
Marktgröße und Marktanteile des indischen Durchlauferhitzer-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
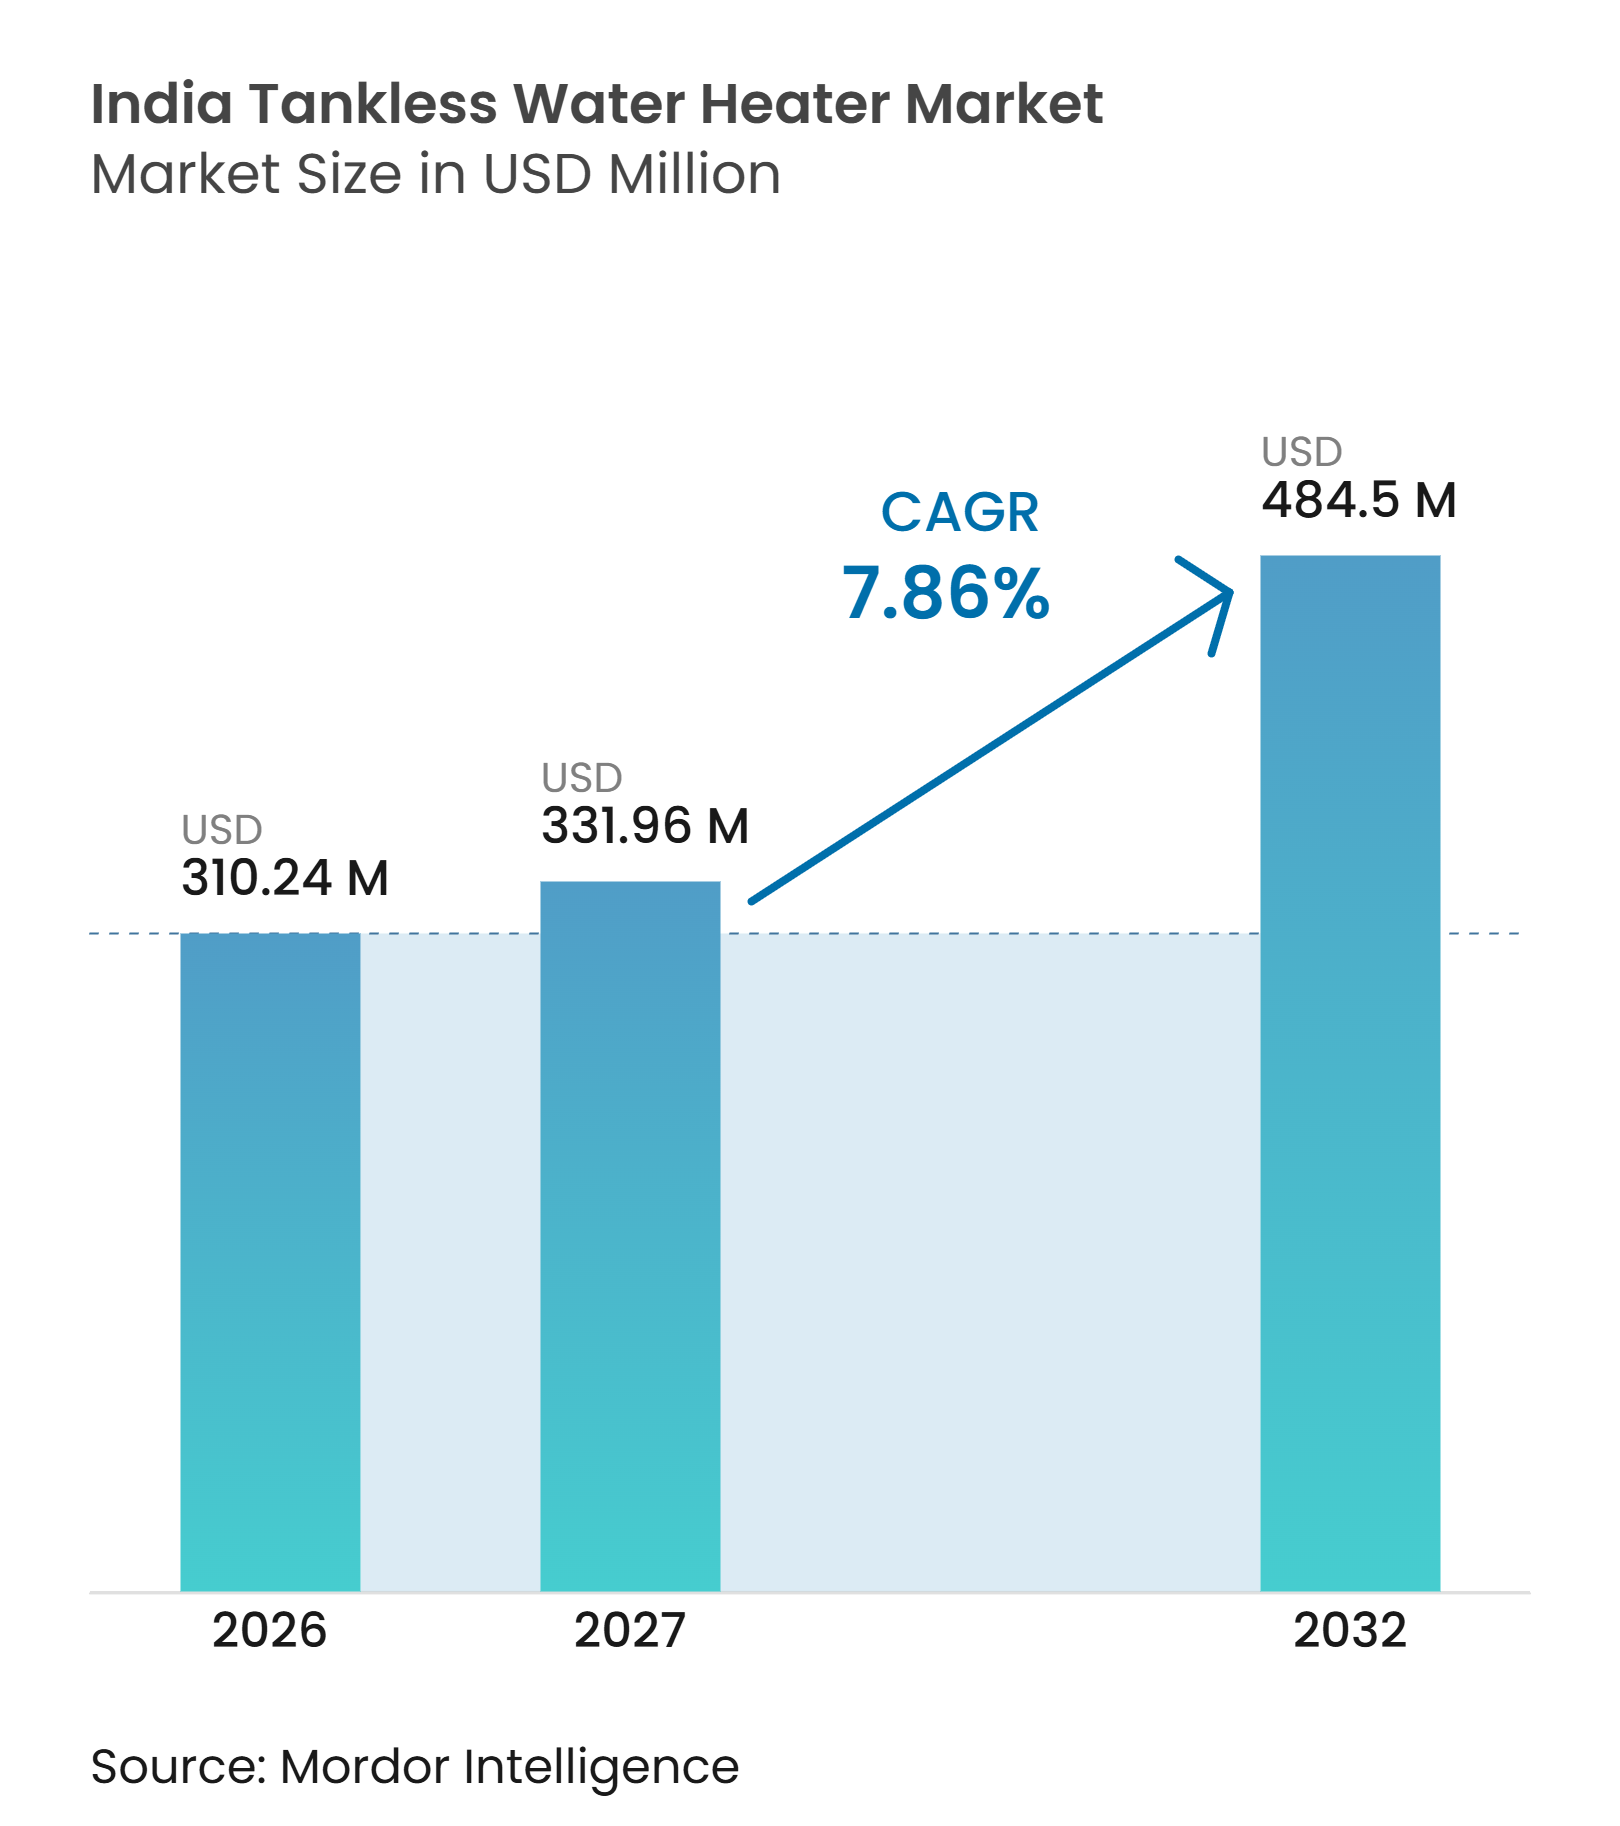
| Marktgröße im Basisjahr (2026) | 310.24 Millionen US-Dollar |
| Marktgröße (2027) | 331.96 Millionen US-Dollar |
| Marktgröße (2032) | 484.5 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.86 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Durchlauferhitzer-Marktes von Mordor Intelligence
Die Marktgröße des indischen Durchlauferhitzer-Marktes wurde im Jahr 2026 auf 310,24 Millionen USD geschätzt und wird voraussichtlich auf 331,96 Millionen USD im Jahr 2027 anwachsen und bis 2032 einen Wert von 484,50 Millionen USD erreichen, mit einem CAGR von 7,86% im Zeitraum 2027–2032. Städtische Haushaltsneugründungen, gewerblicher Bau und ein breiterer Zugang zu leitungsgebundenem Erdgas stützen die Nachfrage nach kompakten Wassererwärmungsgeräten. Der indische Durchlauferhitzer-Markt profitiert zudem von Produkterneuerungen, da Käufer von einfachen Heizgeräten auf zertifizierte, energiebewertete Geräte umsteigen. Die Verordnung über elektrische Geräte zur häuslichen Wassererwärmung (Qualitätskontrolle) von 2023, deren verbindliche Umsetzung im September 2024 erfolgte, erhöht den Mindestkonformitätsstandard für elektrische Durchlauferhitzer und verbessert die Position zertifizierter Marken[1]. Nordindien bleibt zentral für den indischen Durchlauferhitzer-Markt, da die Wintertemperaturen Warmwasser zu einer häuslichen Notwendigkeit machen, während gewerbliche Projekte die Nachfrage nach Systemen mit höherer Kapazität ausweiten. Versorgungszuverlässigkeit, Spannungsstabilität, Kalkwasserbeständigkeit und lokale Installationsnetzwerke prägen Kaufentscheidungen, da die Kategorie mehr Sekundärstädte erreicht.
Wichtigste Erkenntnisse des Berichts
- Nach Energiequelle entfielen elektrische Wassererhitzer im Jahr 2026 mit 85,20% auf den größten Wertanteil am indischen Durchlauferhitzer-Markt, während Gaswassererhitzer zwischen 2027 und 2032 mit einem CAGR von 9,04% das schnellste Wachstum verzeichnen sollen.
- Nach Endnutzer entfielen private Wassererhitzer im Jahr 2026 mit 83,90% auf den größten Wertanteil am indischen Durchlauferhitzer-Markt, während gewerbliche Wassererhitzer zwischen 2027 und 2032 mit einem CAGR von 8,83% das schnellste Wachstum verzeichnen sollen.
- Nach Vertriebskanal entfiel B2C/Einzelhandel im Jahr 2026 auf 58,50% des Marktanteils am indischen Durchlauferhitzer-Markt und soll zwischen 2027 und 2032 mit einem CAGR von 9,10% das schnellste Wachstum verzeichnen.
- Nach Geografie entfiel Nordindien im Jahr 2026 auf 36,40% des Marktanteils am indischen Durchlauferhitzer-Markt und soll zwischen 2027 und 2032 mit einem CAGR von 8,55% das schnellste Wachstum verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Urbanisierung und Neugründung von Haushalten | +1.5% | National, mit frühen Gewinnen in Delhi NCR, Mumbai, Bengaluru, Pune, Hyderabad | Langfristig (≥ 4 Jahre) |
| Steigende verfügbare Einkommen und Geräteerneuerungen | +1.4% | National, angeführt von den 100 größten Städten | Mittelfristig (2–4 Jahre) |
| Saisonale Nachfrage in Nord- und Zentralindien | +1.2% | Nord- und Zentralindien, einschließlich Uttar Pradesh, Punjab, Haryana, Madhya Pradesh, Rajasthan | Kurzfristig (≤ 2 Jahre) |
| Expansion des Gastgewerbes und des gewerblichen Baus | +1.1% | National, angeführt von Städten der Klasse 2 und Klasse 3 | Mittelfristig (2–4 Jahre) |
| Einführung intelligenter, sicherer und energieeffizienter Geräte | +0.9% | Städtische Ballungsräume und Städte der Klasse 1 | Mittelfristig (2–4 Jahre) |
| Ländliche Elektrifizierung und Marktexpansion in Städten der Klasse 2 und Klasse 3 | +0.8% | Nord-, Ost- und Zentralindien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Urbanisierung und Neugründung von Haushalten
Laut einer Projektion einer technischen Gruppe des Ministeriums für Gesundheit und Familienfürsorge lebten 35,8% der Inder in städtischen Gebieten, eine Zahl, die bis 2036 voraussichtlich 39,58% erreichen wird.[2]. Die neue Wohnungsnachfrage schafft eine direkte Nachfrage nach Badezimmerausstattungen, einschließlich kompakter Wassererhitzer, die in kleinere Wohnungen passen. Der indische Durchlauferhitzer-Markt wird daher durch eine breitere Basis von Erstkäufern in Ballungsräumen und Sekundärstädten gestützt. Kleinere Haushalte bevorzugen häufig wandmontierte Produkte, da sie weniger Platz benötigen und bei Bedarf Warmwasser liefern können. Dieser Wandel begünstigt Hersteller mit Produkten im Einstiegs- und mittleren Preissegment. Er erhöht auch die Bedeutung einer zuverlässigen Installations- und Serviceabdeckung außerhalb der Großstädte.
Steigende verfügbare Einkommen und Geräteerneuerungen
Der Wirtschaftsberatungsrat beim Premierminister berichtete, dass die Ausgaben für Koch- und Haushaltsgeräte sowohl in städtischen als auch in ländlichen Haushalten zwischen 2011–12 und 2023–24 gestiegen sind[2]. Dieses Ausgabenmuster unterstützt den Ersatz von Tauchsiedern und kostengünstigen Heizgeräten durch bewertete Sofortmodelle. Käufer mit höherem verfügbaren Einkommen können Sicherheitssystemen, Energieetiketten und Produktgarantien einen höheren Wert beimessen. Der indische Durchlauferhitzer-Markt kann davon profitieren, da Verbraucher diese Merkmale als Teil eines langlebigen Gerätekaufs und nicht als Winternotausgabe betrachten. Online-Finanzierungen und Installationspakete können die Hürde für Kunden senken, die ein Markenprodukt in Betracht ziehen. Hersteller müssen auch klar über Betriebskosten kommunizieren, da der Anschaffungspreis nach wie vor wichtig ist.
Saisonale Nachfrage in Nord- und Zentralindien
Die Nachfrage steigt von Oktober bis Februar in Bundesstaaten, in denen die Wintertemperaturen einstellige Werte erreichen, stark an. Die Verkäufe von Heizgeräten stiegen zu Beginn der Wintersaison um 15% im Jahresvergleich. Im Dezember 2025 und Januar 2026 verzeichneten die Hersteller ein Wachstum von bis zu 20%[3]. Dieses saisonale Nachfragemuster stützt den indischen Durchlauferhitzer-Markt, da Geräte auf Abruf den Bereitschaftswärmeverlust reduzieren. Der begrenzte Verkaufszeitraum erhöht jedoch den Druck auf die Lagerverfügbarkeit, Installationsteams und den Kundendienst. Regionale Lagerhäuser und lokale Servicepartner helfen, die Nachfrage bei Kälteeinbrüchen zu bewältigen. Die Variabilität in Zeitpunkt und Dauer des Winters erfordert zudem eine flexible Versorgungsplanung.
Expansion des Gastgewerbes und des gewerblichen Baus
Indiens Hotelbau-Pipeline erreichte im vierten Quartal 2025 mit 906 Projekten und 118.334 Zimmern einen Rekordwert, was einem Anstieg von 31% bei den Projekten und 35% bei den Zimmern im Jahresvergleich entspricht. Eine neuere Zahl zeigte, dass die Pipeline bei 1.033 Projekten und 137.601 Zimmern lag, was einem Anstieg von 36% nach Projektanzahl und 39% nach Zimmerzahl im Vergleich zum zweiten Quartal 2025 entspricht. Fast drei Viertel aller Hotelsignaturen nach Zimmeranzahl entfielen auf Sekundärstädte, was eine klare Quelle gewerblicher Nachfrage darstellt. Der indische Durchlauferhitzer-Markt gewinnt an Wert, wenn Lieferanten gewerbliche Projektspezifikationen erfüllen, die höhere Durchflussraten und langlebigere Geräte als in Haushalten erfordern. Dies schafft eine Rolle für technische Vertriebsteams und zertifizierte Installationsnetzwerke. Das Wachstum in kleineren Städten kann den Bedarf an lokalen Projektvertriebspartnern erhöhen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und preissensible Verbrauchernachfrage | -1.0% | National, am stärksten in Städten der Klasse 2 bis Klasse 4 und ländlichen Märkten | Mittelfristig (2–4 Jahre) |
| Stromverbrauch und Spannungsqualitätsbeschränkungen | -0.6% | Nord- und Ostindien, einschließlich Uttar Pradesh, Bihar, Assam, Odisha | Kurzfristig (≤ 2 Jahre) |
| Kalkablagerungen durch hartes Wasser und Wartungsaufwand | -0.5% | Nordindien und Teile von West- und Zentralindien | Langfristig (≥ 4 Jahre) |
| Saisonalität und fragmentierter Kundendienst | -0.4% | Nicht-Ballungsräume, Städte der Klasse 3 und Klasse 4 sowie ländliche Cluster | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und preissensible Verbrauchernachfrage
Der Preisunterschied begrenzt die Verbreitung in kleineren Städten, wo nicht markierte Produkte möglicherweise günstiger sind. Die Ausgaben für langlebige Güter sind gestiegen, aber viele Haushalte beurteilen einen Kauf nach wie vor in erster Linie nach den Anschaffungskosten. Die obligatorische Zertifizierung kann die Compliance-Kosten für Hersteller erhöhen und gleichzeitig die Verfügbarkeit nicht zertifizierter Alternativen verringern. Der indische Durchlauferhitzer-Markt benötigt erschwingliche zertifizierte Produkte und transparente Finanzierungsoptionen. Die Erläuterung der Energie- und Servicevorteile eines Markenprodukts kann Käufern helfen, den langfristigen Wert zu beurteilen.
Stromverbrauch und Spannungsqualitätsbeschränkungen
Elektrische Durchlauferhitzer für den Haushalt benötigen typischerweise 3 kW bis 4,5 kW, wobei Ganzhausmodelle bis zu etwa 13 kW benötigen, was die Leitungsqualität und Spannungsstabilität wichtig macht. Eine Umfrage der Prayas Energy Group, die im Februar–März 2019 durchgeführt wurde, ergab, dass 50–60% der Befragten in Uttar Pradesh Spannungsschwankungen meldeten, verglichen mit 24–26% in Maharashtra. Schwankungen können die Lebensdauer von Heizelementen verkürzen und den Wartungsbedarf erhöhen. Der indische Durchlauferhitzer-Markt benötigt eine breitere Eingangsspannungstoleranz und automatische Schutzsysteme in betroffenen Gebieten. Verteilungsverbesserungen durch das Revamped Distribution Sector Scheme können die Bedingungen im Laufe der Zeit verbessern. Lieferanten, die spannungstolerante Produkte mit Installationsanleitungen kombinieren, können vermeidbare Ausfälle reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Energiequelle:
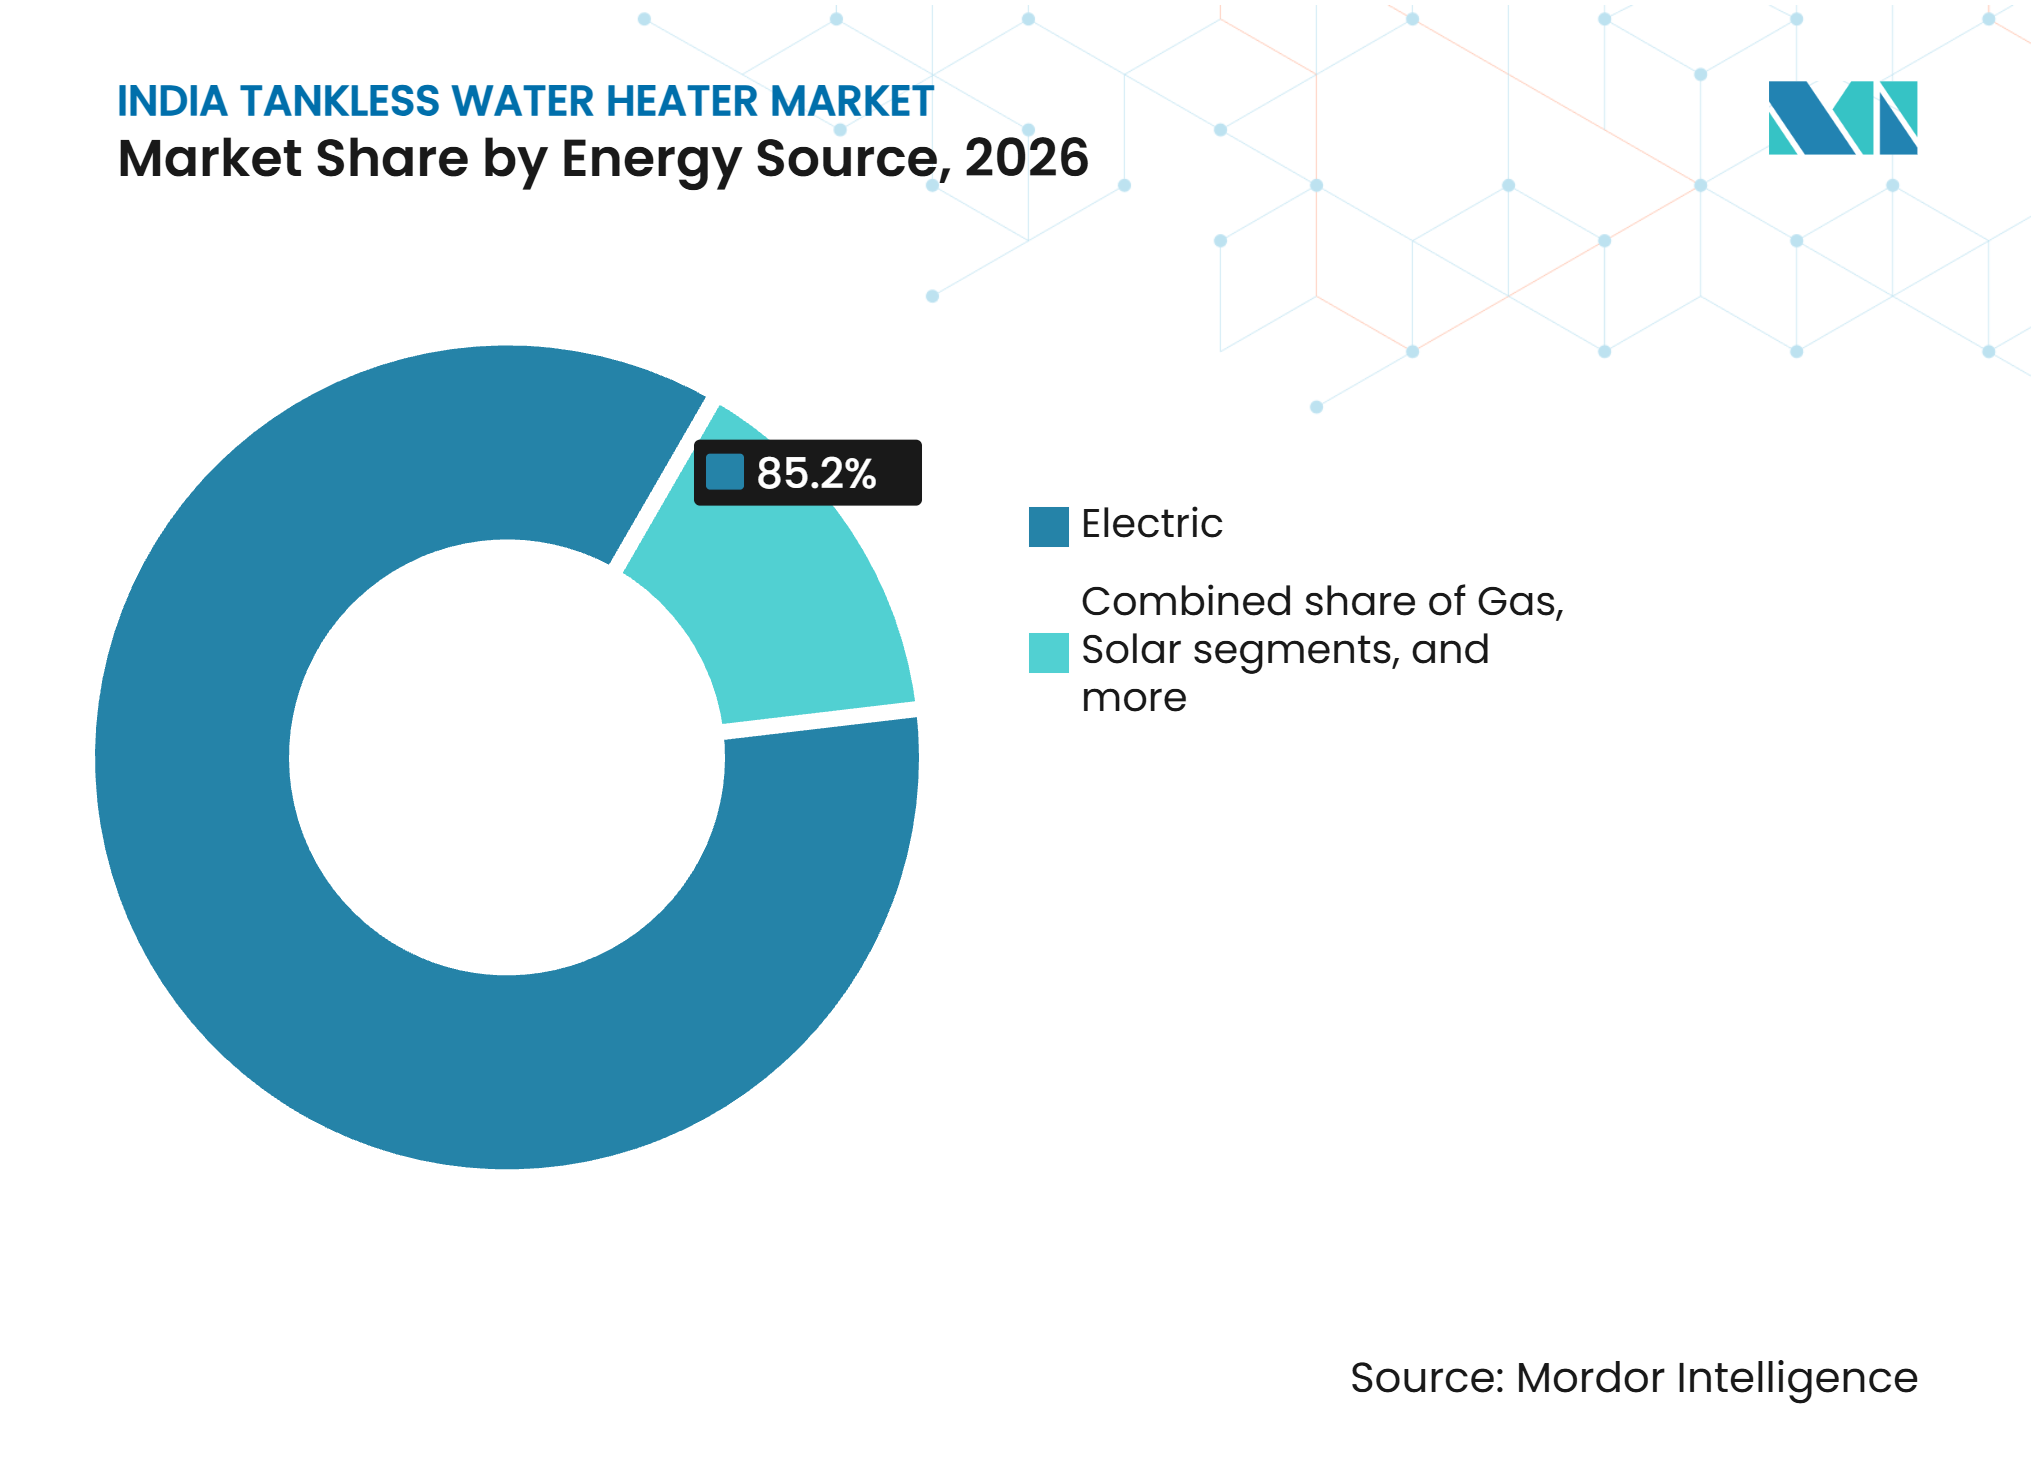
Elektrisch führt, Gas expandiert durch NetzzugangElektrische Wassererhitzer hielten im Jahr 2026 einen Marktanteil von 85,20% am indischen Durchlauferhitzer-Markt. Ihre Position spiegelt den weit verbreiteten Haushaltsstromzugang, die Vertrautheit der Verbraucher und eine breite Palette von Markenprodukten wider. Die BIS-Zertifizierung für elektrische Durchlauferhitzer gemäß IS 302 Teil 2 Abschnitt 35 wurde im Rahmen der Qualitätskontrollverordnung 2025 obligatorisch. Diese Anforderung verbessert den Compliance-Schwellenwert für im Land verkaufte Produkte. Sie kann auch etablierten Lieferanten helfen, zertifizierte Produkte von minderwertigen Alternativen zu unterscheiden.
Gaswassererhitzer sollen zwischen 2027 und 2032 mit einem CAGR von 9,04% wachsen. Das Petroleum and Natural Gas Regulatory Board genehmigte Stadtgasverteilungsunternehmen in 307 geografischen Gebieten und setzte ein Ziel von 12,63 Crore inländischen PNG-Anschlüssen bis 2034. Der Gaszugang erweitert die Kundenbasis für Geräte auf Abruf, die an Standorten mit wettbewerbsfähigen PNG-Tarifen möglicherweise niedrigere Betriebskosten aufweisen. Das Segment ist besonders relevant für Haushalte und gewerbliche Standorte mit zuverlässigen Gasanschlüssen. Solar- und andere Quellen bleiben für die Soforterwärmung begrenzter, da die passive Solarkollektion nicht immer dem unmittelbaren Durchflussbedarf entspricht.



Nach Endnutzer:
Wohnungsbauliche Nachfrage stützt das Volumen, gewerbliche Projekte steigern den WertPrivate Nutzer machten im Jahr 2026 83,90% des Marktanteils am indischen Durchlauferhitzer-Markt aus. Wohnungsbau und kleinere Badezimmergrößen begünstigen kompakte wandmontierte Produkte. Die Haushaltsausgaben für Geräte sind über alle Einkommensgruppen hinweg gestiegen, was Ersatz- und Erneuerungskäufe unterstützt. Die private Nachfrage umfasst auch den Ersatz von Geräten, die in früheren Phasen des städtischen Wohnungswachstums installiert wurden. Intelligente Steuerungen und bewertete Produkte gewinnen an Relevanz, da Verbraucher sicherere und effizientere Geräte suchen.
Gewerbliche Wassererhitzer sollen zwischen 2027 und 2032 mit einem CAGR von 8,83% wachsen. Der Hotelbau bietet eine klare Nachfragequelle, da Projekte mehrere Warmwasserpunkte und zuverlässige Geräte erfordern. Gesundheitswesen, Bildung und institutionelle Gebäude schaffen zusätzliche Projektnachfrage. Gewerbliche Kunden priorisieren häufig Systemkapazität, Installationsqualität und Servicereaktionsfähigkeit gegenüber dem niedrigsten Kaufpreis.
Nach Vertriebskanal:
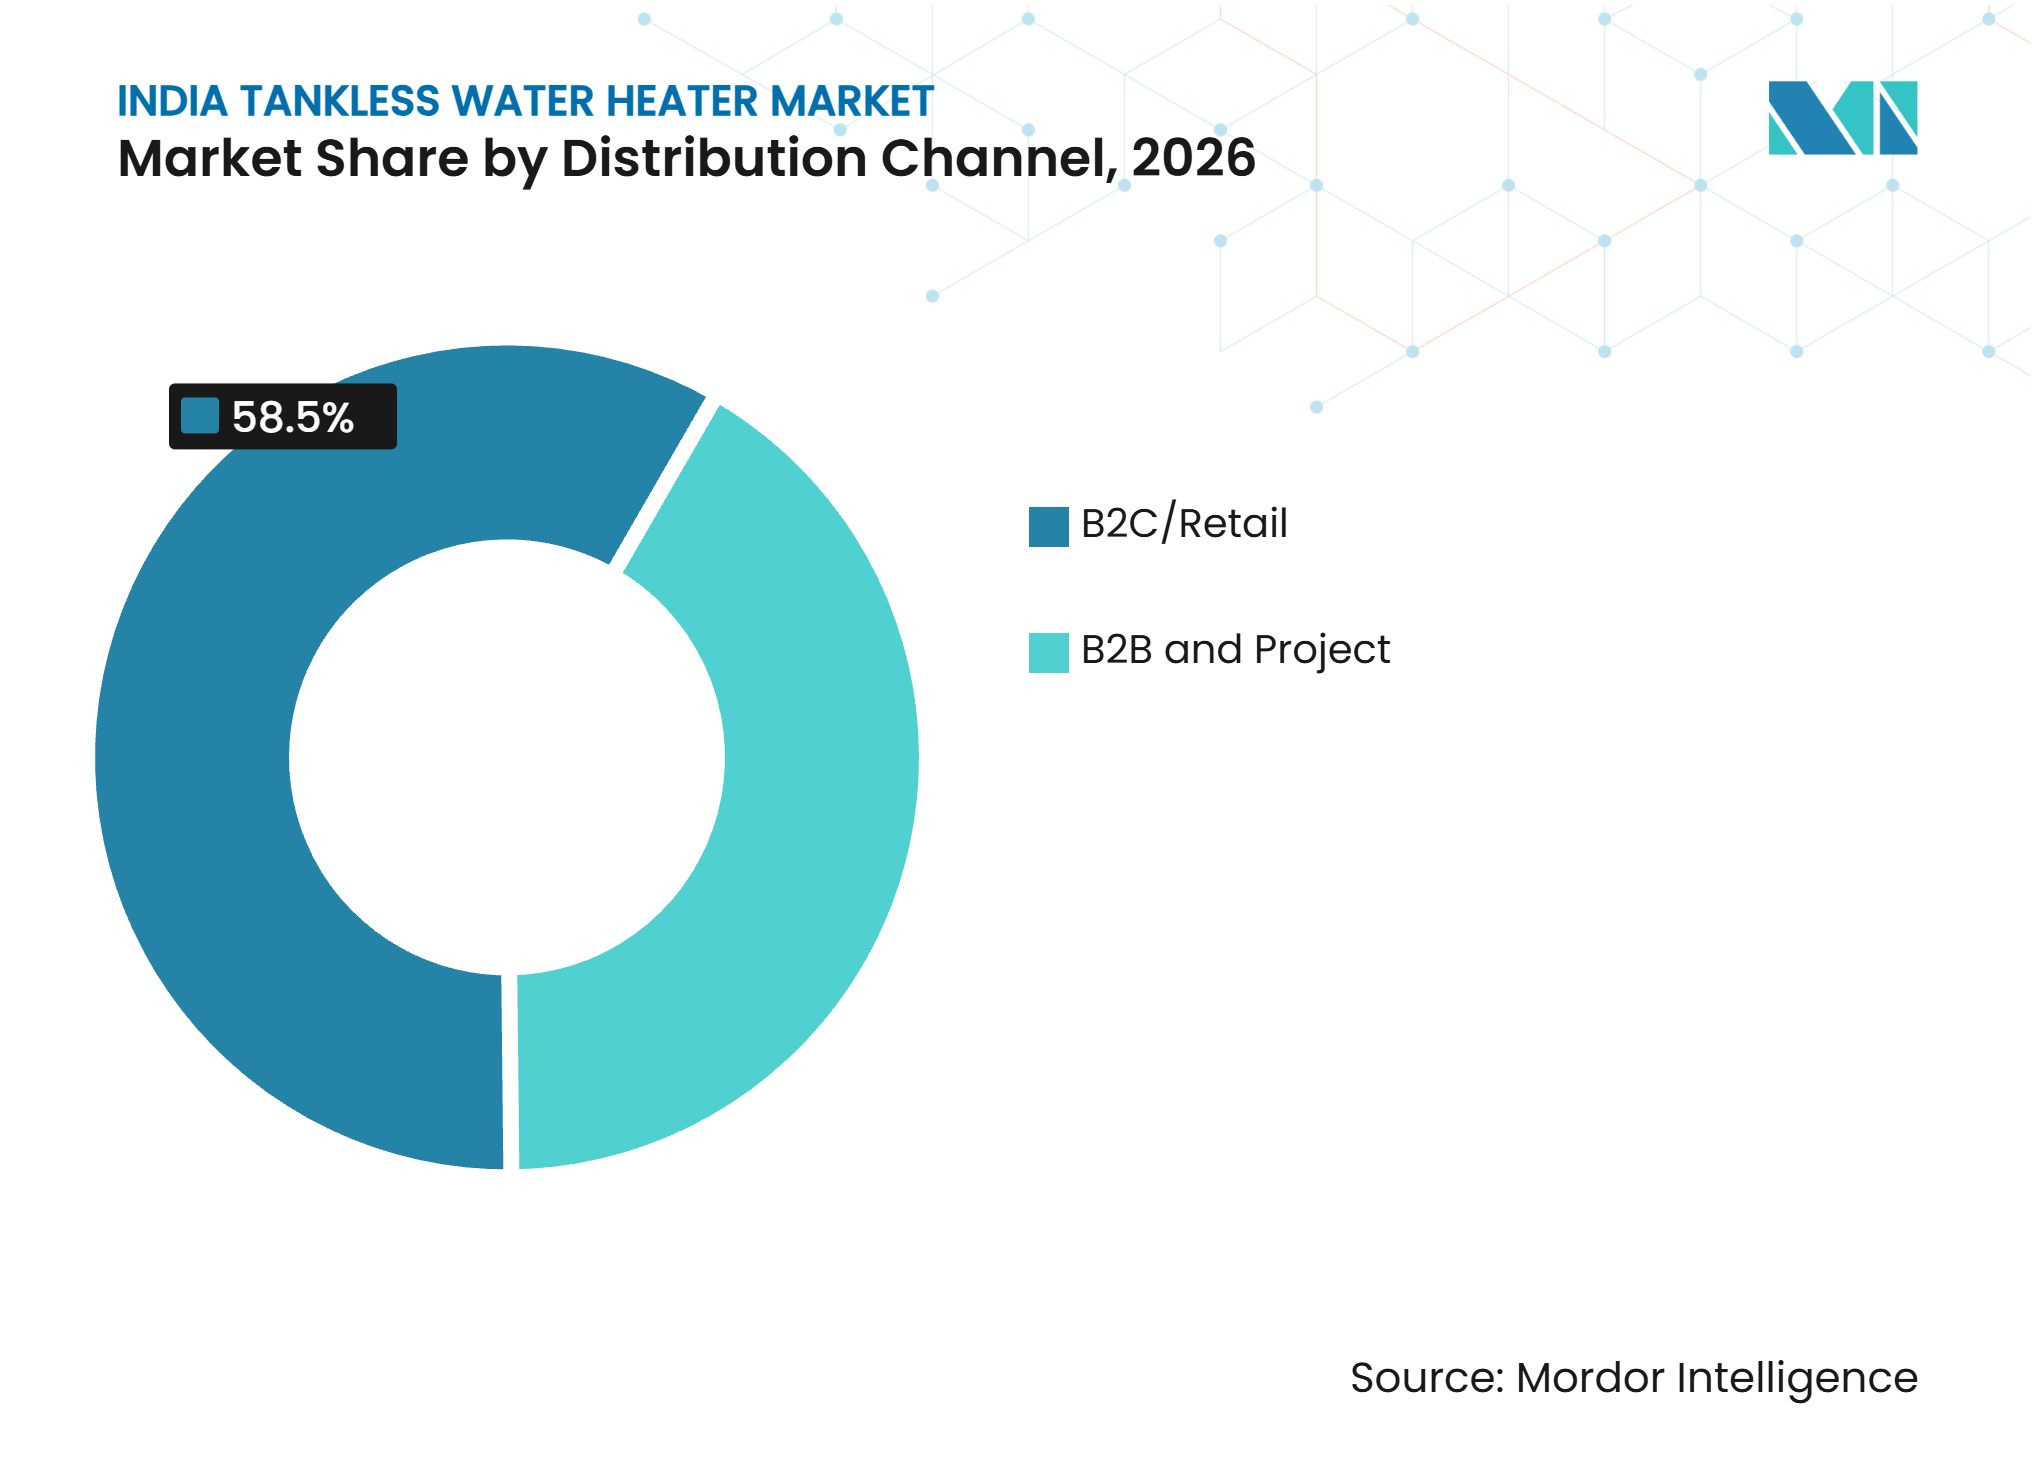
B2C/Einzelhandel verbindet Reichweite und WachstumB2C/Einzelhandel hielt im Jahr 2026 einen Marktanteil von 58,50% am indischen Durchlauferhitzer-Markt. Der Kanal bietet Haushalten Zugang zu Fachgeschäften, Markengeschäften und Online-Marktplätzen. Die Einzelhandelsnachfrage wird besonders zu Beginn des Winters aktiv, wenn Ersatzbedarf und dringende Käufe zunehmen. Markenverkäufer können diesen Kanal nutzen, um Installation, Finanzierung und Garantieunterstützung anzubieten. Diese Dienstleistungen sind wichtig, wenn ein Käufer über begrenzte technische Kenntnisse verfügt. Sie können auch die Attraktivität kostengünstiger, nicht zertifizierter Alternativen verringern.
B2C/Einzelhandel soll zwischen 2027 und 2032 mit einem CAGR von 9,10% wachsen. Online-Marktplätze erweitern die Reichweite in Städte mit weniger spezialisierten Gerätegeschäften. Digitales Einkaufen kann Kunden helfen, Bewertungen, Kapazitäten und Produktmerkmale zu vergleichen, bevor sie einen Erhitzer auswählen. Die Produktentdeckung allein reicht jedoch nicht aus, da die Installationsqualität die Kundenerfahrung beeinflusst. Hersteller benötigen koordinierte Online-Auftragsabwicklung und zuverlässige lokale Servicepartner. B2B- und Projektverkäufe bleiben wichtig für Entwickler, Hotels und Institutionen, die in größeren Mengen kaufen und technische Unterstützung benötigen.

Geografische Analyse
Nordindien
Nordindien machte im Jahr 2026 36,40% der Marktgröße des indischen Durchlauferhitzer-Marktes aus und soll bis 2032 mit einem CAGR von 8,55% wachsen. Kaltes Wetter macht Wassererwärmung in vielen Haushalten unverzichtbar und stützt die Nachfrage in städtischen Zentren und kleineren Städten. Das Wachstum in Lucknow, Agra, Kanpur, Jalandhar und Jaipur erweitert die Kundenbasis über die großen Ballungsräume hinaus. Die BIS-Qualitätskontrollverordnung 2025 schafft einen einheitlichen regulatorischen Einfluss für Hersteller und Importeure elektrischer Sofortprodukte. Die Ausweitung von leitungsgebundenem Erdgas kann die Nachfrage nach gasbetriebenen Systemen in angeschlossenen Städten unterstützen. Lokale Fertigung und regionale Distribution können Verzögerungen während der Winterverkaufsperiode reduzieren. Händler benötigen auch ausreichend geschulte Installateure, um kurze, intensive Nachfragespitzen zu bewältigen. Produkte, die Spannungsschwankungen bewältigen und zugängliche Reparaturen bieten, dürften in kleineren nördlichen Städten wettbewerbsfähiger sein.
Südindien
Südindien weist ein gleichmäßigeres Nachfragemuster auf, das durch städtisches Wachstum in Bengaluru, Chennai und Hyderabad sowie durch kühlere Hochlandgebiete in Karnataka, Tamil Nadu und Kerala gestützt wird. Die Einführung von Premiumprodukten ist in großen südlichen Städten stärker sichtbar, wo Käufer Interesse an vernetzten Geräten und energieeffizienten Systemen zeigen. Karnatakas Anforderungen an solare Wassererwärmung für städtische Wohngebäude fördern eine breitere Aufmerksamkeit für energiesparende Warmwasserlösungen. Gastgewerbeaktivitäten in Resort- und Bergstationskorridoren schaffen gewerbliche Nachfrage. Ariston Water Heating Products India Private Limited schloss den Erwerb einer Fertigungsanlage in der Nähe von Hyderabad, Telangana, von Hintastica Private Limited ab. Das Werk verfügt über einen vollständig integrierten Produktionsprozess für elektrische Speicherwassererhitzer, erstreckt sich über 23.100 Quadratmeter und hat eine jährliche Produktionskapazität von etwa 500.000 Einheiten. Obwohl es Speichereinheiten herstellt, stärkt diese Investition die lokalisierte Lieferkette und Distribution des Unternehmens für sein breiteres Portfolio im Süden.
West- und Zentralindien, Ost- und Nordostindien
West- und Zentralindien profitieren von Immobilienaktivitäten in Pune, Ahmedabad, Nashik, Vadodara und Surat. Hartwasserbedingungen fördern die Nachfrage nach Anti-Kalk-Produkten und schaffen eine Möglichkeit für eine klare Produktpositionierung rund um Wartungsbedürfnisse. Ost- und Nordostindien weisen eine geringere Gerätedurchdringung auf, können sich jedoch über einen längeren Zeitraum entwickeln, wenn Stromzugang und Einkommen steigen. RDSS-Investitionen in Bihar umfassten 301 Crore INR (33,5 Millionen USD) für die Elektrifizierung von 42.621 Haushalten in der jüngsten Tranche. Die Stadtgasgenehmigung in Jharkhand und Bihar könnte die adressierbare Basis für Gaserhitzer erweitern. Unternehmen, die diese Regionen bedienen, benötigen langlebige Produkte, zugänglichen Service und lokal relevante Preisgestaltung. Die Chance ist ungleichmäßig, da die Kaufkraft der Haushalte und die Serviceinfrastruktur in Städten und ländlichen Bezirken stark variieren. Hersteller können Eigentumsbedenken reduzieren, indem sie robuste Produkte mit klaren Wartungsinformationen und lokaler Reparaturkapazität kombinieren. In westlichen Städten kann die Kalkwasserbeständigkeit ein direkter Produktauswahlsfaktor für Haushalte sein, die ausgefallene Heizelemente ersetzen. In östlichen und nordöstlichen Gebieten muss die Distributionsexpansion dem Tempo neuer Strom- und Gasanschlüsse folgen, anstatt sich nur auf saisonale Verkaufsmuster zu stützen.
Wettbewerbslandschaft
Marktkonzentration
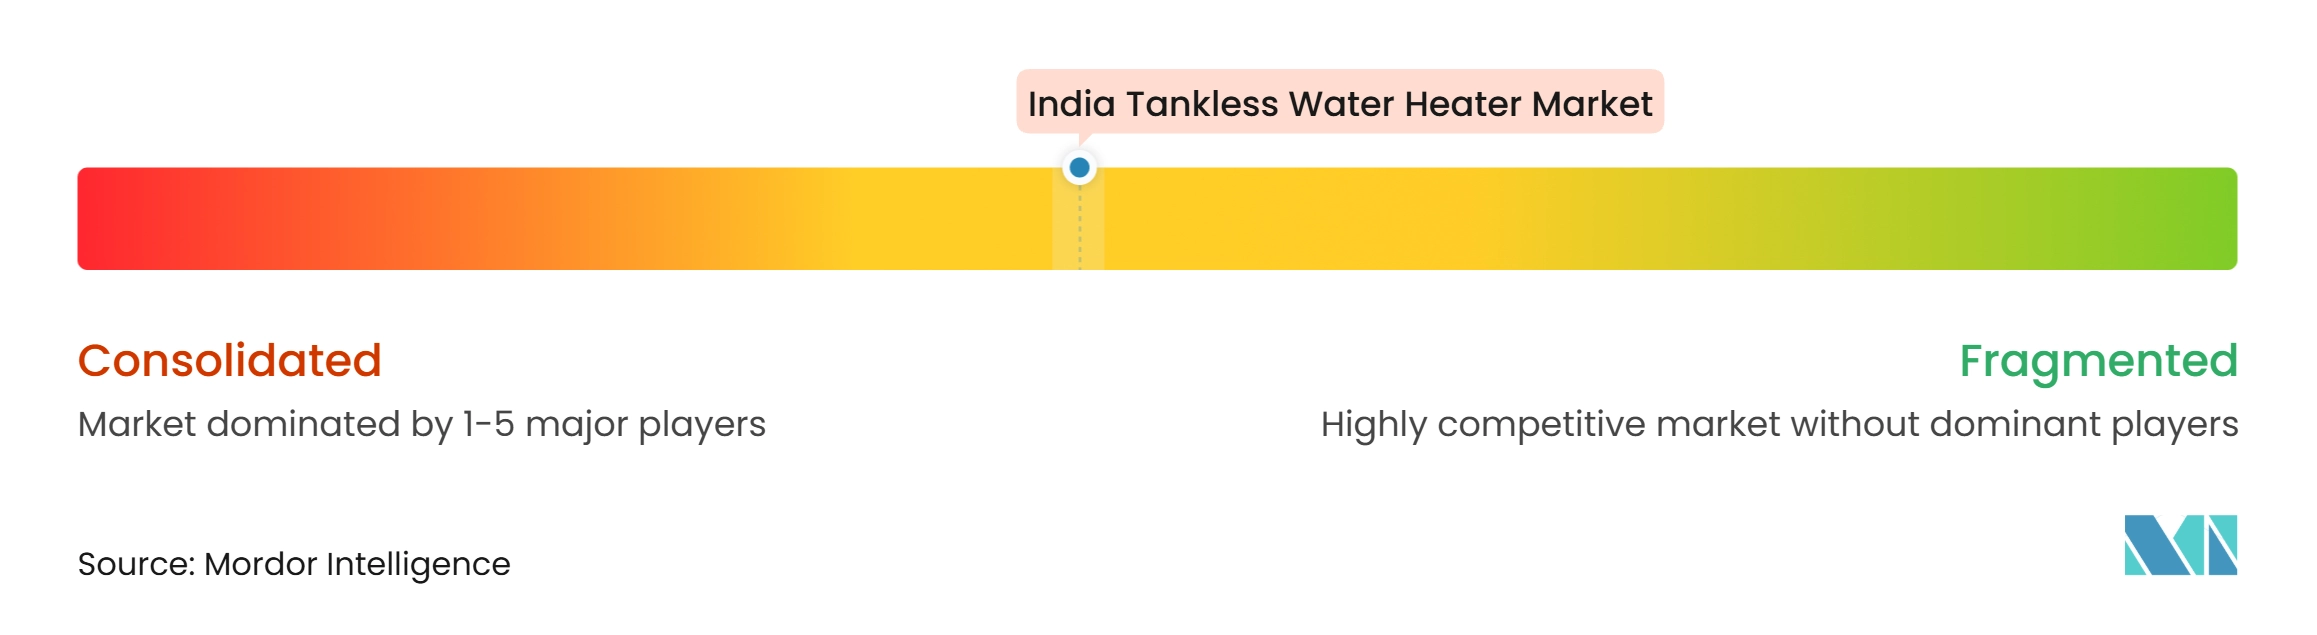
Der indische Durchlauferhitzer-Markt umfasst Racold, Bajaj Electricals, Havells India, V-Guard Industries, Crompton Greaves Consumer Electricals, A.O. Smith und BSH Home Appliances. Zertifizierte Marken konkurrieren über Produktpalette, Preispunkte, Distribution, Sicherheitsmerkmale und Servicezugang. Die Qualitätskontrollverordnung 2025 verhindert, dass Hersteller ohne gültige BIS-Lizenzen abgedeckte elektrische Durchlauferhitzer legal verkaufen. Diese Compliance-Anforderung kann etablierte Lieferanten mit Zertifizierungskapazität begünstigen. Regionale und nicht markierte Verkäufer konkurrieren weiterhin dort, wo niedriger Anschaffungspreis und lokale Verfügbarkeit Kaufentscheidungen treiben.
Die Lokalisierung der Fertigung ist eine zentrale Wettbewerbsreaktion. Die Übernahme der Anlage im Raum Hyderabad durch die Ariston Group verschafft Racold inländische Produktionskapazität und unterstützt seine Made-in-India-Produktstrategie. V-Guard führte 2025 die Luxecube-Serie mit vernetzten Funktionen, Echtzeit-Energieverfolgung und fortschrittlicher Thermoklinentechnologie ein. Crompton führte Produkte mit Anti-Kalk-Heizelementen ein, die für hohe Gesamtlösungsfeststoffbedingungen getestet wurden. Diese Schritte zeigen, dass Lieferanten Design, vernetzte Funktionen und Wasserqualitätsbedingungen angehen.
A.O. Smith meldete im Jahr 2025 ein organisches Umsatzwachstum im Indiengeschäft von 13%. Dies erweitert seine Position von der Wassererwärmung hin zum Wasserqualitätsmanagement. Chancen bestehen bei zertifizierten Einstiegserhitzern, kalkwasserbeständigen Einheiten und gewerblichen Systemen für Hotels und Institutionen. Der Wettbewerbserfolg wird von zuverlässiger Produktleistung und Servicebereitstellung abhängen, nicht nur von Funktionen. Der indische Durchlauferhitzer-Markt ist mäßig unter nationalen Marken konzentriert, während kleinere Lieferanten weiterhin in lokalen preissensiblen Segmenten konkurrieren. Einzelhändler und Installateure spielen eine wichtige Rolle, da ihre Empfehlungen die Produktwahl am Kaufort beeinflussen können. Lieferanten, die während des Winters eine konsistente Verfügbarkeit aufrechterhalten und zeitnahe Reparaturen liefern, können die Kundenbindung stärken, ohne sich allein auf Rabatte zu verlassen.
Marktführer der indischen Durchlauferhitzer-Branche
-
Racold, an Ariston Group company
-
Bajaj Electricals Limited
-
Havells India Limited
-
V-Guard Industries Limited
-
Crompton Greaves Consumer Electricals Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Durchlauferhitzer-Markt Unternehmen in diesem Bericht
- Racold, an Ariston Group company
- Bajaj Electricals Limited
- Havells India Limited
- V-Guard Industries Limited
- Crompton Greaves Consumer Electricals Limited
- A. O. Smith India Water Products Private Limited
- Jaquar India
- Hindware Home Innovation Limited (Hintastica Private Limited)
- Venus Home Appliances Private Limited
- Usha International Limited
- Orient Electric Limited
- Voltas Limited
- Midea Group Co., Ltd.
- GM Modular Pvt. Ltd.
- Ken Lifestyles Private Limited
- Polycab India Limited
- Stiebel Eltron India Private Limited
- BSH Household Appliances Manufacturing Private Limited
- Rinnai India
- Rheem India
Neueste Industrielle Entwicklungen in Indischer Durchlauferhitzer-Markt
- November 2026: Signify brachte die EcoLink ThermoGo-Serie von Durchlauferhitzern in Indien auf den Markt. Die Produktlinie umfasst 1-L-, 3-L- und 5-L-Modelle mit thermischen Abschaltungssicherheitssteuerungen und einer 8-bar-Druckbewertung für Hochhausinstallationen.
- Oktober 2026: Crompton Greaves Consumer Electricals Limited brachte eine 5,9-L-Durchlauferhitzer-Reihe auf den Markt. Die Einheiten verfügen über Anti-Kalk-Technologie für Hartwasserbedingungen von bis zu 1.000 Teilen pro Million, zusammen mit einem 3-kW-Heizelement und einer 6,5-bar-Druckbewertung.
- September 2026: Racold brachte den Pronto Dark 5L auf den Markt, eine designorientierte Variante der Pronto-Durchlauferhitzer-Reihe mit einer zeitgemäßen dunklen Ästhetik, die sich an Verbraucher richtet, die Badezimmerstil neben Funktionalität priorisieren. Die Markteinführung erweitert das Durchlauferhitzer-Portfolio der Marke im kompakten städtischen Segment.
- Oktober 2025: Die Ariston Group unterzeichnete eine Vereinbarung zur Übernahme einer brandneuen Fertigungsanlage in der Nähe von Hyderabad, Telangana, die zuvor dem Gemeinschaftsunternehmen Hintastica Private Limited zwischen Groupe Atlantic und Hindware Home Innovation gehörte. Das 23.100 Quadratmeter große Werk hat eine Jahreskapazität von 500.000 Wassererhitzereinheiten und ermöglicht es Racold, Made-in-India-Premiumprodukte anzubieten.
Berichtsumfang des indischen Durchlauferhitzer-Marktes
Durchlauferhitzer liefern auf Abruf sofort heißes Wasser und eliminieren die Bereitschaftsenergieverluste, die mit herkömmlichen Erwärmungsmethoden verbunden sind. Im Kontext des indischen Marktes werden kompakte Sofortdurchlauferhitzer mit 1- bis 6-Liter-Innenbehältern austauschbar mit Durchlaufsystemen verwendet, da sie die Funktion der bedarfsgesteuerten Wassererwärmung erfüllen. Der indische Durchlauferhitzer-Markt ist nach Energiequelle, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Energiequelle ist der Markt in elektrisch (weiter segmentiert nach Heizkapazität in unter 6 kW, 6–12 kW und über 12 kW), Gas, einschließlich Erdgas und LPG (weiter segmentiert nach Durchflussrate in unter 8 Liter pro Minute, 8–15 Liter pro Minute und über 15 Liter pro Minute), Solar und andere Energiequellen segmentiert. Nach Endnutzer ist der Markt in privat und gewerblich (weiter segmentiert in Gastgewerbe, Gesundheitswesen, Bildung und institutionell, Büros und Einzelhandel sowie sonstige gewerbliche Endnutzer) segmentiert. Nach Vertriebskanal ist der Markt in B2C/Einzelhandel (weiter segmentiert in Mehrmarkengeschäfte, exklusive Markengeschäfte, Online, lokale Baumärkte und sonstiger B2C/Einzelhandel) und B2B und Projekt (weiter segmentiert in Groß- und Sanitär-HLK-Händler sowie Direktlieferung vom Hersteller) segmentiert. Nach Geografie ist der Markt in Nordindien, Südindien, West- und Zentralindien sowie Ost- und Nordostindien segmentiert. Der Bericht bietet die Marktgröße in Wertangaben in USD für alle oben genannten Segmente.
Segmentierungsübersicht
| Elektrisch | Nach Heizkapazität | Unter 6 kW |
| 6–12 kW | ||
| Über 12 kW | ||
| Gas, einschließlich Erdgas und LPG | Nach Durchflussrate | Unter 8 Liter pro Minute |
| 8–15 Liter pro Minute | ||
| Über 15 Liter pro Minute | ||
| Solar | ||
| Andere Energiequellen | ||
| Privat | |
| Gewerblich | Gastgewerbe |
| Gesundheitswesen | |
| Bildung und institutionell | |
| Büros und Einzelhandel | |
| Sonstige gewerbliche Endnutzer |
| B2C/Einzelhandel | Mehrmarkengeschäfte |
| Exklusive Markengeschäfte | |
| Online | |
| Lokale Baumärkte | |
| Sonstiger B2C/Einzelhandel | |
| B2B und Projekt | Groß- und Sanitär-HLK-Händler |
| Direktlieferung vom Hersteller |
| Nordindien |
| Südindien |
| West- und Zentralindien |
| Ost- und Nordostindien |
| Nach Energiequelle | Elektrisch | Nach Heizkapazität | Unter 6 kW |
| 6–12 kW | |||
| Über 12 kW | |||
| Gas, einschließlich Erdgas und LPG | Nach Durchflussrate | Unter 8 Liter pro Minute | |
| 8–15 Liter pro Minute | |||
| Über 15 Liter pro Minute | |||
| Solar | |||
| Andere Energiequellen | |||
| Nach Endnutzer | Privat | ||
| Gewerblich | Gastgewerbe | ||
| Gesundheitswesen | |||
| Bildung und institutionell | |||
| Büros und Einzelhandel | |||
| Sonstige gewerbliche Endnutzer | |||
| Nach Vertriebskanal | B2C/Einzelhandel | Mehrmarkengeschäfte | |
| Exklusive Markengeschäfte | |||
| Online | |||
| Lokale Baumärkte | |||
| Sonstiger B2C/Einzelhandel | |||
| B2B und Projekt | Groß- und Sanitär-HLK-Händler | ||
| Direktlieferung vom Hersteller | |||
| Nach Geografie | Nordindien | ||
| Südindien | |||
| West- und Zentralindien | |||
| Ost- und Nordostindien | |||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Durchlauferhitzern in Indien an?
Städtische Haushaltsneugründungen, Winternachfrage im Norden, gewerblicher Bau und ein besserer Zugang zu Strom und PNG-Anschlüssen stützen die Nachfrage.
Wie groß ist der indische Durchlauferhitzer-Markt?
Die Kategorie wird im Jahr 2027 auf 331,96 Millionen USD geschätzt und soll bis 2032 mit einem CAGR von 7,86% einen Wert von 484,50 Millionen USD erreichen.
Welche Energiequelle führt die Wassererhitzerverkäufe in Indien an?
Elektrische Produkte hielten im Jahr 2026 einen Anteil von 85,20%, aufgrund des breiten Stromzugangs und einer großen Auswahl an zertifizierten Produkten.
Welche Kundengruppe wächst bei Wassererhitzern in Indien am schnellsten?
Gewerbliche Nutzer sollen zwischen 2027 und 2032 mit einem CAGR von 8,83% wachsen, unterstützt durch Hotels und institutionelle Projekte.
Warum ist Nordindien für Durchlauferhitzer-Lieferanten wichtig?
Nordindien hielt im Jahr 2026 einen Anteil von 36,40% und soll mit einem CAGR von 8,55% wachsen, da Winterbedingungen Warmwasser unverzichtbar machen.
Welche Vorschriften gelten für elektrische Durchlauferhitzer in Indien?
Die Qualitätskontrollverordnung 2025 schreibt die BIS-Zertifizierung für abgedeckte elektrische Durchlauferhitzer vor und verbessert den Compliance-Standard für in Indien verkaufte Produkte.