
インドパームオイル市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
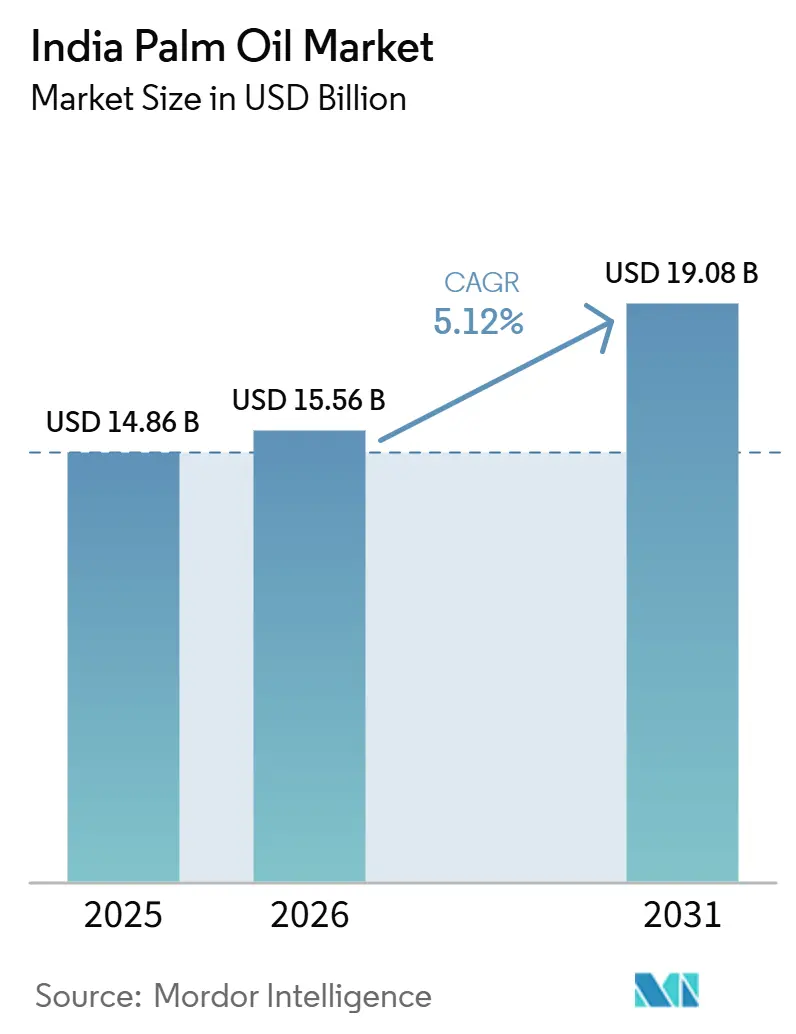
| 基準年の市場規模 (2025) | 14.86 十億米ドル |
| 市場規模 (2026) | 15.56 十億米ドル |
| 市場規模 (2031) | 19.08 十億米ドル |
| 成長率 (2026 - 2031) | 4.16 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドパームオイル市場分析
インドのパームオイル市場規模は、2025年の148.6 ビリン 米ドルから2026年には155.6 ビリオン 米ドルへと拡大し、2031年までに190.8 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 4.16%で成長する見込みです。食品加工、パーソナルケア、および新興のオレオケミカル分野からの堅調な需要が、インドのパームオイル市場の成長を主に牽引しています。メーカーは、家庭用調理、業務用フライ、包装食品、石鹸、化粧品、および工業用途において、パームオイルおよびその誘導体をコスト効率が高く汎用性の高い原料として使用しています。精製・脱色・脱臭(RBD)パームオイルおよびパームオレインは、高い発煙点、繰り返し加熱時の分解への耐性、およびニュートラルな風味プロファイルにより、フライおよびベーカリー用途において引き続き主流となっています。パームステアリンやミッドフラクションなどの分別パームオイル誘導体は、チョコレートコンパウンド、菓子コーティング、乳製品代替品、ショートニング、およびベーカリーファット向けの特殊油脂において注目を集めています。これらの誘導体は、より高価な代替品のみに依存することなく、メーカーが望ましい溶融挙動と構造を実現するのに役立っています。
レポートの主要ポイント
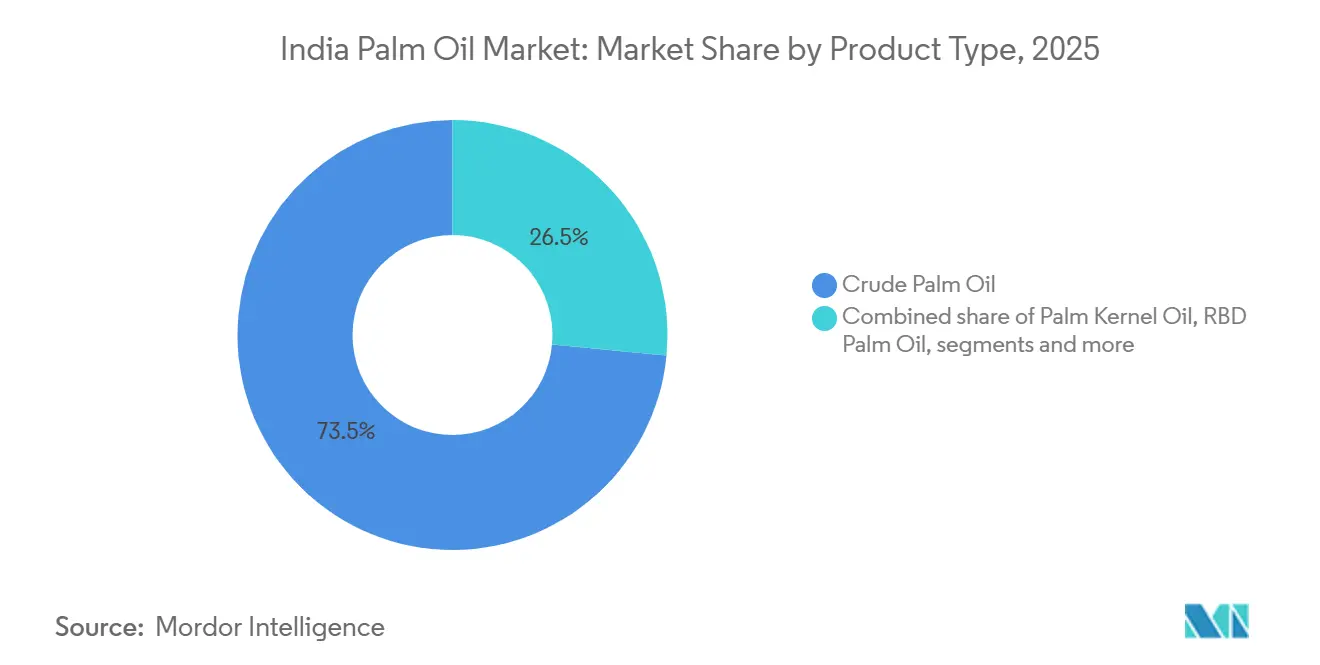
- 製品タイプ別では、粗製パームオイルが2025年のインドパームオイル市場シェアの73.48%を占め、分別パームオイルはインド全土で2026年から2031年にかけて4.97%のCAGRで成長すると予測されています。
- 性質別では、従来型パームオイルが2025年のインドパームオイル市場シェアの55.79%を占め、有機パームオイルはインドで2026年から2031年にかけて5.13%のCAGRで成長すると予測されています。
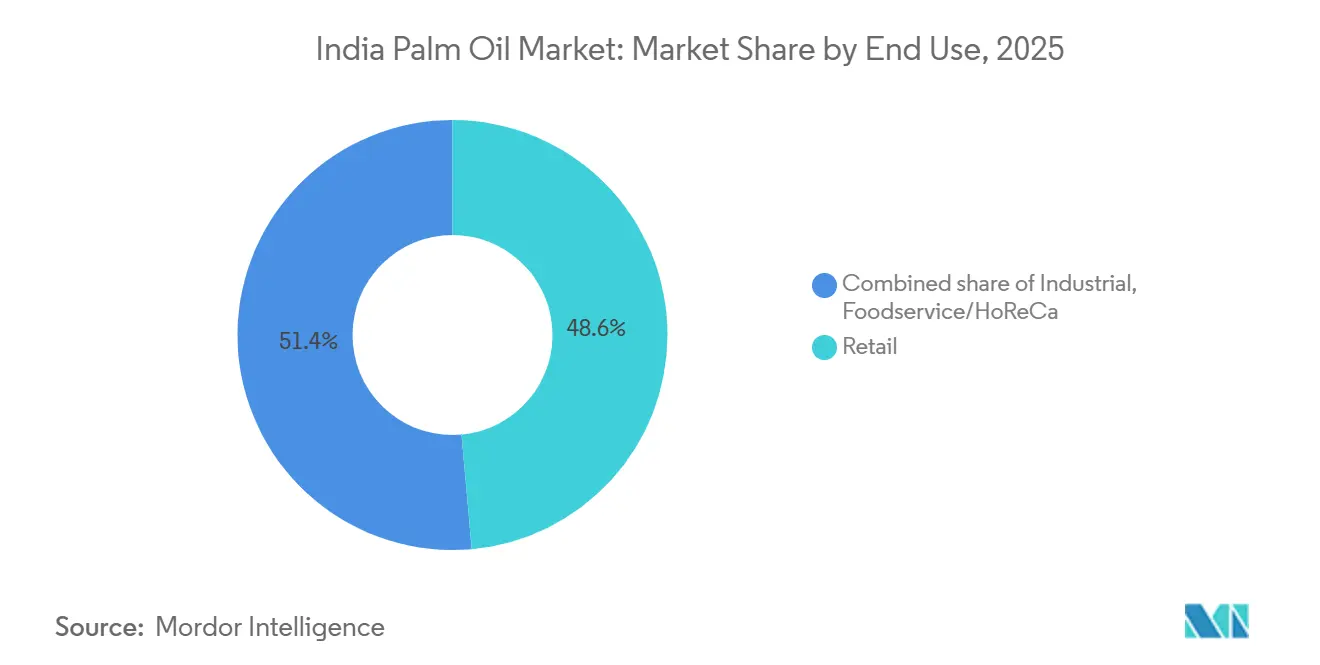
- 最終用途別では、小売が2025年のインドパームオイル市場シェアの48.57%を占め、バイオ燃料は全国で2026年から2031年にかけて4.94%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドパームオイル市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 競合する食用油に対する価格競争力の優位性 | +1.4% | 全国規模、価格に敏感な農村部およびティア3市場で最も顕著 | 短期(2年以内) |
| 包装食品、フードサービス、HoReCa需要の拡大 | +1.1% | 全国規模;初期の恩恵は大都市圏およびティア1・ティア2都市部に集中 | 中期(2〜4年) |
| 食用油国家ミッション – オイルパームおよび国内栽培 | +0.7% | 主にアーンドラ・プラデーシュ州、テランガーナ州、および北東部諸州(アッサム州、アルナーチャル・プラデーシュ州、トリプラ州) | 長期(4年以上) |
| パームベースのオレオケミカルおよびバイオ燃料用途の成長 | +0.5% | 全国の産業クラスター;バイオ燃料の波及効果はマハーラーシュトラ州、グジャラート州、タミル・ナードゥ州へ | 中期(2〜4年) |
| デジタル化された小規模農家の集約とミルレベルの調達 | +0.3% | NMEO-OP対象州に集中;道路インフラが整備されつつある北東部諸州へ拡大 | 長期(4年以上) |
| 加工歩留まりの改善と輸入代替経済 | +0.4% | 全国の精製クラスター — カンドラ、カキナーダ、ハルディア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
競合食用油に対する価格競争力の優位性
大豆油やひまわり油などの代替食用油に対するパームオイルの持続的な価格競争力は、インド市場における需要の最も強い構造的ドライバーの一つであり続けています。粗製パームオイルは明確な割引価格で取引されることが多く、精製業者、食品加工業者、および大口購入者にとって最も経済的な主要植物油となっています。この価格優位性が拡大すると、インドの輸入業者とメーカーはパームオイルの購入を迅速に増加させ、割引が縮小または逆転すると、購入者はパームオイルの輸入を減らして代替品にシフトします。例えば、2025年にインドの税関は粗製食用油(粗製パームオイルを含む)の基本輸入関税を20%から10%に引き下げました。この引き下げにより、実効総輸入関税は27.5%から16.5%に低下し、精製パームオイルとの関税格差は2025年5月に8.25%から19.25%に拡大し、精製油の輸入をほぼ消滅させ、需要を国内精製業者に向け直すことになります[1]。その結果、競合油との相対的な価格設定は、インドの食用油複合体全体における月次輸入パターン、精製マージン、および全体的な消費水準に影響を与える重要な変動要因であり続けています。
包装食品・フードサービスおよびHoReCa需要の拡大
インドのホテル・レストラン・ケータリング(HoReCa)セクターの急速な拡大と、組織化された包装食品産業の着実な成長が、パームオイルへの強い二次需要を牽引しています。都市化の進展、可処分所得の増加、クイックサービスレストラン、クラウドキッチン、フードデリバリープラットフォームの普及により、家庭外での業務用フライおよび調理量が増加しています。大量調理施設では、高い酸化安定性、中立的な味、繰り返し加熱への耐性を持つパームオレインが広く好まれており、実用的かつ経済的な選択肢となっています。同時に、インドの包装食品セグメント、特にビスケット、ナムキーンなどは、国内外の需要を満たすために生産を拡大し続けています。メーカーは、ディープフライ、生地のショートニング、および賞味期限の延長に精製パームオイルを多用しています。パームベースの油の機能的優位性とコスト競争力が、大規模な産業用途の拡大を促進しています。
食用油国家ミッション-オイルパームおよび国内栽培
食用油国家ミッション — オイルパーム(NMEO-OP)は、輸入依存から国内栽培・加工へと国の焦点を移すことで、インドの上流パームオイルセグメントを着実に再編しています。政府はオイルパームの栽培面積を拡大し、粗製パームオイル(CPO)の生産量を増加させ、インドの大きな食用油輸入コストを削減するめにこのミッションを開始しました。このミッションはすでに数十万ヘクタールの追加農地をプランテーションに組み込み、特に北東部およびその他の高ポテンシャル州の主要生産地域に新たな加工工場の設立を支援しています。2024年から2025年の38万トンと比較して、2029年から2030年までに粗製パームオイル生産量を280万トンに増加させることを目指しています。NMEO-OPおよびNMEO-油糧種子ミッションを合わせて、インドの国内食用油生産量は2030年から2031年までに2,545万トンに達すると予測されています[2]。これらのミッションは合わせて、2030年から2031年までに食用油の72%自給自足を目標としています。栽培基盤の拡大、農家の益の安定化、地域加工能力の育成を通じて、このミッションはインドにおけるより強靭で部分的に自立したパームオイル供給システムの基盤を築いています。
パームベースのオレオケミカルおよびバイオ燃料用途の成長
調理や食品加工における従来の役割を超えて、パームオイルはオレオケミカルおよび新興のバイオ燃料用途を通じてインドの産業セグメントで注目を集めています。パームオイルおよびパーム核油は、脂肪酸、脂肪アルコール、グリセリン、メチルエステルなどの基本オレオケミカルの主要原料として機能します。メーカーはこれらの中間体を石鹸、洗剤、界面活性剤、パーソナルケア製剤、および各種工業用化学品に使用しており、パームオイルの需要をインドの家庭用・パーソナルケア製品産業の成長と結びつけています。バイオ燃料に対する政策支援も追加的な非食品用途を生み出しています。インドのバイオ燃料国家政策は、バイオディーゼルの指標的なブレンド目標を設定し、廃食用油、動物性脂肪、パームステアリンやパーム脂肪酸蒸留物(PFAD)などのパーム由来フラクションを含む複数の原料を認定しています[3]。国内精製能力が輸入および国内産パームオイルのより大量の処理を行うにつれて、これらの副産物はバイオディーゼル生産に利用可能となり、精製業者に代替収益源を提供し、国の再生可能エネルギー目標を支援します。
制約要因の影響分析*
| 制約要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入粗製パームオイルへの高い依存度 | -0.9% | 全国規模;沿岸精製ハブ(カンドラ、カキナーダ、ハルディア)で最も深刻 | 短期(2年以内) |
| 国際パームオイル価格、海上運賃、および為替変動へのエクスポージャー | -0.7% | グローバルなサプライチェーンへの影響;感度はムンバイおよびグジャラートの精製クラスターに集中 | 短期(2年以内) |
| 国内プランテーションの長い成熟期間と水管理要件 | -0.5% | 主にインフラ格差が残る北東部諸州および雨陰地域 | 長期(4年以上) |
| 健康上の懸念とパームオイルに対する消費者の否定的な認識 | -0.3% | 大都市圏のプレミアム小売および都市型モダントレードチャネル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
輸入粗製パームオイルへの高い依存度
インドの輸入パームオイルへの高い依存度は、国内市場における構造的な制約要因であり続けています。同国は食用油需要の相当部分を輸入で賄っており、パームオイルはこれらの購入の最大の構成要素を占め、主にインドネシアとマレーシアから調達されています。この集中した依存度は、2大輸出国における政策変更、生産変動および物流上の混乱にサプライチェーンをさらしています。国内生産が限られているため、供給混乱時の迅速な緩衝材として機能することができず、この脆弱性をさらに高めています。インドはオイルパーム栽培を拡大するプログラムを実施していますが、国内の粗製パームオイル生産量は依然として総消費量のわずかな割合にとどまっています。その結果、輸入フローの持続的な混乱は卸売・小売価格を直接引き上げ、産業ユーザーと家庭消費者は、相対価格が許す場合に影響を吸収するか代替油に切り替えることを余儀なくされます。
国際パームオイル価格・フレートコストおよび為替変動へのエクスポージャー
インドのパームオイル市場は、国際粗製パームオイル価格、外航運賃、およびルピーの価値の変動に高度にさらされています。インドはパームオイル供給の大部分を輸入しているため、マレーシアまたはインドネシア市場のベンチマーク価格の上昇は、インドの港湾でのCIF(運賃・保険料込み)価格を迅速に引き上げます。業界レポートは、グローバル価格が強含む際の着地コストの月次急激な変動を定期的に強調しており、これは精製マージンを直接圧迫し、輸入業者の運転資本要件を増加させます。運賃および物流コストは別の変動要因を加えます。インドネシア・マレーシア〜インドルートの海上運賃は、保険料とともに、地政学的緊張、船舶不足、またはルート混乱の時期に急激に上昇する可能性があります。これらの追加コストは、すでに高騰している商品価格に上乗せされ、原油価格が安定している場合でも最終的な輸入コストを増加させます。最近の中東関連の海運不確実性は、運賃および保険料の割増料金がスポットおよびフォワードカーゴのコストをいかに迅速に引き上げるかを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:精製規模が粗製パームオイルの優位性を支える
粗製パームオイルは2025年のパームオイル市場で最大のシェアを占め、73.48%を記録しました。これは主に、国内精製を優遇する政策インセンティブと、地域の加工産業の構造がこの地位を主に支えているためです。インドは粗製パームオイルと精製パームオイルの間に意図的な関税格差を維持しています。粗製パームオイルは、精製・脱色・脱臭(RBD)パームオイルやパームオレインよりも実効輸入関税が大幅に低くなっています。その結果、輸入業者と精製業者は粗製パームオイルを輸入して国内でRBDパームオイル、オレイン、ステアリン、その他のフラクションに加工することを好みます。
分別パームオイルは、食品産業内の高付加価値・用途特化セグメントからの需要増加に牽引され、2031年までにCAGR 4.97%で成長すると予測されています。分別はパームオイルを固体(ステアリン)と液体(オレイン)の成分に分離し、さらに特定の融点と機能特性を持つミッドフラクションも生成します。食品メーカーはベーカリーショートニング、菓子用油脂、チョコレートコンパウンド、コーティング、フィリング、乳製品代替品においてこれらの特殊フラクションをますます使用しています。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
性質別:オーガニックサブセグメントが成長軌道で従来型を上回る
従来型パームオイルは市場をリードしており、2025年に55.79%のシェアを占めています。これは、家庭用および産業ユーザーにとって最も手頃で広く入手可能な商品形態であり続けているためです。従来型パームオイルは、大規模なグローバル生産、効率的な輸入チャネル、および広範な国内精製能力の恩恵を受けており、サプライヤーはほとんどの代替食用油よりも大幅に低いコストで提供することができます。このコスト優位性により、日常的な家庭用調理、HoReCaセグメントでの業務用フライ、ビスケット、スナック、ベーカリー製品などの大量食品加工用途においてデフォルトの選択肢となっています。
オーガニックパームオイルは、消費者の嗜好の変化と小売トレンドに支えられ、2031年までにCAGR 5.13%で成長すると予測されています。都市部および高所得層の消費者の間での健康意識の高まりが、合成農薬や化学的投入物を含まないよりクリーンな食品と認識される製品への需要を増加させています。オーガニック認証食用油(入手可能な場合のパームオイルを含む)は、このような消費者セグメントに対応するモダンリテール、専門店、プレミアム包装食品ブランドで注目を集めています。
最終用途別:小売がリードするが、バイオ燃料が成長ストーリーを変える
小売セグメントは市場をリードしており、2025年に48.57%のシェアを占めています。これは、家庭用調理がインドにおける食用油の最大の最終用途であり続けているためです。インドの家庭では、パームオイルおよびパームオレインをバラ売りおよびブランド包装フォーマットの両方で手頃な調理油として広く消費しています。大きな人口、都市化の進展、および一人当たり食用油消費量の着実な増加により、家庭需要は他のチャネルからの需要を一貫して上回っています。主要ブランドは、キラナストア、モダンリテールアウトレット、およびeコマースプラットフォームを通じて精製パームベースの油を流通させており、小売セグメントの優位性を強化しています。
バイオ燃料セグメントは、有利な政策方向性と代替原料の探索に支えられ、2031年までにCAGR 4.94%で成長すると予測されています。現在のブレンドレベルは依然として非常に低いものの、政策フレームワークはパームステアリン、パーム脂肪酸蒸留物(PFAD)、廃食用油などの非食品および副産物原料の使用を奨励しています。国内のパームオイル精製がこれらのフラクションを生成し、再生可能燃料への関心が高まるにつれて、バイオディーゼル生産業者はパーム由来材料の引き取りを徐々に増加させています。

注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
競合環境
市場集中度
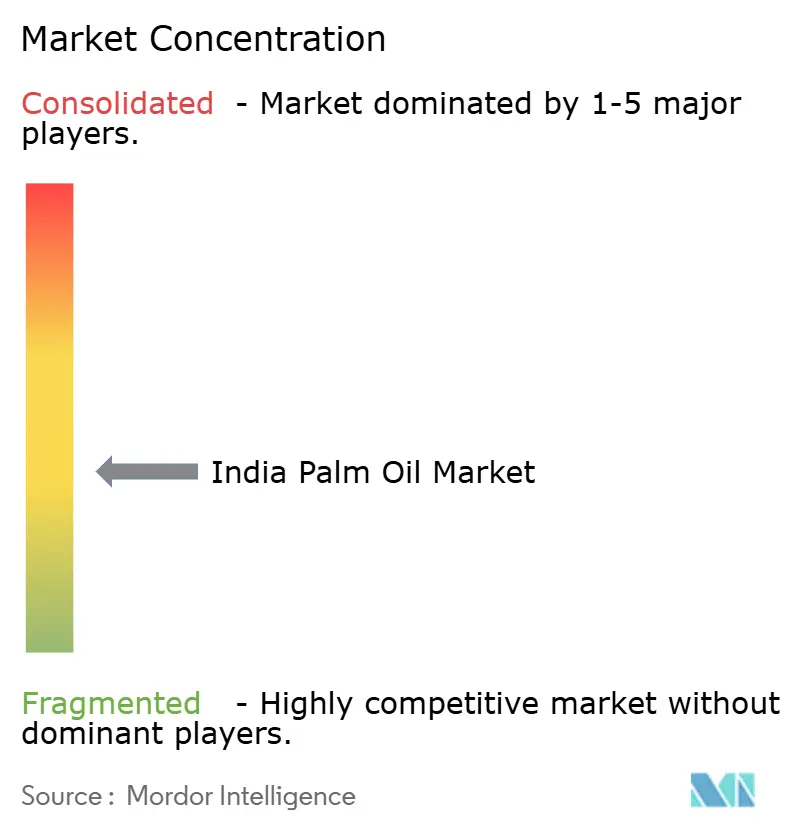
インドのパームオイル市場は適度に分散した構造を持ち、一部の統合型プレーヤーが精製、ブランディング、流通、そして上流の栽培においても支配力を強めています。Adani Wilmar、Patanjali Foods、Cargill India、Bunge India、Marico Ltd.などの主要企業は、輸入規模、国内精製能力、および全国的なブランド展開力を活用して供給に影響を与えています。これらの企業は大規模な精製・包装ネットワークを運営しながら、主にインドネシアおよびマレーシアからの輸入への高い依存度を管理し、国内生産拡大を目指す政府の食用油・オイルパームに関する国家ミッション(NMEO-OP)への対応を進めています。
持続可能性、トレーサビリティ、および国内栽培政策との整合性が、重要な競争要件となっています。主要プレーヤーは、グローバルなNDPE(森林破壊なし・泥炭地開発なし・搾取なし)への期待、インドの規制、および消費者からの圧力に応じて、認証済みの責任ある調達慣行を強化しています。Cargillはインドにおいてミルレベルの高いトレーサビリティスコアを報告しており、森林破壊のないサプライチェーン構築に向けてステークホルダーとの連携を継続しています。Bungeは、ミルリストおよびモニタリングカバレッジに支えられた、トレーサブルかつ認証済みの持続可能なパームオイルに関するグローバルコミットメントを維持しています。Adani Wilmarはインドの顧客向けに認証パームオイルの入手可能性を支援する持続可能性方針を公表しており、輸入量に連動したESG指標の進捗を報告しています。Patanjali Foodsは農家の収入向上とインドの国内生産増加推進を支援する農家中心のオイルパームモデルを重視しながら、農園およびミルの能力拡大を進めています。
競争は、業務効率、国内調達、持続可能性の実績、ならびにコモディティおよび付加価値セグメント全体にわたるノベーションをめぐって激化することが予想されます。輸入パームオイルが引き続き供給を支配しているものの、強固な精製ネットワーク、ブランド小売プレゼンス、およびオイルパーム栽培や農家との連携への積極的な参加を持つ企業は、価格変動、輸入関税の変更、ならびに透明性があり責任を持って生産された油への需要増加に対応するうえで有利な立場にあります。
インドパームオイル産業リーダー
-
Adani Wilmar Ltd.
-
Patanjali Foods Ltd.
-
Cargill India Pvt Ltd.
-
Bunge India Pvt Ltd.
-
Marico Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:Godrej Agrovetはテランガーナ州カンマムにインド初の統合オイルパームコンプレックスを開設し、国内食用油エコシステムの強化における重要なマイルストーンを達成しました。130エーカーにわたるこの施設は、種子生産・遺伝学から苗床運営、研究開発、オイルパームミリングまで、オイルパームのバリューチェーン全体を統合しています。同社は次のフェーズで最先端の精製所を追加する計画です。Godrej Agrovetはこのプロジェクトに累計で約3億ルピーの投資を約束しています。
- 2026年1月:Raj Oil Mills Limitedは、インドの国内食用油市場でのプレゼンスを強化するため、精製パームオレイン油ブランド「PALMRAJ」を発売しました。この発売により同社の食用油ポートフォリオが拡大し、インドにおける手頃な調理油への需要増加を活用する戦略を支援します。輸出市場を対象とした一部の製品発売とは異なり、PALMRAJは国内消費者のみに焦点を当て、Raj Oil Millsが国内市場シェアを強化することを可能にします。
- 2024年3月:食用油国家ミッション — オイルパーム(NMEO-OP)の下でインド初の統合オイルパーム加工ユニットが、アルナーチャル・プラデーシュ州ロウアー・ディバン・バレーのロインで開設されました。3F Oil Palmが開発したこの施設は、国内パームオイル生産の強化とインドの輸入食用油への高い依存度の削減に向けた重要な一歩を示しています。この統合プロジェクトには、最新のオイルパーム加工工場、ゼロ排水廃水処理施設、パーム廃棄物ベースの発電所、および支援物流インフラが含まれています。
インドパームオイル市場レポートの範囲
パームオイルとは、主にオイルパームの果実および核から得られる食用・工業用油脂であり、食品、パーソナルケア、動物飼料、バイオ燃料など幅広い用途で使用されています。インドのパームオイル市場は、製品タイプ、性質、および最終用途によってセグメント化されています。製品タイプ別では、市場は粗製パームオイル、パーム核油、RBDパームオイル、分別パームオイル、パームオレイン、およびパームステアリンを含みます。性質別では、市場はオーガニックおよびコンベンショナルに分類されます。最終用途別では、市場は工業用(食品加工、パーソナルケアおよび化粧品、動物飼料、バイオ燃料、その他にさらに細分化)、食品加工(ベーカリーおよび菓子、乳製品および乳製品代替品、RTE/RTC食品、スナック、その他にさらに細分化)、フードサービス/HoReCa、および小売(スーパーマーケット/ハイパーマーケット、コンビニエンスストア、オンライン小売店、その他にさらに細分化)に分かれています。市場予測は金額(米ドル)および数量(トン)の両面で提供されます。
| 粗製パームオイル |
| パーム核油 |
| RBDパームオイル |
| 分別パームオイル |
| パームオレイン |
| パームステアリン |
| オーガニック |
| 従来型 |
| 産業用 | 食品加工 | ベーカリーおよび菓子 |
| 乳製品および乳製品代替品 | ||
| 即食・即調理食品 | ||
| スナック | ||
| その他 | ||
| パーソナルケアおよび化粧品 | ||
| 飼料 | ||
| バイオ燃料 | ||
| その他 | ||
| フードサービス/HoReCa | ||
| 小売 | スーパーマーケット/ハイパーマーケット | |
| コンビニエンスストア | ||
| オンライン小売店 | ||
| その他 |
| 製品タイプ別 | 粗製パームオイル | ||
| パーム核油 | |||
| RBDパームオイル | |||
| 分別パームオイル | |||
| パームオレイン | |||
| パームステアリン | |||
| 性質別 | オーガニック | ||
| 従来型 | |||
| 最終用途別 | 産業用 | 食品加工 | ベーカリーおよび菓子 |
| 乳製品および乳製品代替品 | |||
| 即食・即調理食品 | |||
| スナック | |||
| その他 | |||
| パーソナルケアおよび化粧品 | |||
| 飼料 | |||
| バイオ燃料 | |||
| その他 | |||
| フードサービス/HoReCa | |||
| 小売 | スーパーマーケット/ハイパーマーケット | ||
| コンビニエンスストア | |||
| オンライン小売店 | |||
| その他 | |||
レポートで回答される主要な質問
2031年までのインドのパームオイルセクターの予測値はいくらですか?
2025年の148.6 ビリオン 米ドルから、CAGR 4.16%で成長し、2031年までに190.8 ビリオン 米ドルに達すると予測されています。
インドで需要をリードするパームオイル製品は何ですか?*
粗製パームオイルは、インドが相当な国内精製能力を有しているため、2025年に73.48%のシェアで製品需要をリードしました。
最も急速に成長している最終用途カテゴリーはどれですか?
バイオ燃料は、バイオディーゼルにおけるパームステアリンの利用に支えられ、2026年から2031年にかけて4.94%のCAGRで成長すると予測されてます
インドのパームオイルバリューチェーンにおける重要な企業はどこですか?
AWL Agri Business、Patanjali Foods、Godrej Agrovet、3F Oil Palmが注目される企業であり、栽培、ミリング、精製、またはトレーサビリティに投資している企業が複数あります。