
Größe und Marktanteil des indischen Palmölmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 14.86 Milliarden US-Dollar |
| Marktgröße (2026) | 15.56 Milliarden US-Dollar |
| Marktgröße (2031) | 19.08 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.16 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Palmölmarktes von Mordor Intelligence
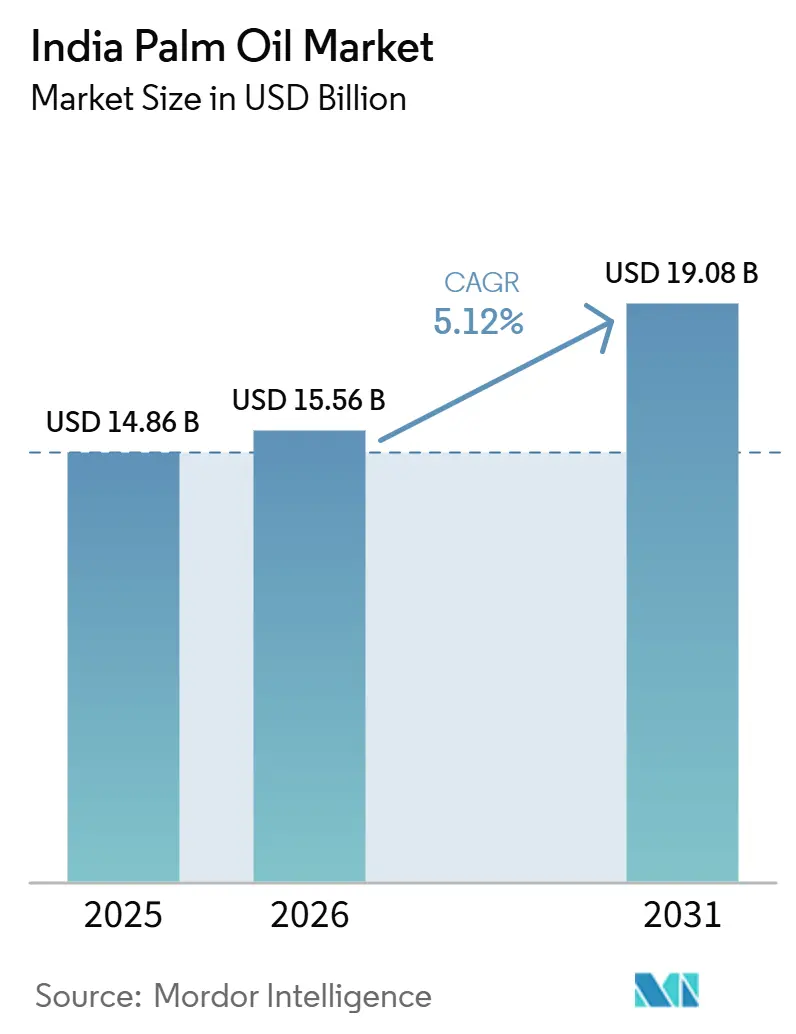
Die Größe des indischen Palmöl-Marktes wird voraussichtlich von 14,86 Milliarden USD im Jahr 2025 auf 15,56 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 19,08 Milliarden USD erreichen, mit einer CAGR von 4,16 % über den Zeitraum 2026–2031. Eine robuste Nachfrage aus der Lebensmittelverarbeitung, der Körperpflege sowie dem aufstrebenden Oleochemie-Sektor treibt das Wachstum im indischen Palmöl-Markt maßgeblich an. Hersteller verwenden Palmöl und seine Derivate als kostengünstige und vielseitige Zutaten beim häuslichen Kochen, gewerblichen Frittieren, in verpackten Lebensmitteln, Seifen, Kosmetika und industriellen Anwendungen. Raffiniertes, gebleichtes und desodoriertes (RBD) Palmöl sowie Palmolein dominieren weiterhin Frittier- und Backanwendungen aufgrund ihres hohen Rauchpunkts, ihrer Beständigkeit gegenüber dem Abbau beim wiederholten Erhitzen und ihres neutralen Geschmacksprofils. Fraktionierte Palmöl-Derivate wie Palmstearin und Mittelfraktionen gewinnen zunehmend an Bedeutung bei Spezialfetten für Schokoladenmassen, Süßwarenbeschichtungen, Milchalternativen, Backfette und Shortenings. Diese Derivate helfen Herstellern, das gewünschte Schmelzverhalten und die gewünschte Struktur zu erzielen, ohne ausschließlich auf teurere Alternativen angewiesen zu sein.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Rohpalmöl im Jahr 2025 einen Marktanteil von 73,48 % am indischen Palmöl-Markt, während fraktioniertes Palmöl im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 4,97 % in Indien wachsen wird.
- Nach Art hielt konventionelles Palmöl im Jahr 2025 einen Marktanteil von 55,79 % am indischen Palmöl-Markt, während Bio-Palmöl im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 5,13 % in Indien wachsen wird.
- Nach Endverwendung hielt der Einzelhandel im Jahr 2025 einen Marktanteil von 48,57 % am indischen Palmöl-Markt, während Biokraftstoff im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 4,94 % bundesweit wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im indischen Palmölmarkt
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Erschwinglichkeitsvorteil gegenüber konkurrierenden Speiseölen | +1.4% | National, mit höchster Intensität in preissensiblen ländlichen Märkten und Märkten der Stufe 3 | Kurzfristig (≤ 2 Jahre) |
| Expansion der Nachfrage nach verpackten Lebensmitteln, Foodservice und HoReCa | +1.1% | National; frühe Gewinne konzentriert in Metropolen und städtischen Zentren der Stufen 1 und 2 | Mittelfristig (2–4 Jahre) |
| Nationale Mission für Speiseöle – Ölpalme und inländischer Anbau | +0.7% | Vorwiegend Andhra Pradesh, Telangana und nordöstliche Bundesstaaten (Assam, Arunachal, Tripura) | Langfristig (≥ 4 Jahre) |
| Wachstum palmbasierter Oleochemikalien und Biokraftstoffanwendungen | +0.5% | Nationale Industriecluster; Biokraftstoff-Ausstrahlungseffekte auf Maharashtra, Gujarat, Tamil Nadu | Mittelfristig (2–4 Jahre) |
| Digitalisierte Aggregation von Kleinbauern und Beschaffung auf Mühlenebene | +0.3% | Fokus auf NMEO-OP-Bundesstaaten; Ausweitung auf nordöstliche Bundesstaaten, wo die Straßeninfrastruktur ausgebaut wird | Langfristig (≥ 4 Jahre) |
| Verbesserungen der Verarbeitungsausbeute und Importsubstitutionsökonomie | +0.4% | Nationale Raffineriestandorte — Kandla, Kakinada, Haldia | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvorteil gegenüber konkurrierenden Speiseölen
Die anhaltende Preiswettbewerbsfähigkeit von Palmöl gegenüber alternativen Speiseölen wie Sojabohnen- und Sonnenblumenöl bleibt einer der stärksten strukturellen Nachfragetreiber auf dem indischen Markt. Rohes Palmöl wird häufig mit einem deutlichen Abschlag gehandelt, was es zum wirtschaftlichsten wichtigen Pflanzenöl für Raffinerien, Lebensmittelverarbeiter und Großabnehmer macht. Wenn dieser Preisvorteil zunimmt, erhöhen indische Importeure und Hersteller schnell ihre Palmölkäufe; wenn der Abschlag sich verringert oder umkehrt, reduzieren die Käufer die Palmölimporte und wechseln zu Alternativen. Im Jahr 2025 senkte der indische Zoll beispielsweise den Basiseinfuhrzoll auf rohes Speiseöl, einschließlich rohem Palmöl, von 20 % auf 10 %. Diese Senkung verringerte den effektiven Gesamteinfuhrzoll von 27,5 % auf 16,5 % und weitete die Zolllücke gegenüber raffiniertem Palmöl von 8,25 % auf 19,25 % im Mai 2025 aus, was die Importe von raffiniertem Öl nahezu eliminieren und die Nachfrage auf inländische Raffinerien umlenken würde[1]. Infolgedessen bleibt die relative Preisgestaltung gegenüber konkurrierenden Ölen ein entscheidender Schwankungsfaktor, der die monatlichen Importmuster, Raffineriemargen und das Gesamtverbrauchsniveau im indischen Speiseölkomplex beeinflusst.
Expansion von verpackten Lebensmitteln, Gastronomie und HoReCa-Nachfrage
Die rasche Expansion des indischen Hotel-, Restaurant- und Cateringsektors (HoReCa) sowie das stetige Wachstum der organisierten verpackten Lebensmittelindustrie treiben eine starke Sekundärnachfrage nach Palmöl an. Zunehmende Urbanisierung, höhere verfügbare Einkommen und die Verbreitung von Schnellrestaurants, Cloud-Küchen und Essenslieferplattformen haben das gewerbliche Fritt- und Kochvolumen außerhalb des Haushalts erhöht. Großküchen bevorzugen Palmolein weitgehend wegen seiner hohen oxidativen Stabilität, des neutralen Geschmacks und der Beständigkeit gegenüber wiederholtem Erhitzen, was es zu einer praktischen und wirtschaftlichen Option macht. Gleichzeitig skaliert Indiens Segment für verpackte Lebensmittel, insbesondere Kekse, Namkeens usw., weiterhin die Produktion, um die Inlands- und Exportnachfrage zu decken. Hersteller verlassen sich stark auf raffiniertes Palmöl für das Frittieren, die Teigverkürzung und die Verlängerung der Haltbarkeit. Die funktionalen Vorteile palmbasierter Öle sowie die Kosteneffizienz fördern deren großtechnische industrielle Anwendungen.
Nationale Mission für Speiseöle – Ölpalme und inländischer Anbau
Die Nationale Mission für Speiseöle – Ölpalme (NMEO-OP) gestaltet Indiens vorgelagerten Palmölsektor stetig um, indem sie den Fokus des Landes von der Importabhängigkeit auf den inländischen Anbau und die Verarbeitung verlagert. Die Regierung startete die Mission, um die Ölpalmenanbaufläche zu erweitern, die Produktion von rohem Palmöl (CPO) zu steigern und Indiens hohe Einfuhrrechnung für Speiseöle zu senken. Die Mission hat bereits Hunderttausende zusätzlicher Hektar unter Plantagen gebracht und die Einrichtung neuer Verarbeitungsmühlen in wichtigen Anbauregionen unterstützt, insbesondere im Nordosten und anderen Bundesstaaten mit hohem Potenzial. Sie zielt darauf ab, die Produktion von rohem Palmöl bis 2029–30 auf 28 Lakh Tonnen zu steigern, verglichen mit 3,80 Lakh Tonnen in 2024–25. Im Rahmen der kombinierten NMEO-OP- und NMEO-Ölsaaten-Missionen wird Indiens inländische Speiseölproduktion bis 2030–31 voraussichtlich 25,45 Millionen Tonnen erreichen[2]. Zusammen zielen diese Missionen auf eine 72-prozentige Selbstversorgung bei Speiseölen bis 2030–31 ab. Durch die Erweiterung der Anbaufläche, die Stabilisierung der Landwirtschaftserträge und die Förderung lokaler Verarbeitungskapazitäten legt die Mission den Grundstein für ein widerstandsfähigeres und teilweise selbsttragendes Palmölversorgungssystem in Indien.
Wachstum palmbasierter Oleochemikalien und Biokraftstoffanwendungen
Über seine traditionelle Rolle beim Kochen und in der Lebensmittelverarbeitung hinaus gewinnt Palmöl in Indiens Industriesegment durch Oleochemikalien und aufkommende Biokraftstoffanwendungen an Bedeutung. Palmöl und Palmkernöl dienen als wichtige Ausgangsstoffe für grundlegende Oleochemikalien, darunter Fettsäuren, Fettalkohole, Glycerin und Methylester. Hersteller verwenden diese Zwischenprodukte in Seifen, Waschmitteln, Tensiden, Körperpflegeformulierungen und verschiedenen Industriechemikalien, wodurch die Palmölnachfrage mit dem Wachstum von Indiens Haushalts- und Körperpflegeprodukteindustrien verknüpft wird. Die politische Unterstützung für Biokraftstoffe schafft ebenfalls zusätzliche Nicht-Lebensmittelanwendungen. Indiens Nationale Biokraftstoffpolitik legt Richtziele für die Beimischung von Biodiesel fest und erkennt mehrere Ausgangsstoffe an, darunter gebrauchtes Speiseöl, tierische Fette und palmbasierte Fraktionen wie Palmstearin und Palmfettsäuredestillat (PFAD)[3]. Da die inländische Raffineriekapazität größere Mengen importierten und lokal produzierten Palmöls verarbeitet, werden diese Nebenprodukte für die Biodieselproduktion verfügbar, was Raffinerien einen alternativen Einnahmestrom bietet und die erneuerbaren Energieziele des Landes unterstützt.
Analyse der Hemmnisse*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Abhängigkeit von importiertem rohem Palmöl | -0.9% | National; am stärksten ausgeprägt an küstennahen Raffineriestandorten (Kandla, Kakinada, Haldia) | Kurzfristig (≤ 2 Jahre) |
| Anfälligkeit gegenüber internationalen Palmölpreisen, Frachtkosten und Währungsschwankungen | -0.7% | Globale Lieferkettenauswirkungen; Sensitivität konzentriert in Raffinereclustern in Mumbai und Gujarat | Kurzfristig (≤ 2 Jahre) |
| Lange Reifezeit und Wassermanagementanforderungen für inländische Plantagen | -0.5% | Vorwiegend nordöstliche Bundesstaaten und Regenschattengebiete, in denen Infrastrukturlücken bestehen | Langfristig (≥ 4 Jahre) |
| Gesundheitsbedenken und negative Verbraucherwahrnehmung von Palmöl | -0.3% | Premium-Einzelhandel und städtische moderne Handelskanäle in Metropolen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Abhängigkeit von importiertem Rohpalmöl
Indiens starke Abhängigkeit von importiertem Palmöl bleibt ein strukturelles Hemmnis für den inländischen Markt. Das Land deckt einen erheblichen Teil seines Speiseölbedarfs durch Importe, wobei Palmöl den größten Anteil dieser Käufe ausmacht und hauptsächlich aus Indonesien und Malaysia bezogen wird. Diese konzentrierte Abhängigkeit setzt die Lieferkette politischen Veränderungen, Produktionsschwankungen und logistischen Störungen in den beiden wichtigsten Exportländern aus. Die begrenzte inländische Produktion erhöht diese Anfälligkeit weiter, da sie bei Versorgungsunterbrechungen nicht als schneller Puffer dienen kann. Obwohl Indien Programme zur Ausweitung des Ölpalmenanbaus umsetzt, macht die inländische Produktion von rohem Palmöl immer noch nur einen bescheidenen Anteil am Gesamtverbrauch aus. Folglich erhöht jede anhaltende Unterbrechung der Importströme direkt die Groß- und Einzelhandelspreise, sodass Industrienutzer und Haushaltskonsumenten die Auswirkungen absorbieren oder bei entsprechenden relativen Preisen auf alternative Öle umsteigen müssen.
Exponierung gegenüber internationalen Palmölpreisen, Frachtkosten und Währungsschwankungen
Indiens Palmölmarkt ist weiterhin stark anfällig gegenüber Schwankungen der internationalen Rohpalmölpreise, Seefrachtraten und dem Wert der Rupie. Da Indien den Großteil seines Palmölangebots importiert, erhöhen Anstiege der Referenzpreise auf malaysischen oder indonesischen Märkten schnell die CIF-Werte (Kosten, Versicherung und Fracht) in indischen Häfen. Branchenberichte heben regelmäßig starke monatliche Schwankungen bei den Landekosten hervor, wenn die globalen Preise steigen, was die Raffineriemargen direkt komprimiert und den Betriebskapitalbedarf der Importeure erhöht. Fracht- und Logistikkosten fügen eine weitere Volatilitätsebene hinzu. Schifffahrtsraten auf der Route Indonesien/Malaysia–Indien sowie Versicherungsprämien können bei geopolitischen Spannungen, Schiffsmangel oder Routenstörungen abrupt steigen. Diese zusätzlichen Kosten erhöhen bereits erhöhte Rohstoffpreise und steigern die endgültige Importrechnung, selbst wenn der zugrunde liegende Ölpreis stabil bleibt. Jüngste Schifffahrtsunsicherheiten im Zusammenhang mit dem Nahen Osten haben gezeigt, wie schnell Fracht- und Versicherungszuschläge die Kosten für sofortige und Terminlieferungen erhöhen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Raffinierungskapazität verankert die Dominanz von rohem Palmöl
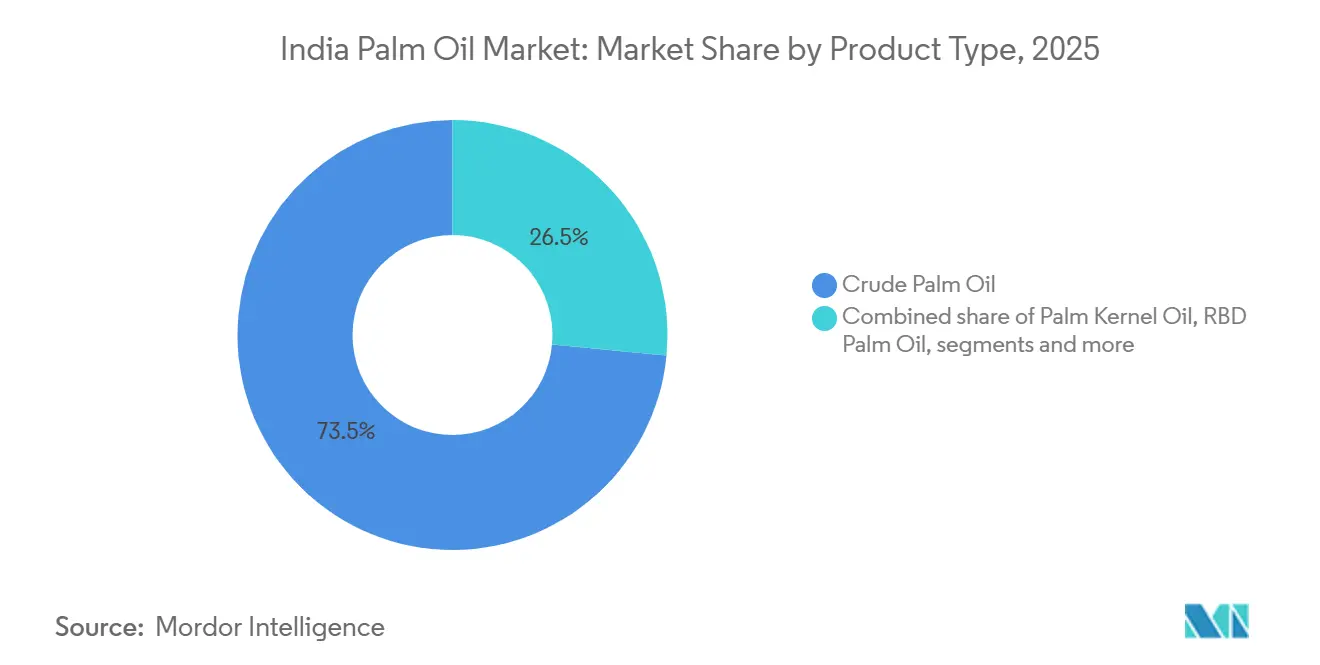
Rohes Palmöl hielt im Jahr 2025 den größten Anteil am Palmölmarkt mit 73,48 %, vor allem aufgrund von politischen Anreizen, die die inländische Raffination begünstigen, und der Struktur der lokalen Verarbeitungsindustrie, die diese Position maßgeblich unterstützt. Indien hält eine bewusste Zolldifferenz zwischen rohem und raffiniertem Palmöl aufrecht. Rohes Palmöl unterliegt einem deutlich niedrigeren effektiven Einfuhrzoll als raffiniertes, gebleichtes und desodoriertes (RBD) Palmöl oder Palmolein. Infolgedessen bevorzugen Importeure und Raffinerien die Einfuhr von rohem Palmöl und die lokale Verarbeitung zu RBD-Palmöl, Olein, Stearin und anderen Fraktionen.
Fraktioniertes Palmöl wird voraussichtlich bis 2031 mit einer jährlichen Wachstumsrate (CAGR) von 4,97 % wachsen, angetrieben durch steigende Nachfrage aus höherwertigen, anwendungsspezifischen Segmenten innerhalb der Lebensmittelindustrie. Die Fraktionierung trennt Palmöl in feste (Stearin) und flüssige (Olein) Komponenten sowie Mittelfraktionen, die maßgeschneiderte Schmelzpunkte und funktionale Eigenschaften bieten. Lebensmittelhersteller verwenden diese spezialisierten Fraktionen zunehmend in Backfetten, Süßwarenfetten, Schokoladenmassen, Beschichtungen, Füllungen und Milchalternativen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Art: Bio-Subsegment übertrifft Konventionell im Wachstumspfad
Konventionelles Palmöl führt den Markt mit einem Anteil von 55,79 % im Jahr 2025 an, da es die erschwinglichste und am weitesten verfügbare Form des Rohstoffs für Haushalts- und Industrienutzer bleibt. Konventionelles Palmöl profitiert von der großtechnischen globalen Produktion, effizienten Importkanälen und umfangreicher inländischer Raffineriekapazität, was es Lieferanten ermöglicht, es zu deutlich niedrigeren Kosten als die meisten alternativen Speiseöle anzubieten. Dieser Kostenvorteil macht es zur Standardwahl für den alltäglichen Haushaltskochbedarf, das gewerbliche Frittieren im HoReCa-Segment und großvolumige Lebensmittelverarbeitungsanwendungen wie Kekse, Snacks und Backwaren.
Bio-Palmöl wird voraussichtlich bis 2031 mit einer CAGR von 5,13 % wachsen, unterstützt durch sich verändernde Verbraucherpräferenzen und Einzelhandelstrends. Wachsendes Gesundheitsbewusstsein unter städtischen und einkommensstärkeren Verbrauchern erhöht die Nachfrage nach Lebensmittelprodukten, die als sauberer oder frei von synthetischen Pestiziden und chemischen Inputs wahrgenommen werden. Bio-zertifizierte Speiseöle, einschließlich Palmöl, wo verfügbar, gewinnen im modernen Einzelhandel, in Spezialgeschäften und bei Premium-Marken für verpackte Lebensmittel an Bedeutung, die dieses Verbrauchersegment bedienen.
Nach Endverwendung: Einzelhandel führt, aber Biokraftstoff verändert die Wachstumsgeschichte
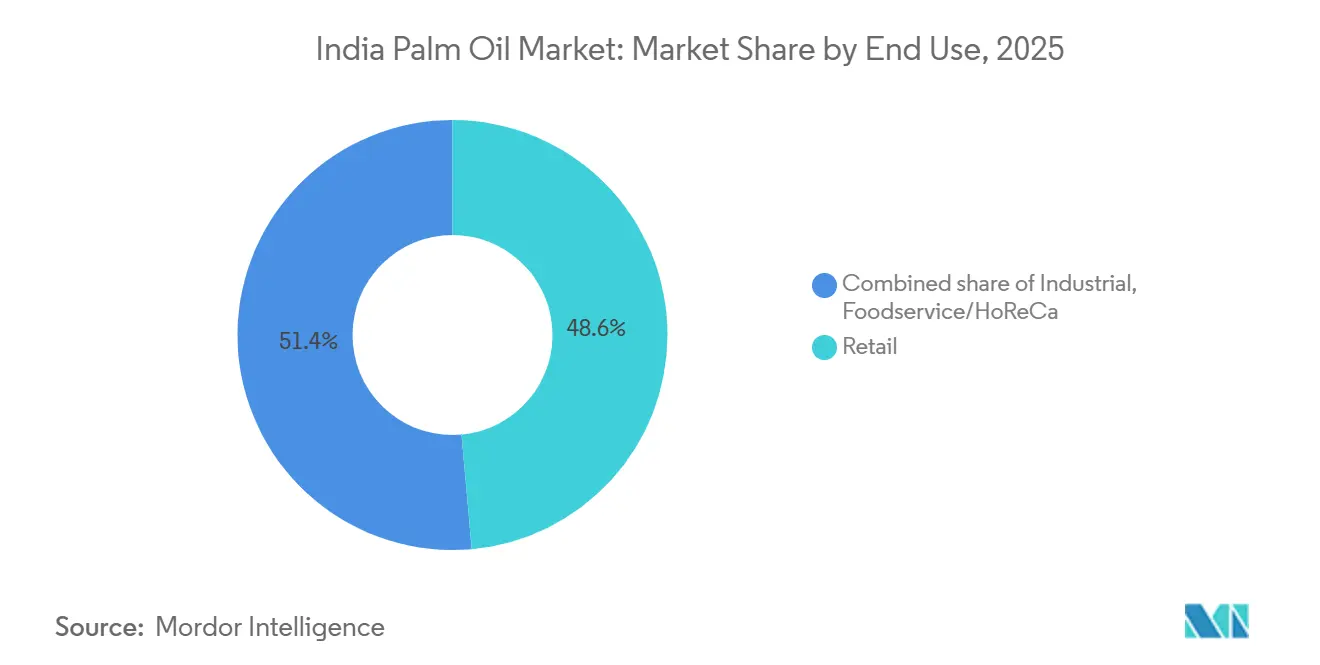
Das Einzelhandelssegment führt den Markt mit einem Anteil von 48,57 % im Jahr 2025 an, da das Haushaltskochen die größte Endverwendung für Speiseöle in Indien bleibt. Indische Haushalte konsumieren Palmöl und Palmolein weitgehend als erschwingliche Speiseöle in loser und verpackter Markenform. Eine große Bevölkerung, zunehmende Urbanisierung und ein stetiges Wachstum des Pro-Kopf-Speiseölverbrauchs stellen sicher, dass die Haushaltsnachfrage die Nachfrage aus anderen Kanälen konsistent übersteigt. Große Marken vertreiben raffinierte palmbasierte Öle über Kirana-Läden, moderne Einzelhandelsgeschäfte und E-Commerce-Plattformen, was die Dominanz des Einzelhandelssegments festigt.
Das Biokraftstoffsegment wird voraussichtlich bis 2031 mit einer CAGR von 4,94 % wachsen, unterstützt durch günstige politische Rahmenbedingungen und die Suche nach alternativen Ausgangsstoffen. Obwohl die aktuellen Beimischungsniveaus sehr niedrig bleiben, fördert der politische Rahmen die Verwendung von Nicht-Lebensmittel- und Nebenprodukt-Ausgangsstoffen, einschließlich Palmstearin, Palmfettsäuredestillat (PFAD) und gebrauchtem Speiseöl. Da die inländische Palmölraffination diese Fraktionen erzeugt und das Interesse an erneuerbaren Kraftstoffen zunimmt, erhöhen Biodieselproduzenten schrittweise die Abnahme palmbasierter Materialien.


Wettbewerbslandschaft
Marktkonzentration
Der indische Palmölmarkt weist eine mäßig fragmentierte Struktur auf, wobei einige wenige integrierte Akteure die Raffination, Markenführung, den Vertrieb und zunehmend auch den vorgelagerten Anbau kontrollieren. Führende Unternehmen, darunter Adani Wilmar, Patanjali Foods, Cargill India, Bunge India und Marico Ltd, nutzen ihr Importvolumen, ihre inländische Raffineriekapazität und ihre landesweite Markenreichweite, um das Angebot zu beeinflussen. Diese Unternehmen betreiben große Raffinations- und Verpackungsnetzwerke und bewältigen gleichzeitig Indiens starke Importabhängigkeit, hauptsächlich von Indonesien und Malaysia, sowie die Bemühungen der Regierung im Rahmen der Nationalen Mission für Speiseöle – Ölpalme (NMEO-OP), die heimische Produktion auszubauen.
Nachhaltigkeit, Rückverfolgbarkeit und die Ausrichtung an der inländischen Anbauförderung sind zu zentralen Wettbewerbsanforderungen geworden. Große Akteure stärken ihre zertifizierten und verantwortungsvollen Beschaffungspraktiken als Reaktion auf globale NDPE-Erwartungen (Kein Abholzen, Kein Torfabbau, Keine Ausbeutung), indische Vorschriften und den Druck der Verbraucher. Cargill meldet hohe Rückverfolgbarkeitswerte auf Mühlenebene in Indien und arbeitet weiterhin mit Interessengruppen zusammen, um abholzungsfreie Lieferketten aufzubauen. Bunge hält globale Verpflichtungen zu rückverfolgbarem und zertifiziert nachhaltigem Palmöl aufrecht, unterstützt durch Mühlenverzeichnisse und Überwachungsabdeckung. Adani Wilmar hat Nachhaltigkeitsrichtlinien veröffentlicht, um die Verfügbarkeit von zertifiziertem Palmöl für indische Kunden zu unterstützen, und berichtet über Fortschritte bei ESG-Kennzahlen, die mit den importierten Mengen verknüpft sind. Patanjali Foods betont bäuerliche Ölpalmenmodelle, die Einkommen steigern und Indiens Bestrebungen zur Steigerung der heimischen Produktion unterstützen, während gleichzeitig die Plantagen- und Mühlenkapazität ausgebaut wird.
Es wird erwartet, dass sich der Wettbewerb rund um Betriebseffizienz, inländische Beschaffung, Nachhaltigkeitsnachweise und Innovation in Rohstoff- und Mehrwertsegmenten verschärfen wird. Obwohl importiertes Palmöl das Angebot weiterhin dominiert, sind Unternehmen mit starken Raffinerienetzwerken, einer markenpräsenten Einzelhandelspräsenz und aktiver Beteiligung am Ölpalmenanbau oder an Landwirtschaftsverbindungen besser positioniert, um Preisvolatilität, Änderungen bei Importzöllen und die steigende Nachfrage nach transparentem und verantwortungsvoll produziertem Öl zu bewältigen.
Marktführer der indischen Palmölindustrie
-
Adani Wilmar Ltd.
-
Patanjali Foods Ltd.
-
Cargill India Pvt Ltd.
-
Bunge India Pvt Ltd.
-
Marico Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juli 2026: Godrej Agrovet eröffnete Indiens ersten integrierten Ölpalmkomplex in Khammam, Telangana, und markierte damit einen bedeutenden Meilenstein bei der Stärkung des inländischen Speiseöl-Ökosystems des Landes. Die Anlage erstreckt sich über 130 Acres und integriert die gesamte Ölpalmen-Wertschöpfungskette, von der Saatgutproduktion und Genetik über Baumschulbetrieb, Forschung und Entwicklung bis hin zur Ölpalmenverarbeitung. Das Unternehmen plant, in der nächsten Phase eine hochmoderne Raffinerie hinzuzufügen. Godrej Agrovet hat rund 300 Crore Rupien an kumulierten Investitionen für das Projekt zugesagt.
- Januar 2026: Raj Oil Mills Limited brachte PALMRAJ, eine Marke für raffiniertes Palmoleinöl, auf den Markt, um seine Präsenz auf dem indischen inländischen Speiseölmarkt zu stärken. Die Markteinführung erweitert das Speiseölportfolio des Unternehmens und unterstützt seine Strategie, von der steigenden Nachfrage nach erschwinglichen Speiseölen in Indien zu profitieren. Im Gegensatz zu einigen Produkteinführungen, die auf Exportmärkte abzielen, konzentriert sich PALMRAJ ausschließlich auf inländische Verbraucher, was Raj Oil Mills ermöglicht, seinen Marktanteil im Land zu stärken.
- März 2024: Indiens erste integrierte Ölpalmenverarbeitungsanlage im Rahmen der Nationalen Mission für Speiseöle – Ölpalme (NMEO-OP) wurde in Roing, Lower Dibang Valley, Arunachal Pradesh, eingeweiht. Die von 3F Oil Palm entwickelte Anlage markiert einen bedeutenden Schritt zur Stärkung der inländischen Palmölproduktion und zur Verringerung von Indiens starker Abhängigkeit von importierten Speiseölen. Das integrierte Projekt umfasst eine moderne Ölpalmenverarbeitungsmühle, eine emissionsfreie Abwasserbehandlungsanlage, ein palmabfallbasiertes Kraftwerk und unterstützende Logistikinfrastruktur.
Berichtsumfang des indischen Palmölmarktes
Palmöl bezeichnet Speise- und Industrieöl, das hauptsächlich aus den Früchten und Kernen der Ölpalme gewonnen wird und in den Bereichen Lebensmittel, Körperpflege, Tierfutter und Biokraftstoff weit verbreitet ist. Der indische Palmölmarkt ist nach Produkttyp, Beschaffenheit und Endverwendung segmentiert. Nach Produkttyp umfasst der Markt rohes Palmöl, Palmkernöl, RBD-Palmöl, fraktioniertes Palmöl, Palmolein und Palmstearin. Nach Beschaffenheit wird der Markt in biologisch und konventionell unterteilt. Nach Endverwendung ist der Markt in industriell unterteilt, weiter segmentiert in Lebensmittelverarbeitung, Körperpflege und Kosmetik, Tierfutter, Biokraftstoff und Sonstiges; die Lebensmittelverarbeitung ist weiter segmentiert in Backwaren und Süßwaren, Milch- und Milchalternativprodukte, verzehrfertige/kochfertige Lebensmittelprodukte, Snacks und Sonstiges. Der Markt umfasst auch Gastronomie/HoReCa und Einzelhandel, wobei der Einzelhandel weiter in Supermärkte/Hypermärkte, Convenience-Stores, Online-Einzelhandelsgeschäfte und Sonstiges segmentiert ist. Die Marktprognosen werden in Wert (USD) und Volumen (Tonnen) angegeben.
| Rohes Palmöl |
| Palmkernöl |
| RBD-Palmöl |
| Fraktioniertes Palmöl |
| Palmolein |
| Palmstearin |
| Bio |
| Konventionell |
| Industrie | Lebensmittelverarbeitung | Backwaren und Süßwaren |
| Milch- und Milchalternativprodukte | ||
| Verzehrfertige/kochfertige Lebensmittelprodukte | ||
| Snacks | ||
| Sonstige | ||
| Körperpflege und Kosmetik | ||
| Tierfutter | ||
| Biokraftstoff | ||
| Sonstige | ||
| Foodservice/HoReCa | ||
| Einzelhandel | Supermärkte/Verbrauchermärkte | |
| Convenience-Stores | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige |
| Nach Produkttyp | Rohes Palmöl | ||
| Palmkernöl | |||
| RBD-Palmöl | |||
| Fraktioniertes Palmöl | |||
| Palmolein | |||
| Palmstearin | |||
| Nach Art | Bio | ||
| Konventionell | |||
| Nach Endverwendung | Industrie | Lebensmittelverarbeitung | Backwaren und Süßwaren |
| Milch- und Milchalternativprodukte | |||
| Verzehrfertige/kochfertige Lebensmittelprodukte | |||
| Snacks | |||
| Sonstige | |||
| Körperpflege und Kosmetik | |||
| Tierfutter | |||
| Biokraftstoff | |||
| Sonstige | |||
| Foodservice/HoReCa | |||
| Einzelhandel | Supermärkte/Verbrauchermärkte | ||
| Convenience-Stores | |||
| Online-Einzelhandelsgeschäfte | |||
| Sonstige | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird Indiens Palmölsektor bis 2031 erreichen?
Es wird prognostiziert, dass der Markt bis 2031 einen Wert von 19,08 Milliarden USD erreichen wird, ausgehend von 14,86 Milliarden USD im Jahr 2025, bei einer CAGR von 4,16 %.
Welches Palmölprodukt führt die Nachfrage in Indien an?*
Rohes Palmöl führte die Produktnachfrage mit einem Anteil von 73,48 % im Jahr 2025 an, da Indien über erhebliche inländische Raffineriekapazitäten verfügt.
Welche Endverwendungskategorie wächst am schnellsten?
Biokraftstoff wird voraussichtlich mit einer CAGR von 4,94 % von 2026 bis 2031 wachsen, unterstützt durch die Verwendung von Palmstearin in Biodiesel
Wer sind die wichtigsten Unternehmen in Indiens Palmöl-Wertschöpfungskette?
AWL Agri Business, Patanjali Foods, Godrej Agrovet und 3F Oil Palm sind bemerkenswerte Unternehmen, von denen mehrere in Anbau, Verarbeitung, Raffination oder Rückverfolgbarkeit investieren.