
インド金属成形装置市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.89 十億米ドル |
| 市場規模 (2026) | 0.95 十億米ドル |
| 市場規模 (2031) | 1.24 十億米ドル |
| Growth Rate (2026 - 2031) | 5.47 % |
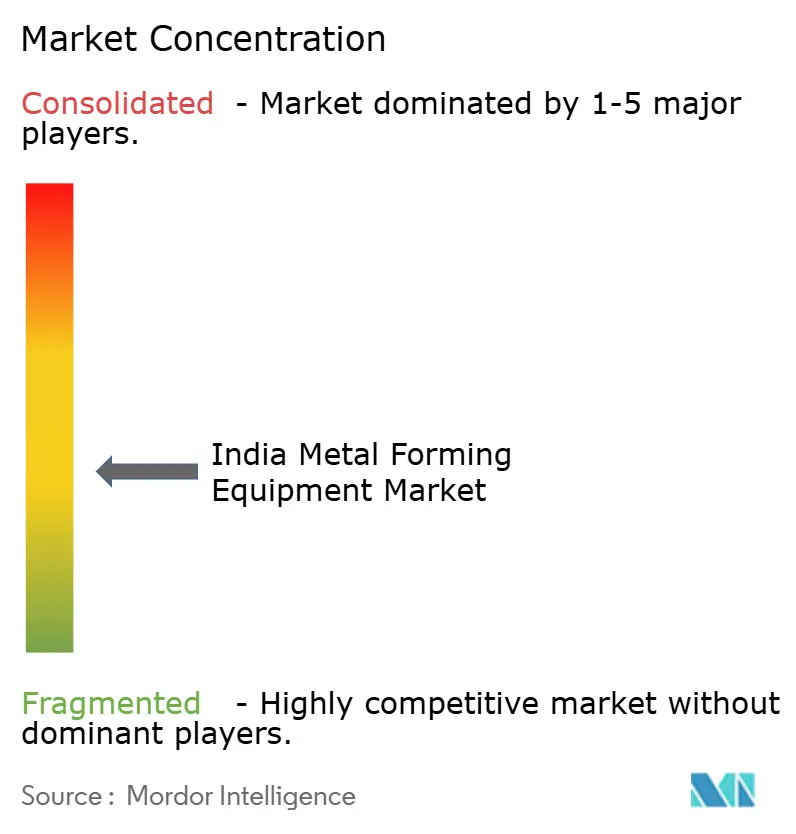
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド金属成形装置市場分析
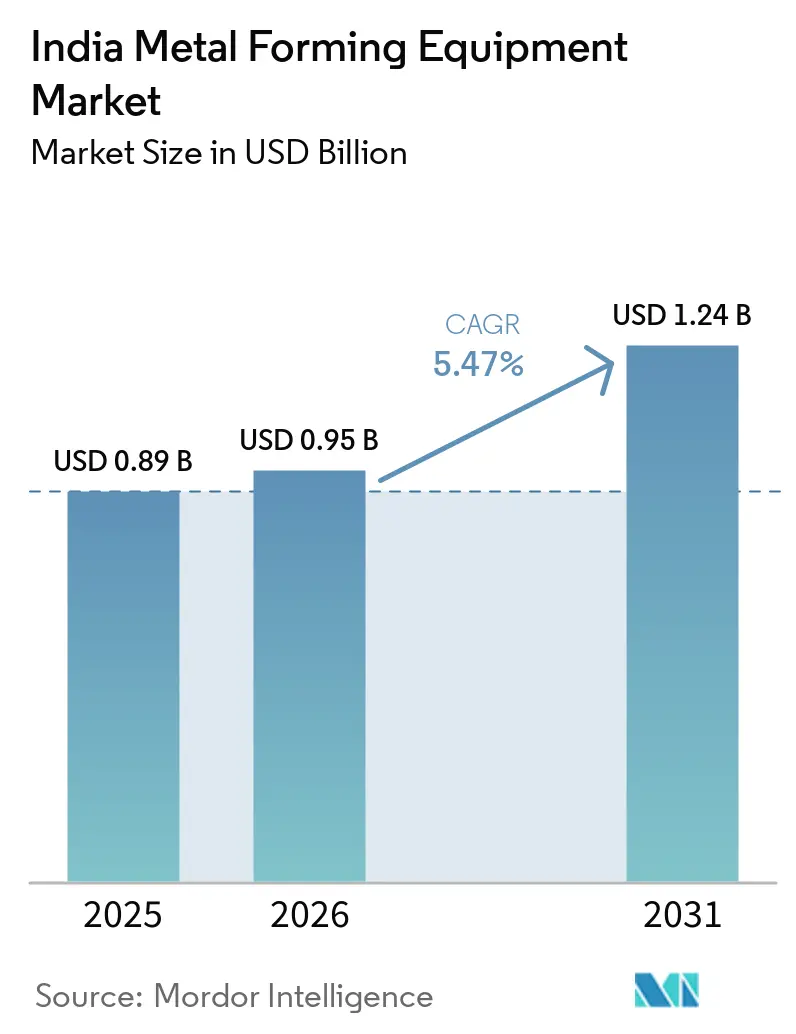
インド金属成形装置市場規模は2025年に8,900万米ドルと評価され、2026年の9,500万米ドルから2031年には12.4億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.47%です。
インド金属成形装置市場は、資本財生産の増加と産業能力への継続的な公共投資によって支えられています。資本財生産はFY2025に244億米ドルに達し、2025年12月の鉱工業生産指数の資本財サブインデックスは前年比8.1%増加しました。[1]インド報道情報局、「PLI全体実績、資本財生産データ、FY2026-27連邦予算資本支出」、インド報道情報局、pib.gov.in 自動車のローカライゼーションは、OEMが部品品質と供給継続性をより厳密に管理する必要があるため、国内成形能力への需要を高めています。自動車・自動車部品向けPLIスキームは、2025年9月までに累計44.24億米ドルの投資を呼び込み、48,974件の直接雇用を創出しました。インド金属成形装置市場はまた、防衛生産、エンジニアリング輸出、より強靭で軽量な車両構造に向けた新たな装置需要からも恩恵を受けています。
主要レポートのポイント
- 装置タイプ別では、プレス機械が2025年のインド金属成形装置セグメントシェアの39.5%を占め、サーボプレスは2031年までに8.2%のCAGRで成長すると予測されています。
- 成形プロセス別では、スタンピングおよびパンチングが2025年のインド金属成形装置セグメント規模の27.5%を占め、ハイドロフォーミングは2031年までに8.5%のCAGRで拡大すると予測されています。
- 成形材料別では、炭素鋼および低合金鋼が2025年のインド金属成形装置セグメントシェアの43.5%を占め、アルミニウムおよびアルミニウム合金は2031年までに7.8%のCAGRで成長すると予測されています。
- 最終用途産業別では、自動車・輸送が2025年のインド金属成形装置セグメント規模の34.5%を占め、航空宇宙・防衛は2031年までに8.7%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インド金属成形装置市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車およびEVプラットフォームのローカライゼーション | +1.5% | プネー、チェンナイ、グルグラムの自動車クラスターに集中した利益を伴う全国規模 | 中期(2~4年) |
| ホットスタンプ構造のBharat NCAP採用 | +1.1% | プネーおよびチェンナイのOEMスタンピングハブにおける期モメンタムを伴う全国規模 | 短期(2年以内) |
| CNCおよびサーボ自動化への投資 | +0.9% | グジャラート、マハラシュトラ、カルナータカの製造パークへの早期普及を伴う全国規模 | 中期(2~4年) |
| 輸入代替およびチャイナ・プラス・ワン調達 | +0.7% | パンジャブ、ラジャスタン、コインバトールの精密クラスターへの波及効果を伴う全国規模 | 長期(4年以上) |
| 産業・インフラ能力の拡大 | +0.5% | ウッタル・プラデーシュ、オディシャ、ラジャスタンにまたがる道路、鉄道、エネルギー回廊に高い関連性を持つ全国規模 | 中期(2~4年) |
| 輸出志向型精密エンジニアリング | +0.4% | インド西部およびインド南部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車およびEVプラットフォームのローカライゼーション
EVのローカライゼーションは、インド金属成形装置市場において、大型プレス、サーボトランスファーライン、アルミニウム成形セルへの需要を高めています。PLI自動車スキームは、2025年9月までに累計44.24億米ドルの投資を呼び込みました。同プログラムはその時点で48,974件の直接雇用も創出していました。[2]インド報道情報局、「PLI自動車スキームの投資、雇用および国内付加価値証明書」、インド報道情報局、pib.gov.in 50%の国内付加価値要件は、OEMおよびティア1サプライヤーが国内成形能力を拡大することを促しています。FY2026-27連邦予算はPLI自動車スキームの配分を前年比111%増の7億700万米ドルに引き上げました。フレキシブルなブランク処理へのニーズは、同一生産ラインで鋼材グレードとアルミニウムを処理できるラインを優位にしています。
ホットスタンプ構造のBharat NCAP採用
Bharat NCAPは、車体構造におけるホットスタンピングの重要性を高めています。インド製乗用車におけるホットスタンプ含有量は60kgに達し、6年前の10kgと比較して増加しています。この材料は、Bセグメント車を含む車両のBピラーおよびドア侵入ビームに使用されています。ホットスタンピングは平均ボディ・イン・ホワイト構造の15%を占ていました。AM/NS Indiaは2025年に高強度自動車用鋼の連続溶融亜鉛めっきラインを稼働させました。したがって、インド金属成形装置市場では、サーボ制御ホットスタンピングプレス、焼入れ金型、トランスファー自動化への需要があります。
CNCおよびサーボ自動化への投資
CNCおよびサーボへの投資は、プレスショップおよびOEM専用スタンピング施設において増加しています。Jyoti CNC Automationは、5年間で1億2,150万米ドルの設備投資の承認を受けました。このプロジェクトには、能力拡大と後方統合型CNCコントローラー製造施設が含まれています。FY2026-27連邦予算は、精密部品の設計、試験、製造のために、公共部門企業が運営する2つのハイテクツールルームを提案しました。ボールスクリュー、リニアガイドウェイ、CNCコントローラーは依然として輸入に依存しています。これにより、インド金属成形装置市場において、レガシープレスコントローラー向けのレトロフィットキットおよびリモート診断の余地が生まれています。
輸入代替およびチャイナ・プラス・ワン調達
サプライチェーンの多様化は、精密鍛造品およびプレス成形アセンブリの調達拠点としてのインドを支援しています。FY2024-25において、中国はインドの産業機械輸入の45.2%を占めていました。この依存関係は、国内装置投資および地域部品生産の根拠を生み出しています。エンジニアリング輸出はFY2025-26に1,224.3億米ドルに達し、3年連続の年間記録を更新しました。エンジニアリング輸出はその後、FY2026-27第1四半期に前年比18%増の341.4億米ドルに成長しました。これらの輸出要件は、信頼性の高い成形ラインとより厳密なプロセス管理への需要を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと長期回収 | -0.7% | パンジャブ、ラジャスタン、ウッタル・プラデーシュのMSMEプレスショップへの影響が最も大きい全国規模 | 短期(2年以内) |
| 熟練した金型・ダイ労働者の不足 | -0.5% | ITIおよびNSTIハブから離れたティア2・ティア3クラスターに集中した全国規模 | 中期(2~4年) |
| 輸入制御機器および重要部品への依存 | -0.3% | サーボおよびCNC集約型プレスセグメントにおいてより大きなエクスポージャーを持つ全国規模 | 中期(2~4年) |
| エネルギーおよび合金価格の変動 | -0.2% | エネルギー集約型鍛造およびホットスタンピング操業への影響が最も大きい全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い資本コストと長期回収
資本へのアクセスは、多くのマイクロおよび小規模プレスショップにおける近代化を制限しています。サーボおよびホットスタンピングラインは200万米ドルを超えるコストがかかる場合があります。これらのシステムは、制約された信用条件下でSMEが購入することが依然として困難です。信用連動資本補助金スキームは、最大119,000米ドルの機関融資に対して15%の前払い補助金を提供しています。最大補助金上限は17,900米ドルであり、サーボプレスや多ステーショントランスファーラインのコストをカバーするには不十分です。[3]インド報道情報局、「国家資本財政策および競争力強化フェーズIIスキーム」、インド報道情報局、pib.gov.in プレスガード要件および認証コストは、小規模購入者の回収負担を増加させます。
熟練した金型・ダイ労働者の不足
ツールルームの労働力は、製造拡大に必要なレベルを下回っています。CNCオペレーター、旋盤工、研削工、金型・ダイ機械工は、自動車および資本財製造における不足職種として特定されました。[4]国立応用経済研究評議会、「高成長セクターに向けた国家スキルギャップ調査」、NCAER、ncaer.org 新しい金型工は、高精度金型を扱えるようになるまでに通常6~9ヶ月の工場訓練を必要とします。これにより、新しい装置ラインの立ち上げが遅れます。スキル開発省は、5つの国立技能訓練機関を国家卓越センターにアップグレードするために1億1,900万米ドルを提案しました。インド金属成形装置市場において、労働力の制約は確立された工業地帯の外でより顕著に見られます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:サーボプレスが高付加価値生産を支援
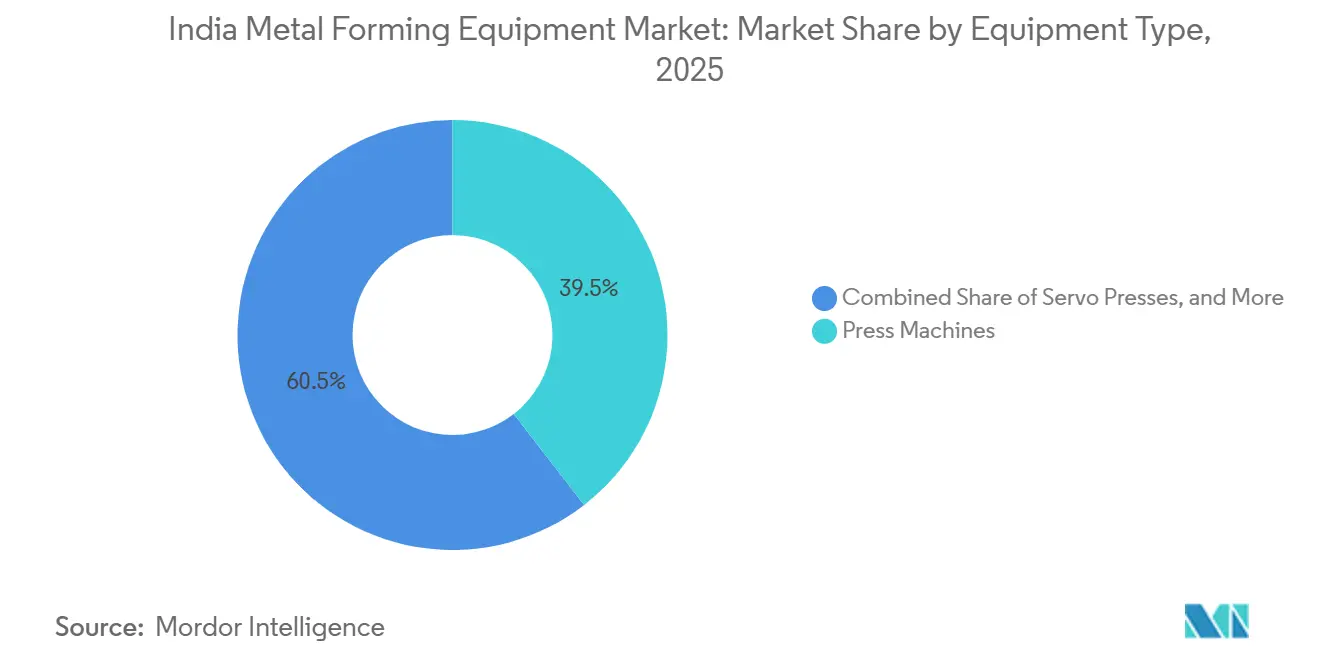
プレス機械は2025年のインド金属成形装置市場シェアの39.5%を占めました。このカテゴリーは、インド金属成形装置市場において、自動車ボディ生産および一般エンジニアリング作業の中心であり続けています。サーボプレスは2031年までに8.2%のCAGRで成長すると予測されています。サーボプレスは、高強度鋼ブランクに対して可変ストローク速度を可能にします。この能力は、より高い強度と一貫した寸法管理を必要とする車両構造にとって重要です。機械式プレスは、インド北部および中部において台数ベースで依然として重要です。SME製造業者は農業機械および一般エンジニアリング作業にこれらを使用しています。低コストは、サーボの回収が依然として困難なアプリケーションに適しています。油圧プレスは、構造製造、押出、深絞りにおける役割を維持しています。これらのアプリケーションは安定した力を必要とし、産業機械およびエネルギープロジェクト全体の需要を支えています。
プレスブレーキおよび曲げ機械は2番目に大きな装置タイプです。サーボおよび電動バリアントは、油圧モデルと比較してエネルギー使用量を30%~50%削減できるため注目を集めています。鍛造装置は自動車、防衛、鉄道アプリケーションにとって引き続き重要です。インド金属成形装置産業は、高強度と繰り返し品質を必要とする部品にこれらのシステムを必要としています。ハイドロフォーミング装置は、EVプラットフォームの構造的複雑性の増大から恩恵を受けると予想されます。ロール成形装置は、構造用鋼およびプレエンジニアリング建築の要件に対応しています。ワイヤーおよびチューブ装置は、成形断面および完成チューブ製品を必要とする部品サプライヤーを支援しています。押出装置は、特殊プロファイルおよび材料効率の高い製造を支援しています。FY2026-27に発表された建設・インフラ装置スキームは、大型プレスおよび鍛造ラインへの発注を支援する可能性があります。これらの装置カテゴリーは合わせて、車両スタンピングを超えた対応可能な需要基盤を拡大しています。


成形プロセス別:ハイドロフォーミングが複雑な構造要件に対応
スタンピングおよびパンチングは2025年のインド金属成形装置市場シェアの27.5%を占めました。このプロセスは自動車ボディパネルおよび白物家電の生産を支えています。高いスループットにより、量産プログラムに不可欠となっています。レガシーの軟鋼ラインは、既存の車両モデルに対して高い稼働率で継続的に稼働しています。新しい車両プログラムは、高強度鋼向けのサーボプレスラインへと移行しています。深絞りは2番目に大きなプロセスポジションを占めています。消費者向け家電、圧力容器、調理器具を支えています。曲げ加工は建設および一般製造において広く使用されています。鍛造は、輸送および産業用途の要求の厳しい部品に成形部品を提供しています。圧延およびロール成形は、構造断面および建築システムを引き続き支えています。
ハイドロフォーミングは2026年から2031年にかけて8.5%のCAGRで成長すると予測されています。EVプラットフォームは、1回のハイドロフォーミング操作で製造できる軽量チューブ部材を使用しています。これにより、インド金属成形装置市場において、複数のスタンピングおよび溶接アセンブリの必要性を削減できます。車両アーキテクチャがこれらの統合部品を使用する場合、インド金属成形装置市場は恩恵を受けます。鍛造需要は防衛製造によっても支えられています。防衛生産はFY2025-26に212億米ドルに達しました。航空宇宙構造および陸上車両ドライブトレインは、精密な鍛造部品を必要としています。圧延およびロール成形は、構造用鋼およびプレエンジニアリング建築セクターに対応しています。国家インフラパイプラインは、2026年4月時点で2兆2,177.8億米ドル相当のプロジェクトをカバーしていました。このミックスは、成形プロセス需要を輸送とインフラ活動の両方に結びつけています。
成形材料別:アルミニウムが成長する一方で鋼材が規模を維持
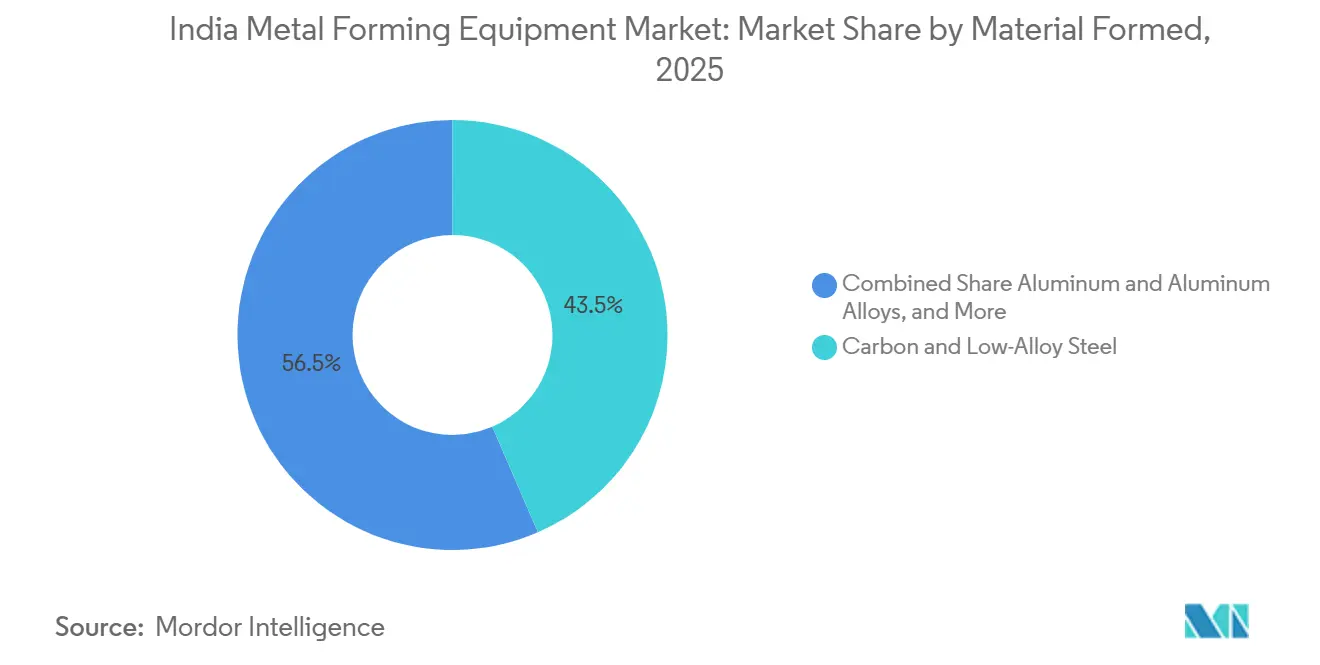
炭素鋼および低合金鋼は2025年のインド金属成形装置市場シェアの43.5%を占めました。自動車スタンピングおよびインフラ製造がこのポジションを支えています。一般エンジニアリングも大量の熱延および冷延鋼材グレードを使用しています。プレスショップクラスターはコイル供給の入手可能性から恩恵を受けています。ステンレス鋼は消費者向け家電、食品加工装置、化学容器に使用されています。その使用は、腐食に敏感なアプリケーションにおける制御された成形への需要を支えています。鋼材は多くの大量製造操業における主要な原料であり続けています。装置サプライヤーは、増加するグレードの多様性に引き続き対応する必要があります。これには、自動車ボディ構造向けの高強度グレードが含まれます。継続的な鋼材基盤は、プレス、曲げ機械、圧延システムへの安定した需要源を提供しています。
アルミニウムおよびアルミニウム合金は2031年までに7.8%のCAGRで成長すると予測されています。EVの軽量化、航空宇宙サブアセンブリのローカライゼーション、太陽光パネルフレーミングがこの材料需要を支えています。アルミニウムのスプリングバックにより、装置購入者にとってプロス管理がより重要になります。これにより、従来のラインよりもサーボプレスおよびウォームフォーミングセルが優位になります。AM/NS Indiaは2025年に高強度自動車用鋼の溶融亜鉛めっきラインを稼働させました。この動向は、装置メーカーがより幅広い先進材料に対応する必要があることを示しています。銅および銅合金は電気装置および熱交換器アプリケーションに使用されています。チタン、ニッケル、特殊非鉄合金は航空宇宙および防衛の要件に対応しています。これらの少量材料は、より精密な成形および工具能力の必要性を生み出しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
最終用途産業別:航空宇宙・防衛が成長をリード
自動車・輸送は2025年のインド金属成形装置市場規模の34.5%を占めました。インドの乗用車生産基盤は年間約400万台に近づいていました。新しいEVモデルは追加のスタンピング工具および成形能力を必要としています。OEMラインは繰り返し可能な寸法とインライン検査を必要としています。手動ショップは同レベルのプロセス一貫性を提供できません。これにより、設備投資はサーボおよびトランスファープレス構成へとシフトしています。消費者向け家電は、スタンピングおよび深絞りへの需要のもう一つの重要な源です。産業機械は成形された構造部品および機能部品を必要としています。金属製品製造は、より小規模で多様化した顧客からの需要を支えています。これらの用途は、複数の製造サプライチェーン全体で装置需要を持続させています。
航空宇宙・防衛は2026年から2031年にかけて8.7%のCAGRで成長すると予測されています。防衛生産はFY2025-26に212億米ドルに達し、前年比15.6%増加しました。防衛輸出は同年に45.7億米ドルに達しました。民間企業はその輸出総額のうち20.7億米ドルを貢献しました。航空宇宙・防衛プログラムは、航空グレードの鍛造、精密曲げ加工、ハイドロフォーミングセルを必要としています。これらの要件は、厳格な材料およびプロセス基準に結びついています。建設、インフラ、エネルギーは中程度の成長を示す最終用途分野であり続けています。再生可能エネルギー設備は、成形された構造用鋼および大径パイプ製品を必要としています。これらの最終用途は、ロール成形およびリング圧延装置への需要を支えています。
地域分析
インド西部は、インド金属成形装置市場において最大の地域基盤です。マハラシュトラとグジャラートは、自動車需要と精密エンジニアリング能力を組み合わせています。プネー・アウランガーバード・ムンバイ回廊には、OEM専用プレスショップおよびティア1サプライヤーの密なネットワークがあります。Gestampは2025年にグジャラートに5番目のインド工場を開設しました。6,230万米ドルの投資により、5本のホットスタンピングラインを含む14本のスタンピングラインへとフットプリントを拡大しました。グジャラートにはまた、油圧プレス、曲げ機械、SMEスケール装置に対応するラジコット、バドーダラー、アーメダバードのクラスターもあります。インド西部はFY2025-26に475億米ドルのエンジニアリング輸出を生み出しました。これはインドのエンジニアリング輸出の39%を占め、地域の成形操業が直面する品質要件を示しています。
インド南部は、精密金属成形投資において最も急成長している国内地域です。タミル・ナードゥ、カルナータカ、テランガーナは、自動車、鉄道、防衛、航空宇宙活動によって支えられています。Titagarh Rail SystemsとRamkrishna Forgingsの合弁事業は、2026年8月にチェンナイ近郊で鍛造車輪の商業生産を開始しました。グリーンフィールドプラントには2億3,800万米ドルの投資が伴いました。カルナータカのトゥマクル機械工具パークは、資本財クラスターとして発展しています。Jyoti CNCは2025年7月に高精度CNC製造基地のために20エーカーを取得しました。Bharat Forgeはまた、アーンドラ・プラデーシュに1億7,860万米ドルの防衛エネルギー施設の建設を開始しました。これらの投資は、大型かつ精密な成形装置への需要を支えています。
インド北部および東部は3番目の地域生産基盤を形成しています。パンジャブ、ハリヤーナー、ウッタル・プラデーシュには多くのSME機械式および油圧プレスショップがあります。これらの施設は農業機械、自転車部品、調理器具、一般製造に対応しています。ファリダーバード・マネサールベルトも自動車部品生産を支えています。Vardhman Special Steelsは2026年7月にルディアナで1億3,290万米ドルの精密鍛造施設の基礎を築きました。ジャールカンドとオディシャはインド東部に鍛造および金属能力を加えています。Ramkrishna Forgingsは2026年3月にジャールカンドで8,000トンのホット鍛造プレスを稼働させました。このラインは年間40,000トンの能力を追加しました。Bharat Forgeが提案するオディシャプロジェクトは、地域の成形装置要件をさらに拡大する可能性があります。
競争環境
インド金属成形装置市場は中程度に分散していますが、ハイエンドカテゴリーはより高い集中度を示しています。Schuler IndiaとAIDA Engineering Indiaはサーボおよびトランスファープレスで競合しています。これらの製品はプロセス能力と自動化された金型交換に焦点を当てています。ISGEC Heavy Engineering、Larsen and Toubro、Bharat Heavy Electricalsは大型プレスおよび鍛造アプリケーションに参加しています。これらのエンジニアリング範囲は、公共部門および防衛顧客との作業を支えています。Hind HydraulicsおよびPresstech Machine Indiaを含む中間市場サプライヤーは、SME顧客向けのコストと地域サービスに注力しています。価格競争は200万米ドル以下で最も激しくなっています。技術能力はサーボおよびホットスタンピングラインにより大きな影響を与えています。これにより、装置カテゴリー全体で異なる競争条件が生まれています。
国内サプライヤーは、予想されるインフラおよび防衛発注に対応するために能力を拡大しています。ISGECは、バルタウリ、ダヘジ、ムザッファルナガルの工場をカバーする5,980万米ドルの能力計画を承認しました。同社はこの投資により年間1億4,500万米ドルの増分収益が見込まれると予想しています。主要鍛造グループも機械加工および組立操業を追加しています。これにより、サプライヤーは部品バリューチェーンのより大きな部分に対応できるようになります。MM Forgingsは2,740万米ドル相当の16,500トンのホット鍛造プレスを発注しました。この装置は重クランクシャフトおよびフロントアクスルビームを対象としています。このような投資は、グローバルな商用車顧客が利用できる技術能力を高めています。
競争機会は新規装置販売を超えて広がっています。レガシー機械式プレスショップは、サーボレトロフィットキットを使用して制御と生産性を向上させることができます。プレスラインオペレーターは予知保全サービスを使用して計画外のダウンタイムを削減できます。これらの製品は、完全な新ラインを購入しない可能性のある顧客に対応しています。インド金属成形装置市場には、装置と地域技術サポートを組み合わせるサプライヤーの余地があります。2026年7月のCNCインセンティブスキームは、CNCアセンブリにおける60%の地域コンテンツに12%の関税還付を結びつけています。これは、独自のコントローラーを統合するプレスOEMのポジションに影響を与える可能性があります。したがって、サプライヤーはローカライゼーションと自動化能力の両方を向上させる圧力に直面しています。国内製造業者とグローバルOEMが異なる顧客ニーズに対応しているため、競争は広範囲にわたっています。
インド金属成形装置産業リーダー
Bharat Forge Limited
Ramkrishna Forgings Limited
Schuler India Private Limited
AIDA Engineering India Private Limited
Komatsu India Private Limited
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年9月:Balu Forge Industriesは、外径6.7メートルまでの鍛造リングを製造できるリング圧延生産ラインを取得しました。これはインド最大級のものであり、輸入大径リングに依存していた航空宇宙、エネルギー、重工業セグメントを対象としており、2026年末までに生産試験が予定されています。
- 2026年8月:Ramkrishna ForgingsはFY2026-27に複数の施設に3,570万米ドルを投資することを約束しました。これにはジャールカンドの新しい乗用車部品工場への2,020万米ドルが含まれており、FY2027-28第1四半期の稼働を目標としており、インド東部における民間能力拡大の継続を反映しています。
- 2026年8月:Jyoti CNC Automationは、電子情報技術省から5年間で1億2,150万米ドルの設備投資の承認を受けました。これは生産能力の拡大と後方統合型CNCコントローラー製造施設の構築を目的としており、金属成形装置の電子インテリジェンスのローカライゼーションに向けた画期的な一歩です。
- 2026年7月:Vardhman Special Steelsは、日本のAichi Steel Corporationとのパートナーシップのもと、パンジャブ州ルディアナに1億3,290万米ドルの精密鍛造施設の基礎を築きました。インド、ヨーロッパ、ASEAN、アフリカ、メキシコの自動車OEM向けのリングギアおよびドライブライン部品を対象としています。


インド金属成形装置市場レポートの範囲
| プレス機械 | 機械式プレス |
| 油圧プレス | |
| サーボプレス | |
| その他の汎用プレス | |
| プレスブレーキおよび曲げ機械 | 油圧プレスブレーキ |
| サーボ・電動プレスブレーキ | |
| 機械式プレスブレーキ | |
| その他の曲げ機械 | |
| 鍛造装置 | 鍛造プレス |
| 鍛造ハンマー | |
| アップセッティングおよびヘッディング機械 | |
| その他の鍛造装置 | |
| ロール成形および板・形材圧延装置 | ロール成形機械 |
| 板圧延機械 | |
| 形鋼および形材圧延機械 | |
| その他の二次圧延・成形装置 | |
| ワイヤー、チューブおよび形材成形装置 | ワイヤーおよびバー引抜・成形装置 |
| チューブ成形および曲げ装置 | |
| 形材成形装置 | |
| 押出プレス | |
| ハイドロフォーミング装置 | |
| その他の金属成形装置 |
| スタンピングおよびパンチング |
| 深絞り |
| 曲げ加工 |
| 鍛造 |
| 圧延およびロール成形 |
| 押出 |
| ハイドロフォーミング |
| その他の成形プロセス |
| 炭素鋼および低合金鋼 |
| ステンレス鋼 |
| アルミニウムおよびアルミニウム合金 |
| 銅および銅合金 |
| チタン、ニッケルおよびその他の非鉄金属 |
| その他の材料 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械および資本財 |
| 金属製品および製造 |
| 電気・電子 |
| 建設・インフラ |
| エネルギー・電力 |
| 消費者向け家電および耐久財 |
| 医療および精密製造 |
| その他の最終用途産業 |
| 装置タイプ別 | プレス機械 | 機械式プレス |
| 油圧プレス | ||
| サーボプレス | ||
| その他の汎用プレス | ||
| プレスブレーキおよび曲げ機械 | 油圧プレスブレーキ | |
| サーボ・電動プレスブレーキ | ||
| 機械式プレスブレーキ | ||
| その他の曲げ機械 | ||
| 鍛造装置 | 鍛造プレス | |
| 鍛造ハンマー | ||
| アップセッティングおよびヘッディング機械 | ||
| その他の鍛造装置 | ||
| ロール成形および板・形材圧延装置 | ロール成形機械 | |
| 板圧延機械 | ||
| 形鋼および形材圧延機械 | ||
| その他の二次圧延・成形装置 | ||
| ワイヤー、チューブおよび形材成形装置 | ワイヤーおよびバー引抜・成形装置 | |
| チューブ成形および曲げ装置 | ||
| 形材成形装置 | ||
| 押出プレス | ||
| ハイドロフォーミング装置 | ||
| その他の金属成形装置 | ||
| 成形プロセス別 | スタンピングおよびパンチング | |
| 深絞り | ||
| 曲げ加工 | ||
| 鍛造 | ||
| 圧延およびロール成形 | ||
| 押出 | ||
| ハイドロフォーミング | ||
| その他の成形プロセス | ||
| 成形材料別 | 炭素鋼および低合金鋼 | |
| ステンレス鋼 | ||
| アルミニウムおよびアルミニウム合金 | ||
| 銅および銅合金 | ||
| チタン、ニッケルおよびその他の非鉄金属 | ||
| その他の材料 | ||
| 最終用途産業別 | 自動車・輸送 | |
| 航空宇宙・防衛 | ||
| 産業機械および資本財 | ||
| 金属製品および製造 | ||
| 電気・電子 | ||
| 建設・インフラ | ||
| エネルギー・電力 | ||
| 消費者向け家電および耐久財 | ||
| 医療および精密製造 | ||
| その他の最終用途産業 | ||


レポートで回答される主要な質問
2031年までのインド金属成形装置の予測値は?
インド金属成形装置市場は2031年までに12.4億米ドルに達すると予測されており、2026年からのCAGRは5.4%です。
インドで需要をリードしている装置タイプはどれですか?
プレス機械は2025年に39.5%のシェアでリードしており、サーボプレスは8.2%のCAGRで最も高い装置成長が予測されています。
インドで最も急成長している成形プロセスはどれですか?
ハイドロフォーミングは、EVプラットフォームが軽量チューブ構造部品を使用するため、2031年までに8.5%のCAGRで成長すると予測されています。
インドの金属成形で最も多く使用されている材料は何ですか?
炭素鋼および低合金鋼は2025年に43.5%のシェアを占め、自動車スタンピング、インフラ製造、一般エンジニアリングによって支えられています。
最も急成長が期待される最終用途セクターはどれですか?
航空宇宙・防衛は、国内防衛生産と輸出の増加に支えられ、2031年までに8.7%のCAGRで成長すると予想されています。
最大の設置基盤を持つ地域はどこですか?
インド西部は、マハラシュトラとグジャラートの自動車・エンジニアリングクラスターに支えられ、最大の設置基盤を持っています。
最終更新日:



