
Marktgröße und Marktanteil für Metallumformungsanlagen in Indien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.89 Milliarden US-Dollar |
| Marktgröße (2026) | 0.95 Milliarden US-Dollar |
| Marktgröße (2031) | 1.24 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.47 % |
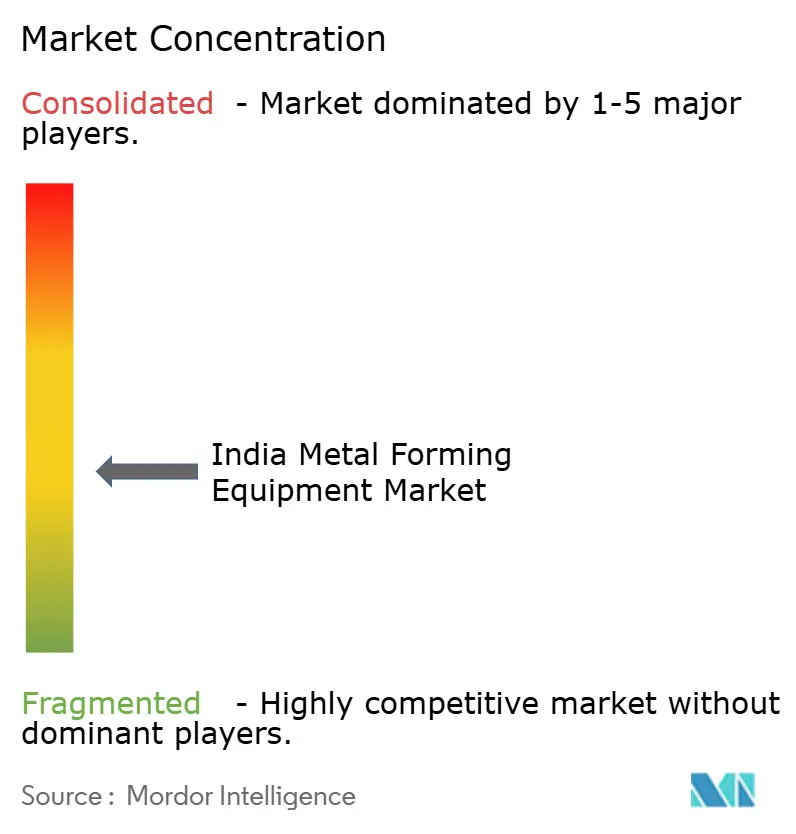
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
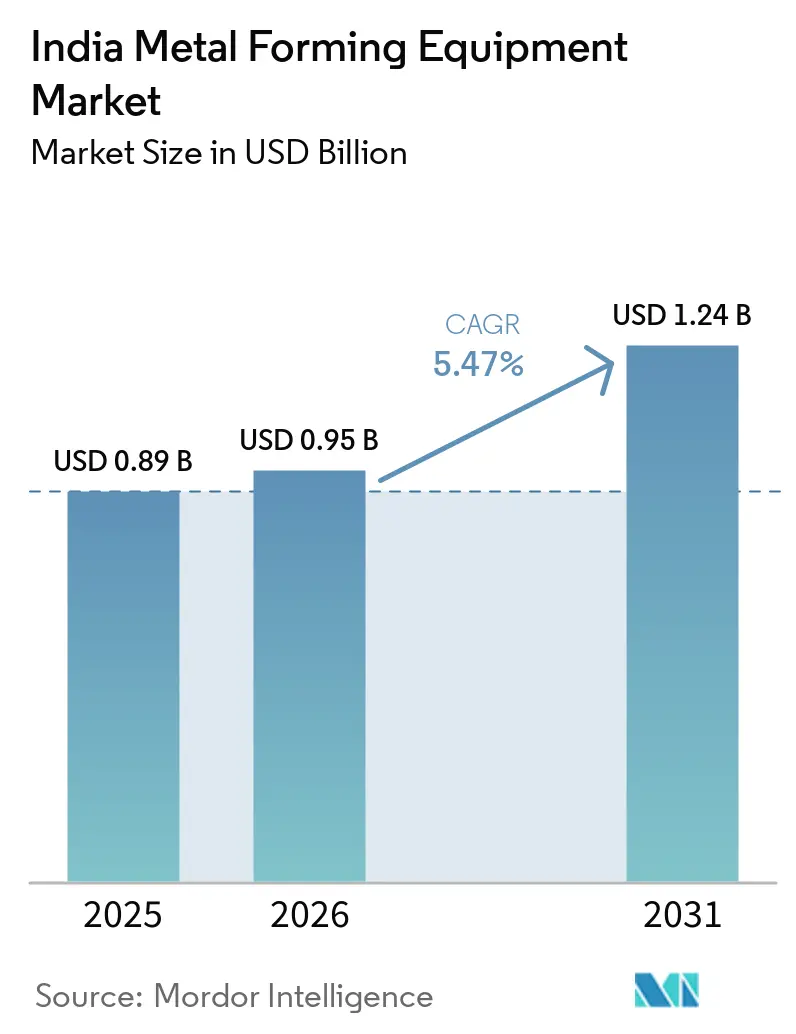
Marktanalyse für Metallumformungsanlagen in Indien von Mordor Intelligence
Die Marktgröße für Metallumformungsanlagen in Indien wurde im Jahr 2025 auf 0,89 Milliarden USD geschätzt und soll von 0,95 Milliarden USD im Jahr 2026 auf 1,24 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,47 % während des Prognosezeitraums (2026–2031).
Der Markt für Metallumformungsanlagen in Indien wird durch eine höhere Investitionsgüterproduktion und anhaltende öffentliche Investitionen in industrielle Kapazitäten gestützt. Die Investitionsgüterproduktion erreichte im Geschäftsjahr 2025 einen Wert von 24,4 Milliarden USD, während der Investitionsgüter-Teilindex des Index der Industrieproduktion im Dezember 2025 um 8,1 % im Jahresvergleich wuchs.[1]Presseinformationsbüro, „Gesamte PLI-Leistung, Produktionsdaten für Investitionsgüter, Kapitalausgaben des Unionshaushalts GJ2026-27,” Presseinformationsbüro, pib.gov.in Die Lokalisierung im Automobilbereich erhöht die Nachfrage nach inländischer Umformkapazität, da OEMs eine engere Kontrolle über die Komponentenqualität und die Versorgungskontinuität benötigen. Das PLI-Programm für Automobile und Automobilkomponenten hat bis September 2025 kumulierte Investitionen von 4,24 Milliarden USD angezogen und 48.974 direkte Arbeitsplätze geschaffen. Der Markt für Metallumformungsanlagen in Indien profitiert zudem von der Rüstungsproduktion, dem Maschinenbauexport und neuen Anlageanforderungen für festere und leichtere Fahrzeugstrukturen.
Wichtigste Erkenntnisse des Berichts
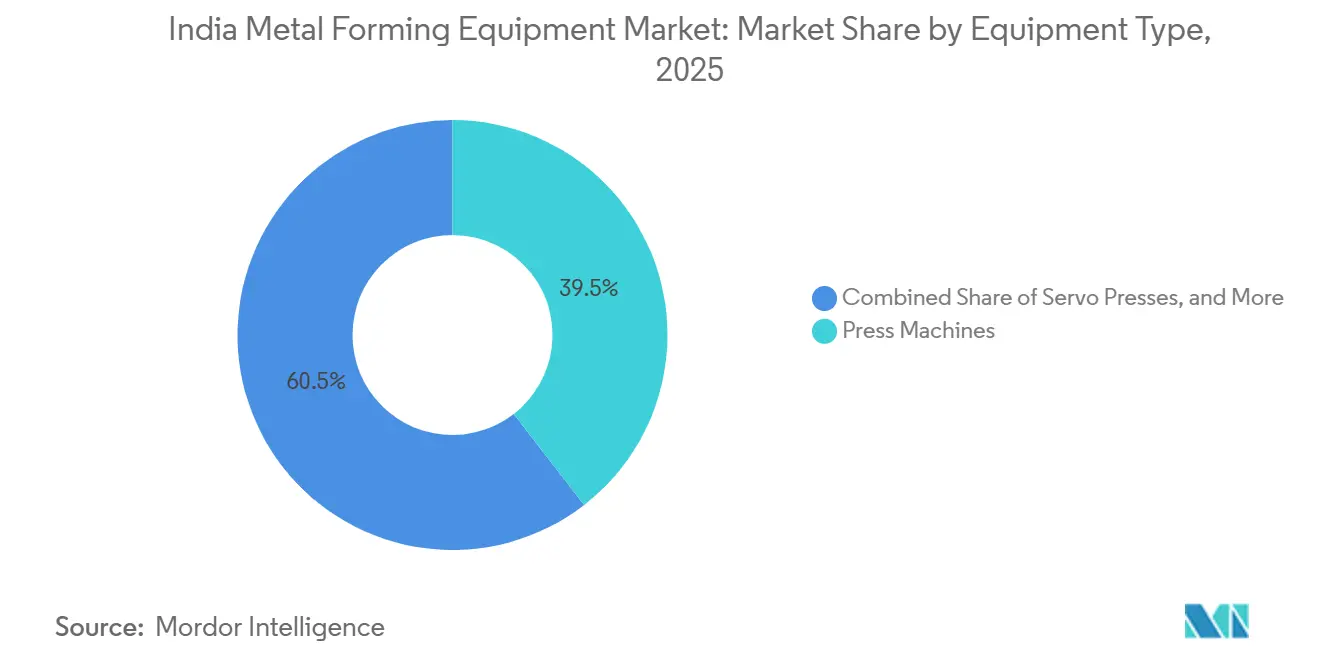
- Nach Anlagentyp hielten Pressen im Jahr 2025 einen Anteil von 39,5 % am Marktsegment für Metallumformungsanlagen in Indien, während Servopressen bis 2031 voraussichtlich mit einem CAGR von 8,2 % wachsen werden.
- Nach Umformverfahren entfielen Stanzen und Lochen im Jahr 2025 auf 27,5 % der Segmentgröße des Marktes für Metallumformungsanlagen in Indien, während Hydroformen bis 2031 voraussichtlich mit einem CAGR von 8,5 % expandieren wird.
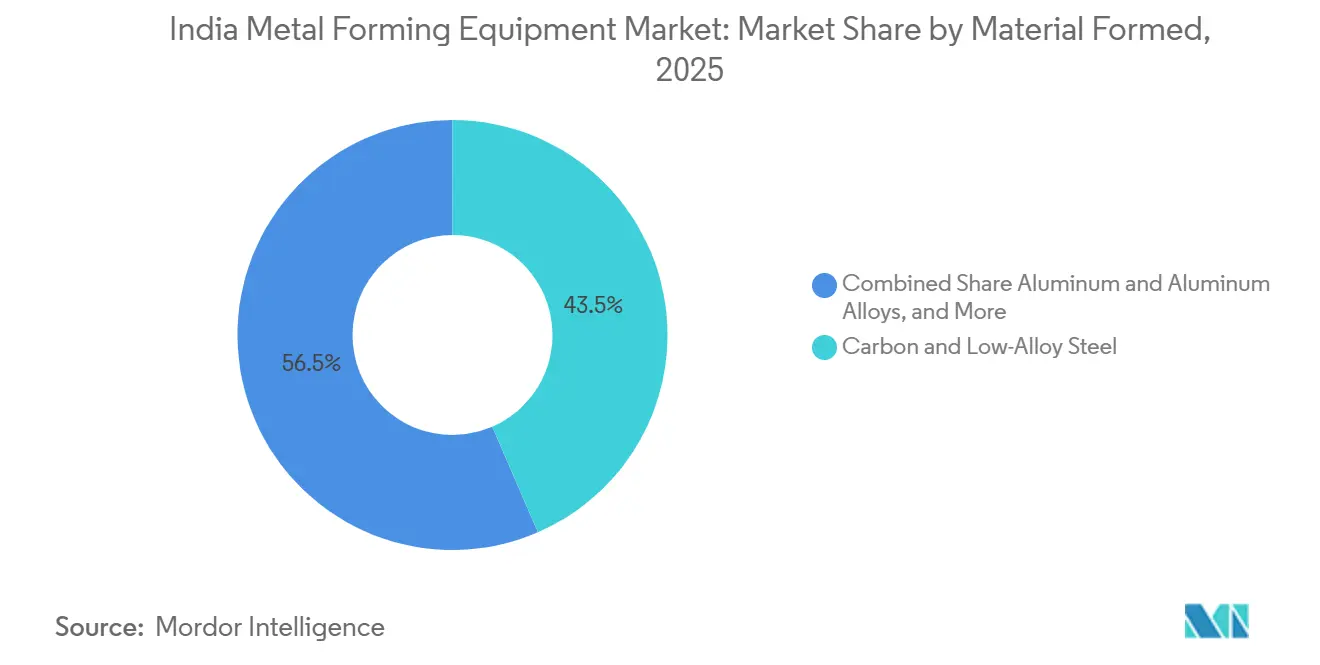
- Nach umgeformtem Werkstoff hielten Kohlenstoff- und niedriglegierter Stahl im Jahr 2025 einen Anteil von 43,5 % am Marktsegment für Metallumformungsanlagen in Indien, während Aluminium und Aluminiumlegierungen bis 2031 voraussichtlich mit einem CAGR von 7,8 % wachsen werden.
- Nach Endverbrauchsbranche entfielen Automobil und Transport im Jahr 2025 auf 34,5 % der Segmentgröße des Marktes für Metallumformungsanlagen in Indien, während Luft- und Raumfahrt sowie Verteidigung bis 2031 voraussichtlich mit einem CAGR von 8,7 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Metallumformungsanlagen in Indien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lokalisierung von Automobil- und EV-Plattformen | +1.5% | National, mit konzentrierten Gewinnen in den Automobilclustern Pune, Chennai und Gurugram | Mittelfristig (2–4 Jahre) |
| Einführung von Bharat NCAP und warmgestanzten Strukturen | +1.1% | National, mit frühem Schwung in den OEM-Stanzzentren Pune und Chennai | Kurzfristig (≤ 2 Jahre) |
| Investitionen in CNC- und Servoautomatisierung | +0.9% | National, mit früher Durchdringung in Fertigungsparks in Gujarat, Maharashtra und Karnataka | Mittelfristig (2–4 Jahre) |
| Importsubstitution und China-Plus-One-Beschaffung | +0.7% | National, mit Ausstrahlungseffekten auf Präzisionscluster in Punjab, Rajasthan und Coimbatore | Langfristig (≥ 4 Jahre) |
| Ausbau industrieller und infrastruktureller Kapazitäten | +0.5% | National, mit hoher Relevanz in Straßen-, Schienen- und Energiekorridoren in Uttar Pradesh, Odisha und Rajasthan | Mittelfristig (2–4 Jahre) |
| Exportorientiertes Präzisionsmaschinenwesen | +0.4% | Westindien und Südindien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lokalisierung von Automobil- und EV-Plattformen
Die EV-Lokalisierung erhöht die Nachfrage nach Hochtonnagenpressen, Servo-Transferlinien und Aluminiumumformzellen im Markt für Metallumformungsanlagen in Indien. Das PLI-Auto-Programm hat bis September 2025 kumulierte Investitionen von 4,24 Milliarden USD angezogen. Das Programm hatte bis zu diesem Zeitpunkt auch 48.974 direkte Arbeitsplätze geschaffen.[2]Presseinformationsbüro, „PLI-Auto-Programm: Investitionen, Beschäftigung und Zertifikate für inländische Wertschöpfung,” Presseinformationsbüro, pib.gov.in Die Anforderung einer inländischen Wertschöpfung von 50 % ermutigt OEMs und Tier-I-Zulieferer, ihre inländische Umformkapazität auszubauen. Der Unionshaushalt GJ2026-27 erhöhte die PLI-Auto-Zuweisung um 111 % im Jahresvergleich auf 707 Millionen USD. Dieser Bedarf an flexibler Platinenzuführung begünstigt Linien, die Stahlgüten und Aluminium auf derselben Produktionslinie verarbeiten können.
Einführung von Bharat NCAP und warmgestanzten Strukturen
Bharat NCAP hat die Bedeutung des Warmstanzens für Fahrzeugkarosseriestrukturen erhöht. Der Anteil warmgestanzter Inhalte in in Indien hergestellten Personenkraftwagen erreichte 60 kg, verglichen mit 10 kg vor 6 Jahren. Das Material wird in B-Säulen und Türaufprallträgern eingesetzt, auch in Fahrzeugen des B-Segments. Warmstanzen machte 15 % der durchschnittlichen Rohkarosseriestruktur aus. AM/NS India hat 2025 eine kontinuierliche Feuerverzinkungslinie für hochfesten Automobilstahl in Betrieb genommen. Der Markt für Metallumformungsanlagen in Indien hat daher Bedarf an servogeregelten Warmstanzpressen, Abschreckwerkzeugen und Transferautomatisierung.
Investitionen in CNC- und Servoautomatisierung
CNC- und Servoinvestitionen nehmen in Presswerken und werkseigenen OEM-Stanzanlagen zu. Jyoti CNC Automation erhielt die Genehmigung für eine Kapitalinvestition von 121,5 Millionen USD über 5 Jahre. Das Projekt umfasst eine Kapazitätserweiterung und eine rückwärtsintegrierte Fertigungsanlage für CNC-Steuerungen. Der Unionshaushalt GJ2026-27 schlug 2 von CPSEs betriebene Hightech-Werkzeugräume für präzises Komponentendesign, -prüfung und -fertigung vor. Kugelgewindetriebe, Linearführungen und CNC-Steuerungen bleiben importabhängig. Dies lässt Spielraum für Nachrüstsätze und Ferndiagnose für ältere Pressensteuerungen im Markt für Metallumformungsanlagen in Indien.
Importsubstitution und China-Plus-One-Beschaffung
Die Diversifizierung der Lieferkette unterstützt Indien als Beschaffungsbasis für Präzisionsschmiedeteile und pressgeformte Baugruppen. China hatte im Geschäftsjahr 2024-25 einen Anteil von 45,2 % an Indiens Industriemaschineneinfuhren. Diese Abhängigkeit schafft Argumente für inländische Anlageinvestitionen und lokale Komponentenproduktion. Die Maschinenbauexporte erreichten im Geschäftsjahr 2025-26 einen Wert von 122,43 Milliarden USD, was einen dritten aufeinanderfolgenden Jahresrekord markierte. Die Maschinenbauexporte wuchsen dann im ersten Quartal des Geschäftsjahres 2026-27 um 18 % im Jahresvergleich auf 34,14 Milliarden USD. Diese Exportanforderungen stützen die Nachfrage nach zuverlässigen Umformlinien und einer engeren Prozesskontrolle.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten und verlängerte Amortisationszeit | -0.7% | National, mit der größten Auswirkung auf MSME-Presswerke in Clustern in Punjab, Rajasthan und Uttar Pradesh | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel im Werkzeug- und Formenbau | -0.5% | National, konzentriert in Tier-2- und Tier-3-Clustern, die weit von ITI- und NSTI-Zentren entfernt sind | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von importierten Steuerungen und kritischen Komponenten | -0.3% | National, mit stärkerer Exposition in servo- und CNC-intensiven Pressensegmenten | Mittelfristig (2–4 Jahre) |
| Energie- und Legierungspreisvolatilität | -0.2% | National, mit der größten Auswirkung auf energieintensive Schmiede- und Warmstanzbetriebe | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und verlängerte Amortisationszeit
Der Kapitalzugang schränkt die Modernisierung bei vielen Mikro- und Kleinpresswerken ein. Servo- und Warmstanzlinien können mehr als 2 Millionen USD kosten. Diese Systeme bleiben für KMU unter eingeschränkten Kreditbedingungen schwer zu erwerben. Das kreditgebundene Kapitalsubventionsprogramm gewährt einen Vorabzuschuss von 15 % auf institutionelle Finanzierungen von bis zu 119.000 USD. Die maximale Subventionsobergrenze beträgt 17.900 USD, was die Kosten für Servopressen oder mehrstufige Transferlinien nicht abdeckt.[3]Presseinformationsbüro, „Nationale Investitionsgüterpolitik und Phase-II-Programm zur Steigerung der Wettbewerbsfähigkeit,” Presseinformationsbüro, pib.gov.in Anforderungen an Pressenschutzvorrichtungen und Zertifizierungskosten erhöhen die Amortisationsbelastung für kleinere Käufer.
Fachkräftemangel im Werkzeug- und Formenbau
Die Belegschaft im Werkzeugbau liegt weiterhin unter dem für die Fertigungsexpansion erforderlichen Niveau. CNC-Bediener, Dreher, Schleifer und Werkzeug- und Formenbauer wurden als Mangelberufe in der Automobil- und Investitionsgüterherstellung identifiziert.[4]Nationaler Rat für angewandte Wirtschaftsforschung, „Nationale Studie zur Qualifikationslücke für Hochsektoren,” NCAER, ncaer.org Neue Werkzeugmacher benötigen häufig 6 bis 9 Monate Werksausbildung, bevor sie hochpräzise Werkzeuge handhaben können. Dies verlangsamt den Hochlauf neuer Anlagenlinien. Das Ministerium für Kompetenzentwicklung schlug 119 Millionen USD vor, um 5 Nationale Berufsausbildungsinstitute zu nationalen Exzellenzzentren aufzuwerten. Der Arbeitskräftemangel ist außerhalb etablierter Industriezonen im Markt für Metallumformungsanlagen in Indien stärker spürbar.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp: Servopressen unterstützen eine höherwertige Produktion
Pressen hielten im Jahr 2025 einen Anteil von 39,5 % am Markt für Metallumformungsanlagen in Indien. Diese Kategorie bleibt zentral für die Automobilkarosserieproduktion und allgemeine Maschinenbauarbeiten im Markt für Metallumformungsanlagen in Indien. Servopressen werden bis 2031 voraussichtlich mit einem CAGR von 8,2 % wachsen. Sie ermöglichen variable Hubgeschwindigkeiten für hochfeste Stahlplatinen. Diese Fähigkeit ist wichtig für Fahrzeugstrukturen, die größere Festigkeit und konsistente Maßkontrolle erfordern. Mechanische Pressen bleiben nach Stückzahl in Nord- und Zentralindien bedeutsam. KMU-Fertigungsbetriebe nutzen sie für Landmaschinen und allgemeine Maschinenbauarbeiten. Ihre geringeren Kosten eignen sich für Anwendungen, bei denen die Amortisation von Servopressen schwierig bleibt. Hydraulikpressen behalten eine Rolle bei der Strukturfertigung, Strangpressung und beim Tiefziehen. Diese Anwendungen erfordern gleichmäßige Kraft und stützen die Nachfrage in Industriemaschinen- und Energieprojekten.
Abkantpressen und Biegemaschinen sind der zweitgrößte Anlagentyp. Servo- und elektrische Varianten gewinnen an Aufmerksamkeit, da sie den Energieverbrauch im Vergleich zu Hydraulikmodellen um 30 % bis 50 % reduzieren können. Schmiedeanlagen bleiben für Automobil-, Verteidigungs- und Bahnanwendungen wichtig. Der Markt für Metallumformungsanlagen in Indien benötigt diese Systeme für Teile, die hohe Festigkeit und wiederholbare Qualität erfordern. Hydroformmaschinen werden voraussichtlich von der größeren strukturellen Komplexität von EV-Plattformen profitieren. Rollformmaschinen bedienen den Bedarf an Stahlbau und vorgefertigten Gebäuden. Draht- und Rohrformmaschinen unterstützen Komponentenlieferanten, die geformte Profile und fertige Rohrprodukte benötigen. Strangpressanlagen unterstützen Spezialprofile und materialeffiziente Fertigung. Das im Geschäftsjahr 2026-27 angekündigte Programm für Bau- und Infrastrukturausrüstung könnte Aufträge für Großtonnagenpressen und Schmiedelinien unterstützen. Zusammen erweitern diese Anlagekategorien die adressierbare Nachfragebasis über das Fahrzeugstanzen hinaus.


Nach Umformverfahren: Hydroformen erfüllt komplexe strukturelle Anforderungen
Stanzen und Lochen entfielen im Jahr 2025 auf 27,5 % des Marktanteils für Metallumformungsanlagen in Indien. Das Verfahren unterstützt Automobilkarosserieteile und die Produktion von Haushaltsgeräten. Hoher Durchsatz macht es für Serienfertigungsprogramme unverzichtbar. Ältere Weichstahllinien werden weiterhin mit hoher Auslastung für etablierte Fahrzeugmodelle betrieben. Neue Fahrzeugprogramme gehen zu Servopressenlinien für hochfesten Stahl über. Tiefziehen hält die zweitgrößte Verfahrensposition. Es unterstützt Haushaltsgeräte, Druckbehälter und Kochgeschirr. Biegen wird im Bauwesen und in der allgemeinen Fertigung weit verbreitet eingesetzt. Schmieden liefert geformte Teile für anspruchsvolle Transport- und Industrieanwendungen. Walzen und Rollformen unterstützen weiterhin Stahlprofile und Gebäudesysteme.
Hydroformen wird von 2026 bis 2031 voraussichtlich mit einem CAGR von 8,5 % wachsen. EV-Plattformen verwenden leichte Rohrträger, die in einem Hydroformvorgang hergestellt werden können. Dies kann den Bedarf an mehreren Stanzteilen und Schweißbaugruppen im Markt für Metallumformungsanlagen in Indien reduzieren. Der Markt für Metallumformungsanlagen in Indien profitiert, wenn Fahrzeugarchitekturen diese integrierten Komponenten verwenden. Die Schmiedenachfrage wird auch durch die Rüstungsproduktion gestützt. Die Rüstungsproduktion erreichte im Geschäftsjahr 2025-26 einen Wert von 21,2 Milliarden USD. Luft- und Raumfahrtstrukturen sowie Antriebsstränge von Landfahrzeugen benötigen präzise Schmiedeteile. Walzen und Rollformen bedienen den Stahlbau- und vorgefertigten Gebäudesektor. Die Nationale Infrastrukturpipeline umfasste Projekte im Wert von 2.217,78 Milliarden USD im April 2026. Diese Mischung verknüpft die Nachfrage nach Umformverfahren sowohl mit Transport- als auch mit Infrastrukturaktivitäten.
Nach umgeformtem Werkstoff: Aluminium wächst, während Stahl seine Bedeutung behält
Kohlenstoff- und niedriglegierter Stahl hielt im Jahr 2025 einen Anteil von 43,5 % am Markt für Metallumformungsanlagen in Indien. Automobilstanzen und Infrastrukturfertigung untermauern diese Position. Allgemeiner Maschinenbau verwendet ebenfalls warmgewalzte und kaltgewalzte Stahlgüten in großen Mengen. Presswerkscluster profitieren von der Verfügbarkeit von Coillieferungen. Edelstahl dient Haushaltsgeräten, Lebensmittelverarbeitungsanlagen und Chemiebehältern. Seine Verwendung stützt die Nachfrage nach kontrolliertem Umformen in korrosionsempfindlichen Anwendungen. Stahl bleibt der wichtigste Rohstoff für viele Hochvolumen-Fertigungsoperationen. Anlagenlieferanten müssen weiterhin eine zunehmende Gütenvielfalt berücksichtigen. Dazu gehören hochfeste Güten für Automobilkarosseriestrukturen. Die anhaltende Stahlbasis bietet eine stabile Nachfragequelle für Pressen, Biegemaschinen und Walzsysteme.
Aluminium und Aluminiumlegierungen werden bis 2031 voraussichtlich mit einem CAGR von 7,8 % wachsen. EV-Leichtbau, Lokalisierung von Luft- und Raumfahrt-Unterbaugruppen und Solarmodulrahmung stützen diese Materialnachfrage. Der Aluminium-Rückfederungseffekt macht die Prozesskontrolle für Anlagenkäufer wichtiger. Dies begünstigt Servopressen und Warmumformzellen gegenüber konventionellen Linien. AM/NS India hat seine Feuerverzinkungslinie für hochfesten Automobilstahl im Jahr 2025 in Betrieb genommen. Diese Entwicklung zeigt, dass Anlagenbauer mit einer breiteren Palette fortschrittlicher Werkstoffe arbeiten müssen. Kupfer und Kupferlegierungen dienen elektrischen Anlagen und Wärmetauscheranwendungen. Titan, Nickel und spezielle Nichteisenlegierungen dienen Luft- und Raumfahrt- sowie Verteidigungsanforderungen. Diese Werkstoffe mit geringerem Volumen schaffen einen Bedarf an präziserer Umformung und Werkzeugkompetenz.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche: Luft- und Raumfahrt sowie Verteidigung führen das Wachstum an
Automobil und Transport entfielen im Jahr 2025 auf 34,5 % der Marktgröße für Metallumformungsanlagen in Indien. Indiens Personenkraftwagenproduktionsbasis lag bei nahezu 4 Millionen Einheiten jährlich. Neue EV-Modelle erfordern zusätzliche Stanzwerkzeuge und Umformkapazitäten. OEM-Linien erfordern wiederholbare Maße und Inline-Inspektion. Manuelle Werkstätten können nicht dasselbe Maß an Prozesskonsistenz bieten. Dies verlagert die Kapitalausgaben in Richtung Servo- und Transferpressenkonfigurationen. Haushaltsgeräte sind eine weitere wichtige Nachfragequelle für Stanzen und Tiefziehen. Industriemaschinen benötigen geformte Struktur- und Funktionskomponenten. Die Metallproduktfertigung stützt die Nachfrage von kleineren, diversifizierten Kunden. Diese Verwendungen erhalten die Anlagennachfrage in mehreren Fertigungslieferketten aufrecht.
Luft- und Raumfahrt sowie Verteidigung werden von 2026 bis 2031 voraussichtlich mit einem CAGR von 8,7 % wachsen. Die Rüstungsproduktion erreichte im Geschäftsjahr 2025-26 einen Wert von 21,2 Milliarden USD und wuchs um 15,6 % im Jahresvergleich. Die Rüstungsexporte erreichten im selben Jahr einen Wert von 4,57 Milliarden USD. Privatunternehmen trugen 2,07 Milliarden USD zu diesem Exportgesamtwert bei. Luft- und Raumfahrt- sowie Verteidigungsprogramme benötigen Schmiedeteile in Luftfahrtqualität, präzises Biegen und Hydroformzellen. Diese Anforderungen sind an strenge Material- und Prozessstandards gebunden. Bau, Infrastruktur und Energie bleiben Endverbrauchsbereiche mit moderatem Wachstum. Erneuerbare-Energie-Installationen benötigen geformten Baustahl und großdurchmessrige Rohrprodukte. Diese Endverwendungen stützen die Nachfrage nach Rollform- und Ringwalzanlagen.
Geografische Analyse
Westindien ist die größte regionale Basis im Markt für Metallumformungsanlagen in Indien. Maharashtra und Gujarat verbinden Automobilnachfrage mit Präzisionsmaschinenbaukapazität. Der Korridor Pune-Aurangabad-Mumbai verfügt über ein dichtes Netzwerk von werkseigenen OEM-Presswerken und Tier-I-Zulieferern. Gestamp eröffnete 2025 sein 5. indisches Werk in Gujarat. Die Investition von 62,3 Millionen USD erweiterte seinen Fußabdruck auf 14 Stanzlinien, darunter 5 Warmstanzlinien. Gujarat verfügt auch über Cluster in Rajkot, Vadodara und Ahmedabad, die Hydraulikpressen, Biegemaschinen und KMU-Anlagen bedienen. Westindien erzielte im Geschäftsjahr 2025-26 Maschinenbauexporte im Wert von 47,5 Milliarden USD. Dies entsprach 39 % der indischen Maschinenbauexporte und zeigt die Qualitätsanforderungen, mit denen regionale Umformbetriebe konfrontiert sind.
Südindien ist die am schnellsten wachsende inländische Region für Präzisionsmetallumforminvestitionen. Tamil Nadu, Karnataka und Telangana werden durch Automobil-, Bahn-, Verteidigungs- und Luft- und Raumfahrtaktivitäten gestützt. Das Gemeinschaftsunternehmen von Titagarh Rail Systems und Ramkrishna Forgings nahm im August 2026 die kommerzielle Produktion geschmiedeter Räder in der Nähe von Chennai auf. Das Greenfield-Werk umfasste Investitionen von 238 Millionen USD. Der Maschinenpark Tumakuru in Karnataka entwickelt sich zu einem Investitionsgütercluster. Jyoti CNC erwarb dort im Juli 2025 20 Acres für eine hochpräzise CNC-Fertigungsbasis. Bharat Forge begann auch mit dem Bau einer Verteidigungsenergieanlage im Wert von 178,6 Millionen USD in Andhra Pradesh. Diese Investitionen stützen die Nachfrage nach großen und präzisen Umformanlagen.
Nord- und Ostindien bilden eine dritte regionale Produktionsbasis. Punjab, Haryana und Uttar Pradesh verfügen über viele KMU-Mechanik- und Hydraulikpresswerke. Diese Anlagen bedienen Landmaschinen, Fahrradkomponenten, Kochgeschirr und allgemeine Fertigung. Der Faridabad-Manesar-Gürtel unterstützt auch die Automobilkomponentenproduktion. Vardhman Special Steels legte im Juli 2026 den Grundstein für eine Präzisionsschmiedeanlage im Wert von 132,9 Millionen USD in Ludhiana. Jharkhand und Odisha ergänzen die Schmiede- und Metallkapazität in Ostindien. Ramkrishna Forgings nahm im März 2026 eine 8.000-Tonnen-Warmschmiedepresse in Jharkhand in Betrieb. Die Linie fügte 40.000 Tonnen pro Jahr an Kapazität hinzu. Das geplante Odisha-Projekt von Bharat Forge könnte die Anforderungen an Umformanlagen in der Region weiter ausweiten.
Wettbewerbslandschaft
Der Markt für Metallumformungsanlagen in Indien ist mäßig fragmentiert, obwohl Hochpreissegmente eine stärkere Konzentration aufweisen. Schuler India und AIDA Engineering India konkurrieren bei Servo- und Transferpressen. Ihre Angebote konzentrieren sich auf Prozessfähigkeit und automatisierte Werkzeugwechsel. ISGEC Heavy Engineering, Larsen and Toubro und Bharat Heavy Electricals sind bei Großtonnagenpressen und Schmiedeanwendungen tätig. Ihr Maschinenbauangebot unterstützt die Arbeit mit öffentlichen und Verteidigungskunden. Mittelmarktlieferanten, darunter Hind Hydraulics und Presstech Machine India, konzentrieren sich auf Kosten und lokalen Service für KMU-Kunden. Der Preiswettbewerb ist unterhalb von 2 Millionen USD am stärksten. Technische Kompetenz hat mehr Einfluss auf Servo- und Warmstanzlinien. Dies schafft unterschiedliche Wettbewerbsbedingungen in den verschiedenen Anlagekategorien.
Inländische Lieferanten bauen Kapazitäten aus, um erwartete Infrastruktur- und Verteidigungsaufträge zu bedienen. ISGEC genehmigte einen Kapazitätsplan von 59,8 Millionen USD für Werke in Bhartauli, Dahej und Muzaffarnagar. Das Unternehmen erwartet, dass die Investition 145 Millionen USD an zusätzlichem Jahresumsatz erschließt. Große Schmiedegruppen fügen auch Bearbeitungs- und Montagebetriebe hinzu. Dies ermöglicht es Lieferanten, einen größeren Teil der Komponentenwertschöpfungskette zu bedienen. MM Forgings bestellte eine 16.500-Tonnen-Warmschmiedepresse im Wert von 27,4 Millionen USD. Die Anlage ist für schwere Kurbelwellen und Vorderachsträger vorgesehen. Solche Investitionen erhöhen die technische Kompetenz, die globalen Nutzfahrzeugkunden zur Verfügung steht.
Wettbewerbschancen erstrecken sich auch über den Neuanlagenverkauf hinaus. Ältere mechanische Presswerke können Servo-Nachrüstsätze verwenden, um Steuerung und Produktivität zu verbessern. Presslinienoperatoren können Predictive-Maintenance-Dienste nutzen, um ungeplante Ausfallzeiten zu reduzieren. Diese Angebote richten sich an Kunden, die möglicherweise keine vollständige neue Linie kaufen. Der Markt für Metallumformungsanlagen in Indien bietet Raum für Lieferanten, die Anlagen mit lokalem technischen Support kombinieren. Das CNC-Anreizprogramm vom Juli 2026 verknüpft einen Zollrabatt von 12 % mit einem lokalen Anteil von 60 % bei der CNC-Montage. Dies kann die Position von Pressenherstellern beeinflussen, die ihre eigenen Steuerungen integrieren. Lieferanten stehen daher unter Druck, sowohl die Lokalisierung als auch die Automatisierungsfähigkeit zu verbessern. Der Wettbewerb bleibt breit, da inländische Fertigungsbetriebe und globale OEMs unterschiedliche Kundenbedürfnisse bedienen.
Branchenführer im Bereich Metallumformungsanlagen in Indien
Bharat Forge Limited
Ramkrishna Forgings Limited
Schuler India Private Limited
AIDA Engineering India Private Limited
Komatsu India Private Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Balu Forge Industries erwarb eine Ringwalzproduktionslinie, die in der Lage ist, geschmiedete Ringe mit einem Außendurchmesser von bis zu 6,7 Metern herzustellen – eine der größten in Indien –, mit dem Ziel, Luft- und Raumfahrt-, Energie- und Schwerindustriesegmente zu bedienen, die bisher auf importierte großdurchmessrige Ringe angewiesen waren, wobei Produktionsversuche noch vor Ende 2026 erwartet werden.
- August 2026: Ramkrishna Forgings verpflichtete sich, im Geschäftsjahr 2026-27 insgesamt 35,7 Millionen USD in mehrere Anlagen zu investieren, darunter 20,2 Millionen USD in ein neues Werk für Personenkraftwagenkomponenten in Jharkhand mit geplantem Betriebsbeginn im ersten Quartal des Geschäftsjahres 2027-28, was die anhaltende private Kapazitätserweiterung in Ostindien widerspiegelt.
- August 2026: Jyoti CNC Automation erhielt die Genehmigung des Ministeriums für Elektronik und Informationstechnologie für eine Kapitalinvestition von 121,5 Millionen USD über 5 Jahre, die auf die Erweiterung der Produktionskapazität und den Aufbau einer rückwärtsintegrierten Fertigungsanlage für CNC-Steuerungen abzielt – ein wegweisender Schritt zur Lokalisierung der elektronischen Intelligenz von Metallumformungsanlagen.
- Juli 2026: Vardhman Special Steels legte in Partnerschaft mit der Aichi Steel Corporation aus Japan den Grundstein für eine Präzisionsschmiedeanlage im Wert von 132,9 Millionen USD in Ludhiana, Punjab, mit dem Ziel, Ringzahnräder und Antriebsstrangkomponenten für Automobil-OEMs in Indien, Europa, ASEAN, Afrika und Mexiko herzustellen.


Berichtsumfang für den Markt für Metallumformungsanlagen in Indien
| Pressen | Mechanische Pressen |
| Hydraulikpressen | |
| Servopressen | |
| Sonstige Allzweckpressen | |
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen |
| Servo- / Elektrische Abkantpressen | |
| Mechanische Abkantpressen | |
| Sonstige Biegemaschinen | |
| Schmiedeanlagen | Schmiedepressen |
| Schmiedehämmer | |
| Stauchanlagen und Kopfstauchmaschinen | |
| Sonstige Schmiedeanlagen | |
| Rollformmaschinen und Blech-/Profilwalzanlagen | Rollformmaschinen |
| Blechwalzmaschinen | |
| Profil- und Formwalzmaschinen | |
| Sonstige Sekundärwalz- und Umformanlagen | |
| Draht-, Rohr- und Profilformmaschinen | Draht- und Stabzieh- und Formmaschinen |
| Rohrform- und Rohrbiegemaschinen | |
| Profilformmaschinen | |
| Strangpressen | |
| Hydroformmaschinen | |
| Sonstige Metallumformungsanlagen |
| Stanzen und Lochen |
| Tiefziehen |
| Biegen |
| Schmieden |
| Walzen und Rollformen |
| Strangpressen |
| Hydroformen |
| Sonstige Umformverfahren |
| Kohlenstoff- und niedriglegierter Stahl |
| Edelstahl |
| Aluminium und Aluminiumlegierungen |
| Kupfer und Kupferlegierungen |
| Titan, Nickel und sonstige Nichteisenmetalle |
| Sonstige Werkstoffe |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und Investitionsgüter |
| Metallprodukte und Fertigung |
| Elektrotechnik und Elektronik |
| Bau und Infrastruktur |
| Energie und Stromversorgung |
| Haushaltsgeräte und Gebrauchsgüter |
| Medizin- und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Nach Anlagentyp | Pressen | Mechanische Pressen |
| Hydraulikpressen | ||
| Servopressen | ||
| Sonstige Allzweckpressen | ||
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen | |
| Servo- / Elektrische Abkantpressen | ||
| Mechanische Abkantpressen | ||
| Sonstige Biegemaschinen | ||
| Schmiedeanlagen | Schmiedepressen | |
| Schmiedehämmer | ||
| Stauchanlagen und Kopfstauchmaschinen | ||
| Sonstige Schmiedeanlagen | ||
| Rollformmaschinen und Blech-/Profilwalzanlagen | Rollformmaschinen | |
| Blechwalzmaschinen | ||
| Profil- und Formwalzmaschinen | ||
| Sonstige Sekundärwalz- und Umformanlagen | ||
| Draht-, Rohr- und Profilformmaschinen | Draht- und Stabzieh- und Formmaschinen | |
| Rohrform- und Rohrbiegemaschinen | ||
| Profilformmaschinen | ||
| Strangpressen | ||
| Hydroformmaschinen | ||
| Sonstige Metallumformungsanlagen | ||
| Nach Umformverfahren | Stanzen und Lochen | |
| Tiefziehen | ||
| Biegen | ||
| Schmieden | ||
| Walzen und Rollformen | ||
| Strangpressen | ||
| Hydroformen | ||
| Sonstige Umformverfahren | ||
| Nach umgeformtem Werkstoff | Kohlenstoff- und niedriglegierter Stahl | |
| Edelstahl | ||
| Aluminium und Aluminiumlegierungen | ||
| Kupfer und Kupferlegierungen | ||
| Titan, Nickel und sonstige Nichteisenmetalle | ||
| Sonstige Werkstoffe | ||
| Nach Endverbrauchsbranche | Automobil und Transport | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Industriemaschinen und Investitionsgüter | ||
| Metallprodukte und Fertigung | ||
| Elektrotechnik und Elektronik | ||
| Bau und Infrastruktur | ||
| Energie und Stromversorgung | ||
| Haushaltsgeräte und Gebrauchsgüter | ||
| Medizin- und Präzisionsfertigung | ||
| Sonstige Endverbrauchsbranchen | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Metallumformungsanlagen in Indien bis 2031 erreichen?
Der Markt für Metallumformungsanlagen in Indien wird bis 2031 voraussichtlich einen Wert von 1,24 Milliarden USD erreichen und von 2026 an mit einem CAGR von 5,4 % wachsen.
Welcher Anlagentyp führt die Nachfrage in Indien an?
Pressen führten im Jahr 2025 mit einem Anteil von 39,5 %, während Servopressen mit einem CAGR von 8,2 % das höchste prognostizierte Anlagenwachstum aufweisen.
Welches Umformverfahren wächst in Indien am schnellsten?
Hydroformen wird bis 2031 voraussichtlich mit einem CAGR von 8,5 % wachsen, da EV-Plattformen leichte rohrförmige Strukturkomponenten verwenden.
Welcher Werkstoff wird beim indischen Metallumformen am häufigsten verwendet?
Kohlenstoff- und niedriglegierter Stahl hielt im Jahr 2025 einen Anteil von 43,5 %, gestützt durch Automobilstanzen, Infrastrukturfertigung und allgemeinen Maschinenbau.
Welcher Endverbrauchssektor wird voraussichtlich am schnellsten wachsen?
Luft- und Raumfahrt sowie Verteidigung werden bis 2031 voraussichtlich mit einem CAGR von 8,7 % wachsen, gestützt durch steigende inländische Rüstungsproduktion und -exporte.
Welche Region verfügt über die größte installierte Basis?
Westindien verfügt über die größte installierte Basis, gestützt durch Automobil- und Maschinenbaucluster in Maharashtra und Gujarat.
Seite zuletzt aktualisiert am:



