
油圧プレス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
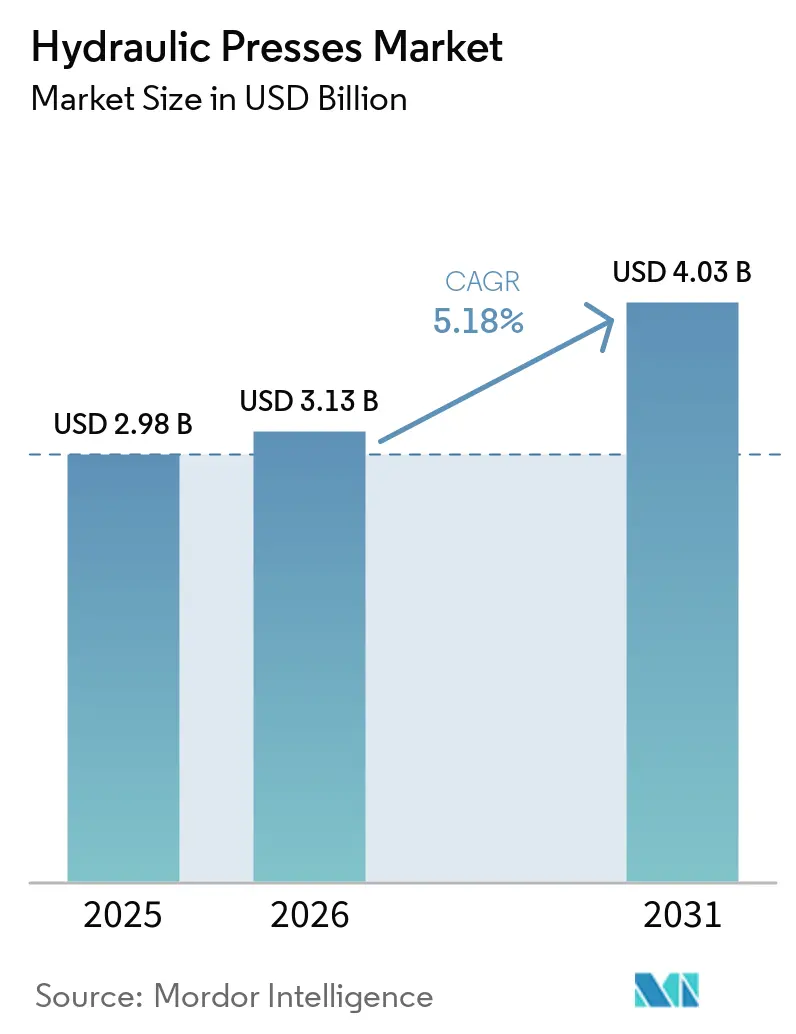
| 市場規模 (2026) | 3.13 十億米ドル |
| 市場規模 (2031) | 4.03 十億米ドル |
| Growth Rate (2026 - 2031) | 5.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 中東とアフリカ |
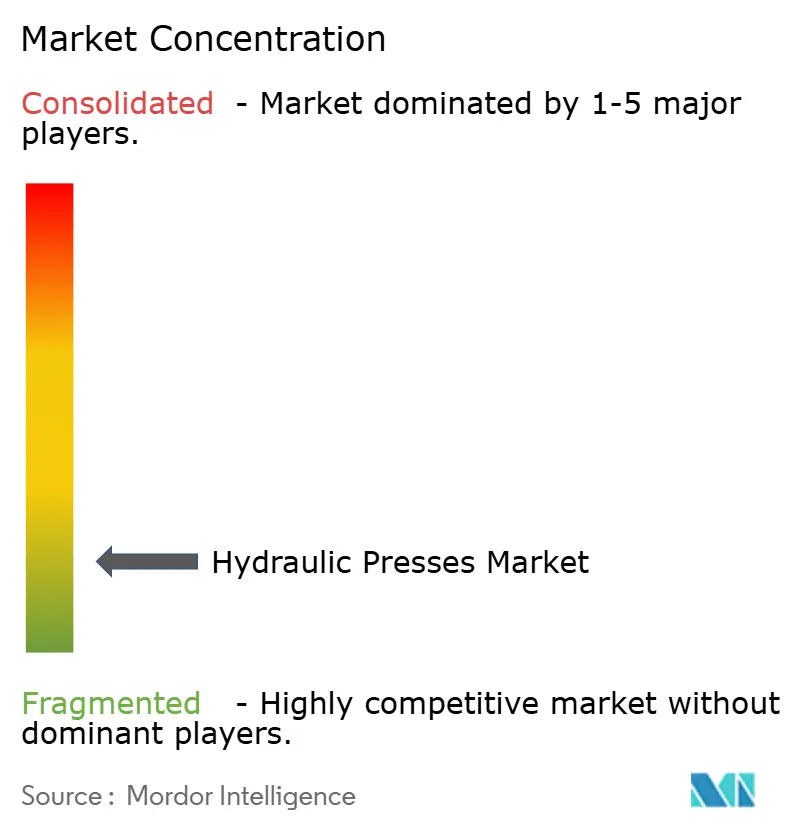
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる油圧プレス市場分析
油圧プレス市場規模は2025年の29.8億米ドルから2026年には31.3億米ドルに増加し、2026年から2031年にかけてCAGR 5.18%で成長して2031年までに40.3億米ドルに達する見込みです。
複雑な用途においてエンジニアリング・カスタム構成システムへの需要が高まる一方、標準トン数レンジは依然として価格競争が激しい状況にあります。電気自動車の生産は自動車成形加工の構成を変化させており、アルミニウム構造体、モーターハウジング、バッテリーエンクロージャー、高強度鋼製クラッシュ部品、および標準的な大量スタンピング工程よりも高度な制御を必要とする部品への需要が増加しています。航空宇宙・防衛プログラムも、航空機エンジン、機体、防衛プラットフォーム、ならびに認定サプライチェーン内でチタン・超合金・構造部品の製造を必要とする国家製造プログラム向けの大型鍛造・複合材成形システムの受注によって支えられています。自動化、接続型制御、エネルギー管理、およびレトロフィット対応能力は、製造業者がより高いトレーサビリティ、優れたスループット、低エネルギー消費、改善された保全計画、および既存資産からのより長い耐用年数を求めるため、設備購買決定において重要な要素となっています。油圧プレス市場は標準トン数レンジにおいて価格競争が続く一方、確立された欧州および中国のサプライヤーがエンジニアリングシステムにおいてより強力に競争しており、制御、サービス、工具、改修、用途特化型機械、および油圧プレス市場全体にわたる長期サポートの専門業者に参入機会をもたらしています。
主要レポートのポイント
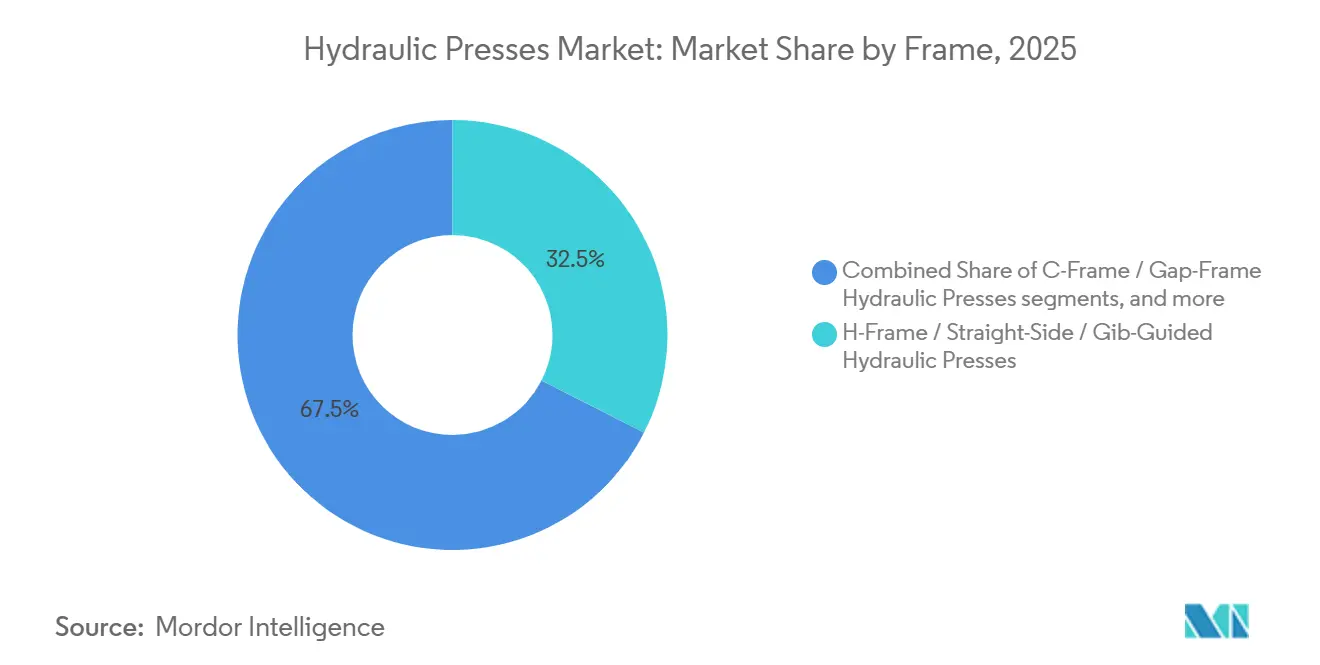
- フレーム・構造構成別では、Hフレーム・ストレートサイド・ギブガイド式油圧プレスが2025年の油圧プレス市場シェアの32.50%を占め、四柱式・四コラム式油圧プレスが2031年までのCAGR 5.90%で最も速い成長が見込まれます。
- トン数・プレス力別では、101~500トンが2025年の油圧プレス市場規模の42.00%を占め、2,000トン超のプレスが2031年までのCAGR 6.10%で最も速い成長が見込まれます。
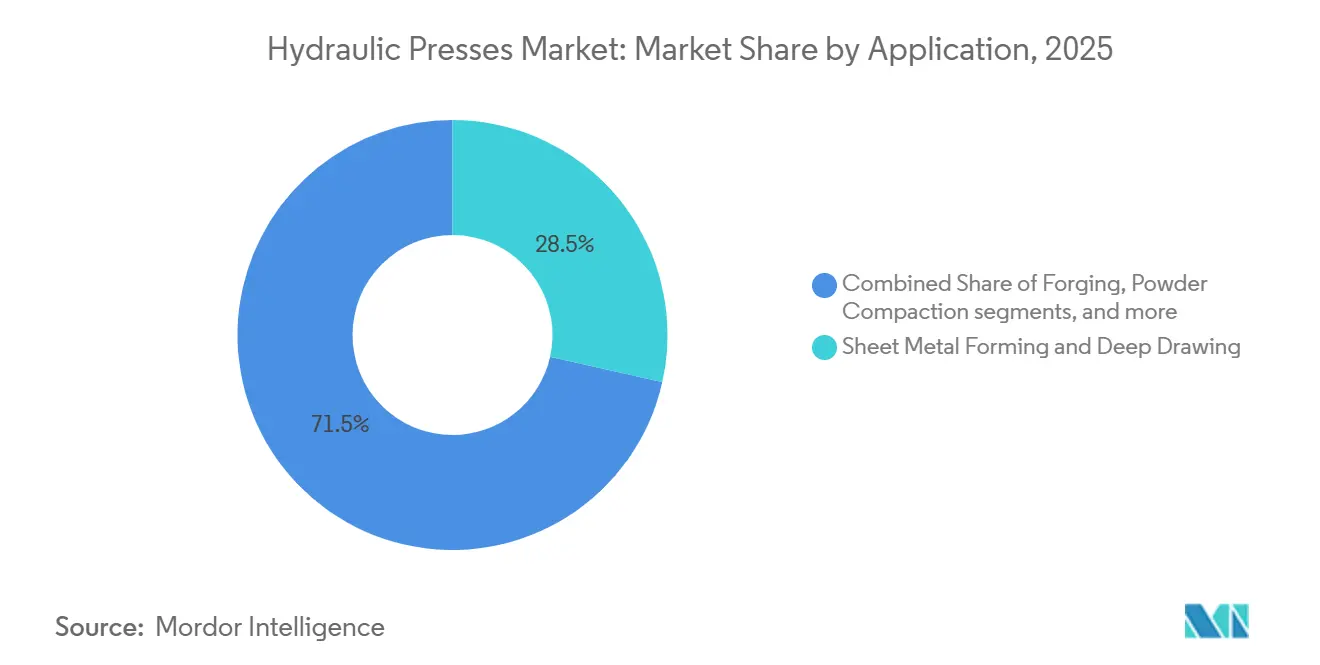
- 用途・成形プロセス別では、板金成形・深絞りが2025年の油圧プレス市場シェアの28.50%を占め、鍛造が2031年までのCAGR 5.80%で最も速い成長が見込まれます。
- エンドユーザー産業別では、自動車・輸送が2025年の油圧プレス市場シェアの34.00%を占め、航空宇宙・防衛産業が2031年までのCAGR 6.30%で最も速い成長が見込まれます。
- 地域別では、アジア太平洋が2025年の油圧プレス市場シェアの48.00%を占め、中東・アフリカ地域が2031年までのCAGR 6.40%で最も速い成長が見込まれます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の油圧プレス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 自動車の 電動化と軽量部品成形 | +1.2% | 世界全体、 特にアジア太平洋、北米、西欧で顕著 | 短期 (2年以内) |
| 高強度・ 先進材料の使用増加 | +1% | 世界全体、 欧州、日本、韓国が主導 | 中期 (2~4年) |
| 成形・ 製造プロセスの自動化 | +0.8% | 世界全体、 中国、ドイツ、米国で最も顕著 | 中期 (2~4年) |
| 航空宇宙・ 防衛・重工業製造能力の拡大 | +0.7% | 北米、 欧州、インド | 長期 (4年以上) |
| 産業の 近代化と老朽化プレス設備の更新 | +0.6% | 北米、 欧州、日本 | 中期 (2~4年) |
| エネルギー効率の 高い油圧システムへの需要 | +0.5% | 世界全体、 欧州連合、日本、中国での政策的重点 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
自動車の電動化と軽量部品成形
電気自動車プログラムは、車両構造に使用される材料、部品寸法、品質管理、および生産シーケンスを含む、プレスショップが行う作業の種類を変化させています。バッテリー電気自動車の構造は、一部の領域では従来のスタンピング部品の使用が減少しています。しかし、寸法精度が接合、シーリング、および後工程の組立作業に影響する、密接に管理されたアセンブリに収まる必要がある大型アルミニウムセクション、バッテリーエンクロージャー部品、およびモーター関連部品がより多く必要とされています。これらの部品は、特に寸法の一貫性が接合、シーリング、および後工程の組立作業に影響する場合、より長いストロークにわたる深絞りまたは制御成形を必要とすることが多くあります。油圧設備はその作業に対してプログラム可能な力とストロークプロファイルを提供でき、標準的な生産サイクルではなく特定の部品に合わせてプロセスを設定することができます。ある業界団体が2026年に発表した研究によると、スプリングバックと成形性において制御された成形条件が重要な1,500 MPaクラスの冷間成形鋼の用途が調査されました。油圧プレス市場は、より高いトン数、より精密な位置制御、より長いストローク能力、繰り返し可能な力の供給、および用途特化型仕様を持つ機械へとフトしています。
高強度・先進材料の使用増加
先進高強度鋼、アルミニウム、チタン、複合材料、および先進セラミックスは、圧力、温度、ラム移動、および荷重下での時間に対する反応が異なるため、成形設備に異なる要求をもたらします。汎用プレスシステムは、追加のエンジニアリングなしにこれらの材料に必要な段階的圧縮、ラム制御、または保圧サイクルを提供できない場合があります。二相鋼はラム速度の慎重な制御を必要とし、複合材料加工は成形サイクル全体および作業面全体にわたる一貫した圧力を必要とします。リュブリャナ大学は2025年に、サーボ油圧プレスが二相DP590鋼のインクリメンタルシート成形能力を拡大したことを報告しました。これらの要件は、従来のプロセス設定では不十分な等温チタン鍛造、複合材料ホットプレス、および粉末成形設備への投資を支援します。また、より高い設備価値、より専門的なエンジニアリング作業、より長い更新サイクル、および油圧プレス市場におけるカスタムシステムへの需要も支援します。
成形・製造プロセスの自動化
製造業者は、スタンドアロン設備を工場データおよび生産管理ツールに接続されたプレスシステムに置き換えています。このアプローチは、トレーサビリティ、状態監視、より迅速なプロセス調整、個々の部品がどのように製造されたかの明確な記録、および設備性能への可視性向上を支援します。Fraunhofer IWUは2026年に、高圧板金成形アプローチがツールシーケンスとプロセス設計の変更によりスループットを毎分8サイクルから60サイクルに増加させたことを報告しました。制御システムのアップグレードは、既存機械の有効寿命を延長し、完全な設備更新の必要性を減らし、工場フロアにすでに設置されている資産のパフォーマンスを向上させることもできます。これにより、特に更新予算が限られている場合に、制御プロバイダーとレトロフィット専門業者が油圧プレス市場においてより大きな役割を担うことになります。また、サービス能力、ソフトウェア統合、診断、およびアップグレードされた設備を保守する能力が、プレスメーカーにとって重要な考慮事項となります。[1]Fraunhofer IWU、「Fraunhofer IWUが油圧成形を高速化」、Fraunhofer IWU、iwu.fraunhofer.de。
航空宇宙・防衛・重工業製造能力の拡大
航空宇宙・防衛・重工業製造プログラムは、厳しい認定サイクルにわたって制御された条件下で大型かつ難加工材料を成形できるプレスを必要とします。これらのプロジェクトは、設備が標準設備では容易に満たせない安全性、品質、材料、および生産要件に結びついているため、多くの場合、高い資本支出を伴います。Safran Aircraft Enginesは2026年4月、ジェンヌヴィリエに3万メトリックトンの油圧プレスに1億5,000万ユーロ(1億6,300万米ドル)を投資すると発表しました。このプレスはCFM LEAP、M88、GE90、および将来の民間エンジンプログラム向けに年間14,000個の鍛造部品を生産することを目的としており、投資を既存および将来のエンジン供給ニーズに結びつけています。このような設備は、元の機械が購入された後も長年にわたって部品プログラムを支援できます。これは、設備が認定部品および将来の保全作業の生産ルートの一部とるためです。これにより、油圧プレス市場のサプライヤーに工具、保全、アップグレード、スペアパーツ、エンジニアリング変更、および技術サポートの継続的な機会が生まれます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 大型・ エンジニアリング油圧プレスシステムの高い資本コスト | -1.2% | 世界全体、 南アジア・東南アジアおよび南米のコスト重視市場で最も深刻 | 短期 (2年以内) |
| 熟練した 保全・制御エンジニアリング要件 | -0.8% | 世界全体、 北米、欧州、産業アジア太平洋で最も顕著 | 中期 (2~4年) |
| 長い 投資・更新サイクル | -0.6% | 世界全体、 特に北米、西欧、日本 | 長期 (4年以上) |
| 油圧作動液、 騒音、エネルギー効率コンプライアンス | -0.4% | 欧州連合、 北米、CEおよびEPA要件を持つ輸出市場 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
大型・エンジニアリング油圧プレスシステムの高い資本コスト
大型油圧プレスシステムは、特に購入者がカスタム工具、先進制御、設置、トレーニング、検証、サイト固有のエンジニアリング、およびパフォーマンステストを必要とする場合、多額の初期費用を必要とします。機械を輸入するか、定義された数量、品質基準、および納期スケジュールを持つ単一の生産プログラム向けに製造する必要がある場合、購買決定はより困難になります。2,000トンを超える設備は、生産開始前に複数年の資本計画、専門的なサイト準備、およびサプライヤーとの調整が必要になる場合があります。油圧・サーボドライブ部品の長いリードタイムは、購入者にとって計画リスクを増大させ、プロジェクトのタイミング管理をより困難にする可能性があります。これらの条件は、中小製造業者の投資を制限し、資金調達が設備決定を制約する可能性がある東南アジアおよび南米のコスト重視地域での需要に影響を与えます。油圧プレス市場は、購入者が既存のプレスを維持したり、レトロフィットを追加したり、大規模な能力増強を延期したりできる場合、更新決定が遅くなるという課題にも直面しています。
熟練した保全・制御エンジニアリング要件
油圧プレスは、機械の全稼働寿命にわたって機械的、油圧的、電気的、および制御上の問題を管理できる技術者を必要とします。サーボ油圧システム、接続型監視ツール、デジタル生産記録、およびより高度な制御機能がプレス操作において一般的になるにつれ、この必要性は高まっています。Eatonは2025年に、調査対象の機械製造専門家の79%がスキル不足が業務に重大または非常に重大な影響を与えていると認識していることを報告しました。テキサス州立技術大学が引用した米国労働統計局の予測では、2033年までに61万1,000人以上の産業機械整備士、保全作業員、および大工が必要になることが示されました。技術スタッフの不足は、保全の遅延、修理コストの増加、障害解決の遅延、ダウンタイムの延長、および先進機械の採用の遅れにつながる可能性があります。また、利用可能な機械能力をオンサイトでサポートできない場合、購入者が油圧プレス市場の設備から得られる価値を低下させる可能性もあります。.[2]キサス州立技術大学、「テキサスの生産維持を支援するために必要な熟練保全技術者」、テキサス州立技術大学、tstc.edu。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーム・構造構成別:Hフレームのリーダーシップと四柱式の成長
Hフレーム・ストレートサイド・ギブガイド式設備は2025年の油圧プレス市場シェアの32.50%を占めました。その設置基盤は、ラムガイダンスと構造的剛性を提供する設計への長年にわたる自動車・金属加工投資を反映しています。これらのプレスは精密深絞りおよびトランスファーライン用途に適しています。ボディインホワイトおよび構造部品生産において、厳密なラム平行度が依然として重要です。この構成は、確立されたプレスラインと更新需要の中心であり続けます。
四柱式・四コラム式機械は最も速い成長を示す構成であり、2031年までのCAGR 5.90%を記録しています。均一なプラテン荷重は複合材料ホットプレス、大型ゴム成形、および航空宇宙ラミネート接合を支援します。これらの操作は広いダイエリアにわたる一貫した荷重を必要とします。Rhodes Interformは2025年11月に航空宇宙複合材料構造向けの三台の四コラムホットプラテンプレスの契約を獲得しました。Cフレーム設備は、アクセスとコンパクトなフットプリントを提供するため、ワークショップおよび一般製造において引き続き重要です。二柱式、卓上型、タイロッド式、およびモノブロック設計は、油圧プレス産業における軽組立、実験室、粉末成形、およびその他の専門的な作業に対応します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


トン数・プレス力別:101~500トンシステムへの幅広い需要
101~500トンクラスは2025年の油圧プレス市場規模の42%を占めました。このクラスは中程度の複雑さの構造スタンピング、アルミニウム成形、および粉末成形のニーズに適合します。自動車サプライヤー、家電製品メーカー、および一般加工業者は、多くの生産環境でこの能力レンジを使用します。この幅広い用途基盤は安定した補充需要を支援します。また、このクラスを標準設備ポートフォリオの中核部分にしています。
2,000トン超カテゴリーは最も速い成長が見込まれ、2031年までのCAGR 6.10%を記録する予測です。需要はアエロエンジン向けチタン鍛造、防衛プラットフォーム向け重量成形、およびトラック・農業機械向け密閉型鍛造から来ています。Safranの3万メトリックトンプレスプロジェクトは、この能力レンジへの投資規模を示しています。100トン以下カテゴリーは卓上型、組立、および軽量成形用途に引き続き対応します。501~1,000トンおよび1,001~2,000トングループは自動車構造部品および大型複合材料工具に対応します。これらの需要は、油圧プレス市場全体にわたる車両プラットフォームの変更および航空宇宙複合材料接合投資に結びついています。
用途・成形プロセス別:深絞りがリード、鍛造が最速成長
板金成形・深絞り2025年の油圧プレス市場シェアの28.5%を占めました。この用途は自動車パネル、家電製品ケーシング、台所用品、衛生部品、およびブリキ包装を支援します。これらは大量生産で繰り返し可能な生産プロセスです。その規模は製造拠点全体にわたる大規模なプレス設置基盤を支援します。この用途は油圧プレス市場の収益の柱であり続けます。
鍛造は最も速い成長用途となる見込みであり、2031年までのCAGR 5.80%を記録する予測です。航空宇宙チタンプログラムおよび電気自動車パワートレインと構造部品向けのニアネットシェイプ鍛造がこの位置を支援します。ANDRITZ Schulerは、Maxiforjaが2025年7月に6,500トンGLK 6500鍛造プレスで生産を開始したことを報告しました。この設備には、同等規模の従来型プレスと比較して電力需要を最大40%削減できる運動ネルギー回収システムが含まれています。曲げ・矯正、打ち抜き、ブランキング、コイニング、および圧縮成形は成熟した用途であり続けます。ハイドロフォーミング、粉末成形、組立、およびプレスフィッティングは専門的な役割と分散した設置基盤に引き続き対応します。
エンドユーザー産業別:自動車の数量と航空宇宙の価値
自動車・輸送は2025年の油圧プレス市場規模の34.00%を占めました。このセクターはボディインホワイト部品、フレームレール、排気システム、バッテリー構造体、およびモーターハウジング鍛造にプレスを使用します。プログラム可能な力プロファイルは深絞りおよびトランスファーダイ操作を支援します。自動車生産は、したがって設備需要に対して大きく安定した基盤を提供します。電気自動車への移行は、精密成形の必要性を排除することなく部品要件を変化させます。
航空宇宙・防衛は最も速い成長が見込まれ、2031年までのCAGR 6.30%を記録する予測です。戦闘機、ターボファンエンジン、チタン機体構造体、および防衛装備は、厳密に管理されたプロセス条件を持つ専門的な鍛造・成形能力を必要とします。Safranの現在のジェンヌヴィリエ投資は、航空宇宙プレスプログラムの規模と長いサービス寿命を示しています。産業機械、一般製造、電気・電子、ならびにプラスチック・ゴム・複合材料は、多様な操作環境にわたって実質的な設置基盤需要を生み出します。エネルギー・電力設備はトランスフォーマーラミネーション需要を支援し、鉄道・海洋用途は大型部品の板材成形需要を支援します。これらの用途は、より広い油圧プレス市場全体に需要を分散させ、単一のエンドユーザーセクターへの依存を低減します。
地域分析
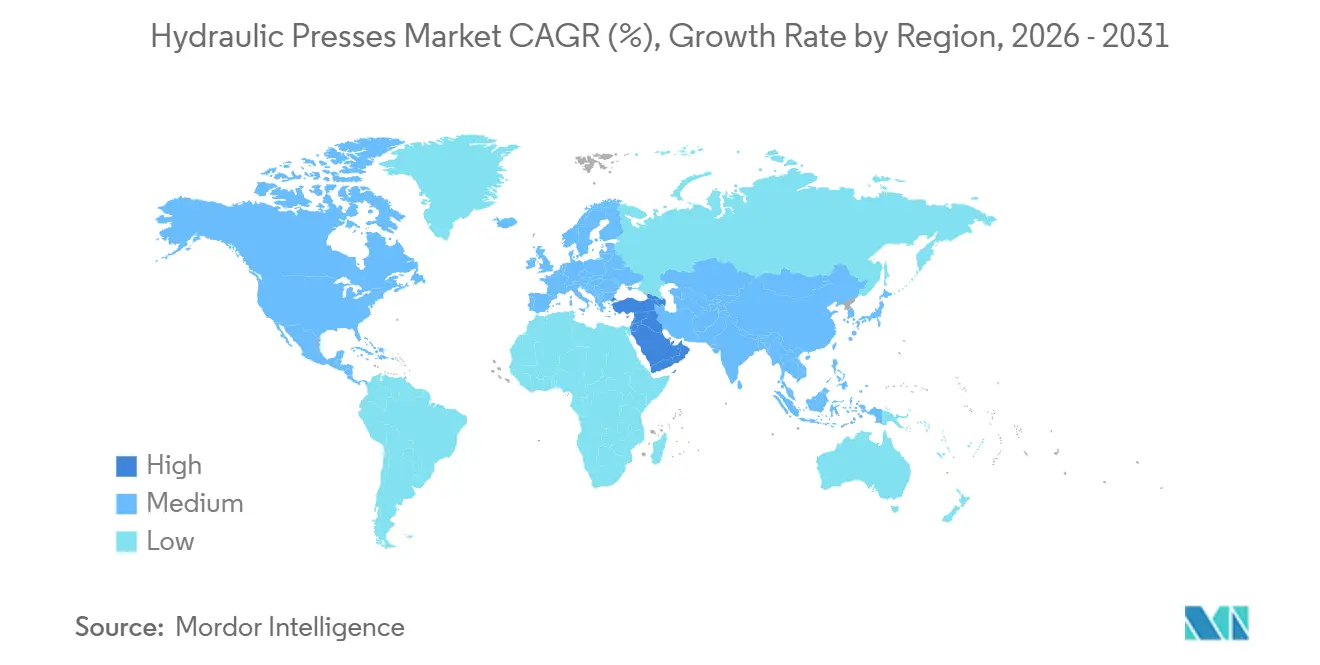
アジア太平洋は2025年の世界の油圧プレス市場シェアの48%を占めました。中国はプレス設備の大規模な生産者かつ消費者の両方です。国内サプライヤー基盤は地域の製造需要に対応し、競争力のある価格で輸出しています。インドは自動車・防衛製造能力を増強しており、より高度な鍛造設備への需要も含まれます。韓国は電子機器・自動車スタンピングに使用される精密設備において引き続き重要です。ベトナム、タイ、インドネシアは、サプライチェーンが中国を超えて多様化するにつれ、よりプレス集約型の製造を受け入れています。インドのメイク・イン・インディア政策および生産連動型インセンティブプログラムは、自動車・電子機器生産における調達を支援します。
北米と欧州は、サーボ油圧システム、接続型生産ライン、および航空宇宙鍛造能力への需要を持つ技術集約型地域であり続けます。ドイツとイタリアは欧州設備製造の重要な中心地であり続けます。欧州連合機械規制2023/1230は2027年1月に完全適用となり、指令2006/42/ECに取って代わります。この規制は安全クリティカルな制御システムのエンジニアリング要件を高め、欧州に対応するサプライヤーが設備設計においてコンプライアンスを考慮することを求めます。[3]欧州連合労働安全衛生機関、「機械に関する規制(EU)2023/1230」、欧州連合労働安全衛生機関、osha.europa.eu。
中東・アフリカ地域は油圧プレス市場において最も速い成長を示す地域であり、2031年までのCAGR 6.40%を記録しています。湾岸諸国における製造多様化およびモロッコと南アフリカにおける自動車組立投資が成形設備への需要を支援します。南米は農業機械・大型トラック生産サイクルと結びついており、ブラジルの鍛造投資は選択された用途において高い能力水準を示し、地域全体の概して保守的な資本支出姿勢とは対照的です。

競合環境
油圧プレス市場は断片化しており、プレミアムプロジェクトと標準生産設備で異なる購買基準を持つ分断された競争構造を持っています。より小さなサプライヤーグループが、プロセス知識、プロジェクト実行、および設置後サポートが重要な高トン数・受注生産システムに対応します。より大きな地域メーカーグループが、価格、納期、および基本的な操作要件を満たす能力が購買決定を形成する中間・低トン数産業で競争します。ANDRITZ Schuler、SMS group、Siempelkamp、およびLASCOは、サーボ油圧技術、エネルギー回収、およびターンキーエンジニアリングを通じて大型システムにおけるポジションを持っています。長期的な顧客関係、カスタム仕様、および技術要件は、生産ラインが設置された後のサプライヤー変更を困難にする可能性があります。Yangli Group、JIER Machine-Tool Group、Hefei Metalforming、およびGENERTEC Tianduan を含む中国サプライヤーは、価格設定、許容可能な技術基準、およびASEAN、南アジア、アフリカへの輸出拡大を通じて中間トン数の数量を競います。
ANDRITZ SchulerはHFA plus+ファインブランキングプレスシリーズを2026年1月に発売しました。このシリーズはサーボ制御油圧ポンプドライブを使用し、3,200から15,500 kNのプレス力をカバーします。同社は、システムがストローク率を向上させながらエネルギー効率を二桁パーセント改善すると述べました。この製品ラインにはIndustry 4.0インターフェース機能も含まれています。2025年7月、ANDRITZ SchulerはブラジルのMaxiforjaに6,500トンGLK 6500プレスを納入しました。これらの動きは、プレスメーカーがパフォーマンス、エネルギー使用、および生産統合を通じて競争している方法を示しています。
レトロフィットおよび近代化作業は、特に1990年代および2000年代に稼働を開始したプレスを中心に、老朽化した設置設備全体にわたって意味のある機会です。制御・サーボドライブのアップグレードは、プレス構造を交換することなくエネルギー使用を40%から70%削減できます。これは機械フレームが生産に適した状態を維持している場合に価値があります。Beckwood、Greenerd、およびMacrodyneは、サービス、再構築、およびアップグレードプロジェクトを通じて北米でこの作業から恩恵を受けることができます。接続型制御ベンダーは、機械のデジタル層をプレスハードウェアから分離し、どのサプライヤーが操作パフォーマンスに影響を与えるかを変える可能性もあります。これにより、油圧プレス市場の一部において差別化がフレーム設計、油圧エンジニアリング、サービス、およびプロジェクト実行に絞られる可能性があります。
油圧プレス産業のリーダー
ANDRITZ Schuler
SMS group GmbH
Siempelkamp Maschinen- und Anlagenbau GmbH
Jiangsu Yangli Group
Beckwood Press Company
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年4月:Safran Aircraft Enginesは、パリ近郊のジェンヌヴィリエサイトに3万メトリックトンの油圧プレスを取得するために1億5,000万ユーロ(1億6,300万米ドル)の投資を発表しました。フル生産レートで、このプレスはCFM LEAP、M88、GE90、および将来の民間エンジンプログラム向けに年間14,000個の鍛造部品を製造し、2035年までにサイト生産量をほぼ倍増させる見込みです。このプロジェクトは2026年から130の雇用を創出し、プレスは2029年に稼働開始する予定です。
- 2026年1月:ANDRITZ SchulerはHFA plus+ファインブランキングプレスシリーズを発売し、毎分最大85ストロークの出力で3,200から15,500 kNのプレス力をカバーします。サーボ制御油圧ポンプドライブは、ストローク率を向上させながら従来の固定速度システムと比較してエネルギー効率を二桁パーセント改善します。このシリーズにはIndustry 4.0インターフェース機能も搭載されています。ANDRITZ Schulerは現在、Feintool AGがプロセスおよび工具の専門知識を提供するこのターンキーファインブランキングシステムラインを直接運営しています。
- 2025年7月:Maxiforjaはブラジルのカノアス工場でANDRITZ Schulerの6,500トンGLK 6500鍛造プレスの生産を開始しました。このプレスは運動エネルギー回収システムを搭載した世界最大の鍛造プレスです。このシステムは同等規模の従来型プレスと比較して電力需要を最大40%削減し、スコッチヨーク駆動機構は部品精度を向上させフットプリントを削減します。Maxiforjaはラテンアメリカ全域に大型トラックおよび農業部品を供給しています。


世界の油圧プレス市場レポートの範囲
油圧プレス市場レポートは、フレーム別(Cフレーム、Hフレーム、四柱式、その他)、トン数別(100トン以下、101~500トン、その他)、用途別(鍛造、粉末成形、曲げ・矯正、その他)、エンドユーザー産業別(自動車・輸送、その他)、地域別(アジア太平洋、欧州、その他)にセグメント化されています。本レポートは、上記すべてのセグメントについて金額(米ドル)での市場規模と予測を提供します。
| Cフレーム・ギャップフレーム式油圧プレス |
| Hフレーム・ストレートサイド・ギブガイド式油圧プレス |
| 四柱式・四コラム式油圧プレス |
| 二柱式・コラム式油圧プレス |
| 卓上型・ワークショップ式油圧プレス |
| その他の専門的油圧プレス構成 |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| 板金成形・深絞り |
| 鍛造 |
| 曲げ・矯正 |
| 打ち抜き・ブランキング・コイニング |
| 圧縮成形 |
| 粉末成形 |
| ハイドロフォーミング |
| 組立・プレスフィッティング・一般プレス加工 |
| その他の専門的用途 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械・一般製造 |
| 電気・電子 |
| プラスチック・ゴム・複合材料 |
| 建設・重機 |
| エネルギー・電力設備 |
| 鉄道・海洋 |
| 粉末冶金・セラミックス・先進材料 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| イタリア | |
| フランス | |
| 英国 | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| ASEAN(シンガポール、マレーシア、インドネシア、タイ、ベトナム、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ) | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| 中東・アフリカその他 |
| フレーム・構造構成別 | Cフレーム・ギャップフレーム式油圧プレス | |
| Hフレーム・ストレートサイド・ギブガイド式油圧プレス | ||
| 四柱式・四コラム式油圧プレス | ||
| 二柱式・コラム式油圧プレス | ||
| 卓上型・ワークショップ式油圧プレス | ||
| その他の専門的油圧プレス構成 | ||
| トン数・プレス力別 | 100トン以下 | |
| 101~500トン | ||
| 501~1,000トン | ||
| 1,001~2,000トン | ||
| 2,000トン超 | ||
| 用途・成形プロセス別 | 板金成形・深絞り | |
| 鍛造 | ||
| 曲げ・矯正 | ||
| 打ち抜き・ブランキング・コイニング | ||
| 圧縮成形 | ||
| 粉末成形 | ||
| ハイドロフォーミング | ||
| 組立・プレスフィッティング・一般プレス加工 | ||
| その他の専門的用途 | ||
| エンドユーザー産業別 | 自動車・輸送 | |
| 航空宇宙・防衛 | ||
| 産業機械・一般製造 | ||
| 電気・電子 | ||
| プラスチック・ゴム・複合材料 | ||
| 建設・重機 | ||
| エネルギー・電力設備 | ||
| 鉄道・海洋 | ||
| 粉末冶金・セラミックス・先進材料 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| イタリア | ||
| フランス | ||
| 英国 | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN(シンガポール、マレーシア、インドネシア、タイ、ベトナム、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ) | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年までの油圧プレスへの需要を牽引しているものは何ですか?
電気自動車部品、先進材料、自動化、ならびに航空宇宙・防衛能力が専門的な成形設備への需要を支援しています。
2026年の油圧プレス市場の規模はどのくらいですか?
油圧プレス市場規模は2026年に31.3億米ドルであり、CAGR 5.2%で2031年までに40.0億米ドルに達する予測です。
最も需要が高い油圧プレスのトン数レンジはどれですか?
101~500トンカテゴリーは2025年の収益の42%を占めました。このレンジは自動車部品、アルミニウム成形、粉末成形を含む幅広い用途に対応するため、最も需要が高くなっています。
油圧プレス需要において最大のシェアを持つ用途はどれですか?
板金成形・深絞りは2025年の収益の28.5%を占めました。この用途は自動車パネル、家電製品ケーシング、台所用品、およびその他の成形部品の大量生産に広く使用されているため、リードしています。
油圧プレス需要においてどの地域がリードしていますか?
アジア太平洋は2025年の世界収益の48%を占め、中東・アフリカ地域は2031年までのCAGR 6.40%で最も速い成長が予測されています。
プレスのレトロフィットが製造業者にとって重要な理由は何ですか?
制御・サーボドライブのアップグレードは、既存のプレス構造の有効寿命を延長しながらエネルギー使用を40%から70%削減できます。このオプションは、完全な設備更新に関連する資本コミットメント、サイト作業、納期計画、および試運転を必要とせずに、制御、監視、プロセスの一貫性、および操作効率を改善できます。
最終更新日:



