
Hydraulikpressen-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
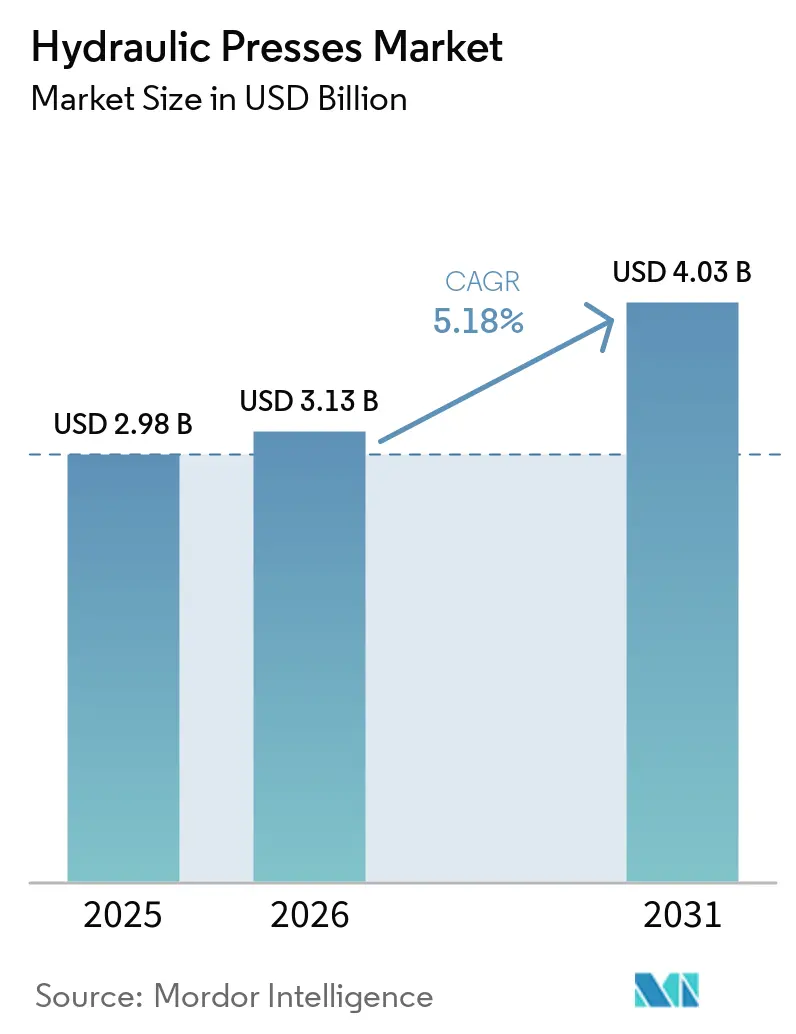
| Marktgröße (2026) | 3.13 Milliarden US-Dollar |
| Marktgröße (2031) | 4.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Naher Osten und Afrika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hydraulikpressen-Marktanalyse von Mordor Intelligence
Die Hydraulikpressen-Marktgröße wird voraussichtlich von 2,98 Milliarden USD im Jahr 2025 auf 3,13 Milliarden USD im Jahr 2026 steigen und bis 2031 4,03 Milliarden USD erreichen, mit einer CAGR von 5,18 % über den Zeitraum 2026–2031.
Die Nachfrage nach konstruierten/konfigurierten Systemen steigt bei komplexen Anwendungen, während standardmäßige Tonnagenbereiche stark preislich umkämpft bleiben. Die Produktion von Elektrofahrzeugen verändert die Zusammensetzung der Umformarbeiten im Automobilbereich, mit einer höheren Nachfrage nach Aluminiumstrukturen, Motorgehäusen, Batteriegehäusen, hochfesten Stahl-Crashteilen und Komponenten, die eine größere Kontrolle als standardmäßige Hochvolumen-Stanzoperationen erfordern. Luft- und Raumfahrt- sowie Verteidigungsprogramme werden auch durch Aufträge für große Schmiede- und Verbundstoff-Formsysteme unterstützt, wie z. B. Flugzeugtriebwerke, Flugzeugzellen, Verteidigungsplattformen und nationale Fertigungsprogramme, die Titan-, Superlegierungs- und Strukturteile benötigen, die innerhalb qualifizierter Lieferketten hergestellt werden. Automatisierung, vernetzte Steuerungen, Energiemanagement und Nachrüstfähigkeit werden zu wichtigen Bestandteilen von Gerätekaufentscheidungen, da Hersteller eine stärkere Rückverfolgbarkeit, einen besseren Durchsatz, einen geringeren Energieverbrauch, eine verbesserte Wartungsplanung und eine längere Lebensdauer installierter Anlagen anstreben. Der Hydraulikpressen-Markt bleibt in standardmäßigen Tonnagenbereichen preislich wettbewerbsfähig, während etablierte europäische und chinesische Lieferanten bei konstruierten Systemen stärker konkurrieren, was Möglichkeiten für Spezialisten in den Bereichen Steuerungen, Service, Werkzeuge, Überholung, anwendungsspezifische Maschinen und langfristige Unterstützung im gesamten Hydraulikpressen-Markt schafft.
Wichtigste Erkenntnisse des Berichts
- Nach Rahmen-/Strukturkonfiguration entfielen H-Rahmen/Geradseiten-/Führungsleisten-geführte Hydraulikpressen im Jahr 2025 auf 32,50 % des Hydraulikpressen-Marktanteils, während Vier-Säulen-Hydraulikpressen voraussichtlich die am schnellsten wachsenden sein werden, mit einer CAGR von 5,90 % bis 2031.
- Nach Tonnage/Presskraft entfielen 101–500 Tonnen im Jahr 2025 auf 42,00 % der Hydraulikpressen-Marktgröße, während Pressen über 2.000 Tonnen voraussichtlich die am schnellsten wachsenden sein werden, mit einer CAGR von 6,10 % bis 2031.
- Nach Anwendung/Umformprozess entfielen Blechumformung und Tiefziehen im Jahr 2025 auf 28,50 % des Hydraulikpressen-Marktanteils, während Schmieden voraussichtlich die am schnellsten wachsende Anwendung sein wird, mit einer CAGR von 5,80 % bis 2031.
- Nach Endverbraucherbranche entfielen Automobil und Transport im Jahr 2025 auf 34,00 % des Hydraulikpressen-Marktanteils, während die Luft- und Raumfahrt- sowie Verteidigungsbranche voraussichtlich die am schnellsten wachsende sein wird, mit einer CAGR von 6,30 % bis 2031.
- Nach Geografie entfiel Asien-Pazifik im Jahr 2025 auf 48,00 % des Hydraulikpressen-Marktanteils, während die Region Naher Osten und Afrika voraussichtlich die am schnellsten wachsende sein wird, mit einer CAGR von 6,40 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung des Automobilsektors und Umformung von Leichtbaukomponenten | +1.2% | Global, am stärksten in Asien-Pazifik, Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Einsatz von hochfesten und fortschrittlichen Werkstoffen | +1% | Global, angeführt von Europa, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Automatisierung von Umform- und Fertigungsprozessen | +0.8% | Global, am stärksten in China, Deutschland und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Ausbau der Kapazitäten in Luft- und Raumfahrt, Verteidigung und Schwerindustrie | +0.7% | Nordamerika, Europa und Indien | Langfristig (≥ 4 Jahre) |
| Industrielle Modernisierung und Ersatz veralteter Pressenanlagen | +0.6% | Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Nachfrage nach energieeffizienten Hydrauliksystemen | +0.5% | Global, mit politischem Schwerpunkt auf der Europäischen Union, Japan und China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung des Automobilsektors und Umformung von Leichtbaukomponenten
Elektrofahrzeugprogramme verändern die Art der Arbeiten, die in Presswerken durchgeführt werden, einschließlich der Werkstoffe, Teileabmessungen, Qualitätskontrollen und Produktionsabläufe, die bei Fahrzeugstrukturen eingesetzt werden. Batterieelektrische Fahrzeugstrukturen verwenden in einigen Bereichen weniger konventionelle Stanzteile. Dennoch benötigen sie mehr große Aluminiumabschnitte, Batteriegehäuseteile und motorenbezogene Komponenten, die in eng kontrollierten Baugruppen passen müssen. Diese Teile erfordern oft Tiefziehen oder kontrolliertes Umformen über einen längeren Hub, insbesondere dort, wo die Maßhaltigkeit das Fügen, Abdichten und spätere Montagearbeiten beeinflusst. Hydraulische Anlagen können programmierbare Kraft- und Hubprofile für diese Arbeiten bereitstellen, sodass der Prozess für ein bestimmtes Teil und nicht für einen standardmäßigen Produktionszyklus eingestellt werden kann. Laut einer Branchenvereinigung, die in einer 2026 veröffentlichten Studie 1.500 MPa-Klasse-Kaltumformungsstahlapplikationen untersuchte, sind kontrollierte Umformbedingungen für Rückfederung und Umformbarkeit wichtig. Der Hydraulikpressen-Markt verlagert sich daher in Richtung Maschinen mit höherer Tonnage, engerer Positionssteuerung, längerer Hubfähigkeit, wiederholbarer Kraftabgabe und anwendungsspezifischen Spezifikationen.
Zunehmender Einsatz von hochfesten und fortschrittlichen Werkstoffen
Hochfester Stahl, Aluminium, Titan, Verbundwerkstoffe und technische Keramik stellen unterschiedliche Anforderungen an Umformanlagen, da sie unterschiedlich auf Druck, Temperatur, Stempelbewegung und Belastungszeit reagieren. Generische Pressensysteme können die stufenweise Verdichtung, Stempelsteuerung oder Haltedruckzyklen, die für diese Werkstoffe erforderlich sind, ohne zusätzliche Konstruktion möglicherweise nicht bereitstellen. Dualphasenstahl erfordert eine sorgfältige Steuerung der Stempelgeschwindigkeit, während die Verbundstoffverarbeitung einen gleichmäßigen Druck während des gesamten Umformzyklus und über die gesamte Arbeitsfläche erfordert. Die Universität Ljubljana berichtete 2025, dass eine servo-hydraulische Presse die inkrementelle Blechumformfähigkeit für Dualphasenstahl DP590 erweiterte. Diese Anforderungen unterstützen Investitionen in isothermisches Titanschmieden, Verbundstoff-Heißpressen und Pulververdichtungsanlagen, bei denen konventionelle Prozesseinstellungen nicht ausreichen. Sie unterstützen auch höhere Anlagenwerte, speziellere Konstruktionsarbeiten, längere Ersatzzyklen und die Nachfrage nach maßgeschneiderten Systemen im Hydraulikpressen-Markt.
Automatisierung von Umform- und Fertigungsprozessen
Hersteller ersetzen eigenständige Anlagen durch Pressensysteme, die mit Betriebsdaten und Produktionsmanagementsystemen verbunden sind. Dieser Ansatz unterstützt Rückverfolgbarkeit, Zustandsüberwachung, schnellere Prozessanpassungen, eine klarere Aufzeichnung der Herstellung einzelner Teile und eine bessere Transparenz der Anlagenleistung. Das Fraunhofer IWU berichtete 2026, dass sein Hochdruck-Blechumformungsansatz den Durchsatz durch Änderungen an der Werkzeugabfolge und dem Prozessdesign von 8 auf 60 Zyklen pro Minute steigerte. Steuerungsaufrüstungen können auch die Nutzungsdauer vorhandener Maschinen verlängern, den Bedarf an vollständigem Anlagenersatz reduzieren und die Leistung von bereits in der Fabrikhalle vorhandenen Anlagen verbessern. Dies gibt Steuerungsanbietern und Nachrüstspezialisten eine größere Rolle im Hydraulikpressen-Markt, insbesondere dort, wo die Ersatzbudgets begrenzt bleiben. Es macht auch Service-Fähigkeit, Software-Integration, Diagnose und die Fähigkeit, aufgerüstete Anlagen zu warten, zu wichtigen Überlegungen für Pressenhersteller.[1]
Ausbau der Kapazitäten in Luft- und Raumfahrt, Verteidigung und Schwerindustrie
Luft- und Raumfahrt-, Verteidigungs- und Schwerindustrieprogramme erfordern Pressen, die große und schwierige Werkstoffe unter kontrollierten Bedingungen über anspruchsvolle Qualifikationszyklen umformen können. Diese Projekte erfordern oft hohe Kapitalausgaben, da die Anlagen an Sicherheits-, Qualitäts-, Werkstoff- und Produktionsanforderungen gebunden sind, die mit Standardanlagen nicht ohne Weiteres erfüllt werden können. Safran Aircraft Engines gab im April 2026 bekannt, 150 Millionen EUR (163 Millionen USD) in eine 30.000-Tonnen-Hydraulikpresse in Gennevilliers zu investieren. Die Presse soll jährlich 14.000 geschmiedete Teile für CFM LEAP-, M88-, GE90- und zukünftige Zivilmotorprogramme produzieren und verknüpft die Investition mit etablierten und zukünftigen Triebwerksversorgungsbedürfnissen. Solche Installationen können Teileprogramme viele Jahre nach dem Kauf der ursprünglichen Maschine unterstützen, da die Anlage Teil des Produktionswegs für qualifizierte Teile und zukünftige Wartungsarbeiten wird. Dies gibt Lieferanten im Hydraulikpressen-Markt kontinuierliche Möglichkeiten für Werkzeuge, Wartung, Aufrüstungen, Ersatzteile, technische Änderungen und technischen Support.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten für große und konstruierte Hydraulikpressensysteme | -1.2% | Global, am stärksten in kostenempfindlichen Märkten in Süd- und Südostasien sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an qualifizierte Wartungs- und Steuerungstechnik | -0.8% | Global, am stärksten in Nordamerika, Europa und dem industriellen Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Lange Investitions- und Ersatzzyklen | -0.6% | Global, insbesondere in Nordamerika, Westeuropa und Japan | Langfristig (≥ 4 Jahre) |
| Einhaltung von Vorschriften zu Hydraulikflüssigkeiten, Lärm und Energieeffizienz | -0.4% | Europäische Union, Nordamerika und Exportmärkte mit CE- und EPA-Anforderungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten für große und konstruierte Hydraulikpressensysteme
Große Hydraulikpressensysteme erfordern erhebliche Vorabausgaben, insbesondere wenn Käufer individuelle Werkzeuge, fortschrittliche Steuerungen, Installation, Schulung, Validierung, standortspezifische Konstruktion und Leistungstests benötigen. Die Kaufentscheidung wird schwieriger, wenn eine Maschine importiert oder für ein einzelnes Produktionsprogramm mit einem definierten Volumen, Qualitätsstandard und Lieferplan gebaut werden muss. Anlagen über 2.000 Tonnen können einen mehrjährigen Kapitalplan, eine spezialisierte Standortvorbereitung und die Koordination mit dem Lieferanten erfordern, bevor die Produktion beginnen kann. Lange Lieferzeiten für Hydraulik- und Servoantriebskomponenten können das Planungsrisiko für Käufer erhöhen und die zeitliche Steuerung eines Projekts erschweren. Diese Bedingungen begrenzen Investitionen bei kleineren Herstellern und beeinflussen die Nachfrage in kostenempfindlichen Teilen Südostasiens und Südamerikas, wo die Finanzierung Anlagenentscheidungen einschränken kann. Der Hydraulikpressen-Markt sieht sich auch mit langsameren Ersatzentscheidungen konfrontiert, wenn ein Käufer eine vorhandene Presse warten, eine Nachrüstung hinzufügen oder eine große Kapazitätserweiterung aufschieben kann.
Anforderungen an qualifizierte Wartungs- und Steuerungstechnik
Hydraulikpressen benötigen Techniker, die mechanische, hydraulische, elektrische und steuerungstechnische Probleme über die gesamte Betriebslebensdauer einer Maschine hinweg bewältigen können. Dieser Bedarf steigt, da servo-hydraulische Systeme, vernetzte Überwachungstools, digitale Produktionsaufzeichnungen und ausgefeiltere Steuerungsfunktionen in Pressenbetrieben üblich werden. Eaton berichtete 2025, dass 79 % der befragten Maschinenbauexperten den Fachkräftemangel als erhebliche oder sehr erhebliche Auswirkung auf den Betrieb identifizierten. Die vom Texas State Technical College zitierte Prognose des United States Bureau of Labor Statistics zeigte eine Nachfrage nach mehr als 611.000 Industriemaschinenmechanikern, Wartungsarbeitern und Zimmerleuten bis 2033. Begrenzte technische Personalausstattung kann zu aufgeschobener Wartung, höheren Reparaturkosten, langsamerer Fehlerbehebung, verlängerter Ausfallzeit und langsamerer Einführung fortschrittlicher Maschinen führen. Es kann auch den Wert reduzieren, den Käufer aus Anlagen im Hydraulikpressen-Markt erzielen, wenn die verfügbare Maschinenkapazität nicht vor Ort unterstützt werden kann..[2]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rahmen-/Strukturkonfiguration:
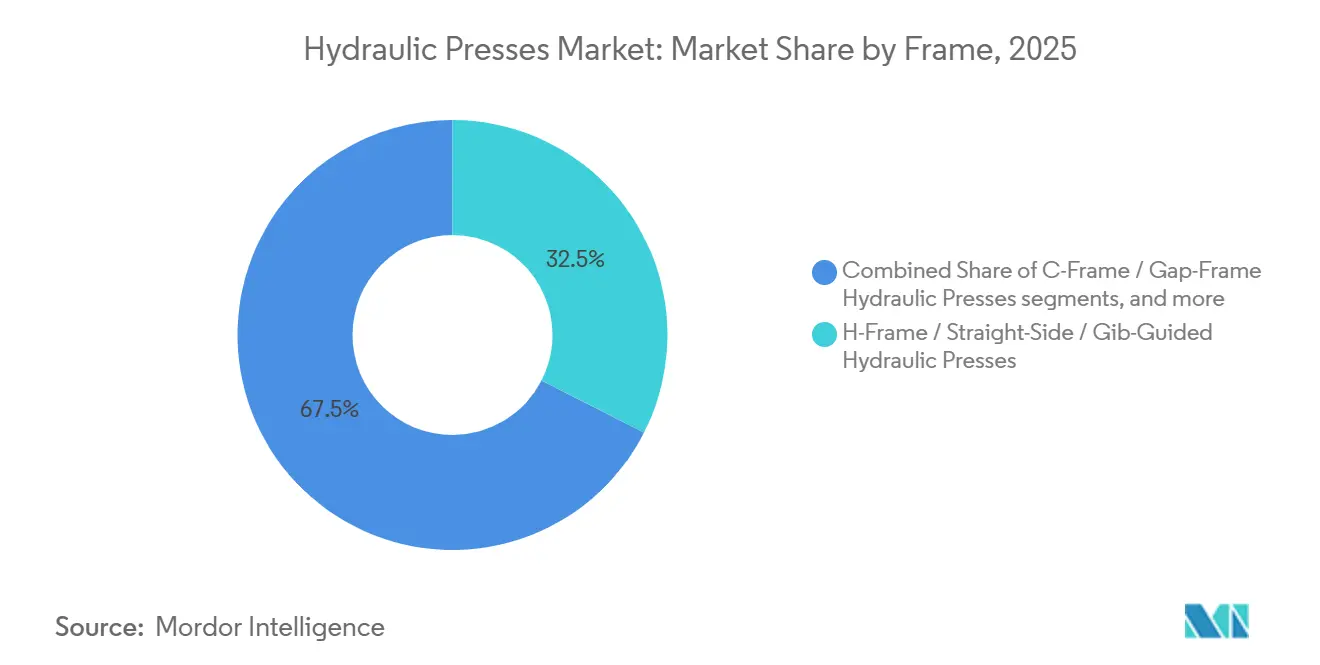
H-Rahmen-Führerschaft und Vier-Säulen-WachstumH-Rahmen/Geradseiten/Führungsleisten-geführte Anlagen hielten 32,50 % des Hydraulikpressen-Marktanteils im Jahr 2025. Ihre installierte Basis spiegelt langjährige Investitionen in der Automobil- und Metallverarbeitungsbranche in Konstruktionen wider, die Stempelführung und strukturelle Steifigkeit bieten. Diese Pressen eignen sich gut für präzises Tiefziehen und Transferlinien-Anwendungen. Eine enge Stempelparallelität bleibt wichtig für die Rohkarosserie- und Strukturkomponentenproduktion. Diese Konfiguration bleibt daher zentral für etablierte Pressenlinien und Ersatznachfrage.
Vier-Säulen-Maschinen sind die am schnellsten wachsenden Konfigurationen und verzeichnen eine CAGR von 5,90 % bis 2031. Ihre gleichmäßige Plattenbelastung unterstützt Verbundstoff-Heißpressen, großes Gummiformen und Luft- und Raumfahrt-Laminatbindung. Diese Operationen benötigen eine gleichmäßige Belastung über große Werkzeugbereiche. Rhodes Interform sicherte sich im November 2025 einen Auftrag für drei Vier-Säulen-Heißplattenpressen für Luft- und Raumfahrt-Verbundstrukturen. C-Rahmen-Anlagen bleiben wichtig für Werkstätten und die allgemeine Fertigung, da sie Zugänglichkeit und einen kompakten Platzbedarf bieten. Zwei-Säulen-, Tisch-, Zuganker- und Monoblockkonstruktionen dienen leichten Montage-, Labor-, Pulververdichtungs- und anderen spezialisierten Aufgaben in der Hydraulikpressen-Branche.



Nach Tonnage/Presskraft:
Breite Nachfrage nach 101–500-Tonnen-SystemenDie Klasse 101–500 Tonnen entfiel 2025 auf 42 % der Hydraulikpressen-Marktgröße. Sie passt zu den Anforderungen mittlerer Komplexität beim Strukturstanzen, Aluminiumumformen und der Pulververdichtung. Automobilzulieferer, Gerätehersteller und allgemeine Fertigungsbetriebe nutzen diesen Kapazitätsbereich in vielen Produktionsumgebungen. Diese breite Anwendungsbasis unterstützt eine konsistente Ersatznachfrage. Sie macht die Klasse auch zu einem Kernbestandteil standardmäßiger Anlagenportfolios.
Die Kategorie über 2.000 Tonnen wird voraussichtlich am schnellsten wachsen und eine CAGR von 6,10 % bis 2031 verzeichnen. Die Nachfrage kommt vom Titanschmieden für Triebwerke, schwerem Umformen für Verteidigungsplattformen und Gesenkschmieden für Lastkraftwagen und landwirtschaftliche Geräte. Safrans 30.000-Tonnen-Pressenprojekt zeigt das Ausmaß der Investitionen in diesem Kapazitätsbereich. Die Kategorie bis zu 100 Tonnen bedient weiterhin Tisch-, Montage- und Leichtumformanwendungen. Die Gruppen 501–1.000 Tonnen und 1.001–2.000 Tonnen bedienen Automobil-Strukturkomponenten und größere Verbundstoff-Werkzeuge. Ihre Nachfrage ist an Fahrzeugplattformwechsel und Luft- und Raumfahrt-Verbundstoff-Bindungsinvestitionen im gesamten Hydraulikpressen-Markt gebunden.
Nach Anwendung/Umformprozess:
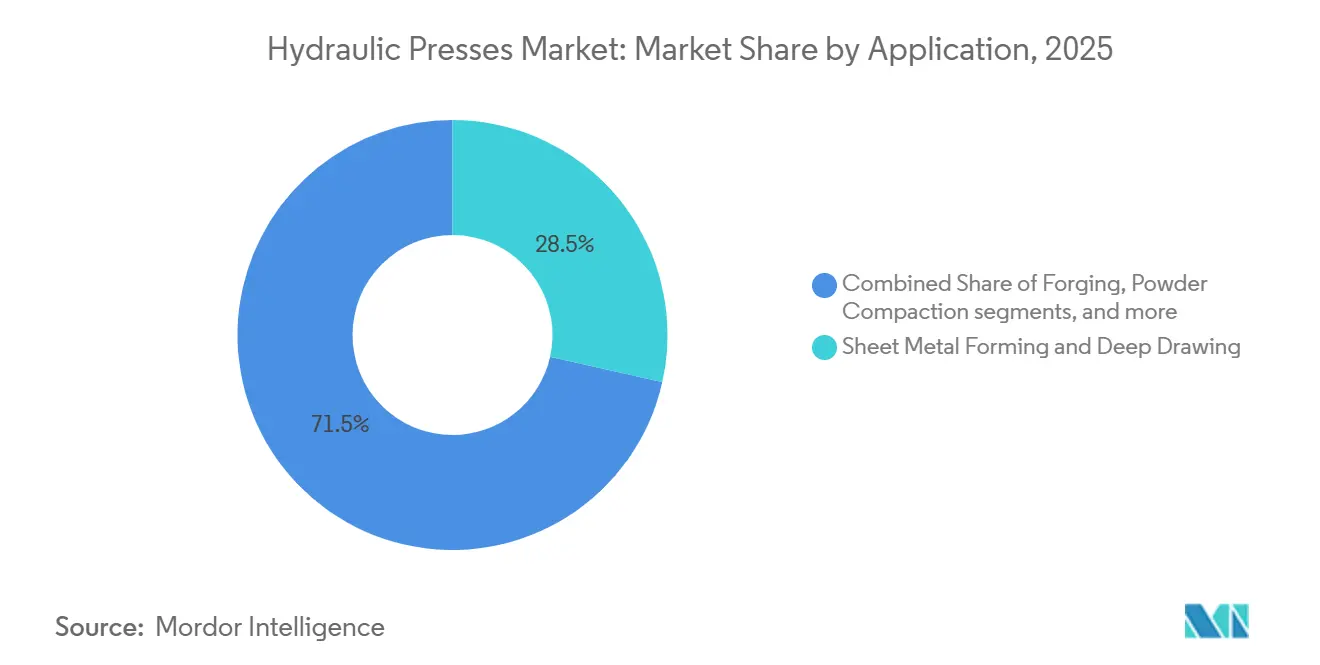
Tiefziehen führt, Schmieden wächst am schnellstenBlechumformung und Tiefziehen hielten 2025 28,5 % des Hydraulikpressen-Marktanteils. Die Anwendung unterstützt Automobilpaneele, Gerätegehäuse, Küchenprodukte, Sanitärkomponenten und Weißblechverpackungen. Dies sind Hochvolumen- und wiederholbare Produktionsprozesse. Ihr Umfang unterstützt eine große installierte Basis von Pressen an Fertigungsstandorten. Die Anwendung bleibt der Umsatzanker für den Hydraulikpressen-Markt.
Schmieden wird voraussichtlich die am schnellsten wachsende Anwendung sein und eine CAGR von 5,80 % bis 2031 verzeichnen. Luft- und Raumfahrt-Titanprogramme und Near-Net-Shape-Schmieden für Elektrofahrzeug-Antriebsstränge und Strukturteile unterstützen diese Position. ANDRITZ Schuler berichtete, dass Maxiforja im Juli 2025 die Produktion mit einer 6.500-Tonnen-GLK-6500-Schmiedepresse aufnahm. Die Installation umfasst ein kinetisches Energierückgewinnungssystem, das den Strombedarf im Vergleich zu konventionellen Pressen gleicher Größe um bis zu 40 % reduzieren kann. Biegen und Richten, Stanzen, Schneiden, Prägen und Kompressionsgießen bleiben ausgereifte Anwendungen. Hydroformen, Pulververdichtung, Montage und Einpressen bedienen weiterhin spezialisierte Rollen und fragmentierte installierte Basen.
Nach Endverbraucherbranche:
Automobilvolumen und Luft- und RaumfahrtwertAutomobil und Transport entfielen 2025 auf 34,00 % der Hydraulikpressen-Marktgröße. Der Sektor nutzt Pressen für Rohkarosserieteile, Rahmenträger, Abgassysteme, Batteriestrukturen und Motorgehäuse-Schmiedeteile. Programmierbare Kraftprofile unterstützen Tiefzieh- und Transferwerkzeugoperationen. Die Automobilproduktion bietet daher eine große und stetige Basis für die Anlagennachfrage. Der Wechsel zu Elektrofahrzeugen verändert die Komponentenanforderungen, ohne den Bedarf an Präzisionsumformung zu beseitigen.
Luft- und Raumfahrt sowie Verteidigung wird voraussichtlich am schnellsten wachsen und eine CAGR von 6,30 % bis 2031 verzeichnen. Kampfflugzeuge, Turbofan-Triebwerke, Titan-Flugzeugzellenstrukturen und Verteidigungsausrüstung erfordern spezialisierte Schmiede- und Umformkapazitäten mit eng verwalteten Prozessbedingungen. Safrans aktuelle Investition in Gennevilliers veranschaulicht den Umfang und die lange Nutzungsdauer von Luft- und Raumfahrt-Pressenprogrammen. Industriemaschinen, allgemeine Fertigung, Elektro- und Elektronik sowie Kunststoffe, Gummi und Verbundwerkstoffe schaffen erhebliche installierte Basisnachfrage in verschiedenen Betriebsumgebungen. Energie- und Stromanlagen unterstützen die Nachfrage nach Transformatorlaminierung, während Schienen- und Schifffahrtsanwendungen die Nachfrage nach Plattenumformung für große Komponenten unterstützen. Diese Verwendungen verteilen die Nachfrage auf den breiteren Hydraulikpressen-Markt und reduzieren die Abhängigkeit von einem einzigen Endverbrauchersektor.
Geografische Analyse
APAC-Markt für hydraulische Pressen
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 48 % am globalen Markt für hydraulische Pressen. China ist sowohl ein großer Produzent als auch ein großer Verbraucher von Pressenausrüstung. Seine inländische Lieferantenbasis bedient die lokale Fertigungsnachfrage und exportiert zu wettbewerbsfähigen Preisen. Indien baut Fertigungskapazitten im Automobil- und Verteidigungsbereich aus, einschließlich der Nachfrage nach hochwertigeren Schmiedeausrüstungen. Südkorea bleibt wichtig für Präzisionsausrüstungen, die beim Stanzen in der Elektronik- und Automobilindustrie eingesetzt werden. Vietnam, Thailand und Indonesien erhalten mehr pressenintensive Fertigung, da sich die Lieferketten über China hinaus diversifizieren. Indiens Make-in-India-Politik und die produktionsgebundenen Anreizprogramme unterstützen die Beschaffung in der Automobil- und Elektronikproduktion.
Markt für hydraulische Pressen in Nordamerika und Europa
Nordamerika und Europa bleiben technologieintensive Regionen mit Nachfrage nach servo-hydraulischen Systemen, vernetzten Produktionslinien und Schmiedekapazitäten für die Luft- und Raumfahrt. Deutschland und Italien bleiben wichtige Zentren für die europäische Ausrüstungsherstellung. Die Maschinenverordnung der Europäischen Union 2023/1230 wird im Januar 2027 vollständig anwendbar und ersetzt die Richtlinie 2006/42/EG. Diese Regelung erhöht die technischen Anforderungen an sicherheitskritische Steuerungssysteme und verpflichtet Lieferanten, die Europa beliefern, die Konformität bei der Ausrüstungsgestaltung zu berücksichtigen.[3]
Markt für hydraulische Pressen in Nahost und Afrika sowie Südamerika
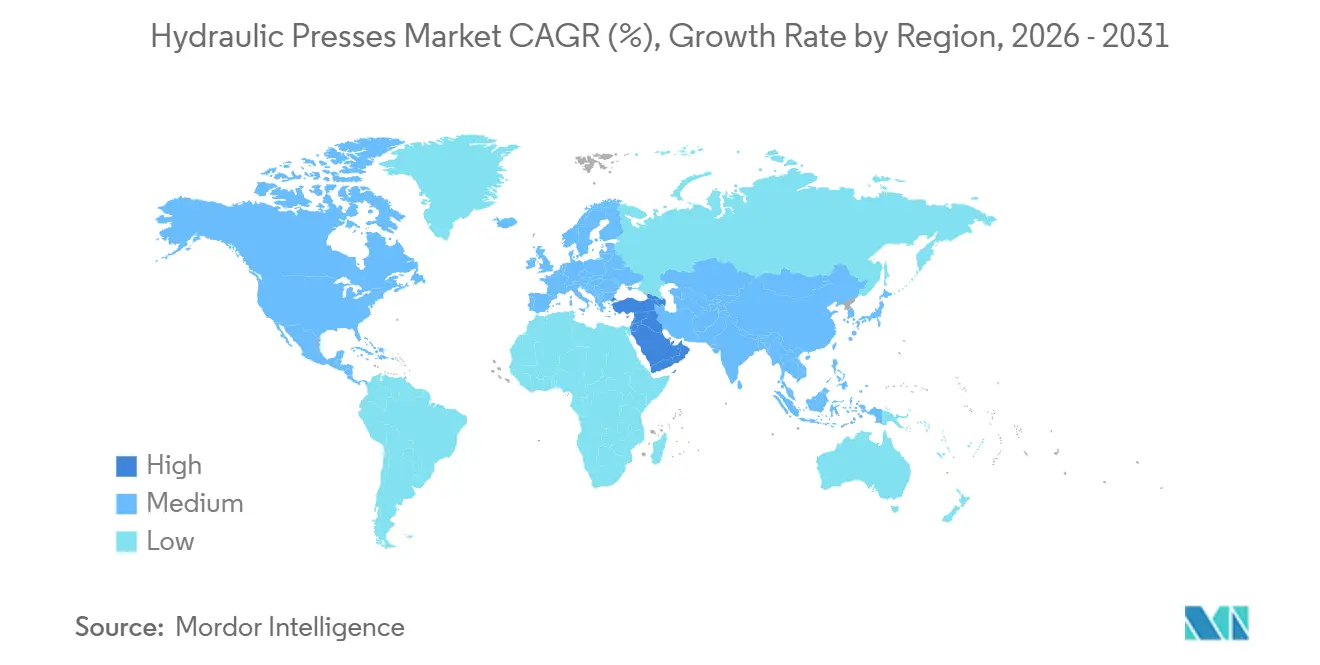
Die Region Naher Osten und Afrika ist die am schnellsten wachsende Region im Markt für hydraulische Pressen und verzeichnet bis 2031 eine CAGR von 6,40 %. Die Diversifizierung der Fertigung in den Golfstaaten sowie Investitionen in die Automobilmontage in Marokko und Südafrika stützen die Nachfrage nach Umformausrüstungen. Südamerika bleibt an die Zyklen der Landmaschinenproduktion und der Schwerlastkraftwagenproduktion gebunden, wobei brasilianische Schmiedeinvestitionen in ausgewählten Anwendungen ein höheres Fähigkeitsniveau aufweisen und einen Kontrast zur generell konservativen Investitionshaltung der Region bilden.

Wettbewerbslandschaft
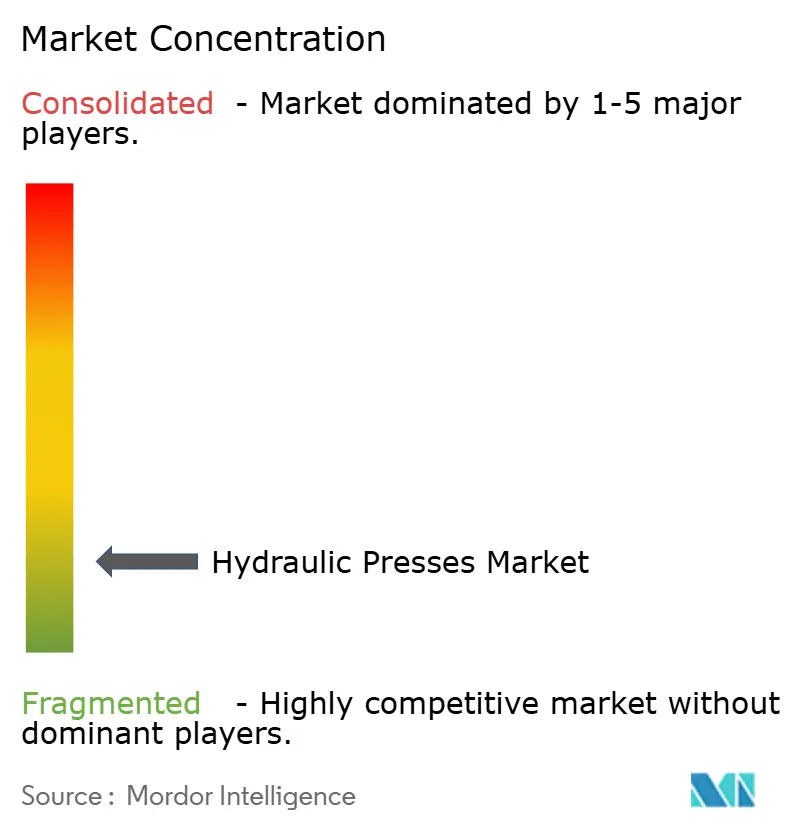
Der Hydraulikpressen-Markt ist fragmentiert und weist eine geteilte Wettbewerbsstruktur auf, mit unterschiedlichen Kaufkriterien bei Premium-Projekten und Standardproduktionsanlagen. Eine kleinere Gruppe von Lieferanten bedient Hochtonnen- und konstruktionsspezifische Systeme, bei denen Prozesswissen, Projektdurchführung und installierter Support wichtig sind. Eine größere Gruppe regionaler Hersteller konkurriert im mittleren und unteren Tonnagebereich, wo Preis, Lieferzeit und die Fähigkeit, grundlegende Betriebsanforderungen zu erfüllen, die Kaufentscheidung prägen. ANDRITZ Schuler, SMS group, Siempelkamp und LASCO haben Positionen in großen Systemen durch servo-hydraulische Technologie, Energierückgewinnung und schlüsselfertige Konstruktion. Ihre langjährigen Kundenbeziehungen, maßgeschneiderten Spezifikationen und technischen Anforderungen können Lieferantenwechsel nach der Installation einer Produktionslinie erschweren. Chinesische Lieferanten, darunter Yangli Group, JIER Machine-Tool Group, Hefei Metalforming und GENERTEC Tianduan, konkurrieren um mittleres Tonnagevolumen durch Preisgestaltung, akzeptable technische Standards und expandierende Exporte in den ASEAN-Raum, Südasien und Afrika.
ANDRITZ Schuler brachte im Januar 2026 die HFA plus+ Feinschneidpressenserie auf den Markt. Die Serie verwendet servo-gesteuerte Hydraulikpumpenantriebe und deckt Presskräfte von 3.200 bis 15.500 kN ab. Das Unternehmen erklärte, dass die Systeme die Energieeffizienz um einen zweistelligen Prozentsatz verbessern und gleichzeitig die Hubzahlen erhöhen. Die Produktlinie umfasst auch eine Industrie-4.0-Schnittstellenfähigkeit. Im Juli 2025 lieferte ANDRITZ Schuler die 6.500-Tonnen-GLK-6500-Presse an Maxiforja in Brasilien. Diese Schritte zeigen, wie Pressenhersteller durch Leistung, Energieverbrauch und Produktionsintegration konkurrieren.
Nachrüst- und Modernisierungsarbeiten sind eine bedeutende Chance bei älteren installierten Anlagen, insbesondere bei Pressen, die in den 1990er und 2000er Jahren in Betrieb genommen wurden. Steuerungs- und Servoantriebsaufrüstungen können den Energieverbrauch um 40 % bis 70 % reduzieren, ohne die Pressenstruktur zu ersetzen, was wertvoll sein kann, wenn der mechanische Rahmen für die Produktion noch geeignet ist. Beckwood, Greenerd und Macrodyne können von dieser Arbeit in Nordamerika durch Service-, Wiederaufbau- und Aufrüstungsprojekte profitieren. Vernetzte Steuerungsanbieter können auch die digitale Schicht der Maschine von der Pressenhardware trennen und so verändern, welche Lieferanten die Betriebsleistung beeinflussen. Dies könnte die Differenzierung auf Rahmenkonstruktion, Hydraulikkonstruktion, Service und Projektdurchführung in Teilen des Hydraulikpressen-Markts einengen.
Marktführer der Hydraulikpressen-Branche
-
ANDRITZ Schuler
-
SMS group GmbH
-
Siempelkamp Maschinen- und Anlagenbau GmbH
-
Jiangsu Yangli Group
-
Beckwood Press Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für hydraulische Pressen Unternehmen in diesem Bericht
- ANDRITZ Schuler
- SMS group
- Siempelkamp Maschinen- und Anlagenbau GmbH
- Jiangsu Yangli Group
- Beckwood Press Company
- LASCO Umformtechnik GmbH
- Tianjin Tianduan Press Co., Ltd. (GENERTEC Tianduan)
- JIER Machine-Tool Group Co., Ltd.
- Hefei Metalforming Intelligent Manufacturing Co., Ltd.
- Macrodyne Technologies Inc.
- Greenerd Press & Machine Company
- French Oil Mill Machinery Company
- Wabash MPI
- Gasbarre Products, Inc.
- DORST Technologies GmbH & Co. KG
- Santec Exim Pvt. Ltd

Neueste Industrielle Entwicklungen in Markt für hydraulische Pressen
- April 2026: Safran Aircraft Engines gab eine Investition von 150 Millionen EUR (163 Millionen USD) für den Erwerb einer 30.000-Tonnen-Hydraulikpresse an seinem Standort Gennevilliers bei Paris bekannt. Bei voller Produktionsrate wird die Presse jährlich 14.000 geschmiedete Teile für CFM LEAP-, M88-, GE90- und zukünftige Zivilmotorprogramme herstellen und soll die Standortproduktion bis 2035 nahezu verdoppeln. Das Projekt wird ab 2026 130 Arbeitsplätze schaffen, und die Presse wird 2029 in Betrieb gehen.
- Januar 2026: ANDRITZ Schuler brachte die HFA plus+ Feinschneidpressenserie auf den Markt, die Presskräfte von 3.200 bis 15.500 kN mit einer Leistung von bis zu 85 Hüben pro Minute abdeckt. Servo-gesteuerte Hydraulikpumpenantriebe verbessern die Energieeffizienz um einen zweistelligen Prozentsatz gegenüber konventionellen Festdrehzahlsystemen und erhöhen gleichzeitig die Hubzahlen. Die Serie verfügt auch über eine Industrie-4.0-Schnittstellenfähigkeit. ANDRITZ Schuler betreibt diese schlüsselfertige Feinschneidanlagenlinie nun direkt, wobei Feintool AG Prozess- und Werkzeugkompetenz beisteuert.
- Juli 2025: Maxiforja nahm die Produktion mit einer 6.500-Tonnen-GLK-6500-Schmiedepresse von ANDRITZ Schuler in seinem Werk in Canoas, Brasilien, auf. Die Presse ist die weltweit größte Schmiedepresse mit einem kinetischen Energierückgewinnungssystem. Das System reduziert den Strombedarf im Vergleich zu konventionellen Pressen gleicher Größe um bis zu 40 %, und der Scotch-Yoke-Antriebsmechanismus verbessert die Komponentengenauigkeit und reduziert den Platzbedarf. Maxiforja liefert Schwerlastkraftwagen- und Landmaschinenkomponenten in ganz Lateinamerika.


Umfang des globalen Hydraulikpressen-Marktberichts
Der Hydraulikpressen-Marktbericht ist segmentiert nach Rahmen (C-Rahmen, H-Rahmen, Vier-Säulen und mehr), nach Tonnage (bis zu 100 Tonnen, 101–500 Tonnen und mehr), nach Anwendung (Schmieden, Pulververdichtung, Biegen und Richten und mehr), nach Endverbraucherbranche (Automobil und Transport und mehr) sowie nach Geografie (Asien-Pazifik, Europa und mehr). Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| C-Rahmen / Spaltrahmen-Hydraulikpressen |
| H-Rahmen / Geradseiten / Führungsleisten-geführte Hydraulikpressen |
| Vier-Säulen-Hydraulikpressen |
| Zwei-Säulen-Hydraulikpressen |
| Tisch-/Werkstatt-Hydraulikpressen |
| Andere spezialisierte Hydraulikpressenkonfigurationen |
| Bis zu 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Blechumformung und Tiefziehen |
| Schmieden |
| Biegen und Richten |
| Stanzen, Schneiden und Prägen |
| Kompressionsgießen |
| Pulververdichtung |
| Hydroformen |
| Montage, Einpressen und allgemeines Pressen |
| Andere spezialisierte Anwendungen |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und allgemeine Fertigung |
| Elektro- und Elektronik |
| Kunststoffe, Gummi und Verbundwerkstoffe |
| Bau und Schwermaschinenbau |
| Energie- und Stromanlagen |
| Schiene und Schifffahrt |
| Pulvermetallurgie, Keramik und fortschrittliche Werkstoffe |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Deutschland |
| Italien | |
| Frankreich | |
| Vereinigtes Königreich | |
| Spanien | |
| Russland | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| ASEAN (Singapur, Malaysia, Indonesien, Thailand, Vietnam, Philippinen, Myanmar, Kambodscha, Laos, Brunei) | |
| Australien | |
| Rest von Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Rest von Naher Osten und Afrika |
| Nach Rahmen / Strukturkonfiguration | C-Rahmen / Spaltrahmen-Hydraulikpressen | |
| H-Rahmen / Geradseiten / Führungsleisten-geführte Hydraulikpressen | ||
| Vier-Säulen-Hydraulikpressen | ||
| Zwei-Säulen-Hydraulikpressen | ||
| Tisch-/Werkstatt-Hydraulikpressen | ||
| Andere spezialisierte Hydraulikpressenkonfigurationen | ||
| Nach Tonnage / Presskraft | Bis zu 100 Tonnen | |
| 101–500 Tonnen | ||
| 501–1.000 Tonnen | ||
| 1.001–2.000 Tonnen | ||
| Über 2.000 Tonnen | ||
| Nach Anwendung / Umformprozess | Blechumformung und Tiefziehen | |
| Schmieden | ||
| Biegen und Richten | ||
| Stanzen, Schneiden und Prägen | ||
| Kompressionsgießen | ||
| Pulververdichtung | ||
| Hydroformen | ||
| Montage, Einpressen und allgemeines Pressen | ||
| Andere spezialisierte Anwendungen | ||
| Nach Endverbraucherbranche | Automobil und Transport | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Industriemaschinen und allgemeine Fertigung | ||
| Elektro- und Elektronik | ||
| Kunststoffe, Gummi und Verbundwerkstoffe | ||
| Bau und Schwermaschinenbau | ||
| Energie- und Stromanlagen | ||
| Schiene und Schifffahrt | ||
| Pulvermetallurgie, Keramik und fortschrittliche Werkstoffe | ||
| Andere Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Deutschland | |
| Italien | ||
| Frankreich | ||
| Vereinigtes Königreich | ||
| Spanien | ||
| Russland | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN (Singapur, Malaysia, Indonesien, Thailand, Vietnam, Philippinen, Myanmar, Kambodscha, Laos, Brunei) | ||
| Australien | ||
| Rest von Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Rest von Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Hydraulikpressen bis 2031?
Elektrofahrzeugkomponenten, fortschrittliche Werkstoffe, Automatisierung sowie Luft- und Raumfahrt- und Verteidigungskapazitäten unterstützen die Nachfrage nach spezialisierten Umformanlagen.
Wie groß ist der Hydraulikpressen-Markt im Jahr 2026?
Die Marktgröße für hydraulische Pressen beträgt im Jahr 2026 3,13 Milliarden USD und wird bis 2031 voraussichtlich 4,03 Milliarden USD bei einem CAGR von 5,18 % erreichen.
Welcher Hydraulikpressen-Tonnagebereich hat die größte Nachfrage?
Die Kategorie 101–500 Tonnen hielt 2025 42 % des Umsatzes. Dieser Bereich hat die größte Nachfrage, da er eine breite Palette von Anwendungen bedient, darunter Automobilkomponenten, Aluminiumumformung und Pulververdichtung.
Welche Anwendung hat den größten Anteil an der Hydraulikpressen-Nachfrage?
Blechumformung und Tiefziehen hielten 2025 28,5 % des Umsatzes. Diese Anwendung führt, weil sie weit verbreitet für die Hochvolumenproduktion von Automobilpaneelen, Gerätegehäusen, Küchenprodukten und anderen umgeformten Komponenten eingesetzt wird.
Welche Region führt die Hydraulikpressen-Nachfrage an?
Asien-Pazifik hielt 2025 48 % des globalen Umsatzes, während die Region Naher Osten und Afrika voraussichtlich am schnellsten wachsen wird und eine CAGR von 6,40 % bis 2031 verzeichnet.
Warum sind Pressennachrüstungen für Hersteller wichtig?
Steuerungs- und Servoantriebsaufrüstungen können den Energieverbrauch um 40 % bis 70 % reduzieren und gleichzeitig die Nutzungsdauer einer vorhandenen Pressenstruktur verlängern. Diese Option kann Steuerungen, Überwachung, Prozesskonsistenz und Betriebseffizienz verbessern, ohne den Kapitalaufwand, die Standortarbeiten, die Lieferplanung und die Inbetriebnahme zu erfordern, die mit einem vollständigen Anlagenersatz verbunden sind.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
