
高純度イソブチレン市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 3.42 十億米ドル |
| 市場規模 (2032) | 4.37 十億米ドル |
| 成長率 (2027 - 2032) | 5.02 % |
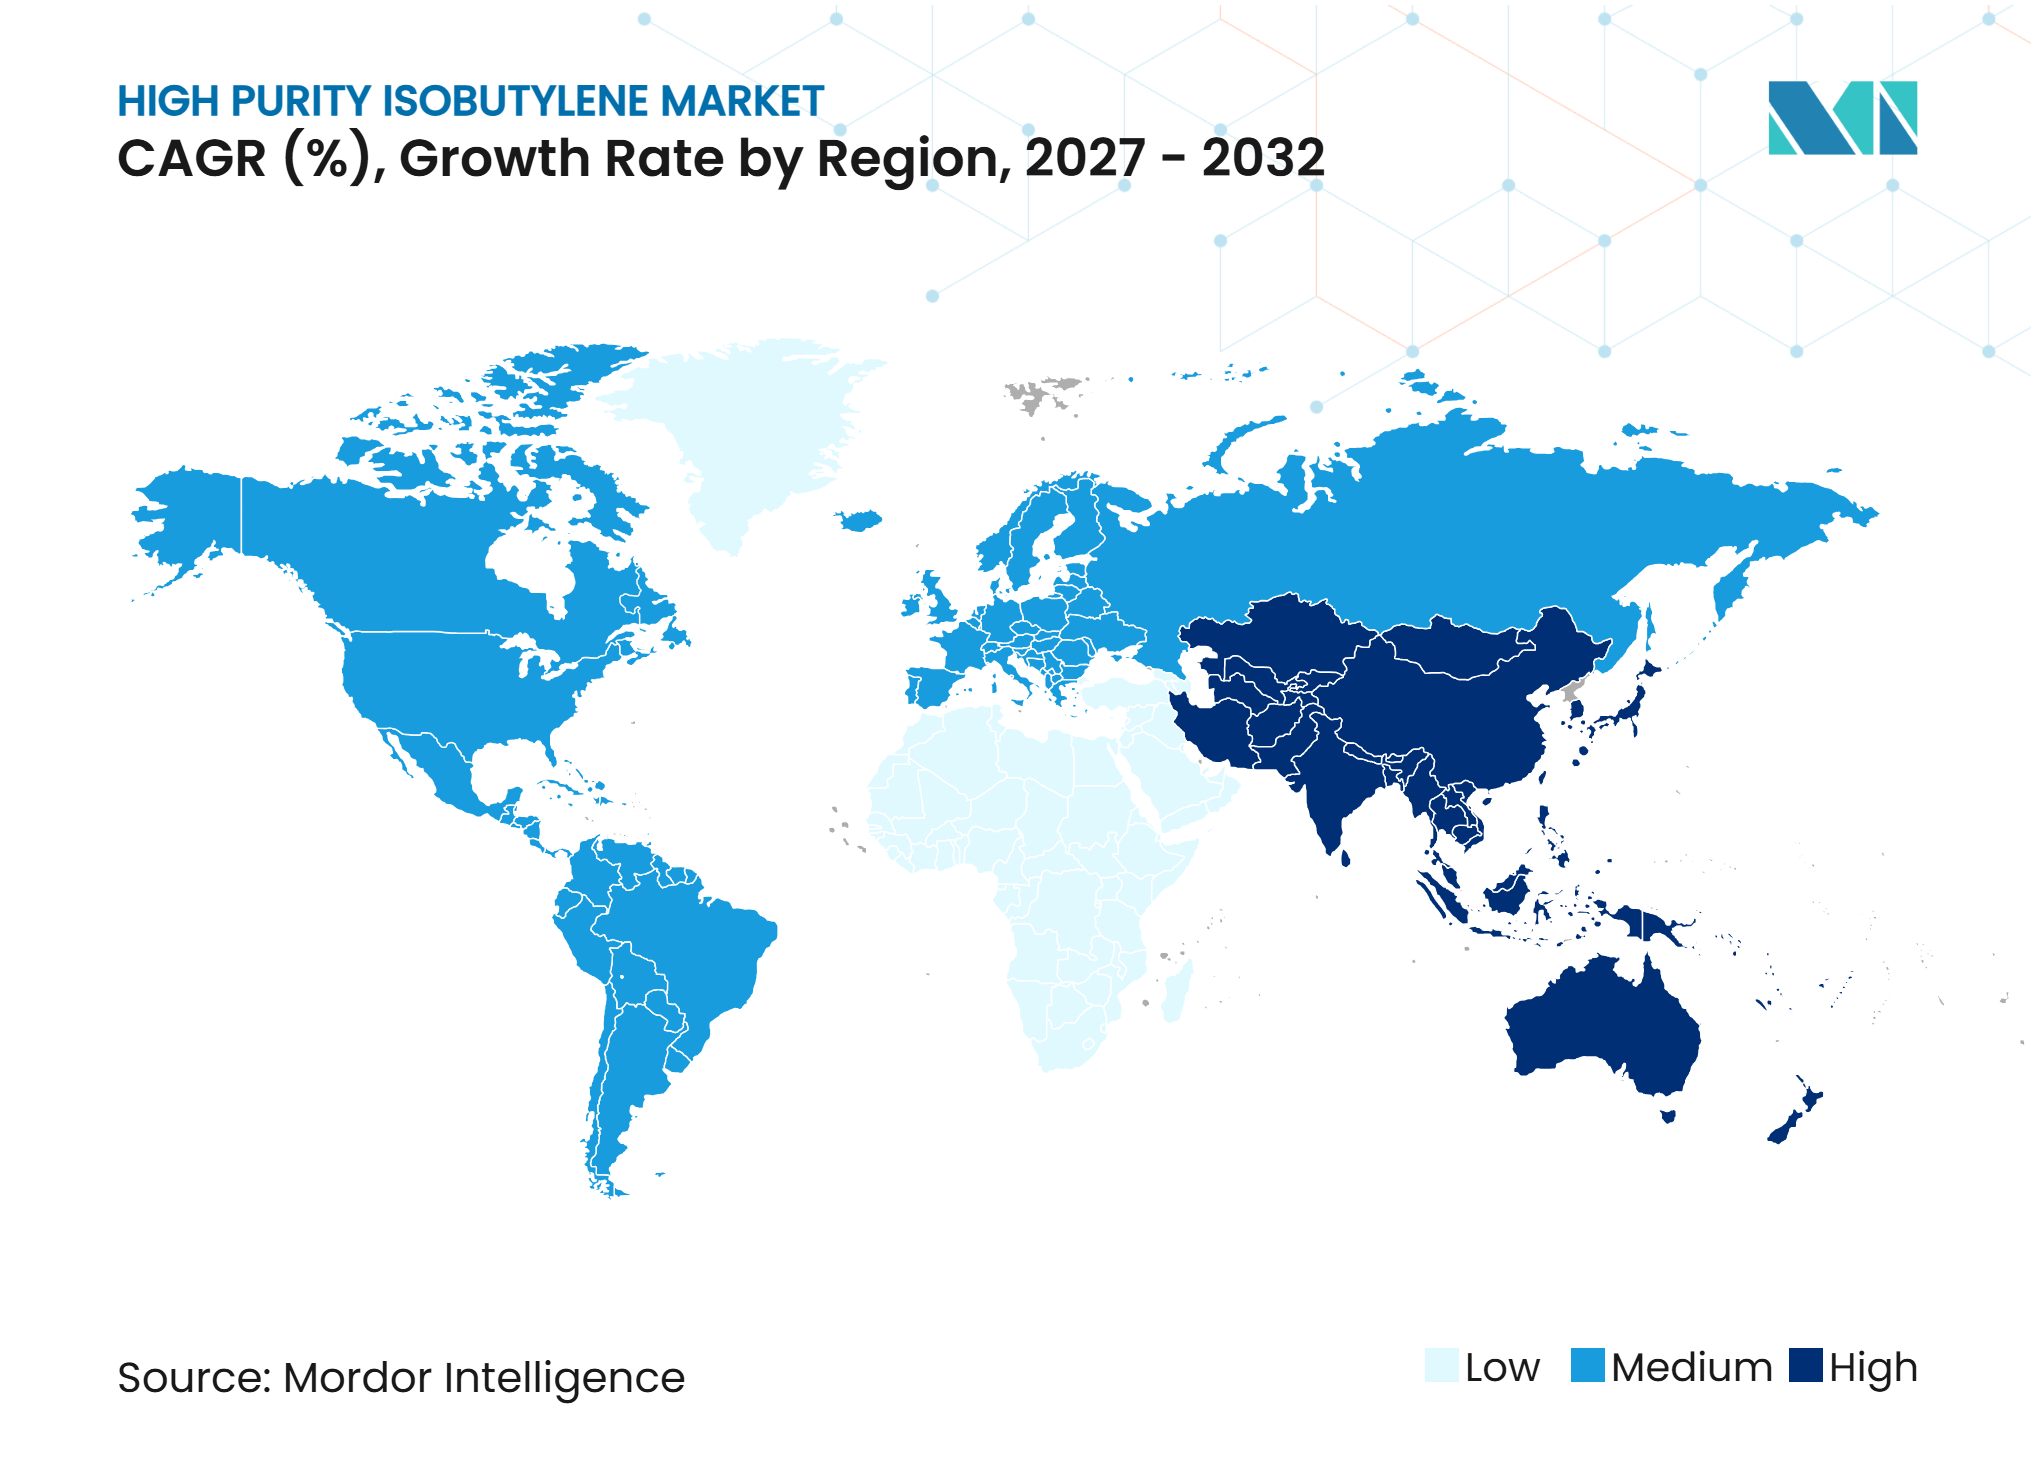
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高純度イソブチレン市場分析
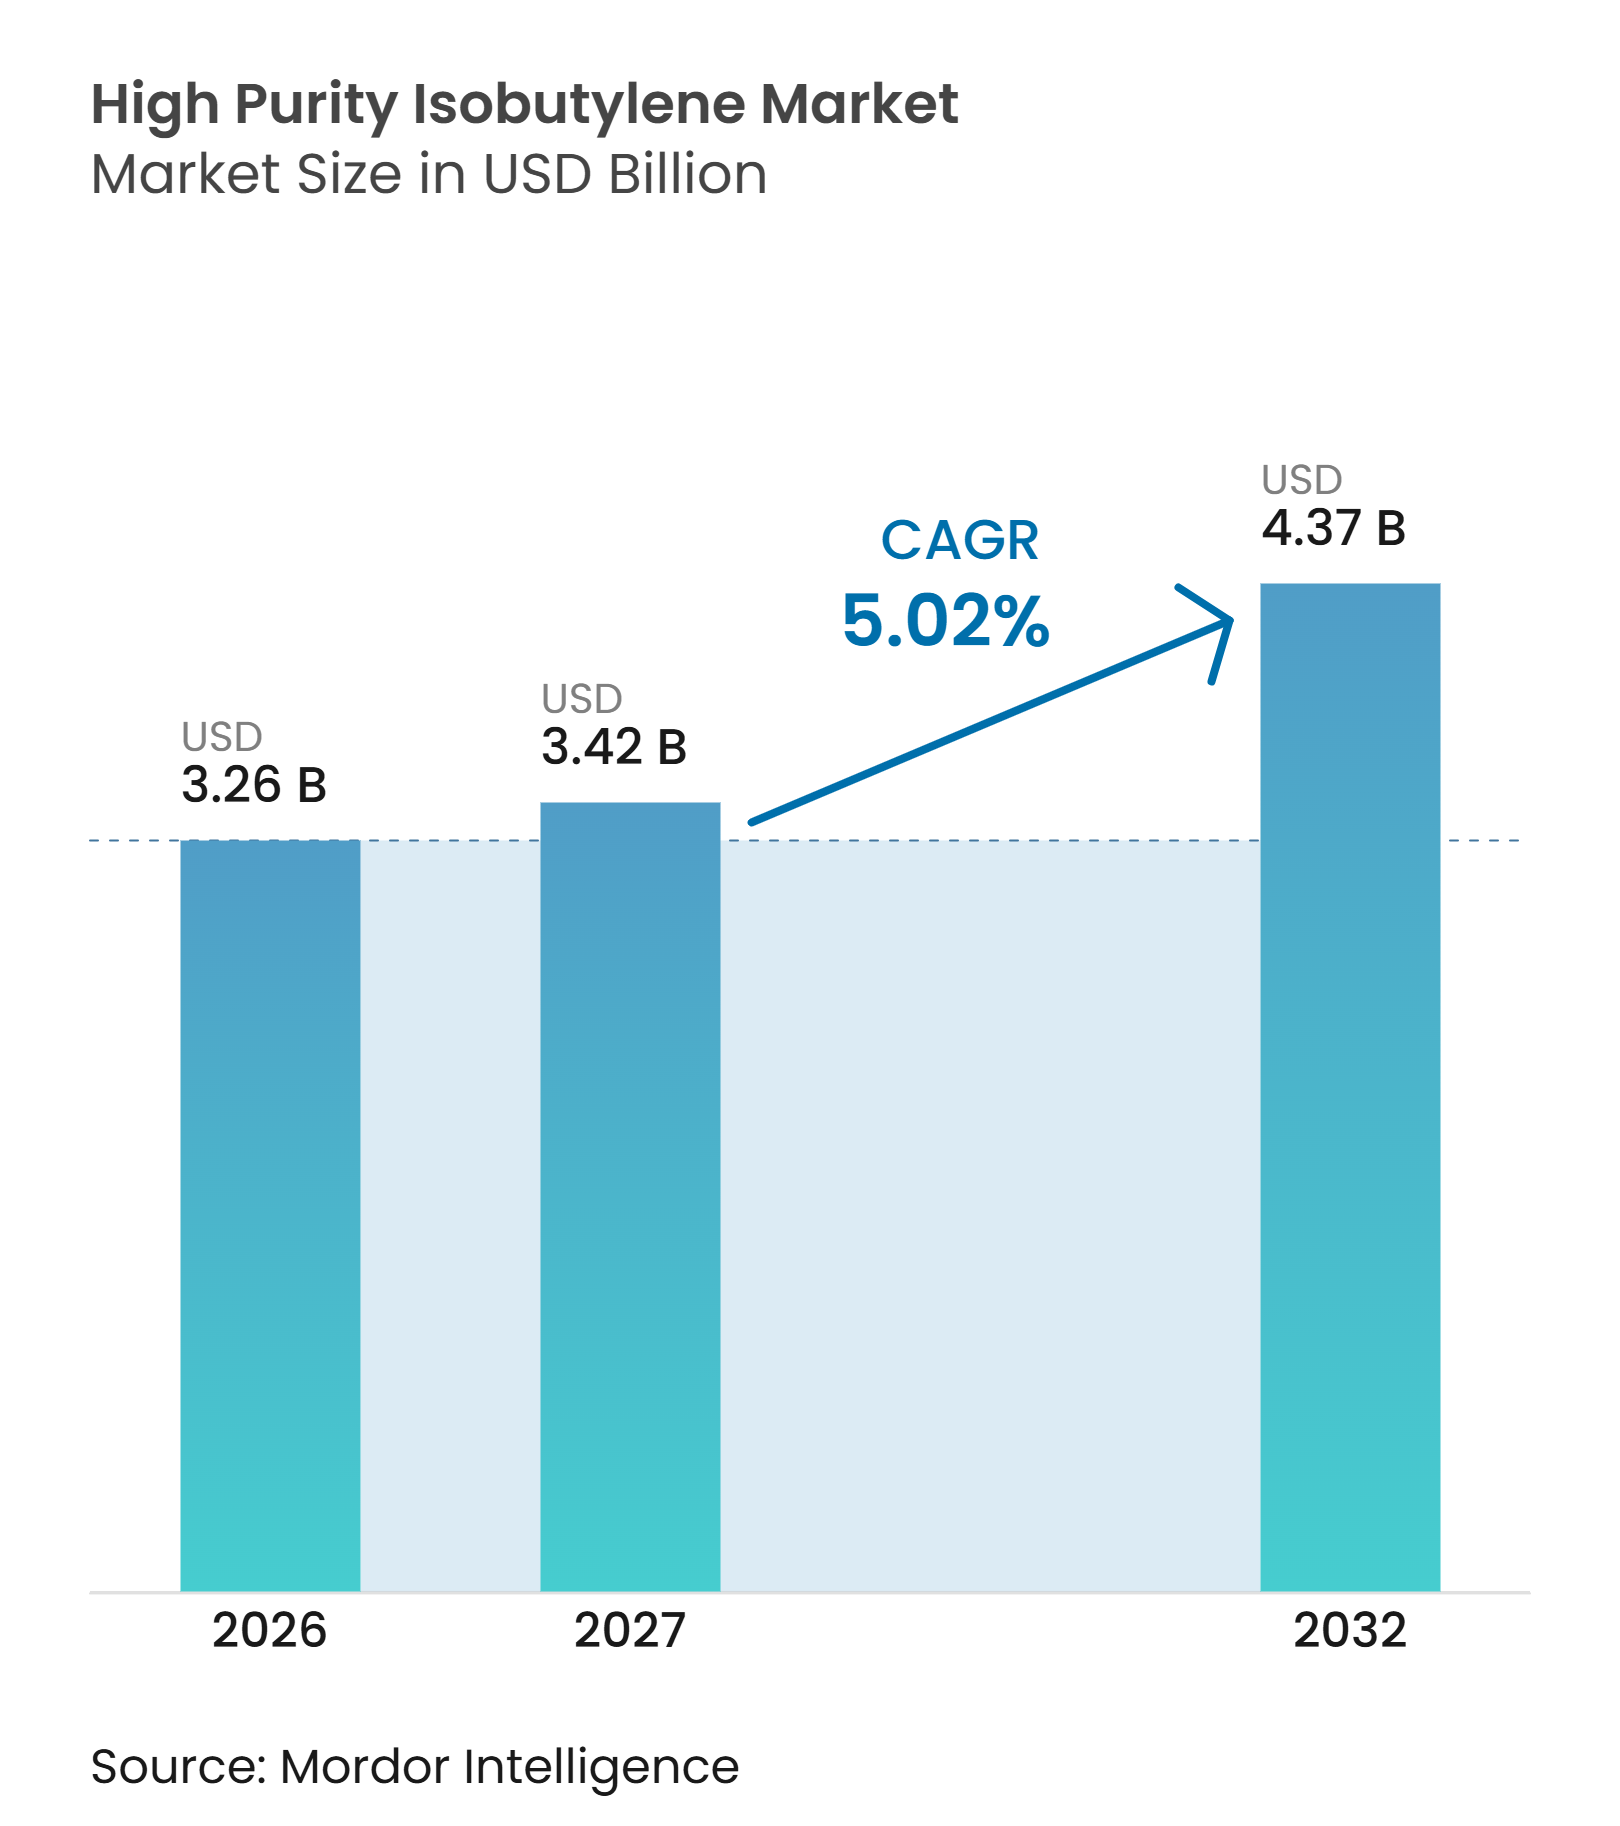
高純度イソブチレン市場規模は2026年に3.26 ビリオン 米ドルと評価され、2027年の3.42 ビリオン 米ドルから2032年には4.37 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 5.02%で成長すると推定されています。高純度イソブチレン市場は、ブチルゴム生産によって支えられており、高純度原料はタイヤインナーライナーおよび医薬品用クロージャーにとって引き続き重要です。需要はポリイソブチレンおよびより小規模な誘導体チェーン(第三級ブチルフェノール系製品、トリメチル酢酸、メチルアリルクロリドを含む)とも連動しています。統合されたC4ストリーム、メチルターシャリーブチルエーテル(MTBE)資産、またはオンパーパス脱水素能力を持つ生産者は、コストおよび供給面での優位性を有しています。供給はアジアの生産拠点へとシフトしており、北米および欧州のエラストマー・化学品生産者からの需要は引き続き信頼性の高いポリマーグレード材料を必要としています。原料の入手可能性と精製コストは依然として中心的な制約要因であり、高純度イソブチレン(HPIB)生産はC4経済性、エネルギー使用量、および厳格な不純物管理に依存しています。
主要レポートのポイント
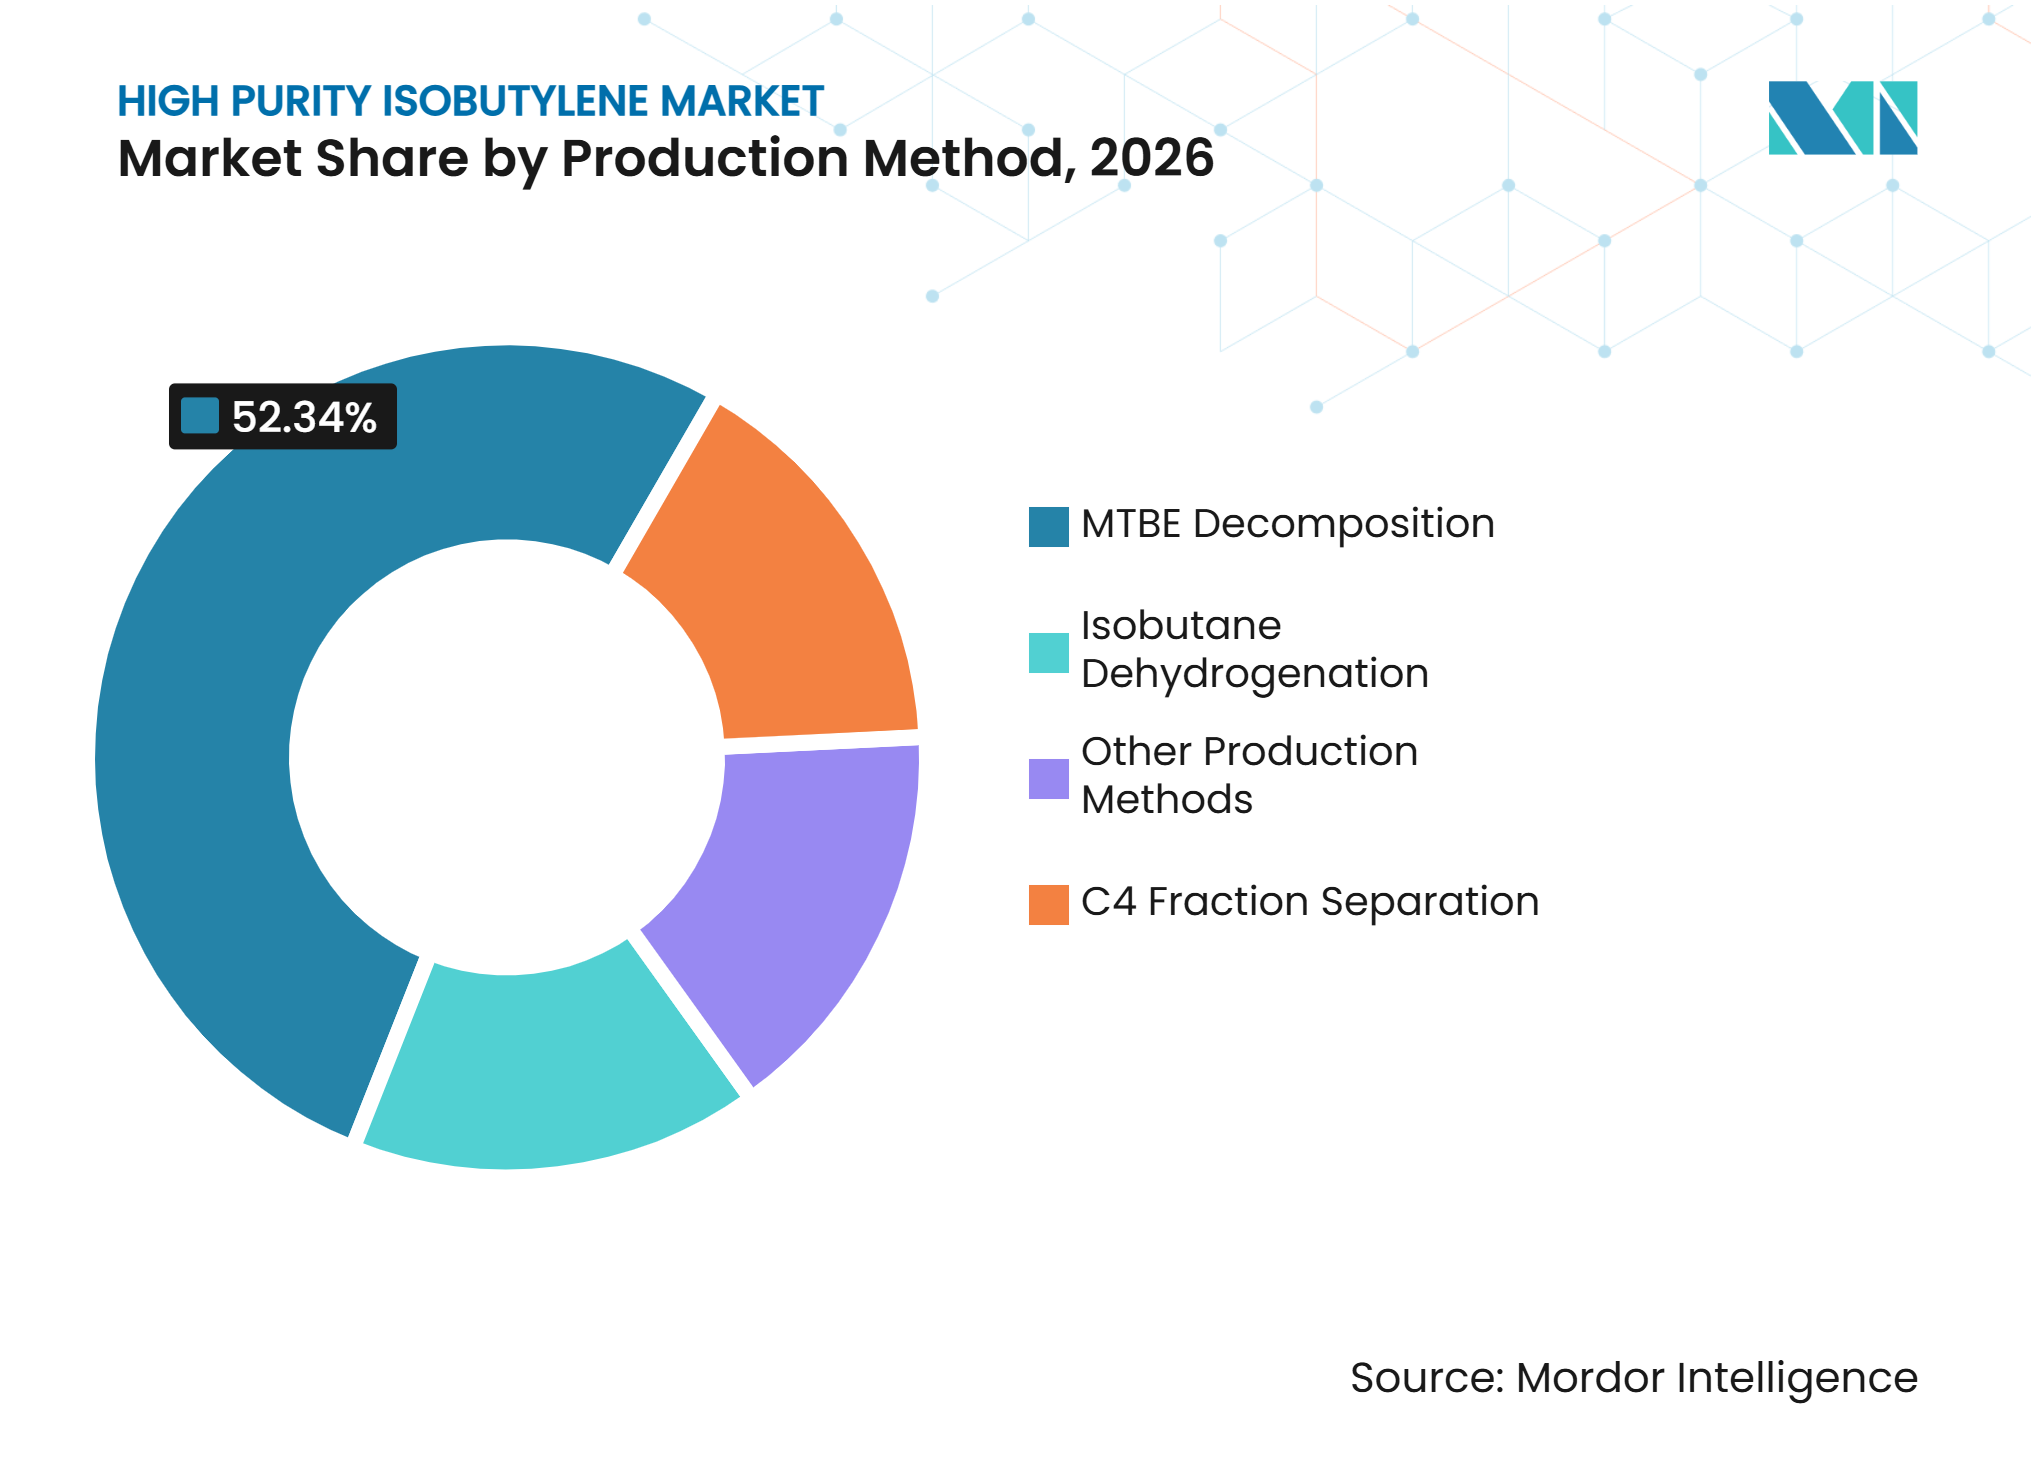
- 製造方法別では、MTBE分解が2026年の高純度イソブチレン市場シェアの52.34%を占め、イソブタン脱水素は2032年までに最高のCAGR 5.67%を記録すると予測されています。
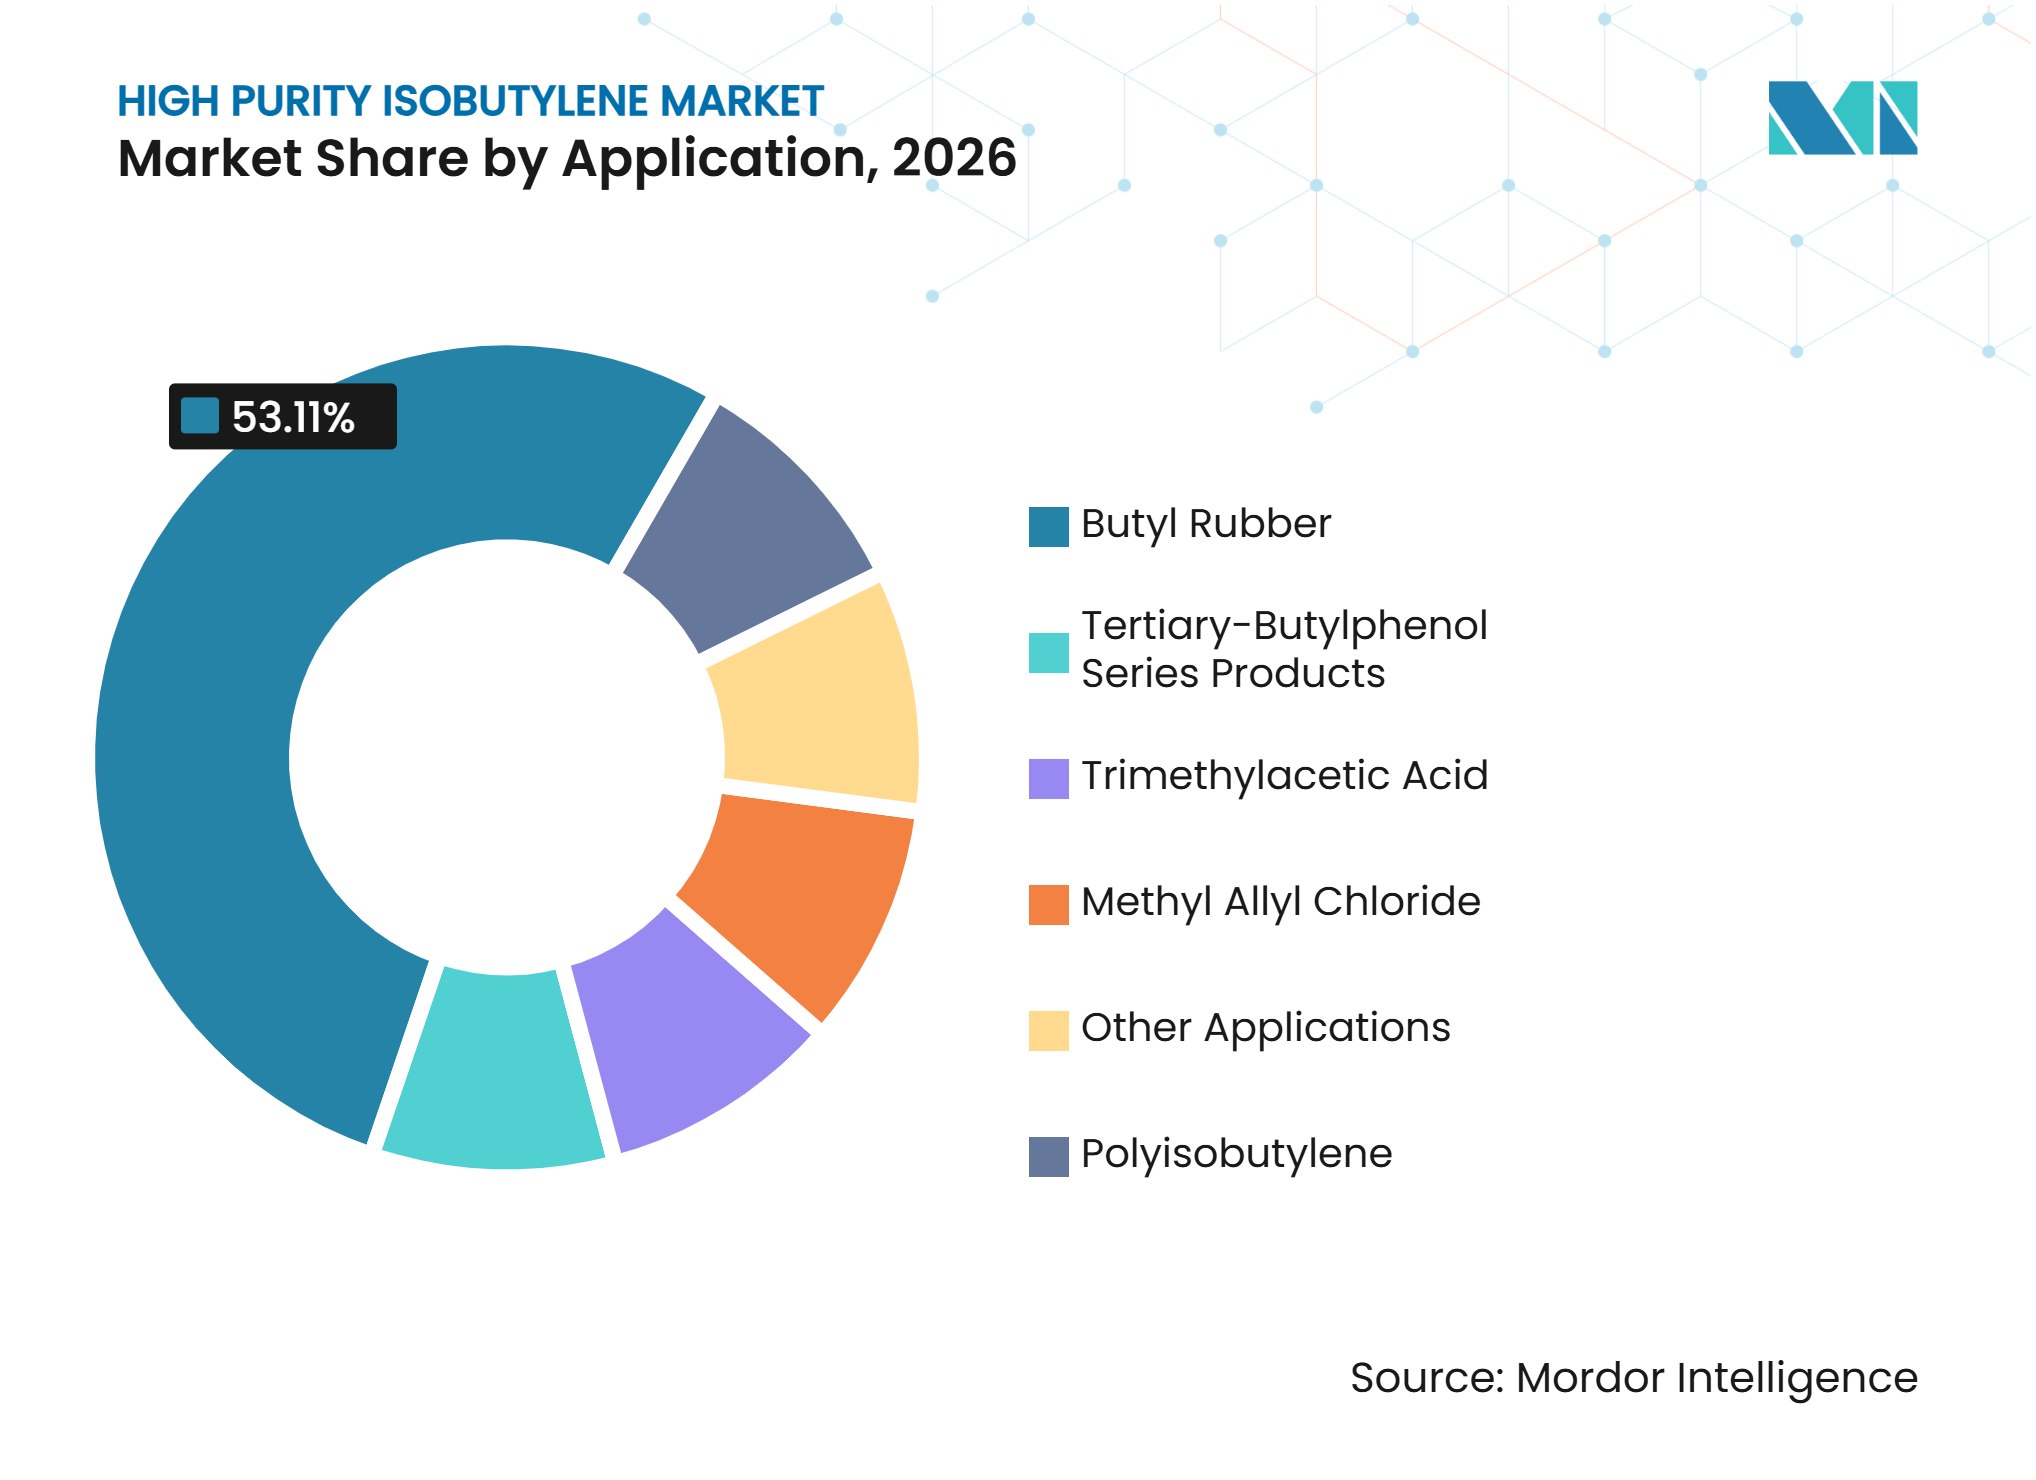
- 用途別では、ブチルゴムが2026年の高純度イソブチレン市場シェアの53.11%を占め、ポリイソブチレンは2032年までにCAGR 6.12%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の高純度イソブチレン市場シェアの44.05%を占め、2032年までにCAGR 5.78%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| タイヤおよび医療用クロージャーにおけるブチルゴム需要の増加 | +1.8% | アジア太平洋および北米に集中したグローバル | 中期(2~4年) |
| ポリイソブチレン系潤滑剤および燃料添加剤の成長 | +0.8% | アジア太平洋中心、中国およびインド、北米への波及 | 中期(2~4年) |
| 高性能エラストマー向けポリマーグレード純度要件 | +0.6% | 欧州および日本で最も強く、グローバル | 長期(4年以上) |
| アジア太平洋地域における下流工程能力の拡大 | +0.9% | アジア太平洋 | 短期(2年以内) |
| メチルターシャリーブチルエーテル(MTBE)、ターシャリーブチルアルコール(TBA)、および高純度イソブチレン生産の統合 | +0.4% | 中国、中東、および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
タイヤおよび医療用クロージャーにおけるブチルゴム需要の増加
高純度イソブチレン市場は、ブチルゴムの低ガス透過性から恩恵を受けており、これによりタイヤインナーライナーおよび医薬品グレードのストッパーへの適用が可能となっています。タイヤメーカーは、空気保持性、耐久性、タイヤ性能を優先する場合にハロブチルグレードを使用しています。Exxon Mobil Corporationは、そのハロブチルゴム技術が空気保持性を向上させ、電気自動車の航続距離をサポートできると述べており、材料性能を進化する自動車要件と結びつけています[1]。電気自動車は引き続きタイヤおよびシーリング材料を使用しており、車両重量とトルクの増加はタイヤ構造への持続的な注目をもたらしています。医薬品用クロージャーは追加的な需要源を構成しており、注射薬システムは無菌性と化学的完全性を保護するゴム部品を必要としています。高純度イソブチレン市場は、したがって、材料の代替が困難な適格要件を持つ用途にサービスを提供しています。
ポリイソブチレン系潤滑剤および燃料添加剤の成長
ポリイソブチレン需要は高純度イソブチレン市場を支えており、ポリマーグレード原料が分散剤化学向けの高反応性グレードの製造に使用されています。ポリイソブチレンスクシンイミド(PIBSI)分散剤は、アッシュレス性能を必要とするエンジンオイル配合に使用されています。2025年のACS Sustainable Chemistry & Engineering誌の研究では、試験されたPIBSI分散剤が制御されたエンジン試験において低速プレイグニッションおよびターボチャージャーデポジットを低減したことが報告されており、現代のエンジン向けの添加剤配合作業の継続を支持しています。中分子量ポリイソブチレンも、安定したポリマー性能を必要とする産業用および自動車用途に使用されています。潤滑剤添加剤からの需要は、高純度イソブチレン市場をタイヤおよびゴムサプライチェーンを超えて広げています。
高性能エラストマー向けポリマーグレード純度要件
高純度イソブチレン市場は厳格な純度管理に依存しており、微量汚染物質がブチルゴムおよびポリイソブチレンの製造に使用される重合プロセスを妨げる可能性があります。BASFは、そのSYNCRA技術を、従来の生産構成に代わる統合アプローチを使用して下流化学用途向けの高純度イソブチレンを製造するルートとして位置づけています。純度要件はポリマーグレード材料の価値を保護しており、下流ユーザーは定義された製品仕様を満たすために一貫した原料を必要としています。BASFとOMV Downstreamは2025年にC4ストリームからイソブチレンを精製するプロセスの米国特許も取得しており、分離技術への継続的な投資を反映しています。高純度イソブチレン市場は、したがって、基本的なC4の入手可能性と同様にプロセス技術によっても形成されています。
アジア太平洋地域における下流工程能力の拡大
高純度イソブチレン市場は、アジア太平洋地域における下流化学品およびエラストマー活動から支援を得ています。タイヤ生産、合成ゴム、潤滑剤添加剤、および特殊化学への地域投資がポリマーグレード原料の需要を増加させています。中国は大規模な石油化学基盤により引き続き重要であり、C4処理と下流誘導体生産を結びつけています。BASFは、既存インフラへの高純度イソブチレン生産の統合を求める製油所および石油化学コンプレックスを対象に、中国国際石油・石油化学技術・設備展示会(CIPPE)2026においてSYNCRAプロセス技術スイートを発表しました。これはC4リッチストリームを持つ統合施設への関心を反映しています。高純度イソブチレン市場は、能力増強が単に商業供給のためだけでなく下流需要と組み合わされる場合にも恩恵を受けます。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いエネルギー集約度と精製コスト | -0.5% | 欧州で最も顕著なグローバル | 長期(4年以上) |
| 混合C4および製油所原料経済性への依存 | -0.3% | 北米および中東に集中したグローバル | 中期(2~4年) |
| 特定の燃料市場におけるメチルターシャリーブチルエーテル(MTBE)使用に対する規制圧力 | -0.2% | 北米、欧州、および特定のアジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いエネルギー集約度と精製コスト
高純度イソブチレン市場は重大な操業要件に直面しており、ポリマーグレード材料は分離、精製、および信頼性の高いプロセス制御を必要とします。MTBE分解は、製品が必要な純度レベルに達する前に反応器管理および下流回収工程を必要とします。BASFのプロセス提供は、生産者がこれらの要件を満たすために専門技術に依存していることを示しています。新しい精製プロセスも資本投資、技術能力、および信頼性の高いユーティリティ供給を必要とします。2025年のJournal of Cleaner Production誌の研究では、バイオベースのイソブテン導入がMTBEクラスターにおける化石投入を削減できる可能性があるものの、電力、冷却水、および土地の要件が増加することも示されました。これらのコスト要因は、特にエネルギーコストが高い地域において能力増強を遅らせる可能性があります。
混合C4および製油所原料経済性への依存
高純度イソブチレン市場は製油所およびクラッカーの操業条件に引き続きさらされており、混合C4ストリームは重要な原料源です。石油化学スループットの減少は、下流製品への需要が安定している場合でもイソブチレンの入手可能性を低下させる可能性があります。LyondellBasellは、そのC4化学品が合成ゴムおよび化学品生産者に販売されていると報告し、2025年には追加のオクタン能力によるオキシ燃料マージンへの圧力を指摘しました。原油価格および製油所経済性は、したがって、特殊化学品チェーン全体の供給条件に影響を与える可能性があります。統合された脱水素資産を持つ生産者は、混合C4の入手可能性への依存度が低い供給ルートを有しています。このような投資は高純度イソブチレン市場における供給柔軟性を向上させることができますが、これらのプロジェクトは依然としてマージンおよび資本の制約に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製造方法別:
MTBE分解がリード、脱水素が独自に規模拡大MTBE分解は2026年の高純度イソブチレン市場シェアの52.34%を占めました。この方法は、高純度イソブチレンへの需要と並行してMTBEインフラが発展した場所に大規模な既設基盤を持っています。酸触媒下でMTBE合成反応を逆転させることでイソブチレンが得られ、その後ポリマー用途向けに製されます。このルートにより、生産者は高純度イソブチレン(HPIB)の生産を既存資産および関連ストリームと統合することができます。C4留分分離は製油所連携コンプレックスで引き続き関連性を持ちますが、その生産量はクラッカーストリームの組成と入手可能性に依存します。第三級ブチルアルコール脱水を含むその他のルートはより小さなシェアを占めますが、特殊な統合生産チェーンに対応することができます。
イソブタン脱水素は2027年から2032年にかけてCAGR 5.67%で成長すると予測されています。この方法の高純度イソブチレン市場規模は、製油所C4ストリームの入手可能性に依存せずに原料を生産できる能力によって支えられています。専用ユニットにより、生産者はローカルC4条件が好ましくない場合にオンパーパスサプライチェーンを構築することができます。Lummus Technologyは、イソブチレンを生産することが期待されるカザフスタンのブタジエンおよび誘導体コンプレックスの脱水素技術ライセンサーとして選定されました。このプロジェクトはC4誘導体向けの専用生産ルートへの幅広い関心を反映しています。バイオベースのイソブチレンに関する研究は時間をかけて追加的な経路を生み出す可能性がありますが、現在の研究では依然として重大なインフラおよびリソース要件が指摘されています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
ブチルゴムが需要を牽引、ポリイソブチレンが添加剤化学で加速ブチルゴムは2026年の高純度イソブチレン市場シェアの53.11%を占めました。この用途は高品質原料に依存しており、タイヤインナーライナーおよび医薬品用クロージャーは厳しい性能要件を満たす必要があります。ハロブチルゴムはタイヤメーカーが空気保持性を管理するのに役立ち、医薬品用クロージャーは保管および使用中の製品品質を保護する必要があります。Exxon Mobil Corporationは、電気自動車に関連するものを含む自動車用途向けにハロブチル材料を位置づけています。第三級ブチルフェノール系製品は、コーティング、接着剤、およびポリマー用途向けのフェノール化学においてイソブチレンを使用しています。トリメチル酢酸およびメチルアリルクロリドは、特殊化学品チェーンにおけるより小規模ながら安定した用途を代表しています。
ポリイソブチレンは2032年までにCAGR 6.12%を記録すると予測されています。ポリイソブチレンの高純度イソブチレン市場規模は、アッシュレス分散剤およびその他の添加剤用途への需要によって支えられています。生産者が誘導体化学向けの高反応性ポリイソブチレンを製造する際にポリマーグレード原料が重要です。ポリイソブチレンスクシンイミド(PIBSI)分散剤に関する2025年のACS Sustainable Chemistry & Engineering誌の研究は、これらの配合への継続的な関心の技術的根拠を提供しています。2025年のMaterials Advances誌のレビューでは、エネルギー、バイオメディカル、エレクトロニクス分野を含む領域でのポリブテンおよびイソブチレン系ポリマーの用途も説明されています。幅広い誘導体基盤により、この用途は従来の潤滑剤単独よりも広い需要チャネルを持っています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋:供給と需要の重心
アジア太平洋は2026年の高純度イソブチレン市場シェアの44.05%を占め、2032年までにCAGR 5.78%で成長すると予測されています。この地域は大規模なタイヤ、合成ゴム、潤滑剤添加剤、および特殊化学品サプライチェーンを組み合わせています。中国はC4処理と下流誘導体生産を統合する幅広い石油化学基盤を持っています。BASFは、C4リッチストリームを持つ製油所および石油化学コンプレックスを対象に、中国国際石油・石油化学技術・設備展示会(CIPPE)2026において高純度イソブチレン技術を発表しました。これは下流ユーザーの近くに統合能力を持つことの商業的価値を反映しています。地域のタイヤ生産および自動車製造は引き続きブチルゴム原料への需要を支えています。アジア太平洋の高純度イソブチレン市場は、イソブチレン誘導体を消費する特殊化学品チェンの拡大からも恩恵を受けています。
北米:統合バリューチェーン、輸出志向の能力
北米は、原料処理、化学品処理、および下流エラストマー需要を結びつける統合バリューチェーンを特徴としています。Enterprise Products Partners L.P.は、イソブタン脱水素をC4誘導体操業を支援できる統合NGL(天然ガス液)および石油化学資産の一つとして位置づけています。LyondellBasellは合成ゴムおよび化学品生産者にC4化学品を販売しており、活動は米国および欧州を中心としています。ENEOSは2026年10月27日にTPC Groupの買収を完了し、日本の石油化学グループを主要な米国C4処理プラットフォームに参入させました。この取引はガルフコーストC4インフラの戦略的重要性を浮き彫りにしています。北米の高純度イソブチレン市場はこの統合構成と確立された下流顧客によって支えられています。供給はC4経済性に敏感ですが、統合資産はより大きな操業柔軟性を提供します。
主要市場を超えた地域ダイナミクス
欧州の高純度イソブチレン市場は、信頼性の高いポリマーグレード原料を必要とする確立された化学品、ゴム、および自動車バリューチェーンと結びついています。BASFの技術ポートフォリオは高純度生産のルートを提供しており、同社の2026年中国プレゼンテーションは欧州プロセス専門知識の輸出可能性を示しています。LANXESSは2025年にサウスカロライナ州グースクリークでゴム添加剤生産を拡大し、より広いゴム材料バリューチェーンへの継続的な投資を反映しています。中東は製油所アップグレードおよび統合石油化学プロジェクトを通じて拡大する可能性を持っています。南米はブラジルの確立された石油化学基盤を中心としていますが、現地の燃料政策がMTBE連携経路の魅力に影響を与えています。中東・アフリカは引き続き小規模な市場であり、成長は製油所の近代化および合成ゴムへの将来投資と結びついています。これらの地域全体において、高純度イソブチレン市場はプロセス技術、原料統合、および下流需要が連携して発展する場所で最も恩恵を受ける可能性が高いです。
競合環境
市場集中度
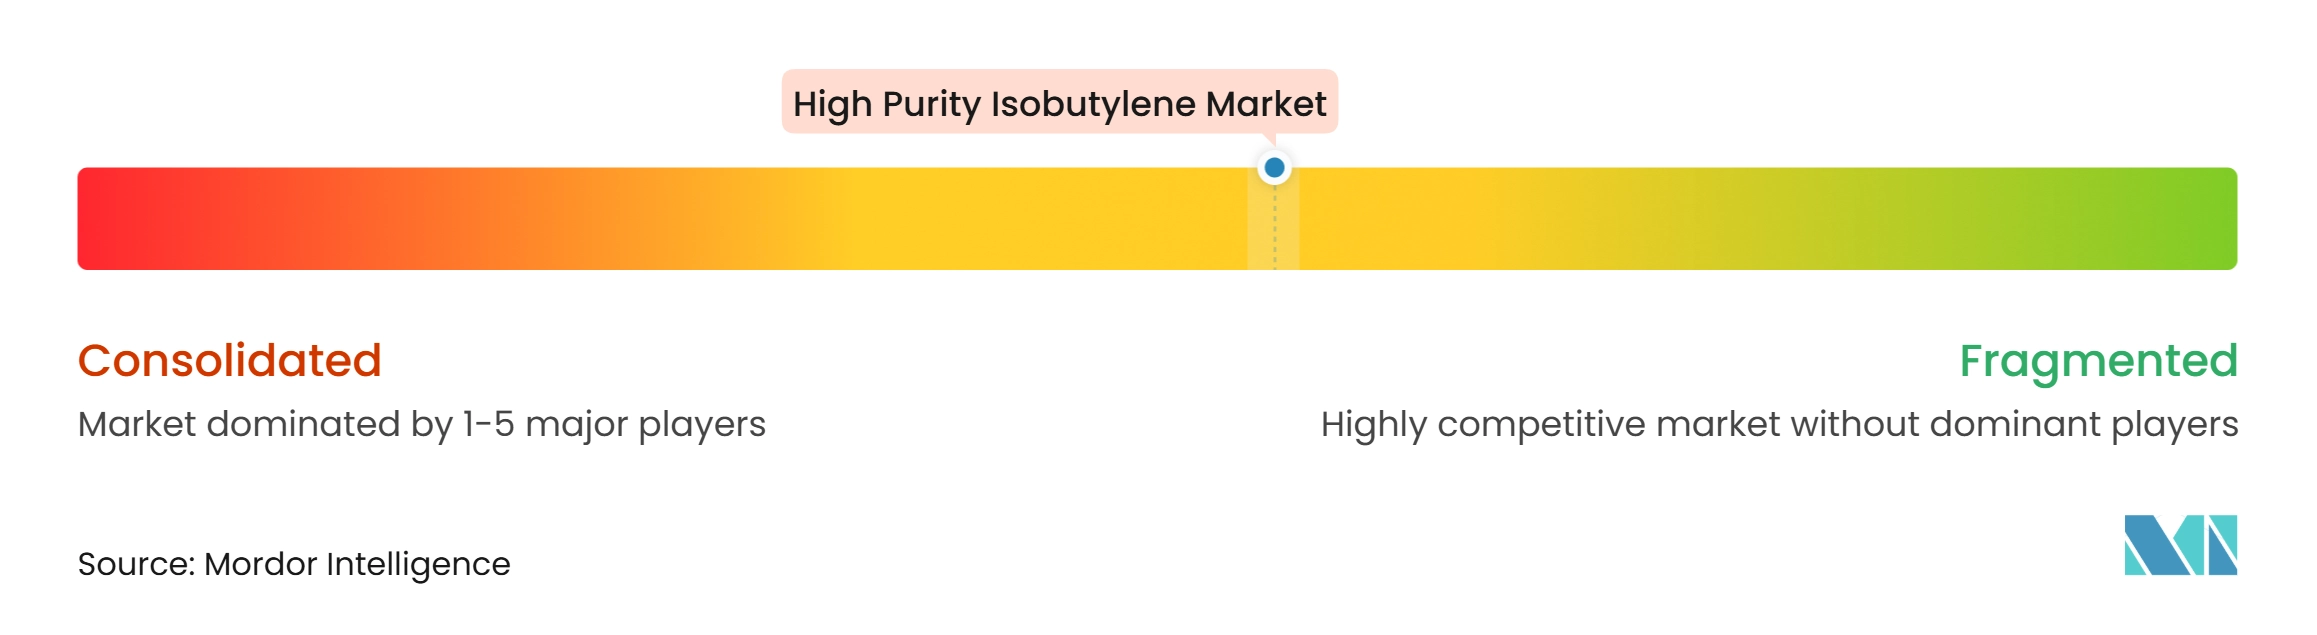
高純度イソブチレン市場は中程度に分散しています。Exxon Mobil Corporation、LyondellBasell、Enterprise Products Partners L.P.、BASF、およびSinopecはバリューチェーン全体で異なる形態の統合を維持しています。彼らのポジションは、原料を独自に調達し精製能力を開発しなければならない独立処理業者にとって高い参入障壁を生み出しています。Exxon Mobil Corporationは電気自動車を含む自動車用途向けにハロブチル技術を引き続き位置づけています。BASFは石油化学ライセンスポートフォリオの一部として高純度イソブチレン技術を提供しています。競争は、したがって、能力単独ではなく、プロセスの信頼性、純度、資産統合、および確保された販売先に基づいています。
ENEOSは2026年10月にTPC Groupの買収を完了し、北米C4資産を中心とした統合を示しました[2]。この取引はENEOSの地域C4バリューチェーンにおける役割を拡大し、その石油化学利益をTPCの処理プラットフォームと結びつけています。BASFとOMV Downstreamは2025年にC4ストリームからイソブテンを精製するための特許を取得し、確立された企業が独自の分離能力を引き続き保護していることを示しています。Exxon Mobil Corporationも2025年にイソブチレン含有組成物および製品に関する米国特許を取得し、下流材料イノベーションへの注力を強化しています。これらの動向は、技術的差別化が引き続き重要な競争ツールであることを示しており、商業製品価格のみで競争する小規模企業にとっての困難を高めています。
高純度イソブチレン市場は低炭素生産経路を通じて製造された製品の可能性を持っていますが、大規模な商業供給はコストおよびインフラ要件によって依然として制約されています。デルフト工科大学の研究では、バイオベースのイソブテンが既存のMTBEクラスターにおける化石依存を低減できる一方で、より多くの電力、冷却水、および土地リソースを必要とすることが示されました。これは、低炭素原料と信頼性の高いポリマーグレード純度を組み合わせることができる生産者に機会を生み出しています。小規模企業は特殊誘導体および下流化学ニッチに注力する可能性があります。競争構造は技術と原料アクセスを中心に集中しており、製品供給は複数の地域生産者の間で分散しています。
高純度イソブチレン産業リーダー
-
LyondellBasell Industries Holdings B.V.
-
Exxon Mobil Corporation
-
TPC Group
-
SIBUR Holding PJSC
-
Evonik Industries AG
- 注:主要企業の掲載順は順位を示すものではありません。
高純度イソブチレン市場 このレポートでカバーされる企業
- BASF
- Enterprise Products Partners L.P.
- Evonik Industries AG
- Exxon Mobil Corporation
- LANXESS
- LyondellBasell Industries Holdings B.V.
- Reliance Industries Limited
- SIBUR Holding PJSC
- Sinopec
- Songwon Industrial Group
- Sumitomo Chemical Co., Ltd.
- TASCO Group
- TPC Group
- Vinati Organics Limited
- Yeochun NCC Co., Ltd.
最近の産業開発事情 高純度イソブチレン市場
- 2026年6月:BASFは中国のCIPPE 2026において、高純度イソブチレンプラットフォームを含むSYNCRAプロセス技術スイートを発表しました。この技術は、ポリマーグレードの高純度イソブチレン生産を既存インフラに統合しようとするC4リッチストリームを持つ製油所および石油化学コンプレックスを対象としており自動車、建設、および医薬品セクターの下流用途もカバーしています。
- 2026年4月:山東浜化新材料有限公司は、年産10万トンの高純度イソブチレンおよび年産3万トンの高純度ジイソブチレンプラントを単一の立ち上げで同時に稼働させました。プロセスパラメータは設計仕様を満たし、エネルギー消費は従来プロセスと比較して約50%削減され、中国の国内高純度イソブチレン供給能力が拡大しました。
世界の高純度イソブチレン市場レポートの範囲
高純度イソブチレンは、微量水分、反応性不純物、およびその他のC4炭化水素を除去するために99%から99.9%以上の濃度に精製されたイソブチレンガスのグレードです。この精製レベルにより、微量の不純物でも製品性能またはプロセスの完全性に影響を与える可能性がある医薬品、エレクトロニクス、および特殊化学品などの産業の厳格な品質要件を満たすことが保証されます。
高純度イソブチレン市場は、製造方法、用途、および地域別にセグメント化されています。製造方法別では、市場はC4留分分離、MTBE分解、イソブタン脱水素、およびその他の製造方法にセグメント化されています。用途別では、市場はブチルゴム、ポリイソブチレン、第三級ブチルフェノール系製品、トリメチル酢酸、メチルアリルクロリド、およびその他の用途にセグメント化されています。レポートはまた、主要地域の15カ国における高純度イソブチレンの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| C4留分分離 |
| MTBE分解 |
| イソブタン脱水素 |
| その他の製造方法 |
| ブチルゴム |
| ポリイソブチレン |
| 第三級ブチルフェノール系製品 |
| トリメチル酢酸 |
| メチルアリルクロリド |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製造方法別 | C4留分分離 | |
| MTBE分解 | ||
| イソブタン脱水素 | ||
| その他の製造方法 | ||
| 用途別 | ブチルゴム | |
| ポリイソブチレン | ||
| 第三級ブチルフェノール系製品 | ||
| トリメチル酢酸 | ||
| メチルアリルクロリド | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
高純度イソブチレン市場の現在の市場規模は?
高純度イソブチレン市場規模は2026年に3.26 ビリオン 米ドルと評価され、2027年の3.42 ビリオン 米ドルから2032年には4.37 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 5.02%で成長すると推定されています。
高純度イソブチレン供給をリードする製造方法は何ですか?
メチルターシャリーブチルエーテル(MTBE)分解が2026年に52.34%のシェアでリードしました。このルートは、原料の入手可能性と精製要件を条件として、既存インフラを活用することができます。
2032年までに最も速く成長すると予測される用途は何ですか?
ポリイソブチレンは2032年までにCAGR 6.12%で成長すると予測されています。潤滑剤添加剤および関連ポリマー用途がその見通しを支えています。
高純度イソブチレンの需要と供給が最も高い地域はどこでか?
アジア太平洋は2026年に44.05%のシェアを占め、2032年までにCAGR 5.78%で成長すると予測されています。タイヤ、化学品、および精製基盤が需要と供給の両方を支えています。