
Marktgröße und Marktanteil für hochreines Isobutylen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.42 Milliarden US-Dollar |
| Marktgröße (2032) | 4.37 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für hochreines Isobutylen von Mordor Intelligence
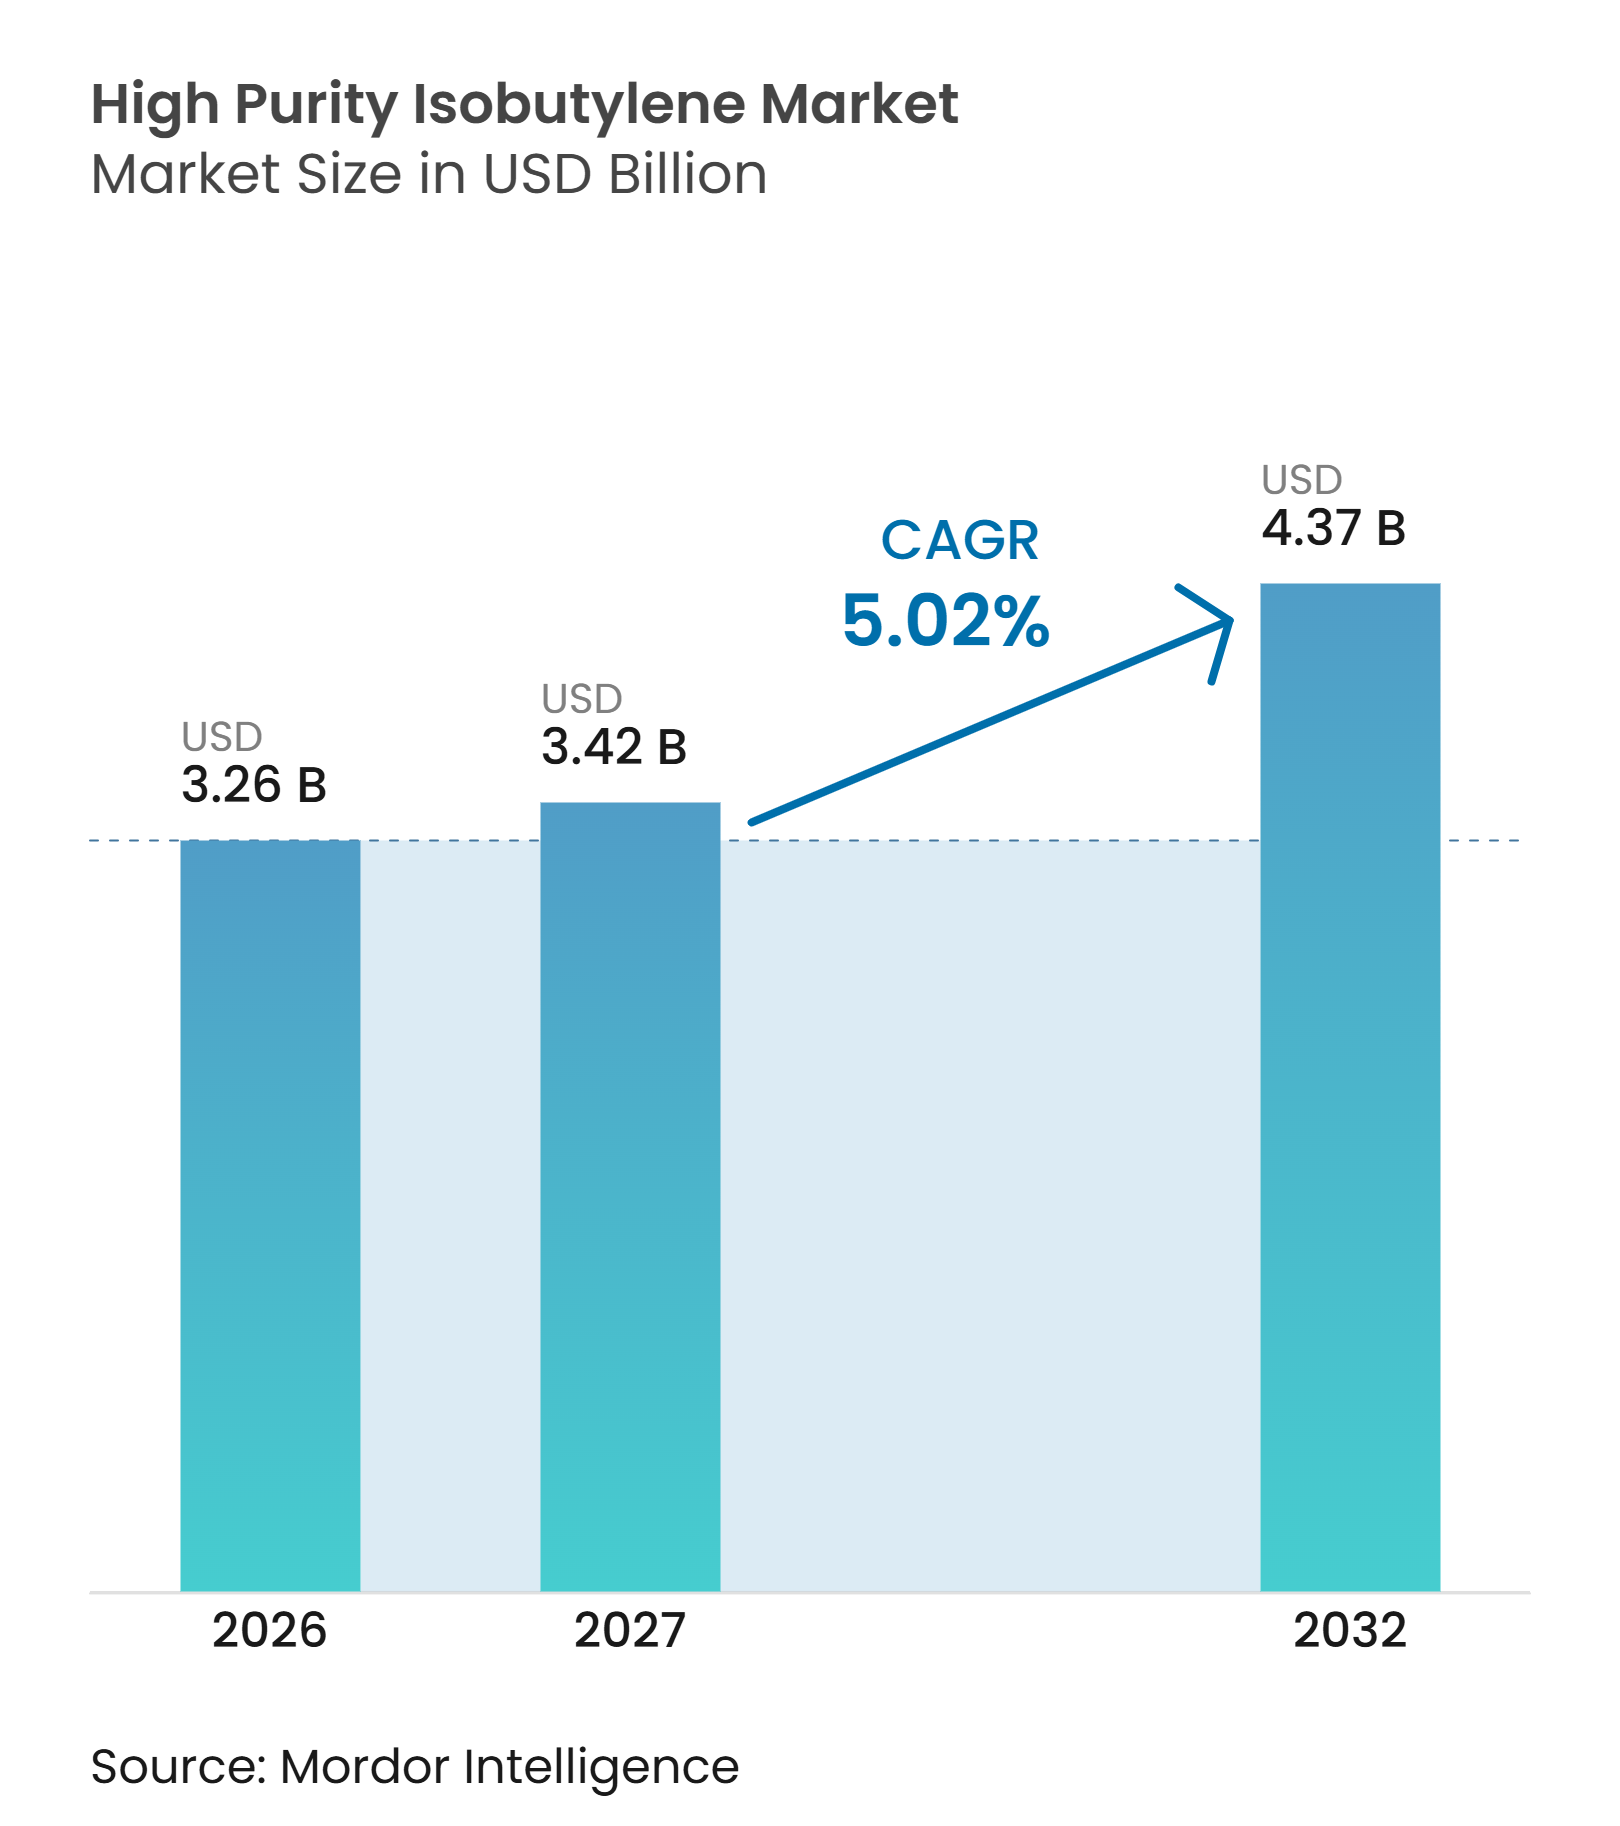
Die Marktgröße für hochreines Isobutylen wurde im Jahr 2026 auf 3,26 Milliarden USD geschätzt und wird voraussichtlich von 3,42 Milliarden USD im Jahr 2027 auf 4,37 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,02 % während des Prognosezeitraums (2027–2032). Der Markt für hochreines Isobutylen wird durch die Butylkautschukproduktion gestützt, bei der hochreiner Ausgangsstoff für Reifeninnenschichten und pharmazeutische Verschlüsse weiterhin wichtig ist. Die Nachfrage ist auch mit Polyisobutylen und kleineren Derivatketten verbunden, darunter tertiäre Butylphenol-Serienprodukte, Trimethylessigsäure und Methylallylchlorid. Produzenten mit integrierten C4-Strömen, Methyl-tert-butylether (MTBE)-Anlagen oder zweckgebundener Dehydrierungskapazität verfügen über einen Kosten- und Versorgungsvorteil. Das Angebot verlagert sich in Richtung asiatischer Produktionszentren, während die Nachfrage von nordamerikanischen und europäischen Elastomer- und Chemieproduzenten weiterhin zuverlässiges Material in Polymerqualität erfordert. Die Verfügbarkeit von Ausgangsstoffen und die Reinigungskosten bleiben zentrale Einschränkungen, da die HPIB-Produktion von der C4-Wirtschaftlichkeit, dem Energieverbrauch und einer strengen Verunreinigungskontrolle abhängt.
Wichtigste Erkenntnisse des Berichts
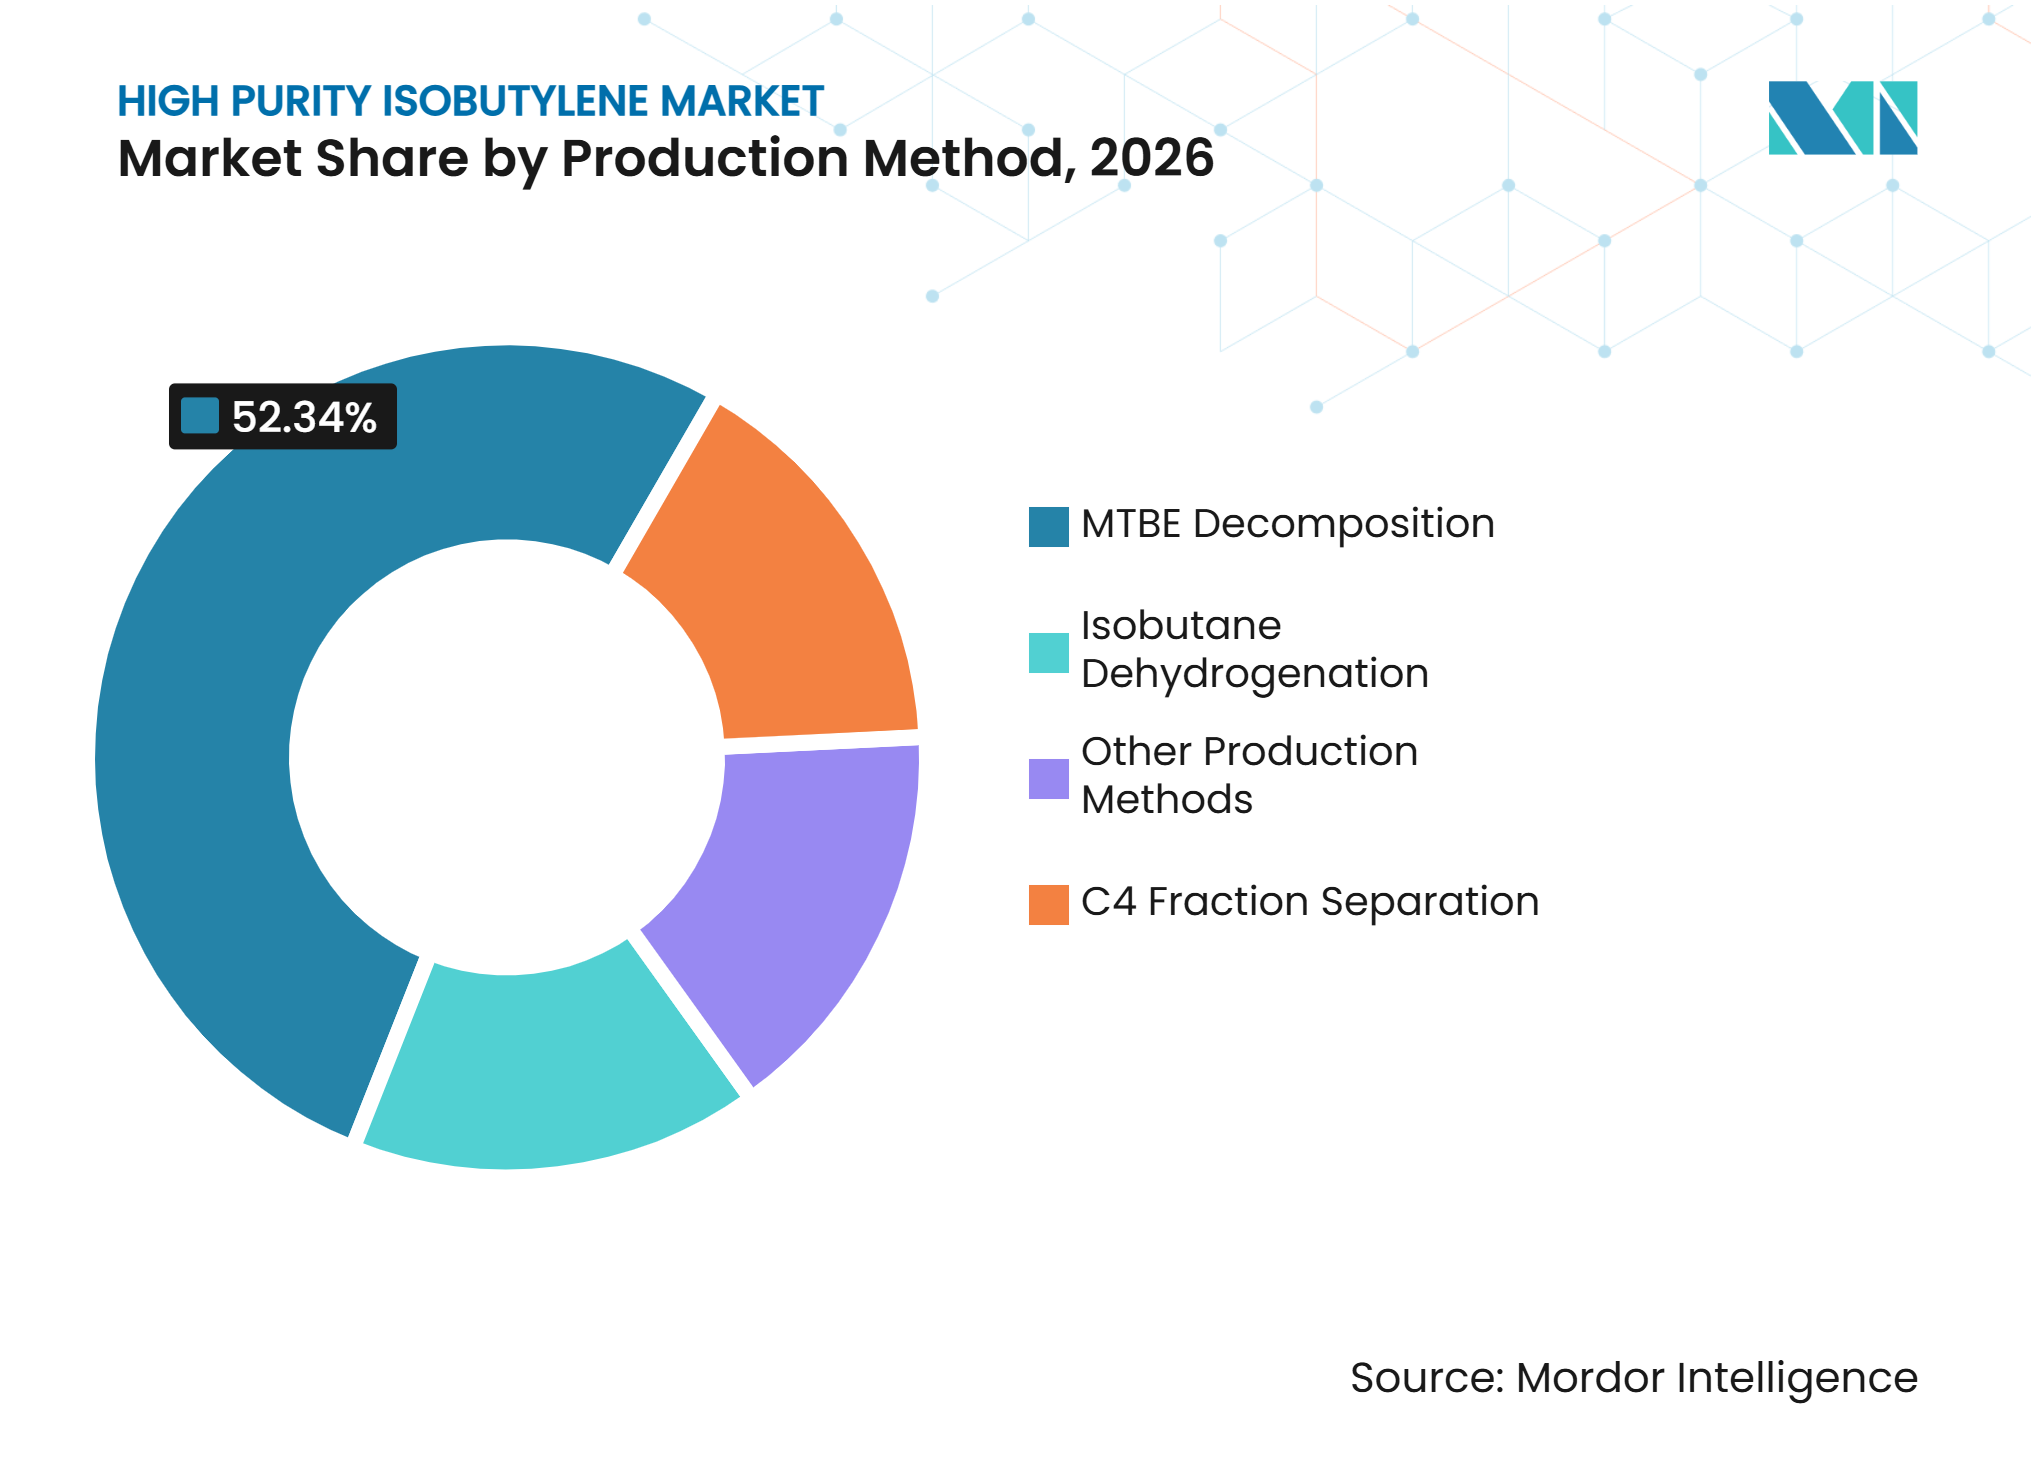
- Nach Produktionsmethode hielt die MTBE-Zerlegung im Jahr 2026 einen Marktanteil von 52,34 % am Markt für hochreines Isobutylen, während die Isobutan-Dehydrierung bis 2032 die höchste CAGR von 5,67 % verzeichnen soll.
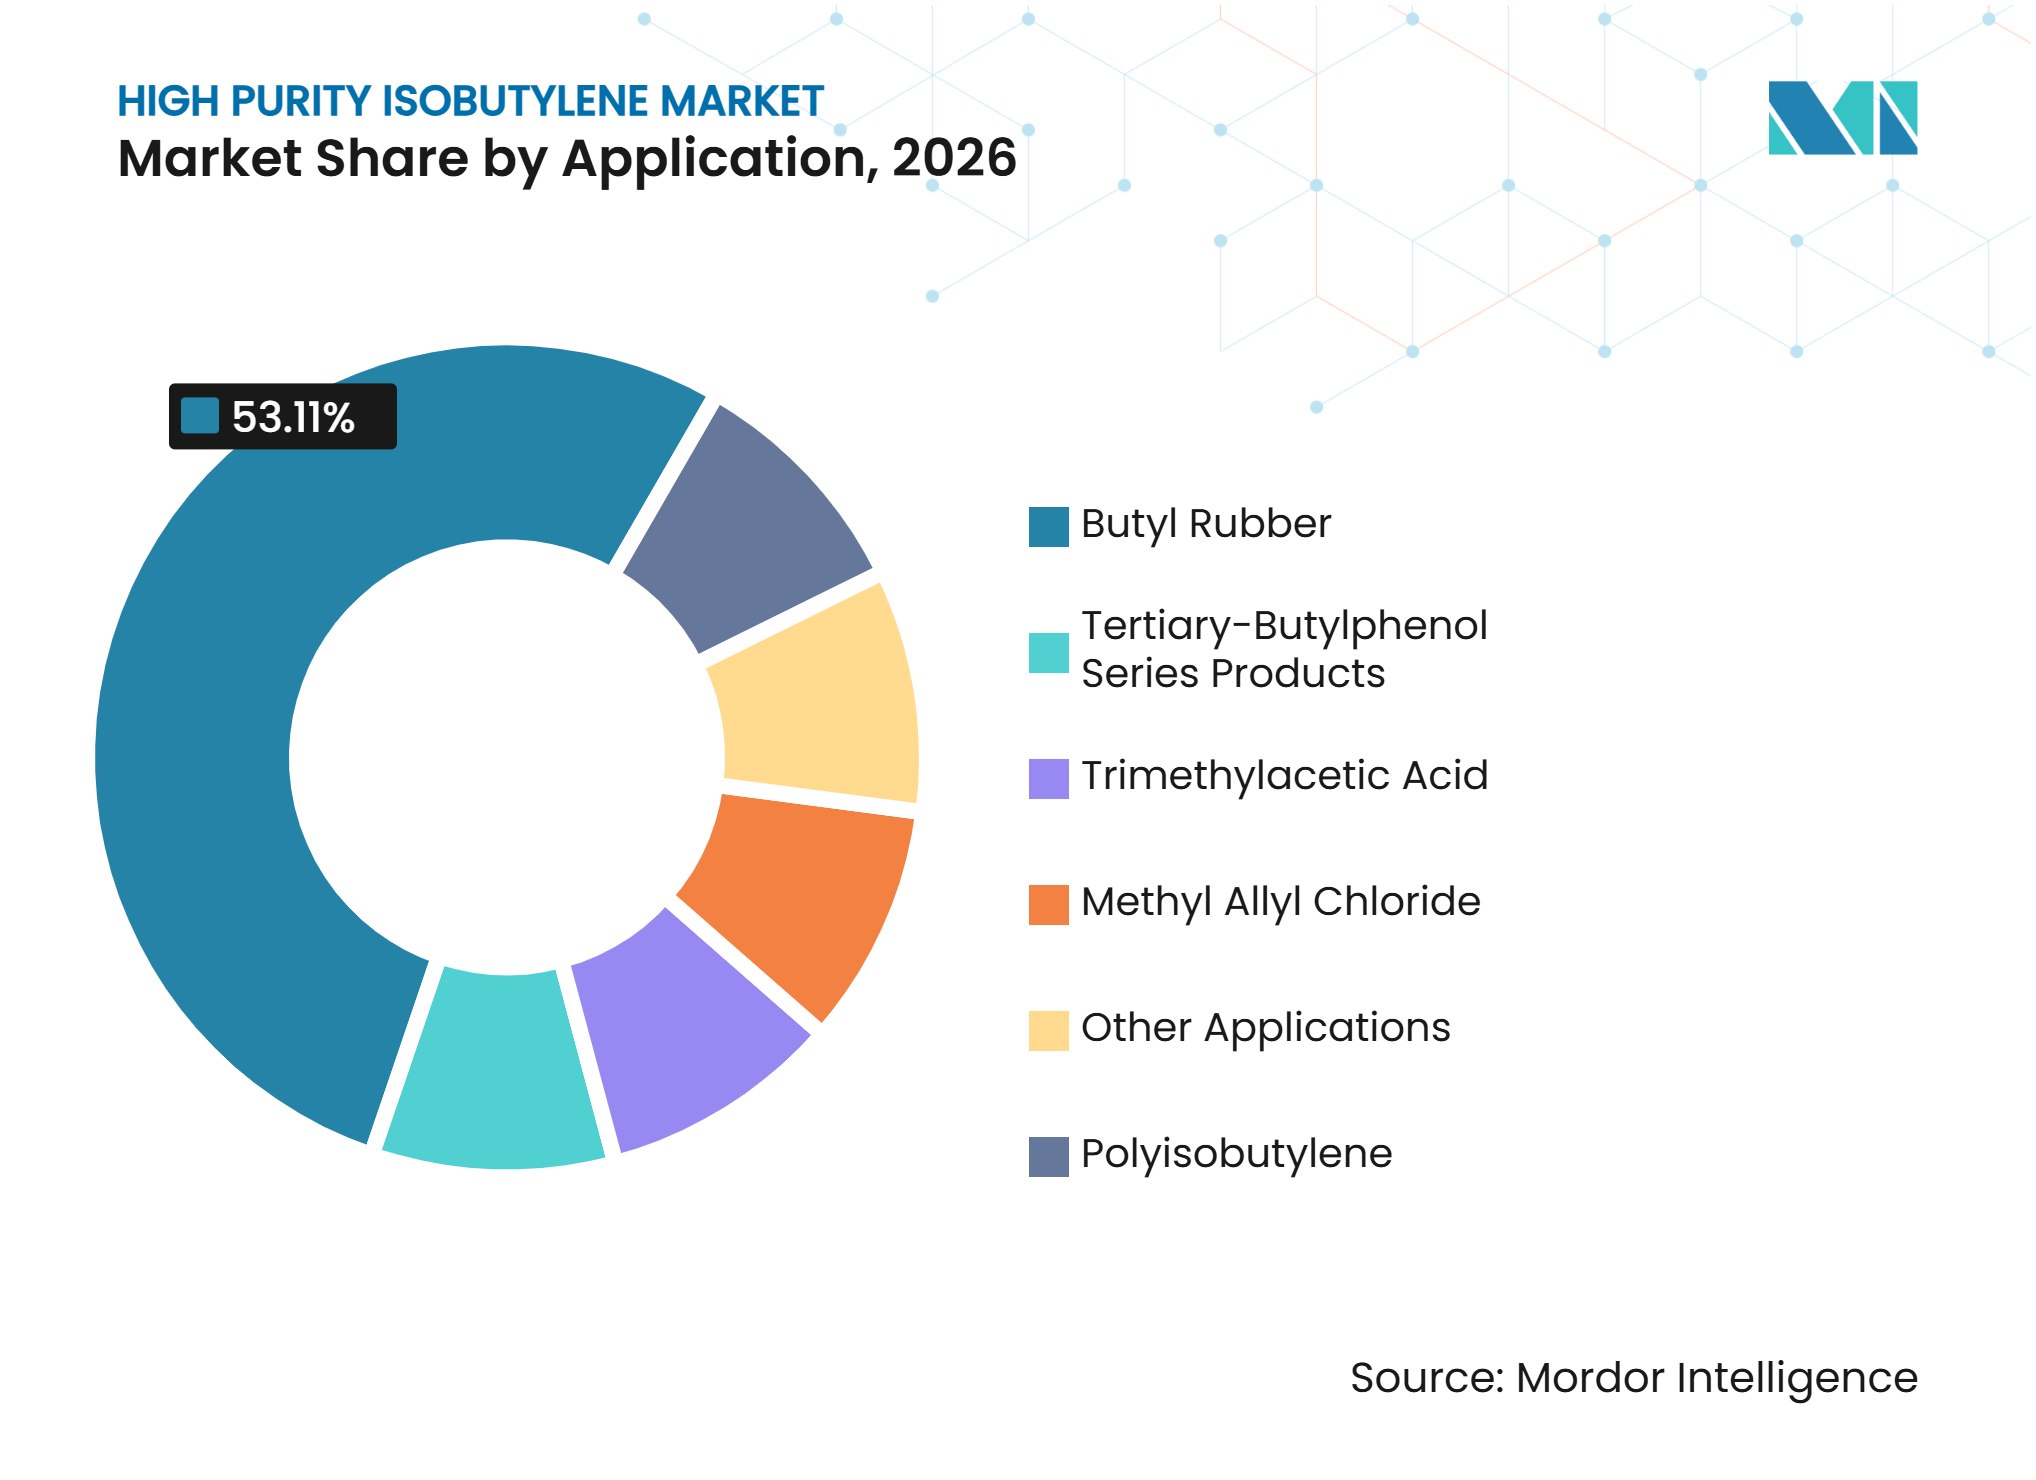
- Nach Anwendung entfiel auf Butylkautschuk im Jahr 2026 ein Marktanteil von 53,11 % am Markt für hochreines Isobutylen, während Polyisobutylen bis 2032 mit einer CAGR von 6,12 % expandieren soll.
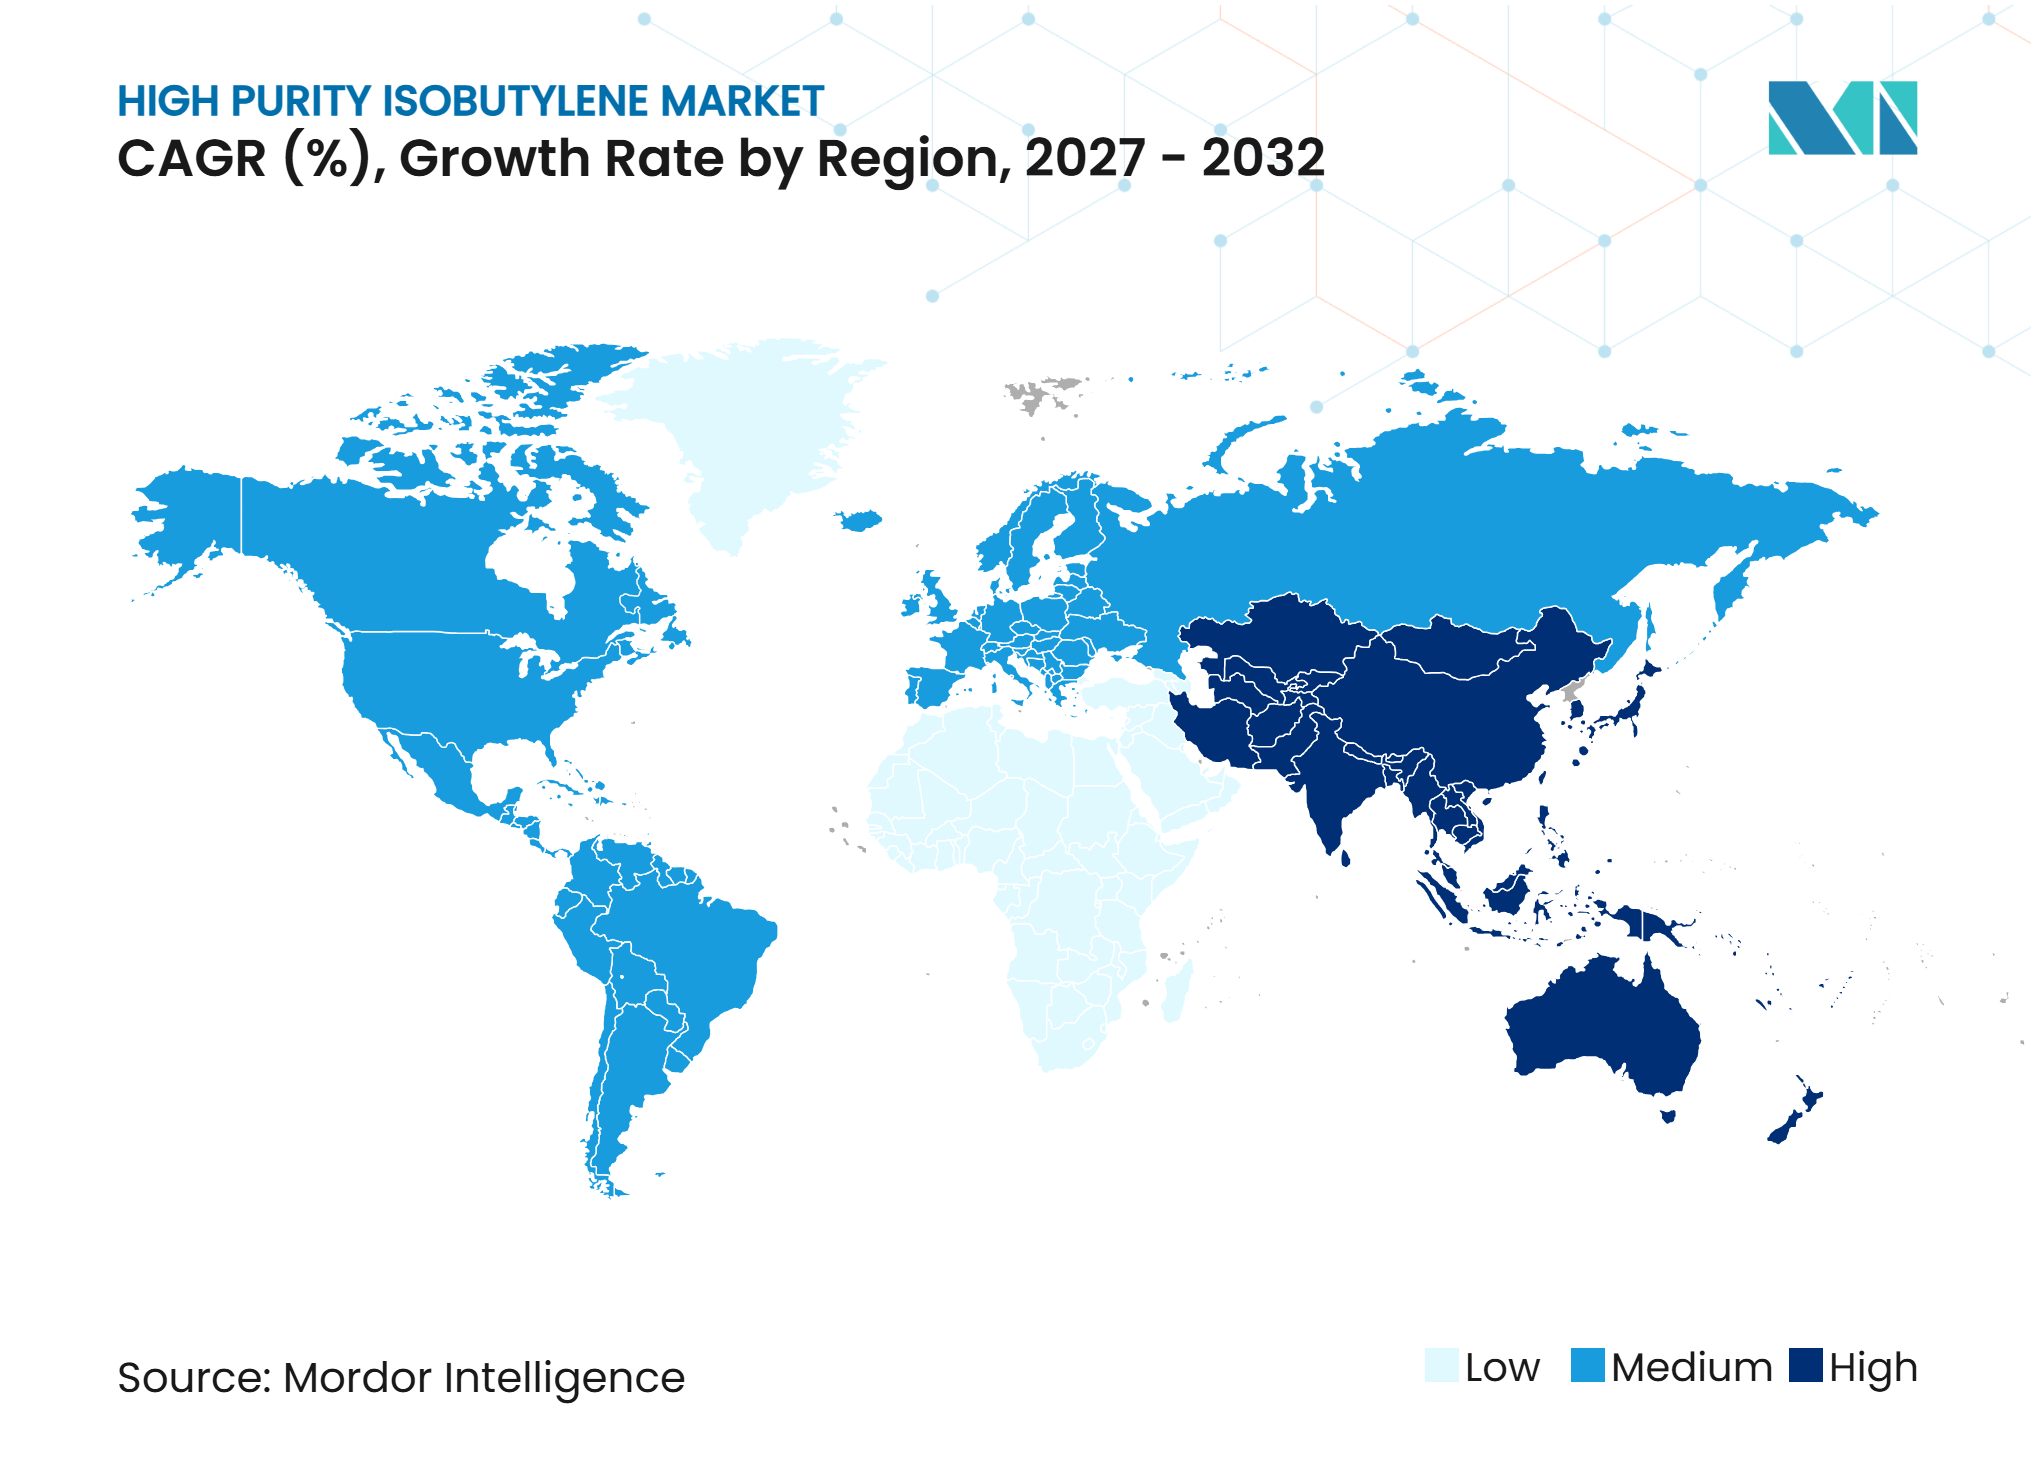
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 44,05 % am Markt für hochreines Isobutylen und soll bis 2032 mit einer CAGR von 5,78 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Butylkautschuk in Reifen und medizinischen Verschlüssen | +1.8% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum bei Polyisobutylen-basierten Schmierstoff- und Kraftstoffadditiven | +0.8% | Asien-Pazifik als Kernregion, China und Indien, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Reinheitsanforderungen in Polymerqualität für Hochleistungselastomere | +0.6% | Global, am stärksten in Europa und Japan | Langfristig (≥ 4 Jahre) |
| Zunehmende nachgelagerte Kapazität in Asien-Pazifik | +0.9% | Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Integration der Produktion von Methyl-tert-butylether (MTBE), tert-Butylalkohol (TBA) und hochreinem Isobutylen | +0.4% | China, Naher Osten und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Butylkautschuk in Reifen und medizinischen Verschlüssen
Der Markt für hochreines Isobutylen profitiert von der geringen Gasdurchlässigkeit von Butylkautschuk, die ihn für Reifeninnenschichten und pharmazeutische Stopfen geeignet macht. Reifenhersteller verwenden Halobutylqualitäten, bei denen Luftrückhaltung, Haltbarkeit und Reifenleistung Priorität haben. Exxon Mobil Corporation erklärt, dass seine Halobutylkautschuktechnologien die Luftrückhaltung verbessern und die Reichweite von Elektrofahrzeugen unterstützen können, was die Materialleistung mit den sich entwickelnden Anforderungen der Automobilindustrie verknüpft[1]. Elektrofahrzeuge verwenden weiterhin Reifen- und Dichtungsmaterialien, während das höhere Fahrzeuggewicht und das Drehmoment einen anhaltenden Schwerpunkt auf die Reifenkonstruktion legen. Pharmazeutische Verschlüsse stellen eine zusätzliche Nachfragequelle dar, da injizierbare Arzneimittelsysteme Kautschukkomponenten benötigen, die Sterilität und chemische Integrität schützen. Der Markt für hochreines Isobutylen bedient daher Anwendungen, bei denen Qualifizierungsanforderungen den Materialaustausch erschweren.
Wachstum bei Polyisobutylen-basierten Schmierstoff- und Kraftstoffadditiven
Die Nachfrage nach Polyisobutylen stützt den Markt für hochreines Isobutylen, da Ausgangsstoffe in Polymerqualität zur Herstellung hochreaktiver Qualitäten für die Dispergiermittelchemie verwendet werden. Polyisobutylensuccinimid (PIBSI)-Dispergiermittel werden in Motorölformulierungen eingesetzt, die aschefreie Leistung erfordern. Eine Studie aus dem Jahr 2025 in ACS Sustainable Chemistry & Engineering berichtete, dass die getesteten PIBSI-Dispergiermittel in kontrollierten Motorversuchen die Vorentflammung bei niedriger Drehzahl und Turboladerablagerungen reduzierten, was die weitere Additivformulierungsarbeit für moderne Motoren unterstützt. Polyisobutylen mittlerer Molmasse dient auch industriellen und automobilen Anwendungen, die eine stabile Polymerleistung erfordern. Die Nachfrage aus Schmierstoffadditiven erweitert den Markt für hochreines Isobutylen über die Reifen- und Kautschuklieferkette hinaus.
Reinheitsanforderungen in Polymerqualität für Hochleistungselastomere
Der Markt für hochreines Isobutylen ist auf eine strenge Reinheitskontrolle angewiesen, da Spurenverunreinigungen die Polymerisationsprozesse zur Herstellung von Butylkautschuk und Polyisobutylen stören können. BASF identifiziert seine SYNCRA-Technologie als einen Weg zur Herstellung von hochreinem Isobutylen für nachgelagerte chemische Anwendungen unter Verwendung eines integrierten Ansatzes, der Produzenten eine Alternative zu konventionellen Produktionskonfigurationen bietet. Reinheitsanforderungen schützen den Wert von Material in Polymerqualität, da nachgelagerte Nutzer einen konsistenten Ausgangsstoff benötigen, um definierte Produktspezifikationen zu erfüllen. BASF und OMV Downstream erhielten 2025 auch ein US-Patent für ein Verfahren zur Reinigung von Isobutylen aus C4-Strömen, was auf anhaltende Investitionen in die Trenntechnologie hinweist. Der Markt für hochreines Isobutylen wird daher ebenso sehr durch Prozesstechnologie wie durch die grundlegende C4-Verfügbarkeit geprägt.
Zunehmende nachgelagerte Kapazität in Asien-Pazifik
Der Markt für hochreines Isobutylen erhält Unterstützung durch nachgelagerte Chemie- und Elastomeraktivitäten in Asien-Pazifik. Regionale Investitionen in die Reifenproduktion, synthetischen Kautschuk, Schmierstoffadditive und Spezialchemikalien erhöhen die Nachfrage nach Ausgangsstoffen in Polymerqualität. China bleibt aufgrund seiner großen petrochemischen Basis wichtig, die die C4-Verarbeitung mit der nachgelagerten Derivatproduktion verbindet. BASF präsentierte seine SYNCRA-Prozesstechnologiesuite auf der China International Petroleum & Petrochemical Technology and Equipment Exhibition (CIPPE) 2026 für Raffinerien und petrochemische Komplexe, die die Produktion von hochreinem Isobutylen in die bestehende Infrastruktur integrieren möchten. Dies spiegelt das Interesse an integrierten Anlagen mit C4-reichen Strömen wider. Der Markt für hochreines Isobutylen profitiert auch dann, wenn Kapazitätserweiterungen mit nachgelagerter Nachfrage kombiniert werden, anstatt ausschließlich für die Händlerversorgung aufgebaut zu werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Energieintensität und Reinigungskosten | -0.5% | Global, am ausgeprägtesten in Europa | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von gemischter C4- und Raffinerie-Ausgangsstoffwirtschaft | -0.3% | Global, mit Schwerpunkt in Nordamerika und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck auf die Verwendung von Methyl-tert-butylether (MTBE) in ausgewählten Kraftstoffmärkten | -0.2% | Nordamerika, Europa und ausgewählte Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Energieintensität und Reinigungskosten
Der Markt für hochreines Isobutylen sieht sich erheblichen Betriebsanforderungen gegenüber, da Material in Polymerqualität Trennung, Reinigung und zuverlässige Prozesskontrolle erfordert. Die MTBE-Zerlegung erfordert Reaktormanagement und nachgelagerte Rückgewinnungsschritte, bevor das Produkt das erforderliche Reinheitsniveau erreicht. Die Prozessangebote von BASF zeigen, dass Produzenten auf spezialisierte Technologie angewiesen sind, um diese Anforderungen zu erfüllen. Neue Reinigungsverfahren erfordern zudem Kapitalinvestitionen, technische Kompetenz und eine zuverlässige Versorgungsinfrastruktur. Eine Studie aus dem Jahr 2025 im Journal of Cleaner Production ergab, dass der Einsatz von biobasiertem Isobuten den fossilen Einsatz in einem MTBE-Cluster reduzieren könnte, jedoch auch den Bedarf an Strom, Kühlwasser und Fläche erhöhte. Diese Kostenfaktoren können Kapazitätserweiterungen verlangsamen, insbesondere in Regionen mit hohen Energiekosten.
Abhängigkeit von gemischter C4- und Raffinerie-Ausgangsstoffwirtschaft
Der Markt für hochreines Isobutylen bleibt den Betriebsbedingungen von Raffinerien und Crackern ausgesetzt, da gemischte C4-Ströme eine wichtige Ausgangsstoffquelle darstellen. Eine Reduzierung des petrochemischen Durchsatzes kann die Isobutylenverfügbarkeit verringern, selbst wenn die Nachfrage nach nachgelagerten Produkten stabil bleibt. LyondellBasell berichtete, dass seine C4-Chemikalien an Synthesekautschuk- und Chemieproduzenten verkauft werden, und verzeichnete 2025 Druck auf die Oxyfuel-Margen durch zusätzliche Oktankapazität. Rohölpreise und Raffineriewirtschaft können daher die Versorgungsbedingungen in der gesamten Spezialchemikalienkette beeinflussen. Produzenten mit integrierten Dehydrierungsanlagen verfügen über einen Versorgungsweg, der weniger von der gemischten C4-Verfügbarkeit abhängig ist. Solche Investitionen können die Versorgungsflexibilität im Markt für hochreines Isobutylen verbessern, obwohl diese Projekte weiterhin Margen- und Kapitalbeschränkungen unterliegen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionsmethode:
MTBE-Zerlegung führend, Dehydrierung skaliert unabhängigDie MTBE-Zerlegung entfiel im Jahr 2026 auf 52,34 % des Marktanteils für hochreines Isobutylen. Die Methode verfügt über eine große installierte Basis an Standorten, an denen sich die MTBE-Infrastruktur parallel zur Nachfrage nach hochreinem Isobutylen entwickelt hat. Die Umkehrung der MTBE-Synthesereaktion unter Säurekatalyse ergibt Isobutylen, das anschließend für Polymeranwendungen gereinigt wird. Dieser Weg ermöglicht es Produzenten, die Produktion von hochreinem Isobutylen (HPIB) mit bestehenden Anlagen und verwandten Strömen zu integrieren. Die C4-Fraktionierung bleibt an raffineriegekoppelten Komplexen relevant, aber ihre Produktion hängt von der Zusammensetzung und Verfügbarkeit der Crackerströme ab. Andere Wege, einschließlich der Dehydratisierung von tertiärem Butylalkohol, nehmen einen kleineren Anteil ein, können aber spezialisierte integrierte Produktionsketten bedienen.
Die Isobutan-Dehydrierung soll von 2027 bis 2032 mit einer CAGR von 5,67 % wachsen. Die Marktgröße für hochreines Isobutylen für diese Methode wird durch ihre Fähigkeit gestützt, Ausgangsstoffe zu produzieren, ohne auf die Verfügbarkeit von Raffinerie-C4-Strömen angewiesen zu sein. Dedizierte Einheiten ermöglichen es Produzenten, eine zweckgebundene Lieferkette aufzubauen, wo lokale C4-Bedingungen weniger günstig sind. Lummus Technology wurde als Lizenzgeber für Dehydrierungstechnologie für einen Butadien- und Derivatekomplex in Kasachstan ausgewählt, der voraussichtlich Isobutylen produzieren wird. Dieses Projekt spiegelt das breitere Interesse an dedizierten Produktionswegen für C4-Derivate wider. Forschungen zu biobasiertem Isobutylen könnten im Laufe der Zeit einen zusätzlichen Weg schaffen, obwohl aktuelle Studien weiterhin wesentliche Infrastruktur- und Ressourcenanforderungen identifizieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Butylkautschuk dominiert die Nachfrage, Polyisobutylen beschleunigt sich durch AdditivchemieButylkautschuk entfiel im Jahr 2026 auf 53,11 % des Marktanteils für hochreines Isobutylen. Die Anwendung ist auf hochwertige Ausgangsstoffe angewiesen, da Reifeninnenschichten und pharmazeutische Verschlüsse anspruchsvolle Leistungsanforderungen erfüllen müssen. Halobutylkautschuk hilft Reifenherstellern bei der Steuerung der Luftrückhaltung, während pharmazeutische Verschlüsse die Produktqualität während der Lagerung und Verwendung schützen müssen. Exxon Mobil Corporation positioniert Halobutylmaterialien für Automobilanwendungen, einschließlich solcher im Zusammenhang mit Elektrofahrzeugen. Tertiäre Butylphenol-Serienprodukte verwenden Isobutylen in der Phenolchemie für Beschichtungs-, Klebe- und Polymeranwendungen. Trimethylessigsäure und Methylallylchlorid stellen kleinere, aber stabile Absatzmärkte in Spezialchemikalienketten dar.
Polyisobutylen soll bis 2032 eine CAGR von 6,12 % verzeichnen. Die Marktgröße für hochreines Isobutylen für Polyisobutylen wird durch die Nachfrage nach aschefreien Dispergiermitteln und anderen Additivanwendungen gestützt. Ausgangsstoffe in Polymerqualität sind wichtig, wenn Produzenten hochreaktives Polyisobutylen für die Derivatchemie herstellen. Die Forschung aus dem Jahr 2025 in ACS Sustainable Chemistry & Engineering zu Polyisobutylensuccinimid (PIBSI)-Dispergiermitteln liefert eine technische Grundlage für das anhaltende Interesse an diesen Formulierungen. Ein Übersichtsartikel aus dem Jahr 2025 in Materials Advances beschreibt auch Verwendungen für Polybuten- und Isobutylen-basierte Polymere in Bereichen wie Energie, Biomedizin und Elektronik. Die breite Derivatbasis gibt der Anwendung eine breitere Palette von Nachfragekanälen als konventionelle Schmierstoffe allein.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik: Schwerpunkt für Angebot und Nachfrage
Asien-Pazifik entfiel im Jahr 2026 auf 44,05 % des Marktanteils für hochreines Isobutylen und soll bis 2032 mit einer CAGR von 5,78 % wachsen. Die Region vereint große Lieferketten für Reifen, Synthesekautschuk, Schmierstoffadditive und Spezialchemikalien. China verfügt über eine breite petrochemische Basis, die die C4-Verarbeitung mit der nachgelagerten Derivatproduktion integriert. BASF präsentierte Technologie für hochreines Isobutylen auf der China International Petroleum & Petrochemical Technology and Equipment Exhibition (CIPPE) 2026 und wandte sich dabei an Raffinerien und petrochemische Komplexe mit C4-reichen Strömen. Dies spiegelt den kommerziellen Wert integrierter Kapazitäten in der Nähe nachgelagerter Nutzer wider. Die regionale Reifenproduktion und Automobilfertigung stützen weiterhin die Nachfrage nach Butylkautschuk-Ausgangsstoffen. Der Markt für hochreines Isobutylen in Asien-Pazifik profitiert auch von der Expansion von Spezialchemikalienketten, die Isobutylenderivate verbrauchen.
Nordamerika: Integrierte Wertschöpfungsketten, exportorientierte Kapazität
Nordamerika ist durch integrierte Wertschöpfungsketten gekennzeichnet, die Ausgangsstoffhandling, chemische Verarbeitung und nachgelagerte Elastomernachfrage verbinden. Enterprise Products Partners L.P. identifiziert die Isobutan-Dehydrierung als eine seiner integrierten NGL- und petrochemischen Anlagen, die C4-Derivatoperationen unterstützen kann. LyondellBasell Industries Holdings B.V. verkauft C4-Chemikalien an Synthesekautschuk- und Chemieproduzenten, mit Aktivitäten in den Vereinigten Staaten und Europa. ENEOS schloss am 27. Oktober 2026 die Übernahme von TPC Group ab und brachte damit eine japanische petrochemische Gruppe in eine wichtige US-amerikanische C4-Verarbeitungsplattform. Die Transaktion unterstreicht die strategische Bedeutung der C4-Infrastruktur an der Golfküste. Der Markt für hochreines Isobutylen in Nordamerika wird durch diese integrierte Konfiguration und etablierte nachgelagerte Kunden gestützt. Das Angebot bleibt empfindlich gegenüber der C4-Wirtschaftlichkeit, obwohl integrierte Anlagen eine größere betriebliche Flexibilität bieten.
Regionale Dynamik jenseits der führenden Märkte
Der Markt für hochreines Isobutylen in Europa ist an etablierte Chemie-, Kautschuk- und Automobil-Wertschöpfungsketten gebunden, die zuverlässige Ausgangsstoffe in Polymerqualität benötigen. Das Technologieportfolio von BASF bietet einen Weg zur Hochreinproduktion, und die Präsentation des Unternehmens in China im Jahr 2026 demonstriert die Exportierbarkeit europäischer Prozesskompetenz. LANXESS erweiterte 2025 die Produktion von Kautschukadditiven in Goose Creek, South Carolina, was auf anhaltende Investitionen in die breitere Kautschukmaterialien-Wertschöpfungskette hinweist. Der Nahe Osten hat das Potenzial zur Expansion durch Raffineriemodernisierungen und integrierte petrochemische Projekte. Südamerika konzentriert sich auf Brasiliens etablierte petrochemische Basis, obwohl die lokale Kraftstoffpolitik die Attraktivität MTBE-gebundener Wege beeinflusst. Der Nahe Osten und Afrika bleiben kleinere Märkte, deren Wachstum an Raffineriemodernisierung und künftige Investitionen in Synthesekautschuk gebunden ist. In all diesen Regionen profitiert der Markt für hochreines Isobutylen am ehesten dort, wo Prozesstechnologie, Ausgangsstoffintegration und nachgelagerte Nachfrage gemeinsam entwickelt werden.
Wettbewerbslandschaft
Marktkonzentration
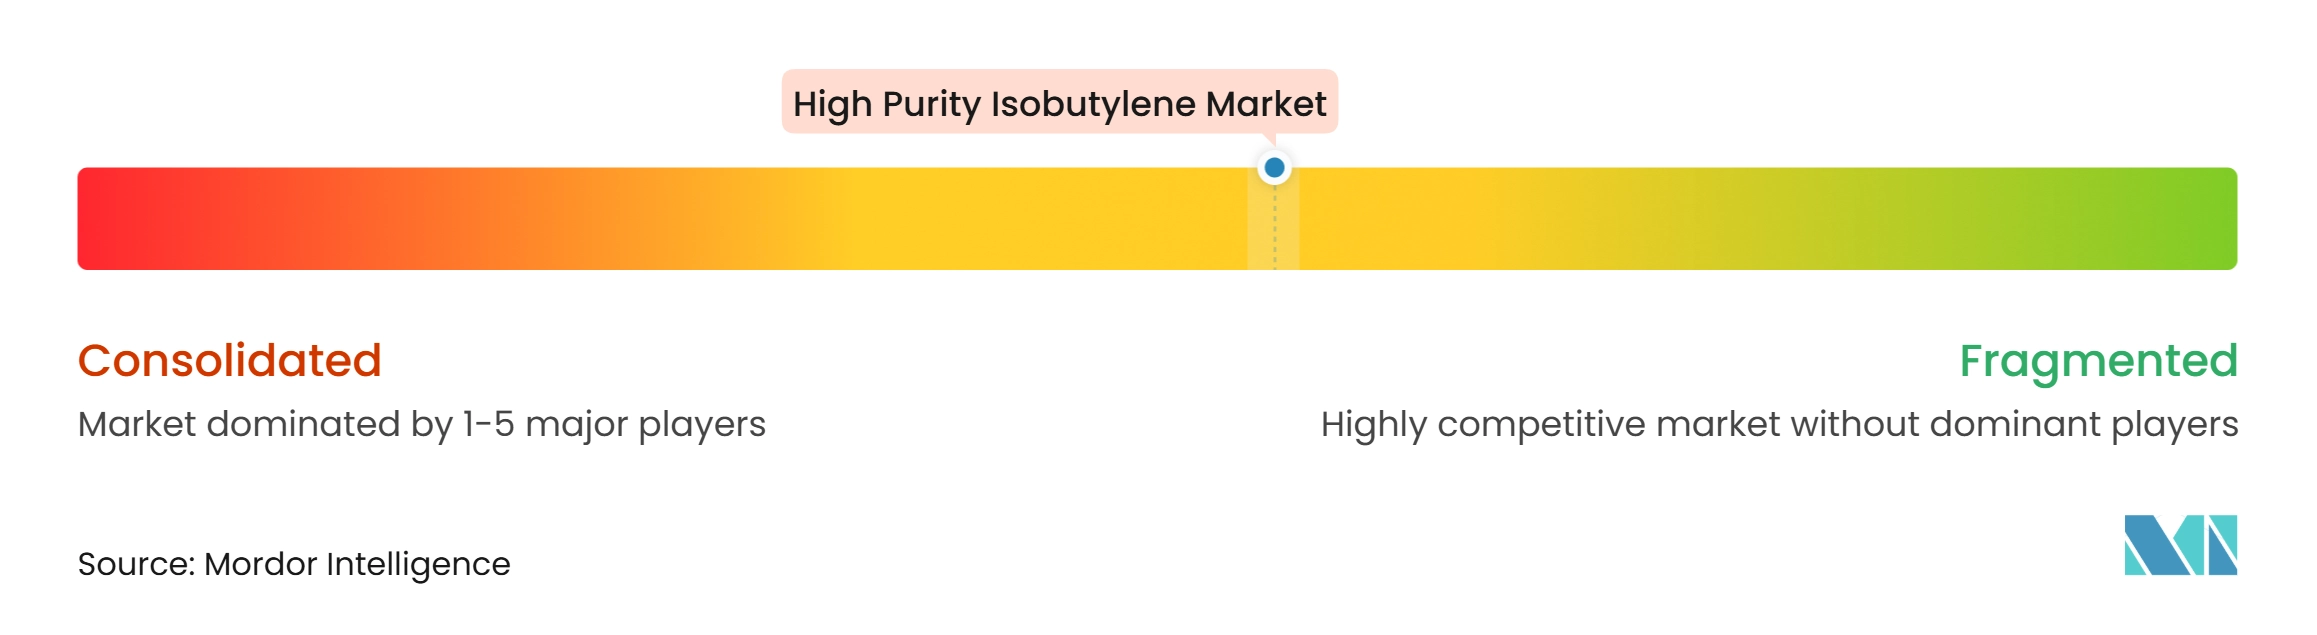
Der Markt für hochreines Isobutylen ist mäßig fragmentiert. Exxon Mobil Corporation, LyondellBasell Industries Holdings B.V., Enterprise Products Partners L.P., BASF und Sinopec halten unterschiedliche Formen der Integration entlang der Wertschöpfungskette. Ihre Positionen schaffen hohe Markteintrittsbarrieren für eigenständige Verarbeiter, die Ausgangsstoffe beschaffen und Reinigungskapazitäten unabhängig entwickeln müssen. Exxon Mobil Corporation positioniert Halobutyl-Technologien weiterhin für Automobilanwendungen, einschließlich Elektrofahrzeuge. BASF bietet Technologie für hochreines Isobutylen als Teil seines petrochemischen Lizenzportfolios an. Der Wettbewerb basiert daher auf Prozesszuverlässigkeit, Reinheit, Anlagenintegration und gesicherten Absatzmärkten und nicht allein auf der Kapazität.
ENEOS schloss die Übernahme von TPC Group im Oktober 2026 ab, was eine Konsolidierung rund um nordamerikanische C4-Anlagen darstellt[2]. Die Transaktion erweitert die Rolle von ENEOS in der regionalen C4-Wertschöpfungskette und verknüpft seine petrochemischen Interessen mit der Verarbeitungsplattform von TPC Group. BASF und OMV Downstream erhielten 2025 ein Patent für die Reinigung von Isobuten aus C4-Strömen, was zeigt, wie etablierte Unternehmen weiterhin ihre proprietären Trennfähigkeiten schützen. Exxon Mobil Corporation erhielt 2025 auch US-Patente für isobutylenhaltige Zusammensetzungen und Artikel, was seinen Fokus auf nachgelagerte Materialinnovation unterstreicht. Diese Entwicklungen zeigen, dass technische Differenzierung ein wichtiges Wettbewerbsinstrument bleibt und die Schwierigkeit für kleinere Unternehmen erhöht, die allein auf der Grundlage von Händlerproduktpreisen konkurrieren.
Der Markt für hochreines Isobutylen hat Potenzial für Produkte, die über kohlenstoffärmere Produktionswege hergestellt werden, aber ein großtechnisches kommerzielles Angebot bleibt durch Kosten- und Infrastrukturanforderungen eingeschränkt. Forschungen der Technischen Universität Delft ergaben, dass biobasiertes Isobuten die fossile Abhängigkeit in bestehenden MTBE-Clustern reduzieren könnte, während es gleichzeitig einen höheren Bedarf an Strom, Kühlwasser und Fläche erfordert. Dies schafft eine Öffnung für Produzenten, die kohlenstoffarme Ausgangsstoffe mit zuverlässiger Reinheit in Polymerqualität kombinieren können. Kleinere Unternehmen können sich auf spezialisierte Derivate und nachgelagerte Chemieniischen konzentrieren. Die Wettbewerbsstruktur konzentriert sich auf Technologie und Ausgangsstoffzugang, während das Produktangebot auf mehrere regionale Produzenten verteilt bleibt.
Branchenführer im Markt für hochreines Isobutylen
-
LyondellBasell Industries Holdings B.V.
-
Exxon Mobil Corporation
-
TPC Group
-
SIBUR Holding PJSC
-
Evonik Industries AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für hochreines Isobutylen Unternehmen in diesem Bericht
- BASF
- Enterprise Products Partners L.P.
- Evonik Industries AG
- Exxon Mobil Corporation
- LANXESS
- LyondellBasell Industries Holdings B.V.
- Reliance Industries Limited
- SIBUR Holding PJSC
- Sinopec
- Songwon Industrial Group
- Sumitomo Chemical Co., Ltd.
- TASCO Group
- TPC Group
- Vinati Organics Limited
- Yeochun NCC Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für hochreines Isobutylen
- Juni 2026: BASF präsentierte seine SYNCRA-Prozesstechnologiesuite, einschließlich der Plattform für hochreines Isobutylen, auf der CIPPE 2026 in China. Die Technologie richtet sich an Raffinerien und petrochemische Komplexe mit C4-reichen Strömen, die die Produktion von hochreinem Isobutylen in Polymerqualität in die bestehende Infrastruktur integrieren möchten, und deckt auch nachgelagerte Anwendungen in den Bereichen Automobil, Bauwesen und Pharmazeutika ab.
- April 2026: Shandong Binhua New Materials Co., Ltd. nahm seine Anlagen für 100.000 Tonnen/Jahr hochreines Isobutylen und 30.000 Tonnen/Jahr hochreines Diisobutylen gleichzeitig in einem einzigen Anlauf in Betrieb. Die Prozessparameter erfüllten die Auslegungsspezifikationen, und der Energieverbrauch wurde im Vergleich zu konventionellen Prozessen um etwa 50 % reduziert, was Chinas inländische Versorgungskapazität für hochreines Isobutylen erweitert.
Umfang des globalen Marktberichts für hochreines Isobutylen
Hochreines Isobutylen ist eine Qualität von Isobutylengas, das auf eine Konzentration von 99 % bis 99,9 % oder höher raffiniert wurde, um Spurenfeuchtigkeit, reaktive Verunreinigungen und andere C4-Kohlenwasserstoffe zu entfernen. Dieses Reinheitsniveau stellt sicher, dass das Gas die strengen Qualitätsanforderungen von Branchen wie Pharmazeutika, Elektronik und Spezialchemikalien erfüllt, wo selbst geringfügige Verunreinigungen die Produktleistung oder Prozessintegrität beeinträchtigen können.
Der Markt für hochreines Isobutylen ist nach Produktionsmethode, Anwendung und Geografie segmentiert. Nach Produktionsmethode ist der Markt in C4-Fraktionierung, MTBE-Zerlegung, Isobutan-Dehydrierung und andere Produktionsmethoden segmentiert. Nach Anwendung ist der Markt in Butylkautschuk, Polyisobutylen, tertiäre Butylphenol-Serienprodukte, Trimethylessigsäure, Methylallylchlorid und andere Anwendungen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für hochreines Isobutylen in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| C4-Fraktionierung |
| MTBE-Zerlegung |
| Isobutan-Dehydrierung |
| Andere Produktionsmethoden |
| Butylkautschuk |
| Polyisobutylen |
| Tertiäre Butylphenol-Serienprodukte |
| Trimethylessigsäure |
| Methylallylchlorid |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produktionsmethode | C4-Fraktionierung | |
| MTBE-Zerlegung | ||
| Isobutan-Dehydrierung | ||
| Andere Produktionsmethoden | ||
| Nach Anwendung | Butylkautschuk | |
| Polyisobutylen | ||
| Tertiäre Butylphenol-Serienprodukte | ||
| Trimethylessigsäure | ||
| Methylallylchlorid | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für hochreines Isobutylen?
Die Marktgröße für hochreines Isobutylen wurde im Jahr 2026 auf 3,26 Milliarden USD geschätzt und wird voraussichtlich von 3,42 Milliarden USD im Jahr 2027 auf 4,37 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,02 % während des Prognosezeitraums (2027–2032).
Welche Produktionsmethode führt das Angebot an hochreinem Isobutylen an?
Die Zerlegung von Methyl-tert-butylether (MTBE) führte im Jahr 2026 mit einem Anteil von 52,34 %. Der Weg kann bestehende Infrastruktur nutzen, vorbehaltlich der Verfügbarkeit von Ausgangsstoffen und Reinigungsanforderungen.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Polyisobutylen soll bis 2032 mit einer CAGR von 6,12 % wachsen. Schmierstoffadditive und verwandte Polymeranwendungen stützen seinen Ausblick.
Welche Region hat die höchste Nachfrage und das höchste Angebot an hochreinem Isobutylen?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 44,05 % und soll bis 2032 mit einer CAGR von 5,78 % wachsen. Seine Reifen-, Chemie- und Raffineriebase stützt sowohl Nachfrage als auch Angebot.