
ハイヒール フットウェア市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
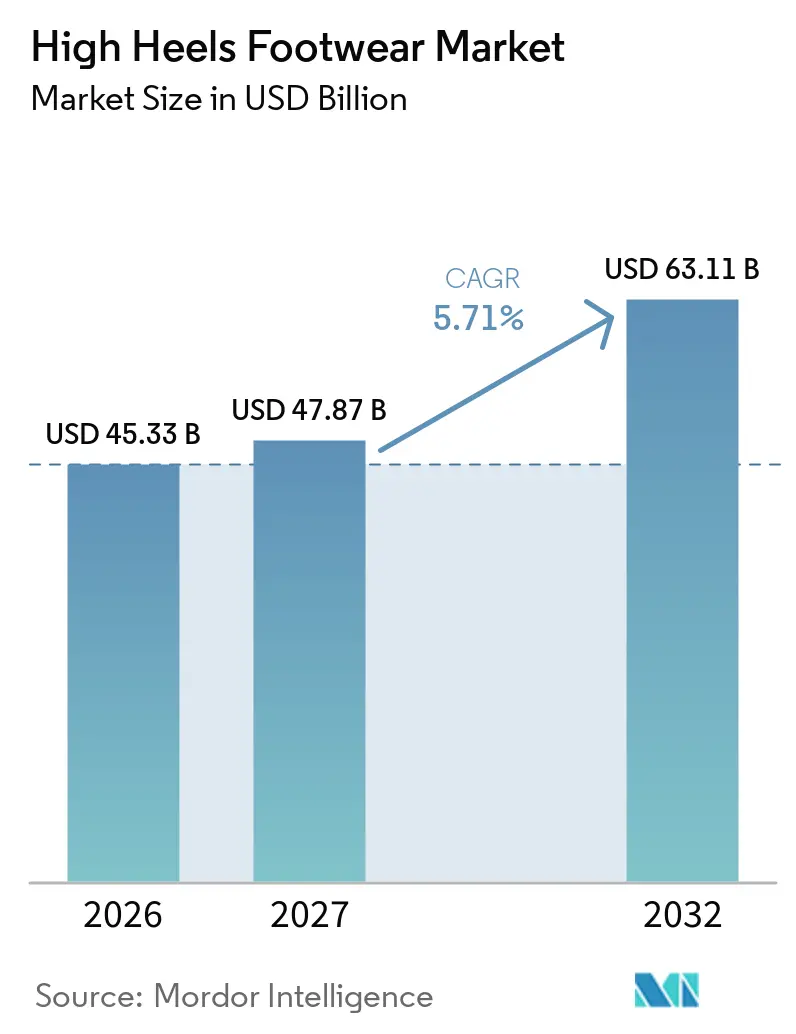
| 市場規模 (2027) | 47.87 十億米ドル |
| 市場規模 (2032) | 63.11 十億米ドル |
| 成長率 (2027 - 2032) | 5.71 % |
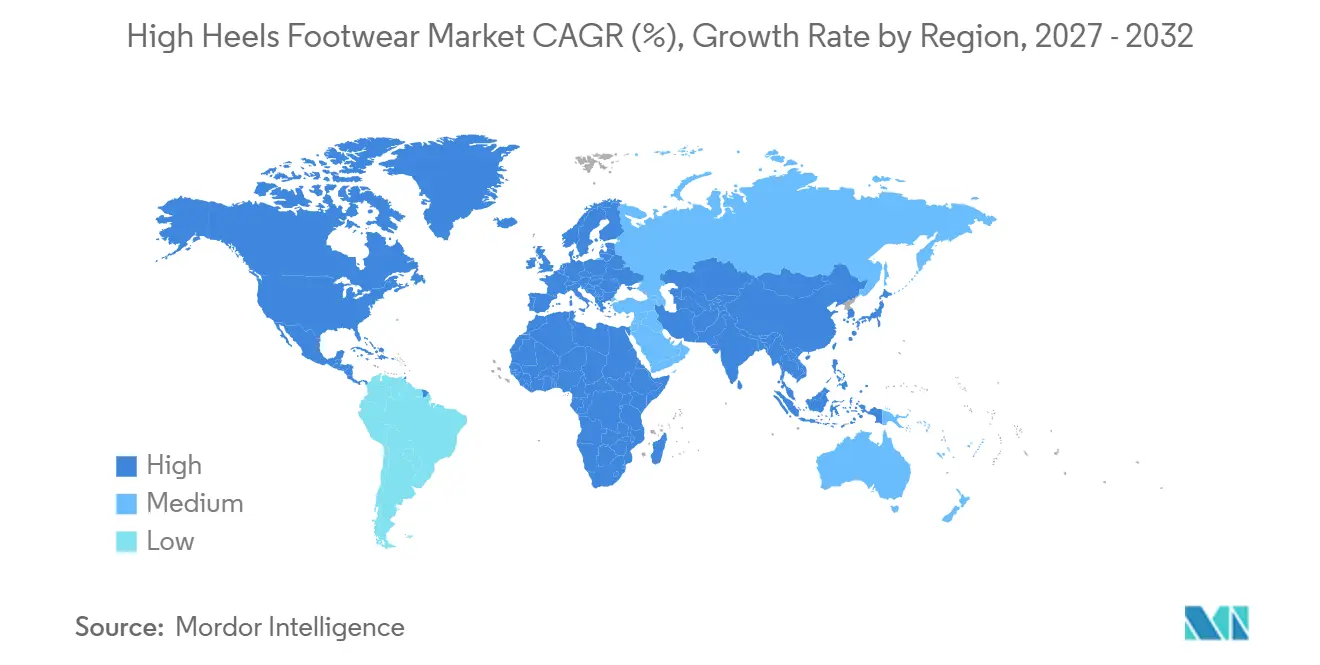
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
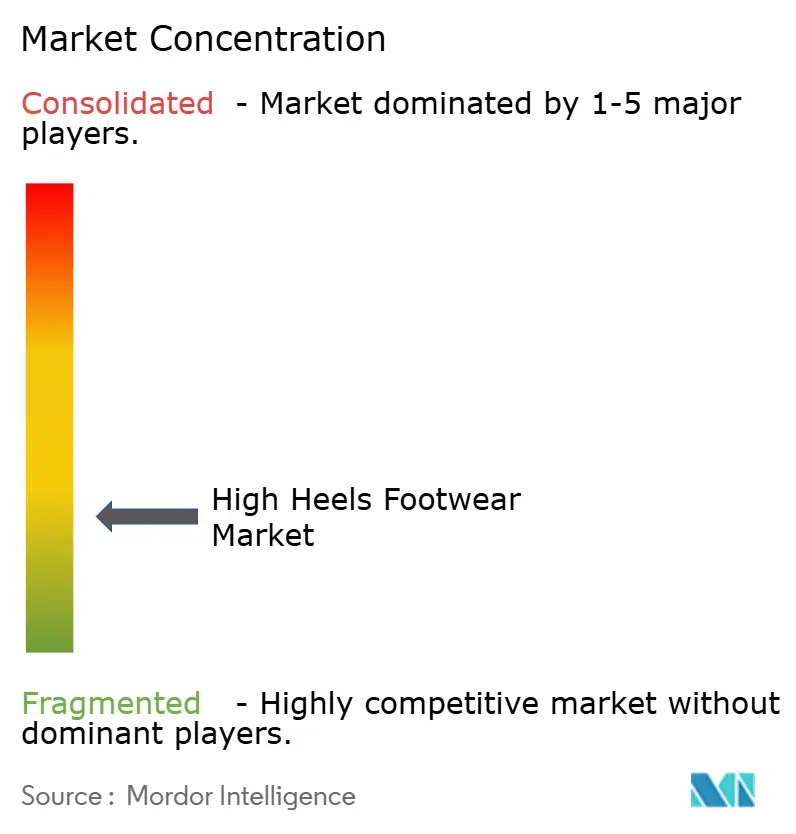
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるハイヒール フットウェア市場分析
ハイヒール フットウェア市場は2026年に45.33 ビリオン 米ドルと評価され、2027年には47.87 ビリオン 米ドルとなり、予測期間(2027年~2032年)においてCAGR 5.71%で成長し、2032年までに63.11 ビリオン 米ドルに達すると推定されます。需要は、職場・フォーマルなイベント・ファッション主導の場面における高さのあるフットウェアへの関心の再燃によって支えられています。消費者はまた、快適性、フィット感、素材、および複数のシーンで着用できるスタイルの汎用性をより重視するようになっています。ダイレクト・トゥ・コンシューマー販売は、ブランドが消費者との関係、価格設定、製品プレゼンテーション、値引きをより細かくコントロールできるため、重要性を増しています。ハイヒール フットウェア市場は、アクセスしやすい高ボリューム製品と、より優れた素材・ブランドストーリー・快適機能を備えたプレミアムデザインとの二極化に向かっています。このパターンは、確立されたラグジュアリーハウス、専門小売業者、デジタルファーストのブランドに成長の余地をもたらす一方で、マスとラグジュアリーの価格帯の中間に位置するブランドへの圧力を高めています。
レポートの要ポイント
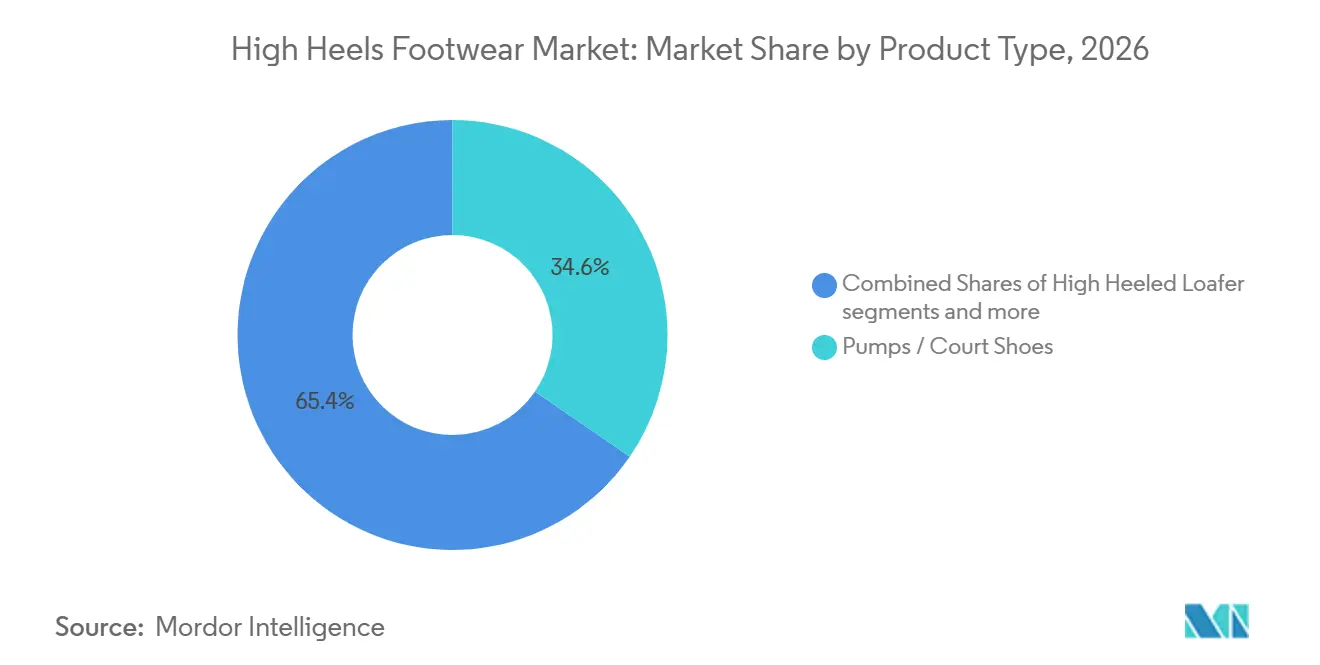
- 製品タイプ別では、パンプスおよびコートシューズが2026年のハイヒール フットウェア市場シェアの34.57%を占め、ハイヒール ミュールは2032年にかけて6.72%のCAGRで成長する見込みです。
- ヒール高別では、3インチ以上4インチ未満のカテゴリーが2026年のハイヒール フットウェア市場シェアの32.48%を占め、5インチ超のスタイルは2032年にかけて6.58%のCAGRで成長する見込みです。
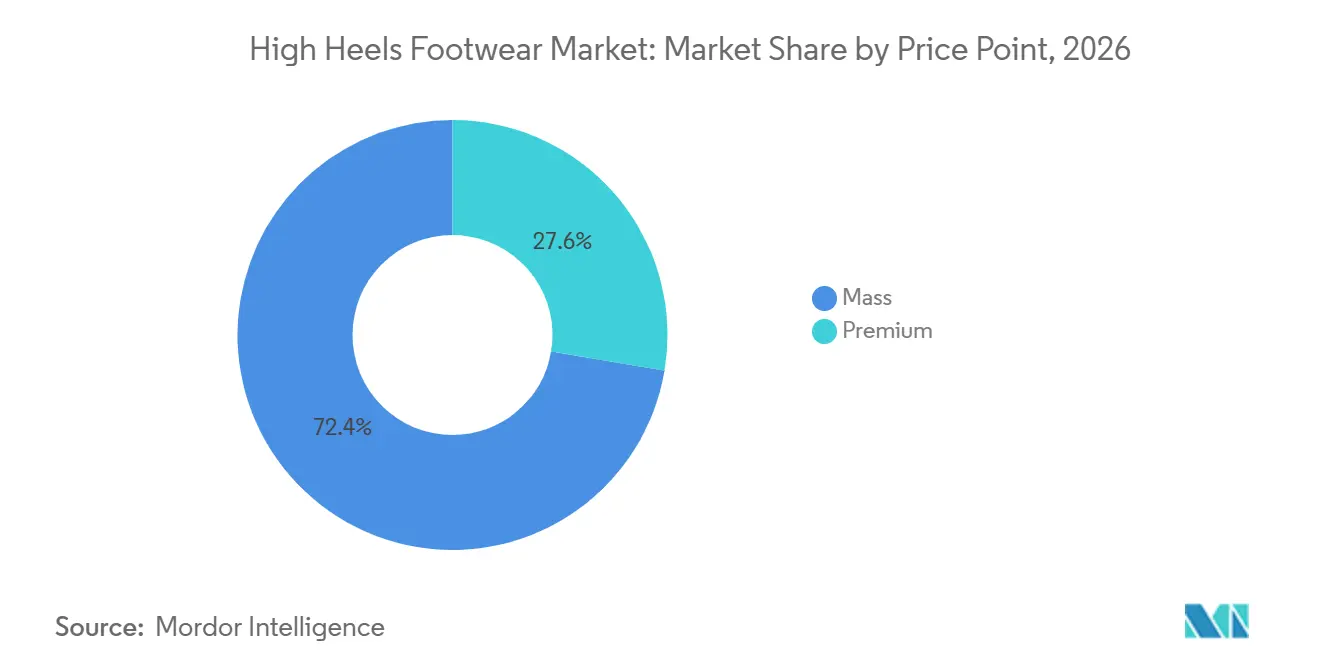
- 価格帯別では、マスセグメントが2026年のハイヒール フットウェア市場シェアの72.35%を占め、プレミアムセグメントは2032年にかけて6.82%のCAGRで成長すると予測されています。
- 流通チャネル別では、専門店が2026年のハイヒール フットウェア市場シェアの67.52%を占め、オンライン小売は2032年にかけて6.37%のCAGRで成長する見込みです。
- 地域別では、アジア太平洋が2026年のハイヒール フットウェア市場シェアの38.68%を占め、欧州は2032年にかけて7.15%のCAGRで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ファッション意識の高いフットウェア選択への関心の高まり | +1.1% | アジア太平洋および西欧でピーク強度を持つグローバル | 短期(2年以内) |
| フォーマルなイベントや特別な機会におけるヒールへの需要の増加 | +0.8% | 北米、欧州、中東・アフリカ | 中期(2~4年) |
| ソーシャルメディア主導のフットウェアトレンドとセレブリティの影響 | +1.0% | 韓国、インド、ブラジル、英国に集中するグローバル | 短期(2年以内) |
| ヒールデザイン、素材、快適機能の進歩 | +0.9% | 北米およびドイツで早期の恩恵を受けるグローバル | 長期(4年以上) |
| プロフェッショナルおよびワークプレイス向けフットウェアへの需要の増加 | +0.7% | 北米、欧州、都市部アジア太平洋 | 中期(2~4年) |
| オンライン小売、ダイレクト・トゥ・コンシューマー販売、オムニチャネル流通の拡大 | +0.8% | 東南アジアおよびラテンアメリカで加速するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ファッション意識の高いフットウェア選択への関心の高まり
ファッション重視の購買行動が、結婚式・パーティー・フォーマルな場面を超えてハイヒール需要を支えています。消費者はますます、高さのあるフットウェアを日常のワークウェア、イブニングドレッシング、ファッション主導のパーソナルスタイリングの一部として捉えるようになっています。シャネルとディオールの2026年春コレクションでは、クラシックなパンプスとヒールミュールが目立つファッションポジションに配置され、確立されたヒールシルエットの関連性が強化されました。このような露出は、小売業者がアソートメントをより迅速に刷新することを促し、ランウェイと連動した製品のフルプライス需要を改善する可能性があります。ハイヒール フットウェア市場は、ブランドが馴染みのあるフォルムを更新されたプロポーション、仕上げ、ディテールと組み合わせることで恩恵を受けます。アクセスしやすいブランドはこれらの変化を活用してトレンド主導のスタイルをより低価格で提供でき、プレミアムブランドは製品ストーリーとデザインの歴史を活用してより高い平均販売価格を支えることができます。
ソーシャルメディア主導のフットウェアトレンドとセレブリティの影響
ソーシャルプラットフームは、注目度の高いフットウェアの露出から消費者の検索行動が起きるまでの期間を短縮しています。2025年の学術研究では、TikTok Shopで販売されるフットウェアの購買意欲に対して、セレブリティ エンドースメントとオンライン広告が有意な影響を与えることが明らかになりました[1]。Christian Louboutinは2025年9月にジェイデン・スミスを初の男性クリエイティブ ディレクターに任命し、製品開発とブランド表現を現代の文化的オーディエンスとより密接に結びつけました。ハイヒール フットウェア市場は、ブランドがこうした注目をショッブル コンテンツ、適切な在庫確保、明確な製品情報へと転換することで恩恵を受けることができます。ソーシャル コマース ツールは新規性、限定リリース、視覚的に訴求力の高い製品詳細を重視するため、新興のダイレクト トゥ コンシューマー ブランドが大手ハウスと競争する上で有利に働く可能性があります。一方で、製品需要への迅速な対応ができないブランドは、より入手しやすい代替品に消費者の関心を奪われるリスクがあるため、同じ環境が実行上のリスクも高めています。
ヒールデザイン、素材、快適機能の進歩
快適性は、着用可能な時間を制限されることなくヒールの視覚的効果を求める消費者にとって、より目に見える製品要件となっています。Fashion for Goodは、化石由来のEVA、PU、TPUへの依存を低減することを目的としたオプションを含む、フットウェアソール向けのバイオベース素材を検討しています。素材の選択、クッションシステム、トゥボックスの形状、ヒールからボールへのバランスは、フィット感と消費者のリピート購入意欲の両方に影響を与える可能性があります。ハイヒール フットウェア市場は、製品が明確な製品テストと一貫したデザイン仕様によって裏付けられている場合に、快適性の主張をより信頼性の高いものにする機会があります。ISO/TC 137はフットウェア標準化作業においてファンクショナルハイヒールを検討しており、これにより検証可能なパフォーマンス主張の重要性が高まる可能性があります。デザインリソースと確立されたサプライヤー関係を持つブランドは、機能基準がより具体的になった場合に対応しやすい立場にあります。
オンライン小売、ダイレクト・トゥ・コンシューマー、オムニチャネル流通の拡大
ダイレクト販売は、フットウェアブランドに製品検索、フィットに関する懸念、リピート購入、返品を含む消費者行動のより詳細な把握をもたらします。Golden Gooseは、2025年の最初の9ヶ月間においてダイレクト・トゥ・コンシューマーの純収益が前年比21.0%増加し、同チャネルが純収益の79.0%を占めたと報告しました。Golden Gooseはハイヒール専門ブランドではありませんが、その結果はファッションフットウェア全体で自社チャネル販売がより大きな注目を集めている理由を示しています。オンライン小売業者は、より優れたサイズガイダンス、バーチャル試着、詳細な画像、スタイリングコンテンツを通じて、ヒール高とフィットに関する不確実性を低減することができます。ハイヒール フットウェア市場は、店舗を発見とフィット確認の場として位置づけ、リピート取引をブランド所有のデジタルチャネルに移行させる方向に向かう可能性があります。このモデルはマージンを強化できますが、信頼性の高いフルフィルメント、管理可能な返品率、現実的な期待を設定する製品説明が必要です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長時間のハイヒール使用に関連する健康上の懸念 | -0.7% | 北米および西欧で最も深刻なグローバル | 長期(4年以上) |
| 他のフットウェア代替品との競合 | -0.8% | アスレジャーおよびフラットシューズ文化が定着した市場に集中するグローバル | 中期(2~4年) |
| プレミアムおよびデザイナーフットウェアにおける価格面での課題 | -0.4% | 北米、欧州 | 中期(2~4年) |
| 環境への懸念とサステナブルなフットウェア生産コストの上昇 | -0.3% | 欧州(EU規制要因)、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
長時間のハイヒール使用に関連する健康上の懸念
健康上の考慮事項は、特に終日の快適性を重視する消費者の間で、ヒールの高いスタイルへの反復需要を制限する可能性があります。2025年のPLOS ONE誌の研究では、ヒール高が少なくとも3cmの場合、スニーカーと比較してストライド長の短縮、足のクリアランスの低下、歩行速度の低下と関連することが明らかになりました[2]。また2025年の別の研究では、ヒール高が増すほど階段降下時の下肢バイオメカニカル負荷が増大する可能性が報告されています。これらの知見はヒールへの需要をなくすものではありませんが、低ヒール製品およびコンフォート志向の設計の価値を高めています。ハイヒール フットウェア市場は、より充実したクッション性、安定したヒール形状、フィット感と使用目的を明確に示した製品を提供することで消費者を維持できます。健康志向の製品開発は、エルゴノミクス フットウェアのメッセージングがすでに消費者に強く認知されている地域において特に重要となる可能性があります。
他のフットウェア代替品との競合
フラット、ローファー、メリージェーン、低めのヒールデザインは、以前はより高いヒールが好まれていた場面でますます競合するようになっています。これらの代替品はコンフォート製品としてのみ販売されているわけではなく、ラグジュアリーブランドやファッションブランドがデザイン、素材、限定流通を活用してアスピレーショナルな存在にしています。これにより、より高いヒールの実用的な要求なしにフォーマルなスタイリングを求める消費者の購買決定が変化しています。ハイヒール フットウェア市場は、ドレッシーなフラットが同様の用途を提供できる3インチ以上4インチ未満の範囲で特有の課題に直面しています。ブランドは、ヒールが独自のスタイリングや場面の価値を提供する場面を説明する明確な製品ストーリーを必要としています。視覚的インパクト、安定性、着用しやすさのバランスをとった製品は、消費者がより幅広いフットウェアの選択肢を比較する中でも関連性を維持しやすいでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ミールがイノベーションをリードし、パンプスがボリュームを支えるパンプスおよびコートシューズは2026年に市場シェアの34.57%を占め、主要な製品タイプとなっています。このシェアの大きさは、職場環境、結婚式、フォーマルなイベント、その他の場面における馴染みやすく汎用性の高いシューズへの需要を反映しています。パンプスは複数の衣料カテゴリーと合わせやすいため、小売業者やブランドにとって安定した量産品となっています。この製品カテゴリーはアクセシブルなファッションからラグジュアリーまで幅広い価格帯に対応しており、広範な消費者層へのリーチを可能にしています。ハイヒール サンダルは、特にアジア太平洋および南米の温暖な気候において引き続き需要があります。プラットフォームや彫刻的なスタイルを含むその他のハイヒール フットウェアは、より表現力豊かなデザインを求める消費者を引きつける傾向があります。ハイヒール フットウェア市場は、安定したコアカテゴリーがトレンド対応スタイルへの実験を支えることができるため、この製品ミックスに依存しています。
ハイヒール ミュールは2032年にかけて6.72%のCAGRで成長すると予測されており、最も成長の速い製品タイプとなっています。バックオープンのフォーマットは、一部のパンプスやブーツに見られる密閉されたフィット感なしに、洗練された外観を提供できます。これにより、ミュールはソーシャルイベント、温暖な季節の使用、ファッション志向のドッシングにおいて軽快な製品を求める消費者に適しています。その形状はまた、デザイナーがコアシルエットを変えることなく、ヒール形状、素材、カラー、装飾を刷新する余地を与えています。2025年秋のファッション プレゼンテーションでは、複数のラグジュアリー ハウスがヒール付きミュールを前面に打ち出し、このフォーマットのデザイン的な重要性を再確認しました。小売業者はミュールを活用してシーズナル コレクションに新鮮さを加えながら、パンプスを安定した基盤として維持することができます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
ヒール高別:
中程度の高さがボリュームを牽引し、極端な高さが成長を牽引3インチ以上4インチ未満のカテゴリーは2026年に市場シェアの32.48%を占めました。この範囲は職場、社交、フォーマル、イブニングなど幅広い場面で使用されており、広範な需要を支えています。低いヒールスタイルよりも目に見える高さを提供しながら、非常に高いヒールよりも多くの消費者にとって実用的です。このカテゴリーの地位は、複数の場面に対応できる一足を求める消費者によって強化されています。フィット感、クッション性、歩行時の安定性はこの範囲における重要な購要因です。ブランドはヒールプロファイル、インソール構造、つま先の形状、期待されるフィット感を説明する製品ガイダンスを提供することで販売量を維持できます。2〜3インチのセグメントは、通勤用途や、控えめな職場スタイリングを好む消費者を含む入門レベルのヒール購入者に関連性があります。
5インチ超のスタイルは2032年にかけて6.58%のCAGRで成長すると予測されており、ヒール高別で最も高い成長率となっています。これらの製品はイベント ドレッシング、レッドカーペットでの露出、高い表現力を持つフットウェアへの需要に支えられています。日常使いとして購入される可能性は低いものの、より高いデザイン価値と強い視覚的訴求力を持つことができます。限定コレクションは、ドラマチックなヒール高、独特のフォーム、プレミアムな仕上げを活用して、より広いブランド品揃えへの注目を集めることができます。このセグメントはファッション コンテンツと密接に結びついており、インパクトのある製品は購買頻度が限られていても検索への関心を喚起することができます。ランドは依然として安定性と快適性に取り組む必要があります。なぜなら、製品の実用性の低さという認識がコンバージョンを制限する可能性があるからです。
価格帯別:
マスがボリュームをリードし、プレミアムが成長曲線を獲得マスセグメントは2026年のハイヒール フットウェア市場規模の72.35%を占めました。この地位は、高い購買量がセグメントを支えるアジア太平洋および南米における手頃な価格帯の重要性を反映しています。専門店、ハイパーマーケット、国内ファストファッション販売業者は、リピート購入者に豊富な手頃な価格の製品を供給しています。マス製品は新しいカラー、ヒール形状、ファッション ディテールに迅速に対応できるため、品揃えを常に最新の状態に保つことができます。中国および東南アジアの国内ブランドは、地元市場への理解と大量調達を組み合わせているため重要な存在です。消費者が実店舗とデジタルチャネルの両方で多くの類似製品を比較できるため、このセグメントの競争は依然として激しい状況です。
プレミアムセグメントは2032年にかけて6.82%のCAGRで成長すると予測されています。このセグメントの消費者は、素材、デザインの独自性、コンフォート機能、ブランドの歴史を重視する傾向があります。ダイレクト トゥ コンシューマー戦略は、ブランドが卸売パートナーと経済的利益を共有することなく製品ストーリーを伝えられるため、プレミアム価格の実現を支援します。この変化はまた、繰り返しのフォーマルまたはプロフェッショナルな使用に耐久性があり適切と感じられるフットウェアへの需要を反映しています。米国における卸売調達フットウェアに影響を与える関税圧力は、より強固な単位経済性とより管理された販売チャネルの魅力を高めています。プレミアムブランドは、店舗スタッフ、アポイントメント販売、デジタル クライアンテリングを活用して、高額購入に対する消費者の信頼を構築することができます。
流通チャネル別:
専門店がリードし、デジタルチャネルが加速専門店は2026年に市場シェアの67.52%を占めました。ヒール高、フィット感、つま先の形状、歩行時の快適性は多くの消費者が実際に試着せずに評価することが難しいため、実店舗は引き続き重要です。スタッフのサポートは、初めてヒールを購入する消費者がニーズに合ったヒールプロファイルを選ぶ際にも役立ちます。マルチブランド専門店では、異なる価格帯、シルエット、コンフォート機能を並べて比較することができます。この環境は、消費者がオンラインでは検索しないかもしれないプレミアム製品を検討するきっかけを与えることができます。百貨店やブランド ブティックも、サービス、品揃え、ブランド プレゼンテーションを求めるプレミアムおよびラグジュアリー消費者にとって引き続き重要です。
オンライン小売は2032年にかけて6.37%のCAGRで成長すると予測されており、最も成長の速い流通チャネルとなっています。デジタルチャネルは、店舗の物理的な在庫制限なしに幅広い製品選択を提供できます。また、ブランドが動画、クローズアップ画像、サイズ ツール、スタイリング コンテンツを活用して、遠隔でヒールを購入する際の不確実性を軽減することも可能にします。ブランド直営ウェブサイトは、フィット感や返品に関するフィードバックを収集する機会を生み出し、長期的な製品開発の改善につながります。ソーシャル コンテンツは、特に小売業者が関連在庫を維持している場合、消費者を製品発見からチェックアウトへとより直接的に誘導することができます。
地域分析
アジア太平洋地域 ハイヒール フットウェア市場
アジア太平洋地域は2026年のハイヒール ットウェア市場シェアの38.68%を占め、最大の地域貢献者となっています。中国、韓国、インド、ベトナム、インドネシア、フィリピンは、都市部の消費、国際ブランドへのアクセス拡大、急速に発展するデジタルコマースを通じて需要を支えています。中国のショート動画およびソーシャルコマース環境は、ブランドが新製品を消費者に迅速に紹介するルートを提供しています。韓国のファッション文化は、セレブリティおよびエンターテインメント主導のフットウェアの露出効果を複数の市場にわたって増幅させる可能性があります。
ヨーロッパ ハイヒール フットウェア市場
ヨーロッパは2032年までに7.15%のCAGRで成長すると予測されており、ハイヒール フットウェア市場において最も高い地域成長率となっています。イタリアは、専門的な製造能力とラグジュアリーデザイン能力に支えられ、重要なフットウェアの生産・輸出拠点であり続けています。ヨーロッパのブランドは、確立された職人技、世界的な知名度、プレミアム製品ポジショニングにおける豊富な経験から恩恵を受けることがきます。フィジカルなフットウェア小売が圧力にさらされてきた市場において、Eコマースは重要な成長経路を加えています。国ごとの状況は異なり、ドイツとスペインではデジタル活動がより活発である一方、フランスでは最近の状況がより厳しくなっています。
南北アメリカおよびMEA ハイヒール フットウェア市場
北米はプレミアムおよびデザイナーフットウェアにとって引き続き高付加価値な地域であり、消費者は製品品質、認知度の高いデザイン、サービスを重視する傾向があります。パンプスは2026年上半期において、他の一部のフットウェアカテゴリーが軟調であった中でも、フットウェア需要の中で底堅さを示しました[3]。中東おびアフリカ、特にGCC市場では、フォーマルな社交の場やラグジュアリー消費に関連したプレミアム需要が見込まれます。南米は、ブラジル、アルゼンチン、チリなどの市場を中心に、表現豊かなオケージョンフットウェアへの強い関心に支えられています。南米では経済的な不安定さが購買パターンに影響を与える可能性があり、より変動の大きい成長見通しをもたらしています。これらの地域は、プレミアムサービス、手頃な価格設定、地域に合わせた製品スタイリング、柔軟な流通がすべての地域で同等の重要性を持つわけではないため、ハイヒール フットウェア市場に対してそれぞれ異なる機会を提供しています。
競合環境
ハイヒール フットウェア市場は集中度が低く、グローバルなラグジュアリー グループ、独立系ファッション ハウス、専門小売業者、ダイレクト トゥ コンシューマー ブランド、マスマーケット ラベルにわたって競争が分散しています。単一のプレイヤーが支配的な市場シェアを持つことはありません。ラグジュアリー グループは複数のファッション ハウスを通じてパンプス、スリングバック、ミュール、サンダル、その他のヒールスタイルを提供しています。Christian LouboutinやCasadeiなどの独立系ブランドはデザイン、職人技、ブランド認知度を通じて競争し、マスマーケット企業は価格、入手しやすさ、トレンドへの対応、地元市場の知識に注力しています。
この断片化した市場構造は、高販売量カテゴリーにおける価格圧力をもたらす一方で、差別化を通じてプレミアム価格を実現できる専門ブランドに機会を与えています。また、未開拓の消費者ニーズに対応する中小企業にも機会を提供しています。ダイレクト トゥ コンシューマー販売は、ブランドが顧客データ、価格設定、プレゼンテーション、顧客関係をより大きくコントロールできるようにすることで、競争の構図を変えています。Salvatore Ferragamoは2026年第1四半期において、固定為替レートベースでダイレクト トゥ コンシューマーの女性用シューズ販売が2.70%成長したと報告しました。Keringは、イヴ・サンローランの新しいシューズ ラインの発売が2025年第4四半期の安定した比較業績を支えたと報告し、ボテガ・ヴェネタのシューズおよびレディトゥウェア カテゴリーは二桁成長を記録しました。
ブランドはまた、クッション性、調整可能なコンポーネント、代替ソール素材を通じた快適性への注力を強めています。実証可能なパフォーマンス上の利点は、フィット感、安定性、着用しやすさの向上を求める消費者に訴求することができます。Steve Madden、ALDO、Charles & Keithなどのブランドは、マスマーケット販売業者よりも高いデザイン価値を提供しながら、ラグジュアリー ハウスよりも手頃な価格を維持しなければならないため、ミッドプレミアム セグメントは依然として厳しい状況にあります。中国の競合他社は、ソーシャル コマース、競争力のある価格設定、製品のパーソナライゼーションを通じて、東南アジアにおける国際的なマスマーケット プレイヤーへの圧力を強めています。
ハイヒール フットウェア産業のリーダー企業
-
Christian Louboutin SAS
-
Capri Holdings Limited
-
Kering SA
-
Bata Corporation
-
Salvatore Ferragamo S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
ハイヒール フットウェア市場 このレポートでカバーされる企業
- Christian Louboutin SAS
- Capri Holdings Limited
- Inditex (Zara)
- Salvatore Ferragamo S.p.A.
- Kering SA
- Dolce & Gabbana S.r.l.
- Valentino S.p.A.
- Steve Madden, Ltd.
- ALDO Group Inc.
- Charles & Keith Group
- Nine West Holdings, Inc.
- Deichmann SE
- Geox S.p.A.
- C. & J. Clark International Limited
- Belle International Holdings Limited
- Diana Corporation
- Casadei S.r.l.
- Bata Corporation
- Caleres, Inc.
- Tapestry, Inc.
- LVMH Moet Hennessy Louis Vuitton SE
最近の産業開発事情 ハイヒール フットウェア市場
- 2026年8月:Madden NYCがインドにデビューし、スニーカー、スライド、ステートメントヒール、その他のファッションフットウェアを含む女性用フットウェアコレクションを発表しました。このコレクションはオンラインおよび選定された小売業者を通じて入手可能となり、インドの女性用フットウェア市場におけるブランドのプレゼンスを拡大しました。
- 2026年6月:Ozzaroがプロフェッショナルな女性向けに設計された新しいオフィスヒールコレクションを発表しました。このラインには、ブラックパテントスクエアトゥブロックヒールのUrban Blockと、ホワイトスクエアトゥブロックヒールのPure Poiseが含まれていました。コレクションにはまた、職場用フットウェアの追加オプションとしてVectora Strapウェッジヒールも含まれていました。
- 2025年6月:Christian LouboutinとMaison Margielaがルビエラヒールでコラボレーションし、両ファッションハウスの独自のデザイン要素を組み合わせました。このデザインはスプリットトゥシルエットと4インチヒールを特徴としていました。
- 2025年3月:Christian LouboutinとMaison Margielaがルビエラヒールでコラボレーションし、両ファッションハウスの独自のデザイン要素を組み合わせました。このデザインはスプリットトゥシルエットと4インチヒールを特徴としていました。
グローバル ハイヒール フットウェア市場レポートの調査範囲
ハイヒール フットウェア市場は、製品タイプ、ヒール高、価格帯、流通チャネル、地域によってセグメント化されています。製品タイプ別では、市場はハイヒールミュール、ハイヒールブーツ・ブーティ、ハイヒールサンダル、ハイヒールローファー、パンプス・コートシューズ、その他のハイヒールフットウェアにセグメント化されています。ヒール高別では、市場は2~3インチ、3インチ以上4インチ未満、4~5インチ、5インチ超に分類されています。価格帯別では、市場はマスマーケットフットウェアとプレミアムフットウェアに分けられています。流通チャネル別では、市場はスーパーマーケット・ハイパーマーケット、専門店、オンライン小売チャネル、その他の流通チャネルにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、中東・アフリカに分けられています。
セグメンテーション概要
| ハイヒールミュール |
| ハイヒールブーツ/ブーティ |
| ハイヒールサンダル |
| ハイヒールローファー |
| パンプス/コートシューズ |
| その他のハイヒールフットウェア |
| 2~3インチ |
| 3インチ以上4インチ未満 |
| 4インチから5インチ |
| 5インチ超 |
| マス |
| プレミアム |
| スーパーマーケット/ハイパーマーケット |
| 専門店 |
| オンライン小売チャネル |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| ベルギー | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ベトナム | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ | ハイヒールミュール | |
| ハイヒールブーツ/ブーティ | ||
| ハイヒールサンダル | ||
| ハイヒールローファー | ||
| パンプス/コートシューズ | ||
| その他のハイヒールフットウェア | ||
| ヒール高 | 2~3インチ | |
| 3インチ以上4インチ未満 | ||
| 4インチから5インチ | ||
| 5インチ超 | ||
| 価格帯 | マス | |
| プレミアム | ||
| 流通チャネル | スーパーマーケット/ハイパーマーケット | |
| 専門店 | ||
| オンライン小売チャネル | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| ベルギー | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ベトナム | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年のハイヒールフットウェアの予測値はいくらですか?
ハイヒール フットウェア市場は2032年までに63.11 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 5.71%で成長します。
ハイヒールフットウェア販売において最大のシェアを持つ製品タイプはどれですか?
パンプスとコートシューズは、職場、結婚式、フォーマルな場面で使用されるため、2026年に34.57%のシェアで製品需要をリードしています。
最も成長の速いヒール高はどれですか?
5インチ超のスタイルは2032年にかけてCAGR 6.58%で成長すると予測されており、イベントドレッシングとファッション主導の需要によって支えられています。
プレミアムハイヒールがマス価格帯の製品よりも速く成長しているのはなぜですか?
プレミアムセグメントはCAGR 6.82%で成長すると予測されており、より優れた素材、快適機能、ブランドの歴史、ダイレクト・トゥ・コンシューマー販売への需要によって支えられています。