
Marktgröße und Marktanteil für Damenschuhe mit hohen Absätzen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 47.87 Milliarden US-Dollar |
| Marktgröße (2032) | 63.11 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.71 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
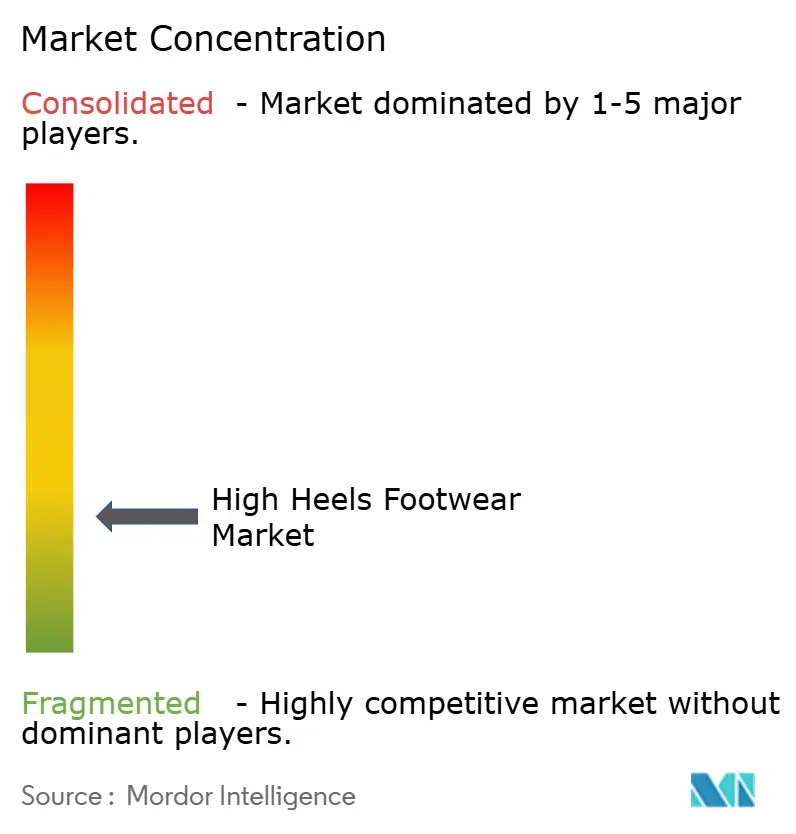
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Damenschuhe mit hohen Absätzen von Mordor Intelligence
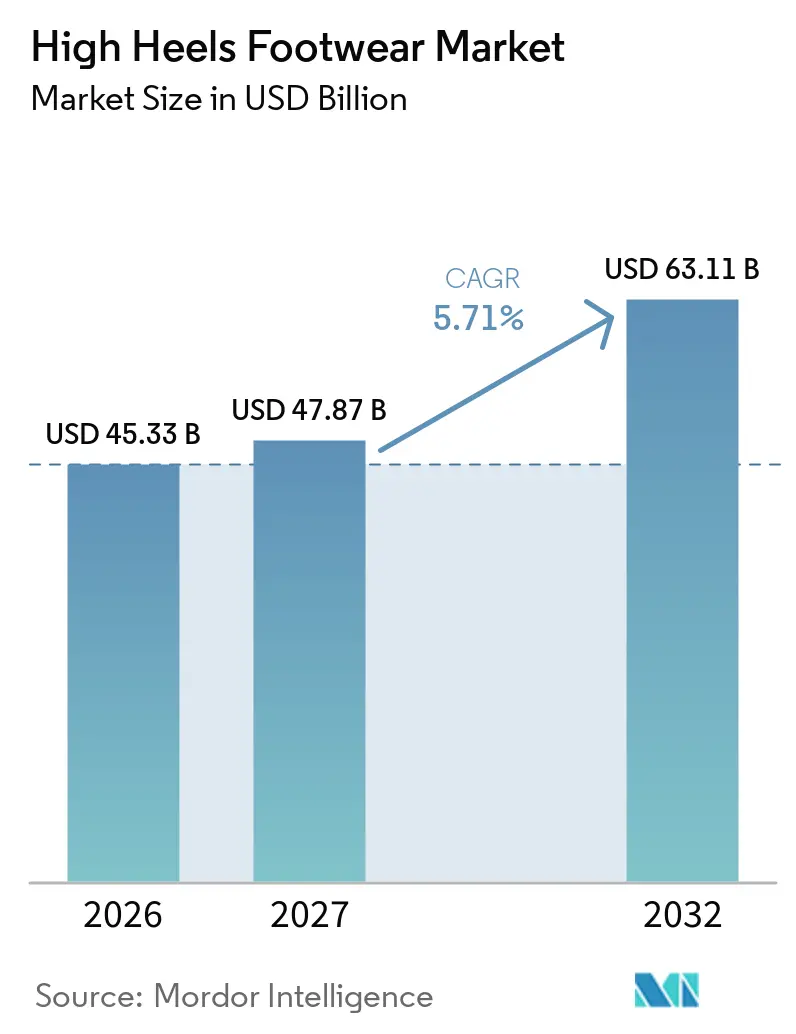
Der Markt für Damenschuhe mit hohen Absätzen wurde im Jahr 2026 auf 45,33 Milliarden USD bewertet, stieg auf 47,87 Milliarden USD im Jahr 2027 und wird voraussichtlich bis 2032 auf 63,11 Milliarden USD anwachsen, mit einer CAGR von 5,71 % während des Prognosezeitraums (2027–2032). Die Nachfrage wird durch ein erneutes Interesse an erhöhtem Schuhwerk für die Arbeit, formelle Veranstaltungen und modebewusste Anlässe gestützt. Verbraucher legen zudem mehr Wert auf Komfort, Passform, Materialien und die Möglichkeit, einen Stil in verschiedenen Situationen zu tragen. Der Direktvertrieb an Verbraucher gewinnt an Bedeutung, da er Marken mehr Kontrolle über Kundenbeziehungen, Preisgestaltung, Produktpräsentation und Preisnachlässe gibt. Der Markt für Damenschuhe mit hohen Absätzen entwickelt sich daher in Richtung einer Spaltung zwischen zugänglichen Produkten mit hohem Volumen und Premium-Designs mit hochwertigeren Materialien, Markenstorys und Komfortmerkmalen. Dieses Muster schafft Raum für etablierte Luxushäuser, Facheinzelhändler und digital-first-Labels, während der Druck auf Marken zunimmt, die zwischen Massenmarkt- und Luxuspreispunkten positioniert sind.
Wichtigste Erkenntnisse des Berichts
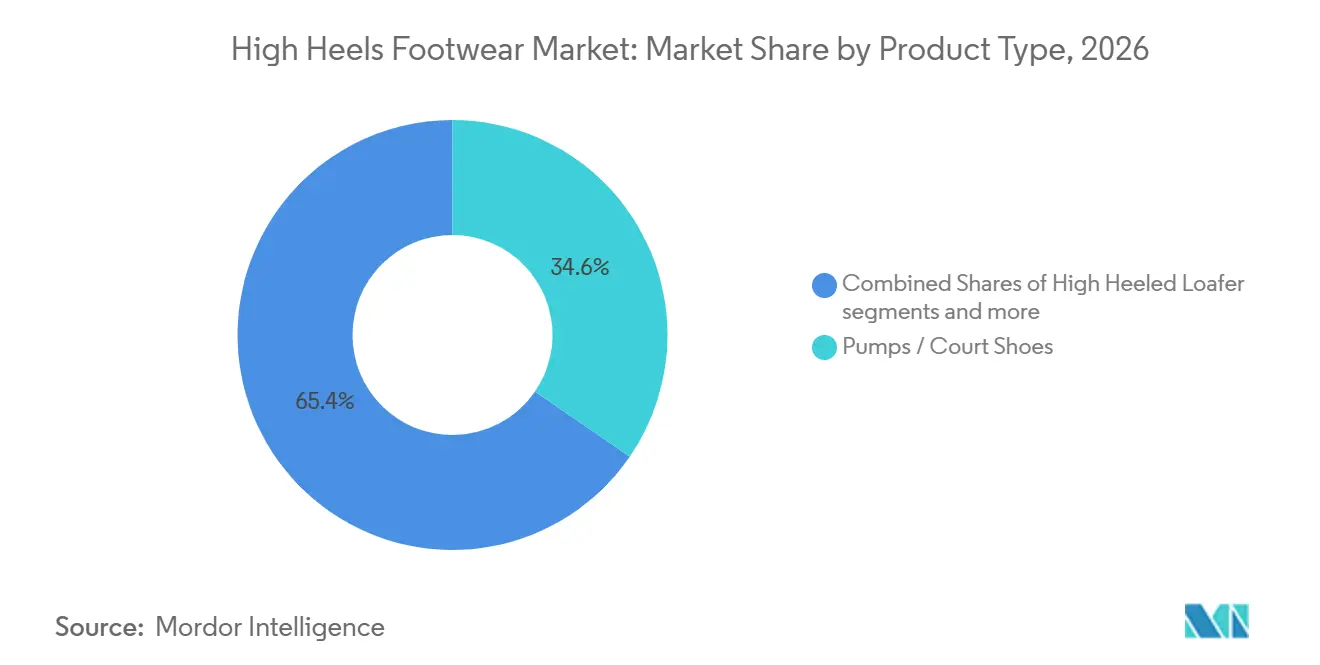
- Nach Produkttyp hielten Pumps und Court-Schuhe im Jahr 2026 einen Marktanteil von 34,57 % am Markt für High-Heels-Schuhe, während High-Heeled Mules bis 2032 voraussichtlich mit einem CAGR von 6,72 % wachsen werden.
- Nach Absatzhöhe entfiel auf das Segment von 7,5 bis unter 10 cm im Jahr 2026 ein Marktanteil von 32,48 % am Markt für High-Heels-Schuhe, während Styles über 12,5 cm bis 2032 voraussichtlich mit einem CAGR von 6,58 % wachsen werden.
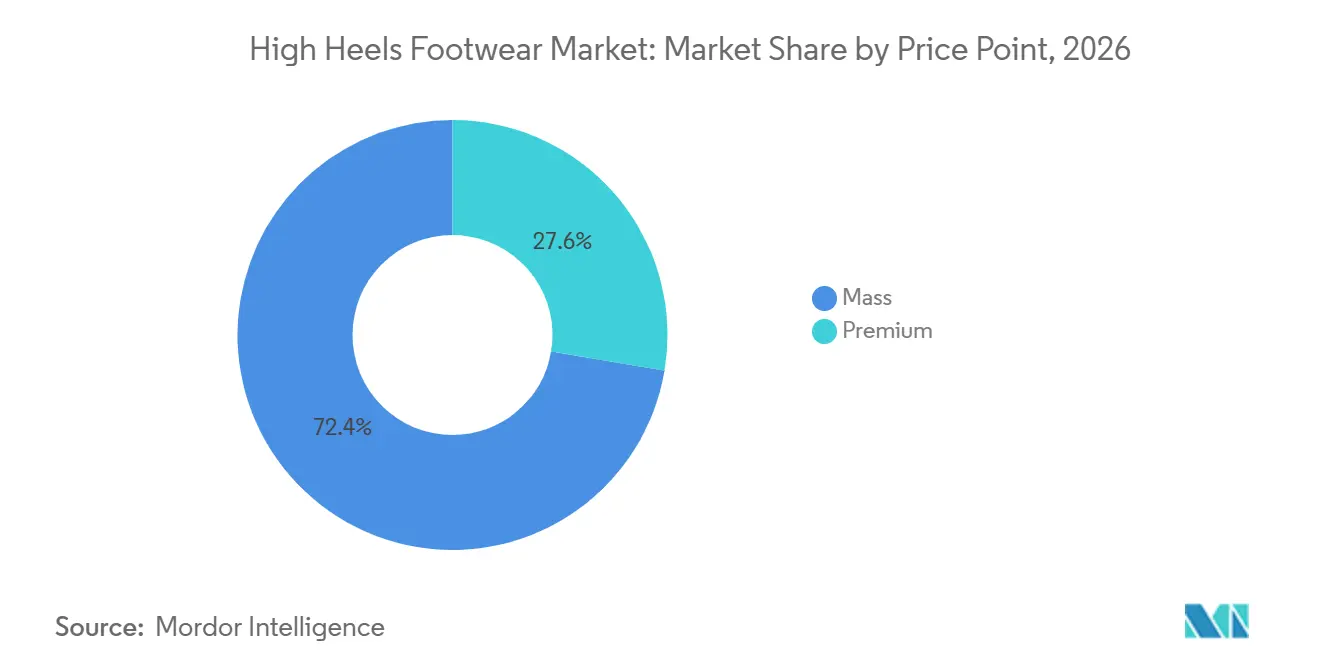
- Nach Preissegment entfiel auf das Massenmarktsegment im Jahr 2026 ein Marktanteil von 72,35 % am Markt für High-Heels-Schuhe, während das Premiumsegment bis 2032 voraussichtlich mit einem CAGR von 6,82 % wachsen wird.
- Nach Vertriebskanal hielten Fachgeschäfte im Jahr 2026 einen Marktanteil von 67,52 % am Markt für High-Heels-Schuhe, während der Online-Handel bis 2032 voraussichtlich mit einem CAGR von 6,37 % wachsen wird.
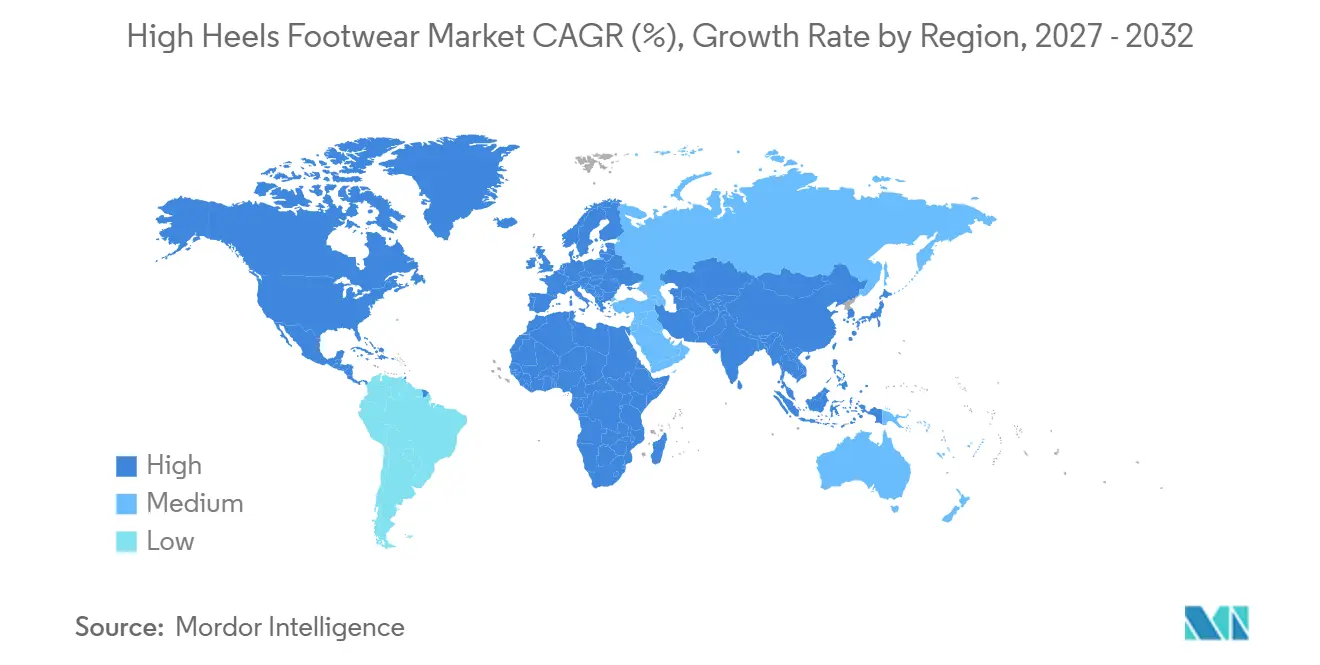
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 38,68 % am Markt für High-Heels-Schuhe, während Europa bis 2032 voraussichtlich mit einem CAGR von 7,15 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Betonung modebewusster Schuhwahl | +1.1% | Global, mit höchster Intensität in Asien-Pazifik und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Absatzschuhen für formelle Veranstaltungen und besondere Anlässe | +0.8% | Nordamerika, Europa, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Durch soziale Medien getriebene Schuhtrends und Prominenteneinfluss | +1.0% | Global, konzentriert in Südkorea, Indien, Brasilien, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei Absatzdesign, Materialien und Komfortmerkmalen | +0.9% | Global, frühe Gewinne in Nordamerika und Deutschland | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach professionellem und beruflichem Schuhwerk | +0.7% | Nordamerika, Europa, urbanes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Expansion des Online-Handels, des Direktvertriebs und des Omnichannel-Vertriebs | +0.8% | Global, mit Beschleunigung in Südostasien und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Betonung modebewusster Schuhwahl
Modebewusstes Kaufverhalten stützt die Nachfrage nach Absatzschuhen über Hochzeiten, Partys und formelle Anlässe hinaus. Verbraucher betrachten erhöhtes Schuhwerk zunehmend als Teil der regulären Berufskleidung, des Abendoutfits und des modebewussten persönlichen Stils. Die Frühjahrssammlungen 2026 von Chanel und Dior platzierten klassische Pumps und Mules mit Absatz an prominenten Modepositionen, was die Relevanz etablierter Absatzsilhouetten stärkte. Diese Sichtbarkeit kann Einzelhändler dazu veranlassen, Sortimente schneller aufzufrischen, und kann die Nachfrage zum vollen Preis für laufstegverbundene Produkte verbessern. Der Markt für Damenschuhe mit hohen Absätzen profitiert, wenn Marken vertraute Formen mit aktualisierten Proportionen, Oberflächen und Details kombinieren. Zugängliche Marken können diese Verschiebungen nutzen, um trendorientierte Stile zu niedrigeren Preisen anzubieten, während Premiummarken Produktgeschichten und Designerbe nutzen können, um höhere durchschnittliche Verkaufspreise zu stützen.
Durch soziale Medien getriebene Schuhtrends und Prominenteneinfluss
Soziale Plattformen haben den Zeitraum zwischen einem hochkarätigen Schuhauftritt und der Suchaktivität der Verbraucher verkürzt. Eine akademische Studie aus dem Jahr 2025 ergab, dass Prominentenempfehlungen und Online-Werbung einen signifikanten Einfluss auf das Kaufinteresse für Schuhe hatten, die über TikTok Shop verkauft wurden[1]. Christian Louboutin ernannte Jaden Smith im September 2025 zu seinem ersten kreativen Direktor für Herrenbekleidung und verknüpfte damit Produktentwicklung und Markenausdruck enger mit zeitgenössischen Kulturzielgruppen. Der Markt für High-Heels-Schuhe kann davon profitieren, wenn Marken diese Aufmerksamkeit in kaufbare Inhalte, relevante Lagerverfügbarkeit und klare Produktinformationen umsetzen. Social-Commerce-Tools begünstigen Neuheiten, limitierte Auflagen und visuell ansprechende Produktdetails, was neueren Direct-to-Consumer-Labels helfen kann, mit größeren Modehäusern zu konkurrieren. Dasselbe Umfeld erhöht jedoch auch das Ausführungsrisiko, da Marken, die nicht schnell auf die Produktnachfrage reagieren, die Aufmerksamkeit an leichter auffindbare oder kaufbare Alternativen verlieren können.
Fortschritte bei Absatzdesign, Materialien und Komfortmerkmalen
Komfort wird zu einer sichtbareren Produktanforderung für Verbraucher, die den visuellen Effekt von Absätzen ohne ein begrenztes Tragefenster wünschen. Fashion for Good hat biobasierte Materialien für Schuhsohlen untersucht, einschließlich Optionen, die darauf abzielen, die Abhängigkeit von fossilbasiertem EVA, PU und TPU zu reduzieren. Materialauswahl, Dämpfungssysteme, Zehenboxform und die Balance zwischen Absatz und Ballen können sowohl die Passform als auch die Bereitschaft eines Verbrauchers zu Wiederholungskäufen beeinflussen. Der Markt für Damenschuhe mit hohen Absätzen hat die Möglichkeit, Komfortversprechen glaubwürdiger zu machen, wenn Produkte durch klare Produkttests und konsistente Designspezifikationen unterstützt werden. ISO/TC 137 erwägt die Einbeziehung funktionaler Absatzschuhe in die Schuhwerk-Standardisierungsarbeit, was die Bedeutung überprüfbarer Leistungsansprüche erhöhen könnte. Marken mit Designressourcen und etablierten Lieferantenbeziehungen sind besser positioniert, um zu reagieren, wenn funktionale Standards spezifischer werden.
Expansion des Online-Handels, des Direktvertriebs und des Omnichannel-Vertriebs
Der Direktvertrieb gibt Schuhmarken einen näheren Einblick in das Verbraucherverhalten, einschließlich Produktsuchen, Passformproblemen, Wiederholungskäufen und Retouren. Golden Goose berichtete, dass der Nettoumsatz im Direktvertrieb in den ersten 9 Monaten des Jahres 2025 im Jahresvergleich um 21,0 % gestiegen ist, während der Kanal 79,0 % des Nettoumsatzes ausmachte. Obwohl Golden Goose kein Spezialist für Absatzschuhe ist, verdeutlicht dieses Ergebnis, warum der Eigenkanal-Vertrieb in der Modeschuhbranche zunehmend Beachtung findet. Online-Händler können die Unsicherheit rund um Absatzhöhe und Passform durch bessere Größenberatung, virtuelles Anprobieren, detaillierte Bilder und Styling-Inhalte reduzieren. Der Markt für Damenschuhe mit hohen Absätzen könnte Geschäfte zunehmend als Orte der Entdeckung und Passformbestätigung behandeln, während Wiederholungstransaktionen in markeneigene digitale Kanäle verlagert werden. Dieses Modell kann die Margen stärken, erfordert jedoch eine zuverlässige Auftragsabwicklung, handhabbare Retourenquoten und Produktbeschreibungen, die realistische Erwartungen setzen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsbedenken im Zusammenhang mit längerem Tragen von Absatzschuhen | -0.7% | Global, am stärksten ausgeprägt in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch andere Schuhwerkalternativen | -0.8% | Global, konzentriert in Märkten, in denen Athleisure- und Flachschuhkultur verankert sind | Mittelfristig (2–4 Jahre) |
| Erschwinglichkeitsprobleme bei Premium- und Designerschuhen | -0.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Umweltbedenken und steigende Kosten für nachhaltige Schuhproduktion | -0.3% | Europa (EU-Compliance-Faktoren), Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsbedenken im Zusammenhang mit längerem Tragen von Absatzschuhen
Gesundheitliche Überlegungen können die Wiederholungsnachfrage nach Styles mit höheren Absätzen einschränken, insbesondere bei Verbrauchern, die ganztägigen Tragekomfort priorisieren. Eine PLOS-ONE-Studie aus dem Jahr 2025 ergab, dass Absatzhöhen von mindestens 3 cm im Vergleich zu Sneakern mit kürzerer Schrittlänge, geringerer Bodenfreiheit des Fußes und langsamerer Gehgeschwindigkeit verbunden waren[2]. Eine weitere Studie aus dem Jahr 2025 berichtete, dass eine größere Absatzhöhe beim Treppenabstieg die biomechanischen Belastungen der unteren Extremitäten erhöhen kann. Diese Erkenntnisse beseitigen die Nachfrage nach Absätzen nicht, erhöhen jedoch den Wert von Produkten mit niedrigerer Absatzhöhe und komfortorientierter Konstruktion. Der Markt für High-Heels-Schuhe kann Verbraucher binden, indem er mehr Dämpfung, stabile Absatzformen und Produkte anbietet, die Passform und Nutzungserwartungen klar kommunizieren. Gesundheitsorientierte Produktentwicklung kann besonders wichtig in Regionen sein, in denen ergonomische Schuhbotschaften bereits eine starke Verbraucherbekanntheit genießen.
Wettbewerb durch andere Schuhwerkalternativen
Flache Schuhe, Loafer, Mary Janes und Designs mit niedrigerem Absatz konkurrieren zunehmend um Anlässe, bei denen früher höhere Absätze bevorzugt wurden. Diese Alternativen werden nicht nur als Komfortprodukte verkauft, da Luxus- und Modemarken Design, Materialien und begrenzte Distribution nutzen, um sie aspirational zu gestalten. Dies verändert die Kaufentscheidung für Verbraucher, die formelles Styling ohne die praktischen Anforderungen eines höheren Absatzes wünschen. Der Markt für Damenschuhe mit hohen Absätzen steht vor einer besonderen Herausforderung im Bereich von 7,5 bis unter 10 cm, wo elegante Flachschuhe einen ähnlichen Verwendungszweck bieten können. Marken benötigen klare Produktgeschichten, die erklären, wann ein Absatz einen besonderen Styling- oder Anlasswert bietet. Produkte, die visuelle Wirkung, Stabilität und Tragbarkeit in Einklang bringen, werden mit größerer Wahrscheinlichkeit relevant bleiben, da Verbraucher eine breitere Auswahl an Schuhwerken vergleichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Mules führen die Innovation an, während Pumps das Volumen verankernPumps und Court-Schuhe machten im Jahr 2026 einen Marktanteil von 34,57 % aus und waren damit der führende Produkttyp. Ihr Volumen spiegelt die Nachfrage aus beruflichen Umfeldern, Hochzeiten, formellen Veranstaltungen und anderen Anlässen wider, bei denen ein vertrauter, vielseitiger Schuh bevorzugt wird. Pumps lassen sich mit verschiedenen Bekleidungskategorien kombinieren, was sie zu einem verlässlichen Volumenprodukt für Händler und Marken macht. Die Produktkategorie unterstützt zudem Preispunkte von zugänglicher Mode bis hin zu Luxus, was eine breite Verbraucherreichweite ermöglicht. High-Heeled Sandalen bleiben in warmen Klimazonen relevant, insbesondere in Asien-Pazifik und Südamerika. Andere High-Heels-Schuhe, darunter Plateau- und skulpturale Styles, ziehen tendenziell Verbraucher an, die nach ausdrucksstärkerem Design suchen. Der Markt für High-Heels-Schuhe ist auf diesen Produktmix angewiesen, da stabile Kernkategorien die Erprobung trendorientierter Styles finanzieren können.
High-Heeled Mules werden bis 2032 voraussichtlich mit einem CAGR von 6,72 % wachsen, was sie zum am schnellsten wachsenden Produkttyp macht. Ihr offenes Rückenformat kann ein elegantes Erscheinungsbild bieten, ohne die geschlossene Passform, die mit manchen Pumps oder Stiefeln verbunden ist. Dadurch sind Mules für Verbraucher relevant, die ein leichteres Produkt für gesellschaftliche Anlässe, den Einsatz bei warmem Wetter und modebewusstes Styling suchen. Ihre Form gibt Designern auch Raum, Absatzformen, Materialien, Farben und Verzierungen zu erneuern, ohne die grundlegende Silhouette zu verändern. Die Modepräsentationen für Herbst 2025 zeigten Heeled Mules prominent bei mehreren Luxushäusern, was die gestalterische Relevanz des Formats unterstrich. Händler können Mules nutzen, um saisonalen Kollektionen Neuheit zu verleihen, während Pumps als verlässliche Basis dienen.

Nach Absatzhöhe:
Moderate Höhen treiben das Volumen, extreme Höhen treiben das WachstumDas Segment von 7,5 bis unter 10 cm machte im Jahr 2026 einen Marktanteil von 32,48 % aus. Dieser Bereich wird in beruflichen, gesellschaftlichen, formellen und abendlichen Umfeldern eingesetzt, was seine breite Nachfrage stützt. Er bietet mehr sichtbare Erhöhung als Styles mit niedrigeren Absätzen und bleibt dabei für viele Verbraucher praktischer als sehr hohe Absätze. Die Position dieser Kategorie wird durch Verbraucher gestärkt, die ein einziges Paar suchen, das für mehrere Anlässe geeignet ist. Passform, Dämpfung und Gehstabilität bleiben wichtige Kaufkriterien in diesem Bereich. Marken können das Volumen schützen, indem sie Produktanleitungen bereitstellen, die Absatzprofil, Einlegesohlenaufbau, Zehenform und erwartete Passform erläutern. Das Segment von 5 bis 7,5 cm ist für Pendler und Einsteiger beim Absatzkauf relevant, einschließlich Verbraucher, die einen zurückhaltenden Bürostil bevorzugen.
Styles über 12,5 cm werden bis 2032 voraussichtlich mit einem CAGR von 6,58 % wachsen, der schnellsten Wachstumsrate nach Absatzhöhe. Diese Produkte werden durch Event-Dressing, Sichtbarkeit auf dem roten Teppich und die Nachfrage nach besonders ausdrucksstarkem Schuhwerk unterstützt. Sie werden seltener für den täglichen Gebrauch gekauft, können jedoch einen höheren Designwert und stärkere visuelle Anziehungskraft aufweisen. Limitierte Kollektionen können dramatische Absatzhöhen, ungewöhnliche Formen und hochwertige Oberflächen nutzen, um Aufmerksamkeit für ein breiteres Markensortiment zu erzeugen. Das Segment ist eng mit Modeinhalten verbunden, da ein auffälliges Produkt Suchinteresse wecken kann, selbst wenn die Kaufhäufigkeit begrenzt bleibt. Marken müssen dennoch Stabilität und Komfort berücksichtigen, da die wahrgenommene Unpraktikabilität eines Produkts die Konversionsrate einschränken kann.
Nach Preissegment:
Massenmarkt führt beim Volumen, Premium gewinnt die WachstumskurveDas Massenmarktsegment beherrschte im Jahr 2026 72,35 % des Marktvolumens für High-Heels-Schuhe. Diese Position spiegelt die Bedeutung zugänglicher Preispunkte in Asien-Pazifik und Südamerika wider, wo ein hohes Kaufvolumen das Segment stützt. Fachgeschäfte, Verbrauchermärkte und inländische Fast-Fashion-Anbieter bieten Wiederholungskäufern eine große Auswahl an erschwinglichen Produkten. Massenmarktprodukte können schnell auf neue Farben, Absatzformen und Modedetails reagieren, was dazu beiträgt, ihr Sortiment aktuell zu halten. Inländische Marken in China und Südostasien sind wichtig, da sie lokales Marktwissen mit hochvolumiger Beschaffung verbinden. Der Wettbewerb in diesem Segment bleibt intensiv, da Verbraucher viele ähnliche Produkte über physische und digitale Kanäle vergleichen können.
Das Premiumsegment wird bis 2032 voraussichtlich mit einem CAGR von 6,82 % wachsen. Verbraucher in diesem Segment legen mehr Wert auf Materialien, Designeinzigartigkeit, Komfortmerkmale und Markenerbe. Direct-to-Consumer-Strategien unterstützen die Realisierung von Premiumpreisen, da Marken Produktgeschichten präsentieren können, ohne Erträge mit Großhandelspartnern zu teilen. Der Wandel spiegelt auch die Nachfrage nach Schuhwerk wider, das langlebig und für den wiederholten formellen oder beruflichen Einsatz geeignet erscheint. Zollbelastungen, die im Großhandel bezogenes Schuhwerk in den Vereinigten Staaten betreffen, haben die Attraktivität stärkerer Stückmargen und kontrollierterer Verkaufskanäle erhöht. Premiummarken können Verkaufspersonal, Terminverkauf und digitales Clienteling nutzen, um das Verbrauchervertrauen bei hochpreisigen Käufen zu stärken.
Nach Vertriebskanal:
Fachgeschäfte führen, digitale Kanäle beschleunigenFachgeschäfte hielten im Jahr 2026 einen Marktanteil von 67,52 %. Stationäre Geschäfte bleiben wichtig, da Absatzhöhe, Passform, Zehenform und Gehkomfort für viele Verbraucher schwer zu beurteilen sind, ohne ein Produkt anzuprobieren. Mitarbeiterunterstützung kann auch Erstkäufern helfen, ein Absatzprofil zu wählen, das ihren Bedürfnissen entspricht. Mehrmarcken-Fachgeschäfte ermöglichen den direkten Vergleich verschiedener Preispunkte, Silhouetten und Komfortmerkmale. Dieses Umfeld kann Verbraucher dazu veranlassen, Premiumprodukte in Betracht zu ziehen, nach denen sie online möglicherweise nicht suchen würden. Kaufhäuser und Markenboutiquen bleiben ebenfalls für Premium- und Luxusverbraucher relevant, die Service, Sortiment und Markenpräsentation suchen.
Der Online-Handel wird bis 2032 voraussichtlich mit einem CAGR von 6,37 % wachsen und ist damit der am schnellsten wachsende Vertriebskanal. Digitale Kanäle können eine breite Produktauswahl ohne die physischen Bestandsgrenzen eines Geschäfts bieten. Sie ermöglichen es Marken auch, Videos, Nahaufnahmen, Größenwerkzeuge und Styling-Inhalte zu nutzen, um die Unsicherheit beim Fernkauf von Absatzschuhen zu reduzieren. Markeneigene Websites schaffen Möglichkeiten, Feedback zu Passform und Retouren zu sammeln, was die Produktentwicklung im Laufe der Zeit verbessern kann. Social-Content kann Verbraucher direkter von der Produktentdeckung zum Checkout führen, insbesondere wenn Händler relevante Lagerbestände vorhalten.
Geografische Analyse
APAC-Markt für High-Heels-Schuhe
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 38,68 % am Markt für High-Heels-Schuhe und war damit der größte regionale Beitragszahler. China, Südkorea, Indien, Vietnam, Indonesien und die Philippinen stützen die Nachfrage durch städtischen Konsum, den erweiterten Zugang zu internationalen Marken und den schnell wachsenden digitalen Handel. Chinas Umfeld aus Kurzvideos und Social Commerce bietet Marken einen Weg, neue Produkte schnell an Verbraucher heranzutragen. Südkoreas Modekultur kann die Wirkung von prominenten und unterhaltungsgetriebenen Schuhauftritten auf mehreren Märkten verstärken.
Europäischer Markt für High-Heels-Schuhe
Europa wird bis 2032 voraussichtlich mit einer CAGR von 7,15 % wachsen – der höchsten regionalen Rate im Markt für High-Heels-Schuhe. Italien bleibt ein wichtiges Zentrum für Schuhproduktion und -export, gestützt durch spezialisierte Fertigung und Luxusdesignkompetenz. Europäische Marken können von etabliertem Handwerk, weltweiter Bekanntheit und umfangreicher Erfahrung in der Positionierung von Premiumprodukten profitieren. Der E-Commerce eröffnet einen wichtigen Wachstumspfad in Märkten, in denen der stationäre Schuhhandel unter Druck geraten ist. Die Bedingungen in den einzelnen Ländern unterscheiden sich, wobei Deutschland und Spanien eine stärkere digitale Aktivität aufweisen und Frankreich zuletzt schwierigere Bedingungen verzeichnet.
Markt für High-Heels-Schuhe in Amerika und MEA
Nordamerika bleibt ein hochwertiger Bereich für Premium- und Designerschuhe, in dem Verbraucher häufig Produktqualität, wiedererkennbares Design und Service suchen. Pumps zeigten im ersten Halbjahr 2026 eine gewisse Widerstandsfähigkeit innerhalb der Schuhwaren-Nachfrage, auch wenn einige andere Schuhkategorien schwächer waren[3]. Der Nahe Osten und Afrika, insbesondere die GCC-Märkte, bieten eine Premiumnachfrage, die mit formellen gesellschaftlichen Anlässen und Luxuskonsum verbunden ist. Südamerika wird durch ein starkes Interesse an ausdrucksstarkem Anlass-Schuhwerk gestützt, angeführt von Märkten wie Brasilien, Argentinien und Chile. Wirtschaftliche Volatilität kann die Kaufmuster in Südamerika beeinflussen, was zu einem variableren Wachstumsausblick führt. Diese Regionen bieten unterschiedliche Chancen für den Markt für High-Heels-Schuhe, da erstklassiger Service, zugängliche Preisgestaltung, lokale Produktgestaltung und flexible Distribution nicht in jeder Region gleich bedeutsam sind.
Wettbewerbslandschaft
Der Markt für High-Heels-Schuhe weist eine geringe Konzentration auf, wobei der Wettbewerb auf globale Luxusgruppen, unabhängige Modehäuser, Facheinzelhändler, Direct-to-Consumer-Marken und Massenmarktlabels verteilt ist. Kein einzelner Akteur hält einen dominanten Marktanteil. Luxusgruppen bieten Pumps, Slingbacks, Mules, Sandalen und andere Absatzstyles über mehrere Modehäuser an. Unabhängige Marken wie Christian Louboutin und Casadei konkurrieren durch Design, Handwerkskunst und Markenbekanntheit, während Massenmarktunternehmen sich auf Preis, Verfügbarkeit, Trendübernahme und lokales Marktwissen konzentrieren.
Diese fragmentierte Marktstruktur erzeugt Preisdruck in hochvolumigen Kategorien, ermöglicht es spezialisierten Marken jedoch, durch Differenzierung Premiumpreise zu erzielen. Sie bietet auch Chancen für kleinere Unternehmen, die unterversorgte Verbraucherbedürfnisse ansprechen. Direct-to-Consumer-Verkäufe gestalten den Wettbewerb um, indem sie Marken mehr Kontrolle über Kundendaten, Preisgestaltung, Präsentation und Kundenbeziehungen geben. Salvatore Ferragamo meldete im ersten Quartal 2026 ein Wachstum von 2,70 % bei den Direct-to-Consumer-Damenschuhverkäufen zu konstanten Wechselkursen. Kering berichtete, dass neue Schuheinführungen von Yves Saint Laurent im vierten Quartal 2025 eine stabile vergleichbare Leistung unterstützten, während die Schuh- und Prêt-à-porter-Kategorien von Bottega Veneta ein zweistelliges Wachstum verzeichneten.
Marken verstärken auch ihren Fokus auf Komfort durch Dämpfung, verstellbare Komponenten und alternative Sohlenmaterialien. Nachweisbare Leistungsvorteile können Verbraucher ansprechen, die eine verbesserte Passform, Stabilität und Tragbarkeit suchen. Das mittlere Premiumsegment bleibt herausfordernd, da Marken wie Steve Madden, ALDO und Charles & Keith einen höheren Designwert als Massenmarktanbieter bieten müssen, während sie zugänglicher als Luxushäuser bleiben. Chinesische Herausforderer erhöhen den Druck auf internationale Massenmarktakteure in Südostasien durch Social Commerce, wettbewerbsfähige Preisgestaltung und Produktpersonalisierung.
Marktführer in der Branche für Damenschuhe mit hohen Absätzen
-
Christian Louboutin SAS
-
Capri Holdings Limited
-
Kering SA
-
Bata Corporation
-
Salvatore Ferragamo S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für High-Heels-Schuhe Unternehmen in diesem Bericht
- Christian Louboutin SAS
- Capri Holdings Limited
- Inditex (Zara)
- Salvatore Ferragamo S.p.A.
- Kering SA
- Dolce & Gabbana S.r.l.
- Valentino S.p.A.
- Steve Madden, Ltd.
- ALDO Group Inc.
- Charles & Keith Group
- Nine West Holdings, Inc.
- Deichmann SE
- Geox S.p.A.
- C. & J. Clark International Limited
- Belle International Holdings Limited
- Diana Corporation
- Casadei S.r.l.
- Bata Corporation
- Caleres, Inc.
- Tapestry, Inc.
- LVMH Moet Hennessy Louis Vuitton SE
Neueste Industrielle Entwicklungen in Markt für High-Heels-Schuhe
- August 2026: Madden NYC debütierte in Indien mit einer Damenschuhkollektion mit Sneakern, Slides, Statement-Absätzen und anderem Modeschuhwerk. Die Kollektion wurde online und über ausgewählte Einzelhändler erhältlich, was die Präsenz der Marke auf dem indischen Damenschuhmarkt ausbaute.
- Juni 2026: Ozzaro stellte eine neue Büroabsatzkollektion vor, die für berufstätige Frauen konzipiert wurde. Die Kollektion umfasste den Urban Block, einen schwarzen Lackschuh mit quadratischer Zehenpartie und Blockabsatz, sowie Pure Poise, einen weißen Blockabsatz mit quadratischer Zehenpartie. Die Kollektion enthielt auch den Vectora Strap Keilabsatz und bot zusätzliche Optionen für berufliches Schuhwerk.
- Juni 2025: Christian Louboutin und Maison Margiela kollaborierten am Loubiella-Absatz und kombinierten dabei markante Designelemente beider Modehäuser. Das Design zeigte eine gespaltene Zehensilhouette und einen Absatz von etwa 10 cm.
- März 2025: Christian Louboutin und Maison Margiela kollaborierten am Loubiella-Absatz und kombinierten dabei markante Designelemente beider Modehäuser. Das Design zeigte eine gespaltene Zehensilhouette und einen Absatz von etwa 10 cm.
Berichtsumfang des globalen Markts für Damenschuhe mit hohen Absätzen
Der Markt für Damenschuhe mit hohen Absätzen ist nach Produkttyp, Absatzhöhe, Preissegment, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in hochhackige Mules, hochhackige Stiefel und Stiefeletten, hochhackige Sandalen, hochhackige Loafer, Pumps und Court-Schuhe sowie sonstiges hochhackiges Schuhwerk unterteilt. Nach Absatzhöhe ist der Markt in 5–7,5 cm, 7,5 bis unter 10 cm, 10–12,5 cm und über 12,5 cm kategorisiert. Nach Preissegment ist der Markt in Massenmarkt- und Premiumschuhwerk unterteilt. Nach Vertriebskanal ist der Markt in Supermärkte und Verbrauchermärkte, Fachgeschäfte, Online-Handelskanäle und sonstige Vertriebskanäle segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika unterteilt.
Segmentierungsübersicht
| Hochhackige Mules |
| Hochhackige Stiefel / Stiefeletten |
| Hochhackige Sandalen |
| Hochhackige Loafer |
| Pumps / Court-Schuhe |
| Sonstiges hochhackiges Schuhwerk |
| 5–7,5 cm |
| 7,5 bis unter 10 cm |
| 10 bis 12,5 cm |
| Über 12,5 cm |
| Massenmarkt |
| Premium |
| Supermärkte/Verbrauchermärkte |
| Fachgeschäfte |
| Online-Handelskanäle |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Hochhackige Mules | |
| Hochhackige Stiefel / Stiefeletten | ||
| Hochhackige Sandalen | ||
| Hochhackige Loafer | ||
| Pumps / Court-Schuhe | ||
| Sonstiges hochhackiges Schuhwerk | ||
| Absatzhöhe | 5–7,5 cm | |
| 7,5 bis unter 10 cm | ||
| 10 bis 12,5 cm | ||
| Über 12,5 cm | ||
| Preissegment | Massenmarkt | |
| Premium | ||
| Vertriebskanal | Supermärkte/Verbrauchermärkte | |
| Fachgeschäfte | ||
| Online-Handelskanäle | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Damenschuhe mit hohen Absätzen bis 2032 erreichen?
Der Markt für Damenschuhe mit hohen Absätzen wird bis 2032 voraussichtlich 63,11 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 5,71 % wachsen.
Welcher Produkttyp hält den größten Anteil am Absatz von Damenschuhen mit hohen Absätzen?
Pumps und Court-Schuhe führen die Produktnachfrage mit einem Anteil von 34,57 % im Jahr 2026 an, da sie für die Arbeit, Hochzeiten und formelle Anlässe genutzt werden.
Welche Absatzhöhe wächst am schnellsten?
Stile mit mehr als 12,5 cm Absatzhöhe werden bis 2032 voraussichtlich mit einer CAGR von 6,58 % wachsen, gestützt durch festliches Anziehen und modebewusste Nachfrage.
Warum wachsen Premium-Absatzschuhe schneller als Massenmarktprodukte?
Das Premiumsegment wird voraussichtlich mit einer CAGR von 6,82 % wachsen, gestützt durch die Nachfrage nach hochwertigeren Materialien, Komfortmerkmalen, Markenerbe und Direktvertrieb.