
グラフェンコーティング市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 313.24 百万米ドル |
| 市場規模 (2032) | 862.31 百万米ドル |
| 成長率 (2027 - 2032) | 22.45 % |
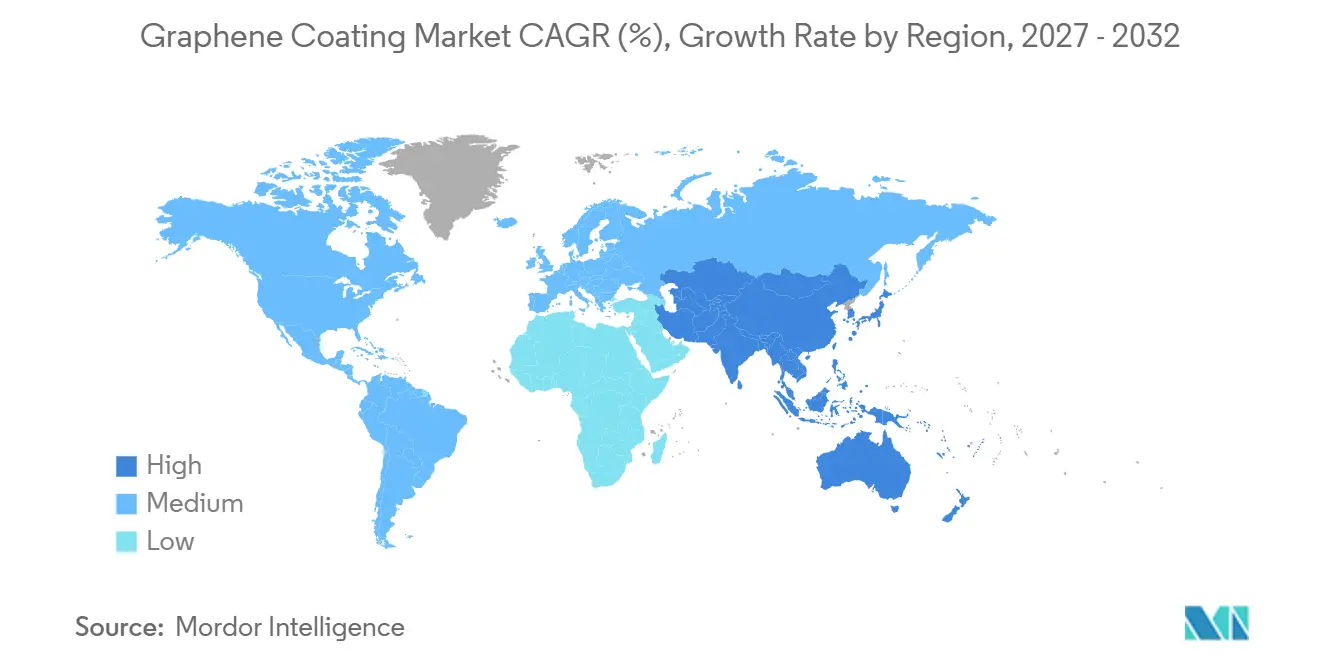
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
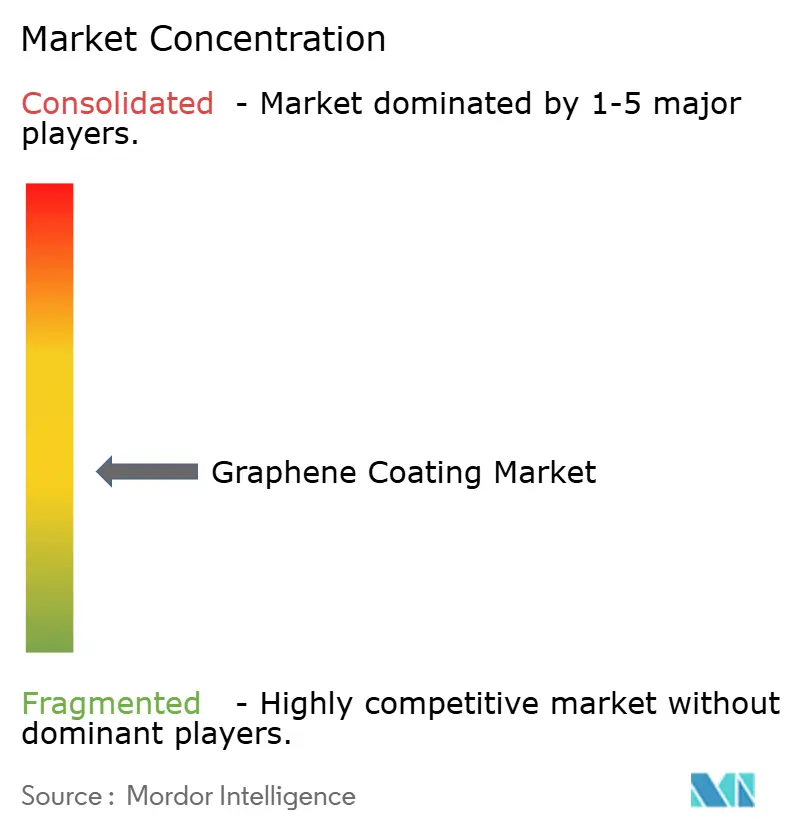
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグラフェンコーティング市場分析
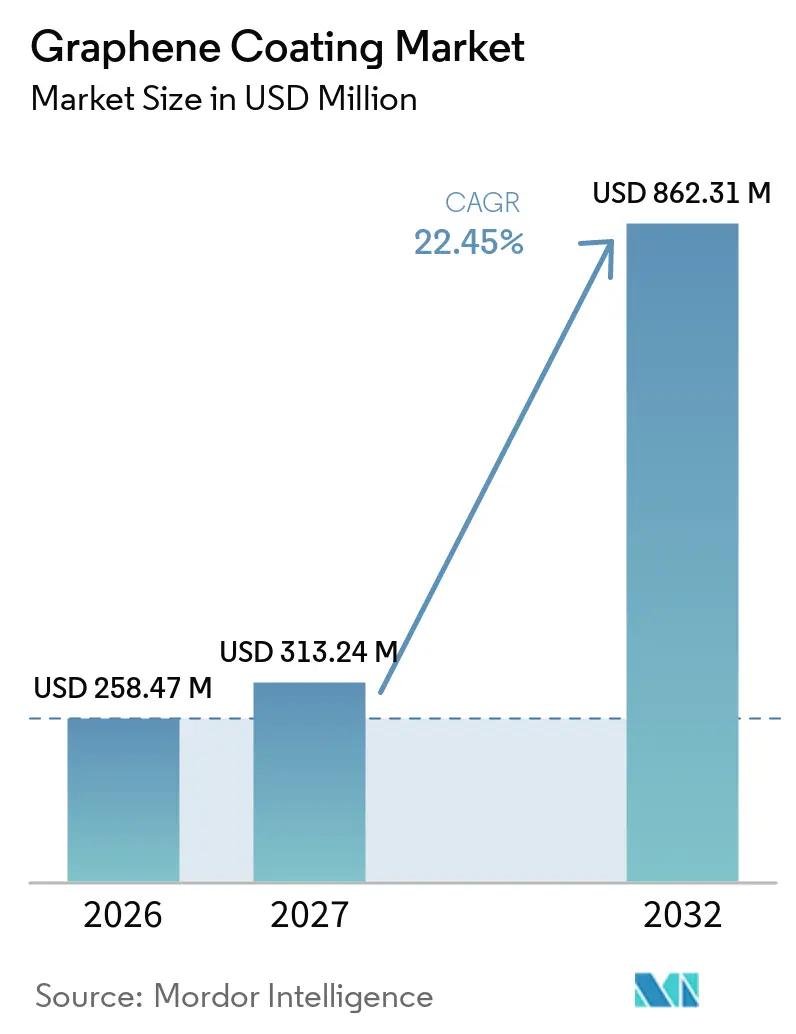
グラフェンコーティング市場規模は2026年に258.47 ミリオン 米ドルと評価され、2027年の313.24 ミリオン 米ドルか2032年には862.31 ミリオン 米ドルへと成長し、予測期間(2027年~2032年)のCAGRは22.45%と推定されます。グラフェンコーティング市場は、コーティングの不具合が多大な操業コストおよび交換コストをもたらしうる洋上エネルギー資産、電気自動車バッテリーパック、半導体パッケージングからの需要に支えられています。グラフェン粉末価格の低下により、商業用フォーミュレーションが主流のコーティングメーカーにとってより利用しやすくなっていますが、コーティンググレードの材料は依然として従来の添加剤より高価です。バイヤーはコーティング選定にあたり、バリア性能、熱制御、排出規制への適合をより重視しています。既存のコーティング企業とグラフェン専門企業とのパートナーシップが、商業的アクセスへの現実的な経路となりつつあります。グラフェンの特性評価における差異が規制対象用途の承認サイクルを長期化させる可能性があるため、資格認定要件は依然として制限要因となっています。
主要レポートのポイント
- コーティングタイプ別では、溶剤系コーティングが2026年の市場シェアの55.82%を占め、水性コーティングは2032年にかけてCAGR 23.12%で成長すると予測されています。
- 用途別では、防食が2026年のグラフェンコーティング市場シェアの34.17%を占め、2032年にかけてCAGR 23.89%で拡大すると予測されています。
- エンドユーザー産業別では、電子機器が2026年に28.36%の市場シェアを保有し、自動車はCAGR 24.05%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の市場シェアの34.73%を占め、2032年にかけてCAGR 23.74%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高価値資産に対する防食需要 | +3.5% | グローバル、特に北米、中東、アジア太平洋の洋上セクターで最も強い | 長期(4年以上) |
| 電子機器および熱管理の採用 | +3.2% | アジア太平洋、特に中国、韓国、日本、北米への波及効果あり | 中期(2~4年) |
| 自動車の軽量化および電気自動車(EV)部品保護 | +2.8% | アジア太平洋、特に中、北米、欧州 | 中期(2~4年) |
| VOCおよび溶剤排出規制の強化 | +2.1% | 欧州および北米、東アジアへの波及効果あり | 短期(2年以内) |
| 船舶効率要件およびバイオサイドフリーの防汚・剥離コーティング | +1.8% | グローバル、欧州の海運事業者および韓国の造船業者が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高価値資産に対する防食需要
グラフェンコーティング市場は、産業インフラへの腐食被害コストの上昇から恩恵を受けています。グラフェンプレートレットは、コーティングフィルムを通じた酸素、塩化物イオン、水分の拡散経路を長くします。2025年9月の研究では、アルミニウム合金上の水性ゾルゲルコーティングに(3-アミノプロピル)トリエトキシシラン(APTES)で官能基化した酸化グラフェンを使用することで、99.9%以上の防食効率が達成され、腐食電流密度が約10,000分の1に低減されたことが報告されました。同研究では、硬度が0.25 GPaから0.61 GPaに向上したことも報告されています[1]。交換サイクルの長期化は、洋上プラットフォームや化学処理設備における高性能コーティングの経済的根拠を強化します。したがって、北米および中東の資産オーナーは、初期コーティング価格だけでなくライフサイクルコストを評価する理由があります。
電子機器および熱管理の採用
グラフェンコーティング市場は、高密度チップパッケージおよび5G機器の熱管理を必要とする電子機器メーカーからの支持を得ています。2025年12月の学会論文では、アルミニウム筐体への5 wt%グラフェンスプレーコーティングが209 W/(m·K)の熱伝導率を達成したことが報告されました。同研究では、市販コーティングを施したアルミニウムと比較してデバイス動作温度が9°C低下したことも示されました。2025年7月の論文では、銅上の酸素化グフェンインクコーティングが裸銅と比較して熱伝達係数を152%向上させ、174 W/cm²の限界熱流束に達したことが報告されました。これらの結果は、AIハードウェアおよび高出力半導体パッケージングにおける実際の熱管理上の制約に対処するものであり、次世代熱仕様に関して電子機器メーカーとすでに協力しているサプライヤーに有利に働きます。
自動車の軽量化および電気自動車(EV)部品保護
グラフェンコーティング市場は、耐食性、熱サイクル耐性、低付加重量を必要とする電気自動車部品からの需要に支えられています。バッテリートレイおよびアンダーボディ部品は路面塩にさらされ、繰り返しの充放電温度サイクルを受けます。2025年9月のレビューでは、複数の基材およびフォーミュレーションアプローチにわたる自動車防食性向けグラフェン系ナノコンポジットコーティングが評価されました。同レビューでは、REACHの下で段階的に廃止されている六価クロム系の代替機会についても論じられました。自動車サプライヤーは、大手塗料会社のみに依存するのではなく、グラフェンメーカー直接関与するケースが増えています。NanoXploreは2025年の年次情報フォームにおいて、輸送事業と並んでコーティングを成長分野として特定しました。
揮発性有機化合物(VOC)および溶剤排出規制の強化
グラフェンコーティング市場は、溶剤排出およびエアゾールコーティングに関する規制強化の影響を受けています。米国環境保護庁は2025年1月にエアゾールコーティングに関する国家揮発性有機化合物排出基準の改正を最終決定しました。コンプライアンスの期限はその後、2025年7月17日から2027年1月17日に延長されました。欧州委員会も2025年12月に塗料および関連製品のEUエコラベル基準を更新し、防食コーティング要件を含めました。水性グラフェンフォーミュレーションは、バリア特性および熱特性を維持しながら低排出コーティングへの経路を提供します。既存の溶剤系サプライヤーは、移行期間中にフォーミュレーションの見直し、試験、および顧客の再承認にかかるコストを負担しなければなりません。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グラフェンの高コストと供給品質の不安定性 | -1.5% | グローバル、特に欧州および北米の中小フォーミュレーターにとって最も深刻 | 長期(4年以上) |
| 分散、凝集、フォーミュレーションの複雑性 | -1.2% | グローバル、地域のフォーミュレーション専門知識が不足している市場でより大きな影響 | 中期(2~4年) |
| 試験プロトコルの不統一による資格認定の遅延 | -1.0% | グローバル、特に欧州、北米、日本 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
グラフェンの高コストと供給品質の不安定性
グラフェンコーティング市場は、コーティンググレードのグラフェンが従来の顔料や添加剤より高価であるため、依然としてコスト障壁に直面しています。このコストプレミアムは、コーティングの不具合が限定的な影響しか持たない基材に対しては正当化が最も困難です。材料品質も、層数、横方向フレークサイズ、欠陥密度、表面化学においてサプライヤー間でばらつきが生じる可能性があります。このばらつきは、フォーミュレーターが名目上類似したレシピを使用しても、コーティング結果に不一致をもたらす可能性があります堅牢な受入品質試験を持たないサプライヤーは、バッチ間の不具合や保証費用の増大に直面する可能性があります。これらの問題はバイヤーの信頼を低下させ、技術的メリットが明確な高価値用途に需要を集中させる可能性があります。
分散、凝集、フォーミュレーションの複雑性
グラフェンコーティング市場は、液体媒体中でのグラフェン凝集によっても制約を受けています。強い層間相互作用により、プレートレットがコーティングマトリックス内で適切に分散・配向することが妨げられる場合があります。0.5~2 wt%の添加量で有意なバリア改善を達成するには、表面官能基化、専用分散剤、または追加の処理装置が必要になる場合があります。2025年6月の研究では、スルホン化グラフェン強化水性エポキシコーティングの耐食性が分散品質に非常に敏感であることが報告されました。これらの要件は開発コストを増加させ、製品発売を遅延させる可能性がある一方、確立された分散専門知識を持つ専門フォーミュレーターに優位性をもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コーティングタイプ別:
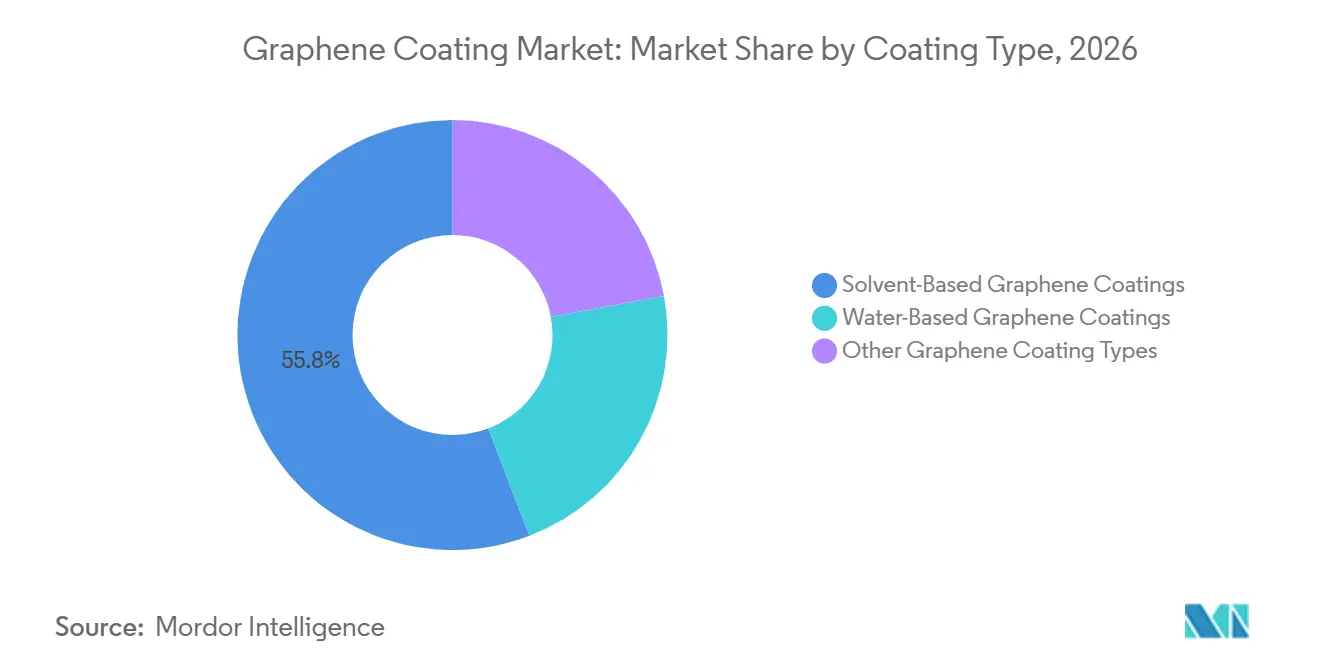
水性バリアントが溶剤系の既存製品に対してシェアを拡大溶剤系コーティングは2026年のグラフェンコーティング市場の55.82%を占めており、重工業および海洋用途向けの確立されたフォーミュレーション基盤と基材適合性を反映しています。エポキシおよびポリウレタン溶剤系は、洋上施設、桟橋、石油化学プラントでの防食作業においてより長い実績を持っています。この実績は、設計寿命の長い用途において仕様の慣性を生み出します。水性コーティングはより小さなシェアを保有していますが、2032年にかけてCAGR 23.12%で拡大すると予測されています。低排出要件と技術性能の向上が水性グラフェンコーティングの需要を支えています。2025年の研究では、官能基化酸化グラフェン水性ゾルゲルフォーミュレーションがアルミニウム合金上で99.9%以上の防食効率を達成したことが報告されました。
これらの結果は、過酷な環境において溶剤系製品が優れた保護を提供しなければならないという前提に疑問を呈しています。更新された欧州ラベリング基準は防食コーティングからの排出に対する追加的な精査を課しており、2027年以降、水性製品にとってより有利な規制環境を生み出しています。粉体コーティングおよびハイブリッドゾルゲル系は、グラフェンコーティング市場の残りのシェアを保有しています。これらの製品は、加工の容易さよりも熱サイクルおよびフィルムの完全性がより重要な場合に関連性があります。航空宇宙および高温産業用途は、これらの代替品の主要な出口として残る可能性が高いです。移行は、特定の基材および動作環境に対する資格認定の成功に依存します。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
用途別:
防食が需要を支え、防汚が長期的なポジションを構築防食は2026年のグラフェンコーティング市場の34.17%を占め、2032年にかけてCAGR 23.89%で成長すると予測されています。この規模と成長の組み合わせは、用途がすでに確立されている一方で新たな資産オーナーが引き続き需要を追加していることを示しています。2025年6月のレビューでは、ポリドーパミン修飾グラフェンが防食フォーミュレーションのバリア特性と機械的特性を改善できることが説明され、防食、耐摩耗性、自己修復機能を組み合わせたコーティングの可能性が示されました。耐傷・耐摩耗性は2番目に大きな用途であり、表面耐久性が保証コストを削減できる自動車外装パネルおよび電子機器筐体に使用されています。
防汚および剥離製品は現在、グラフェンコーティング市場においてより小さなシェアを保有していますが、長期的な機会を提供しています。2025年4月、国際海事機関の海洋環境保護委員会は、法的拘束力のある生物汚損管理フレームワークの策定に合意しました。予定されているフレームワークは2029年頃に発効する可能性があり、バイオサイド系塗料の代替を加速させる可能性があります。2025年6月のレビューでは、環境に優しい海洋防汚表面向けのグラフェン由来ナノコンポジットが評価されました。難燃性は電気自動車バッテリーパック筐体にも関連しており、熱管理用途にはデータセンター冷却インフラおよび電子機器が含まれます。
エンドユーザー産業別:
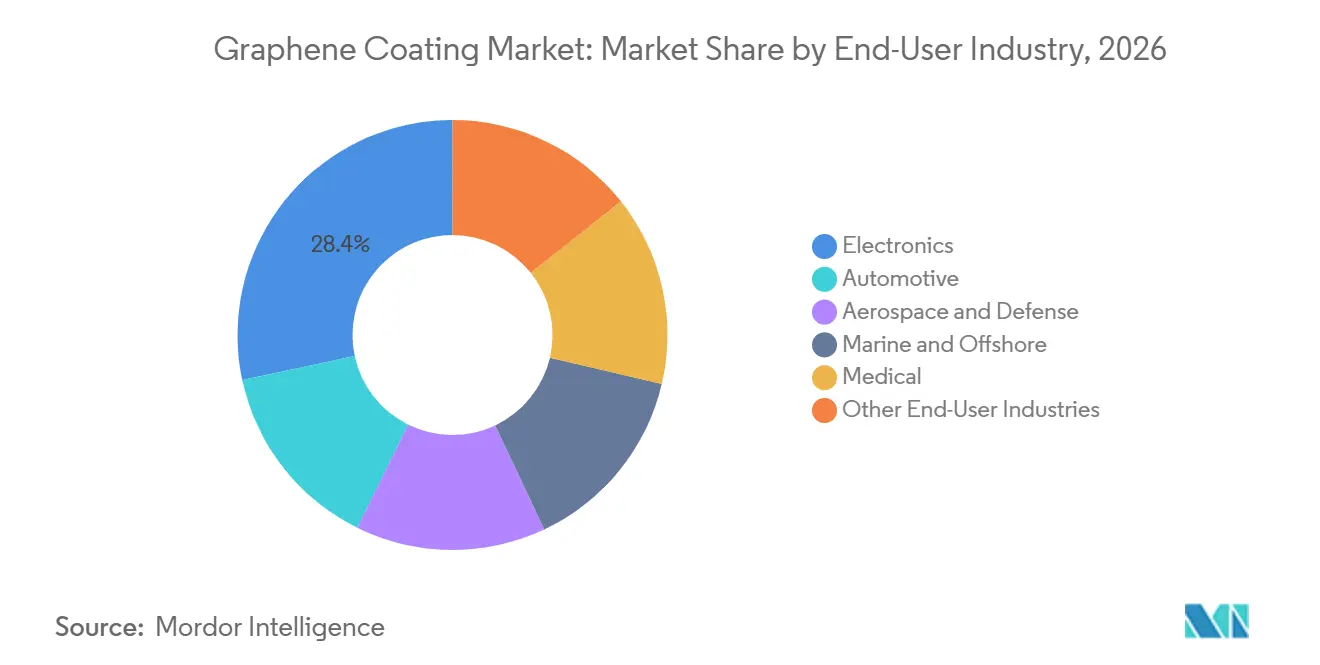
電子機器が市場シェアをリード、自動車が予測成長を牽引電子機器は2026年のグラフェンコーティング市場の28.36%を占め、需要は半導体パッケージング、プリント回路基板(PCB)コンフォーマルコーティング、5Gおよびデータセンター機器の熱放散層に集中しています。2025年12月にIEEEが発表した試験では、アルミニウム筐体へのグラフェンスプレーコーティングによりデバイス温度が9°C低下し、表面硬度が1,039 MPaであることが報告されました。電子機器バイヤーはこれらの結果をコーティング仕様決定の測定可能な入力として使用できます。航空宇宙・防衛は2番目に大きなエンドユーザーグループであり、構造システムおよびアビオニクスシステムにおける低密度、耐食性、電磁波障害シールドを重視する用途があります。
海洋・洋上用途は、船舶効率目標およびバイオサイド系防汚システムからの移行を通じて需要に貢献しています。医療用途は、グラフェンの抗菌特性および新興の生体適合性データが報告されているにもかかわらず、デバイスコーティングの規制承認経路が長期にわたるため、依然として初期段階にあります。自動車は2032年にかけてCAGR 24.05%で成長すると予測されており、エンドユーザー産業の中で最も速い成長率です。電気自動車バッテリートレイ保護および軽量ボディパネルコーティングが、グラフェンコーティング市場における主要ターゲットです。NanoXploreの2025年の開示では、自動車および産業用コーティングが関連成長分野として特定されています。18~36ヶ月の自動車ティア1資格認定サイクルにより、現在進行中の承認は2027年から2029年の間に収益を支える可能性があります。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋は2026年のグラフェンコーティング市場シェアの34.73%を占め、2032年にかけてCAGR 23.74%で拡大すると予測されています。同地域はグラフェンメーカー、電子機器メーカー、電気自動車開発企業、公的研究プログラムを集結させており、製品開発と顧客資格認定の迅速化を支援しています。中国は熱管理および新エネルギーバッテリー用途に強い焦点を当てた主要な地域生産拠点です。韓国には関連する造船および民生用電子機器の活動があります。日本の内閣府は2025年5月に、高性能セクター全体にわたる先端材料の商業化を加速するための勧告を行いました[2]。
シンガポールは、グラフェン系暖房・換気・空調(HVAC)熱コーティングのアーリーアダプター市場となっています。Graphene Manufacturing Groupによる2025年3月のケーススタディでは、シンガポールの銀行セクターの商業用空調システムへのTHERMAL-XRコーティングにより10~20%のエネルギー節約が報告されました。北米のグラフェンコーティング市場は、インフラ維持管理、航空宇宙・防衛調達、HVAC-R需要に支えられています。米国環境保護庁は2025年にグラフェン関連の製造前届出を記録しており、グラフェンプレートレットを含む塗料コーティングに関するものも含まれています。2026年3月、Graphene Manufacturing GroupはTHERMAL-XR ENHANCEの米国への輸入・販売承認を取得し、2026年6月にNu-Calgonへの最初の米国向け大量出荷を行いました。
カナダはNanoXploreおよびGIT Coatingsを通じて製造能力を追加しています。GIT Coatingsは2025年10月にノバスコシア州ダートマスに100万リットルの生産施設を開設し、カナダ輸出開発公社から500万カナダドル(約356万米ドル)の資金援助を受けました。欧州では厳格な環境規制、海洋コーティング、航空宇宙製造が需要を牽引しています。Directa Plusは2025年第1四半期の収益が前年比40%増加し、ルーマニアでの事業を拡大したと報告しました。北欧の海運グループは、潜在的な国際生物汚損フレームワークに先立ちバイオサイドフリーの剥離コーティングをテストしており、グラフェンコーティング市場において独自の海洋機会を生み出しています。ブラジルは2025年6月に国際海事機関の生物汚損ガイダンスを国内海事規則に組み込みました。中東は長い操業寿命がプレミアム防食仕様を支えうる高価値の石油化学・洋上資産を提供しています。
競合ランドスケープ
グラェンコーティング市場は適度に分散しています。大手コーティング企業は一般的に既存の製品ラインにグラフェン添加剤を調達する一方、専業グラフェンメーカーは完成コーティング製品の供給を目指しています。広範な垂直統合よりも、パートナーシップが主要な商業モデルとなっています。AkzoNobelは2026年5月にSparc Technologiesとの供給契約の下、オーストラリアでEcosparc強化Interzone 954を発売しました。この取り決めは、確立されたコーティングサプライヤーの流通アクセスと、フィールドトライアルを通じて開発された専門添加剤を組み合わせています。
GIT Coatingsは異なるアプローチを取り、独自製品を中心とした統合型海洋コーティング事業を構築しています。同社のバイオサイドフリーのハード剥離技術は20カ国以上の500隻以上の船舶に適用されており、ロイズ・レジスターの強化型型式承認を保有しています。2025年の生産能力拡張により、同社の年間生産能力は100万リットルに達しました。2025年8月、Hempelはグラフェンを導電性顔料として含む防食亜鉛プライマー組成物に対して米国特許第12384922号を取得し、フォーミュレーションレベルの知的財産が差別化のポイントになりつつあることを示しました。グラフェンコーティング市場は、材料の専門知識と用途固有の試験要件を満たす能力の両方によって形成されています。
防食、熱管理、防汚を単一の検証済み製品に組み合わせることができるコーティングには、依然として商業的なギャップが存在します。実験室の結果は実現可能性を支持していますが、大規模での商業的性能はまだ実証されていません。医療機器コーティングは別の未開拓分野を代表しており、専業グラフェンコーティングサプライヤーがデバイスレベルの使用に関連するFDAまたはCEマーキングプロセスを完了した例はありません。Haydaleは2025年4月にJustHeatを発売し、商業プロトタイプ状態から6ヶ月以内にCEおよびアンダーライターズ・ラボラトリーズ(UL)認証を取得し、集中的な規制努力が商業化タイムラインを短縮できることを実証しました。グラフェンコーティング市場において、認証済みの多機能製品を提供するサプライヤーは、現在防食、熱管理、特殊コーティングカテゴリーに分散しているシェアを獲得できる可能性があります。
グラフェンコーティング産業のリーダー企業
-
NANOXPLORE
-
Graphenea, Inc.
-
Vorbeck Materials
-
Directa Plus S.p.A.
-
HAYDALE PLC
- 注:主要企業の掲載順は順位を示すものではありません。
グラフェンコーティング市場 このレポートでカバーされる企業
- Akzo Nobel N.V.
- Applied Graphene Materials plc
- Directa Plus S.p.A.
- Global Graphene Group
- Grafoid
- Graphene Manufacturing Group Ltd.
- Graphenea, Inc.
- Graphite Innovation & Technologies Inc (GIT)
- HAYDALE PLC
- Hempel
- NANOXPLORE
- Sparc Technologies
- Universal Matter Inc.
- Vorbeck Materials
- Xiamen Knano Graphene Technology Co., Ltd.
最近の産業開発事情 グラフェンコーティング市場
- 2026年7月:Graphene Manufacturing Groupはブリスベンに第2世代グラフェン製造プラントを稼働させ、完成時に年間10トンのグラフェン生産を目標としています。このプロジェクトはスケジュール通りに、230万豪ドル(161万米ドル)の設備投資予算内で完了し、暖房・換気・空調・冷凍(HVAC-R)およびデータセンターセクター全体でのTHERMAL-XRグラフェンコーティング需要に対する供給能力を強化しました。
- 2026年5月:Graphene Manufacturing Groupは、クイーンズランド州ゴールドコーストの2棟の高級住宅タワーに300~600台のエアコンへのTHERMAL-XRグラフェンコーティング施工を受注し、オーストラリアにおける同社最大の単一HVAC-Rグラフェンコーティングプロジェクトとなりました。
グローバルグラフェンコーティング市場レポートの範囲
グラフェンコーティングは液体ポリマーフォーミュレーションであり、主に自動車塗装保護に使用され、酸化グラフェン粒子を二酸化ケイ素マトリックスに組み込んでいます。コーティングは車両表面に保護層を形成し、環境汚染物質、紫外線、軽微な表面摩耗への耐性を提供します。マトリックス内の酸化グラフェン粒子はコーティングの構造的完全性を高め、従来の二酸化ケイ素系コーティングと比較して耐久性と熱放散を改善します。
グラフェンコーティング市場は、コーティングタイプ、用途、エンドユーザー産業、地域別にセグメント化されています。コーティングタイプ別では、市場は水性グラフェンコーティング、溶剤系グラフェンコーティング、その他のグラフェンコーティングタイプにセグメント化されています。用途別では、市場は防食、耐傷・耐摩耗性、防汚・剥離、難燃性、その他にセグメント化さています。エンドユーザー産業別では、市場は自動車、航空宇宙・防衛、海洋・洋上、電子機器、医療、その他のエンドユーザー産業にセグメント化されています。レポートは主要地域の15カ国のグラフェンコーティングの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 水性グラフェンコーティング |
| 溶剤系グラフェンコーティング |
| その他のグラフェンコーティングタイプ |
| 防食 |
| 耐傷・耐摩耗性 |
| 防汚・剥離 |
| 難燃性 |
| その他 |
| 自動車 |
| 航空宇宙・防衛 |
| 海洋・洋上 |
| 電子機器 |
| 医療 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| コーティングタイプ別 | 水性グラフェンコーティング | |
| 溶剤系グラフェンコーティング | ||
| その他のグラフェンコーティングタイプ | ||
| 用途別 | 防食 | |
| 耐傷・耐摩耗性 | ||
| 防汚・剥離 | ||
| 難燃性 | ||
| その他 | ||
| エンドユーザー産業別 | 自動車 | |
| 航空宇宙・防衛 | ||
| 海洋・洋上 | ||
| 電子機器 | ||
| 医療 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
グラフェンコーティング市場の現在の市場規模は?
グラフェンコーティング市場規模は2026年に258.47 ミリオン 米ドルと評価され、2027年の313.24 ミリオン 米ドルから2032年には862.31 ミリオン 米ドルへと成長し、予測期間(2027年~2032年)のCAGRは22.45%と推定されます。
グラフェンコーティングが防食に使用される理由は?
グラフェンはコーティングフィルムを通じた酸素、水分、塩化物の移動を遅らせるバリアを形成することができます。防食は34.17%のシェアを保有し、2032年にかけてCAGR 23.89%で成長すると予測されています。
グラフェンコーティングで最も成長が速いエンドユーザーセクターはどこですか?
自動車セクターは電気自動車バッテリートレイおよびボディパネル用途に支えられ、2032年にかけてCAGR 24.05%で成長すると予測されています。
グラフェンコーティングの需要をリードしている地域はどこですか?
アジア太平洋が2026年の収益シェア34.73%でリードしており、2032年にかけてCAGR 23.74%で最も速い地域成長が予測されています。