
Marktgröße und Marktanteil für Graphenbeschichtungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 313.24 Millionen US-Dollar |
| Marktgröße (2032) | 862.31 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 22.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Graphenbeschichtungen von Mordor Intelligence
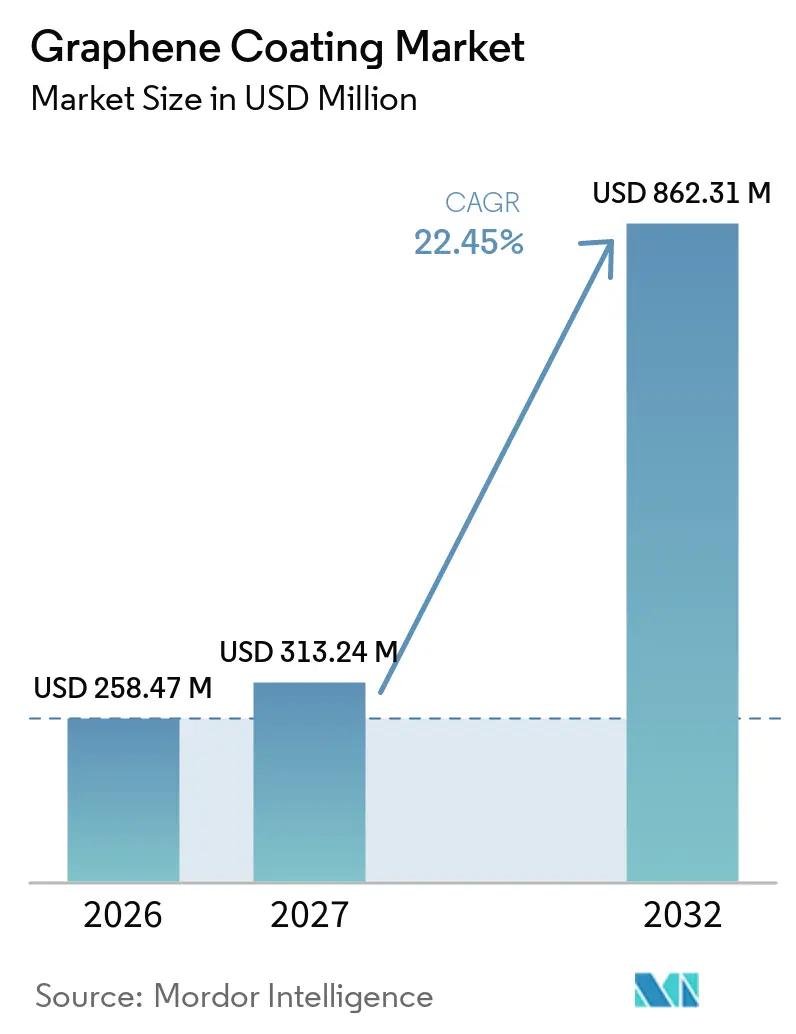
Die Marktgröße für Graphenbeschichtungen wurde 2026 auf 258,47 Millionen USD geschätzt und soll von 313,24 Millionen USD im Jahr 2027 auf 862,31 Millionen USD bis 2032 wachsen, bei einem CAGR von 22,45 % während des Prognosezeitraums (2027–2032). Der Markt für Graphenbeschichtungen wird durch die Nachfrage aus dem Bereich Offshore-Energieanlagen, Batteriesystemen für Elektrofahrzeuge und Halbleitergehäusen gestützt, wo ein Beschichtungsversagen zu erheblichen Betriebs- und Ersatzkosten führen kann. Gesunkene Graphenpulverpreise haben kommerzielle Formulierungen für Mainstream-Beschichtungshersteller zugänglicher gemacht, obwohl beschichtungsgerechtes Material nach wie vor teurer ist als herkömmliche Additive. Käufer legen bei der Auswahl von Beschichtungen größeren Wert auf Barriereleistung, Wärmekontrolle und die Einhaltung von Emissionsvorschriften. Partnerschaften zwischen etablierten Beschichtungsunternehmen und Graphenspezialisten entwickeln sich zu einem praktischen Weg für den kommerziellen Zugang. Qualifizierungsanforderungen bleiben ein limitierender Faktor, da Unterschiede in der Graphencharakterisierung die Genehmigungszyklen für regulierte Anwendungen verlängern können.
Wichtigste Erkenntnisse des Berichts
- Nach Beschichtungstyp hielten lösemittelbasierte Beschichtungen im Jahr 2026 einen Marktanteil von 55,82 %, während wasserbasierte Beschichtungen bis 2032 voraussichtlich mit einem CAGR von 23,12 % wachsen werden.
- Nach Anwendung entfiel auf den Korrosionsschutz im Jahr 2026 ein Marktanteil von 34,17 % am Markt für Graphenbeschichtungen, mit einer prognostizierten Expansion bei einem CAGR von 23,89 % bis 2032.
- Nach Endverbraucherbranche hielt die Elektronik im Jahr 2026 einen Marktanteil von 28,36 %, während die Automobilindustrie voraussichtlich mit einem CAGR von 24,05 % bis 2032 wachsen wird.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Marktanteil von 34,73 %, mit einer prognostizierten Wachstumsrate von einem CAGR von 23,74 % bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Korrosionsschutznachfrage für hochwertige Anlagen | +3.5% | Global, am stärksten in Nordamerika, dem Nahen Osten und den Offshore-Sektoren im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Einführung von Elektronik und Wärmemanagement | +3.2% | Asien-Pazifik, insbesondere China, Südkorea und Japan, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Leichtbau in der Automobilindustrie und Komponentenschutz für Elektrofahrzeuge (EV) | +2.8% | Asien-Pazifik, insbesondere China, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verschärfung der VOC- und Lösemittelemissionsanforderungen | +2.1% | Europa und Nordamerika, mit Ausstrahlungseffekten auf Ostasien | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Schiffseffizienz und biozidfreie Antifouling-Beschichtungen | +1.8% | Global, angeführt von europäischen Schifffahrtsbetreibern und südkoreanischen Schiffbauern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Korrosionsschutznachfrage für hochwertige Anlagen
Der Markt für Graphenbeschichtungen profitiert von den steigenden Kosten durch Korrosionsschäden an industrieller Infrastruktur. Graphenplättchen erzeugen einen längeren Diffusionsweg für Sauerstoff, Chloridionen und Feuchtigkeit durch einen Beschichtungsfilm. Eine Studie vom September 2025 ergab, dass (3-Aminopropyl)triethoxysilan (APTES)-funktionalisiertes Graphenoxid in einer wasserbasierten Sol-Gel-Beschichtung auf Aluminiumlegierung eine Korrosionsschutzeffizienz von über 99,9 % erzielte und die Korrosionsstromdichte um fast 10.000-fach reduzierte. Dieselbe Studie berichtete, dass die Härte von 0,25 GPa auf 0,61 GPa anstieg[1]. Längere Austauschzyklen stärken die wirtschaftliche Argumentation für hochwertige Beschichtungen auf Offshore-Plattformen und chemischen Verarbeitungsanlagen. Anlageneigentümer in Nordamerika und dem Nahen Osten haben daher Anlass, die Lebenszykluskosten statt nur den anfänglichen Beschichtungspreis zu bewerten.
Einführung von Elektronik und Wärmemanagement
Der Markt für Graphenbeschichtungen gewinnt Unterstützung von Elektronikherstellern, die Wärme in dichten Chip-Paketen und 5G-Geräten managen müssen. Ein Konferenzbeitrag vom Dezember 2025 berichtete, dass eine 5-Gew.-%-Graphen-Sprühbeschichtung auf Aluminiumverpackungsgehäusen eine Wärmeleitfähigkeit von 209 W/(m·K) erzielte. Dieselbe Studie zeigte eine Reduzierung der Gerätebetriebstemperatur um 9 °C im Vergleich zu kommerziell beschichtetem Aluminium. Ein Beitrag vom Juli 2025 ergab, dass sauerstoffhaltige Graphentintenbeschichtungen auf Kupfer den Wärmeübertragungskoeffizienten um 152 % gegenüber blankem Kupfer erhöhten und einen kritischen Wärmefluss von 174 W/cm² erreichten. Diese Ergebnisse adressieren eine praktische Wärmemanagementbeschränkung in KI-Hardware und Hochleistungshalbleitergehäusen und begünstigen Lieferanten, die bereits mit Elektronikherstellern an Wärmespezifikationen der nächsten Generation arbeiten.
Leichtbau in der Automobilindustrie und Komponentenschutz für Elektrofahrzeuge (EV)
Der Markt für Graphenbeschichtungen wird durch die Nachfrage aus Elektrofahrzeugkomponenten gestützt, die Korrosionsbeständigkeit, Toleranz gegenüber thermischen Zyklen und geringes Zusatzgewicht erfordern. Batteriewannen und Unterbodenkomponenten sind Straßensalz ausgesetzt und durchlaufen wiederholte Temperaturzyklen beim Laden und Entladen. Eine Überprüfung vom September 2025 bewertete graphenbasierte Nanoverbundbeschichtungen für die Korrosionsbeständigkeit in der Automobilindustrie über mehrere Substrate und Formulierungsansätze hinweg. Die Überprüfung erörterte auch die Möglichkeit, hexavalente Chromsysteme zu ersetzen, die im Rahmen von REACH schrittweise abgeschafft werden. Automobilzulieferer treten zunehmend direkt mit Graphenproduzenten in Kontakt, anstatt sich ausschließlich auf große Lackunternehmen zu verlassen. NanoXplore identifizierte Beschichtungen als Wachstumsbereich in seinem Jahresinformationsformular 2025, neben seinem Transportgeschäft.
Verschärfung der Anforderungen an flüchtige organische Verbindungen (VOC) und Lösemittelemissionen
Der Markt für Graphenbeschichtungen ist von strengeren Vorschriften zu Lösemittelemissionen und Aerosolbeschichtungen betroffen. Die US-amerikanische Umweltschutzbehörde verabschiedete im Januar 2025 Änderungen der nationalen Emissionsstandards für flüchtige organische Verbindungen für Aerosolbeschichtungen. Die Einhaltungsfrist wurde anschließend vom 17. Juli 2025 auf den 17. Januar 2027 verlängert. Die Europäische Kommission aktualisierte im Dezember 2025 auch die EU-Umweltzeichenkriterien für Farben und verwandte Produkte, einschließlich der Anforderungen an Korrosionsschutzbeschichtungen. Wasserbasierte Graphenformulierungen bieten einen Weg zu emissionsärmeren Beschichtungen unter Beibehaltung der Barriere- und Wärmeeigenschaften. Etablierte lösemittelbasierte Lieferanten müssen die Kosten für Neuformulierung, Tests und Kundenneufreigabe während des Übergangs absorbieren.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Graphenkosten und inkonsistente Lieferqualität | -1.5% | Global, am stärksten für kleine und mittelgroße Formulierer in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Dispergierung, Agglomeration und Formulierungskomplexität | -1.2% | Global, mit größeren Auswirkungen in Märkten ohne lokale Formulierungsexpertise | Mittelfristig (2–4 Jahre) |
| Qualifizierungsverzögerungen durch inkonsistente Testprotokolle | -1.0% | Global, insbesondere Europa, Nordamerika und Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Graphenkosten und inkonsistente Lieferqualität
Der Markt für Graphenbeschichtungen sieht sich weiterhin mit einer Kostenbarriere konfrontiert, da beschichtungsgerechtes Graphen zu einem höheren Preis als herkömmliche Pigmente und Additive angeboten wird. Diese Kostenprämie ist am schwierigsten zu rechtfertigen bei Substraten, bei denen ein Beschichtungsversagen begrenzte Folgen hat. Die Materialqualität kann auch zwischen Lieferanten in Bezug auf Schichtanzahl, laterale Plättchengröße, Defektdichte und Oberflächenchemie variieren. Diese Variation kann zu inkonsistenten Beschichtungsergebnissen führen, selbst wenn Formulierer nominell ähnliche Rezepturen verwenden. Lieferanten ohne robuste Eingangsprüfung können auf Chargen-zu-Chargen-Ausfälle und höhere Garantiebelastungen stoßen. Diese Probleme können das Käufervertrauen verringern und die Nachfrage auf hochwertige Anwendungen konzentriert halten, bei denen der technische Nutzen klar ist.
Dispergierung, Agglomeration und Formulierungskomplexität
Der Markt für Graphenbeschichtungen wird auch durch die Agglomeration von Graphen in flüssigen Medien eingeschränkt. Starke Zwischenschichtwechselwirkungen können verhindern, dass sich Plättchen in der Beschichtungsmatrix korrekt dispergieren und ausrichten. Das Erreichen einer bedeutsamen Barriereverbesserung bei einer Beladung von 0,5–2 Gew.-% kann Oberflächenfunktionalisierung, spezialisierte Dispergiermittel oder zusätzliche Verarbeitungsgeräte erfordern. Eine Studie vom Juni 2025 berichtete, dass die Korrosionsbeständigkeit in sulfoniertem graphenverstärktem wasserbasierten Epoxidbeschichtungen sehr empfindlich gegenüber der Dispergierqualität war. Diese Anforderungen erhöhen die Entwicklungskosten und können Produkteinführungen verzögern, bieten gleichzeitig aber einen Vorteil für spezialisierte Formulierer mit etablierter Dispergierexpertise.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Beschichtungstyp:
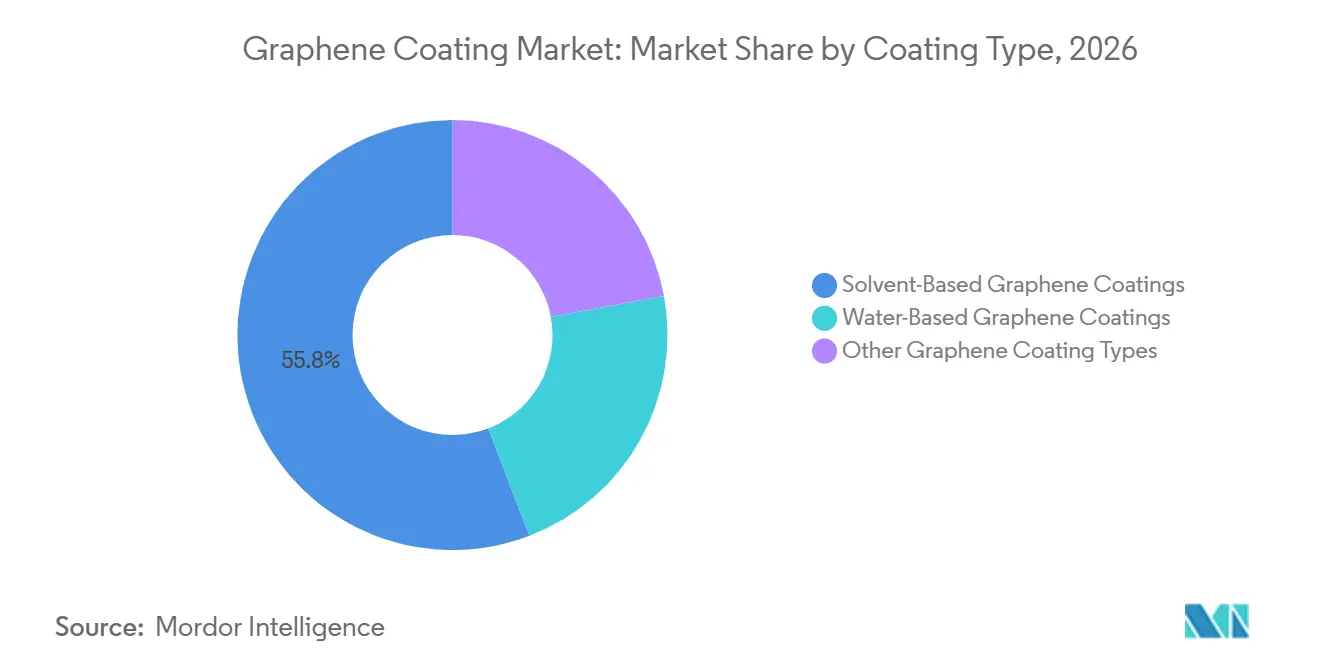
Wasserbasierte Varianten gewinnen gegenüber lösemittelbasierten Platzhirschen an BodenLösemittelbasierte Beschichtungen machen 55,82 % des Marktes für Graphenbeschichtungen im Jahr 2026 aus, was ihre etablierte Formulierungsbasis und Substratkompabilität für schwere Industrie- und Marineanwendungen widerspiegelt. Epoxid- und Polyurethan-Lösemittelsysteme haben eine längere Erfolgsbilanz bei der Korrosionsschutzarbeit auf Offshore-Anlagen, Anlegestellen und petrochemischen Anlagen. Diese Geschichte schafft Spezifikationsträgheit in Anwendungen mit langen Designlebensdauern. Wasserbasierte Beschichtungen halten einen kleineren Anteil, werden aber voraussichtlich mit einem CAGR von 23,12 % bis 2032 expandieren: Niedrigere Emissionsanforderungen und verbesserte technische Leistung unterstützen die Nachfrage nach wasserbasierten Graphenbeschichtungen. Eine Studie aus dem Jahr 2025 ergab, dass eine funktionalisierte Graphenoxid-wasserbasierte Sol-Gel-Formulierung eine Korrosionsschutzeffizienz von über 99,9 % auf Aluminiumlegierung lieferte.
Diese Ergebnisse stellen die Annahme in Frage, dass lösemittelbasierte Produkte in anspruchsvollen Umgebungen überlegenen Schutz bieten müssen. Aktualisierte europäische Kennzeichnungskriterien legen zusätzliche Prüfung der Emissionen aus Korrosionsschutzbeschichtungen nahe und schaffen ab 2027 ein günstigeres regulatorisches Umfeld für wasserbasierte Produkte. Pulverbeschichtungen und hybride Sol-Gel-Systeme halten den verbleibenden Anteil am Markt für Graphenbeschichtungen. Diese Produkte sind relevant, wo thermische Zyklen und Filmintegrität wichtiger sind als die Verarbeitungsfreundlichkeit. Luft- und Raumfahrt sowie industrielle Hochtemperaturanwendungen werden wahrscheinlich wichtige Absatzmärkte für diese Alternativen bleiben. Der Übergang wird von der erfolgreichen Qualifizierung für spezifische Substrate und Betriebsumgebungen abhängen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Korrosionsschutz verankert die Nachfrage, während Antifouling eine langfristige Position aufbautDer Korrosionsschutz machte 34,17 % des Marktes für Graphenbeschichtungen im Jahr 2026 aus und wird voraussichtlich mit einem CAGR von 23,89 % bis 2032 wachsen. Diese Kombination aus Größe und Wachstum zeigt, dass die Anwendung bereits etabliert ist, während neue Anlageneigentümer weiterhin Nachfrage hinzufügen. Eine Überprüfung vom Juni 2025 beschrieb, wie polydopaminmodifiziertes Graphen die Barriere- und mechanischen Eigenschaften in Antikorrosionsformulierungen verbessern kann, und verwies auf Beschichtungen, die Korrosionsschutz, Abriebbeständigkeit und Selbstheilungsfunktionen kombinieren könnten. Kratz- und Abriebbeständigkeit ist die zweitgrößte Anwendung, die in Außenverkleidungen von Kraftfahrzeugen und Elektronikgehäusen eingesetzt wird, wo Oberflächenbeständigkeit die Garantiekosten senken kann.
Antifouling- und Foul-Release-Produkte halten derzeit einen kleineren Anteil am Markt für Graphenbeschichtungen, bieten aber eine längerfristige Chance. Im April 2025 einigte sich der Ausschuss für den Schutz der Meeresumwelt der Internationalen Seeschifffahrtsorganisation darauf, einen rechtsverbindlichen Rahmen für das Biofouling-Management zu entwickeln. Der erwartete Rahmen könnte um 2029 in Kraft treten und den Ersatz von biozidbasierten Farben beschleunigen. Eine Überprüfung vom Juni 2025 bewertete graphenbasierte Nanoverbundwerkstoffe für umweltfreundliche maritime Antifouling-Oberflächen. Flammschutz ist auch für Batteriewannengehäuse von Elektrofahrzeugen relevant, während Wärmemanagementanwendungen die Kühlinfrastruktur von Rechenzentren und elektronische Geräte umfassen.
Nach Endverbraucherbranche:
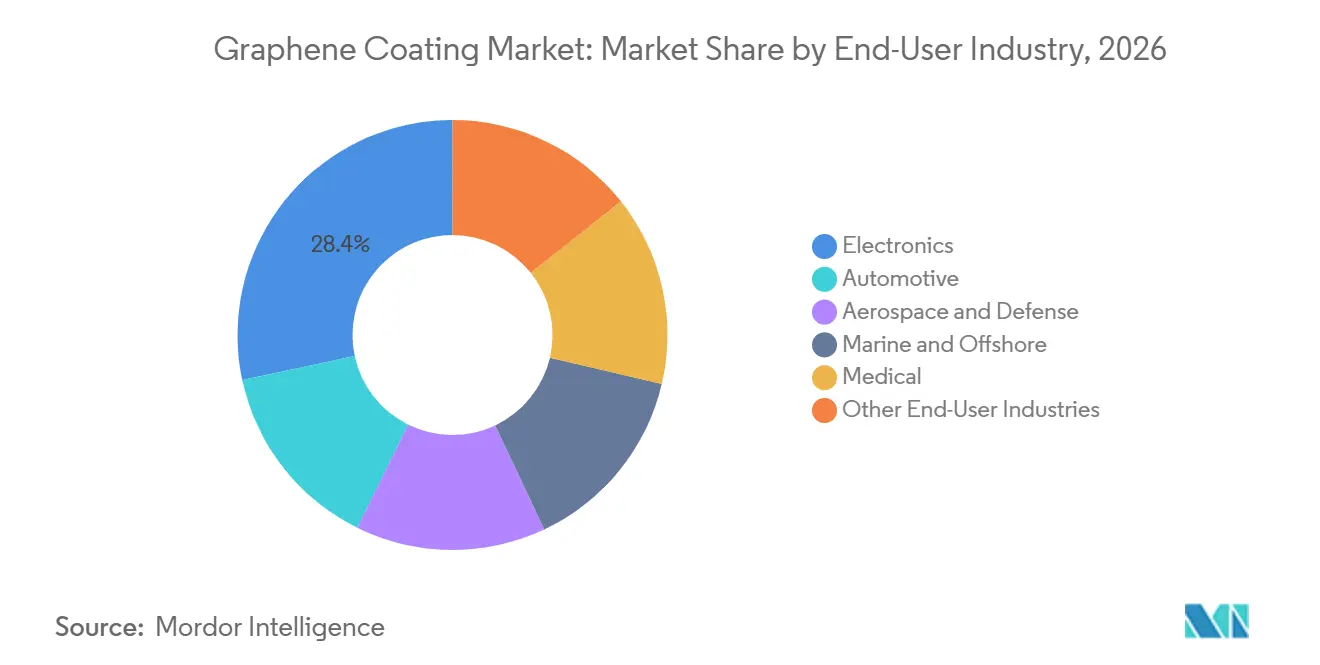
Elektronik führt den Marktanteil an, Automobilindustrie treibt das prognostizierte WachstumDie Elektronik hielt 28,36 % des Marktes für Graphenbeschichtungen im Jahr 2026, mit einer Nachfrage, die sich auf Halbleitergehäuse, konforme Beschichtungen für Leiterplatten und Wärmedissipationsschichten in 5G- und Rechenzentrumsgeräten konzentriert. Von der IEEE veröffentlichte Tests vom Dezember 2025 berichteten von einer Reduzierung der Gerätetemperatur um 9 °C durch Graphen-Sprühbeschichtungen auf Aluminiumverpackungsgehäusen sowie einer Oberflächenhärte von 1.039 MPa. Elektronikkäufer können diese Ergebnisse als messbare Eingaben für Beschichtungsspezifikationsentscheidungen verwenden. Luft- und Raumfahrt sowie Verteidigung ist die zweitgrößte Endverbrauchergruppe, mit Anwendungen, die geringe Dichte, Korrosionsbeständigkeit und elektromagnetische Abschirmung in Struktur- und Avioniksystemen schätzen.
Marine- und Offshore-Anwendungen tragen durch Schiffseffizienziele und den Wechsel weg von biozidalen Antifouling-Systemen zur Nachfrage bei. Medizinische Anwendungen befinden sich trotz der berichteten antibakteriellen Eigenschaften von Graphen und aufkommender Biokompatibilitätsdaten noch in einem frühen Stadium, da die regulatorischen Genehmigungswege für Gerätebeschichtungen langwierig sind. Die Automobilindustrie wird voraussichtlich mit einem CAGR von 24,05 % bis 2032 wachsen, der schnellsten Rate unter den Endverbraucherbranchen. Der Schutz von Batteriewannen für Elektrofahrzeuge und leichte Karosserieflächenbeschichtungen sind die primären Ziele im Markt für Graphenbeschichtungen. Die Offenlegungen von NanoXplore aus dem Jahr 2025 identifizieren Automobil- und Industriebeschichtungen als verwandte Wachstumsbereiche. Qualifizierungszyklen für Automobilzulieferer der Tier-1-Ebene von 18–36 Monaten bedeuten, dass derzeit laufende Genehmigungen zwischen 2027 und 2029 Umsätze unterstützen könnten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
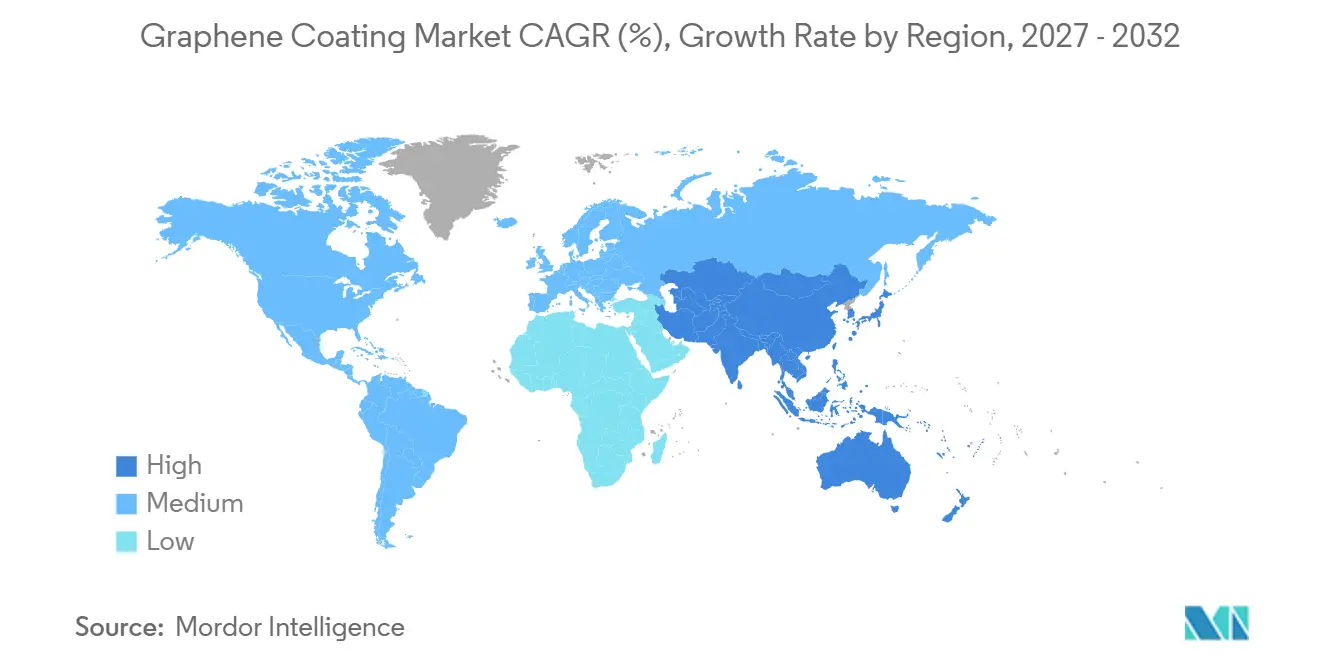
Asien-Pazifik hielt 34,73 % des Marktanteils für Graphenbeschichtungen im Jahr 2026 und wird voraussichtlich mit einem CAGR von 23,74 % bis 2032 expandieren. Die Region vereint Graphenproduzenten, Elektronikhersteller, Elektrofahrzeugentwickler und öffentliche Forschungsprogramme, was eine schnellere Produktentwicklung und Kundenqualifizierung unterstützt. China ist eine wichtige regionale Produktionsbasis mit einem starken Fokus auf Wärmemanagement und Batterien für neue Energiefahrzeuge. Südkorea verfügt über relevante Aktivitäten im Schiffbau und in der Unterhaltungselektronik. Das Kabinettsbüro Japans gab im Mai 2025 Empfehlungen zur Beschleunigung der Kommerzialisierung fortschrittlicher Materialien in Hochleistungssektoren ab[2].
Singapur hat sich zu einem Early-Adopter-Markt für graphenbasierte Wärmebeschichtungen für Heizungs-, Lüftungs- und Klimaanlagen (HVAC) entwickelt. Eine Fallstudie vom März 2025 von Graphene Manufacturing Group berichtete von 10–20 % Energieeinsparungen durch THERMAL-XR-Beschichtungen auf gewerblichen Klimaanlagen im Bankensektor Singapurs. Der Markt für Graphenbeschichtungen in Nordamerika wird durch Infrastrukturwartung, Luft- und Raumfahrt- sowie Verteidigungsbeschaffung und HVAC-R-Nachfrage gestützt. Die US-amerikanische Umweltschutzbehörde verzeichnete 2025 graphenbezogene Vorfertigungsmeldungen, darunter eine für eine Farbbeschichtung mit Graphenplättchen. Im März 2026 erhielt Graphene Manufacturing Group die US-Genehmigung zur Einfuhr und zum Verkauf von THERMAL-XR ENHANCE und tätigte im Juni 2026 seine erste Massenlieferung in die USA an Nu-Calgon.
Kanada fügt Fertigungskapazitäten durch NanoXplore und GIT Coatings hinzu. GIT Coatings eröffnete im Oktober 2025 eine Produktionsanlage mit 1 Million Liter Kapazität in Dartmouth, Nova Scotia, unterstützt durch 5 Millionen CAD (ca. 3,56 Millionen USD) an Finanzierung durch Export Development Canada. Europa verzeichnet eine Nachfrage, die durch strenge Umweltvorschriften, Marinebeschichtungen und die Luft- und Raumfahrtfertigung angetrieben wird. Directa Plus berichtete, dass sein Umsatz im ersten Quartal 2025 um 40 % im Jahresvergleich gestiegen ist, während das Unternehmen seine Aktivitäten in Rumänien ausbaute. Nordische Schifffahrtsgruppen testen biozidfreie Antifouling-Beschichtungen im Vorfeld eines potenziellen internationalen Biofouling-Rahmens und schaffen damit eine eigenständige maritime Chance im Markt für Graphenbeschichtungen. Brasilien integrierte im Juni 2025 die Biofouling-Leitlinien der Internationalen Seeschifffahrtsorganisation in seine nationalen Seefahrtsregeln. Der Nahe Osten bietet hochwertige petrochemische und Offshore-Anlagen, bei denen lange Betriebslebensdauern hochwertige Korrosionsschutzspezifikationen unterstützen können.
Wettbewerbslandschaft
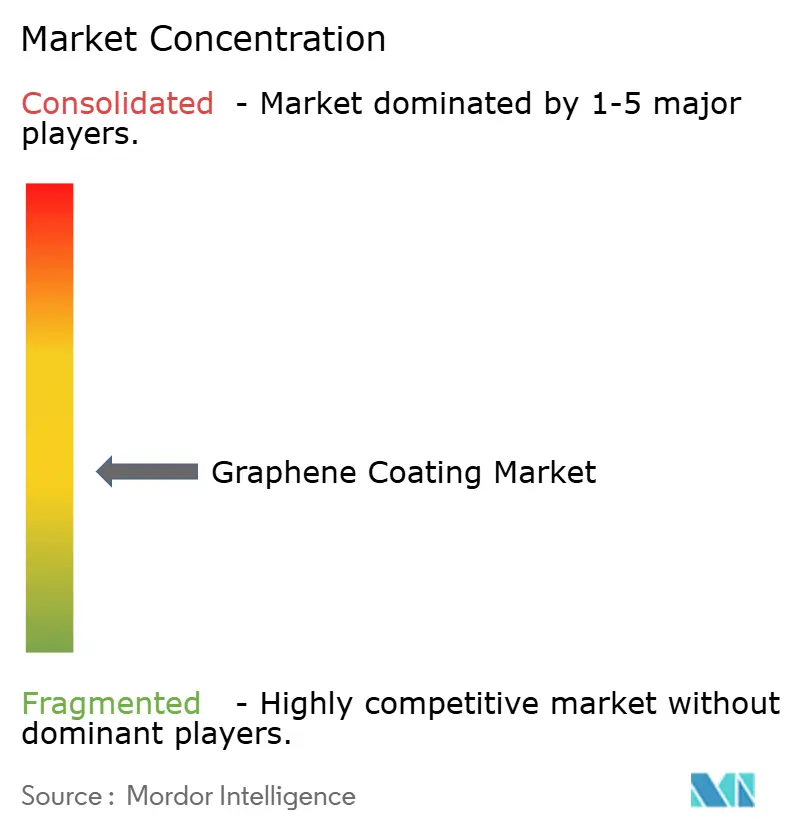
Der Markt für Graphenbeschichtungen ist mäßig fragmentiert. Große Beschichtungsunternehmen beziehen im Allgemeinen Graphenadditive für etablierte Produktlinien, während dedizierte Graphenproduzenten fertige Beschichtungsprodukte liefern möchten. Partnerschaften sind das primäre kommerzielle Modell, anstatt einer breiten vertikalen Integration. AkzoNobel brachte im Mai 2026 in Australien Ecosparc-verbessertes Interzone 954 im Rahmen einer Liefervereinbarung mit Sparc Technologies auf den Markt. Diese Vereinbarung kombiniert den Vertriebszugang eines etablierten Beschichtungslieferanten mit einem spezialisierten Additiv, das durch Feldversuche entwickelt wurde.
GIT Coatings verfolgt einen anderen Ansatz und baut ein integriertes Marinebeschichtungsgeschäft rund um proprietäre Produkte auf. Seine biozidfreie harte Antifouling-Technologie wurde auf mehr als 500 Schiffen in über 20 Ländern eingesetzt und verfügt über die erweiterte Typgenehmigung von Lloyd's Register. Eine Kapazitätserweiterung im Jahr 2025 brachte die jährliche Produktionskapazität des Unternehmens auf 1 Million Liter. Im August 2025 erhielt Hempel das US-Patent 12384922 für antikorrosive Zinkgrundierungszusammensetzungen, die Graphen als leitfähiges Pigment enthalten, was darauf hindeutet, dass geistiges Eigentum auf Formulierungsebene zu einem Differenzierungsmerkmal wird. Der Markt für Graphenbeschichtungen wird daher sowohl durch Materialexpertise als auch durch die Fähigkeit geprägt, anwendungsspezifische Testanforderungen zu erfüllen.
Eine kommerzielle Lücke besteht weiterhin bei Beschichtungen, die Korrosionsschutz, Wärmemanagement und Antifouling in einem einzigen validierten Produkt kombinieren können. Laborergebnisse unterstützen die Machbarkeit, aber die kommerzielle Leistung im Maßstab wurde noch nicht nachgewiesen. Medizinische Gerätebeschichtungen stellen einen weiteren offenen Bereich dar, da kein dedizierter Graphenbeschichtungslieferant den relevanten FDA- oder CE-Kennzeichnungsprozess für die Verwendung auf Geräteebene abgeschlossen hat. Haydale brachte JustHeat im April 2025 auf den Markt und erzielte innerhalb von sechs Monaten nach dem kommerziellen Prototypenstatus die CE- und Underwriters Laboratories (UL)-Zertifizierung, was zeigt, dass fokussierte regulatorische Bemühungen die Kommerzialisierungszeiträume verkürzen können. Im Markt für Graphenbeschichtungen könnten Lieferanten, die zertifizierte multifunktionale Produkte liefern, Anteile gewinnen, die derzeit auf Korrosions-, Wärme- und Spezialbeschichtungskategorien verteilt sind.
Marktführer für Graphenbeschichtungen
-
NANOXPLORE
-
Graphenea, Inc.
-
Vorbeck Materials
-
Directa Plus S.p.A.
-
HAYDALE PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Graphenbeschichtungen Unternehmen in diesem Bericht
- Akzo Nobel N.V.
- Applied Graphene Materials plc
- Directa Plus S.p.A.
- Global Graphene Group
- Grafoid
- Graphene Manufacturing Group Ltd.
- Graphenea, Inc.
- Graphite Innovation & Technologies Inc (GIT)
- HAYDALE PLC
- Hempel
- NANOXPLORE
- Sparc Technologies
- Universal Matter Inc.
- Vorbeck Materials
- Xiamen Knano Graphene Technology Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Graphenbeschichtungen
- Juli 2026: Graphene Manufacturing Group nahm seine Graphenfertigungsanlage der Generation 2.0 in Brisbane in Betrieb, mit einem Ziel von 10 Tonnen Graphen pro Jahr nach Fertigstellung. Das Projekt wurde termingerecht und innerhalb seines Kapitalbudgets von 2,3 Millionen AUD (1,61 Millionen USD) abgeliefert, was die Lieferkapazität für die Nachfrage nach THERMAL-XR-Graphenbeschichtungen in den Bereichen Heizung, Lüftung, Klimatisierung und Kältetechnik (HVAC-R) sowie Rechenzentren stärkt.
- Mai 2026: Graphene Manufacturing Group erhielt den Auftrag, THERMAL-XR-Graphenbeschichtungen auf 300–600 Klimaanlagen in zwei Luxuswohntürmen an Queenslands Gold Coast aufzutragen, was das bislang größte einzelne HVAC-R-Graphenbeschichtungsprojekt des Unternehmens in Australien darstellt.
Berichtsumfang des globalen Marktes für Graphenbeschichtungen
Eine Graphenbeschichtung ist eine flüssige Polymerformulierung, die hauptsächlich für den Lackschutz von Kraftfahrzeugen verwendet wird und Graphenoxidpartikel in eine Siliziumdioxidmatrix einbettet. Die Beschichtung bildet eine Schutzschicht auf Fahrzeugoberflächen und bietet Widerstandsfähigkeit gegen Umweltkontaminanten, UV-Strahlung und leichte Oberflächenabrasionen. Graphenoxidpartikel innerhalb der Matrix verbessern die strukturelle Integrität der Beschichtung und erhöhen dadurch die Haltbarkeit und Wärmeableitung im Vergleich zu herkömmlichen Siliziumdioxid-basierten Beschichtungen.
Der Markt für Graphenbeschichtungen ist nach Beschichtungstyp, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Beschichtungstyp ist der Markt in wasserbasierte Graphenbeschichtungen, lösemittelbasierte Graphenbeschichtungen und sonstige Graphenbeschichtungstypen segmentiert. Nach Anwendung ist der Markt in Korrosionsschutz, Kratz- und Abriebbeständigkeit, Antifouling und Foul-Release, Flammschutz und sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Automobilindustrie, Luft- und Raumfahrt sowie Verteidigung, Marine und Offshore, Elektronik, Medizin und sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Graphenbeschichtungen in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Wasserbasierte Graphenbeschichtungen |
| Lösemittelbasierte Graphenbeschichtungen |
| Sonstige Graphenbeschichtungstypen |
| Korrosionsschutz |
| Kratz- und Abriebbeständigkeit |
| Antifouling und Foul-Release |
| Flammschutz |
| Sonstige |
| Automobilindustrie |
| Luft- und Raumfahrt sowie Verteidigung |
| Marine und Offshore |
| Elektronik |
| Medizin |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Beschichtungstyp | Wasserbasierte Graphenbeschichtungen | |
| Lösemittelbasierte Graphenbeschichtungen | ||
| Sonstige Graphenbeschichtungstypen | ||
| Nach Anwendung | Korrosionsschutz | |
| Kratz- und Abriebbeständigkeit | ||
| Antifouling und Foul-Release | ||
| Flammschutz | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Automobilindustrie | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Marine und Offshore | ||
| Elektronik | ||
| Medizin | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Graphenbeschichtungen?
Die Marktgröße für Graphenbeschichtungen wurde 2026 auf 258,47 Millionen USD geschätzt und soll von 313,24 Millionen USD im Jahr 2027 auf 862,31 Millionen USD bis 2032 wachsen, bei einem CAGR von 22,45 % während des Prognosezeitraums (2027–2032).
Warum werden Graphenbeschichtungen für den Korrosionsschutz eingesetzt?
Graphen kann eine Barriere erzeugen, die die Bewegung von Sauerstoff, Feuchtigkeit und Chlorid durch den Beschichtungsfilm verlangsamt. Der Korrosionsschutz hält einen Anteil von 34,17 % und wird voraussichtlich mit einem CAGR von 23,89 % bis 2032 wachsen.
Welcher Endverbrauchersektor wächst am schnellsten bei Graphenbeschichtungen?
Die Automobilindustrie wird voraussichtlich mit einem CAGR von 24,05 % bis 2032 wachsen, unterstützt durch Anwendungen für Batteriewannen und Karosserieflächenbeschichtungen bei Elektrofahrzeugen.
Welche Region führt die Nachfrage nach Graphenbeschichtungen an?
Asien-Pazifik führt mit einem Umsatzanteil von 34,73 % im Jahr 2026 und weist mit einem CAGR von 23,74 % bis 2032 das schnellste prognostizierte regionale Wachstum auf.