
スクリュポンプ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 5.87 十億米ドル |
| 市場規模 (2032) | 7.66 十億米ドル |
| 成長率 (2027 - 2032) | 5.44 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
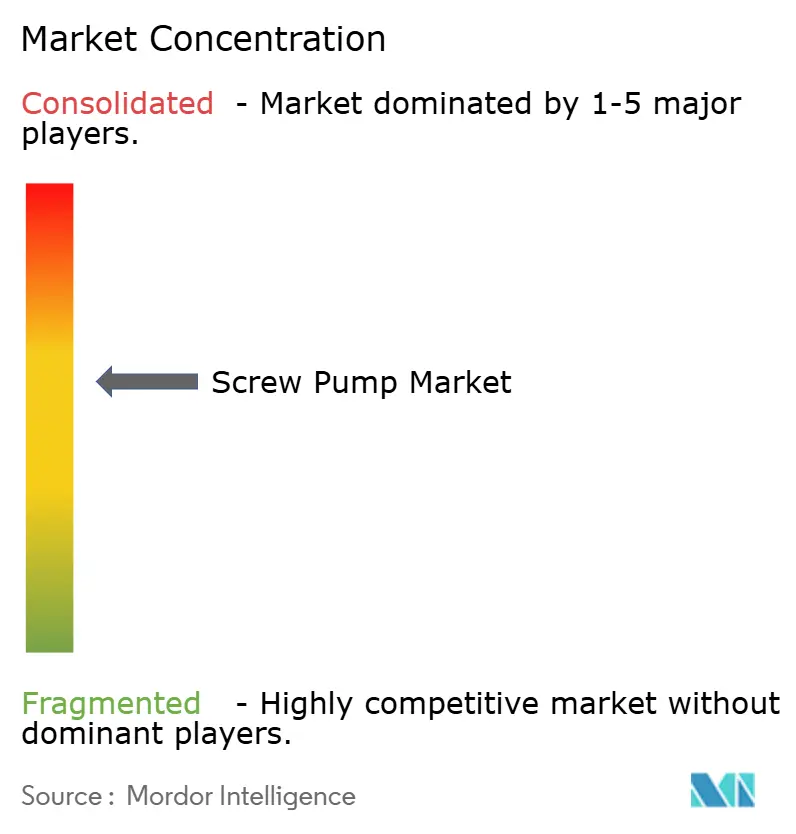
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスクリュポンプ市場分析
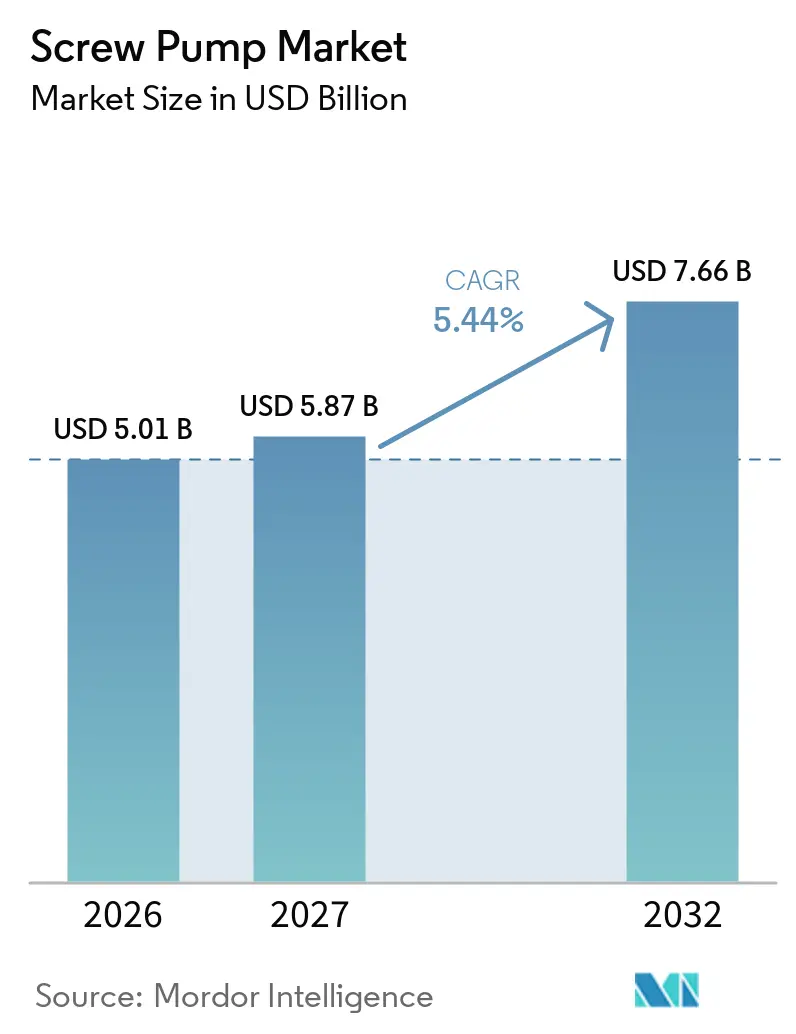
世界のスクリュポンプ市場規模は、2026年に5.01 ビリオン 米ドル、2027年に5.87 ビリオン 米ドル予測され、2032年までに7.66 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 5.44%で成長する見込みです。市場は、都市水道投資、油田人工揚程ニーズ、衛生的または多相流体ハンドリングへの需要に支えられています。粘性流体、固形物、またはガスを含む流体の安定した移送をオペレーターが必要とする場合、容積式の性能は引き続き重要です。調達の意思決定は、購入価格だけでなく、エネルギー使用量、サービスの利用可能性、および期待される機器寿命をますます反映するようになっています。大手サプライヤーは、アプリケーションエンジニアリング、デジタルモニタリング、およびサービス契約を通じて地位を強化しています。市場はまた、材料コストの変動や、遠心ポンプおよびギアポンプと比較したスクリュ設計の高い初期価格からの圧力にも直面しています。
主要レポートのポイント
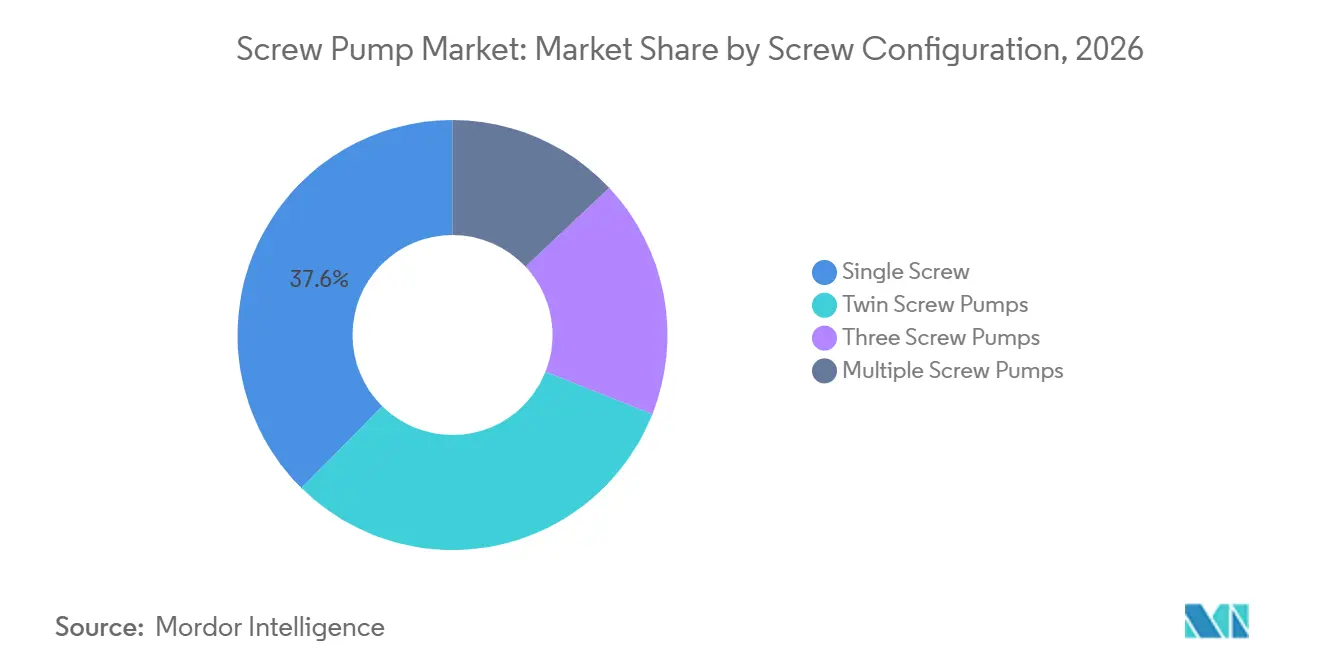
- スクリュ構成別では、シングルスクリュポンプが2026年に37.6%の収益シェアを占め、ツインスクリュポンプは2032年までCAGR 5.8%で成長すると予測されています。
- 最大圧力別では、15~35ールの範囲が2026年に27.5%の収益シェアを占め、80バール超の範囲は2032年までCAGR 5.9%で成長すると予測されています。
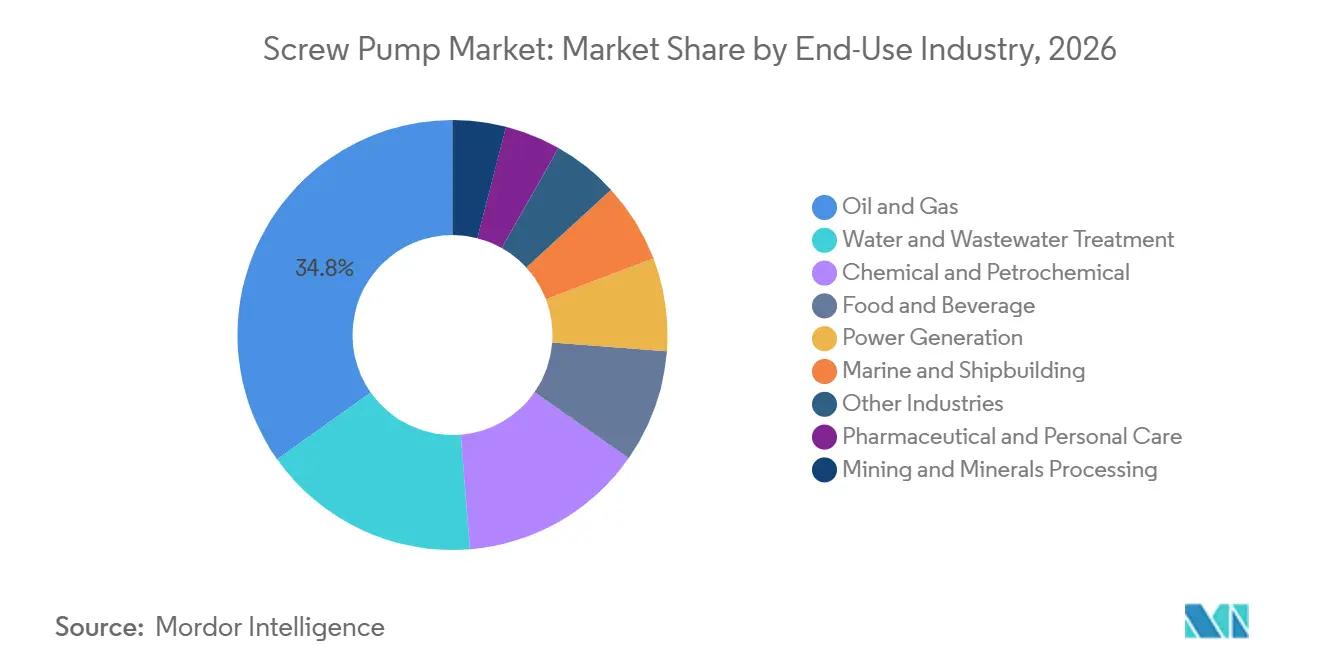
- 最終用途産業別では、石油・ガスが2026年に34.8%の収益シェアを占め、水・廃水処理は2032年までCAGR 6.2%で成長すると予測されています。
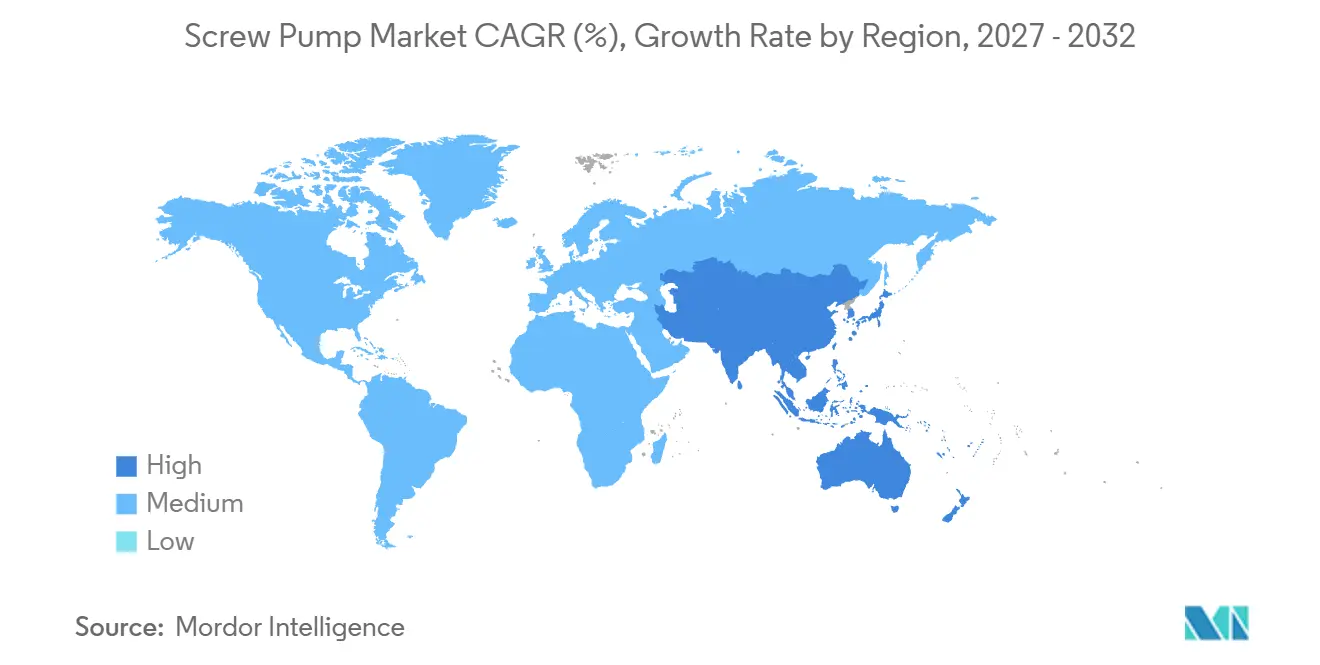
- 地域別では、アジア太平洋が2026年に36.5%の収益シェアを占め、2032年までCAGR 6.4%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水・廃水インフラの拡大 | +1.5% | 世界全体、特にアジア太平洋および中東・北アフリカ | 長期(4年以上) |
| 石油・ガスの流体移送および人工揚程 | +1.2% | 北米、中東、およびアジア太平洋オフショア | 中期(2~4年) |
| 粘性流体および多相流体の低脈動ハンドリング | +0.8% | 世界の化学、食品・飲料、およびオフショアアプリケーション | 中期(2~4年) |
| エネルギー効率とポンプ交換プログラム | +0.6% | 欧州、北米、中国、および韓国 | 短期(2年以下) |
| 衛生的処理およびクリンインプレース要件 | +0.4% | 欧州、北米、およびアジア太平洋の食品・医薬品ハブ | 長期(4年以上) |
| デジタル状態監視および予知保全 | +0.3% | 世界全体、先進工業国が主導 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
水・廃水処理インフラの拡大
水・廃水インフラは、処理オペレーターが信頼性の高い固形物ハンドリングを必要とするため、スクリュポンプ市場の主要な需要源となっています。欧州投資銀行は2025年から2027年の水融資に150 ビリオン ユーロを拠出し、2025年には50 ビリオン ユーロを展開しました。[1] この融資は、汚泥、バイオソリッド、および化学流体の信頼性の高い移送を必要とする処理資産を支援します。プログレッシブキャビティポンプおよびシングルスクリュポンプは、固形物耐性と制御された流量特性により、汚泥ハンドリング用途に適しています。改訂された都市廃水処理指令は、2030年までに欧州連合加盟国全体で処理能力のアップグレードを義務付けており、地域サービスネットワークを持つサプライヤーへの複数年にわたる機器調達を支援します。スクリュポンプ市場は、新規処理施設だけでなく、汚泥濃縮および脱水段階での機器需要からも恩恵を受ける見込みです。
石油・ガスの流体移送および人工揚程要件
石油・ガスオペレーションは、プログレッシブキャビティ、ツインスクリュ、およびマルチプルスクリュ機器の広範な設置基盤を提供します。スクリュポンプ市場は、フィールド条件が標準的な代替品の有用性を制限する場合に恩恵を受けます。スクリュ構成は、原油が粘性を持つ場合、砂分が高い場合、または生産流体にガスと液体の両方が含まれる場合に使用されます。2025年12月、Baker Hughesはクウェート石油公社との複数年にわたる人工揚程契約を締結しました。この契約は、水中ポンプシステムをインテリジェント生産ドライブおよび自動化フィールド生産ソフトウェアと組み合わせており、オペレターがポンプ選定を生産制御およびダウンタイム削減とより密接に結びつけていることを示しています。CO2強化石油回収および炭素貯留プログラムも、加圧された腐食性流体を管理できる機器を必要とし、特殊な高圧構成への需要を支援します。
エネルギー効率とポンプ交換プログラム
エネルギー効率規制および交換プログラムは、機器がライフサイクル運用コストを削減できる場合にスクリュポンプ市場を支援します。Sulzerは、産業用ポンプシステムが世界の電力消費の10%を占めると報告しました。EUエネルギーモニタリングおよびロードマッピング(EU-MORE)プログラムは、欧州の産業およびサービスにおける非効率なポンプシステムの早期交換により、年間29.8 テラワット時の節約可能性があると報告しました。国際エネルギー機関4E省エネ機器活動(EMSA)は、最低エネルギー性能基準が欧州連合、米国、中国、韓国、およびアラブ首長国連邦全体に適用されると述べています。[2] 欧州市場に投入される新しいポンプは、最低効率指数0.4を満たす必要があります。これらの要件により、サプライヤーはポンプ交換をモーターアップグレード、可変速ドライブ、およびシステムレベルのサービスと組み合わせることが促進されます。
デジタル状態監視および予知保全
状態監視は、サプライヤーが設置済みスクリュポンプをサポートする方法を変えています。IFAT 2026において、SEEPEX GmbHはスマートステーター監視および監視・保全システムへの接続機能を備えたSEEPEX IQシステムを発表しました。このシステムはステーターの摩耗、温度、および圧力を監視し、ユーザーが固定サービス間隔から状態ベースの保全へ移行できるようにします。Siemens AGは、SITRANS SCM IQを振動特性を監視し、潜在的な資産故障のイベントベースの警告を提供するシステムとして説明しました。2025年の産業用ポンプシステムの研究では、150テスト構成のうち25で分類精度100%が達成され、最低結果は81.8%でした。これらのシステムは定期的な保全サービスを支援し、予期しない故障の運用上の影響を軽減します。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 遠心ポンプおよびギアポンプと比較した高い初期コスト | -0.6% | 南アジア・東南アジア、サブサハラアフリカ、および予算制約のある自治体バイヤー | 長期(4年以上) |
| ローターステーター摩耗および専門的な保全要件 | -0.3% | 世界全体、遠隔サービス地域で最も深刻 | 中期(2~4年) |
| ドライランニングおよび固形物濃度感度 | -0.2% | アジア太平洋およびラテンアメリカ | 中期(2~4年) |
| 高級金属およびエラストマーのコスト変動 | -0.2% | 世界全体、欧州および北米でのエクスポージャーが高い | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
遠心ポンプおよびギアポンプと比較した高い初期コスト
スクリュポンプの初期コストは、価格に敏感なアプリケーションにおいて依然として重大な採用障壁となっています。構成によっては、コストプレミアムは同等性能の遠ユニットより30%から100%以上に及び、初期予算が限られたプロジェクトではスクリュポンプの採用を制限する可能性があります。このコスト格差は、バイヤーが一貫したライフサイクルコスト手法を適用しない自治体調達において特に関連性があります。ツインスクリュ製品も、その経済性が流体粘度および運転条件によって異なるため、デューティサイクルへの慎重なマッチングが必要です。サプライヤーはリース構造、モジュール型製品、およびパフォーマンスベースのサービス契約で対応しています。これらの商業的アプローチは資本コストを運用期間にわたって分散させることができますが、その採用は北米および北欧以外では依然として限定的です。
ローターステーター摩耗および専門的な保全要件
ローターステーター摩耗は、プログレッシブキャビティアプリケーションにおける運用コストを増加させ、稼働時間を低下させる可能性があります。摩耗速度は流体の研磨性、温度、および化学的暴露によって異なり、交換タイミングの予測が困難になります。適切な交換には、ステーター圧縮比、エラストマー適合性、および締まりばめに関する知識も必要です。この課題は、専門技術者が不足している遠隔の油田および鉱山サイトでより顕著です。2026年1月、NETZSCH Pumpen und Systeme GmbHは、動力伝達系に弱化凹部を組み込んだ偏心スクリュポンプ設計に対して米国特許第12535070号を取得しました。この設計は、トルク過負荷時の応力を低減し、研磨性または高固形物用途の保全間隔を延長することを目的としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
スクリュ構成別では、シングルスクリュが主導し、ツインスクリュポンプが増分成長を牽引
シングルスクリュポンプは2026年のスクリュポンプ市場の37.6%を占めました。その地位は、廃水汚泥移送、食品・飲料の計量供給、および油田人工揚程での広範な使用を反映しています。これらのアプリケーションは、非常に高い圧力よりも安定した流量と固形物耐性を必要とします。シングルローターおよびステーター設計は比較的シンプルな機械的構造を提供し、保全集約型オペレーションでの利点となります。新興市場の自治体公益事業は、運用能力とサービス要のバランスを重視します。スリースクリュおよびマルチプルスクリュ製品は、高速・低粘度の油圧および潤滑アプリケーションに対応します。これらの構成は、船舶、発電、パイプラインブースティング、およびオフショアスキッドアプリケーションで安定した役割を維持しています。
ツインスクリュポンプは2027年から2032年にかけてCAGR 5.8%で成長すると予測されています。外部タイミング式デュアルローター設計は、他の構成を不安定にする可能性のあるガス混入および低粘度流体を処理します。これにより、乳製品、飲料、パーソナルケア、医薬品、バイオプロセス、および特殊化学品施設での使用が支援されます。2026年6月、ITT Incorporatedは米国のWaukesha Cherry-Burrellネットワークを通じてBornemannツインスクリュポンプの流通を拡大しました。[3] この取り決めにより、ウィスコンシン州デラバンからの組み立ておよび出荷が可能となり、リードタイムと地域サービスの改善を目的としています。EHEDGおよび3-A衛生要件は、衛生施設の設計およびサプライヤー選定に引き続き影響を与えています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
最大圧力別では、中圧範囲が主導し、高圧アプリケーションが加速
15~35バールの圧力範囲は2026年のスクリュポンプ市場の27.5%を占めました。化学薬品の計量供給、食品加工循環、油田地移送、廃水処理など幅広いアプリケーションに対応します。この範囲は、確立されたエラストマーおよびメタラジーオプション、短いリードタイム、および馴染みのあるアフターマーケットサプライチェーンから恩恵を受けます。15バール以下の範囲は自治体および軽工業の計量供給アプリケーションに対応し、36~50バールおよび50~80バールの範囲は精製所移送、化学薬品注入、および船舶カーゴオペレーションに対応します。
80バール超のスクリュポンプは、深海生産、CO2注入、および高圧化学合成に牽引され、2027年から2032年にかけてCAGR 5.9%で成長すると予測されています。2025年のオフショア地中海会議の論文では、極端なガス液体比、固形物含有量、および深度を持つ坑井向けに高トルク永久磁石モーターを使用した逆ヘリカルスクリュ多相ポンプが説明されました。[4] この機器は、標準的な電気水中ポンプまたはロッド駆動プログレッシブキャビティ代替品を制限する可能性のある運転条件を対象としています。2025年のエンジニアリング研究では、最適化されたツインスクリュポンププロファイルがエンジン冷却テストにおいて3,000 rpmで50%近くの効率を維持できることが判明しました。これらのアプリケーションはデュプレックスステンレス鋼およびハステロイC-276をますます必要とし、材料コストが重要な考慮事項となっています。
最終用途産業別では、石油・ガスがシェアを固め、水・廃水が成長を主導
石油・ガスは2026年の最終用途別スクリュポンプ市場の34.8%を占めました。このセクターは、人工揚程、パイプラインブースティング、原油移送、および海底多相サービスにプログレッシブキャビティ、ツインスクリュ、およびマルチプルスクリュ製品を使用します。この設置基盤により、セグメントは個々の上流資本支出サイクルを超えた耐久的な割を持ちます。化学・石油化学、食品・飲料、医薬品、発電、船舶、および鉱業産業も需要に貢献しています。船舶および造船アプリケーションは潤滑油および油圧用途にスリースクリュ製品を使用します。この幅広い最終用途により、スクリュポンプ市場はプロセス産業とインフラの両方にエクスポージャーを持ちます。
水・廃水処理は2027年から2032年にかけてCAGR 6.2%で成長すると予測されています。汚泥濃縮およびバイオソリッド脱水は、遠心代替品に関連する急速な摩耗なしに高固形物材料を処理できる機器を必要とします。栄養回収およびバイオガス生成要件が信頼性の高い汚泥ハンドリングへのさらなる需要を加えます。2026年1月、SEEPEX GmbHは最大100 m3/hのスループットを持つイージーメンテナンスマセレーターを発売しました。この機器は、下流のプログレッシブキャビティポンプを過大な固形物から保護するよう設計されています。鉱業の購入は鉱物投資に連動し、医薬品およびパーソナルケアの需要はより厳格な衛生要件を反映しています。
地域分析
アジア太平洋は2026年のスクリュポンプ市場シェアの36.5%を占め、2032年までCAGR 6.4%で成長すると予測されています。中国とインドは、地域の水、廃水、化学、および油田需要の中心です。中国の第14次五カ年計画は、都市下水処理インフラに1 トリリオン 人民元以上を配分しています。インドのジャル・ジーワン・ミッションおよびアタル・ミッション・フォー・リジュビネーション・アンド・アーバン・トランスフォーメーション(AMRUT)2.0プログラムは、500以上の都市にわたって下水ネットワーク投資を拡大しています。日本は、老朽化した自治体システムの交換およびエネルギー効率アップグレードに焦点を当てた成熟市場です。ベトナム、インドネシ、およびタイは、都市周辺の廃水インフラが拡大するにつれて新興の調達センターとなっています。
北米と欧州は、グリーンフィールド建設よりも規制による交換サイクルに牽引されています。北米の需要は、パーミアン盆地およびメキシコ湾の人工揚程、精製所および化学品移送、ならびに衛生的処理から来ています。Flowserve Corporationは2025年9月、コインバトール施設でインドの原子炉向け安全重要ポンプを製造する米国エネルギー省の認可を受けました。欧州の需要は、改訂された都市廃水処理指令およびポンプエコデザイン要件によって形成されています。KSB SE and Co. KGaA、NETZSCHグループ、Leistritz AG、SEEPEX GmbH、およびWANGEN Pumpen GmbHを含むドイツのサプライヤーは、地域サービスインフラおよび欧州衛生エンジニアリング・デザイングループ(EHEDG)およびDIN要件への精通から恩恵を受けています。
南米および中東・アフリカは金額では小規模ですが、特化した需要プロファイルを持っています。脱塩、廃水リサイクル、化学薬品計量供給、および塩水循環がGCC諸国の需要を支援します。Sulzer AG2025年9月、ポンプ、ミキサー、およびターボコンプレッサーについてVeolia Environnement SAと5年間のグローバル購買枠組み協定を締結しました。Sulzer AGはまた、ブラジルのエタノール、乾燥蒸留粕(DDGS)、コーン油、および再生可能エネルギー施設向けに600台以上のポンプ機器を供給するInpasa Agroindustrialとの2025年契約も締結しました。南アフリカの鉱業セクターは、研磨性鉱物スラリーおよびテーリングに使用される重負荷プログレッシブキャビティおよびマルチプルスクリュ製品への需要を支援します。
競合環境
スクリュポンプ市場は適度に集約されており、多国籍OEMグループが高付加価値アプリケーション全体で競合しています。Alfa Laval AB、Sulzer AG、ITT Bornemann GmbH、SEEPEX GmbHKSB SE and Co. KGaA、NETZSCHグループ、およびLeistriz AGは、ローターステーター設計、デジタルモニタリング、認証、およびアプリケーションサポートを通じて差別化しています。API 676、EHEDG タイプEL クラスI、および防爆(ATEX)要件は、石油、化学、ガス、および衛生アプリケーションにおける認定サプライヤーベースを絞り込みます。これらの要件は、テスト済み機器とサービスカバレッジを持つ確立されたサプライヤーを支援します。価格重視の地域メーカーは、コモディティシングルスクリュアプリケーションで引き続き活動しています。市場集中スコアは10点中6点であり、上位10~12のOEMが付加価値収益の大部分を占める一方、地域サプライヤーは低付加価値アプリケーションで相当の参加を維持しています。
サプライヤーは買収を通じて水処理、ガスハンドリング、および特殊流体管理ポートフォリオを強化しています。Alfa Laval ABは2025年にFives Groupの極低温事業を8 ビリオン ユーロで買収完了しました。Grundfos Holding A/Sは2025年第3四半期にNewterra Groupの買収を完了し、北米の水・廃水処理提供を強化しまた。Atlas Copco ABはCRI-MAN S.p.A.を買収し、高固形物アプリケーション向けのチョッパーポンプ能力を追加しました。これらの行動は、ハードウェア販売だけでなく、より広範なシステム、技術サービス、および特殊流量制御能力への注力を反映しています。
デジタルサービスおよび高圧アプリケーションは、スクリュポンプ市場における競争の主要分野であり続けています。SEEPEX GmbHのSEEPEX IQおよびSiemens AGのSITRANS SCM IQは、モニタリング製品が設置済み機器と保全サービスをどのように結びつけられるかを示しています。National Oilwell Varcoは、その電気水中逆ヘリカルポンプ技術がパーミアン非在来型坑井で240日以上の稼働日数を超えたと報告し、同じ坑井での従来の電気水中ポンプの40日間の稼働と比較されました。これは、高いダウンタイムが機器経済性に大きく影響するニッチにおける信頼性の価値を強調しています。NETZSCHグループの2026年特許は、過酷なサービス条件における機械的信頼性への継続的な投資を反映しています。耐久性のあるハードウェア、アプリケーション知識、およびアクセス可能なサービスを組み合わせるサプライヤーは、認定エンドマーケットでより有利な立場にあります。
スクリュポンプ産業のリーダー企業
-
Alfa Laval AB
-
CIRCOR International, Inc.
-
NETZSCH Pumpen and Systeme GmbH
-
Flowserve Corporation
-
SEEPEX GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
スクリュポンプ市場 このレポートでカバーされる企業
- Alfa Laval AB
- Baker Hughes Company
- CIRCOR International, Inc.
- Dover Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- ITT Inc.
- KRAL GmbH
- KSB SE and Co. KGaA
- Leistritz Pumpen GmbH
- NETZSCH Pumpen and Systeme GmbH
- NOV Inc.
- PCM Group
- Roto Pumps Limited
- SEEPEX GmbH
- SPX FLOW, Inc.
- Sulzer Ltd.
- WANGEN Pumpen GmbH
- Weatherford International plc
- Xylem Inc.
最近の産業開発事情 スクリュポンプ市場
- 2026年6月:ITT Flow Technologiesは、米国全土のWaukesha Cherry-Burrellチャネルネットワークを通じてBornemannツインスクリュポンプポートフォリオの流通を拡大しました。この統合により、ウィスコンシン州デラバンからの現地組み立て、流通、および出荷が可能となり、食品、飲料、産業、およびプロセスアプリケーション向けのツインスクリュポンプ技術のアクセシビリティが向上しました。
- 2026年5月:SEEPEXはIFAT 2026においてSEEPEX IQを発表し、プログレッシブキャビティ(偏心スクリュ)ポンプ向けのデジタルモニタリグ機能を導入しました。このプラットフォームは、スマートステーター監視、アダプティブドライブ技術、およびOPC UA、Modbus、MQTTを含む産業通信プロトコルを組み込み、予知保全とポンプライフサイクル管理の改善を可能にします。
- 2026年1月:SEEPEXはイージーメンテナンスマセレーターを発売しました。これは、下流のプログレッシブキャビティスクリュポンプを過大な固形物および汚染物質から保護するよう設計されています。このシステムは最大100 m³/hのスループットを提供し、廃水、汚泥ハンドリング、および産業ポンプアプリケーションをサポートします。
- 2026年1月:NETZSCH Pumpen & Systeme GmbHは、動力伝達系に弱化凹部を組み込んだ偏心スクリュポンプ設計をカバーする米国特許第12,535,070号を取得しました。この特許は、プログレッシングキャビティポンプシステムにおける運用信頼性と機械的性能の向上を目的としています。
世界のスクリュポンプ市場レポートの範囲
スクリュポンプは、1本または複数の回転する噛み合いスクリュスレッドの軸に沿って液体または半固体を移動させる容積式機械です。スクリュが密着したケーシング内で回転すると、流体を密閉されたキャビティに捕捉し、入口ポートから吐出ポートへ継続的に押し出します。移送が遠心速度ではなく容積変位に依存するため、圧力変動があっても流量は安定して予測可能なままです。
世界のスクリュポンプ市場は、スクリュ構成別にシングルスクリュ、ツインスクリュ、スリースクリュ、およびマルチプルスクリュポンプにセグメント化されています。最大圧力別では、市場は15バール以下、15~35バール、36~50バール、50~80バール、および80バール超にセグメント化されています。最終用途産業別では、市場は石油・ガス、水・廃水処理、化学・石油学、食品・飲料、発電、船舶・造船、医薬品・パーソナルケア、鉱業・鉱物処理、およびその他産業にセグメント化されています。レポートはまた、主要地域の26カ国における世界のスクリュポンプ市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| シングルスクリュ |
| ツインスクリュポンプ |
| スリースクリュポンプ |
| マルチプルスクリュポンプ |
| 15バール以下 |
| 15~35バール |
| 36~50バール |
| 50~80バール |
| 80バール超 |
| 石油・ガス |
| 水・廃水処理 |
| 化学・石油化学 |
| 食品・飲料 |
| 発電 |
| 船舶・造船 |
| 医薬品・パーソナルケア |
| 鉱業・鉱物処理 |
| その他産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他中東・アフリカ |
| スクリュ構成別 | シングルスクリュ | |
| ツインスクリュポンプ | ||
| スリースクリュポンプ | ||
| マルチプルスクリュポンプ | ||
| 最大圧力別 | 15バール以下 | |
| 15~35バール | ||
| 36~50バール | ||
| 50~80バール | ||
| 80バール超 | ||
| 最終用途産業別 | 石油・ガス | |
| 水・廃水処理 | ||
| 化学・石油化学 | ||
| 食品・飲料 | ||
| 発電 | ||
| 船舶・造船 | ||
| 医薬品・パーソナルケア | ||
| 鉱業・鉱物処理 | ||
| その他産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
2032年のスクリュポンプ市場の予測値は?
スクリュポンプ市場は2032年までに7.66 ビリオン 米ドルに達し、2027年からCAGR 5.44%で成長すると予測されています。
最も成長が速いスクリュ構成はどれですか?
ツインスクリュポンプは、衛生的および多相処理アプリケーションへの需要に牽引され、2032年までCAGR 5.8%で成長すると予測されています。
最大のシェアを持つ最終用途セクターはどれですか?
石油・ガスは2026年に34.8%の収益シェアを占め、人工揚程、原油移送、パイプラインブースティング、および海底サービスアプリケーションに牽引されています。
水・廃水アプリケーションが拡大している理由は何ですか?
水・廃水処理は、施設が汚泥、バイオソリッド、および化学品移送のための機器を必要とするため、CAGR 6.2%で成長すると予測されています。
需要をリードしている地域はどこですか?
アジア太平洋は2026年に36.5%の収益シェアを占め、2032年までCAGR 6.4%で成長すると予測されています。
スクリュポンプのより広い採用を制限しているものは何ですか?
高い初期コスト、ローターステーター摩耗、専門的なサービス要件、ドライランニング感度、および材料コストの変動が主要な制限要因として残っています。