
Screw Pump Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 5.87 Milliarden US-Dollar |
| Marktgröße (2032) | 7.66 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Screw Pump Marktanalyse von Mordor Intelligence
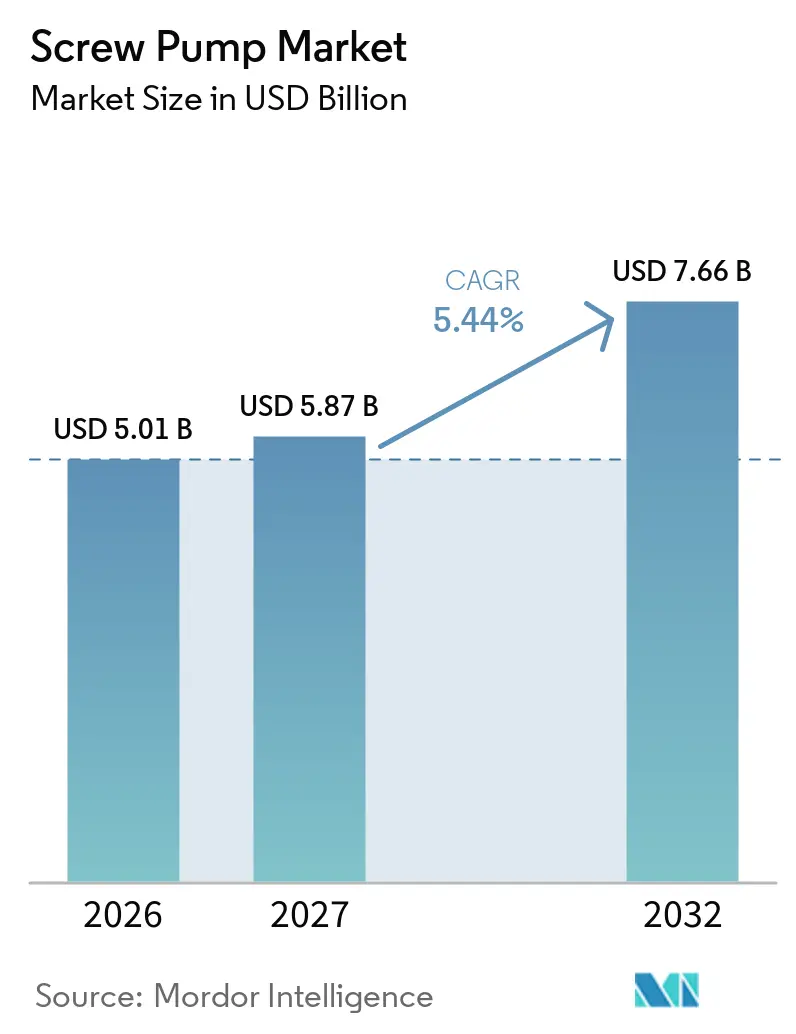
Die globale Screw Pump Marktgröße wird für 2026 auf 5,01 Milliarden USD, für 2027 auf 5,87 Milliarden USD und bis 2032 auf 7,66 Milliarden USD prognostiziert, bei einem CAGR von 5,44 % von 2027 bis 2032. Der Markt wird durch kommunale Wasserinvestitionen, den Bedarf an künstlichem Förderauftrieb in Ölfeldern sowie die Nachfrage nach hygienischer oder Mehrphasen-Flüssigkeitsförderung gestützt. Die Leistung von Verdrängerpumpen bleibt wichtig, wenn Betreiber einen gleichmäßigen Transfer viskoser Flüssigkeiten, Feststoffe oder gashaltiger Ströme benötigen. Beschaffungsentscheidungen spiegeln zunehmend den Energieverbrauch, die Serviceverfügbarkeit und die erwartete Gerätelebensdauer wider, anstatt allein den Kaufpreis. Große Anbieter stärken ihre Position durch Anwendungstechnik, digitale Überwachung und Serviceverträge. Der Markt steht auch unter dem Druck volatiler Materialkosten und des höheren Anschaffungspreises von Schraubenpumpendesigns im Vergleich zu Kreiselpumpen und Zahnradpumpen.
Wichtigste Erkenntnisse des Berichts
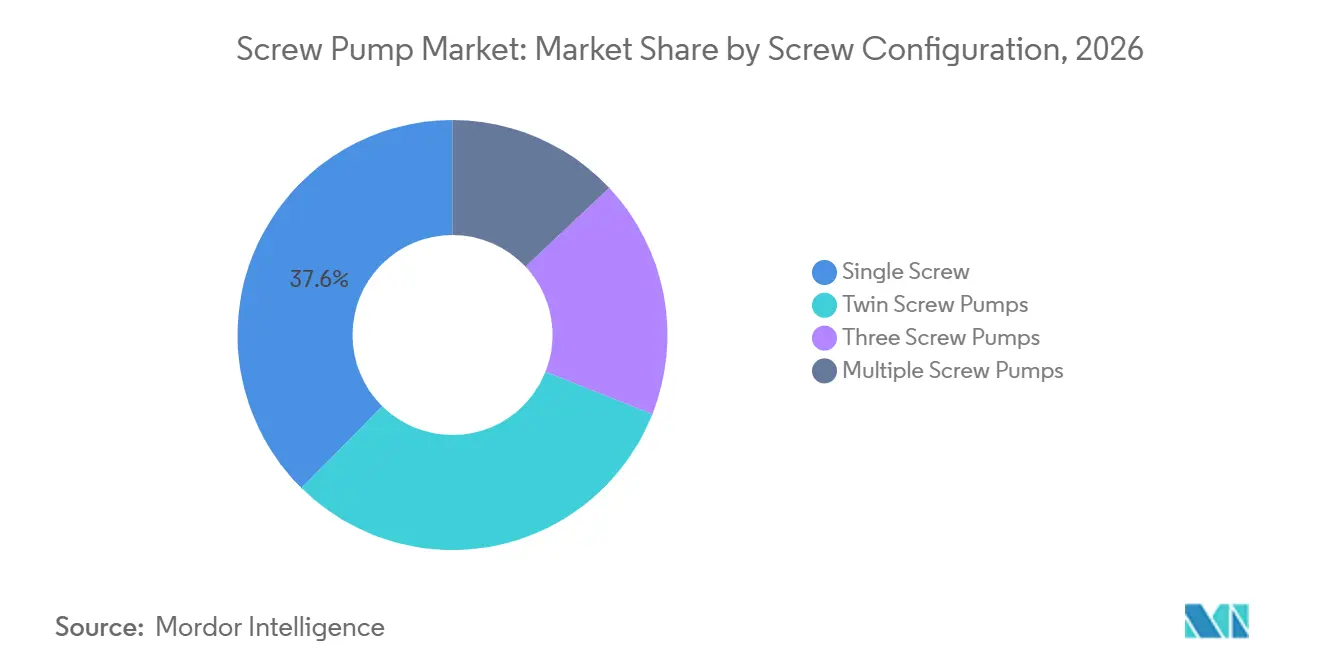
- Nach Schraubenkonfiguration hielten Einschraubenpumpen im Jahr 2026 einen Umsatzanteil von 37,6 %, während Zweischraubenpumpen bis 2032 mit einem CAGR von 5,8 % wachsen sollen.
- Nach Maximaldruck entfiel auf den Bereich 15 bis 35 Bar im Jahr 2026 ein Umsatzanteil von 27,5 %, während der Bereich über 80 Bar bis 2032 mit einem CAGR von 5,9 % wachsen soll.
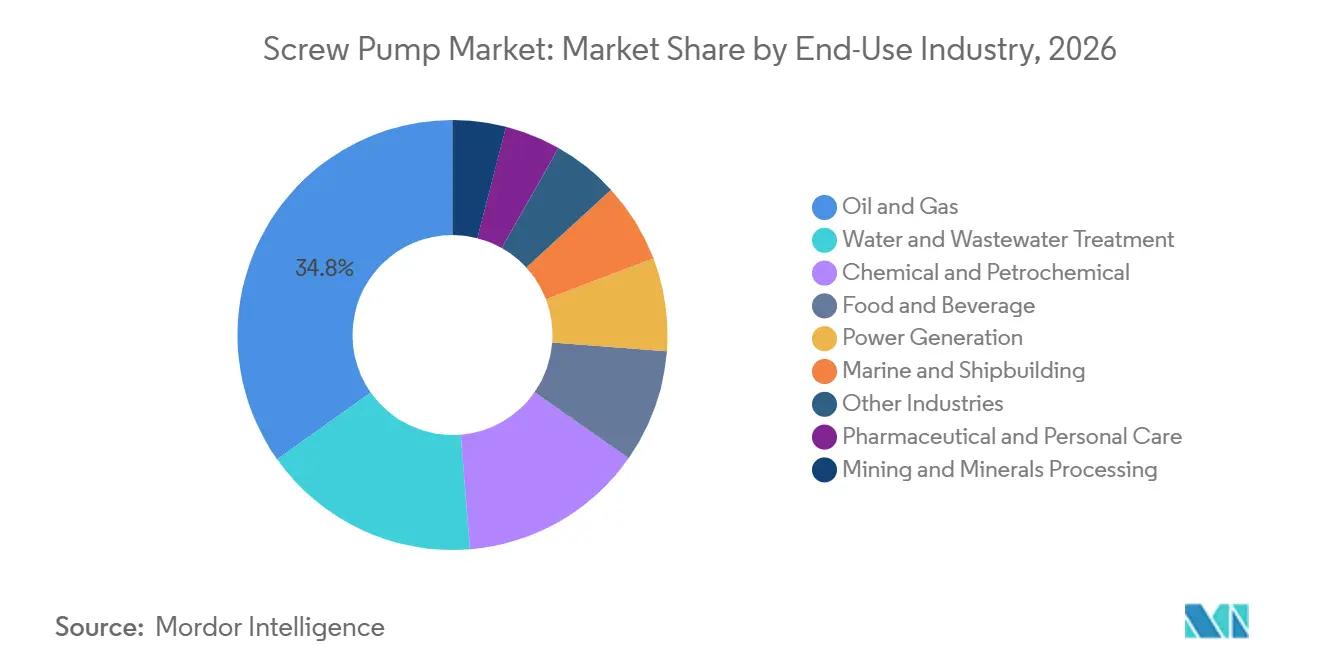
- Nach Endverbrauchsbranche hielt Öl und Gas im Jahr 2026 einen Umsatzanteil von 34,8 %, während Wasser- und Abwasserbehandlung bis 2032 mit einem CAGR von 6,2 % wachsen soll.
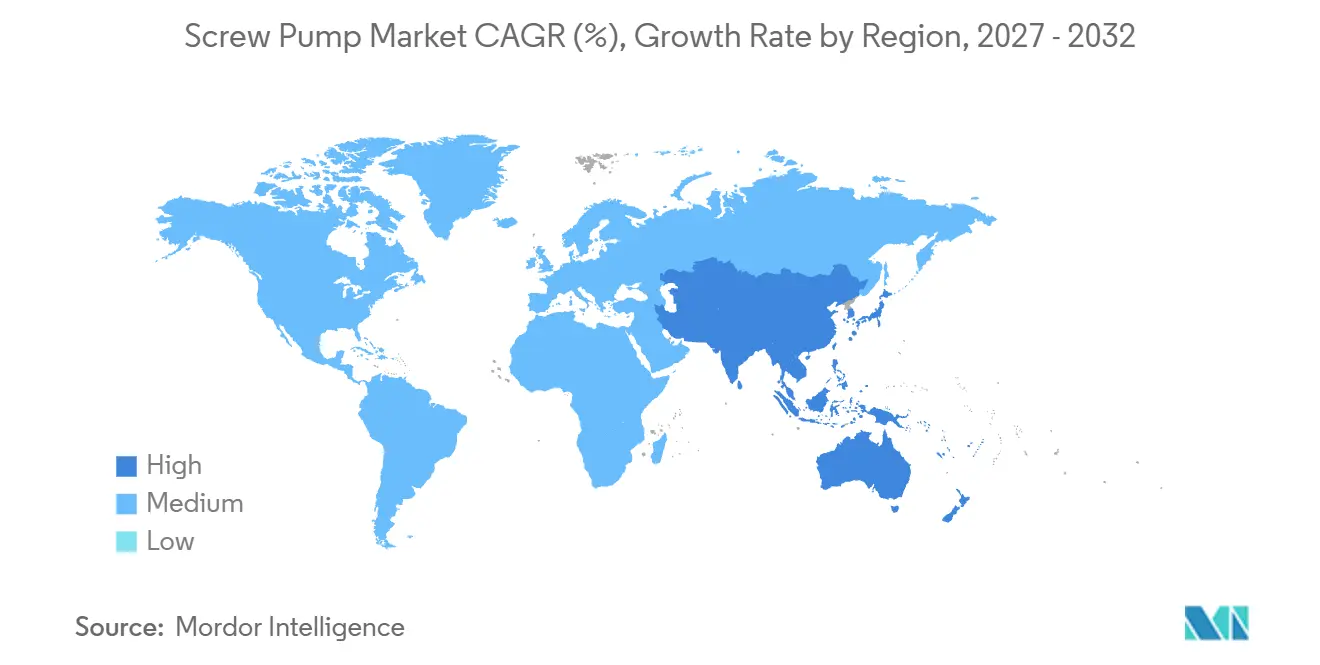
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Umsatzanteil von 36,5 %, und die Region soll bis 2032 mit einem CAGR von 6,4 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Wasser- und Abwasserbehandlungsinfrastruktur | +1.5% | Global, am stärksten in Asien-Pazifik und MENA | Langfristig (≥ 4 Jahre) |
| Flüssigkeitstransfer und künstlicher Förderauftrieb in Öl und Gas | +1.2% | Nordamerika, Naher Osten und Offshore-Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Pulsationsarme Förderung viskoser und mehrphasiger Flüssigkeiten | +0.8% | Globale Chemie-, Lebensmittel- und Getränke- sowie Offshore-Anwendungen | Mittelfristig (2–4 Jahre) |
| Energieeffizienz- und Pumpenersatzprogramme | +0.6% | Europa, Nordamerika, China und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Hygienische Verarbeitung und Clean-in-Place-Anforderungen | +0.4% | Europa, Nordamerika sowie Lebensmittel- und Pharmahubs in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Digitale Zustandsüberwachung und vorausschauende Wartung | +0.3% | Global, angeführt von Industrieländern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Wasser- und Abwasserbehandlungsinfrastruktur
Die Wasser- und Abwasserinfrastruktur stellt eine wesentliche Nachfragequelle für den Screw Pump Markt dar, da Behandlungsbetreiber eine zuverlässige Feststoffförderung benötigen. Die Europäische Investitionsbank hat für 2025–2027 15.000.000.000 EUR für die Wasserfinanzierung bereitgestellt und im Jahr 2025 5.000.000.000 EUR eingesetzt.[1] Diese Finanzierung unterstützt Behandlungsanlagen, die einen zuverlässigen Transfer von Schlamm, Biofeststoffen und Chemikalienströmen erfordern. Progressive Cavity-Pumpen und Einschraubenpumpen sind aufgrund ihrer Feststofftoleranz und kontrollierten Strömungseigenschaften gut für Schlammförderaufgaben geeignet. Die überarbeitete Kommunale Abwasserbehandlungsrichtlinie erfordert Kapazitätserweiterungen in den Mitgliedstaaten der Europäischen Union bis 2030, was eine mehrjährige Gerätebeschaffung für Anbieter mit lokalen Servicenetzwerken unterstützt. Der Screw Pump Markt profitiert nicht nur von neuen Behandlungsanlagen, sondern auch vom Gerätebedarf in den Phasen der Schlammverdickung und Entwässerung.
Anforderungen an Flüssigkeitstransfer und künstlichen Förderauftrieb in Öl und Gas
Öl- und Gasoperationen bieten eine breite installierte Basis für Progressive Cavity-, Zweischrauben- und Mehrschraubengeräte. Der Screw Pump Markt profitiert dort, wo Feldbedingungen den Nutzen von Standardalternativen einschränken. Schraubenkonfigurationen werden eingesetzt, wo Rohöl viskos ist, der Sandgehalt hoch ist oder Produktionsströme sowohl Gas als auch Flüssigkeit enthalten. Im Dezember 2025 sicherte sich Baker Hughes einen mehrjährigen Vertrag für künstlichen Förderauftrieb mit der Kuwait Oil Company. Der Vertrag kombiniert Tauchpumpensysteme mit intelligenten Produktionsantrieben und automatisierter Feldproduktionssoftware, was darauf hindeutet, dass Betreiber die Pumpenauswahl enger mit der Produktionssteuerung und Ausfallzeitreduzierung verknüpfen. CO2-gestützte Ölgewinnung und Kohlenstoffsequestrierungsprogramme erfordern ebenfalls Geräte, die unter Druck stehende und korrosive Ströme handhaben können, was die Nachfrage nach spezialisierten Hochdruckkonfigurationen unterstützt.
Energieeffizienz- und Pumpenersatzprogramme
Energieeffizienzvorschriften und Ersatzprogramme unterstützen den Screw Pump Markt dort, wo Geräte die Betriebskosten über den Lebenszyklus senken können. Sulzer berichtete, dass industrielle Pumpensysteme 10 % des weltweiten Stromverbrauchs ausmachen. Das EU-Programm zur Überwachung und Roadmap für Energie (EU-MORE) meldete potenzielle jährliche Einsparungen von 29,8 TWh durch frühzeitigeren Ersatz ineffizienter Pumpensysteme in der europäischen Industrie und im Dienstleistungssektor. Die IEA 4E Efficient Motor Systems Activity (EMSA) stellt fest, dass Mindestanforderungen an die Energieeffizienz in der Europäischen Union, den Vereinigten Staaten, China, Südkorea und den Vereinigten Arabischen Emiraten gelten.[2] Neue Pumpen, die auf dem europäischen Markt in Verkehr gebracht werden, müssen einen Mindesteffizienzindex von 0,4 erfüllen. Diese Anforderungen ermutigen Anbieter, den Pumpenersatz mit Motoraufrüstungen, drehzahlvariablen Antrieben und systemweitem Service zu kombinieren.
Digitale Zustandsüberwachung und vorausschauende Wartung
Die Zustandsüberwachung verändert die Art und Weise, wie Anbieter installierte Schraubenpumpen unterstützen. Auf der IFAT 2026 stellte SEEPEX GmbH ihr SEEPEX IQ-System mit Smart Stator Monitoring und Konnektivität für Überwachungs- und Wartungssysteme vor. Das System überwacht Statorverschleiß, Temperatur und Druck und ermöglicht es Nutzern, von festen Wartungsintervallen zu zustandsbasierter Wartung überzugehen. Siemens AG beschrieb SITRANS SCM IQ als ein System, das Schwingungscharakteristika überwacht und ereignisbasierte Warnungen vor möglichen Anlagenausfällen liefert. Eine Studie aus dem Jahr 2025 über industrielle Pumpensysteme ergab eine Klassifizierungsgenauigkeit von 100 % in 25 von 150 getesteten Konfigurationen, während das niedrigste Ergebnis 81,8 % betrug. Diese Systeme unterstützen wiederkehrende Wartungsdienstleistungen und reduzieren die betrieblichen Auswirkungen unerwarteter Ausfälle.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten im Vergleich zu Kreiselpumpen und Zahnradpumpen | -0.6% | Süd- und Südostasien, Afrika südlich der Sahara und budgetbeschränkte kommunale Käufer | Langfristig (≥ 4 Jahre) |
| Rotor-Stator-Verschleiß und spezialisierte Wartungsanforderungen | -0.3% | Global, am ausgeprägtesten in abgelegenen Serviceregionen | Mittelfristig (2–4 Jahre) |
| Empfindlichkeit gegenüber Trockenlauf und Feststoffkonzentration | -0.2% | Asien-Pazifik und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Kostenvolatilität bei Edelmetallen und Elastomeren | -0.2% | Global, mit hoher Exposition in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten im Vergleich zu Kreiselpumpen und Zahnradpumpen
Die Anschaffungskosten von Schraubenpumpen bleiben in preissensiblen Anwendungen eine erhebliche Adoptionsbarriere. Je nach Konfiguration liegt der Kostenaufschlag zwischen 30 % und mehr als 100 % gegenüber gleichwertigen Kreiselpumpeneinheiten, was die Einführung von Schraubenpumpen in Projekten mit engen Anfangsinvestitionen einschränken kann. Diese Kostenlücke ist besonders relevant bei kommunalen Beschaffungen, bei denen Käufer keine einheitlichen Lebenszykluskosten-Methoden anwenden. Zweischraubenprodukte erfordern zudem eine sorgfältige Abstimmung auf den Betriebszyklus, da ihre Wirtschaftlichkeit je nach Flüssigkeitsviskosität und Betriebsbedingungen variiert. Anbieter reagieren mit Leasingstrukturen, modularen Angeboten und leistungsbasierten Servicevereinbarungen. Diese kommerziellen Ansätze können Kapitalkosten über die Betriebslebensdauer verteilen, obwohl ihre Verbreitung außerhalb Nordamerikas und Nordeuropas begrenzt bleibt.
Rotor-Stator-Verschleiß und spezialisierte Wartungsanforderungen
Rotor-Stator-Verschleiß kann die Betriebskosten erhöhen und die Verfügbarkeit in Progressive Cavity-Anwendungen verringern. Die Verschleißraten variieren je nach Flüssigkeitsabrasivität, Temperatur und chemischer Einwirkung, was den Ersatzzeitpunkt weniger vorhersehbar macht. Ein ordnungsgemäßer Austausch erfordert zudem Kenntnisse über Stator-Kompressionsverhältnisse, Elastomerkompatibilität und Presspassung. Diese Herausforderung ist an abgelegenen Ölfeld- und Bergbaustandorten ausgeprägter, wo Fachtechniker rar sind. Im Januar 2026 erhielt NETZSCH Pumpen und Systeme GmbH das US-Patent 12535070 für ein Exzenterschneckenpumpendesign mit Schwächungsausnehmungen im Antriebsstrang. Das Design zielt darauf ab, Belastungen bei Drehmomentstößen zu reduzieren und Wartungsintervalle für abrasive oder feststoffreiche Anwendungen zu verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Schraubenkonfiguration dominieren Einschraubenpumpen, und Zweischraubenpumpen treiben inkrementelles Wachstum
Einschraubenpumpen hielten im Jahr 2026 einen Anteil von 37,6 % am Screw Pump Markt. Ihre Position spiegelt die weit verbreitete Nutzung bei der Abwasserschlammförderung, der Dosierung in der Lebensmittel- und Getränkeindustrie sowie dem künstlichen Förderauftrieb in Ölfeldern wider. Diese Anwendungen erfordern gleichmäßigen Durchfluss und Feststofftoleranz statt sehr hohem Druck. Das Design mit einem einzigen Rotor und Stator bietet zudem eine relativ einfache mechanische Anordnung, was in wartungsintensiven Betrieben ein Vorteil ist. Kommunale Versorgungsunternehmen in Schwellenmärkten schätzen dieses Gleichgewicht zwischen Betriebsfähigkeit und Wartungsanforderungen. Dreischrauben- und Mehrschraubenprodukte dienen Hochgeschwindigkeits-, Niedrigviskositäts-Hydraulik- und Schmieranwendungen. Diese Konfigurationen behalten eine stabile Rolle in Marine-, Stromerzeugungs-, Pipeline-Booster- und Offshore-Skid-Anwendungen.
Zweischraubenpumpen sollen von 2027 bis 2032 mit einem CAGR von 5,8 % wachsen. Ihr extern getaktetes Doppelrotordesign fördert gasenthaltende und niedrigviskose Flüssigkeiten, die andere Konfigurationen destabilisieren können. Dies unterstützt den Einsatz in Molkerei-, Getränke-, Körperpflege-, Pharma-, Bioprozess- und Spezialchemikalienanlagen. Im Juni 2026 erweiterte ITT Incorporated den Vertrieb von Bornemann-Zweischraubenpumpen über das Waukesha Cherry-Burrell-Netzwerk in den Vereinigten Staaten.[3] Diese Vereinbarung ermöglicht Montage und Versand aus Delavan, Wisconsin, mit dem Ziel, Lieferzeiten und lokalen Service zu verbessern. EHEDG- und 3-A-Hygieneanforderungen beeinflussen weiterhin Design und Lieferantenauswahl für hygienische Anlagen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Maximaldruck führt der mittlere Druckbereich, und Hochdruckanwendungen beschleunigen sich
Der Druckbereich von 15 bis 35 Bar entfiel im Jahr 2026 auf 27,5 % des Screw Pump Marktes. Er bedient eine breite Palette von Anwendungen, darunter chemische Dosierung, Lebensmittelverarbeitungskreisläufe, Ölfeld-Oberflächentransfer und Abwasserbehandlung. Dieser Bereich profitiert von etablierten Elastomer- und Metallurgieoptionen, kürzeren Lieferzeiten und vertrauten Aftermarket-Lieferketten. Der Bereich bis 15 Bar unterstützt kommunale und leichtindustrielle Dosieranwendungen, während die Bereiche 36 bis 50 Bar und 50 bis 80 Bar Raffinerie-Transfer, chemische Injektion und marine Frachtoperationen bedienen.
Schraubenpumpen über 80 Bar sollen von 2027 bis 2032 mit einem CAGR von 5,9 % wachsen, angetrieben durch Tiefseeproduktion, CO2-Injektion und Hochdruck-Chemiesynthese. Ein Konferenzbeitrag der Offshore Mediterranean Conference aus dem Jahr 2025 beschrieb eine kontrahelikale Schrauben-Mehrphasenpumpe mit Hochdrehmoment-Permanentmagnetmotoren für Bohrlöcher mit extremen Gas-Flüssigkeits-Verhältnissen, Feststoffgehalt und Tiefe.[4] Diese Geräte zielen auf Betriebsbedingungen ab, die standardmäßige elektrische Tauchpumpen oder stangengetriebene Progressive Cavity-Alternativen einschränken können. Eine Ingenieurstudie aus dem Jahr 2025 ergab, dass optimierte Zweischraubenpumpenprofile bei 3.000 U/min in Motorkühlungstests einen Wirkungsgrad nahe 50 % aufrechterhalten konnten. Diese Anwendungen erfordern zunehmend Duplex-Edelstahl und Hastelloy C-276, was Materialkosten zu einem wichtigen Faktor macht.
Nach Endverbrauchsbranche verankert Öl und Gas den Marktanteil, und Wasser und Abwasser führen das Wachstum an
Öl und Gas entfiel im Jahr 2026 auf 34,8 % des Screw Pump Marktes nach Endverbrauch. Der Sektor nutzt Progressive Cavity-, Zweischrauben- und Mehrschraubenprodukte für künstlichen Förderauftrieb, Pipeline-Boosting, Rohöltransfer und unterseeischen Mehrphasenservice. Diese installierte Basis verleiht dem Segment eine dauerhafte Rolle, die über einzelne vorgelagerte Kapitalausgabenzyklen hinausgeht. Chemie- und Petrochemie-, Lebensmittel- und Getränke-, Pharma-, Stromerzeugungs-, Marine- und Bergbauindustrien tragen ebenfalls zur Nachfrage bei. Marine- und Schiffbauanwendungen nutzen Dreischraubenprodukte für Schmieröl- und Hydraulikaufgaben. Diese Bandbreite an Endverwendungen gibt dem Screw Pump Markt Exposition gegenüber sowohl Prozessindustrien als auch Infrastruktur.
Wasser- und Abwasserbehandlung soll von 2027 bis 2032 mit einem CAGR von 6,2 % wachsen. Schlammverdickung und Biofeststoff-Entwässerung erfordern Geräte, die hochfeststoffhaltiges Material ohne die schnelle Abrasion handhaben können, die mit Kreiselpumpenalternativen verbunden ist. Anforderungen an Nährstoffrückgewinnung und Biogaserzeugung schaffen weiteren Bedarf an zuverlässiger Schlammförderung. Im Januar 2026 brachte SEEPEX GmbH ihren Easy Maintenance Macerator auf den Markt, mit einem angegebenen Durchsatz von bis zu 100 m³/h. Das Gerät ist darauf ausgelegt, nachgelagerte Progressive Cavity-Pumpen vor überdimensionierten Feststoffen zu schützen. Bergbaukäufe sind mit Mineralieninvestitionen verknüpft, während die Nachfrage aus Pharma und Körperpflege strengere Hygieneanforderungen widerspiegelt.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 36,5 % am Screw Pump Markt und soll bis 2032 mit einem CAGR von 6,4 % wachsen. China und Indien sind zentral für die regionale Nachfrage in den Bereichen Wasser, Abwasser, Chemie und Ölfeld. Chinas 14. Fünfjahresplan stellt mehr als 1 Billion CNY für die städtische Abwasserbehandlungsinfrastruktur bereit. Indiens Jal Jeevan Mission und das Atal Mission for Rejuvenation and Urban Transformation (AMRUT) 2.0-Programm erweitern Abwassernetzinvestitionen auf mehr als 500 Städte. Japan ist ein reifer Markt, der sich auf Ersatz und energieeffiziente Aufrüstungen in alternden kommunalen Systemen konzentriert. Vietnam, Indonesien und Thailand entwickeln sich zu aufstrebenden Beschaffungszentren, da die periurbane Abwasserinfrastruktur ausgebaut wird.
Nordamerika und Europa werden stärker durch regulatorische Ersatzzyklen als durch Neubauprojekte angetrieben. Die nordamerikanische Nachfrage kommt aus dem künstlichen Förderauftrieb im Permian Basin und Golf von Mexiko, Raffinerie- und Chemietransfer sowie hygienischer Verarbeitung. Flowserve Corporation erhielt im September 2025 die Genehmigung des US-Energieministeriums zur Herstellung sicherheitskritischer Pumpen für indische Kernreaktoren in seiner Anlage in Coimbatore. Die europäische Nachfrage wird durch die überarbeitete Kommunale Abwasserbehandlungsrichtlinie und Ökodesign-Anforderungen für Pumpen geprägt. Deutsche Anbieter wie KSB SE and Co. KGaA, NETZSCH Group, Leistritz AG, SEEPEX GmbH und WANGEN Pumpen GmbH profitieren von regionaler Serviceinfrastruktur und Vertrautheit mit den Anforderungen der European Hygienic Engineering and Design Group (EHEDG) und DIN.
Südamerika sowie der Nahe Osten und Afrika bleiben wertmäßig kleiner, haben aber spezialisierte Nachfrageprofile. Entsalzung, Abwasserrecycling, chemische Dosierung und Soleumwälzung unterstützen die Nachfrage in GCC-Ländern. Sulzer AG unterzeichnete im September 2025 eine fünfjährige globale Einkaufsrahmenvereinbarung mit Veolia Environnement SA für Pumpen, Mischer und Turbokompressoren. Sulzer AG unterzeichnete außerdem 2025 einen Vertrag mit Inpasa Agroindustrial zur Lieferung von mehr als 600 Pumpengeräten für Ethanol-, Dried Distillers Grains with Solubles (DDGS)-, Maisöl- und Erneuerbare-Energie-Anlagen in Brasilien. Der Bergbausektor Südafrikas unterstützt die Nachfrage nach schwerlastfähigen Progressive Cavity- und Mehrschraubenprodukten, die mit abrasiven Mineralschlämmen und Tailings eingesetzt werden.
Wettbewerbslandschaft
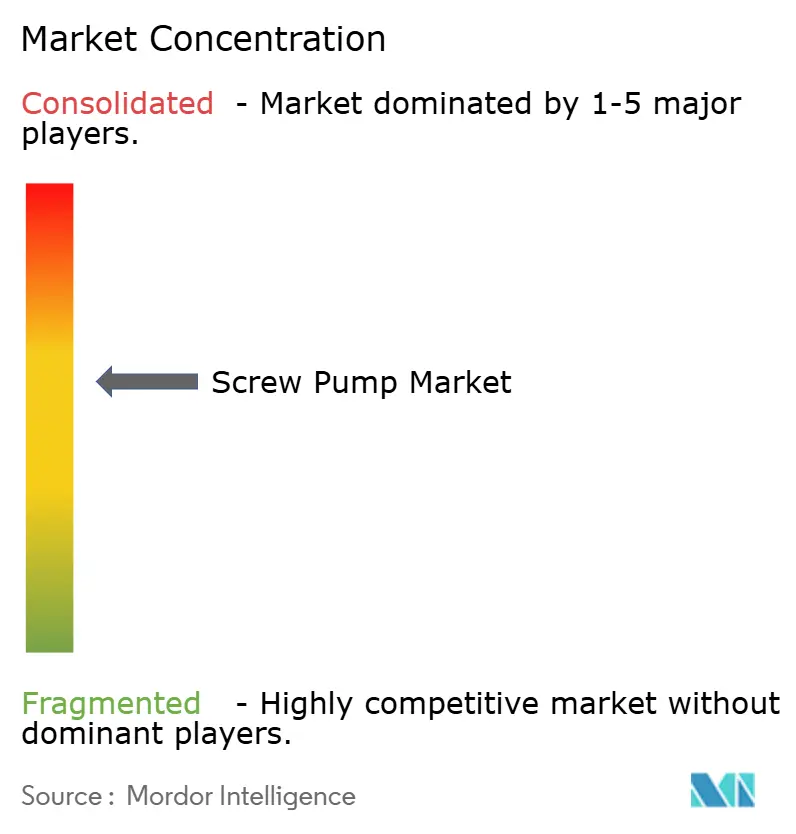
Der Screw Pump Markt ist mäßig konsolidiert, mit einer Gruppe multinationaler OEMs, die in höherwertigen Anwendungen konkurrieren. Alfa Laval AB, Sulzer AG, ITT Bornemann GmbH, SEEPEX GmbH, KSB SE and Co. KGaA, NETZSCH Group und Leistritz AG differenzieren sich durch Rotor-Stator-Design, digitale Überwachung, Zertifizierung und Anwendungsunterstützung. API 676-, EHEDG Typ EL Klasse I- und ATmosphères EXplosibles (ATEX)-Anforderungen schränken die Gruppe qualifizierter Anbieter in Erdöl-, Chemie-, Gas- und Hygieneanwendungen ein. Diese Anforderungen unterstützen etablierte Anbieter mit geprüften Geräten und Serviceabdeckung. Preisfokussierte regionale Hersteller bleiben in Standard-Einschraubenanwendungen aktiv. Der Marktkonzentrationsindex beträgt 6 von 10, da die führenden 10 bis 12 OEMs den Großteil des wertschöpfenden Umsatzes halten, während regionale Anbieter eine wesentliche Beteiligung an niedrigwertigeren Anwendungen behalten.
Anbieter nutzen Akquisitionen, um ihre Portfolios in den Bereichen Wasserbehandlung, Gasförderung und spezialisiertes Flüssigkeitsmanagement zu stärken. Alfa Laval AB schloss im Jahr 2025 die Akquisition des Kryogenikgeschäfts der Fives Group für 800 Millionen EUR ab. Grundfos Holding A/S schloss seine Akquisition der Newterra Group im dritten Quartal 2025 ab und stärkte damit sein nordamerikanisches Wasser- und Abwasserbehandlungsangebot. Atlas Copco AB erwarb CRI-MAN S.p.A. und ergänzte damit Häckselpumpenkapazitäten für feststoffreiche Anwendungen. Diese Maßnahmen spiegeln einen Fokus auf umfassendere Systeme, technische Dienstleistungen und spezialisierte Durchflussregelungsfähigkeiten wider, anstatt allein auf Hardwareverkäufe.
Digitaler Service und Hochdruckanwendungen bleiben wichtige Wettbewerbsbereiche im Screw Pump Markt. SEEPEX IQ von SEEPEX GmbH und SITRANS SCM IQ von Siemens AG zeigen, wie Überwachungsprodukte installierte Geräte mit Wartungsdienstleistungen verknüpfen können. National Oilwell Varco berichtete, dass seine elektrische Tauch-Kontrahelix-Pumpentechnologie in unkonventionellen Permian-Bohrlöchern mehr als 240 Betriebstage überschritt, verglichen mit früheren elektrischen Tauchpumpenläufen von 40 Tagen in denselben Bohrlöchern. Dies unterstreicht den Wert der Zuverlässigkeit in einer Nische, in der hohe Ausfallzeiten die Geräteökonomie erheblich beeinflussen. Das Patent der NETZSCH Group aus dem Jahr 2026 spiegelt kontinuierliche Investitionen in mechanische Zuverlässigkeit für schwere Betriebsbedingungen wider. Anbieter, die langlebige Hardware, Anwendungswissen und zugänglichen Service kombinieren, sind in qualifizierten Endmärkten besser positioniert.
Marktführer im Screw Pump Bereich
-
Alfa Laval AB
-
CIRCOR International, Inc.
-
NETZSCH Pumpen and Systeme GmbH
-
Flowserve Corporation
-
SEEPEX GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Screw Pump Markt Unternehmen in diesem Bericht
- Alfa Laval AB
- Baker Hughes Company
- CIRCOR International, Inc.
- Dover Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- ITT Inc.
- KRAL GmbH
- KSB SE and Co. KGaA
- Leistritz Pumpen GmbH
- NETZSCH Pumpen and Systeme GmbH
- NOV Inc.
- PCM Group
- Roto Pumps Limited
- SEEPEX GmbH
- SPX FLOW, Inc.
- Sulzer Ltd.
- WANGEN Pumpen GmbH
- Weatherford International plc
- Xylem Inc.
Neueste Industrielle Entwicklungen in Screw Pump Markt
- Juni 2026: ITT Flow Technologies erweiterte den Vertrieb seines Bornemann-Zweischraubenpumpen-Portfolios über das Waukesha Cherry-Burrell-Kanalnetzwerk in den gesamten Vereinigten Staaten. Die Integration unterstützt lokale Montage, Vertrieb und Versand aus Delavan, Wisconsin, und verbessert die Zugänglichkeit der Zweischraubenpumpentechnologie für Lebensmittel-, Getränke-, Industrie- und Prozessanwendungen.
- Mai 2026: SEEPEX stellte auf der IFAT 2026 SEEPEX IQ vor und führte digitale Überwachungsfähigkeiten für Progressive Cavity-Pumpen (Exzenterschneckenpumpen) ein. Die Plattform umfasst Smart Stator Monitoring, adaptive Antriebstechnologie und industrielle Kommunikationsprotokolle einschließlich OPC UA, Modbus und MQTT, was vorausschauende Wartung und verbesserte Pumpenlebenszyklus-Verwaltung ermöglicht.
- Januar 2026: SEEPEX brachte seinen Easy Maintenance Macerator auf den Markt, der darauf ausgelegt ist, nachgelagerte Progressive Cavity-Schraubenpumpen vor überdimensionierten Feststoffen und Verunreinigungen zu schützen. Das System bietet einen Durchsatz von bis zu 100 m³/h und unterstützt Abwasser-, Schlammförderungs- und industrielle Pumpanwendungen.
- Januar 2026: NETZSCH Pumpen & Systeme GmbH erhielt das US-Patent Nr. 12.535.070 für ein Exzenterschneckenpumpendesign mit Schwächungsausnehmungen im Antriebsstrang. Das Patent soll die Betriebszuverlässigkeit und mechanische Leistung in Progressive Cavity-Pumpensystemen verbessern.
Berichtsumfang des globalen Screw Pump Marktes
Eine Schraubenpumpe ist eine Verdrängerpumpe, die Flüssigkeiten oder Halbfeststoffe entlang der Achse eines oder mehrerer rotierender, ineinandergreifender Schraubengewinde bewegt. Wenn sich die Schrauben in einem eng anliegenden Gehäuse drehen, schließen sie Flüssigkeit in abgedichteten Hohlräumen ein und drücken sie kontinuierlich vom Einlassanschluss zum Auslassanschluss. Da der Transfer auf volumetrischer Verdrängung statt auf Zentrifugalgeschwindigkeit beruht, bleibt die Durchflussrate auch bei Druckschwankungen gleichmäßig und vorhersehbar.
Der globale Screw Pump Markt ist nach Schraubenkonfiguration in Einschrauben-, Zweischrauben-, Dreischrauben- und Mehrschraubenpumpen segmentiert. Nach Maximaldruck ist der Markt in bis zu 15 Bar, 15–35 Bar, 36–50 Bar, 50–80 Bar und über 80 Bar segmentiert. Nach Endverbrauchsbranche ist der Markt in Öl und Gas, Wasser- und Abwasserbehandlung, Chemie und Petrochemie, Lebensmittel und Getränke, Stromerzeugung, Marine und Schiffbau, Pharma und Körperpflege, Bergbau und Mineralienverarbeitung sowie sonstige Branchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Screw Pump Markt in 26 Ländern in wichtigen Regionen. Für jedes Segment werden Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Einschraubenpumpen |
| Zweischraubenpumpen |
| Dreischraubenpumpen |
| Mehrschraubenpumpen |
| Bis 15 Bar |
| 15–35 Bar |
| 36–50 Bar |
| 50–80 Bar |
| Über 80 Bar |
| Öl und Gas |
| Wasser- und Abwasserbehandlung |
| Chemie und Petrochemie |
| Lebensmittel und Getränke |
| Stromerzeugung |
| Marine und Schiffbau |
| Pharma und Körperpflege |
| Bergbau und Mineralienverarbeitung |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Schraubenkonfiguration | Einschraubenpumpen | |
| Zweischraubenpumpen | ||
| Dreischraubenpumpen | ||
| Mehrschraubenpumpen | ||
| Nach Maximaldruck | Bis 15 Bar | |
| 15–35 Bar | ||
| 36–50 Bar | ||
| 50–80 Bar | ||
| Über 80 Bar | ||
| Nach Endverbrauchsbranche | Öl und Gas | |
| Wasser- und Abwasserbehandlung | ||
| Chemie und Petrochemie | ||
| Lebensmittel und Getränke | ||
| Stromerzeugung | ||
| Marine und Schiffbau | ||
| Pharma und Körperpflege | ||
| Bergbau und Mineralienverarbeitung | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Screw Pump Markt bis 2032 erreichen?
Der Screw Pump Markt soll bis 2032 7,66 Milliarden USD erreichen und von 2027 an mit einem CAGR von 5,44 % wachsen.
Welche Schraubenkonfiguration wächst am schnellsten?
Zweischraubenpumpen sollen bis 2032 mit einem CAGR von 5,8 % wachsen, angetrieben durch die Nachfrage nach hygienischen und mehrphasigen Verarbeitungsanwendungen.
Welcher Endverbrauchssektor hat den größten Marktanteil?
Öl und Gas hielt im Jahr 2026 einen Umsatzanteil von 34,8 %, angetrieben durch künstlichen Förderauftrieb, Rohöltransfer, Pipeline-Boosting und unterseeische Serviceanwendungen.
Warum expandieren Wasser- und Abwasseranwendungen?
Wasser- und Abwasserbehandlung soll mit einem CAGR von 6,2 % wachsen, da Anlagen Geräte für Schlamm-, Biofeststoff- und Chemikalientransfer benötigen.
Welche Region führt die Nachfrage an?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 36,5 % und soll bis 2032 mit einem CAGR von 6,4 % wachsen.
Was schränkt die breitere Einführung von Schraubenpumpen ein?
Höhere Anschaffungskosten, Rotor-Stator-Verschleiß, spezialisierte Serviceanforderungen, Trockenlaufempfindlichkeit und Materialkosten-Volatilität bleiben wesentliche einschränkende Faktoren.