
デュアルアクシス太陽光トラッカー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
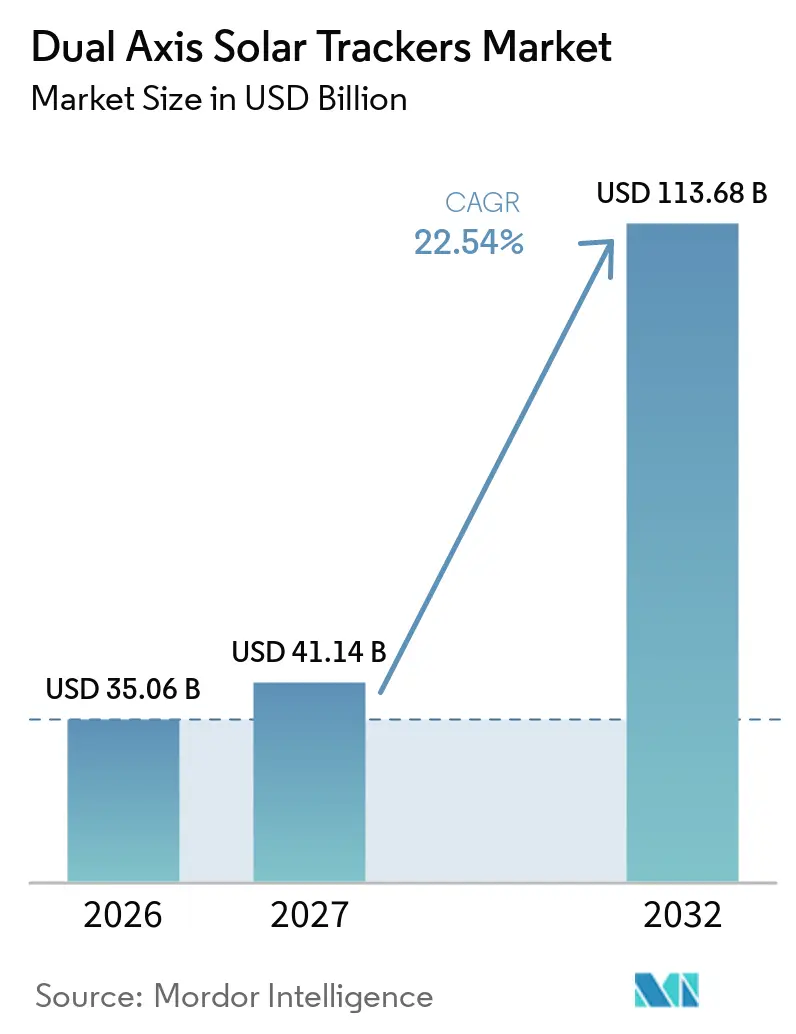
| 市場規模 (2027) | 41.14 十億米ドル |
| 市場規模 (2032) | 113.68 十億米ドル |
| 成長率 (2027 - 2032) | 22.54 % |
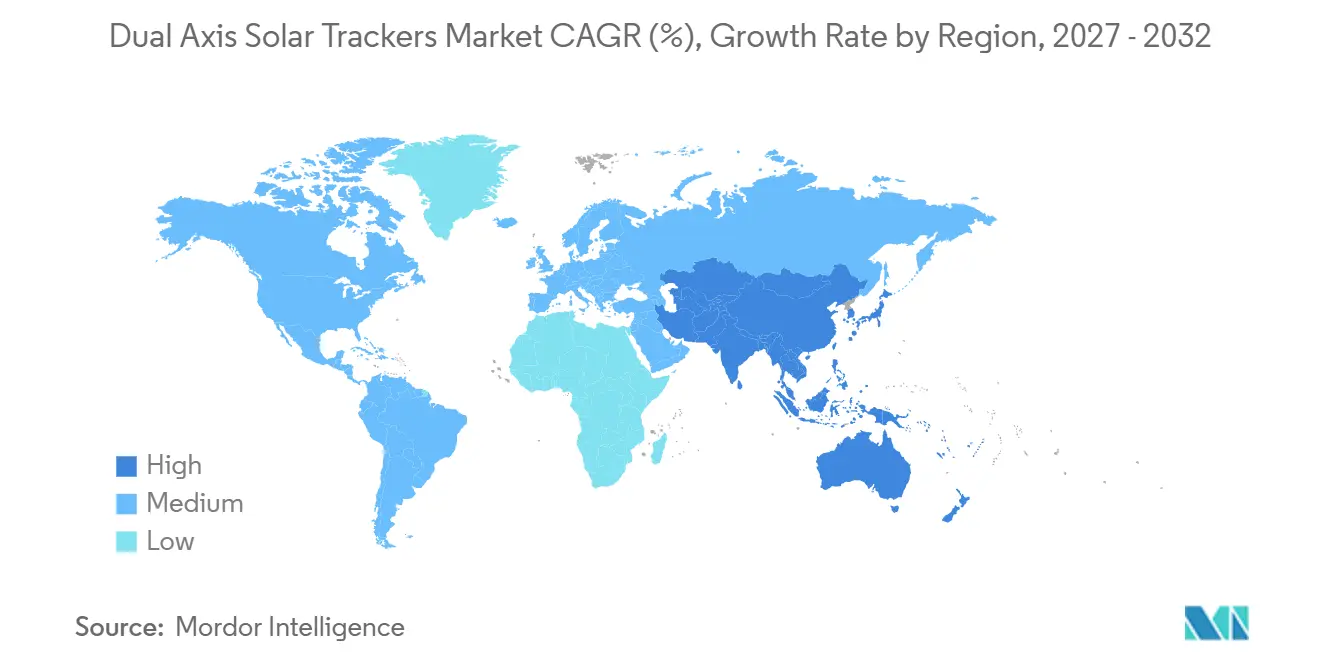
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
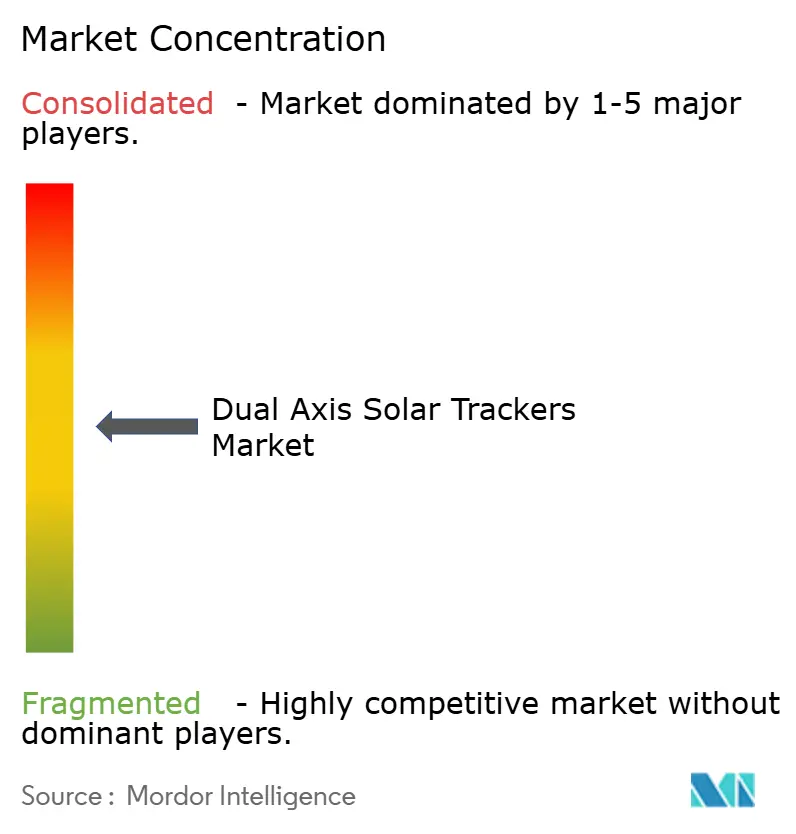
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデュアルアクシス太陽光トラッカー市場分析
デュアルアクシス太陽光トラッカー市場規模は、2026年の35.06 ビリオン 米ドルから2027年には41.14 ビリオン 米ドルに増加し、2032年までに113.68 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 22.54%で成長します。世界の太陽光発電(PV)の新規導入量は2025年に600 GWを超え、集中型ユーティリティスケール発電所が新規導入の60%を占めました。これにより、2面追尾によって設置メガワット当たりの発電量を改善できるプロジェクトの基盤が拡大しています。[1] 市場はさらに、正午のみならず朝と午後遅い時間帯に高い出力を必要とするプロジェクトによっても支えられています。米国における国内コンテンツ規制、ならびに中国、インド、中東におけるユーティリティスケールの建設計画が、調達の選択とサプライヤーの立地決定に影響を与えています。高い機器コスト、機械的な複雑さ、および融資機関が求める運用実績は、価格に敏感なプロジェクトでの普及を引き続き制限しています。サプライヤーは、より強力な駆動装置、気象対応型制御、認証、ならびに両面発電モジュール、蓄電、農業用地利用に適した設計で対応しています。
主要レポートのポイント
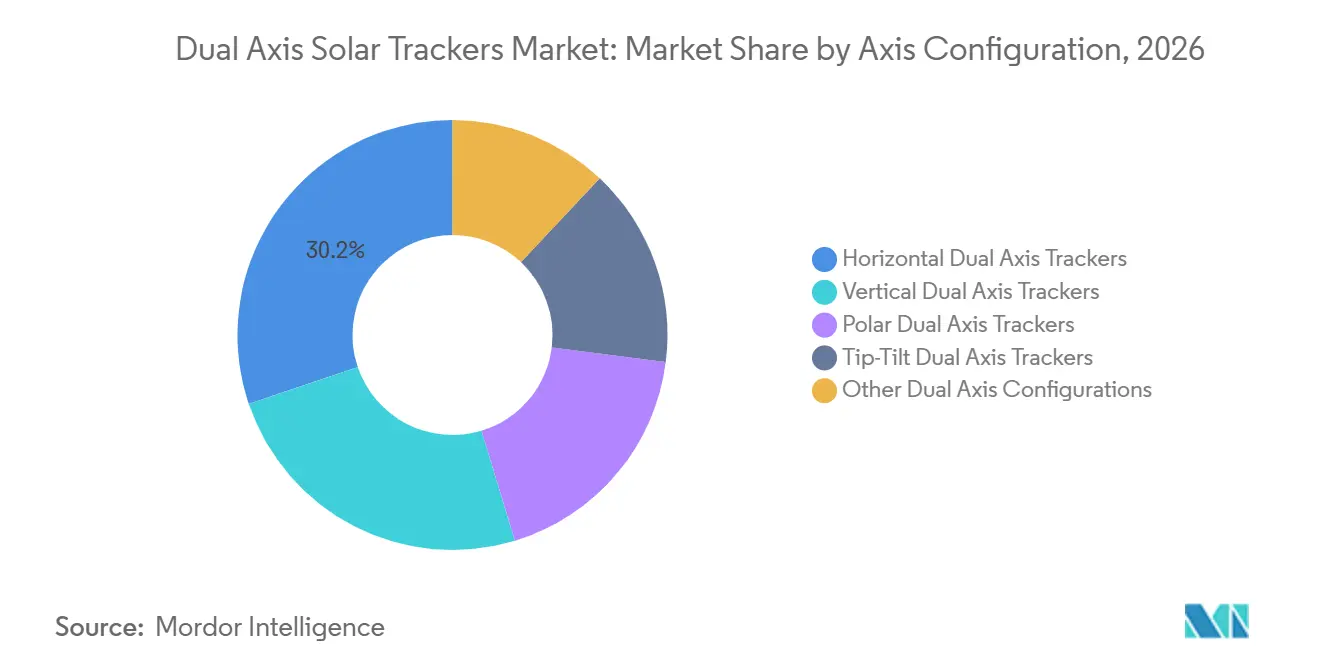
- アクシス構成別では、水平デュアルアクシストラッカーが2026年のグローバルデュアルアクシス太陽光トラッカー市場シェアの30.2%を占め、チップチルトトラッカーは2032年までCAGR 22.9%で成長すると予測されています。
- 駆動システム別では、電動モーター式システムが2026年の収益の42.7%を占め、油圧システムは2032年までCAGR 22.8%で成長すると予測されています。
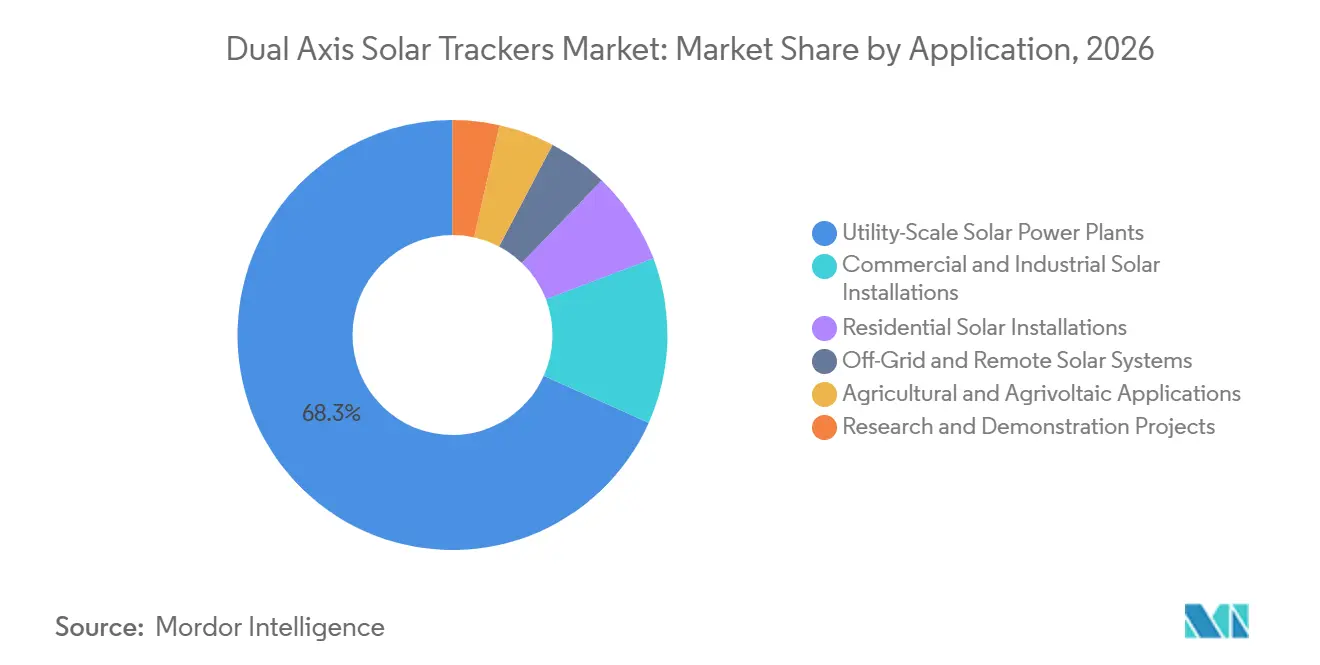
- 用途別では、ユーティリティスケール太陽光発電所が2026年の収益の68.3%を占め、商業・産業用設備は2032年までCAGR 23.2%で成長すると予測されています。
- 地域別では、北米が2026年の収益の35.9%を占め、アジア太平洋は2032年までCAGR 23.5%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ユーティリティスケール太陽光発電容量の拡大 | +6.0% | グローバル、特に中国、インド、北米、MENAで顕著 | 短期(2年以内) |
| より高いエネルギー収量と土地利用の最適化 | +4.8% | グローバル、特に欧州および北東アジアの地価が高い地域で顕著 | 中期(2〜4年) |
| 両面発電モジュールと高アルベドサイトの採用 | +3.5% | 北米および欧州、アジア太平洋への波及あり | 長期(4年以上) |
| 蓄電連携型太陽光プロジェクトと長時間ディスパッチウィンドウ | +2.8% | グローバル、北米、東南アジア、中東・アフリカに集中 | 中期(2〜4年) |
| 気象適応型追尾と自律制御 | +2.5% | アジア太平洋の台風帯、南米および中東・アフリカへの波及あり | 中期(2〜4年) |
| トラッカーコストの低下と太陽光プロジェクト経済性の改善 | +2.2% | グローバル、特に南米およびアフリカで顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ユーティリティスケール太陽光発電容量の拡大
ユーティリティスケール太陽光発電容量は、グローバルデュアルアクシス太陽光トラッカー市場における最大の需要基盤を形成しています。2025年の太陽光PV新規導入量は600 GWを超え、2024年比で12%以上増加し、集中型ユーティリティスケール発電所が新規設備の60%を占めました。中東・北アフリカは2025年に12.2 GWの太陽光を設置し、サウジアラビアの発電容量はアル・シュアイバ2、アル・ラス2、アル・カーファを含む主要プロジェクトの稼働により11 GWを超えました。500 MW以上のプロジェクトは土地利用と発電収量に対するプレッシャーが大きく、2面追尾の採用根拠を強化する可能性があります。インドの再生可能エネルギーオークションと中国のユーティリティスケール建設パイプラインは、トラッカー選定を重要な初期調達決定事項としています。これらのプロジェクトパイプラインは、ファイナンシャルクローズ後数年にわたってサプライヤーのポジションに影響を与える可能性があります。
より高いエネルギー収量と土地利用の最適化
グローバルデュアルアクシス太陽光トラッカー市場は、より高いエネルギー収量が追加機器コストを相殺できる場所で恩恵を受けます。フィールドデータによると、ヨルダンにおける2軸追尾型両面発電構成で28.6%の改善が見られ、ポーランドのモニタリング設備では固傾斜アレイと比較して33.7%〜40.3%の増加が記録されています。デュアルアクシスシステムは、早朝および午後遅い時間帯の低角度光をより多く捕捉することもでき、高い太陽光普及率により正午のカーテルメントが増加する場合にその価値が高まります。コルドバ大学の研究では、デュアルアクシストラッカーの配置により、列間の土地の最大74%を耕作に活用できることが示されました。このレイアウトは電力収入と並行して農業収入を支援でき、開発者が土地所有者や計画当局との協議においてより強固な根拠を持つことを可能にします。
両面発電モジュールと高アルベドサイトの採用
両面発電モジュールは、高緯度および高アルベドの場所において、グローバルデュアルアクシス太陽光トラッカー市場の価値提案を強化できます。AllEarth Renewablesによるバーモント州での2年間の研究では、デュアルアクシストラッカー上の両面発電モジュールが同じトラッカータイプ上の単面モジュールと比較して年間14%多くの電力を発電したことが示されました。[2] 同研究では、積雪反射が最も高い冬季ピーク月に最大40%多くの発電量が記録されました。両面発電モジュールと2面移動の組み合わせは、カナダ、スカンジナビア、および欧州のアルプス地域のプロジェクト経済性を改善できます。トラッカーとモジュールシステムが一体的に評価されるにつれ、統合設計検証の重要性が高まっています。資格要件が完全なテストおよび認証能力を持つサプライヤーを優遇する場合、確立されたメーカーが恩恵を受ける可能性があります。
蓄電連携型太陽光プロジェクトと長時間ディスパッチウィンドウ
蓄電池は、開発者がグローバルデュアルアクシス太陽光トラッカー市場からの出力を評価する方法を変えています。蓄電池付きグリッド連系PVに関する研究では、欧州のシステムが2026年から2030年にかけて頻繁にマイナス価格期間に直面し、太陽光発電のタイミングの重要性が増すことが示されました。MODMECのモデリングでは、その行ベース設計が同等の単軸システムと比較して午後4時以降に最大11%多くの出力を提供できることが示されました。この遅い時間帯の発電は、夕方の蓄電池放電深度を低減し、同等の需要プロファイルに対してより小さな蓄電構成を可能にする場合があります。これは、背後メーター型商業システムおよび容量義務を持つグリッド連系プロジェクトに関連します。PJMインターコネクションなどの市場では、より長い発電ウィンドウが太陽光発電と蓄電を組み合わせたシステムの収益ケースを改善できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期コストと機械的複雑さ | -1.8% | グローバル、特に南米、アフリカ、南アジア・東南アジアで深刻 | 短期(2年以内) |
| 極端な気象、信頼性、およびバンカビリティリスク | -1.2% | アジア太平洋の台風帯、南米、中東・アフリカ | 中期2〜4年) |
| サイト固有のエンジニアリングおよび熟練した運用・保守要件 | -0.8% | エンジニアリング請負業者の能力が限られた新興市場 | 中期(2〜4年) |
| より高い土地、設置、および保守要件 | -0.9% | 北欧および世界の都市周辺サイト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期コストと機械的複雑さ
デュアルアクシスハードウェアの高い設置コストは、グローバルデュアルアクシス太陽光トラッカー市場における構造的な抑制要因であり続けています。国際エネルギー機関太陽光発電システム(PVPS)のベンチマークでは、デュアルアクシストラッカーハードウェアのコストを1ワット当たり0.20〜0.40 米ドルとしており、単軸代替品の1ワット当たり0.06〜0.14 米ドルと比較されています。[3] このコスト差は、インド、ブラジル、南アフリカの競争入札において、より高いエネルギー出力からの収益を低下させる可能性があります。2軸回転にはまた、変動する風況下で連携して動作しなければならない方位角・仰角駆動装置、センサー、および制御システムが必要です。これらの要件は設置・試運転スケジュールを延長し、エンジニアリング・調達・建設コストを増加させる可能性があります。小規模メーカーは、プロジェクトファイナンサーが品質管理および架台安全資格を要求する場合、より高い参入コストに直面する可能性もあります。
極端な気象、信頼性、およびバンカビリティリスク
気象リスクと運用実績は、グローバルデュアルアクシス太陽光トラッカー市場における融資機関の信頼に引き続き影響を与えています。高架モジュール構造は、より単純な設計と比較して、台風、極端な風、砂嵐、鉄砲水への露出が大きくなる可能性があります。融資機関はしばしば10年以上にわたる運用実績を求めますが、多くのユーティリティスケールデュアルアクシス設計は欧州および北米以外での商業的な歴史が短いです。構造的および環境的なテストは資格取得を支援できますが、信用評価において長期的なフィールド性能データを完全に代替するものではありません。サプライヤーは、60 m/sの風荷重に対応した油圧システムや運用センサーに基づく予知保全システムを通じてこれらの懸念に対処しています。これらの措置はリスクを低減できますが、単軸トラッカーと比較したファイナンシングプレミアムを完全には解消していません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アクシス構成別:
水平アーキテクチャがリード、チップチルトはアグリボルタイクスを通じて拡大水平デュアルアクシストラッカーは2026年の収益の30.2%を占め、グローバルデュアルアクシス太陽光トラッカー市場において最大のシェアを持ちます。その構造は、北米、中東、南アジアの平坦な半乾燥地域のユーティリティスケールプロジェクトで使用される大型フォーマットモジュールテーブルと互換性があります。バックトラッキングにより、太陽が低い位置にあり地表カバレッジ比率が高い場合の列間遮蔽を制限できます。この機能は、土地要件を増やすことなく収量保護を求める開発者にとって有用なサイトで役立ちます。極軸デュアルアクシストラッカーは、太陽位置の季節変化がより顕著な北欧およびカナダで特化した役割を維持しています。その主軸は、方位角・高度設計と比較してモーターエネルギー使用量を削減できます。垂直デュアルアクシストラッカーは、水平設置が実用的でない屋上や小型商業サイトでより多く使用されます。その地面アンカリングアプローチは、都市周辺設備における土木工事要件を削減することもできます。
チップチルトトラッカーは2032年までCAGR 22.9%で成長すると予測されており、アクシス構成の中で最も速い成長率です。その主な利点は、収穫作業中にモジュールテーブルをほぼ垂直位置に移動させ、高架太陽光構造物の下の機械アクセスを確保できることです。エネルギー・ウォーター・シュヴィーツは、2026年の乾燥した夏の間、ブルック・アン・デア・ライタ研究サイトの12メートル耕作ゾーンで冬小麦の収量が14%高かったと報告しました。この知見は、ウィーン自然資源・生命科学大学によって引き続き評価されています。コルドバ大学の耕作可能な列間土地の保持に関する研究は、農業プロジェクトにおけるチップチルトシステムの役割をさらに支持しています。この設計は農家と開発者の二重収益構造を支援できます。したがって、アグリボルタイク展開は、グローバルデュアルアクシス太陽光トラッカー市場においてこの構成が検討できる場所の範囲を広げます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
駆動システム別:
電動モーターがリード、油圧システムは高風速条件に対応電動モーター式駆動システムは2026年の収益の42.7%を占め、駆動システムセグメント内で最大のシェアを持ちます。このポジションは、プログラマブルロジックコントローラー(PLC)ベースの監視制御・データ収集システムとの互換性、温帯条件での低い保守ニーズ、およびモーターとコントローラーの量産によるメリットを反映しています。スルードライブは、標準的なリニアアクチュエーターでは達成できない位置決め許容差を満たす精密ポインティングを必要とする集光型太陽光発電および集光型太陽熱発電アプリケーションで関連性を高めています。リニアアクチュエーターは、より単純な形状が設置技術要件を削減できる小型商業用およびオフグリッド設備に引き続き対応しています。このミックスにより、グローバルデュアルアクシス太陽光トラッカー市場はバリューチェーン全体で異なる運用条件とプロジェクト複雑さのレベルに対応できます。
油圧システムは2032年までCAGR 22.8%で成長すると予測されており、駆動システムセグメントで最も速い成長率です。需要は、持続的な風リスクに直面する東南アジア、南米、中東・北アフリカのプロジェクトによって支えられています。油圧流体は継続的なモーター電力なしに負荷を保持でき、長時間の風イベント中のモジュール方向維持を支援します。この機能は補助電力が制約されている遠隔地で重要です。2025年、HYDAC Internationalは単軸および双軸集光型太陽光アプリケーション向けにオプションの状態監視機能を備えた統合電気・油圧追尾システムを発表しました。生産量の増加と回路監視の改善により、油圧システムと電気システムのコスト差が縮小すると予想されます。この変化はまた、困難なサイト条件下での機器性能に対する開発者の関心の高まりを反映しています。
用途別:
ユーティリティスケールプロジェクトが収益を提供し、商業・産業需要が最も速く成長ユーティリティスケール太陽光発電所は2026年の収益の68.3%を占め、最大の用途基盤を形成しています。100 MW以上のプロジェクトは、2面追尾の追加コストをより大きな設置容量に分散させることができます。インドでは、100 MW以上のユーティリティスケールパークがトラッカーシステムの重要な調達チャネルであり続けています。2026年の技術評価では、トラッカーベースのシステムが固定傾斜設計と比較して最大23%高い比エネルギー収量を提供でき、構造最適化によりエンジニアリング・調達・建設コストを最大10%削減できる可能性があることが示されました。研究・実証プロジェクトは収益規模は小さいですが、新しい設計と運用コンテキストの証拠を提供します。ホライズン・ヨーロッパが資金提供するSymbiosystプロジェクトは、イタリアでConvert Agri-PV v4.0トラッカーを使用してブドウ園と永年樹木作物における農業用途を評価し、南欧全体の果樹園規模の展開に向けた機器の資格取得を支援しました。ユーティリティスケール需要は、最大の数量機会を代表するものとして、デュアルアクシス太陽光トラッカー市場の中心であり続けるでしょう。
商業・産業用設備は2032年までCAGR 23.2%で成長すると予測されています。24時間365日のクリーンエネルギー供給とスコープ2排出削減に対する企業需要が、午後まで延長する出力への関心を高めています。MODMECモデルでは、同等の単軸システムと比較して午後4時以降に最大11%の追加発電量が示されました。この発電プロファイルは、夕方の需要ピークを満たすために必要な蓄電容量を削減し、背後メーター型開発者のプロジェクト経済性を改善できます。農業利用は収益規模は小さいですが、明確な拡大経路を示しています。NadaraとAmazonは2026年9月にシチリアで400ヘクタールのサイトで作物栽培を継続する227 MWのビッグフィッシュアグリボルタイクプロジェクトを開設しました。このプロジェクトは、アグリボルタイク設計が農業活動を維持しながらユーティリティスケールで展開できることを示し、グローバルデュアルアクシス太陽光トラッカー市場に追加のユースケースを生み出しています。
地域分析
北米は2026年の収益の35.9%を占め、グローバルデュアルアクシス太陽光トラッカー市場への最大の地域貢献者となっています。米国では、国内コンテンツインセンティブがサプライチェーンの現地化と、適格コンポーネントを持つメーカーからのトラッカー調達を促進しています。Array Technologiesは2025年8月、インディアナ州の200 MWエメラルドグリーンソーラープロジェクトに100%国内コンテンツのOmniTrackトラッカーを供給すると発表しました。[4] このプロジェクトは、この国内コンテンツトラッカーソリューションの最初の全サイト展開として特定されました。カナダは小規模な市場ですが、高緯度条件が両面発電デュアルアクシスシステムを有利にする可能性があります。バーモント州のフィールドデータでは、デュアルアクシストラッカー上の両面発電モジュールが冬季ピーク月に単面モジュールと比較して最大40%多くのエネルギーを生産できることが示されました。メキシコも、北部州での製造拡大がオンサイト電力供給と企業サステナビリティソリューションへの需要を追加するにつれて、関連性を高めています。
欧州はドイツ、スペイン、イタリア、ポーランドでの活動に支えられた第2位の地域市場です。スペインは2025年にIEAデータによると2024年比50%増の14 GWの太陽光発電容量を追加しました。エストレマドゥーラ、アンダルシア、カスティーリャ・ラ・マンチャの地上設置プロジェクトは、デュアルアクシス経済性を支援できる条件を提供しています。Array Technologiesは2025年6月にナバラのラ・ナバおよびエブロIプラントを100 MWp以上にわたってSTI H250デュアルロウトラッカーを使用して稼働させました。DEGERenergieは2026年にアフリカと南米への拡大と研究センターの設立を計画していると発表しました。そのフラット屋根システムも地上設置サイト以外への展開を拡大しています。ドイツ、フランス、イタリアにおけるアグリボルタイク政策の発展は、グローバルデュアルアクシス太陽光トラッカー市場のアドレス可能な基盤とプロジェクトパイプラインを拡大する可能性があります。
アジア太平洋は2032年までCAGR 23.5%で成長すると予測されており、最も速い地域成長率です。中国は2025年に370 GWの太陽光発電容量を追加しましたが、これは一部、開発者が2025年6月の固定料金から競争入札への移行を前に前倒しで進めたためです。インドは2025年に約50 GWの太陽光PVを稼働させ、100 MW以上のプロジェクトがデュアルアクシストラッカー調達の主要チャネルとなっています。Antaisolarは2025年末までに21カ国で累計50.1 GWのグローバルトラッカー出荷を報告し、2026年6月に東南アジアとオーストラリアで800 MW以上のプロジェクト契約を締結しました。南米と中東・アフリカは追加の成長エリアであり続けています。サウジアラビアの太陽光発電容量は大型プロジェクトの進展により2025年に11 GWを超え、チリのアタカマ砂漠はトラッカー展開を引き続き引き付けています。
競合環境
グローバルデュアルアクシス太陽光トラッカー市場は適度に分散しており、欧州の専門企業、北米のユーティリティスケールサプライヤー、および中国メーカーが重複する顧客グループで競合しています。DEGERenergieは、天文学的な位置決めのみに依存するのではなく、リアルタイムの日射量に応答する最大光検出システムによって差別化しています。このアプローチは、部分的な曇り条件での出力改善を目的としています。Mecasolarは市販コンポーネントアプローチを採用し、独自部品への依存を低減しようとしています。同社は2024年6月に東南アジアのユーティリティプロジェクトでJinkoSolarと戦略的パートナーシップを締結し、2024年11月にはTigo Energyと共に重要インフラ向けの急速シャットダウン機能を備えた製品を発表しました。これらのポジションは、サプライヤーが収量、サービス性、およびコンプライアンスに対処するさまざまな方法を反映しています。
Array Technologiesはトラッカーハードウェアを超えて統合エンジニアリングソリューションへと移行しています。2026年、同社はArray Atlas基礎からトラッカーまでのスイートと、両面発電モジュールの裏面露出を改善することを目的とした60度傾斜機能を発表しました。同社はまた、2026年第2四半期の業績で累計トラッカー出荷量100 GW以上と25億 米ドルの受注残を報告しました。MODMECは2026年9月に行ベースのデュアルアクシス設計で米国への参入を発表しました。同社のモニタリングされたポーランドの設備は、固定傾斜システムと比較して33.7%〜40.3%の生産増加を示したと報告されています。MODMECはまた、ポーランドの特許を保有し、その設計について米国特許出願中です。グローバルデュアルアクシス太陽光トラッカー市場における競争は、したがってシステムエンジニアリング、ソフトウェア、および単軸コストレベルに近づくことを目指す設計へと移行しています。
気象適応型制御、アグリボルタイク向け機器、および高風速露出のある場所向けの設計においてオープンな機会が残っています。Powerway Renewable EnergyやShandong Zhaoriを含む中国サプライヤーは、納入コストが主要な考慮事項となる市場において輸出価格と垂直統合型鉄鋼製造を活用しています。認証要件は、複数のエンジニアリングおよび安全資格を維持するリソースを持つサプライヤーを引き続き優遇する可能性があります。Antaisolarの2026年の強化マルチドライブ製品と東南アジアおよびオーストラリアでのプロジェクト契約は、構造的能力と地域パートナーシップの重要性を示しています。DEGERenergieの2026年のメルヒェンランドテルメ・ブロイナでのプロジェクトは、ドイツにおける光検出技術の継続的な展開を示しました。主要グループを特定するための企業レベルの市場シェアデータが入手できなかったため、競争環境は広範なままです。グローバルデュアルアクシス太陽光トラッカー市場におけるサプライヤーの差別化は、運用データ、現地サービスサポート、認証、およびサイト固有の要件を満たす能力に依存しています。
デュアルアクシス太陽光トラッカー産業のリーダー
-
DEGERenergie GmbH & Co. KG
-
Mechatron Solar Inc.
-
AllEarth Renewables, Inc.
-
Sun Action Trackers LLC
-
Scorpius Trackers Private Limited
- 注:主要企業の掲載順は順位を示すものではありません。
デュアルアクシス太陽光トラッカー市場 このレポートでカバーされる企業
- AllEarth Renewables, Inc.
- ASUN
- Big Sun Energy Technology Inc.
- Convert Italia S.p.A.
- DEGERenergie GmbH & Co. KG
- Wuxi Hao Solar Technology Co., Ltd.
- Ideematec Deutschland GmbH
- InfiniteERCAM S.A.
- Mecasolar
- Mechatron Solar Inc.
- PARU Corporation
- Powerway Renewable Energy Co., Ltd.
- Qingdao Eternal Electronic Co., Ltd.
- Scorpius Trackers Private Limited
- Shandong Zhaori New Energy Technology Co., Ltd.
- SmartTrak Solar Systems Pvt. Ltd.
- Solar CenTex
- Stracker Incorporated
- Sun Action Trackers LLC
- Titan Tracker S.L.
最近の産業開発事情 デュアルアクシス太陽光トラッカー市場
- 2026年9月:ポーランドを拠点とする太陽光技術開発企業MODMECは、行ベースのデュアルアクシス太陽光トラッカーアーキテクチャで米国市場への参入計画を発表しました。同社はポーランドのモニタリング設備全体で固定傾斜システムと比較した加重平均36.1%のエネルギー生産向上を報告しており、技術の特許保護を追求しながら米国のパイロットプロジェクトホストを探しています。
- 2026年7月:DEGERenergieは、ドイツのカッセル近郊のメルヒェンランドテルメ・ブロイナ施設でD80太陽光追尾システムの試運転を完了しました。このプロジェクトは、変動する気象および日射条件下での太陽光捕捉を最大化するよう設計された同社独自のMLD(最大光検出)技術を使用しています。
- 2026年5月:DEGERenergieはドイツの太陽光市場向けに新しいフラット屋根デュアルアクシストラッカーソリューションを発表しました。このシステムは、精密な2軸太陽追尾を維持しながら屋根荷重を低減することを目的とした空力設計を特徴としています。
- 2025年5月:Mecasolarは最新世代の太陽光追尾技術を使用したニカラグアでの6.9 MWの太陽光プロジェクトの契約を締結しました。同社はデュアルアクシスシステムを含む複数のトラッカー構成を提供していますが、このプロジェクトは新興太陽光市場における追尾ソリューションの継続的な展開を示しています。
グローバルデュアルアクシス太陽光トラッカー市場レポートの範囲
デュアルアクシス太陽光トラッカーは、太陽光パネルを2つの独立した軸(通常は水平軸(傾斜)と垂直軸(方位角))に沿って自動的に回転させ、一日を通じて継続的に太陽に向けるデバイスです。東から西への太陽の動きを追尾し、季節的な高度変化に対応することで、これらのシステムは太陽放射に対する最適な入射角を維持します。この2面移動機能により、固定または単軸システムと比較して最大限の日光を捕捉し、エネルギー発電量を大幅に増加させることができます。
グローバルデュアルアクシス太陽光トラッカー市場は、アクシス構成別に水平デュアルアクシストラッカー、垂直デュアルアクシストラッカー、極軸デュアルアクシストラッカー、チップチルトデュアルアクシストラッカー、およびその他のデュアルアクシス構成にセグメント化されています。駆動システム別では、市場は電動モーター式駆動システム、油圧駆動システム、リニアアクチュエーター式システム、スルードライブシステム、およびその他の駆動システムにセグメント化されています。用途別では、市場はユーティリティスケール太陽光発電所、商業・産業用太陽光設備、住宅用太陽光設備、オフグリッドおよび遠隔太陽光システム、農業・アグリボルタイク用途、ならびに研究・実証プロジェクトにセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルデュアルアクシス太陽光トラッカー市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 水平デュアルアクシストラッカー |
| 垂直デュアルアクシストラッカー |
| 極軸デュアルアクシストラッカー |
| チップチルトデュアルアクシストラッカー |
| その他のデュアルアクシス構成 |
| 電動モーター式駆動システム |
| 油圧駆動システム |
| リニアアクチュエーター式システム |
| スルードライブシステム |
| その他の駆動システム |
| ユーティリティスケール太陽光発電所 |
| 商業・産業用太陽光設備 |
| 住宅用太陽光設備 |
| オフグリッドおよび遠隔太陽光システム |
| 農業・アグリボルタイク用途 |
| 研究・実証プロジェクト |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| アクシス構成別 | 水平デュアルアクシストラッカー | |
| 垂直デュアルアクシストラッカー | ||
| 極軸デュアルアクシストラッカー | ||
| チップチルトデュアルアクシストラッカー | ||
| その他のデュアルアクシス構成 | ||
| 駆動システム別 | 電動モーター式駆動システム | |
| 油圧駆動システム | ||
| リニアアクチュエーター式システム | ||
| スルードライブシステム | ||
| その他の駆動システム | ||
| 用途別 | ユーティリティスケール太陽光発電所 | |
| 商業・産業用太陽光設備 | ||
| 住宅用太陽光設備 | ||
| オフグリッドおよび遠隔太陽光システム | ||
| 農業・アグリボルタイク用途 | ||
| 研究・実証プロジェクト | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
グローバルデュアルアクシス太陽光トラッカーの需要を牽引しているものは何ですか?
ユーティリティスケールの太陽光建設、より高いエネルギー収量、両面発電モジュール、蓄電、およびアグリボルタイク展開が需要を支えています。グローバルの太陽光PV新規導入量は2025年に600 GWを超えました。
デュアルアクシス太陽光トラッカーの予測成長率はどのくらいですか?
グローバルデュアルアクシス太陽光トラッカー市場は2027年から2032年にかけてCAGR 22.54%で成長し、2032年までに113.68 ビリオン 米ドルに達すると予測されています。
最も速く成長しているデュアルアクシストラッカー構成はどれですか?
チップチルトデュアルアクシストラッカーは、機械アクセスを必要とするアグリボルタイクプロジェクトに支えられ、2032年までCAGR 22.9%で成長すると予測されています。
グローバルデュアルアクシス太陽光トラッカー市場で油圧駆動が注目を集めているのはなぜですか?
油圧システムは高風速の場所で負荷安定性を維持し、遠隔地に適しているため、CAGR 22.8%で成長すると予測されています。
デュアルアクシストラッカーの最も速い成長が予測されている地域はどこですか?
アジア太平洋は中国、インド、東南アジア、中東での太陽光建設に支えられ、2032年までCAGR 23.5%で成長すると予測されています。
デュアルアクシス太陽光トラッカーの採用を制限しているものは何ですか?
より高い設置コスト、より複雑な機械システム、悪天候への露出、および運用実績に関する融資機関の懸念がプロジェクトの採用を制限する可能性があります。