
デジタルトラベル市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 693.18 十億米ドル |
| 市場規模 (2032) | 997.97 十億米ドル |
| 成長率 (2027 - 2032) | 7.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
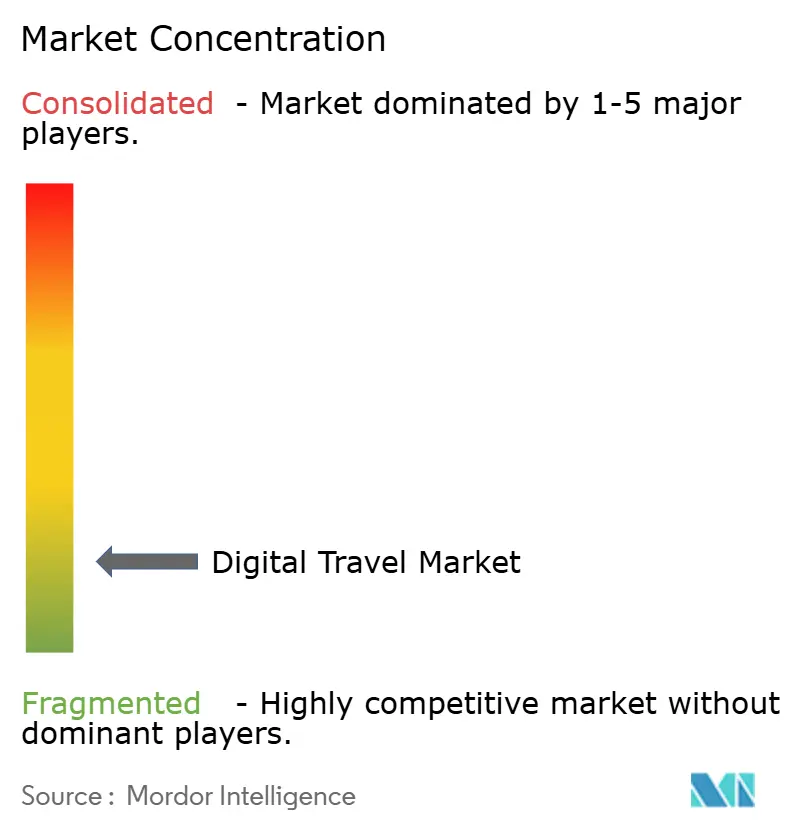
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタルトラベル市場分析
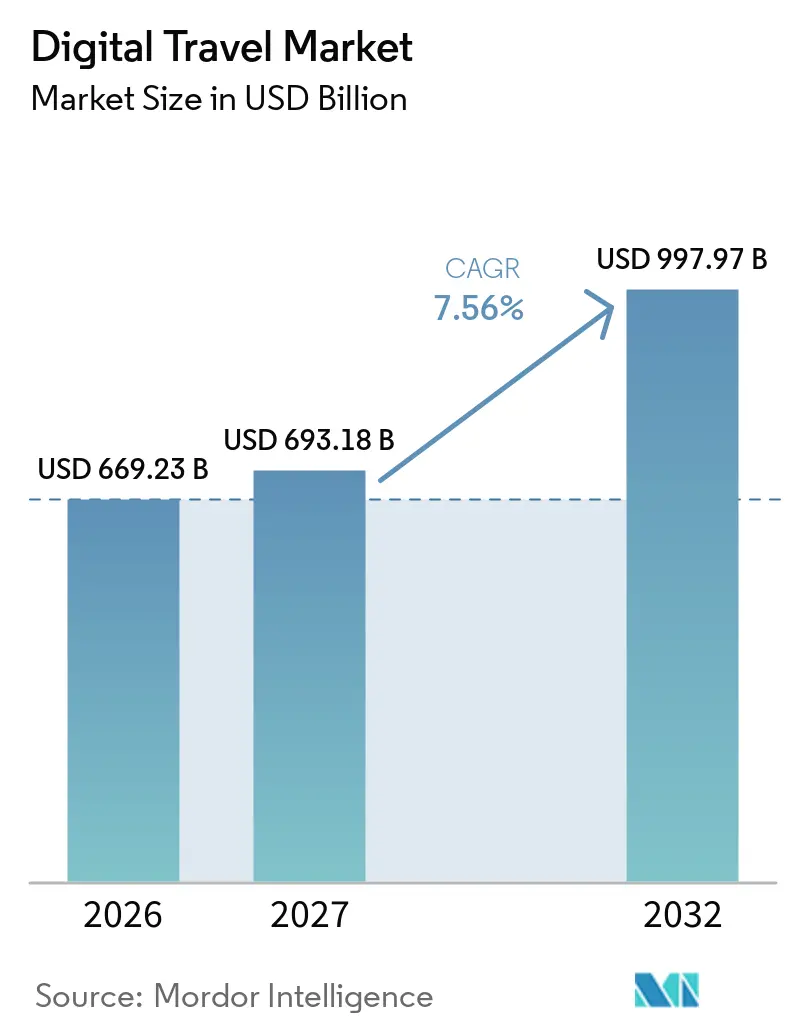
グローバルデジタルトラベル市場は2026年に6,692.30億米ドルと評価され、2027年の6,931.80億米ドルから2032年には9,979.70億米ドルに達すると推定され、予測期間(2027年~2032年)におけるCAGRは7.56%です。グローバルデジタルトラベル市場は、単なる予約チャネルから、検索、決済、ロイヤルティプログラム、および予約後サポートを統合したより広範なサービスレイヤーへと進化しています。モバイル利用は旅行の行程を再構成しており、特にアジア太平洋市場では、消費者が単一アプリケーション内で鉄道、バス、ホテル、航空オプションを期待しています。決済統合とAI対応アシスタンスは、予約・決済の摩擦を軽減するプラットフォームの価値を高めます。一方、サプライヤー直販ウェブサイト、航空会社リテーリングの変化、および規制当局の監視は、オンライン旅行代理店がスケールのみに依存する能力を制限しています。グローバルデジタルトラベル市場における機会は、コンバージョン率の改善、関連性の高い在庫の提供、信頼できる決済オションの提供、および明確な顧客価値の提供にかかっています。
主要レポートのポイント
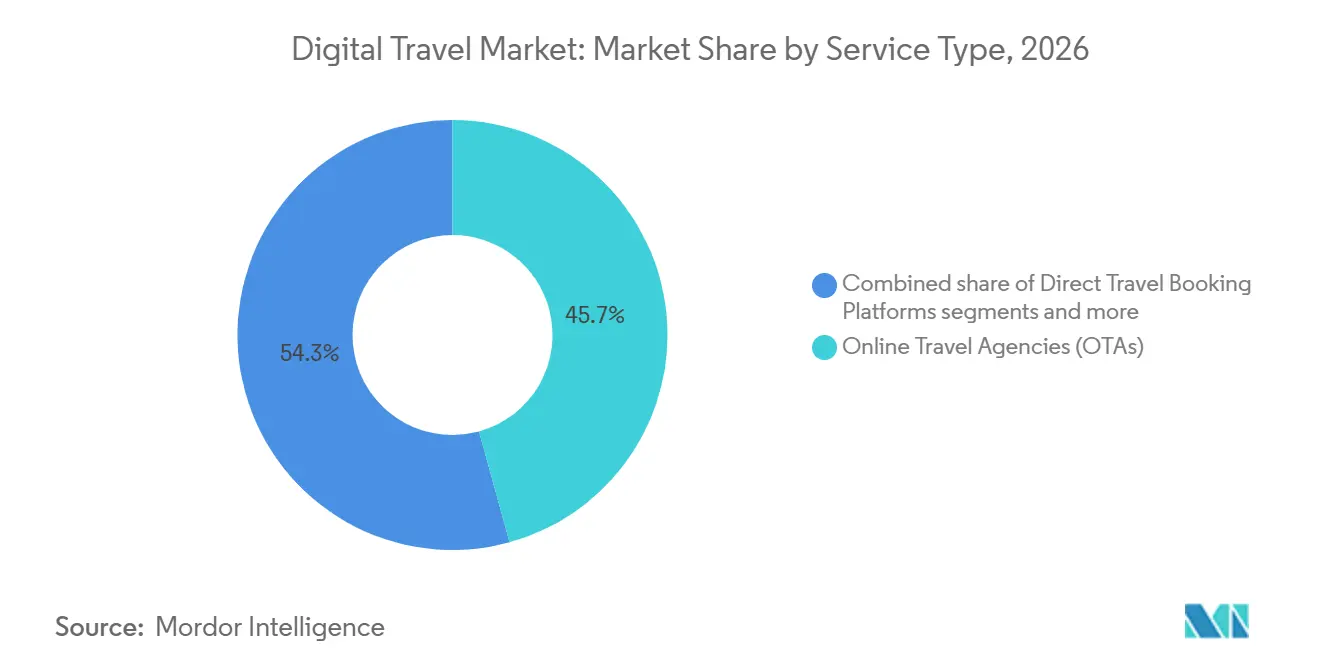
- サービスタイプ別では、オンライン旅行代理店(OTA)が2026年のグローバルデジタルトラベル市場シェアの45.73%を占め、コーポレートトラベル予約プラットフォームは2032年までに8.34%のCAGRで成長すると予測されています。
- 予約タイプ別では、航空券予約が2026年のグローバルデジタルトラベル市場シェアの35.62%を占め、ツアー・アクティビティ・体験予約は2032年までに8.73%のCAGRで成長すると予測されています。
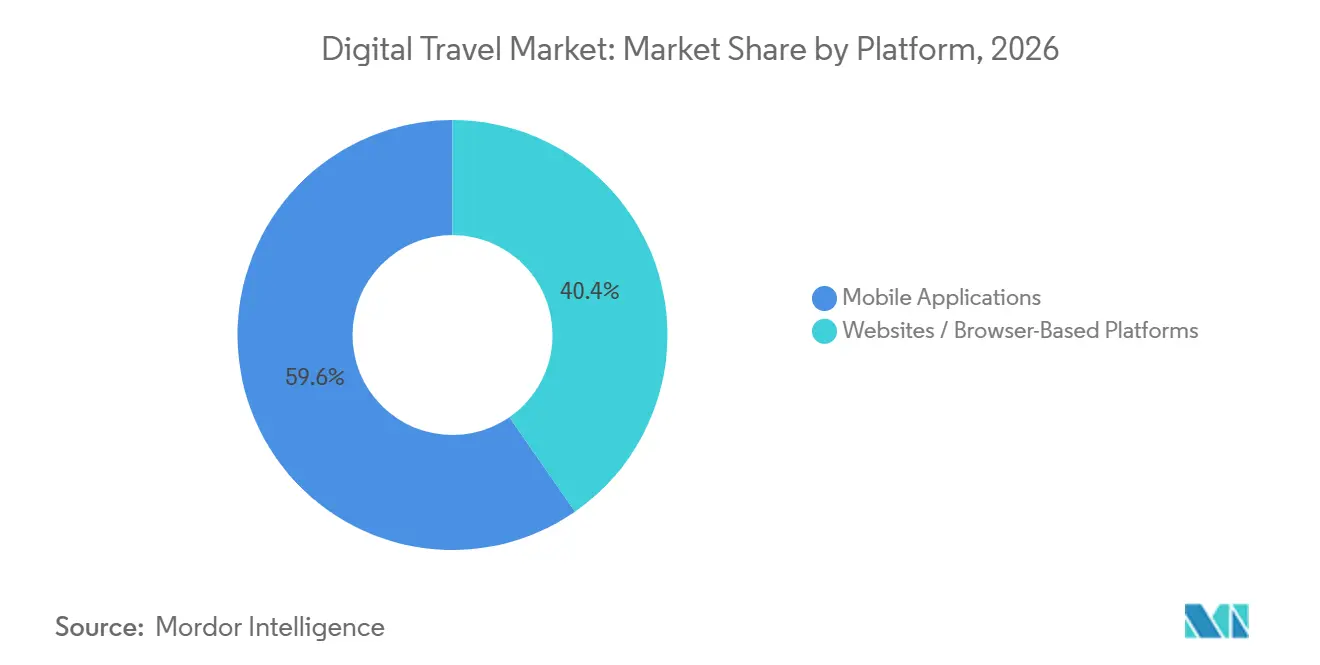
- プラットフォーム別では、モバイルアプリケーションが2026年のグローバルデジタルトラベル市場シェアの59.64%を占め、2032年までに9.13%のCAGRで成長すると予測されています。
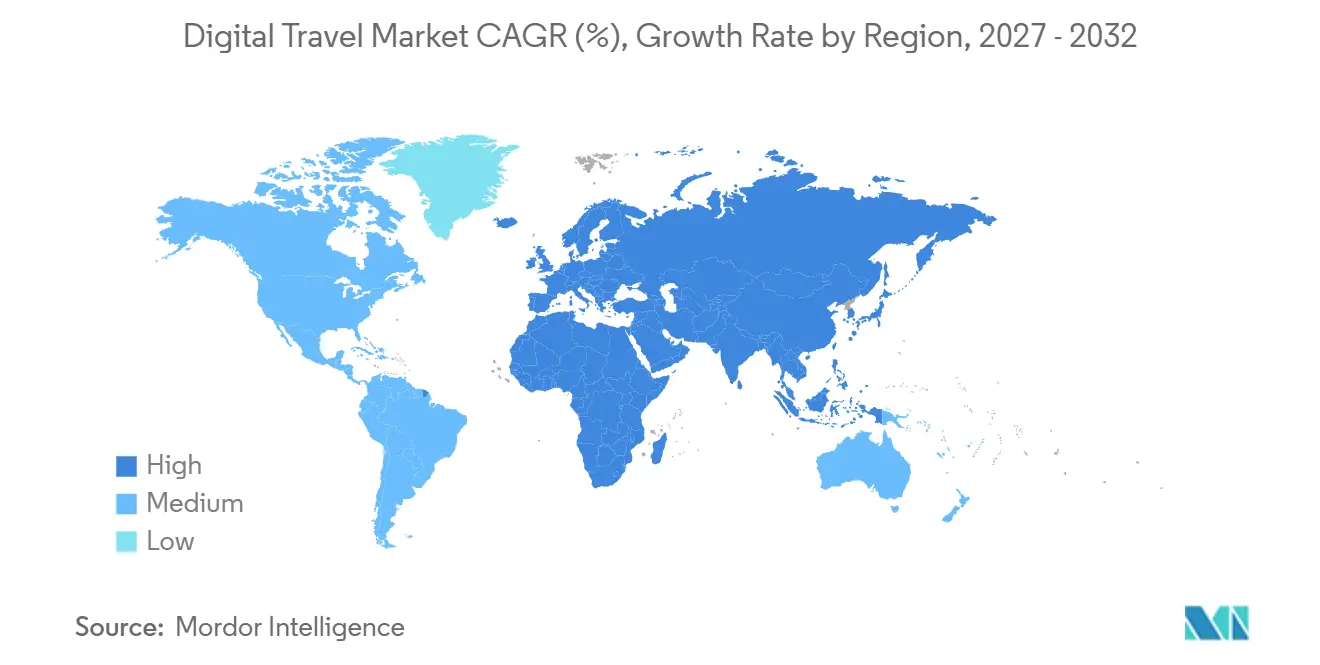
- 地域別では、北米が2026年のグローバルデジタルトラベル市場シェアの33.53%を占め、アジア太平洋は2032年までに8.85%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理関連性 | 影響タイムライン |
|---|---|---|---|
| スマートフォン主導の予約とアプリ採用 | +1.5% | グローバル | 短期(2年以内) |
| デジタル決済と組み込みファイナンスの拡大 | +1.2% | グローバル、アジア太平洋および南米で高い | 中期(2〜4年) |
| AIを活用したパーソナライゼーションと動的価格設定 | +1.4% | グローバル、北米およびヨーロッパで早期採用 | 中期(2〜4年) |
| アジア太平洋におけるモバイルファーストの旅行需要の成長 | +1.3% | アジア太平洋、中東・アフリカへの波及あり | 中期(2〜4年) |
| マルチモーダルおよびNDCベースの旅行流通の拡大 | +0.9% | 北米およびヨーロッパ | 長期(4年以上) |
| ソーシャル・体験主導・クリエイター影響型の旅行 探索 | +0.8% | グローバル、アジア太平洋および北米で早期成果 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
スマートフォン主導の予約とアプリ採用
モバイル予約は、旅行調査、決済、およびサービスを単一デバイスに統合することで、グローバルデジタルトラベル市場を牽引しています。モバイルデバイスはグローバルオンライン旅行トラフィックの70.5%を占め、プラットフォームが予約に転換しなればならないオーディエンスを浮き彫りにしています[1]。2025年、Booking.comのモバイルアプリは、2024年の低50%台から上昇し、宿泊室泊数の中50%台のシェアを占めました。このトレンドは、統合アプリが鉄道、都市間バス、宿泊、航空旅行を一つの購買フローに組み合わせることができる市場において特に重要です。強固なオンボーディング、安全な認証、および迅速なチェックアウトにより、顧客獲得コストを長期的に削減できます。アプリケーションは、ユーザーが個別の決済プロセスなしに旅行探索から予約確認へと移行できるようにすることで、市場成長を支援します。
デジタル決済と組み込みファイナンスの拡大
デジタル決済の柔軟性は、グローバルデジタルトラベル市場においてますます重要な競争要因となっています。NuveiとEdgar, Dunn & Companyによる旅行決済調査では、調査対象旅行者の92%が決済の容易さを重要と考えていることが判明しました。一方、59%は好みの決済方法が利用できない場合に予約を中断し、75%は分割払いを希望していました。また、この調査では、決済の却下とチェックアウトの摩擦により、航空会社とオンライン旅行代理店にとって年間300.00億米ドル以上の収益が危険にさらされていると推定されています[2]。これらの調査結果は、デジタルトラベルプラットフォームがローカライズされた決済方法、デジタルウォレット、マルチ通貨価格設定、および分割払いオプションを提供する機会を示しています。地域の好みに合わせたチェックアウト体験のカスタマイズと、失敗したトランザクションの回復改善により、予約離脱を減らし、顧客の信頼を強化できます。
AI活用したパーソナライゼーションと動的価格設定
AIによるパーソナライゼーションのサポートは、プラットフォームが関連するオファーとサービスオプションを提示できるようにすることで、グローバルデジタルトラベル市場の競争を再構成しています。SabreはAir Price IQとAncillary IQを通じてAeromexicoとの協業を拡大し、リアルタイムデータを活用して航空運賃と付帯サービスのオファー決定をサポートしました。Booking Holdingsは2025年第2四半期において、マルチバーティカル予約の前年比30%成長を報告し、統合された旅行行程への需要を反映しています。商業的価値は、検索結果を複雑にすることなく、フライト、宿泊、およびアクティビティを組み合わせることにあります。パーソナライズされた価格設定が一般化するにつれ、消費者保護とデータプライバシーの規制が引き続き重要となります。
アジア太平洋におけるモバイルファーストの旅行需要の成長
アジア太平洋は、モバイルコマースが旅行購買行程に組み込まれているため、グローバルデジタルトラベル市場の成長を支えています。インドでは、MakeMyTripがFY2025において98.00億米ドルの総予約額と9.783億米ドルの収益を報告し、収益は前年比25%増加しました。これらの結果は、プラットフォームが地元のニーズに合った在庫と決済オプションを提供する場合、第2・第3都市のユーザーがデジタルトラベル需要を支えられることを示しています。中国、インド、東南アジアは、旅行探索と予約にアプリケーションを使用する大規模な旅行者ベースを提供しています。旅行会社が越境決済、言語オプション、および顧客サポートを簡素化するにつれて、地域市場は拡大できます。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 顧客獲得コストと検索プラットフォームへの依存 | -0.9% | グローバル、特に北米およびヨーロッパで深刻 | 短期(2年以内) |
| サイバーセキュリティ、決済詐欺、データプライバシーリスク | -0.7% | グローバル | 中期(2〜4年) |
| 断片化されたサプライヤー技術とサービシング複雑性 | -0.6% | グローバル、特に中東・アフリカおよび南米で深刻 | 長期(4年以上) |
| 旅行の手頃さ、貨変動、および価格 感応度 | -0.8% | アジア太平洋、南米、中東・アフリカ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
顧客獲得コストと検索プラットフォームへの依存
顧客獲得は、多くのプラットフォームが有料需要のために検索エンジンとメタサーチチャネルに依存しているため、グローバルデジタルトラベル市場の抑制要因であり続けています。Booking Holdingsの変革プログラムは、業務効率の向上により、年間ランレートで5.000億〜5.500億米ドルの節減を生み出しました。旅行クエリに回答しながらユーザーを予約プラットフォームに誘導しない検索結果は、リファラルトラフィックを減少させ、有料ビジビリティコストを増加させる可能性があります。ロイヤルティプログラム、ダイレクトアプリケーション、および予約後サービスは、単一トラフィックソースへの依存を低減できます。地域の中小旅行事業者は、トラフィック獲得とブランド構築のための予算が限られているため、より大きなプレッシャーに直面する可能性があります。外部の探索プラットフォームが顧客関係を管理する場合、市場は脆弱なままです。
サイバーセキュリティ、決済詐欺、データプライバシーリスク
サイバーセキュリティとデータプライバシーは、オンライン予約が個人・予約・決済データを含むため、グローバルデジタルトラベル市場における主要な課題であり続けています。WestJetは2025年6月、犯罪的な第三者が不正にシステムにアクセスし、一部の顧客の個人データおよび旅行関連データが漏洩したことを確認しました。同航空会社は、カード情報、CVV、有効期限、およびパスワードは侵害されていないと報告しました。2025年3月、Amadeus系列の決済スペシャリストであるOutpayceが実施した4,500名の旅行者を対象とした調査では、70%以上が決済セキュリティを優先し、67%がサイバーセキュリティの脆弱な企業での予約に対して5%の割引を受け入れないことが判明しました[3]。これらの調査結果は、データ保護、安全な決済、および顧客信頼の必要性を強調しています。コンプライアンスとサイバーセキュリティへの投資は、特に中小プラットフォームにとってコストを増加させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
消費者行動分析
消費者の好みは、利便性、デジタルコントロール、およびプライバシーのバランスをますます重視しています。IATAの2025年グローバル旅客調査は、200ヶ国以上の10,000件以上の回答を基に、78%の旅行者がスマートフォンにデジタルウォレット、パスポート、およびロイヤルティカードを統合したいと希望していることを明らかにしました。また、電子バッグタグの使用も2024年の28%から2025年には35%に上昇しました。生体認証の採用率は2024年の46%から2025年には50%に達し、コネクテッドトラベルサービスへの受容拡大を反映しています。デジタルプラットフォームは、データセキュリティの懸念に対応しながら、旅程管理、ロイヤルティ特典、およびライブ更新を統合できます。
予約の好みは年齢と決済方法によって異なっていました。25歳未満の旅行者のうち54%がデジタルウォレットを好んだのに対し、全回答者では28%でした。また、26%が航空会社アプリを通じたフライト予約を好んだのに対し、全体では19%でした。プロバイダーは、モバイルファーストのインターフェース、柔軟な決済オプション、パーソナライズされた旅行ツール、および明確なプライバシー保護を通じて、若い旅行者を惹きつけることができます。
デジタルトラベルパフォーマンスインテリジェンス
2025年、Booking Holdingsは1,861.00億米ドルの総予約額と269.00億米ドルの収益を記録し、Expedia Groupは1,196.00億米ドルの総予約額と147.00億米ドルの収益を生み出しました。これらの数値は、デジタルトラベル流通の規模と、オンライン検索を完全なトランザクションに転換することの重要性を示しています。ExpediaのB2B総予約額は2025年第4四半期に24%成長し、旅行テクノロジーと流通パートナーシップへの需要を反映しています。
SiteMinder社の調査では、ホテルウェブサイトが2025年に平均516.00米ドルの予約額を生み出したのに対し、オンライン旅行代理店(OTA)経由では312.00米ドルであ、ダイレクトブッキングの収益ポテンシャルが浮き彫りになっています。Trip.com Groupの2025年収益は17%増の89.00億米ドルとなり、インターナショナルプラットフォームの予約数は60%増加しました。これらの結果は、直接チャネルと第三者リーチのバランスを取り、プラットフォームを地域需要に適応させる必要性を強調しています。
セグメント分析
サービスタイプ別:
OTAが流通を牽引し、コーポレートプラットフォームが成長を促進オンライン旅行代理店は2026年のグローバルデジタルトラベル市場の45.73%を占め、幅広い在庫、ロイヤルティツール、および消費者向けアプリケーションに支えられています。2025年、Booking Holdingsは1,861.00億米ドルの総予約額と269.00億米ドルの収益を報告し、Expediaはそれぞれ1,196.00億米ドルと147.00億米ドルを報告しました。インドのMakeMyTripなどの地域プラットフォームは、モバイル主導のオーディエンスのために国内交通と宿泊を組み合わせています。
コーポレートトラベル予約プラットフォームは2032年までに8.34%のCAGRで成長すると予測されており、最も成長が速いサービスタイプとなっています。これらのプラットフォームは、連携された予約、経費、ポリシー、および旅行者サポートプロセスをサポートしています。承認済み在庫を提供し、企業が安全配慮義務を満たすのを助けます。2025年、ホテルウェブサイトはオンライン旅行代理店経由の312.00米ドルと比較して、平均516.00米ドルの予約額を生み出しました。市場は引き続き仲介チャネルと直接チャネルの両方を含み、それぞれが異なる旅行者とサプライヤーのニーズに応えます。メタサーチと旅行比較プラットフォームは価格探索とリファラルトラフィックをサポートし、旅程計画・管理ツールなどその他のデジタルトラベルサービスは予約前後に価値を追加します。
注記: 個別セグメントのすべてのシェアはレポート購入時に取得可能
予約タイプ別:
航空がシェアをリード、体験が成長を牽引航空券予約は2026年のグローバルデジタルトラベル市場の35.62%を占め、最大の予約タイプとなっています。Booking Holdingsは2025年に6,800万枚の航空券が購入されたと記録し、Expediaは5,700万枚の航空券予約を報告しました。航空旅行は旅行日程と目的地を設定することで、多くのデジタル旅行の中心となっています。航空会社によるNDC(新流通能力)の拡大により、プラットフォームが運賃と付帯サービスを表示する方法が変わる可能性があります。航空予約は国内路線、国際旅行、およびマルチモーダル旅程計画を繋ぎます。
ツアー・アクティビティ・体験予約は2032年までに8.73%のCAGRで成長すると予測されており、他の予約タイプよりも速い成長です。宿泊は依然として高付加価値のカテゴリーであり、陸上交通は完全な旅程においてより重要性を増しています。旅行者は構造化された体験により多くの支出を配分しています。ExpediaのB2B事業は2025年第4四半期に24%成長し、消費者向けホテル予約を超えた需要を示しています。プラットフォームは宿泊予約とともにアクティビティや地域交通を提供することで付加価値を生み出せます。
プラットフォーム別:
モバイルがシェアを支配し予測成長を牽引モバイルアプリケーションは2026年に59.64%のシェアを占め、2032年までに9.13%のCAGRで成長すると予測されています。アラート、保存された好み、ロイヤルティ特典、決済、および予約後サービスを通じた直接的な顧客エンゲージメントをサポートします。Booking.comのモバイルアプリは2025年に宿泊室泊数の中50%台のシェアを占めました。モバイル旅行販売はグローバル旅行販売の37%を占め、2029年までに44%に達すると予測されています[4]。消費者にとって、単一のインターフェースが複数の交通・宿泊の意思決定をサポーできます。
ウェブおよびブラウザプラットフォームは、複数目的地の旅程、グループ旅行、コーポレート承認など、複雑または高額の旅程計画を引き続きサポートします。モバイルトラフィックとコンプリーション率の差は、グローバルデジタルトラベル市場における商業的課題として残っています。組み込み決済、生体認証、および関連サポートにより、離脱を減らすことができます。モバイルアプリケーションは継続的なエンゲージメントをサポートするため、より大きな製品投資を受ける可能性があります。
地域分析
北米デジタルトラベル市場
北米は2026年のグローバルデジタルトラベル市場において33.53%を占め、最大の地域市場となっている。成熟した市場の特徴として、確立されたオンライン旅行代理店、ロイヤルティプログラム、サプライヤー直販チャネル、およびB2Bプラットフォームへの投資が挙げられる。サプライヤー直販予約チャネルおよびカードリンク型トラベルポータルがオンライン旅行代理店と競合しており、ロイヤルティ、サービス品質、および直接トラフィックの重要性が高まっている。プラットフォームは、検索およびトランザクションサービスを超えた価値を示す必要がある。
ヨーロッパデジタルトラベル市場
ヨーロッパは、強力なプラットフォーム利用と厳格な規制環境に支えられ、引き続き主要なデジタルトラベル市場であり続けている。イギリス、ドイツ、フランス、スペイン、イタリア全域でオンライン旅行計画の利用が盛んである。2025年11月、eDreams ODIGEO S.A.はプライム会員数が770万人に達し、18%増加したと報告した。データプライバシー要件および航空会社の流通をめぐる紛争が、引き続きプラットフォームの運営に影響を与えている。
アジア太平洋デジタルトラベル市場
アジア太平洋地域は2027年から2032年にかけてCAGR 8.85%で成長すると予測されており、最も成長の速い地域となっている。国、インド、日本、韓国、および東南アジアが、旅行需要の高まりとモバイル普及を通じて成長を牽引している。2025年度において、Trip.com Group Limitedは純収益89億米ドルを報告し、前年比17%増となった一方、国際プラットフォームの予約件数は前年比60%増加した。ローカル決済、クロスボーダー旅行、多言語サポート、およびモバイル主導のサービスへの期待が市場を形成していく。
デジタルトラベル供給・開発インテリジェンス
グローバルデジタルトラベル市場は、航空会社のリテーリング、モバイル予約、および統合決済が流通を再構成するにつれて進化しています。IATAのNDC(新流通能力)により、航空会社は柔軟なオファーを流通させることができ、旅行者により明確な運賃と付帯サービスのオプションを提供しています。これには、航空会社、旅行代理店、および予約プラットフォームが既存のプロセスと最新システムを統合する必要があります。インドでは、旅行が航空、鉄道、バス、宿泊、および目的地サービスを組み合わせる場合があります。サプライシステムは一貫したコンテンツ、サービシング、およびキャンセルサポートを提供する必要があります。
MakeMyTripはFY2025において98.00億米ドルの総予約額と9.783億米ドルの収益を報告し、収益は前年比25%増加しました。同社の実績は、交通と宿泊の予約のための統合モバイルインターフェースを浮き彫りにしています。eDreams ODIGEOは2025年11月に18%増の770万人のPrimeサブスクリプション会員を報告し、サブスクリプション主導のエンゲージメントを実証しました。市場はグローバルおよび国別フォーカスの事業者を含み、ローカル在庫、決済方法、および言語サポートが引き続き重要です。
競争環境
グローバルデジタルトラベル市場は、宿泊、航空旅行、陸上交通、および体験にわたって断片化されたままです。Booking Holdings、Expedia、Airbnb、Trip.com、およびTripadvisorは、異なる能力と地理的強みを持つ主要な消費者向けプラットフームです。2025年、Booking Holdingsは1,861.00億米ドルの総予約額を生み出し、調整後EBITDAマージン36.9%を報告し、Expediaは1,196.00億米ドルの総予約額を生み出しました。そのスケールは幅広い在庫とマーケティングリーチをサポートしますが、ローカルプレーヤーとサプライヤー直接チャネルは依然として関連性を持ちます。
企業はホテルとフライト予約を超えた隣接サービスへ拡大しています。Expediaは2025年第4四半期のB2B総予約額の24%成長を報告しました。Booking Holdingsは2025年第2四半期においてマルチバーティカル予約の前年比30%成長を報告しました。eDreams ODIGEOはメンバーシップ成長、サブスクリプション階層、および鉄道統合に注力しました。MakeMyTripはモバイル主導の顧客関係を通じて複数の旅行サービスを組み合わせています。競争はサービス品質、ロイヤルティ、価格透明性、決済能力、およびローカル在庫に依存します。
AIと最新の航空会社リテーリングが競争を拡大しています。SabreとAeromexicoのパートナーシップは動的な運賃と付帯サービスのオファーをサポートし、Agodaのクリエイタープロラムはコミッションベースのコンテンツパートナーシップを通じて需要を生み出しています。業界はデータ利用、検索可視性、およびサプライヤー関係に関して精査を受けています。市場全体にわたって、グローバル企業、地域プラットフォーム、直接サプライヤー、および旅行機能を提供する金融サービス会社が、一部のオンライン旅行代理店カテゴリーでの集中化が進んでいるにもかかわらず、市場の断片化をサポートしています。
デジタルトラベル業界リーダー
-
Booking Holdings Inc.
-
Expedia Group, Inc.
-
Airbnb, Inc.
-
Trip.com Group Limited
-
Tripadvisor, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルトラベル市場 このレポートでカバーされる企業
- Booking Holdings Inc.
- Expedia Group, Inc.
- Airbnb, Inc.
- Trip.com Group Limited
- Tripadvisor, Inc.
- MakeMyTrip Limited
- eDreams ODIGEO S.A.
- Despegar.com, Corp.
- Amadeus IT Group, S.A.
- Sabre Corporation
- Travelport Limited
- Klook
- GetYourGuide
- Traveloka Group
- Yatra Online Limited
- Seera Group
- Wego Pte Ltd
- Hopper Inc.
- Webjet Group Limited
- Tongcheng Travel Holdings Limited
最近の産業開発事情 デジタルトラベル市場
- 2026年10月:Booking Holdingsは、クロスプラットフォーム予約を管理し、価格と旅行計画を監視するAI搭載旅行エージェントVayoをプライベートベータで立ち上げました。同社は最大1.000億米ドルの計画投資を発表し、AI主導の旅程管理における競争をシグナルしています。
- 2026年10月:eDreams ODIGEOはAmazon Alexaと協業し、独自のモデルコンテキストプロトコル技術を使用してAlexa+環境でのAI旅行検索とボイスファースト予約を実現しました。
- 2025年11月:eDreams ODIGEOは18%増の770万人のPrimeサブスクリプション会員に達し、鉄道統合と新しいサブスクリプション階層を通じて2030年までに1,300万人以上を目標としています。
- 2025年10月:Agodaはアンバサダープログラムを立ち上げ、旅行クリエイターが固有のプロモコードを通じてコミッションを獲得し、月額最大225.00米ドル相当のスポンサー滞在を受け取り、Agodaマーケティングキャンペーンを通じて露出を得られるようにしました。
グローバルデジタルトラベル市場レポートの範囲
グローバルデジタルトラベル市場レポートは、世界のオンライン旅行サービスとデジタル予約プラットフォームを分析しています。市場はサービスタイプ(オンライン旅行代理店、メタサーチ、ダイレクトトラベル予約プラットフォーム、コーポレートトラベル予約プラットフォーム、およびその他のデジタルトラベルサービス)、予約タイプ、プラットフォーム、および地域によってセグメント化されてます。本調査は、スマートフォン主導の予約採用、デジタル決済の柔軟性、AIを活用したパーソナライゼーション、ソーシャルメディアに影響された旅行探索、デジタル流通の拡大などの主要な促進要因、および顧客獲得コスト、サイバーセキュリティリスク、断片化されたサプライヤー技術、旅行の手頃さなどの抑制要因を検討しています。プラットフォームの開発、予約量、トランザクショントレンド、収益パフォーマンス、平均予約額、旅行者の好み、チャネル選択、およびデジタル支出行動を評価します。本レポートは、市場規模・成長予測、競争環境分析、市場集中度、市場シェア評価、戦略的動向、および主要プロバイダーのプロフィールを提供しています。また、AI主導の旅程計画、自動化された予約、統合された旅行サービス、および新興市場への拡大における機会も探求しています。市場推計と予測は、カバーされているすべてのセグメントにわたって金額(米ドル)で提示されています。
セグメンテーション概要
レポートで回答される主要な質問
グローバルデジタルトラベル市場の2032年の予測規模はどれくらいですか?
グローバルデジタルトラベル市場は2026年に6,692.30億米ドルと評価され、2032年までに9,979.70億米ドルに達すると予測されており、2027年から2032年にかけて7.56%のCAGRで拡大します。
デジタルトラベル予約を牽引するサービスタイプはどれですか?
オンライン旅行代理店が2026年に45.73%のシェアでリードしており、幅広い在庫、ロイヤルティプログラム、およびモバイルアプリケーションに支えられています。
モバイルアプリケーションがデジタルトラベル企業にとって重要な理由は何ですか?
モバイルアプリケーションは2026年に59.64%のシェアを占め、探索、決済、および顧客サービスを組み合わせているため、2032年までに9.13%のCAGRで成長すると予測されています。
グローバルデジタルトラベル市場で最も成長が速い地域はどこですか?
アジア太平洋は2027年から2032年にかけて8.85%のCAGRで最も速い成長率を記録すると予測されています。
最も速く成長すると予想される予約カテゴリーはどれですか?
ツアー・アクティビティ・体験予約は、旅行者が旅程に地域体験を追加するにつれて、2032年までに8.73%のCAGRで成長すると予測されています。
デジタルトラベルプラットフォーム主なリスクは何ですか?
主なリスクには、高い顧客獲得コスト、サイバー詐欺、断片化されたサプライヤーシステム、および旅行コストが高い時期の価格感応度が含まれます。