
Marktgröße und Marktanteil des digitalen Reisemarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 693.18 Milliarden US-Dollar |
| Marktgröße (2032) | 997.97 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des digitalen Reisemarkts von Mordor Intelligence
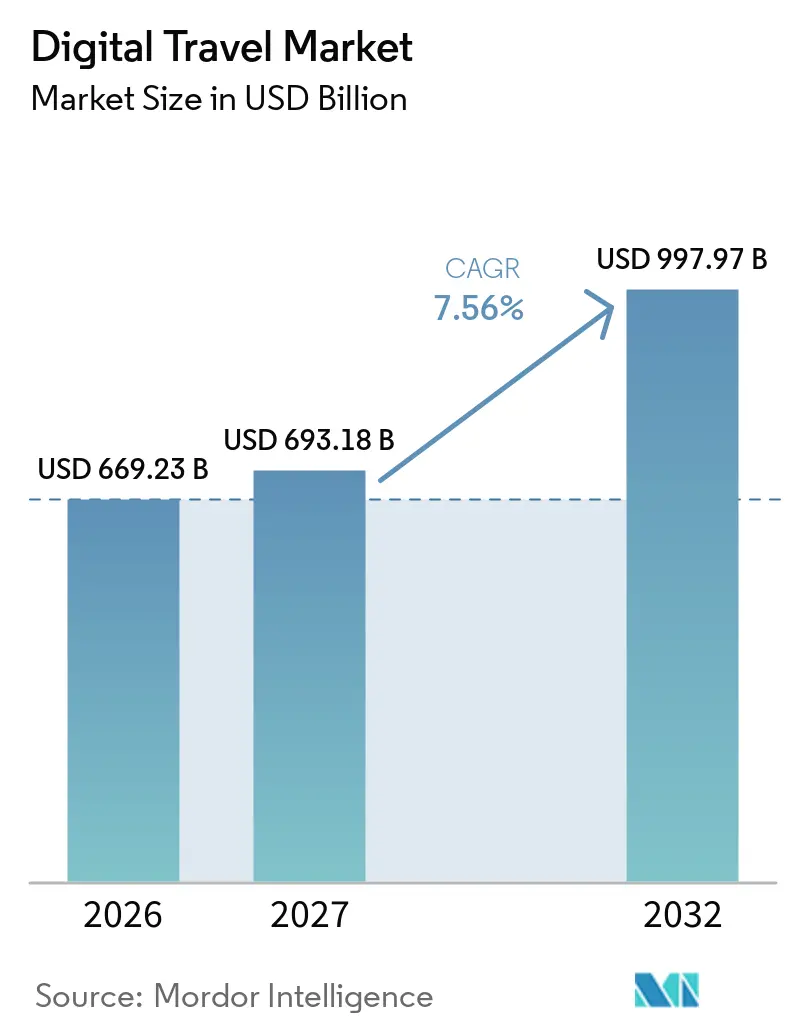
Der globale digitale Reisemarkt wurde im Jahr 2026 auf 669,23 Milliarden USD geschätzt und soll von 693,18 Milliarden USD im Jahr 2027 auf 997,97 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,56 % während des Prognosezeitraums (2027–2032). Der globale digitale Reisemarkt entwickelt sich von einem Buchungskanal zu einer umfassenderen Serviceschicht, die Suche, Zahlungen, Treueprogramme und Support nach der Buchung integriert. Die Nutzung mobiler Geräte verändert Reiseverläufe, insbesondere in den Märkten des Asien-Pazifik-Raums, wo Verbraucher Bahn-, Bus-, Hotel- und Flugoptionen in einer einzigen Anwendung erwarten. Zahlungsintegration und KI-gestützte Unterstützung steigern den Wert von Plattformen, die Buchungs- und Zahlungsreibung reduzieren. Gleichzeitig schränken direkte Anbieter-Websites, Veränderungen im Airline-Vertrieb und regulatorische Kontrolle die Fähigkeit von Online-Reisebüros ein, sich ausschließlich auf Skalierung zu verlassen. Chancen im globalen digitalen Reisemarkt hängen von der Verbesserung der Konversionsraten, dem Angebot relevanter Inventare, der Bereitstellung vertrauenswürdiger Zahlungsoptionen und der Schaffung eines klaren Kundenmehrwerts ab.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp entfielen im Jahr 2026 45,73 % des globalen Marktanteils im digitalen Reisemarkt auf Online-Reisebüros, während Firmenbuchungsplattformen bis 2032 voraussichtlich mit einer CAGR von 8,34 % wachsen werden.
- Nach Buchungstyp entfielen im Jahr 2026 35,62 % des globalen Marktanteils im digitalen Reisemarkt auf Flugticketbuchungen, während Tour-, Aktivitäts- und Erlebnisbuchungen bis 2032 voraussichtlich mit einer CAGR von 8,73 % wachsen werden.
- Nach Plattform entfielen im Jahr 2026 59,64 % des globalen Marktanteils im digitalen Reisemarkt auf mobile Anwendungen, die bis 2032 voraussichtlich mit einer CAGR von 9,13 % wachsen werden.
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 33,53 % des globalen Marktanteils im digitalen Reisemarkt auf Nordamerika, während der Asien-Pazifik-Raum bis 2032 voraussichtlich mit einer CAGR von 8,85 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Smartphone-gestützte Buchung und App-Nutzung | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung digitaler Zahlungen und eingebetteter Finanzdienstleistungen | +1.2% | Global, hoher Anteil in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Personalisierung und dynamische Preisgestaltung | +1.4% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum der Mobile-First-Reisenachfrage in Asien-Pazifik | +1.3% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung des multimodalen und NDC-basierten Reisevertriebs | +0.9% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Soziale, erlebnisorientierte und durch Content-Creator beeinflusste Reiseentdeckung | +0.8% | Global, mit frühen Gewinnen in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Smartphone-gestützte Buchung und App-Nutzung
Mobile Buchungen treiben den globalen digitalen Reisemarkt voran, indem sie Reiserecherche, Zahlung und Service auf einem einzigen Gerät integrieren. Mobile Geräte machten 70,5 % des globalen Online-Reiseverkehrs aus, was die Zielgruppe verdeutlicht, die Plattformen in Buchungen umwandeln müssen[1]. Im Jahr 2025 entfiel auf die mobile App von Booking.com ein Anteil an Zimmernächten im mittleren 50-%-Bereich, gegenüber dem niedrigen 50-%-Bereich im Jahr 2024. Dieser Trend ist besonders relevant in Märkten, in denen eine einheitliche App Bahn, Fernbus, Unterkunft und Flugreisen in einem einzigen Kaufprozess kombinieren kann. Starkes Onboarding, sichere Authentifizierung und schneller Checkout können die Kosten für die Kundengewinnung langfristig senken. Anwendungen unterstützen das Marktwachstum, indem sie Nutzern ermöglichen, von der Reiseentdeckung bis zur Buchungsbestätigung zu gelangen, ohne einen separaten Zahlungsvorgang durchführen zu müssen.
Ausweitung digitaler Zahlungen und eingebetteter Finanzdienstleistungen
Flexibilität bei digitalen Zahlungen ist ein zunehmend wichtiger Wettbewerbsfaktor im globalen digitalen Reisemarkt. Eine Reisezahlungsstudie von Nuvei und Edgar, Dunn & Company ergab, dass 92 % der befragten Reisenden die Einfachheit der Zahlung als wichtig erachteten. Im Vergleich dazu würden 59 % eine Buchung abbrechen, wenn ihre bevorzugte Zahlungsmethode nicht verfügbar wäre, und 75 % bevorzugten geteilte Zahlungen. Die Studie schätzte außerdem, dass Zahlungsablehnungen und Checkout-Reibung für Fluggesellschaften und Online-Reisebüros jährliche Umsatzrisiken von mehr als 30,00 Milliarden USD darstellen[2]. Diese Erkenntnisse verdeutlichen Chancen für digitale Reiseplattformen, lokalisierte Zahlungsmethoden, digitale Geldbörsen, Mehrwährungspreise und Ratenzahlungsoptionen anzubieten. Die Anpassung von Checkout-Erlebnissen an regionale Präferenzen und die Verbesserung der Wiederherstellung fehlgeschlagener Transaktionen können dazu beitragen, Buchungsabbrüche zu reduzieren und das Kundenvertrauen zu stärken.
KI-gestützte Personalisierung und dynamische Preisgestaltung
KI-gestützte Personalisierung verändert den Wettbewerb im globalen digitalen Reisemarkt, indem sie Plattformen in die Lage versetzt, relevante Angebote und Serviceoptionen zu präsentieren. Sabre erweiterte seine Zusammenarbeit mit Aeromexico durch Air Price IQ und Ancillary IQ und nutzte Echtzeit-Daten zur Unterstützung von Flugpreis- und Zusatzleistungsentscheidungen. Booking Holdings meldete im zweiten Quartal 2025 ein Wachstum von 30 % im Jahresvergleich bei Multi-Vertikal-Buchungen, was die Nachfrage nach integrierten Reiseverläufen widerspiegelt. Der kommerzielle Wert liegt in der Kombination von Flügen, Unterkünften und Aktivitäten, ohne die Suchergebnisse zu verkomplizieren. Verbraucherschutz- und Datenschutzbestimmungen bleiben wichtig, da personalisierte Preisgestaltung immer verbreiteter wird.
Wachstum der Mobile-First-Reisenachfrage in Asien-Pazifik
Der Asien-Pazifik-Raum unterstützt das Wachstum des globalen digitalen Reisemarkts, da mobiler Handel fest in Reisekaufprozessen verankert ist. In Indien meldete MakeMyTrip im Geschäftsjahr 2025 9,80 Milliarden USD an Bruttobuchungen und 978,30 Millionen USD an Umsatz, wobei der Umsatz im Jahresvergleich um 25 % stieg. Diese Ergebnisse zeigen, dass Nutzer in Städten der zweiten und dritten Kategorie die digitale Reisenachfrage unterstützen können, wenn Plattformen Inventar und Zahlungsoptionen anbieten, die auf lokale Bedürfnisse zugeschnitten sind. China, Indien und Südostasien bieten eine große Basis von Reisenden, die Anwendungen für die Reiseentdeckung und -buchung nutzen. Der regionale Markt kann wachsen, wenn Reiseunternehmen grenzüberschreitende Zahlungen, Sprachoptionen und Kundensupport vereinfachen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten der Kundengewinnung und Abhängigkeit von Suchplattformen | -0.9% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheit, Zahlungsbetrug und Datenschutzrisiken | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Fragmentierte Anbietertechnologie und Komplexität bei der Serviceerbringung | -0.6% | Global, am stärksten ausgeprägt im Nahen Osten und Afrika sowie in Südamerika | Langfristig (≥ 4 Jahre) |
| Reiseleistbarkeit, Währungsvolatilität und Preissensitivität | -0.8% | Asien-Pazifik, Südamerika, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten der Kundengewinnung und Abhängigkeit von Suchplattformen
Die Kundengewinnung bleibt ein Hemmnis im globalen digitalen Reisemarkt, da viele Plattformen für bezahlte Nachfrage auf Suchmaschinen und Metasuch-Kanäle angewiesen sind. Das Transformationsprogramm von Booking Holdings erzielte durch verbesserte Betriebseffizienz jährliche Einsparungen in laufender Rate von 500,00–550,00 Millionen USD. Suchergebnisse, die Reiseanfragen beantworten, ohne Nutzer auf Buchungsplattformen weiterzuleiten, können den Empfehlungsverkehr reduzieren und die Kosten für bezahlte Sichtbarkeit erhöhen. Treueprogramme, direkte Anwendungen und Services nach der Buchung können die Abhängigkeit von einer einzigen Traffic-Quelle verringern. Kleinere regionale Reiseanbieter können aufgrund begrenzter Budgets für Traffic-Akquisition und Markenaufbau einem größeren Druck ausgesetzt sein. Der Markt bleibt anfällig, wenn externe Entdeckungsplattformen Kundenbeziehungen kontrollieren.
Cybersicherheit, Zahlungsbetrug und Datenschutzrisiken
Cybersicherheit und Datenschutz bleiben zentrale Herausforderungen im globalen digitalen Reisemarkt, da Online-Buchungen persönliche, Reservierungs- und Zahlungsdaten umfassen. WestJet bestätigte im Juni 2025, dass ein krimineller Dritter ohne Genehmigung auf seine Systeme zugegriffen und einige persönliche und reisebezogene Daten von Kunden offengelegt hatte. Die Fluggesellschaft berichtete, dass Kartendaten, CVVs, Ablaufdaten und Passwörter nicht kompromittiert wurden. Eine Umfrage von Outpayce, dem Zahlungsspezialisten von Amadeus, vom März 2025 unter 4.500 Reisenden ergab, dass über 70 % der Zahlungssicherheit Priorität einräumten, während 67 % keinen Rabatt von 5 % akzeptieren würden, um bei einem Unternehmen mit schlechter Cybersicherheit zu buchen[3]. Diese Erkenntnisse unterstreichen den Bedarf an Datenschutz, sicheren Zahlungen und Kundenvertrauen. Compliance- und Cybersicherheitsinvestitionen können die Kosten erhöhen, insbesondere für kleinere Plattformen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Verbraucherverhaltens
Verbraucherpräferenzen balancieren zunehmend Komfort, digitale Kontrolle und Datenschutz. Die globale Passagierbefragung der IATA aus dem Jahr 2025, die auf mehr als 10.000 Antworten aus mehr als 200 Ländern basiert, ergab, dass 78 % der Reisenden wollten, dass Smartphones digitale Geldbörsen, Reisepässe und Treuekarten integrieren. Darüber hinaus stieg die Nutzung elektronischer Gepäckanhänger von 28 % im Jahr 2024 auf 35 % im Jahr 2025. Die biometrische Nutzung erreichte 2025 50 %, gegenüber 46 % im Jahr 2024, was eine größere Akzeptanz vernetzter Reisedienste widerspiegelt. Digitale Plattformen können Reiserouten-Management, Treuevorteile und Live-Updates integrieren und dabei Datensicherheitsbedenken berücksichtigen.
Buchungspräferenzen variierten nach Alter und Zahlungsmethode. Unter Reisenden unter 25 Jahren bevorzugten 54 % digitale Geldbörsen, verglichen mit 28 % aller Befragten. Darüber hinaus bevorzugten 26 % die Buchung von Flügen über Fluggesellschafts-Apps, gegenüber 19 % insgesamt. Anbieter können jüngere Reisende durch Mobile-First-Oberflächen, flexible Zahlungsoptionen, personalisierte Reise-Tools und klare Datenschutzmaßnahmen ansprechen.
Leistungsintelligenz des digitalen Reisemarkts
Im Jahr 2025 verzeichnete Booking Holdings 186,10 Milliarden USD an Bruttobuchungen und 26,90 Milliarden USD an Umsatz, während Expedia Group 119,60 Milliarden USD an Bruttobuchungen und 14,70 Milliarden USD an Umsatz erzielte. Diese Zahlen verdeutlichen das Ausmaß des digitalen Reisevertriebs und die Bedeutung der Umwandlung von Online-Suchen in vollständige Transaktionen. Das B2B-Bruttobuchungsvolumen von Expedia wuchs im vierten Quartal 2025 um 24 %, was die Nachfrage nach Reise-Technologie und Vertriebspartnerschaften widerspiegelt.
SiteMinder stellte fest, dass Hotel-Websites im Jahr 2025 einen durchschnittlichen Buchungswert von 516,00 USD generierten, verglichen mit 312,00 USD über Online-Reisebüros (OTAs), was das Umsatzpotenzial von Direktbuchungen unterstreicht. Der Umsatz der Trip.com Group stieg 2025 um 17 % auf 8,90 Milliarden USD, während die Buchungen auf der internationalen Plattform um 60 % zunahmen. Diese Ergebnisse unterstreichen die Notwendigkeit, direkte Kanäle mit der Reichweite von Drittanbietern zu balancieren und Plattformen auf die regionale Nachfrage zuzuschneiden.
Segmentanalyse
Nach Servicetyp:
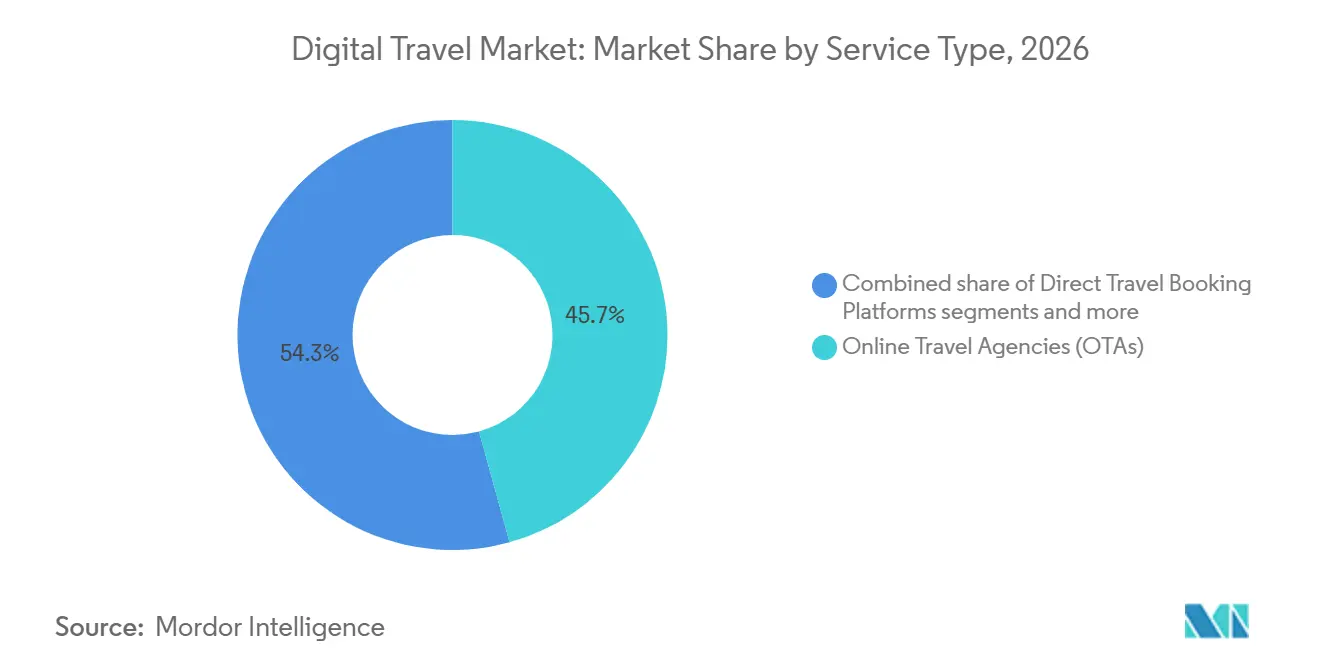
OTAs verankern den Vertrieb, Firmenplattformen treiben das WachstumOnline-Reisebüros hielten im Jahr 2026 einen Anteil von 45,73 % am globalen digitalen Reisemarkt, unterstützt durch ein breites Inventar, Treue-Tools und verbraucherorientierte Anwendungen. Im Jahr 2025 meldete Booking Holdings 186,10 Milliarden USD an Bruttobuchungen und 26,90 Milliarden USD an Umsatz, während Expedia 119,60 Milliarden USD bzw. 14,70 Milliarden USD meldete. Regionale Plattformen wie MakeMyTrip in Indien kombinieren inländischen Transport und Unterkunft für mobile Zielgruppen.
Firmenbuchungsplattformen werden bis 2032 voraussichtlich eine CAGR von 8,34 % verzeichnen und sind damit der am schnellsten wachsende Servicetyp. Diese Plattformen unterstützen vernetzte Buchungs-, Ausgaben-, Richtlinien- und Reisendensupport-Prozesse. Sie bieten genehmigtes Inventar und helfen Unternehmen, Sorgfaltspflichten zu erfüllen. Direkte Anbieter-Websites bleiben relevant, da Hotels und Fluggesellschaften direkte Reisende-Beziehungen anstreben. Im Jahr 2025 generierten Hotel-Websites einen durchschnittlichen Buchungswert von 516,00 USD, verglichen mit 312,00 USD über Online-Reisebüros. Der Markt wird weiterhin Vermittler- und Direktkanäle umfassen, da jeder unterschiedliche Reisende- und Anbieterbedürfnisse bedient. Metasuche und Reisevergleichsplattformen unterstützen die Preisfindung und den Empfehlungsverkehr, während andere digitale Reisedienste wie Reiseplanungs- und Reiserouten-Management-Tools vor und nach der Buchung Mehrwert schaffen.

Nach Buchungstyp:
Flug führt beim Anteil, Erlebnisse führen beim WachstumFlugticketbuchungen machten im Jahr 2026 35,62 % des globalen digitalen Reisemarkts aus und sind damit der größte Buchungstyp. Booking Holdings verzeichnete 2025 68 Millionen gekaufte Flugtickets, während Expedia 57 Millionen gebuchte Flugtickets meldete. Flugreisen verankern viele digitale Reisen, indem sie Reisedaten und -ziele festlegen. Die Ausweitung der New Distribution Capability (NDC) der Fluggesellschaften kann die Art und Weise verändern, wie Plattformen Tarife und Zusatzleistungen anzeigen. Flugbuchungen verbinden auch Inlandsrouten, internationale Reisen und multimodale Reiseplanung.
Tour-, Aktivitäts- und Erlebnisbuchungen werden bis 2032 voraussichtlich mit einer CAGR von 8,73 % wachsen, schneller als andere Buchungstypen. Unterkunft bleibt eine hochwertige Kategorie, während Bodentransport in vollständigen Reiserouten an Bedeutung gewinnt. Reisende weisen strukturierten Erlebnissen mehr Ausgaben zu. Das B2B-Geschäft von Expedia wuchs im vierten Quartal 2025 um 24 %, was auf eine Nachfrage jenseits von Verbraucher-Hotelbuchungen hinweist. Plattformen können Mehrwert schaffen, indem sie Aktivitäten und lokalen Transport neben Unterkunftsbuchungen anbieten.
Nach Plattform:
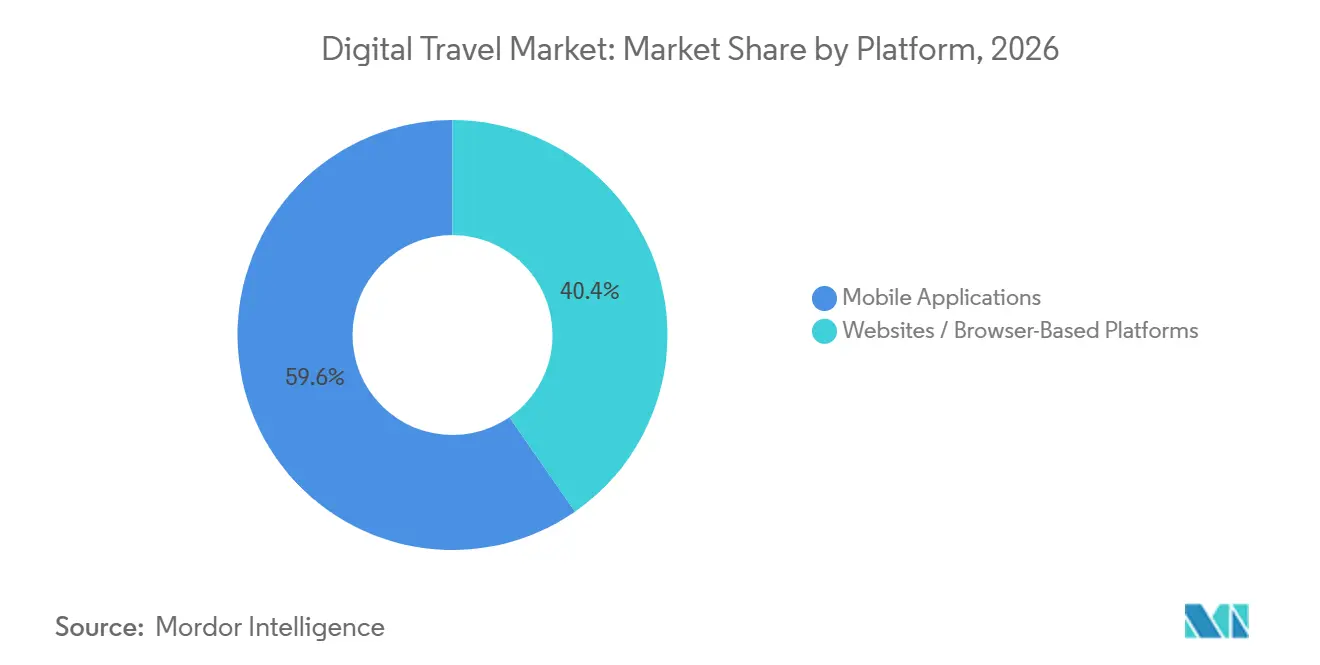
Mobile dominiert den Anteil und führt das prognostizierte Wachstum anMobile Anwendungen hielten im Jahr 2026 einen Anteil von 59,64 % und werden bis 2032 voraussichtlich mit einer CAGR von 9,13 % wachsen. Sie unterstützen die direkte Kundenbindung durch Benachrichtigungen, gespeicherte Präferenzen, Treuevorteile, Zahlungen und Services nach der Buchung. Die mobile App von Booking.com machte 2025 einen mittleren 50-%-Anteil ihrer Zimmernächte aus. Mobile Reiseverkäufe machten 37 % der globalen Reiseverkäufe aus und werden bis 2029 voraussichtlich 44 % erreichen[4]. Für Verbraucher kann eine einzige Oberfläche mehrere Transport- und Unterkunftsentscheidungen unterstützen.
Web- und Browser-Plattformen unterstützen weiterhin komplexe oder hochwertige Reiseplanungen, einschließlich Mehrziel-Reiserouten, Gruppenreisen und Firmengenehmigungen. Die Lücke zwischen mobilem Traffic und Abschlussraten bleibt eine kommerzielle Herausforderung für den globalen digitalen Reisemarkt. Eingebettete Zahlungen, biometrische Authentifizierung und relevanter Support können Abbrüche reduzieren. Mobile Anwendungen werden wahrscheinlich größere Produktinvestitionen erhalten, da sie eine kontinuierliche Kundenbindung unterstützen.
Geografische Analyse
Digitaler Reisemarkt Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 33,53 % am globalen digitalen Reisemarkt und war damit die größte regionale Markt. Der ausgereifte Markt ist geprägt von etablierten Online-Reisebüros, Treueprogrammen, direkten Anbieterkanälen und Investitionen in B2B-Plattformen. Direkte Buchungskanäle der Anbieter und kartengebundene Reiseportale stehen im Wettbewerb mit Online-Reisebüros, was die Bedeutung von Kundenbindung, Servicequalität und direktem Traffic erhöht. Plattformen müssen ihren Mehrwert über Such- und Transaktionsdienste hinaus unter Beweis stellen.
Digitaler Reisemarkt Europa
Europa bleibt ein bedeutender digitaler Reisemarkt, gestützt durch eine starke Plattformnutzung und ein anspruchsvolles regulatorisches Umfeld. Die Online-Reiseplanung ist im Vereinigten Königreich, in Deutschland, Frankreich, Spanien und Italien weit verbreitet. Im November 2025 meldete eDreams ODIGEO 7,70 Millionen Prime-Abonnenten, ein Anstieg von 18 %. Datenschutzanforderungen und Streitigkeiten über die Airline-Distribution prägen weiterhin den Plattformbetrieb.
Digitaler Reisemarkt Asien-Pazifik
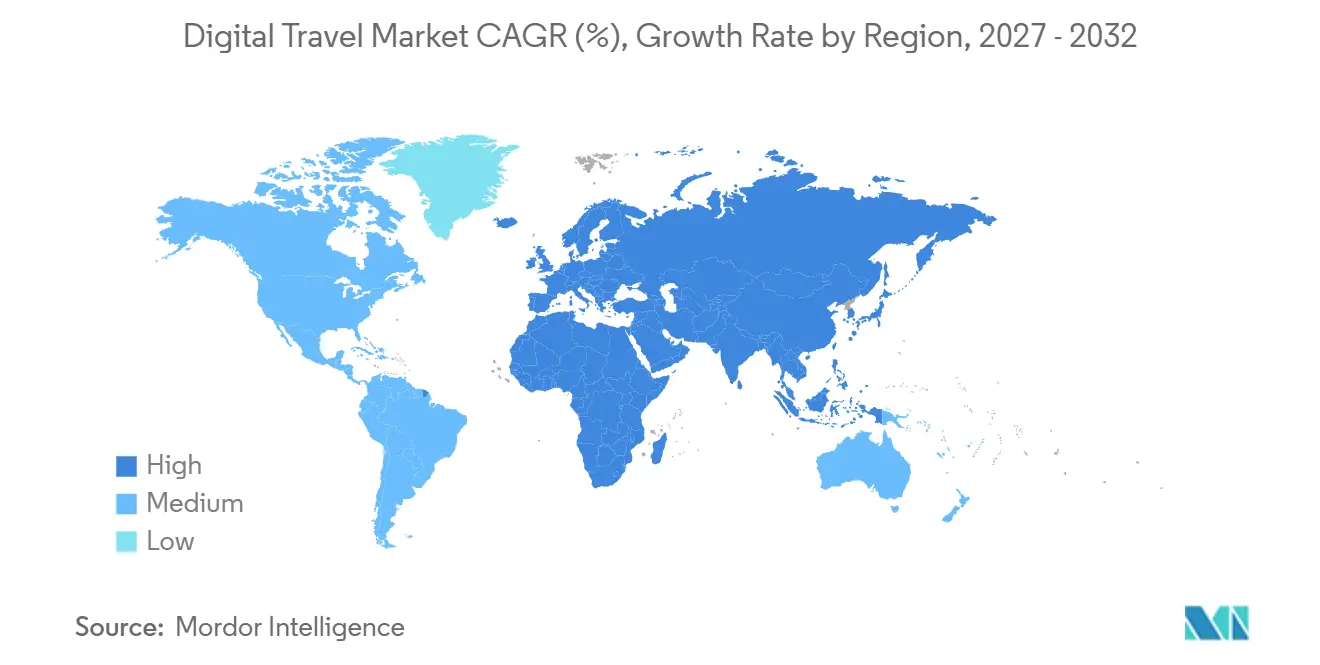
Für den asiatisch-pazifischen Raum wird von 2027 bis 2032 ein CAGR von 8,85 % prognostiziert, was ihn zur am schnellsten wachsenden Region macht. China, Indien, Japan, Südkorea und Südostasien treiben das Wachstum durch steigende Reisenachfrage und zunehmende Mobilfunknutzung voran. Im Geschäftsjahr 2025 meldete Trip.com Group einen Nettoumsatz von 8,90 Milliarden USD, ein Anstieg von 17 %, während die internationalen Plattformbuchungen im Jahresvergleich um 60 % zunahmen. Lokale Zahlungsmethoden, grenzüberschreitender Reiseverkehr, Sprachunterstützung und mobilorientierte Serviceerwartungen werden den Markt prägen.
Angebots- und Entwicklungsintelligenz des digitalen Reisens
Der globale digitale Reisemarkt entwickelt sich weiter, da Airline-Vertrieb, mobile Buchungen und integrierte Zahlungen den Vertrieb neu gestalten. Die New Distribution Capability (NDC) der IATA ermöglicht es Fluggesellschaften, flexible Angebote zu vertreiben und Reisenden klarere Tarif- und Zusatzleistungsoptionen zu bieten. Dies erfordert, dass Fluggesellschaften, Reisebüros und Buchungsplattformen moderne Systeme mit bestehenden Prozessen integrieren. In Indien können Reisen Flug, Bahn, Bus, Unterkunft und Zieldienste kombinieren. Angebotssysteme müssen konsistente Inhalte, Serviceerbringung und Stornierungsunterstützung bieten.
MakeMyTrip meldete im Geschäftsjahr 2025 9,80 Milliarden USD an Bruttobuchungen und 978,30 Millionen USD an Umsatz, wobei der Umsatz im Jahresvergleich um 25 % stieg. Die Ergebnisse unterstreichen einheitliche mobile Oberflächen für die Buchung von Transport und Unterkünften. eDreams ODIGEO meldete im November 2025 7,70 Millionen Prime-Abonnenten, ein Anstieg von 18 %, was abonnementbasiertes Engagement demonstriert. Der Markt umfasst globale und länderfokussierte Betreiber, da lokales Inventar, Zahlungsmethoden und Sprachunterstützung wichtig bleiben.
Wettbewerbslandschaft
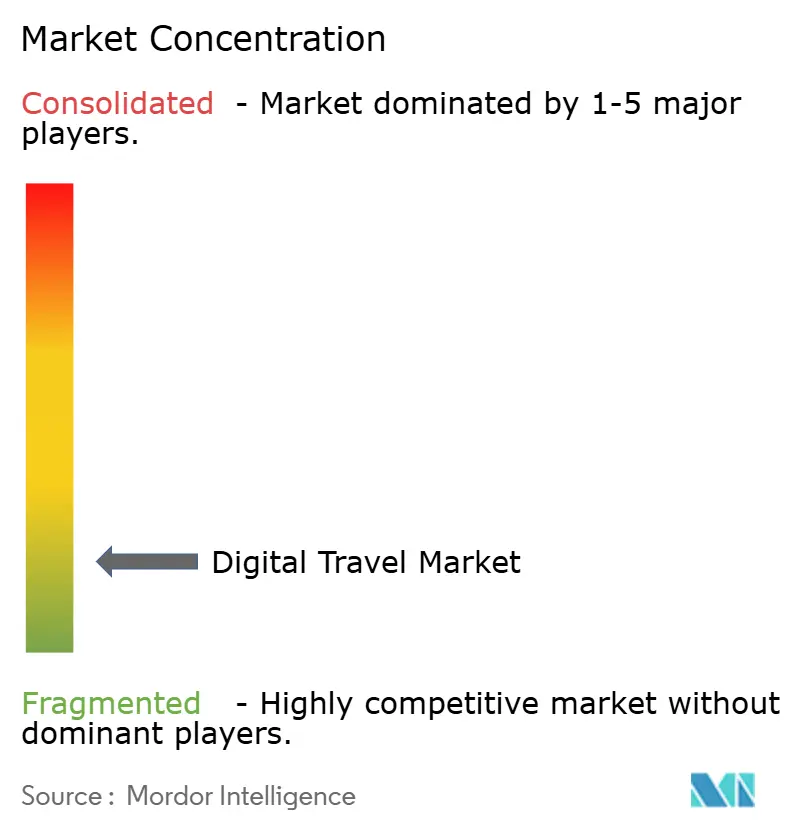
Der globale digitale Reisemarkt bleibt fragmentiert über Unterkünfte, Flugreisen, Bodentransport und Erlebnisse hinweg. Booking Holdings, Expedia, Airbnb, Trip.com und Tripadvisor sind wichtige verbraucherorientierte Plattformen mit unterschiedlichen Fähigkeiten und geografischen Stärken. Im Jahr 2025 erzielte Booking Holdings 186,10 Milliarden USD an Bruttobuchungen und meldete eine bereinigte EBITDA-Marge von 36,9 %, während Expedia 119,60 Milliarden USD an Bruttobuchungen erzielte. Ihre Größe unterstützt ein breites Inventar und eine weitreichende Marketingpräsenz, aber lokale Akteure und direkte Anbieterkanäle bleiben relevant.
Unternehmen expandieren in angrenzende Dienste jenseits von Hotel- und Flugreservierungen. Expedia meldete im vierten Quartal 2025 ein Wachstum von 24 % bei B2B-Bruttobuchungen. Booking Holdings meldete im zweiten Quartal 2025 ein Wachstum von 30 % im Jahresvergleich bei Multi-Vertikal-Buchungen. eDreams ODIGEO konzentrierte sich auf Mitgliedschaftswachstum, Abonnement-Stufen und Bahnintegration. MakeMyTrip kombiniert mehrere Reisedienste durch eine mobile Kundenbeziehung. Der Wettbewerb hängt von Servicequalität, Loyalität, Preistransparenz, Zahlungsfähigkeiten und lokalem Inventar ab.
KI und moderner Airline-Vertrieb weiten den Wettbewerb aus. Die Partnerschaft von Sabre mit Aeromexico unterstützt dynamische Flugpreise und Zusatzleistungsangebote, während das Creator-Programm von Agoda provisionsbasierte Content-Partnerschaften nutzt, um Nachfrage zu generieren. Die Branche steht unter Beobachtung hinsichtlich Datennutzung, Suchsichtbarkeit und Anbieterbeziehungen. In allen Märkten unterstützen globale Unternehmen, regionale Plattformen, direkte Anbieter und Finanzdienstleistungsunternehmen, die Reisefunktionen anbieten, die Marktfragmentierung, trotz zunehmender Konzentration in ausgewählten Online-Reisebüro-Kategorien.
Marktführer im digitalen Reisen
-
Booking Holdings Inc.
-
Expedia Group, Inc.
-
Airbnb, Inc.
-
Trip.com Group Limited
-
Tripadvisor, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Digitaler Reisemarkt Unternehmen in diesem Bericht
- Booking Holdings Inc.
- Expedia Group, Inc.
- Airbnb, Inc.
- Trip.com Group Limited
- Tripadvisor, Inc.
- MakeMyTrip Limited
- eDreams ODIGEO S.A.
- Despegar.com, Corp.
- Amadeus IT Group, S.A.
- Sabre Corporation
- Travelport Limited
- Klook
- GetYourGuide
- Traveloka Group
- Yatra Online Limited
- Seera Group
- Wego Pte Ltd
- Hopper Inc.
- Webjet Group Limited
- Tongcheng Travel Holdings Limited
Neueste Industrielle Entwicklungen in Digitaler Reisemarkt
- Oktober 2026: Booking Holdings startete Vayo, einen KI-gestützten Reiseagenten in der privaten Beta-Phase, der plattformübergreifende Buchungen verwaltet und Preise sowie Reisepläne überwacht. Das Unternehmen kündigte eine geplante Investition von bis zu 100,00 Millionen USD an, was den Wettbewerb im KI-gesteuerten Reisemanagement signalisiert.
- Oktober 2026: eDreams ODIGEO arbeitete mit Amazon Alexa zusammen, um KI-gestützte Reisesuche und sprachbasierte Buchungen in der Alexa+-Umgebung mithilfe seiner proprietären Model Context Protocol-Technologie zu ermöglichen.
- November 2025: eDreams ODIGEO erreichte 7,70 Millionen Prime-Abonnenten, ein Anstieg von 18 %, und strebt bis 2030 über 13 Millionen durch Bahnintegration und neue Abonnement-Stufen an.
- Oktober 2025: Agoda startete sein Ambassador-Programm, das Reise-Creatorn ermöglicht, Provisionen über einzigartige Promo-Codes zu verdienen, gesponserte Aufenthalte im Wert von bis zu 225,00 USD monatlich zu erhalten und durch Agoda-Marketingkampagnen Sichtbarkeit zu gewinnen.
Umfang des globalen Berichts zum digitalen Reisemarkt
Der globale Bericht zum digitalen Reisemarkt analysiert Online-Reisedienste und digitale Buchungsplattformen weltweit. Der Markt ist segmentiert nach Servicetyp (Online-Reisebüros, Metasuche, Direktbuchungsplattformen, Firmenbuchungsplattformen und sonstige digitale Reisedienste), Buchungstyp, Plattform und Geografie. Die Studie untersucht wichtige Treiber, darunter die Einführung smartphone-gestützter Buchungen, Flexibilität bei digitalen Zahlungen, KI-gestützte Personalisierung, durch soziale Medien beeinflusste Reiseentdeckung und die Ausweitung des digitalen Vertriebs, sowie Hemmnisse wie Kosten der Kundengewinnung, Cybersicherheitsrisiken, fragmentierte Anbietertechnologie und Reiseleistbarkeit. Sie bewertet Plattformentwicklung, Buchungsvolumina, Transaktionstrends, Umsatzentwicklung, durchschnittlichen Buchungswert, Reisendenpräferenzen, Kanalauswahl und digitales Ausgabeverhalten. Der Bericht liefert Marktgrößen- und Wachstumsprognosen, Analyse der Wettbewerbslandschaft, Marktkonzentration, Marktanteilsbewertung, strategische Entwicklungen und Profile führender Anbieter. Er untersucht auch Chancen in KI-gesteuerter Reiseplanung, automatisierter Buchung, integrierten Reisediensten und Expansion in Schwellenmärkte. Marktschätzungen und -prognosen werden in Wert (USD) für alle abgedeckten Segmente dargestellt.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des globalen digitalen Reisemarkts bis 2032?
Der globale digitale Reisemarkt wurde im Jahr 2026 auf 669,23 Milliarden USD geschätzt und soll bis 2032 einen Wert von 997,97 Milliarden USD erreichen, mit einer CAGR von 7,56 % von 2027 bis 2032.
Welcher Servicetyp führt bei digitalen Reisebuchungen?
Online-Reisebüros führen mit einem Anteil von 45,73 % im Jahr 2026, unterstützt durch ein breites Inventar, Treueprogramme und mobile Anwendungen.
Warum sind mobile Anwendungen für digitale Reiseunternehmen wichtig?
Mobile Anwendungen hielten im Jahr 2026 einen Anteil von 59,64 % und werden bis 2032 voraussichtlich mit einer CAGR von 9,13 % wachsen, da sie Entdeckung, Zahlungen und Kundendienst kombinieren.
Welche Region wächst am schnellsten im globalen digitalen Reisemarkt?
Der Asien-Pazifik-Raum wird voraussichtlich mit der schnellsten Rate wachsen, mit einer CAGR von 8,85 % von 2027 bis 2032.
Welche Buchungskategorie wird voraussichtlich am schnellsten wachsen?
Tour-, Aktivitäts- und Erlebnisbuchungen werden bis 2032 voraussichtlich mit einer CAGR von 8,73 % wachsen, da Reisende lokale Erlebnisse zu ihren Reiserouten hinzufügen.
Was sind die Hauptrisiken für digitale Reiseplattformen?
Zu den wichtigsten Risiken zählen hohe Kosten der Kundengewinnung, Cyberbetrug, fragmentierte Anbietersysteme und Preissensitivität in Zeiten höherer Reisekosten.