
子どもの豊かな学び・体験サービス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 37.51 十億米ドル |
| 市場規模 (2032) | 57.01 十億米ドル |
| 成長率 (2027 - 2032) | 8.73 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
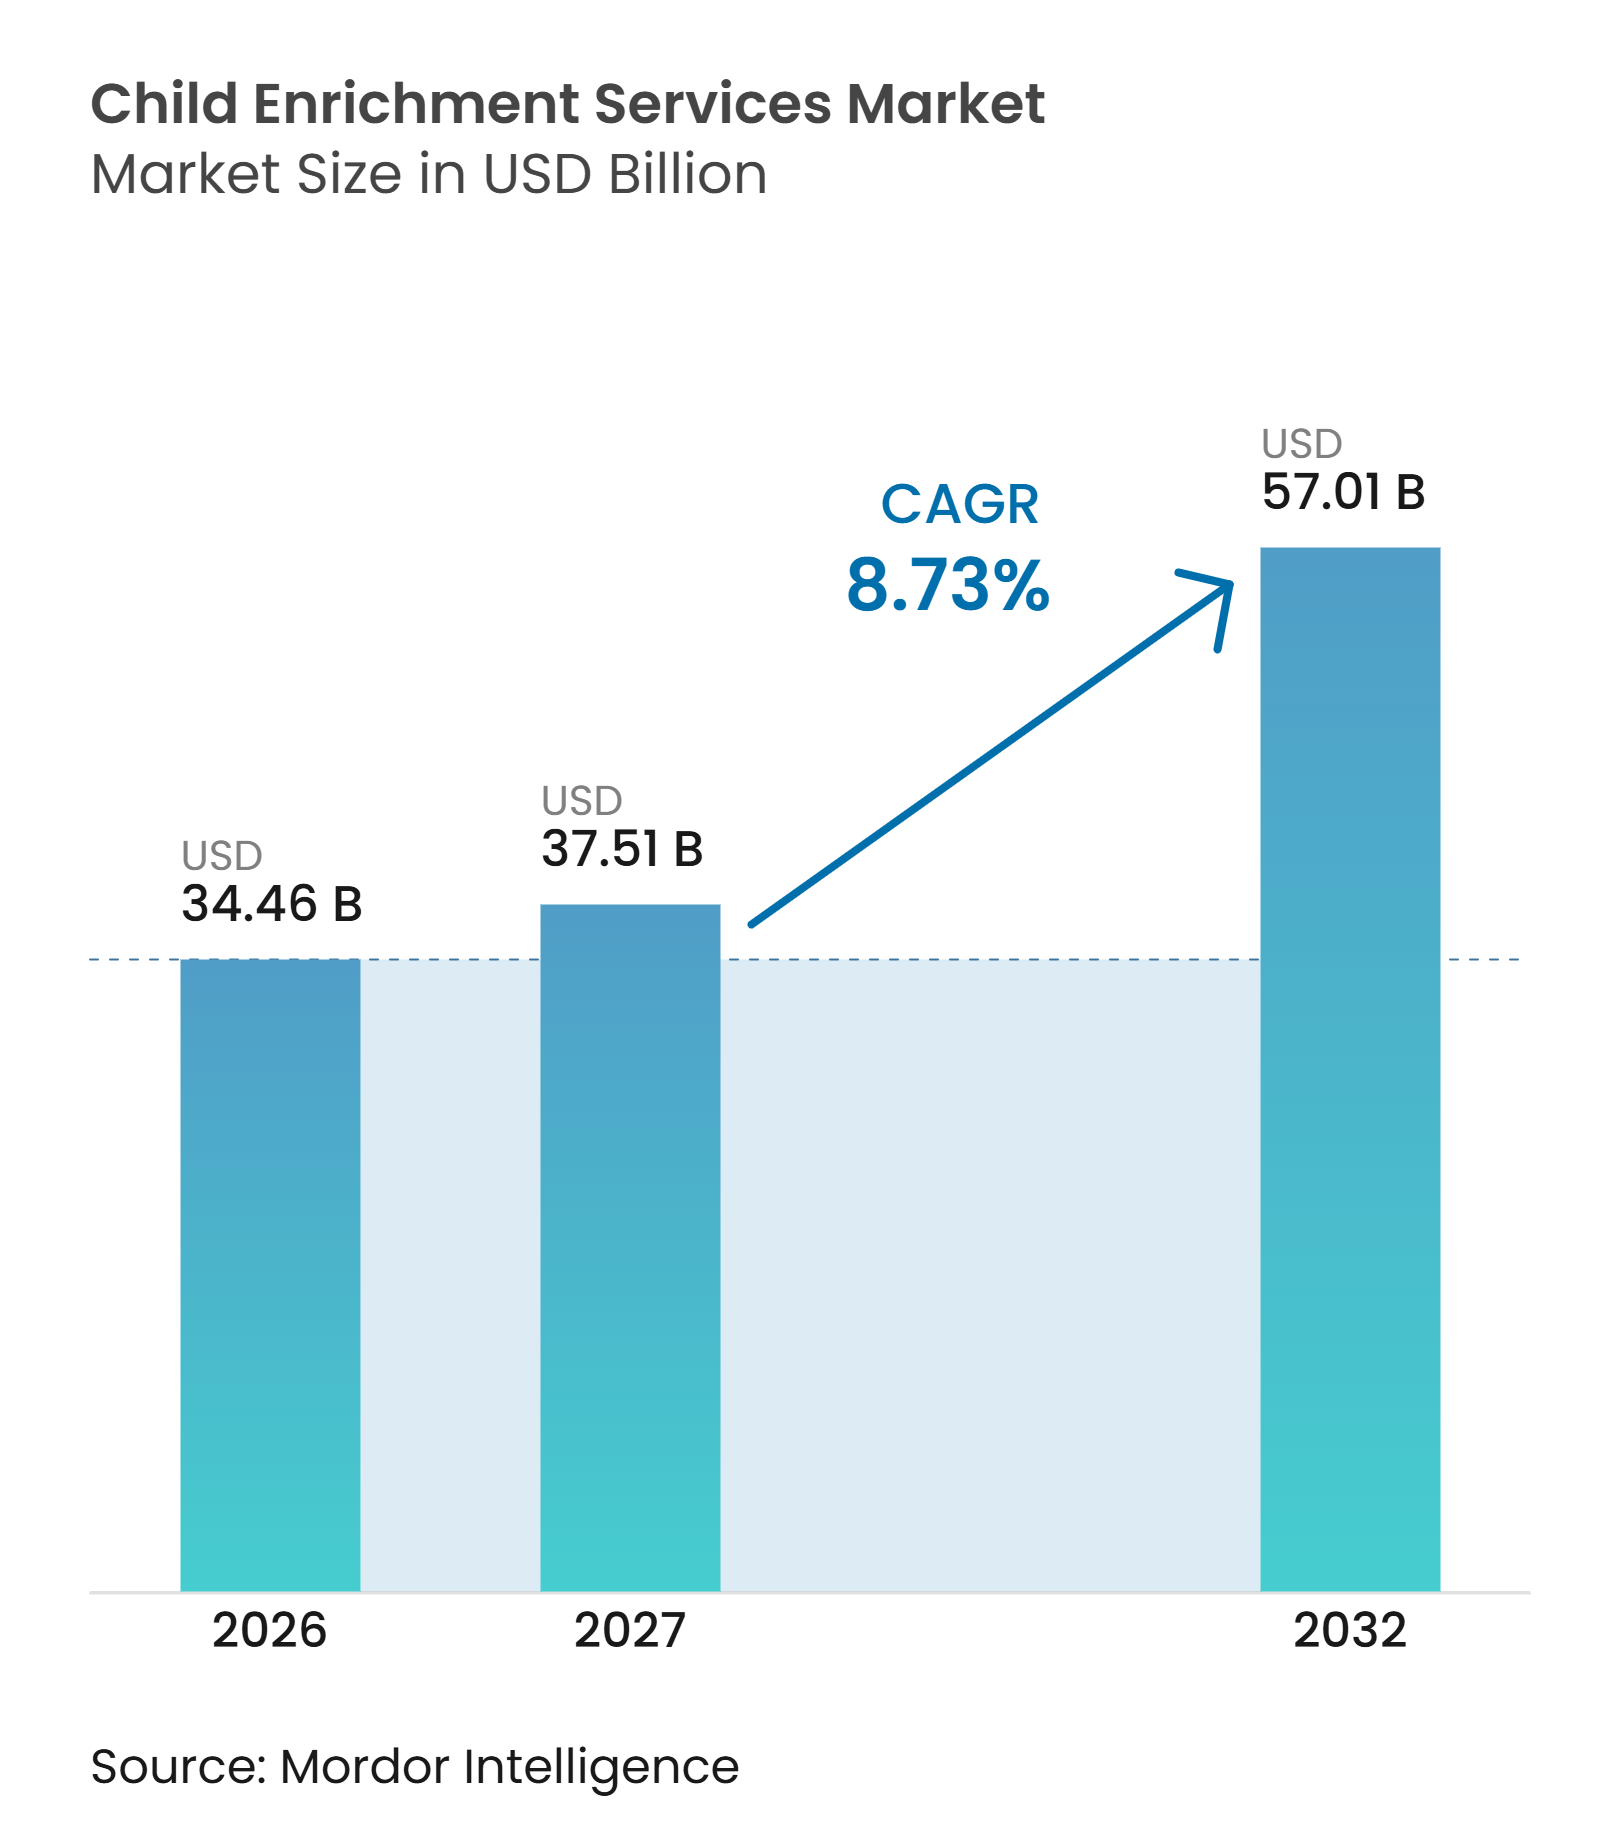
Mordor Intelligenceによる子どもの豊かな学び・体験サービス市場分析
グローバル子どもの豊かな学び・体験サービス市場規模は2026年に34.46 ビリオン 米ドルと評価され、2027年の37.51 ビリオン 米ドルから2032年には57.01 ビリオン 米ドルに達すると推定されており、予測期間(2027年〜2032年)中のCAGRは8.73%です。グローバル子どもの豊かな学び・体験サービス市場は、正規の学校教育以外で体系的なサポートをますます求めるようになった家庭によって支えられています。学習準備、語学学習、芸術、および身体活動は、この需要の中心であり続けています。デジタルアクセスとハイブリッド形式は、既存のセンターネットワークを超えてプロバイダーのリーチを拡大しています。雇用主も、保育および関連する家族給付を労働力確保計画の一部として位置づけており、これがサービスへのもう一つのアクセス経路を生み出しています。明確な発達的進歩を示し、子どものデータを保護し、利用しやすい価格を提供できるプロバイダーは、購買決定がより選択的になるにつれて有利な立場に置かれています。
主要レポートのポイント
- サービスタイプ別では、学習塾・テスト対策が2026年のグローバル子どもの豊かな学び・体験サービス市場の36.40%を占め、語学・コミュニケーションスキルは2032年までに10.20%のCAGRで成長すると予測されています。
- 提供形態別では、センター型サービスが2026年のグローバル子どもの豊かな学び・体験サービス市場の38.90%を占め、オンライン・アプリ型サービスは2032年までに11.80%のCAGRで成長すると予測されています。
- 年齢層別では、6〜10歳の小学生が2026年のグローバル子どもの豊かな学び・体験サービス市場の31.60%を占め、0〜5歳の幼児向けサービスは2032年までに9.90%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のグローバル子どもの豊かな学び・体験サービス市場の36.10%を占め、アジア太平洋地域は2032年までに10.50%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 測定可能な学習・発達成果に対する保護者の需要 | +1.8% | 北米、東アジア、南アジアでピークを迎えるグローバル | 長期(4年以上) |
| 体系的な放課後ケアと豊かな学び・体験需要の拡大 | +1.6% | 北米、欧州、オーストラリア、東南アジアおよび中東・アフリカへの波及 | 中期(2〜4年) |
| デジタルおよびハイブリッドによる豊かな学び・体験提供の成長 | +1.4% | グローバル、北米、アジア太平洋、および都市部の中東・北アフリカで最も強い | 中期(2〜4年) |
| AIを活用した子どもの学習経路のパーソナライゼーション | +1.2% | 北米およびアジア太平洋、欧州での初期牽引力 | 中期(2〜4年) |
| 雇用主が提供する保育・豊かな学び・体験給付 | +0.8% | 北米および西欧 | 短期(2年以内) |
| 積み上げ可能なスキル、コンテスト、ポートフォリオ構築文化 | +0.6% | 東アジア、南アジア、および高所得の北米郊外 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
測定可能な学習・発達成果に対する保護者の需要
保護者はますます、豊かな学び・体験プロバイダーに対して、単に監督された活動を提供するだけでなく、測定可能な進歩を実証することを期待するようになっています。この期待により、プロバイダーの提供内容は、自信、学習習慣、社会的発達、および学習成果に関する報告へとシフトしています。EdChoiceは、米国の保護者の19%が子どもに個別指導を受けさせており、さらに24%が個別指導を求めていると報告しており、現在の参加率を超えた需要があることを示しています[1]。マンパワー・デモンストレーション・リサーチ・コーポレーション(MDRC)は、高頻度の個別指導が1〜2ヶ月分の学習を追加できることを発見しましたが、成果はプログラムの設計と提供の強度に依存します。グローバル子どもの豊かな学び・体験サービス市場は、プログラムモデルを説明し、子どもの進歩を記録できるプロバイダーを優遇します。小規模なプロバイダーは、これらの能力を標準化できる大規模ネットワークと競合する際に、より高い評価・報告コストに直面する可能性があります。
体系的な放課後ケアと豊かな学び・体験需要の拡大
共働き世帯と長時間労働の増加により、組織的な放課後ケアの必要性が高まっています。米国では、放課後アライアンスが2025年に、放課後プログラムの53%がウェイティングリストを維持しており、利用可能なサービスが宣言されたすべての需要を満たしていないことを示していると報告しました[2]。この不足は、プロバイダーがセンターを開設し、スタッフを採用し、または学校とサービスを統合する機会を生み出しています。ドイツの全日制学校の拡大も、公的提供を補完する芸術、語学、スポーツサービスの機会を生み出しています。グローバル子どもの豊かな学び・体験サービス市場は、民間事業者が学校と直接競合するのではなく、学校のスケジュールに合わせて提供内容を調整することで恩恵を受けます。信頼性の高い送迎、安全な施設、明確な運営時間を提供するプログラムは、家族の参加に対する実際的な障壁に対処できます。
デジタルおよびハイブリッドによる豊かな学び・体験提供の成長
デジタル提供により、プロバイダーは物理的なセンターを維持できる地域以外の世帯にもサービスを提供できます。オンライン形式は初期試用コストを削減し、家族にスケジュールの柔軟性を提供できます。LGユープラスは、KidsTopia(キッズトピア)が2025年に累計加入者数200 ミリオン人を突破し、海外ユーザーがアクセスの67%を占めたと報告しました[3]。これらの数字は、子ども向けデジタル学習プラットフォームの国境を越えたリーチを示しています。しかし、グローバル子どもの豊かな学び・体験サービス市場は引き続き対面での交流に依存しており、監督された社会活動と保護者の信頼はオンラインで再現することが困難です。ハイブリッド提供モデルにより、プロバイダーはライブ指導とデジタル練習・進捗追跡を組み合わせることができます。このアプローチは、センター型プログラムの社会的交流と安全機能を維持しながら柔軟性を求める家族をサポートします。
AIを活用した子どもの学習経路のパーソナライゼーション
適応型テクノロジーにより、プロバイダーは子どもの個々のペースと成績に合わせて学習活動を調整できます。シンガポールの教育省は2025年に、学生学習スペースが上位小学校の数学と語学学習をサポートするために人工知能(AI)を活用した機能を使用していることを確認しました。2025年9月、Lingokidsは教育者主導のカリキュラム開発を維持しながら生成AIコンテンツ制作を拡大するための資金調達を発表しました。これらの動向は、子どもの豊かな学び・体験プロバイダーがより応答性が高く多様なデジタル学習体験を提供する機会を生み出しています。しかし、人間による監督、年齢に適したデザイン、保護者との透明なコミュニケーションは、教育の質と信頼を維持するために不可欠です。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関性 | 影響の時間軸 |
|---|---|---|---|
| 世帯の価格感応度と支払い意欲の不均一性 | -1.5% | 南米、南アジア、サブサハラアフリカで最も深刻なグローバル | 長期(4年以上) |
| プロバイダーおよび管轄区域間の品質基準の断片化 | -0.8% | 国家的な豊かな学び・体験ライセンスフレームワークのない市場で特に顕著なグローバル | 中期(2〜4年) |
| 子どもの安全確保、データプライバシー、同意コンプライアンスの負担 | -0.6% | 北米および欧州、アジア太平洋での関連性の高まり | 中期(2〜4年) |
| 講師の供給、定着、および活用のミスマッチ | -0.5% | 北米、西欧、オーストラリア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
世帯の価格感応度と支払い意欲の不均一性
価格の手頃さは依然として持続的な制約であり、豊かな学び・体験サービスへの関心が常に有料登録につながるわけではありません。低所得世帯は、保護者が学習・発達支援を重視していても、必需品を優先する場合があります。韓国では、2024年に29.2 トリリオン 韓国ウォン(0.020 トリリオン 米ドル)に達した後、2025年に私教育費支出が5.7%減少し、小学校の支出は7.9%減少しました[4]。このトレンドは、人口動態の変化と世帯予算の圧力が同時に発生する可能性を示しています。サブスクリプション、バンドル、フリーミアムモデルは参入障壁を下げる可能性がありますが、プロバイダーは依然として関心を持続的な有料利用に転換する必要があります。グローバル子どもの豊かな学び・体験サービス市場は、可処分所得が限られており、公的代替手段へのアクセスが不均一な地域でより大きなリスクにさらされています。
プロバイダーおよび管轄区域間の品質基準の断片化
品質は、独立したプロバイダー、フランチャイズ、学校パートナー、デジタルプラットフォーム間で異なります。このばらつきにより、保護者が学習アプローチ、講師の資格、子どもの安全慣行、および意図された成果に基づいてプログラムを比較することが困難になります。断片化は、民間の豊かな学び・体験サービスに関する国家的なフレームワークのない地域で特に顕著であり、強力な地域的評判にもかかわらず小規模プロバイダーへの信頼を低下させる可能性があります。グローバル子どもの豊かな学び・体験サービス市場は、透明なカリキュラム、成果報告、および認められた専門基準を採用するインセンティブを持っています。スタッフのスクリーニングプロセス、安全確保ポリシー、および学習方法を明確に伝えるプロバイダーは、家族を維持するためにより有利な立場にあります。標準化された慣行は、フランチャイズ事業者が新しい場所に拡大する際の一貫性の維持にも役立ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
消費者の嗜好と支出パターン
保護者はますます、学習の進歩、創造性、スポーツ、社会的発達をサポートする豊かな学び・体験サービスを求めています。米国国勢調査局の2023年所得・プログラム参加調査では、6〜17歳の子どもの38.4%がスポーツに参加し、26.8%がレッスンを受け、21.9%がクラブに参加していることが分かりました。スポーツ参加率は、貧困ラインの少なくとも200%の収入を持つ家族の子どもでは44.8%に達したのに対し、貧困ライン以下の子どもでは22.7%であり、価格の手頃さが採用の障壁であることを浮き彫りにしています。プロバイダーは、グループクラス、段階的な価格設定、学校パートナーシップ、および学習と課外活動をバンドルしたプログラムを通じてアクセスを改善できます。インドの統計・プログラム実施省は2025年の教育調査で、政府立学校では生徒一人当たりの平均世帯支出が2,863インドルピー(31.86米ドル)、非政府立学校では25,002インドルピー(278.27米ドル)であり、コース費用は学校タイプ全体で平均7,111インドルピー(79.14米ドル)であったと報告しました。米国では、6〜17歳の子どもの26.8%が2023年にレッスンを受けており、体系的な課外指導への需要を示しています。プロバイダーは、学期ベースのパッケージ、兄弟割引、柔軟なスケジュール、および複数活動バンドルを通じて再登録を促進できます。
サービス市場パフォーマンス・インテリジェンス
グローバル子どもの豊かな学び・体験サービス市場の価格設定は、提供形態、講師の専門知識、およびプログラムの強度によって異なります。世帯支出は持続的な需要と価格の手頃さの制約を反映しています。Reading Eggsは、最大4人の子ども向けにデジタル読書・数学プログラムを月額13.99米ドルまたは年額99.99米ドルで提供しています。年間プランは12ヶ月分の月払いより約40%安くなります。これらの数字は、より広い課外活動支出と低コストのデジタルサブスクリプションの違いを示していますが、サービスの内容は異なります。プロバイダーは、グループ提供と再利用可能なデジタルコンテンツを通じてマージンを保護しながら、段階的なパッケージ、試用期間、兄弟プラン、年間割引を通じて価格感応度に対処できます。顧客獲得はデジタル発見、推薦、および機関パートナーシップに依存しています。2024年のChild Trendsの調査では、調査対象のメリーランド州の保護者の46%がインターネットまたはアプリを使用して保育施設を見つけ、41%が家族、友人、同僚、または近隣住民に頼っていることが分かりました。プロバイダーは、有料広告のみに頼るのではなく、ローカル検索の可視性と紹介プログラムを組み合わせるべきです。雇用主パートナーシップは別の獲得チャネルを提供します。KinderCareの2025年調査では、調査対象のフォーチュン500のHRリーダーの86%が保育給付が人材獲得に役立つと考え、85%が従業員の離職率低下と関連付けていることが分かりました。プロバイダーは、獲得コストを管理しながらコンバージョンを改善するために、企業給付パートナーシップ、保護者紹介インセンティブ、および体験クラスを追求できます。
セグメント分析
サービスタイプ別:
学習塾が収益を支え、語学サービスが急成長学習塾・テスト対策は2026年のグローバル子どもの豊かな学び・体験サービス市場の36.40%を占めました。このセグメントは、北米、東アジア、南アジアにおける大学入試での標準化された評価の役割から恩恵を受けています。保護者は、科目の習熟度を強化し、子どもが重要な学習の転換期に備えるために定期的な個別指導を利用しています。Kumon、Mathnasium、Huntington Learning Centerを含むフラチャイズ事業者は、繰り返し登録と順序立てられたプログラムを使用して長期的な顧客関係を構築しています。このカテゴリーは、保護者の高い認知度と学習目標との明確なつながりから恩恵を受けています。
語学・コミュニケーションスキルは2032年までに10.20%のCAGRで成長すると予測されています。需要は、多言語コミュニケーション、国際教育、および言語の壁を越えたデジタルコンテンツ消費によって促進されています。早期語学プログラムは、基礎学習年齢中のサポートを求める保護者に訴求します。Helen Doron Educational GroupとNovakidは、子ども向けの体系的な語学重視プログラムを提供しています。音楽、舞台芸術、創造的芸術、スポーツ、フィットネス、身体的発達は引き続き重要な補完的サービスです。これらのサービスへの需要は、世帯予算、地域の施設の利用可能性、および学校パートナーシップの機会によってより密接に影響を受けます。


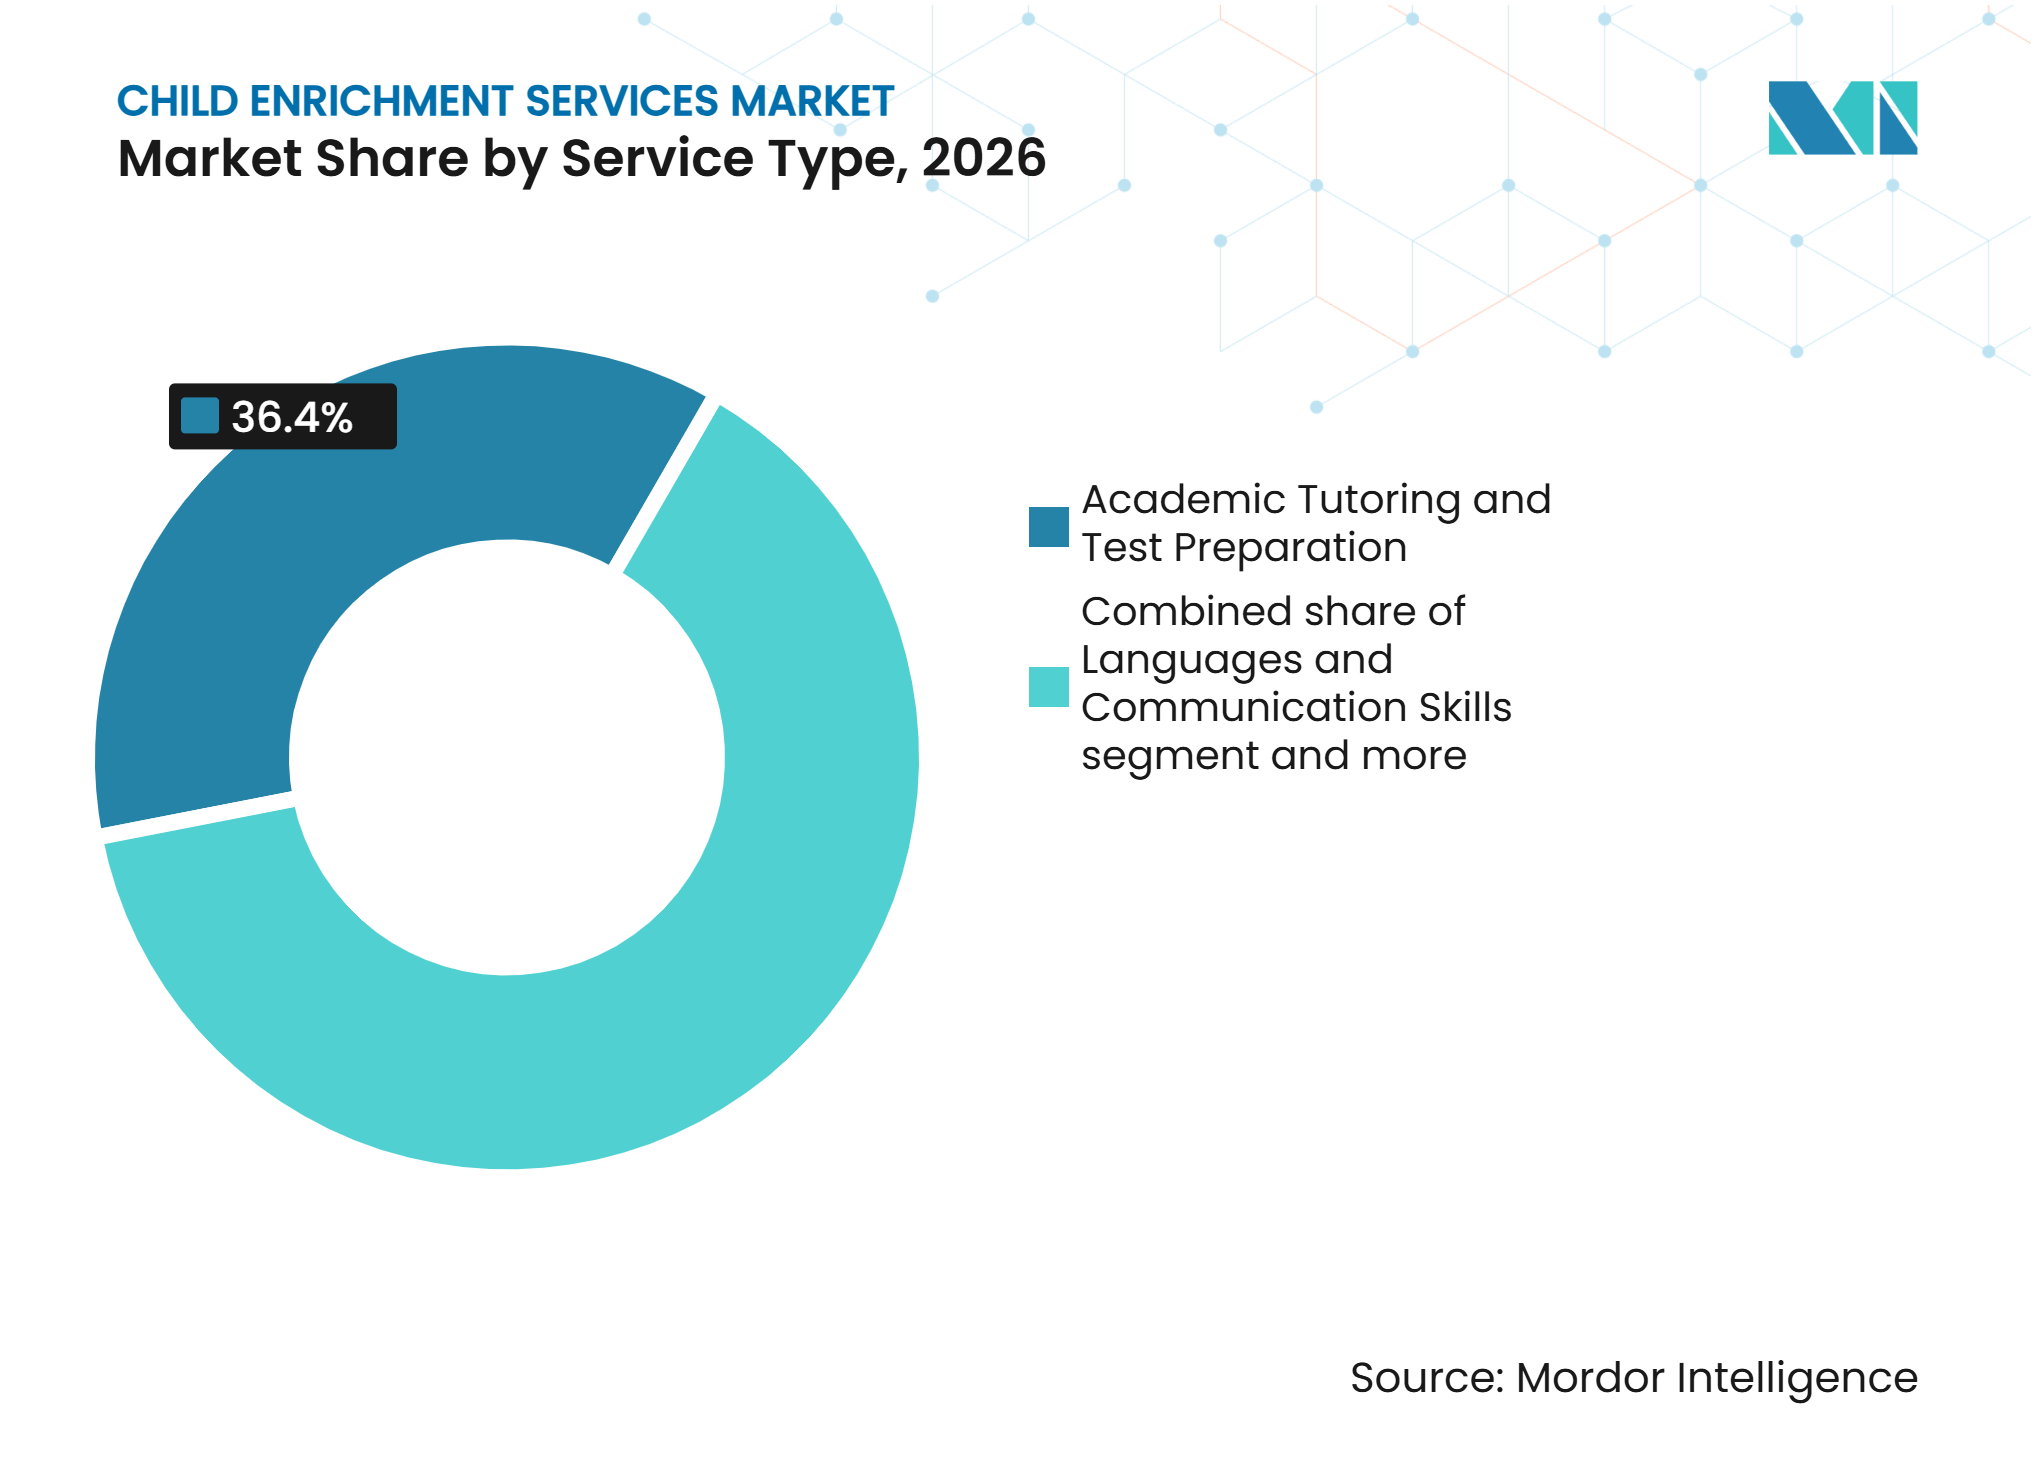
注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能
提供形態別:
センターが主導、オンラインが加速センター型サービスは2026年に38.90%のシェアを占めました。物理的な環境は監督、仲間との交流、および保護者を安心させる目に見える環境を提供します。この形式は、社会的交流がサービス価値の重要な要素である幼児および小学生の参加者にとって特に重要です。センターはまた、講師が参加を直接観察し、リアルタイムで活動を調整することを可能にします。グローバル子どもの豊かな学び・体験サービス市場は、保護者が体系的な対面サポートを好む場合、この形式に引き続き依存しています。
オンライン・アプリ型サービスは2032年までに11.80%のCAGRで成長すると予測されています。ブロードバンドアクセスとモバイルデバイスにより、プロバイダーは物理的なセンターから遠く離れた世帯にリーチできます。Lingokidsは2025年に月間アクティブな子どもユーザーが2,000 ミリオン人に達したと報告し、LGユープラスはKidsTopia(キッズトピア)が6ヶ月以内に加入者数を200 ミリオン人に倍増させたと述べました。ハイブリッドサービスは定期的な対面セッションとデジタル練習を組み合わせ、柔軟性と個人的な交流のバランスを取ります。学校内組み込み型プログラムは交通の障壁を軽減し、訪問型提供は個別化されたスケジュールを必要とする家族をサポートします。
年齢層別:
小学生が主導、幼児がすべてを上回る成長6〜10歳の小学生は2026年に31.60%のシェアを占めました。この年齢層は体系的な指導の準備ができており、幅広い活動にアクセスできます。保護者は、子どもが正規の学校教育に入学した後に補足的なサポートを求める可能性が高くなります。個別指導フランャイズが提供する順序立てられたカリキュラムは、複数の学年にわたって生徒を維持でき、センターおよびプログラム収益の安定した基盤を提供します。
0〜5歳の幼児向けサービスは2032年までに9.90%のCAGRで成長すると予測されています。保護者は、正規の学校入学前の言語発達、基礎的なリテラシー、および遊びを通じた学習への関心を高めています。Lingokidsは2〜8歳の子どもにサービスを提供し、Rocket LearningのAppuはインドで多言語会話学習を通じて3〜6歳の子どもをターゲットにしています。プロバイダーは、デジタル製品において年齢に適した活動と堅牢な子どもの安全確保慣行を確保する必要があります。試験準備と大学入試が家族の優先事項であり続けるため、中学・高校生向けサービスも引き続き需要を経験しています。子どもの豊かな学び・体験サービス産業は、各発達段階に対して差別化されたコンテンツ、講師の能力、および提供方法を必要とします。

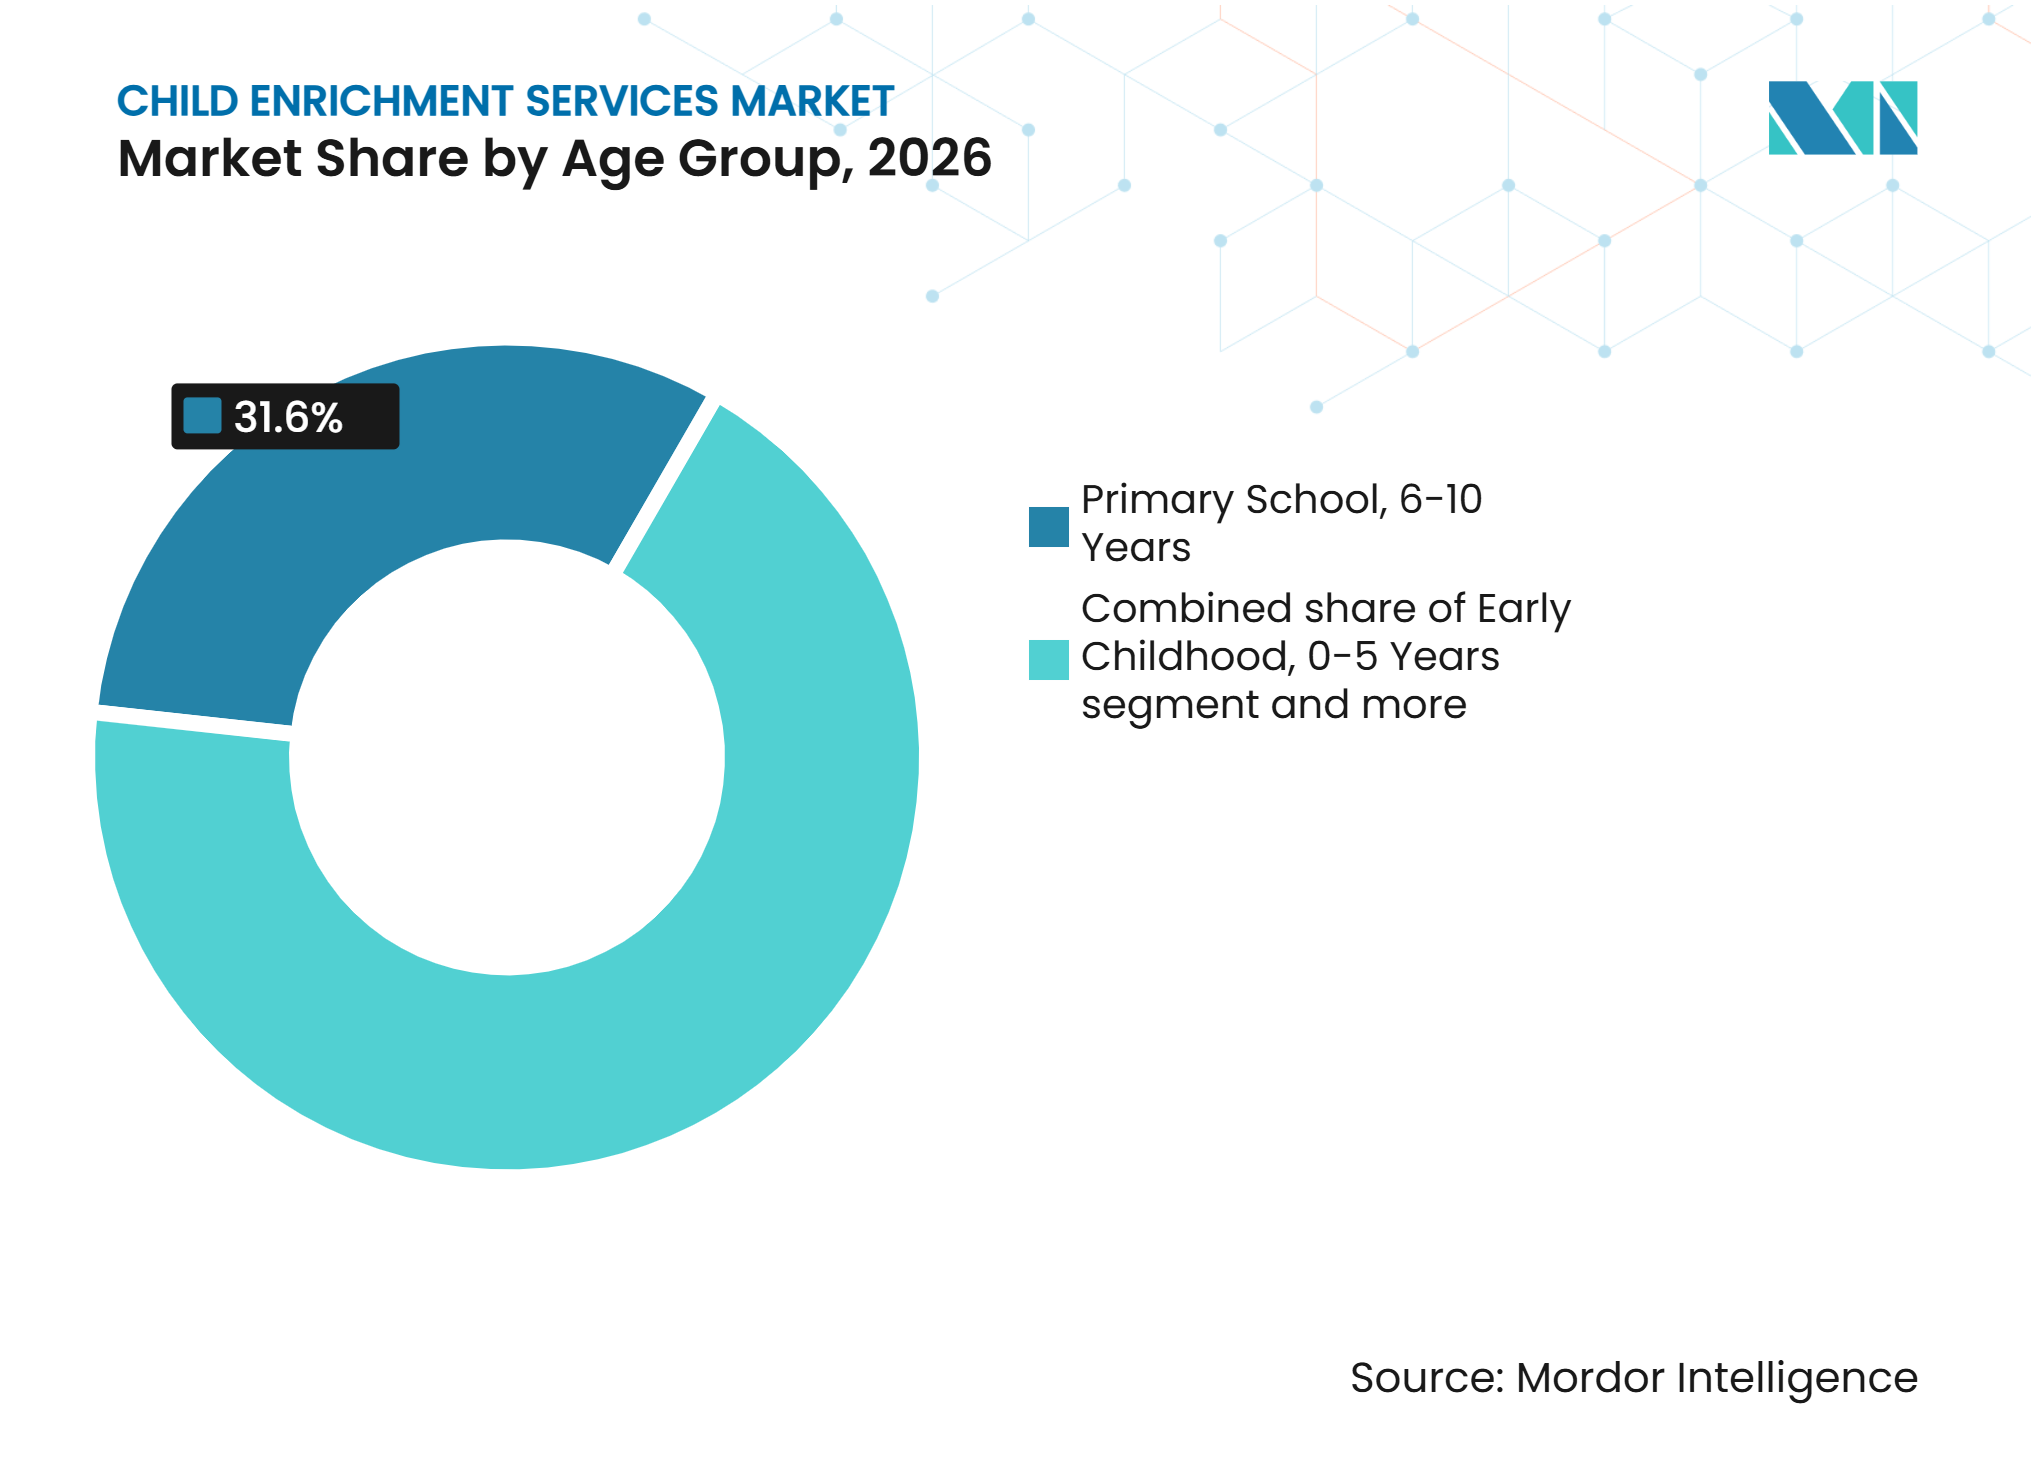
注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能
地域分析
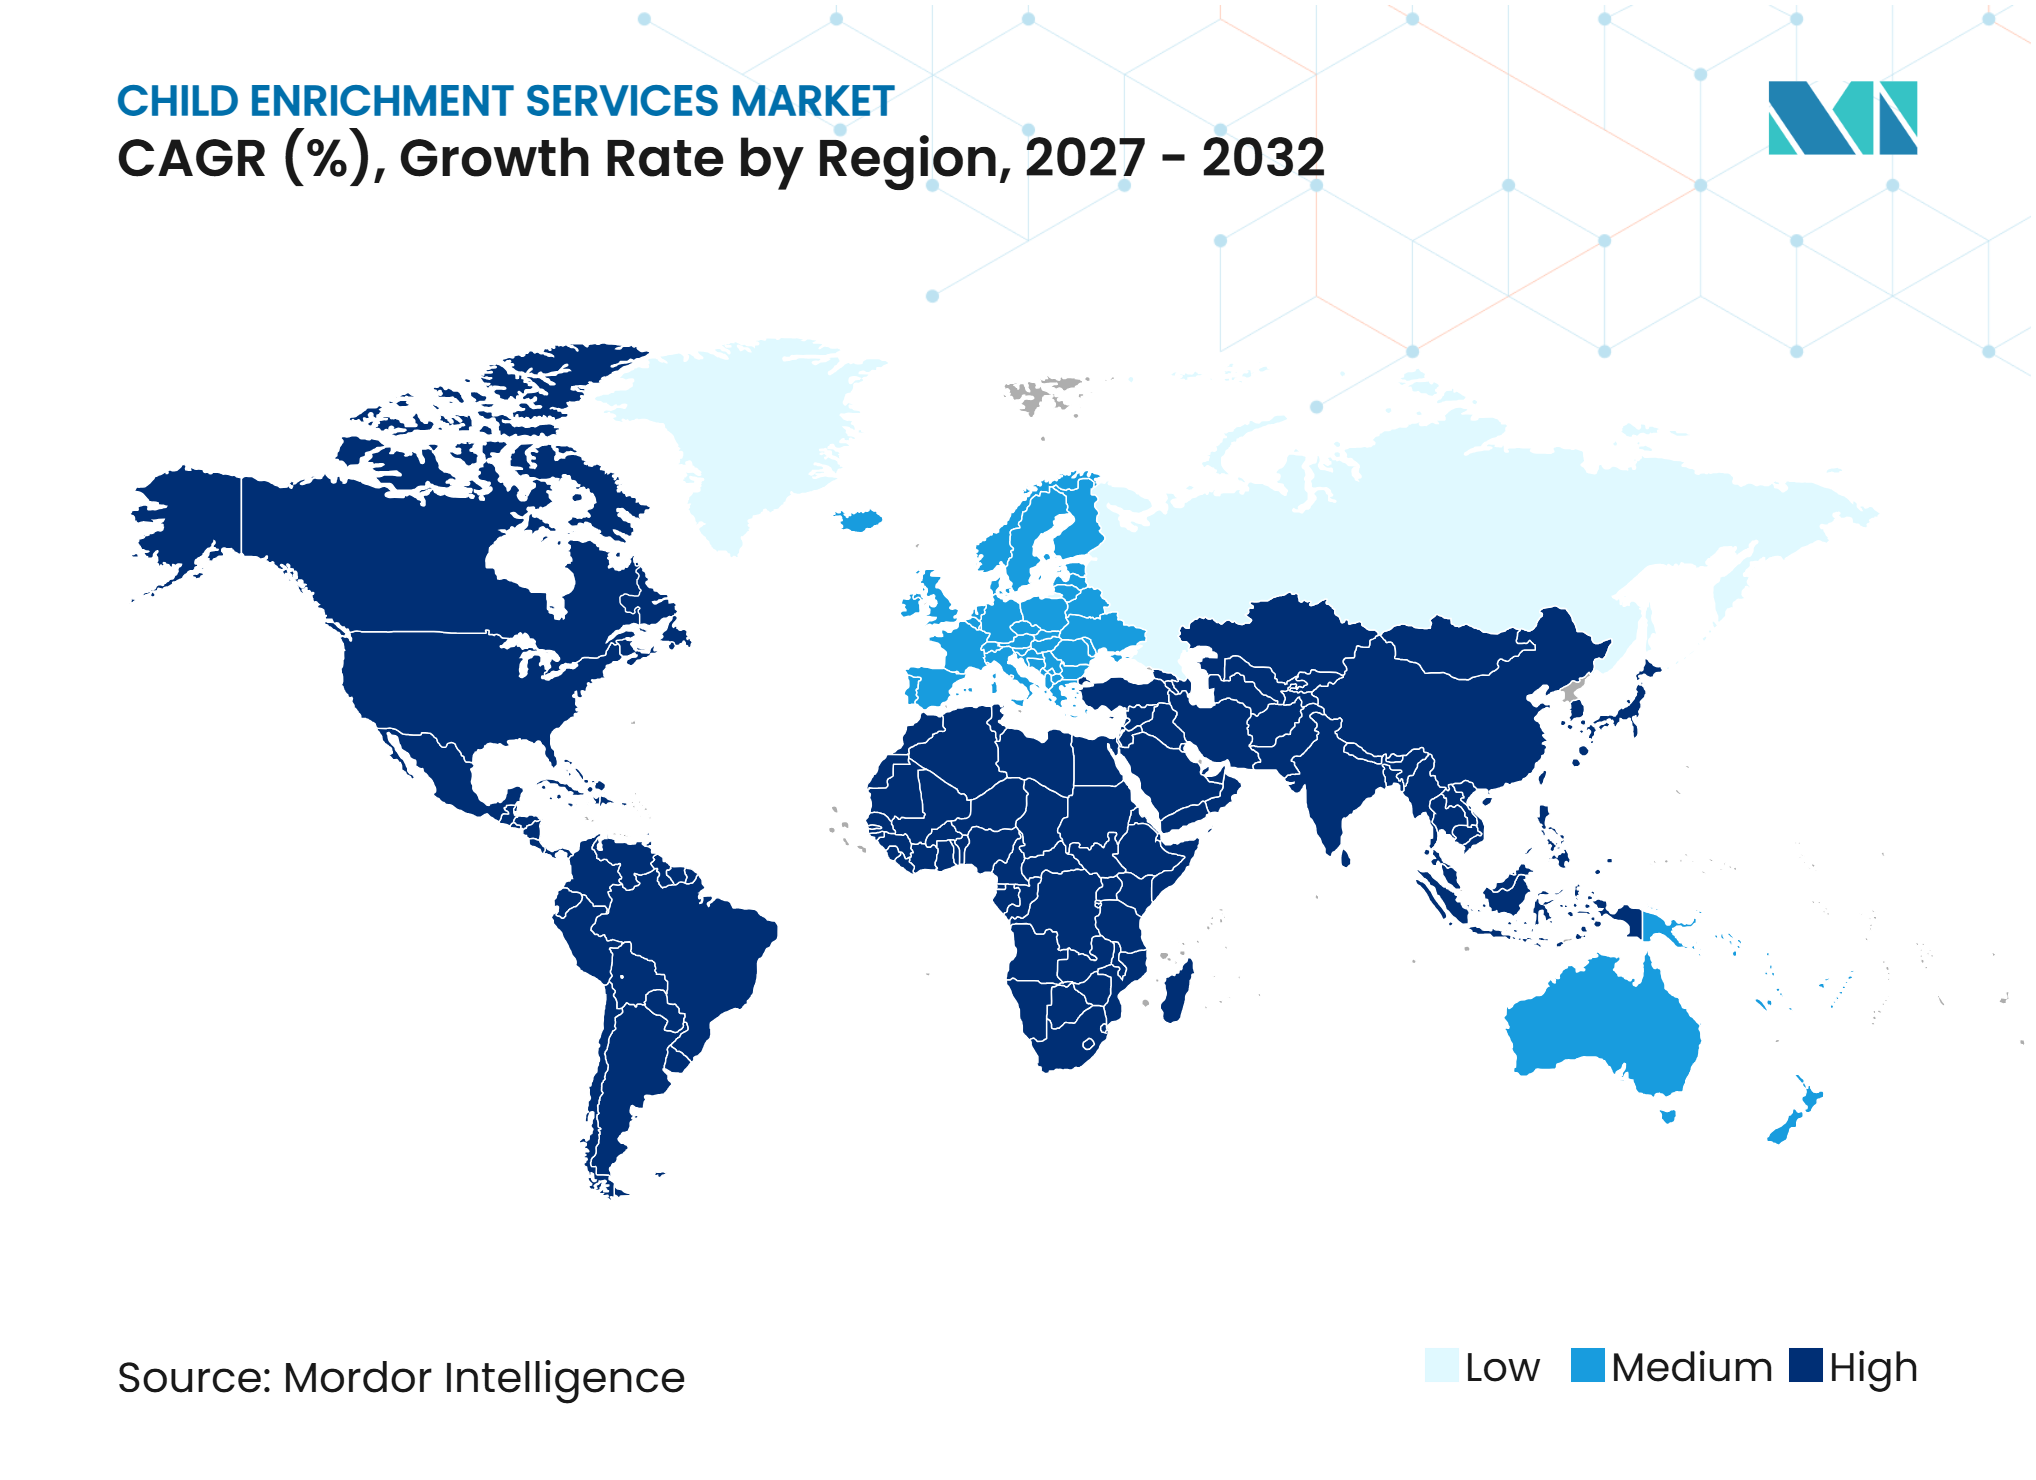
北米は2026年のグローバル子どもの豊かな学び・体験サービス市場の36.10%を占め、12.4 ビリオン 米ドルと評価されました。米国の個別指導・放課後ネットワーク(連邦21世紀コミュニティ学習センターを含む)がインフラを支えています。2025年には、米国の放課後プログラムの53%がウェイティングリストを抱えており、未充足の需要があることを示しています。雇用主が支援する保育が提供を拡大し、COPPA改正がデジタルデータ保護コンプライアンスを強化しています。安全な施設、信頼性の高いスタッフ配置、透明なプライバシーが保護者と雇用主の期待に応えています。
アジア太平洋地域は2032年までに10.50%のCAGRで成長すると予測されています。インドの学齢人口はオンラインおよびセンター型プログラムを支えており、Rocket LearningのAppuは多言語早期学習ツールを実証しています。日本の塾文化は講師主導の準備をサポートし、適応型ツールが拡大しています。シンガポールの公的AIを活用した上位小学校学習は技術的なベンチマークを設定しています。韓国の2025年の私教育費支出の減少は、人口動態と価格の手頃さの制約を浮き彫りにしています。この地域は、ローカライズされた、スケーラブルな、価値重視の提供を優遇します。
欧州は公的提供と専門的な民間サービスを組み合わせています。ドイツの全日制学校の拡大はスケジュールに合わせたプログラムをサポートし、英国の事業者は試用と柔軟な形式を使用しています。デジタルプロバイダーは、未成年者のオンラインプライバシー、安全性、セキュリティに関する欧州委員会の2026年ガイダンスに対応する必要があります。都市化と教育投資は中東・アフリカの不均一な需要を支えています。南米は低所得ミュニティで非営利・政府連携モデルにより依存しており、Fundación Ciudad del Niñoの2025年Espacio TAN!パイロットはチリでの放課後アクセスを拡大しました。
サービスプロバイダーネットワークと拡大インテリジェンス
グローバル子どもの豊かな学び・体験サービス市場は、独立した個別指導センター、スポーツアカデミー、音楽学校、語学スタジオ、コーディングクラブとともに断片化されたままです。国際フランチャイズ協会は、米国の子ども関連フランチャイズ施設数が2021年の10,660から2024年には11,810以上に増加し、CAGRは3.5%であったと報告しました。フランチャイズは標準化されたプログラムとブランド認知をサポートし、独立した事業者とコミュニティベースのプロバイダーは引き続き地域のサービス提供をサポートしています。
学校とのパートナーシップ、共有施設、フランチャイズモデルは、インフラコストを削減しながらサービスカバレッジを拡大できます。プロバイダーはデジタル配信と物理的・学校ベースの提供を組み合わせて、より多くの家族にリーチします。LGユープラスは、KidsTopia(キッズトピア)が2025年に11カ国で運営され、海外ユーザーがユーザーベースの67%を占めていると報告しました。Lingokidsはグローバル展開と知的財産パートナーシップのために120 ミリオン 米ドルの資金調達を発表しました。これらの戦略は、独立した豊かな学び・体験センターがコストとアクセシビリティの障壁に直面する未開拓市場において特に、ローカライズされたデジタルコンテンツ、手頃なサブスクリプション、学校との協力をサポートします。
競合環境
市場集中度
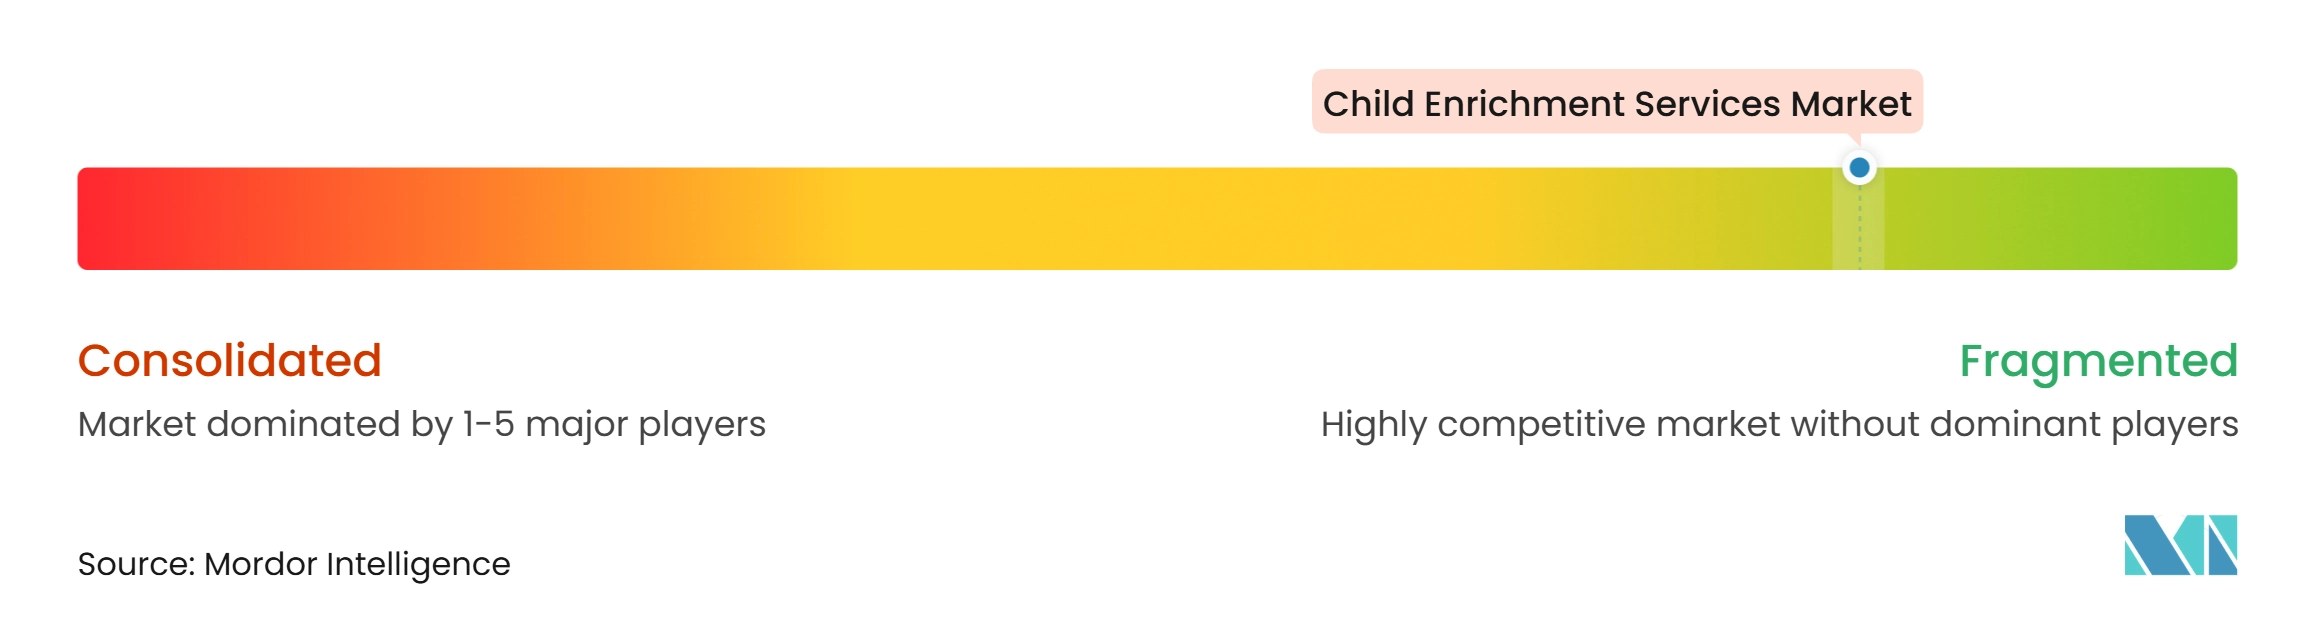
グローバル子どもの豊かな学び・体験サービス市場は高度に断片化されています。地域での提供、講師の質、コミュニティの信頼が独立した事業者をサポートしています。フランチャイズは標準化されたカリキュラムと確立されたブランドを活用し、独立したセンターは地域の関係、柔軟なスケジュール、専門的な指導を通じて競争しています。この構造は家族の選択肢を広げますが、品質の比較を複雑にします。デジタル企業はコンテンツの規模、パーソナライゼーション、国際的なリーチを通じて競争しています。Lingokidsは、2025年9月の資金調達がAIを活用したコンテンツ制作、国際展開、およびPocoyo(ポコヨ)とBlippiを含むサードパーティの知的財産パートナーシップをサポートすると述べました。
2026年、同社はディズニー、Moonbug Entertainment、およびその他の確立された子ども向けブランドとのパートナーシップを特徴とすることでコンテンツ戦略をさらに拡大しました。児童オンラインプライバシー保護法(COPPA)の改正と未成年者のオンライン安全に関する欧州委員会のガイダンスにより、コンプライアンス要件が増加しています。大模なプラットフォームはこれらのコストをより吸収できる可能性があります。手頃なサブスクリプション、統合サービスハブ、雇用主が支援するプログラムには機会が残っています。学習、創造的、身体的活動を組み合わせることで、スケジュールの負担を軽減し、世帯の参加を増やすことができます。非営利・学校連携プログラムは、予算が商業的参加を制限する場合に引き続き重要です。Fundación Ciudad del Niñoのチリの放課後パイロットは、恵まれない子どもたちをターゲットにしました。価格の手頃さと測定可能な成果を組み合わせるプロバイダーは、より幅広い世帯にリーチできます。
子どもの豊かな学び・体験サービス産業のリーダー
-
Kumon Institute of Education Co., Ltd.
-
Sylvan Learning, LLC
-
Varsity Tutors LLC
-
Mathnasium LLC
-
Code Ninjas Franchising LLC
- 注:主要企業の掲載順は順位を示すものではありません。
子どもの豊かな学び・体験サービス市場 このレポートでカバーされる企業
- Kumon Institute of Education Co., Ltd.
- Sylvan Learning, LLC
- Huntington Learning Center, Inc.
- Mathnasium LLC
- Code Ninjas Franchising LLC
- Varsity Tutors LLC
- Outschool, Inc.
- Tutor Doctor
- Oxford Learning Centres Inc.
- Eye Level Learning Centers, Inc.
- Best Brains Learning Centers
- JEI Learning Centers
- The Princeton Review, Inc.
- KidZania S.A.P.I. de C.V.
- Lingokids S.L.
- Novakid Inc.
- Berlitz Corporation
- Helen Doron Educational Group
- Camp Australia Pty Ltd
- G8 Education Limited
最近の産業開発事情 子どもの豊かな学び・体験サービス市場
- 2026年8月:Code Ninjasは2026年上半期に北米全土で20以上の新拠点を開設し、国際教育技術学会(ISTE)シールを取得した最初の子ども向けSTEMフランチャイズとなりました。この拡大は、5〜14歳の子ども向けのコーディング、ロボティクス、AI教育ネッワークを強化し、テクノロジー重視の豊かな学び・体験とフランチャイズ主導の地理的拡大への投資の増加を浮き彫りにしています。
- 2026年2月:LingokidsはAIを活用したBilly's Labコンテンツスタジオを立ち上げ、子どもがインタラクティブな学習プロトタイプをテストできるようにしました。同社は約1週間でプロトタイプを開発し、コンテンツの実験とデジタル豊かな学び・体験のイノベーションを加速させたと報告しました。
- 2025年9月:LingokidsはAIを活用したコンテンツ制作、グローバル展開、マルチIPの開発を加速するために120 ミリオン 米ドルの資金調達を確保し、PocojoとBlippとの既存パートナーシップを特徴としています。
- 2025年8月:Fundación Ciudad del Niñoはチリで恵まれない都市コミュニティの5〜10歳の子ども向けの放課後パイロットであるEspacio TAN!を立ち上げました。このプログラムは社会情動的・全人的発達を促進し、非営利主導のイニシアチブが地域に合わせたサービスを通じて有料世帯を超えて豊かな学び・体験へのアクセスを拡大できることを示しています。
グローバル子どもの豊かな学び・体験サービス市場レポートの範囲
グローバル子どもの豊かな学び・体験サービス市場レポートは、世界中の子どもの正規の学校教育を補完する体系的な教育的、創造的、身体的、発達的活動への需要を検討します。市場はサービスタイプ(学習塾・テスト対策、語学・コミュニケーションスキル、音楽・舞台芸術・創造的芸術、スポーツ・フィットネス・身体的発達、その他の子どもの豊かな学び・体験サービス)、提供形態(センター型サービス、学校内組み込み型サービス、訪問型サービス、オンライン・アプリ型サービス、ハイブリッドサービス)、年齢層(幼児、0〜5歳;小学生、6〜10歳;中学生、11〜13歳;高校生、14〜17歳)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ、主要国および地域グループを含む)別にセグメント化されています。本調査は、測定可能な学習・発達成果に対する保護者の需要、体系的な放課後ケアの拡大、デジタルおよびハイブリッド提供、AIを活用した学習パーソナライゼーション、雇用主が提供する保育・豊かな学び・体験給付、スキル開発、コンテスト、ポートフォリオ構築への関心の高まりなどの市場促進要因を分析します。また、世帯の価格の手頃さの制約、断片化した品質基準、子どもの安全確保とデータプライバシー要件、同意コンプライアンス、講師の採用・定着の課題などの抑制要因も評価します。レポートは、規制環境、技術的展望、ポーターの5つの力分析、サービスプロバイダーネットワーク、新規ローンチ、地理的拡大、価格設定、顧客獲得トレンド、マーケティングコスト、消費者の嗜好、支出パターン、購入頻度、競合環境、市場集中度、戦略的動向、市場シェア、および企業プロファイルを評価します。さらに、統合された学習・創造的・身体的豊かな学び・体験ハブや恵まれない世帯向けの手頃なサブスクリプションモデルなどの市場機会を特定します。レポートは、グローバル市場とその地域セグメントにわたる2022年〜2032年の金額ベースの市場規模と成長予測を提供します。
セグメンテーション概要
レポートで回答される主要な質問
2032年までの子どもの豊かな学び・体験サービスの予測値は?
このセクターは2032年までに57.01 ビリオン 米ドルに達し、2027年から8.73%のCAGRで成長すると予測されています。
最大のシェアを持つ子どもの豊かな学び・体験サービスはどれですか?
学習塾・テスト対策は2026年に36.40%のシェアでサービスタイプをリードしています。
最も急速に成長している子どもの豊かな学び・体験サービスはどれですか?
語学・コミュニケーションスキルは2032年までに10.20%のCAGRで成長すると予測されています。
オンラインの子どもの豊かな学び・体験プログラムが成長している理由は何ですか?
オンライン・アプリ型サービスは、アクセス、スケジュールの柔軟性、地理的リーチを改善するため、11.80%のCAGRで成長すると予測されています。
子どもの豊かな学び・体験サービスをリードしている地域はどこですか?
北米は2026年に36.10%のシェアでリードし、アジア太平洋地域は10.50%のCAGRで最も速い予測成長を示しています。
子どもの豊かな学び・体験プログラムへのアクセスを制限しているものは何ですか?
価格の手頃さ、不均一な品質基準、プライバシーコンプライアンス、講師不足が登録とサービス拡大を制限する可能性があります。