
Marktgröße und Marktanteile für Kinderförderungsdienstleistungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
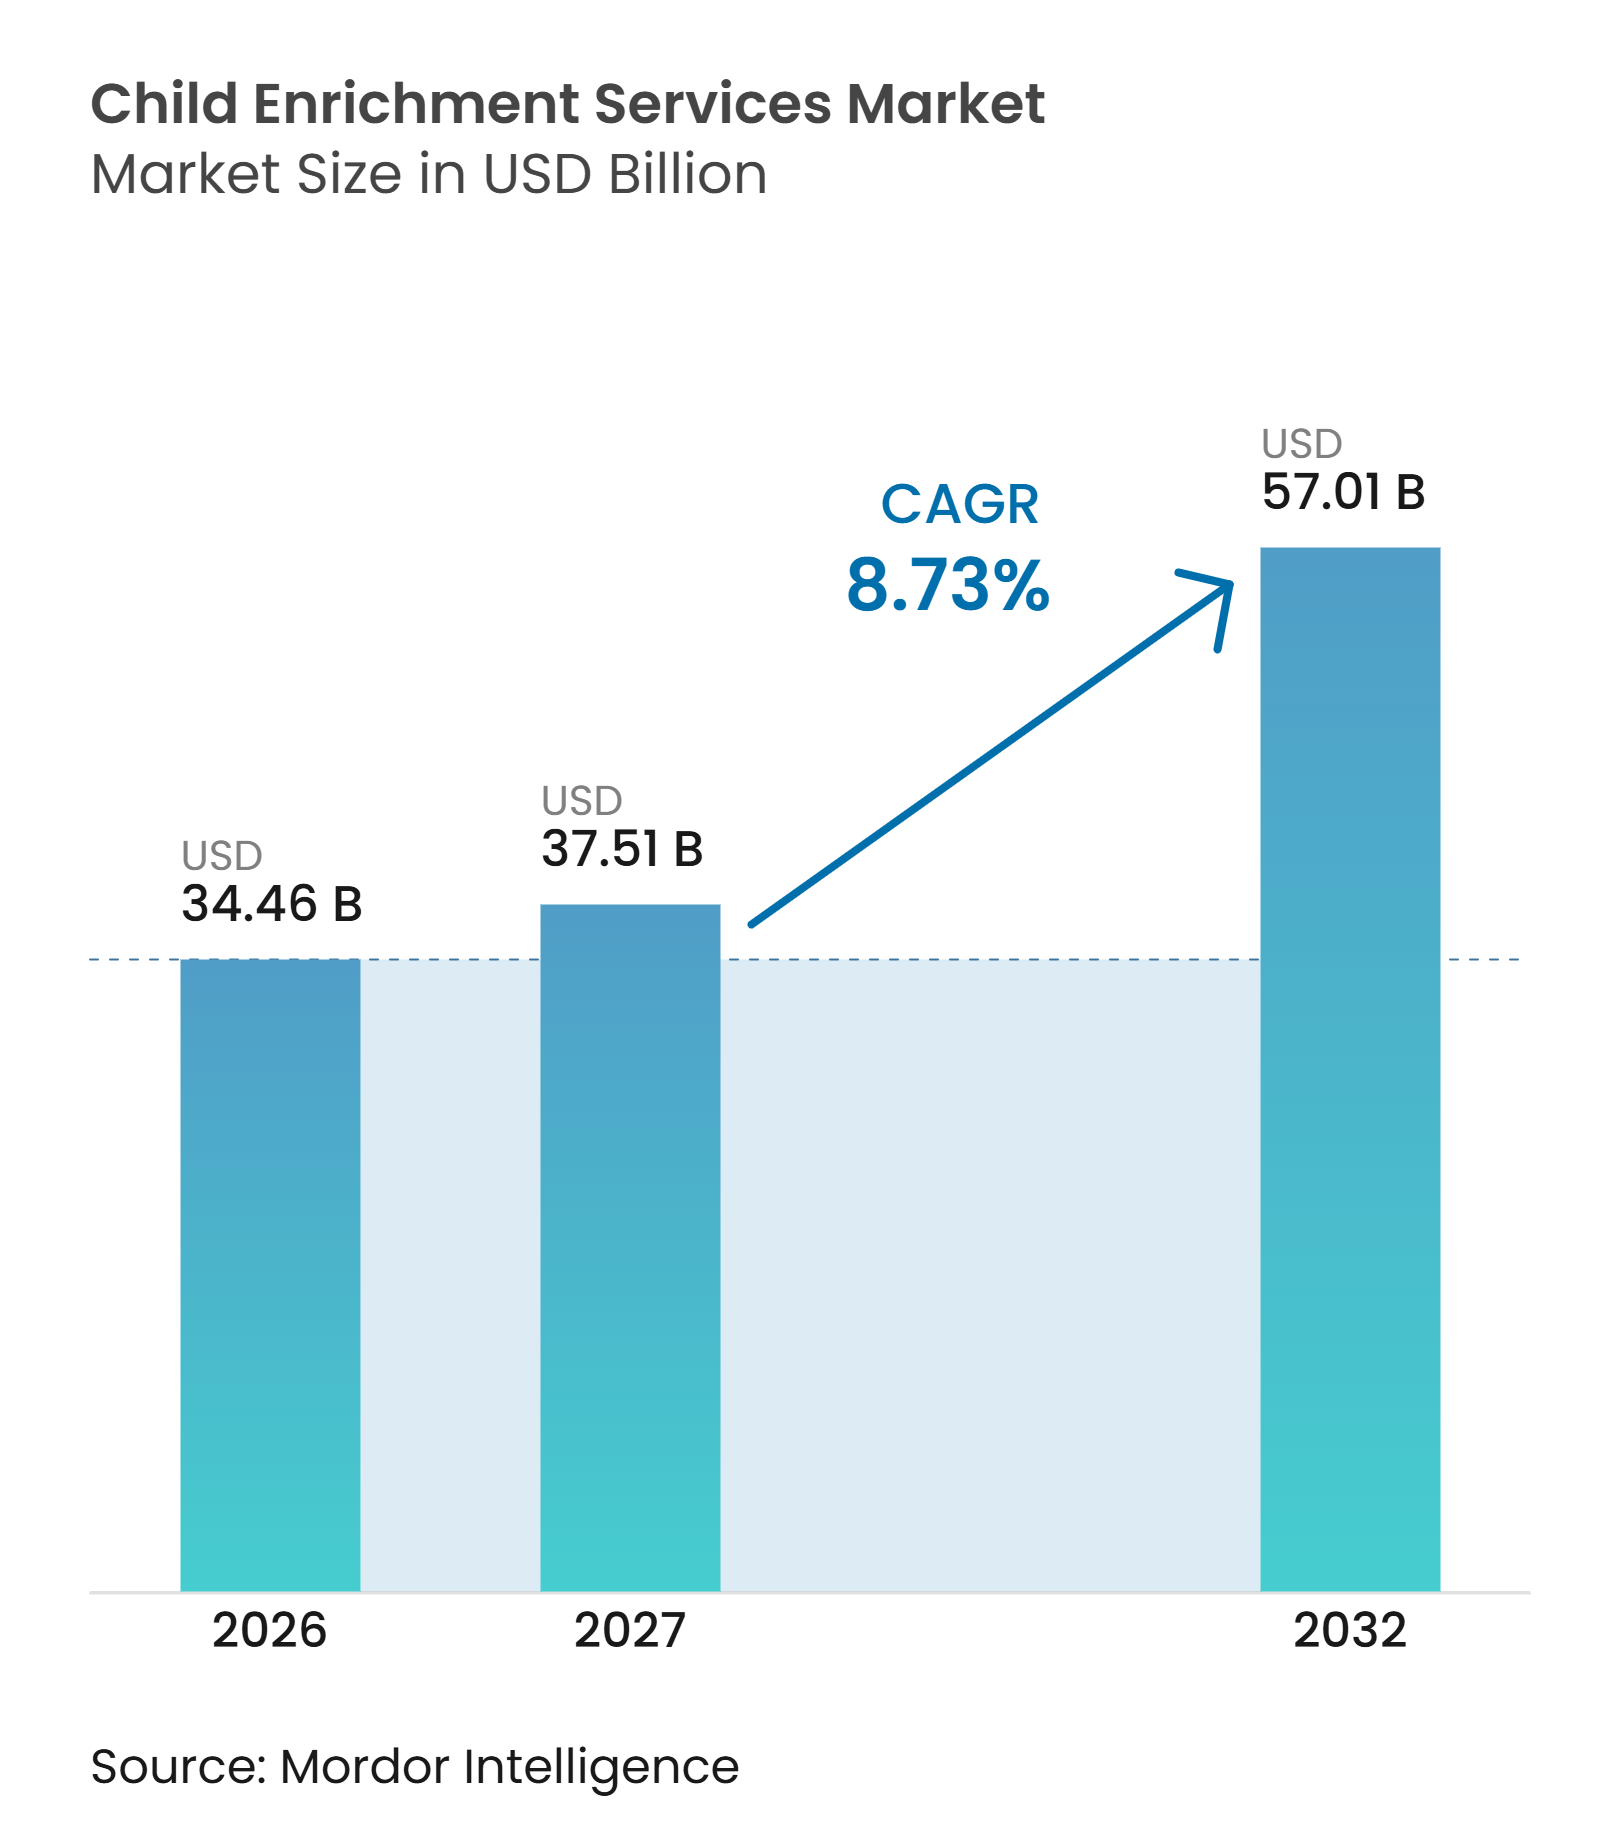
| Marktgröße (2027) | 37.51 Milliarden US-Dollar |
| Marktgröße (2032) | 57.01 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kinderförderungsdienstleistungen von Mordor Intelligence
Die globale Marktgröße für Kinderförderungsdienstleistungen wurde im Jahr 2026 auf 34,46 Milliarden USD geschätzt und soll von 37,51 Milliarden USD im Jahr 2027 auf 57,01 Milliarden USD bis 2032 wachsen, bei einem CAGR von 8,73 % während des Prognosezeitraums (2027–2032). Der globale Markt für Kinderförderungsdienstleistungen wird von Familien getragen, die zunehmend strukturierte Unterstützung außerhalb des formalen Schulunterrichts suchen. Akademische Vorbereitung, Sprachenlernen, Künste und körperliche Aktivitäten bleiben zentrale Bestandteile dieser Nachfrage. Digitaler Zugang und hybride Formate erweitern die Reichweite der Anbieter über etablierte Zentrumsnetzwerke hinaus. Arbeitgeber behandeln Kinderbetreuung und damit verbundene Familienleistungen zunehmend als Teil ihrer Mitarbeiterbindungspläne, was einen weiteren Zugangsweg für Dienstleistungen schafft. Anbieter, die klare Entwicklungsfortschritte nachweisen, Kinderdaten schützen und zugängliche Preisgestaltung anbieten, sind besser positioniert, da Kaufentscheidungen selektiver werden.
Wichtigste Erkenntnisse des Berichts
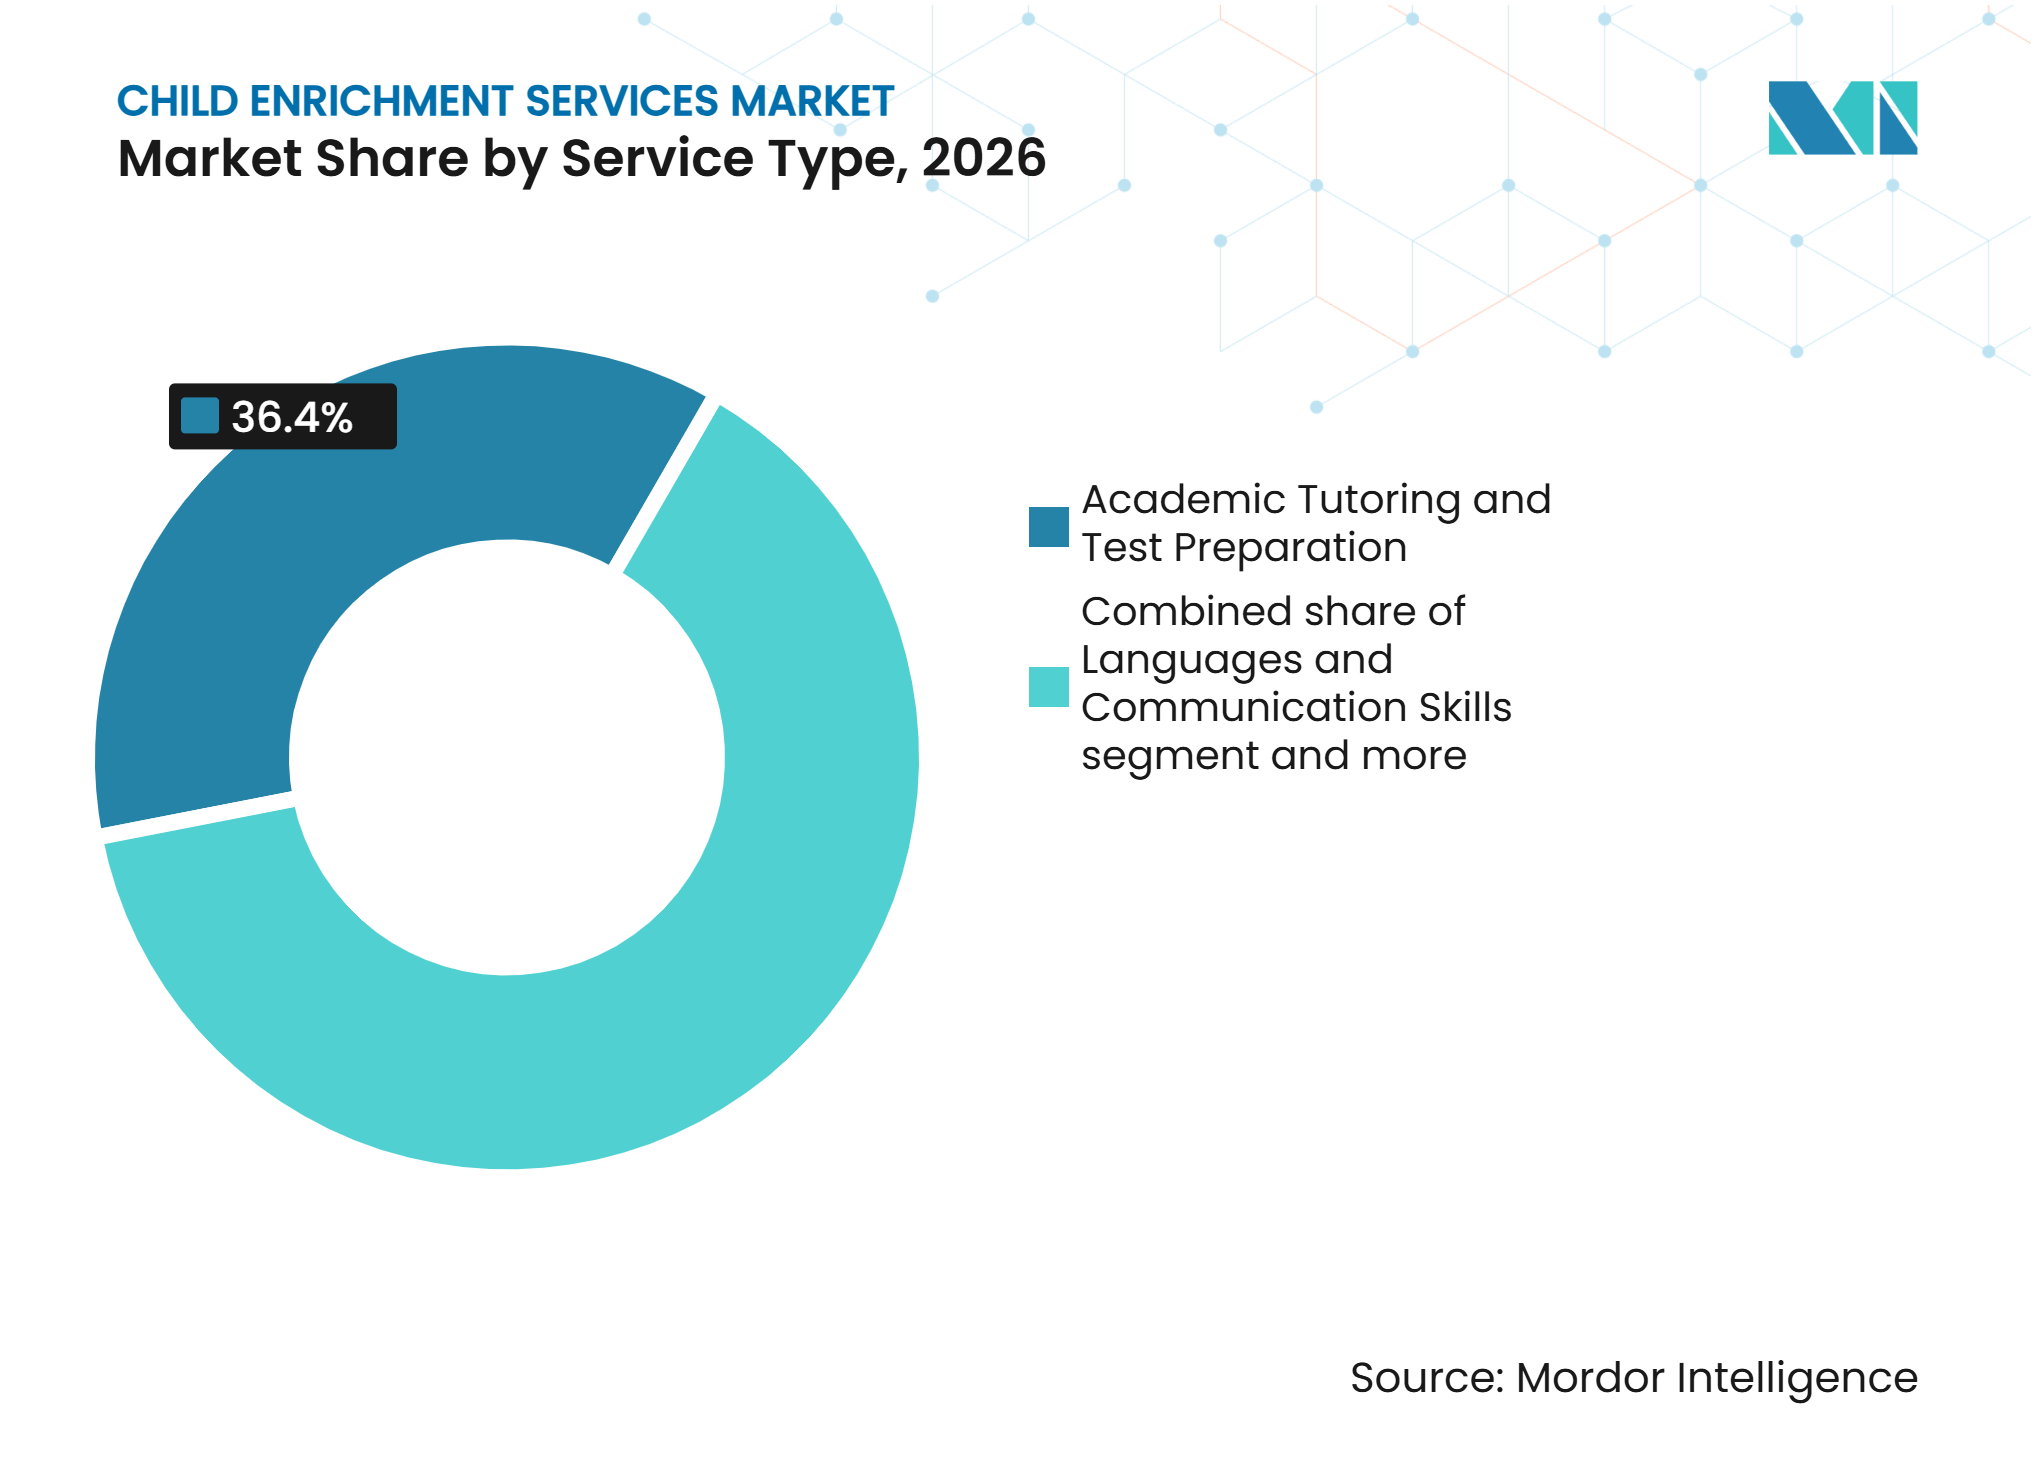
- Nach Dienstleistungsart entfielen akademische Nachhilfe und Prüfungsvorbereitung im Jahr 2026 auf 36,40 % des globalen Marktes für Kinderförderungsdienstleistungen, während Sprachen und Kommunikationsfähigkeiten bis 2032 voraussichtlich mit einem CAGR von 10,20 % wachsen werden.
- Nach Bereitstellungsmodus entfielen zentrumsbasierte Dienstleistungen im Jahr 2026 auf 38,90 % des globalen Marktes für Kinderförderungsdienstleistungen, während Online- und App-basierte Dienste bis 2032 voraussichtlich mit einem CAGR von 11,80 % wachsen werden.
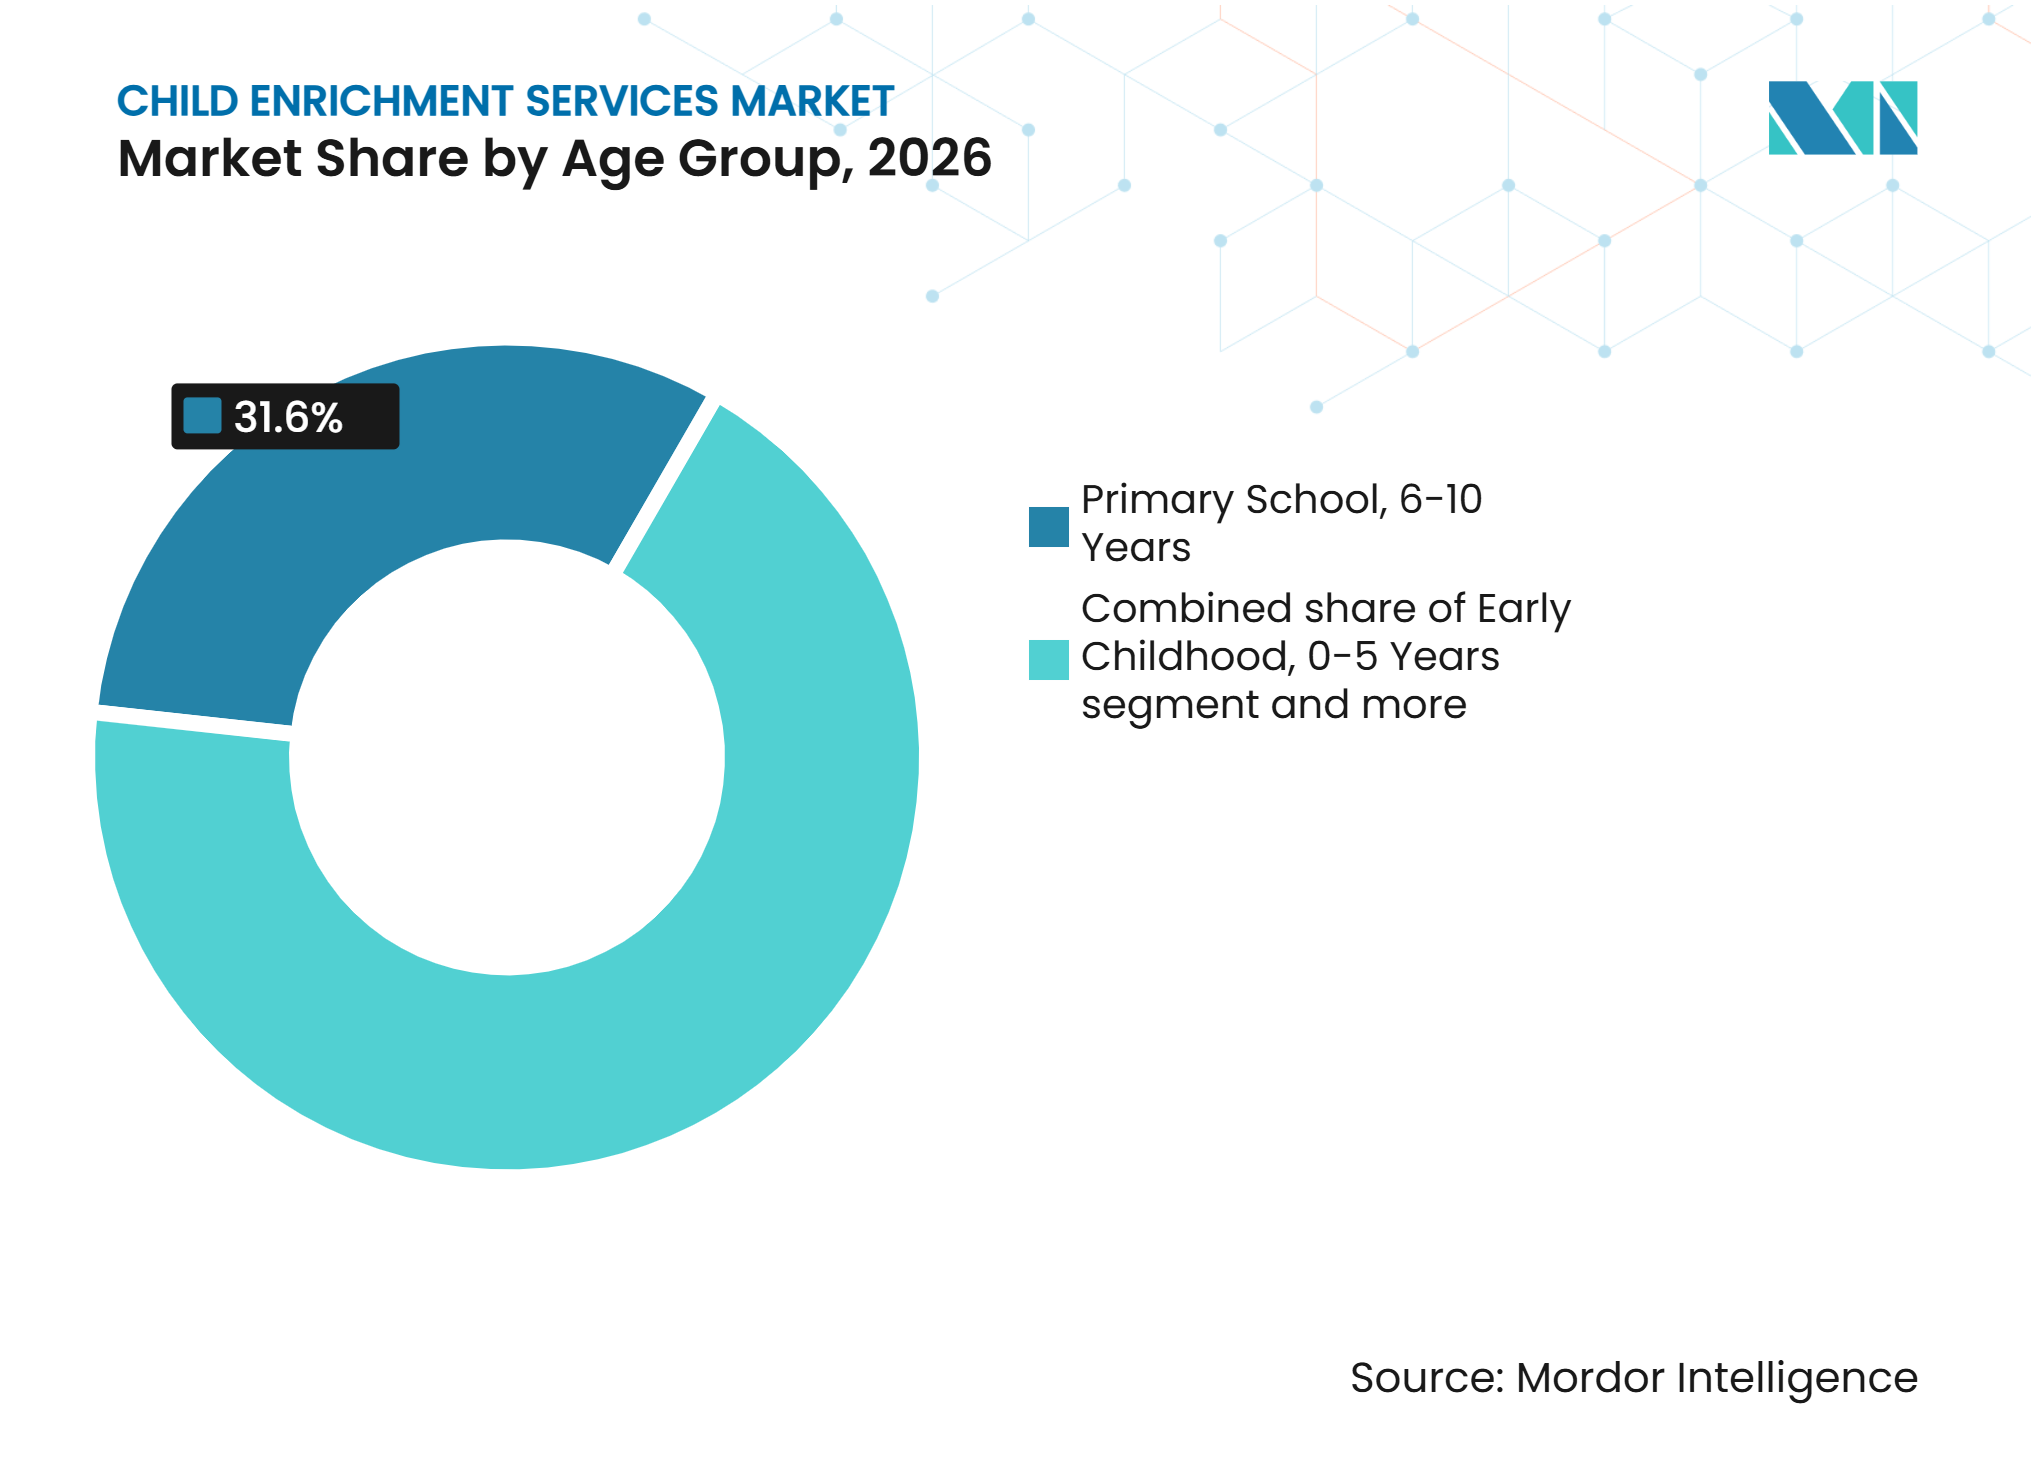
- Nach Altersgruppe entfielen Grundschulkinder im Alter von 6–10 Jahren im Jahr 2026 auf 31,60 % des globalen Marktes für Kinderförderungsdienstleistungen, während Frühkindliche Dienste für Kinder im Alter von 0–5 Jahren bis 2032 voraussichtlich mit einem CAGR von 9,90 % wachsen werden.
- Nach Geografie entfiel Nordamerika im Jahr 2026 auf 36,10 % des globalen Marktes für Kinderförderungsdienstleistungen, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 10,50 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elterliche Nachfrage nach messbaren akademischen und entwicklungsbezogenen Ergebnissen | +1.8% | Global, mit Schwerpunkten in Nordamerika, Ostasien und Südasien | Langfristig (≥ 4 Jahre) |
| Ausbau strukturierter Nachmittagsbetreuung und wachsende Nachfrage nach Förderangeboten | +1.6% | Nordamerika, Europa, Australien, mit Ausstrahlungseffekten auf Südostasien sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum der digitalen und hybriden Bereitstellung von Förderangeboten | +1.4% | Global, am stärksten in Nordamerika, Asien-Pazifik und urbanen Gebieten des Nahen Ostens und Nordafrikas | Mittelfristig (2–4 Jahre) |
| KI-gestützte Personalisierung von Lernwegen für Kinder | +1.2% | Nordamerika und Asien-Pazifik, mit frühen Entwicklungen in Europa | Mittelfristig (2–4 Jahre) |
| Vom Arbeitgeber geförderte Kinderbetreuungs- und Förderleistungen | +0.8% | Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Stapelbare Kompetenzen, Wettbewerbe und Portfolioaufbaukultur | +0.6% | Ostasien, Südasien und einkommensstarke Vororte Nordamerikas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elterliche Nachfrage nach messbaren akademischen und entwicklungsbezogenen Ergebnissen
Eltern erwarten zunehmend, dass Förderanbieter messbare Fortschritte nachweisen, anstatt lediglich beaufsichtigte Aktivitäten anzubieten. Diese Erwartung hat das Angebot der Anbieter in Richtung Berichterstattung über Selbstvertrauen, Lerngewohnheiten, soziale Entwicklung und akademische Ergebnisse verschoben. EdChoice berichtete, dass 19 % der Eltern in den Vereinigten Staaten ein Kind hatten, das Nachhilfe erhielt, während weitere 24 % Nachhilfe suchten, was auf eine Nachfrage über die aktuelle Teilnahme hinaus hinweist[1]. Die Manpower Demonstration Research Corporation (MDRC) stellte fest, dass intensive Nachhilfe ein bis zwei Monate zusätzlichen Lernfortschritt bewirken kann, obwohl die Ergebnisse vom Programmdesign und der Bereitstellungsintensität abhängen. Der globale Markt für Kinderförderungsdienstleistungen begünstigt daher Anbieter, die ihre Programmmodelle erläutern und die Fortschritte der Kinder dokumentieren können. Kleinere Anbieter können höhere Bewertungs- und Berichterstattungskosten haben, wenn sie mit skalierten Netzwerken konkurrieren, die diese Fähigkeiten standardisieren können.
Ausbau strukturierter Nachmittagsbetreuung und wachsende Nachfrage nach Förderangeboten
Haushalte mit zwei Einkommen und längere Arbeitstage haben den Bedarf an organisierter Nachmittagsbetreuung erhöht. In den Vereinigten Staaten berichtete die Afterschool Alliance im Jahr 2025, dass 53 % der Nachmittagsprogramme Wartelisten führten, was darauf hindeutet, dass die verfügbaren Dienste nicht die gesamte erklärte Nachfrage abdeckten[2]. Dieser Mangel schafft Möglichkeiten für Anbieter, Zentren zu eröffnen, Personal zu rekrutieren oder Dienste in Schulen zu integrieren. Deutschlands Ausbau von Ganztagsschulen schafft ebenfalls Möglichkeiten für Kunst-, Sprach- und Sportangebote, die das öffentliche Angebot ergänzen. Der globale Markt für Kinderförderungsdienstleistungen profitiert, wenn private Betreiber ihre Angebote an Schulstundenplänen ausrichten, anstatt direkt mit ihnen zu konkurrieren. Programme, die zuverlässigen Transport, sichere Einrichtungen und klare Betriebszeiten bieten, können praktische Hindernisse für die Teilnahme von Familien beseitigen.
Wachstum der digitalen und hybriden Bereitstellung von Förderangeboten
Die digitale Bereitstellung ermöglicht es Anbietern, Haushalte außerhalb von Gebieten zu bedienen, die ein physisches Zentrum tragen können. Online-Formate können die anfänglichen Testkosten senken und Familien mehr Flexibilität bei der Terminplanung bieten. LG Uplus berichtete, dass KidsTopia im Jahr 2025 die Marke von 2 Millionen kumulierten Abonnenten überschritt, wobei Nutzer aus dem Ausland 67 % der Zugriffe ausmachten[3]. Diese Zahlen verdeutlichen die grenzüberschreitende Reichweite der auf Kinder ausgerichteten digitalen Lernplattform. Der globale Markt für Kinderförderungsdienstleistungen ist jedoch weiterhin auf persönliche Interaktion angewiesen, da beaufsichtigte soziale Aktivitäten und das Vertrauen der Eltern online schwer zu replizieren sind. Hybride Bereitstellungsmodelle ermöglichen es Anbietern, Live-Unterricht mit digitalem Üben und Fortschrittsverfolgung zu kombinieren. Dieser Ansatz unterstützt Familien, die Flexibilität suchen, während die sozialen Interaktions- und Sicherheitsmerkmale zentrumsbasierter Programme erhalten bleiben.
KI-gestützte Personalisierung von Lernwegen für Kinder
Adaptive Technologie ermöglicht es Anbietern, Lernaktivitäten auf das individuelle Tempo und die Leistung der Kinder zuzuschneiden. Singapurs Bildungsministerium bestätigte im Jahr 2025, dass sein Student Learning Space KI-gestützte Funktionen zur Unterstützung des Mathematik- und Sprachenlernens in der Oberprimarstufe nutzt. Im September 2025 kündigte Lingokids eine Finanzierung zur Ausweitung der generativen KI-Inhaltsproduktion an, während die von Pädagogen geleitete Lehrplanentwicklung beibehalten wird. Diese Entwicklungen schaffen Möglichkeiten für Anbieter von Kinderförderungsdienstleistungen, reaktionsfähigere und vielfältigere digitale Lernerfahrungen anzubieten. Menschliche Aufsicht, altersgerechtes Design und transparente Kommunikation mit Eltern bleiben jedoch unerlässlich, um Bildungsqualität und Vertrauen zu erhalten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sensibilität der Haushalte gegenüber Erschwinglichkeit und uneinheitliche Zahlungsbereitschaft | -1.5% | Global, am stärksten ausgeprägt in Südamerika, Südasien und Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Fragmentierte Qualitätsstandards bei Anbietern und in verschiedenen Rechtsgebieten | -0.8% | Global, insbesondere in Märkten ohne nationale Rahmenbedingungen für die Lizenzierung von Förderangeboten | Mittelfristig (2–4 Jahre) |
| Belastung durch Kinderschutz, Datenschutz und Einwilligungskonformität | -0.6% | Nordamerika und Europa, mit wachsender Relevanz in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ungleichgewicht bei Angebot, Bindung und Auslastung von Lehrkräften | -0.5% | Nordamerika, Westeuropa und Australien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Sensibilität der Haushalte gegenüber Erschwinglichkeit und uneinheitliche Zahlungsbereitschaft
Erschwinglichkeit bleibt eine anhaltende Einschränkung, da das Interesse an Förderdienstleistungen nicht immer zu einer bezahlten Einschreibung führt. Haushalte mit niedrigerem Einkommen priorisieren möglicherweise wesentliche Ausgaben, selbst wenn Eltern akademische oder entwicklungsbezogene Unterstützung schätzen. In Südkorea sanken die Ausgaben für Privatunterricht im Jahr 2025 um 5,7 %, während die Ausgaben für die Grundschule um 7,9 % zurückgingen, nachdem sie im Jahr 2024 einen Wert von 29,2 Billionen KRW (0,020 Billionen USD) erreicht hatten[4]. Dieser Trend zeigt, wie demografische Veränderungen und Haushaltsdruck gleichzeitig auftreten können. Abonnement-, Bündel- und Freemium-Modelle können Einstiegshürden senken, aber Anbieter müssen das Interesse dennoch in eine nachhaltige bezahlte Nutzung umwandeln. Der globale Markt für Kinderförderungsdienstleistungen ist in Regionen mit begrenztem verfügbarem Einkommen und ungleichem Zugang zu öffentlichen Alternativen stärker exponiert.
Fragmentierte Qualitätsstandards bei Anbietern und in verschiedenen Rechtsgebieten
Die Qualität variiert bei unabhängigen Anbietern, Franchise-Unternehmen, Schulpartnern und digitalen Plattformen. Diese Variation erschwert es Eltern, Programme anhand von Lernansätzen, Qualifikationen der Lehrkräfte, Kinderschutzpraktiken und beabsichtigten Ergebnissen zu vergleichen. Die Fragmentierung ist besonders ausgeprägt in Regionen ohne einen nationalen Rahmen für private Förderdienstleistungen, was das Vertrauen in kleinere Anbieter trotz starker lokaler Reputation verringern kann. Der globale Markt für Kinderförderungsdienstleistungen hat einen Anreiz, transparente Lehrpläne, Ergebnisberichterstattung und anerkannte Berufsstandards einzuführen. Anbieter, die Personalüberprüfungsprozesse, Kinderschutzrichtlinien und Lernmethoden klar kommunizieren, sind besser positioniert, um Familien zu binden. Standardisierte Praktiken können Franchise-Betreibern auch helfen, Konsistenz zu wahren, wenn sie in neue Standorte expandieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Verbraucherpräferenzen und Ausgabenmuster
Eltern suchen zunehmend nach Förderdienstleistungen, die akademischen Fortschritt, Kreativität, Sport und soziale Entwicklung unterstützen. Das Survey of Income and Program Participation des United States Census Bureau aus dem Jahr 2023 ergab, dass 38,4 % der Kinder im Alter von 6–17 Jahren am Sport teilnahmen, 26,8 % Unterricht nahmen und 21,9 % in Vereinen aktiv waren. Die Sportteilnahme erreichte 44,8 % bei Kindern in Familien, die mindestens 200 % der Armutsgrenze verdienten, verglichen mit 22,7 % bei Kindern unterhalb dieser Grenze, was die Erschwinglichkeit als Adoptionsbarriere hervorhebt. Anbieter können den Zugang durch Gruppenunterricht, gestaffelte Preisgestaltung, Schulpartnerschaften und gebündelte akademische und außerschulische Programme verbessern. Das indische Ministerium für Statistik und Programmumsetzung berichtete in seiner Bildungserhebung 2025, dass die durchschnittlichen Haushaltsausgaben pro Schüler INR 2.863 (USD 31,86) in staatlichen Schulen und INR 25.002 (USD 278,27) in nichtstaatlichen Schulen betrugen, während die Kursgebühren schulartübergreifend durchschnittlich INR 7.111 (USD 79,14) betrugen. In den Vereinigten Staaten nahmen 26,8 % der Kinder im Alter von 6–17 Jahren im Jahr 2023 Unterricht, was auf eine Nachfrage nach strukturiertem außerschulischen Unterricht hinweist. Anbieter können Wiedereinschreibungen durch laufzeitbasierte Pakete, Geschwisterrabatte, flexible Stundenpläne und Mehrfachaktivitätsbündel fördern.
Marktleistungsinformationen für Dienstleistungen
Die Preisgestaltung im globalen Markt für Kinderförderungsdienstleistungen variiert je nach Bereitstellungsformat, Fachkompetenz der Lehrkräfte und Programmintensität. Die Haushaltsausgaben spiegeln anhaltende Nachfrage und Erschwinglichkeitsbeschrnkungen wider. Reading Eggs bietet digitale Lese- und Mathematikprogramme für bis zu vier Kinder zu USD 13,99 pro Monat oder USD 99,99 pro Jahr an. Der Jahresplan kostet etwa 40 % weniger als 12 monatliche Zahlungen. Diese Zahlen zeigen den Unterschied zwischen breiteren außerschulischen Ausgaben und kostengünstigeren digitalen Abonnements, obwohl sich die Dienste unterscheiden. Anbieter können auf Preissensibilität durch gestaffelte Pakete, Probezeiträume, Geschwisterpläne und Jahresrabatte reagieren, während sie die Margen durch Gruppenbereitstellung und wiederverwendbare digitale Inhalte schützen. Die Kundengewinnung stützt sich auf digitale Auffindbarkeit, Empfehlungen und institutionelle Partnerschaften. Eine Studie von Child Trends aus dem Jahr 2024 ergab, dass 46 % der befragten Eltern in Maryland das Internet oder eine App zur Suche nach Kinderbetreuung nutzten, während 41 % auf Familie, Freunde, Kollegen oder Nachbarn zurückgriffen. Anbieter sollten lokale Suchsichtbarkeit mit Empfehlungsprogrammen kombinieren, anstatt sich ausschließlich auf bezahlte Werbung zu verlassen. Arbeitgeberpartnerschaften bieten einen weiteren Akquisitionskanal. KinderCares Umfrage aus dem Jahr 2025 ergab, dass 86 % der befragten Personalverantwortlichen der Fortune-500-Unternehmen glaubten, dass Kinderbetreuungsleistungen bei der Talentgewinnung helfen, während 85 % sie mit geringerer Mitarbeiterfluktuation in Verbindung brachten. Anbieter können Unternehmensleistungspartnerschaften, Empfehlungsanreize für Eltern und Probestunden verfolgen, um die Konversion zu verbessern und gleichzeitig die Akquisitionskosten zu steuern.
Segmentanalyse
Nach Dienstleistungsart:
Akademische Nachhilfe sichert Umsatz, während Sprachdienstleistungen stark wachsenAkademische Nachhilfe und Prüfungsvorbereitung entfielen im Jahr 2026 auf 36,40 % des globalen Marktes für Kinderförderungsdienstleistungen. Das Segment profitiert von der Rolle standardisierter Prüfungen bei der Hochschulzulassung in Nordamerika, Ostasien und Südasien. Eltern nutzen regelmäßige Nachhilfe, um die Beherrschung von Fächern zu stärken und Kinder auf wichtige akademische Übergänge vorzubereiten. Franchise-Betreiber, darunter Kumon, Mathnasium und Huntington Learning Center, nutzen Wiedereinschreibungen und sequenzielle Programme, um langfristige Kundenbeziehungen aufzubauen. Die Kategorie profitiert von einem starken elterlichen Bewusstsein und einer klaren Verbindung zu akademischen Zielen.
Sprachen und Kommunikationsfähigkeiten sollen bis 2032 mit einem CAGR von 10,20 % wachsen. Die Nachfrage wird durch mehrsprachige Kommunikation, internationale Bildung und den Konsum digitaler Inhalte über Sprachbarrieren hinweg angetrieben. Frühe Sprachprogramme sprechen Eltern an, die Unterstützung in den grundlegenden Lehrjahren suchen. Helen Doron Educational Group und Novakid bieten strukturierte sprachfokussierte Programme für Kinder an. Musik, darstellende Künste, kreative Künste, Sport, Fitness und körperliche Entwicklung bleiben wichtige ergänzende Dienstleistungen. Die Nachfrage nach diesen Dienstleistungen wird stärker durch Haushaltsbudgets, die Verfügbarkeit lokaler Einrichtungen und Schulpartnerschaftsmöglichkeiten beeinflusst.



Nach Bereitstellungsmodus:
Zentren dominieren, Online-Dienste beschleunigen sichZentrumsbasierte Dienste entfielen im Jahr 2026 auf einen Anteil von 38,90 %. Physische Umgebungen bieten Aufsicht, Interaktion mit Gleichaltrigen und eine sichtbare Umgebung, die Eltern beruhigt. Dieses Format ist besonders wichtig für Teilnehmer im Vorschul- und Grundschulalter, für die soziale Interaktion ein wesentlicher Bestandteil des Dienstleistungswerts ist. Zentren ermöglichen es Lehrkräften auch, die Teilnahme direkt zu beobachten und Aktivitäten in Echtzeit anzupassen. Der globale Markt für Kinderförderungsdienstleistungen stützt sich weiterhin auf dieses Format, wo Eltern strukturierte, persönliche Unterstützung bevorzugen.
Online- und App-basierte Dienste sollen bis 2032 mit einem CAGR von 11,80 % wachsen. Breitbandzugang und mobile Geräte ermöglichen es Anbietern, Haushalte weit entfernt von physischen Zentren zu erreichen. Lingokids berichtete im Jahr 2025 von 20 Millionen monatlich aktiven Kindernutzern, während LG Uplus angab, dass KidsTopia seine Abonnentenbasis innerhalb von sechs Monaten auf 2 Millionen verdoppelt hat. Hybride Dienste kombinieren regelmäßige persönliche Sitzungen mit digitalem Üben und schaffen eine Balance zwischen Flexibilität und persönlicher Interaktion. Schulintegrierte Programme reduzieren Transportbarrieren, während hausbasierte Bereitstellung Familien unterstützt, die individuelle Stundenpläne benötigen.
Nach Altersgruppe:
Grundschule führt, Frühkindliche Bildung übertrifft alle anderenGrundschulkinder im Alter von 6–10 Jahren entfielen im Jahr 2026 auf einen Anteil von 31,60 %. Diese Altersgruppe ist bereit für strukturierten Unterricht und kann auf ein breites Spektrum an Aktivitäten zugreifen. Eltern suchen nach dem Eintritt der Kinder in die formale Schule eher nach ergänzender Unterstützung. Sequenzielle Lehrpläne, die von Nachhilfe-Franchise-Unternehmen angeboten werden, können Schüler über mehrere Schuljahre hinweg binden und eine verlässliche Basis für wiederkehrende Zentrum- und Programmeinnahmen schaffen.
Frühkindliche Dienste für Kinder im Alter von 0–5 Jahren sollen bis 2032 mit einem CAGR von 9,90 % wachsen. Eltern zeigen zunehmendes Interesse an Sprachentwicklung, grundlegender Lesekompetenz und spielbasiertem Lernen vor dem formalen Schuleintritt. Lingokids betreut Kinder im Alter von 2–8 Jahren, während Rocket Learnings Appu Kinder im Alter von 3–6 Jahren in Indien durch mehrsprachiges Konversationslernen anspricht. Anbieter müssen altersgerechte Aktivitäten und robuste Kinderschutzpraktiken in digitalen Produkten sicherstellen. Dienste für die Unter- und Oberstufe verzeichnen weiterhin Nachfrage, da Prüfungsvorbereitung und Hochschulzulassung familiäre Prioritäten bleiben. Die Branche der Kinderförderungsdienstleistungen erfordert differenzierte Inhalte, Lehrkräftekompetenzen und Bereitstellungsmethoden für jede Entwicklungsstufe.

Geografische Analyse
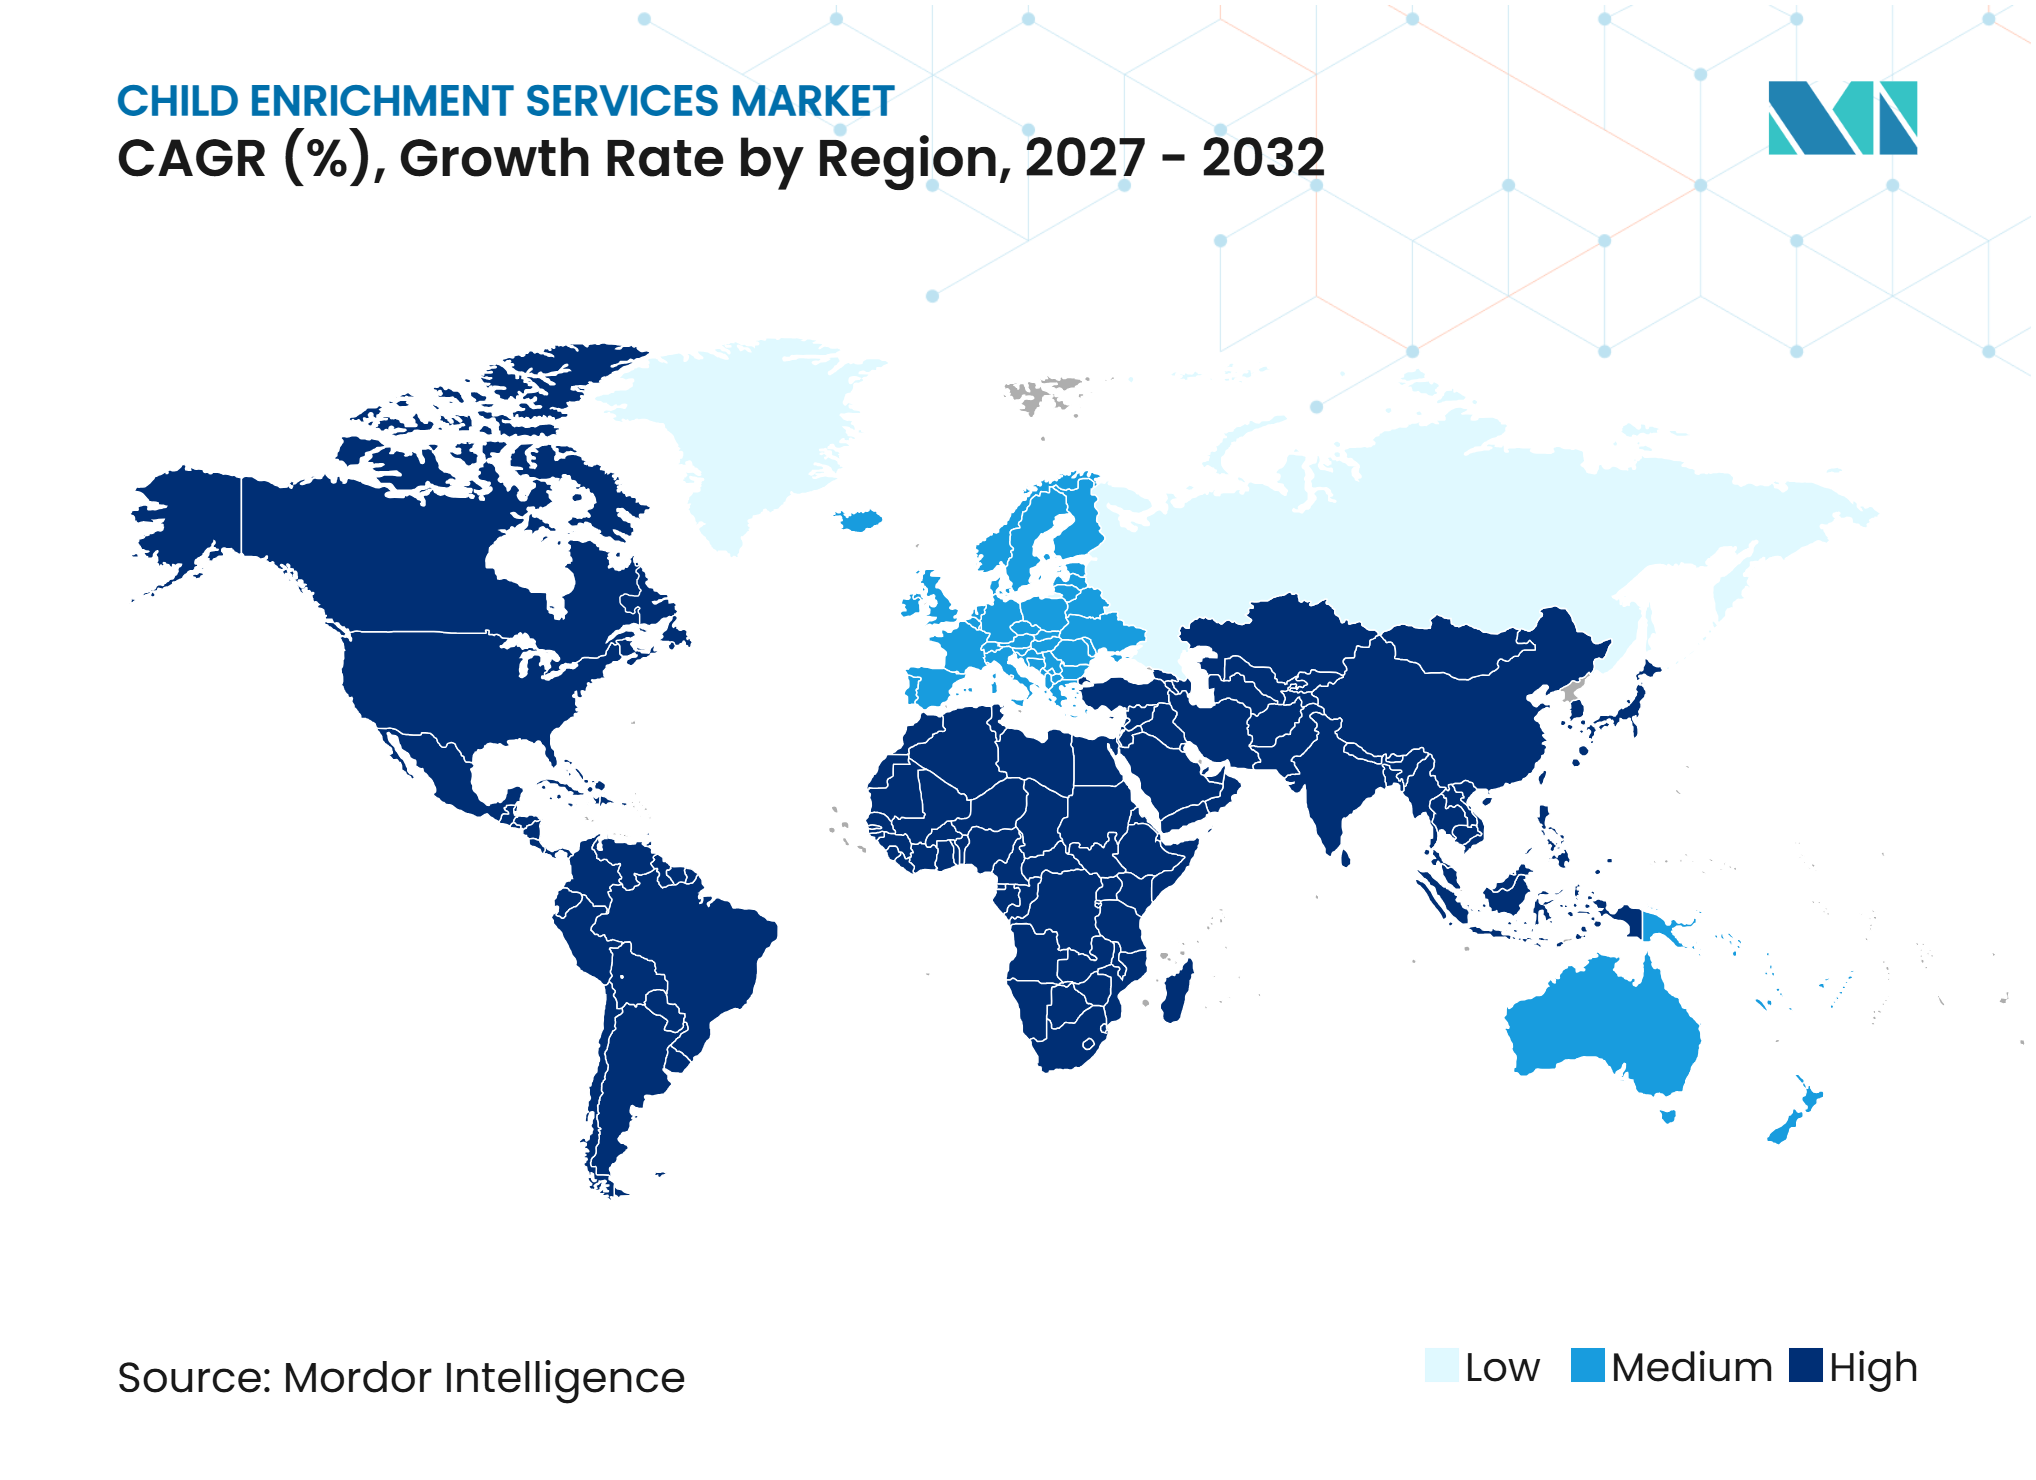
Nordamerika entfiel im Jahr 2026 auf 36,10 % des globalen Marktes für Kinderförderungsdienstleistungen, mit einem Wert von 12,4 Milliarden USD. Nachhilfe- und Nachmittagsnetzwerke in den Vereinigten Staaten, einschließlich der bundesstaatlichen 21st Century Community Learning Centers, unterstützen die Infrastruktur. Im Jahr 2025 hatten 53 % der Nachmittagsprogramme in den Vereinigten Staaten Wartelisten, was auf ungenutzte Kapazitäten hinweist. Vom Arbeitgeber unterstützte Kinderbetreuung erweitert das Angebot, während COPPA-Änderungen die Einhaltung des digitalen Datenschutzes stärken. Sichere Standorte, zuverlässiges Personal und transparenter Datenschutz erfüllen die Erwartungen von Eltern und Arbeitgebern.
Asien-Pazifik soll bis 2032 mit einem CAGR von 10,50 % wachsen. Indiens schulpflichtige Bevölkerung unterstützt Online- und zentrumsbasierte Programme; Rocket Learnings Appu demonstriert mehrsprachige Frühlerninstrumente. Japans Juku-Kultur unterstützt lehrergeführte Vorbereitung, während adaptive Werkzeuge expandieren. Singapurs öffentliches KI-gestütztes Lernen in der Oberprimarstufe setzt technologische Maßstäbe. Südkoreas Rückgang der Ausgaben für Privatunterricht im Jahr 2025 verdeutlicht demografische und Erschwinglichkeitsbeschränkungen. Die Region bevorzugt lokalisierte, skalierbare und wertorientierte Bereitstellung.
Europa kombiniert öffentliches Angebot mit spezialisierten privaten Diensten. Deutschlands Ausbau von Ganztagsschulen unterstützt stundenplanabgestimmte Programme, während Betreiber im Vereinigten Königreich Testangebote und flexible Formate nutzen. Digitale Anbieter müssen die Leitlinien der Europäischen Kommission von 2026 zum Online-Datenschutz, zur Sicherheit und zum Schutz Minderjähriger berücksichtigen. Urbanisierung und Bildungsinvestitionen unterstützen eine ungleichmäßige Nachfrage im Nahen Osten und in Afrika. Südamerika stützt sich in einkommensschwächeren Gemeinschaften stärker auf gemeinnützige und staatlich verknüpfte Modelle; das Espacio TAN!-Pilotprojekt der Fundación Ciudad del Niño aus dem Jahr 2025 erweiterte den Nachmittagszugang in Chile.
Netzwerk der Dienstleistungsanbieter und Expansionsinformationen
Der globale Markt für Kinderförderungsdienstleistungen bleibt fragmentiert, mit unabhängigen Nachhilfezentren, Sportakademien, Musikschulen, Sprachstudios und Programmiervereinen. Die International Franchise Association berichtete, dass die Anzahl der auf Kinder bezogenen Franchise-Einrichtungen in den Vereinigten Staaten von 10.660 im Jahr 2021 auf mehr als 11.810 im Jahr 2024 gestiegen ist, was einem CAGR von 3,5 % entspricht. Franchising unterstützt standardisierte Programme und Markenerkennung, während unabhängige Betreiber und gemeinschaftsbasierte Anbieter weiterhin die lokale Dienstverfügbarkeit unterstützen.
Partnerschaften mit Schulen, gemeinsam genutzte Einrichtungen und Franchise-Modelle können die Dienstleistungsabdeckung erweitern und gleichzeitig die Infrastrukturkosten senken. Anbieter kombinieren digitale Distribution mit physischer und schulbasierter Bereitstellung, um mehr Familien zu erreichen. LG Uplus berichtete, dass KidsTopia im Jahr 2025 in 11 Ländern tätig war, wobei Nutzer aus dem Ausland 67 % seiner Nutzerbasis ausmachten. Lingokids kündigte eine Finanzierung von 120 Millionen USD für globale Expansion und Partnerschaften für geistiges Eigentum an. Diese Strategien unterstützen lokalisierte digitale Inhalte, erschwingliche Abonnements und Schulkooperationen, insbesondere in unterversorgten Märkten, in denen eigenständige Förderungszentren mit Kosten- und Zugänglichkeitsbarrieren konfrontiert sind.
Wettbewerbslandschaft
Marktkonzentration
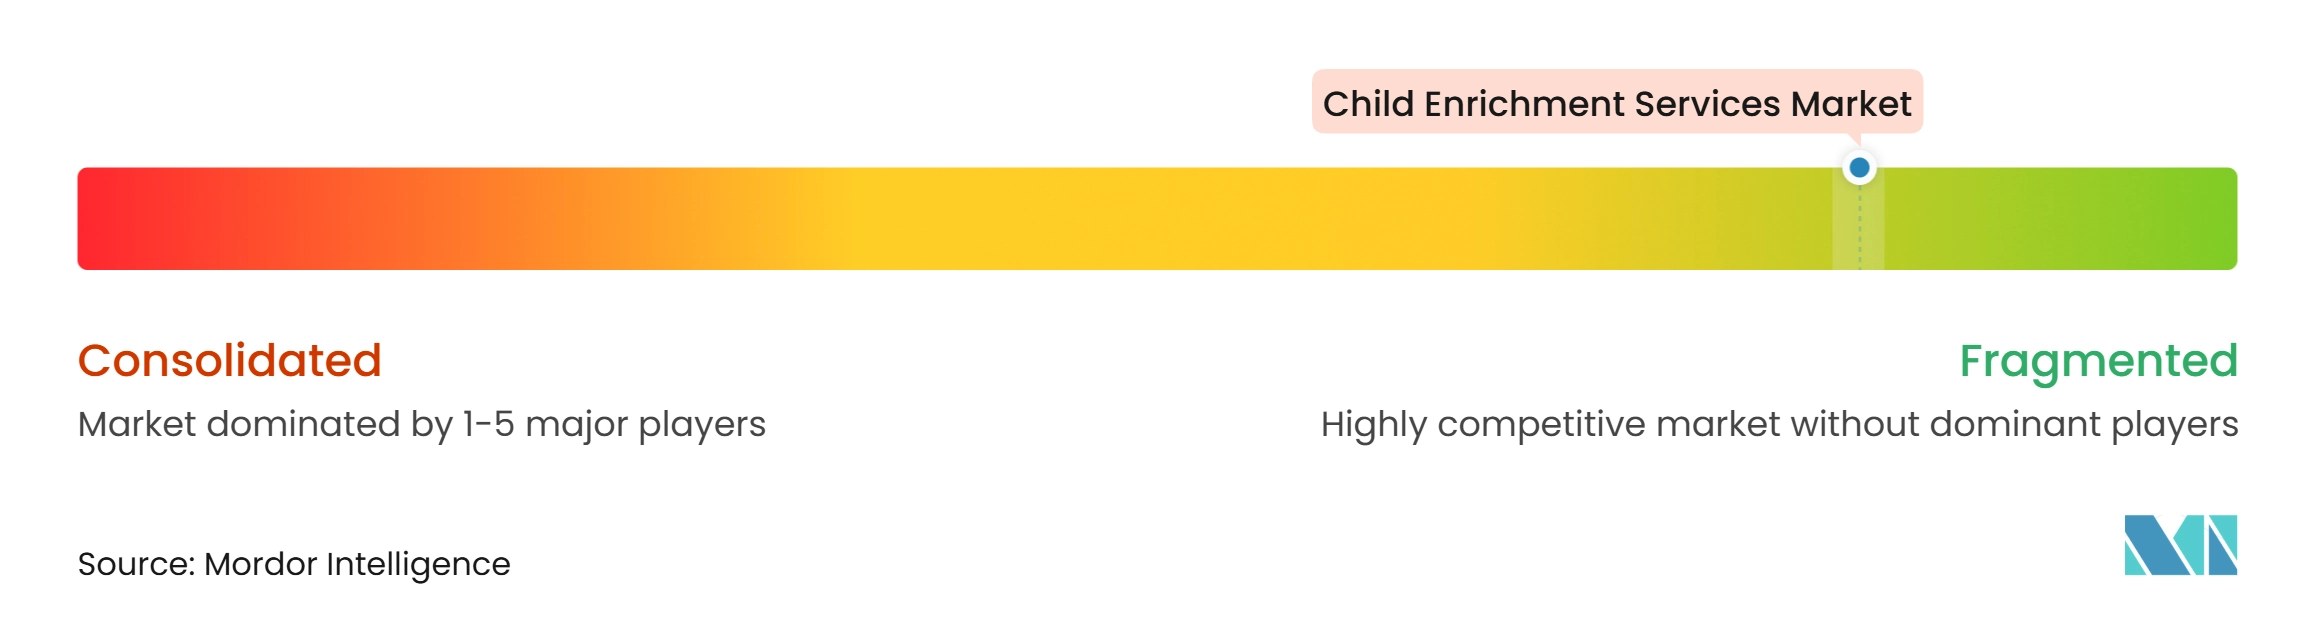
Der globale Markt für Kinderförderungsdienstleistungen ist stark fragmentiert. Lokale Bereitstellung, Qualität der Lehrkräfte und Vertrauen in der Gemeinschaft unterstützen unabhängige Betreiber. Franchise-Unternehmen nutzen standardisierte Lehrpläne und etablierte Marken, während unabhängige Zentren durch lokale Beziehungen, flexible Stundenpläne und spezialisierte Unterrichtsangebote konkurrieren. Diese Struktur erweitert die Wahlmöglichkeiten für Familien, erschwert jedoch Qualitätsvergleiche. Digitale Unternehmen konkurrieren durch Inhaltsumfang, Personalisierung und internationale Reichweite. Lingokids erklärte, dass seine geplante Finanzierung vom September 2025 die KI-gestützte Inhaltsproduktion, internationale Expansion und Partnerschaften für geistiges Eigentum mit Dritten, einschließlich Pocoyo und Blippi, unterstützt.
Im Jahr 2026 erweiterte das Unternehmen seine Inhaltsstrategie durch Partnerschaften mit Disney, Moonbug Entertainment und anderen etablierten Kindermarken. Die Änderungen des Children's Online Privacy Protection Act (COPPA) und die Leitlinien der Europäischen Kommission zur Online-Sicherheit Minderjähriger erhöhen die Compliance-Anforderungen. Größere Plattformen sind möglicherweise besser in der Lage, diese Kosten zu absorbieren. Möglichkeiten bestehen weiterhin bei erschwinglichen Abonnements, integrierten Dienstleistungszentren und vom Arbeitgeber geförderten Programmen. Die Kombination akademischer, kreativer und körperlicher Aktivitäten kann den Planungsaufwand reduzieren und die Haushaltsbeteiligung erhöhen. Gemeinnützige und schulgebundene Programme bleiben wichtig, wo Budgets die kommerzielle Beteiligung einschränken. Das chilenische Nachmittagspilotprojekt der Fundación Ciudad del Niño richtete sich an benachteiligte Kinder. Anbieter, die Erschwinglichkeit mit messbaren Ergebnissen verbinden, können eine breitere Palette von Haushalten erreichen.
Marktführer für Kinderförderungsdienstleistungen
-
Kumon Institute of Education Co., Ltd.
-
Sylvan Learning, LLC
-
Varsity Tutors LLC
-
Mathnasium LLC
-
Code Ninjas Franchising LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kinderförderungsdienstleistungen Unternehmen in diesem Bericht
- Kumon Institute of Education Co., Ltd.
- Sylvan Learning, LLC
- Huntington Learning Center, Inc.
- Mathnasium LLC
- Code Ninjas Franchising LLC
- Varsity Tutors LLC
- Outschool, Inc.
- Tutor Doctor
- Oxford Learning Centres Inc.
- Eye Level Learning Centers, Inc.
- Best Brains Learning Centers
- JEI Learning Centers
- The Princeton Review, Inc.
- KidZania S.A.P.I. de C.V.
- Lingokids S.L.
- Novakid Inc.
- Berlitz Corporation
- Helen Doron Educational Group
- Camp Australia Pty Ltd
- G8 Education Limited
Neueste Industrielle Entwicklungen in Markt für Kinderförderungsdienstleistungen
- August 2026: Code Ninjas eröffnete im ersten Halbjahr 2026 mehr als 20 neue Standorte in Nordamerika und wurde das erste MINT-Franchise für Kinder, das das Gütesiegel der International Society for Technology in Education (ISTE) erhielt. Die Expansion stärkt sein Netzwerk für Programmier-, Robotik- und KI-Bildung für Kinder im Alter von 5–14 Jahren und unterstreicht die wachsenden Investitionen in technologieorientierte Förderangebote und die geografische Expansion durch Franchise-Unternehmen.
- Februar 2026: Lingokids startete sein KI-gestütztes Content-Studio Billy's Lab, das es Kindern ermöglicht, interaktive Lernprototypen zu testen. Das Unternehmen berichtete, Prototypen in etwa einer Woche zu entwickeln, was die Inhaltsexperimentierung und digitale Förderungsinnovation beschleunigt.
- September 2025: Lingokids sicherte sich eine Finanzierung von 120 Millionen USD, um die KI-gestützte Inhaltsproduktion, globale Expansion und Multi-IP-Entwicklung zu beschleunigen, mit bestehenden Partnerschaften mit Pocoyo und Blippi.
- August 2025: Fundación Ciudad del Niño startete Espacio TAN!, ein Nachmittagspilotprojekt in Chile für Kinder im Alter von 5–10 Jahren in unterversorgten städtischen Gemeinschaften. Das Programm fördert die sozio-emotionale und ganzheitliche Entwicklung und veranschaulicht, wie gemeinnützige Initiativen den Zugang zu Förderangeboten über zahlende Haushalte hinaus durch lokal zugeschnittene Dienste erweitern können.
Umfang des globalen Berichts über den Markt für Kinderförderungsdienstleistungen
Der globale Bericht über den Markt für Kinderförderungsdienstleistungen untersucht die Nachfrage nach strukturierten bildungsbezogenen, kreativen, körperlichen und entwicklungsbezogenen Aktivitäten, die die formale Schulbildung von Kindern weltweit ergänzen. Der Markt ist segmentiert nach Dienstleistungsart (Akademische Nachhilfe und Prüfungsvorbereitung, Sprachen und Kommunikationsfähigkeiten, Musik, darstellende Künste und kreative Künste, Sport, Fitness und körperliche Entwicklung sowie sonstige Kinderförderungsdienstleistungen); Bereitstellungsmodus (Zentrumsbasierte Dienste, Schulintegrierte Dienste, Hausbasierte Dienste, Online- und App-basierte Dienste sowie Hybride Dienste); Altersgruppe (Frühkindliche Bildung, 0–5 Jahre; Grundschule, 6–10 Jahre; Untere Sekundarstufe, 11–13 Jahre; und Obere Sekundarstufe, 14–17 Jahre); und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika, einschließlich wichtiger Länder und regionaler Gruppen). Die Studie analysiert Markttreiber, darunter die elterliche Nachfrage nach messbaren akademischen und entwicklungsbezogenen Ergebnissen, den Ausbau strukturierter Nachmittagsbetreuung, digitale und hybride Bereitstellung, KI-gestützte Lernpersonalisierung, vom Arbeitgeber geförderte Kinderbetreuungs- und Förderleistungen sowie die wachsende Betonung von Kompetenzentwicklung, Wettbewerben und Portfolioaufbau. Sie bewertet auch Hemmnisse wie Erschwinglichkeitsbeschränkungen der Haushalte, fragmentierte Qualitätsstandards, Kinderschutz- und Datenschutzanforderungen, Einwilligungskonformität sowie Herausforderungen bei der Rekrutierung und Bindung von Lehrkräften. Der Bericht bewertet das regulatorische Umfeld, den technologischen Ausblick, die Analyse der fünf Wettbewerbskräfte nach Porter, Netzwerke von Dienstleistungsanbietern, neue Markteinführungen, geografische Expansion, Preisgestaltung, Trends bei der Kundengewinnung, Marketingkosten, Verbraucherpräferenzen, Ausgabenmuster, Kaufhäufigkeit, Wettbewerbslandschaft, Marktkonzentration, strategische Entwicklungen, Marktanteile und Unternehmensprofile. Es identifiziert ferner Marktchancen, darunter integrierte akademische, kreative und körperliche Förderungszentren sowie erschwingliche Abonnementmodelle für unterversorgte Haushalte. Der Bericht liefert Marktgrößen- und Wachstumsprognosen in Wertangaben für 2022–2032 für den globalen Markt und seine regionalen Segmente.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Kinderförderungsdienstleistungen bis 2032 erreichen?
Der Sektor soll bis 2032 einen Wert von 57,01 Milliarden USD erreichen und ab 2027 mit einem CAGR von 8,73 % wachsen.
Welche Kinderförderungsdienstleistung hat den größten Marktanteil?
Akademische Nachhilfe und Prüfungsvorbereitung führt die Dienstleistungsarten mit einem Anteil von 36,40 % im Jahr 2026 an.
Welche Kinderförderungsdienstleistung wächst am schnellsten?
Sprachen und Kommunikationsfähigkeiten sollen bis 2032 mit einem CAGR von 10,20 % wachsen.
Warum wachsen Online-Kinderförderungsprogramme?
Online- und App-basierte Dienste sollen mit einem CAGR von 11,80 % wachsen, da sie den Zugang, die Planungsflexibilität und die geografische Reichweite verbessern.
Welche Region führt bei Kinderförderungsdienstleistungen?
Nordamerika führt mit einem Anteil von 36,10 % im Jahr 2026, während Asien-Pazifik mit einem CAGR von 10,50 % das schnellste prognostizierte Wachstum aufweist.
Was schränkt den Zugang zu Kinderförderungsprogrammen ein?
Erschwinglichkeit, uneinheitliche Qualitätsstandards, Datenschutzkonformität und Lehrkräftemangel können die Einschreibung und Dienstleistungsexpansion einschränken.