
ガーナ液体包装カートン市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
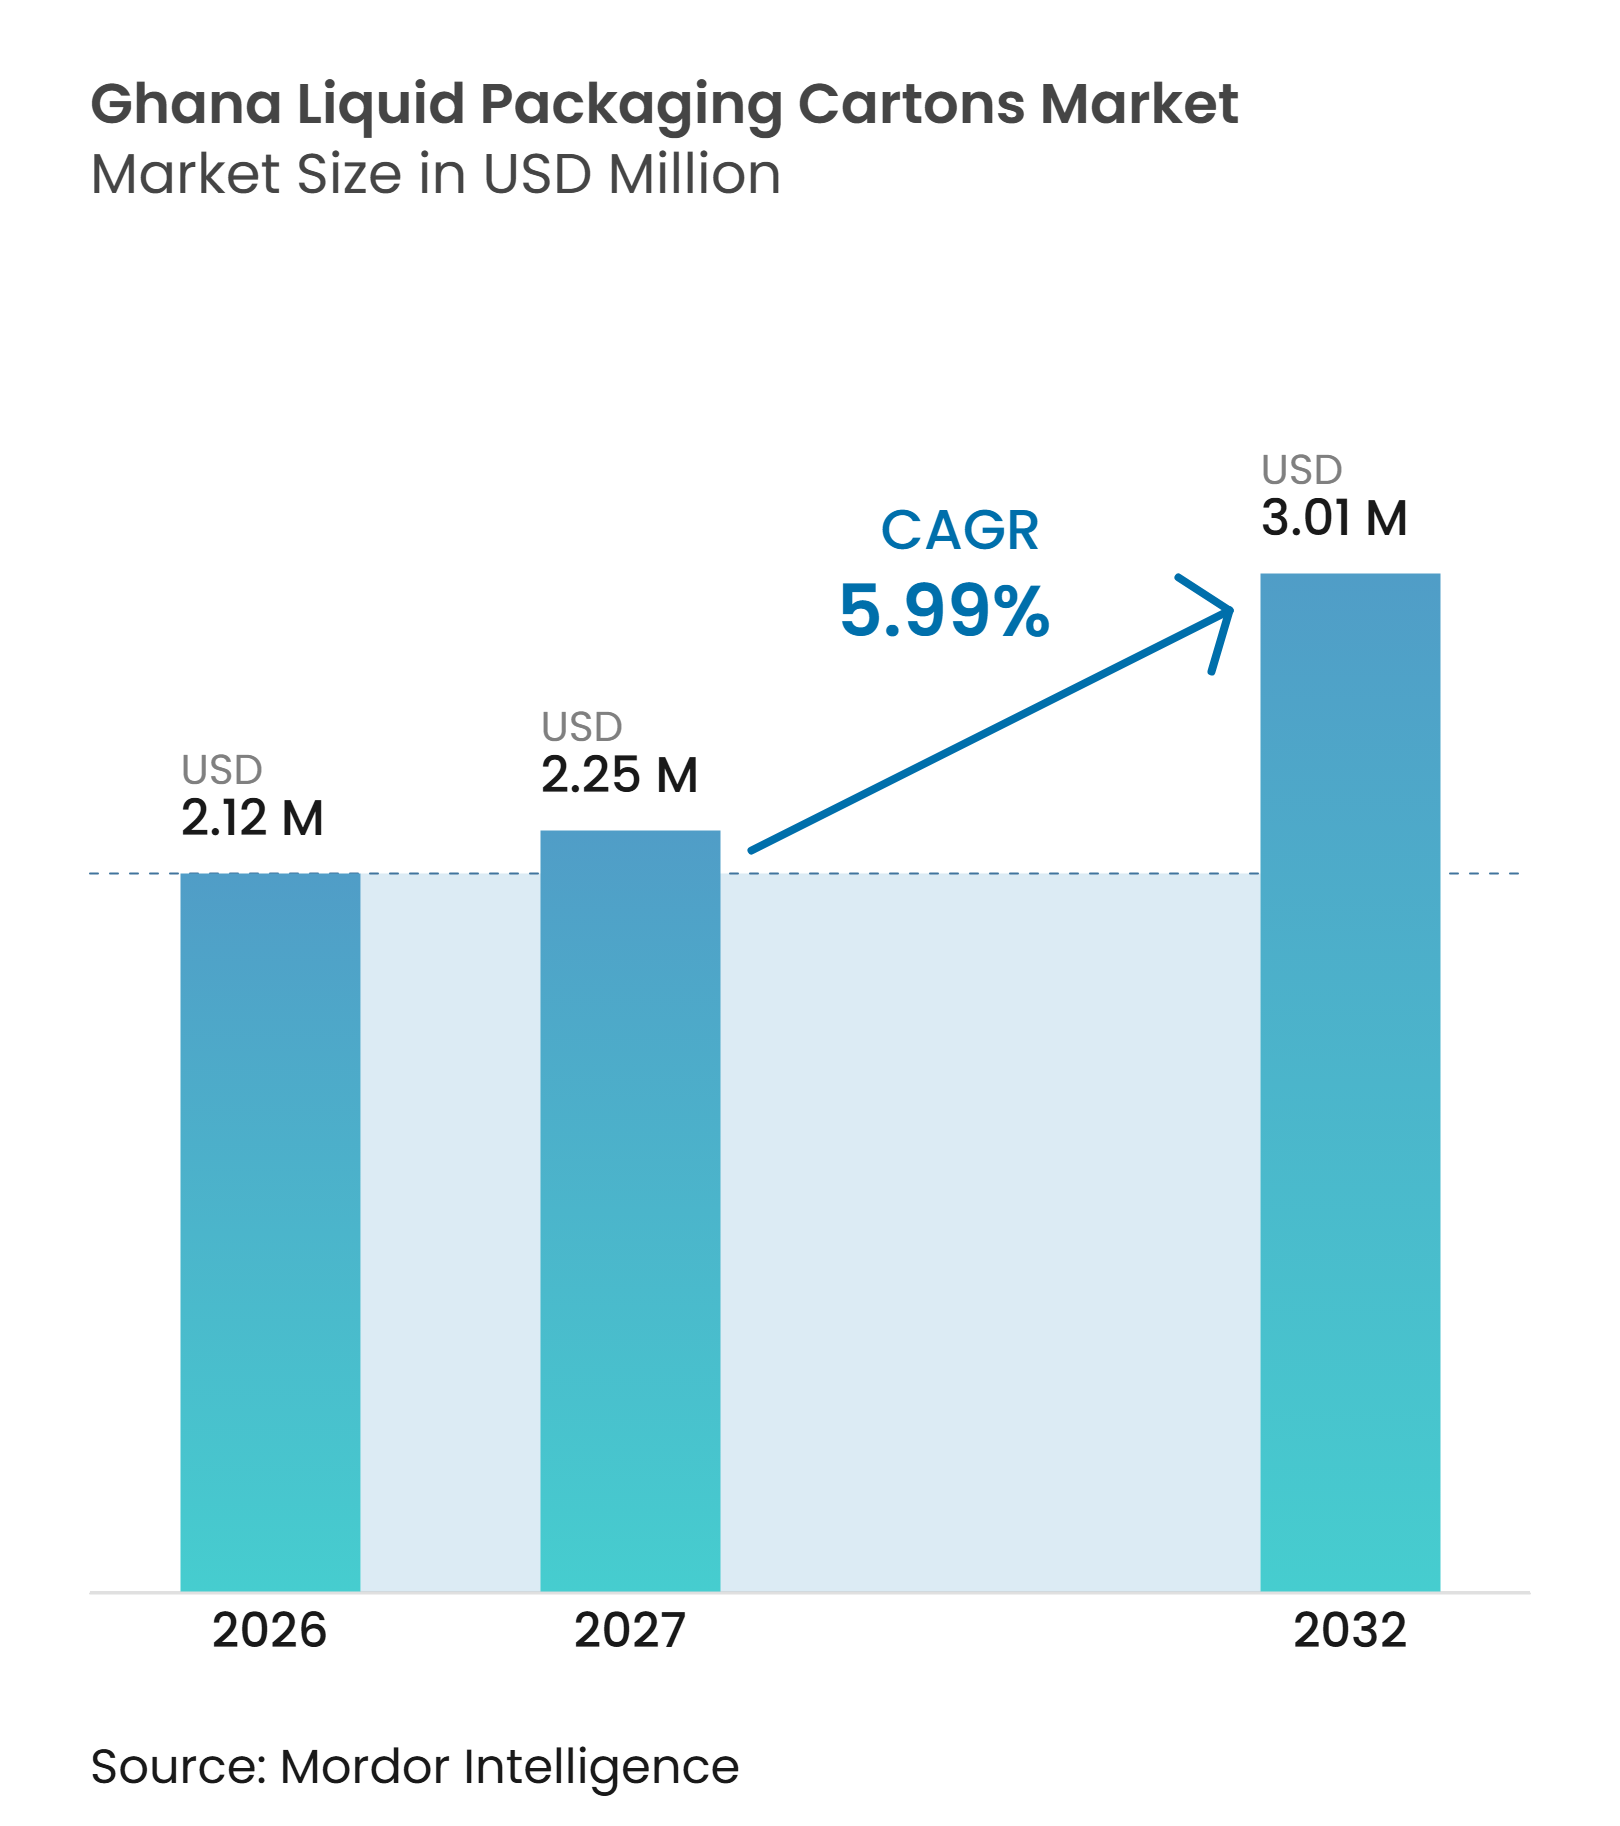
| 基準年の市場規模 (2026) | 2.12 百万米ドル |
| 市場規模 (2027) | 2.25 百万米ドル |
| 市場規模 (2032) | 3.01 百万米ドル |
| 成長率 (2027 - 2032) | 5.99 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるガーナ液体包装カートン市場分析
ガーナ液体包装カートン市場規模は、2026年の2.12 ミリオン 米ドルおよび2027年の2.25 ミリオン 米ドルから、2032年までに3.01 ミリオン 米ドルへと拡大し、2027年から2032年の間に5.99%のCAGRを記録すると予測されています。
ガーナ液体包装カートン市場は、冷蔵設備が限られた流通ネットワークを通じて移動できる常温保存可能な牛乳、ジュース、フレーバー飲料に対する都市部の需要から恩恵を受けています。無菌フォーマットは、開封前に冷蔵を必要とせず全国流通を可能にするため、引き続き重要な役割を果たしています。地元の飲料メーカーは、確立された包装システムサプライヤーとのパートナーシップを通じてカートンベースの製品ラインナップを拡大しています。輸入ボードおよびラミネートは、加工業者を為替変動と長い補充サイクルにさらしています。電力コストも変換経済性を圧迫していますが、計画中の産業用太陽光発電設備は食品加工・包装事業への投資を支援する可能性があります。
主要レポートのポイント
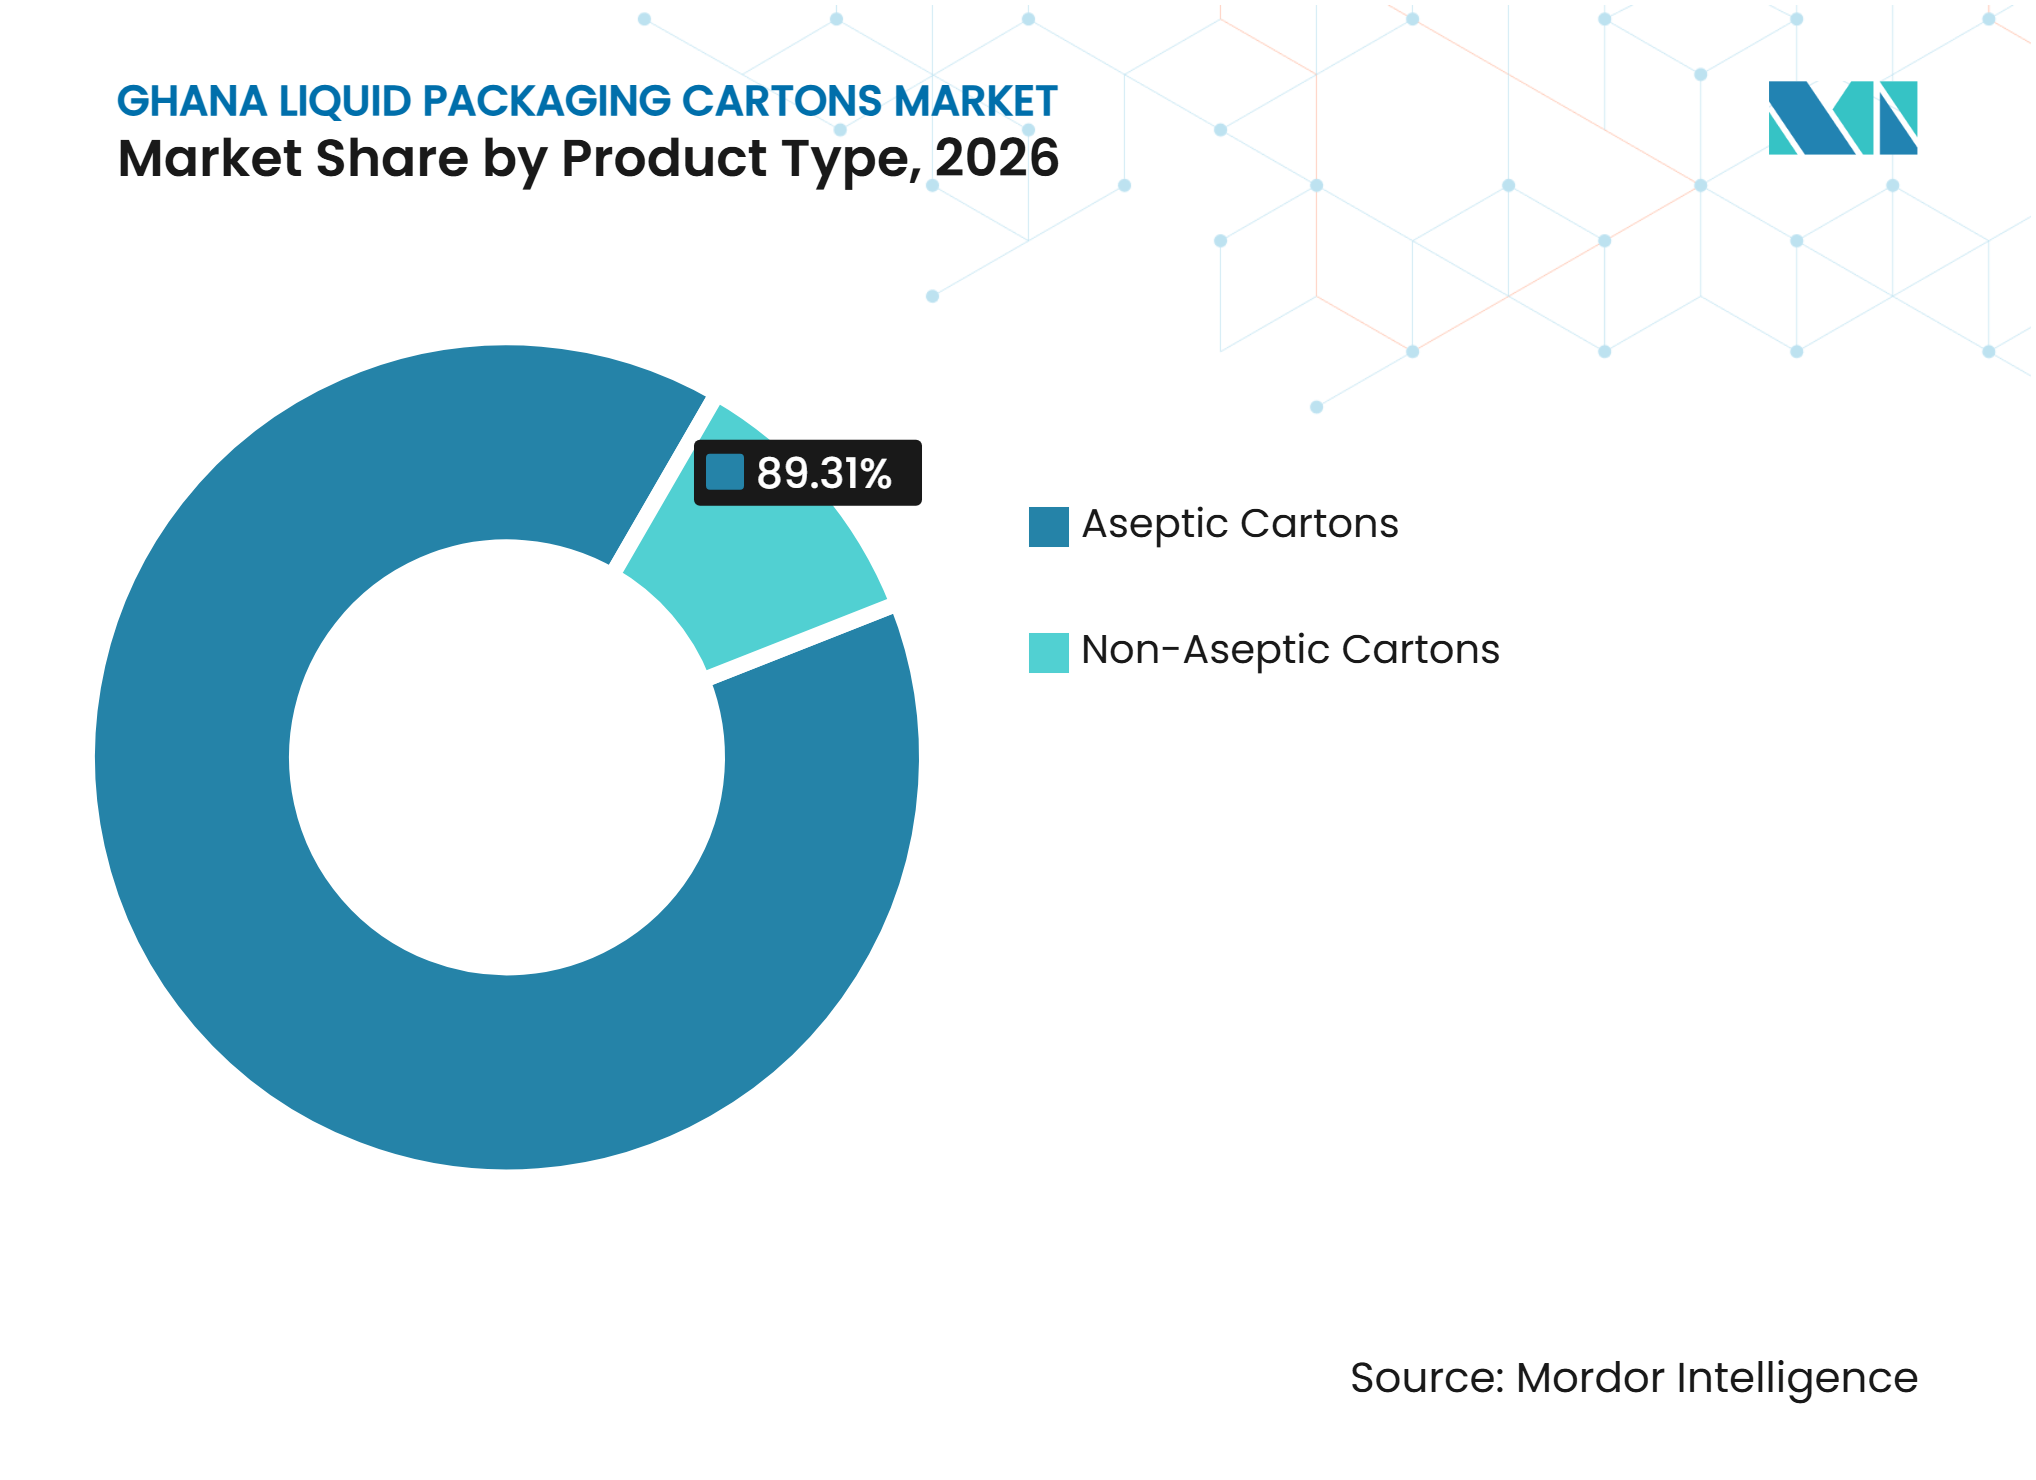
- 製品タイプ別では、無菌カートンが2026年のガーナ液体包装カートン市場シェアの89.31%を占め、2032年にかけて6.17%のCAGRで拡大する見込みです。
- 用途別では、牛乳が2026年のーナ液体包装カートン市場規模の44.82%を占め、植物性飲料は2032年にかけて7.04%のCAGRを記録する見込みです。
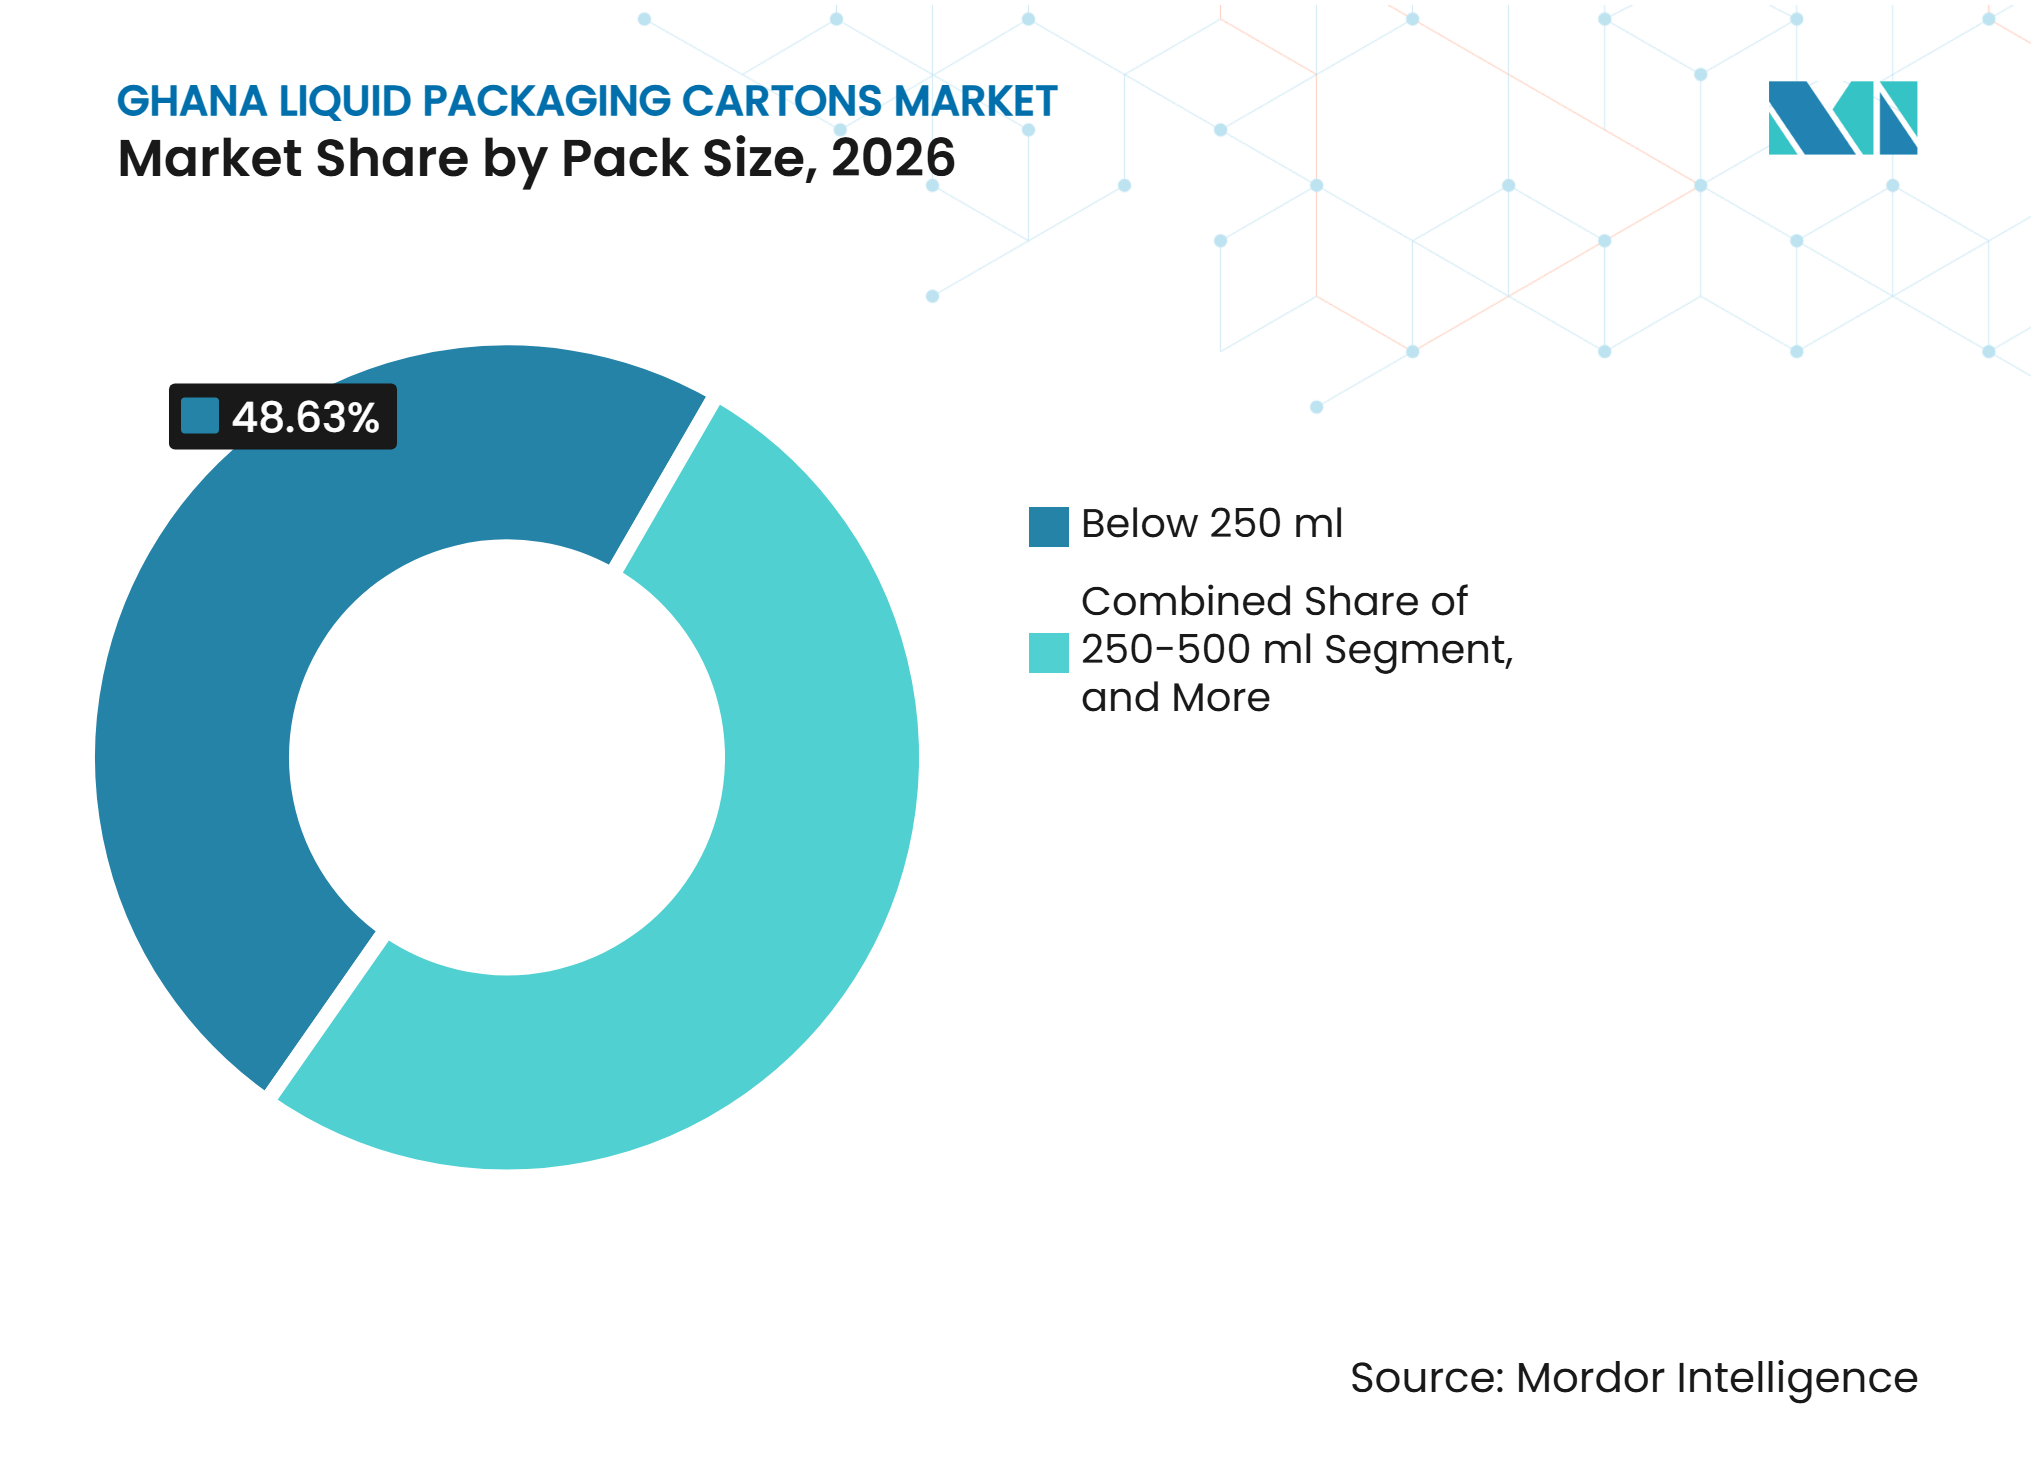
- パックサイズ別では、250ml未満のフォーマットが2026年のガーナ液体包装カートン市場シェアの48.63%を占め、2032年にかけて6.57%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地元産常温保存可能牛乳およびフレーバーミルクの拡大 | +1.8% | 全国的、グレーター・アクラおよびアシャンティ州での集中的な成長 | 中期(2〜4年) |
| 小型パックに対するコンビニエンスおよびスクールチャネルの需要 | +1.4% | 全国的、グレーター・アクラ、アシャンティ、セントラル州での早期成長 | 短期(2年以内) |
| コールドチェーンの不備によるアンビエントカートンの価値向上 | +1.2% | 全国的、北部州および上部州での最も強い構造的牽引力 | 長期(4年以上) |
| 繊維系包装への持続可能性主導のシフト | +0.6% | 全国的、アクラおよびクマシ商業圏での早期採用成長 | 中期(2〜4年) |
| 地元植物性飲料の多様化 | +0.5% | 全国的、都市部および大学都市に集中 | 中期(2〜4年) |
| 無菌技術パートナーシップによる国内製品能力の拡大 | +0.4% | 全国的、テマおよびグレーター・アクラ産業回廊に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
地元産常温保存可能牛乳およびフレーバーミルクの拡大
ガーナの加工業者は、常温保存可能な牛乳およびフレーバーミルクを活用して、以前は輸入品が担っていた一部の量を代替しています。Fan Milk PLCは2025年度に10億ガーナセディ(8,486万 米ドル)の収益を報告し、乳製品販売は監査済み決算において10.4億ガーナセディ(8,825万 米ドル)の総収益に貢献しました。Niche Cocoa Industryは2025年10月に、バナナ、バニラ、ストロベリーのバリアントを持つ180ml無菌カートン入りのDaily Milkを発売しました。ガーナは国内の生乳生産が大規模では依然として限られているた、地元加工用に輸入粉乳に依存しています。この生産モデルは、再調合乳を広範な小売ネットワーク全体で安定した品質で流通させる必要があるため、無菌パックを支持しています。追加の無菌充填ラインはそれぞれ、ガーナ液体包装カートン市場においてラミネートおよび関連包装材料への継続的な需要を生み出す可能性があります。
コンビニエンスおよびスクールチャネルの小型フォーマットパックへの需要
スクールチャネルは、小型の常温保存可能な飲料フォーマットに対して明確な市場への経路を提供しています。Niche Cocoa Industryと教育省は、カカオ栽培6地域の180万人の基礎教育の児童に栄養強化済みすぐに飲めるカカオ飲料を供給する協定に署名しました。この協定は、全国560万人の児童への供給拡大の意向を示しています。機関購入者は一貫した賞味期限、衛生的な配送、常温保存を必要とし、これらは無菌カートンフォーマットと合致しています。ガーナの都市部の学校食環境に関する調査では、ブランド化された工業飲料が学校隣接の販売業者サイトの30.9%に存在することが判明しまた。この需要は、特にスクールおよびコンビニエンスチャネルにおいて、ガーナ液体包装カートン市場における250ml未満フォーマットの地位を支えています。
コールドチェーンの不備によるアンビエントカートンの価値向上
コールドチェーンの制約により、ガーナの多くの飲料メーカーにとって常温での賞味期限は実用的な要件となっています。グローバル・コールドチェーン財団は、農場から集荷センターへの温度管理輸送が限られており、国内のサードパーティ物流プロバイダーが少ないことを報告しました。この評価では、アクラ以外での道路・鉄道インフラの脆弱性も指摘されました。[1] そのため、冷蔵を必要とする製品は、北部州、上部東州、上部西州、ボルタ州、ブロング・アハフォ州においてより大きな腐敗リスクとサービスリスクに直面しています。デンマークとガーナは2025年11月に、農業ビジネス、開発金融、地元製造への参加を通じてコールドチェーン能力を向上させるためのコールドチェーンパートナーシップを正式化しました。このインフラがより広く利用可能になるまで、アンビエントカートンはガーナ液体包装カートン市場における実用的な流通フォーマットであり続けます。
繊維系包装への持続可能性主導のシフト
包装の意思決定は、ガーナのプラスチック廃棄物政策と輸出コンプライアンス要件によってますます形成されています。ガーナ環境保護局は2025年2月、スーパーマーケットオーナーおよび貿易許可保有者に対し、使い捨てプラスチックから紙包装へのシフトについて協議すると表明しました。欧州連合の包装・包装廃棄物規制は、2026年7月から農業食品輸出に対してリサイクル可能性、トレーサビリティ、リサイクル含有量の要件を適用します。2025年の科学的研究では、執行の弱さ、生分解性材料の高コスト、リサイクルインフラの限界が、ガーナにおけるエコデザイン採用の障壁として特定されました。同研究では、拡大生産者責任プログラムと段階的なプラスチック禁止が包装調達を変える政策ツールとして特定されました。これらの条件は、ブランドオーナーが国内および輸出要件の両方に対応する必要がある場合に、繊維系カートンオプションを有利にします。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入ボードおよびラミネートの為替・長いリードタイムへのエクスポージャー | -1.5% | 全国的 | 中期(2〜4年) |
| 地元包装事業における高い電力・変換コスト | -1.2% | 全国的、アクラおよびクマシ製造ゾーンでの深刻な圧力 | 短期(2年以内) |
| 地元の試験・回収・リサイクルインフラの限界 | -0.8% | 全国的、二次都市および都市周辺部での最大のギャップ | 長期(4年以上) |
| 低コスト非カートンフォーマットを優先する価格感度 | -0.7% | 全国的、農村部および都市周辺市場で最も深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
輸入ボードおよびラミネートの為替・長いリードタイムへのエクスポージャー
液体カートン生産は、ガーナに輸入される多層紙板、ポリエチレン、アルミニウムラミネートに依存しています。セディは2026年7月までの1年間で米ドルに対して10.4%下落し、輸入包装資材および予備部品の現地通貨コストを引き上げました。Camelot Ghanaは2025年度に売上原価が43%増加したと報告しており、主に輸入原材料コストの為替主導のインフレによるものです。このエクスポージャーは、地元加工業者が運営効率だけで投入コストを管理する能力を制限しています。また、輸入資材を納品のかなり前に発注しなければならない場合、運転資本ニーズも増加します。これらの圧力は、価格感度の高いチャネルにおけるカートン製品の価格競争力を低下させる可能性があります。
地元包装事業における高い電力・変換コスト
電力コストは、無菌充填およびカートン変換事業に対する直接的な制約であり続けています。ガーナ公共事業規制委員会は2025年5月に14.75%の料金引き上げを実施し、続いて2026年1月に9.86%の引き上げ、2026年4月に4.81%の引き下げを実施しました。ガーナ国家商工会議所は、エネルギーが多くのガーナ企業の運営コストの30〜40%を占める可能性があると述べました。ガーナ産業協会は、2026年第2四半期に調査対象企業の19%が電力コストを主要な運営課題として挙げたことを明らかにしました。連続無菌ラインも安定した電力供給に依存しており、停電は追加の運営リスクとなります。産業ゾーンの太陽光発電プロジェクトは、時間の経過とともに一部のメーカーのこの負担を軽減する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
無菌技術が市場需要を支える無菌カートンは2026年のガーナ液体包装カートン市場において89.31%のシェアを占め、2032年にかけて6.17%のCAGRで拡大する見込みです。この地位は、冷蔵輸送が限られている場所での安全な保管・流通の必要性を反映しています。グローバル・コールドチェーン財団は、温度管理物流がアクラ以外では最小限にとどまり、ガーナで事業を展開するサードパーティ物流プロバイダーが少ないことを明らかにしました。無菌パックは飲料を開封前に安定した状態に保ち、継続的な冷蔵なしに遠隔地域へのメーカーのリーチを可能にします。Tetra PakとNiche Cocoa Industryは2025年10月に、9ヶ月の常温賞味期限向けに設計された無菌包装を使用したDaily Milkを発売しました。
非無菌カートンは、都市部の小売チャネルで販売される冷蔵乳製品およびジュース製品において引き続き小さな役割を果たしています。これらのフォーマットは、短い冷蔵輸送ルートと小売冷蔵が利用可能な場所でより実用的です。SIGは2026年8月のGulfood Manufacturing 2026において、インド、中東、アフリカ全域のメーカーとの17件の新規充填ライン契約を発表し、無菌カートン、スパウト付きパウチ、バッグインボックス製品を対象としました。SIGはまた2026年4月に、機械部品の交換なしに15分以内でパックサイズの変更が可能なNeo無菌プラットフォームを発売しました。ガーナ液体包装カートン産業は、したがって無菌システムを中心に展開し続けており、冷蔵カートンオプションはより狭い都市部の需要に対応しています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
用途別:
牛乳が量を維持しながら植物性飲料が加速牛乳は2026年のガーナにおける液体包装カートン市場の44.82%を占めました。ガーナは国内の牛乳供給が広範な加工ニーズを満たすのに十分な規模では利用できないため、地元加工用に粉乳を輸入しています。再調合UHT牛乳は、そのため多くの消費者にとってアクセスしやすい乳製品フォーマットです。ジュースは次の主要な用途であり、カートンが小売冷蔵が限られた地域での製品の入手可能性を延長するためです。Fan Milkの2025年度決算は、地元飲料加工業者にとっての乳製品需要の継続的な価値を示しています。
植物性飲料は2032年にかけて最も速い用途CAGRである7.04%を記録する見込みです。豆乳はVitamilkブランドを通じて確立された地元の存在感を持ち、カシューナッツ、タイガーナッツ、アーモンドをベースにした製品はアクラの消費者をターゲットにしています。科学技術教育大学の研究では、価格と心理的抵抗がアクラにおける植物性牛乳の採用の主な障壁であることが判明しました。牛乳以外の乳製品(飲むヨーグルトや発酵飲料を含む)は、引き続き冷蔵小売との関連性が高いです。液体食品、クッキングクリーム、特殊栄養飲料、エネルギー飲料は現在カートンにおける役割が限られていますが、ガーナ液体包装カートン市場における製品開発の機会を提供しています。
パックサイズ別:
小型フォーマットがシェアと予測拡大をリード250ml未満のフォーマットは2026年のガーナ液体包装カートン市場において48.63%のシェアを占め、2032年にかけて6.57%のCAGRで拡大する見込みです。これらのパックサイズは、学校の休憩時間、都市部での移動、シングルサーブの購買パターンに適しています。Daily Milkは学校の休憩時間、スポーツ活動、学習セッション向けに180ml無菌カートンで発売されました。Niche Cocoa Industryはまた、カカオ栽培6地域の180万人の児童にすぐに飲めるカカオ飲料を供給する協定に署名しました。このサイズ範囲は、機関流通と日常のコンビニエンス購入の両方から恩恵を受けています。
250〜500mlの範囲は、特に都市部の家庭での常温牛乳およびジュース購入において、家庭用および食品サービス用途に対応しています。500ml超のフォーマットは、機関購入者、ケータリング業者、食品サービス事業者によってより頻繁に使用されています。これらの大型パックは、サービス提供場所で冷蔵が利用可能な場合、冷蔵バルクフォーマットとのより強い競争に直面しています。Tetra PakとSterilgarda Alimentiは2026年4月に、紙ベースのバリアを使用した1リットル無菌カートンを発売しました。この材料開発は、ガーナの液体包装カートン市場における全パックサイズにわたるアルミニウム依存の低減と使用後のリサイクル可能性の向上への経路を示しています。

地理的分析
グレーター・アクラ:商業ハブおよび主要参入拠点
グレーター・アクラは、近代的な小売、食品サービス、機関購入者、テマの港湾ゲートウェイを集中させています。この集中は、スーパーマーケット、コンビニエンスストア、学校食堂全体での常温保存可能な牛乳、常温ジュース、フレーバー飲料への需要を支えています。Fan Milkのアクラを拠点とする事業は、2025年度に10.4億ガーナセディ(8,825万 米ドル)の乳製品販売に貢献しました。テマ産業ゾーンおよびダワ産業ゾーンはまた、加工、物流、包装活動、設備サービスを単一の回廊内に配置しています。ダワ産業ゾーンでの計画中の100MWの太陽光発電プロジェクトは、メーカーおよび農産物加工業者に対応することを目的としています。これらの要因により、グレーター・アクラはガーナの液体包装カートン市場への投資および全国流通の主要参入拠点となっています。
アシャンティ州:製造力と二次需要
アシャンティ州は、クマシを中心とした需要と流通の重要な内陸地域です。密な商人ネットワークと地域市場インフラが、周辺の町や農村市場への移動を支えています。Kasaprekoは2025年までに9台のKrones充填ラインを稼働させており、2022年にクマシで稼働した毎時80,000本のPETラインを含みます。[2] その製造拠点は、地域における包装需要を支える飲料生産規模を示しています。クマシの人口、学生基盤、インフォーマルな商業ネットワークは、便利な飲料フォーマットへの需要を強化し、二次小売での冷蔵の限界がアンビエントカートンの関連性を維持しています。
学校プログラムが周辺需要を牽引
西部州、中部州、北部州、上部東州、上部西州、ボルタ州は、アンビエントカートンに対するより広い流通機会を提供しています。ガーナ学校給食プログラムは、従来の近代的な小売チャネルを超えてブランド飲料の流通を拡大するのに役立っています。北部州および上部州には、グローバル・コールドチェーン財団の評価で特定された顕著なコールドチェーンのギャップがあります。ガーナ液体包装カートン市場規模は、継続的な冷蔵なしに移動できる製品の必要性によって支えられています。デンマークとガーナの2025年コールドチェーンパートナーシップは、収穫後損失の削減と地元能力の向上を目指しています。無菌カートンは、冷蔵インフラが発展する中、ガーナの16の行政区域全体での全国カバレッジに引き続き有用です。
競合環境
市場集中度
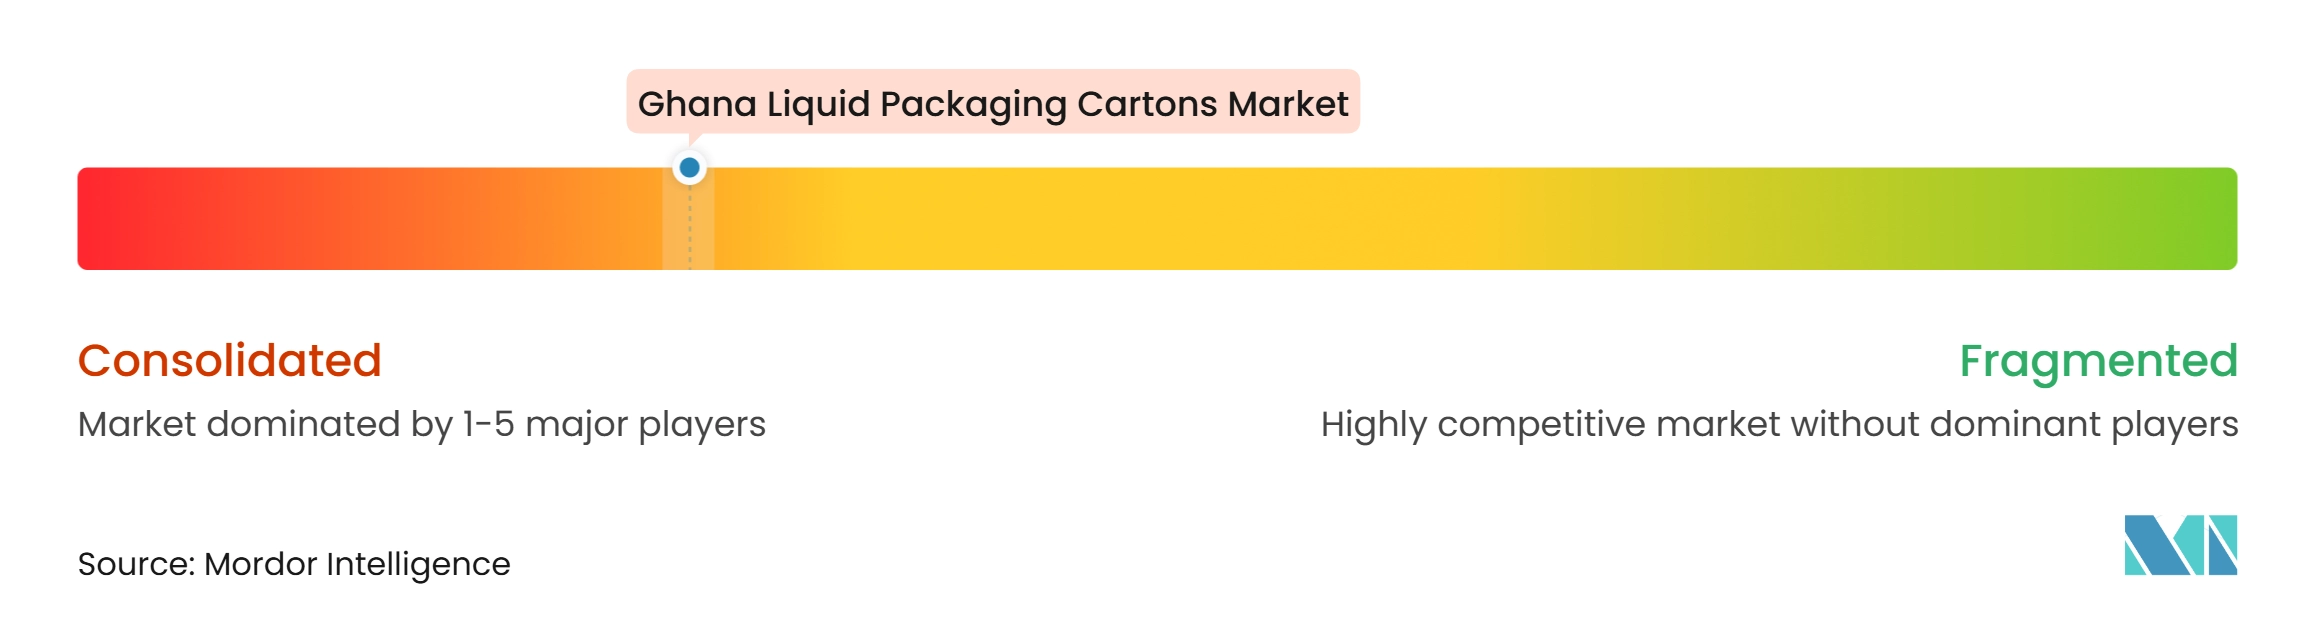
Tetra Pak International SA、SIG Group AG、Elopak ASAは、ガーナ液体包装カートン市場において技術システムレベルで競合しており、市場は高度に集中しています。充填設備、独自のラミネートシステム、消耗品、サービス契約は、加工業者がプラットフォームを選択した後に高い切り替え障壁を生み出します。プラットフォームの変更には、飲料メーカーによる設備投資と製品の再認定が必要になる場合があります。この構造は、確立されたサプライヤーの消耗品とメンテナンスからの継続的な収益を支えています。地元の飲料ブランドは、ガーナの消費者に適した流通、価格帯、製品を通じてより直接的に競合しています。
SIGは2026年2月にラゴスオフィスを移転し、ガーナを含む西アフリカのハブとして機能させ、より緊密な技術、販売、カスタマーサービス、アフターサポートを提供しています。[3] Tetra PakとNiche Cocoa Industryは2025年10月にアクラでDaily Milkを共同発売し、地元向けの無菌フレーバーミルクレンジを追加しました。Kasaprekoは2026年6月に、7億ガーナセディ(5,940万 米ドル)の新規株式公開後にガーナ証券取引所に上場しました。その目論見書は収益の96%をアデイソの高容量水・炭酸飲料施設に充当しました。これらの行動は、サービスカバレッジ、製品開発、生産能力を通じて商業的地位を構築しています。
紙ベースのバリアシステム、小型無菌充填ライン、使用済みカートン回収インフラは、さらなる開発の余地がある分野です。小型充填ラインは、初期量が少ない地元植物性ブランドにとって無菌生産をよりアクセスしやすくする可能性があります。Royal Crown Packaging Ghana LimitedとFON Packaging Venturesは、大型システムサプライヤーが対応しない可能性のある小規模コンバーターおよびトレードラベルのニーズに対応しています。
ガーナ液体包装カートン産業リーダー
-
Tetra Pak International SA
-
SIG Group AG
-
Elopak ASA
-
Greatview Aseptic Packaging Co. Ltd.
-
Novolex Holdings, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
ガーナ液体包装カートン市場 このレポートでカバーされる企業
- Tetra Pak International SA
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Co. Ltd.
- Pactiv Evergreen Inc.
- Nippon Paper Industries Co., Ltd.
- UFlex Limited
- IPI S.r.l.
- Mondi Group plc
- Stora Enso Oyj
- Obeikan Investment Group
- Nampak Limited
- Royal Crown Packaging Ghana Limited
- Polytanks (Gh) Ltd - Kraft Division
- FON Packaging Ventures
- Universal Labelling & Packaging Services Ltd (UNIPACK)
- Packaging Matrixx
- Everpack
- Finepack
- Ecopack
- Accra Brewery Limited (AB InBev Ghana)
- Kasapreko Company Limited
- Niche Cocoa Industry Ltd
- Gentle Giants Ltd (Vitamilk)
- Namio Ghana Ltd
- Delsoy Milk Drink Limited
最近の産業開発事情 ガーナ液体包装カートン市場
- 2026年8月:SIG Groupは、Gulfood Manufacturing 2026においてインド、中東、アフリカ全域のメーカーとの17件の新規充填ライン契約を発表しました。契約は無菌カートン、スパウト付きパウチ、バッグインボックス製品を対象としました。契約には西アフリカが対象地域として含まれており、SIGの地理的拡大戦略を反映しています。
- 2026年6月:Kasapreko PLCは、7億ガーナセディ(5,940万 米ドル)の新規株式公開後にガーナ証券取引所に上場しました。同社は収益の96%をガーナ東部州アデイソの水・炭酸飲料向け高容量施設に充当しました。アデイソ施設は毎時25万本の合計充填能力を目標とし、2026年後半から飲料包装への需要を強化することが期待されています。
- 2026年4月:SIG Groupは無菌カートン向けSIG Neo充填機プラットフォームを発売しました。このプラットフォームにはNeo Shieldの無菌気流技術が含まれており、機械部品の交換なしに15分以内でパックサイズの変更が可能です。SIGは、Neo Slimline 15無菌バリアントが標準マルチサーブ無菌充填機と比較して充填総コストを最大15%削減できると述べました。
- 2026年4月:Tetra Pak International SAとSterilgarda Alimentiは、紙ベースのバリアを使用した1リットル無菌カートンを発売しました。この開発は、リサイクル可能性を向上させながらアルミニウムラミネートの使用を削減できる材料経路を示しました。この発売は、投入依存度の低い包装オプションを評価しているカートンメーカーに関連しています。
ガーナ液体包装カートン市場レポートの範囲
ガーナ 液体 包装 カートン 市場は、 ガーナにおける 液体 および 半液体 食品 および 飲料 製品の 保管、 保護、 輸送、 および 流通のための カートンベースの包装ソリューションの 生産、供給、消費を 包含しています。
ガーナ液体包装カートン市場レポートは、製品タイプ(無菌カートンおよび非無菌カートン)、用途(牛乳、ジュース、植物性飲料、乳製品(牛乳を除く)、エネルギー・機能性飲料、液体食品、その他の用途)、パックサイズ(250ml未満、250〜500ml、500ml超)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 無菌カートン |
| 非無菌カートン |
| 牛乳 |
| ジュース |
| 植物性飲料 |
| 乳製品(牛乳を除く) |
| エネルギー・機能性飲料 |
| 液体食品 |
| その他の用途 |
| 250ml未満 |
| 250〜500ml |
| 500ml超 |
| 製品タイプ別 | 無菌カートン |
| 非無菌カートン | |
| 用途別 | 牛乳 |
| ジュース | |
| 植物性飲料 | |
| 乳製品(牛乳を除く) | |
| エネルギー・機能性飲料 | |
| 液体食品 | |
| その他の用途 | |
| パックサイズ別 | 250ml未満 |
| 250〜500ml | |
| 500ml超 |
レポートで回答される主要な質問
ガーナ液体包装カートン市場の予測規模はどのくらいですか?
ガーナ液体包装カートン市場は、2026年の2.12 ミリオン 米ドルから2032年までに3.01 ミリオン 米ドルへと、2027年から2032年にかけて5.99%のCAGRで拡大すると予測されています。
ガーナにおける液包装カートンをリードする製品タイプはどれですか?
無菌カートンは2026年に89.31%のシェアでリードし、2032年にかけて6.17%のCAGRで拡大する見込みです。
なぜ無菌カートンはガーナにおける飲料流通に重要なのですか?
コールドチェーン輸送と信頼性の高い冷蔵が限られている場所での常温保管・流通を支えています。
ガーナにおける液体包装カートンの最大の用途はどれですか?
牛乳は2026年の用途需要の44.82%を占め、地元で加工された再調合UHT牛乳によって支えられています。
ガーナにおいて最も強い見通しを持つパックサイズはどれですか?
250ml未満のフォーマットは2026年に48.63%のシェアを占め、2032年にかけて6.57%のCAGRで拡大する見込みです。
ガーナにおけるカートン包装事業を制約する要因は何ですか?
輸入材料へのエクスポージャー、通貨下落、電力コスト、リサイクルインフラの限界が事業を制約しています。