
Größe und Marktanteil des ghanaischen Marktes für Flüssigkeitsverpackungskartons
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
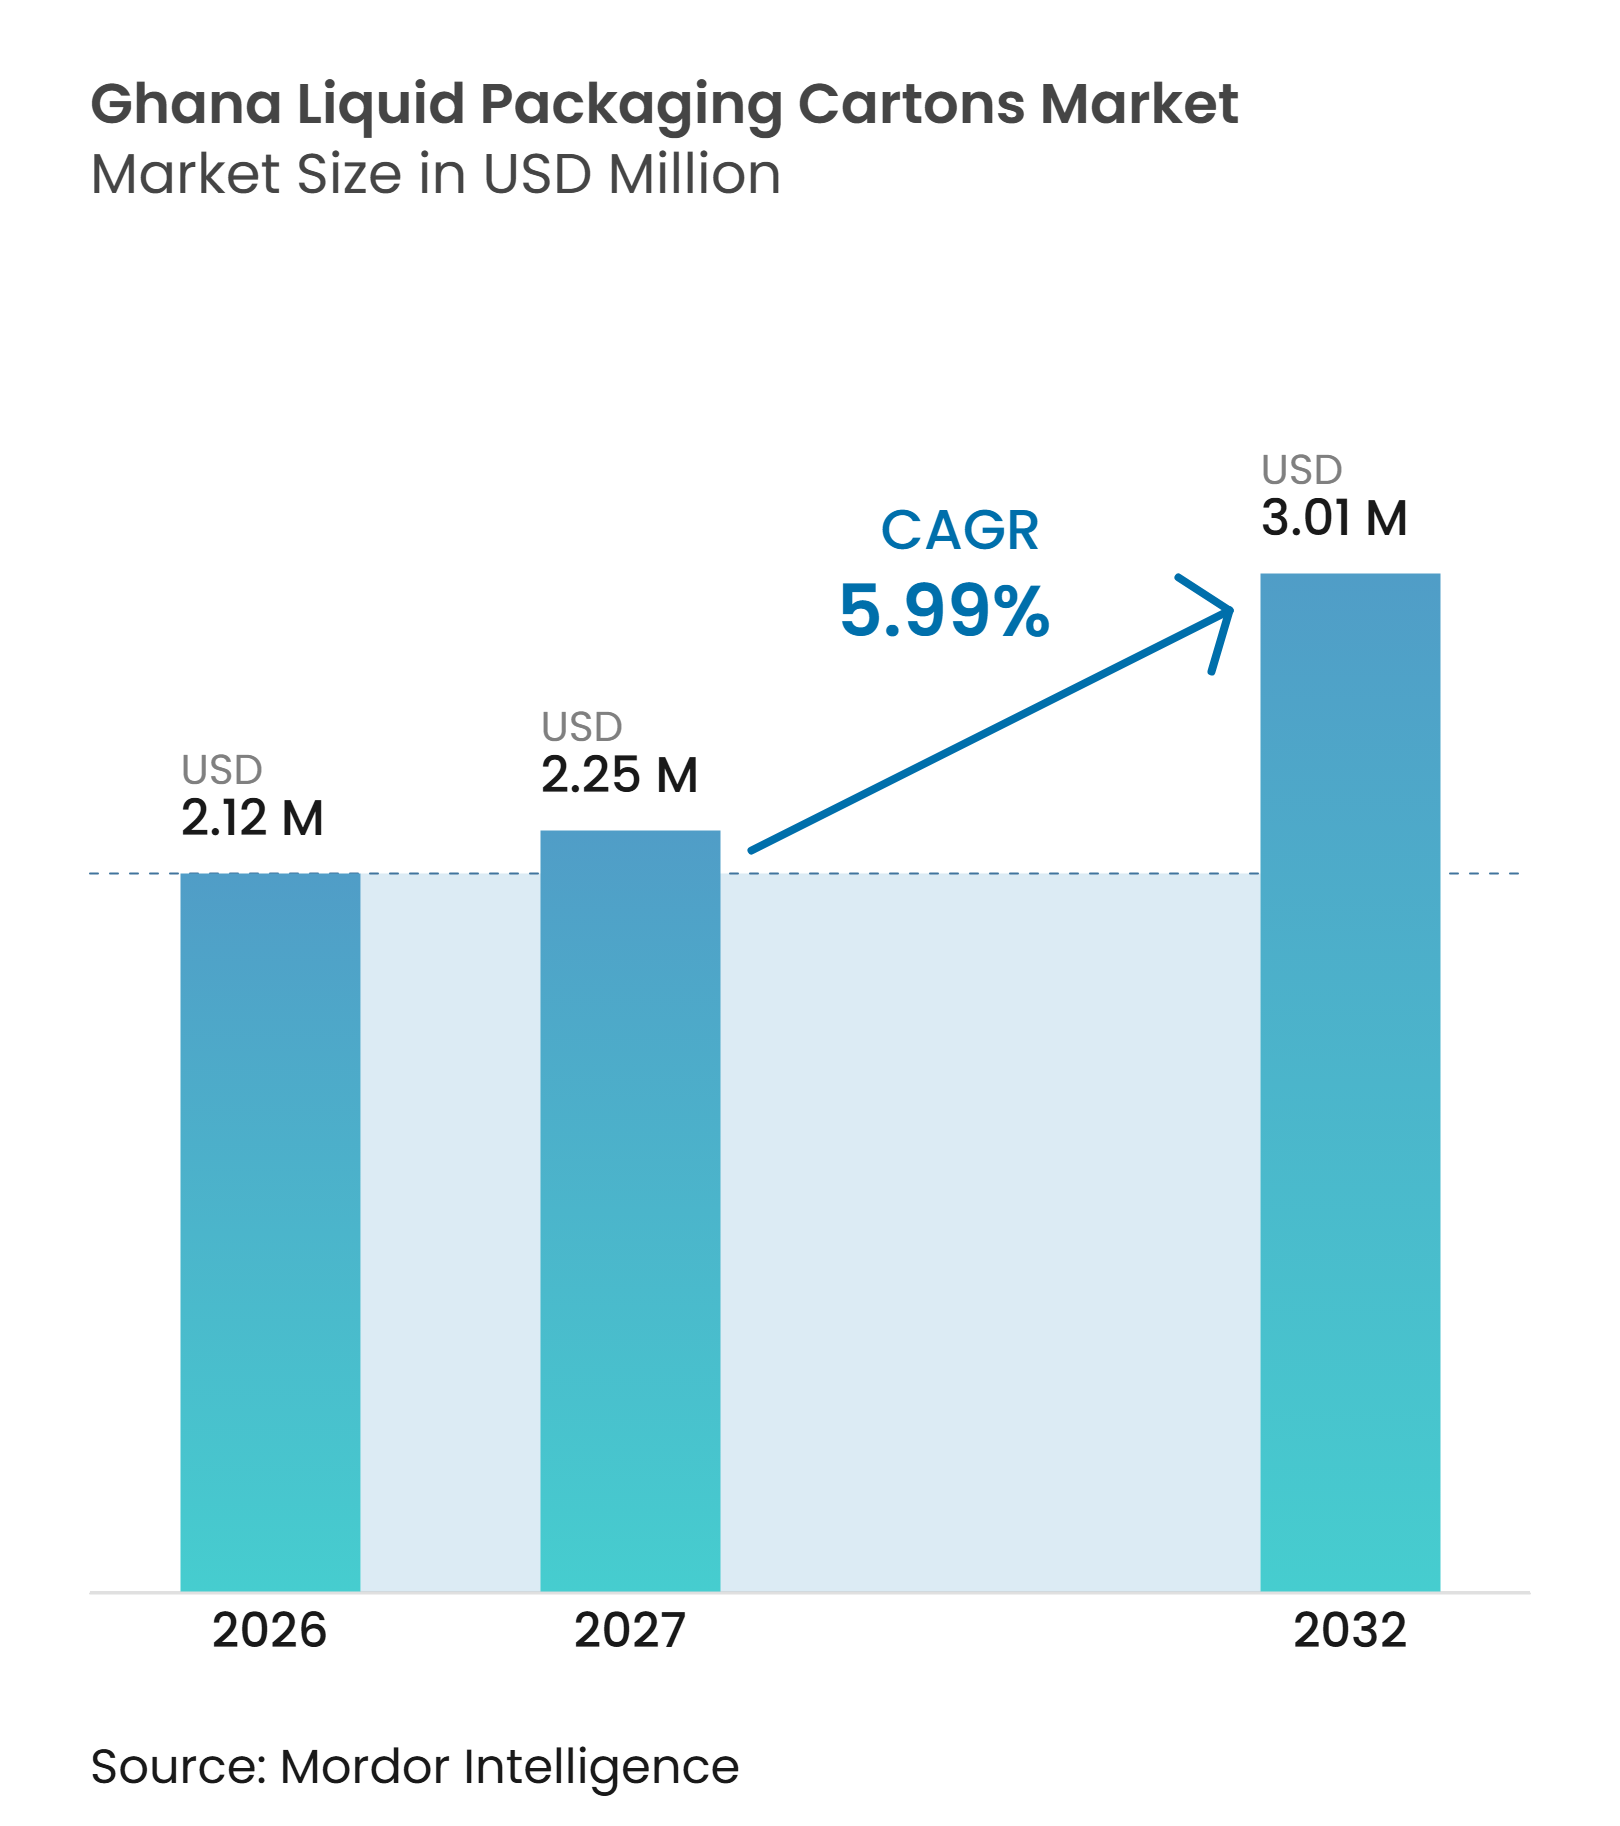
| Marktgröße im Basisjahr (2026) | 2.12 Millionen US-Dollar |
| Marktgröße (2027) | 2.25 Millionen US-Dollar |
| Marktgröße (2032) | 3.01 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.99 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des ghanaischen Marktes für Flüssigkeitsverpackungskartons von Mordor Intelligence
Die Größe des Ghana Markts für Flüssigkeitsverpackungskartons wird voraussichtlich von 2,12 Millionen USD im Jahr 2026 und 2,25 Millionen USD im Jahr 2027 auf 3,01 Millionen USD bis 2032 anwachsen, mit einer CAGR von 5,99 % zwischen 2027 und 2032.
Der ghanaische Markt für Flüssigkeitsverpackungskartons profitiert von der städtischen Nachfrage nach haltbarer Milch, Säften und aromatisierten Getränken, die über Vertriebsnetze mit begrenzter Kühlung transportiert werden können. Aseptische Formate bleiben wichtig, da sie eine landesweite Distribution ohne Kühlung vor dem Öffnen ermöglichen. Lokale Getränkehersteller erweitern ihr kartonbasiertes Angebot durch Partnerschaften mit etablierten Verpackungssystemlieferanten. Importierte Kartonagen und Laminate setzen Verarbeiter Währungsschwankungen und längeren Nachlieferungszyklen aus. Stromkosten belasten zudem die Konversionsökonomie, während geplante industrielle Solarkapazitäten Investitionen in die Lebensmittelverarbeitung und Verpackungsoperationen unterstützen könnten.
Wichtigste Erkenntnisse des Berichts
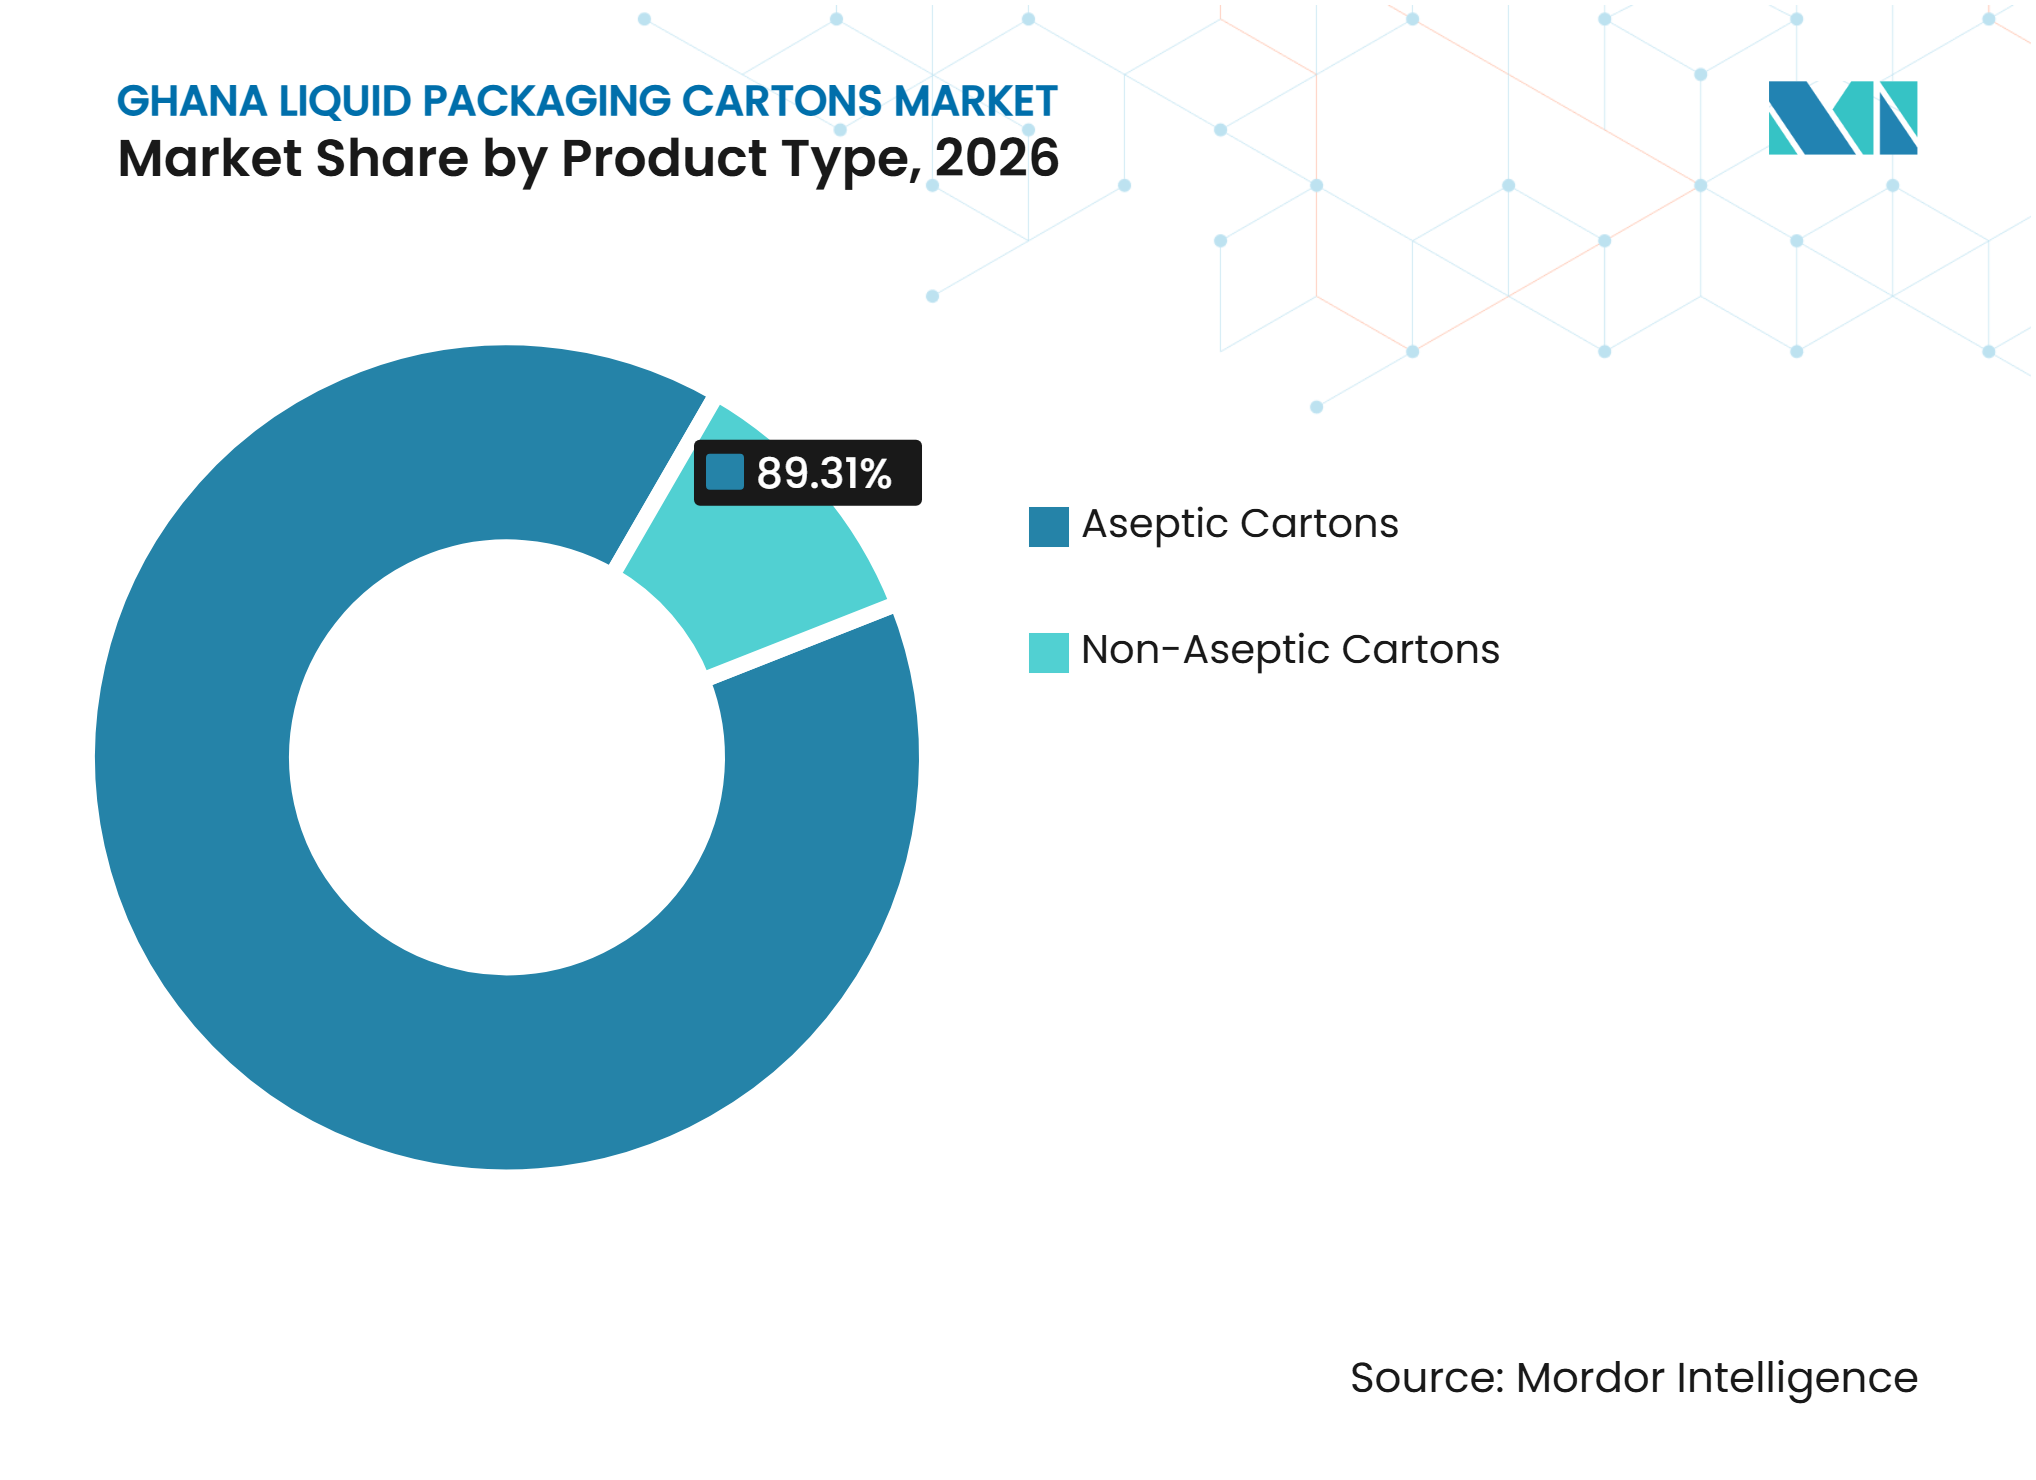
- Nach Produkttyp hielten aseptische Kartons im Jahr 2026 einen Marktanteil von 89,31 % am ghanaischen Markt für Flüssigkeitsverpackungskartons und werden bis 2032 voraussichtlich mit einer CAGR von 6,17 % wachsen.
- Nach Anwendung entfiel auf Milch im Jahr 2026 ein Anteil von 44,82 % am Marktvolumen des ghanaischen Marktes für Flüssigkeitsverpackungskartons, während pflanzenbasierte Getränke bis 2032 eine CAGR von 7,04 % verzeichnen sollen.
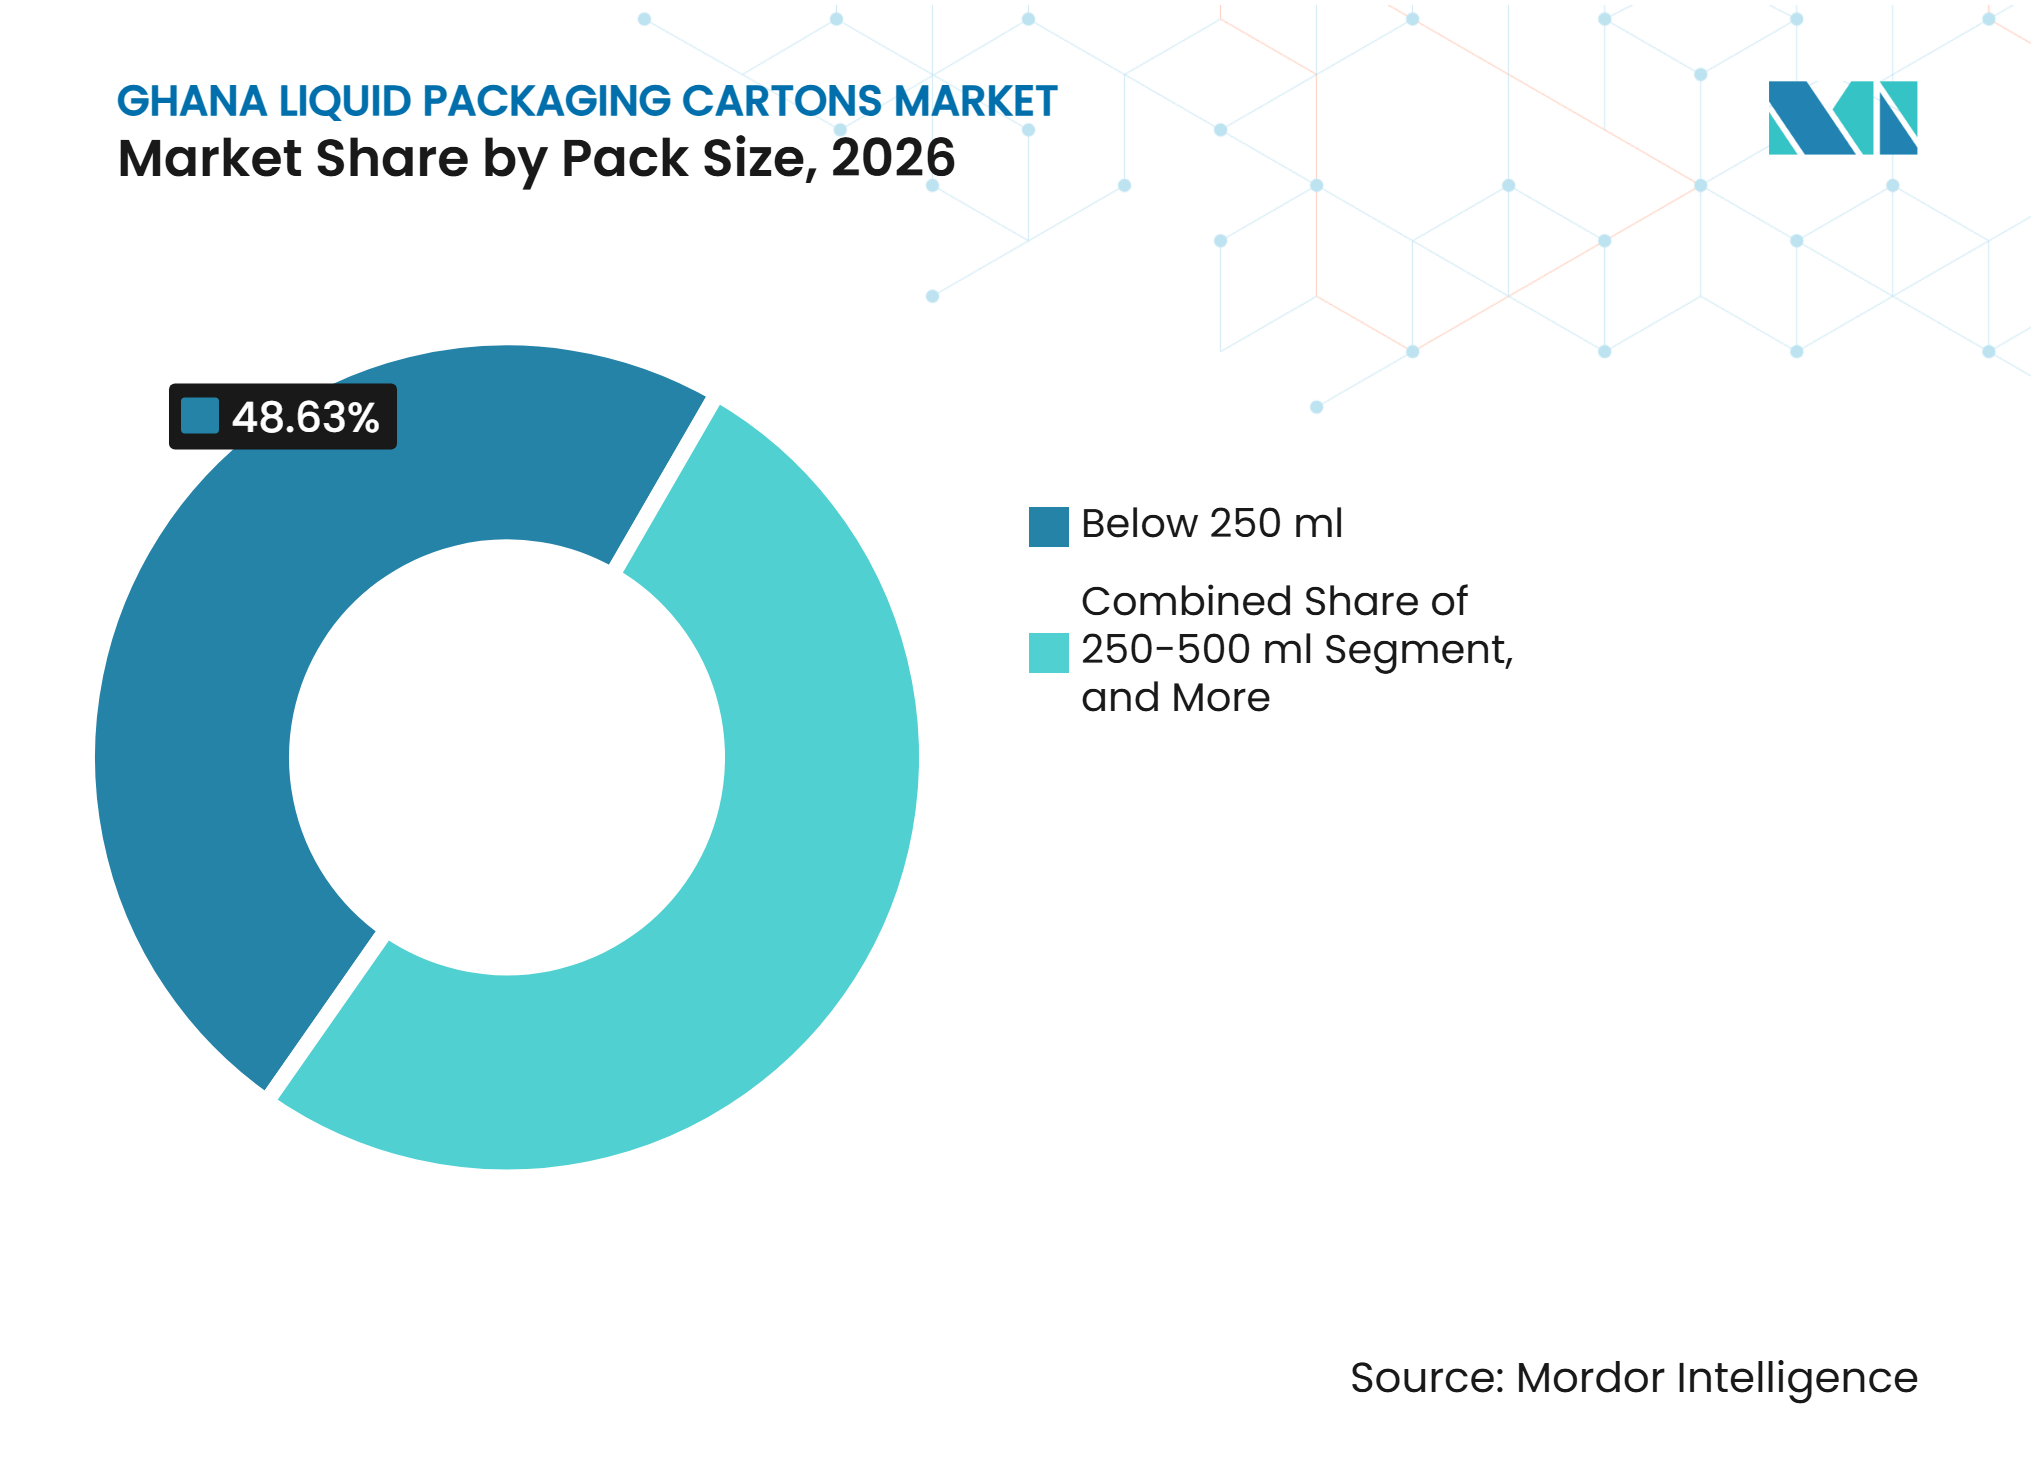
- Nach Packungsgröße hielten Formate unter 250 ml im Jahr 2026 einen Marktanteil von 48,63 % am ghanaischen Markt für Flüssigkeitsverpackungskartons und werden bis 2032 voraussichtlich mit einer CAGR von 6,57 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der lokal produzierten haltbaren Milch und aromatisierten Milch | +1.8% | National, konzentrierte Gewinne in Greater Accra und der Ashanti-Region | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Kleinformatpackungen im Convenience- und Schulkanal | +1.4% | National, mit frühen Gewinnen in Greater Accra, Ashanti und der Central Region | Kurzfristig (≤ 2 Jahre) |
| Lücken in der Kühlkette erhöhen den Wert von Umgebungskartons | +1.2% | National, stärkster struktureller Sog in den nördlichen und oberen Regionen | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsgetriebener Wandel hin zu faserbasierter Verpackung | +0.6% | National, frühe Adoptionsgewinne in den Handelszonen Accra und Kumasi | Mittelfristig (2–4 Jahre) |
| Diversifizierung lokaler pflanzenbasierter Getränke | +0.5% | National, konzentriert in städtischen Zentren und Universitätsstädten | Mittelfristig (2–4 Jahre) |
| Aseptische Technologiepartnerschaften zur Erweiterung der inländischen Produktkapazität | +0.4% | National, konzentriert auf den Industriekorridor Tema und Greater Accra | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der lokal produzierten haltbaren Milch und aromatisierten Milch
Ghanaische Verarbeiter nutzen haltbare Milch und aromatisierte Milch, um einen Teil des Volumens zu ersetzen, das zuvor durch importierte Produkte bedient wurde. Fan Milk PLC meldete im Geschäftsjahr 2025 einen Umsatz von GHS 1 Milliarde (USD 84,86 Millionen), und der Milchverkauf trug GHS 1,04 Milliarden (USD 88,25 Millionen) zum Bruttoumsatz in den geprüften Ergebnissen bei. Niche Cocoa Industry brachte im Oktober 2025 Daily Milk in 180-ml-Aseptikkartons mit Bananen-, Vanille- und Erdbeer-Varianten auf den Markt. Ghana ist für die lokale Verarbeitung auf importiertes Milchpulver angewiesen, da die inländische Rohmilchproduktion im großen Maßstab begrenzt bleibt. Dieses Produktionsmodell begünstigt Aseptikpackungen, da rekombinierte Milch mit stabiler Qualität über ein breites Einzelhandelsnetz verteilt werden muss. Jede zusätzliche aseptische Abfülllinie kann eine wiederkehrende Nachfrage nach Laminaten und verwandten Verpackungsmaterialien im ghanaischen Markt für Flüssigkeitsverpackungskartons erzeugen.
Nachfrage nach Kleinformatpackungen im Convenience- und Schulkanal
Der Schulkanal bietet einen definierten Marktzugang für kleine, haltbare Getränkeformate. Niche Cocoa Industry und das Bildungsministerium unterzeichneten eine Vereinbarung zur Lieferung angereicherter trinkfertiger Kakaogetränke an 1,8 Millionen Grundschulkinder in 6 Kakao anbauenden Regionen. Die Vereinbarung sieht vor, die Versorgung auf 5,6 Millionen Kinder landesweit auszuweiten. Institutionelle Käufer benötigen eine gleichbleibende Haltbarkeit, hygienische Lieferung und Umgebungslagerung, was mit aseptischen Kartonformaten übereinstimmt. Untersuchungen zu städtischen Schulverpflegungsumgebungen in Ghana ergaben, dass markierte Industriegetränke an 30,9 % der schulnahen Verkaufsstandorte vorhanden waren. Diese Nachfrage stützt die Position von Formaten unter 250 ml im ghanaischen Markt für Flüssigkeitsverpackungskartons, insbesondere in Schul- und Convenience-Kanälen.
Lücken in der Kühlkette erhöhen den Wert von Umgebungskartons
Einschränkungen in der Kühlkette machen eine Umgebungshaltbarkeit zu einer praktischen Anforderung für viele Getränkehersteller in Ghana. Die Global Cold Chain Foundation berichtete über begrenzte temperaturkontrollierte Transporte von Farmen zu Sammelstellen und wenige Drittanbieter-Logistikdienstleister im Land. Die Bewertung identifizierte auch eine schwächere Straßen- und Schieneninfrastruktur außerhalb von Accra.[1] Produkte, die Kühlung erfordern, sind daher in den Regionen Northern, Upper East, Upper West, Volta und Brong-Ahafo einem höheren Verderb- und Servicerisiko ausgesetzt. Dänemark und Ghana formalisierten im November 2025 eine Kühlkettenpartnerschaft, um die Kapazitäten durch Beteiligung an Agrarwirtschaft, Entwicklungsfinanzierung und lokaler Fertigung zu verbessern. Bis diese Infrastruktur breiter verfügbar wird, bleiben Umgebungskartons ein praktisches Vertriebsformat für den ghanaischen Markt für Flüssigkeitsverpackungskartons.
Nachhaltigkeitsgetriebener Wandel hin zu faserbasierter Verpackung
Verpackungsentscheidungen werden zunehmend durch Ghanas Politik zur Reduzierung von Kunststoffabfällen und Exportkonformitätsanforderungen geprägt. Ghanas Umweltschutzbehörde erklärte im Februar 2025, dass sie Supermarktbesitzer und Handelserlaubnisinhaber zu einem Wechsel von Einwegkunststoffen zu Papierverpackungen einbeziehen werde. Die Verordnung der Europäischen Union über Verpackungen und Verpackungsabfälle stellt ab Juli 2026 Anforderungen an Recyclingfähigkeit, Rückverfolgbarkeit und Recyclinganteil für Agrar- und Lebensmittelexporte. Eine wissenschaftliche Studie aus dem Jahr 2025 identifizierte schwache Durchsetzung, hohe Kosten für biologisch abbaubare Materialien und begrenzte Recyclinginfrastruktur als Hindernisse für die Einführung von Ökodesign in Ghana. Dieselbe Studie identifizierte Programme zur erweiterten Herstellerverantwortung und schrittweise Kunststoffverbote als politische Instrumente, die die Verpackungsbeschaffung verändern können. Diese Bedingungen begünstigen faserbasierte Kartonoptionen, wenn Markeninhaber sowohl inländische als auch Exportanforderungen erfüllen müssen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit importierter Kartonagen und Laminate von Währungsschwankungen und langen Vorlaufzeiten | -1.5% | National | Mittelfristig (2–4 Jahre) |
| Hohe Strom- und Konversionskosten für lokale Verpackungsoperationen | -1.2% | National, mit akutem Druck in den Fertigungszonen Accra und Kumasi | Kurzfristig (≤ 2 Jahre) |
| Begrenzte lokale Test-, Sammel- und Recyclinginfrastruktur | -0.8% | National, größte Lücke in sekundären und stadtnahen Gebieten | Langfristig (≥ 4 Jahre) |
| Preissensibilität zugunsten kostengünstigerer Nicht-Karton-Formate | -0.7% | National, am stärksten in ländlichen und stadtnahen Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit importierter Kartonagen und Laminate von Währungsschwankungen und langen Vorlaufzeiten
Die Produktion von Flüssigkeitskartons ist auf mehrschichtige Kartonagen, Polyethylen und Aluminiumlaminate angewiesen, die nach Ghana importiert werden. Der Cedi wertete im Jahr bis Juli 2026 um 10,4 % gegenüber dem US-Dollar ab, was die Kosten in Lokalwährung für importierte Verpackungsmaterialien und Ersatzteile erhöhte. Camelot Ghana meldete im Geschäftsjahr 2025 einen Anstieg der Umsatzkosten um 43 %, hauptsächlich aufgrund wechselkursbedingter Inflation bei den Kosten importierter Rohstoffe. Die Abhängigkeit schränkt die Fähigkeit lokaler Verarbeiter ein, Inputkosten allein durch betriebliche Effizienz zu steuern. Sie erhöht auch den Betriebskapitalbedarf, wenn importierte Inputs weit vor der Lieferung bestellt werden müssen. Diese Belastungen können die Preiswettbewerbsfähigkeit von Kartonprodukten in preissensibleren Kanälen verringern.
Hohe Strom- und Konversionskosten für lokale Verpackungsoperationen
Stromkosten bleiben eine direkte Einschränkung für aseptische Abfüll- und Kartonkonversionsoperationen. Die ghanaische Regulierungskommission für öffentliche Versorgungsunternehmen setzte im Mai 2025 eine Tariferhöhung von 14,75 % um, gefolgt von einer Erhöhung um 9,86 % mit Wirkung zum Januar 2026, bevor eine Senkung um 4,81 % mit Wirkung zum April 2026 erfolgte. Die Nationale Industrie- und Handelskammer Ghanas erklärte, dass Energie bei vielen ghanaischen Unternehmen 30–40 % der Betriebskosten ausmachen kann. Der Verband der ghanaischen Industrien stellte fest, dass 19 % der befragten Unternehmen im zweiten Quartal 2026 die Stromkosten als ihre größte betriebliche Herausforderung identifizierten. Kontinuierliche aseptische Linien sind zudem auf eine stabile Stromversorgung angewiesen, was Unterbrechungen zu einem zusätzlichen Betriebsrisiko macht. Solarprojekte in Industriezonen könnten diese Belastung für einige Hersteller im Laufe der Zeit verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aseptische Technologie verankert die MarktnachfrageAseptische Kartons hielten im Jahr 2026 einen Anteil von 89,31 % am ghanaischen Markt für Flüssigkeitsverpackungskartons und werden bis 2032 voraussichtlich mit einer CAGR von 6,17 % wachsen. Diese Position spiegelt den Bedarf an sicherer Lagerung und Distribution wider, wo gekühlter Transport begrenzt ist. Die Global Cold Chain Foundation stellte fest, dass temperaturkontrollierte Logistik außerhalb von Accra minimal bleibt und dass nur wenige Drittanbieter-Logistikdienstleister in Ghana tätig sind. Aseptikpackungen ermöglichen es Getränken, vor dem Öffnen stabil zu bleiben, und ermöglichen es Herstellern, entlegene Regionen ohne kontinuierliche Kühllagerung zu erreichen. Tetra Pak und Niche Cocoa Industry führten im Oktober 2025 Daily Milk mit aseptischer Verpackung ein, die für eine 9-monatige Umgebungshaltbarkeit ausgelegt ist.
Nicht-aseptische Kartons spielen weiterhin eine kleinere Rolle bei gekühlten Milch- und Saftprodukten, die über städtische Einzelhandelskanäle verkauft werden. Diese Formate sind praktischer, wo kürzere gekühlte Transportwege und Einzelhandelskühlung verfügbar sind. SIG gab im August 2026 17 neue Abfülllinienvereinbarungen mit Herstellern in Indien, dem Nahen Osten und Afrika bekannt, die aseptische Kartons, Standbeutel mit Ausgießer und Bag-in-Box-Produkte abdecken. SIG brachte im April 2026 auch seine aseptische Neo-Plattform auf den Markt, die Packungsgrößenwechsel in unter 15 Minuten ohne Maschinenteilewechsel ermöglicht. Die ghanaische Branche für Flüssigkeitsverpackungskartons bleibt daher auf aseptische Systeme ausgerichtet, während gekühlte Kartonoptionen einem engeren städtischen Bedarf dienen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Milch hält das Volumen, während pflanzenbasierte Getränke zulegenMilch entfiel im Jahr 2026 auf 44,82 % des Marktes für Flüssigkeitsverpackungskartons in Ghana. Ghana importiert Milchpulver für die lokale Verarbeitung, da die inländische Milchversorgung nicht in ausreichendem Umfang verfügbar ist, um den breiten Verarbeitungsbedarf zu decken. Rekombinierte UHT-Milch ist daher ein zugängliches Milchformat für viele Verbraucher. Säfte sind der nächste wichtige Anwendungsfall, da Kartons die Produktverfügbarkeit in Gebieten mit begrenzter Einzelhandelskühlung verlängern. Die Ergebnisse von Fan Milk für das Geschäftsjahr 2025 belegen den anhaltenden Wert der Milchnachfrage für lokale Getränkehersteller.
Pflanzenbasierte Getränke werden bis 2032 voraussichtlich die schnellste Anwendungs-CAGR von 7,04 % verzeichnen. Sojamilch ist durch die Marke Vitamilk lokal etabliert, während Produkte auf Basis von Cashew, Tigernuss und Mandel Verbraucher in Accra ansprechen. Forschungen der University of Science and Technology of Education ergaben, dass Preis und psychologische Widerstände die Haupthindernisse für die Einführung von pflanzenbasierter Milch in Accra waren. Andere Milchprodukte als Milch, einschließlich Trinkjoghurt und fermentierter Getränke, sind weiterhin stärker mit dem gekühlten Einzelhandel verbunden. Flüssige Lebensmittel, Kochcremes, Spezialernährungsgetränke und Energiegetränke spielen derzeit eine begrenzte Rolle in Kartons, bieten aber Produktentwicklungsmöglichkeiten für den ghanaischen Markt für Flüssigkeitsverpackungskartons.
Nach Packungsgröße:
Kleine Formate führen bei Marktanteil und prognostizierter ExpansionFormate unter 250 ml hielten im Jahr 2026 einen Anteil von 48,63 % am ghanaischen Markt für Flüssigkeitsverpackungskartons und werden bis 2032 voraussichtlich mit einer CAGR von 6,57 % wachsen. Diese Packungsgrößen passen zu Schulpausen, städtischen Reisen und Einzelportionskaufmustern. Daily Milk wurde in 180-ml-Aseptikkartons für Schulpausen, Sportaktivitäten und Lernsitzungen eingeführt. Niche Cocoa Industry unterzeichnete auch eine Vereinbarung zur Lieferung trinkfertiger Kakaogetränke an 1,8 Millionen Schulkinder in 6 Kakao anbauenden Regionen. Die Größenklasse profitiert sowohl von institutioneller Distribution als auch von alltäglichen Convenience-Käufen.
Der Bereich 250–500 ml dient dem Haushalts- und Gastronomiegebrauch, insbesondere für den Kauf von Umgebungsmilch und Säften in städtischen Haushalten. Formate über 500 ml werden häufiger von institutionellen Käufern, Caterern und Gastronomieunternehmen verwendet. Diese größeren Packungen stehen in stärkerem Wettbewerb mit gekühlten Großformaten, wo am Servicepunkt Kühlung verfügbar ist. Tetra Pak und Sterilgarda Alimenti brachten im April 2026 einen 1-Liter-Aseptikkarton mit einer papierbasierten Barriere auf den Markt. Diese Materialentwicklung zeigt einen Weg zur Reduzierung der Aluminiumabhängigkeit und zur Verbesserung der Recyclingfähigkeit am Lebensende über alle Packungsgrößen im ghanaischen Markt für Flüssigkeitsverpackungskartons hinweg.

Geografische Analyse
Greater Accra: Kommerzielles Zentrum und primärer Einstiegspunkt
Greater Accra konzentriert modernen Einzelhandel, Gastronomie, institutionelle Käufer und den Hafenzugang in Tema. Diese Konzentration unterstützt die Nachfrage nach haltbarer Milch, Umgebungssäften und aromatisierten Getränken in Supermärkten, Convenience-Stores und Schulkantinen. Die Accra-basierten Operationen von Fan Milk trugen im Geschäftsjahr 2025 GHS 1,04 Milliarden (USD 88,25 Millionen) zum Milchverkauf bei. Die Industriezone Tema und die Industriezone Dawa bündeln zudem Verarbeitungs-, Logistik-, Verpackungsaktivitäten und Geräteservices in einem einzigen Korridor. Das geplante 100-MW-Solarprojekt in der Industriezone Dawa soll Herstellern und Agroverarbeitern dienen. Diese Faktoren machen Greater Accra zum wichtigsten Einstiegspunkt für Investitionen in den ghanaischen Markt für Flüssigkeitsverpackungskartons und für die landesweite Distribution.
Ashanti-Region: Fertigungsstärke und sekundäre Nachfrage
Die Ashanti-Region ist ein wichtiges Binnengebiet für Nachfrage und Distribution, zentriert auf Kumasi. Dichte Händlernetzwerke und regionale Marktinfrastruktur unterstützen die Bewegung in umliegende Städte und ländliche Märkte. Kasapreko betrieb bis 2025 9 Krones-Abfülllinien, darunter eine 2022 in Kumasi in Betrieb genommene PET-Linie mit 80.000 Flaschen pro Stunde.[2] Die Fertigungspräsenz des Unternehmens demonstriert den Getränkeproduktionsmaßstab, der die Verpackungsnachfrage in der Region unterstützt. Kumasis Bevölkerung, Studentenbasis und informelle Handelsnetzwerke verstärken die Nachfrage nach praktischen Getränkeformaten, während begrenzte Kühlung im sekundären Einzelhandel Umgebungskartons relevant hält.
Schulprogramme treiben periphere Nachfrage an
Die Regionen Western, Central, Northern, Upper East, Upper West und Volta bieten eine breitere Distributionsmöglichkeit für Umgebungskartons. Das Ghana School Feeding Program hilft dabei, den Vertrieb von Markengetränken über konventionelle moderne Einzelhandelskanäle hinaus auszuweiten. Die nördlichen und oberen Regionen weisen ausgeprägte Kühlkettenlücken auf, die in der Bewertung der Global Cold Chain Foundation identifiziert wurden. Die Marktgröße des ghanaischen Marktes für Flüssigkeitsverpackungskartons wird durch den Bedarf an Produkten gestützt, die ohne kontinuierliche Kühlung transportiert werden können. Die Kühlkettenpartnerschaft zwischen Dänemark und Ghana aus dem Jahr 2025 zielt darauf ab, Nachernteverluste zu reduzieren und die lokale Kapazität zu verbessern. Aseptische Kartons bleiben für die landesweite Abdeckung in allen 16 Verwaltungsregionen Ghanas nützlich, während sich die Kühlinfrastruktur entwickelt.
Wettbewerbslandschaft
Marktkonzentration
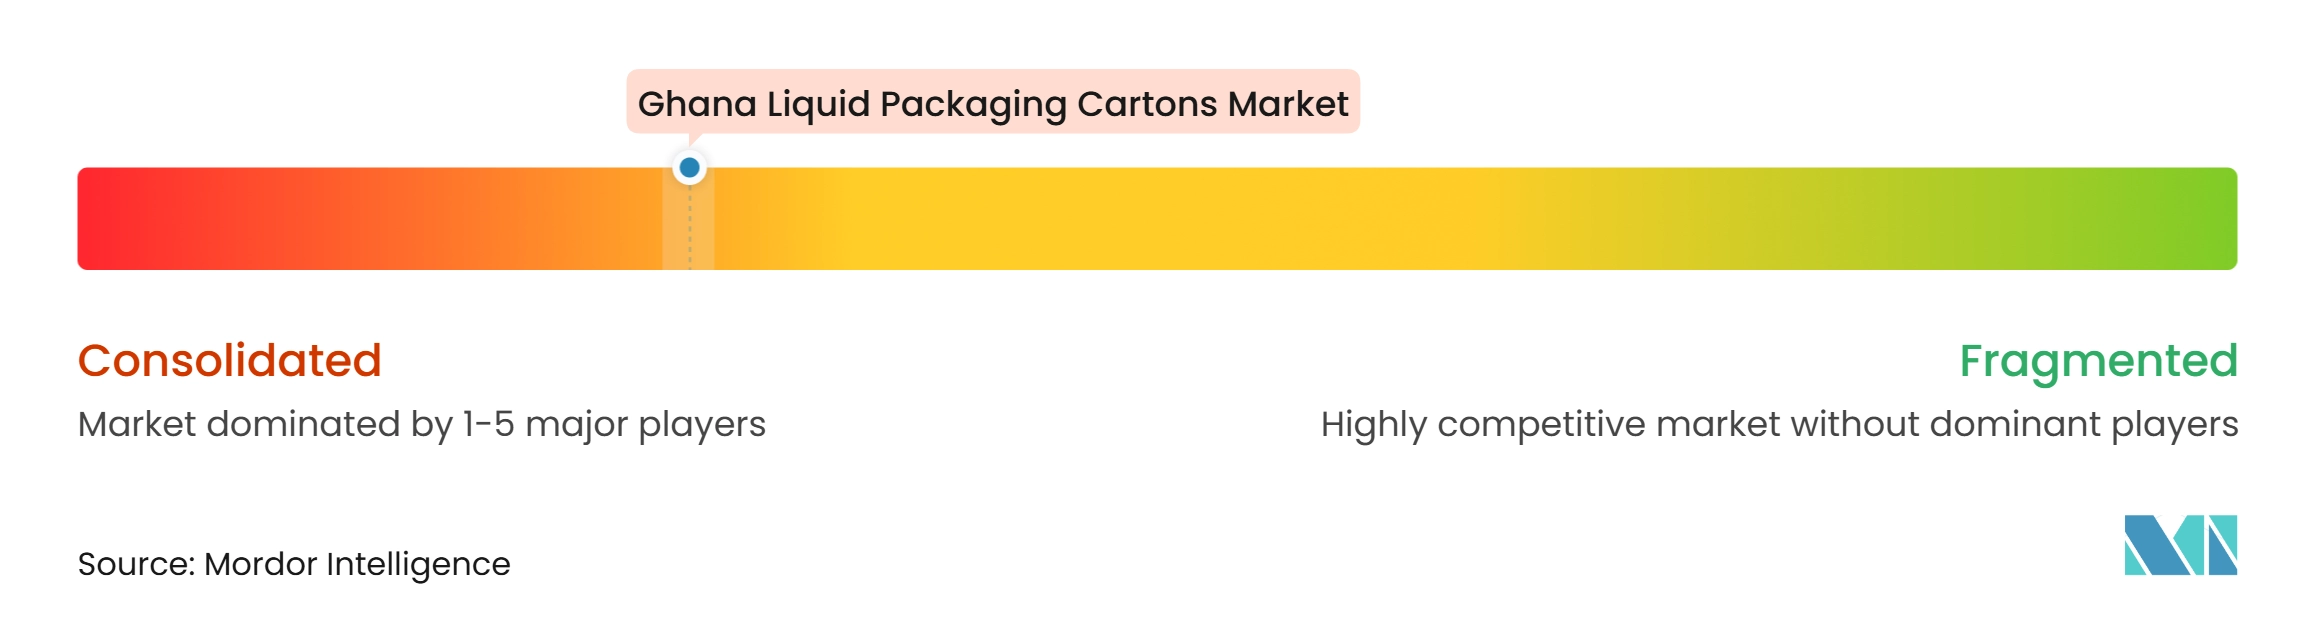
Tetra Pak International SA, SIG Group AG und Elopak ASA konkurrieren auf der Ebene der Technologiesysteme im ghanaischen Markt für Flüssigkeitsverpackungskartons, der stark konzentriert ist. Ihre Abfüllanlagen, proprietären Laminatsysteme, Verbrauchsmaterialien und Servicevereinbarungen schaffen hohe Wechselbarrieren, nachdem ein Verarbeiter eine Plattform ausgewählt hat. Ein Plattformwechsel kann Kapitalinvestitionen und eine Produktneuzulassung durch den Getränkehersteller erfordern. Diese Struktur unterstützt wiederkehrende Einnahmen aus Verbrauchsmaterialien und Wartung für etablierte Lieferanten. Lokale Getränkemarken konkurrieren direkter über Distribution, Preispunkte und auf ghanaische Verbraucher zugeschnittene Produkte.
SIG verlegte sein Lagos-Büro im Februar 2026, um als West-Afrika-Hub zu dienen, einschließlich Ghana, und bietet engeren technischen, Vertriebs-, Kundendienst- und Kundendienst-Support.[3] Tetra Pak und Niche Cocoa Industry brachten im Oktober 2025 gemeinsam Daily Milk in Accra auf den Markt und fügten eine lokal angepasste aseptische aromatisierte Milchreihe hinzu. Kasapreko wurde im Juni 2026 nach einem Börsengang in Höhe von GHS 700 Millionen (USD 59,40 Millionen) an der Ghana Stock Exchange notiert. Der Prospekt wies 96 % der Erlöse einer Hochkapazitätsanlage für Wasser und kohlensäurehaltige Erfrischungsgetränke in Adeiso zu. Diese Maßnahmen bauen kommerzielle Positionen durch Serviceabdeckung, Produktentwicklung und Produktionskapazität auf.
Papierbasierte Barrieresysteme, kleinere aseptische Abfülllinien und Infrastruktur zur Sammlung gebrauchter Kartons bleiben Bereiche für weitere Entwicklung. Kleinere Abfülllinien könnten die aseptische Produktion für lokale pflanzenbasierte Marken mit bescheidenen Anfangsvolumina zugänglicher machen. Royal Crown Packaging Ghana Limited und FON Packaging Ventures bedienen kleinere Konverter- und Handelsmarkenbedürfnisse, die große Systemlieferanten möglicherweise nicht abdecken.
Marktführer der ghanaischen Branche für Flüssigkeitsverpackungskartons
-
Tetra Pak International SA
-
SIG Group AG
-
Elopak ASA
-
Greatview Aseptic Packaging Co. Ltd.
-
Novolex Holdings, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ghana Markt für Flüssigkeitsverpackungskartons Unternehmen in diesem Bericht
- Tetra Pak International SA
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Co. Ltd.
- Pactiv Evergreen Inc.
- Nippon Paper Industries Co., Ltd.
- UFlex Limited
- IPI S.r.l.
- Mondi Group plc
- Stora Enso Oyj
- Obeikan Investment Group
- Nampak Limited
- Royal Crown Packaging Ghana Limited
- Polytanks (Gh) Ltd - Kraft Division
- FON Packaging Ventures
- Universal Labelling & Packaging Services Ltd (UNIPACK)
- Packaging Matrixx
- Everpack
- Finepack
- Ecopack
- Accra Brewery Limited (AB InBev Ghana)
- Kasapreko Company Limited
- Niche Cocoa Industry Ltd
- Gentle Giants Ltd (Vitamilk)
- Namio Ghana Ltd
- Delsoy Milk Drink Limited
Neueste Industrielle Entwicklungen in Ghana Markt für Flüssigkeitsverpackungskartons
- August 2026: SIG Group gab auf der Gulfood Manufacturing 2026 Vereinbarungen für 17 neue Abfülllinien mit Herstellern in Indien, dem Nahen Osten und Afrika bekannt. Die Vereinbarungen umfassten aseptische Kartons, Standbeutel mit Ausgießer und Bag-in-Box-Produkte. Westafrika war unter den Zielregionen und spiegelte SIGs geografische Expansionsstrategie wider.
- Juni 2026: Kasapreko PLC wurde nach einem Börsengang in Höhe von GHS 700 Millionen (USD 59,40 Millionen) an der Ghana Stock Exchange notiert. Das Unternehmen reservierte 96 % der Erlöse für eine Hochkapazitätsanlage für Wasser und kohlensäurehaltige Erfrischungsgetränke in Adeiso in Ghanas Eastern Region. Die Anlage in Adeiso zielt auf eine kombinierte Abfüllkapazität von 250.000 Flaschen pro Stunde und soll die Nachfrage nach Getränkeverpackungen ab Ende 2026 stärken.
- April 2026: SIG Group brachte die aseptische Abfüllmaschinenplattform SIG Neo für aseptische Kartons auf den Markt. Die Plattform umfasst die Neo Shield-Sterilluftströmungstechnologie und unterstützt Packungsgrößenwechsel in unter 15 Minuten ohne Maschinenteilewechsel. SIG erklärte, dass die Variante Neo Slimline 15 Aseptic die Gesamtabfüllkosten im Vergleich zu Standard-Mehrportions-Aseptikabfüllmaschinen um bis zu 15 % senken kann.
- April 2026: Tetra Pak International SA und Sterilgarda Alimenti brachten einen 1-Liter-Aseptikkarton mit einer papierbasierten Barriere auf den Markt. Die Entwicklung zeigte einen Materialweg auf, der den Einsatz von Aluminiumlaminaten reduzieren und gleichzeitig die Recyclingfähigkeit verbessern könnte. Die Markteinführung ist für Kartonhersteller relevant, die Verpackungsoptionen mit geringerer Inputabhängigkeit evaluieren.
Berichtsumfang des ghanaischen Marktes für Flüssigkeitsverpackungskartons
Der ghanaische Markt für Flüssigkeitsverpackungskartons umfasst die Produktion, Lieferung und den Verbrauch von kartonbasierten Verpackungslösungen zur Lagerung, zum Schutz, zum Transport und zur Distribution von flüssigen und halbflüssigen Lebensmittel- und Getränkeprodukten in Ghana.
Der Bericht über den ghanaischen Markt für Flüssigkeitsverpackungskartons ist segmentiert nach Produkttyp (Aseptische Kartons und Nicht-Aseptische Kartons), Anwendung (Milch, Säfte, Pflanzenbasierte Getränke, Milchprodukte (Milch ausgenommen), Energie- und Funktionsgetränke, Flüssige Lebensmittel und Sonstige Anwendungen) sowie Packungsgröße (Unter 250 ml, 250–500 ml und Über 500 ml). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aseptische Kartons |
| Nicht-Aseptische Kartons |
| Milch |
| Säfte |
| Pflanzenbasierte Getränke |
| Milchprodukte (Milch ausgenommen) |
| Energie- und Funktionsgetränke |
| Flüssige Lebensmittel |
| Sonstige Anwendungen |
| Unter 250 ml |
| 250–500 ml |
| Über 500 ml |
| Nach Produkttyp | Aseptische Kartons |
| Nicht-Aseptische Kartons | |
| Nach Anwendung | Milch |
| Säfte | |
| Pflanzenbasierte Getränke | |
| Milchprodukte (Milch ausgenommen) | |
| Energie- und Funktionsgetränke | |
| Flüssige Lebensmittel | |
| Sonstige Anwendungen | |
| Nach Packungsgröße | Unter 250 ml |
| 250–500 ml | |
| Über 500 ml |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des ghanaischen Marktes für Flüssigkeitsverpackungskartons?
Es wird erwartet, dass der Ghana Markt für Flüssigkeitsverpackungskartons von 2,12 Millionen USD im Jahr 2026 auf 3,01 Millionen USD bis 2032 ansteigt, bei einer CAGR von 5,99 % über den Zeitraum 2027–2032.
Welcher Produkttyp führt bei Flüssigkeitsverpackungskartons in Ghana?
Aseptische Kartons führten im Jahr 2026 mit einem Anteil von 89,31 % und werden bis 2032 voraussichtlich mit einer CAGR von 6,17 % wachsen.
Warum sind aseptische Kartons für den Getränkevertrieb in Ghana wichtig?
Sie unterstützen die Umgebungslagerung und Distribution, wo Kühlkettentransport und zuverlässige Kühlung begrenzt sind.
Welche Anwendung ist die größte für Flüssigkeitsverpackungskartons in Ghana?
Milch hielt im Jahr 2026 einen Anteil von 44,82 % der Anwendungsnachfrage, gestützt durch lokal verarbeitete rekombinierte UHT-Milch.
Welche Packungsgröße hat die stärksten Aussichten in Ghana?
Formate unter 250 ml hielten im Jahr 2026 einen Anteil von 48,63 % und werden bis 2032 voraussichtlich mit einer CAGR von 6,57 % wachsen.
Welche Faktoren schränken Kartonverpackungsoperationen in Ghana ein?
Abhängigkeit von importierten Materialien, Währungsabwertung, Stromkosten und begrenzte Recyclinginfrastruktur schränken den Betrieb ein.