
ドイツのロボット芝刈り機市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
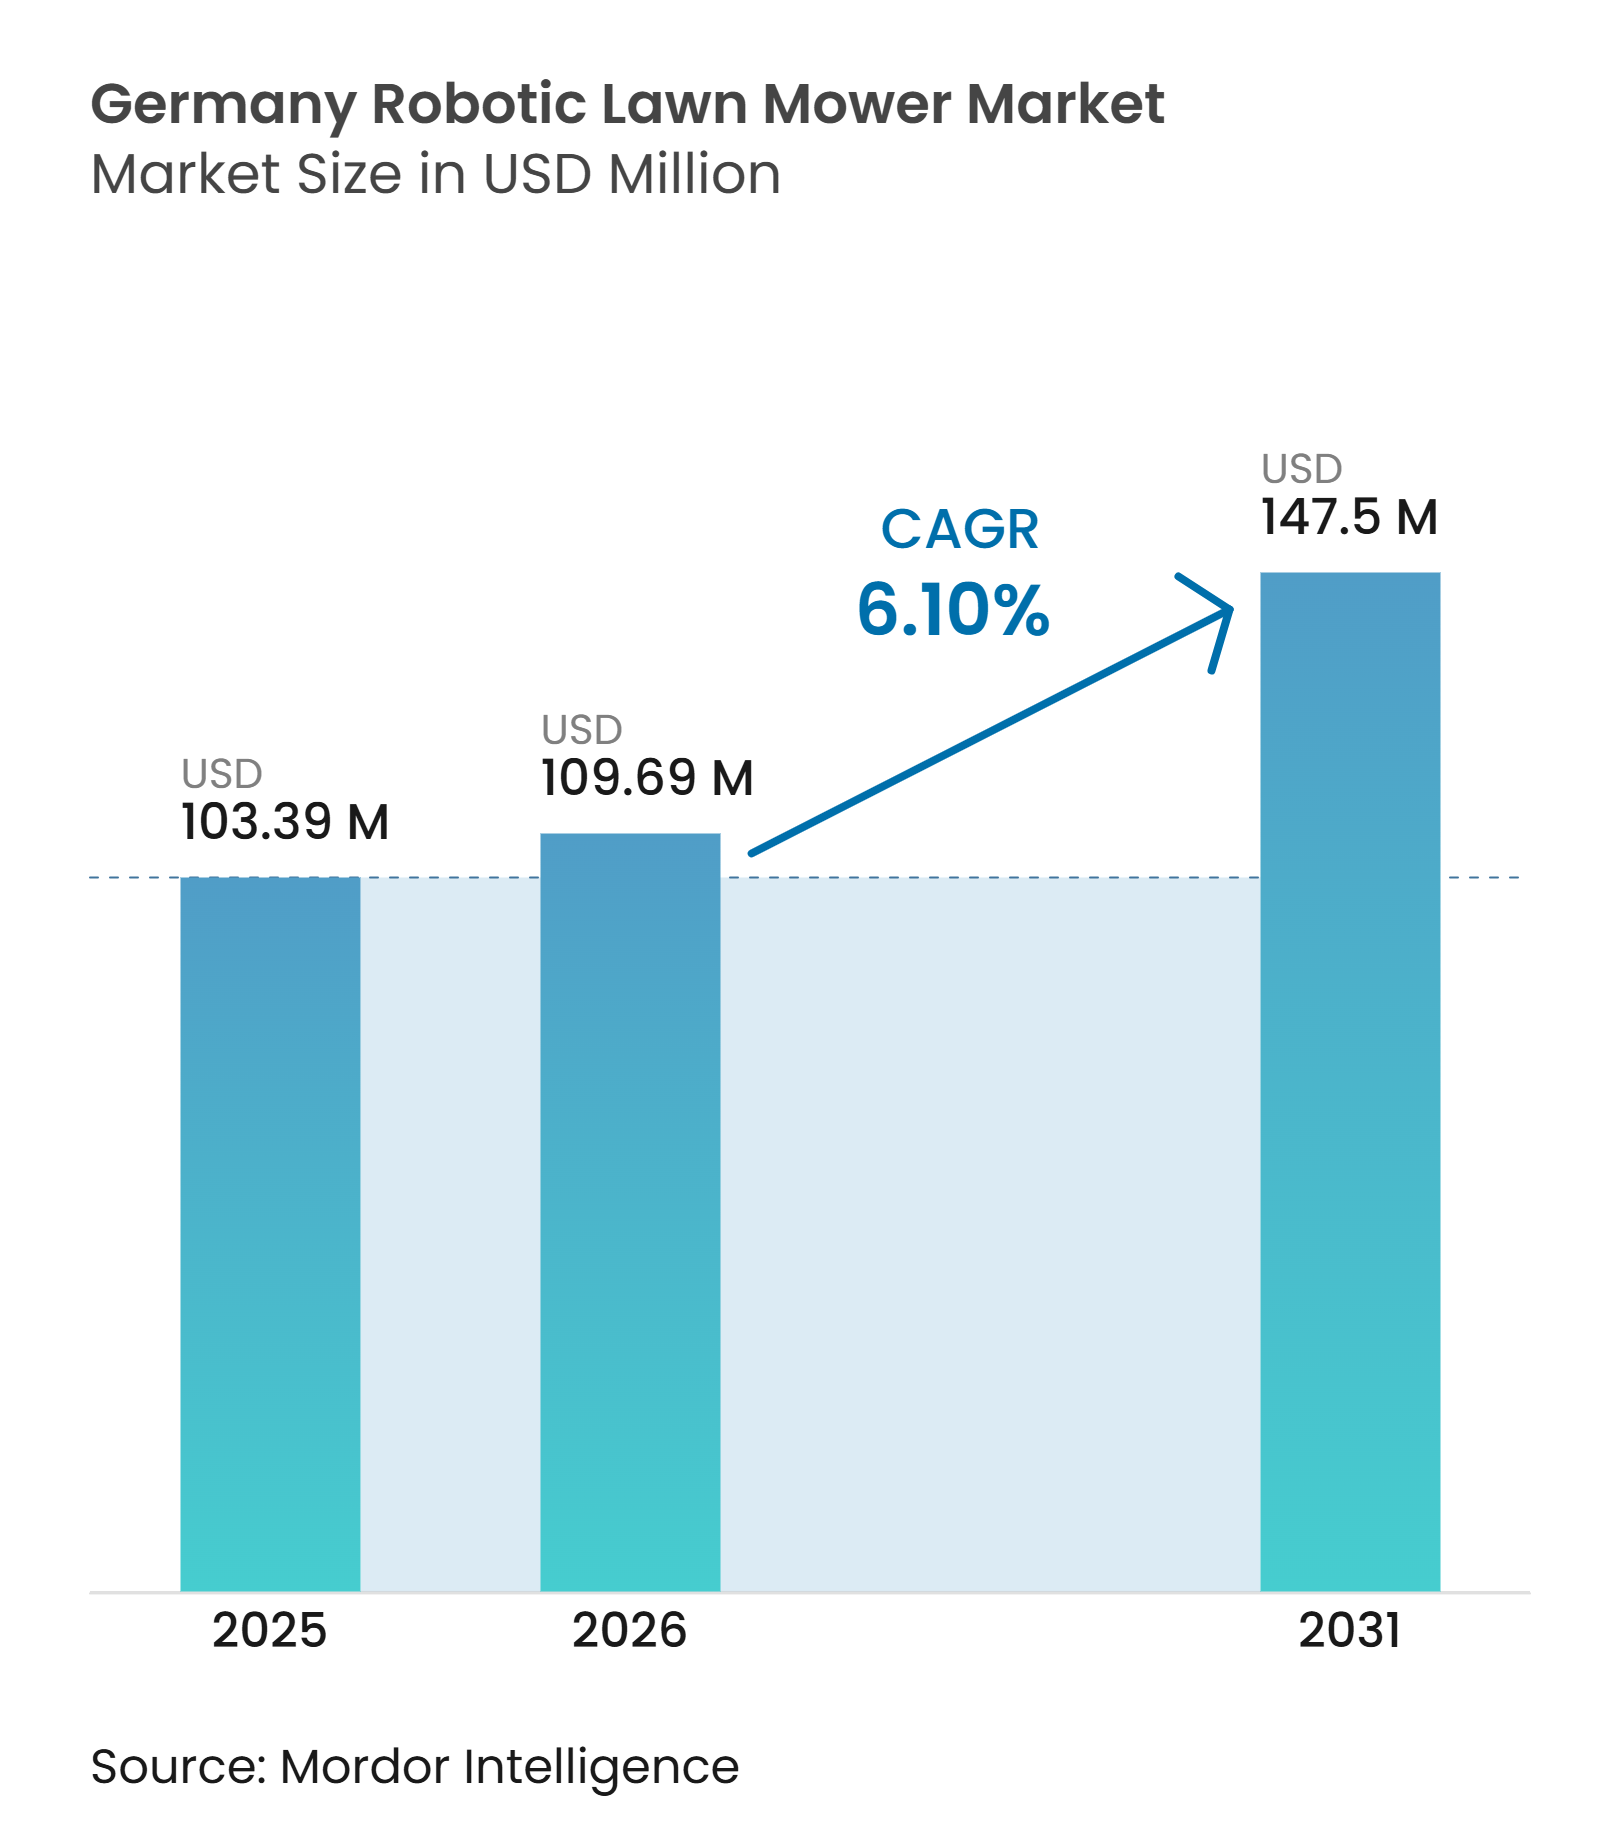
| 基準年の市場規模 (2025) | 103.39 百万米ドル |
| 市場規模 (2026) | 109.69 百万米ドル |
| 市場規模 (2031) | 147.5 百万米ドル |
| 成長率 (2026 - 2031) | 6.10 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツのロボット芝刈り機市場分析
ドイツのロボット芝刈り機市場は2025年に103.39 ミリオン 米ドルと評価され、2026年には109.69 ミリオン 米ドルと推定され、2031年までに147.5 ミリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 6.10%を記録する見込みです。スマートホームの普及率は2026年にドイツの全世帯の52%に達し、2024年の46%から上昇しており、アプリ接続機器への親しみやすさが高まっています[1]。成熟した住宅用屋外機器の需要は買い替え量を緩和させている一方、ワイヤーフリーのナビゲーション、改良されたマッピング、精密刈り込み機能は、設置の容易さおよ多様な芝生環境での安定した結果を重視する品質志向のバイヤーにおいてアップグレード需要を支えています。確立されたサプライヤーはディーラーとの関係を維持していますが、オンライン販売と設置が簡易な製品が、家庭が機器を比較・購入する方法を変えており、透明な価格設定、シンプルな設置、製品の信頼性、および納品後サポートの利用可能性へと注目が移っています。
主要レポートのポイント
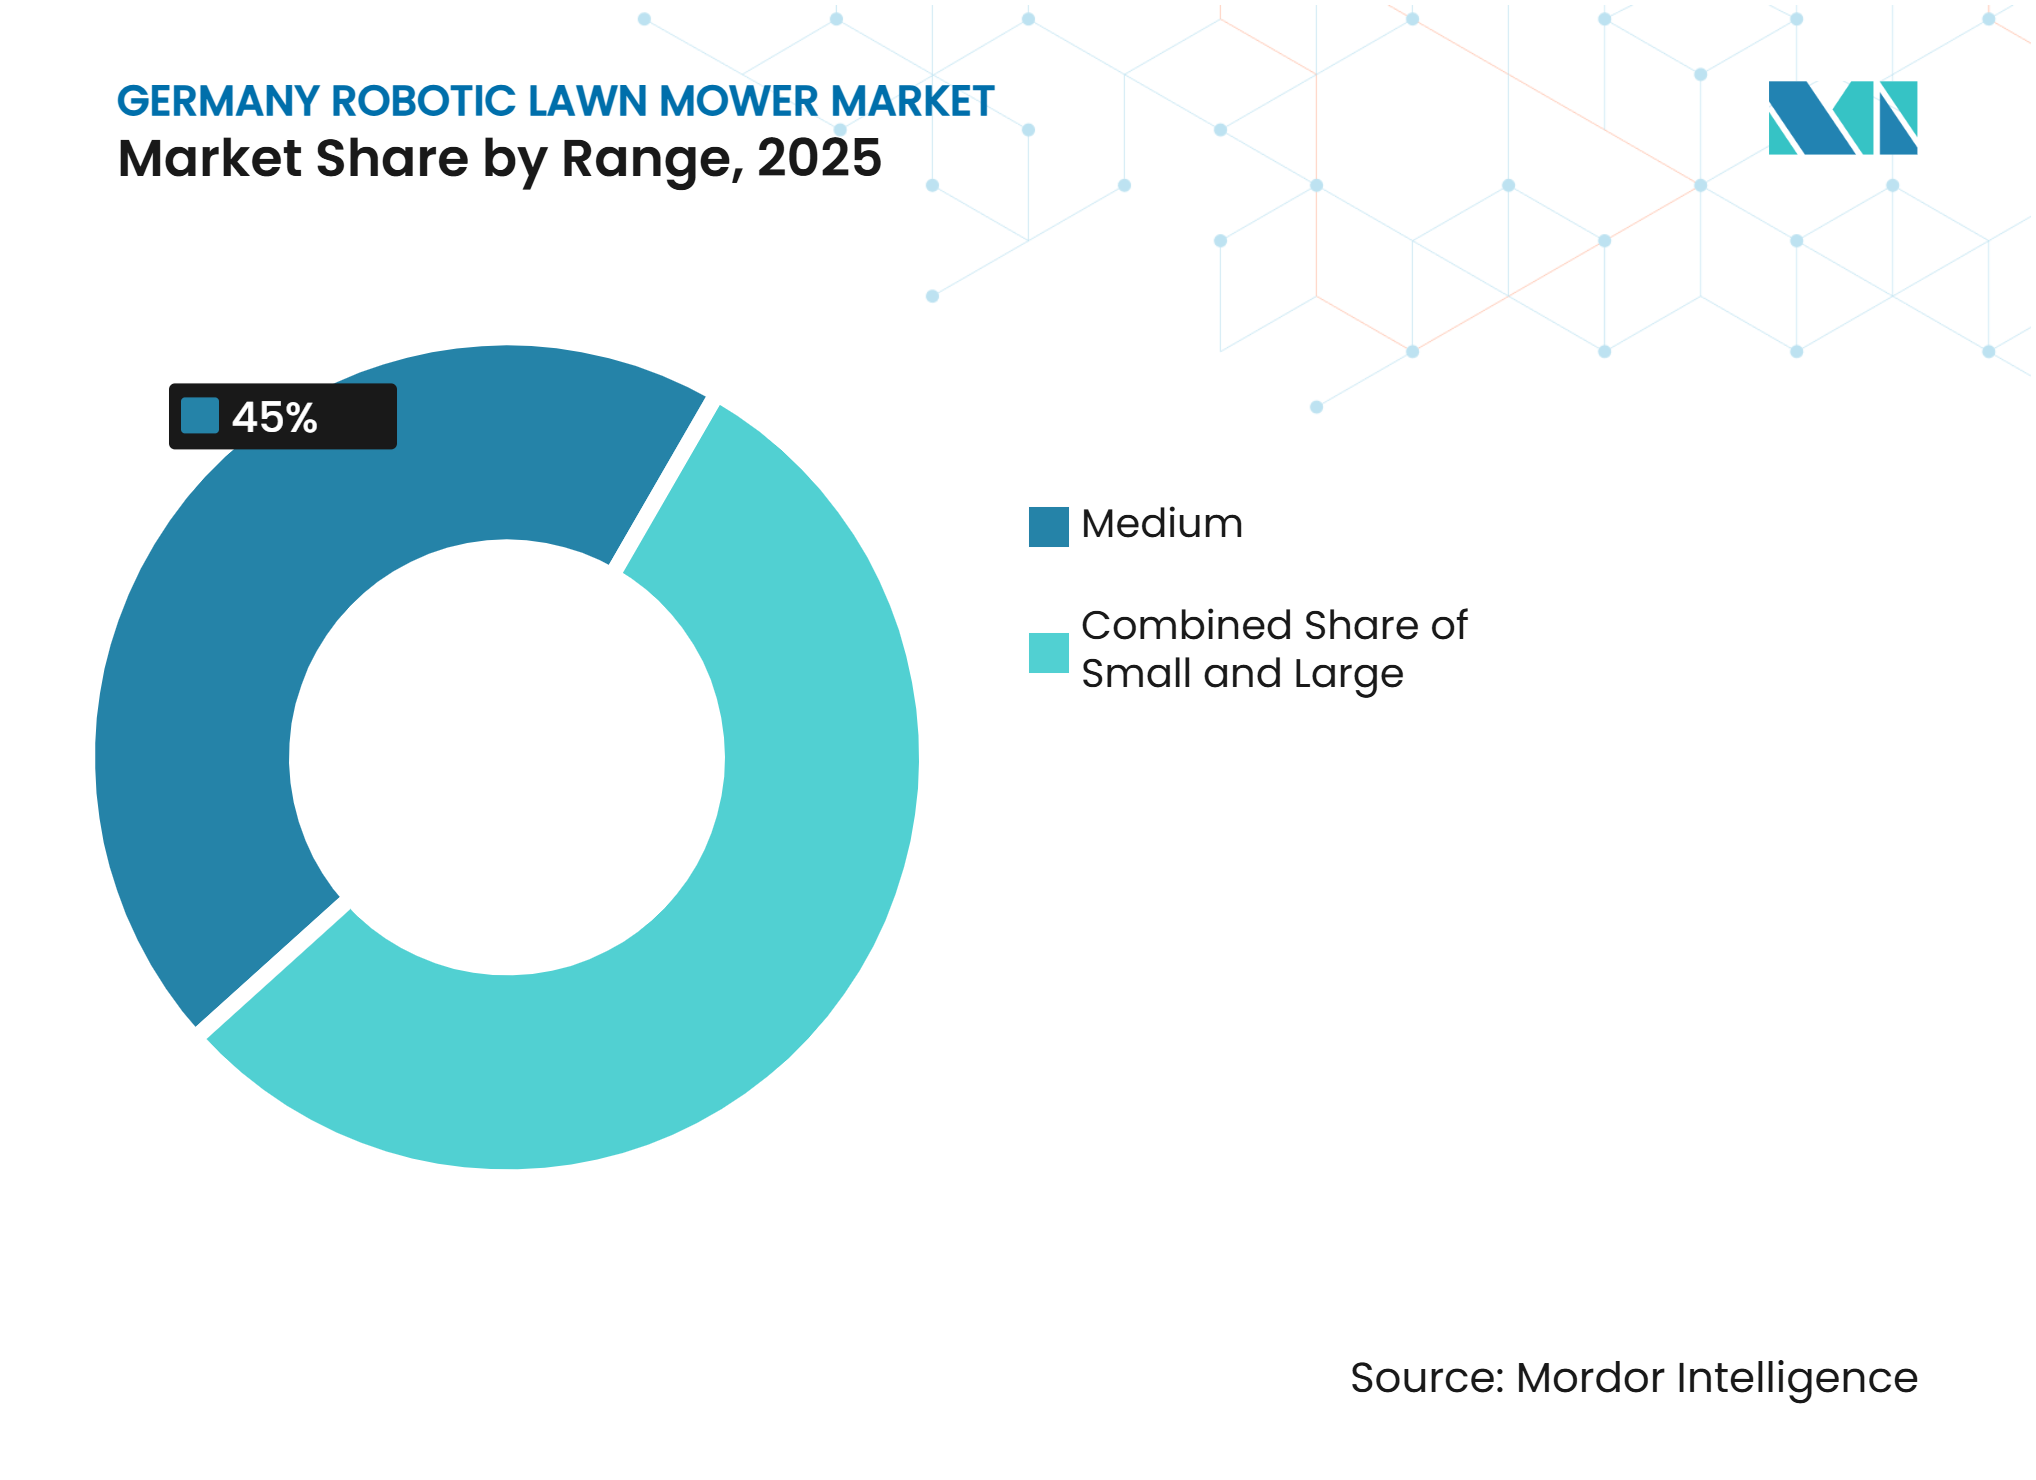
- 価格帯別では、中価格帯製品が2025年のドイツのロボット芝刈り機市場シェアの45%を占め、高価格帯製品は2031年までにCAGR 10%で最も速く成長すると予測されています。
- バッテリー容量別では、20~30V製品が2025年のドイツのロボット芝刈り機市場規模の52%を占め、30V超製品はCAGR 9.5%で最も速く成長すると予測されています。
- 販売チャネル別では、小売業者が2025年のドイツのロボット芝刈り機市場の55%を占め、オンライン販売はCAGR 12%で最も速く成長するセグメントとなっています。
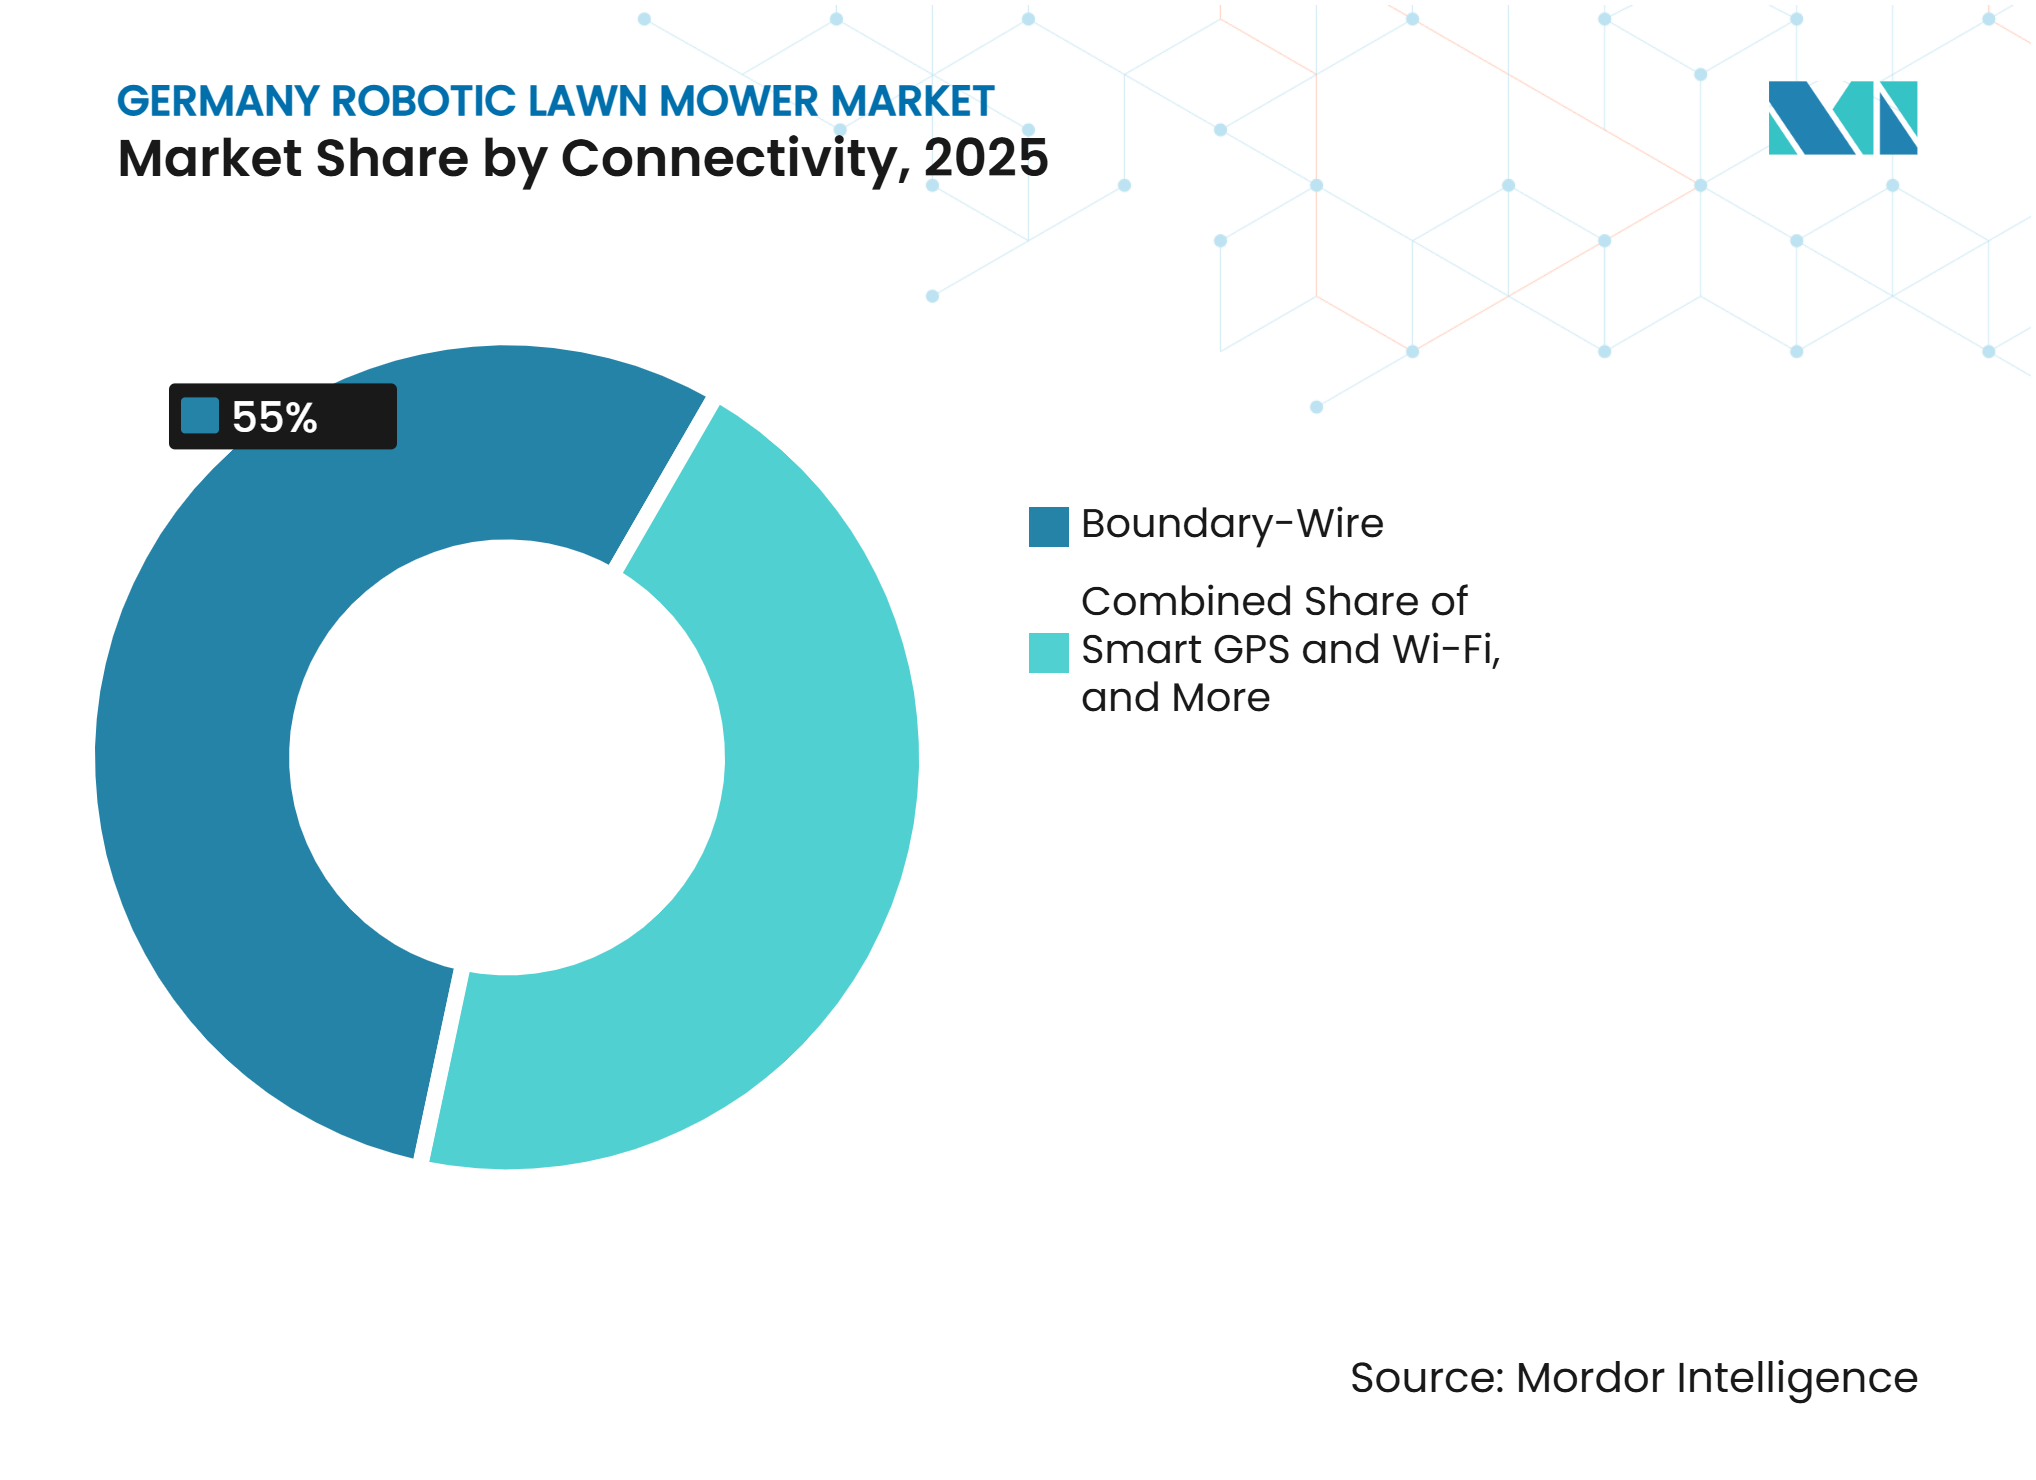
- 接続性別では、境界ワイヤーシステムが2025年の市場の55%を占め、ビジョンガイド、カメラ、LiDARシステムはCAGR 12.5%で最も速く成長すると予測されています。
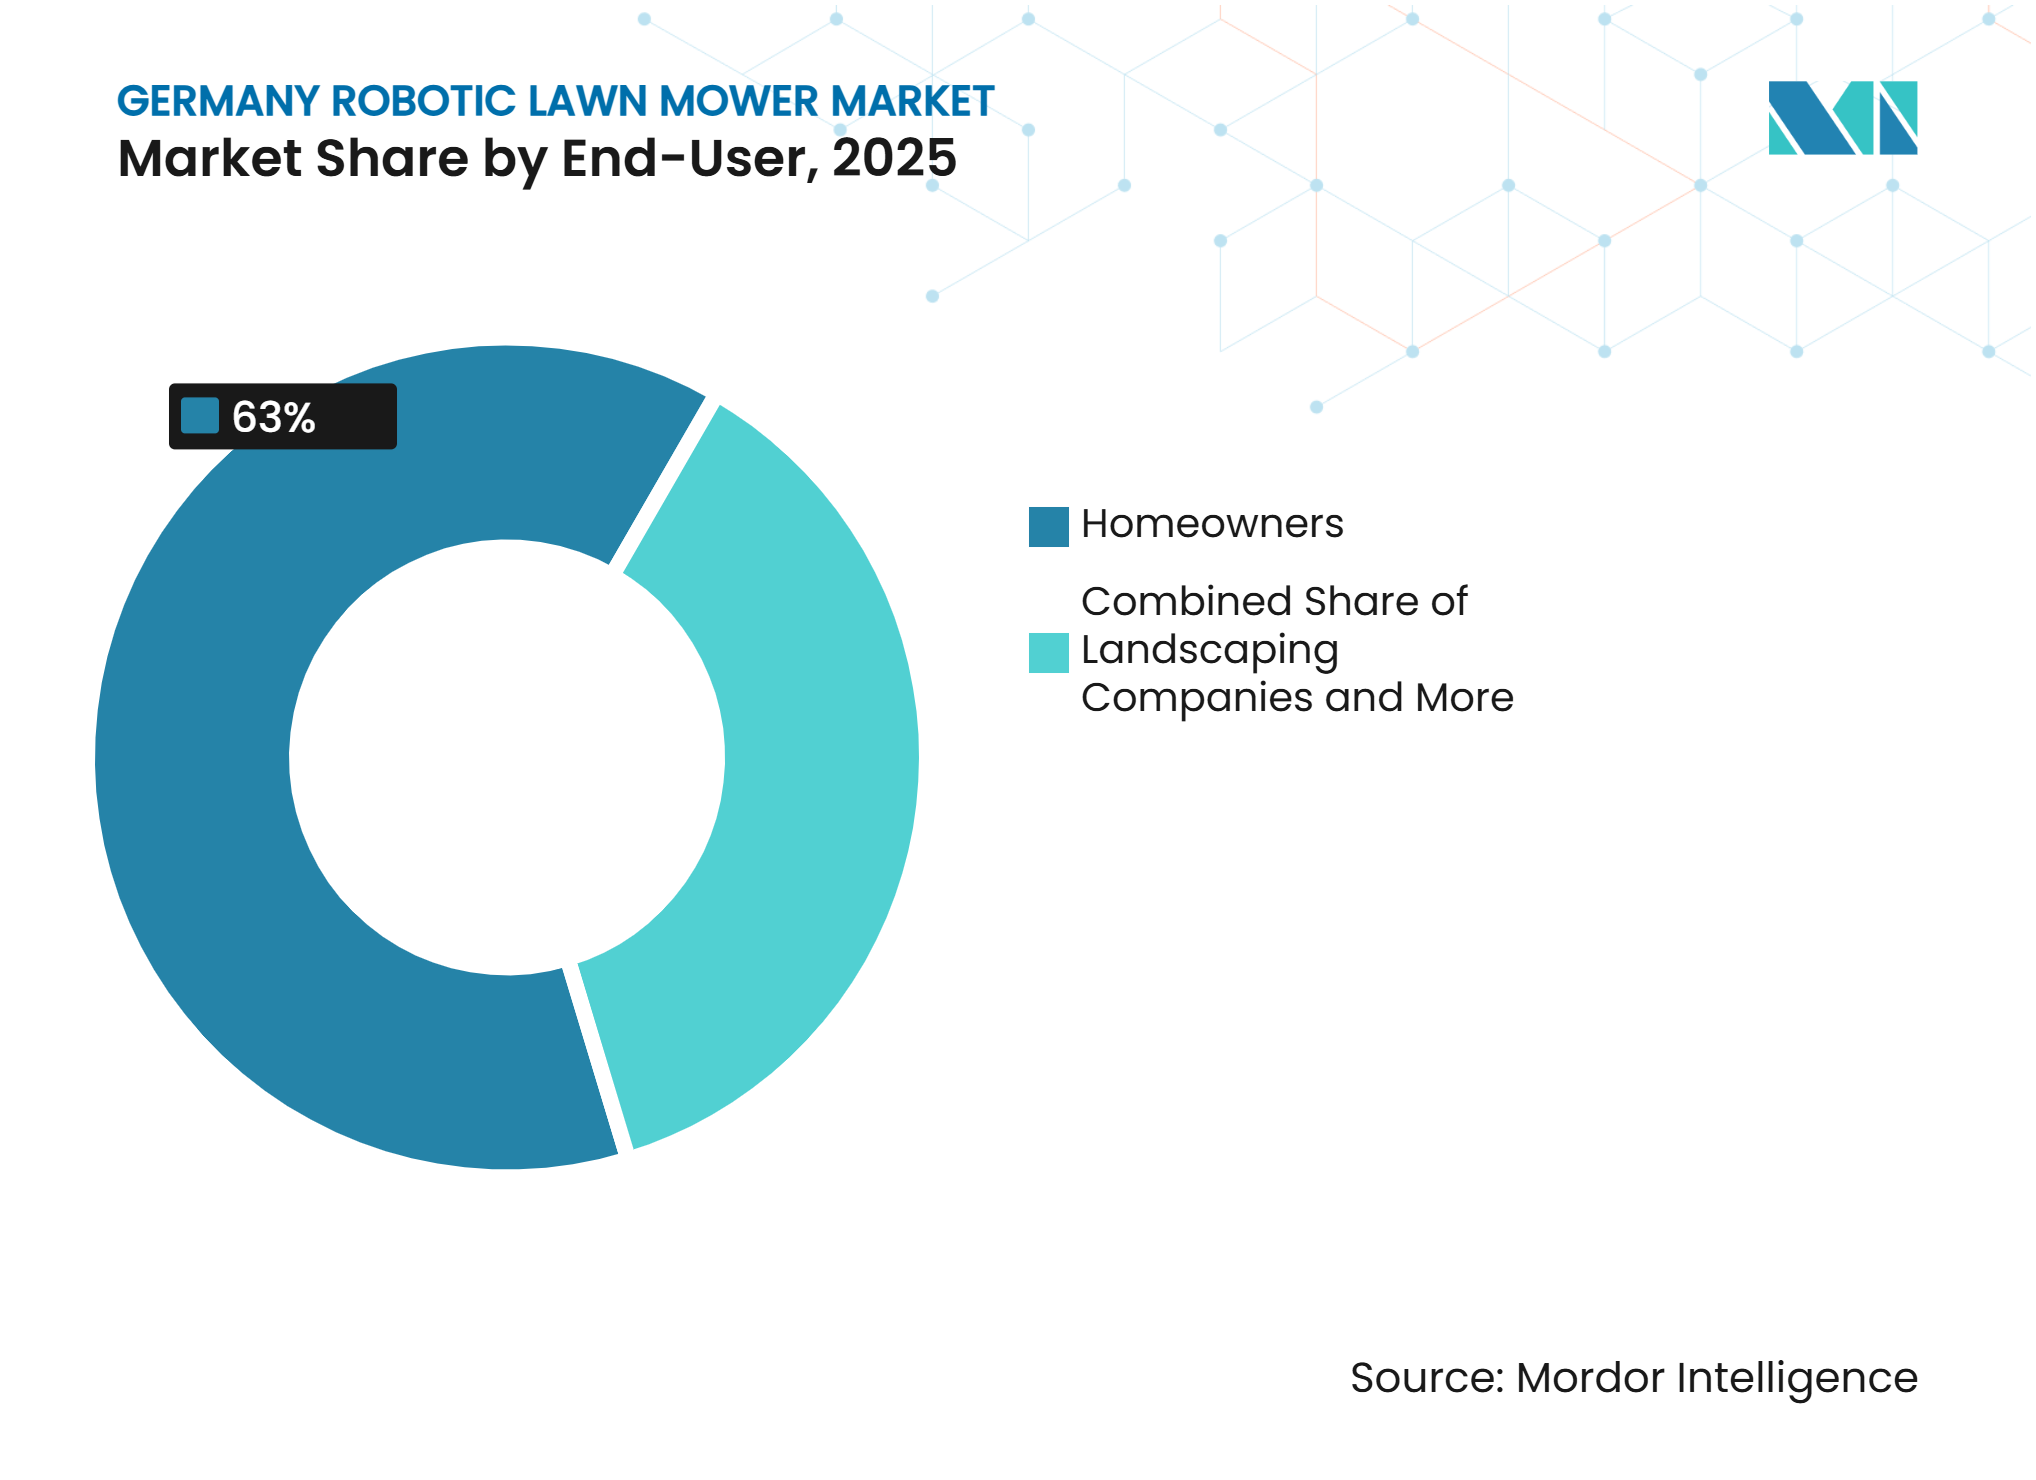
- エンドユーザー別では、住宅所有者が2025年に63%の市場シェアを占め、造園会社はCAGR 10%で最も速く成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スマートホーム統合とIoT導入 | 1.40% | ドイツ全土、特にバイエルン州、バーデン=ヴュルテンベルク州、ハンブルク都市圏に最も集中 | 短期(2年以内) |
| ガソリン式芝刈り機のバッテリー電動への置き換え | 1.10% | ドイツ全土、騒音規制を施行する自治体および住宅地でのさらなる重要性 | 中期(2~4年) |
| 造園業の労働力不足とサービスコストの上昇 | 1.00% | 全国、特にノルトライン=ヴェストファーレン州、バイエルン州、ニーダーザクセン州のGaLaBauクラスターで深刻 | 短期(2年以内) |
| 省力化の庭管理を求める高齢の住宅所有者 | 0.70% | 全国、シュトゥットガルト、ミュンヘン、フランクフルト周辺の郊外エリアで早期の成長 | 中期2~4年) |
| 複雑な庭のレイアウト向けワイヤーフリーナビゲーション | 0.80% | ドイツ全土、特に不規則な区画や複数ゾーンの個人庭園 | 中期(2~4年) |
| ビジョンガイド式芝刈り機のディーラーデモンストレーション | 0.50% | 南ドイツおよび西ドイツ、STIHL、Husqvarna、AL-KOの密集したディーラーネットワークと連携 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートホーム統合とIoT導入
Bitkomが2026年8月に実施したドイツ居住者1,159名を対象とした調査では、52%が自宅でスマートホームアプリケーションを利用しており、2024年の46%から増加しています。この普及率の拡大により、より多くの家庭にとってコネクテッドな庭管理がより身近になっています。すでにスマートフォンでサーモスタットやカメラを管理しているバイヤーは、ロボット芝刈り機の導入を検討する際の実践的な障壁が少なくなります。ドイツのロボット芝刈り機市場は、刈り込みスケジュール、ステータスアラート、セキュリティ設定が既存のルーティンに組み込まれることで恩恵を受けます。Husqvarna Automower NERAおよびBosch Indego S+モデルは、アプリベースのスケジューリングとスマートホームとの互換性を提供しており、サプライヤーがロボット芝刈りをスタンドアロンの庭用製品ではなくコネクテッドな家庭用機器の一部として位置づけるのに役立っています。この効果は、スマートホームの普及率と戸建て住宅の所有率がともに高いエリアで最も顕著に現れており、消費者が別途プロセスを学ぶことなく既存のルーティンに芝刈り機を組み込むことができます。
ガソリン式芝刈り機のバッテリー電動への置き換え
ガソリン式芝刈り機のバッテリー電動・自律型製品への置き換えは、ドイツのロボット芝刈り機市場全体にわたる需要を支えています。住宅用芝刈り機の買い替えサイクルは通常7年から10年であり、継続的にガソリン式機器が買い替え対象となっています。EU機械規制2023/1230は、欧州市場で販売される関連機器に対する安全要件を定めています。自治体の調達慣行とコミュニティの騒音規制も、早朝や夜間のガソリン動力機器の使用を抑制しています[2]。これらの条件は、隣接する住宅に近い庭においてより静かな電動代替品を有利にします。Bosch Power Toolsは2025年に50 ビリオン ユーロの売上を報告しており(5.4 ビリオン 米ドル相当)、その80%はドイツ国外で生成されました。同社のVISIMOW 18Vラインは、周囲ワイヤーなしで最大200m²の庭を対象としており、騒音レベルと設置要件が重要な購入要因となる都市庭園ユーザーにサービスを提供しています。電動への置き換えは、エントリーレベルの自動化とより高性能なロボットシステムの両方を支え、すべてのバイヤーがすぐにプレミアムセグメントに参入することなく静音運転のニーズに対応することをサプライヤーが可能にしています。
造園業の労働力不足とサービスコストの上昇
ドイツは2025年に広義の庭園業界において年間平均12,146件の未充足熟練技術者ポジションを記録しており、庭園・造園・スポーツグラウンド建設がこの不足の75.9%を占めています。この不足により、造園業者は手動作業のみで緑地管理需要を満たす能力が制限され、ロボット芝刈りのビジネス的根拠が利便性から労働力代替へとシフトしています。このセクターの売上は2025年に名目ベースで4.3%増加し、広範な経済全体で倒産が増加する中でも需要が利用可能な労働力供給を上回っていることを示しています。John Deereは、造園業の経営者の84%が資格のある労働者の確保に苦労していると指摘し、2025年1月に自律型バッテリー電動商用芝刈り機を発表する際にこれを要因として挙げました。自律型機器により、造園会社は判断、設計、または顧客との直接的なやり取りを必要とする作業のために人員を確保しながら、熟練労働者の採用が困難な状況でもサービスカバレッジを維持することができます。
省力化の庭管理を求める高齢の住宅所有者
高齢の住宅所有者は、ドイツのロボット芝刈り機市場において身体的な労力を軽減する機器の重要な需要基盤を形成しています。高齢者世帯の住宅所有率は70%を超えています。移動能力や筋力が制限されている場合、従来の芝刈りは実践が難しくなります。バイエルン州とバーデン=ヴュルテンベルク州の郊外エリアは、広い庭と潜在的なユーザーの高い集中度を兼ね備えており、南ドイツの主要な地域的地位を支えています。設置と定期的なメンテナンスを軽減する製品は、刈り取りシーズン中の身体的な労力の必要性を低減することでこの顧客層の明確なユーザビリティ要件に対応しています。保証範囲、シンプルなメンテナンス、明確な操作説明書は、信頼性の高いサービスを優先し、大きな身体的負担なしに庭の管理をこなすことを好むバイヤーの採用をさらに支援することができます。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| プレミアムロボット芝刈り機の高い初期費用 | -0.80% | 全国、東ドイツでは西部州より世帯収入が低いためより大きな圧力 | 中期(2~4年) |
| 不均一な地形、傾斜、不規則な芝刈りパフォーマンス | -0.50% | 全国、バーデン=ヴュルテンベルク州、バイエルン州、ラインラント=プファルツ州の丘陵地帯でさらに重要性が増す | 長期(4年以上) |
| 密集した都市部および共有庭エリアでの盗難リスク | -0.30% | 都市部のベルリン、ハンブルク、ケルン、および全国の市民農園・共有庭園コミュニティ | 中期(2~4年) |
| 接続性・設置モデル間の製品・サービスの分断 | -0.40% | 全国、購入後サポートが限られるオンライン優先販売で最も困難 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
プレミアムロボット芝刈り機の高い初期費用
高い購入価格は、ドイツのロボット芝刈り機市場において依然として大きな阻害要因となっています。エントリーレベルのワイヤーフリー製品の価格は、調査期間において999ユーロ(1,082米ドル)から始まりました。広い庭向けのプロフェッショナルRTK対応モデルは、設置費用やアクセサリーを除き3,000ユーロ(3,255米ドル)を超えました。従来の押し型芝刈り機は500ユーロ(542米ドル)以下で購入可能でした。この価格差により、本来ならロボット機器を検討するであろう多くの家庭が選択肢から外れています。消費者向けの分割払いやリースオプションはドイツのロボット芝刈り機購入において広く提供されておらず、ほとんどの家庭は一括前払いに頼っています。価格差は、ワイヤーリー機器への関心が高まる中でも、低コストの境界ワイヤー製品の関連性を維持しています。価格に敏感なバイヤーは、ハードウェアとサービスコストが下がるまで技術のアップグレードを先送りにする可能性があり、機能比較だけでは示唆されない範囲を超えて既存の境界ワイヤー製品の寿命を延ばすことになります。
不均一な地形、傾斜、不規則な芝刈りパフォーマンス
不均一な地形は、ドイツのロボット芝刈り機市場全体にわたるロボット芝刈り機の使用を制限しています。バイエルン州、バーデン=ヴュルテンベルク州、ラインラント=プファルツ州の丘陵地の庭は、牽引力、ナビゲーション、刈り込み品質に関する課題をもたらします。狭い通路や不規則な境界線も作業上の困難を増しています。プレミアムシステムは四輪駆動、カメラ、RTKポジショニング、LiDARを通じてこの問題の一部に対処していますが、これらの機能は通常製品コストと複雑性を増大させます。Mammotionは、LUBA 3 AWDがLiDAR、RTK、AIビジョンを組み合わせており、最大80%の傾斜向けに設計されていると述べています。このような仕様は、庭の管理が難しくなるにつれて技術的な要件がどのように増大するかを示しています。性能の不確実性は、特に成果が不十分であれば繰り返しの手動修正が必要となり、推定される時間節約効果が低下するような厳しい刈り取り条件において、バイヤーが従来の機器を維持することにつながる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
価格帯別:
中価格帯製品が主流の住宅需要を支える中価格帯製品は、一般的な住宅庭園面積300~800m²に適しているため、2025年のドイツのロボット芝刈り機市場の45%を占めました。これらのモデルは、プレミアムのワイヤーフリーシステムの高い価格帯なしに、マルチゾーンスケジューリング、雨感知、アプリ接続性を組み合わせています。このバランスがこの価格帯を家庭需要の中心に置き続けています。高価格帯製品は、より広いカバレッジ、地形対応能力、高度なナビゲーションへの需要に牽引され、2031年までにCAGR 10%で成長すると予測されています。低価格帯モデルは200m²以下の庭において引き続き有効ですが、コンパクト製品がビジョンベースの境検出を追加するにつれて相対的な位置づけが弱まっています。
高価格帯機器へのシフトは、全体的な不動産マッピングのコンピューティングおよびバッテリー需要とも関連しています。Husqvarnaは2025年2月に住宅用および業務用途にわたり境界ワイヤーフリーのラインナップを24モデルに拡大しました。STIHLのiMOW 7 PROは、2025年に最大10,000m²の不動産向けに提供された上位端製品を代表しています。プレミアムバイヤーは、体系的な刈り込みパターンとセンチメートルレベルのポジショニングを製品品質の指標としてますます評価しています。ドイツのロボット芝刈り機市場は、成長するプレミアム機会とともに明確な中間市場の出来高基盤を持っています。


注記: 各セグメントのシェアはレポート購入時に入手可能
バッテリー容量別:
高電圧パックが性能差別化要因となる20~30Vカテゴリーは2025年のドイツのロボット芝刈り機市場の52%を占め、現在最大の住宅用設置基盤を支えています。30V超のシステムは2031年までにCAGR 9.5%で成長すると予測されています。ワイヤーフリーナビゲーションは電力需要を増大させ、ポジショニング、センサー処理、オンボードソフトウェアが刈り取り中に継続的に動作する必要があります。20V未満の製品は小さな庭とコンパクトな半自律型機器に適しています。BoschのVISIMOW 18Vラインは、このエントリーレベルカテゴリーにおける18V製品の継続的な役割を示しています。
高電圧への移行には、性能、製品コスト、コンプライアンス上の考慮事項が伴います。EUバッテリー規制2023/1542は、関連する産業用バッテリーのトレーサビリティ、リサイクル含有量、使用済みバッテリーの回収に関する要件を導入しています。プレミアムのワイヤーフリー芝刈り機は一般的に25~50Vの範囲で20~40Ahのバッテリーを使用します。MammotionのLUBA 3 AWDはLiDAR、RTK、AIビジョンを組み合わせており、高度なナビゲーションシステムの継続的な処理要件を示しています。メーカーは、稼働時間、安全性、規制コンプライアンス、およびワイヤーフリー機器に求められる性能のバランスを取る必要があります。
販売チャネル別:
オンライン販売の拡大に伴い小売業者も引き続き重要小売業者は2025年のドイツのロボット芝刈り機市場シェアの55%を占め、STIHL、Husqvarna、AL-KO、Hondaの確立されたディーラーネットワークに支えられています。実店舗は、バイヤーが製品のデモンストレーション、設置アドバイス、メンテナンス情報、ローカルサービスへのアクセスを必要とする場所で引き続き重要です。オンライン販売は2031年までにCAGR 12%で成長すると予測されています。ワイヤーフリーシステムは、周囲ワイヤー設置とプロフェッショナルな設置の必要性を減らすことでこの成長を牽引しています。WorxはCES 2026でLandroid Vision Cloudを発表し、当初グローバルなeコマースプラットフォームを通じてモデルを販売しました。
専門店は、アプリケーションガイダンス、フリート相談、サービス契約を必要とするプロフェッショナルおよびセミプロフェッショナルユーザーに対して一貫した役割を維持しています。小売とオンラインチャネルは直接的な代替品として機能するのではなく、購入プロセスの異なる部分にサービスを提供します。オンライン需要は西ドイツと南ドイツの接続性の高い都市部と郊外エリアで最も強く、これはすでに普及が進んでいるエリアでの採用を強化するパターンです。高価値の製品と複雑な顧客ユースケースに対して、ドイツのロボット芝刈り機市場は引き続き小売業者の能力に依存し続けるでしょう。
接続性別:
境界ワイヤーシステムがリードしながらビジョンガイド製品が成長境界ワイヤーシステムは2025年のドイツのロボット芝刈り機市場シェアの55%を占め、以前のワイヤーベース期間からの大規模な設置基盤に支えられています。これらのモデルは、多くのワイヤーフリー代替品と比較してコストが低いため、シンプルな庭では引き続き魅力的です。ビジョンガイド、カメラ、LiDARシステムは、報告されたセグメンーションタイプの中で最も速い成長率であるCAGR 12.5%で2031年まで成長すると予測されています。Husqvarnaは、2026年のAIビジョンラインにオンボードカメラを搭載した7機種の芝刈り機が含まれると述べました[3]。スマートGPSおよびWi-Fiシステムは、フルLiDAR製品よりも低いハードウェア要件でシンプルな設置を組み合わせた中間的なオプションを提供します。
複雑な庭は高度な接続性の実用的価値を高めます。不規則な区画、分離した刈り込みゾーン、急な傾斜、狭い通路は、固定ワイヤーの設置を適応させるのを困難にする可能性があります。RTK、カメラ、LiDARシステムはより少ない固定コンポーネントでこれらの構成をマッピングできます。Segway NavimowのX420とi206 AWDは2026年4月にTUVラインラント芝生管理認を取得しました。接続性は設置時間、サービス要件、バイヤーチャネルの好みにますます影響を与えることが予想されます。

注記: 各セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
住宅所有者が需要をリードし造園会社がより速く成長住宅所有者は2025年のドイツのロボット芝刈り機市場の63%を占め、戸建て住宅、郊外の庭、確立されたガーデニング文化に牽引されています。多くの住宅バイヤーは、定期的なメンテナンスを削減しながら一貫した芝生の外観を求めています。造園会社セグメントは2031年までにCAGR 10%で成長すると予測されています。熟練した労働力不足により、自律型芝刈りはサービス能力の維持と定期的な作業負荷の管理のための実践的なアプローチとなっています。報告された庭園・造園労働者の不足は、商業的な価値提案をさらに強化しています。
スポーツグラウンド、公園、自治体、ゴルフコースは高価値のプロフェッショナルカテゴリーを代表しており、ユニットはしばしば10,000ユーロ(10,850米ドル)を超えます。Toroは2026年4月にゴルフクラブ ヴュルツブルクにGeolinkMowを搭載したGreensmaster eTriFlex 3360を設置しました。Belroboticsはオランダのワールウェイクにある8つのスポーツセンターに12台のGPS-RTK Bigmowユニットを展開し、自治体の参照事例を提供しました。教育施設、航空施設、ホスピタリティ施設は、予測可能な運用コストを重視する規模の小さなユーザーグループです。John Deereの2025年の自律型商用芝刈り機発表は、プロフェッショナル機器供給における継続的な拡大を示しています。
注記: 各セグメントのシェアはレポート購入時に入手可能
地理的分析
バイエルン州とバーデン=ヴュルテンベルク州を含む南ドイツは、中から大規模な庭を持つ所有者居住型戸建て住宅が高い集中度を示しています。高い収入水準とテクノロジーの早期採用が高級ワイヤーフリー製品への需要を支えています。密なディーラーカバレッジが製品デモンストレーションとアフターセールスサービスを促進しています。
ノルトライン=ヴェストファーレン州とラインラント=プファルツ州が主導する西ドイツは、最も人口の多い市場ゾーンです。ルール地方の密集した集落は対象となる家庭庭園基盤を縮小していますが、ラインおよびライン=モーゼルの回廊は大規模な集計機会を代表しています。労働力不足が商業バイヤーに自律型機器の検討を促していますIHK-Initiative Rheinlandは、2030年までに地域経済全体で最大735,000件の未充足ポジションを予測しています。
東ドイツは2025年の4つの地域セグメントの中でドイツのロボット芝刈り機市場において最小のシェアを占めていました。歴史的に低い住宅所有率は旧東ドイツの遺産的な住宅構造を反映しています。ベルリンの都市部は庭園関連の需要を制限していますが、ドレスデン、ライプツィヒ、エアフルト周辺のエリアでは新興の採用が見られます。商業需要はこの地域ではまだ発展途上であり、ディーラーへの投資と製品デモンストレーションの機会を生み出しています。公園、スポーツグラウンド、自治体の緑地は潜在的な参入ポイントを代表しており、労働予算が制約されており、手動作業のみでサービス能力を維持することは困難です。
競合環境
市場集中度
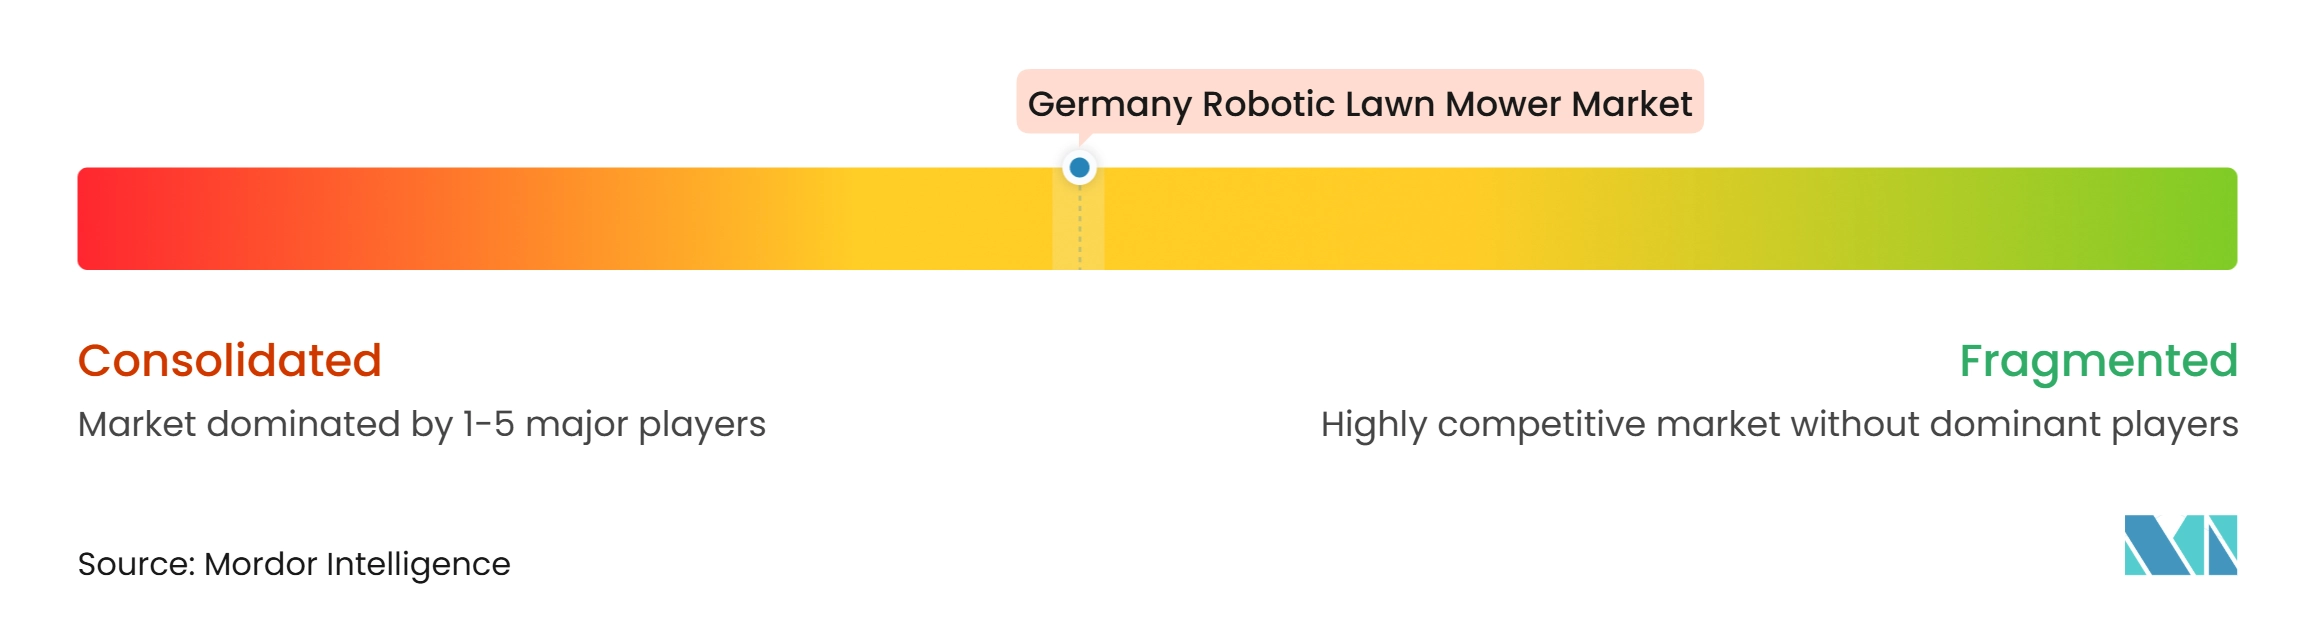
ドイツのロボット芝刈り機市場は2025年に中程度の集中度を示していました。主要プレイヤーにはHusqvarna Group、Robert Bosch GmbH、ANDREAS STIHL AG and Co. KG、AL-KO Kober SE、Honda Motor Co., Ltd.が含まれます。Husqvarna Groupは幅広いワイヤーフリーポートフォリオを構築し、2026年にオンボードカメラを搭載したAIビジョン製品を導入しましたが、同社のクラウドサービスによりローカルRTK基準局が不要になります。Robert Bosch GmbHは体系的な刈り込みと国内ブランド認知度を活用してIndegoラインを支えています。VISIMOW 18Vラインは、Robert Bosch GmbHに500ユーロ(542米ドル相当)以下のエントリーポイントも提供しています。
中国に本社を置くブランドは、急速な製品サイクルとハードウェアコスト優位性を通じて競争圧力を高めています。Segway Navimowは2026年4月に累計生産100万台に達したと報告し、マレーシアに生産ラインを開設しました。MammotionのLUBA 3 AWDは単一のナビゲーションシステムにLiDAR、RTK、AIビジョンを組み合わせています。AL-KOは2026年6月にAIステレオカメラ、N-RTKまたはLiDARナビゲーション、ドロップアンドモウ機能を備えたRobolinho Gen 5プラットフォームを発表しました。競争はナビゲーションの信頼性、設置のシンプルさ、価格、ローカルサービスを中心に展開されています。
ToroとBelroboticsのプレミアム製品間のプロフェッショナルセグメントは依然として十分サービスが提供されていません。3,000ユーロから8,000ユーロ(3,255米ドルから8,680米ドル相当)の価格帯の製品は、造園会社と自治体のニーズに対応できる可能性があります。Kress、John Deere、欧州の専門サプライヤーはこのギャップを追求できる一方、Toroの2026年4月のヴュルツブルクへの設置はドイツの商業参照事例を提供しています。EU機械規制2023/1230とIEC 60335規格は、確立されたコンプライアンスおよびサービス能力を持つサプライヤーに有利な技術的参入要件を設けています。
ドイツのロボット芝刈り機業界リーダー
-
Husqvarna Group
-
Robert Bosch GmbH
-
ANDREAS STIHL AG and Co. KG
-
AL-KO Kober SE
-
Honda Motor Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ドイツのロボット芝刈り機市場 このレポートでカバーされる企業
- Husqvarna Group
- Robert Bosch GmbH
- ANDREAS STIHL AG and Co. KG
- AL-KO Kober SE
- Honda Motor Co., Ltd.
- Deere & Company
- STIGA S.p.A.
- Zucchetti Centro Sistemi S.p.A.
- Positec Tool Corporation
- Segway Inc.
- Shenzhen Mammotion Technologies Co., Ltd.
- The Toro Company
- Stanley Black and Decker, Inc.
- MTD Products Inc.
- Greenworks Tools
最近の産業開発事情 ドイツのロボット芝刈り機市場
- 2026年9月:MammotionはベルリンのIFA 2026でLUBA 4 AWDシリーズとMaston商業用ロボット芝刈りプラットフォームを発表しました。LUBA 4 AWDは、全方位ナビゲーション、双方向走行、独立した前輪ステアリングを使用して0.75~3エーカーをカバーします。Mastonは同社初のフリート管理機能を備えた商業用芝刈り機です。LUBA 4 AWDの先行予約は2026年第4四半期に開始します。
- 2026年9月:Segway NavimowはIFA 2026でNavimow H5 Proを発表しました。これには、エッジまで7.7cmの刈り込みを実現するEdgeMaestro伸縮型ロボットアーム、LiDAR、ビジョン、NRTK三融合ナビゲーション、360度VisionFence動物検知が搭載されています。発売にはドイツ特定のパートナーシップであるIgelhilfe Schulzendorf e.V.との提携が含まれていました。
- 2026年1月:Segway NavimowはCES 2026で住宅用および商業用途向けにX4、i2 AWD、i2 LiDAR、H2、Terranoxシリーズを発表しました。
ドイツのロボット芝刈り機市場レポートの範囲
ロボット芝刈り機は、最小限の人間の介入で芝を刈り、維持するために設計された自律型バッテリー駆動機械です。センサー、ナビゲーションシステム、インテリジェントな制御装置を使用して、定義された芝生エリア内で動作し、障害物を回避し、目的の草の高さを維持し、必要に応じて自動的に充電します。
ドイツのロボット刈り機市場レポートは、価格帯別(低・中・高)、バッテリー容量別(20V未満、20~30V、30V超)、販売チャネル別(小売業者、専門店、オンライン)、接続性別(境界ワイヤー、スマートGPSおよびWi-Fi、ビジョンガイド、カメラ、LiDARシステム)、エンドユーザー別(住宅所有者、造園会社、スポーツグラウンドおよび公園、自治体、ゴルフコース、その他)にセグメント分類されています。市場予測は米ドルベースの金額で示されています。
セグメンテーション概要
| 低価格帯 |
| 中価格帯 |
| 高価格帯 |
| 20V未満 |
| 20~30V |
| 30V超 |
| 小売業者 |
| 専門店 |
| オンライン |
| 住宅用 |
| 商業用 |
| 住宅所有者 |
| 造園会社 |
| スポーツグラウンドおよび公園 |
| 自治体 |
| ゴルフコース |
| その他のエンドユーザー |
| 境界ワイヤー |
| スマートGPSおよびWi-Fi |
| ビジョンガイド、カメラ、LiDAR |
| 価格帯別 | 低価格帯 |
| 中価格帯 | |
| 高価格帯 | |
| バッテリー容量別 | 20V未満 |
| 20~30V | |
| 30V超 | |
| 販売チャネル別 | 小売業者 |
| 専門店 | |
| オンライン | |
| 用途別 | 住宅用 |
| 商業用 | |
| エンドユーザー別 | 住宅所有者 |
| 造園会社 | |
| スポーツグラウンドおよび公園 | |
| 自治体 | |
| ゴルフコース | |
| その他のエンドユーザー | |
| 接続性別 | 境界ワイヤー |
| スマートGPSおよびWi-Fi | |
| ビジョンガイド、カメラ、LiDAR |
レポートで回答された主要な質問
ドイツのロボット芝刈り機市場の2031年までの予測は?
ドイツのロボット芝刈り機市場は2026年から2031年にかけてCAGR 6.1%で、2031年までに147.5 ミリオン 米ドルに達すると予測されています。
ドイツで需要をリードする製品価格帯はどれですか?
中価格帯製品は、主流の住宅庭園に適合し、有用な自動化機能を提供するため、2025年に45%のシェアでリードしています。
ドイツのロボット芝刈り機で最も速く成長している販売チャネルはどれですか?
オンライン販売は、ワイヤーフリー製品が設置要件を削減するため、2031年までにCAGR 12%で成長すると予測されています。
造園会社が自律型芝刈り機を採用する理由は何ですか?
熟練労働力の不足により、ロボット芝刈りはサービス能力を維持し、定期的な緑地管理作業を理するための実践的な方法となっています。
ドイツで最も速く成長しているナビゲーション技術はどれですか?
ビジョンガイド、カメラ、LiDARシステムは、シンプルな設置と複雑な庭のより良い対応への需要に支えられ、2031年までにCAGR 12.5%で成長すると予測されています。