
Größe und Marktanteil des deutschen Marktes für Roboter-Rasenmäher
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
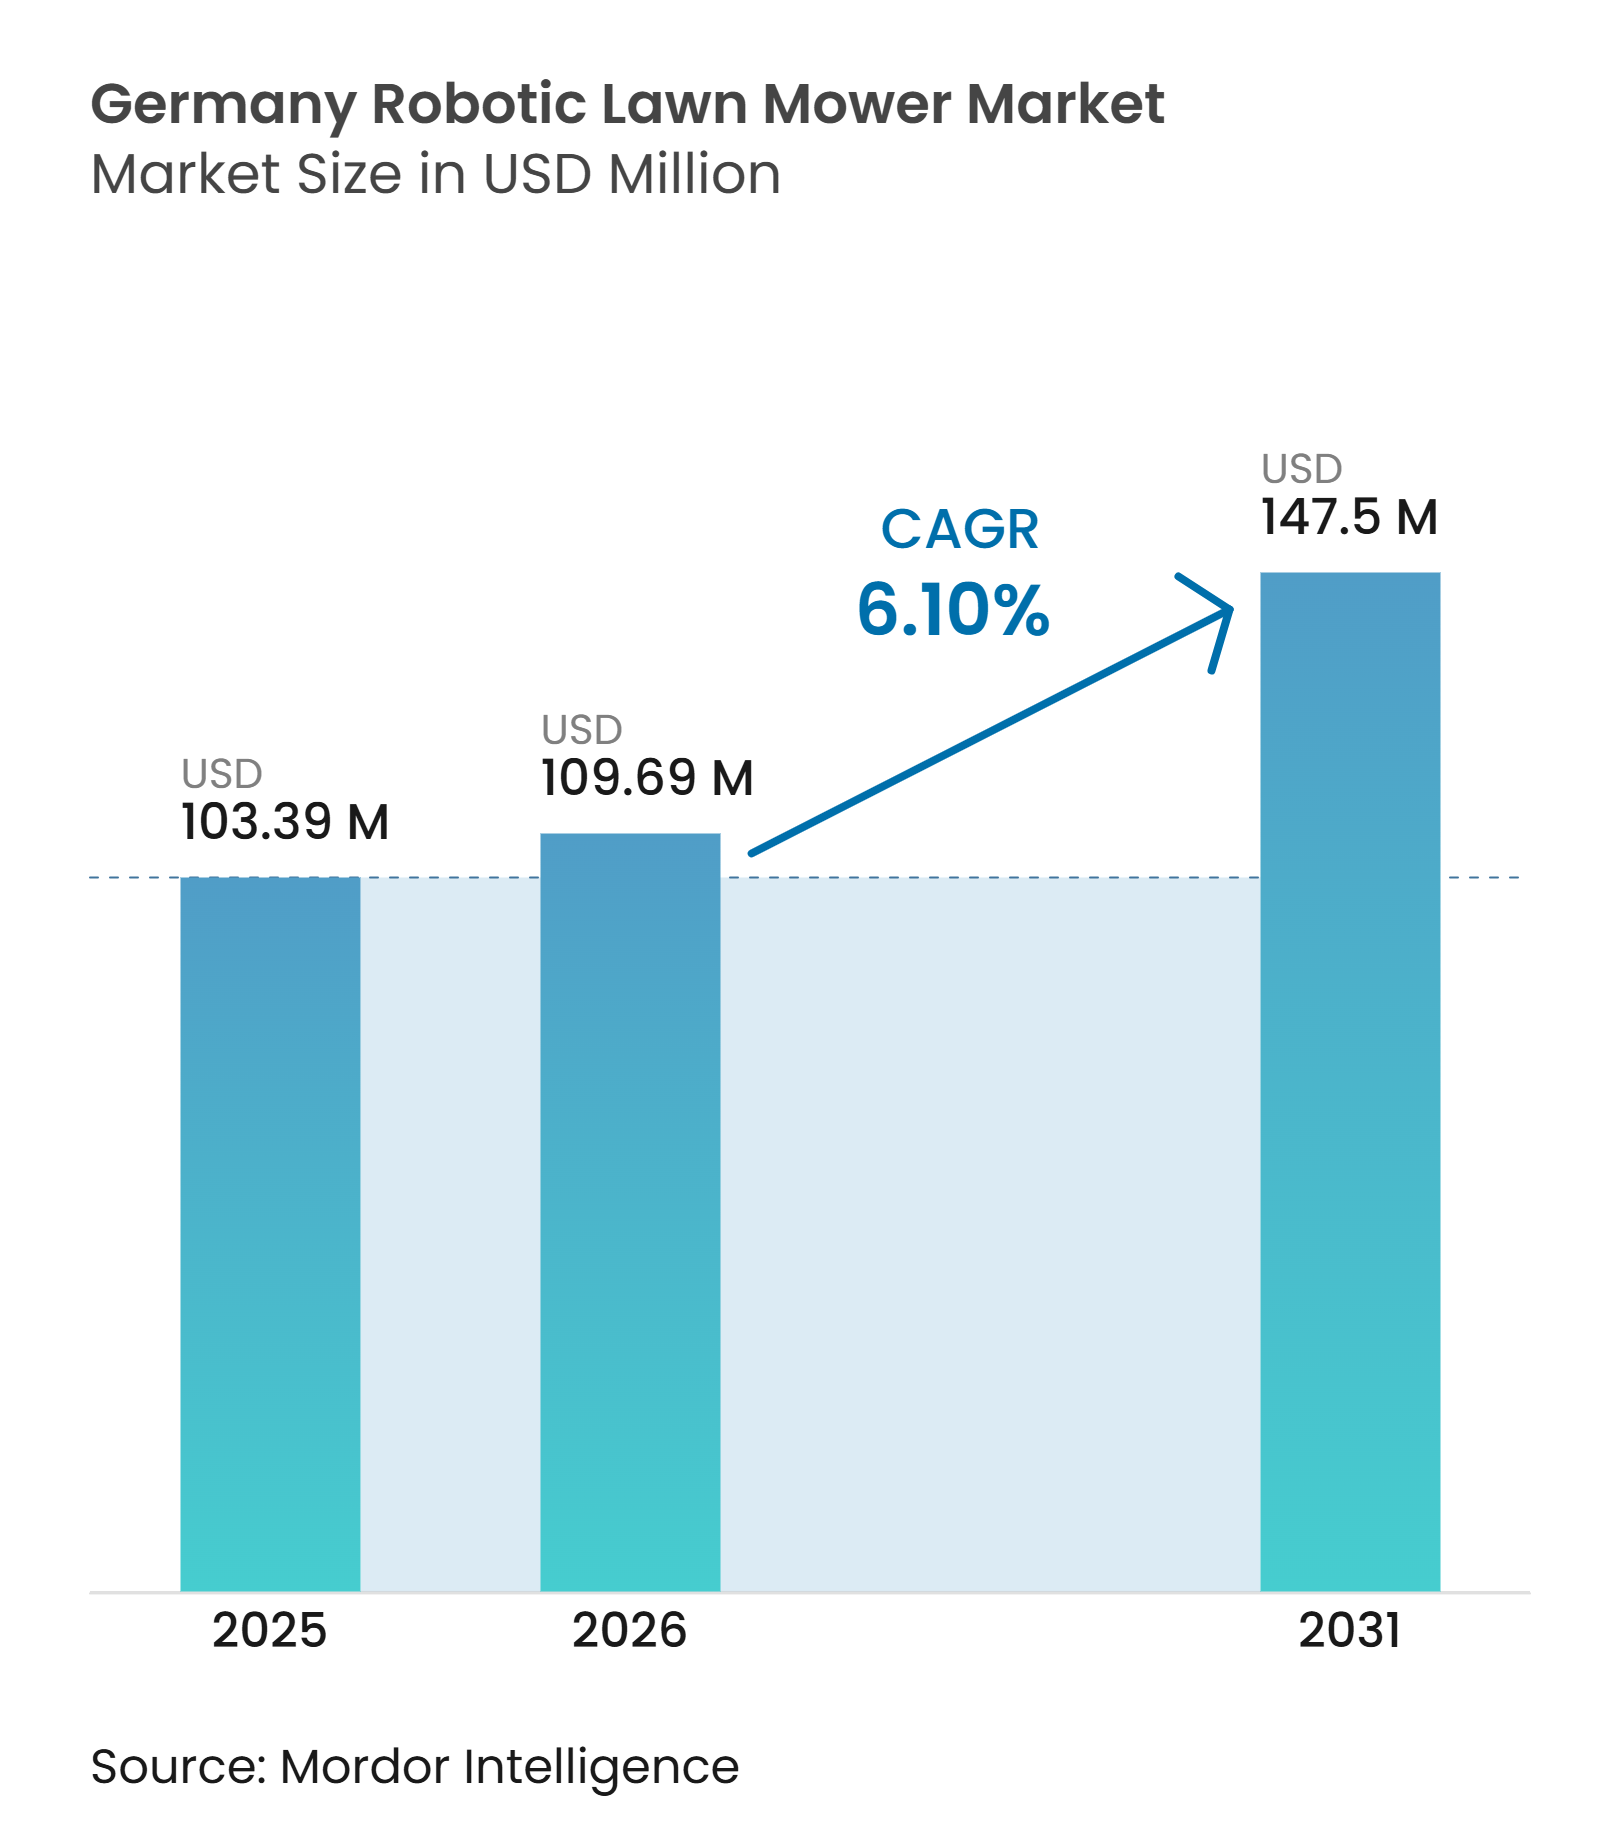
| Marktgröße im Basisjahr (2025) | 103.39 Millionen US-Dollar |
| Marktgröße (2026) | 109.69 Millionen US-Dollar |
| Marktgröße (2031) | 147.5 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.10 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Marktes für Roboter-Rasenmäher von Mordor Intelligence
Der deutsche Markt für Roboter-Rasenmäher wurde im Jahr 2025 auf 103,39 Millionen USD geschätzt, was für 2026 auf 109,69 Millionen USD geschätzt wird und bis 2031 voraussichtlich 147,5 Millionen USD erreichen wird, mit einer CAGR von 6,10 % zwischen 2026 und 2031. Die Smart-Home-Nutzung erreichte 2026 52 % der deutschen Haushalte, gegenüber 46 % im Jahr 2024, was die Vertrautheit mit app-verbundenen Geräten erhöht[1]. Die ausgereifte Nachfrage nach Außengeräten im Wohnbereich dämpft die Ersatzvolumina, während kabellose Navigation, verbesserte Kartierung und präzises Mähen Upgrades bei qualitätsbewussten Käufern unterstützen, die einfachere Einrichtung und konsistente Ergebnisse bei unterschiedlichen Rasenbedingungen priorisieren. Etablierte Lieferanten pflegen ihre Händlerbeziehungen, aber der Online-Verkauf und Produkte mit geringerem Installationsaufwand verändern die Art und Weise, wie Haushalte Geräte vergleichen und kaufen, und lenken die Aufmerksamkeit auf transparente Preisgestaltung, einfachere Einrichtung, Produktzuverlässigkeit und die Verfügbarkeit von Support nach der Lieferung.
Wichtigste Erkenntnisse des Berichts
- Nach Reichweite entfielen im Jahr 2025 45 % des deutschen Marktanteils für Roboter-Rasenmäher auf Produkte im mittleren Preissegment, während Produkte im hohen Preissegment bis 2031 mit einer CAGR von 10 % am schnellsten wachsen sollen.
- Nach Batteriekapazität hielten Produkte mit 20 bis 30 V im Jahr 2025 einen Anteil von 52 % am deutschen Markt für Roboter-Rasenmäher, während Produkte mit mehr als 30 V bis 2031 mit einer CAGR von 9,5 % am schnellsten wachsen sollen.
- Nach Vertriebskanal hielten Einzelhändler im Jahr 2025 einen Anteil von 55 % am deutschen Markt für Roboter-Rasenmäher, während der Online-Verkauf mit einer CAGR von 12 % bis 2031 das am schnellsten wachsende Segment ist.
- Nach Konnektivität hielten Begrenzungsdrahtsysteme im Jahr 2025 einen Marktanteil von 55 %, während kameragestützte, kamera- und LiDAR-Systeme bis 2031 mit einer CAGR von 12,5 % am schnellsten wachsen sollen.
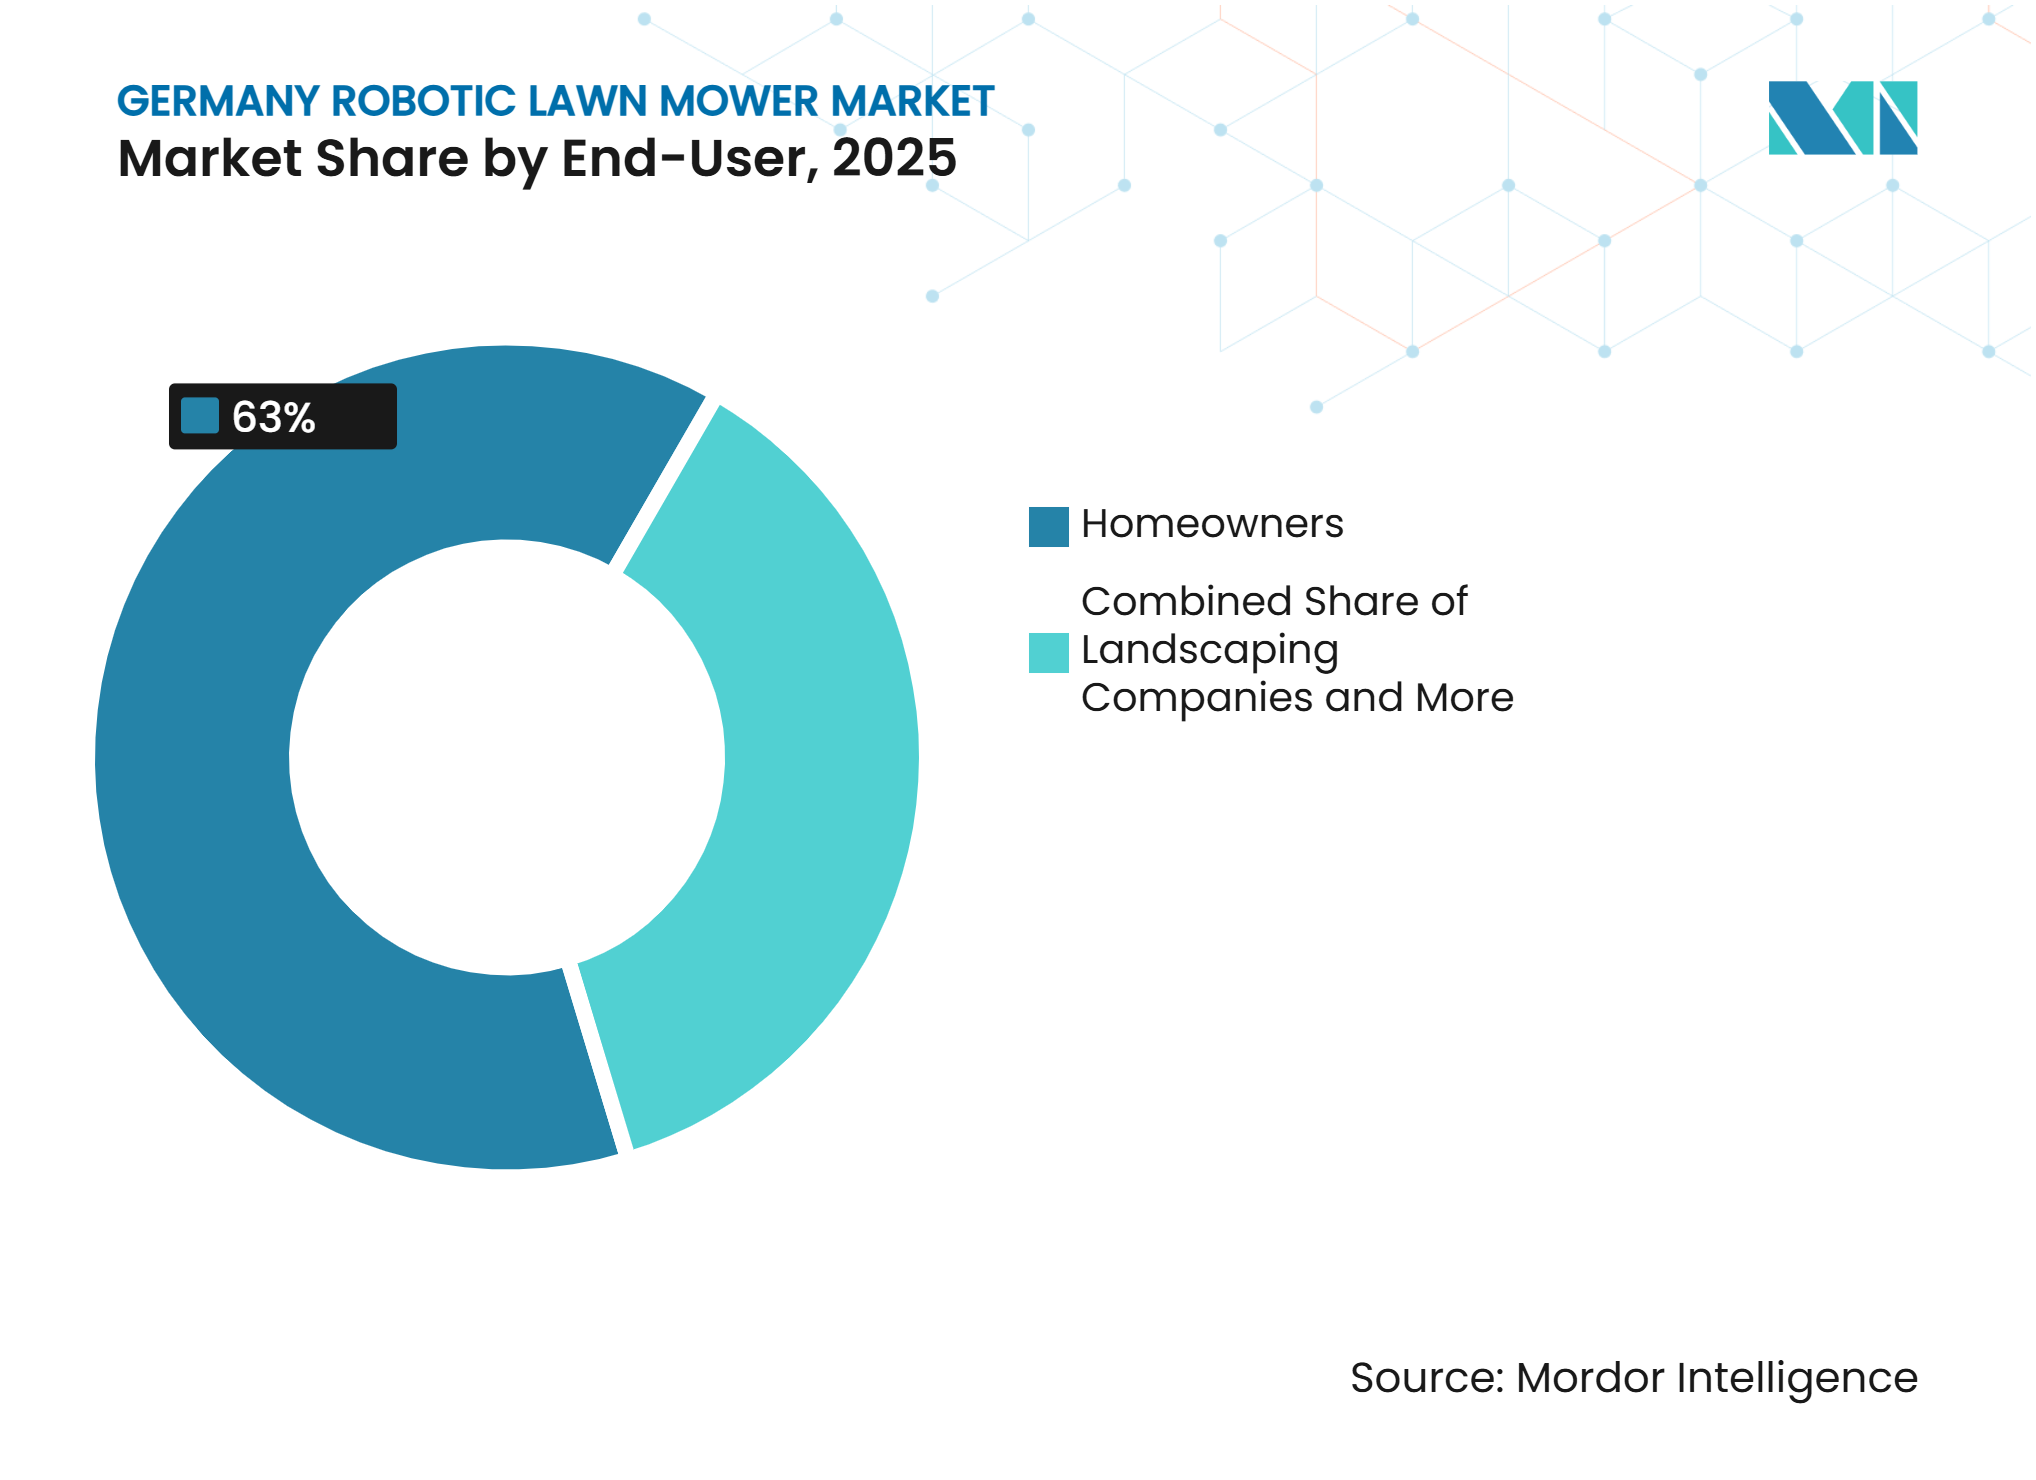
- Nach Endnutzer hielten Hausbesitzer im Jahr 2025 einen Marktanteil von 63 %, während Landschaftsbauunternehmen mit einer CAGR von 10 % bis 2031 das am schnellsten wachsende Segment sein sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Smart-Home-Integration und IoT-Nutzung | 1.40% | Deutschlandweit, mit der stärksten Konzentration in Bayern, Baden-Württemberg und dem Großraum Hamburg | Kurzfristig (≤ 2 Jahre) |
| Batterieelektrischer Ersatz von Benzinrasenmähern | 1.10% | Deutschlandweit, mit zusätzlicher Relevanz in Kommunen und Wohnsiedlungen, die Lärmschutzregeln durchsetzen | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel im Landschaftsbau und steigende Servicekosten | 1.00% | Bundesweit, mit akutem Druck in GaLaBau-Clustern in Nordrhein-Westfalen, Bayern und Niedersachsen | Kurzfristig (≤ 2 Jahre) |
| Ältere Hausbesitzer auf der Suche nach pflegeleichter Rasenpflege | 0.70% | Bundesweit, mit frühen Gewinnen in Vorortgebieten rund um Stuttgart, München und Frankfurt | Mittelfristig (2–4 Jahre) |
| Kabellose Navigation für komplexe Gartenlayouts | 0.80% | Deutschlandweit, insbesondere für unregelmäßige Parzellen und mehrzonige Privatgärten | Mittelfristig (2–4 Jahre) |
| Händlervorführung von kameragestützten Rasenmähern | 0.50% | Süd- und Westdeutschland, abgestimmt auf dichte STIHL-, Husqvarna- und AL-KO-Händlernetzwerke | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Smart-Home-Integration und IoT-Nutzung
Eine Bitkom-Umfrage unter 1.159 deutschen Einwohnern, die im August 2026 durchgeführt wurde, ergab, dass 52 % Smart-Home-Anwendungen zu Hause nutzten, gegenüber 46 % im Jahr 2024. Diese wachsende Nutzung macht vernetzte Rasenpflege für einen größeren Anteil der Haushalte vertrauter. Käufer, die Thermostate oder Kameras bereits über ein Smartphone steuern, stehen beim Kauf eines Roboter-Rasenmähers vor weniger praktischen Hürden. Der deutsche Markt für Roboter-Rasenmäher profitiert, wenn Mähpläne, Statusbenachrichtigungen und Sicherheitseinstellungen in Routinen integriert werden können, die Kunden bereits nutzen. Die Modelle Husqvarna Automower NERA und Bosch Indego S+ bieten app-basierte Planung und Smart-Home-Kompatibilität und helfen Lieferanten, Roboter-Rasenmähen als Teil vernetzter Haushaltsgeräte zu positionieren und nicht als eigenständigen Gartenkauf. Dieser Effekt ist am deutlichsten in Gebieten sichtbar, in denen sowohl die Smart-Home-Nutzung als auch der Besitz von Einfamilienhäusern hoch ist, da Verbraucher den Rasenmäher in bestehende Routinen integrieren können, anstatt einen separaten Prozess zu erlernen.
Batterieelektrischer Ersatz von Benzinrasenmähern
Der Ersatz von Benzinrasenmähern durch batterieelektrische und autonome Produkte unterstützt die Nachfrage im deutschen Markt für Roboter-Rasenmäher. Ersatzzyklen für Wohnrasenmäher umfassen üblicherweise 7 bis 10 Jahre, sodass ein kontinuierlicher Pool an Benzingeräten für den Ersatz verfügbar bleibt. Die EU-Maschinenverordnung 2023/1230 legt Sicherheitsanforderungen für relevante Geräte fest, die auf dem europäischen Markt in Verkehr gebracht werden. Kommunale Beschaffungspraktiken und gemeinschaftliche Lärmschutzregeln entmutigen auch die Nutzung von benzinbetriebenen Geräten in den frühen Morgen- und Abendstunden[2]. Diese Bedingungen begünstigen leisere elektrische Alternativen für Gärten in der Nähe von Nachbarhäusern. Bosch Power Tools meldete im Jahr 2025 einen Umsatz von 5 Milliarden EUR, entsprechend 5,4 Milliarden USD, wobei 80 % außerhalb Deutschlands erwirtschaftet wurden. Die VISIMOW-18V-Linie richtet sich an Gärten bis zu 200 m² ohne Begrenzungsdrähte und bedient städtische Gartennutzer, für die Lärmpegel und Installationsanforderungen wichtige Kaufkriterien sind. Der elektrische Ersatz unterstützt sowohl die Einstiegsautomatisierung als auch leistungsfähigere Robotersysteme und ermöglicht es Lieferanten, den Bedarf an leisem Betrieb zu decken, ohne jeden Käufer sofort in das Premiumsegment zu drängen.
Fachkräftemangel im Landschaftsbau und steigende Servicekosten
Deutschland verzeichnete im Jahr 2025 im breiteren Gartensektor einen jährlichen Durchschnitt von 12.146 unbesetzten Fachkräftestellen, wobei Garten-, Landschafts- und Sportplatzbau 75,9 % dieses Defizits ausmachten. Dieser Mangel schränkt die Fähigkeit von Landschaftsbauanbietern ein, die Nachfrage nach Grünflächenpflege allein mit manuellen Arbeitskräften zu decken, und verlagert den kommerziellen Nutzen des Roboter-Mähens von Komfort hin zur Arbeitssubstitution. Der Umsatz des Sektors stieg im Jahr 2025 nominal um 4,3 %, obwohl die Insolvenzen in der weiteren Wirtschaft zunahmen, was darauf hindeutet, dass die Nachfrage das verfügbare Arbeitskräfteangebot überstieg. John Deere stellte fest, dass 84 % der Inhaber von Landschaftsbauunternehmen Schwierigkeiten hatten, qualifizierte Arbeitskräfte zu halten, und nannte dies als Faktor bei der Ankündigung eines autonomen batterieelektrischen Gewerbemähers im Januar 2025. Autonome Geräte ermöglichen es Landschaftsbauunternehmen, die Servicekapazität aufrechtzuerhalten, wenn qualifizierte Arbeitskräfte schwer zu rekrutieren sind, während die Belegschaft für Aufgaben eingesetzt wird, die Urteilsvermögen, Gestaltung oder direkte Kundeninteraktion erfordern.
Ältere Hausbesitzer auf der Suche nach pflegeleichter Rasenpflege
Ältere Hausbesitzer stellen eine bedeutende Nachfragebasis für Geräte dar, die den körperlichen Aufwand im deutschen Markt für Roboter-Rasenmäher reduzieren. Die Wohneigentumsquote bei älteren Haushalten übersteigt 70 %. Herkömmliches Mähen wird weniger praktikabel, wenn Mobilität oder Kraft eingeschränkt sind. Vorstadtgebiete in Bayern und Baden-Württemberg kombinieren größere Gärten mit einer höheren Konzentration potenzieller Nutzer und unterstützen damit die führende regionale Position Süddeutschlands. Produkte, die Einrichtung und routinemäßige Wartung reduzieren, erfüllen eine klare Benutzerfreundlichkeitsanforderung für diese Kundengruppe, indem sie den körperlichen Aufwand während der Mähsaison verringern. Garantieabdeckung, einfache Wartung und klare Bedienungsanleitungen können die Akzeptanz bei Käufern weiter fördern, die zuverlässigen Service priorisieren und die Gartenarbeit ohne erheblichen körperlichen Aufwand erledigen möchten.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für Premium-Roboter-Rasenmäher | -0.80% | Bundesweit, mit stärkerem Druck in Ostdeutschland, wo die Haushaltseinkommen hinter den westlichen Bundesländern zurückbleiben | Mittelfristig (2–4 Jahre) |
| Unebenes Gelände, Hänge und unregelmäßige Rasenleistung | -0.50% | Bundesweit, mit zusätzlicher Relevanz in Hanglagen in Baden-Württemberg, Bayern und Rheinland-Pfalz | Langfristig (≥ 4 Jahre) |
| Diebstahlrisiko in dicht besiedelten städtischen und gemeinschaftlichen Gartenanlagen | -0.30% | Städtisches Berlin, Hamburg und Köln sowie Kleingarten- und Gemeinschaftsgartengemeinschaften bundesweit | Mittelfristig (2–4 Jahre) |
| Produkt-Service-Fragmentierung über Konnektivitäts- und Installationsmodelle hinweg | -0.40% | Bundesweit, mit den größten Schwierigkeiten im Online-Erstverkauf, wo der Support nach dem Kauf begrenzt ist | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für Premium-Roboter-Rasenmäher
Hohe Kaufpreise bleiben ein erhebliches Hemmnis für den deutschen Markt für Roboter-Rasenmäher. Einstiegsprodukte ohne Kabel begannen im überprüften Preiszeitraum bei 999 EUR (1.082 USD). Professionelle RTK-fähige Modelle für größere Gärten überstiegen einen Preis von 3.000 EUR (3.255 USD), ohne Installation und Zubehör. Herkömmliche Schiebemäher waren unter 500 EUR (542 USD) erhältlich. Dieser Preisunterschied schließt viele Haushalte aus, die sonst Robotergeräte in Betracht ziehen würden. Verbraucherfinanzierungen und Leasingoptionen waren für den Kauf von Roboter-Rasenmähern in Deutschland nicht weit verbreitet, sodass die meisten Haushalte auf die vollständige Vorauszahlung angewiesen waren. Die Preislücke hält auch kostengünstigere Begrenzungsdrahtprodukte relevant, selbst wenn das Interesse an kabellosen Geräten wächst. Preissensible Käufer können ein Technologie-Upgrade aufschieben, bis Hardware- und Servicekosten sinken, was die Lebensdauer der bestehenden Begrenzungsdraht-Produktbasis über das hinaus verlängert, was Funktionsvergleiche allein vermuten lassen würden.
Unebenes Gelände, Hänge und unregelmäßige Rasenleistung
Unebenes Gelände schränkt den Einsatz von Roboter-Rasenmähern im deutschen Markt für Roboter-Rasenmäher ein. Hanggärten in Bayern, Baden-Württemberg und Rheinland-Pfalz stellen Herausforderungen in Bezug auf Traktion, Navigation und Schnittqualität dar. Schmale Wege und unregelmäßige Grenzen erhöhen die Betriebsschwierigkeiten. Premium-Systeme lösen Teile dieses Problems durch Allradantrieb, Kameras, RTK-Positionierung und LiDAR, obwohl diese Fähigkeiten typischerweise die Produktkosten und -komplexität erhöhen. Mammotion gibt an, dass sein LUBA 3 AWD LiDAR, RTK und KI-Vision kombiniert und für Hänge bis zu 80 % ausgelegt ist. Solche Spezifikationen zeigen, wie die technischen Anforderungen steigen, wenn Gärten schwieriger zu bewirtschaften werden. Leistungsunsicherheit kann Käufer dennoch dazu veranlassen, herkömmliche Geräte unter anspruchsvollen Mähbedingungen beizubehalten, insbesondere wenn schlechte Ergebnisse wiederholte manuelle Korrekturen erfordern würden, was den geschätzten Zeitersparnisnutzen verringert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reichweite:
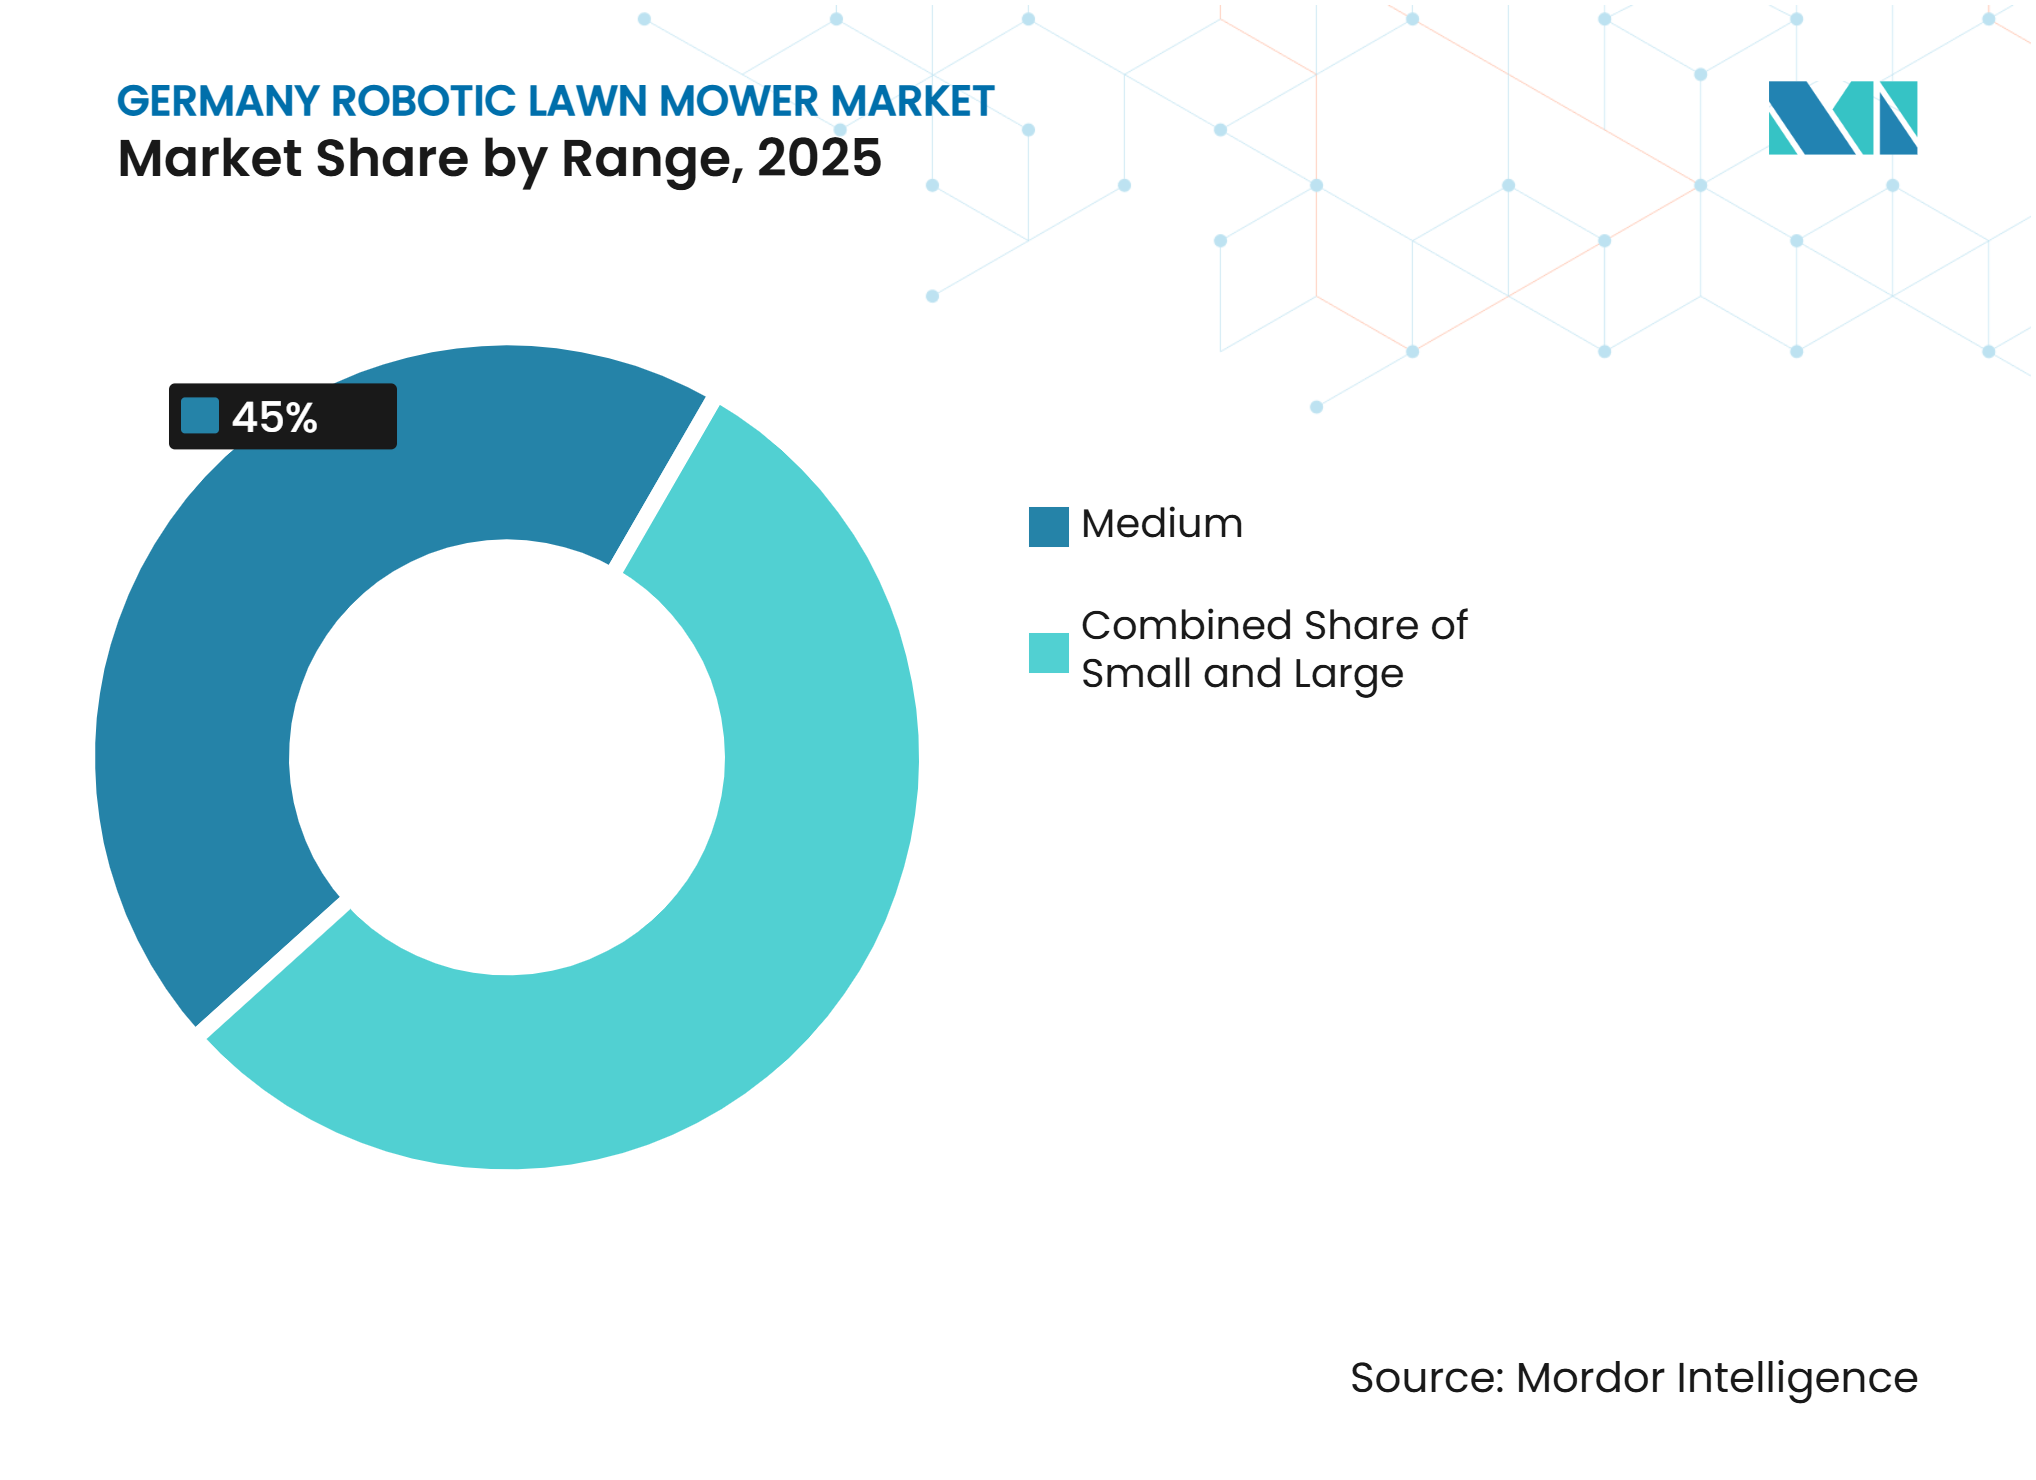
Produkte im mittleren Preissegment unterstützen die Mainstream-WohnraumnachfrageProdukte im mittleren Preissegment hielten im Jahr 2025 einen Anteil von 45 % am deutschen Markt für Roboter-Rasenmäher, da sie für die übliche Wohngartenflächengröße von 300 bis 800 m² geeignet sind. Diese Modelle kombinieren Mehrzonenprogrammierung, Regensensoren und App-Konnektivität ohne die höheren Preise von Premium-Kabellossystemen. Dieses Gleichgewicht hält das Segment zentral für die Haushaltsnachfrage. Produkte im hohen Preissegment sollen bis 2031 mit einer CAGR von 10 % wachsen, angetrieben durch die Nachfrage nach größerer Abdeckung, Geländefähigkeit und fortschrittlicher Navigation. Einstiegsmodelle bleiben für Gärten unter 200 m² relevant, obwohl ihre relative Position schwächer wird, da kompakte Produkte kamerabasierte Grenzerkennung hinzufügen.
Die Verlagerung hin zu hochwertigen Geräten ist auch mit den Rechen- und Batterieanforderungen der gesamtflächigen Kartierung verbunden. Husqvarna erweiterte im Februar 2025 sein kabelfreies Sortiment auf 24 Modelle für Wohn- und Gewerbeapplikationen. STIHLs iMOW 7 PRO stellte im Jahr 2025 das Angebot der oberen Preisklasse für Grundstücke bis zu 10.000 m² dar. Premium-Käufer bewerten zunehmend systematische Mähmuster und zentimetergenaue Positionierung als Maßstäbe für Produktqualität. Der deutsche Markt für Roboter-Rasenmäher verfügt über eine klare Volumengrundlage im mittleren Marktsegment neben einer wachsenden Premium-Chance.



Nach Batteriekapazität:
Akkus mit höherer Spannung werden zum LeistungsunterscheidungsmerkmalDie Kategorie 20 bis 30 V hielt im Jahr 2025 einen Anteil von 52 % am deutschen Markt für Roboter-Rasenmäher und unterstützte die größte aktuelle installierte Wohnbasis. Systeme über 30 V sollen bis 2031 mit einer CAGR von 9,5 % wachsen. Kabellose Navigation erhöht den Strombedarf, da Positionierung, Sensorverarbeitung und bordeigene Software während des Mähens kontinuierlich betrieben werden müssen. Produkte unter 20 V bleiben für kleine Gärten und kompakte halbautonome Geräte geeignet. Boschs VISIMOW-18V-Sortiment veranschaulicht die anhaltende Rolle von 18-V-Produkten in dieser Einstiegskategorie.
Der Übergang zu höherer Spannung beinhaltet Leistungs-, Produktkosten- und Compliance-Überlegungen. Die EU-Batterieverordnung 2023/1542 führt Anforderungen in Bezug auf Rückverfolgbarkeit, Recyclinganteil und Rücknahme am Lebensende für relevante Industriebatterien ein. Premium-Kabellos-Rasenmäher verwenden üblicherweise 20- bis 40-Ah-Akkus im Bereich von 25 bis 50 V. Mammotions LUBA 3 AWD kombiniert LiDAR, RTK und KI-Vision und veranschaulicht die kontinuierlichen Verarbeitungsanforderungen fortschrittlicher Navigationssysteme. Hersteller müssen Laufzeit, Sicherheit, regulatorische Compliance und die von kabellosen Geräten erwartete Leistung in Einklang bringen.
Nach Vertriebskanal:
Einzelhändler bleiben wichtig, während der Online-Verkauf zunimmtEinzelhändler machten im Jahr 2025 einen Anteil von 55 % am deutschen Markt für Roboter-Rasenmäher aus, unterstützt durch etablierte Händlernetzwerke für STIHL, Husqvarna, AL-KO und Honda. Stationäre Geschäfte bleiben relevant, wo Käufer Produktvorführungen, Einrichtungsberatung, Wartungsinformationen und Zugang zu lokalem Service benötigen. Der Online-Verkauf soll bis 2031 mit einer CAGR von 12 % wachsen. Kabellose Systeme treiben dieses Wachstum voran, indem sie den Bedarf an der Installation von Begrenzungsdrähten und professioneller Einrichtung reduzieren. Worx stellte den Landroid Vision Cloud auf der CES 2026 vor und verkaufte die Modelle zunächst über seine globale E-Commerce-Plattform.
Fachgeschäfte behalten eine konsistente Rolle für professionelle und semiprofessionelle Nutzer, die Anwendungsberatung, Flottenberatung und Servicevereinbarungen benötigen. Einzel- und Online-Kanäle bedienen unterschiedliche Teile des Kaufprozesses, anstatt als direkte Substitute zu fungieren. Die Online-Nachfrage ist am stärksten in vernetzten städtischen und vorstädtischen Gebieten West- und Süddeutschlands, ein Muster, das die Akzeptanz in Gebieten verstärkt, in denen die Nutzung bereits fortgeschritten ist. Für hochwertige Produkte und komplexe Kundenanwendungsfälle wird der deutsche Markt für Roboter-Rasenmäher weiterhin auf die Leistungsfähigkeit der Händler angewiesen sein.
Nach Konnektivität:
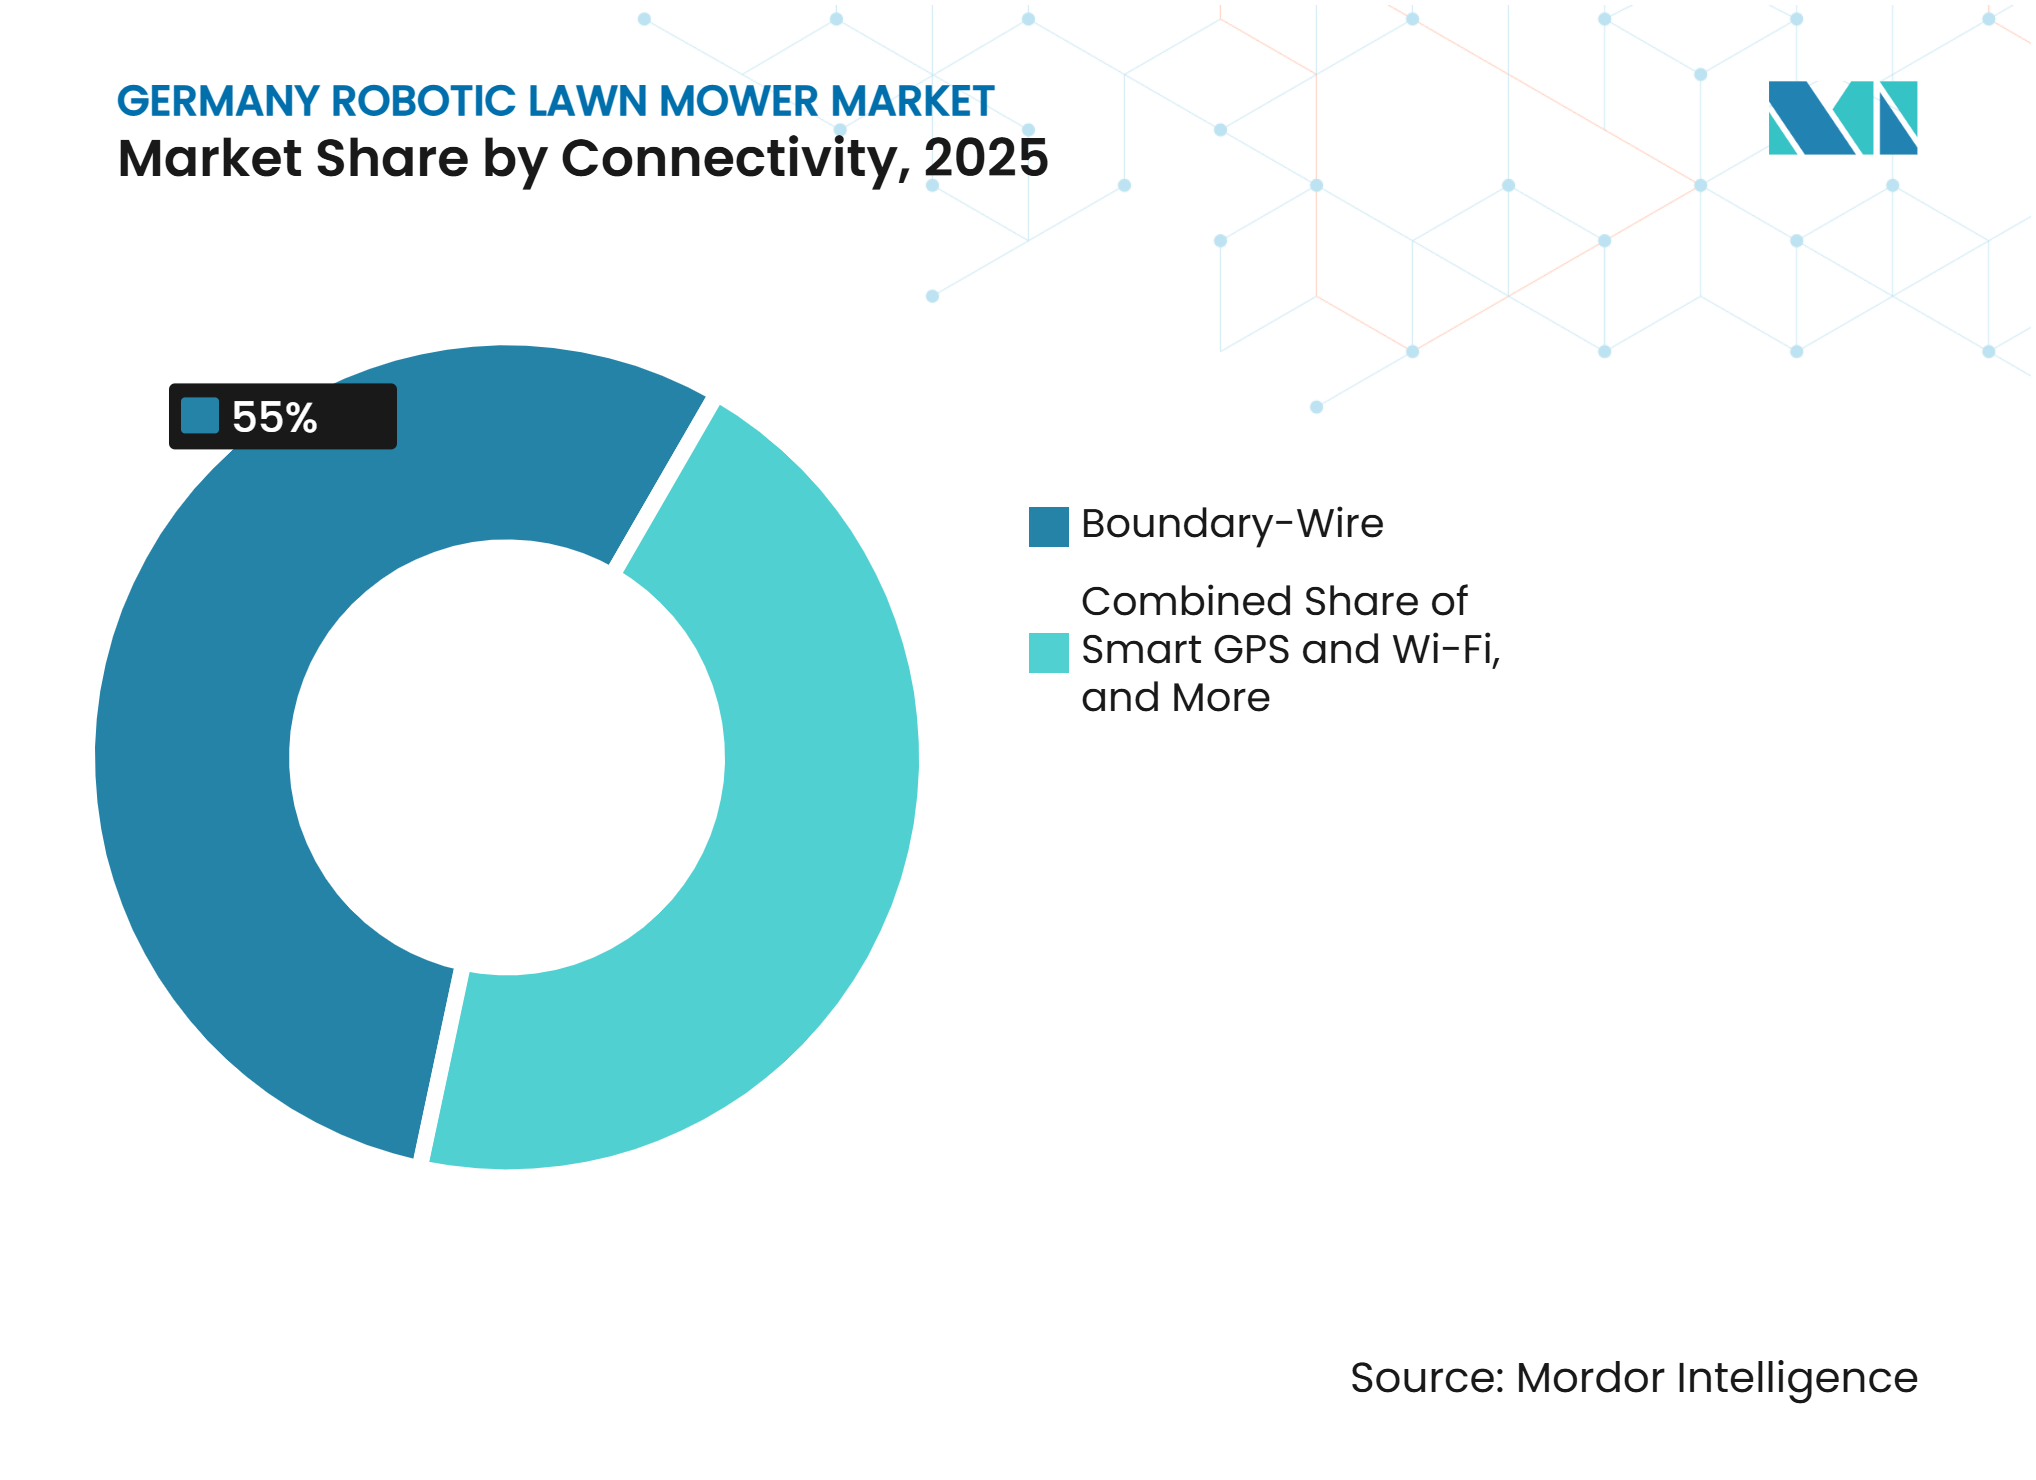
Begrenzungsdrahtsysteme führen, während kameragestützte Produkte wachsenBegrenzungsdrahtsysteme hielten im Jahr 2025 einen Marktanteil von 55 % am deutschen Markt für Roboter-Rasenmäher, unterstützt durch eine große installierte Basis aus der früheren drahtgebundenen Periode. Diese Modelle bleiben für unkomplizierte Gärten aufgrund ihrer niedrigeren Kosten im Vergleich zu vielen kabellosen Alternativen attraktiv. Kameragestützte, Kamera- und LiDAR-Systeme sollen bis 2031 mit einer CAGR von 12,5 % wachsen, der schnellsten Rate über alle berichteten Segmentierungstypen hinweg. Husqvarna erklärte, dass seine KI-Vision-Reihe 2026 7 Rasenmäher mit bordeigenen Kameras umfassen würde[3]. Smart-GPS- und WLAN-Systeme bieten eine Zwischenlösung, die eine einfachere Einrichtung mit geringeren Hardwareanforderungen als vollständige LiDAR-Produkte kombiniert.
Komplexe Gärten erhöhen den praktischen Wert fortschrittlicher Konnektivität. Unregelmäßige Grundstücke, separate Mähzonen, steile Bereiche und enge Durchgänge können die Anpassung von Festdrahtinstallationen erschweren. RTK-, Kamera- und LiDAR-Systeme können diese Konfigurationen mit weniger festen Komponenten kartieren. Segway Navimows X420 und i206 AWD erhielten im April 2026 die TÜV Rheinland-Zertifizierung für Rasenpflege. Es wird erwartet, dass Konnektivität zunehmend Installationszeit, Serviceanforderungen und Käuferkanalvorlieben beeinflusst.

Nach Endnutzer:
Hausbesitzer führen die Nachfrage an, während Landschaftsbauunternehmen schneller wachsenHausbesitzer machten im Jahr 2025 einen Anteil von 63 % am deutschen Markt für Roboter-Rasenmäher aus, angetrieben durch Einfamilienhäuser, Vorstadtgärten und eine etablierte Gartenkultur. Viele Wohnkäufer suchen ein gleichmäßiges Rasenbild mit reduzierter routinemäßiger Wartung. Das Segment der Landschaftsbauunternehmen soll bis 2031 mit einer CAGR von 10 % wachsen. Fachkräftemangel macht autonomes Mähen zu einem praktischen Ansatz zur Aufrechterhaltung der Servicekapazität und zur Bewältigung wiederkehrender Arbeitslasten. Der gemeldete Mangel an Garten- und Landschaftsbauarbeitern stärkt das kommerzielle Wertversprechen weiter.
Sportplätze, Parks, Kommunen und Golfplätze stellen die höherwertige professionelle Kategorie dar, bei der Einheiten häufig 10.000 EUR (10.850 USD) übersteigen. Toro installierte den Greensmaster eTriFlex 3360 mit GeoLink Mow im April 2026 im Golfclub Würzburg. Belrobotics setzte 12 GPS-RTK-Bigmow-Einheiten in 8 Sportzentren in Waalwijk, Niederlande, ein und lieferte damit einen kommunalen Referenzfall. Bildungseinrichtungen, Luftfahrtstandorte und Gastgewerbeimmobilien sind kleinere Nutzergruppen, die vorhersehbare Betriebskosten schätzen. Die Ankündigung von John Deere für einen autonomen Gewerbemäher im Jahr 2025 deutet auf eine anhaltende Expansion im Angebot professioneller Geräte hin.
Geografische Analyse
Süddeutschland, einschließlich Bayern und Baden-Württemberg, weist eine hohe Konzentration von selbstgenutzten Einfamilienhäusern mit mittelgroßen bis großen Gärten auf. Höhere Einkommen und frühe Technologieakzeptanz unterstützen die Nachfrage nach hochwertigen kabellosen Produkten. Eine dichte Händlerabdeckung erleichtert Produktvorführungen und den Kundendienst.
Westdeutschland, angeführt von Nordrhein-Westfalen und Rheinland-Pfalz, ist die bevölkerungsreichste Marktzone. Dichte Siedlungen im Ruhrgebiet reduzieren die adressierbare Haushaltsgartenbasis, aber die Rhein- und Rhein-Mosel-Korridore stellen eine große aggregierte Chance dar. Fachkräftemangel ermutigt gewerbliche Käufer, autonome Geräte in Betracht zu ziehen. Die IHK-Initiative Rheinland prognostizierte bis 2030 bis zu 735.000 unbesetzte Stellen in der regionalen Wirtschaft.
Ostdeutschland hielt im Jahr 2025 den kleinsten Anteil am deutschen Markt für Roboter-Rasenmäher unter den vier regionalen Segmenten. Historisch niedrigere Wohneigentumsquoten spiegeln die Erbwohnstruktur der ehemaligen DDR wider. Berlins städtischer Kern begrenzt die gartenbezogene Nachfrage, während Gebiete rund um Dresden, Leipzig und Erfurt eine aufkommende Akzeptanz zeigen. Die gewerbliche Nachfrage ist in der Region weniger entwickelt, was Möglichkeiten für Händlerinvestitionen und Produktvorführungen schafft. Parks, Sportplätze und kommunale Grünflächen stellen potenzielle Einstiegspunkte dar, da Arbeitsbudgets begrenzt sind und die Aufrechterhaltung der Servicekapazität allein durch manuelle Arbeit schwierig ist.
Wettbewerbslandschaft
Marktkonzentration
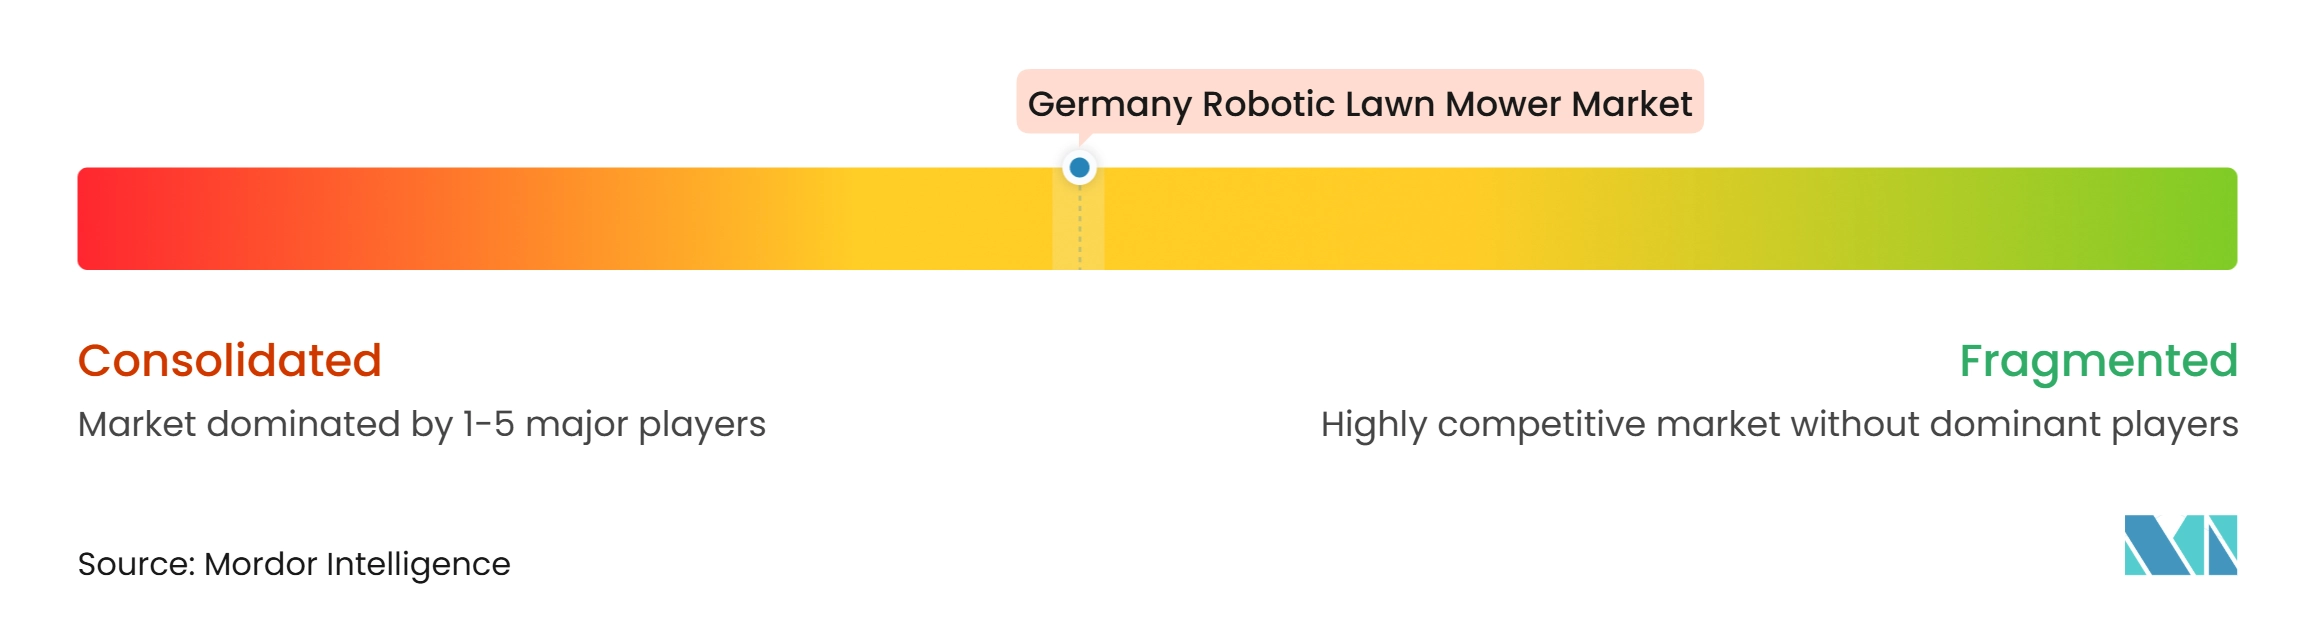
Der deutsche Markt für Roboter-Rasenmäher war im Jahr 2025 mäßig konzentriert. Zu den wichtigsten Marktteilnehmern gehören Husqvarna Group, Robert Bosch GmbH, ANDREAS STIHL AG and Co. KG, AL-KO Kober SE und Honda Motor Co., Ltd. Husqvarna Group hat ein breites kabelloses Portfolio aufgebaut und 2026 KI-Vision-Produkte mit bordeigenen Kameras eingeführt, während sein Cloud-Service den Bedarf an einer lokalen RTK-Referenzstation beseitigt. Robert Bosch GmbH nutzt systematisches Mähen und inländische Markenbekanntheit zur Unterstützung seiner Indego-Linie. Die VISIMOW-18V-Reihe bietet Robert Bosch GmbH auch einen Einstiegspunkt unter 500 EUR (entsprechend 542 USD).
Chinesische Marken erhöhen den Wettbewerbsdruck durch schnelle Produktzyklen und Hardwarekostenvorteile. Segway Navimow meldete im April 2026 das Erreichen von 1 Million kumulativ produzierten Einheiten und eröffnete eine Produktionslinie in Malaysia. Mammotions LUBA 3 AWD kombiniert LiDAR, RTK und KI-Vision in einem einzigen Navigationssystem. AL-KO stellte im Juni 2026 die Robolinho-Gen-5-Plattform mit KI-Stereokameras, N-RTK- oder LiDAR-Navigation und Drop-and-Mow-Funktion vor. Der Wettbewerb konzentriert sich nun auf Navigationszuverlässigkeit, Einrichtungseinfachheit, Preisgestaltung und lokalen Service.
Das professionelle Segment zwischen den Premium-Angeboten von Toro und Belrobotics ist noch unterversorgt. Produkte mit einem Preis von 3.000 bis 8.000 EUR (entsprechend 3.255 bis 8.680 USD) könnten die Bedürfnisse von Landschaftsbauunternehmen und Kommunen erfüllen. Kress, John Deere und europäische Spezialanbieter könnten diese Lücke verfolgen, während Toros Installation im April 2026 in Würzburg einen deutschen kommerziellen Referenzfall liefert. Die EU-Maschinenverordnung 2023/1230 und die IEC-60335-Normen schaffen technische Einstiegsanforderungen, die Lieferanten mit etablierten Compliance- und Servicefähigkeiten begünstigen.
Branchenführer im deutschen Markt für Roboter-Rasenmäher
-
Husqvarna Group
-
Robert Bosch GmbH
-
ANDREAS STIHL AG and Co. KG
-
AL-KO Kober SE
-
Honda Motor Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Deutscher Markt für Roboter-Rasenmäher Unternehmen in diesem Bericht
- Husqvarna Group
- Robert Bosch GmbH
- ANDREAS STIHL AG and Co. KG
- AL-KO Kober SE
- Honda Motor Co., Ltd.
- Deere & Company
- STIGA S.p.A.
- Zucchetti Centro Sistemi S.p.A.
- Positec Tool Corporation
- Segway Inc.
- Shenzhen Mammotion Technologies Co., Ltd.
- The Toro Company
- Stanley Black and Decker, Inc.
- MTD Products Inc.
- Greenworks Tools
Neueste Industrielle Entwicklungen in Deutscher Markt für Roboter-Rasenmäher
- September 2026: Mammotion stellte auf der IFA 2026 in Berlin die LUBA-4-AWD-Serie und die kommerzielle Roboter-Mähplattform Maston vor. Der LUBA 4 AWD deckt 0,75 bis 3 Acres mit Rundum-Navigation, bidirektionalem Fahren und unabhängiger Vorderradlenkung ab. Maston ist der erste mit Flottenmanagement ausgestattete Gewerbemäher des Unternehmens. Vorbestellungen für den LUBA 4 AWD öffnen im 4. Quartal 2026.
- September 2026: Segway Navimow kündigte den Navimow H5 Pro auf der IFA 2026 an. Er verfügt über den ausfahrbaren Roboterarm EdgeMaestro, der sich 7,7 cm für kantenloses Mähen ausfährt, LiDAR-, Vision- und NRTK-Tri-Fusion-Navigation sowie 360-Grad-VisionFence-Tiererkennung. Der Launch umfasste eine deutschlandspezifische Partnerschaft mit Igelhilfe Schulzendorf e.V.
- Januar 2026: Segway Navimow stellte auf der CES 2026 die X4-, i2-AWD-, i2-LiDAR-, H2- und Terranox-Serien für Wohn- und Gewerbeapplikationen vor.
Berichtsumfang des deutschen Marktes für Roboter-Rasenmäher
Ein Roboter-Rasenmäher ist eine autonome, batteriegetriebene Maschine, die dazu entwickelt wurde, Rasen mit minimalem menschlichen Eingriff zu mähen und zu pflegen. Er verwendet Sensoren, Navigationssysteme und intelligente Steuerungen, um innerhalb eines definierten Rasenbereichs zu arbeiten, Hindernisse zu vermeiden, die gewünschte Grashöhe beizubehalten und sich bei Bedarf automatisch aufzuladen.
Der Bericht über den deutschen Markt für Roboter-Rasenmäher ist segmentiert nach Reichweite (niedrig, mittel und hoch), nach Batteriekapazität (weniger als 20 V, 20 bis 30 V und mehr als 30 V), nach Vertriebskanal (Einzelhändler, Fachgeschäfte und Online), nach Konnektivität (Begrenzungsdraht, Smart-GPS und WLAN sowie kameragestützte, Kamera- und LiDAR-Systeme) und nach Endnutzer (Hausbesitzer, Landschaftsbauunternehmen, Sportplätze und Parks, Kommunen, Golfplätze und Sonstige). Marktprognosen werden in Werten in USD dargestellt.
Segmentierungsübersicht
| Niedrig |
| Mittel |
| Hoch |
| Weniger als 20 V |
| 20 bis 30 V |
| Mehr als 30 V |
| Einzelhändler |
| Fachgeschäfte |
| Online |
| Wohnbereich |
| Gewerbe |
| Hausbesitzer |
| Landschaftsbauunternehmen |
| Sportplätze und Parks |
| Kommunen |
| Golfplätze |
| Sonstige Endnutzer |
| Begrenzungsdraht |
| Smart-GPS und WLAN |
| Kameragestützte, Kamera- und LiDAR-Systeme |
| Nach Reichweite | Niedrig |
| Mittel | |
| Hoch | |
| Nach Batteriekapazität | Weniger als 20 V |
| 20 bis 30 V | |
| Mehr als 30 V | |
| Nach Vertriebskanal | Einzelhändler |
| Fachgeschäfte | |
| Online | |
| Nach Anwendung | Wohnbereich |
| Gewerbe | |
| Nach Endnutzer | Hausbesitzer |
| Landschaftsbauunternehmen | |
| Sportplätze und Parks | |
| Kommunen | |
| Golfplätze | |
| Sonstige Endnutzer | |
| Nach Konnektivität | Begrenzungsdraht |
| Smart-GPS und WLAN | |
| Kameragestützte, Kamera- und LiDAR-Systeme |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Marktprognose für Roboter-Rasenmäher in Deutschland bis 2031?
Der deutsche Markt für Roboter-Rasenmäher soll bis 2031 147,5 Millionen USD erreichen, mit einer CAGR von 6,1 % im Zeitraum 2026–2031.
Welches Produktsegment führt die Nachfrage in Deutschland an?
Produkte im mittleren Preissegment führten im Jahr 2025 mit einem Anteil von 45 %, da sie zu den üblichen Wohnraumgärten passen und nützliche automatisierte Funktionen bieten.
Welcher Vertriebskanal wächst bei Roboter-Rasenmähern in Deutschland am schnellsten?
Der Online-Verkauf soll bis 2031 mit einer CAGR von 12 % wachsen, da kabellose Produkte die Installationsanforderungen reduzieren.
Warum setzen Landschaftsbauunternehmen auf autonome Rasenmäher?
Fachkräftemangel macht Roboter-Mähen zu einem praktischen Weg, die Servicekapazität aufrechtzuerhalten und wiederkehrende Grünflächenpflegearbeiten zu bewältigen.
Welche Navigationstechnologie wächst in Deutschland am schnellsten?
Kameragestützte, Kamera- und LiDAR-Systeme sollen bis 2031 mit einer CAGR von 12,5 % wachsen, unterstützt durch die Nachfrage nach einfacherer Installation und besserem Umgang mit komplexen Gärten.