
機能性茶市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 9.19 十億米ドル |
| 市場規模 (2032) | 12.70 十億米ドル |
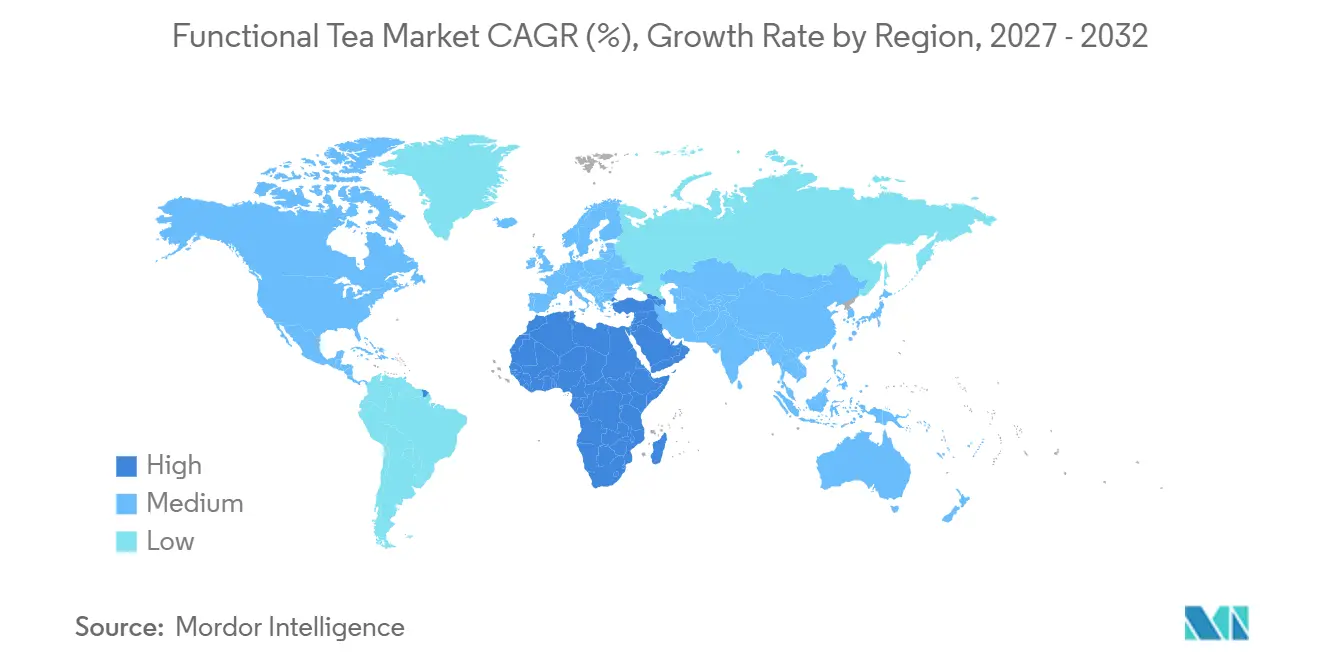
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
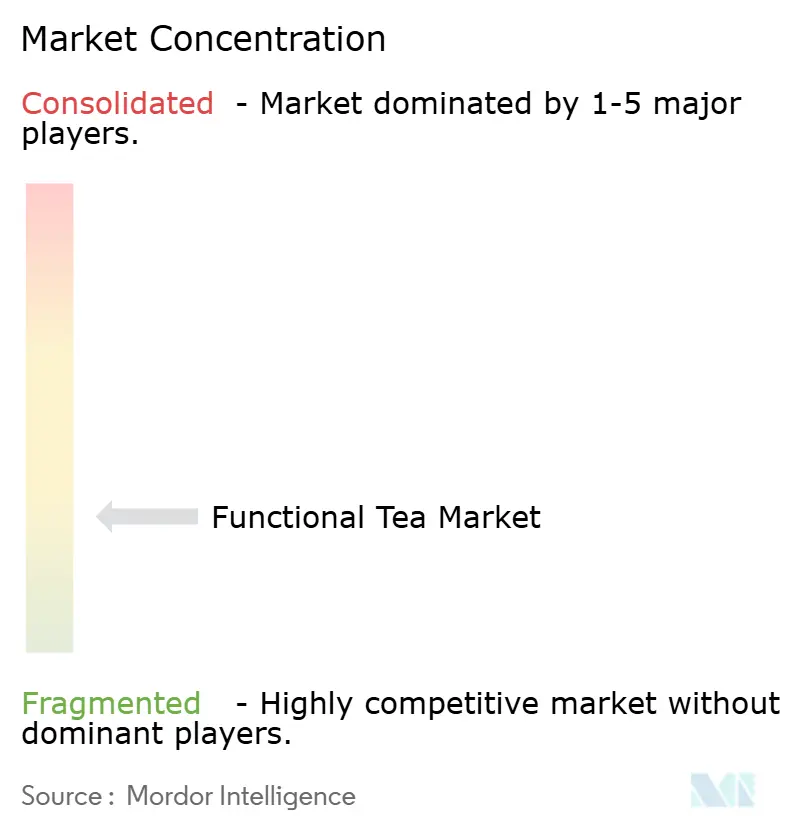
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる機能性茶市場分析
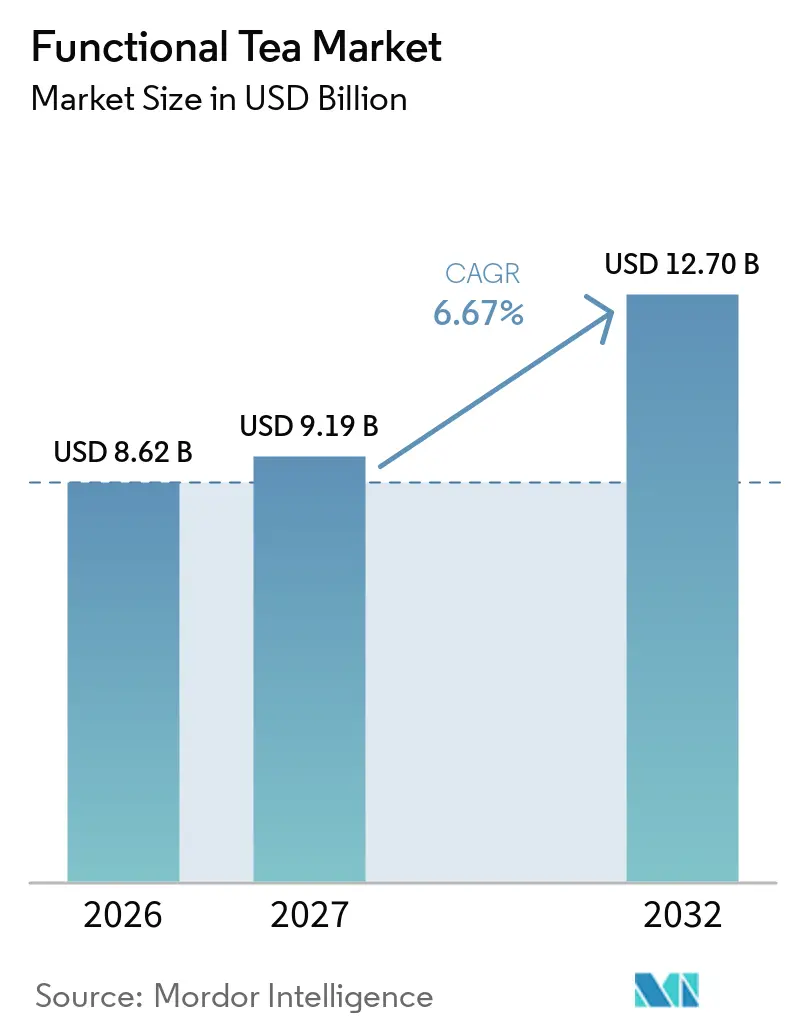
機能性茶市場の規模は、2026年の8.62 ビリオン 米ドルから2027年には9.19 ビリオン 米ドルに拡大し、2027年から2032年にかけてCAGR 6.67%で成長して2032年には12.70 ビリオン 米ドルに達する見込みです。消費者は、単なるリフレッシュメントとしてではなく、免疫、消化、睡眠、ストレス、集中力といった効果を求めて日常の飲料を選ぶ傾向が強まっています。機能性茶市場は、茶が日常的な消費習慣に根付いていること、および天然の低カロリープロファイルを持つことから恩恵を受けています。また、茶にはフラバン-3-オールが含まれており、米国ティーカウンシルは他の食品・飲料源よりも高い濃度で茶に含まれていると指摘しています。この組み合わせにより、ブランドは便益主導のイノベーションを展開するための実用的な基盤を得ていますが、訴求内容は各国の食品表示規則に準拠する必要があります。機能性茶市場はまた、植物原料コストの上昇、より厳格な効能表示要件、および従来の茶との価格差という圧力にも直面しており、これらは明確な処方、確立された調達体制、および幅広い小売アクセスを持つ企業に有利に働きます。
主要レポートのポイント
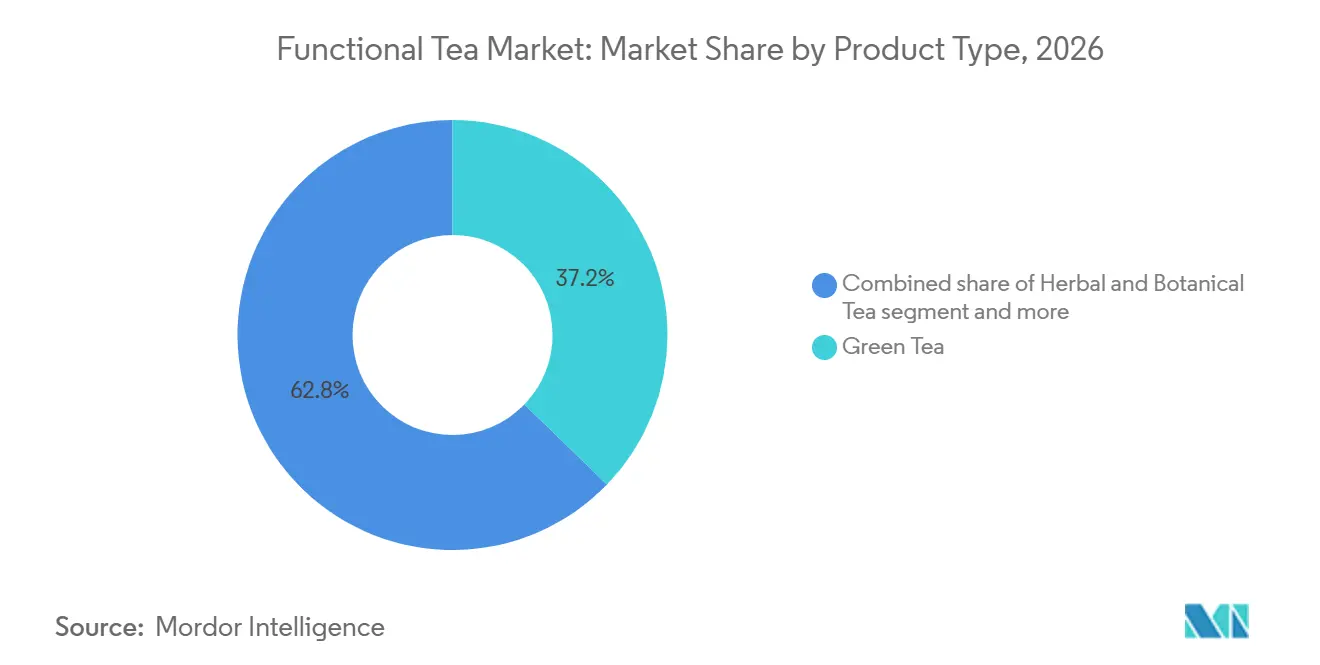
- 製品タイプ別では、緑茶が2026年の機能性茶市場シェアの37.23%を占め、ハーブ・植物茶は2032年にかけてCAGR 7.57%で成長すると予測されています。
- 機能的便益別では、免疫サポートが2026年の機能性茶市場規模の26.28%を占め、デトックスは2032年にかけてCAGR 7.83%で拡大すると予測されています。
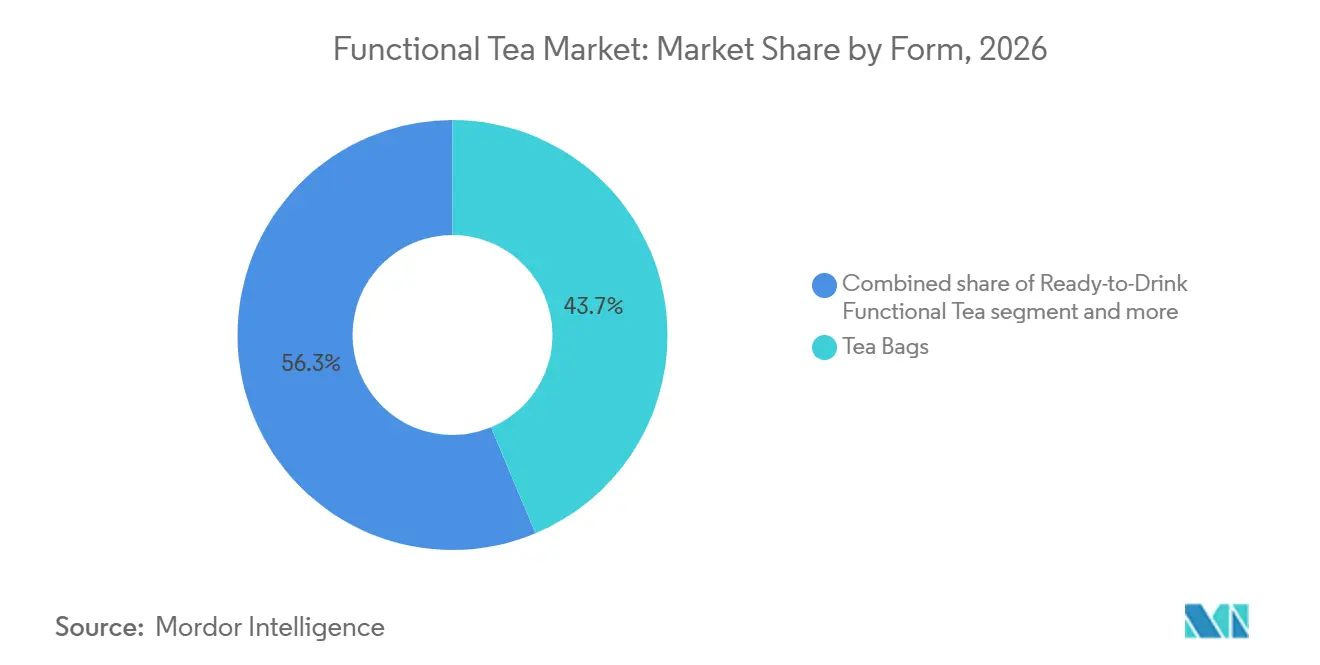
- 形態別では、ティーバッグが2026年の機能性茶市場シェアの43.65%を占め、レディ・トゥ・ドリンク茶は2032年にかけてCAGR 7.29%で拡大すると見込まれています。
- 流通チャネル別では、オフトレードが2026年の機能性茶市場の71.87%を占め、オントレードは2032年にかけてCAGR 7.14%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の機能性茶市場の36.56%をリードし、中東・アフリカは2032年にかけてCAGR 7.36%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 予防的ウェルネスと免疫志向の消費 | +1.8% | 北米、アジア太平洋、欧州で高い強度を持つグローバル | 短期(2年以内) |
| クリーンラベル、低糖、植物性飲料への需要 | +1.2% | 北米および欧州、アジア太平洋の都市市場への波及あり | 中期(2〜4年) |
| RTD、サシェ、パウダー、サブスクリプション形態の利便性主導の成長 | +1.0% | アジア太平洋がコア、北米および中東・アフリカへの波及あり | 短期(2年以内) |
| 機能性植物原料、アダプトゲン、マルチベネフィット処方のイノベーション | +0.9% | 北米および欧州で製品強度が高いグローバル | 中期(2〜4年) |
| 睡眠、ストレス、消化、精神的集中力に特化した茶 | +0.8% | 北米、欧州、アジア太平洋の都市部 | 中期(2〜4年) |
| 便利なティーバッグとインスタント機能性茶フォーマットの開発 | +0.6% | 南アジアおよび中東・アフリカで高い普及率を持つグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
予防的ウェルネスと免疫志向の消費
予防的ウェルネスは、特に身近な飲料から明確な効果を求める消費者の間で、機能性茶の日常的な需要を支えています。Westrock Coffeeの2025年消費者調査によると、米国の買い物客の45%が免疫サポート茶を求め、43%が抗酸化物質を、32%がティーリフレッシャーにプロバイオティクスを求めていることが明らかになりました。これらの嗜好により、一般的なウェルネス訴求よりも、便益に特化した成分コミュニケーションがより重要になっています。米国食品医薬品局は2024年12月に「健康的」という用語の任意使用に関する改訂定義を確定し、疾病表示の制限を維持しながら適格食品のより明確な枠組みを構築しました[1]。したがって機能性茶市場は、身近な成分を準拠した十分な根拠のある製品情報と結びつけるブランドをより高く評価する傾向にあります
クリーンラベル、低糖、植物性飲料への需要
低糖かつ透明性の高いラベルの飲料への需要は、機能性茶が日常的なウェルネス購買に参入するための信頼できる経路を提供しています。ブランドが成分、糖分含有量、および各植物原料の目的を明確に説明することで、茶はこの需要に応えることができます。Tata Consumer Products社は、FY2026年にL-カルニチンを配合したTetley Slim Careレンジを含む、健康、ウェルネス、利便性を中心とした80製品を発売したと報告しています。この動きは、大手茶企業がコア飲料ポートフォリオを離れることなく機能性ポジショニングを拡大している様子を示しています。消費者が購入前にラベルを比較するようになるにつれ、透明な用量情報と調達の詳細がブランドの価格競争を回避するのに役立ちます。機能性茶市場には、身近な茶の形態と栄養・成分に関する明確なコミュニケーションを組み合わせた製品の余地があります。
レディ・トゥ・ドリンクおよびインスタント形態の利便性主導の成長
利便性は、特に通勤、仕事、旅行中に消費者が機能性茶を選べる機会を広げています。レディ・トゥ・ドリンク飲料は準備時間を不要にし、サシェ、パウダー、濃縮液は淹れた茶に代わるポータブルな選択肢を提供します。Hindustan Unileverは2026年3月にインドでLipton Metabolism Boost発泡錠を発売し、緑茶カテキンとアップルサイダービネガーを配合してポータブルチューブに収めました。このローンチは、ブランドが短い消費機会に合ったフォーマットに茶の成分を適応させている様子を示しています。利便性はまた、製品の安定性、用量の一貫性、シンプルな調製方法の重要性を高めます。これらの要件は、飲料開発と信頼性の高い小売実行を組み合わせることができる企業に有利に働きます。
植物原料とマルチベネフィット処方のイノベーション
植物原料の処方は、従来の緑茶やハーブ茶のポジショニングを超えて機能性茶市場を拡大しています。メーカーはアシュワガンダ、霊芝、ライオンズマネ、モリンガ、ターメリックなどの成分を使用して、単一製品で複数の消費者ニーズに対応しています。Caraway Tea Companyは2026年4月に米国の製造能力を拡大し、ピラミッドサシェとリーフティー形態でプライベートラベルのアダプトゲン・キノコベースの茶ブレンドを生産しています。2025年に発表された研究では、機能性食品やニュートラシューティカル用途における茶ポリフェノール、テアニン、カフェイン、フラボノイドの関連性が指摘されました。これは製品開発を支援しますが、管理された仕様と信頼性の高い健康コミュニケーションの必要性も高めます。マルチベネフィット製品は、ブランドが明確な便益の境界を維持し、過度に複雑な訴求を避ける限り、棚での注目を集める可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康効能表示の実証とノベル植物原料のコンプライアンス負担 | -0.9% | 欧州および北米、規制の影響は世界の輸出業者にも及ぶ | 中期(2〜4年) |
| 植物原料の供給変動と有効成分の標準化 | -0.7% | アジア太平洋原産の原料サプライチェーンに深刻な影響を与えるグローバル | 短期(2年以内) |
| 従来の茶および競合する機能性飲料との価格差(プレミアム) | -0.6% | 南アジア、南米、中東・アフリカで最も感度が高いグローバル | 中期(2〜4年) |
| 偽造品、混入品、強度が不均一な製品による消費者の混乱 | -0.5% | アジア太平洋、南米、中東・アフリカ、北米および欧州への信頼低下の波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
健康効能表示のコンプライアンスと価格アクセシビリティ
植物原料の効能表示を規制するルールは、複数の地域で事業を展開する企業にとって、ローンチの遅延とコンプライアンス作業の増加をもたらす可能性があります。欧州連合司法裁判所は2025年4月30日、植物原料を含む食品を健康効能表示で宣伝することは、当該表示が適用される枠組みの下で承認されるまで認められないと判決を下しました。インド食品安全基準局は2025年12月、カメリア・シネンシス以外の製品は誤解を招く名称の下で「茶」という言葉を使用できないと明確化しました[2]。これらの違いにより、企業は国ごとにラベル、表示内容、場合によっては処方を適応させる必要があります。プレミアム機能性製品はまた、従来の茶や低価格の機能性飲料が入手可能な場合、消費者のダウントレードにさらされやすい状況が続いています。機能性茶市場は、消費者の混乱を招くことなく高い価格を正当化する明確な便益コミュニケーションを必要としています。
供給変動と製品の一貫性
機能性茶の処方は、収穫、天候、貿易条件、品質要件によってコストと入手可能性が変動する植物原料に依存しています。AP通信は2025年に、悪天候、労働力不足、関税の影響で日本の抹茶価格が上昇し、カリフォルニア州のある輸入業者がプレミアム作物の供給に75%多く支払っていると報告しました。ロイターもまた、インドの乾燥条件が茶の輸入圧力に寄与し、2024年に4,530万kgという記録的な輸入量をもたらしたと報告しました。2024年の科学的レビューでは、審査されたRASFFケースにおいて未承認の増強が最も一般的な茶の不正行為の種類であり、ケースの43%を占めることが確認されました[3]。これらの状況は、マージン、製品の一貫性、消費者の信頼に影響を与える可能性があります。したがって、機能性表示を行うブランドにとって、強力なサプライヤー資格審査、試験、および標準化された有効成分仕様が不可欠です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
緑茶がリードし、ハーブ・植物茶が拡大緑茶は2026年の機能性茶市場シェアの37.23%を占め、カテキンとポリフェノールとの確立された関連性に支えられています。その親しみやすい味、幅広い入手可能性、ホット、コールド、レディ・トゥ・ドリンク形態との相性の良さが商業的地位を強化しています。ITO ENは2025年に、世界的な緑茶への関心が高まり続ける中、抹茶の供給と国際事業を拡大していると述べました。緑茶は、抗酸化物質含有量と集中力に関連する便益の認知された基盤を提供し、ブランドが消費者の期待から大きく外ることなく新製品を開発できるようにします。長年の茶の習慣とプレミアム抹茶への高まる関心が需要を強化するアジア太平洋において、特に重要な位置を占めています。
ハーブ・植物茶は2027年から2032年にかけてCAGR 7.57%で成長すると予測されており、最も成長の速い製品タイプとなっています。このセグメントは、アシュワガンダ、霊芝、ターメリック、モリンガ、エルダーベリーなどの成分を使用して、より具体的な消費者ニーズに対応しています。Bigelow Teaは2025年8月にGolden Turmeric Honey Herbal Tea plus Adaptogens(ゴールデンターメリックハニーハーブティー プラス アダプトゲン)を発売し、アダプトゲンに特化した製品をマス小売に投入しました。ハーブブレンドはまた、ブランドが夕方、リラクゼーション、消化の機会向けにカフェインフリーの選択肢を作るのに役立ちます。植物ブレンドの成長は、味の品質、安全な調達、および個々の成分のエビデンスを正確に反映した表現に依存します。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
機能的便益別:
免疫サポートがリードし、デトックスが勢いを増す免疫サポートは2026年の機能性茶市場規模の26.28%を占めました。この地位は、日常的な予防ウェルネスルーティンに適合する成分や飲料への消費者の持続的な関心を反映しています。茶の確立された使用と抗酸化物質および低糖オプションへの需要が組み合わさり、このセグメントの幅広い小売プレゼンスを支えています。Yogi Teaは2025年6月にCozy Cardamom Immune + Sleep(コージーカルダモン イミューン+スリープ)を発売し、ブランドが単一の茶製品で免疫と隣接するニーズを組み合わせている様子を示しました。機能性茶市場は、企業が免疫関連の便益を提示する際に、引き続き実証と準拠した表現に依存しています。
デトックスは2032年にかけてCAGR 7.83%で成長すると予測されており、機能的便益の中で最も高い成長率となっています。都市部の消費者は、軽いルーティン、成分の透明性、低カロリー消費に関連した製品への関心を示しています。この需要はまた、消化の快適さと代謝ウェルネスを中心にポジショニングされた製品も支えています。体重管理、ストレス、リラクゼーション、睡眠、エネルギー、集中力の茶は、スペシャリティブランドに追加の需要機会を生み出しています。便益表示の重複を防ぎ、消費者の明確さを維持するためには、明確な製品ポジショニングが必要です。
形態別:
ティーバッグが最大フォーマットを維持し、レディ・トゥ・ドリンク茶が最速成長ティーバッグは2026年の機能性茶市場シェアの43.65%を占めました。親しみやすく、個別包装で、幅広く流通しており、準備が簡単であるため、引き続きアクセスしやすい形態です。シングルサービングバッグはまた、各パッケージで一定量の茶と植物原料を届けるのにブランドを助けます。このフォーマットはスーパーマーケット、スペシャリティ小売店、オンラインチャネルで機能し、幅広い消費者リーチを持っています。ティーバッグはまた、プレミアなレディ・トゥ・ドリンク製品と比較して低コストの入口点への需要にも応えています。
レディ・トゥ・ドリンク機能性茶は2032年にかけてCAGR 7.29%で拡大すると予測されています。このフォーマットはポータビリティと即時消費を組み合わせており、茶の棚だけでなく冷蔵飲料の売り場でも競争できます。Tata Consumer Productsは、FY2026年第4四半期にレディ・トゥ・ドリンク事業で23%の売上成長を報告し、3四半期連続の二桁成長となりました。リーフティーはプレミアムスペシャリティの地位を維持し、パウダー、錠剤、濃縮液は企業にポータブルな機会に対応する追加の方法を提供しています。レディ・トゥ・ドリンク形態の機能性茶市場規模は、コールドチェーンへのアクセス、価格設定、フレーバー、処方の安定性によって形成されます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
流通チャネル別:
オフトレードがリードし、オントレードがプレミアム需要を構築オフトレードチャネルは2026年の機能性茶市場の71.87%を占めました。スーパーマーケット、健康食品店、スペシャリティアウトレット、オンライン小売業者は、確立されたブランドと小規模スペシャリストプロデューサーの両方への定期的なアクセスを消費者に提供しています。このチャネルは、購入前に消費者がラベル、価格、パッケージ形態、成分を比較できるため重要です。Juniは2025年11月に一部のWhole Foods Market店舗に展開し、米国の6,000の小売店での流通を報告しました。オフトレードのリーダーシップは、機能性茶市場に家庭での繰り返し購入のための強固な基盤を提供しています。
オントレードは2027年から2032年にかけてCAGR 7.14%で成長すると見込まれています。カフェ、レストラン、ホテル、スペシャリティティーハウスは、消費者にプレミアムブレンド、コールドティー製品、便益特化メニューを紹介することができます。これらの場所は、消費者がパッケージ製品を購入する前に馴染みのないフレーバーや植物原料を試すのに役立ちます。オントレードの拡大は、プレミアムティーサービスと社交的な消費が目に見える役割を果たすアジア太平洋、中東、アフリカの都市部において特に重要です。単一の小売チャネルに依存するとリーチが制限され、商業的リスクが増大するため、企業は調整されたチャネル戦略を必要としています。
地域分析
アジア太平洋地域ファンクショナルティー市場
アジア太平洋地域は2026年のファンクショナルティー市場シェアの36.56%を占めた。中国、日本、インド、韓国は、伝統的な淹れたてのお茶からレディ・トゥ・ドリンクおよびスペシャルティボタニカル製品に至るまで、異なる需要パターンをもたらしている。同地域は、深く根付いたお茶の消費習慣と、緑茶、抹茶、コールドブリュー、レディ・トゥ・ドリンク製品における活発なイノベーションを組合わせている。ITO EN, LTD.は2025年にグローバル需要に対応するため専門の抹茶部門を設立し、Tata Consumer Products Limitedはオーガニックインディアポートフォリオから平均を上回る成長を報告した。同地域の確立されたサプライネットワークと消費者の親しみやすさが、ファンクショナルティー市場のリーダーとしての地位を支えている。
中東・アフリカ地域ファンクショナルティー市場
中東およびアフリカは、2027年から2032年にかけてCAGR 7.36%で成長すると予測されている。若い消費者層、湾岸市場における可処分所得の増加、および伝統的なホットティーサービスを超えた新たな消費機会が見通しを支えている。ルイボス、モリンガ、ハイビスカスなどの地域原材料により、生産者は地域調達に関連した製品を開発することが可能となっている。プレミアム小売、カフェ、およびeコマースが、消費者がファンクショナルティーに接触できるタッチポイントを拡大している。同地域のファンクショナルティー市場シェアは現時点では小さいが、その予測成長率は飲料の嗜好および都市部の小売アクセスにおるより広範な変化を反映している。
南北アメリカおよびヨーロッパのファンクショナルティー市場
北米は、明確なラベル表示、ナチュラル小売流通、および効能特化型製品ローンチへの需要によって形成されている。改訂された米国の健全なラベル表示定義は、無糖ティーブランドに対してより明確な規制上の参照点を提供しているが、適合したクレームサポートの必要性に取って代わるものではない。ヨーロッパにはプレミアムアルチザンおよびハーブティーブランドの大きな基盤があるが、より厳格なボタニカルクレーム基準はエビデンスへのより大きな注意を必要とする。カナダはプレミアムウェルネス製品において引き続き重要であり、南米はイェルバマテおよびその他のボタニカル原材料への関心を通じた潜在性を提供している。
競合環境
機能性茶市場は高度に断片化されており、主導的なプレイヤーが支配的なシェアを持つことはありません。大手消費財企業は、より狭いポートフォリオを持ち、特定の便益に強く焦点を当てたスペシャリストと競合しています。Tata Consumer Products、Unilever、ITO EN、PepsiCoは、確立された流通網、確立された茶ブランド、および新製品開発のためのリソースを持っています。Yogi Tea、Traditional Medicinals、Organic India、Bigelow Tea、Juniは、植物原料の処方、認証、スペシャリティ小売を使用して製品を差別化しています。このミックスは、信頼、フレーバー、処方品質、原料へのアクセス、および責任ある便益コミュニケーション能力をめぐる競争を生み出しています。
ポートフォリオ開発は中心的な競争ツールです。Tata Consumer ProductsはFY2026年に80の新製品を報告し、Hindustan Unileverは2026年3月にインドでLipton Metabolism Boost発泡錠を発売しました。PepsiCoは2025年5月にPoppiを19.5億 米ドルで買収し、茶のイノベーションに影響を与える可能性のある広範な機能性飲料スペースへの投資を示しました。ITO ENはまた、2025年1月にOi Ochaとメジャーリーグベースボールのパートナーシップを締結し、グローバルなスポーツプラットフォームを活用して緑茶の認知度を拡大しました。これらの動きは、大企業が製品開発と流通、マーケティング、隣接する飲料能力を組み合わせることができることを示しています。
スペシャリストは、消費者にとって意味のある透明性を提供することで防御可能なポジションを構築できます。Traditional Medicinalは2025年9月にRosy MoodおよびStress Ease Calm製品のFair for Life認証を発表しました。Yogi Teaは2025年9月にオーガニックハーブティー濃縮液でレディ・トゥ・ミックス形態に拡大しました。QRリンクの製品情報、認証、直接オンライン販売は、消費者が成分についてより多くのエビデンスを求める場合に信頼を強化できます。
機能性茶業界のリーダー
-
Tata Consumer Products Limited
-
Unilever PLC
-
Associated British Foods plc
-
The Hain Celestial Group, Inc.
-
PepsiCo, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ファンクショナルティー市場 このレポートでカバーされる企業
- Tata Consumer Products Limited
- Unilever PLC
- Associated British Foods plc
- The Hain Celestial Group, Inc.
- PepsiCo, Inc.
- ITO EN, LTD.
- Nestlé S.A.
- The Coca-Cola Company
- Dilmah Ceylon Tea Company PLC
- Organic India Pvt. Ltd.
- Yogi Tea
- Traditional Medicinals, Inc.
- Harney and Sons Fine Teas
- Bigelow Tea Company
- The Republic of Tea, Inc.
- Rishi Tea and Botanicals
- Numi, Inc.
- VAHDAM India Private Limited
- Barry’s Tea
- Teekanne GmbH and Co. KG
最近の産業開発事情 ファンクショナルティー市場
- 2026年4月:Pure Leaf(PepsiCo-Unileverの合弁事業)は、紅茶由来の天然カフェインと添加L-テアニンを配合した初の機能性スパークリングブリュードアイスティー「Mental Focus」を発売しました。このローンチは、ブランドが認知ウェルネス飲料セグメントへ正式に参入したことを示しています。
- 2026年3月:Hindustan UnileverはインドでLiptonのMetabolism Boost発泡錠を発売し、標準的な緑茶バッグと比較して2倍のカテキンを提供し、コンパクトでポータブルな形態にアップルサイダービネガーを配合しました。この製品は機能性茶の生理活性成分を医薬品に近い送達システムに効果的に再フォーマットしています。
- 2025年11月:Jay ShettyとKim Perellが共同設立したアダプトゲン入りスパークリングティーブランドのJuniが、一部のWhole Foods Market店舗に全国展開し、米国の6,000の小売店に到達して300%の売上成長を見込んでいます。同ブランドの独自のSuper-5™ブレンドには、アシュワガンダ、ライオンズマネ、霊芝、アセロラチェリー、緑茶エキスが配合されています。
世界の機能性茶市場レポートの範囲
機能性茶とは、免疫、消化、リラクゼーション、エネルギー、体重管理、その他の機能的ニーズのサポートを含む、従来のリフレッシュメントを超えた特定の健康・ウェルネス便益を提供するために処方またはポジショニングされた茶製品を指します。機能性茶市場は、製品タイプ、機能的便益、形態、流通チャネル、地域によってセグメント化されています。製品タイプ別では、市場は緑茶、ハーブ・植物茶、紅茶、フルーツティー、フラワーティー、烏龍茶、その他の製品タイプを含みます。機能的便益別では、市場は免疫サポート、消化器・腸内健康、ストレス解消、リラクゼーション・睡眠サポート、エネルギー・精神的集中力、体重管理・代謝サポート、デトックス、その他の機能的便益にセグメント化されています。形態別では、市場はティーバッグ、リーフティー、インスタントティーパウダー、レディ・トゥ・ドリンク機能性茶、その他に分類されています。流通チャネル別では、市場はオントレードとオフトレードに分かれており、オフトレードはさらにスーパーマーケット・ハイパーマーケット、コンビニエンスストア、スペシャリティティー・健康食品店、オンライン小売、その他のオフトレード流通チャネルにセグメント化されています。地域別では、レポートは北米、南米、欧州、アジア太平洋、中東・アフリカをカバーし、各地域の市場規模と予測を提供しています。市場規模の算定は、上記のすべてのセグメントについて米ドルの金額ベースで行われています。
セグメンテーション概要
| 緑茶 |
| ハーブ・植物茶 |
| 紅茶 |
| フルーツティー |
| フラワーティー |
| 烏龍茶 |
| その他の製品タイプ |
| 免疫サポート |
| 消化器・腸内健康 |
| ストレス解消、リラクゼーション、睡眠サポート |
| エネルギーと精神的集中力 |
| 体重管理と代謝サポート |
| デトックス |
| その他の機能的便益 |
| ティーバッグ |
| リーフティー |
| インスタントティーパウダー |
| レディ・トゥ・ドリンク機能性茶 |
| その他 |
| オントレード | |
| オフトレード | スーパーマーケットおよびハイパーマーケット |
| コンビニエンスストア | |
| スペシャリティティーおよび健康食品店 | |
| オンライン小売 | |
| その他のオフトレード流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チ | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| ニュージーランド | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| サウジアラビア | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ | 緑茶 | |
| ハーブ・植物茶 | ||
| 紅茶 | ||
| フルーツティー | ||
| フラワーティー | ||
| 烏龍茶 | ||
| その他の製品タイプ | ||
| 機能的便益別 | 免疫サポート | |
| 消化器・腸内健康 | ||
| ストレス解消、リラクゼーション、睡眠サポート | ||
| エネルギーと精神的集中力 | ||
| 体重管理と代謝サポート | ||
| デトックス | ||
| その他の機能的便益 | ||
| 形態別 | ティーバッグ | |
| リーフティー | ||
| インスタントティーパウダー | ||
| レディ・トゥ・ドリンク機能性茶 | ||
| その他 | ||
| 流通チャネル別 | オントレード | |
| オフトレード | スーパーマーケットおよびハイパーマーケット | |
| コンビニエンスストア | ||
| スペシャリティティーおよび健康食品店 | ||
| オンライン小売 | ||
| その他のオフトレード流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チ | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| ニュージーランド | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| サウジアラビア | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までの機能性茶市場の予測値は?
機能性茶市場は2027年からCAGR 6.67%で拡大し、2032年までに12.70 ビリオン 米ドルに達すると予測されています。
どの製品カテゴリーが機能性茶の売上をリードしていますか?
緑茶は2026年に37.23%のシェアで製品需要をリードしており、消費者の親しみやすさとポリフェノールプロファイルに支えられています。
最も成長の速い機能性茶カテゴリーはどれですか?
ハーブ・植物茶は最も成長の速い製品カテゴリーであり、2032年にかけてCAGR 7.57%が予測されています。
レディ・トゥ・ドリンク機能性茶製品が注目を集めているのはなぜですか?
レディ・トゥ・ドリンク茶は準備時間を短縮しポータビリティを提供し、2032年にかけてCAGR 7.29%の予測達成を助けています。