
Marktgröße und Marktanteil für Funktionellen Tee
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 9.19 Milliarden US-Dollar |
| Marktgröße (2032) | 12.70 Milliarden US-Dollar |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Funktionellen Tee von Mordor Intelligence
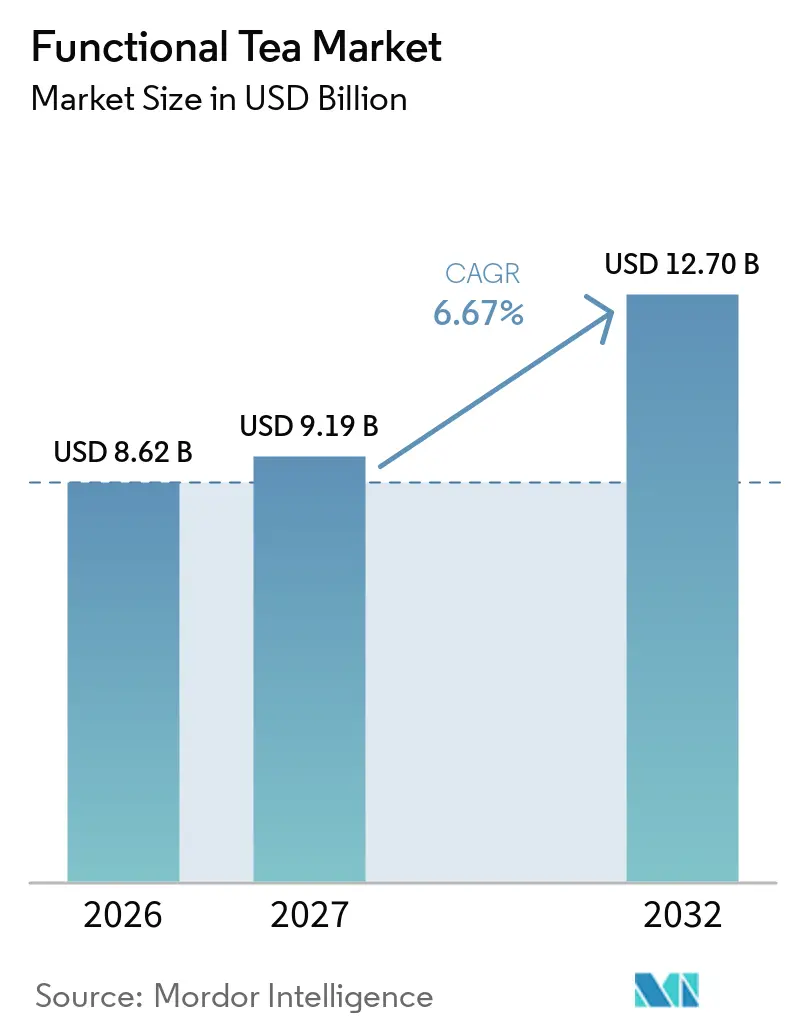
Die Marktgröße für Funktionellen Tee wird voraussichtlich von 8,62 Milliarden USD im Jahr 2026 auf 9,19 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 12,70 Milliarden USD erreichen, mit einer CAGR von 6,67 % über den Zeitraum 2027–2032. Verbraucher wählen zunehmend Alltagsgetränke, die Immunität, Verdauung, Schlaf, Stress und Fokus ansprechen, anstatt Tee nur zur Erfrischung zu trinken. Der Markt für Funktionellen Tee profitiert von der etablierten Rolle des Tees im täglichen Konsum und seinem natürlich kalorienarmen Profil. Tee enthält außerdem Flavan-3-ole, die der Tea Council of the USA in höheren Konzentrationen als in anderen Lebensmittel- und Getränkequellen identifiziert. Diese Kombination bietet Marken eine praktische Grundlage für nutzenorientierte Innovationen, obwohl Aussagen mit den lokalen Lebensmittelkennzeichnungsvorschriften übereinstimmen müssen. Der Markt für Funktionellen Tee steht auch unter Druck durch höhere Kosten für botanische Zutaten, strengere Anforderungen an Gesundheitsaussagen und Preisunterschiede gegenüber konventionellem Tee, was Unternehmen mit klaren Formulierungen, etablierter Beschaffung und breitem Einzelhandelszugang begünstigt.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Grüner Tee im Jahr 2026 einen Marktanteil von 37,23 % am Markt für Funktionellen Tee, während Kräuter- und Botanischer Tee bis 2032 voraussichtlich mit einer CAGR von 7,57 % wachsen wird.
- Nach Funktionalem Nutzen entfiel auf Immununterstützung im Jahr 2026 ein Anteil von 26,28 % an der Marktgröße für Funktionellen Tee, während Entgiftung bis 2032 voraussichtlich mit einer CAGR von 7,83 % wachsen wird.
- Nach Form repräsentierten Teebeutel im Jahr 2026 einen Marktanteil von 43,65 % am Markt für Funktionellen Tee, während trinkfertiger Tee bis 2032 voraussichtlich mit einer CAGR von 7,29 % wachsen wird.
- Nach Vertriebskanal entfiel auf den Einzelhandel im Jahr 2026 ein Anteil von 71,87 % am Markt für Funktionellen Tee, während die Gastronomie bis 2032 voraussichtlich mit einer CAGR von 7,14 % wachsen wird.
- Nach Geografie führte Asien-Pazifik im Jahr 2026 mit einem Anteil von 36,56 % am Markt für Funktionellen Tee, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einer CAGR von 7,36 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präventive Gesundheitsvorsorge und immunitätsorientierter Konsum | +1.8% | Global, mit hoher Intensität in Nordamerika, Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Clean-Label-, zuckerarmen und pflanzenbasierten Getränken | +1.2% | Nordamerika und Europa, mit Ausstrahlungseffekten auf städtische Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Convenience-gesteuertes Wachstum von trinkfertigen, Sachet-, Pulver- und Abonnementformaten | +1.0% | Asien-Pazifik als Kernmarkt, mit Ausstrahlungseffekten auf Nordamerika sowie den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Funktionale Botanicals, Adaptogene und Innovation bei Mehrfachnutzen-Formulierungen | +0.9% | Global, mit Produktschwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nutzenspezifischer Tee für Schlaf, Stress, Verdauung und mentalen Fokus | +0.8% | Nordamerika, Europa und städtische Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Entwicklung praktischer Teebeutel und sofort aufzulösender Funktioneller Teeformate | +0.6% | Global, mit hoher Akzeptanz in Südasien sowie dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Präventive Gesundheitsvorsorge und immunitätsorientierter Konsum
Präventive Gesundheitsvorsorge unterstützt die alltägliche Nachfrage nach Funktionellem Tee, insbesondere bei Verbrauchern, die definierte Vorteile aus einem vertrauten Getränk suchen. Die Verbraucherforschung von Westrock Coffee aus dem Jahr 2025 ergab, dass 45 % der US-amerikanischen Käufer nach Tees zur Immununterstützung suchten, 43 % nach Antioxidantien und 32 % nach Probiotika in Tee-Erfrischungsgetränken. Diese Präferenzen machen eine nutzenspezifische Kommunikation über Inhaltsstoffe wichtiger als allgemeine Wellness-Sprache. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde verabschiedete im Dezember 2024 eine überarbeitete Definition für die freiwillige Verwendung des Begriffs „gesund” und schuf damit einen klareren Rahmen für qualifizierende Lebensmittel, während Grenzen für krankheitsbezogene Aussagen erhalten blieben[1]. Der Markt für Funktionellen Tee wird daher eher Marken belohnen, die vertraute Inhaltsstoffe mit konformen, gut belegten Produktinformationen verbinden.
Nachfrage nach Clean-Label-, zuckerarmen und pflanzenbasierten Getränken
Die Nachfrage nach zuckerarmen und transparent gekennzeichneten Getränken eröffnet Funktionellem Tee einen glaubwürdigen Weg in den alltäglichen Wellness-Einkauf. Tee kann diese Nachfrage erfüllen, wenn Marken Inhaltsstoffe, Zuckergehalt und den Zweck jedes botanischen Wirkstoffs klar beschreiben. Tata Consumer Products berichtete, dass im Geschäftsjahr 2026 80 Produkte mit Schwerpunkt auf Gesundheit, Wellness und Convenience eingeführt wurden, darunter die Tetley Slim Care-Reihe mit L-Carnitin. Diese Aktivität zeigt, wie etablierte Teeunternehmen ihre funktionale Positionierung ausbauen, ohne ihre Kerngetränkeportfolios zu verlassen. Da Verbraucher vor dem Kauf Etiketten vergleichen, können transparente Dosierungsangaben und Beschaffungsdetails Marken dabei helfen, nicht nur über den Preis zu konkurrieren. Der Markt für Funktionellen Tee bietet Raum für Produkte, die vertraute Teeformate mit einer klaren Kommunikation über Ernährung und Inhaltsstoffe verbinden.
Convenience-gesteuertes Wachstum von trinkfertigen und sofort aufzulösenden Formaten
Convenience erweitert die Gelegenheiten, bei denen Verbraucher Funktionellen Tee wählen können, insbesondere beim Pendeln, bei der Arbeit und auf Reisen. Trinkfertige Getränke entfallen die Zubereitungszeit, während Sachets, Pulver und Konzentrate eine tragbare Alternative zu aufgebrühtem Tee bieten. Hindustan Unilever brachte im März 2026 Lipton Metabolism Boost Effervescent Tablets in Indien auf den Markt, die Grüntee-Catechine und Apfelessig enthalten und in einer tragbaren Tube verpackt sind. Die Markteinführung veranschaulicht, wie Marken Tee-Inhaltsstoffe an Formate anpassen, die kürzere Konsumgelegenheiten ermöglichen. Convenience erhöht auch die Bedeutung von Produktstabilität, Dosierkonsistenz und einfachen Zubereitungsanweisungen. Diese Anforderungen begünstigen Unternehmen, die Getränkeentwicklung mit einer zuverlässigen Einzelhandelsausführung verbinden können.
Botanicals und Innovation bei Mehrfachnutzen-Formulierungen
Botanische Formulierungen erweitern den Markt für Funktionellen Tee über die konventionelle Positionierung von Grünem und Kräutertee hinaus. Hersteller verwenden Inhaltsstoffe wie Ashwagandha, Reishi, Löwenmähne, Moringa und Kurkuma, um mehrere Verbraucherbedürfnisse in einem einzigen Produkt anzusprechen. Caraway Tea Company erweiterte im April 2026 seine US-amerikanischen Produktionskapazitäten, um Eigenmarken-Adaptogen- und Pilz-Teemischungen in Pyramidensachet- und Loseblattformaten herzustellen. Eine 2025 veröffentlichte Studie wies auf die Relevanz von Teepolyphenolen, Theanin, Koffein und Flavonoiden in funktionellen Lebensmitteln und Nutraceutical-Anwendungen hin. Dies unterstützt die Produktentwicklung, erhöht aber auch den Bedarf an kontrollierten Spezifikationen und glaubwürdiger Gesundheitskommunikation. Produkte mit mehrfachem Nutzen können Regalaufmerksamkeit gewinnen, sofern Marken klare Nutzengrenzen einhalten und überkomplizierte Aussagen vermeiden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substantiierungspflicht für Gesundheitsaussagen und Compliance-Aufwand für neuartige Botanicals | -0.9% | Europa und Nordamerika, mit regulatorischem Einfluss auf globale Exporteure | Mittelfristig (2–4 Jahre) |
| Volatilität der Botanicals-Versorgung und Standardisierung von Wirkstoffgehalten | -0.7% | Global, mit akuten Auswirkungen auf Lieferketten für Inhaltsstoffe aus Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Preisunterschied gegenüber konventionellem Tee und konkurrierenden Funktionsgetränken | -0.6% | Global, mit höchster Sensitivität in Südasien, Südamerika sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Verbraucherverwirrung durch gefälschte, verfälschte und in der Stärke inkonsistente Produkte | -0.5% | Asien-Pazifik, Südamerika sowie der Nahe Osten und Afrika, mit Ausstrahlungseffekten auf das Vertrauen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Compliance bei Gesundheitsaussagen und Preiszugänglichkeit
Vorschriften für botanische Aussagen können Markteinführungen verzögern und für Unternehmen, die in mehreren Regionen tätig sind, zusätzlichen Compliance-Aufwand verursachen. Der Gerichtshof der Europäischen Union entschied am 30. April 2025, dass die Bewerbung von Lebensmitteln, die Botanicals enthalten, mit gesundheitsbezogenen Angaben nicht zulässig ist, bis die entsprechende Angabe im Rahmen des geltenden Regelwerks zugelassen ist. Die Lebensmittelsicherheits- und Standardbehörde Indiens stellte im Dezember 2025 klar, dass Produkte, die nicht aus Camellia sinensis hergestellt werden, das Wort Tee nicht unter irreführenden Bezeichnungen verwenden dürfen[2]. Diese Unterschiede erfordern von Unternehmen eine länderspezifische Anpassung von Etiketten, Aussagen und mitunter auch Formulierungen. Premium-Funktionsprodukte sind zudem stärker dem Risiko ausgesetzt, dass Verbraucher auf konventionellen Tee oder günstigere Funktionsgetränke ausweichen. Der Markt für Funktionellen Tee benötigt eine klare Nutzenkommunikation, die einen höheren Preis rechtfertigt, ohne Verbraucherverwirrung zu erzeugen.
Versorgungsvolatilität und Produktkonsistenz
Formulierungen für Funktionellen Tee sind auf botanische Inhaltsstoffe angewiesen, deren Kosten und Verfügbarkeit je nach Ernte, Wetterbedingungen, Handelsbedingungen und Qualitätsanforderungen variieren können. AP News berichtete 2025, dass die Preise für japanischen Matcha infolge schlechter Wetterbedingungen, Arbeitskräftemangels und Zölle gestiegen sind, wobei ein kalifornischer Importeur 75 % mehr für die Versorgung mit Premiumware zahlte. Reuters berichtete außerdem, dass trockene Bedingungen in Indien zu Importdruck bei Tee und einem Rekordimport von 45,3 Millionen kg im Jahr 2024 beitrugen. Eine wissenschaftliche Übersichtsarbeit aus dem Jahr 2024 identifizierte nicht genehmigte Anreicherung als die häufigste Art von Teebetrug in den untersuchten RASFF-Fällen, die 43 % der Fälle ausmachte[3]. Diese Bedingungen können Margen, Produktkonsistenz und Verbrauchervertrauen beeinträchtigen. Eine solide Lieferantenqualifizierung, Prüfung und standardisierte Wirkstoffspezifikationen sind daher für Marken, die funktionale Aussagen machen, unerlässlich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
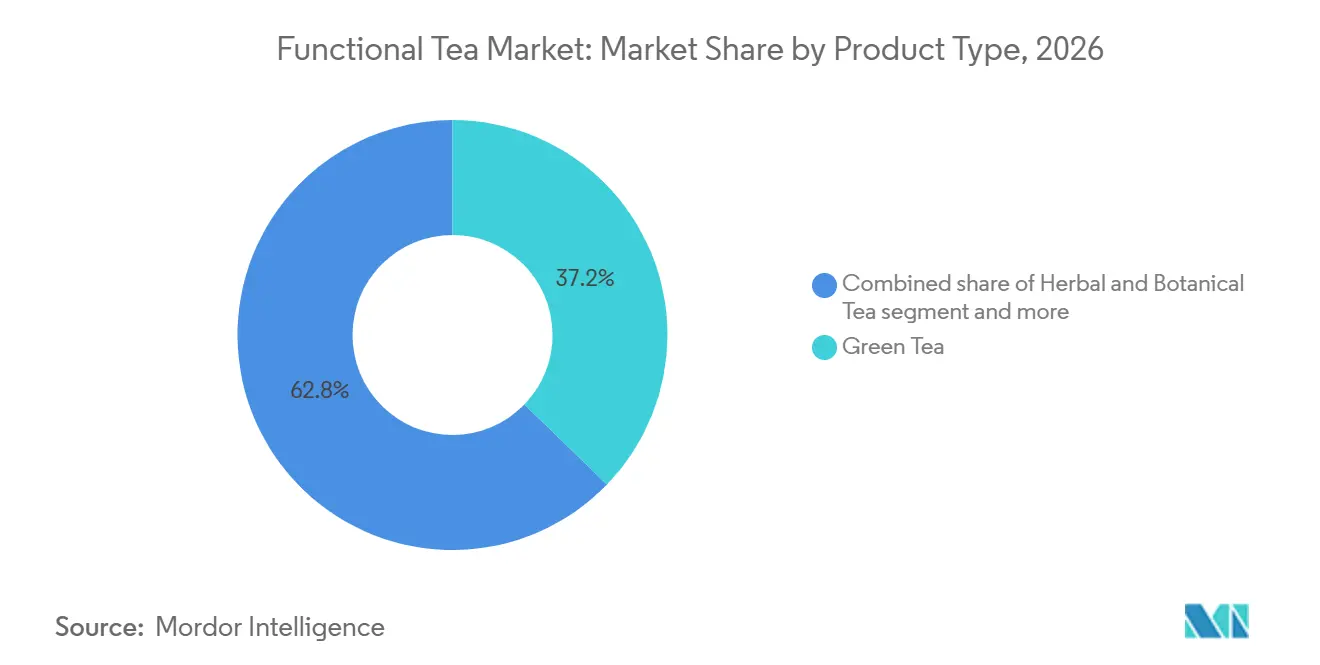
Grüner Tee führt, während Kräuter- und Botanischer Tee expandiertGrüner Tee hielt im Jahr 2026 einen Marktanteil von 37,23 % am Markt für Funktionellen Tee, gestützt durch seine etablierte Assoziation mit Catechinen und Polyphenolen. Sein vertrauter Geschmack, seine breite Verfügbarkeit und seine Kompatibilität mit heißen, kalten und trinkfertigen Formaten stärken seine kommerzielle Position. ITO EN erklärte 2025, dass das Unternehmen die Matcha-Versorgung und den internationalen Betrieb ausbaut, da das globale Interesse an Grünem Tee weiter zunimmt. Grüner Tee bietet eine anerkannte Grundlage für Vorteile im Zusammenhang mit Antioxidantiengehalt und Fokus, sodass Marken neue Produkte entwickeln können, ohne weit von den Verbrauchererwartungen abzuweichen. Er bleibt besonders relevant in Asien-Pazifik, wo langjährige Teegewohnheiten und wachsendes Interesse an Premium-Matcha die Nachfrage stärken.
Kräuter- und Botanischer Tee wird voraussichtlich mit einer CAGR von 7,57 % im Zeitraum 2027–2032 wachsen und ist damit der am schnellsten wachsende Produkttyp. Das Segment verwendet Inhaltsstoffe wie Ashwagandha, Reishi, Kurkuma, Moringa und Holunder, um spezifischere Verbraucherbedürfnisse anzusprechen. Bigelow Tea führte im August 2025 Golden Turmeric Honey Herbal Tea plus Adaptogene ein und brachte damit ein adaptogenfokussiertes Produkt in den Masseneinzelhandel. Kräutermischungen helfen Marken auch dabei, koffeinfreie Optionen für Abend-, Entspannungs- und Verdauungsanlässe zu schaffen. Das Wachstum bei botanischen Mischungen wird von Geschmacksqualität, sicherer Beschaffung und einer Formulierung abhängen, die die Belege für einzelne Inhaltsstoffe korrekt widerspiegelt.

Nach Funktionalem Nutzen:
Immununterstützung führt, während Entgiftung an Dynamik gewinntImmununterstützung entfiel im Jahr 2026 auf einen Anteil von 26,28 % an der Marktgröße für Funktionellen Tee. Diese Position spiegelt das anhaltende Verbraucherinteresse an Inhaltsstoffen und Getränken wider, die in alltägliche präventive Wellness-Routinen passen. Die etablierte Verwendung von Tee, kombiniert mit der Nachfrage nach Antioxidantien und zuckerarmen Optionen, unterstützt die breite Einzelhandelspräsenz dieses Segments. Yogi Tea brachte im Juni 2025 Cozy Cardamom Immune + Sleep auf den Markt und zeigte damit, wie Marken Immunität mit einem angrenzenden Bedürfnis in einem einzigen Teeangebot kombinieren. Der Markt für Funktionellen Tee setzt weiterhin auf Substantiierung und konforme Sprache, wenn Unternehmen immunitätsbezogene Vorteile kommunizieren.
Entgiftung wird bis 2032 voraussichtlich mit einer CAGR von 7,83 % wachsen, der höchsten Rate unter den funktionalen Nutzen. Städtische Verbraucher zeigen Interesse an Produkten, die mit leichteren Routinen, Inhaltsstofftransparenz und kalorienarmem Konsum verbunden sind. Diese Nachfrage unterstützt auch Produkte, die auf Verdauungskomfort und metabolisches Wohlbefinden ausgerichtet sind. Tees für Gewichtsmanagement, Stress, Entspannung, Schlaf, Energie und Fokus schaffen zusätzliche Nachfragechancen für Spezialmarken. Eine klare Produktpositionierung ist notwendig, um Überschneidungen zwischen Nutzenaussagen zu vermeiden und die Verbraucherklarheit zu erhalten.
Nach Form:
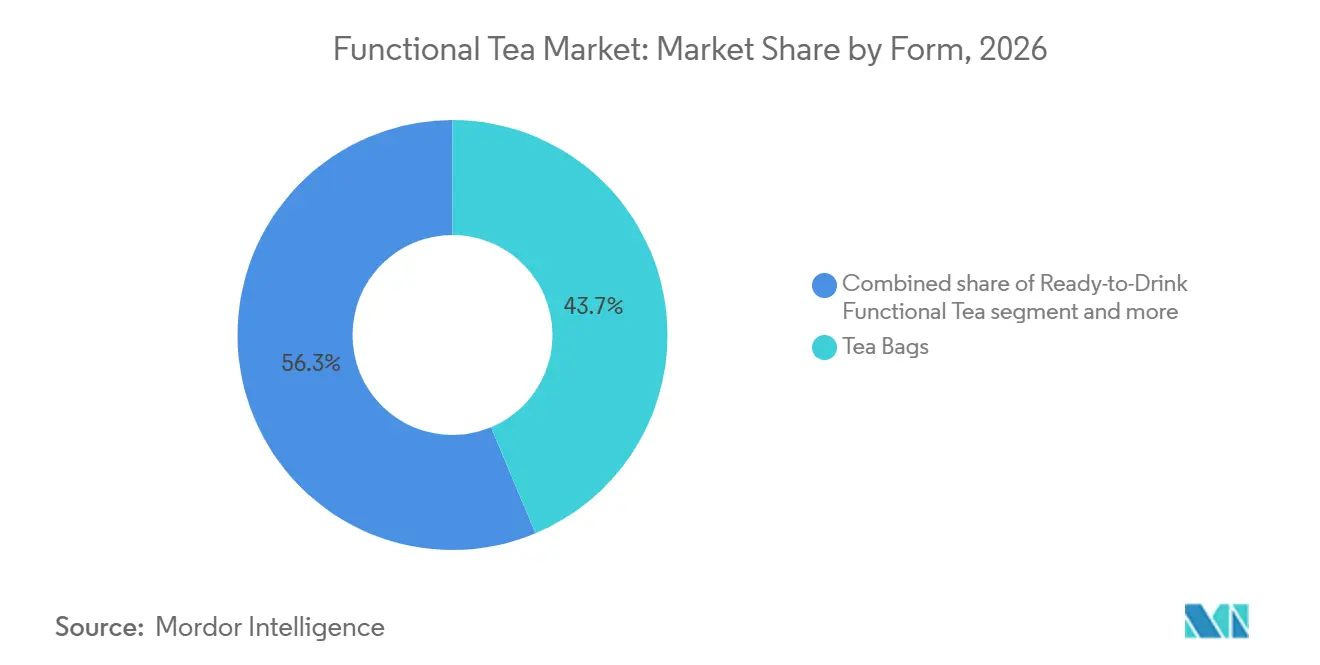
Teebeutel bleiben das größte Format, während trinkfertiger Tee am schnellsten wächstTeebeutel hielten im Jahr 2026 einen Marktanteil von 43,65 % am Markt für Funktionellen Tee. Sie bleiben zugänglich, weil sie vertraut, portionskontrolliert, weit verbreitet und einfach zuzubereiten sind. Einzelportionsbeutel können Marken auch dabei helfen, konsistente Mengen an Tee- und botanischen Inhaltsstoffen über jede Packung hinweg zu liefern. Dieses Format funktioniert in Supermärkten, Facheinzelhändlern und Online-Kanälen und erreicht damit eine breite Verbraucherbasis. Teebeutel erfüllen auch die Nachfrage nach einem günstigeren Einstiegspunkt im Vergleich zu Premium-Trinkfertigprodukten.
Trinkfertiger Funktioneller Tee wird bis 2032 voraussichtlich mit einer CAGR von 7,29 % wachsen. Das Format verbindet Tragbarkeit mit sofortigem Konsum und kann in Kühlgetränkebereichen konkurrieren, anstatt nur in Teeregalen. Tata Consumer Products berichtete im 4. Quartal des Geschäftsjahres 2026 von einem Umsatzwachstum von 23 % im Trinkfertiggeschäft, dem 3. aufeinanderfolgenden Quartal mit zweistelligem Wachstum. Loseblatt-Tee behält seine Premium-Spezialposition, während Pulver, Tabletten und Konzentrate Unternehmen zusätzliche Möglichkeiten bieten, tragbare Konsumgelegenheiten zu bedienen. Die Marktgröße für Funktionellen Tee in trinkfertigen Formaten wird durch den Zugang zur Kühlkette, Preisgestaltung, Geschmack und Formulierungsstabilität geprägt.
Nach Vertriebskanal:
Einzelhandel führt, während die Gastronomie Premium-Nachfrage aufbautEinzelhandelskanäle entfielen im Jahr 2026 auf einen Anteil von 71,87 % am Markt für Funktionellen Tee. Supermärkte, Reformhäuser, Fachgeschäfte und Online-Händler bieten Verbrauchern regelmäßigen Zugang zu etablierten Marken und kleinen Spezialherstellern. Dieser Kanal ist wichtig, weil Käufer vor dem Kauf Etiketten, Preise, Verpackungsformate und Inhaltsstoffe vergleichen können. Juni expandierte im November 2025 in ausgewählte Whole Foods Market-Filialen und berichtete von einer Distribution in 6.000 US-amerikanischen Einzelhandelsstandorten. Die Führungsposition des Einzelhandels gibt dem Markt für Funktionellen Tee eine starke Basis für wiederkehrende Haushaltskäufe.
Die Gastronomie wird voraussichtlich mit einer CAGR von 7,14 % im Zeitraum 2027–2032 wachsen. Cafés, Restaurants, Hotels und Fachteehäuser können Verbraucher an Premium-Mischungen, kalte Teeprodukte und nutzenspezifische Menüs heranführen. Diese Orte helfen Verbrauchern, unbekannte Aromen und Botanicals auszuprobieren, bevor sie verpackte Produkte kaufen. Die Expansion der Gastronomie ist besonders relevant in städtischen Gebieten des Asien-Pazifik-Raums, des Nahen Ostens und Afrikas, wo Premium-Teeservice und sozialer Konsum eine sichtbare Rolle spielen. Unternehmen benötigen koordinierte Kanalstrategien, da die Abhängigkeit von einem einzigen Einzelhandelskanal die Reichweite einschränken und das kommerzielle Risiko erhöhen kann.
Geografische Analyse
APAC-Markt für funktionalen Tee
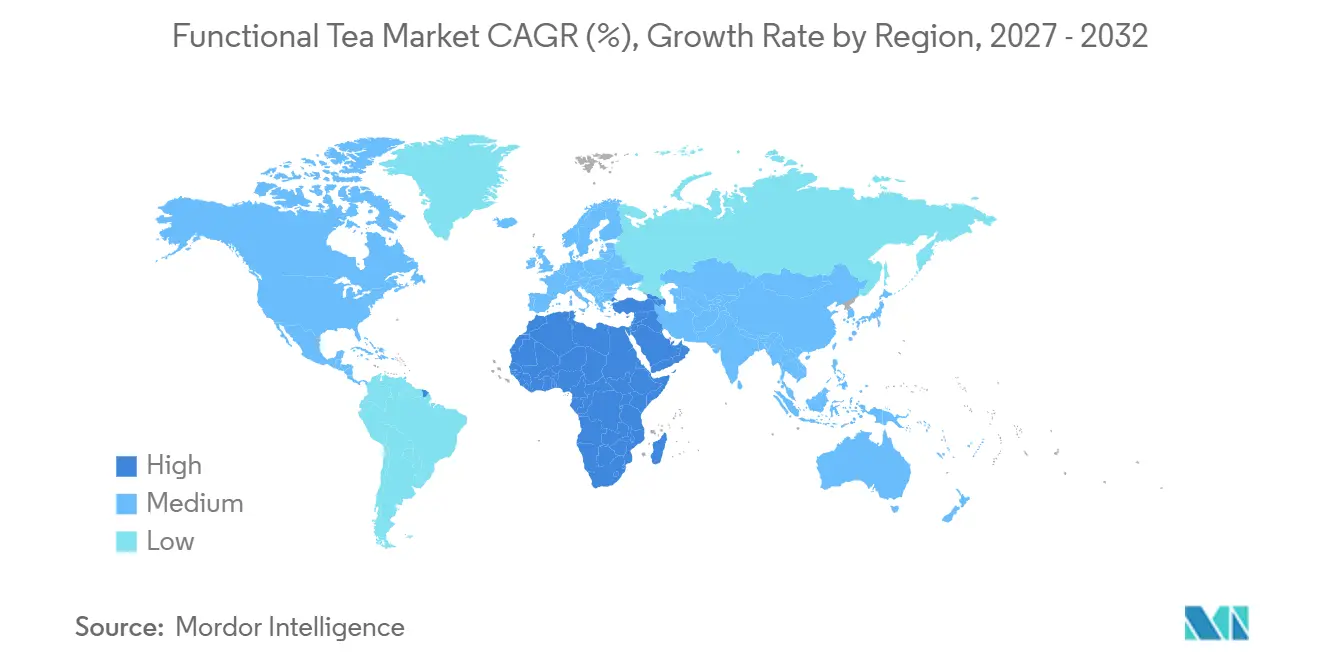
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 36,56 % am Markt für funktionalen Tee. China, Japan, Indien und Südkorea weisen unterschiedliche Nachfragemuster auf, die von traditionell gebrühtem Tee bis hin zu trinkfertigen und speziellen botanischen Produkten reichen. Die Region verbindet tief verwurzelte Teekonsumgewohnheiten mit aktiver Innovation bei grünem Tee, Matcha, Cold-Brew und trinkfertigen Produkten. ITO EN gründete 2025 eine eigene Matcha-Abteilung, um der weltweiten Nachfrage gerecht zu werden, während Tata Consumer Products ein überdurchschnittliches Wachstum aus seinem Organic India-Portfolio meldete. Die etablierten Versorgungsnetzwerke und die Vertrautheit der Verbraucher machen die Region zum führenden Markt für funktionalen Tee.
MEA-Markt für funktionalen Tee
Der Nahe Osten und Afrika werden im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 7,36 % wachsen. Eine junge Verbraucherbasis, steigende verfügbare Einkommen in den Golfmärkten und neue Konsumgelegenheiten jenseits des traditionellen heißen Teeservices stützen den Ausblick. Lokale Zutaten wie Rooibos, Moringa und Hibiskus ermöglichen es den Herstellern, Produkte zu entwickeln, die mit regionaler Beschaffung verbunden sind. Premium-Einzelhandel, Cafés und E-Commerce erweitern die Berührungspunkte, an denen Verbraucher funktionalen Tee kennenlernen können. Der Marktanteil für funktionalen Tee in der Region ist heute noch gering, doch das prognostizierte Wachstum spiegelt den umfassenderen Wandel bei Getränkepräferenzen und dem städtischen Einzelhandelszugang wider.
Markt für funktionalen Tee in Amerika und Europa
Nordamerika wird durch die Nachfrage nach klarer Kennzeichnung, natürlicher Einzelhandelsverteilung und nutzenspezifischen Produkteinführungen geprägt. Die überarbeitete US-amerikanische Definition für gesunde Kennzeichnung gibt Marken für ungesüßten Tee einen klareren regulatorischen Referenzpunkt, ersetzt jedoch nicht die Notwendigkeit einer konformen Anspruchsunterstützung. Europa verfügt über eine große Basis an Premium-Handwerks- und Kräuterteemarken, doch strengere Standards für botanische Aussagen erfordern eine stärkere Aufmerksamkeit für Nachweise. Kanada bleibt wichtig für Premium-Wellnessangebote, während Südamerika durch das Interesse an Yerba Mate und anderen botanischen Zutaten Potenzial bietet.
Wettbewerbslandschaft
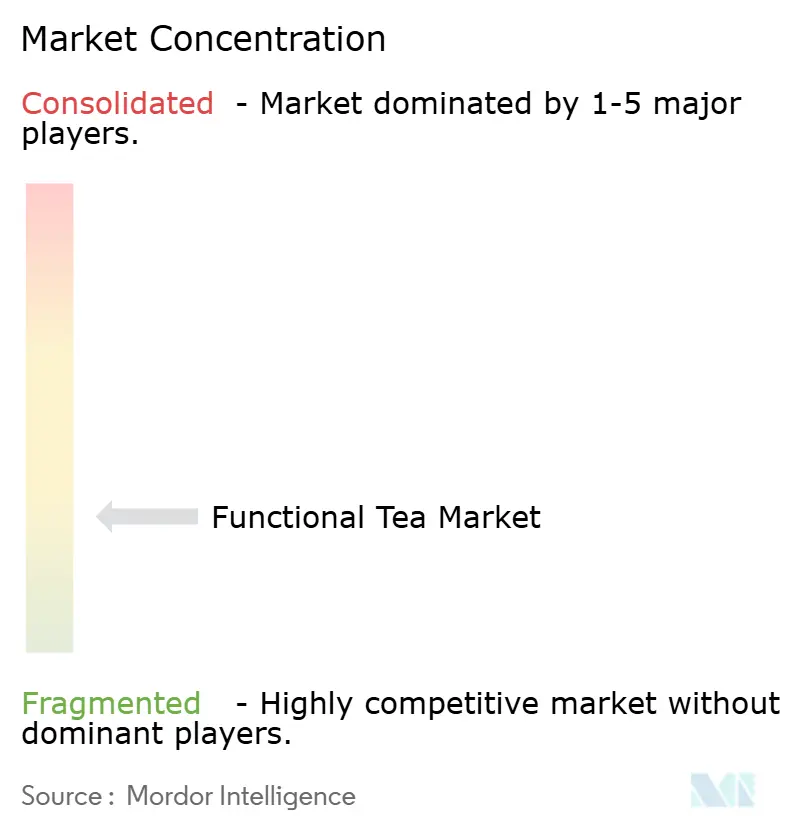
Der Markt für Funktionellen Tee ist stark fragmentiert, und kein führender Akteur hält einen dominanten Anteil. Große Konsumgüterunternehmen konkurrieren neben Spezialisten mit schmaleren Portfolios und einem stärkeren Fokus auf bestimmte Nutzen. Tata Consumer Products, Unilever, ITO EN und PepsiCo verfügen über etablierte Distribution, etablierte Teemarken und Ressourcen für die Entwicklung neuer Produkte. Yogi Tea, Traditional Medicinals, Organic India, Bigelow Tea und Juni nutzen botanische Formulierungen, Zertifizierungen und Facheinzelhandel, um ihre Angebote zu differenzieren. Dieser Mix schafft Wettbewerb um Vertrauen, Geschmack, Formulierungsqualität, Zugang zu Inhaltsstoffen und die Fähigkeit, Vorteile verantwortungsvoll zu kommunizieren.
Portfolioentwicklung ist ein zentrales Wettbewerbsinstrument. Tata Consumer Products berichtete von 80 neuen Produkten im Geschäftsjahr 2026, während Hindustan Unilever im März 2026 Lipton Metabolism Boost Effervescent Tablets in Indien einführte. PepsiCo schloss im Mai 2025 die Übernahme von Poppi für 1,95 Milliarden USD ab und demonstrierte damit Investitionen in den breiteren Bereich der Funktionsgetränke, die die Tee-Innovation beeinflussen können. ITO EN unterzeichnete im Januar 2025 auch eine Oi Ocha-Partnerschaft mit der Major League Baseball und nutzte eine globale Sportplattform, um die Sichtbarkeit von Grünem Tee zu erhöhen. Diese Schritte zeigen, dass große Unternehmen Produktentwicklung mit Distribution, Marketing und angrenzenden Getränkekompetenzen kombinieren können.
Spezialisten können verteidigungsfähige Positionen aufbauen, wo sie Transparenz bieten, die für Verbraucher bedeutsam ist. Traditional Medicinals gab im September 2025 die Fair for Life-Zertifizierung für die Produkte Rosy Mood und Stress Ease Calm bekannt. Yogi Tea expandierte im September 2025 in trinkfertige Mischformate mit organischen Kräuterteekonzentraten. QR-verknüpfte Produktinformationen, Zertifizierungen und direkter Online-Verkauf können das Vertrauen stärken, wo Verbraucher mehr Belege zu Inhaltsstoffen wünschen.
Branchenführer im Markt für Funktionellen Tee
-
Tata Consumer Products Limited
-
Unilever PLC
-
Associated British Foods plc
-
The Hain Celestial Group, Inc.
-
PepsiCo, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Funktionaler Tee-Markt Unternehmen in diesem Bericht
- Tata Consumer Products Limited
- Unilever PLC
- Associated British Foods plc
- The Hain Celestial Group, Inc.
- PepsiCo, Inc.
- ITO EN, LTD.
- Nestlé S.A.
- The Coca-Cola Company
- Dilmah Ceylon Tea Company PLC
- Organic India Pvt. Ltd.
- Yogi Tea
- Traditional Medicinals, Inc.
- Harney and Sons Fine Teas
- Bigelow Tea Company
- The Republic of Tea, Inc.
- Rishi Tea and Botanicals
- Numi, Inc.
- VAHDAM India Private Limited
- Barry’s Tea
- Teekanne GmbH and Co. KG
Neueste Industrielle Entwicklungen in Funktionaler Tee-Markt
- April 2026: Pure Leaf (Gemeinschaftsunternehmen von PepsiCo und Unilever) brachte Mental Focus auf den Markt, seinen ersten funktionalen Sprudel-Eistee, der mit natürlich vorkommendem Koffein aus Schwarzem Tee und zugesetztem L-Theanin formuliert wurde. Die Markteinführung markiert den formellen Eintritt der Marke in das Segment der kognitiven Wellness-Getränke.
- März 2026: Hindustan Unilever brachte Lipton's Metabolism Boost Effervescent Tablets in Indien auf den Markt, die im Vergleich zu Standard-Grüntee-Beuteln 2-fache Catechine liefern und Apfelessig in einem kompakten, tragbaren Format enthalten. Das Produkt reformatiert Bioaktivstoffe aus Funktionellem Tee effektiv in ein pharmazeutisch angrenzendes Verabreichungssystem.
- November 2025: Juni, die adaptogene Sprudeltee-Marke, die von Jay Shetty und Kim Perell mitgegründet wurde, expandierte national in ausgewählte Whole Foods Market-Filialen und erreichte 6.000 US-amerikanische Einzelhandelsstandorte mit einem prognostizierten Umsatzwachstum von 300 %. Die proprietäre Super-5™-Mischung der Marke enthält Ashwagandha, Löwenmähne, Reishi-Pilz, Acerola-Kirsche und Grüntee-Extrakt.
Umfang des globalen Marktberichts für Funktionellen Tee
Funktioneller Tee bezeichnet Teeprodukte, die formuliert oder positioniert sind, um spezifische Gesundheits- und Wellness-Vorteile über die konventionelle Erfrischung hinaus zu bieten, einschließlich Unterstützung für Immunität, Verdauung, Entspannung, Energie, Gewichtsmanagement und andere funktionale Bedürfnisse. Der Markt für Funktionellen Tee ist nach Produkttyp, Funktionalem Nutzen, Form, Vertriebskanal und Geografie segmentiert. Nach Produkttyp umfasst der Markt Grünen Tee, Kräuter- und Botanischen Tee, Schwarzen Tee, Früchtetee, Blütentee, Oolong-Tee und andere Produkttypen. Nach Funktionalem Nutzen ist der Markt segmentiert in: Immununterstützung; Verdauungs- und Darmgesundheit; Stressabbau; Entspannung und Schlafunterstützung; Energie und mentaler Fokus; Gewichtsmanagement und metabolische Unterstützung; Entgiftung; und andere funktionale Nutzen. Nach Form ist der Markt in Teebeutel, Loseblatt-Tee, Instant-Teepulver, Trinkfertigen Funktionellen Tee und Sonstige kategorisiert. Nach Vertriebskanal ist der Markt in Gastronomie und Einzelhandel unterteilt, wobei der Einzelhandel weiter in Supermärkte und Verbrauchermärkte, Convenience-Stores, Fach-Tee- und Reformhäuser, Online-Einzelhandel und sonstige Einzelhandelsvertriebskanäle segmentiert ist. Nach Geografie deckt der Bericht Nordamerika, Südamerika, Europa, Asien-Pazifik sowie den Nahen Osten und Afrika ab, mit Marktgröße und Prognosen für jede Region. Die Marktgröße wurde für alle oben genannten Segmente in Wertangaben in USD ermittelt.
Segmentierungsübersicht
| Grüner Tee |
| Kräuter- und Botanischer Tee |
| Schwarzer Tee |
| Früchtetee |
| Blütentee |
| Oolong-Tee |
| Andere Produkttypen |
| Immununterstützung |
| Verdauungs- und Darmgesundheit |
| Stressabbau, Entspannung und Schlafunterstützung |
| Energie und mentaler Fokus |
| Gewichtsmanagement und metabolische Unterstützung |
| Entgiftung |
| Andere funktionale Nutzen |
| Teebeutel |
| Loseblatt-Tee |
| Instant-Teepulver |
| Trinkfertiger Funktioneller Tee |
| Sonstige |
| Gastronomie | |
| Einzelhandel | Supermärkte und Verbrauchermärkte |
| Convenience-Stores | |
| Fach-Tee- und Reformhäuser | |
| Online-Einzelhandel | |
| Sonstige Einzelhandelsvertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Grüner Tee | |
| Kräuter- und Botanischer Tee | ||
| Schwarzer Tee | ||
| Früchtetee | ||
| Blütentee | ||
| Oolong-Tee | ||
| Andere Produkttypen | ||
| Nach Funktionalem Nutzen | Immununterstützung | |
| Verdauungs- und Darmgesundheit | ||
| Stressabbau, Entspannung und Schlafunterstützung | ||
| Energie und mentaler Fokus | ||
| Gewichtsmanagement und metabolische Unterstützung | ||
| Entgiftung | ||
| Andere funktionale Nutzen | ||
| Nach Form | Teebeutel | |
| Loseblatt-Tee | ||
| Instant-Teepulver | ||
| Trinkfertiger Funktioneller Tee | ||
| Sonstige | ||
| Nach Vertriebskanal | Gastronomie | |
| Einzelhandel | Supermärkte und Verbrauchermärkte | |
| Convenience-Stores | ||
| Fach-Tee- und Reformhäuser | ||
| Online-Einzelhandel | ||
| Sonstige Einzelhandelsvertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Saudi-Arabien | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Funktionellen Tee bis 2032 erreichen?
Der Markt für Funktionellen Tee wird voraussichtlich bis 2032 einen Wert von 12,70 Milliarden USD erreichen und ab 2027 mit einer CAGR von 6,67 % wachsen.
Welche Produktkategorie führt den Absatz von Funktionellem Tee an?
Grüner Tee führt die Produktnachfrage mit einem Anteil von 37,23 % im Jahr 2026 an, gestützt durch die Vertrautheit der Verbraucher und sein Polyphenolprofil.
Welche Kategorie für Funktionellen Tee wächst am schnellsten?
Kräuter- und Botanischer Tee ist die am schnellsten wachsende Produktkategorie mit einer prognostizierten CAGR von 7,57 % bis 2032.
Warum gewinnen trinkfertige Produkte für Funktionellen Tee an Bedeutung?
Trinkfertiger Tee reduziert die Zubereitungszeit und bietet Tragbarkeit, was ihm eine prognostizierte CAGR von 7,29 % bis 2032 ermöglicht.