
蛍光顔料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
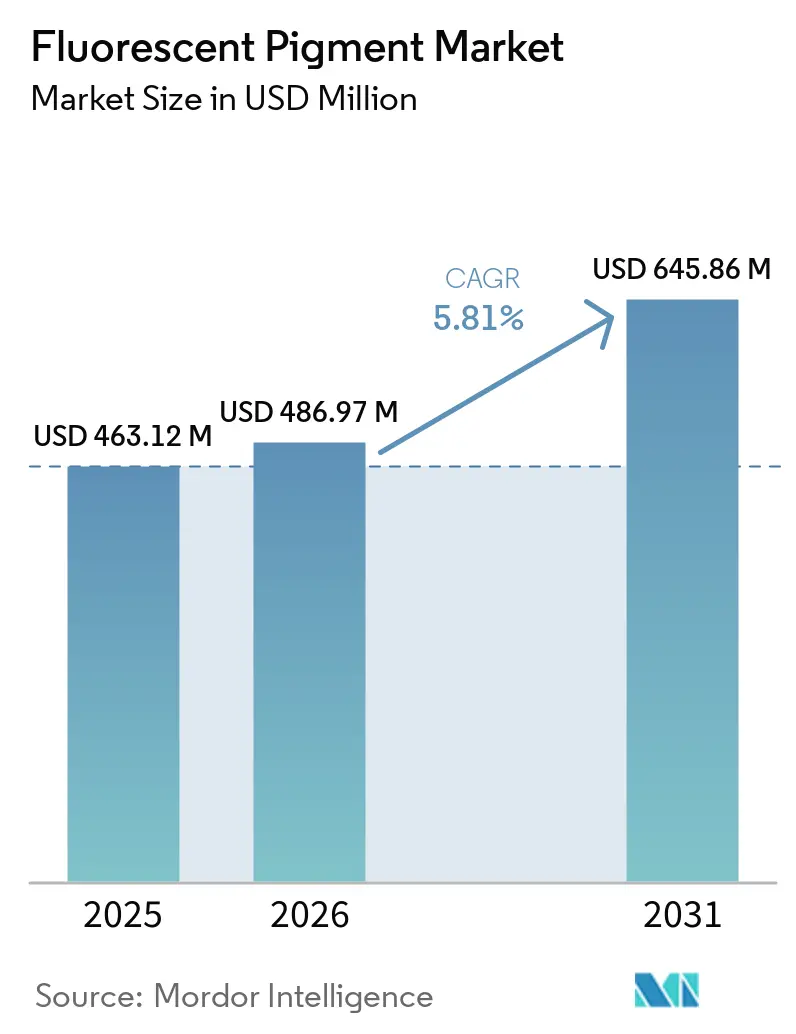
| 市場規模 (2026) | 486.97 百万米ドル |
| 市場規模 (2031) | 645.86 百万米ドル |
| 成長率 (2026 - 2031) | 5.81 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる蛍光顔料市場分析
蛍光顔料市場規模は2025年に463.12 ミリオン 米ドルと評価され、2026年の486.97 ミリオン 米ドルから2031年には645.86 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.81%で成長すると推定されています。蛍光顔料市場は、安全作業服、セキュリティ印刷、交通標識システムからの需要によって牽引されており、これらの分野では輝度性能が製品仕様およびコンプライアンス要件と結びついています。この需要基盤により、サプライヤーは任意のデザイン選択に依存しにくい用途への露出を得ています。アジア太平洋地域における製造拡大と複数のエンドユーズセクターにわたる安全要件の強化が、認証済み蛍光着色剤のより広範な採用を支援しています。生産者は製品認証、水性配合、および印刷・プラスチック・テキスタイル向けの用途別グレードを通じて対応しています。ただし、蛍光顔料市場は恒久的な屋外用途において制限に直面しており、直射日光が時間の経過とともに色安定性を低下させる可能性があります。
主要レポートのポイント
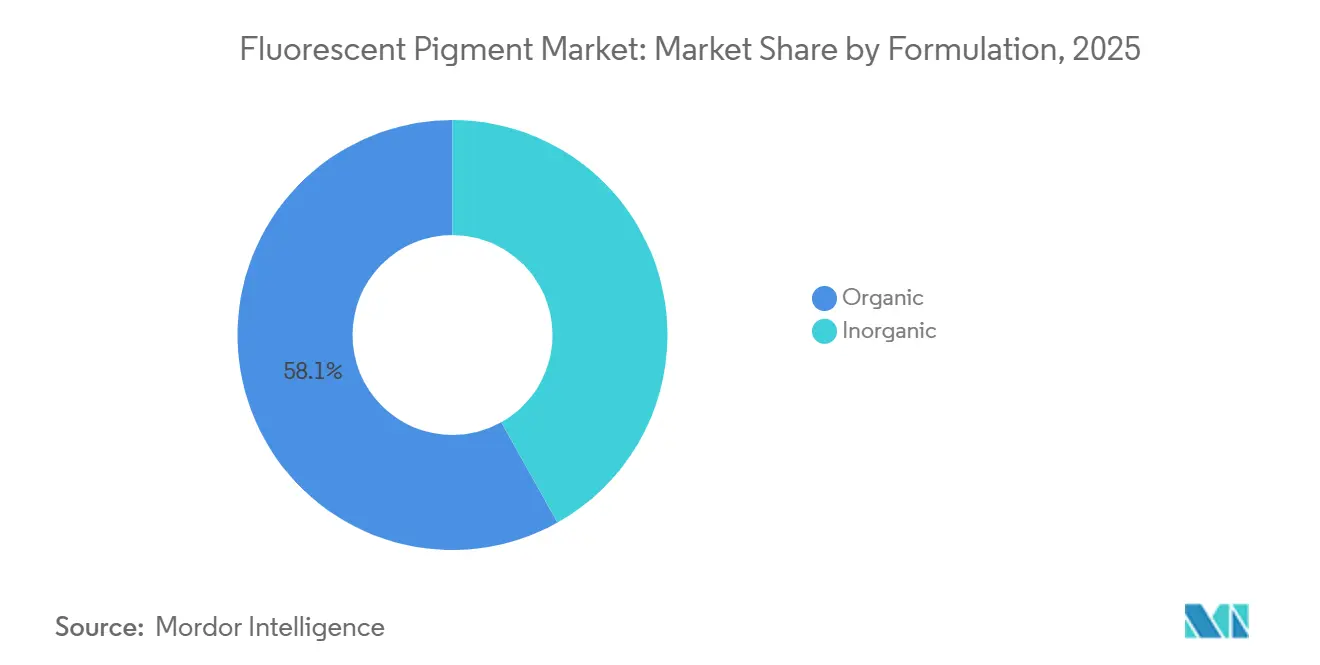
- 配合別では、有機顔料が2025年の蛍光顔料市場シェアの58.12%を占め、同セグメントは2031年にかけてCAGR 6.13%で成長すると予測されています。
- タイプ別では、昼光蛍光顔料が2025年の場の31.26%を占め、2031年にかけてCAGR 6.32%で拡大すると予想されています。
- 強度別では、中強度顔料が2025年の市場の50.67%を占め、2031年にかけてCAGR 6.57%で拡大すると予想されています。
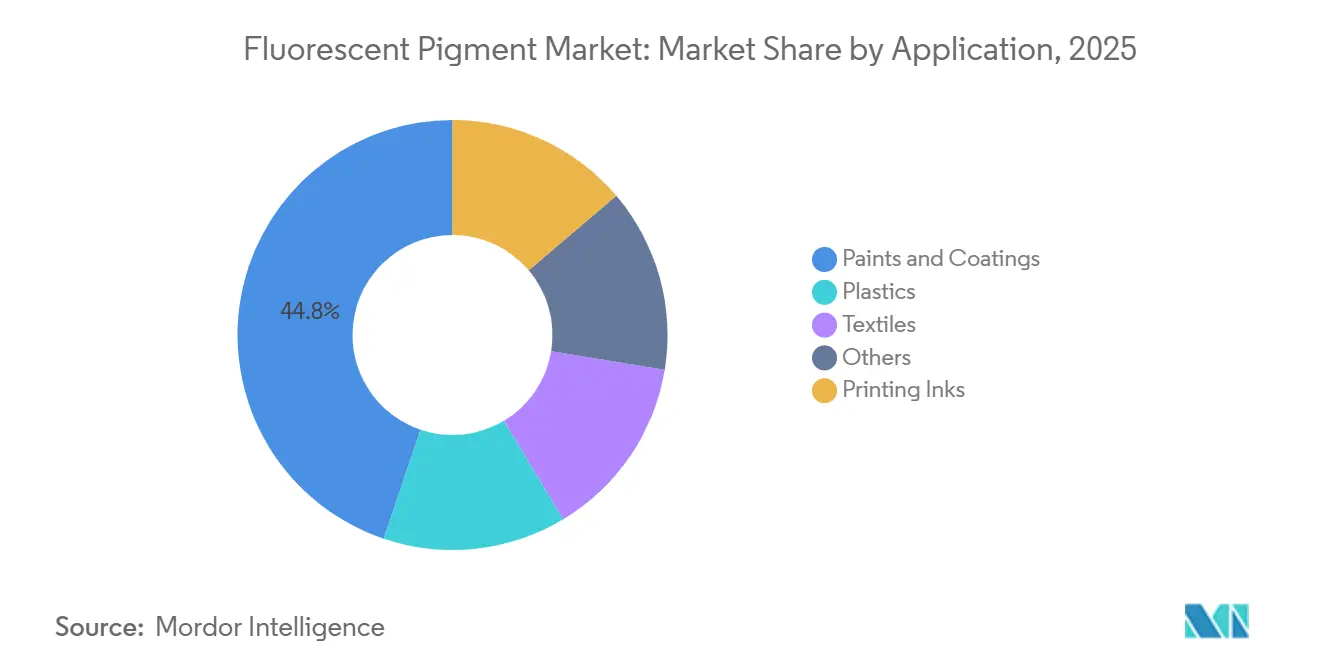
- 用途別では、塗料・コーティングが2025年の市場の44.81%を占め、プラスチックは2031年にかけてCAGR 6.84%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の市場価値の40.35%を占め、2031年にかけてCAGR 6.25%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の蛍光顔料市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高視認性安全・セキュリティソリューションへの需要増加 | +1.4% | 北米と欧州で確立された需要があり、アジア太平洋のインフラ回廊で需要が加速しているグローバル市場 | 短期(2年以内) |
| 包装、テキスタイル、消費者製品における拡大 | +0.9% | アジア太平洋が中核であり、北米、中東、アフリカへの波効果あり | 中期(2~4年) |
| 水性および低揮発性有機化合物(VOC)配合の成長 | +0.8% | 北米と欧州が中心であり、アジア太平洋および南米への採用が拡大 | 中期(2~4年) |
| デジタルおよびスペシャルティ印刷における使用増加 | +0.6% | 北米、欧州、東アジアにプレミアム需要が集中するグローバル市場 | 中期(2~4年) |
| ホルムアルデヒドフリーおよび低移行性認証グレードへの需要 | +0.5% | 欧州および輸出志向のアジア太平洋製造ハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高視認性安全・セキュリティソリューションへの需要増加
作業服および標識製品に対して測定可能な視認性要件を設定する職場安全規制が、蛍光顔料市場における需要を支援しています。ANSI/ISEA 107-2020は高視認性安全作業服の性能要件を定め、EN ISO 20471は高視認性衣類の試験方法と要件を規定しています。これらの規格は、道路建設、鉄道保守、および作業員の視認性が求められるその他の作業環境において、色性能を重要なものとしています。個人用保護具の要件は、建設現場における適合材料の使用をさらに支援しています[1]。セキュリティ印刷は第二の需要チャネルを形成しており、蛍光材料は文書、スタンプ、包装における認証機能として組み込むことができます。DayGloはまた、防火スラリー用の蛍光着色剤を供給しており、需要の一部を消防用途に結びつけています。
包装、テキスタイル、消費者製品における蛍光顔料の拡大
蛍光顔料は包装分野での用途を拡大しており、鮮やかな色彩が小売および販促フォーマットで製品を際立たせるのに役立っています。蛍光マスターバッチ配合は、視覚的差別化がデザイン上の優先事項となる飲料、パーソナルケア、スポーツ栄養、その他の消費者向け包装に使用されています。パフォーマンスアパレルでは、生産者がUV反応性および高視認性テキスタイル用途をサポートする蛍光グレードを開発しています。デジタルおよび短納期転写印刷により、従来のスリーン印刷ツールが正当化されない可能性のある小規模テキスタイル生産ロットでも蛍光色を使用できるようになり、特殊アパレルおよびプロモーション製品への蛍光効果のアクセスが広がっています。安全主導のテキスタイル需要と消費者向け包装需要の組み合わせにより、サプライヤーは同一の基盤となる着色剤化学を通じて複数のルートで市場にアクセスできます。
水性および低VOC顔料配合の成長
蛍光顔料市場は、コーティング、インク、テキスタイル用途における水性システムへの需要に適応しています。水性分散液は、多くのエンドユーズに必要な色性能を維持しながら、溶剤系キャリアシステムへの依存を低減するのに役立ちます。DayGloはホルムアルデヒドを使用せずに製造され、リサイクルコンテンツを含むWECO水性蛍光分散液を販売しています。これらの製品は、確立されたサプライヤーが進化する配合要件を満たすためにポートフォリオを調整している方法を示しています。この転換は購買決定にも影響を与えており、下流の顧客はドキュメント、樹脂化学、および特定のプロセスへの適合性をますます評価するようになっています。したがって、水性グレードは、性能、コンプライアンスドキュメント、および取り扱い要件が総合的に評価される場合に機会を生み出すことができます。
デジタルおよびスペシャルティ印刷における蛍光顔料の使用増加
デジタル、スペシャルティ、セキュリティ印刷用途は、蛍光顔料市場における追加の需要源を形成しています。デジタル印刷では、インクジェット、電子写真、UV硬化システム全体で安定した顔料粒子と分散液が必要であり、一貫した分散と制御された粒子サイズのために設計されたグレードの価値を高めています。セキュリティ印刷は独自の用途を提供しており、UV反応性材料は身分証明書や物品税スタンプにおける秘密認証層として機能します。食品隣接印刷および包装用途でも、適用される規制上のクリアランスを考慮した製品選択が必要です。文書化された性能とコンプライアンス情報を持つサプライヤーは、これらの特殊印刷用途に参入できる立場にあります。
制約の影響分析*
| 制約 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い生産コストと限られた規模の経済 | -1.2% | 南アジアおよび東南アジアの効率的規模以下の生産者に対してより強い影響を与えるグローバル市場 | 短期(2年以内) |
| 屋外光劣化と長期耐光性の限界 | -0.8% | 屋外建築用コーティングおよび恒久的屋外標識に特に影響するグローバル市場 | 長期(4年以上) |
| 配合適合性と移行の課題 | -0.5% | アジア太平洋の大量プラスチックコンパウンディングに特に影響するグローバル市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い生産コストと限られた規模の経済
蛍光顔料市場は、一貫した粒子特性を維持しながら蛍光染料を樹脂マトリックスに封入する制御された生産プロセスを必要とします。樹脂システムとプロセス制御には特殊な設備が必要な場合があり、従来の顔料生産と比較して設備投資および運営コストが増加します。小規模生産者は、十分な認証済みスペシャルティグレード生産量にわたってこれらのコストを分散させることが困難な場合があり、製品のアップグレード、ドキュメント、および低影響化学への投資能力が制限される可能性があります。大規模生産者は、顧客が一貫した品質、用途サポート、または規制対象エンドユーズの認証を必要とする場合に優位性を持ちます。この市場構造は、価格重視のサプライヤーを標準グレードに位置づけ、技術的に差別化されたサプライヤーが高付加価値用途で競争します。
屋外光劣化と長期耐光性の限界
蛍光顔料市場は、直射日光への長時間露出中に色安定性を必要とする用途において依然として制約を受けています。科学的研究により、UV露出後の昼光蛍光塗料の変化が記録されており、元の色応答を変化させる可能性のある変質が含まれます。この制限により、恒久的建築用コーティングおよび長寿命屋外標識における従来グレードの使用が狭まります。改良グレードは耐光性を延長できますが、屋外耐久性を主目的として選択された着色剤との性能差を排除することはできません。Radiant Color NVは、改良された製品特性と認証サポートを必要とする用途向けにホルムアルデヒドフリーのGXT顔料を提供しています。したがって、サプライヤーは蛍光性能を各用途の予想耐用年数、露出条件、および技術要件と一致させる必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
配合別:有機化学が幅広い商業利用を支援
有機顔料は2025年の市場の58.12%を占め、有機セグメントは2026年~2031年にCAGR 6.13%で成長すると予測されています。この地位は、商業用途で使用される水性、溶剤系、UV硬化型キャリアシステムとの適合性を反映しています。有機グレードは、配合者が強い輝度と実用的な加工特性を必要とする印刷インク、テキスタイルコーティング、水性塗料システムに使用されています。輝度対コストのバランスにより、残光材料の特殊機能を必要とせずに目に見える色効果を必要とする用途に適しています。この幅広さにより、有機化学は下流用途全体にわたる蛍光顔料産業において中心的な役割を果たしています。顧客はまた、グレード間の選択において分散挙動、キャリア適合性、および規制ドキュメントを評価します。これらの要因により、基本的な色応答と並んで配合サポートが重要になります。サプライヤーは、特定の樹脂システムおよび用途方法に合わせたグレードを提供することで有機製品を差別化できます。したがって、蛍光顔料市場は日常的な商業配合において有機製品に大きく依存しています。
無機顔料は異なる役割を果たしており、希土類活性化アルミン酸塩システムは燐光および長残光用途に関連しています。非常口標識、安全靴、および暗環境視認性マーカーは、この機能を必要とする用途の一部です。その需要は、一般的な装飾色需要よりも、インフラ安全ニーズと密接に結びついています。一方、有機製品はより幅広い包装、テキスタイル、コーティング、印刷要件に対応しています。有機カテゴリー内では、認証済みホルムアルデヒドフリーグレードがプレミアムテキスタイルおよびパーソナルケアサプライチェーンで関連性を高めています。SINLOIHI Co., Ltd.はSX-100シリーズをホルムアルデヒドフリーのアクリル蛍光顔料として識別し、Radiant ColorはGXT製品を認証関連属性とともにリストアップしています。これらの認証情報は、製品ドキュメントが慎重に審査される輸出志向の製造チェーンでサプライヤーが競争するのに役立ちます。有機製品間の差別化は、色だけでなく、コンプライアンス、用途への適合性、および持続可能性関連要件に基づいてますます行われています。買い手はまた、材料が昼光効果、長残光効果、または特定の照明条件下での応答を生み出すことを意図しているかどうかを判断する必要があります。この決定は、樹脂の選択、加工条件、および下流顧客から要求されるサポート情報に影響を与える可能性があります。技術的なガイダンスを提供するサプライヤーは、配合がスケールアップされる前にプロセッサーが選択を絞り込むのを支援できます。複数のエンドユーズに対応する製造業者にとって、より幅広い有機ポートフォリオは、密接に関連する用途全体で別々の顔料システムの必要性を減らすことができます。この商業的柔軟性は、確立された蛍光着色剤プログラムにおける有機グレードの重要性を強化します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
タイプ別:昼光蛍光グレードが視認性重視の用途に対応
昼光蛍光顔料は2025年の蛍光顔料市場の31.26%を占め、2031年にかけてCAGR 6.32%で拡大すると予測されています。その成長は、安全標識、包装グラフィックス、スペシャルティ商業印刷での使用と結びついています。これらのグレードは、通常の昼光条件下で高視認性効果を発揮する色応答で評価されており、作業服やマーケティング製品が定義された視認性期待を満たす必要がある場合に関連性があります。高視認性規格は、職業環境で使用される製品に明確な性能コンテキストを設定します。昼光グレードはまた、蛍光効果が包装および販促グラフィックスに選択される消費者向け用途にも対応しています。機能的および視覚的用途の組み合わせにより、顧客基盤が広がります。コンプライアンス主導とデザイン主導の需要のこの組み合わせが、昼光グレードの蛍光顔料市場規模を支援しています。
燐光顔料は、暗条件での視認性という補完的なニーズに対応しています。Nemotoは、LumiNovaストロンチウムアルミン酸塩顔料を、従来の硫化亜鉛蛍光体よりも高い輝度と残光性能を持つ材料として説明しています。これらの製品は、周囲光が低下した後に蓄積光の放出が必要な安全標識および非常口用途に使用されています。その他の顔料タイプには、昼光では視認性が低いが特定のUV波長下で応答するUV蛍光セキュリティ材料が含まれます。身分証明書、税スタンプ、医薬品包装は、認証が必要な場合にこれらの効果を使用できます。このセグメントは、価格だけでなく顧客仕様とコンプライアンスドキュメントによって形成されます。昼光、燐光、UV反応性製品はそれぞれ異なる機能条件に対応しています。それらの共存により、サプライヤーは昼光、低照度、認証用途全体にわたる視認性要件に対応できます。選択されるタイプは、製品が性能を発揮しなければならない照明環境とエンドユーザーの視認性要件によって異なります。停電後に使用される安全標識は、昼間の道路工事で使用される衣服とは異なる応答を必要とします。セキュリティ機能は異なる目的を果たし、検査下で制御された応答を提供する必要があります。これらの違いは、すべての用途に対応する単一の蛍光グレードではなく、特殊な製品ポートフォリオを支援します。また、サプライヤーが製品選択中に機能上の制限を明確に伝えることも必要です。
強度別:中強度グレードが視認性と加工性のバランスを実現
中強度蛍光顔料は2025年の市場の50.67%を占め、2031年にかけてCAGR 6.57%で最も成長の速い強度カテゴリーです。この地位は、一般的な基材との実用的な適合性を維持しながら目に見える色を必要とする用途における役割を反映しています。中強度グレードは、包装インク、内装コーティング、テキスタイル印刷、消費者向けプラスチックに使用されています。輝度、コスト、取り扱い、配合挙動のバランスを提供します。蛍光顔料市場は、最大輝度が主要要件でない場合にこれらのグレードを選択します。このバランスは、製造業者が生産の一貫性も考慮しなければならない大量生産用途に適しています。その幅広い適合性により、蛍光顔料の商業利用において中心的な位置を占め、高度に特殊化された最大輝度製品と控えめな蛍光効果のために選択されたグレードの間にカテゴリーを位置づけています。
高強度グレードは、コンプライアンス重視またはプレミアムブランド用途に対してより強い輝度を提供できます。より高い添加量要件は基材特性に影響を与える可能があり、一部のポリマーシステムで移行の懸念を引き起こす可能性があります。低強度グレードはより高い化学安定性と耐光性を提供しますが、色の鮮やかさは劣ります。これらの製品は、高視認性よりも柔らかな蛍光効果が好まれる場合に使用されます。DayGloはプラスチック加工向けにGloPrillダストフリーペレット化蛍光顔料を販売しており、マスターバッチ用途における取り扱いと分散の重要性を示しています。食品隣接用途では、樹脂キャリアとサポートドキュメントが強度と同様に重要な場合があります。したがって、蛍光顔料産業は強度を輝度の尺度としてだけでなく、実用的な配合選択として扱います。製品選択は、必要な色効果、基材、加工方法、および適用されるコンプライアンス条件によって異なります。最大視覚的インパクトが完成品の中心である場合、高強度材料を選択する顧客は追加の配合作業を受け入れる可能性があります。中グレードを選択する顧客は、代わりに繰り返し可能な混合と確立された生産設定に合う色効果を優先する場合があります。低強度材料は、安定性が鮮やかな応答よりも優先される別のオプションを提供します。これらのトレードオフは、強度カテゴリーが樹脂の選択、製品露出、および必要なサービス結果とともに考慮されるべき理由を示しており、多様な製品カテゴリーにわたる中強度グレードの継続的な商業的強さを説明するのに役立ちます。
用途別:コーティングがリードし、プラスチックがより速く成長
塗料・コーティングは2025年の蛍光顔料市場の44.81%を占め、プラスチックは2031年にかけてCAGR 6.84%で成長すると予測されています。道路標識システム、産業安全コーティング、エアゾール装飾塗料、種子処理コーティングがコーティングへの需要を支援しています。これらの用途は、材料量と性能要件を組み合わせて高付加価値の製品ミックスを生み出します。道路標識用途では、サプライヤーが耐久性、視認性、地域の性能基準を考慮する必要があります。産業安全コーティングは蛍光色を使用して危険、設備、または作業エリアを識別します。エアゾール塗料および装飾製品は、消費者および専門仕上げ用途におけるコーティングへの需要を牽引します。この幅広い用途により、コーティングは最大の使用カテゴリーであり続け、安全、産業、装飾需要の幅広い組み合わせを反映しています。
印刷インクは別の重要な用途を形成しており、包装、ラベル、販促材料が蛍光効果を使用して視覚的インパクトを高めています。ブランドオーナーが低排出生産オプションを求める中、水性およびUV硬化型インクシステムが関連性を持っています。プラスチックは、包装フィルム、安全機器、消費者製品における蛍光マスターバッチの使用拡大に伴い、より速く成長しています。Radiant Colorは、食品接触用途に適していると識別するプラスチック用蛍光着色剤を提供しています。テキスタイルは、適用される作業服要件を満たす必要がある高視認性作業服への需要によって支援されています。化粧品は、耐光性と製品適合性が重要な、より小規模でより技術的に要求の高い用途として残っています。DayGloは、改良された耐光性特性を持つ化粧品向けElara着色剤を推進しています。これらの用途全体にわたって、サプライヤーは顔料化学をキャリアシステム、使用環境、規制要件、および望ましい色結果と一致させる必要があります。包装コンバーターは、料が生産ラインに到達する前に選択した樹脂、インク、またはコーティングキャリアに均一に分散するかどうかを評価します。プロセッサーはまた、特に食品接触や作業員の視認性が関連する場合、完成品の要件を考慮して投与量、色の一貫性、取り扱いを検討します。これらの実用的な決定は、用途開発を一回限りの顔料販売ではなく、サプライヤー関係の継続的な部分にします。また、あるキャリアシステムで良好に機能するグレードが別のシステムで使用する前に調整が必要な場合がある理由も説明しています。蛍光顔料市場は、顔料設計と最終用途の条件との間のこの密接な関係に引き続き依存しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
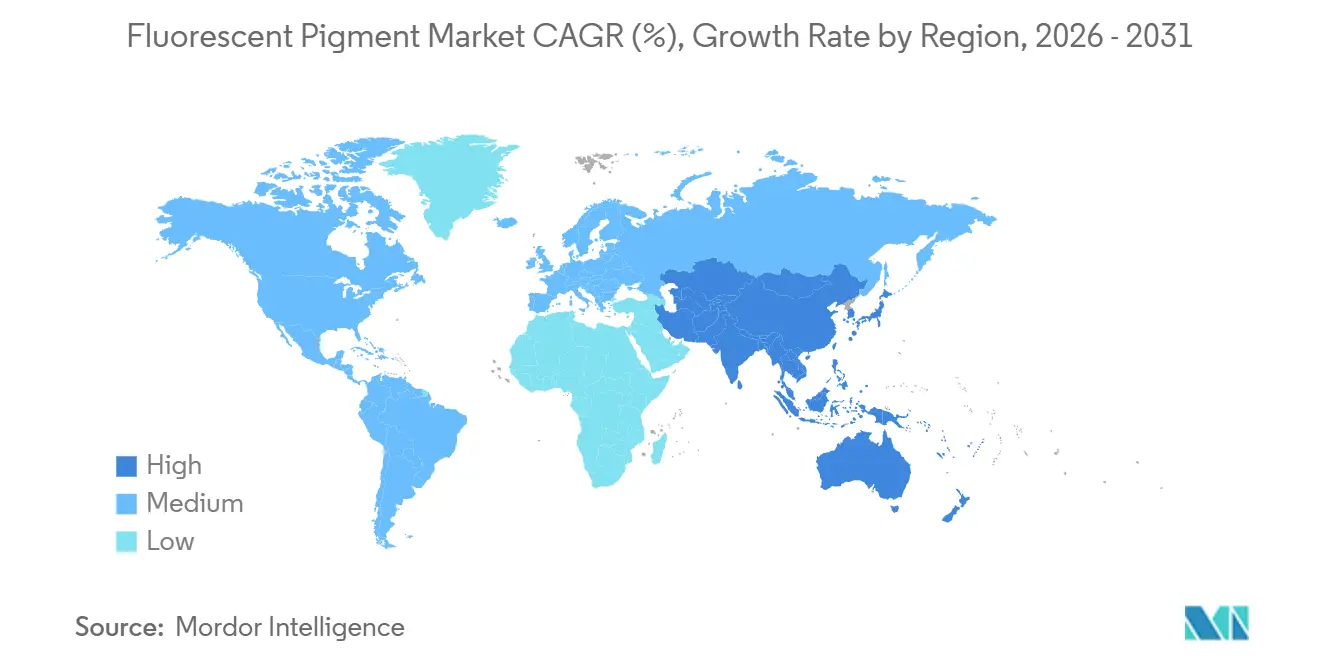
アジア太平洋は2025年の蛍光顔料市場シェアの40.35%を占め、2031年にかけてCAGR 6.25%で成長すると予測されています。この地域は、包装、テキスタイル、安全製品、消費者製品における拡大するエンドユーズ需要と大規模生産能力を組み合わせています。中国は主要な生産センターであり、インドは包装、テキスタイル、安全関連用途を通じて需要成長を支援しています。ベトナムとインドネシアも、地域の安全要件が広く採用されるにつれて関連する輸入市場となっています。この地域の蛍光顔料市場は、顔料サプライヤーをプロセッサーおよび完成品生産者と結びつける製造ネットワークから恩恵を受けています。アジア太平洋に対応するサプライヤーは、品質管理とドキュメントに対する高まる要件とコスト期待のバランスを取る必要があります。この地域の幅広い製造基盤により、サプライヤーは単一のエンドユーズセクターに依存することなく、複数の用途にわたる顧客にアクセスできます。プロセッサーはまた、水性コーティング、プラスチックコンパウンディング、テキスタイル、印刷に対して異なるグレードを必要とする場合があります。この多様性は幅広い製品提供を支援しますが、ローカル技術サービスの重要性も高めます。一貫した品質を維持し、用途サポートを提供するサプライヤーは、輸出志向と国内需要の両方を満たすことができます。
北米と欧州は、コモディティ顔料だけでなく認証済みスペシャルティグレードへの持続的な需要を維持しています。北米では、高視認性作業服規格とインフラ活動が安全衣類、建設関連用途、スペシャルティ印刷、包装における購買を支援しています。欧州では、特に規制対象またはブランド用途において、低揮発性有機化合物(VOC)および重金属フリー配合に対する顧客の好みによって製品選択が形成されています。OEKO-TEX STANDARD 100は、テキスタイルサプライチェーンに関連する製品認証フレームワークを提供しています。ドイツは欧州の主要消費センターであり、英国、フランス、北欧諸国もコーティング需要に貢献しています。物質制限とポリマー適合性に関するドキュメントは、これらの市場の多くのサプライヤーにとってアクセス要件として機能しており、技術ドキュメントを管理上の作業ではなく顧客資格の実用な部分にしています。明確な材料情報を顧客に提供するサプライヤーは、特殊テキスタイル、包装、安全用途に参入する可能性が高くなります。結果として生じる需要ミックスは付加価値グレードを優遇し、顧客が製品適合性を実証する必要があります。これにより、より厳格な購買要件を持つ用途において、標準製品が価格だけで競争する能力が制限されます。
南米、中東、アフリカは、より小規模ながら成長する需要センターを形成しています。ブラジルは消費財包装に使用される産業用コーティングと印刷インクを通じて南米の需要を支援し、アルゼンチンは主に印刷用途を通じて貢献しています。サウジアラビアは建設および石油化学活動を通じて蛍光安全コーティングおよび標識システムへの需要を支援しています。アフリカの需要は小規模ですが、産業顧客が使用するコーティングとインクが含まれます。FP Pigments OyとPower International DMCCは、アブダビのハリーファ経済区(KEZAD)ゾーンに蛍光顔料製造施設を設立するための合弁事業を発表し、2027年に本格稼働を目指しています[2]。このプロジェクトは、輸入への地域依存を低減し、中東・アフリカ全体にわたるより広範な需要を満たすための供給基盤を確立することを目的としています。地域生産拠点はまた、現在輸入スペシャルティ顔料に依存している顧客の供給ルートを短縮することができ、地域の加工条件への材料適応において技術サポートを必要とする顧客に特に関連する可能性があります。この開発の商業的成果は、コーティング、インク、プラスチック、その他の用途における地域顧客のニーズを満たすグレードを供給する施設の能力に依存します。
競合環境
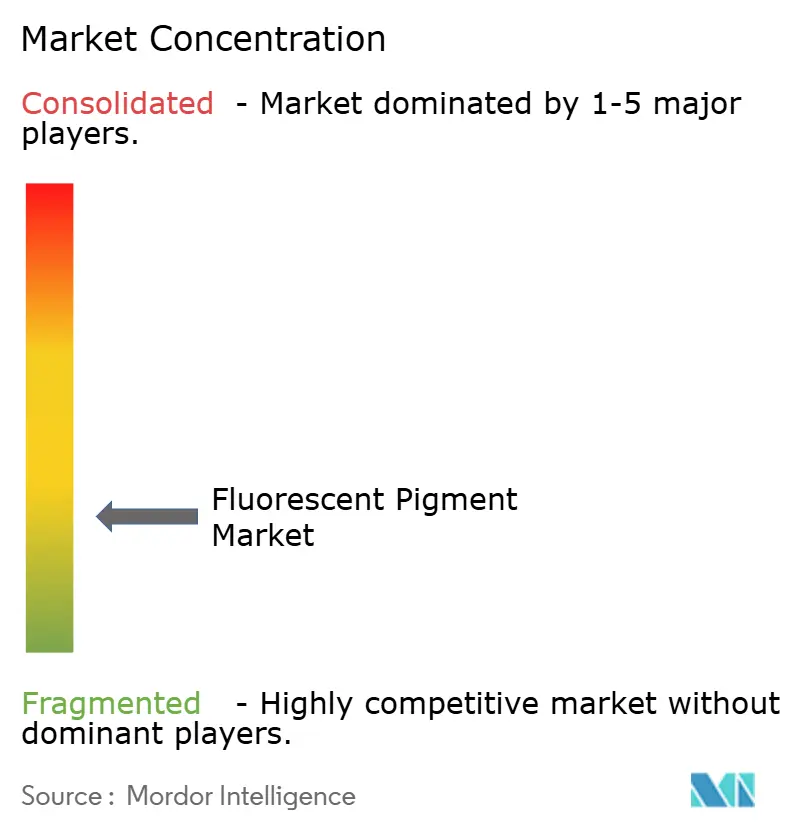
蛍光顔料市場は断片化しており、技術的に差別化されたグローバルサプライヤーとより広範なアジアのスペシャルティ生産者グループが存在します。DayGlo Color CorpとRadiant Colorは、樹脂化学、用途認証、特殊製品ファミリーを通じて競争しています。RPM International Inc.はRadiant Colorを消費者ブランドポートフォリオに含めています。アジアのサプライヤー、特に中国と日本のサプライヤーは、プラスチックおよびテキスタイルセクターの顧客への価格と近接性で競争しています。グローバルサプライヤーの競争上の地位は、独自の配合、技術サポート、および認証済みエンドユーズに対応する能力に依存しています。したがって、市場は価格だけで定義されるわけではなく、特に顧客がドキュメントや性能検証を必要とする場合はそうです。競争上の差異は、標準的な蛍光粉末製品よりも規制対象のスペシャルティグレードでより顕著です。
持続可能な配合開発が製品差別化の一部になりつつあります。DayGloは、天然ポリアミド基材を使用したハイブリッド顔料に関する米国特許12043745を保有しており、生分解性でマイクロプラスチックフリーの着色剤替品に関する取り組みを反映しています。Radiant ColorのGXTシリーズは、サプライヤーが認証付きのホルムアルデヒドフリー顔料を提供する方法を示しています。これらの製品開発は、材料選択が精査されるテキスタイル、パーソナルケア、その他の用途における顧客要件に対応しています。サプライヤーはまた、より厳しい露出条件に直面する用途向けに改良された耐光性を持つ製品を開発しています。生分解性化粧品着色剤、光安定化屋外グレード、食品接触適合マスターバッチに機会が存在します。各機会は、下流顧客に受け入れられる性能証拠とドキュメントを必要とします。
流通パートナーシップは、すべての市場で自社インフラを構築することなく顧客アクセスを拡大する別のルートを提供します。2026年7月、DKSHはBrilliant Group, Inc.と6つの欧州市場における昼光蛍光顔料の独占契約を締結しました。この契約は、DKSHのスペシャルティケミカル流通および技術サポートネットワークを通じてBrilliant Groupの欧州展開を拡大します。このような取り決めにより、顔料サプライヤーはローカル顧客カバレッジと特殊用途サポートを組み合わせることができます。顧客が迅速な技術支援とローカルコンプライアンス要件への精通を必要とする場合に特に関連します。この構造は、利用可能な需要を単一企業が支配するのではなく、用途性能、認証準備、顧客サービスに基づく競争を支援します。
蛍光顔料産業のリーダー企業
-
LuminoChem
-
SINLOIHI CO., LTD.
-
Wanlong Chemical
-
RPM International Inc.
-
Aron Universal Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:DKSHはBrilliant Group, Inc.とオーストリア、ベルギー、ドイツ、ルクセンブルク、オランダ、スイスにわたる昼光蛍光顔料の独占流通契約を締結しました。この契約は、DKSHのスペシャルティケミカル流通および技術サポートネットワークを通じてBrilliant Groupの欧州商業展開を拡大します。
- 2026年2月:DayGlo Color Corpは、生分解性米タンパク質をキャリアマトリックスとして使用した天然蛍光顔料のラインを発売しました。この製品は、合成ポリマー粒子キャリアなしに化粧品向けの鮮やかなネオンカラーを提供し、規制上の精査が高まる中で従来の有機顔料システムの代替品として位置づけられています。
世界の蛍光顔料市場レポートの範囲
蛍光顔料は、不可視の紫外線(UV)または短波長光を吸収し、直ちに可視光として再放出する特殊着色剤です。これらの顔料は、高い視認性と色の輝度が求められる印刷、テキスタイル、コーティング、プラスチックなどの産業で広く使用されています。
蛍光顔料市場は、配合、タイプ、強度、用途、地域別にセグメント化されています。配合別では、市場は有機と無機にセグメント化されています。タイプ別では、市場は昼光蛍光、燐光、およびその他の顔料タイプにセグメント化されています。強度別では、市場は高強度、中強度、低強度にセグメント化されています。用途別では、市場は塗料・コーティング、印刷インク、プラスチック、テキスタイル、その他にセグメント化されています。レポートはまた、主要地域の15カ国における蛍光顔料の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されています。
| 有機 |
| 無機 |
| 昼光蛍光 |
| 燐光 |
| その他の顔料タイプ |
| 高強度 |
| 中強度 |
| 低強度 |
| 塗料・コーティング |
| 印刷インク |
| プラスチック |
| テキスタイル |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 配合別 | 有機 | |
| 無機 | ||
| タイプ別 | 昼光蛍光 | |
| 燐光 | ||
| その他の顔料タイプ | ||
| 強度別 | 高強度 | |
| 中強度 | ||
| 低強度 | ||
| 用途別 | 塗料・コーティング | |
| 印刷インク | ||
| プラスチック | ||
| テキスタイル | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
蛍光顔料市場の現在の市場規模は?
蛍光顔料市場規模は2025年に463.12 ミリオン 米ドルと評価され、2026年の486.97 ミリオン 米ドルから2031年には645.86 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.81%で成長すると推定されています。
蛍光顔料需要において最大のシェアを持つ配合はどれですか?
有機顔料は2025年の需要の58.12%を占め、2031年にかけてCAGR 6.13%で拡大すると予測されています。
最も速く成長している蛍光顔料用途はどれですか?
プラスチックは2031年にかけてCAGR 6.84%で成長すると予測されており、包装、安全機器、消費者製品における蛍光マスターバッチの使用によって支援されています。
蛍光顔料が安全作業服に使用される理由は何ですか?
高視認性作業服規格は、安全衣類における蛍光材料の使用を支援する性能要件を定義しています。