
外装断熱仕上げシステム(EIFS)市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 121.5 十億米ドル |
| 市場規模 (2032) | 177.29 十億米ドル |
| 成長率 (2027 - 2032) | 7.85 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
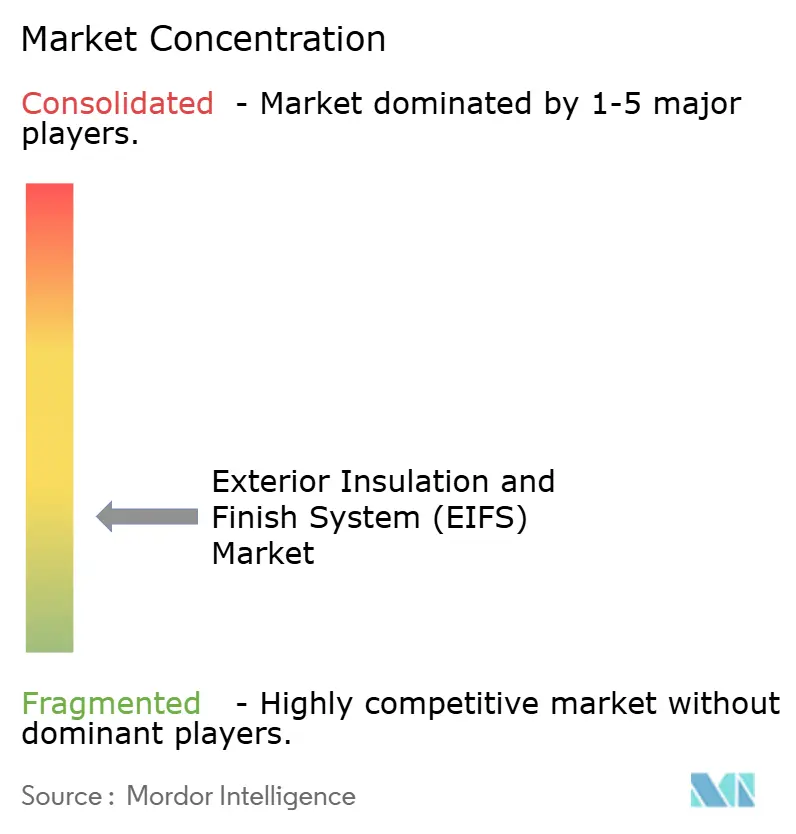
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる外装断熱仕上げシステム(EIFS)市場分析
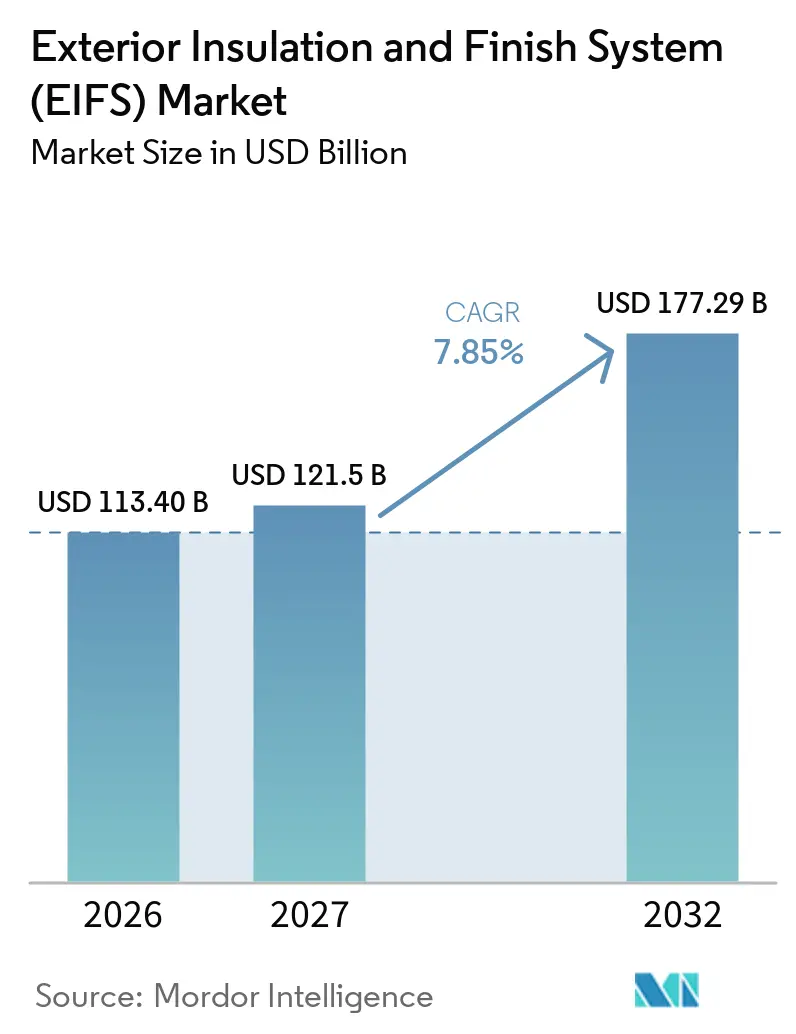
外装断熱仕上げシステム(EIFS)市場規模は2026年に1,134.0 ビリオン 米ドルと評価され、2027年の1,215.0 ビリオン 米ドルから2032年には1,772.9 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.85%です。建築エネルギー規制が所有者に対して性能の低い建物の改善を求めるにつれ、需要は改修工事へとシフトしています。改訂された建築物エネルギー性能指令は、欧州連合加盟国に対して国家建築改修計画の策定を義務付け、最も非効率な非住宅建築物に対する改修要件を設定しています。連続断熱は、壁の接合部からの熱損失を抑制し、より厳格な外皮要件への適合を支援するものとして注目を集めています。サプライヤーは断熱材、バリア材、コーティング材、保証を一体のシステムとしてパッケージ化することで対応しています。施工品質、プロジェクト資金調達、湿気管理、保険会社の要件は、普及に対する重要な制約として引き続き存在しています。
主要レポートのポイント
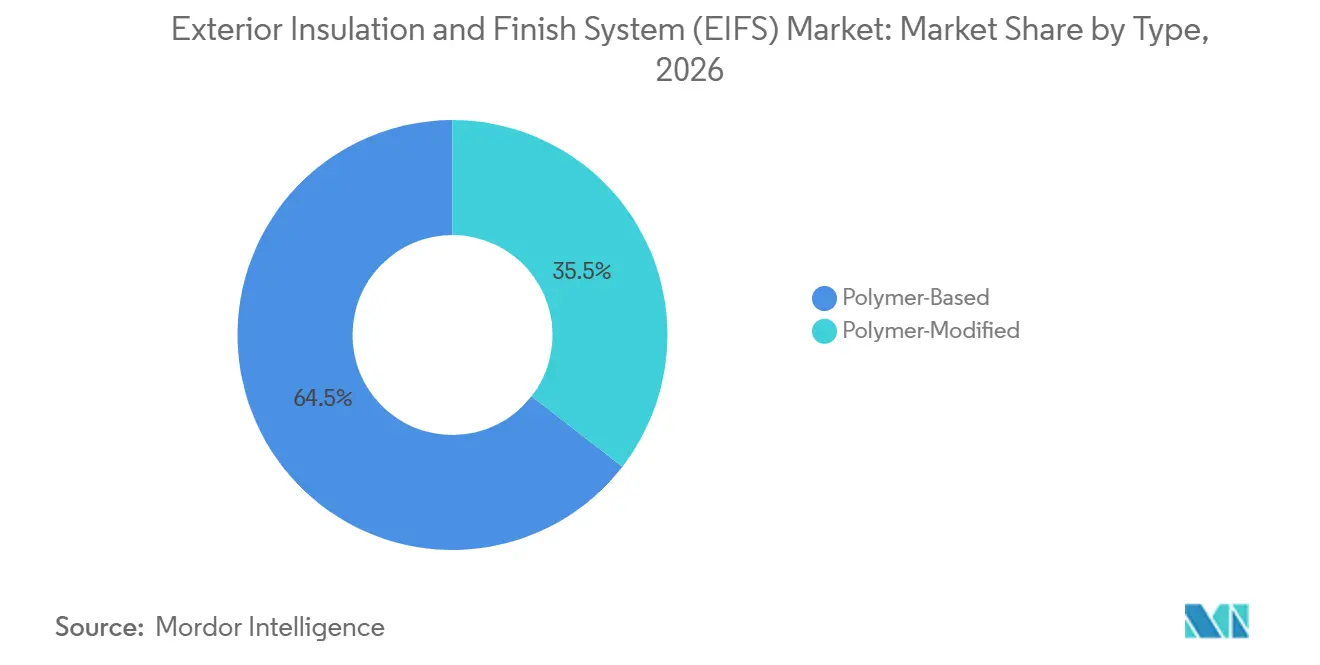
- タイプ別では、ポリマーベースが2026年の外装断熱仕上げシステム(EIFS)市場シェアの64.51%を占め、2032年にかけてCAGR 8.25%で拡大する見込みです。
- 断熱材タプ別では、発泡ポリスチレン(EPS)が2026年の外装断熱仕上げシステム(EIFS)市場シェアの58.13%を占め、ミネラルウール(MW)は2032年にかけてCAGR 8.48%で拡大する見込みです。
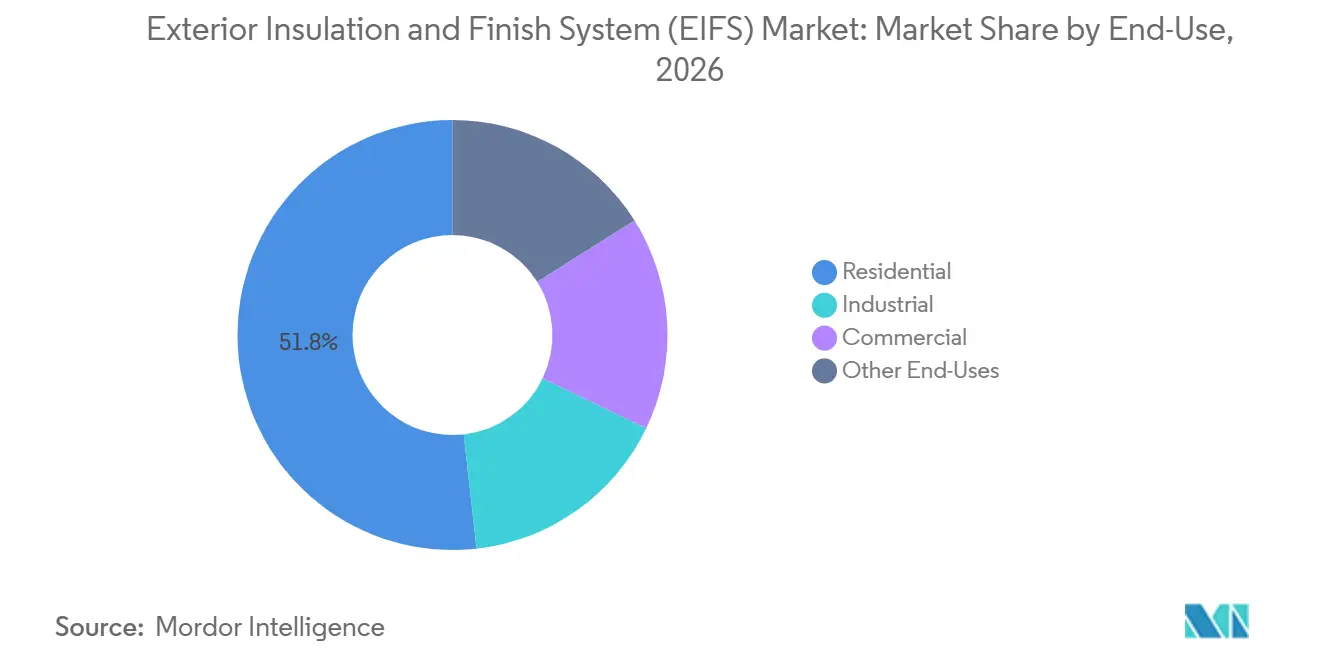
- 最終用途別では、住宅用が2026年の外装断熱仕上げシステム(EIFS)市場シェアの51.78%を占め、2032年にかけてCAGR 8.91%で拡大する見込みです。
- 地域別では、アジア太平洋が2026年の外装断熱仕上げシステム(EIFS)市場シェアの35.32%を占め、2032年にかけてCAGR 8.77%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より厳格な建築エネルギーコードと改修義務 | +2.1% | 世界全体、特にEU、北米、中国 | 短期(2年以内) |
| エネルギーコスト削減と連続断熱需要 | +1.8% | 欧州とアジア太平洋に集中した世界全体 | 中期(2~4年) |
| グリーンビルディング投資と炭素削減目標 | +1.4% | 北米、EU、アジア太平洋中核部;中東・アフリカへの波及 | 中期(2~4年) |
| 都市化と軽量フサード建設 | +1.1% | アジア太平洋中核部(中国、インド、ASEAN);南米 | 長期(4年以上) |
| 熱・湿気・気候耐性要件 | +0.9% | アジア太平洋、中東・アフリカ、南米;北米での初期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
より厳格な建築エネルギーコードと改修義務
建築エネルギー規制は最低性能基準を超えて進化しており、外装断熱仕上げシステム(EIFS)市場に向けてより大きな改修パイプラインを生み出しています。改訂された建築物エネルギー性能指令は、欧州連合加盟国に対して2026年12月までに国家建築改修計画を提出することを義務付けています[1]。同指令は、最も性能の低い非住宅建築物の16%を2030年までに、26%を2033年までに改修することを義務付けています。欧州委員会は、欧州連合の建築物の85%が2000年以前に建設されており、75%がエネルギー性能の低い状態にあると述べいます。カリフォルニア州の2025年建築エネルギー効率基準は2026年1月1日以降の許可申請に適用され、建築外皮要件を強化しています。国家レベルでの実施には時間を要する場合があり、これによりコード採択後の工事パイプラインが延長されます。
エネルギーコスト削減と連続断熱需要
エネルギー費用は、外装断熱仕上げシステム(EIFS)市場における連続断熱のビジネスケースを引き続き支持しています。EIFSは、空洞断熱のみに依存する壁組立体に残存する熱橋を低減することができます。国際エネルギー機関は、厳格なコードの下で建設された建築物は、そのようなコード以前に建設された建築物と比較して最大50%少ないエネルギーを使用できると述べています。このパフォーマンスの優位性は、所有者がより長いサービス寿命を求めるドレナージ型システムのより広い使用を支持しています。米国暖房冷凍空調学会(ASHRAE)規格90.1の2025年版には、商業建築における連続断熱と窓・壁の熱的整合に影響する更新が含まれています。
グリーンビルディング投資と炭素削減目標
グリーンビルディングプログラムは、通常の建設サイクルを超えて外装断熱仕上げシステム(EIFS)市場の需要を支援しています。エネルギーと環境デザインにおけるリーダーシップ第5版は、プロジェクト評価において脱炭素化とエネルギー性能により大きな比重を置いています。このアプローチにより、より高い認証レベルを目指すプロジェクトにとって外皮性能がより重要になっています。BASFは2025年12月に、ISO 14067:2018に準拠した環境製品宣言とともに、リサイクル材料とバイオベース原料を使用したWALLTITE RSBを発売しました。この製品は、断熱材サプライヤーが製品化学と環境文書を組み合わせている方法を示しています。資金調達や調達において使用されるエネルギー性能の閾値も、任意の所有者の好みを改修要件に変える可能性があります。
都市化と軽量ファサード建設
都市成長は、外装断熱仕上げシステム(EIFS)市場、特にアジア太平洋と南米における軽量ファサードシステムの需要を拡大しています。建築・建設に関するグローバルステータスレポートは、2030年までのアフリカとアジア太平洋におる建築エネルギー需要の年平均成長率を1.5%と予測しています。密集した都市では、制約のあるプロジェクトスケジュールに適合しながら、熱、湿気、降雨に対応するシステムも必要とされています。Sikaは2025年2月にシンガポールを拠点とするElmich Pte Ltdを買収し、建築外皮の提供を都市緑化および緑化屋根システムへと拡大しました。これらの要件は、熱、水管理、音響、ファサード機能を含む統合的な外皮仕様を支持しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期コストと資金調達の摩擦 | -1.8% | 世界全体;新興アジア太平洋、南米、中東・アフリカで最も顕著 | 短期(2年以内) |
| 熟練施工業者への依存と品質のばらつき | -1.4% | 世界全体;急速に都市化するアジア太平洋と北米で最も顕著 | 中期(2~4年) |
| 湿気浸入、ひび割れ、保証リスク | -0.9% | 北米(メキシコ湾岸、南東部);高湿度のアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期コストと資金調達の摩擦
エネルギー節約がライフサイクル価値を支持する場合でも、初期ストが外装断熱仕上げシステム(EIFS)市場での普及を制限する可能性があります。この課題は、開発業者が短期プロジェクト融資に依存しており、低い運営コストの恩恵を享受できない場合に最も顕著です。所有者はまた、将来のエネルギー節約を初期支出と比較評価するためのツールを欠いている場合もあります。改訂された建築物エネルギー性能指令は、加盟国に対して2026年5月29日までに技術的、財政的、行政的支援を組み合わせたワンストップ改修窓口を設置することを義務付けています。米国の湿潤地域における保険の適用除外や割増料金は、所有コストをさらに引き上げる可能性があります。エネルギー性能融資や不動産評価クリーンエネルギー融資へのより広いアクセスは、コストに敏感な開発業者の間での普及を改善する可能性があります。
熟練施工業者への依存と品質のばらつき
EIFSの性能は施工慣行に依存しており、これが外装断熱仕上げシステム(EIFS)市場にとって持続的な制約を生み出しています。接着剤のカバレッジ、メッシュの配置、ベースコートの厚さ、貫通部のシーリングが長期的な水管理に影響します。米国材料試験協会(ASTM)E2568は、EIFSの性能要件をカバーし、適用される建築基準の下で必要とされるドレナージアプローチを支持しています。訓練を受けた建設労働者の不足により、EIFS固有のスキルを持たない作業員に工事が移行する可能性があります。施工不良はひび割れや湿気被害につながる可能性があり、そのような事例は製品カテゴリー全体への信頼を損なう可能性があります。メーカーは認定と施工ガイダンスを拡大していますが、品質管理は分散した請負業者ネットワーク全体で中期的な課題として残るでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ポリマーベースが幅広い配合オプションを通じて需要をリードポリマーベースセグメントは2026年の外装断熱仕上げシステム(EIFS)市場シェアの64.51%を占め、2032年にかけてCAGR 8.25%で拡大する見込みです。その広範な使用は、アクリルおよびシリコーン仕上げコートとの適合性、気候帯を超えた適用性、ポリマー変性代替品よりも低い施工コストを反映しています。この地位はまた、標準的な接着モルタル工法に精通した大規模な請負業者基盤からも恩恵を受けています。Wacker Chemie AGは、EIFSアプリケーション向けのモルタルおよびベースコートに使用されるVINNAPASポリマーバインダーを供給しています。これらのバインダーは、より高価なシステムアーキテクチャへの移行を必要とせずに、接着性と仕上げ性能を支持します。
ISO 4898の2025年改訂版は、建築物に使用される硬質発泡プラスチック断熱製品の仕様を設定しています。よ一貫した製品要件は、発泡ポリスチレンボードを使用するポリマーベース組立体の品質基準を支持することができます。ポリマー変性システムは、所有者が困難な基材への高い耐衝撃性と接着性を必要とする商業・機関プロジェクトに引き続き関連しています。また、プロジェクトチームが延長保証を求める場合にも使用されます。このシステムアプローチは、製品タイプ間の価格競争を維持しながら、平均プロジェクト価値を高める可能性があります。
断熱材タイプ別:
防火基準の強化に伴いミネラルウールが存在感を増す発泡ポリスチレンは2026年の外装断熱仕上げシステム(EIFS)市場の58.13%を占めました。その低密度、コスト当たりの断熱性能、および確立された施工慣行との適合性が継続な使用を支持しています。ISO 4898:2025は、建築物の断熱材として使用される硬質発泡プラスチックの更新された仕様を提供しています。これらの要件は、サプライベース全体での寸法および断熱性能への注目を高めます。発泡ポリスチレンは、多くの標準的な住宅および商業用壁面アプリケーションにとって実用的な選択肢であり続けます。
ミネラルウールは、高層建築物や高密度居住建築物が不燃断熱材をより重視するにつれ、2032年にかけてCAGR 8.48%で拡大する見込みです。ROCKWOOL A/Sは、そのFrontrockボードがEIFS用途向けに設計されており、国際建築基準(IBC)のタイプI~Vの建築物に対応していると述べています。この製品ラインは、防火・防煙性能が材料選定を左右するアプリケーションにも対応しています。フェノール発泡体やミネラルボードを含むその他の断熱材タイプは、特殊な断熱または音響要件に対応しています。これらのシステムは発泡ポリスチレンほど広い施工業者への普及がないため、その使用はプロジェクト固有のものにとどまっています。外装断熱仕上げシステム(EIFS)市場は、単の代替経路ではなく、拡大する性能範囲を持つようになっています。
最終用途別:
住宅改修が最大かつ最も成長の速いセグメントを支援住宅セグメントは2026年の外装断熱仕上げシステム(EIFS)市場の51.78%を占め、2032年にかけてCAGR 8.91%で拡大する見込みです。このセグメントは、既存住宅ストックの規模と建築効率改善に向けた政策的圧力から恩恵を受けています。EIFSは多くの既存外装面に施工可能であり、改修中の混乱を最小限に抑えることができます。欧州連合の指令は、住宅エネルギー使用削減の少なくとも55%を最も性能の低い建築物の改修から達成することを求めています。これにより、大規模な内部工事なしに壁の性能を改善できる外装断熱が適用可能な住宅への注目が集まっています。
商業プロジェクトでは、統合された空気・防水バリア、ミネラルウール、延長保証を備えたより高級なシステムが使用されています。Sto SE & Co. KGaAは2025年6月に、北米における建築外皮の提供を強化するためにStoShield SAおよびSto GoldSeal STPEを発売しました。産業用途は、冷蔵倉庫や医薬品製造など熱管理が重要な施設に集中しています。その他の最終用途には、長い保守サイクルと防火要件が仕様を左右する学校、病院、交通インフラが含まれます。外装断熱仕上げシステム(EIFS)市場は、住宅工事と特殊な機関需要の両方から需要を取り込むことができます。

地域分析
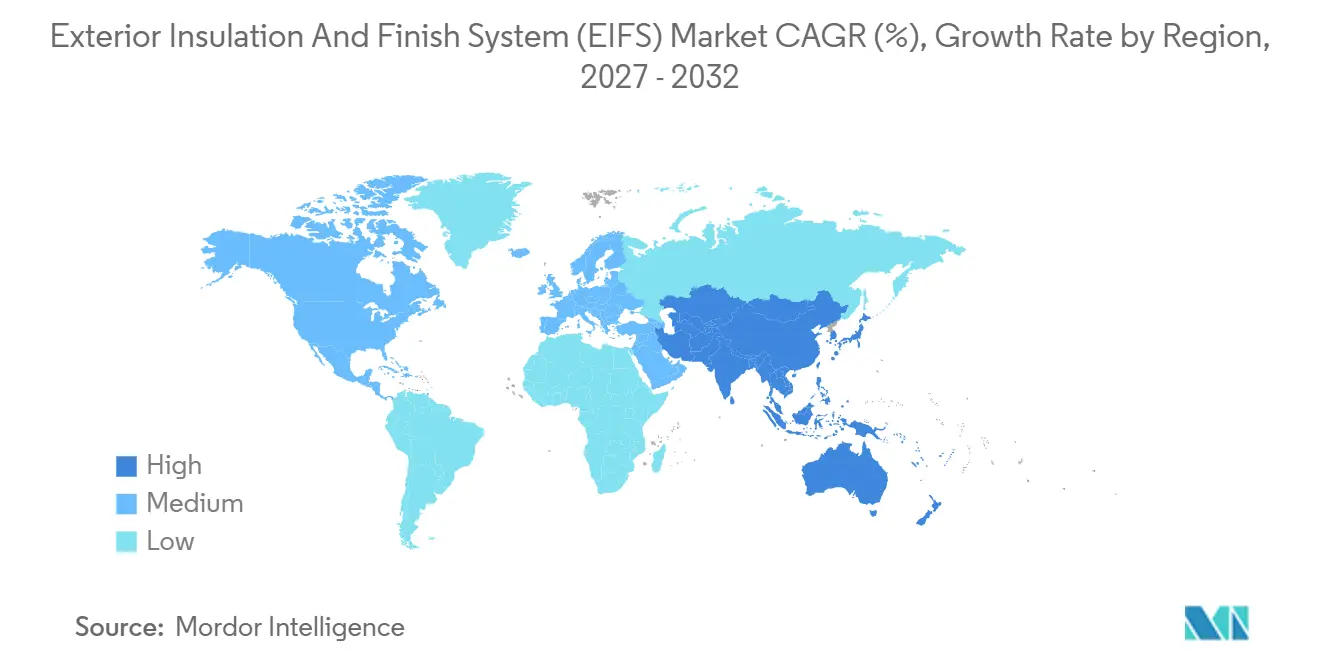
アジア太平洋地域の外装断熱仕上げシステム(EIFS)市場
アジア太平洋地域は2026年の外装断熱仕上げシステム(EIFS)市場において35.32%のシェアを占め、2032年までCAGR 8.77%で拡大すると予測されている。中国は住宅、商業、公共建設および建物省エネプログラムを通じて需要を支えている。日本、韓国、オーストラリア、ニュージーランドでは改修工事を中心とした需要が見られる。ニュージーランドは、H1エネルギー効率を含む建築基準条項に関する建築製品仕様の2025年改正を公表した[2]。ベトナム、タイ、インドネシアは新興需要拠点であり、降雨条件により排水指向型システムへの関心が高まっている
ヨーロッパの外装断熱仕上げシステム(EIFS)市場
ヨーロッパは、建築ストックの規模と築年数を背景に、改修工事主導の外装断熱仕上げシステム(EIFS)市場を形成している。建物は欧州連合のエネルギー消費量の約40%を占め、建築ストックの75%はエネルギー性能が低い。ドイツ、フランス、イタリアは大規模な既存建築ストックを有するため、引き続き重要な需要市場となっている。北欧諸国では、寒冷気候の要件から高性能ミネラルウールシステムへの需要がある。防火要件により、高層建築の仕様において可燃性断熱材から離れる動きも見られる。Saint-Gobainは2025年上半期に、建設化学品の能力と地理的展開を拡大するためFOSROCおよびCemixを含む戦略的買収を報告した。
南北アメリカおよびMEAの外装断熱仕上げシステム(EIFS)市場
北米は成熟した外装断熱仕上げシステム(EIFS)市場であり、既存施工物の改修および新規商業建設からの需要がある。ASHRAE規格90.1-2025は、商業建築における連続断熱および壁体熱性能への注目を高めている。南米はブラジルとアルゼンチンを中心に、都市化と商業不動産建設を通じて需要が発展しつつある。中東およびアフリカは、大規模建設活動と公共建築プログラムを通じて小規模な基盤から拡大している。Terraco Groupは、現地技術サポートと製品供給を通じてこれらの地域のファサードシステムに参画している。気候的な暴露条件により、これらの発展途上地域における仕様決定では水分管理と耐久性のある仕上げが中心的な課題となっている。
競合ランドスケープ
外装断熱仕上げシステム(EIFS)市場は高度に分散しており、上位5社にはBASF、Saint-Gobain、Sika AG、Sto SE & Co. KGaA、RPM International, Inc.が含まれます。これらの企業の規模は、接着剤、ベースコート、補強メッシュ、仕上げ材にわたる配合開発を支援しています。所有者が外皮性能に対するより明確な責任を求めるため、システム保証は重要となり得ます。Wacker Chemie AGは、EIFSアプリケーション向けのポリマーバインダーおよびシリコーン樹脂技術でバリューチェーンを支援しています。この垂直的な深さにより、製品化学と保証カバレッジが重要な競争要因となっています。
ADEX SYSTEMS INC.、Master Wall Inc.、Omega Products International、Durabond Products Limited、DUROCK ALFACING INTERNATIONAL LIMITED、Terraco Group、Tremco Incorporatedを含む地域企業は、流通、請負業者への普及、地域サービスを通じて競争しています。Owens Corning、ROCKWOOL A/S、RPM International, Inc.、Saint-Gobainも、より広い断熱材または建築外皮ポートフォリオを顧客との議論に持ち込んでいます。ROCKWOOL A/Sのフロントロック製品は、不燃性石質ウールが必要なEIFSプロジェクトに対応しています。BASFは2025年11月に、組積造、床スラブ、屋根の省エネ改修アプリケーション向けにCavipor粘土発泡体を発売しました。この開発は、防火要件が有機材料を制限する改修工事において、ミネラルベースの断熱代替品を追加するものです。
サプライヤーは、外装断熱仕上げシステム(EIFS)市場において材料性能だけでなく施工の簡便性においても競争を強めています。2025年4月、Sika AGはEIFS施工と1時間硬化に設計された一液型ポリウレタン発泡接着剤SikaWall-3000 Rapid Bondを発売しました。2025年6月、Sto SE & Co. KGaAはEIFSおよびレインスクリーンシステムと統合可能なバリア製品を発売しました。Wacker Chemie AGは2025年にニュンクリッツでGENIOSIL STP-Eハイブリッドポリマーの生産を開始し、接着剤、シーラント、防水アプリケーションに対応しています。試験要件と複数管轄区域への適合は、同等の技術リソースを持たない小規模サプライヤーにとって参入障を生み出しています。
外装断熱仕上げシステム(EIFS)産業リーダー
-
BASF
-
Saint-Gobain
-
Sika AG
-
Sto SE & Co. KGaA
-
RPM International, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
外装断熱仕上げシステム(EIFS)市場 このレポートでカバーされる企業
- ADEX SYSTEMS INC.
- BASF
- Durabond Products Limited
- DUROCK ALFACING INTERNATIONAL LIMITED
- Master Wall Inc.
- Omega Products International
- Owens Corning
- ROCKWOOL A/S
- RPM International, Inc.
- Saint-Gobain
- Sika AG
- Sto SE & Co. KGaA
- Terraco Group
- Tremco Incorporated
- Wacker Chemie AG
最近の産業開発事情 外装断熱仕上げシステム(EIFS)市場
- 2026年7月:Durabond Products Ltd.は、EIFSの外装クラッディングシステムの仕上げオプションとしてElastolithレンガスリップを追加し、カスタマイズされた色、テクスチャ、パターンとともにレンガ様の美観を実現しました。この追加は、EIFSアセンブリの軽量性と断熱性の利点を維持しながら建築デザインの柔軟性を拡大することで、外装断熱仕上げシステム(EIFS)市場を支援しています。
- 2026年3月:Sika AGはジョージア・パシフィック・ビルディング・プロダクツと提携し、SenergY、Parex、LaHabraブランドにわたってDensElementバリアシステムを統合したEIFSソリューションを発売しました。統合システムは施工ステップと材料廃棄物を削減しながら連続断熱と湿気管理を支援し、より効率的な建築外皮ソリューションを通じて外装断熱仕上げシステム(EIFS)市場を強化しています。
世界の外装断熱仕上げシステム(EIFS)市場レポートの範囲
外装断熱仕上げシステム(EIFS)は、断熱性、耐候性、仕上げファサードを提供するために設計された多層外壁システムです。断熱ボードと補強ベースコートおよび装飾仕上げを組み合わせることで、建築物のエネルギー効率と外装耐久性を向上させます。
外装断熱仕上げシステム(EIFS)市場は、タイプ別、断熱材タイプ別、最終用途別、地域別にセグメント化されています。タイプ別では、市場はポリマーベースとポリマー変性にセグメント化されています。断熱材タイプ別では、市場は発泡ポリスチレン(EPS)、ミネラルウール(MW)、その他の断熱材タイプにセグメント化されています。最終用途別では、市場は住宅、商業、産業、その他の最終用途にセグメント化されています。レポートはまた、16カ国における外装断熱仕上げシステムの市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
セグメンテーション概要
| ポリマーベース |
| ポリマー変性 |
| 発泡ポリスチレン(EPS) |
| ミネラルウール(MW) |
| その他の断熱材タイプ |
| 住宅 |
| 商業 |
| 産業 |
| その他の最終用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | ポリマーベース | |
| ポリマー変性 | ||
| 断熱材タイプ別 | 発泡ポリスチレン(EPS) | |
| ミネラルウール(MW) | ||
| その他の断熱材タイプ | ||
| 最終用途別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| その他の最終用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
外装断熱仕上げシステム(EIFS)市場の規模はどのくらいですか?
外装断熱仕上げシステム(EIFS)市場規模は2026年に113.40 ビリオン 米ドルと評価され、2027年の121.50 ビリオン 米ドルから2032年には177.29 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.85%です。
外装断熱仕上げシステムへの需要を促進しているものは何ですか?
建築エネルギーコード、改修義務、エネルギーコスト削減、グリーンビルディング要件が、外装断熱仕上げシステム(EIFS)市場における連続断熱システムへの需要を支援しています。
世界的な需要をリードしているタイプはどれですか?
ポリマーベースシステムが2026年に64.51%のシェアで需要をリードしており、2032年にかけてCAGR 8.25%で拡大する見込みです。
EIFSアプリケーションにおいてミネラルウールがより重要になっているのはなぜですか?
ミネラルウールは、高層建築物や高密度居住建築物において防火性能がますます重要になっているため、2032年にかけてCAGR 8.48%で拡大する見込みです。