
Tamaño y Participación del Mercado de Sistemas de Aislamiento Exterior y Acabado (EIFS)
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 121.5 Mil millones de dólares |
| Tamaño del Mercado (2032) | 177.29 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.85 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Aislamiento Exterior y Acabado (EIFS) por Mordor Intelligence
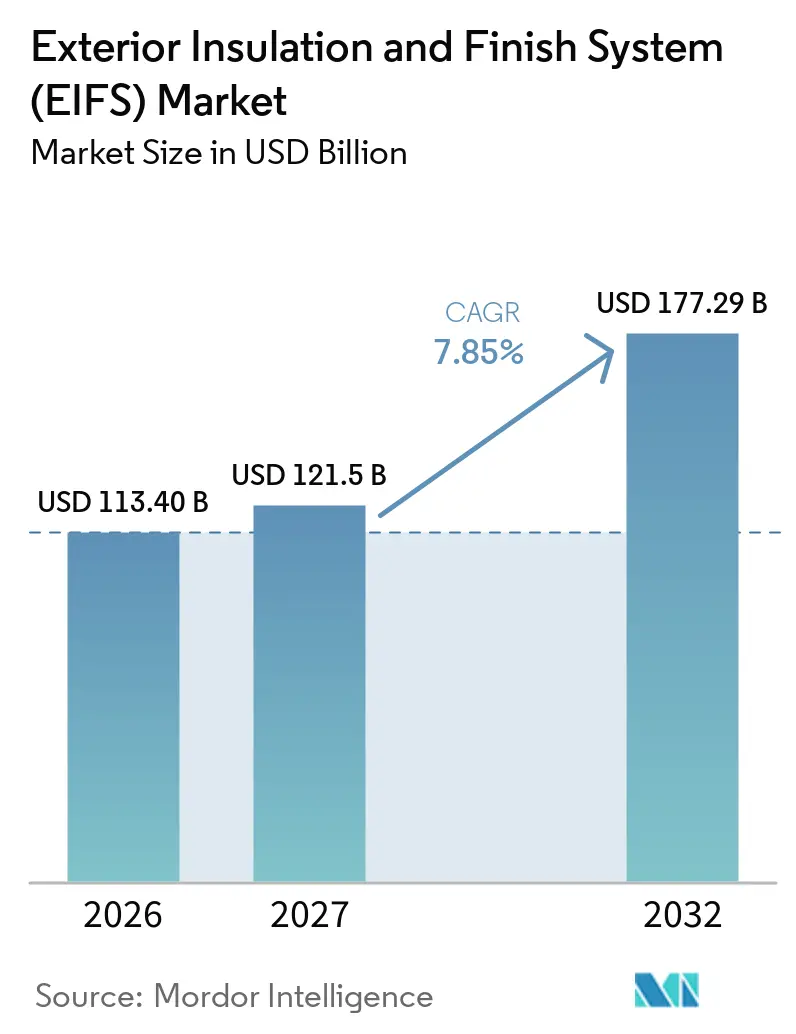
El tamaño del Mercado de Sistemas de Aislamiento Exterior y Acabado (EIFS) fue valorado en 113,40 mil millones de USD en 2026 y se estima que crecerá desde 121,50 mil millones de USD en 2027 hasta alcanzar 177,29 mil millones de USD en 2032, a una CAGR del 7,85% durante el período de pronóstico (2027-2032). La demanda se está orientando hacia trabajos de renovación a medida que las normativas de eficiencia energética en edificios exigen a los propietarios mejorar las estructuras de bajo rendimiento. La Directiva revisada sobre el Rendimiento Energético de los Edificios exige a los países de la Unión Europea que elaboren planes nacionales de renovación y establece requisitos de renovación para los edificios no residenciales de menor eficiencia. El aislamiento continuo está ganando atención porque limita la pérdida de calor a través de las conexiones de los muros y apoya el cumplimiento de requisitos de envolvente más estrictos. Los proveedores están respondiendo agrupando aislamiento, barreras, revestimientos y garantías como un único sistema. La calidad de la instalación, la financiación de proyectos, el control de la humedad y los requisitos de las aseguradoras siguen siendo limitaciones importantes para la adopción.
Conclusiones Clave del Informe
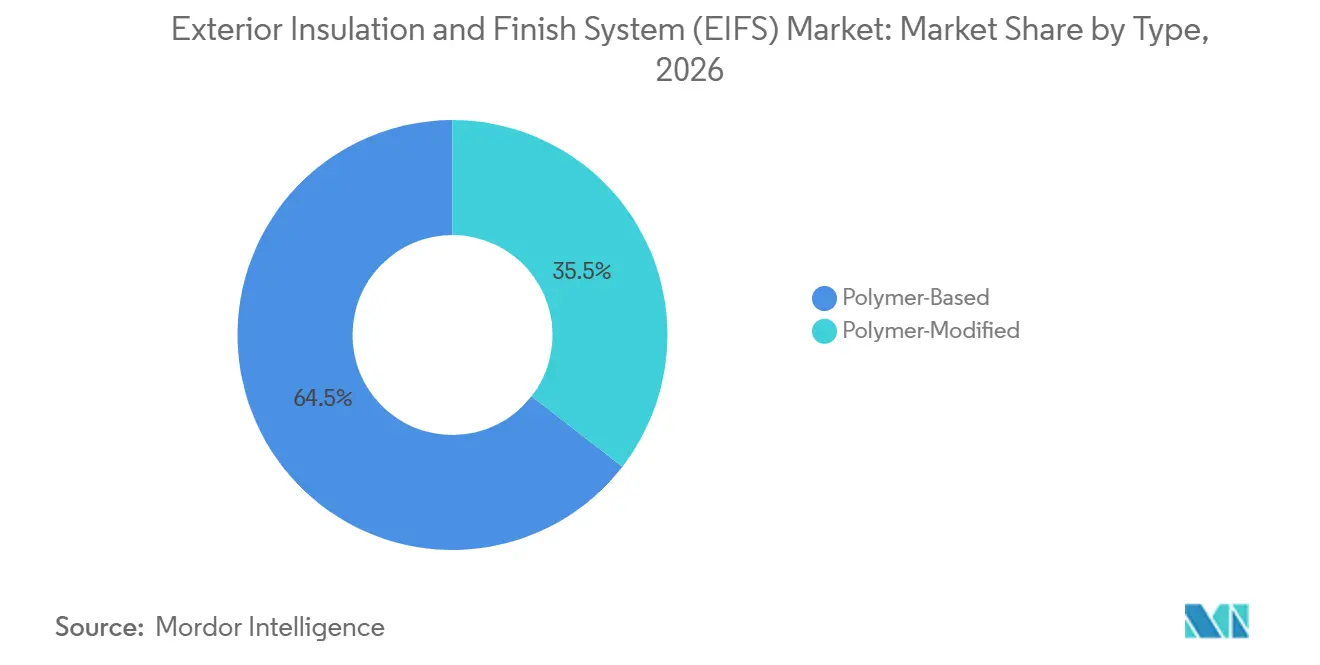
- Por tipo, los sistemas a base de polímeros representaron el 64,51% de la participación del mercado de sistemas de aislamiento exterior y acabado (EIFS) en 2026 y se prevé que avancen a una CAGR del 8,25% hasta 2032.
- Por tipo de aislamiento, el poliestireno expandido (EPS) representó el 58,13% de la participación del mercado de sistemas de aislamiento exterior y acabado (EIFS) en 2026, mientras que se prevé que la lana mineral (MW) avance a una CAGR del 8,48% hasta 2032.
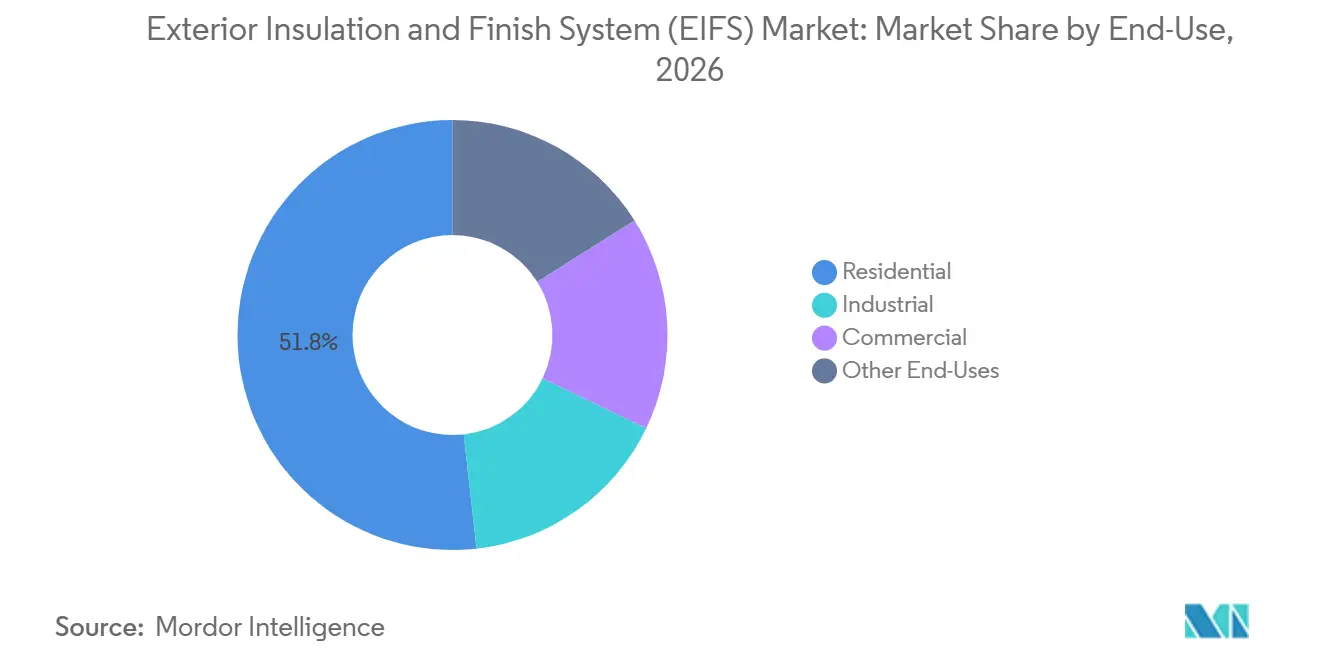
- Por uso final, el segmento residencial representó el 51,78% de la participación del mercado de sistemas de aislamiento exterior y acabado (EIFS) en 2026 y se prevé que avance a una CAGR del 8,91% hasta 2032.
- Por geografía, Asia-Pacífico representó el 35,32% de la participación del mercado de sistemas de aislamiento exterior y acabado (EIFS) en 2026 y se prevé que avance a una CAGR del 8,77% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Códigos de Energía en Edificios más Estrictos y Mandatos de Renovación | +2.1% | Global, particularmente UE, América del Norte y China | Corto plazo (≤ 2 años) |
| Reducción de Costos Energéticos y Demanda de Aislamiento Continuo | +1.8% | Global, con concentración en Europa y Asia-Pacífico | Mediano plazo (2–4 años) |
| Inversión en Edificios Verdes y Objetivos de Reducción de Carbono | +1.4% | América del Norte, UE, núcleo de Asia-Pacífico; expansión hacia Oriente Medio y África | Mediano plazo (2–4 años) |
| Urbanización y Construcción de Fachadas Ligeras | +1.1% | Núcleo de Asia-Pacífico (China, India, ASEAN); América del Sur | Largo plazo (≥ 4 años) |
| Requisitos de Resistencia al Calor, la Humedad y el Clima | +0.9% | Asia-Pacífico, Oriente Medio y África, América del Sur; primeras ganancias en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Códigos de Energía en Edificios más Estrictos y Mandatos de Renovación
Las normativas de eficiencia energética en edificios están superando el rendimiento mínimo y están creando una mayor cartera de renovaciones para el mercado de sistemas de aislamiento exterior y acabado (EIFS). La Directiva revisada sobre el Rendimiento Energético de los Edificios exige a los estados miembros de la Unión Europea que presenten planes nacionales de renovación de edificios antes de diciembre de 2026[1]. Exige la renovación del 16% de los edificios no residenciales de peor rendimiento para 2030 y del 26% para 2033. La Comisión señala que el 85% de los edificios de la Unión Europea fueron construidos antes del año 2000 y que el 75% tienen un rendimiento energético deficiente. Las Normas de Eficiencia Energética en Edificios de California de 2025 se aplican a los permisos a partir del 1 de enero de 2026 y endurecen los requisitos de la envolvente del edificio. La implementación nacional puede llevar tiempo, lo que amplía la cartera de trabajo tras la adopción de un código.
Reducción de Costos Energéticos y Demanda de Aislamiento Continuo
Los gastos energéticos continúan respaldando el argumento comercial del aislamiento continuo en el mercado de sistemas de aislamiento exterior y acabado (EIFS). Los EIFS pueden reducir los puentes térmicos que persisten en los conjuntos de muros que dependen únicamente del aislamiento en cámara. La Agencia Internacional de Energía señala que los edificios construidos bajo códigos estrictos pueden consumir hasta un 50% menos de energía que los edificios construidos antes de dichos códigos. Este argumento de rendimiento respalda un mayor uso de sistemas de tipo drenante donde los propietarios buscan una vida útil más larga. La edición 2025 de la Norma 90.1 de la Sociedad Americana de Ingenieros de Calefacción, Refrigeración y Aire Acondicionado (ASHRAE) incluye actualizaciones que afectan al aislamiento continuo y a la alineación térmica entre ventanas y muros en edificios comerciales.
Inversión en Edificios Verdes y Objetivos de Reducción de Carbono
Los programas de edificios verdes están apoyando la demanda en el mercado de sistemas de aislamiento exterior y acabado (EIFS) más allá de los ciclos de construcción convencionales. La versión 5 del programa Liderazgo en Energía y Diseño Ambiental otorga mayor peso a la descarbonización y al rendimiento energético en la evaluación de proyectos. Este enfoque hace que el rendimiento de la envolvente sea más importante para los proyectos que buscan niveles de certificación más altos. BASF lanzó WALLTITE RSB en diciembre de 2025 con insumos reciclados y de base biológica y una Declaración Ambiental de Producto alineada con la norma ISO 14067:2018. El producto muestra cómo los proveedores de aislamiento están combinando la química del producto con la documentación ambiental. Los umbrales de rendimiento energético utilizados en la financiación y la contratación también pueden convertir las preferencias voluntarias de los propietarios en requisitos de renovación.
Urbanización y Construcción de Fachadas Ligeras
El crecimiento urbano está ampliando la necesidad de sistemas de fachada ligera en el mercado de sistemas de aislamiento exterior y acabado (EIFS), especialmente en Asia-Pacífico y América del Sur. El Informe de Estado Global para Edificios y Construcción proyecta un crecimiento anual promedio del 1,5% en la demanda de energía en edificios en África y Asia-Pacífico hasta 2030. Las ciudades densas también necesitan sistemas que aborden el calor, la humedad y las precipitaciones, al tiempo que se adaptan a los ajustados calendarios de los proyectos. Sika adquirió la empresa singapurense Elmich Pte Ltd en febrero de 2025, ampliando su oferta de envolvente de edificios hacia el verdeo urbano y los sistemas de cubiertas verdes. Estos requisitos respaldan especificaciones de envolvente integradas que incluyen funciones térmicas, de gestión del agua, acústicas y de fachada.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Fricción en la Financiación | -1.8% | Global; más agudo en Asia-Pacífico emergente, América del Sur y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Dependencia de Instaladores Especializados y Variabilidad de la Calidad | -1.4% | Global; más agudo en Asia-Pacífico en rápida urbanización y América del Norte | Mediano plazo (2–4 años) |
| Riesgo de Infiltración de Humedad, Agrietamiento y Garantía | -0.9% | América del Norte (Costa del Golfo, Sureste); Asia-Pacífico de alta humedad | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Fricción en la Financiación
El costo inicial puede limitar la adopción en el mercado de sistemas de aislamiento exterior y acabado (EIFS) incluso cuando los ahorros energéticos respaldan el valor del ciclo de vida. El desafío es más pronunciado donde los promotores dependen de financiación de proyectos a corto plazo y no pueden retener el beneficio de los menores costos operativos. Los propietarios también pueden carecer de las herramientas necesarias para evaluar los ahorros energéticos futuros frente al gasto inicial. La Directiva revisada sobre el Rendimiento Energético de los Edificios exige a los estados miembros establecer ventanillas únicas de renovación antes del 29 de mayo de 2026, combinando apoyo técnico, financiero y administrativo. Las exclusiones y recargos de seguros en ubicaciones húmedas de Estados Unidos pueden elevar aún más los costos de propiedad. Un mayor acceso a préstamos de rendimiento energético y a la financiación de Energía Limpia Evaluada sobre la Propiedad podría mejorar la adopción entre los promotores sensibles al costo.
Dependencia de Instaladores Especializados y Variabilidad de la Calidad
El rendimiento de los EIFS depende de las prácticas de instalación, lo que crea una restricción persistente para el mercado de sistemas de aislamiento exterior y acabado (EIFS). La cobertura adhesiva, la colocación de la malla, el espesor de la capa base y el sellado en los puntos de penetración afectan al control del agua a largo plazo. La norma E2568 de la Sociedad Americana para Pruebas y Materiales (ASTM) cubre los requisitos de rendimiento para los EIFS y respalda el enfoque de drenaje requerido bajo los códigos de construcción aplicables. La escasez de trabajadores de la construcción capacitados puede resultar en que el trabajo sea trasladado a cuadrillas sin habilidades específicas en EIFS. Una instalación deficiente puede provocar agrietamiento o daños por humedad, y esas reclamaciones pueden debilitar la confianza en toda la categoría de productos. Los fabricantes están ampliando la certificación y la orientación de instalación, pero el control de calidad seguirá siendo un problema a mediano plazo en las redes de contratistas fragmentadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Sistemas a Base de Polímeros Lideran la Demanda Gracias a Amplias Opciones de FormulaciónEl segmento a base de polímeros representó el 64,51% de la participación del mercado de sistemas de aislamiento exterior y acabado (EIFS) en 2026 y se proyecta que se expanda a una CAGR del 8,25% hasta 2032. Su amplio uso refleja la compatibilidad con revestimientos de acabado acrílicos y de silicona, la aplicación en diversas zonas climáticas y los menores costos de instalación en comparación con las alternativas modificadas con polímeros. Esta posición también se beneficia de una amplia base de contratistas familiarizados con los métodos estándar de mortero adhesivo. Wacker Chemie AG suministra aglutinantes poliméricos VINNAPAS utilizados en morteros y capas base para aplicaciones de EIFS. Estos aglutinantes favorecen la adherencia y el rendimiento del acabado sin requerir un cambio hacia arquitecturas de sistema más costosas.
La revisión de 2025 de la norma ISO 4898 establece especificaciones para productos de aislamiento térmico de plástico celular rígido utilizados en edificios. Unos requisitos de producto más consistentes pueden apoyar la línea de base de calidad para los conjuntos a base de polímeros que utilizan placas de poliestireno expandido. Los sistemas modificados con polímeros siguen siendo relevantes para proyectos comerciales e institucionales donde los propietarios necesitan mayor resistencia al impacto y adherencia en sustratos difíciles. También se utilizan donde los equipos de proyecto buscan una cobertura de garantía extendida. Ese enfoque de sistema puede elevar los valores promedio de los proyectos mientras se mantiene la competencia de precios entre los tipos de productos.
Por Tipo de Aislamiento:
La Lana Mineral Gana Terreno a Medida que se Endurecen las Normas contra IncendiosEl poliestireno expandido representó el 58,13% del mercado de sistemas de aislamiento exterior y acabado (EIFS) en 2026. Su baja densidad, su rendimiento térmico por unidad de costo y su compatibilidad con las prácticas de instalación establecidas respaldan su uso continuado. La norma ISO 4898:2025 proporciona especificaciones actualizadas para plásticos celulares rígidos utilizados como aislamiento térmico en edificios. Estos requisitos aumentan la atención al rendimiento dimensional y térmico en toda la base de suministro. El poliestireno expandido sigue siendo una opción práctica para muchas aplicaciones estándar de muros residenciales y comerciales.
Se proyecta que la lana mineral avance a una CAGR del 8,48% hasta 2032, ya que los edificios de gran altura y con alta densidad de ocupación ponen mayor énfasis en el aislamiento no combustible. ROCKWOOL A/S señala que su placa Frontrock está diseñada para uso en EIFS y cuenta con respaldo para los tipos de edificios I-V bajo el Código Internacional de Construcción. La gama de productos también aborda aplicaciones donde el rendimiento ante el fuego y el humo determina la selección de materiales. Otros tipos de aislamiento, incluidas la espuma fenólica y las placas minerales, sirven para requisitos térmicos o acústicos especializados. Su uso sigue siendo específico de cada proyecto porque los sistemas no tienen la amplia familiaridad de los instaladores que tiene el poliestireno expandido. El mercado de sistemas de aislamiento exterior y acabado (EIFS) tiene, por tanto, una gama de rendimiento cada vez más amplia en lugar de una única vía de sustitución.
Por Uso Final:
Las Renovaciones Residenciales Respaldan el Segmento Más Grande y de Mayor CrecimientoEl segmento residencial representó el 51,78% del mercado de sistemas de aislamiento exterior y acabado (EIFS) en 2026 y se proyecta que avance a una CAGR del 8,91% hasta 2032. El segmento se beneficia de la escala del parque de viviendas existente y de la presión política para mejorar la eficiencia de los edificios. Los EIFS pueden aplicarse sobre muchas superficies exteriores existentes, lo que puede limitar las interrupciones durante la renovación. La directiva de la Unión Europea exige que al menos el 55% de las reducciones en el consumo de energía residencial provengan de la renovación de los edificios de peor rendimiento. Esto dirige la atención hacia las viviendas donde el aislamiento exterior puede mejorar el rendimiento de los muros sin necesidad de grandes obras interiores.
Los proyectos comerciales utilizan sistemas más premium con barreras integradas de aire y resistencia al agua, lana mineral y garantías extendidas. Sto SE & Co. KGaA introdujo StoShield SA y Sto GoldSeal STPE en junio de 2025 para reforzar su oferta de envolvente de edificios en América del Norte. El uso industrial se centra en instalaciones donde el control térmico es importante, incluidos el almacenamiento en frío y la fabricación farmacéutica. Otros usos finales incluyen escuelas, hospitales e infraestructura de transporte, donde los largos ciclos de mantenimiento y los requisitos contra incendios determinan las especificaciones. El mercado de sistemas de aislamiento exterior y acabado (EIFS) puede, por tanto, beneficiarse tanto de los trabajos de vivienda como de la demanda institucional especializada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Sistemas de Aislamiento Exterior y Acabado (EIFS) en Asia-Pacífico
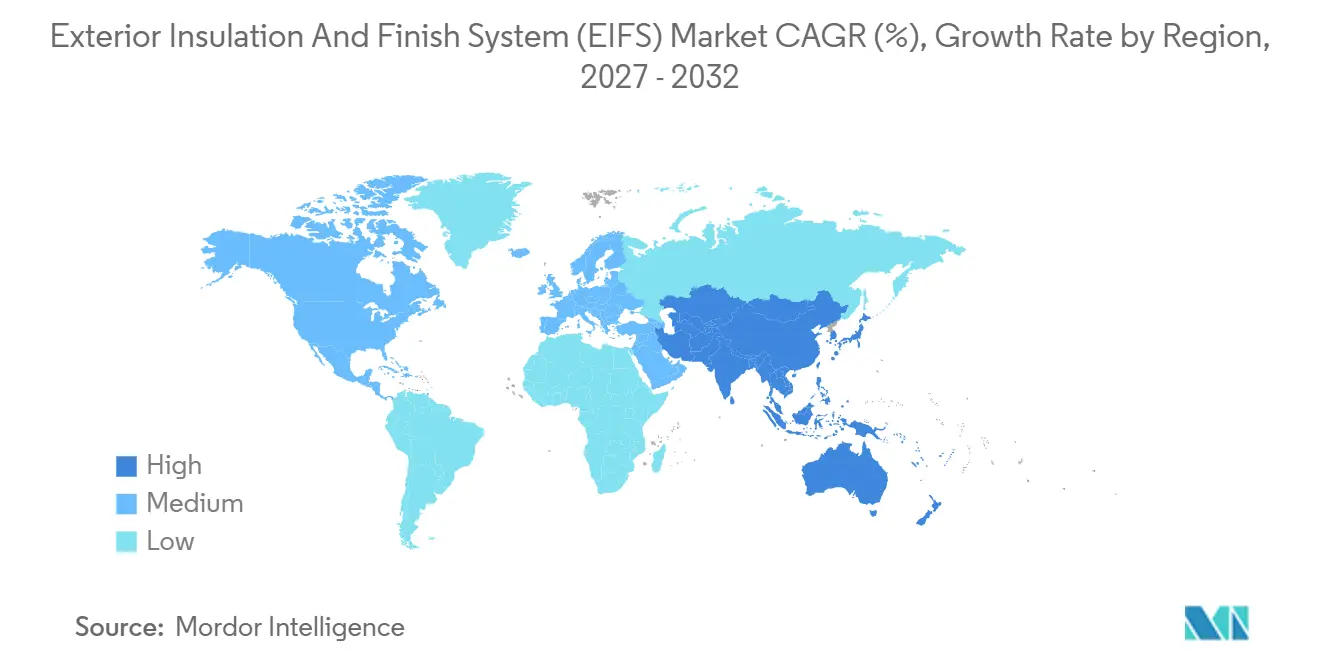
Asia-Pacífico representó el 35,32% del mercado de sistemas de aislamiento exterior y acabado (EIFS) en 2026 y se proyecta que se expanda a una CAGR del 8,77% hasta 2032. China impulsa la demanda a través de la construcción residencial, comercial y pública, junto con programas de eficiencia energética en edificios. Japón, Corea del Sur, Australia y Nueva Zelanda presentan una demanda más orientada a la renovación. Nueva Zelanda publicó las enmiendas de 2025 a las especificaciones de productos de construcción para las cláusulas del Código de Construcción, incluida la H1 de Eficiencia Energética[2]. Vietnam, Tailandia e Indonesia son centros de demanda emergentes donde las condiciones de lluvia incrementan el interés en sistemas orientados al drenaje.
Mercado de Sistemas de Aislamiento Exterior y Acabado (EIFS) en Europa
Europa cuenta con un mercado de sistemas de aislamiento exterior y acabado (EIFS) impulsado por la renovación, debido a la escala y antigüedad de su parque edificatorio. Los edificios representan alrededor del 40% del consumo energético de la Unión Europea, y el 75% del parque edificatorio presenta un rendimiento energético deficiente. Alemania, Francia e Italia siguen siendo mercados de demanda importantes debido a sus grandes parques de edificios existentes. Los países nórdicos presentan una demanda de sistemas de lana mineral de mayor rendimiento debido a los requisitos climáticos de frío. Los requisitos de seguridad contra incendios también están desplazando algunas especificaciones para edificios de gran altura hacia el alejamiento del aislamiento combustible. Saint-Gobain reportó adquisiciones estratégicas durante el primer semestre de 2025, incluidas FOSROC y Cemix, para ampliar sus capacidades en productos químicos para la construcción y su alcance geográfico.
Mercado de Sistemas de Aislamiento Exterior y Acabado (EIFS) en las Américas y MEA
América del Norte es un mercado maduro de sistemas de aislamiento exterior y acabado (EIFS) con demanda proveniente de la renovación de instalaciones anteriores y de nueva construcción comercial. La Norma ASHRAE 90.1-2025 incrementa la atención sobre el aislamiento continuo y el rendimiento térmico de los muros en edificios comerciales. América del Sur está desarrollando su demanda a través de la urbanización y la construcción de bienes raíces comerciales, liderada por Brasil y Argentina. Oriente Medio y África se están expandiendo desde una base más pequeña mediante una importante actividad constructiva y programas de edificación institucional. Terraco Group participa en sistemas de fachada en estas regiones a través de soporte técnico local y disponibilidad de productos. La exposición climática hace que la gestión de la humedad y los acabados duraderos sean elementos centrales en las decisiones de especificación en estas regiones en desarrollo.
Panorama Competitivo
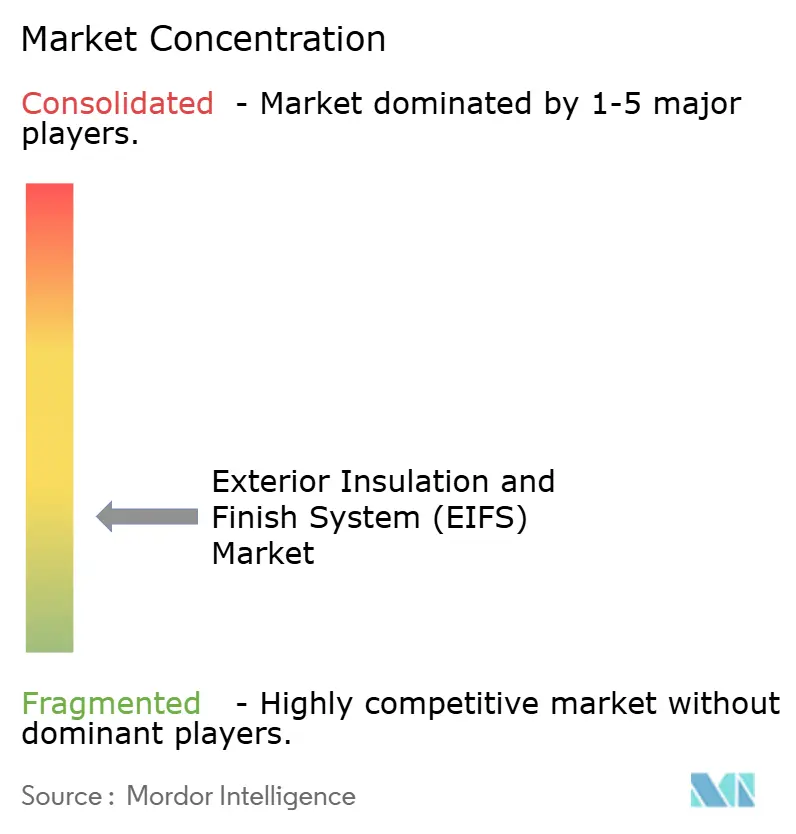
El mercado de sistemas de aislamiento exterior y acabado (EIFS) está muy fragmentado, con los cinco principales actores que incluyen BASF, Saint-Gobain, Sika AG, Sto SE & Co. KGaA y RPM International, Inc. Su escala respalda el desarrollo de formulaciones en adhesivos, capas base, mallas de refuerzo y acabados. Las garantías del sistema pueden ser importantes porque los propietarios desean una responsabilidad más clara sobre el rendimiento de la envolvente. Wacker Chemie AG apoya la cadena de valor con aglutinantes poliméricos y tecnologías de resina de silicona para aplicaciones de EIFS. Esta profundidad vertical hace que la química del producto y la cobertura de garantía sean factores competitivos importantes.
Las empresas regionales, incluidas ADEX SYSTEMS INC., Master Wall Inc., Omega Products International, Durabond Products Limited, DUROCK ALFACING INTERNATIONAL LIMITED, Terraco Group y Tremco Incorporated, compiten a través de la distribución, la familiaridad de los contratistas y el servicio local. Owens Corning, ROCKWOOL A/S, RPM International, Inc. y Saint-Gobain también aportan carteras más amplias de aislamiento o envolvente de edificios a las conversaciones con los clientes. El producto Frontrock de ROCKWOOL A/S aborda proyectos de EIFS donde se requiere lana de piedra no combustible. BASF introdujo la espuma de arcilla Cavipor en noviembre de 2025 para aplicaciones de renovación energéticamente eficientes en mampostería, losas de piso y cubiertas. Este desarrollo añade una alternativa de aislamiento de base mineral en trabajos de renovación donde los requisitos contra incendios limitan los materiales orgánicos.
Los proveedores compiten cada vez más en la simplicidad de instalación, además del rendimiento del material, en el mercado de sistemas de aislamiento exterior y acabado (EIFS). En abril de 2025, Sika AG lanzó SikaWall-3000 Rapid Bond, un adhesivo de espuma de poliuretano monocomponente diseñado para la instalación de EIFS y curado en una hora. En junio de 2025, Sto SE & Co. KGaA introdujo productos de barrera que pueden integrarse con sus sistemas de EIFS y pantalla de lluvia. Wacker Chemie AG comenzó a producir polímeros híbridos GENIOSIL STP-E en Nünchritz en 2025 para aplicaciones de adhesivos, sellantes e impermeabilización. Los requisitos de prueba y el cumplimiento en múltiples jurisdicciones crean barreras para los proveedores más pequeños sin recursos técnicos comparables.
Líderes de la Industria de Sistemas de Aislamiento Exterior y Acabado (EIFS)
-
BASF
-
Saint-Gobain
-
Sika AG
-
Sto SE & Co. KGaA
-
RPM International, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Aislamiento Exterior y Acabado (EIFS) Empresas cubiertas en este informe
- ADEX SYSTEMS INC.
- BASF
- Durabond Products Limited
- DUROCK ALFACING INTERNATIONAL LIMITED
- Master Wall Inc.
- Omega Products International
- Owens Corning
- ROCKWOOL A/S
- RPM International, Inc.
- Saint-Gobain
- Sika AG
- Sto SE & Co. KGaA
- Terraco Group
- Tremco Incorporated
- Wacker Chemie AG
Desarrollos recientes de la industria en Mercado de Sistemas de Aislamiento Exterior y Acabado (EIFS)
- Julio de 2026: Durabond Products Ltd. añadió revestimientos de ladrillo Elastolith como opción de acabado para sus sistemas de revestimiento exterior EIFS, permitiendo una estética similar al ladrillo junto con colores, texturas y patrones personalizados. La incorporación apoya el mercado de sistemas de aislamiento exterior y acabado (EIFS) al ampliar la flexibilidad del diseño arquitectónico mientras se conservan los beneficios de ligereza y aislamiento de los conjuntos EIFS.
- Marzo de 2026: Sika AG se asoció con Georgia-Pacific Building Products para introducir soluciones EIFS que integran el Sistema de Barrera DensElement en sus marcas Senergy, Parex y LaHabra. Los sistemas integrados reducen los pasos de instalación y el desperdicio de materiales, al tiempo que respaldan el aislamiento continuo y la gestión de la humedad, fortaleciendo el mercado de sistemas de aislamiento exterior y acabado (EIFS) a través de soluciones de envolvente de edificios más eficientes.
Alcance del Informe Global del Mercado de Sistemas de Aislamiento Exterior y Acabado (EIFS)
Los sistemas de aislamiento exterior y acabado (EIFS) son sistemas de muros exteriores multicapa diseñados para proporcionar aislamiento térmico, protección contra la intemperie y una fachada terminada. Combinan placas de aislamiento con capas base reforzadas y acabados decorativos para mejorar la eficiencia energética del edificio y la durabilidad exterior.
El Mercado de Sistemas de Aislamiento Exterior y Acabado (EIFS) está segmentado por tipo, tipo de aislamiento, uso final y geografía. Por tipo, el mercado está segmentado en a base de polímeros y modificado con polímeros. Por tipo de aislamiento, el mercado está segmentado en poliestireno expandido (EPS), lana mineral (MW) y otros tipos de aislamiento. Por uso final, el mercado está segmentado en residencial, comercial, industrial y otros usos finales. El informe también cubre el tamaño del mercado y los pronósticos para los sistemas de aislamiento exterior y acabado en 16 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| A Base de Polímeros |
| Modificado con Polímeros |
| Poliestireno Expandido (EPS) |
| Lana Mineral (MW) |
| Otros Tipos de Aislamiento |
| Residencial |
| Comercial |
| Industrial |
| Otros Usos Finales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | A Base de Polímeros | |
| Modificado con Polímeros | ||
| Por Tipo de Aislamiento | Poliestireno Expandido (EPS) | |
| Lana Mineral (MW) | ||
| Otros Tipos de Aislamiento | ||
| Por Uso Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Otros Usos Finales | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de aislamiento exterior y acabado (EIFS)?
El tamaño del mercado de sistemas de aislamiento exterior y acabado (EIFS) fue valorado en 113,40 mil millones de USD en 2026 y se estima que crecerá desde 121,50 mil millones de USD en 2027 hasta alcanzar 177,29 mil millones de USD en 2032, a una CAGR del 7,85% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de sistemas de aislamiento exterior y acabado?
Los códigos de energía en edificios, los mandatos de renovación, los ahorros en costos energéticos y los requisitos de edificios verdes están respaldando la demanda de sistemas de aislamiento continuo en el mercado de sistemas de aislamiento exterior y acabado (EIFS).
¿Qué tipo lidera la demanda global?
Los sistemas a base de polímeros lideran la demanda con una participación del 64,51% en 2026 y se proyecta que avancen a una CAGR del 8,25% hasta 2032.
¿Por qué la lana mineral se está volviendo más importante en las aplicaciones de EIFS?
Se proyecta que la lana mineral avance a una CAGR del 8,48% hasta 2032 porque el rendimiento ante el fuego es cada vez más importante en edificios de gran altura y con alta densidad de ocupación.