
ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
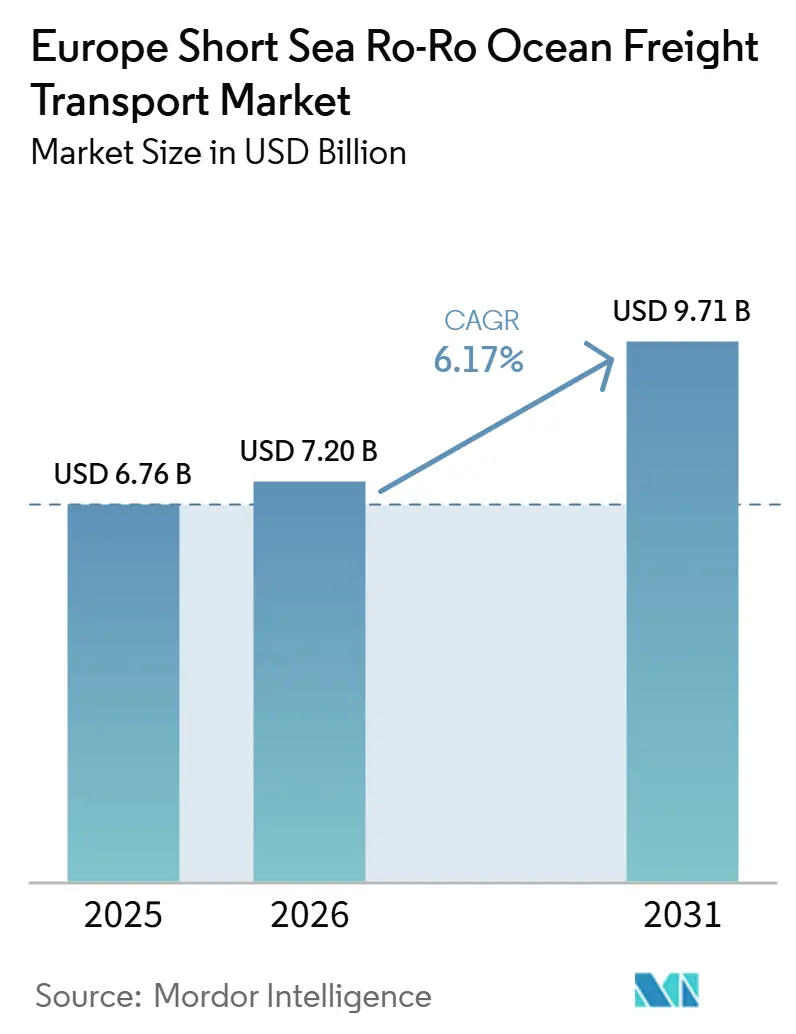
| 基準年の市場規模 (2025) | 6.76 十億米ドル |
| 市場規模 (2026) | 7.20 十億米ドル |
| 市場規模 (2031) | 9.71 十億米ドル |
| 成長率 (2026 - 2031) | 6.17 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場分析
ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場規模は2025年に67.6億米ドルと評価され、2026年には72.0億米ドルに成長し、2026年から2031年にかけてCAGR 6.17%で拡大して2031年には97.1億米ドルに達する見込みです。
ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場は、域内の主要生産・流通拠点間における沿岸車両輸送を依然として重視す自動車物流パターンに支えられています。また、高密度な欧州域内回廊において長距離トラック輸送に代わる低コスト・低排出の代替手段を求める荷主の間で、無人トレーラーサービスの採用が広がっていることからも恩恵を受けています。新型船舶を保有するオペレーターが排出規制への対応、利益率の維持、大口フレート顧客との長期契約確保においてより有利な立場にあることから、船隊更新は競争上の重要な要素となっています。ターミナルの整備やサービス頻度の向上がすでに進行しているイベリア半島、バルト海、北海における航路開発は、ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場の商業的範囲を拡大しています。
主要レポートのポイント
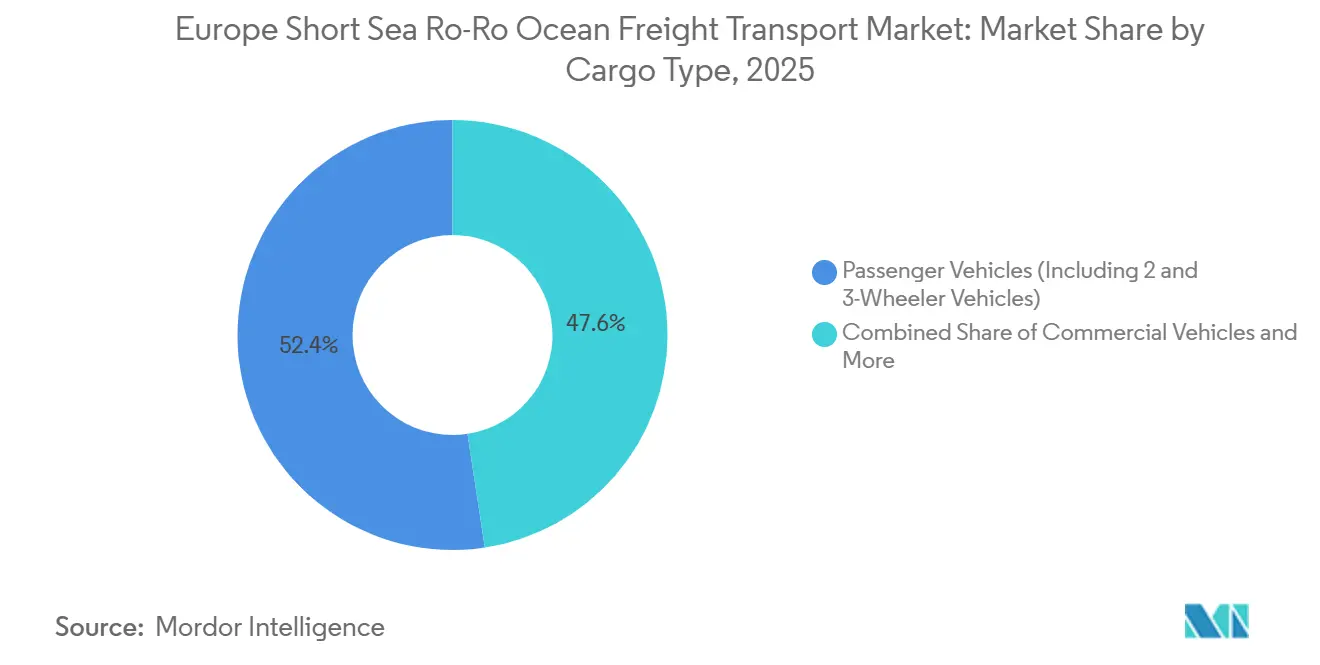
- カーゴタイプ別では、乗用車が2025年のヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場規模の52.39%を占め、オフロード車両は2031年にかけてCAGR 7.86%で拡大すると予測されています。
- 船舶サイズ別では、中型船舶が2025年のヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場シェアの44.62%を占め、4,000 CEU超の大型船舶が2031年にかけて最高CAGR 8.24%を記録すると予測されています。
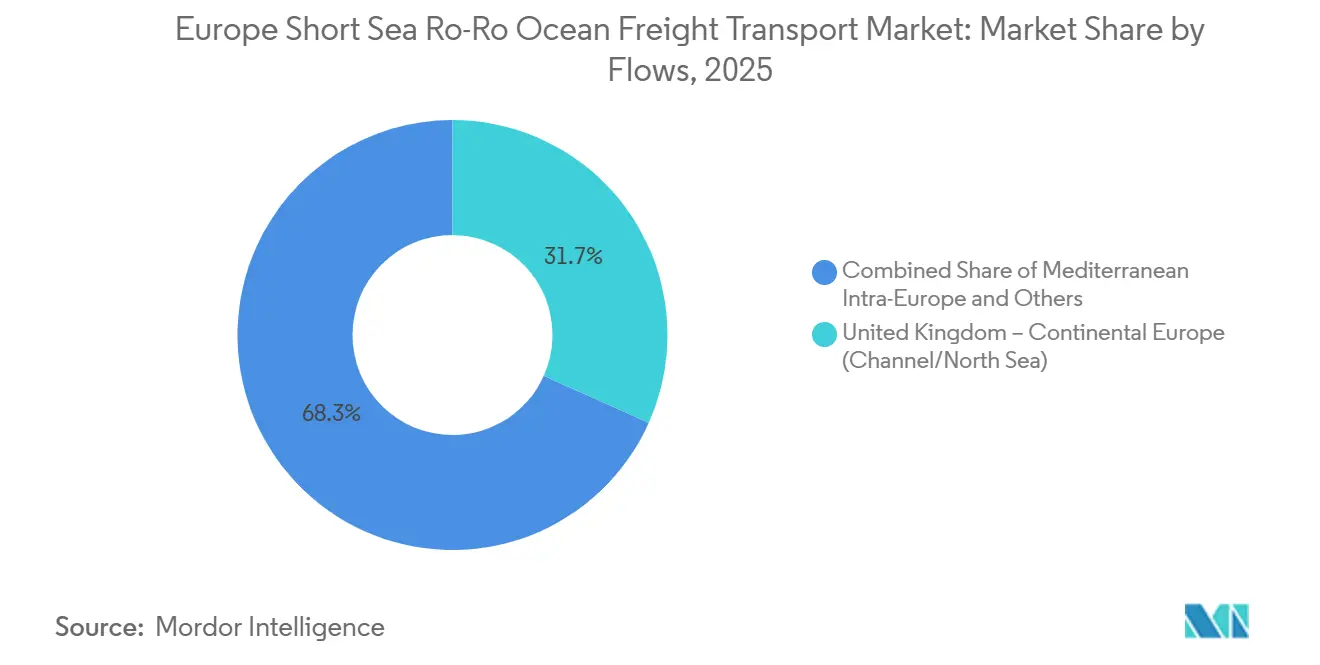
- 航路クラスター別では、英国・欧州大陸回廊が2025年のヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場規模の31.70%を占め、地中海欧州域内回廊は2031年にかけてCAGR 8.19%で成長すると予測されています。
- エンドユーザー産業別では、OEMが2025年のヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場シェアの46.03%を占め、その他セグメントは2031年にかけてCAGR 8.65%で拡大すると予測されています。
- 国別では、ドイツが2025年のヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場規模の21.82%を占め、スペインが2031年にかけて最速のCAGR 7.25%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 欧州域内車両生産・貿易の回復 | +1.5% | ドイツ、スペイン、ベルギー、英国 | 中期(2〜4年) |
| 道路輸送から無人短距離航路フレートへのシフト | +1.4% | 北海、バルト海、海峡回廊 | 中期(2〜4年) |
| イベリア半島およびスカンジナビアへの航路多様 | +0.8% | スペイン、ポルトガル、スウェーデン、フィンランド | 中期(2〜4年) |
| 港湾隣接型自動車物流の再編 | +0.5% | ドイツ、ベルギー、オランダ | 中期(2〜4年) |
| 低排出ロールオン・ロールオフ船舶への船隊更新 | +0.6% | バルト海、北海、地中海 | 長期(4年以上) |
| デジタルバース計画および車両フロー可視化 | +0.4% | 北海、バルト海、地中海 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
欧州域内車両生産・貿易の回復
ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場は、沿岸輸送が域内自動車流通において引き続き中心的な役割を果たしていることから、完成車フローと密接に結びついています。欧州自動車工業会(ACEA)は、EU域内メーカーが2025年にEU市場の73%を供給し、EU製乗用車の3分の1以上がブロック外で販売されたと述べており、車両生産と海上車両取扱いが依然として密接に連動していることを示しています。この構造は、輸出・再配送活動が短距離航路ネットワークに組み込まれているドイツ、ベルギー、スペインの主要車両ターミナルにおける安定した需要を支えています。また、生産拠点と港湾ゲートウェイ間の航路密度を高め、一部の輸出航路が軟化した場合でもオペレーターが稼働率を維持するのに役立っています。より多くの車両移動が欧州域内にとどまるか、近隣の沿岸回廊を経由するにつれて、この地域はロールオン・ロールオフの運航パターンに適したカーゴを生み出し続けています。これにより、自動車関連需要はヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場における最も明確な数量の基盤の一つであり続けています。
道路輸送から無人短距離航路フレートへのシフト
ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場は、長距離道路輸送から無人短距離航路サービスへのフレートの着実なシフトからも恩恵を受けています。これは、サービス頻度、港湾アクセス、定期的な産業需要がモーダルシフトに有利な条件を生み出している北海、バルト海、海峡航路においてより重要になっています。オペレーターがすべての回廊で長距離ドライバーの完全な確保に依存せずにトレーラーを輸送できるため、その魅力は実用的かつ財務的なものです。イベリア半島とスカンジナビアへの航路多様化はこのシフトに加わっており、新規・拡張サービスによりフレート購入者は従来の航路パターン以外の選択肢を得ています。DFDSが2026年9月からカールスハムン〜クライペダ航路に追加容量を投入する決定は、バルト海航路に大型船舶を配備することを正当化するほど需要が依然として強いことを示しています。これらの回廊オプションが拡大するにつれて、欧州短距離航路ロールオン・ロールオフ海上フレート市場は従来の自動車基盤を超え、より幅広いフレート輸送に対応するようになっています。
低排出ロールオン・ロールオフ船舶への船隊更新
船隊更新は、新型船舶が運航経済性と規制対応力の両方を向上させることから、欧州短距離航路ロールオン・ロールオフ海上フレート輸送市場の決定的な成長要因となっています。Stena RoRoは2026年1月に次世代C-Flexerロールオン・ロールオフ船舶2隻を発注し、さらに4隻のオプションを付けており、主要オペレーターが欧州短距離航路ネットワークへの柔軟な容量追加に長期的な価値を見出していることを示しています[1]。UECCは2026年3月に発注残を4隻のマルチ燃料バッテリーハイブリッド船舶に拡大し、4,500 CEU船舶2隻と3,000 CEU船舶2隻が2028年に引き渡し予定です。船齢と燃料柔軟性が契約競争力をますます左右するようになっており、特に排出量リスクが航海経済性に影響する場合においてこれらの動きは重要です。欧州委員会は、海運オペレーターが2026年9月30日までに2025年の検証済み排出量の70%をカバーする排出枠を提出しなければならず、2027年以降は2026年排出量の100%をカバーするよう義務が拡大すると述べています。そのような状況において、船隊更新はコンプライアンス上の措置にとどまらず、ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場全体での長期的なポジショニングを強化する商業的ツールでもあります[2]。
デジタルバース計画および車両フロー可視化
デジタルバース計画と車両フローの可視化向上は、特に大量取扱いの自動車ゲートウェイにおいて、ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート市場の運営品質を向上させています。ターミナル、ヤード、船舶スケジュールのより緊密な統合が車両取扱いの摩擦を軽減し、サービスタイミングの信頼性を高めることから、港湾側の物流再編はここで重要な意味を持ちます。Viking Lineは、トゥルク港の再開発にはバース時間の短縮と将来の運営効率向上を目的とした自動係留システムと共同ターミナル設備が含まれると述べています[3]。この種の投資は、港湾が予測可能性を高めながら増加するトラフィックを処理するのに役立ち、固定スケジュールで大量の車両バッチを輸送する顧客にとって価値があります。また、ブレーマーハーフェン、ゼーブルッヘ、ロッテルダムなどの主要物流拠点周辺の回廊拡大を支援し、スループット品質が基本フレートレートと同様にカーゴ配分に影響を与える可能性があります。デジタル連携が向上するにつれて、ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場のオペレーターは、容量のみに基づくサービス提案よりも防御力の高いサービス提案を得ることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブレグジットによる摩擦と国境処理の遅延 | -0.8% | 英国・欧州大陸回廊 | 中期(2〜4年) |
| ウクライナ関連の回廊混乱とリスク再ルーティング | -0.5% | バルト海および東欧航路 | 中期(2〜4年) |
| EU炭素コンプライアンスコストのインフレ | -1.0% | 全主要回廊における欧州域内航海 | 長期(4年以上) |
| 二次ハブにおける港湾側ランプおよびヤード容量の制限 | -0.4% | 地中海二次港、アイリッシュ海、バルト海二次ターミナル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ブレグジットによる摩擦と国境処理の遅延
ブレグジット関連の摩擦は、2025年に最大の航路シェアを保持した英国・欧州大陸回廊において特に、ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場に引き続き重くのしかかっています。行政上の複雑さは、予測可能な国境を越えた輸送に依存するフレートのタイミング、計画、バッファー要件に依然として影響を与えています。これは短距離・高頻度の横断において最も重要であり、わずかな遅延でも近隣航路での直接道路輸送に対する海上サービスの相対的優位性を損なう可能性があります。市場の同じ部分は、紛争関連の混乱がルーティングの選択を変え、キャリアが船舶配備を見直すことを余儀なくされるバルト海および東欧地域のより広い回廊の不確実性にもさらされています。これにより、複数の地域航路にわたって時間に敏感なフレートや混合カーゴポートフォリオを扱うオペレーターに追加的な圧力が生じます。その結果、主要回廊の需要ファンダメンタルズが依然として健全であるにもかかわらず、ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場はより慎重な運営環境となっています。
EU炭素コンプライアンスコストのインフレ
EU炭素コンプライアンスコストは、船隊全体で航海コストを不均等に引き上げることから、ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート市場に持続的な逆風をもたらしています。欧州委員会は、海運がEU排出量取引制度(ETS)の枠組みに段階的な提出義務とともに組み込まれ、メタンと亜酸化窒素が2026年から対象範囲に追加されたことを確認しました。これにより旧型船舶はより大きな負担を受ける一方、新型・高効率船舶を保有するオペレーターはコスト負担をより適に吸収できます。この問題は二次ハブでより深刻であり、ランプ容量の制限、ヤードスペースの制約、インフラ整備の遅れがターンアラウンド効率を低下させ、コスト回収を困難にする可能性があります。陸上側の準備が不十分な場合、キャリアは燃料・排出パフォーマンスを改善するための近期的な選択肢も限られます。これにより、コストインフレは予測期間を通じてヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場における最も明確な抑制要因の一つであり続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カーゴタイプ別:
乗用車基盤に加えてオフロード数量が成長を追加乗用車は2025年のヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場シェアの52.39%を占め、このセグメントは他のすべてのカーゴカテゴリーを明確にリードしています。このリードは、ブレーマーハーフェン、ゼーブルッヘ、エムデンなどの港湾における確立された車両ターミナルネットワークの集中を反映しており、車両輸出・再配送フローがすでに定期的な短距離航路オペレーションに組み込まれています。このセグメントは欧州自動車物流の組織化方法からも恩恵を受けており、大量の完成車が生産拠点から沿岸ターミナルへ移動した後、海上輸送で発送されます。ACEAは2025年にEU乗用車輸出が6.2%減少したと報告しており、欧州域内流通が依然として重要である一方で、一部の欧州域外航路でセグメントが依然として圧力に直面していることを示しています。これにより欧州域内の運営効率がより価値を持つようになり、キャリアは密度の高い地域航路を基準数量の維持に活用できます。
オフロード車両は2031年にかけてCAGR 7.86%で成長すると予測されており、ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場において最も成長の速いカーゴセグメントとなっています。このセグメントには建設機械、農業機械、その他の大型・重量ユニットが含まれており、直接的な車輪付き取扱いが重要な場合にロールオン・ロールオフ積載に適しています。UECC2025年に130万台の乗用車とともに20,000ユニットの大型・重量カーゴを輸送したと報告しており、このカテゴリーが適切な船舶構成を持つオペレーターにとってすでに重要であることを示しています。プロジェクトカーゴと特殊ローリングフレートが既存サービス内でスペースを獲得するにつれて、オフロード数量は乗用車基盤を超えた有用な成長層を提供します。


注記: 各セグメントのシェアはレポート購入後に入手可能です
船舶サイズ別:
大型新造船が確立された中型船隊より速く拡大2,000〜4,000 CEUの中型船舶は2025年のヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場規模の44.62%を占め、市場の中心に位置し続けています。その強固な地位は、バルト海と北海回廊の長年の運航プロファイルを反映しており、多くのサービスが中型船舶に適した港湾制限、ランプ制約、航路経済性を中心に構築されてきました。これらの船舶は、非常に大型の船舶を常に必要としない確立された航路において、頻度と容量の実用的なバランスを依然として提供しています。同時に、そのリードシェアは近代化への高まる圧力を取り除くものではなく、排出規制と燃料コストが船舶クラス全体で効率をより重要にしているためです。これが中型船舶が現在の配備で引き続き主導する理由であり、その将来の役割は船齢、燃料柔軟性、航路専門化にますます依存しています。
4,000 CEU超の大型船舶は2031年にかけてCAGR 8.24%で成長すると予測されており、船舶サイズ内で最速のペースであり、ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場規模の見通しにおけるその地位を高めています。Stena RoRoは、新型C-Flexer船舶がカーゴタイプ全体にわたる柔軟なデッキ構成のために設計されたと述べており、主要航路でのより大型で多用途な船舶への移行を支援しています。UECCも4,500 CEUと3,000 CEUの両方の船舶を発注することでこの戦略の分割を示しており、オペレーターが船舶サイズを航路とカーゴ要件により密接に合わせていることを示唆しています。2,000 CEU未満の小型船舶は制限喫水のフィーダー航路と二次ターミナルでは依然として重要ですが、大型船舶がより強いユニット経済性を提供できる場合はより大きな圧力にさらされています。これにより、ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送産業はより分断された船舶基盤を持つことになり、サイズの決定は過去よりもコンプライアンスリスクと回廊の強さに直接結びついています。
フローおよび航路クラスター別:
地中海の成長が最大の英国・欧州大陸回廊に対して上昇英国・欧州大陸クラスターは2025年のヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場シェアの31.70%を占め、最大の航路グループとなっています。そのリードは、フレート需要、産業的つながり、高頻度の航海が長年にわたって高い稼働率を支えてきたドーバー海峡、北海海峡エリア、アイリッシュ海のトラフィック密度から生まれています。この回廊は、英国、ベルギー、オランダの主要流通拠点を結ぶことから商業的に重要であり続けており、多くの大陸航路よりも重い書類要件のもとで運営されています。その規模はキャリアに強固な繰り返しトラフィックの基盤を与えています。ただし、規制上の摩擦と国境遅延がより小さな航路クラスターよりもサービス品質に広範な影響を与えることも意味しています。
地中海欧州域内は2031年にかけてCAGR 8.19%で拡大すると予測されており、ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送産業において最も成長の速い航路クラスターとなっています。この勢いは、スペインとイタリアが地域フレートフローにおいてより重要になるにつれて、南欧および隣接する生産エリアへのカーゴの再配置を反映しています。ビルバオ港は2026年6月に、Finnlinesがグディニャをウィークリーサービスのノルウェー海・ビスケー湾サービスに追加し、バルト海カーゴと南欧ゲートウェイ間のリンクを強化したと述べました。この発展は、地中海向けおよびイベリア半島向けサービスの商業的リーチを地域フローに限定せず拡大するため重要です。北海とバルト海の航路グループはドイツとスカンジナビアのサプライチェーンと深く統合されたままですが、地中海サービスは今や増分成長のより大きなシェアを獲得しています。これにより、ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場は依然として成熟した北部回廊がリードしながら、南部が最も強い前進的拡大をもたらす航路構成となっています。

エンドユーザー産業別:
OEM契約が依然としてリードしながら他の車両購入者が速く成長OEMは2025年のヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場規模の46.03%を占め、最大のエンドユーザーグループとなっています。そのリード地位は、主要な車両・トレーラー回廊全体にわたる確立されたロールオン・ロールオフオペレーターとの長期的な数量コミットメントと構造化された物流関係を反映しています。これにより、自動車生産・流通ネットワークへの深いアクセスをすでに持つキャリアに安定したカーゴ基盤が生まれます。また、特に輸出条件が悪化したり生産計画が変更されたりした場合に、狭い顧客セットに過度に依存するオペレーターの集中リスクも高まります。ACEAは2025年にEU乗用車輸出が6.2%減少したと報告しており、OEMが依然として中心的な市場においても顧客多様化の継続的な重要性を強調しています。その結果、OEMビジネスの強さはコア数量を支え続ける一方、より広いエンドユーザーへのエクスポージャーの追求は欧州短距離航路ロールオン・ロールオフ海上フレート輸送市場全体でますます重要になっています。
レンタル会社、フリートリース事業者、政府・防衛フリートを含むその他セグメントは2031年にかけてCAGR 8.65%で成長すると予測されており、最も成長の速いエンドユーザーカテゴリーとなっています。このグループは、そのカーゴプロファイルが中・長距離の地域航路でロールオン・ロールオフ経済性に適した大量の車両バッチを含むことが多いため、成長しています。これにより、キャリアは特に顧客が一回限りの配送ではなくフリート更新や定期的な再配備を処理している場合に、歴史的に道路輸送で移動していた需要を取り込むことができます。ディーラーも輸入市場流通が活発な場合は依然として関連性がありますが、より広いフリートベースの購入者の現在の成長ペースには及びません。ユーザーのより広い組み合わせは、ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送産業が単一の契約構造への依存を減らしながら、最も強い自動車基盤を中心に構築し続けるのに役立ちます。この需要の段階的な拡大により、OEM関連トラフィックが依然として主要な収益の基盤であるにもかかわらず、市場はよりバランスが取れています。
地理的分析
ドイツおよびイギリス短距離航路ロールオン・ロールオフ海上フレート輸送市場
ドイツは2025年においてヨーロッパ短距離航ロールオン・ロールオフ海上フレート輸送市場シェアの21.82%を占め、同地域最大の国内市場となっている。このリードは、ドイツ自動車生産の強さ、車両輸出活動におけるブレーマーハーフェンの中心的役割、および北海とバルト海の海運パターン双方との緊密な結びつきを反映している。ドイツはまた、回廊密度においても恩恵を受けており、生産クラスターを車両ターミナルおよび高頻度海上サービスと結びつける点で、他の市場が容易に追随できない優位性を持つ。イギリスは次に大きな国内貢献国であり続けたが、その立場は依然として国境を越えるルートにおける追加的な行政上の摩擦を伴っている。ただし、その摩擦は回廊の規模を損なうものではなく、オペレーターが輸送量の強みをよりスムーズな運営パフォーマンスへと転換するペースを遅らせるにとどまっている。
オランダおよびベルギー短距離航路ロールオン・ロールオフ海上フレート輸送市場
オランダとベルギーは、ロッテルダムとゼーブルッヘが主要な再配送ハブとして機能しているため、ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場において突出した役割を果たし続けている。両国の価値は、国内消費のみによるものではなく、イギリス、アイルランド、ドイツ、およびより広い大陸市場を結ぶ地域カーゴネットワーク内における位置づけによるところが大きい。DFDSは2025年に、スペインのビラガルシアとオランダのロッテルダムを結ぶ直行フレートフェリー路線を開設したと発表しており、これはイベリア半島と北ヨーロッパのフレートフローを結ぶロッテルダムの継続的な役割を裏付けている[4]。これらのハブ市場は、キャリアが車両取り扱い、トレーラー輸送、および先への中継配送を単一の運営システム内で組み合わせることを可能にするため、重要な存在である。これにより、最も急速な成長が他の地域へ移行している場合でも、ネットワーク設計の中心であり続けている。
スペイン、イタリアおよび北ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場
スペインは2031年までに7.25%のCAGRで成長すると予測されており、ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場規模の見通しにおいて最も成長の速い国内セグメントとなっている。この成長は、イベリア半島回廊の重要性の高まり、南部ルートクラスターとのより強固な結びつき、および地中海向けおよび大西洋向けサービスへのフレートの広範な再配置を反映している。ビルバオ港は2026年6月、フィンラインズが週次サービスの範囲をグディニャの追加によって拡大したことを確認し、これによりスペインのより広域なマルチポートのロールオン・ロールオフネットワーク内での位置づけが向上した。イタリアはアドリア海および南部回廊の活動を通じて引き続き重要な存在であり、ヨーロッパのその他の地域、特にバルト海およびスカンジナビア地域は、ルート頻度と輸送能力の改善から引き続き恩恵を受けている。DFDSは、カールスハムンからクライペダのサービスに新たにチャーターされた船舶が2026年9月からフレート輸送能力を追加すると述べており、バルト海に関連した需要の継続的な強さを示している。地理的な全体像をまとめると、ドイツが主導し、ベネルクスのハブが支え、スペインおよび一部のバルト海回廊が牽引する市場の姿が浮かび上がる。
競争環境
市場集中度
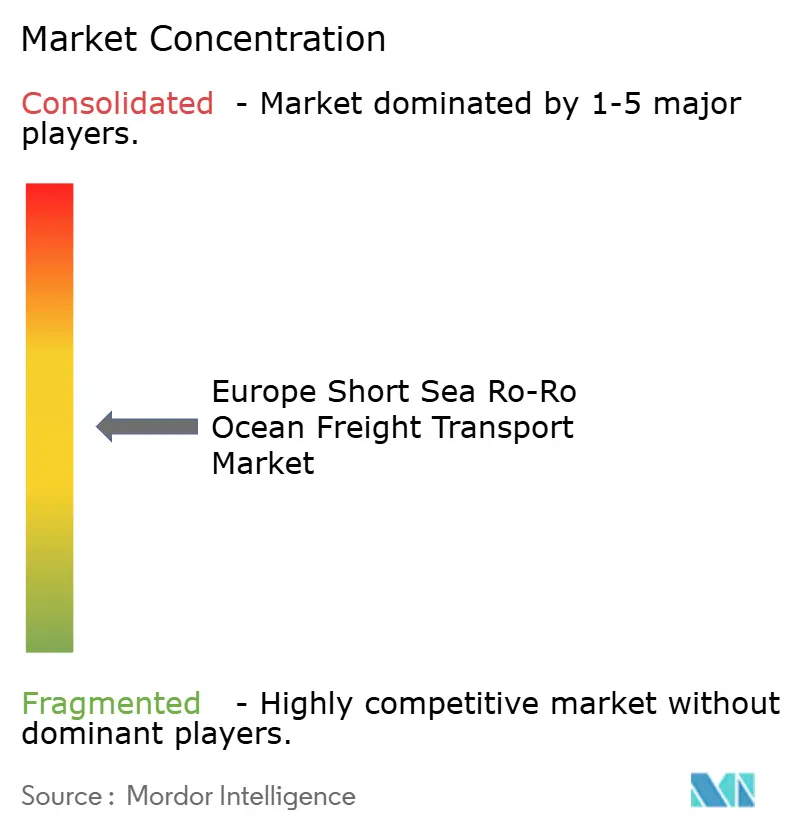
ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場は中程度に集中しており、DFDS、CLdN、Grimaldi Group、Stena Line、UECCが主要グループを形成しています。これらの企業は船隊規模、回廊密度、確立されたターミナル関係、および自動車・トレーラーフレートへの深いエクスポージャーから恩恵を受けています。このグループの下では、P&O Ferries、Brittany Ferries、Attica Group、Tallink、Viking Lineなどのオペレーターが地域的なポジショニング、航路フォーカス、船舶品質を通じてより選択的に競争しています。これにより市場は閉鎖的ではなく活発に保たれていますが、最大のプレーヤーが依然として投資とサービス基準のトーンを設定していることも意味しています。したがって、ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場は、高度に統合された構造のレベルには達していないものの、明確な上位層を示しています。
戦略的活動は容量品質、ネットワークリーチ、および運営統合に集中しています。DFDSは2026年6月にStena LineからロパックスフェリーStena Vingaを取得することに合意し、英国旗のもとで乗組員雇用を追加しながらチャンネル諸島および英国関連オペレーションを支援します。UECCは2026年3月に追加の3,000 CEUマルチ燃料バッテリーハイブリッドPCTC 2隻に署名し、持続可能な船隊パイプラインを拡大し、車両中心の海上輸送における地位を強化しました。Stena RoRoも2026年1月に新型C-Flexer船舶2隻を発注し、次の競争サイクルにおける多用途で低排出の容量の重要性を強化しました。これらの動きは、トッププレーヤーが既存航路のみでポジションを守っているのではなく、将来の経済性を守るために船隊を再形成していることを示しています。
競争の第二層は、オペレーターが海上サービスを港湾システムおよびより広い物流カバレッジと結びつける方法から生まれています。Viking LineのトゥルクターミナルRedevelopmentへの関与は、インフラパートナーシップがバース効率を向上させ、時間をかけてより強いサービス信頼性を支援できることを示しています。DFDSはまた、ビラガルシア〜ロッテルダムフレート接続を開設した際に航路拡大の戦略的価値を示し、イベリア半島と北間のアクセスを拡大しました。UECCは2025年にデュアル燃料船隊全体のLNG燃料使用量の71%をバイオLNGが占めたと報告しており、燃料戦略自体が競争上の差別化要因になっていることを示しています。したがって、ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場は、価格競争だけでなく、規模、排出対応力、サービス統合の組み合わせによって形成されています。
ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送産業リーダー
-
DFDS A/S
-
CLdN Group
-
Grimaldi Group
-
Stena Line(Stena AB)
-
P&O Ferries
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場 このレポートでカバーされる企業
- DFDS A/S
- CLdN Group
- Grimaldi Group
- Stena Line (Stena AB)
- P&O Ferries
- Brittany Ferries
- Irish Ferries (Irish Continental Group plc)
- Attica Group
- GNV (Grandi Navi Veloci S.p.A.)
- Balearia Eurolineas Maritimas S.A.
- Color Line AS
- TT-Line GmbH & Co. KG
- Scandlines GmbH
- Tallink Grupp AS
- Viking Line Abp
- Naviera Armas Trasmediterranea
- UECC (United European Car Carriers)
- Polferries (Polska Zegluga Baltycka S.A.)
- Unity Line
- Eckero Line Oy
- Transfennica Ltd. (Spliethoff Group)
最近の産業開発事情 ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場
- 2026年6月:Finnlines(Grimaldi Group)は、ポーランドの港湾グディニャをウィークリーの北海・ビスケー湾ロールオン・ロールオフサービスに追加し、ビルバオをゼーブルッヘ、アントワープ、ヘルシンキ、コトカ、トラフェミュンデ、リューベック、そして今回グディニャと結びました。この延伸により、ポーランドのバルト海カーゴフローに新たな南部出口が生まれ、欧州域内の生産とGrimaldiグループのグローバルネットワークが結ばれます。
- 2026年5月:DFDSはStena LineからロパックスフェリーStena Vingaを取得することに合意しました。同社は2026年11月に取得を完了し、船舶を英国旗に変更し、ジャージー〜英国/フランスサービスで引き続き運航する予定です。DFDSは70の新規乗組員ポジションを創出する計画であり、英国旗およびチャンネル諸島フレートオペレーションへのコミットメントを強調しています。
- 2026年3月:UECCは中国招商金陵造船(南京)で追加の3,000 CEUマルチ燃料バッテリーハイブリッドPCTC 2隻の新造契約に署名し、発注残船隊を合計4隻に拡大しました。同社は4隻すべてをLNG、バイオLNG、および将来の代替燃料で運航できるよう設計し、2028年初頭に引き渡し予定です。
- 2025年5月:DFDSはスペインのビラガルシアとオランダのロッテルダム間の新たな直接フレートフェリーサービスを開設し、イベリア半島〜北欧回廊における道路輸送への直接短距離航路代替を提供し、同社の地中海およびイベリア半島フレートネットワークを拡大しました。
ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場レポートスコープ
セグメンテーション概要
| 乗用車(2輪・3輪車を含む) |
| 商用車 |
| オフロード車両 |
| 小型船舶(2,000 CEU未満) |
| 中型船舶(2,000〜4,000 CEU) |
| 大型船舶(4,000 CEU超) |
| 英国 – 欧州大陸(海峡/北海) |
| 北海 – スカンジナビア/ドイツ回廊 |
| バルト海/ポーランド – スカンジナビア/ドイツ |
| 地中海欧州域内 |
| その他すべての欧州域内短距離航路 |
| OEM |
| ディーラー |
| その他(レンタル会社、フリートリース会社、政府・防衛フリートなど) |
| 英国 |
| ドイツ |
| オランダ |
| ベルギー |
| スペイン |
| イタリア |
| 欧州その他 |
| カーゴタイプ別 | 乗用車(2輪・3輪車を含む) |
| 商用車 | |
| オフロード車両 | |
| 船舶サイズ別 | 小型船舶(2,000 CEU未満) |
| 中型船舶(2,000〜4,000 CEU) | |
| 大型船舶(4,000 CEU超) | |
| フロー/航路クラスター別 | 英国 – 欧州大陸(海峡/北海) |
| 北海 – スカンジナビア/ドイツ回廊 | |
| バルト海/ポーランド – スカンジナビア/ドイツ | |
| 地中海欧州域内 | |
| その他すべての欧州域内短距離航路 | |
| エンドユーザー産業別 | OEM |
| ディーラー | |
| その他(レンタル会社、フリートリース会社、政府・防衛フリートなど) | |
| 国別 | 英国 |
| ドイツ | |
| オランダ | |
| ベルギー | |
| スペイン | |
| イタリア | |
| 欧州その他 |
レポートで回答される主要な質問
2031年までのヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場の予測値は?
ヨーロッパ短距離航路ロールオン・ロールオフ海上フレート輸送市場は、2026年の72.0億米ドルからCAGR 6.17%で成長し、2031年までに97.1億米ドルに達すると予測されています。
欧州の短距離航路ロールオン・ロールオフ海上フレート輸送において収益をリードするカーゴセグメントどれですか?
乗用車は2025年に52.39%のシェアでリードしており、欧州全体の密度の高い自動車ターミナルネットワークと確立されたOEM流通フローに支えられています。
欧州の短距離航路ロールオン・ロールオフ海上フレート輸送において最も速く成長している航路クラスターはどれですか?
地中海欧州域内は、南部回廊活動の強化と広範な航路接続性を反映して、2031年にかけてCAGR 8.19%で最速成長を記録すると予測されています。
欧州でより大型のロールオン・ロールオフ船舶が重要性を増している理由は何ですか?
4,000 CEU超の大型船舶は、オペレーターがより優れた規模の経済性、より強い排出パフォーマンス、およびより柔軟なデッキ使用を求めることから、CAGR 8.24%で成長すると予測されています。
最大の国はどこで、最も速く成長している国はどこですか?
ドイツは2025年に21.82%で最大の国内シェアを保持し、スペインは2031年にかけてCAGR 7.25%で最速成長が見込まれています。
欧州の主要ロールオン・ロールオフオペレーター間の競争を形成しているものは何ですか?
競争は船隊更新、航路拡大、排出対応力、および港湾・物流統合の強化によって形成されており、DFDS、Grimaldi Group、Stena Line、CLdN、UECCが上位層をリードしています。