
Marktgröße und Marktanteil des europäischen Kurzstrecken-Ro-Ro-Seefrachtmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.76 Milliarden US-Dollar |
| Marktgröße (2026) | 7.20 Milliarden US-Dollar |
| Marktgröße (2031) | 9.71 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.17 % |
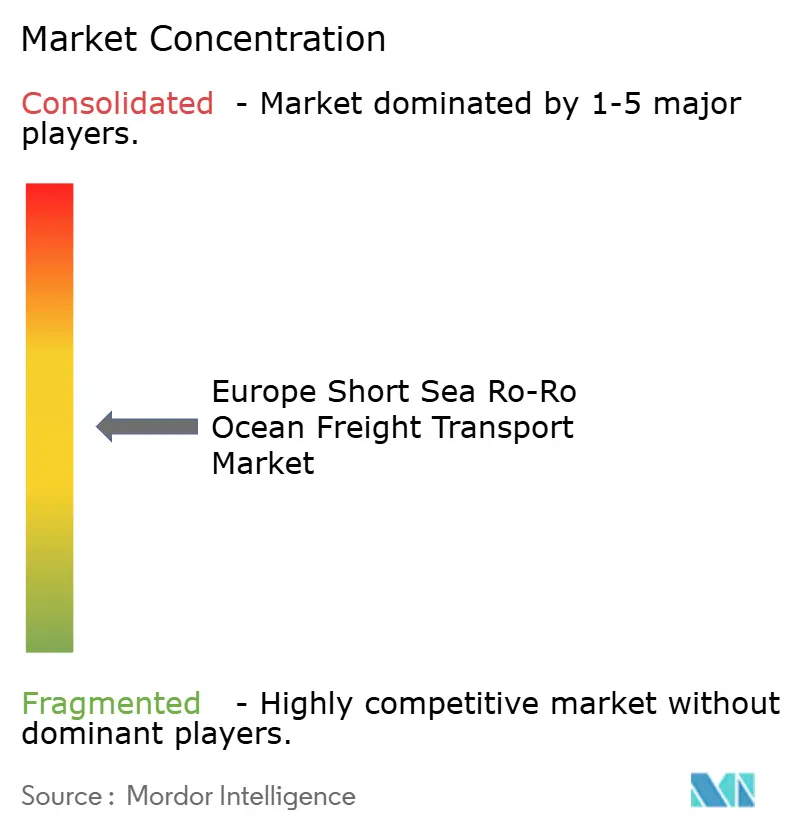
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Kurzstrecken-Ro-Ro-Seefrachtmarktes von Mordor Intelligence
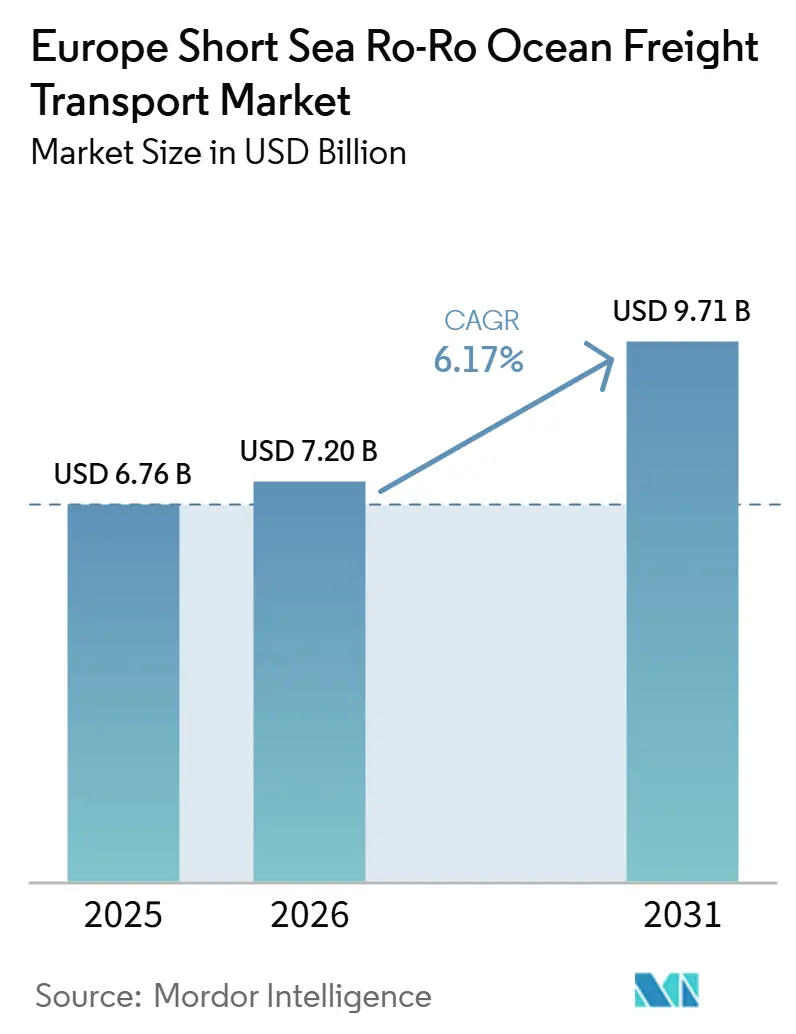
Die Marktgröße des europäischen Kurzstrecken-Ro-Ro-Seefrachtmarktes wurde im Jahr 2025 auf 6,76 Milliarden USD geschätzt und soll bis 2026 auf 7,20 Milliarden USD anwachsen und bis 2031 einen Wert von 9,71 Milliarden USD erreichen, was einer CAGR von 6,17 % von 2026 bis 2031 entspricht.
Der europäische Kurzstrecken-Ro-Ro-Seefrachtmarkt wird durch Muster in der Automobillogistik gestützt, die nach wie vor den küstennahen Fahrzeugtransport zwischen den wichtigsten Produktions- und Vertriebszentren in der Region begünstigen. Er profitiert zudem von der zunehmenden Verbreitung unbegleiteter Trailer-Dienste, da Verlader kostengünstigere und emissionsärmere Alternativen zum Fernstraßentransport auf dichten innereuropäischen Korridoren suchen. Die Flottenerneuerung wird zu einem stärkeren Wettbewerbsfaktor, da Betreiber mit neueren Schiffen besser in der Lage sind, Emissionsvorschriften einzuhalten, Margen zu schützen und langfristige Verträge mit großen Frachtauftraggebern zu sichern. Die Korridorentwicklung auf der Iberischen Halbinsel, im Baltikum und in der Nordsee erweitert den kommerziellen Umfang des europäischen Kurzstrecken-Ro-Ro-Seefrachtmarktes, insbesondere dort, wo Terminalausbauten und Verbesserungen der Servicefrequenz bereits im Gange sind.
Wichtigste Erkenntnisse des Berichts
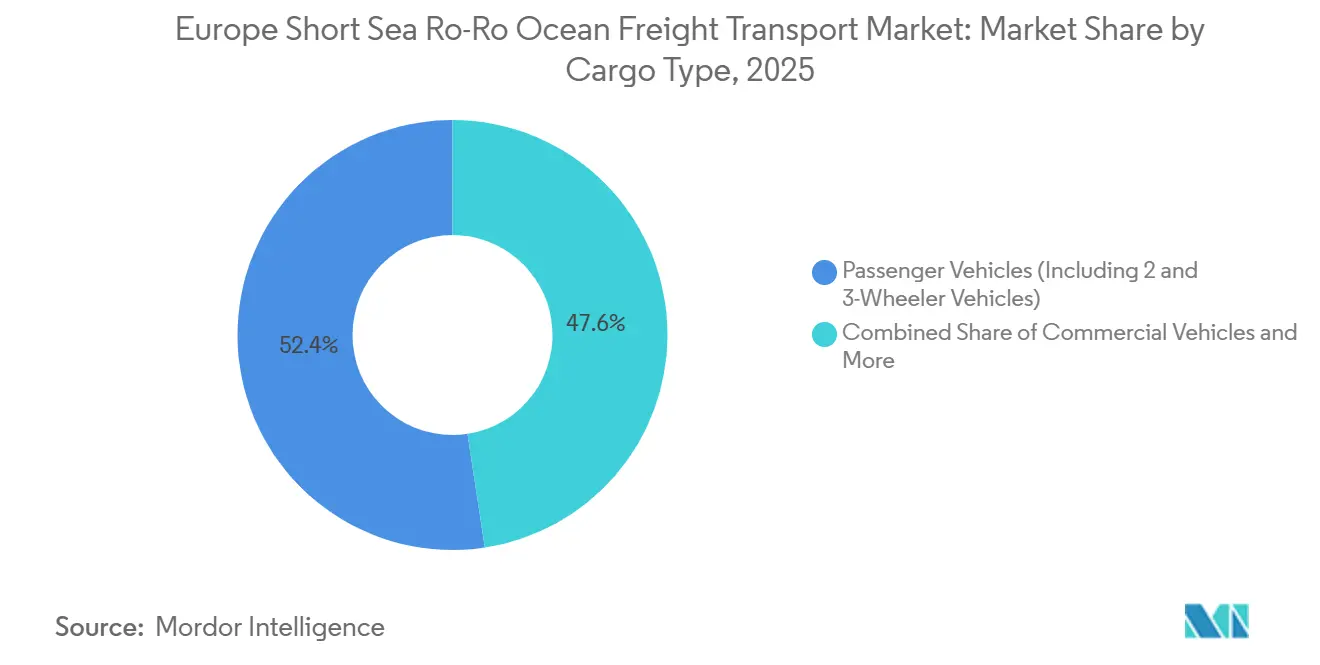
- Nach Ladungstyp entfielen im Jahr 2025 52,39 % des europäischen Kurzstrecken-Ro-Ro-Seefrachtmarktes auf Personenkraftwagen, während für Geländefahrzeuge bis 2031 eine CAGR von 7,86 % prognostiziert wird.
- Nach Schiffsgröße entfielen im Jahr 2025 44,62 % des Marktanteils des europäischen Kurzstrecken-Ro-Ro-Seefrachtmarktes auf mittelgroße Schiffe, während für große Schiffe über 4.000 CEU die höchste CAGR von 8,24 % bis 2031 prognostiziert wird.
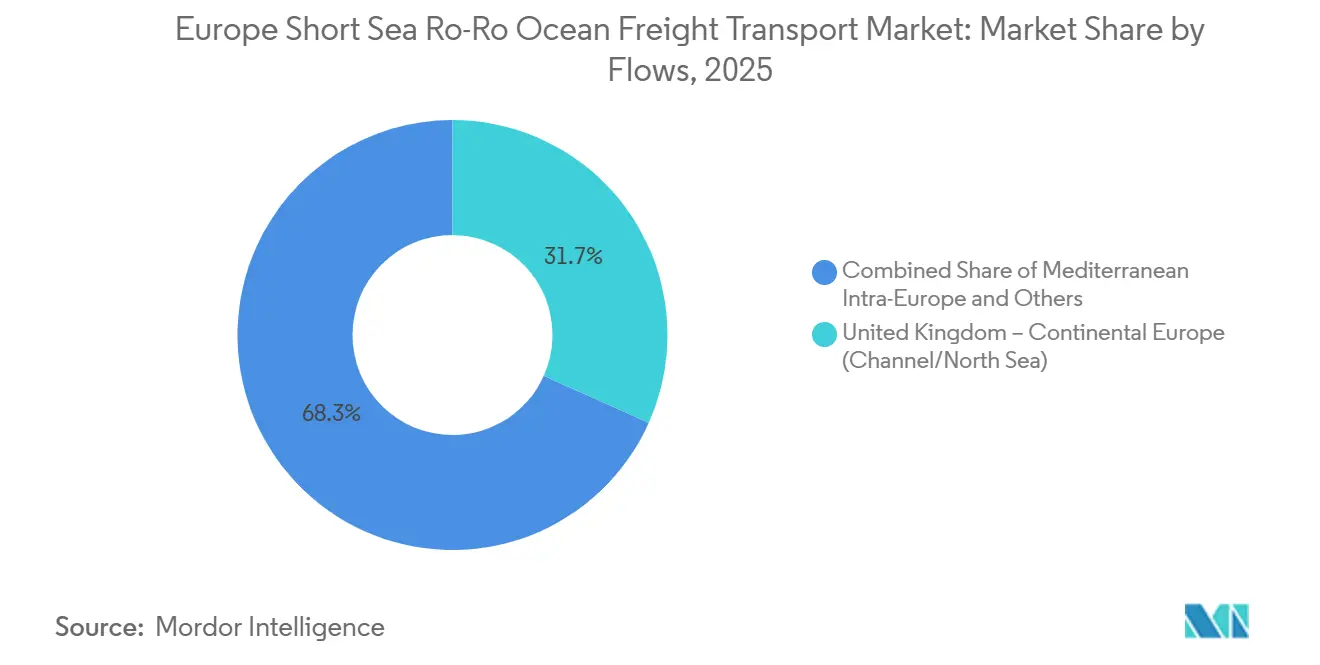
- Nach Routengruppe entfiel im Jahr 2025 der Korridor Vereinigtes Königreich–Kontinentaleuropa auf 31,70 % des europäischen Kurzstrecken-Ro-Ro-Seefrachtmarktes, während für den innereuropäischen Mittelmeer-Korridor bis 2031 eine CAGR von 8,19 % prognostiziert wird.
- Nach Endverbraucherbranche entfielen im Jahr 2025 46,03 % des Marktanteils des europäischen Kurzstrecken-Ro-Ro-Seefrachtmarktes auf OEMs, während für das sonstige Segment bis 2031 eine CAGR von 8,65 % prognostiziert wird.
- Nach Land entfiel im Jahr 2025 Deutschland mit 21,82 % auf den größten Anteil am europäischen Kurzstrecken-Ro-Ro-Seefrachtmarkt, während Spanien mit einer CAGR von 7,25 % bis 2031 das stärkste Wachstum verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Aufschwung in der innereuropäischen Fahrzeugproduktion und im Fahrzeughandel | +1.5% | Deutschland, Spanien, Belgien, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Verlagerung vom Straßentransport zum unbegleiteten Kurzstrecken-Seefrachtverkehr | +1.4% | Nordsee-, Ostsee- und Ärmelkanal-Korridore | Mittelfristig (2–4 Jahre) |
| Routendiversifizierung in Richtung Iberische Halbinsel und Skandinavien | +0.8% | Spanien, Portugal, Schweden, Finnland | Mittelfristig (2–4 Jahre) |
| Neugestaltung der hafennahen Automobillogistik | +0.5% | Deutschland, Belgien, Niederlande | Mittelfristig (2–4 Jahre) |
| Flottenerneuerung hin zu emissionsärmeren Ro-Ro-Schiffen | +0.6% | Ostsee, Nordsee, Mittelmeer | Langfristig (≥ 4 Jahre) |
| Digitale Liegeplanung und Transparenz im Fahrzeugfluss | +0.4% | Nordsee, Ostsee, Mittelmeer | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufschwung in der innereuropäischen Fahrzeugproduktion und im Fahrzeughandel
Der europäische Kurzstrecken-Ro-Ro-Seefrachtmarkt ist nach wie vor eng mit den Fertigfahrzeugströmen verknüpft, da der küstennahe Versand weiterhin eine zentrale Rolle in der regionalen Automobilverteilung spielt. Der ACEA zufolge belieferten in der EU ansässige Hersteller im Jahr 2025 73 % des EU-Marktes, und mehr als ein Drittel der in der EU produzierten Personenkraftwagen wurden außerhalb des Blocks verkauft, was zeigt, dass Fahrzeugproduktion und maritimer Fahrzeugumschlag eng miteinander verbunden bleiben. Diese Struktur stützt eine stabile Nachfrage an den wichtigsten Fahrzeugterminals, insbesondere in Deutschland, Belgien und Spanien, wo Export- und Umschlagsaktivitäten bereits in reguläre Kurzstrecken-Schifffahrtsnetzwerke eingebettet sind. Sie stärkt auch die Routendichte zwischen Produktionsclustern und Hafengateway-Standorten, was Betreibern hilft, die Auslastung aufrechtzuerhalten, selbst wenn einige Exportrouten nachlassen. Da mehr Fahrzeugbewegungen innerhalb Europas verbleiben oder über nahegelegene Küstenkorridore verlaufen, erzeugt die Region weiterhin Ladung, die gut zu den Ro-Ro-Betriebsmustern passt. Dies hält die automobilbezogene Nachfrage als einen der deutlichsten Volumenanker für den europäischen Kurzstrecken-Ro-Ro-Seefrachtmarkt aufrecht.
Verlagerung vom Straßentransport zum unbegleiteten Kurzstrecken-Seefrachtverkehr
Der europäische Kurzstrecken-Ro-Ro-Seefrachtmarkt profitiert auch von der stetigen Verlagerung von Frachttransporten weg vom Fernstraßentransport hin zu unbegleiteten Kurzstrecken-Seediensten. Dies gewinnt auf Nordsee-, Ostsee- und Ärmelkanal-Routen zunehmend an Bedeutung, wo Servicefrequenz, Hafenzugang und regelmäßige Industrienachfrage günstige Bedingungen für eine Verkehrsverlagerung schaffen. Der Reiz ist sowohl praktischer als auch finanzieller Natur, da Betreiber Trailer transportieren können, ohne auf die vollständige Verfügbarkeit von Fernfahrern auf jedem Korridor angewiesen zu sein. Die Routendiversifizierung in Richtung Iberische Halbinsel und Skandinavien verstärkt diese Verlagerung, da neue und erweiterte Dienste Frachtauftraggebern mehr Optionen jenseits älterer Routenmuster bieten. Die Entscheidung von DFDS, ab September 2026 Kapazitäten auf der Route Karlshamn–Klaipeda hinzuzufügen, zeigt, dass die Nachfrage stark genug ist, um den Einsatz größerer Schiffe auf den Ostseelinien zu rechtfertigen. Mit der Ausweitung dieser Korridoroptionen entwickelt sich der europäische Kurzstrecken-Ro-Ro-Seefrachtmarkt über seine traditionelle Automobilbasis hinaus und bedient ein breiteres Spektrum an Frachtbewegungen.
Flottenerneuerung hin zu emissionsärmeren Ro-Ro-Schiffen
Die Flottenerneuerung wird zu einem entscheidenden Wachstumshebel für den europäischen Kurzstrecken-Ro-Ro-Seefrachtmarkt, da neuere Schiffe sowohl die Betriebswirtschaft als auch die regulatorische Bereitschaft verbessern. Stena RoRo bestellte im Januar 2026 2 Ro-Ro-Schiffe der nächsten Generation vom Typ C-Flexer mit Optionen auf 4 weitere, was zeigt, dass führende Betreiber nach wie vor langfristigen Wert darin sehen, flexible Kapazitäten in europäische Kurzstrecken-Netzwerke einzubringen[1]Quelle: Stena RoRo, "Stena RoRo Orders Next-Generation, Future-Proofed C-Flexer RoRo Vessels," PR Newswire, prnewswire.co.uk. UECC erweiterte sein Auftragsbuch im März 2026 auf 4 Mehrstoff-Batterie-Hybridschiffe, mit 2 Einheiten à 4.500 CEU und 2 Einheiten à 3.000 CEU, die für die Lieferung im Jahr 2028 vorgesehen sind. Diese Schritte sind bedeutsam, weil Schiffsalter und Kraftstoffflexibilität die Wettbewerbsfähigkeit bei Vertragsabschlüssen zunehmend beeinflussen, insbesondere dort, wo Emissionsbelastungen die Reisewirtschaft beeinflussen. Die Europäische Kommission erklärte, dass Schifffahrtsbetreiber bis zum 30. September 2026 Zertifikate abgeben müssen, die 70 % der verifizierten Emissionen des Jahres 2025 abdecken, wobei die Abdeckung ab 2027 auf 100 % der Emissionen des Jahres 2026 steigt. In diesem Umfeld ist die Flottenerneuerung nicht nur ein Compliance-Schritt, sondern auch ein kommerzielles Instrument, das die langfristige Positionierung im europäischen Kurzstrecken-Ro-Ro-Seefrachtmarkt stärkt[2]Quelle: Europäische Kommission, "Reduzierung von Emissionen aus dem Schifffahrtssektor," Europäische Kommission – Klimaschutz, climate.ec.europa.eu.
Digitale Liegeplanung und Transparenz im Fahrzeugfluss
Digitale Liegeplanung und verbesserte Transparenz im Fahrzeugfluss verbessern die Betriebsqualität des europäischen Kurzstrecken-Ro-Ro-Seefrachtmarktes, insbesondere an stark frequentierten Automobil-Gateways. Die hafenseitige Logistikneugestaltung ist hier von Bedeutung, da die engere Integration von Terminals, Umschlagplätzen und Schiffsfahrplänen die Reibungsverluste beim Fahrzeugumschlag reduziert und die Servicezuverlässigkeit verbessert. Viking Line erklärte, dass die Neugestaltung des Hafens Turku automatische Festmachsysteme und eine gemeinsame Terminalanlage umfasst, die darauf ausgelegt sind, Liegezeiten zu verkürzen und die künftige Betriebseffizienz zu unterstützen[3]Quelle: Viking Line Abp, "Turku Leads the Way, Port Redevelopment Advances the Green Shipping Corridor," Cision News, news.cision.com. Diese Art von Investition hilft Häfen, steigendes Verkehrsaufkommen mit besserer Planbarkeit zu bewältigen, was für Kunden wertvoll ist, die große Fahrzeugchargen nach festen Zeitplänen transportieren. Es unterstützt auch die Korridorentwicklung rund um wichtige Logistikknoten wie Bremerhaven, Zeebrügge und Rotterdam, wo die Umschlagsqualität die Frachtallokation ebenso stark beeinflussen kann wie die Basisfrachtraten. Mit verbesserter digitaler Koordination gewinnen Betreiber im europäischen Kurzstrecken-Ro-Ro-Seefrachtmarkt ein widerstandsfähigeres Leistungsversprechen, das nicht allein auf Kapazität basiert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Brexit-bedingte Reibungsverluste und Verzögerungen bei der Grenzabfertigung | -0.8% | Korridor Vereinigtes Königreich–Kontinentaleuropa | Mittelfristig (2–4 Jahre) |
| Ukraine-bedingte Korridorstörungen und Risiko-Umleitung | -0.5% | Ostsee- und osteuropäische Routen | Mittelfristig (2–4 Jahre) |
| Kostensteigerung durch EU-Kohlenstoff-Compliance | -1.0% | Innereuropäische Fahrten auf allen wichtigen Korridoren | Langfristig (≥ 4 Jahre) |
| Begrenzte hafenseitige Rampen- und Lagerkapazität an Sekundärhäfen | -0.4% | Sekundärhäfen im Mittelmeer, Irische See, Sekundärterminals im Baltikum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Brexit-bedingte Reibungsverluste und Verzögerungen bei der Grenzabfertigung
Brexit-bedingte Reibungsverluste belasten den europäischen Kurzstrecken-Ro-Ro-Seefrachtmarkt weiterhin, insbesondere auf dem Korridor Vereinigtes Königreich–Kontinentaleuropa, der im Jahr 2025 den größten Routenanteil hielt. Verwaltungskomplexität beeinträchtigt nach wie vor Timing, Planung und Pufferanforderungen für Frachttransporte, die auf vorhersehbare grenzüberschreitende Bewegungen angewiesen sind. Dies wirkt sich am stärksten auf kurze, häufige Überfahrten aus, bei denen selbst geringfügige Verzögerungen den relativen Vorteil von Seediensten gegenüber direkten Straßenoptionen auf benachbarten Routen untergraben können. Derselbe Teil des Marktes ist auch weiterhin einer breiteren Korridorunsicherheit im Baltikum und in Osteuropa ausgesetzt, wo konfliktbedingte Störungen Routenentscheidungen verändern und Carrier dazu zwingen können, Schiffseinsätze neu zu gestalten. Dies erzeugt zusätzlichen Druck für Betreiber, die zeitkritische Fracht oder gemischte Ladungsportfolios über mehrere regionale Routen bedienen. Das Ergebnis ist ein vorsichtigeres Betriebsumfeld für den europäischen Kurzstrecken-Ro-Ro-Seefrachtmarkt, auch wenn die Nachfragegrundlagen auf den Kernkorridoren intakt bleiben.
Kostensteigerung durch EU-Kohlenstoff-Compliance
Die EU-Kohlenstoff-Compliance-Kosten schaffen einen dauerhaften Gegenwind für den europäischen Kurzstrecken-Ro-Ro-Seefrachtmarkt, da sie die Reisekosten flottenweit ungleichmäßig erhöhen. Die Europäische Kommission bestätigte, dass die Schifffahrt mit gestaffelten Abgabepflichten in den EU-EHS-Rahmen eingetreten ist und dass Methan und Lachgas ab 2026 in den Anwendungsbereich aufgenommen wurden. Dies belastet ältere Tonnage stärker, während Betreiber mit neueren, effizienteren Schiffen die Kostenlast besser absorbieren können. Das Problem ist an Sekundärhäfen ausgeprägter, wo begrenzte Rampenkapazität, eingeschränkte Lagerflächen und langsamere Infrastrukturaufrüstungen die Umschlagseffizienz verringern und die Kostendeckung erschweren können. Wo die landseitige Bereitschaft schwächer ist, haben Carrier auch einen engeren Spielraum an kurzfristigen Optionen zur Verbesserung der Kraftstoff- und Emissionsleistung. Dies hält die Kostensteigerung als eines der deutlichsten Hemmnisse für den europäischen Kurzstrecken-Ro-Ro-Seefrachtmarkt während des Prognosezeitraums aufrecht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ladungstyp:
Geländefahrzeugvolumina ergänzen das Wachstum neben der Personenkraftwagen-BasisPersonenkraftwagen hielten im Jahr 2025 einen Marktanteil von 52,39 % am europäischen Kurzstrecken-Ro-Ro-Seefrachtmarkt und lagen damit deutlich vor allen anderen Ladungskategorien. Diese Führungsposition spiegelt die Konzentration etablierter Fahrzeugterminal-Netzwerke in Häfen wie Bremerhaven, Zeebrügge und Emden wider, wo Fahrzeugexport- und Umschlagsströme bereits in reguläre Kurzstrecken-Schifffahrtsoperationen eingebettet sind. Das Segment profitiert auch von der Art und Weise, wie die europäische Automobillogistik organisiert ist, da große Chargen von Fertigfahrzeugen von Produktionsstandorten zu Küstenterminals transportiert werden, bevor sie per Schiff weiterverschickt werden. Der ACEA berichtete, dass die EU-Personenkraftwagenexporte im Jahr 2025 um 6,2 % zurückgingen, was zeigt, dass das Segment auf einigen außereuropäischen Routen weiterhin unter Druck steht, auch wenn die innereuropäische Distribution wichtig bleibt. Das macht die Betriebseffizienz innerhalb Europas wertvoller, da Carrier auf dichte regionale Routen setzen können, um Basisvolumina zu stützen.
Für Geländefahrzeuge wird bis 2031 eine CAGR von 7,86 % prognostiziert, was sie zum am schnellsten wachsenden Ladungssegment im europäischen Kurzstrecken-Ro-Ro-Seefrachtmarkt macht. Dieses Segment umfasst Baumaschinen, Landmaschinen und andere schwere Einheiten, die sich gut für das Ro-Ro-Laden eignen, wenn direktes Radhandling wichtig ist. UECC berichtete, im Jahr 2025 neben 1,3 Millionen Personenkraftwagen 20.000 schwere Ladungseinheiten transportiert zu haben, was zeigt, dass diese Kategorie für Betreiber mit dem richtigen Schiffsmix bereits bedeutsam ist. Da Projektladung und spezialisierte rollende Fracht innerhalb bestehender Dienste an Bedeutung gewinnen, bieten Geländefahrzeugvolumina eine nützliche Wachstumsschicht jenseits der Personenkraftwagen-Basis.


Nach Schiffsgröße:
Große Neubauten wachsen schneller als die etablierte mittelgroße FlotteMittelgroße Schiffe mit 2.000 bis 4.000 CEU entfielen im Jahr 2025 auf 44,62 % der Marktgröße des europäischen Kurzstrecken-Ro-Ro-Seefrachtmarktes und blieben damit das Zentrum des Marktes. Ihre starke Position spiegelt das langjährige Betriebsprofil der Ostsee- und Nordseekorridore wider, wo viele Dienste auf Hafenbeschränkungen, Rampenbeschränkungen und Routenwirtschaft ausgerichtet wurden, die für mittelgroße Schiffe geeignet sind. Diese Schiffe bieten auf etablierten Routen, die nicht immer sehr große Tonnage erfordern, nach wie vor eine praktische Balance zwischen Frequenz und Kapazität. Gleichzeitig beseitigt ihr führender Anteil nicht den wachsenden Modernisierungsdruck, da Emissionsvorschriften und Kraftstoffkosten die Effizienz über alle Schiffsklassen hinweg wichtiger machen. Deshalb dominieren mittelgroße Schiffe weiterhin den aktuellen Einsatz, während ihre künftige Rolle zunehmend von Flottenalter, Kraftstoffflexibilität und Routenspezialisierung abhängt.
Für große Schiffe über 4.000 CEU wird bis 2031 eine CAGR von 8,24 % prognostiziert – das schnellste Tempo innerhalb der Schiffsgrößen –, was ihre Position in der Marktgrößenprognose des europäischen Kurzstrecken-Ro-Ro-Seefrachtmarktes stärkt. Stena RoRo erklärte, dass seine neuen C-Flexer-Schiffe für flexible Deckkonfigurationen über verschiedene Ladungstypen hinweg konzipiert wurden, was den Trend zu größeren, vielseitigeren Schiffen auf Kernrouten unterstützt. UECC zeigte diese strategische Aufteilung auch durch die Bestellung von sowohl 4.500-CEU- als auch 3.000-CEU-Schiffen, was darauf hindeutet, dass Betreiber die Schiffsgröße stärker an Route und Ladungsanforderungen anpassen. Kleine Schiffe unter 2.000 CEU sind auf Zubringerrouten mit eingeschränktem Tiefgang und an Sekundärterminals nach wie vor relevant, stehen aber unter größerem Druck, wo größere Schiffe eine bessere Stückkosteneffizienz erzielen können. Dies hinterlässt in der europäischen Kurzstrecken-Ro-Ro-Seefrachtbranche eine stärker aufgeteilte Schiffsbasis, bei der Größenentscheidungen direkter mit Compliance-Risiken und Korridorstärke verknüpft sind als in der Vergangenheit.
Nach Strömen und Routengruppen:
Mediterranes Wachstum steigt gegenüber dem größten Korridor Vereinigtes Königreich–KontinentaleuropaDer Cluster Vereinigtes Königreich–Kontinentaleuropa entfiel im Jahr 2025 auf 31,70 % des Marktanteils des europäischen Kurzstrecken-Ro-Ro-Seefrachtmarktes und war damit die größte Routengruppe. Seine Führungsposition resultierte aus der Verkehrsdichte der Straße von Dover, des Nordseekanal-Gebiets und der Irischen See, wo Frachtbedarf, industrielle Verflechtungen und häufige Abfahrten seit langem eine hohe Auslastung unterstützen. Dieser Korridor bleibt kommerziell bedeutsam, da er wichtige Vertriebspunkte im Vereinigten Königreich, in Belgien und den Niederlanden verbindet, auch wenn er unter schwereren Dokumentationsanforderungen als viele kontinentale Routen operiert. Seine Gröe verschafft Carriern eine starke Basis an Wiederholungsverkehr. Gleichzeitig bedeutet dies, dass regulatorische Reibungsverluste und Grenzabfertigungsverzögerungen einen breiteren Einfluss auf die Servicequalität haben als in kleineren Routenclustern.
Für den innereuropäischen Mittelmeer-Korridor wird bis 2031 eine CAGR von 8,19 % prognostiziert, was ihn zum am schnellsten wachsenden Routencluster in der europäischen Kurzstrecken-Ro-Ro-Seefrachtbranche macht. Dieser Schwung spiegelt die Neuausrichtung von Fracht in Richtung Südeuropa und angrenzende Produktionsgebiete wider, wobei Spanien und Italien in den regionalen Frachtströmen wichtiger werden. Der Hafen von Bilbao erklärte im Juni 2026, dass Finnlines Gdynia zu seinem wöchentlichen Nordsee- und Biskaya-Dienst hinzugefügt hat, was die Verbindung zwischen Ostseeladung und südeuropäischen Gateways stärkt. Diese Entwicklung ist bedeutsam, weil sie die kommerzielle Reichweite mediterraner und iberischer Dienste erweitert, anstatt sie auf lokale Ströme zu beschränken. Nordsee- und Ostsee-Routengruppen bleiben tief in deutsche und skandinavische Lieferketten integriert, aber mediterrane Dienste gewinnen nun einen größeren Anteil am inkrementellen Wachstum. Dies schafft eine Routenmischung im europäischen Kurzstrecken-Ro-Ro-Seefrachtmarkt, die nach wie vor von reifen nördlichen Korridoren angeführt wird, während der Süden die stärkste Vorwärtsdynamik liefert.
Nach Endverbraucherbranche:
OEM-Verträge führen weiterhin, während andere Flottenauftraggeber schneller wachsenOEMs entfielen im Jahr 2025 auf 46,03 % der Marktgröße des europäischen Kurzstrecken-Ro-Ro-Seefrachtmarktes und waren damit die größte Endverbrauchergruppe. Ihre führende Position spiegelt langfristige Volumenverpflichtungen und strukturierte Logistikbeziehungen mit etablierten Ro-Ro-Betreibern auf wichtigen Fahrzeug- und Trailer-Korridoren wider. Dies schafft eine stabile Ladungsbasis für Carrier, die bereits tiefen Zugang zu Automobilproduktions- und Vertriebsnetzwerken haben. Es erhöht auch das Konzentrationsrisiko für Betreiber, die sich zu stark auf einen engen Kundenstamm verlassen, insbesondere wenn sich Exportbedingungen verschlechtern oder Produktionspläne ändern. Der ACEA berichtete, dass die EU-Personenkraftwagenexporte im Jahr 2025 um 6,2 % zurückgingen, was die anhaltende Bedeutung der Kundendiversifizierung unterstreicht, auch in einem Markt, in dem OEMs zentral bleiben. Infolgedessen stützt die Stärke des OEM-Geschäfts weiterhin die Kernvolumina, während die Suche nach einer breiteren Endverbraucherexposition im europäischen Kurzstrecken-Ro-Ro-Seefrachtmarkt zunehmend wichtiger wird.
Das sonstige Segment, das Mietunternehmen, Flottenleasing-Betreiber sowie staatliche und Verteidigungsflotten umfasst, soll bis 2031 mit einer CAGR von 8,65 % wachsen und ist damit die am schnellsten wachsende Endverbraucherkategorie. Diese Gruppe gewinnt, weil ihr Ladungsprofil häufig große Fahrzeugchargen umfasst, die auf mittel- und langstreckigen regionalen Routen gut zur Ro-Ro-Wirtschaft passen. Das ermöglicht es Carriern, Nachfrage zu erschließen, die historisch per Straße transportiert wurde, insbesondere wenn Kunden Flottenerneuerungen oder geplante Umstationierungen statt Einzellieferungen abwickeln. Händler bleiben dort relevant, wo die Importmarktverteilung aktiv bleibt, erreichen aber nicht das aktuelle Wachstumstempo breiterer flottenbasierter Auftraggeber. Die breitere Nutzermischung hilft der europäischen Kurzstrecken-Ro-Ro-Seefrachtbranche, die Abhängigkeit von einer einzelnen Vertragsstruktur zu reduzieren, während sie weiterhin auf ihren stärksten automobilen Grundlagen aufbaut. Diese schrittweise Verbreiterung der Nachfrage macht den Markt ausgewogener, auch wenn OEM-verknüpfter Verkehr der dominante Umsatzanker bleibt.
Geografische Analyse
Deutschland und Vereinigtes Königreich Kurzstrecken Ro-Ro Seefrachttransportmarkt
Deutschland hielt im Jahr 2025 einen Marktanteil von 21,82 % am europäischen Kurzstrecken-Ro-Ro-Seefrachttransportmarkt und war damit der größte nationale Markt in der Region. Seine Führungsposition spiegelt die Stärke der deutschen Automobilproduktion, die zentrale Rolle Bremerhavens im Fahrzeugexport sowie die enge Anbindung des Landes an die Schifffahrtsmuster der Nord- und Ostsee wider. Deutschland profitiert zudem von einer hohen Korridordichte, da es Produktionscluster mit Fahrzeugterminals und hochfrequenten Seeverkehrsdiensten auf eine Weise verbindet, die nur wenige andere Märkte erreichen können. Das Vereinigte Königreich blieb der nächstgrößte nationale Beitragszahler, doch seine Position ist nach wie vor mit zusätzlichem administrativem Aufwand auf grenzüberschreitenden Routen verbunden. Dieser Aufwand mindert zwar nicht das Volumen des Korridors, verlangsamt jedoch das Tempo, mit dem Betreiber ihre Volumenstärke in eine reibungslosere Betriebsleistung umwandeln können.
Niederlande und Belgien Kurzstrecken Ro-Ro Seefrachttransportmarkt
Die Niederlande und Belgien spielen im europäischen Kurzstrecken-Ro-Ro-Seefrachttransportmarkt weiterhin eine überproportional wichtige Rolle, da Rotterdam und Zeebrügge als zentrale Umschlaghubs fungieren. Ihr Wert ergibt sich weniger aus dem inländischen Verbrauch allein, sondern vielmehr aus ihrer Position innerhalb regionaler Frachtnetze, die das Vereinigte Königreich, Irland, Deutschland und weitere kontinentale Märkte miteinander verbinden. DFDS gab 2025 bekannt, eine direkte Frachtfährroute zwischen Vilagarcía in Spanien und Rotterdam in den Niederlanden eingeführt zu haben, was Rotterdams anhaltende Rolle bei der Verbindung iberischer und nordeuropäischer Frachtströme unterstreicht[4]Quelle: DFDS, „DFDS Launches Freight Route Between Spain and the Netherlands,” DFDS, dfds.com. Diese Hub-Märkte sind bedeutsam, weil sie Reedereien ermöglichen, Fahrzeugumschlag, Trailer-Bewegungen und die anschließende Zubringerverteilung innerhalb eines einzigen Betriebssystems zu kombinieren. Dadurch bleiben sie für das Netzwerkdesign zentral, auch wenn das stärkste Wachstum sich anderswo verlagert.
Spanien, Italien und Nordeuropa Kurzstrecken Ro-Ro Seefrachttransportmarkt
Für Spanien wird bis 2031 ein CAGR von 7,25 % prognostiziert, was es zum am schnellsten wachsenden nationalen Segment im Hinblick auf die Marktgröße des europäischen Kurzstrecken-Ro-Ro-Seefrachttransportmarkts macht. Dieses Wachstum spiegelt die zunehmende Bedeutung iberischer Korridore, stärkere Verbindungen mit südlichen Routenclustern sowie die breitere Neuausrichtung der Fracht hin zu Diensten mit Ausrichtung auf das Mittelmeer und den Atlantik wider. Der Hafen von Bilbao bestätigte im Juni 2026, dass Finnlines die Reichweite seines wöchentlichen Dienstes durch die Hinzufügung von Gdynia erweitert hat und damit Spaniens Position innerhalb eines breiteren Ro-Ro-Netzwerks mit mehreren Häfen stärkt. Italien bleibt durch Aktivitäten auf Adriatik- und Südkorridoren bedeutsam, während der übrige Teil Europas, insbesondere der Ostsee- und skandinavische Raum, weiterhin von verbesserter Routenfrequenz und Kapazitätserweiterungen profitiert. DFDS erklärte, dass das neu gecharterte Schiff für den Dienst von Karlshamn nach Klaipeda ab September 2026 zusätzliche Frachtkapazität bereitstellen wird, was auf eine anhaltende Stärke der Nachfrage im Ostseeraum hindeutet. Zusammengenommen zeigt das geografische Bild einen Markt, der von Deutschland angeführt, durch Benelux-Hubs gestützt und von Spanien sowie ausgewählten Ostseekorridoren vorangetrieben wird.
Wettbewerbslandschaft
Der europäische Kurzstrecken-Ro-Ro-Seefrachtmarkt ist mäßig konzentriert, wobei DFDS, CLdN, Grimaldi Group, Stena Line und UECC die führende Gruppe bilden. Diese Unternehmen profitieren von Flottenumfang, Korridordichte, etablierten Terminalbeziehungen und tiefem Engagement in der Automobil- und Trailer-Fracht. Unterhalb dieser Gruppe konkurrieren Betreiber wie P&O Ferries, Brittany Ferries, Attica Group, Tallink und Viking Line selektiver durch regionale Positionierung, Routenfokus und Schiffsqualität. Dies hält den Markt aktiv statt geschlossen, bedeutet aber auch, dass die größten Akteure weiterhin den Ton für Investitionen und Servicestandards angeben. Der europäische Kurzstrecken-Ro-Ro-Seefrachtmarkt zeigt daher eine klare obere Ebene, ohne das Niveau einer hochkonsolidierten Struktur zu erreichen.
Die strategische Aktivität konzentriert sich auf Kapazitätsqualität, Netzwerkreichweite und operative Integration. DFDS vereinbarte im Juni 2026 den Erwerb der RoPax-Fähre Stena Vinga von Stena Line, was seine Kanalinseln- und Vereinigtes-Königreich-verknüpften Operationen unterstützt und gleichzeitig Besatzungsbeschäftigung unter der Flagge des Vereinigten Königreichs hinzufügt. UECC unterzeichnete im März 2026 für 2 zusätzliche 3.000-CEU-Mehrstoff-Batterie-Hybrid-PCTCs, was seine nachhaltige Flottenpipeline erweitert und seine Position im fahrzeugorientierten Seetransport stärkt. Stena RoRo erteilte im Januar 2026 ebenfalls einen Auftrag für 2 neue C-Flexer-Schiffe und unterstreicht damit die Bedeutung vielseitiger und emissionsärmerer Kapazitäten im nächsten Wettbewerbszyklus. Diese Schritte zeigen, dass führende Akteure ihre Position nicht nur durch bestehende Routen verteidigen, sondern auch ihre Flotten umgestalten, um künftige Wirtschaftlichkeit zu sichern.
Eine zweite Wettbewerbsebene ergibt sich daraus, wie Betreiber Seedienste mit Hafensystemen und einer breiteren Logistikabdeckung verbinden. Viking Lines Beteiligung an der Neugestaltung des Turku-Terminals zeigt, wie Infrastrukturpartnerschaften die Liegeeffizienz verbessern und eine stärkere Servicezuverlässigkeit über die Zeit unterstützen können. DFDS demonstrierte auch den strategischen Wert der Routenerweiterung, als es die Frachtverbindung Vilagarcía–Rotterdam einführte, die den Zugang zwischen der Iberischen Halbinsel und Nordeuropa erweiterte. UECC berichtete, dass BioLNG im Jahr 2025 71 % des LNG-Kraftstoffverbrauchs seiner Zweistoffflotte ausmachte, was zeigt, dass die Kraftstoffstrategie selbst zu einem Wettbewerbsdifferenziator wird. Der europäische Kurzstrecken-Ro-Ro-Seefrachtmarkt wird daher durch eine Mischung aus Größe, Emissionsbereitschaft und Serviceintegration geprägt, nicht allein durch Preiswettbewerb.
Branchenführer im europäischen Kurzstrecken-Ro-Ro-Seefrachtmarkt
DFDS A/S
CLdN Group
Grimaldi Group
Stena Line (Stena AB)
P&O Ferries
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Kurzstrecken Ro-Ro Seefrachttransportmarkt
- DFDS A/S
- CLdN Group
- Grimaldi Group
- Stena Line (Stena AB)
- P&O Ferries
- Brittany Ferries
- Irish Ferries (Irish Continental Group plc)
- Attica Group
- GNV (Grandi Navi Veloci S.p.A.)
- Balearia Eurolineas Maritimas S.A.
- Color Line AS
- TT-Line GmbH & Co. KG
- Scandlines GmbH
- Tallink Grupp AS
- Viking Line Abp
- Naviera Armas Trasmediterranea
- UECC (United European Car Carriers)
- Polferries (Polska Zegluga Baltycka S.A.)
- Unity Line
- Eckero Line Oy
- Transfennica Ltd. (Spliethoff Group)

Recent Industry Developments in Europa Kurzstrecken Ro-Ro Seefrachttransportmarkt
- Juni 2026: Finnlines (Grimaldi Group) fügte den polnischen Hafen Gdynia zu seinem wöchentlichen Nordsee–Biskaya-Ro-Ro-Dienst hinzu und verband Bilbao mit Zeebrügge, Antwerpen, Helsinki, Kotka, Travemünde, Lübeck und nun Gdynia. Die Erweiterung schafft einen neuen südlichen Ausgang für polnische Ostsee-Frachtströme und verbindet die innereuropäische Produktion mit dem globalen Netzwerk der Grimaldi Group.
- Mai 2026: DFDS hat den Erwerb der RoPax-Fähre Stena Vinga von Stena Line vereinbart. Das Unternehmen erwartet, die Übernahme im November 2026 abzuschließen, das Schiff unter der Flagge des Vereinigten Königreichs umzuflaggen und es weiterhin auf dem Dienst Jersey–Vereinigtes Königreich/Frankreich zu betreiben. DFDS plant die Schaffung von 70 neuen Besatzungsstellen und unterstreicht damit sein Engagement für Operationen unter der Flagge des Vereinigten Königreichs und für den Frachtverkehr auf den Kanalinseln.
- März 2026: UECC unterzeichnete einen Neubauvertrag für zwei weitere 3.000-CEU-Mehrstoff-Batterie-Hybrid-PCTCs bei China Merchants Jinling Shipyard Nanjing und brachte damit seine gesamte Auftragsflotte auf vier Schiffe. Das Unternehmen konzipierte alle vier Schiffe für den Betrieb mit LNG, BioLNG und künftigen alternativen Kraftstoffen, mit geplanter Lieferung Anfang 2028.
- Mai 2025: DFDS startete einen neuen direkten Frachtfährdienst zwischen Vilagarcía (Spanien) und Rotterdam (Niederlande) und bot damit eine direkte Kurzstrecken-Seealternative zum Straßentransport auf dem Korridor Iberische Halbinsel–Nordeuropa an, wodurch das mediterrane und iberische Frachtverkehrsnetz des Unternehmens erweitert wurde.


Berichtsumfang des europäischen Kurzstrecken-Ro-Ro-Seefrachtmarktes
| Personenkraftwagen (einschl. zwei- und dreirädriger Fahrzeuge) |
| Nutzfahrzeuge |
| Geländefahrzeuge |
| Kleinschiffe (weniger als 2.000 CEU) |
| Mittelgroße Schiffe (2.000–4.000 CEU) |
| Große Schiffe (mehr als 4.000 CEU) |
| Vereinigtes Königreich – Kontinentaleuropa (Ärmelkanal/Nordsee) |
| Nordsee – Skandinavien/Deutschland-Korridor |
| Baltikum/Polen – Skandinavien/Deutschland |
| Innereuropäisches Mittelmeer |
| Alle sonstigen innereuropäischen Kurzstrecken-Seerouten |
| OEMs |
| Händler |
| Sonstige (Mietunternehmen, Flottenleasing-Unternehmen, staatliche und Verteidigungsflotten usw.) |
| Vereinigtes Königreich |
| Deutschland |
| Niederlande |
| Belgien |
| Spanien |
| Italien |
| Übriges Europa |
| Nach Ladungstyp | Personenkraftwagen (einschl. zwei- und dreirädriger Fahrzeuge) |
| Nutzfahrzeuge | |
| Geländefahrzeuge | |
| Nach Schiffsgröße | Kleinschiffe (weniger als 2.000 CEU) |
| Mittelgroße Schiffe (2.000–4.000 CEU) | |
| Große Schiffe (mehr als 4.000 CEU) | |
| Nach Strömen/Routengruppen | Vereinigtes Königreich – Kontinentaleuropa (Ärmelkanal/Nordsee) |
| Nordsee – Skandinavien/Deutschland-Korridor | |
| Baltikum/Polen – Skandinavien/Deutschland | |
| Innereuropäisches Mittelmeer | |
| Alle sonstigen innereuropäischen Kurzstrecken-Seerouten | |
| Nach Endverbraucherbranche | OEMs |
| Händler | |
| Sonstige (Mietunternehmen, Flottenleasing-Unternehmen, staatliche und Verteidigungsflotten usw.) | |
| Nach Land | Vereinigtes Königreich |
| Deutschland | |
| Niederlande | |
| Belgien | |
| Spanien | |
| Italien | |
| Übriges Europa |


Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der europäische Kurzstrecken-Ro-Ro-Seefrachtmarkt bis 2031 voraussichtlich erreichen?
Der europäische Kurzstrecken-Ro-Ro-Seefrachtmarkt soll bis 2031 einen Wert von 9,71 Milliarden USD erreichen, ausgehend von 7,20 Milliarden USD im Jahr 2026 bei einer CAGR von 6,17 %.
Welches Ladungssegment führt beim Umsatz im europäischen Kurzstrecken-Ro-Ro-Seefrachtmarkt?
Personenkraftwagen führten beim Umsatz mit einem Anteil von 52,39 % im Jahr 2025, gestützt durch dichte Automobilterminal-Netzwerke und etablierte OEM-Vertriebsströme in ganz Europa.
Welcher Routencluster wächst im europäischen Kurzstrecken-Ro-Ro-Seefrachtmarkt am schnellsten?
Das innereuropäische Mittelmeer soll mit einer CAGR von 8,19 % bis 2031 das schnellste Wachstum verzeichnen, was stärkere Südkorridoraktivitäten und eine breitere Routenvernetzung widerspiegelt.
Warum gewinnen größere Ro-Ro-Schiffe in Europa an Bedeutung?
Für große Schiffe über 4.000 CEU wird eine CAGR von 8,24 % prognostiziert, da Betreiber bessere Skaleneffekte, stärkere Emissionsleistung und flexiblere Decknutzung anstreben.
Welches Land hat den größten Anteil und welches wächst am schnellsten?
Deutschland hielt im Jahr 2025 mit 21,82 % den größten nationalen Anteil, während Spanien mit einer CAGR von 7,25 % bis 2031 das schnellste Wachstum erwartet.
Was prägt den Wettbewerb unter den führenden Ro-Ro-Betreibern in Europa?
Der Wettbewerb wird durch Flottenerneuerung, Routenerweiterung, Emissionsbereitschaft und stärkere Hafen- und Logistikintegration geprägt, wobei DFDS, Grimaldi Group, Stena Line, CLdN und UECC die Spitzengruppe anführen.
Seite zuletzt aktualisiert am:



