
ヨーロッパGPU液体冷却市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
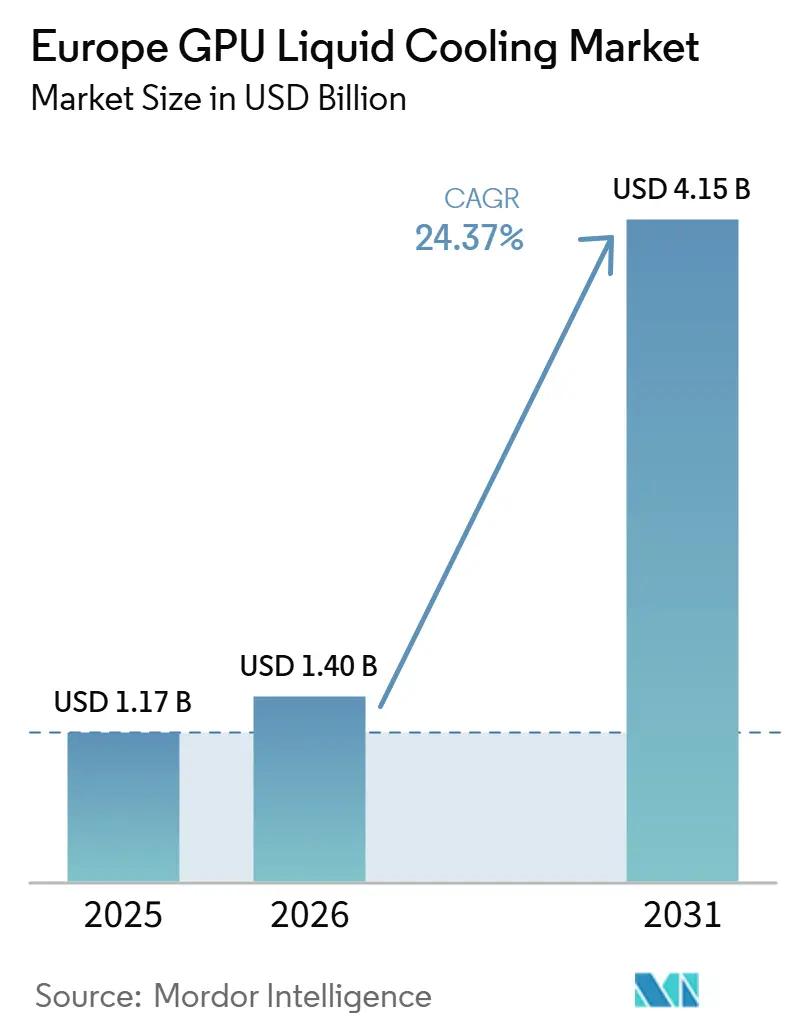
| 基準年の市場規模 (2025) | 1.17 十億米ドル |
| 市場規模 (2026) | 1.40 十億米ドル |
| 市場規模 (2031) | 4.15 十億米ドル |
| 成長率 (2026 - 2031) | 24.37 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるヨーロッパGPU液体冷却市場分析
ヨーロッパGPU液体冷却市場は、2025年の11.7億米ドルから2026年には14.0億米ドルへと拡大し、2026年から2031年にかけてCAGR 24.37%で成長して2031年には41.5億米ドルに達する見込みです。成長は、ヨーロッパが主権人工知能インフラへと軸足を移す動きと密接に連動しており、生成AIクラスターには空冷では経済的に対応できない熱管理ソリューションが必要とされています。改訂された欧州連合のエネルギー効率規制により、500キロワットを超えるデータセンターは詳細なパフォーマンス指標の報告が義務付けられ、事業者は電力使用効率目標を達成するために液体冷却の導入を迫られています。GPU電力密度はすでに本番システムで700ワットの閾値を超えており、ハイパースケーラーはNVIDIAのGB200や同等のアクセラレーターをホストするための前提条件として液体冷却を位置付けています。地域熱供給パートナーシップの急速な台頭は、廃熱を収益源に転換することでビジネスケースをさらに強化しています。
レポートの主要ポイント
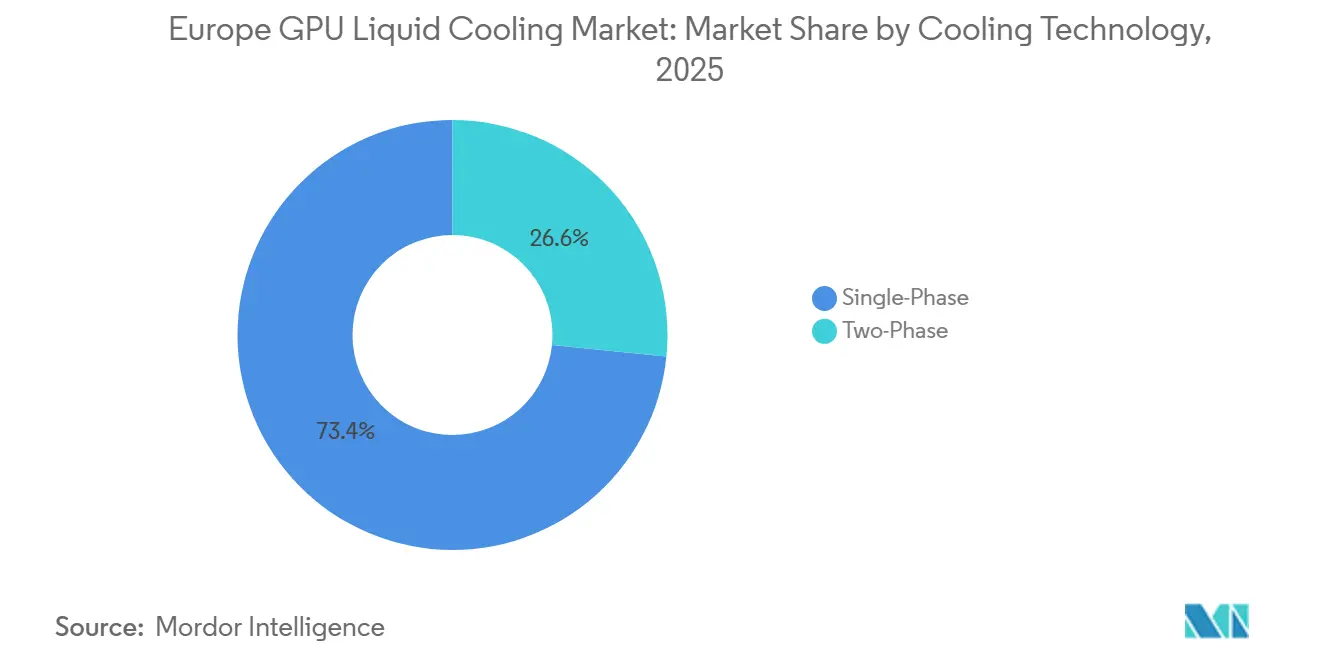
- 冷却タイプ別では、単相液体冷却が2025年のGPU液体冷却市場シェアの73.40%を占め、二相液体冷却セグメントは予測期間中にCAGR 25.70%で拡大する見込みです。
- 冷却レベル別では、コンポーネントレベルソリューションが2025年のGPU液体冷却市場の57.60%を占め、ラックレベルシステムセグメントが2031年までCAGR 26.80%で最も急速に成長しています。
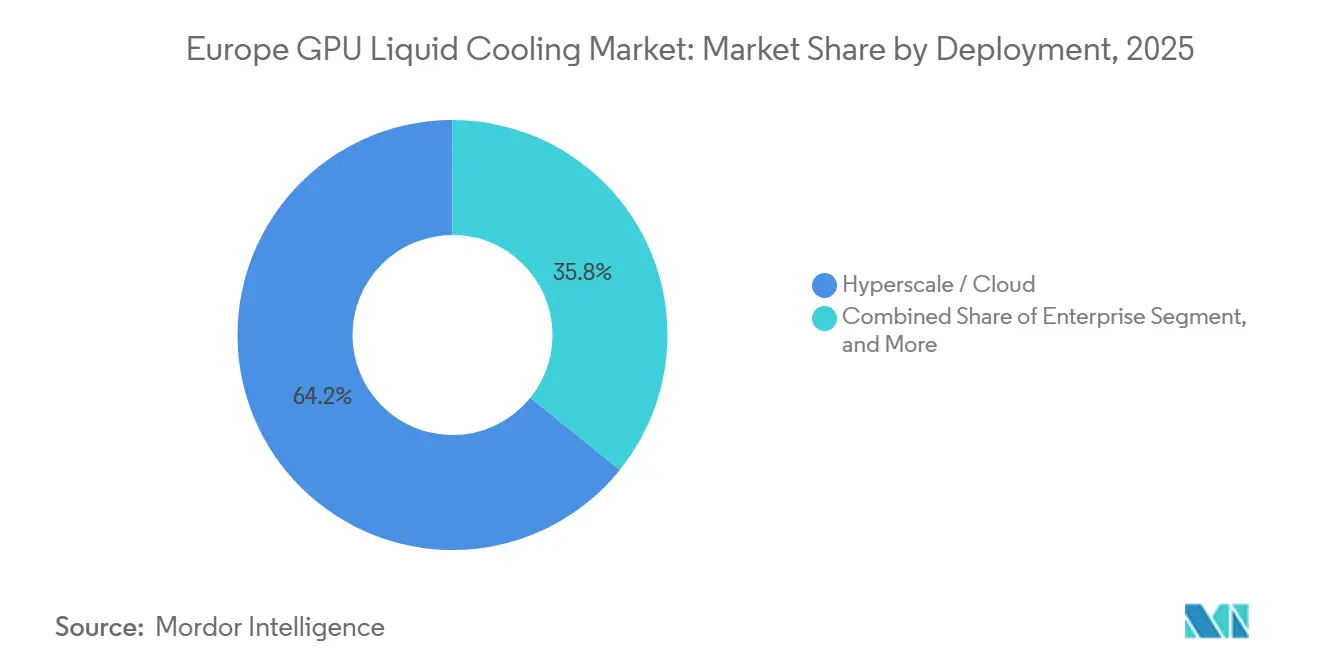
- 導入形態別では、ハイパースケールおよびクラウド設備が2025年の収益シェアの64.20%をリードし、エンタープライズセグメントは2031年までCAGR 27.30%で拡大する見込みです。
- GPU電力密度別では、300~700ワットクラスが2025年のグラフィックス処理ユニット(GPU)液体冷却市場の51.70%を占め、700ワット超カテゴリーは2031年までCAGR 26.90%で成長すると予測されています。
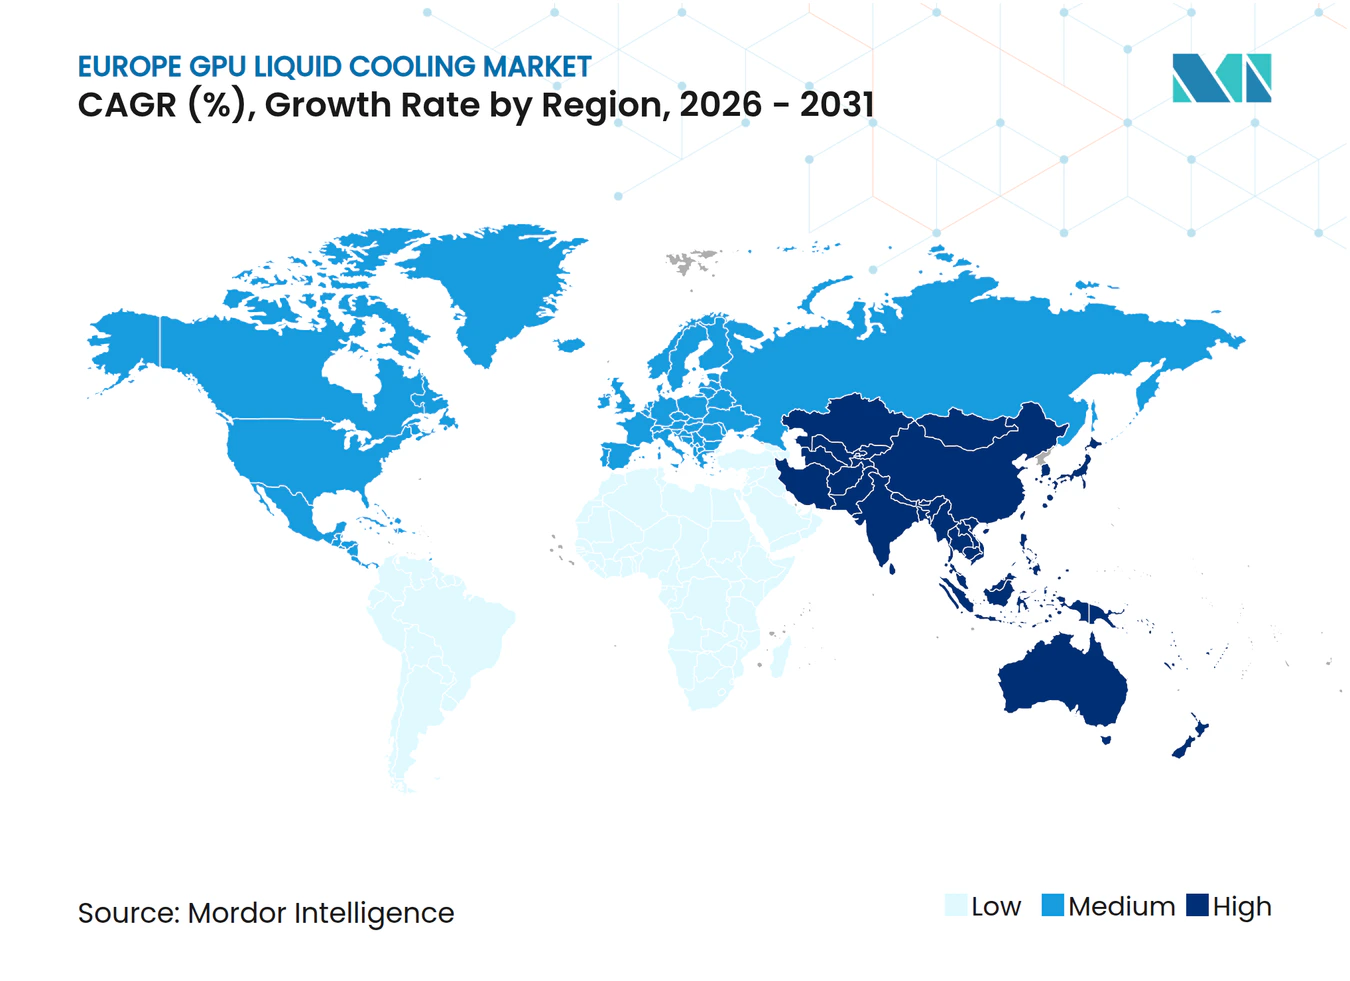
- 地域別では、ドイツが2025年の収益の26.80%を獲得し、フランスは2026年から2031年にかけてCAGR 27.10%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヨーロッパのデータセンターにおける生成AIワークロードの急速な普及 | +5.80% | ドイツ、フランス、オランダ、スウェーデン、南ヨーロッパ | 短期(2年以内) |
| 液体冷却導入を促進するEUの厳格なエネルギー効率指令 | +4.20% | EU全域、ドイツ・フランス・オランダで早期施行 | 中期(2~4年) |
| 700Wを超えるGPU電力密度の上昇 | +3.90% | フランクフルト、パリ、アムステルダム、HPCセンター | 短期(2年以内) |
| 空冷から液体冷却へのシフトを促す炭素削減目標 | +3.50% | 北ヨーロッパおよび西ヨーロッパ | 長期(4年以上) |
| 通信ネットワークにおけるエッジAI推論ノードの展開加速 | +2.10% | 汎ヨーロッパ通信フットプリント | 中期(2~4年) |
| HPCアップグレードに向けたEU復興基金の活用 | +1.80% | EuroHPC JU加盟国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ヨーロッパのデータセンターにおける生成AIワークロードの急速な普及
大規模言語モデルのトレーニングクラスターは急速にスケールアップしており、個々の導入においてラックあたり50キロワットをはるかに超える密度に達しており、空冷ではこれを支えることができません。パリでの13,800GPU規模の構築やノルウェーでの100,000プロセッサーキャンパスなどのプロジェクトは、主権AI構想が具体的な設備投資へと転換されていることを示しています。液体冷却はチップレベルで熱を除去し、電力使用効率比を1.15未満に低下させ、空調設計の施設における座礁資産リスクを軽減します。液体冷却容量を提供できる事業者は、生成AIテナントが液体冷却を必須条件として指定するようになったため、プレミアムな稼働率を確保できます。このワークロードシフトはハイパースケーラーを超えて波及しており、中堅企業がリフレッシュサイクルの早い段階で液体冷却を評価するよう促しています。モデルサイズが拡大するにつれ、地域熱供給統合をサポートするより高い冷媒戻り温度への需要も採用を加速させています。
液体冷却導入を促進するEUの厳格なエネルギー効率指令
2024年のエネルギー効率指令の改訂により、500キロワットを超えるデータセンターに対して、電力使用効率、水使用効率、エルギー再利用係数、および再生可能エネルギー係数の年次開示が義務付けられました。[1] 事業者は廃熱回収計画を提示しなければならず、EUタクソノミーのもとでグリーン投資として認定されるのは電力使用効率が1.3未満の施設のみです。液体冷却は出口温度が40℃を超えるため、事業者が熱エネルギーを自治体グリッドに売却することを可能にし、プロジェクトの収益性を向上させます。ドイツとフランスの先行採用者はすでに初期設計段階で熱交換インターフェースを組み込んでおり、後からの改修の複雑さを軽減しています。この指令はまた、ハイパースケーラーがマルチリージョンフットプリント内の液体冷却対応ゾーンにGPU負荷を集中させるよう促し、需要を集約してサプライチェーンの標準化を加速させています。
700Wを超えるGPU電力密度の上昇が高度な熱管理ソリューションを必要とする
NVIDIAのH200および今後登場するB200 GPUは700~1,000ワットを消費し、高速空冷システムの処理能力を超えています。GB200 NVL72などのラックスケールソリューションは72基のGPUを統合し、コンピューティング層とネットワーキング層にわたる協調的な冷媒分配を必要とします。[2] 温水冷却は、地域熱供給に適した戻り温度で稼働するForschungszentrum JülichのJUPITERエクサスケール設備で実用性が実証されました。[3] これらの公開実証は、以前は液体冷却を実験的と見なしていた商業バイヤーの調達サイクルを短縮しています。コンポーネントサプライヤーは現在、エンタープライズのメンテナンスプロセスに合わせてリーク検知とクイックディスコネクト機能を組み込み、採用障壁をさらに低下させています。チップロードマップが1キロワット超へと進む中、液体冷却はもはや選択肢ではなくなっています。
ハイパースケール施設における空冷から液体冷却へのシフトを促す炭素削減目標
気候中立データセンター協定の署名者は、新規建設において電力使用効率1.3未満を含む2030年までの気候中立を約束しています。液体冷却は冷却ファンの電力消費を直接削減し、施設全体の需要を最大30%縮小します。例として、スウェーデンのボルレンゲサイトでは、水力発電を利用した液体冷却GPUクラスターが電力使用効率1.10未満を達成しながら、地域の地域熱供給ネットワークに熱を供給しています。南ヨーロッパもこれに追随しており、サーバー廃熱を利用して300戸のアパートに熱を供給するブレシアの住宅暖房パイロットがその証拠です。オンサイト再生可能エネルギー統合に対する規制上の優遇措置が、次世代ハイパースケールキャンパスのデフォルト熱管理戦略として液体冷却をさらに位置付けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーヨーロッパデータセンターの改修における高い初期設備投資 | -1.90% | ドイツ、英国、フランス、オランダ | 短期(2年以内) |
| 二相冷媒に対する厳格な安全認証要件 | -1.20% | EU全域、ドイツおよび北欧でより厳格 | 中期(2~4年) |
| ベンダー間のコールドプレートおよびマニホールドインターフェースの標準化の欠如 | -0.80% | 汎ヨーロッパ | 中期(2~4年) |
| 誘電体流体の環境廃棄規制に関する懸念 | -0.60% | EU全域、北ヨーロッパでより強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーヨーロッパデータセンターの改修における高い初期設備投資
空調分配向けに建設された二重床施設は、分散型冷媒ユニットに必要な構造的サポートや配管を欠いていることが多く、改修コストが新しい冷却ハードウェア自体よりも高くなることがあります。事業者はダウンタイムと移転費用を比較検討しなければならず、フランクフルトとベルリンでの20億ユーロ(22.9億米ドル)規模の拡張プロジェクトのように、最初から液体冷却対応で設計されたグリーンフィールドプロジェクトを選択するケースもあります。資金調達の障壁は、アップグレードを正当化するためにテナントのコミットメントに依存するコロケーションプロバイダーに特に影響します。その結果、ハイパースケーラーが液体冷却の展開を加速する一方、レガシーのマルチテナント施設は稼働率の圧力が決断を迫るまで投資を先送りするという二極化した市場が生まれています。この遅延は短期的な成長をわずかに抑制しますが、長期的な改修機会を開きます。
二相冷媒に対する厳格な安全認証要件
二相浸漬に使用される誘電体流体は、EUのFガス段階的削減割当量およびリーク検知義務に準拠する必要があり、文書化および技術者トレーニングコストが増加します。REACHのもとで、サプライヤーは化学安全データを登録し、生物蓄積が限定的であることを証明しなければならず、このプロセスにより商業化が1年以上遅延する可能性があります。[4] これらの要件は、二相冷却が極端な密度でより優れた熱効率を発揮するにもかかわらず、リスク回避型の企業に対して単相水グリコールシステムを優位にしています。ベンダーは現在、ハードウェア販売にコンプライアンスコンサルティングを組み合わせていますが、追加の複雑さは依然として小規模事業者の採用を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
冷却タイプ別:
単相の優位性が二相の勢いを覆い隠す単相ソリューションは2025年の収益の73.40%を占め、GPU液体冷却市場におけるデフォルトの改修経路としての役割を裏付けています。事業者は施設インフラを再設計することなく、既存の冷水プラントにダイレクトトゥチップコールドプレートを追加することで活用し、設備投資を予測可能な範囲に抑えています。GPUの電力エンベロープが上昇するにつれ、単相冷却は700ワットまでのデバイスに対して効率を維持し、コロケーションプロバイダーが空冷ホールの寿命を延ばすのに役立っています。需要はまた、メンテナンスを簡素化しこぼれリスクを最小化する標準化されたクイックディスコネントカップリングによっても支えられています。
二相浸漬は2025年の総計のわずか4分の1に過ぎませんが、CAGR 25.70%でヨーロッパGPU液体冷却市場全体の成長を上回ると予測されています。ハイパースケーラーはNVIDIA GB200構成をホストするラックに採用しており、蒸気相熱伝達が単相水ループが直面するポンプ電力のペナルティを排除します。SubmerやLiquidStackなどのベンダーはシャーシファンを排除するターンキータンクを提供し、ラックレベルの騒音出力をほぼ無音レベルまで削減します。通信事業者は、厳格な騒音制限がある路上および都市エッジサイトにおいてこれらの特性を評価しています。オープンコンピュートプロジェクトの標準が成熟するにつれ、相互運用性の向上が現在のベンダーロックインへの懸念を徐々に解消していくでしょう。


冷却レベル別:
コンポーネントレベルの改修がラックレベル設計に移行コンポーネントレベルのコールドプレートは2025年の出荷量の57.60%を占め、ヨーロッパGPU液体冷却市場においてエンタープライズバイヤーが段階的なアップグレードを好む傾向を反映しています。AsetekとCoolITは標準GPUリファレンスボードにボルト固定するコールドプレートキットを供給し、ラックレイアウトを変更することなく接合部温度を最大30℃低下させます。企業は、特に冷却アップグレードが定期メンテナンスウィンドウと重なる場合に、運用上の混乱が最小限であることを評価しています。改修はまた、コンピュータールーム空調ハンドラーなどの減価償却済み空冷資産を保全し、バランスシートを保護します。
ラックレベルシステムは設置ベースでは小規模ですが、2031年までCAGR 26.80%で拡大しています。Schneider Electric、Rittal、Vertivはポンプ、マニホールド、熱交換器をラックエンベロープ内に統合し、ハイパースケールの容量目標を満たす100キロワット密度を実現しています。このアプローチはサイト構築を加速させ、ラックが事前配管済みで出荷され、施設の水接続が2箇所のみで済みます。ドイツテレコムのミュンヘンにおける10,000GPU規模の構築は、このアーキテクチャを使用して数週間で稼働準備が整い、高い部品表コストを上回る価値実現までの時間的優位性を示しています。
導入形態別:
ハイパースケール検証後にエンタープライズ採用が加速2025年、ハイパースケーラーおよびクラウドプロバイダーはGPU液体冷却市場の64.20%を占め、技術のスケーラビリティを実証するとともにサプライヤーの学習曲線を大幅に短縮しました。Microsoft、Google、Amazonなどの主要プレイヤーは標準化された冷媒分配ユニットを採用し、オープンハードウェアフォーラムに設計ファイルを積極的に提供しました。これらの取り組みにより、インストールプロセスが合理化され、後続の展開のサイクルタイムが短縮されました。さらに、公開リファレンス設計の利用可能性により、小規模バイヤーは技術の成熟度に対する信頼を得るとともに、スペアパーツへのアクセスが確保されました。この協調的なアプローチはイノベーションを加速させ、市場全体でより広範な採用を促進しました。その結果、グラフィックス処理ユニット(GPU)液体冷却市場は、業界リーダーと中小企業の共同努力によって進化し続けています。
エンタープライズは現在最も急速に成長するバイヤーとなっており、2031年までCAGR 27.30%で成長すると予測されています。CFOは液体冷却を、コストのかかるデータセンター拡張を遅らせ、既存のフットプリント内で二桁の電力密度向上を支援する投資として捉えています。政府および研究用高性能コンピューティングセンターはEU復興基金を引き続き吸収し、商業コロケーション契約に波及する公共調達サイクルにおける需要を固定しています。エッジAIは第4の柱として台頭しており、通信キャリアが遅延に敏感な5GおよびインダストリアルIoTアプリケーションをサポートするために中央局に密閉型浸漬エンクロージャーを設置しています。

GPU電力密度別:
超高密度アクセラレーターが普及300~700ワット帯は2025年の収益の最大シェアである51.70%を維持し、H100およびH200 GPUの広範な採用によって牽引されました。この範囲は、特にAI推論および混合ワークロードにおいて、パフォーマンスとエネルギー効率のバランスを取るための優先的な選択肢となっています。このセグメントの単相コールドプレートは電力使用効率(PUE)約1.20を達成し、従来の空冷システムに対してコスト効率の高いアップグレードとなっています。これらのソリューションは、電力予算を効果的に管理しながらスループットを最適化しようとする事業者にとって特に魅力的です。このセグメントの優位性は、さまざまなアプリケーションへの適合性を示しており、グラフィックス処理ユニット(GPU)液体冷却市場における継続的な重要性を確保しています。
700ワット超のアクセラレーターは、2031年までに複合年間成長率(CAGR)26.90%で成長し、GPU液体冷却市場規模に大きな影響を与えると予測されています。チップあたり1キロワットを超えるNVIDIAのB200およびGB200 GPUファミリーが高度な冷却ソリューションへの需要を牽引しており、ラックレベルの冷媒分配システムが不可欠となっています。温水冷却設計は、地域熱供給ループへの戻り流の転用によって追加価値を提供し、高い設備投資コストを相殺する新たな収益機会を創出するため、普及が進んでいます。300ワット未満のデバイスはエッジ推論アプリケーションに引き続き関連性を持ちますが、トレーニングクラスターがより高電力のシリコンを採用するにつれて市場シェアは徐々に低下しています。このシフトは、次世代ワークロードの需要を満たすうえで高性能冷却ソリューションの重要性が高まっていることを示しています。
地域分析
ドイツ GPU 液体冷却市場
ドイツは2025年に26.80%のシェアで地域売上をリードし、Schwarz Digitsの110億ユーロ(126.1億米ドル)のAIキャンパスおよびJUPITERエクサスケールシステムを含む大規模なAIおよびハイパフォーマンスコンピューティング投資によって支えられています。これらのプロジェクトは、温水温度での液体冷却の使用を公式に検証し、高密度GPU展開向けの先進冷却アーキテクチャに対する信頼を強化しました。フランクフルトの高い相互接続密度は、堅牢な接続性、確立されたデジタルインフラ、および企業顧客への近接性を優先するオペレーターにより、ハイパースケール投資の継続的な支援を続けています。同時に、ドイツの産業製造基盤からの需要が、加速コンピューティングを必要とするユースケース全体にわたる企業向けGPUの展開を支えています。エネルギー再利用に焦点を当てた政府のインセンティブは、データセンター施設が地域暖房ネットワークを通じた廃熱流の収益化によってプロジェクト経済性を改善できるため、導入をさらに加速させています。
フランス GPU 液体冷却市場
フランスは、27.10%の予測CAGRにより、最も成長の速い地域市場として位置づけられており、大規模なGPU展開、公的資金、および有利な政策支援によって支えられています。バランスにおけるSesteceの40,000 GPU規模の施設(近日公開予定)および公的資金によるAlice Recoqueシステムは、AIインフラおよびハイパフォーマンスコンピューティングにおけるフランスの拡大する役割を示しています。国家AI戦略の助成金は、液体冷却対応施設の資金調達コストを削減し、新たなキャンパスを計画する国内オペレーターおよび海外ハイパースケーラーの双方にとってフランスをより魅力的にしています。廃熱統合も導入の経済的根拠を強化しており、複数の自治体がデータセンターの排熱信頼性の高い冬季熱源として指定しています。デジタルインフラ開発と自治体エネルギー計画のこの整合性は、液体冷却施設の長期的な価値提案を向上させています。
より広いヨーロッパ市場
イギリス、オランダ、スペイン、およびイタリアは次の階層を形成しており、それぞれ異なる需要ドライバーとインフラ条件によって支えられています。イギリスでは、ロンドンの金融サービスワークロードがGPU加速を好みますが、コストのかかるレガシーデータセンターの改修により、オペレーターはM25回廊外の新たなハブへの移行を迫られています。アムステルダムは主要な交換ポイントへの近接性から恩恵を受けていますが、電力網の制約によりオペレーターは北欧へのスピルオーバーオプションの評価を促されています。南ヨーロッパは設置容量で遅れをとっていますが、再生可能エネルギーと土地が未活用のまま残っている地域では有望な兆しを見せています。ブレシアの地域暖房パイロットは、液体冷却・廃熱再利用対応データセンターが地域エネルギーシステムをどのように支援できるかを示しています。北欧、バルカン半島、および東ヨーロッパの小規模市場は、豊富な水力発電、冷涼な気候、および緩やかなゾーニング規制を活用して、混雑した主要ハブからのオーバーフロー需要を取り込んでいます。
競合環境
市場集中度
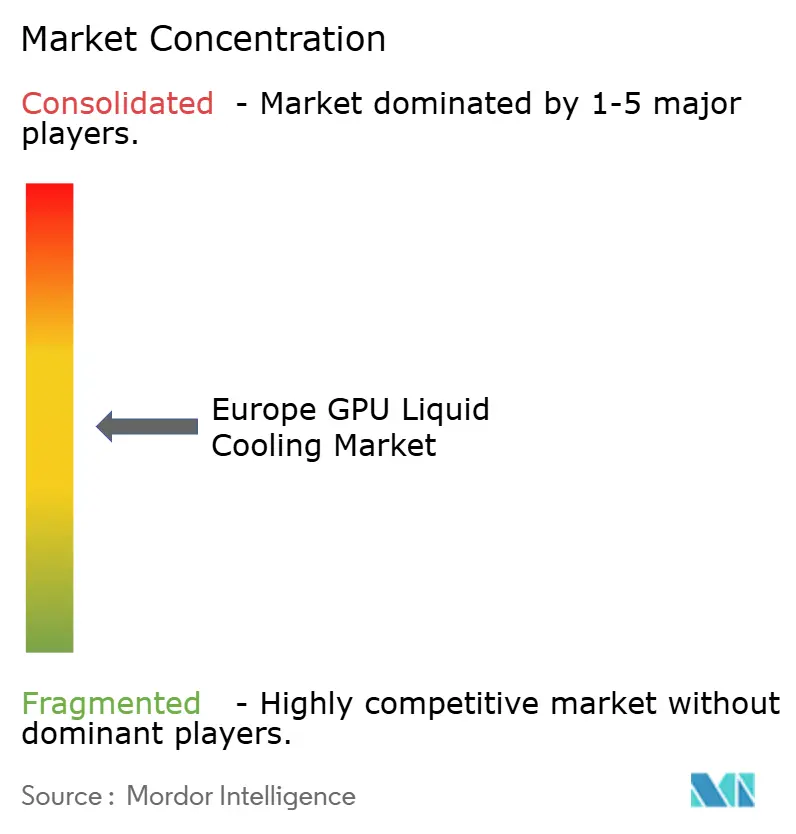
ヨーロッパGPU液体冷却市場は依然として中程度に分散していますが、ハイパースケーラーが承認ベンダーリストを合理化するにつれてサプライヤーの統合が勢いを増しています。Asetek、CoolIT、Submerなどの主要プレイヤーは、NVIDIAリファレンスプラットフォームでの設計採用によって支えられ、ダイレクトトゥチップおよび浸漬冷却のニッチ市場を支配しています。Asetekの2024年のSimSports買収により、次世代コールドプレートの開発に不可欠な精密加工能力が強化されました。Vertiv、Schneider Electric、Lenovo、Hewlett Packard Enterprise、Dell Technologiesなどの企業は、統合ラックソリューションに注力しています。これらのソリューションは電力、冷却、監視システムをバンドルし、エンタープライズバイヤーの調達プロセスを簡素化し、市場競争力を高めています。
エッジAIは、通信不動産向けに密閉型ファンレスエンクロージャーを提供するIceotope、EKWB、Midas Immersion Coolingを含む新規参入者に機会を創出しています。汎ヨーロッパエッジコンティニュームコンソーシアムが計画する2026年のデモンストレーションは、今後の分散型推論展開の規模を示しています。しかし、独自のクイックディスコネクトがマルチベンダーの互換性を妨げるため、相互運用性の課題が依然として残っています。オープンコンピュートプロジェクトは、これらの問題に対処するためのコールドプレートおよびマニホールド標準の確立に取り組んでいます。この焦点の転換は、エコシステム全体でシームレスな統合を可能にするうえで標準化されたソリューションの重要性が高まっていることを示しています。
冷却の知的財産はコスト要因から重要な利益センターへと移行し、市場の交渉力のダイナミクスを変えています。専門的な熱工学企業は、その専門知識がますます価値を持つようになるにつれて影響力を高めています。市場は、冷却技術のイノベーションが競争上の差別化を促進するシフトを目撃しています。このトレンドは、企業が高性能コンピューティングの需要を満たすために高度な熱管理ソリューションを優先するにつれて激化すると予想されます。進化する環境は、グラフィックス処理ユニット(GPU)液体冷却市場の将来を形成するうえで熱工学の重要な役割を示しています。
ヨーロッパGPU液体冷却産業リーダー
-
Asetek A/S
-
CoolIT Systems Inc.
-
Submer Technologies SL
-
LiquidStack Inc.
-
Schneider Electric SE
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ GPU 液体冷却市場 このレポートでカバーされる企業
- Asetek A/S
- CoolIT Systems Inc.
- Submer Technologies SL
- LiquidStack Inc.
- Schneider Electric SE
- GRC (Green Revolution Cooling) Inc.
- Asperitas BV
- Rittal GmbH and Co. KG
- Lenovo Group Limited
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- NVIDIA Corporation
- Super Micro Computer Inc.
- Midas Immersion Cooling
- Iceotope Technologies Limited
- EBullient, Inc.
- EKWB d.o.o.
- Aquacomputer GmbH and Co. KG
- Fujitsu Limited
- Cisco Systems Inc.
最近の産業開発事情 ヨーロッパ GPU 液体冷却市場
- 2026年4月:EKWBがヨーロッパのコロケーションプロバイダーと提携し、既存ホールを改修するエンタープライズ向けのモジュール式ダイレクトトゥチップキットを出荷。
- 2026年3月:Rittalが統合リーク検知と自動流体管理を備えた更新版LCPラックプラットフォームを発売。
- 2026年3月:汎ヨーロッパエッジコンティニュームコンソーシアムが、モバイルワールドコングレスバルセロナにて20ミリ秒未満のレイテンシーを持つ液体冷却エッジノードを披露。
- 2026年2月:Iceotopeがセルタワーエッジサイトの精密浸漬エンクロージャーで通信設計採用を獲得。
ヨーロッパGPU液体冷却市場レポートの範囲
ヨーロッパGPU液体冷却市場は、ヨーロッパ全域の高性能コンピューティング環境においてグラフィックス処理ユニット(GPU)が発生する熱を放散するために設計された液体ベースの熱管理ソリューションの開発、製造、統合、および展開を包含しています。これらのソリューションは、AI、機械学習、クラウドコンピューティング、高性能コンピューティング(HPC)、およびエッジAIアプリーションの増大する熱需要をサポートしながら、エネルギー効率、システム信頼性、およびコンピューティング密度を向上させるために不可欠です。
ヨーロッパGPU液体冷却市場レポートは、冷却タイプ(単相液体冷却および二相液体冷却)、冷却レベル(コンポーネントレベル冷却およびサーバー・ラックレベル冷却)、導入形態(ハイパースケール・クラウド、エンタープライズ、政府・研究HPC、エッジAI)、GPU電力密度(300W未満、300W~700W、700W超)、および地域(ドイツ、フランス、英国、イタリア、その他ヨーロッパ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 単相液体冷却 |
| 二相液体冷却 |
| コンポーネントレベル冷却 |
| サーバー・ラックレベル冷却 |
| ハイパースケール・クラウド |
| エンタープライズ |
| 政府・研究(HPC) |
| エッジAI |
| 300W未満 |
| 300W~700W |
| 700W超 |
| ドイツ |
| フランス |
| 英国 |
| イタリア |
| その他ヨーロッパ |
| 冷却タイプ別 | 単相液体冷却 |
| 二相液体冷却 | |
| 冷却レベル別 | コンポーネントレベル冷却 |
| サーバー・ラックレベル冷却 | |
| 導入形態別 | ハイパースケール・クラウド |
| エンタープライズ | |
| 政府・研究(HPC) | |
| エッジAI | |
| GPU電力密度別 | 300W未満 |
| 300W~700W | |
| 700W超 | |
| 地域別 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| その他ヨーロッパ |
レポートで回答される主要な質問
ヨーロッパにおける現在のGPU液体冷却市場規模は?
Mordor Intelligenceによると、ヨーロッパGPU液体冷却市場規模は2025年に11.7億米ドルとなり、2026年には14.0億米ドルに達すると予測されています。
ヨーロッパのデータセンターで採用をリードしている冷却タイプはどれですか?
単相液体冷却が2025年の導入の73.40%のシェアで優位を占めており、既存の冷水プラントとの改修互換性を反映しています。
エンタープライズにおけるGPU液体冷却の採用はどのくらいの速さで成長すると予想されますか?
エンタープライズの設置は、中堅企業が新しいホールを建設せずに高いラック密度を求めるため、2031年までCAGR 27.30%で拡大すると予測されています。
事業者が700ワット超のGPUに液体冷却へ移行している理由は何ですか?
NVIDIAのB200やGB200などのアクセラレーターは最大1キロワットを消費し、空冷では経済的に管理できない熱負荷であるため、信頼性のために液体冷却が不可欠です。
液体冷却GPU展開において最も急速に成長すると予測されているヨーロッパの国はどこですか?
フランスは主権AI資金と大規模なハイパースケール投資に支えられ、2026年から2031年にかけてCAGR 27.10%を記録すると予想されています。
廃熱回収は液体冷却の経済性においてどのような役割を果たしていますか?
多くの新しい施設は戻り冷媒を地域熱供給グリッドに統合し、事業者がEUの持続可能性義務を満たしながら追加収益を生み出しています。