
ヨーロッパ飼料用フレーバー・甘味料市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
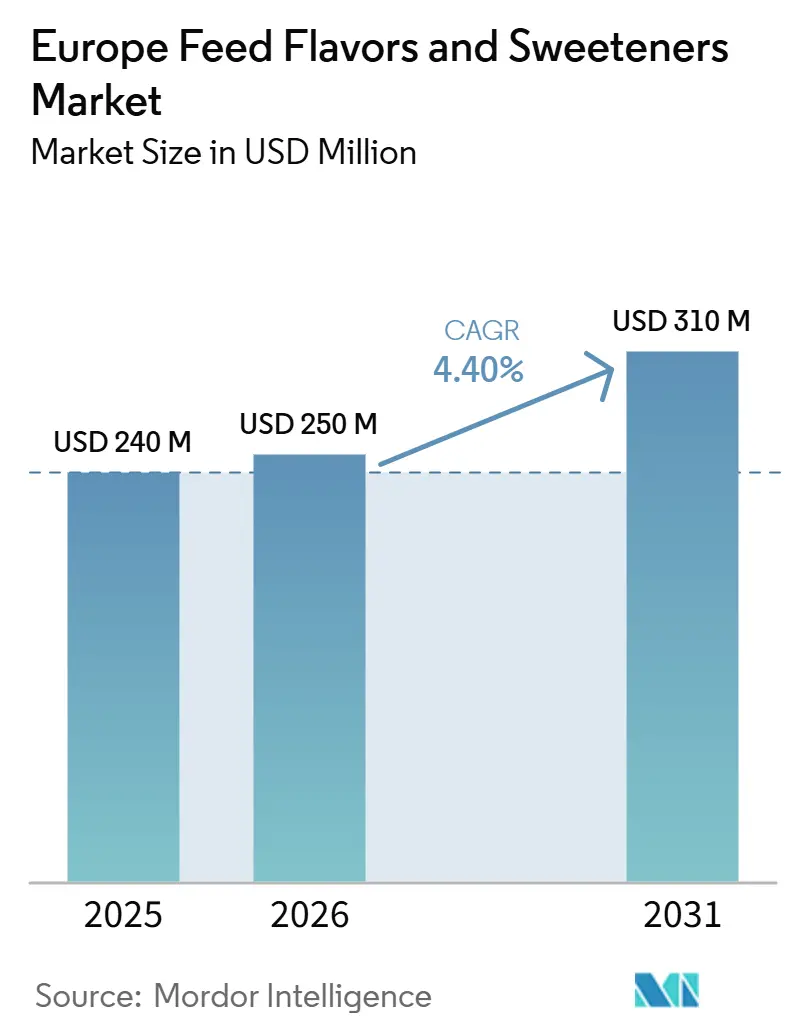
| 基準年の市場規模 (2025) | 240 百万米ドル |
| 市場規模 (2026) | 250 百万米ドル |
| 市場規模 (2031) | 310 百万米ドル |
| 成長率 (2026 - 2031) | 4.40 % |
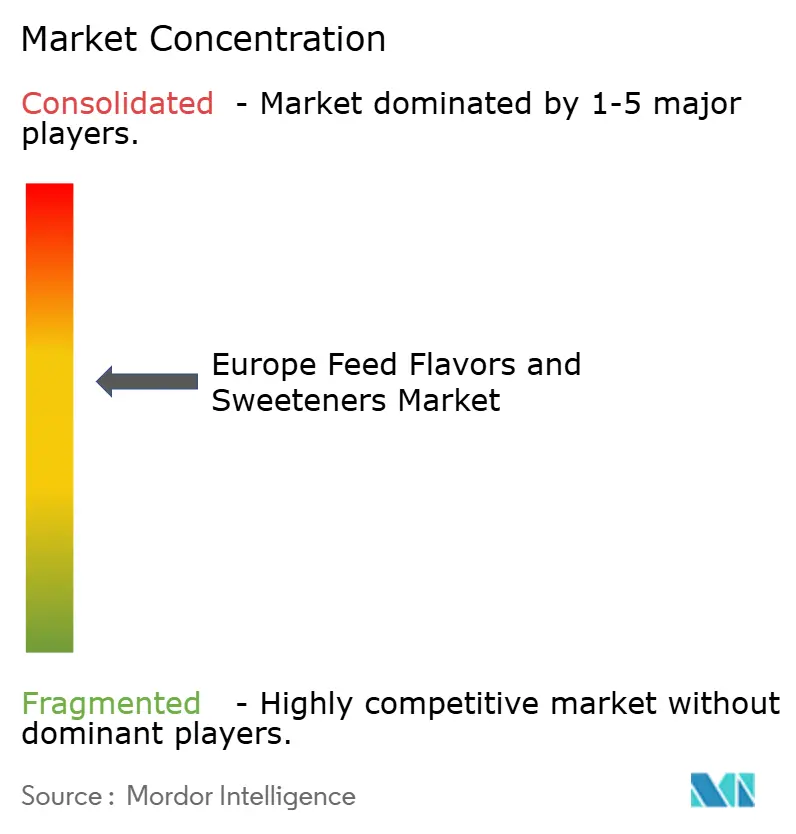
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ飼料用フレーバー・甘味料市場分析
ヨーロッパ飼料用フレーバー・甘味料市場規模は2025年に2億4,000万米ドルに達し、2026年には2億5,000万米ドル、2031年までに3億1,000万米ドルに達すると予測されており、年間複合成長率(CAGR)は4.40%です。市場成長は、コンプライアンス主導の配合へのより明確なシフト、添加物品質システムへの厳格な精査の高まり、および精密畜産給餌における嗜好性ツールのより広範な活用によって形成されています。Adisseo Europeは2025年に、離乳後の子豚の給餌行動は食事変化に対して非常に敏感であると述べており[1]、機能性成分が商業プログラムにおける飼料受容性を変化させる場合、嗜好性サポートが中心的な役割を果たすと述べています。ヨーロッパ飼料用フレーバー・甘味料市場はまた、特に乳牛、豚、および若齢動物の食事が安定した摂取パフォーマンスを必要とする場合において、汎用的な添加物ブレンドではなく、検証済みの種特異的ソリューションへの需要の高まりからも恩恵を受けています。サプライヤー資格認定が配合有効性だけでなく、トレーサビリティ、監査可能性、および規制対応準備にまで及ぶようになるにつれ、品質保証システムの重要性が増しています。同時に、ヨーロッパ飼料用フレーバー・甘味料市場は、天然原料の投入コストの上昇と特殊添加物システムの商業化タイムラインの長期化による圧力に引き続き直面しており、競争においてスケールとコンプライアンス能力がより重要になっています。
主要レポートのポイント
- サブ添加物別では、フレーバーが2025年のヨーロッパ飼料用フレーバー・甘味料市場シェアの51.7%を占め、甘味料は2031年にかけてCAGR 4.6%で拡大すると予測されています。
- 動物別では、反芻動物が2025年のヨーロッパ飼料用フレーバー・甘味料市場規模の38.0%を占め、豚は2031年にかけてCAGR 4.8%で成長すると予測されています。
- 地域別では、スペインが2025年のヨーロッパ飼料用フレーバー・甘味料市場シェアの23.0%を占め、イギリスは2031年にかけてCAGR 4.7%で最も速い成長を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 嗜好性の高い飼料への需要増加による摂取量とパフォーマンスの向上 | +0.6% | 欧州連合全域、スペイン、ドイツ、フランスに集中 | 短期(2年以内) |
| 畜産生産の拡大と商業農業の集約化 | +0.5% | スペイン、オランダ、ドイツ、ポーランド | 中期(2〜4年) |
| 抗生物質フリーおよびクリーンラベル飼料配合へのシフト | +0.7% | 欧州連合全域、ドイツ、オランダ、デンマークで早期の成果 | 短期(2年以内) |
| 高付加価値乳牛・肉牛システム向けスペシャルティ栄養の成長 | +0.6% | フランス、ドイツ、オランダ、イギリス | 中期(2〜4年) |
| 機能性添加物のオフノートをマスクするための飼料用フレーバーの使用増加 | +0.6% | 欧州連合全域 | 短期(2年以内) |
| 若齢動物およびストレスを受けやすい食事向け飼料のプレミアム化 | +0.5% | ドイツ、フランス、オランダ、スペイン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
嗜好性の高い飼料への需要増加による摂取量とパフォーマンスの向上
自発的な飼料摂取量は、商業畜産システム全体における成長効率と飼料転換の基本的な促進要因であり続けています。2025年にアクセスされたメルク獣医マニュアルは、泌乳中の乳牛は分娩後すぐに摂取量を最大化してネガティブエネルギーバランスの重症度と期間を軽減しなければならず、摂取量の長期的な低下は体況と繁殖パフォーマンスに悪影響を与えると述べています。この臨床的原則は、摂取量の低下によるパフォーマンス損失が即時かつ測定可能な食事において、ヨーロッパ飼料用フレーバー・甘味料市場が引き続き関連性を高めている理由を説明するのに役立ちます。Adisseo Europeは2025年に、子豚の離乳後食欲不振は、嗜好性サポートによって食事移行ストレスが管理されない場合、発育を遅らせ、生涯パフォーマンスに影響を与える可能性があると述べています。Norel Animal Nutritionも2025年に、育成食事における標的フレーバー化合物が母豚の発情再帰タイミングを0.5日改善したと報告しています。同社はまた、第16回豚の消化生理学に関する国際シンポジウムにおいて、子豚の糞便の一貫性と飼料効率のトレンドの改善を報告しました。これらの結果は、任意の添加物使用ではなく、パフォーマンスに裏付けられたフレーバー配合へのより広範な移行を支持しています。
抗生物質フリーおよびクリーンラベル飼料配合へのシフト
ヨーロッパ飼料用フレーバー・甘味料市場はまた、飼料プログラムにおける薬理学的成長サポートからの脱却というシフトからも支持を得ています。2026年1月の「Antibiotics」誌のレビューは、欧州の畜産政策が抗生物質成長促進剤を制限し、予防的使用規則を厳格化することで、生産者を栄養的代替手段へと向かわせてきたと述べています。GMP+ Internationalは2025年に、Good Manufacturing Practice TS2.2抗生物質フリー飼料基準がオランダの国内フレームワークからグローバルに適用可能な認証基準へと拡大したと発表し、これにより買い手は抗生物質フリーのサプライチェーンの主張を検証するためのより明確な根拠を得ることができます。欧州医薬品庁は2025年3月に、12年間の自主的な取り組みにより欧州連合の獣医用抗生物質販売量が50%削減されたと報告し[2]、抗生物質依存度の低下がすでに事業環境に組み込まれていることを確認しました。抗生物質使用が後退するにつれ、嗜好性ソリューションは栄養管理を通じて摂取量を維持しパフォーマンスをサポートする上でより重要になります。これにより、クリーンラベルのポジショニングと運用パフォーマンスが連携して機能しなければならない配合において、ヨーロッパ飼料用フレーバー・甘味料市場の関連性が高まります。
高付加価値乳牛・肉牛システム向けスペシャルティ栄養の成長
ヨーロッパ全域のプレミアム乳牛・肉牛チェーンは、低付加価値の飼料プログラムよりも厳格な配合管理に依存しており、これが嗜好性投入物のより一貫した使用を支持しています。地理的表示に関する規則(EU)2024/1143は2024年5月に発効し、欧州委員会はこれらの品質スキームが保護された食品システム全体でトレーサビリティとルールベースの生産基準を必要とすると説明しています。その環境において、フレーバー配合は、総混合飼料プログラムにバイパス脂肪、緩衝剤、結合剤、またはその他の機能性成分が含まれ、受容性が低下する可能性がある場合に摂取の安定性をサポートします。したがって、ヨーロッパ飼料用フレーバー・甘味料市場は、品質管理された畜産システムと摂取量に敏感な生産ウィンドウの重複から恩恵を受けています。需要は特に、飼料の一貫性が農場のパフォーマンスだけでなく、ブランド乳製品・牛肉生産におけるトレーサビリティの期待にも結びついている反芻動物のバリューチェーンにおいて持続的です。
若齢動物およびストレスを受けやすい食事向け飼料のプレミアム化
若齢動物の食事は、最初の給餌段階でのパフォーマンスの後退が長期的な持ち越し効果をもたらすため、嗜好性サポートにとって最も価値のある分野の一つであり続けています。Adisseo Europeは2025年に、子豚は離乳後1〜2日間飼料を摂取しない可能性があり、移行が適切に管理されない場合、発育を遅らせ、生涯パフォーマンスを弱める可能性があると報告しました。したがって、ヨーロッパ飼料用フレーバー・甘味料市場は、広範な飼料マスキングだけでなく、初期摂取サポートに特化したソリューションへの強い関心を示しています。飼料品質シスムもこのプレミアム層を強化しています。その環境は、高付加価値のスターターおよびトランジション食事において、トレーサビリティ、技術文書、および種特異的配合サポートを組み合わせることができるサプライヤーを優遇します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フレーバーおよび甘味料投入物の原材料コストの変動性 | -0.40% | 欧州連合全域 | 短期(2年以内) |
| 飼料添加物の承認と主張に関する規制上の精査 | -0.50% | 欧州連合全域 | 長期(4年以上) |
| 価格に敏感なコモディティ畜産セグメントにおける知覚価値の限界 | -0.40% | 東ヨーロッパ、ロシア、トルコ | 中期(2〜4年) |
| 多様な動物食事と投与量ニーズにわたる再配合の複雑さ | -0.50% | 欧州連合全域、ドイツとオランダで早期の影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
フレーバーおよび甘味料投入物の原材料コストの変動性
天然投入物はヨーロッパ飼料用フレーバー・甘味料市場にとって現実のコストリスクであり続けています。Symriseは2024年に、気候の不安定性と地政学的混乱により天然原料のサプライチェーンが年々不足とコスト増加に直面していると述べており、そのため同社は植物性原料やその他の天然抽出物について複数の原産地調達プログラムを構築しています。これは、より自然なポジショニングに向かって移行している、または古い低コストの合成投入物から離れている飼料配合にとって重要です。原材料の変動性が高まると、中堅サプライヤーは大手プレーヤーと同じ調達規模や調達柔軟性を持たないため、吸収が困難になります。したがって、ヨーロッパ飼料用フレーバー・甘味料市場は、大手サプライヤーと小規模スペシャリストの間のギャップを広げる可能性のあるコスト構造を示しています。投入物の複雑さが増すにつれ、需要条件が良好であっても、マージン圧力は実際の抑制要因となります。
飼料添加物の承認と主張に関する規制上の精査
規制コンプライアンスはヨーロッパ飼料用フレーバー・甘味料市場にとってもう一つの構造的な抑制要因であり続けています。AGROLAB GROUPは2025年に、委任規則(EU)2024/1229が飼料における抗菌物質の交差汚染に対する強制的な最大レベルを導入し、欧州サプライチェーンで事業を展開するメーカーに対してより厳格な分析文書化の負担を追加したと報告しました。FAMI-QS Internationalも2025年7月に、認証システムバージョン9の下でサプライヤー資格認定基準が厳格なままであることを確認し、監査対応準備とトレーサビリティの運用上の重要性を高めています。これらの要件は、特に技術的なドシエ、検証作業、および工場管理を並行して維持しなければならない場合、特殊製品の商業化コストを引き上げます。小規模な配合業者は引き続き競争できますが、コンプライアンスの負担を相殺するために、より鋭い種への集中またはより強いニッチなポジショニングが必要になることが多いです。これにより市場はイノベーションに開かれたままですが、規制上の規律なしに容易な参入や急速なスケーリングを可能にするペースではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ添加物別:
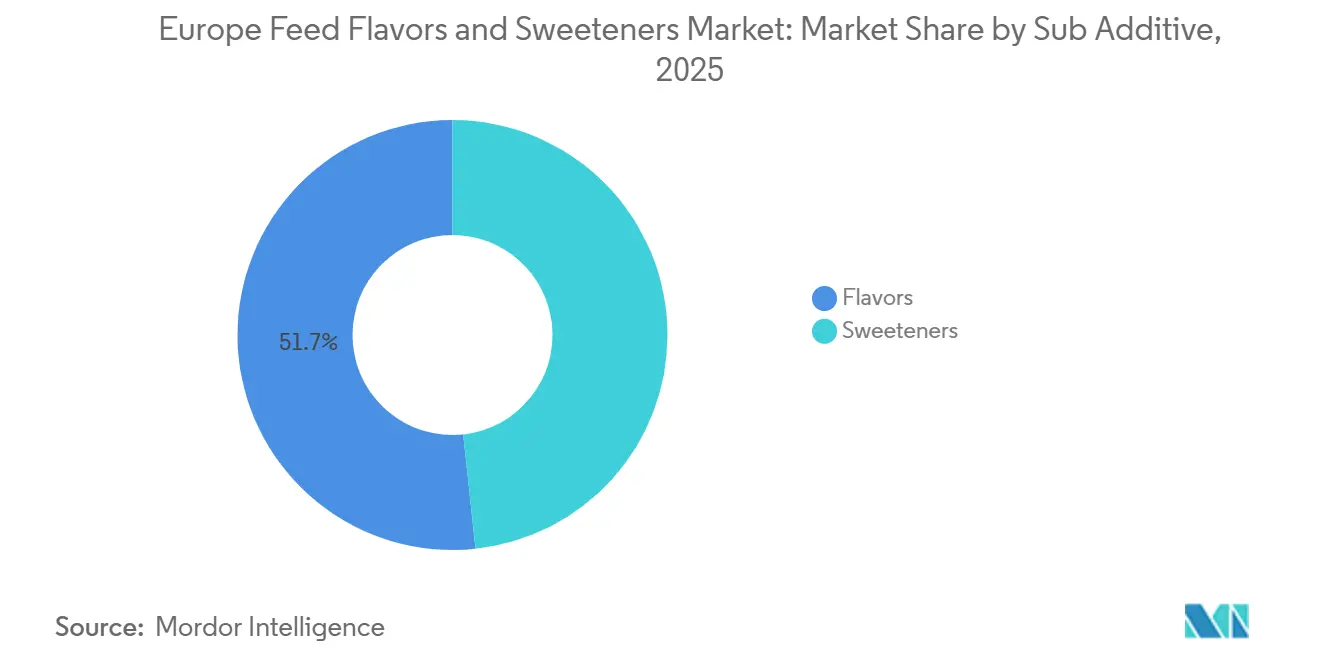
フレーバーがリードし、甘味料はより特化した配合を通じて価値を構築フレーバーは2025年のヨーロッパ飼料用フレーバー・甘味料市場シェアの51.7%を占め、最大のサブ添加物カテゴリーとなっています。その強みは、泌乳食事、フィニッシャー飼料、および子牛スターターにわたる広範な使用から来ており、これにより多くの狭く標的化された投入物よりも幅広い用途を持ちます。フレーバーのヨーロッパ飼料用フレーバー・甘味料市場規模は、この汎用性によって支持されており続けています。なぜなら、買い手は複数の動物グループにわたって一つのプラットフォームを使用しながら、摂取量、マスキング、および配合受容性に対処できるからです。フレーバーはまた、短期的な飼料調整よりも安定した給餌行動を優先するシステムにも適しています。これにより、フレーバーは種のカバレジと運用使用の両方において、カテゴリーのより確立された側面となっています。
甘味料はより小さなベースから成長しており、2026〜2031年の予測CAGRは4.6%ですが、配合がより特化するにつれて単位当たりの価値は上昇しています。甘味料のヨーロッパ飼料用フレーバー・甘味料市場規模は、摂取反応が迅速に重要となり、受容性の低さが目に見える生産コストをもたらす若齢動物の食事とトランジション給餌における需要から恩恵を受けています。Adisseoは2025年に、OptisweetやKraveなどの製品が、汎用的なパフォーマンス主張ではなく、文書化されたアプリケーション特異的ソリューションへの移行を反映していると述べました。実際には、これは甘味料がフレーバーよりも量が少ない場合でも、より戦略的になっていることを意味します。このカテゴリーは、より高付加価値のブレンド、より強力な文書化、およびストレスを受けやすい給餌アプリケーションとのより緊密な整合に向かって移行しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
動物別:
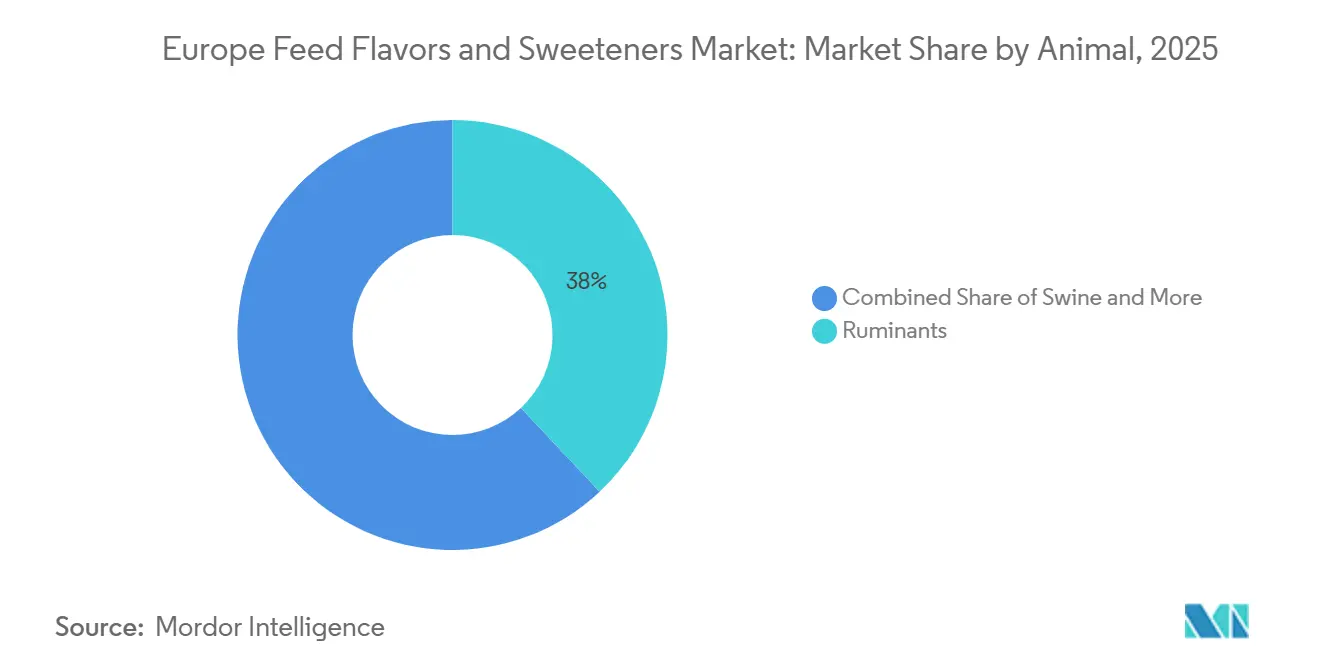
反芻動物が規模を維持し、豚が最も強い成長モメンタムを牽引反芻動物は2025年のヨーロッパ飼料用フレーバー・甘味料市場シェアの38.0%を占め、最大の動物セグメントとなりました。その地位は、欧州の乳牛・肉牛システムの高い価値と、初期泌乳および高パフォーマンス給餌における摂取量の感受性に関連しています。2025年にアクセスされたメルク獣医マニュアル[3]は、乳牛は分娩後の産後ネガティブエネルギーバランスを軽減するために分娩後すぐに乾物摂取量を増加させなければならないと述べており、これは生産管理における嗜好性の役割を直接支持しています。反芻動物におけるヨーロッパ飼料用フレーバー・甘味料市場シェアはまた、機能性成分が総混合飼料プログラムに追加される際に一貫した摂取量を維持する必要性も反映しています。品質管理された乳牛・肉牛のバリューチェーンでは、飼料の一貫性は生産性とトレーサビリティの両方にとって重要です。これにより、飼料の広範な栄養的意図を変えることなく受容性を高めるフレーバーと甘味料への安定した需要が支持されています。
豚は最も速く成長している動物セグメントであり、2031年にかけての予測CAGRは4.8%です。豚向けのヨーロッパ飼料用フレーバー・甘味料市場は、離乳後の食事が飼料受容性に非常に敏感であり、商業的な養豚システムが予測可能な摂取量に高い価値を置いているため、拡大しています。Adisseo Europeは2025年に、離乳後食欲不振が子豚栄養における主要な技術的課題であり続けており、これが嗜好性サポートを初期段階の豚給餌戦略の中心近くに置き続けていると指摘しました。家禽や水産養殖を含むその他の動物も、密集した生産システムが信頼性の高い飼料摂取行動を必要とする安定した需要に貢献しています。これらのパターンが合わさって、豚を成長ストーリーの中心に置きながら、反芻動物がより大きな既存の需要基盤を維持しています。
地域分析
西ヨーロッパ飼料用フレーバーおよび甘味料市場
スペインは2025年のヨーロッパ飼料用フレーバーおよび甘味料市場シェアの23.0%を占め、地域内最大の国内市場となっている。このリードは、商業用畜産基盤の規模と、主要畜種にわたる配合飼料使用の深さを反映している。フランスは異なる理由から依然として重要であり、原産地保護制度がプレミアム飼料の意思決定においてトレーサビリティ重視の環境を生み出している。フランス農業省は2025年に、国立原産地品質研究所のデータを用いて、フランスの52のアペラシオン・ドリジーヌ・プロテジェ乳製品が2024年に22.71 ビリオン ユーロ(2.94 ビリオン 米ドル)の収益を生み出し、238,854メトリックトンの商業化産出量をカバーしたと報告した。2024年5月に発効した規則(EU)2024/1143も、ヨーロッパ全域の地理的表示制度におけるトレーサビリティの役割を強化している。これは、飼料品質管理が広範な製品保証の一部となっているプレミアム反芻動物チェーンにおいて、ヨーロッパ飼料用フレーバーおよび甘味料市場を支援している。ドイツも、大規模な畜産基盤と産業的給餌構造により、主要な需要拠点であり続けている。
イギリス飼料用フレーバーおよび甘味料市場
イギリスは市場において最も成長が速い地域であり、2031年までに4.7%のCAGRが予測されている。2025年に環境・食料・農村地域省が公表したイギリス政府農業統計によると、配合飼料生産量は2023年から2024年にかけて4.4%増加し、牛および子牛用飼料量も2024年7月から2025年1月にかけて4.4%増加した。イギリス気象庁は2025年春季レビューにおいて、2025年春が1836年の記録開始以来6番目乾燥した春であったと報告しており、これにより粗飼料の入手可能量が減少し、反芻動物システムにおける配合飼料への依存度が高まった。したがって、ヨーロッパ飼料用フレーバーおよび甘味料市場は、構造的な飼料需要と実際の飼料調整ニーズの両面からイギリスにおける支持を得ている。また、獣医薬品局は2024年5月に、グレートブリテンの新たな獣医薬品規制が発効したと発表しており、これにより欧州連合の更新ベースモデルとは異なるコンプライアンス環境が生まれ、サプライヤーにとってデュアルマーケット対応の重要性が高まっている。これにより、イギリスは成長市場であると同時に規制適応市場でもある。
ヨーロッパのより広範な市場
オランダとイタリアは、より専門化されたチャネルを通じて価値を付加している。2026年3月、Denkavit IngredientsとAdisseoはベネルクスにおけるAdisseo製品40品目以上への提供を拡大しており、これは北ヨーロッパおよび西ヨーロッパにおける高度な飼料添加物カテゴリーの流通・製剤ハブとしてのオランダの役割を示している。イタリアのプレミアム畜システムは厳格な生産仕様によって支えられており、パルミジャーノ・レッジャーノ協会は2025年4月の仕様書において、乳牛の粗飼料乾物の少なくとも75%が指定生産地域から供給されなければならないことを確認した。このような規則に基づく給餌環境は、文書化された品質整合型添加物への安定した需要を支えている。ヨーロッパの他の地域では、普及はより不均一であり、依然として価格感応度が高いが、畜産システムの集約化が進むにつれて、プレミアムな嗜好性ソリューションへの余地が時間をかけて生まれつつある。
競争環境
ヨーロッパ飼料用フレーバー・甘味料市場は、特化した地域サプライヤーと並んで大手多国籍企業が事業を展開する中程度の集中度を示しています。Archer Daniels Midland Company、Alltech, Inc.、Cargill, Incorporated、Kerry Group plc、DSM-Firmenich AGがトップ層を形成し、Adisseo、Kemin Industries, Inc.、Lesaffre Group、その他のスペシャリストがより狭い技術的焦点を通じて競争しています。競争はますますコンプライアンス対応準備、配合文書化、および一つのプラットフォームで複数の種をサポートする能力によって形成されています。したがって、ヨーロッパ飼料用フレーバー・甘味料市場は規模だけで定義されるわけではなく、買い手はトレーサビリティ、アプリケーションサポート、および監査の信頼性も重視しています。顧客の資格認定基準がより厳格になるにつれ、より強力な技術文書を持つサプライヤーがより有利な立場に置かれます。これにより、主に価格または単一用途の配合に依存する小規模サプライヤーよりも、確立された添加物プラットフォームが優位に立ちます。
主要企業による最近の戦略的動向も、競争がどのようにシフトしているかを示しています。DSM-Firmenich AGは2026年2月にユーロネクストで、動物栄養・健康部門をCVC Capital Partnersに売却することに合意したと発表し、コア優先事項を中心としたポートフォリオの再編成が続いていることを示しました。Kerry Groupは2026年4月にアイルランドで拡張されたバイオテクノロジー製造ハブを開設し、より広範な感覚ソリューションプラットフォームを支える発酵・酵素能力を強化しました。Alltechは2026年に豚生産向けにOlerixを導入し、パフォーマンスに敏感な畜産システム向けのアプリケーション主導ソリューションへの継続的な投資を示しました。これらの動向は、製品戦略がより標的化されプラットフォームベースになっている市場を示しています。また、主要企業がコモディティポジショニングで競争するのではなく、規模、特化、またはポートフォリオの再編成に投資していことも示しています。
スペシャリストプレーヤーは、より大きな種への集中とより緊密なアプリケーション設計で動くことできるため、依然として重要です。したがって、ヨーロッパ飼料用フレーバー・甘味料市場は、科学、コンプライアンス、および種特異的パフォーマンスを一つの商業的提案に結びつけることができる企業を評価します。カプセル化、自然同一香気化学、発酵の専門知識、および文書化された試験サポートは、買い手がサプライヤーをより慎重に審査するにつれてより重要になっています。その結果、プレミアム契約は、規制対応準備と明確な技術的差別化を組み合わせたサプライヤーに集中する可能性が高い競争分野となっています。
ヨーロッパ飼料用フレーバー・甘味料産業リーダー
-
Archer Daniels Midland Company
-
Alltech, Inc.
-
Cargill, Incorporated
-
Kerry Group plc
-
DSM-Firmenich AG
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ飼料用フレーバーおよび甘味料市場 このレポートでカバーされる企業
- Alltech, Inc.
- Archer Daniels Midland Company
- Adisseo
- Lucta S.A.
- Biovet JSC
- Cargill, Incorporated
- DSM-Firmenich AG
- Kemin Industries, Inc.
- Kerry Group plc
- Lallemand Inc.
- Lesaffre Group
- Phodé Animal Care
- Nutreco N.V.
- Norel S.A.
- Novus International, Inc.
最近の産業開発事情 ヨーロッパ飼料用フレーバーおよび甘味料市場
- 2025年10月:Norel Animal Nutritionは2025年の第16回豚の消化生理学に関する国際シンポジウムで、管理された豚栄養試験の結果を発表し、育成食事における標的フレーバー化合物が母豚の発情再帰タイミングを0.5日改善し、子豚の糞便の一貫性と飼料効率のトレンドにポジティブな傾向を示したことを文書化しました。
- 2024年11月:Adisseoは、Addarome、Maxarome、Palarome、Aromax、Optisweet、Krave、Delistart、Gusti-Plusを含む食欲活性化レンジの商業展開を、豚、反芻動物、および若齢動物向けの文書化された嗜好性プラットフォームを通じて欧州の畜産栄養顧客に継続しました。
- 2024年11月:ADMは、2024年11月にドイツのハノーバーで開催されたEuroTier 2024において、Sucram SpecifeekおよびSucram M'I Sweetを含むサッカリンフリーのSucram甘味料レンジを紹介し、科学的同定を通じて開発された豚特異的甘味料の欧州商業デビューを飾りました。
ヨーロッパ飼料用フレーバー・甘味料市場レポートの範囲
飼料用フレーバーと甘味料は、飼料の味、香り、および嗜好性を改善する添加物です。ヨーロッパ飼料用フレーバー・甘味料市場レポートは、サブ添加物別(フレーバーおよび甘味料)、動物別(反芻動物、豚、その他)、地域別(フランス、ドイツ、イタリア、オランダ、ロシア、スペイン、トルコ、イギリス、その他)に区分されています。市場予測は金額(米ドル)および数量(メトリックトン)で提供されます。
セグメンテーション概要
| フレーバー |
| 甘味料 |
| 反芻動物 | 肉牛 |
| 乳牛 | |
| その他の反芻動物 | |
| 豚 | |
| その他の動物 |
| フランス |
| ドイツ |
| イタリア |
| オランダ |
| ロシア |
| スペイン |
| トルコ |
| イギリス |
| その他のヨーロッパ |
| サブ添加物別 | フレーバー | |
| 甘味料 | ||
| 動物別 | 反芻動物 | 肉牛 |
| 乳牛 | ||
| その他の反芻動物 | ||
| 豚 | ||
| その他の動物 | ||
| 地域別 | フランス | |
| ドイツ | ||
| イタリア | ||
| オランダ | ||
| ロシア | ||
| スペイン | ||
| トルコ | ||
| イギリス | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパにおける飼料用フレーバーと甘味料への需要を促進しているものは何ですか?
需要は、飼料摂取量への強い注目、よりクリーンラベルの畜産生産、および乳牛、豚、若齢動物の食事における文書化された嗜好性システムのより高い使用によって支持されています。
このスペースで最大のサブ添加物セグメントはどれですか?
フレーバーは、複数の種と給餌段階にわたって使用されているため、2025年に51.7%のシェアでカテゴリーをリードしました。
最も速く成長している動物セグメントはどれですか?
豚は最も速く成長しているセグメントであり、2031年にかけての予測CAGRは4.8%で、離乳後の食事の飼料受容性への感受性によって支持されています。
なぜイギリスはこのスペースで急速に成長しているのですか?
イギリスの公式データは配合飼料量の増加を示しており、2025年春の粗飼料不足が反芻動物システムにおける配合飼料投入物への依存を高めました。