
Marktgröße und Marktanteil für Aromen und Süßungsmittel in der europäischen Tierernährung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
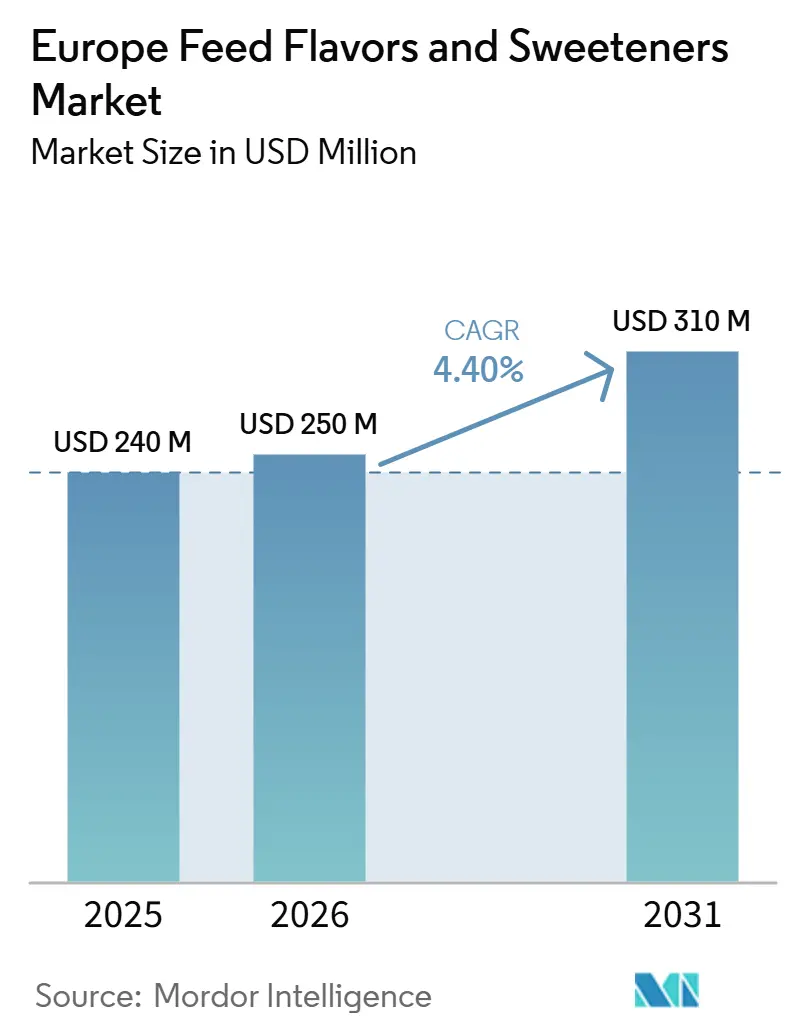
| Marktgröße im Basisjahr (2025) | 240 Millionen US-Dollar |
| Marktgröße (2026) | 250 Millionen US-Dollar |
| Marktgröße (2031) | 310 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.40 % |
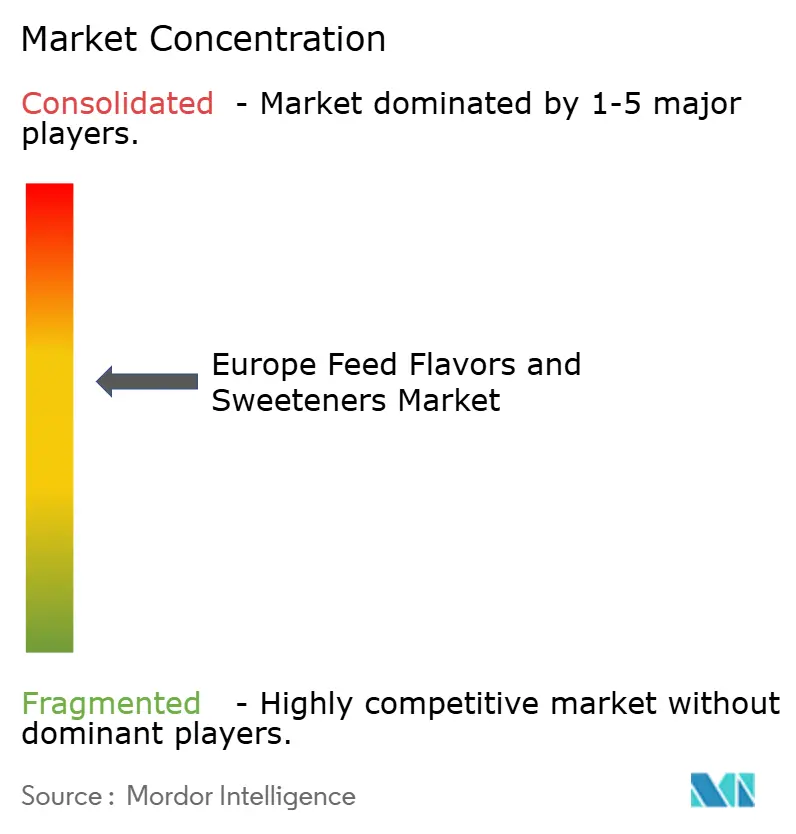
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Aromen und Süßungsmittel in der europäischen Tierernährung von Mordor Intelligence
Die Marktgröße für Aromen und Süßungsmittel in der europäischen Tierernährung belief sich im Jahr 2025 auf 240 Millionen USD und wird voraussichtlich im Jahr 2026 auf 250 Millionen USD und bis 2031 auf 310 Millionen USD ansteigen, bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,40 %. Das Marktwachstum wird durch eine deutlichere Verlagerung hin zu compliance-gesteuerter Formulierung, eine stärkere Kontrolle der Qualitätssysteme für Zusatzstoffe und eine breitere Nutzung von Schmackhaftigkeitsinstrumenten in der präzisen Nutztierfütterung geprägt. Adisseo Europe erklärte im Jahr 2025, dass das Fütterungsverhalten von Ferkeln nach dem Absetzen sehr empfindlich auf Diätveränderungen reagiert[1], und dass die Unterstützung der Schmackhaftigkeit von zentraler Bedeutung ist, wenn funktionelle Inhaltsstoffe die Futterakzeptanz in kommerziellen Programmen verändern. Der europäische Markt für Aromen und Süßungsmittel in der Tierernährung profitiert auch von einer stärkeren Nachfrage nach validierten, artspezifischen Lösungen anstelle generischer Zusatzstoffmischungen, insbesondere dort, wo Milchvieh-, Schweine- und Jungtierdiäten eine stabile Aufnahmeleistung erfordern. Qualitätssicherungssysteme gewinnen zunehmend an Bedeutung, da die Lieferantenqualifizierung über die Formulierungswirksamkeit hinaus auch Rückverfolgbarkeit, Prüfbarkeit und regulatorische Bereitschaft umfasst. Gleichzeitig steht der europäische Markt für Aromen und Süßungsmittel in der Tierernährung weiterhin unter dem Druck höherer Inputkosten für natürliche Inhaltsstoffe und längerer Vermarktungszeiträume für spezialisierte Zusatzstoffsysteme, was Skalierung und Compliance-Fähigkeit im Wettbewerb wichtiger macht.
Wichtigste Erkenntnisse des Berichts
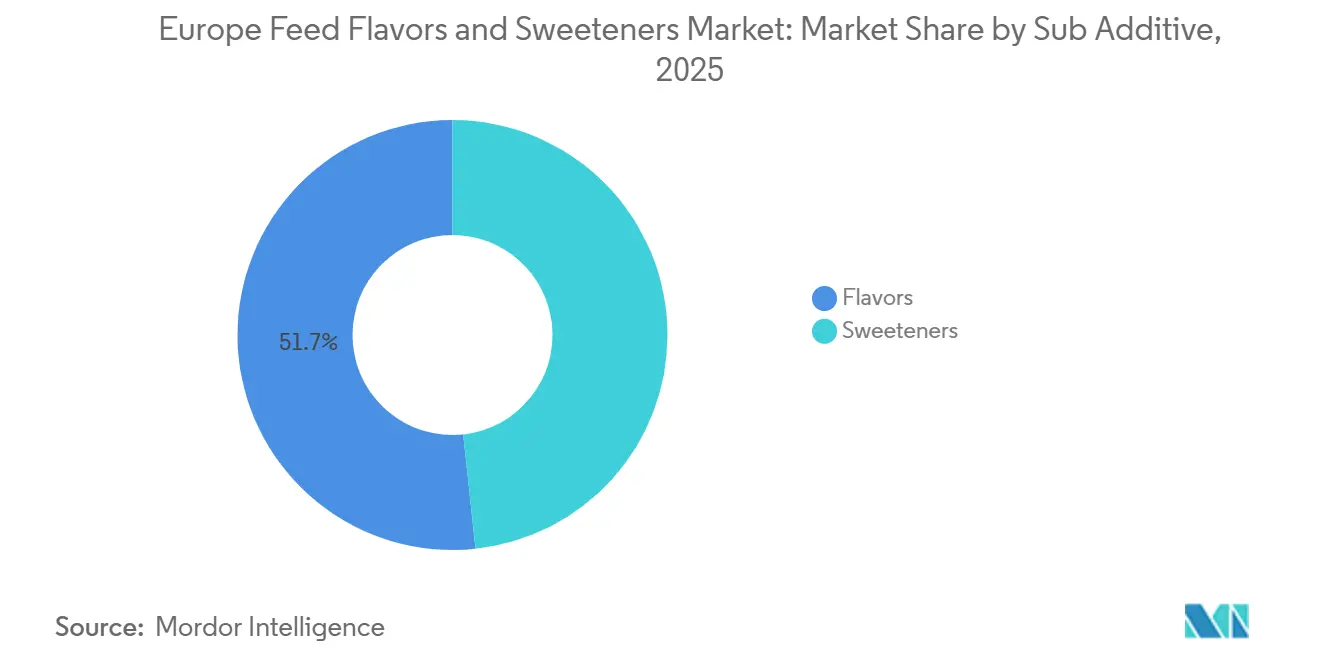
- Nach Zusatzstoff-Untergruppe hielten Aromen im Jahr 2025 einen Anteil von 51,7 % am europäischen Markt für Aromen und Süßungsmittel in der Tierernährung, während Süßungsmittel bis 2031 voraussichtlich mit einer CAGR von 4,6 % wachsen werden.
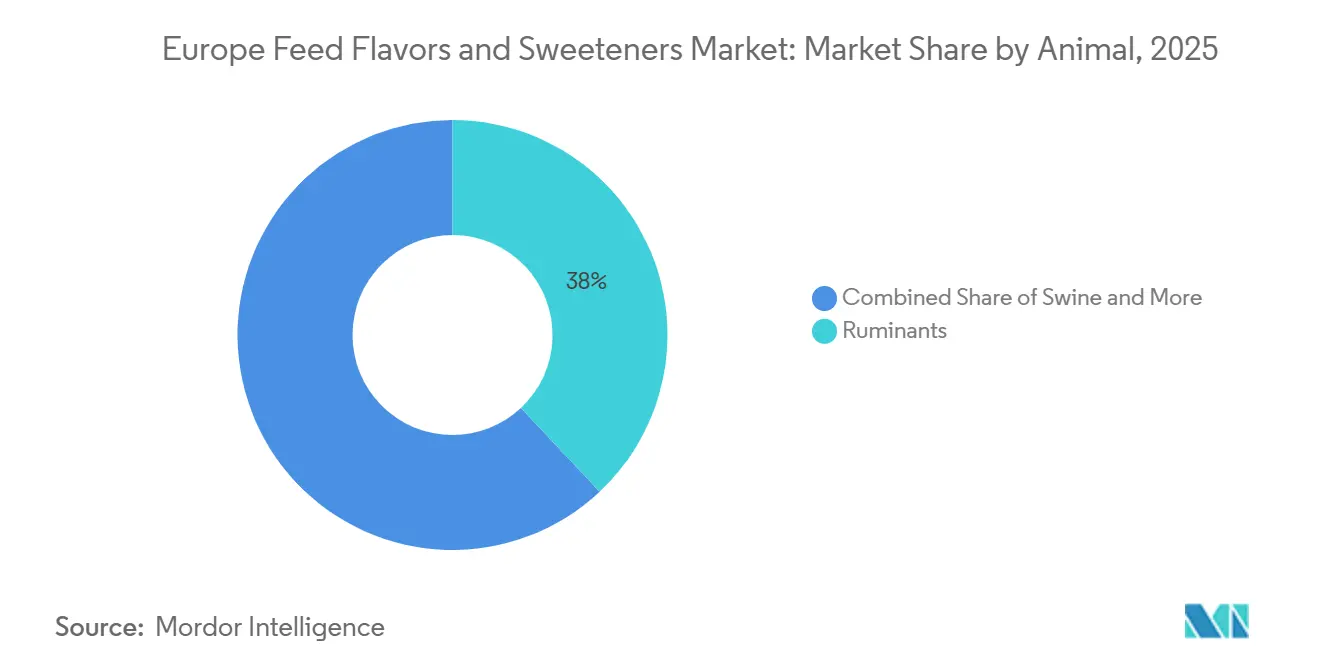
- Nach Tierart entfielen im Jahr 2025 38,0 % der Marktgröße für Aromen und Süßungsmittel in der europäischen Tierernährung auf Wiederkäuer, während Schweine bis 2031 voraussichtlich mit einer CAGR von 4,8 % wachsen werden.
- Nach Geografie hielt Spanien im Jahr 2025 einen Anteil von 23,0 % am europäischen Markt für Aromen und Süßungsmittel in der Tierernährung, während das Vereinigte Königreich mit einer CAGR von 4,7 % bis 2031 das stärkste Wachstum verzeichnen dürfte.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach schmackhaftem Futter zur Verbesserung der Aufnahme und Leistung | +0.6% | Europaweit, konzentriert in Spanien, Deutschland und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Nutztierhaltung und Intensivierung der kommerziellen Landwirtschaft | +0.5% | Spanien, Niederlande, Deutschland und Polen | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu antibiotikafreien und Clean-Label-Futterformulierungen | +0.7% | Europaweit, mit frühen Gewinnen in Deutschland, Niederlande und Dänemark | Kurzfristig (≤ 2 Jahre) |
| Wachstum in der Spezialernährung für hochwertige Milch- und Rindersysteme | +0.6% | Frankreich, Deutschland, Niederlande und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Verstärkter Einsatz von Futteraromen zur Maskierung von Fehlaromen in funktionellen Zusatzstoffen | +0.6% | Europaweit | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung von Futter für Jungtiere und stressanfällige Diäten | +0.5% | Deutschland, Frankreich, Niederlande und Spanien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach schmackhaftem Futter zur Verbesserung der Aufnahme und Leistung
Die freiwillige Futteraufnahme bleibt ein grundlegender Treiber für Wachstumseffizienz und Futterverwertung in kommerziellen Nutztiersystemen. Das Merck Veterinary Manual, abgerufen im Jahr 2025, stellt fest, dass laktierende Milchkühe die Aufnahme nach dem Kalben schnell maximieren müssen, um Schwere und Dauer der negativen Energiebilanz zu reduzieren, und dass eine anhaltende Aufnahmedepression die Körperkondition und die Reproduktionsleistung beeinträchtigt. Dieses klinische Prinzip erklärt, warum der europäische Markt für Aromen und Süßungsmittel in der Tierernährung in Diäten, bei denen Leistungsverluste durch schwache Aufnahme unmittelbar und messbar sein können, weiterhin an Relevanz gewinnt. Adisseo Europe schrieb im Jahr 2025, dass Anorexie nach dem Absetzen bei Ferkeln die Entwicklung verzögern und die Lebensleistung beeinträchtigen kann, wenn der Diätwechselstress nicht durch Schmackhaftigkeitsunterstützung gemanagt wird. Norel Animal Nutrition berichtete ebenfalls im Jahr 2025, dass gezielte Aromastoffverbindungen in Aufzuchtdiäten den Zeitpunkt der Rückkehr der Sau zur Brunst um 0,5 Tage verbesserten. Das Unternehmen berichtete auch über verbesserte Trends bei der Kotkonsistenz von Ferkeln und der Futtereffizienz auf dem 16. Internationalen Symposium zur Verdauungsphysiologie von Schweinen. Diese Ergebnisse unterstützen eine breitere Bewegung hin zu leistungsgestützter Aromaeinbeziehung anstelle von diskretionärer Zusatzstoffverwendung.
Verlagerung hin zu antibiotikafreien und Clean-Label-Futterformulierungen
Der europäische Markt für Aromen und Süßungsmittel in der Tierernährung erhält auch Unterstützung durch die Abkehr von pharmakologischer Wachstumsförderung in Futterprogrammen. Eine Überprüfung in der Fachzeitschrift Antibiotics vom Januar 2026 stellte fest, dass die europäische Nutztierpolitik die Erzeuger durch die Einschränkung von antibiotischen Wachstumsförderern und die Verschärfung der Regeln zur prophylaktischen Anwendung zu Ernährungsalternativen gedrängt hat. GMP+ International gab im Jahr 2025 bekannt, dass der Standard für Gute Herstellungspraxis TS2.2 für antibiotikafreies Futter von einem niederländischen nationalen Rahmen zu einem weltweit anwendbaren Zertifizierungsstandard ausgeweitet wurde, was Käufern eine klarere Grundlage zur Überprüfung von Ansprüchen auf antibiotikafreie Lieferketten bietet. Die Europäische Arzneimittel-Agentur berichtete im März 2025, dass ein 12-jähriger freiwilliger Einsatz den Verkauf von Tierarzneimitteln mit Antibiotika in der Europäischen Union um 50 % reduziert hat[2], was bestätigt, dass eine geringere Antibiotikaabhängigkeit bereits im Betriebsumfeld verankert ist. Mit dem Rückgang des Antibiotikaeinsatzes werden Schmackhaftigkeitslösungen wichtiger, um die Aufnahme aufrechtzuerhalten und die Leistung durch Ernährungsmanagement zu unterstützen. Dies macht den europäischen Markt für Aromen und Süßungsmittel in der Tierernährung relevanter in Formulierungen, bei denen Clean-Label-Positionierung und betriebliche Leistung zusammenwirken müssen.
Wachstum in der Spezialernährung für hochwertige Milch- und Rindersysteme
Premium-Milch- und Rindfleischketten in ganz Europa sind auf eine engere Formulierungskontrolle als weniger hochwertige Futterprogramme angewiesen, was eine konsistentere Verwendung von Schmackhaftigkeitsinputs unterstützt. Die Verordnung (EU) 2024/1143 über geografische Angaben trat im Mai 2024 in Kraft, und die Europäische Kommission erläutert, dass diese Qualitätssysteme Rückverfolgbarkeit und regelbasierte Produktionsstandards in geschützten Lebensmittelsystemen erfordern. In diesem Umfeld unterstützt die Aromaeinbeziehung die Aufnahmestabilität, wenn Programme mit Totaler Mischration Pansenfett, Puffer, Bindemittel oder andere funktionelle Inhaltsstoffe enthalten, die die Akzeptanz verringern können. Der europäische Markt für Aromen und Süßungsmittel in der Tierernährung profitiert daher von der Überschneidung zwischen qualitätskontrollierten Nutztiersystemen und aufnahmeempfindlichen Produktionsfenstern. Die Nachfrage ist besonders dauerhaft in Wiederkäuer-Wertschöpfungsketten, wo die Futterkonsistenz nicht nur mit der Betriebsleistung, sondern auch mit den Rückverfolgbarkeitserwartungen in der Marken-Milch- und Rindfleischproduktion verbunden ist.
Premiumisierung von Futter für Jungtiere und stressanfällige Diäten
Jungtierdiäten gehören nach wie vor zu den wertvollsten Bereichen für Schmackhaftigkeitsunterstützung, da Leistungsrückschläge in den ersten Fütterungsphasen langanhaltende Übertragungseffekte haben. Adisseo Europe berichtete im Jahr 2025, dass Ferkel nach dem Absetzen möglicherweise 1 bis 2 Tage lang kein Futter aufnehmen, was die Entwicklung verzögern und die Lebensleistung schwächen kann, wenn der Übergang schlecht gemanagt wird. Der europäische Markt für Aromen und Süßungsmittel in der Tierernährung verzeichnet daher ein stärkeres Interesse an Lösungen, die auf die Unterstützung der Aufnahme in der frühen Lebensphase zugeschnitten sind, anstatt nur auf eine breite Rationsmaskierung. Futterqualitätssysteme stärken ebenfalls dieses Premium-Segment. Dieses Umfeld begünstigt Lieferanten, die Rückverfolgbarkeit, technische Dokumentation und artspezifische Formulierungsunterstützung in höherwertigen Starter- und Übergangsdiäten kombinieren können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoffkosten für Aromen- und Süßungsmittelinputs | -0.40% | Europaweit | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Kontrolle bei der Zulassung und den Ansprüchen von Futterzusatzstoffen | -0.50% | Europaweit | Langfristig (≥ 4 Jahre) |
| Begrenzte wahrgenommene Wertigkeit in preissensiblen Massentierhaltungssegmenten | -0.40% | Osteuropa, Russland und Türkei | Mittelfristig (2–4 Jahre) |
| Komplexität der Neuformulierung über verschiedene Tierdiäten und Dosierungsanforderungen hinweg | -0.50% | Europaweit, mit frühen Auswirkungen in Deutschland und Niederlande | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffkosten für Aromen- und Süßungsmittelinputs
Natürliche Inputs bleiben ein reales Kostenrisiko für den europäischen Markt für Aromen und Süßungsmittel in der Tierernährung. Symrise erklärte im Jahr 2024, dass Lieferketten für natürliche Inhaltsstoffe aufgrund von Klimainstabilität und geopolitischen Störungen von Jahr zu Jahr mit Engpässen und Kostensteigerungen konfrontiert sind, weshalb das Unternehmen Multi-Herkunfts-Beschaffungsprogramme für Botanicals und andere natürliche Extrakte aufgebaut hat. Dies ist relevant für Futterformulierungen, die sich zu einer natürlicheren Positionierung hin bewegen oder von älteren, kostengünstigen synthetischen Inputs wegbewegen. Eine höhere Rohstoffvolatilität ist für mittelgroße Lieferanten schwieriger zu absorbieren, da ihnen die gleiche Beschaffungsskala oder Beschaffungsflexibilität wie globalen Akteuren fehlt. Der europäische Markt für Aromen und Süßungsmittel in der Tierernährung weist daher eine Kostenstruktur auf, die die Lücke zwischen großen Lieferanten und kleineren Spezialisten vergrößern kann. Mit zunehmender Inputkomplexität wird der Margendruck zu einem praktischen Hemmnis, selbst wenn die Nachfragebedingungen günstig bleiben.
Regulatorische Kontrolle bei der Zulassung und den Ansprüchen von Futterzusatzstoffen
Die Einhaltung regulatorischer Vorschriften bleibt ein weiteres strukturelles Hemmnis für den europäischen Markt für Aromen und Süßungsmittel in der Tierernährung. AGROLAB GROUP berichtete im Jahr 2025, dass die Delegierte Verordnung (EU) 2024/1229 verbindliche Höchstwerte für antimikrobielle Kreuzkontaminationen in Futtermitteln eingeführt und eine strengere analytische Dokumentationspflicht für Hersteller in europäischen Lieferketten hinzugefügt hat. FAMI-QS International bestätigte ebenfalls im Juli 2025, dass die Lieferantenqualifizierungsstandards unter der Zertifizierungssystemversion 9 streng bleiben, was die operative Bedeutung von Prüfungsbereitschaft und Rückverfolgbarkeit erhöht. Diese Anforderungen erhöhen die Kosten für die Vermarktung spezialisierter Produkte, insbesondere wenn technische Dossiers, Validierungsarbeiten und Anlagenkontrollen parallel aufrechterhalten werden müssen. Kleinere Formulierer können weiterhin konkurrieren, benötigen jedoch häufig einen schärferen Artenfokus oder eine stärkere Nischenpositionierung, um die Compliance-Last auszugleichen. Dies hält den Markt für Innovationen offen, jedoch nicht in einem Tempo, das einen einfachen Markteintritt oder eine schnelle Skalierung ohne regulatorische Disziplin ermöglicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zusatzstoff-Untergruppe:
Aromen führen, während Süßungsmittel durch speziellere Formulierungen an Wert gewinnenAromen hielten im Jahr 2025 einen Anteil von 51,7 % am europäischen Markt für Aromen und Süßungsmittel in der Tierernährung und waren damit die größte Zusatzstoff-Untergruppe. Ihre Stärke ergibt sich aus dem breiten Einsatz in Laktationsdiäten, Mastfutterrationen und Kälberstarter-Diäten, was ihnen eine breitere Anwendung als vielen eng ausgerichteten Inputs verleiht. Die Marktgröße für Aromen im europäischen Markt für Aromen und Süßungsmittel in der Tierernährung wird durch diese Vielseitigkeit gestützt, da Käufer eine Plattform über mehrere Tiergruppen hinweg nutzen können und dabei Aufnahme, Maskierung und Formulierungsakzeptanz ansprechen. Aromen passen auch gut in Systeme, die stabiles Fütterungsverhalten gegenüber kurzfristiger Rationanpassung priorisieren. Das macht sie zur etablierteren Seite der Kategorie, sowohl in der Artenabdeckung als auch im operativen Einsatz.
Süßungsmittel wachsen von einer kleineren Basis aus, mit einer prognostizierten CAGR von 4,6 % im Zeitraum 2026–2031, aber ihr Wert pro Einheit steigt, da Formulierungen spezialisierter werden. Die Marktgröße für Süßungsmittel im europäischen Markt für Aromen und Süßungsmittel in der Tierernährung profitiert von der Nachfrage in Jungtierdiäten und Übergangsernährung, wo die Aufnahmereaktion schnell wichtig ist und eine schlechte Akzeptanz sichtbare Produktionskosten verursacht. Adisseo erklärte im Jahr 2025, dass Produkte wie Optisweet und Krave eine Bewegung hin zu dokumentierten, anwendungsspezifischen Lösungen anstelle generischer Leistungsansprüche widerspiegeln. In der Praxis bedeutet dies, dass Süßungsmittel strategisch wichtiger werden, auch wenn ihre Volumina geringer sind als bei Aromen. Die Kategorie bewegt sich hin zu höherwertigen Mischungen, stärkerer Dokumentation und engerer Ausrichtung auf stressanfällige Fütterungsanwendungen.

Nach Tierart:
Wiederkäuer behalten die Größe, während Schweine das stärkste Wachstumsmomentum antreibenWiederkäuer machten im Jahr 2025 38,0 % des Marktanteils für Aromen und Süßungsmittel in der europäischen Tierernährung aus und waren damit das größte Tiersegment. Ihre Position ist mit dem hohen Wert europäischer Milch- und Rindersysteme und der Empfindlichkeit der Aufnahme in der frühen Laktation und der Hochleistungsfütterung verbunden. Das Merck Veterinary Manual, abgerufen im Jahr 2025[3], stellt fest, dass Milchkühe die Trockenmasseaufnahme nach dem Kalben schnell steigern müssen, um die postpartale negative Energiebilanz zu reduzieren, was die Rolle der Schmackhaftigkeit im Produktionsmanagement direkt unterstützt. Der Marktanteil für Aromen und Süßungsmittel in der europäischen Tierernährung bei Wiederkäuern spiegelt auch die Notwendigkeit wider, eine konsistente Aufnahme aufrechtzuerhalten, wenn funktionelle Inhaltsstoffe zu Programmen mit Totaler Mischration hinzugefügt werden. In qualitätskontrollierten Milch- und Rindfleisch-Wertschöpfungsketten ist die Futterkonsistenz sowohl für die Produktivität als auch für die Rückverfolgbarkeit wichtig. Dies unterstützt eine stetige Nachfrage nach Aromen und Süßungsmitteln, die die Akzeptanz verbessern, ohne die breitere Ernährungsabsicht der Ration zu verändern.
Schweine sind das am schnellsten wachsende Tiersegment mit einer prognostizierten CAGR von 4,8 % bis 2031. Der europäische Markt für Aromen und Süßungsmittel in der Tierernährung für Schweine expandiert, weil Diäten nach dem Absetzen sehr empfindlich auf die Futterakzeptanz reagieren und kommerzielle Schweinehaltungssysteme auf eine vorhersehbare Aufnahme setzen. Adisseo Europe stellte im Jahr 2025 fest, dass Anorexie nach dem Absetzen eine große technische Herausforderung in der Ferkelernährung bleibt, was die Schmackhaftigkeitsunterstützung nahe dem Mittelpunkt früher Schweinefütterungsstrategien hält. Andere Tiere, einschließlich Geflügel und Aquakultur, tragen ebenfalls zu einer stabilen Nachfrage bei, wo dichte Produktionssysteme ein zuverlässiges Futteraufnahmeverhalten erfordern. Zusammen halten diese Muster Schweine im Mittelpunkt der Wachstumsgeschichte, während Wiederkäuer die größere installierte Nachfragebasis erhalten.
Geografische Analyse
Westeuropäischer Markt für Futtermittelaromen und -süßungsmittel
Spanien hielt im Jahr 2025 einen Marktanteil von 23,0 % am europäischen Markt für Futtermittelaromen und -süßungsmittel und war damit der größte nationale Markt in der Region. Seine Führungsposition spiegelt den Umfang seiner kommerziellen Nutztierbasis und die Tiefe seines Mischfuttereinsatzes über die wichtigsten Tierarten hinaus wider. Frankreich bleibt aus einem anderen Grund bedeutsam, da Systeme mit geschütztem Ursprung ein stärker rückverfolgbarkeitsorientiertes Umfeld für Premium-Futtermittelentscheidungen schaffen. Das französische Landwirtschaftsministerium berichtete im Jahr 2025 unter Verwendung von Daten des Institut National de l'Origine et de la Qualité, dass Frankreichs 52 Appellation d'Origine Protégée-Milchprodukte im Jahr 2024 einen Umsatz von 2,71 Milliarden EUR (2,94 Milliarden USD) erzielten und 238.854 Tonnen vermarkteter Produktion abdeckten. Die Verordnung (EU) 2024/1143, die im Mai 2024 in Kraft trat, stärkt zudem die Rolle der Rückverfolgbarkeit in geografischen Angabesystemen in ganz Europa. Dies unterstützt den europäischen Markt für Futtermittelaromen und -süßungsmittel in Premium-Wiederkäuerketten, in denen die Futtermittelqualitätskontrolle Teil einer umfassenderen Produktsicherung ist. Deutschland bleibt aufgrund seiner großen Nutztierbasis und seiner industriellen Fütterungsstruktur ebenfalls ein bedeutendes Nachfragezentrum.
Britischer Markt für Futtermittelaromen und -süßungsmittel
Das Vereinigte Königreich ist die am schnellsten wachsende Region auf dem Markt, mit einem prognostizierten CAGR von 4,7 % bis 2031. Die vom Department for Environment, Food and Rural Affairs im Jahr 2025 veröffentlichten britischen Regierungsstatistiken zur Landwirtschaft zeigten, dass die Mischfutterproduktionsmengen von 2023 bis 2024 um 4,4 % gestiegen sind, während die Rinder- und Kälberfuttermengen zwischen Juli 2024 und Januar 2025 ebenfalls um 4,4 % zunahmen. Das Met Office des Vereinigten Königreichs berichtete in seinem Saisonalen Frühjahrsbericht 2025, dass das Frühjahr 2025 das sechsttrockenste Frühjahr seit Beginn der Aufzeichnungen im Jahr 1836 war, was die Raufutterverfügbarkeit verringerte und die Abhängigkeit von Mischfutter in Wiederkäuersystemen erhöhte. Der europäische Markt für Futtermittelaromen und -süßungsmittel findet daher im Vereinigten Königreich Unterstützung sowohl durch strukturelle Futtermittelnachfrage als auch durch praktische Rationierungsanpassungsbedarfe. Die Veterinary Medicines Directorate gab im Mai 2024 außerdem bekannt, dass neue Veterinärmedizinvorschriften für Großbritannien in Kraft getreten sind, die ein Compliance-Umfeld schufen, das sich vom erneuerungsbasierten Modell der Europäischen Union unterscheidet und die Bedeutung der Marktkenntnis für beide Märkte für Lieferanten erhöht. Dies macht das Vereinigte Königreich sowohl zu einem Wachstumsmarkt als auch zu einem Markt für regulatorische Anpassungen.
Weitere europäische Märkte
Die Niederlande und Italien leisten durch spezialisierte Kanäle einen Mehrwert. Im März 2026 erweiterten Denkavit Ingredients und Adisseo ihr Benelux-Angebot um mehr als 40 Adisseo-Produkte, was die Rolle der Niederlande als Distributions- und Formulierungszentrum für fortschrittliche Futtermittelzusatzkategorien in Nord- und Westeuropa verdeutlicht. Italiens Premium-Nutztiersysteme werden durch strenge Produktionsspezifikationen unterstützt, und das Consorzio del Parmigiano Reggiano bestätigte in seiner Spezifikation vom April 2025, dass mindestens 75 % der Raufuttertrockenmasse für Milchkühe aus der ausgewiesenen Produktionszone stammen müssen. Diese Art von regelbasiertem Fütterungsumfeld unterstützt eine gleichbleibende Nachfrage nach dokumentierten, qualitätsorientierten Zusatzstoffen. Im übrigen Europa ist die Akzeptanz uneinheitlicher und preissensibler, doch intensivierende Nutztiersysteme schaffen im Laufe der Zeit weiterhin Raum für Premium-Schmackhaftigkeitslösungen.
Wettbewerbslandschaft
Der europäische Markt für Aromen und Süßungsmittel in der Tierernährung weist eine moderate Konzentration auf, wobei große multinationale Unternehmen neben spezialisierten regionalen Lieferanten tätig sind. Archer Daniels Midland Company, Alltech, Inc., Cargill, Incorporated, Kerry Group plc und DSM-Firmenich AG bilden die Spitzengruppe, während Adisseo, Kemin Industries, Inc., Lesaffre Group und andere Spezialisten durch engeren technischen Fokus konkurrieren. Der Wettbewerb wird zunehmend durch Compliance-Bereitschaft, Formulierungsdokumentation und die Fähigkeit geprägt, mehrere Tierarten mit einer Plattform zu unterstützen. Der europäische Markt für Aromen und Süßungsmittel in der Tierernährung wird daher nicht allein durch Größe definiert, da Käufer auch Rückverfolgbarkeit, Anwendungsunterstützung und Prüfungssicherheit schätzen. Lieferanten mit stärkerer technischer Dokumentation sind besser positioniert, da die Qualifizierungsstandards der Kunden anspruchsvoller werden. Dies verschafft gut etablierten Zusatzstoffplattformen einen Vorteil gegenüber kleineren Lieferanten, die hauptsächlich auf Preis oder Einzel-Formulierungen setzen.
Jüngste strategische Schritte führender Unternehmen zeigen auch, wie sich der Wettbewerb verändert. DSM-Firmenich AG gab im Februar 2026 an der Euronext bekannt, dass es vereinbart hatte, seine Sparte Tierernährung und -gesundheit an CVC Capital Partners zu veräußern, was eine fortgesetzte Portfolioumgestaltung rund um Kernprioritäten signalisiert. Kerry Group eröffnete im April 2026 in Irland ein erweitertes Biotechnologie-Fertigungszentrum und stärkte damit die Fermentations- und Enzymkapazität, die seine breitere Plattform für sensorische Lösungen unterstützt. Alltech führte 2026 Olerix für die Schweineproduktion ein, was kontinuierliche Investitionen in anwendungsorientierte Lösungen für leistungsempfindliche Nutztiersysteme zeigt. Diese Schritte deuten auf einen Markt hin, in dem die Produktstrategie gezielter und plattformbasierter wird. Sie zeigen auch, dass führende Unternehmen in Skalierung, Spezialisierung oder Portfolioumgestaltung investieren, anstatt auf Commodity-Positionierung zu setzen.
Spezialisierte Akteure sind weiterhin wichtig, da sie sich mit größerem Artenfokus und engerer Anwendungsgestaltung bewegen können. Der europäische Markt für Aromen und Süßungsmittel in der Tierernährung belohnt daher Unternehmen, die Wissenschaft, Compliance und artspezifische Leistung in einem kommerziellen Angebot verbinden können. Verkapselung, naturidentische Aromachemie, Fermentationsexpertise und dokumentierte Versuchsunterstützung werden wichtiger, da Käufer Lieferanten sorgfältiger prüfen. Das Ergebnis ist ein Wettbewerbsfeld, in dem Premium-Verträge eher bei Lieferanten konzentriert werden, die regulatorische Bereitschaft mit klarer technischer Differenzierung verbinden.
Marktführer in der europäischen Branche für Aromen und Süßungsmittel in der Tierernährung
-
Archer Daniels Midland Company
-
Alltech, Inc.
-
Cargill, Incorporated
-
Kerry Group plc
-
DSM-Firmenich AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Futtermittelaromen und -süßungsmittel Unternehmen in diesem Bericht
- Alltech, Inc.
- Archer Daniels Midland Company
- Adisseo
- Lucta S.A.
- Biovet JSC
- Cargill, Incorporated
- DSM-Firmenich AG
- Kemin Industries, Inc.
- Kerry Group plc
- Lallemand Inc.
- Lesaffre Group
- Phodé Animal Care
- Nutreco N.V.
- Norel S.A.
- Novus International, Inc.
Neueste Industrielle Entwicklungen in Europäischer Markt für Futtermittelaromen und -süßungsmittel
- Oktober 2025: Norel Animal Nutrition präsentierte auf dem 16. Internationalen Symposium zur Verdauungsphysiologie von Schweinen im Jahr 2025 Ergebnisse aus einem kontrollierten Schweine-Ernährungsversuch und dokumentierte, dass gezielte Aromastoffverbindungen in Aufzuchtdiäten den Zeitpunkt der Rückkehr der Sau zur Brunst um 0,5 Tage verbesserten und positive Trends bei der Kotkonsistenz von Ferkeln und der Futtereffizienz zeigten.
- November 2024: Adisseo setzte die kommerzielle Einführung seiner Appetite Activation Range fort, einschließlich Addarome, Maxarome, Palarome, Aromax, Optisweet, Krave, Delistart und Gusti-Plus, bei europäischen Kunden in der Nutztierfütterung über seine dokumentierte Schmackhaftigkeitsplattform für Schweine, Wiederkäuer und Jungtiere.
- November 2024: ADM stellte auf der EuroTier 2024 in Hannover, Deutschland, seine saccharinfreie Sucram-Süßungsmittelreihe vor, einschließlich Sucram Specifeek und Sucram M'I Sweet, und markierte damit das europäische kommerzielle Debüt von schweineartspezifischen Süßungsmitteln, die durch wissenschaftliche Identifizierung entwickelt wurden.
Berichtsumfang für den europäischen Markt für Aromen und Süßungsmittel in der Tierernährung
Aromen und Süßungsmittel in der Tierernährung sind Zusatzstoffe, die den Geschmack, das Aroma und die Schmackhaftigkeit von Futter verbessern. Der Bericht über den europäischen Markt für Aromen und Süßungsmittel in der Tierernährung ist segmentiert nach Zusatzstoff-Untergruppe (Aromen und Süßungsmittel), nach Tierart (Wiederkäuer, Schweine und weitere) sowie nach Geografie (Frankreich, Deutschland, Italien, Niederlande, Russland, Spanien, Türkei, Vereinigtes Königreich und weitere). Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
Segmentierungsübersicht
| Aromen |
| Süßungsmittel |
| Wiederkäuer | Fleischrinder |
| Milchkühe | |
| Sonstige Wiederkäuer | |
| Schweine | |
| Sonstige Tiere |
| Frankreich |
| Deutschland |
| Italien |
| Niederlande |
| Russland |
| Spanien |
| Türkei |
| Vereinigtes Königreich |
| Übriges Europa |
| Nach Zusatzstoff-Untergruppe | Aromen | |
| Süßungsmittel | ||
| Nach Tierart | Wiederkäuer | Fleischrinder |
| Milchkühe | ||
| Sonstige Wiederkäuer | ||
| Schweine | ||
| Sonstige Tiere | ||
| Nach Geografie | Frankreich | |
| Deutschland | ||
| Italien | ||
| Niederlande | ||
| Russland | ||
| Spanien | ||
| Türkei | ||
| Vereinigtes Königreich | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Aromen und Süßungsmitteln in der Tierernährung in Europa an?
Die Nachfrage wird durch einen stärkeren Fokus auf Futteraufnahme, eine sauberere Nutztierhaltung mit Clean-Label-Ansatz und einen verstärkten Einsatz dokumentierter Schmackhaftigkeitssysteme in Milchvieh-, Schweine- und Jungtierdiäten unterstützt.
Welches Zusatzstoff-Untergruppensegment ist in diesem Bereich das größte?
Aromen führten die Kategorie im Jahr 2025 mit einem Anteil von 51,7 % an, da sie über mehrere Tierarten und Fütterungsphasen hinweg eingesetzt werden.
Welches Tiersegment wächst am schnellsten?
Schweine sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 4,8 % bis 2031, unterstützt durch die Empfindlichkeit von Diäten nach dem Absetzen gegenüber der Futterakzeptanz.
Warum wächst das Vereinigte Königreich in diesem Bereich schnell?
Offizielle Daten des Vereinigten Königreichs zeigten stärkere Mischfuttervolumina, und der Raufuttermangel im Frühling 2025 erhöhte die Abhängigkeit von Mischfutterinputs in Wiederkäuersystemen.