
欧州環境保護技術繊維市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
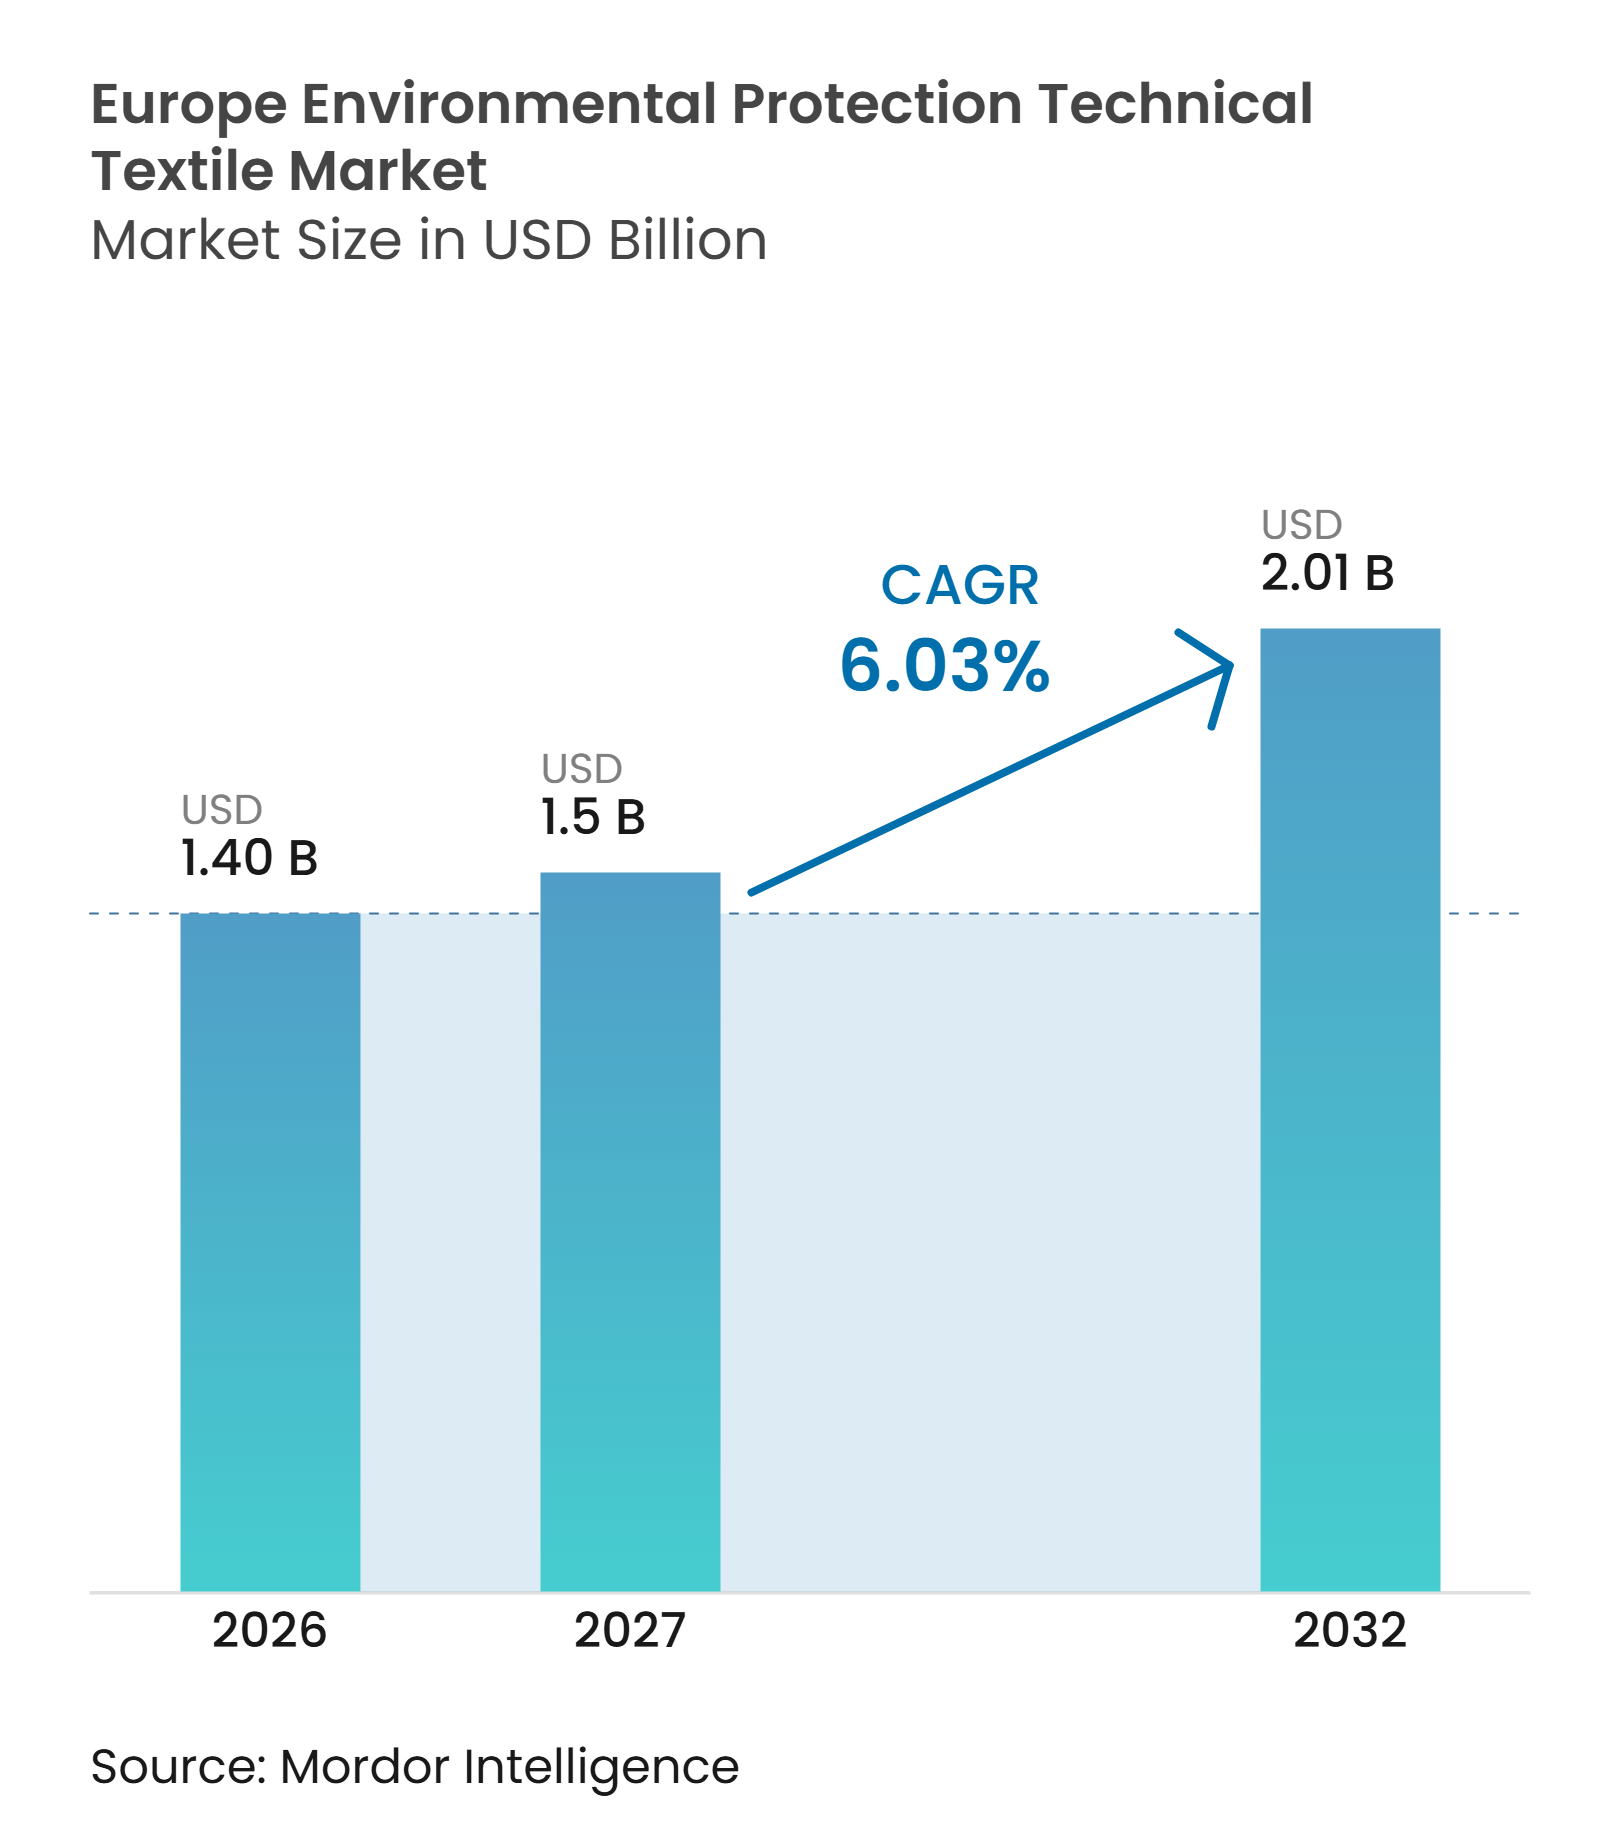
| 基準年の市場規模 (2026) | 1.40 十億米ドル |
| 市場規模 (2027) | 1.5 十億米ドル |
| 市場規模 (2032) | 2.01 十億米ドル |
| 成長率 (2027 - 2032) | 6.03 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州環境保護技術繊維市場分析
欧州環境保護技術繊維市場規模は、2026年に1.40 ビリオン 米ドル、2027年に1.5 ビリオン 米ドルと予測され、2027年から2032年にかけて6.03%のCAGRで成長し、2032年までに2.01 ビリオン 米ドルに達する見込みです。
環境コンプライアンス、下水処理のアップグレード、および気候適応工事が、ろ過媒体、ジオテキスタイル、吸着材、および雨水製品への需要を牽引しています。欧州環境保護技術繊維市場は、事業者が容易に先送りできない規制業務によって支えられており、裁量的な産業支出への露出が低減されています。調達は、文書化されたろ過性能、耐久性、および素材のトレーサビリティにますます重点が置かれています。繊維製造、生地形成、コーティング、および加工を組み合わせたメーカーは、要求の厳しい用途に対してより一貫した製品を提供できます。これは、技術的な資格認定と地域流通ネットワークを確立したサプライヤーに有利に働きます。
レポートの主要なポイント
- 製品タイプ別では、大気汚染制御繊維が2026年の欧州環境保護技術繊維市場シェアの34.0%を占め、水・廃水処理繊維は2032年まで7.6%のCAGRで成長すると予測されています。
- 素材タイプ別では、ポリエステルが2026年の欧州環境保護技術繊維市場規模の30.5%を占め、高性能合成繊維は2032年まで7.8%のCAGRで成長すると予測されています。
- 最終用途別では、産業・製造施設が2026年に32.0%のシェアを占め、地方自治体の上下水道事業者は2032年まで7.4%のCAGRで成長すると予測されています。
-
地域別では、ドイツが2026年に27.5%のシェアを占め、ポーランドは2032年まで7.1%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業排出・廃水コンプライアンスの強化 | +2.0% | EU全域、特にドイツ、フランス、イタリアでの早期効果 | 短期(2年以内) |
| 気候変動に強い洪水・侵食・沿岸保護 | +1.5% | ドイツ、オランダ、英国、ベルギー、ポーランド、スウェーデン | 中期(2〜4年) |
| 骨材・鉱物層の低炭素代替 | +0.9% | EU全域、特にフランス、ポーランド、スペイン | 中期(2〜4年) |
| 埋立地ライニングおよび浸出液管理システムへの需要拡大 | +0.7% | EU全域、特にベルギー、フランス、ドイツ | 中期(2〜4年) |
| 文書化されたろ過性能に対する仕様主導の需要 | +0.5% | EU全域、特にドイツとイタリアで最も関連性が高い | 短期(2年以内) |
| 重要な環境インフラの繊維統合型モニタリング | +0.3% | ドイツ、オランダ、イタリア、北欧諸国、東欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業排出・廃水コンプライアンスの強化
欧州環境保護技術繊維市場は、産業施設が定められたコンプライアンス期間内に汚染制御システムをアップグレードすることを義務付ける許可条件から恩恵を受けています。EU指令2024/1785は2024年8月4日に発効し、2026年7月1日までの国内法化を義務付け、地域全体で期限付きのアップグレードスケジュールを設けました。改正都市廃水処理指令は2025年1月1日に発効し、高度ろ過投資を支援するより厳格な処理要件を追加しています。[1] これらの義務は、膜支持体、ニードルパンチ媒体、フィルタークロス、およびその他の耐久性製品への需要を高めます。また、調達を低コストの交換バッグではなく、より高性能な素材へと移行させます。
気候変動に強い洪水・侵食・沿岸保護
洪水対策投資により、計画された公共インフラプロジェクトにおけるジオテキスタイルおよび排水ファブリックの重要性が高まっています。2026年1月、欧州投資銀行はエムシャーゲノッセンシャフトおよびリッペフェアバントとの間で5億ユーロ(5億8,820万 米ドル)の融資契約に署名し、ドイツのエムシャー・リッペ地域における洪水対策および気候適応プロジェクトに資金を提供しました。[2] このプログラムには、堤防の修復、ポンプ場のアップグレード、および雨水改善が含まれており、排水複合材、侵食制御ファブリック、およびフィルターインサートへの需要を生み出しています。これらの用途は、技術繊維を緊急対応から定期的な公共事業仕様へと移行させます。資産寿命が長いことから、初期設置後も点検、修理、および部分的な交換の需要が継続します。したがって、欧州環境保護技術繊維市場は、初期設置後も継続するメンテナンス需要を獲得します。
埋立地ライニングおよび浸出液管理システムへの需要拡大
廃棄物管理インフラの拡大と、都市・産業廃棄物の信頼性の高い封じ込めの必要性が、欧州全域での環境保護技術繊維への需要を支えています。現代の埋立地施設は、浸出液の移動を防ぎ、地下水を保護し、液体排水を管理するために、ジオメンブレン、ジオテキスタイル保護層、排水複合材、およびろ過ファブリックを使用しています。ジオテキスタイルはまた、保護ライナーと周囲の土壌の間にクッションと分離を提供し、設置および運用中のライナー損傷リスクを低減します。埋立地の近代化、閉鎖、および修復プロジェクトへの投資増加が、特殊なジオシンセティック材料の追加的な機会を生み出しています。需要は特に、多層封じ込めシステムを必要とする用途において関連性が高く、繊維ベースの製品が排水効率、構造的保護、および長期的な環境性能を向上させます。
リサイクルおよびバイオベース繊維システムへのサーキュラーエコノミー需要
改正廃棄物枠組み指令は2025年10月に発効し、加盟国に対して繊維および履物の拡大生産者責任スキームの確立を義務付けています。[3] この措置は、リサイクルコンテンツ、耐久性、およびより管理しやすいライフサイクル末期の経路を実証できる製品の商業的根拠を強化します。環境保護繊維の生産者は、リサイクル繊維および環境負荷の低い原材料のサプライチェーンを開発するインセンティブに直面しています。フランス2030は、アリエージュの麻ベースの生分解性ジオテキスタイル工場であるオクシタニー・ジオテックスに対し、3,000万ユーロ(3,530万 米ドル)の資金調達ラウンドの中で600万ユーロ(710万 米ドル)を共同出資しました。この製品は、生分解性能が適切な侵食制御、斜面安定化、および関連用途を対象としています。欧州環境保護技術繊維市場はこの転換から恩恵を受けることができますが、高温または強い耐薬品性を必要とする用途では、引き続き慎重に認定された素材が必要となります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリマーおよびエネルギーコストの変動 | -0.8% | EU全域、特にポリオレフィン集約型製造拠点 | 短期(2年以内) |
| 国別承認および公共調達要件の断片化 | -0.5% | EU全域、特に複数国にまたがる調達および東欧で最も摩擦が大きい | 中期(2〜4年) |
| スマート環境繊維の少量認定負担 | -0.4% | ドイツ、オランダ、イタリア | 長期(4年以上) |
| リサイル原料の競合とライフサイクル末期の複雑性 | -0.2% | EU全域、特にPFAS含有および混合繊維用途 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ポリマーおよびエネルギーコストの変動
原材料およびエネルギーコストは、吸着パッド、不織布フィルターバッグ、およびその他のコモディティ指向製品の生産者のマージンを圧迫する可能性があります。これらの生産者は、価格調整の余地が限られた公共契約を通じて販売することが多いです。環境規制が製品の根本的な需要を支えている場合でも、価格変動が交換注文を遅らせる可能性があります。この影響は、供給コストが変動するポリオレフィンおよびその他のポリマー原料に依存する製品で最も強く現れます。リサイクル原料は、一貫した高温、耐薬品性、またはろ過性能を必要とする用途での使用が困難な場合もあります。したがって、欧州環境保護技術繊維市場は、低環境負荷の素材目標と、重要な環境用途のコストおよび信頼性要件のバランスを取る必要があります。
国別承認および公共調達要件の断片化
国内実施の違いにより、共通の欧州環境要件が統一された調達慣行に移行するのが遅れる可能性があります。国内実施の違いにより、加盟国間で施行のタイミングが異なる場合があります。メーカーは複数の市場に対応するために、別々の技術文書、地域品質マーク、および入札証拠を必要とする場合があります。EURATEXは、国内解釈の相違を避けるために、PFASの分析閾値および繊維固有の試験方法に対する調和されたアプローチを求めています。スマート環境繊維は、パイロットプロジェクトが通常少量で長い認定期間を要するため、追加的なハードルに直面しています。PFASを含む素材および混合繊維も困難なライフサイクル末期の経路を持ち、ECHAは2025年8月のPFAS制限提案の更新において技術繊維を具体的に評価しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
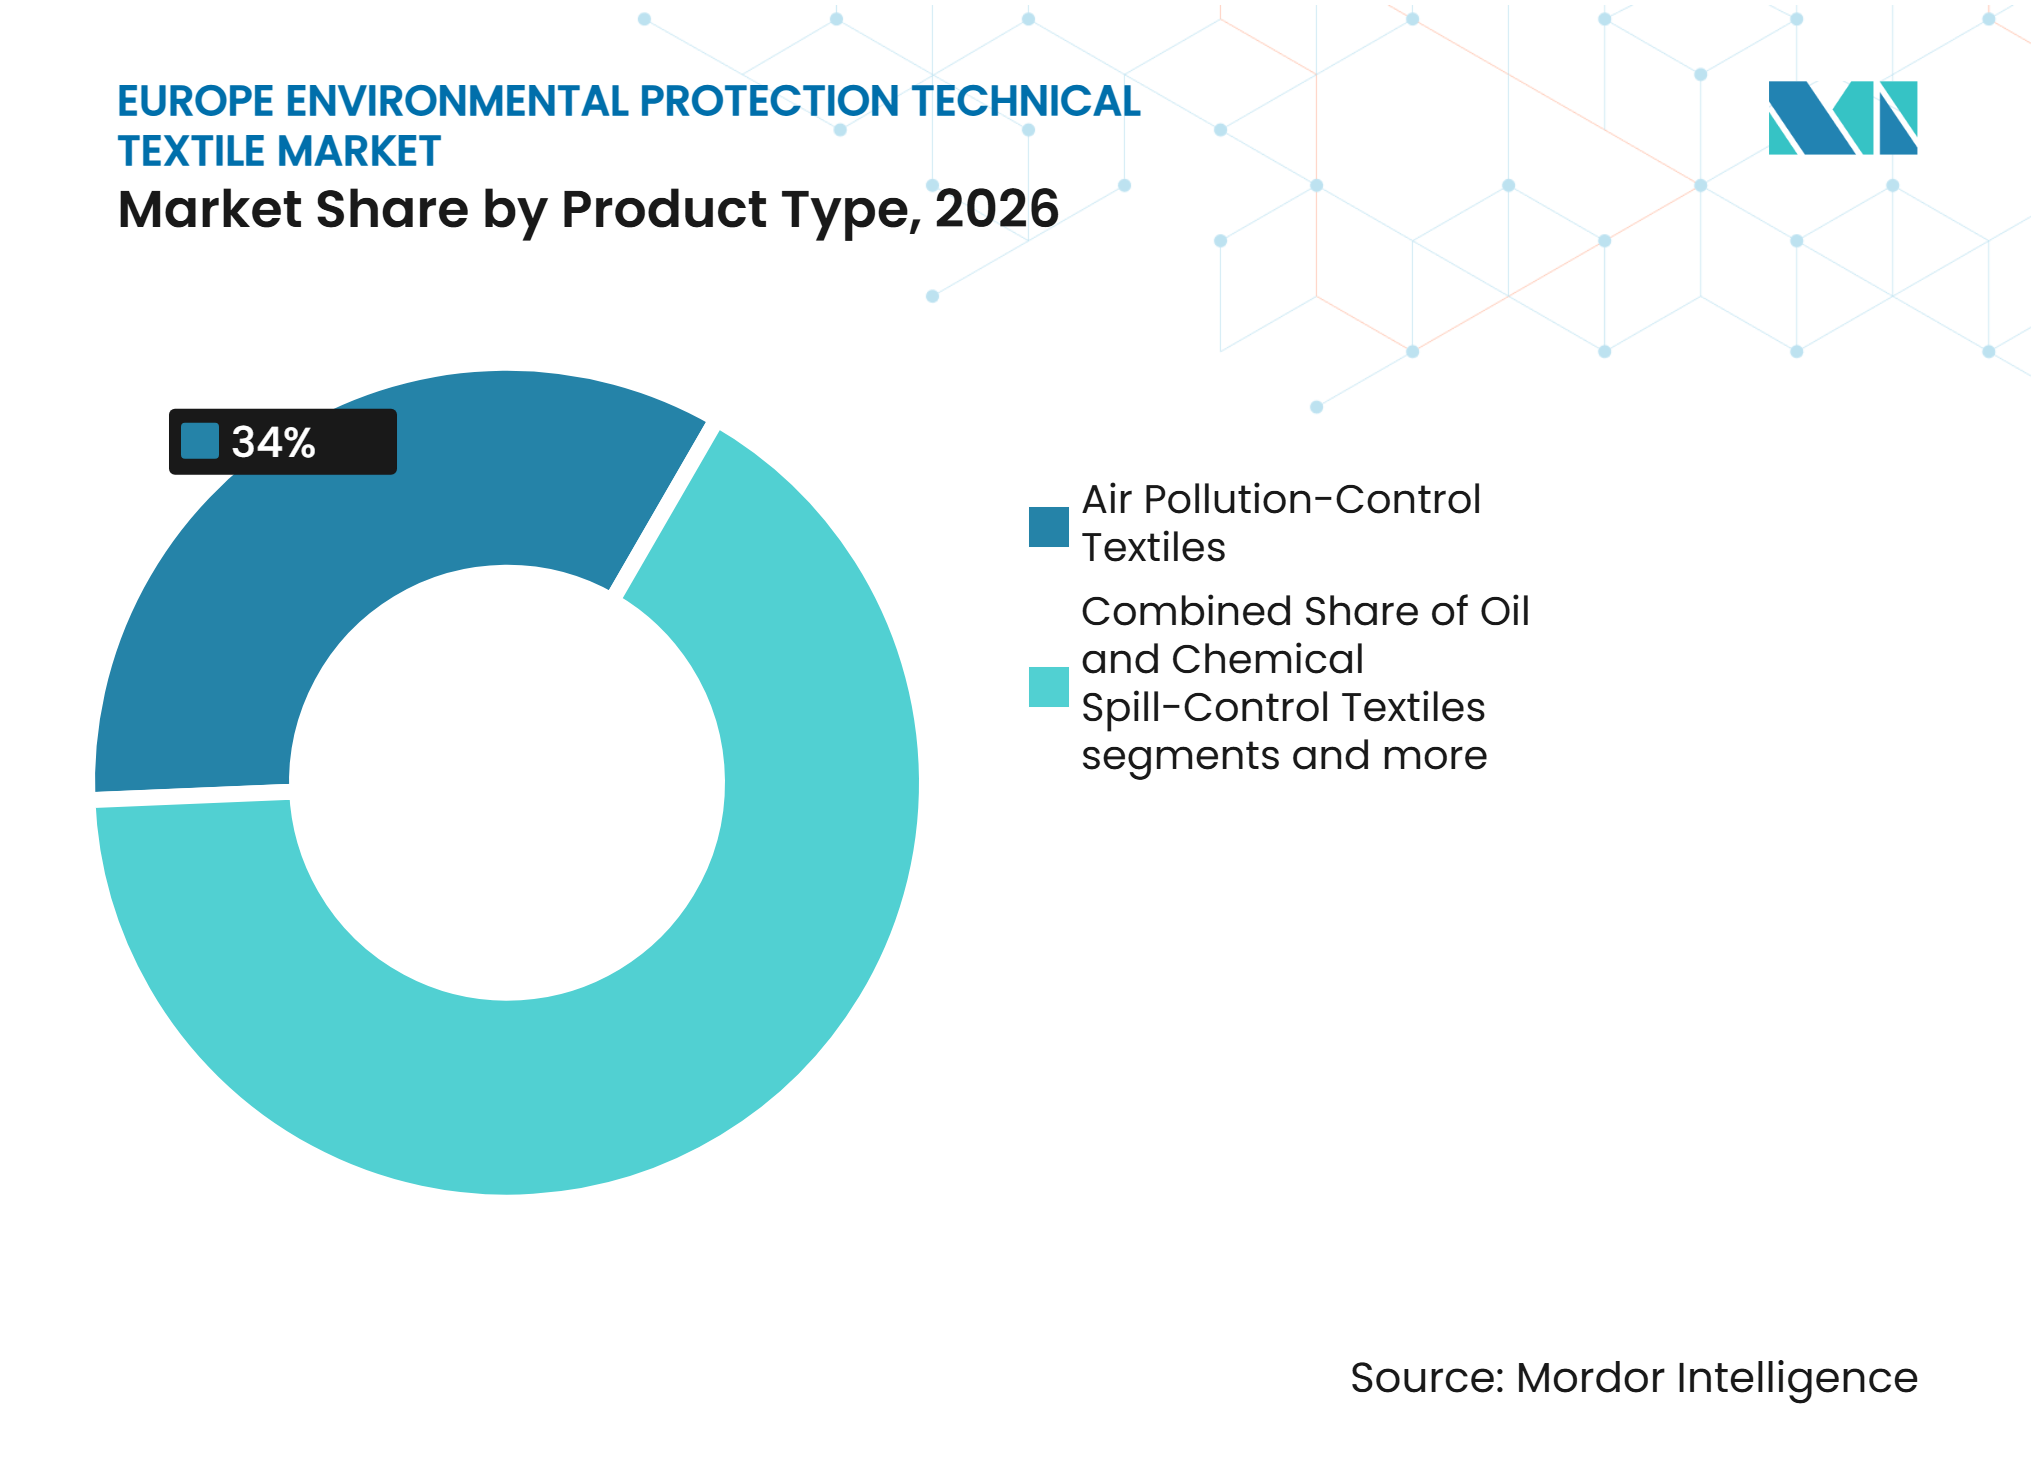
ろ過コンプライアンスが大気汚染リーダーシップを支える大気汚染制御繊維は2026年の欧州環境保護技術繊維市場規模の34.0%を占め、主要製品カテゴリーとなっています。その設置基盤は、セメント、化学品、金属、電力、および鉱物処理のバグハウスおよびパルスジェットシステムをカバーしています。これらの施設は、産業排出指令に基づく継続的な許可要件に直面しています。排煙が従来のファブリックにより大きなストレスをかける場合、高温および化学的に安定した媒体が重要です。この製品グループには、より要求の厳しい分離ニーズに対応できる、より特殊なラミネートおよび多機能製品も含まれています。
水・廃水処理繊維は2032年まで7.6%のCAGRで拡大すると予測されており、製品タイプの中で最も高い成長率です。製品には、膜支持体、フィルタークロス、脱水ベルト、および処理・汚泥処理に使用される媒体が含まれます。油・化学物質流出制御繊維は、製油所のメンテナンス、化学プラントの操業、および海洋準備要件に結びついています。地方自治体が排水口フィルター、マット、およびカートリッジインサートを都市排水システムに追加するにつれて、雨水ファブリックの関連性が高まっています。その他の特殊製品は、PFAS制限の進展に関連した封じ込めおよび地下水用途を含む修復作業に使用されます。


注記: 全セメントのセグメントシェアはレポート購入時に入手可能
素材タイプ別:
ポリエステルがシェアを支配、高性能繊維が成長をリードポリエステルは2026年の欧州環境保護技術繊維市場シェアの30.5%を占めました。性能とコストのバランスが取れるため、液体ろ過、ジオテキスタイル排水層、および雨水マットで広く使用され続けています。ポリプロピレンも吸着材、分離層、および水処理フィルタークロスで幅広い役割を担っています。ポリアミドおよびフッ素ポリマー媒体は、耐薬品性、低摩擦表面、またはより特殊な膜支持構造を必要とする用途に対応します。サービス環境、性能の証明、および将来のコンプライアンスへの露出が、素材選択をますます形成しています。
高性能合成繊維は2032年まで7.8%のCAGRで成長すると予測されています。PPSおよびアラミドグレードは、160℃から240℃の持続温度と攻撃的なガスを伴うセメントプラント、焼却施設、および電力用途に適しています。天然および再生セルロース繊維は、低温の侵食制御および雨水用途向けに小規模ながら発展しています。オクシタニー・ジオテックスは、認定された生分解性麻製品が斜面安定化および植生回復プロジェクトに対応できることを示しています。ガラスおよびその他の無機繊維は、ポリマー繊維が必要な耐熱性を提供できない場合に役割を保持しています。したがって、欧州環境保護技術繊維市場は、確立された合成繊維から一様に移行するのではなく、より幅広い素材ミックスを使用する可能性が高いです。
最終用途別:
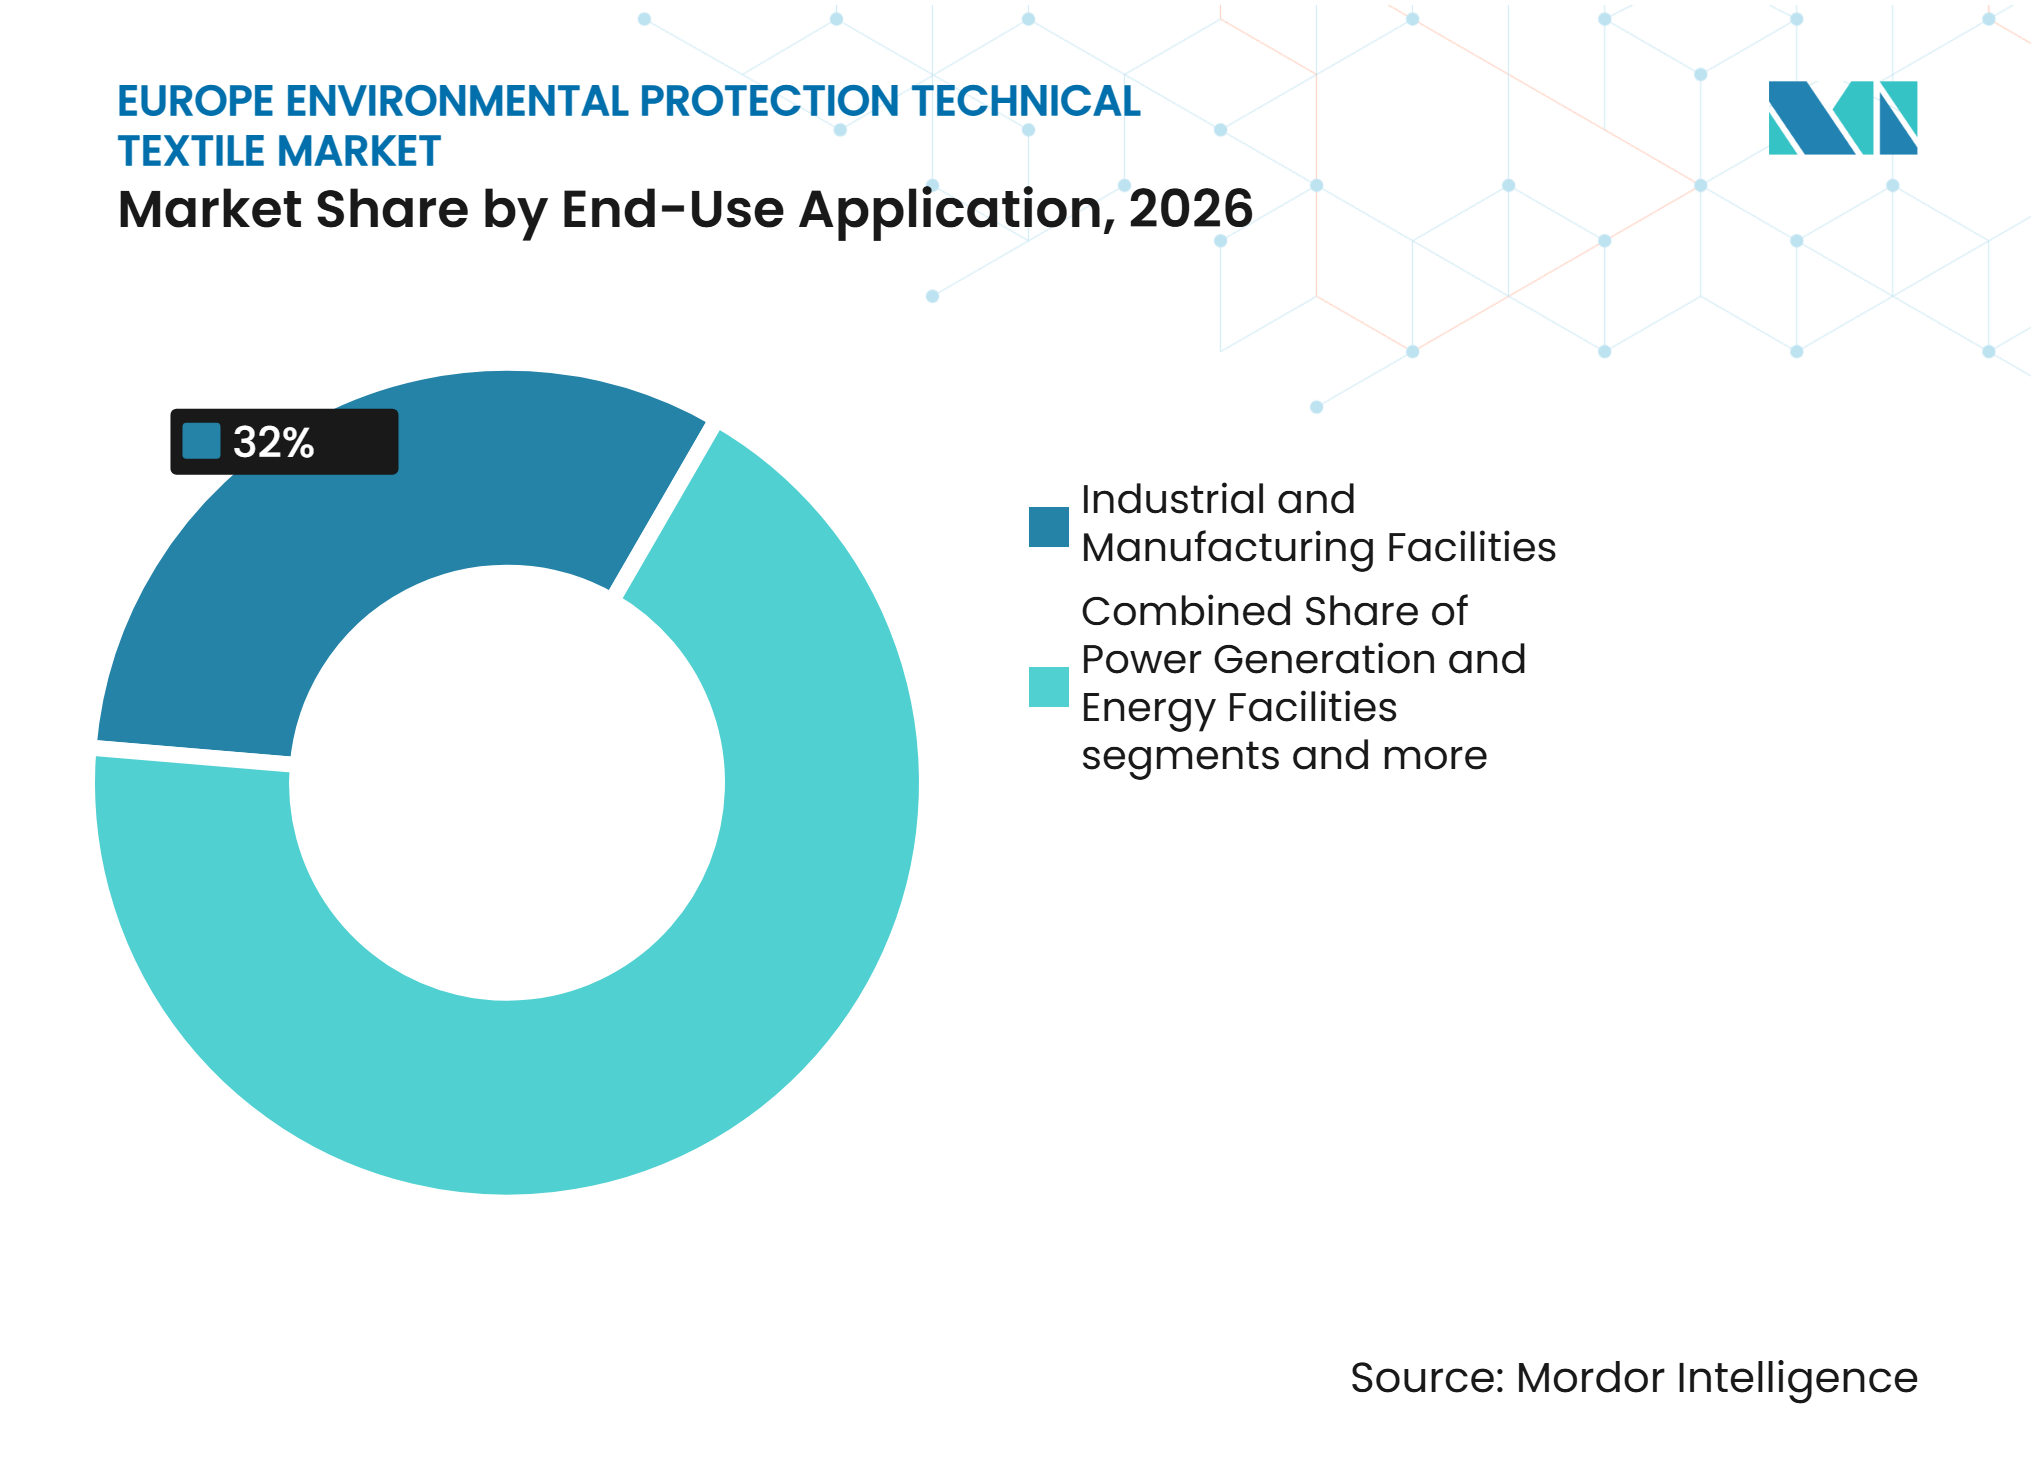
産業需要が最大を維持しながら地方自治体事業者が急成長産業・製造施設は2026年の欧州環境保護技術繊維市場規模の32.0%を占めました。化学品、石油化学、金属、鉱業、セメント、およびその他の連続プロセス産業は、大量のろ過および環境制御システムを必要とします。これらの購買決定は、耐久性、文書化された性能、および信頼性の高い供給を重視します。発電・エネルギー施設は、高温排煙ろ過ファブリックへのさらなる需要を提供します。西欧での石炭発電所の廃止により一部の量が減少する可能性がありますが、廃棄物発電事業がその変化を部分的に相殺します。
地方自治体の上下水道事業者は2032年まで7.4%のCAGRで成長すると予測されています。その資本計画は、高度ろ過媒体、脱水ベルト、汚泥プレスファブリック、および関連システムを支援します。事業者の調達はプラントネットワーク全体で製品仕様を統合できるため、すでに資格要件を満たしているサプライヤーに有利です。石油・ガス、海洋、および流出対応組織は、準備ニーズを満たすために吸着材および封じ込め材料を購入します。公共事業プログラムが繊維ベースの水管理コンポーネントを追加するにつれて、都市雨水および排水インフラも拡大しています。環境修復および緊急対応サービスは、封じ込めおよびサイト保護材料のより小規模だが特殊なチャネルを提供します。

地域分析
ドイツ:欧州の主要ろ過製造・需要ハブ
ドイツは2026年の欧州環境保護技術繊維市場シェアの27.5%を占めました。同国は、規制対象の産業施設の密集した基盤と、技術繊維およびろ過媒体の強力な製造能力を兼ね備えています。ドイツの技術繊維生産者は2025年に約25億ユーロ(29億 米ドル)の収益を上げ、同国の繊維産業売上高100億7,000万ユーロ(118億 米ドル)の約4分の1に相当します。エムシャー・リッペ洪水対策プログラムは、排水複合材、侵食制御ファブリック、および雨水フィルターインサートへの需要を生み出しています。ドイツはまた、バイオベースのメルトブロー材料、デジタルろ過シミュレーション、およびナノファイバー統合における製品開発を支援しています。
ポーランド:環境インフラ資金が急成長を支援
ポーランドは2032年まで7.1%のCAGRで成長すると予測されており、欧州環境保護技術繊維市場で最も速い成長率です。その成長は、環境インフラ投資と化学品、電力、セメント、金属施設からの需要を反映しています。ポーランドの環境保護・水管理国家基金は2026年に370億ズウォティ(103億 米ドル)を配分する計画で、約85%がエネルギー転換と気候保護に向けられています。FEnIKSプログラムの下、下水道、新規家庭接続、および処理場の建設または近代化をカバーする約50億ズウォティ(14億 米ドル)の水・廃水契約が締結されました。この資金は、排水、侵食制御、ろ過、および水処理繊維の調達を支援し、メーカーはより強靭な地域生産拠点を検討しています。
その他の欧州市場:異なる需要パターンが幅広い普及を支援
英国は、洪水防御パイプラインと環境許可フレームワークを通じて、ジオテキスタイルおよび侵食制御需要を引き続き支援しています。フランスは、産業汚染制御からの需要と、フランス2030資金によって支援されるバイオベースジオテキスタイル開発を組み合わせています。イタリアは、精巧なろ過媒体の生産基盤と、洪水耐性ニーズに直面する土木インフラ市場を提供しています。Ahlstromは2025年6月にトリノで高度な分子ろ過媒体生産ユニットを完成させ、乾式技術とインライン濾過試験台を備えています。スペインは、都市化された沿岸地域における地方自治体の廃水アップグレードと雨水ニーズによって形成されています。オランダとベルギーは技術的に成熟した水管理および化学産業需要を持ち、スウェーデンのパルプ、鉱業、および廃棄物発電セクターは高品質ろ過製品を支援しています。チェコ共和国、ルーマニア、ハンガリー、およびオーストリアは、結束基金による環境インフラ事業の東方再均衡によって支援されています。
競合環境
市場集中度
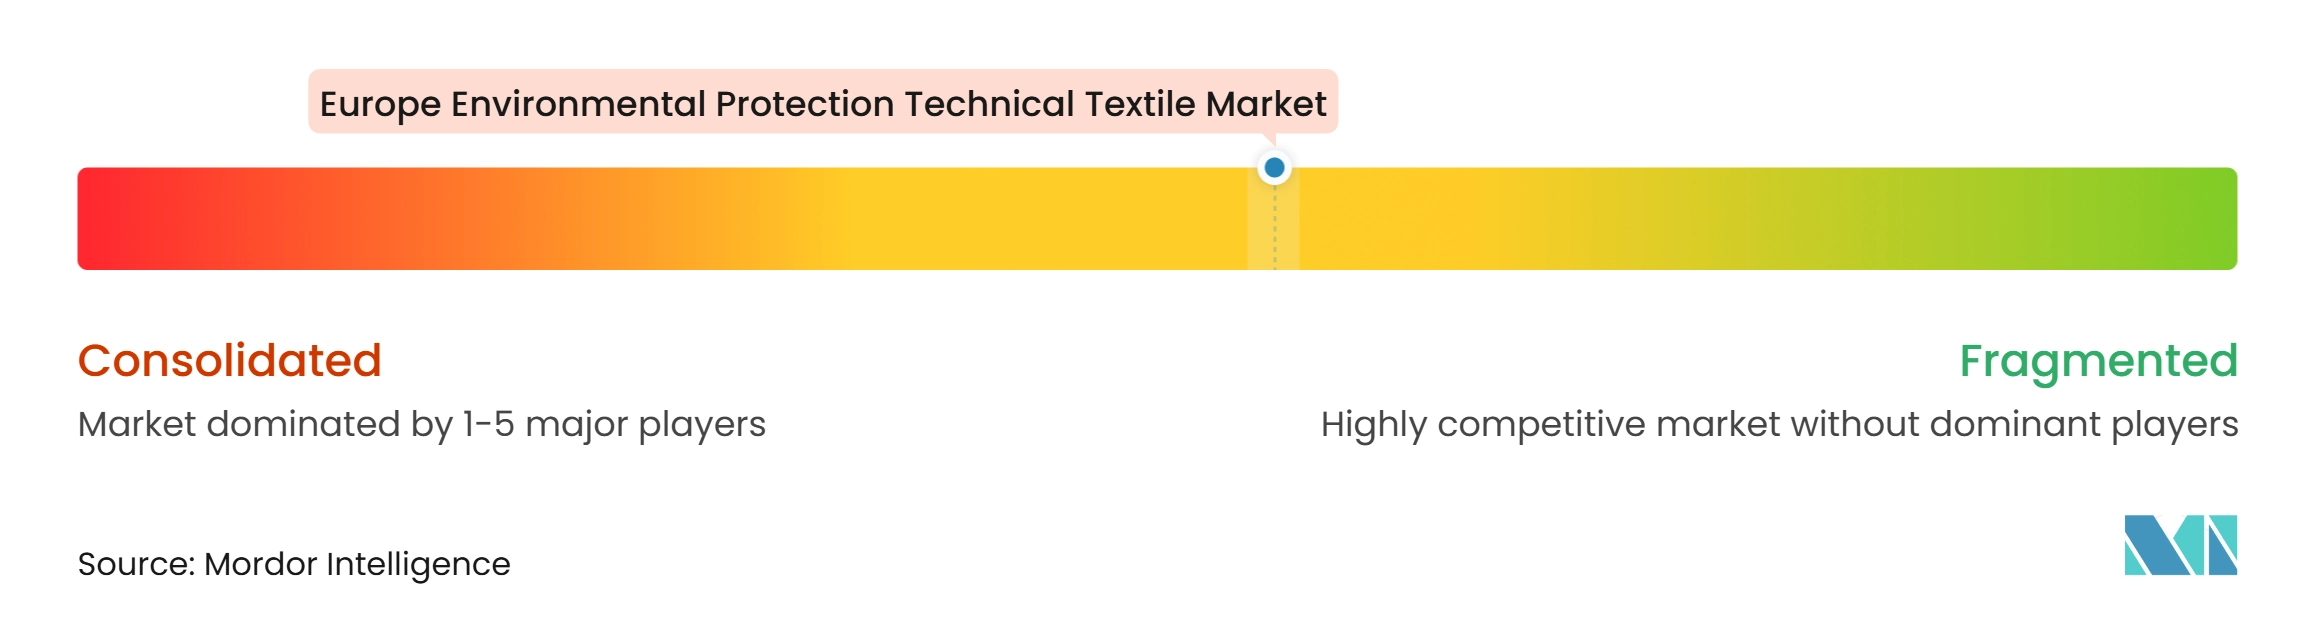
欧州環境保護技術繊維市場は中程度の市場集中度を示しています。Freudenberg Performance Materials、Ahlstrom、およびMANN+HUMMELは、繊維、生地、コーティング、および加工プロセスにわたる垂直統合から恩恵を受けています。この構造は、要求の厳しいろ過および環境制用途における品質の一貫性を支援します。Freudenbergは、PFASを使用する新製品開発を中止し、世界11か所の製造拠点でISO 14001認証を完了しました。この行動は、REACHのPFASプロセスに続く素材変更に向けて同社を位置付けます。Donaldsonの特許ポートフォリオは2026年半ばまでに2,800件を超え、独自の分離技術への継続的な重点を示しています。
Solmaxは2025年6月にパフォーマンスマテリアルズプラットフォームを立ち上げ、TenCate GeosyntheticsおよびPropexの遺産を一つのパフォーマンス繊維部門に統合しました。この動きは、環境保護用途に使用されるジオシンセティックスの研究、製品開発、および商業活動を統合します。HUESKERは2025年にデュルメンへの投資を完了し、Sineco Internationalを買収して環境修復ポートフォリオを拡大しました。同社のTektoseal Active製品は、PFAS汚染サイトの修復のためにイオン交換樹脂と活性炭を組み合わせています。これらの動きは、技術的能力と製品範囲が封じ込め、修復、および水関連用途における重要な差別化要因になりつつあることを示しています。
Ahlstromは2026年6月にECOろ過媒体の生産能力を欧州に拡大し、リグニンベースの化石樹脂フリーセルロース媒体を欧州工場に展開しました。Testoriは2026年4月にTessitura Fratelli Fontanaを買収し、粉塵および液体ろ過向けの生産能力と織物フィルタークロスの専門知識を拡大しました。Testoriはまた、産業用集塵用途向けのXtesろ過フェルトプラットフォームを立ち上げました。Camfil Air Pollution Controlは2025年10月にOmniPleatフィルター媒体を発表し、そのプリーツアーキテクチャが標準プリーツ媒体より30%長いフィルター寿命を実現すると述べています。マイクロプラスチックおよび微粒子の雨水捕捉、センサー統合型膜、およびサーキュラーなライフサイクル末期経路向けに設計された再使用可能な吸着材に機会が残っています。
欧州環境保護技術繊維産業リーダー
-
Solmax
-
HUESKER International
-
NAUE GmbH & Co. KG
-
Freudenberg Performance Materials
-
Fibertex Nonwovens A/S
- 注:主要企業の掲載順は順位を示すものではありません。
欧州環境保護技術繊維市場 このレポートでカバーされる企業
- Solmax
- HUESKER International
- NAUE GmbH & Co. KG
- Freudenberg Performance Materials
- Fibertex Nonwovens A/S
- BontexGeo
- Officine Maccaferri S.p.A.
- AFITEXINOV
- Thrace Nonwovens & Geosynthetics S.A.
- Berry Global, Inc.
- Ahlstrom
- Toray Industries, Inc.
- Asahi Kasei Corporation
- DuPont de Nemours, Inc.
- Sioen Industries NV
- Camfil Group
- Donaldson Company, Inc.
- MANN+HUMMEL
- Testori S.p.A.
最近の産業開発事情 欧州環境保護技術繊維市場
- 2026年4月:Testoriグループが、技術繊維および産業用ろ過ソリューションのイタリア専門企業であるTessitura Fratelli Fontanaを買収し、欧州製造能力拡大するとともに、産業用粉塵および液体ろ過用途向けの織物フィルタークロス製造における専門知識を深化させました。
- 2026年4月:Testoriグループが次世代ろ過フェルトプラットフォームXtesを発表し、産業用集塵用途全体にわたって優れた粒子分離効率、低圧力損失、および延長されたサービス寿命を実現するよう設計されています。
- 2026年1月:I-TEXGEO Horizon Europeプロジェクトが開始されました。これはEU資金による取り組みで、農業および環境インフラの土壌モニタリング向けにIoT対応の生分解性炭素含浸ジオテキスタイルセンサーネットワークを開発するもので、7か国から13のコンソーシアムパートナーが参加しています。
欧州環境保護技術繊維市場レポートの範囲
欧州環境保護技術繊維市場は、製品タイプ別(油・化学物質流出制御繊維、その他)、素材タイプ別(ポリプロピレン、ポリエステル、その他)、最終用途別(地方自治体の上下水道事業者、産業・製造施設、その他)、地域別(ドイツ、フランス、イタリア、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 大気汚染制御繊維 | 粒子状物質排出制御フィルター繊維 |
| 触媒および多機能排出制御繊維 | |
| その他の特殊大気汚染制御繊維 | |
| 水・廃水処理繊維 | 水精製および精密ろ過繊維媒体 |
| 廃水および排水ろ過繊維 | |
| 廃水汚泥脱水繊維 | |
| 油・化学物質流出制御繊維 | フラット型吸収性繊維 |
| 成形吸収性繊維製品 | |
| 繊維ベースの流出封じ込め製品 | |
| その他の特殊流出制御繊維 | |
| 雨水および地表流出汚染制御繊維 | 排水口および集水桝用繊維フィルターバッグ |
| 雨水フィルターマットおよび繊維インサート | |
| 雨水フィルターカートリッジ用繊維媒体 | |
| その他の専用流出汚染除去繊維 | |
| その他の特殊環境保護繊維(汚染物質修復製品等) |
| ポリプロピレン |
| ポリエステル |
| ポリアミド |
| ポリエチレンおよびその他のポリオレフィン |
| 高性能合成繊維(ポリフェニレンスルフィド、アラミド等) |
| フッ素ポリマー繊維媒体 |
| ガラスおよびその他の無機繊維 |
| 天然および再生セルロース繊維 |
| その他の素材 |
| 地方自治体の上下水道事業者 | 飲料水処理 |
| 地方自治体の廃水処理 | |
| 産業・製造施設 | 化学品および石油化学 |
| 金属、鉱業、および鉱物処理 | |
| セメントおよび建設資材製造 | |
| その他の産業製造 | |
| 発電・エネルギー施設 | |
| 都市固形廃棄物およびリサイクル施設 | |
| 石油・ガス、海洋、および流出対応業務 | |
| 都市雨水および排水インフラ | |
| 環境修復および緊急対応サービス | |
| その他の環境保護最終ユーザー |
| ドイツ |
| 英国 |
| フランス |
| イタリア |
| スペイン |
| オランダ |
| ベルギー |
| ポーランド |
| スウェーデン |
| その他の欧州 |
| 製品タイプ別 | 大気汚染制御繊維 | 粒子状物質排出制御フィルター繊維 |
| 触媒および多機能排出制御繊維 | ||
| その他の特殊大気汚染制御繊維 | ||
| 水・廃水処理繊維 | 水精製および精密ろ過繊維媒体 | |
| 廃水および排水ろ過繊維 | ||
| 廃水汚泥脱水繊維 | ||
| 油・化学物質流出制御繊維 | フラット型吸収性繊維 | |
| 成形吸収性繊維製品 | ||
| 繊維ベースの流出封じ込め製品 | ||
| その他の特殊流出制御繊維 | ||
| 雨水および地表流出汚染制御繊維 | 排水口および集水桝用繊維フィルターバッグ | |
| 雨水フィルターマットおよび繊維インサート | ||
| 雨水フィルターカートリッジ用繊維媒体 | ||
| その他の専用流出汚染除去繊維 | ||
| その他の特殊環境保護繊維(汚染物質修復製品等) | ||
| 素材タイプ別 | ポリプロピレン | |
| ポリエステル | ||
| ポリアミド | ||
| ポリエチレンおよびその他のポリオレフィン | ||
| 高性能合成繊維(ポリフェニレンスルフィド、アラミド等) | ||
| フッ素ポリマー繊維媒体 | ||
| ガラスおよびその他の無機繊維 | ||
| 天然および再生セルロース繊維 | ||
| その他の素材 | ||
| 最終用途別 | 地方自治体の上下水道事業者 | 飲料水処理 |
| 地方自治体の廃水処理 | ||
| 産業・製造施設 | 化学品および石油化学 | |
| 金属、鉱業、および鉱物処理 | ||
| セメントおよび建設資材製造 | ||
| その他の産業製造 | ||
| 発電・エネルギー施設 | ||
| 都市固形廃棄物およびリサイクル施設 | ||
| 石油・ガス、海洋、および流出対応業務 | ||
| 都市雨水および排水インフラ | ||
| 環境修復および緊急対応サービス | ||
| その他の環境保護最終ユーザー | ||
| 地域別 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ベルギー | ||
| ポーランド | ||
| スウェーデン | ||
| その他の欧州 | ||
レポートで回答される主要な質問
2032年までの欧州環境保護技術繊維市場の予測値は?
欧州環境保護技術繊維市場は、2027年から2032年にかけて6.03%のCAGRで成長し、2032年までに20億1,000万 米ドルに達すると予測されています。
欧州で最大のシェアを持つ製品カテゴリーはどれですか?
大気汚染制御繊維が2026年に34.0%のシェアでリードしており、規制対象の産業ろ過システムからの需要を反映しています。
最も急成長している素材カテゴリーはどれですか?
高性能合成繊維は2032年まで7.8%のCAGRで成長すると予測されており、高温および化学的に要求の厳しいろ過用途によって支えられています。
欧州における廃水繊維需要を牽引しているものは何ですか?
改正都市廃水処理指令は、事業者における処理アップグレード(ろ過および汚泥処理投資を含む)を支援しています。
欧州で最も急成長している国はどこですか?
ポーランドは2032年まで7.1%のCAGRで成長すると予測されており、環境インフラプログラムと産業コンプライアンス支出によって支えられています。
欧州環境保護技術繊維市場の集中度はどの程度ですか?
レポートは中程度の集中度を示しており、統合サプライヤーが地域コンバーターおよび特殊生産者と競合しています。