
Marktgröße und Marktanteil des europäischen Marktes für technische Textilien zum Umweltschutz
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.40 Milliarden US-Dollar |
| Marktgröße (2027) | 1.5 Milliarden US-Dollar |
| Marktgröße (2032) | 2.01 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.03 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des europäischen Marktes für technische Textilien zum Umweltschutz von Mordor Intelligence
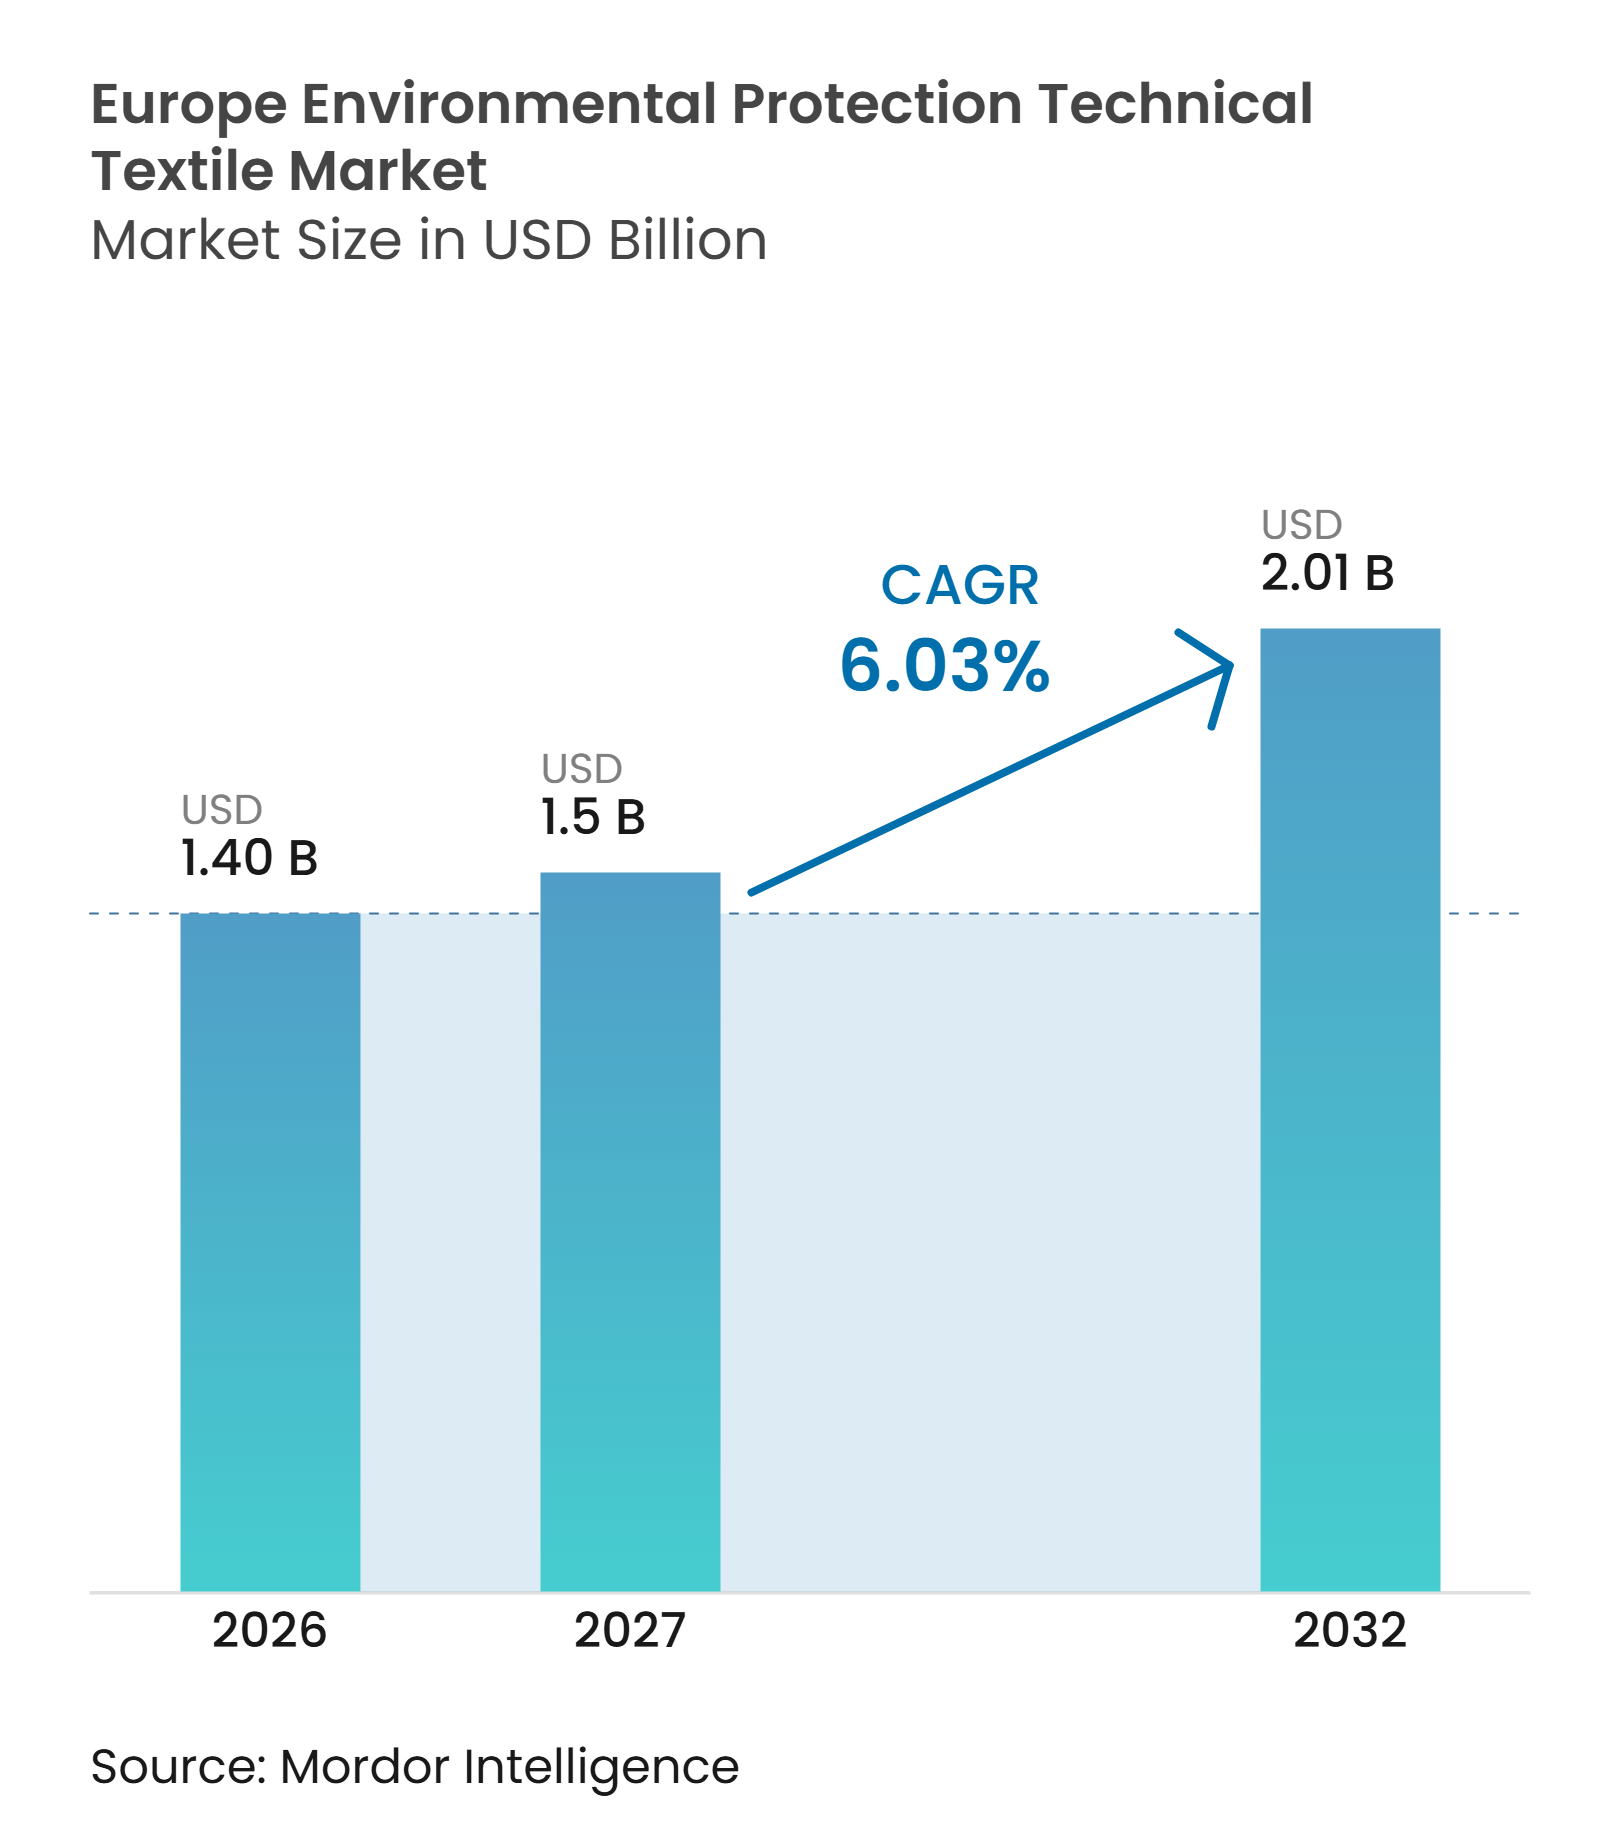
Die Marktgröße des europäischen Marktes für technische Textilien zum Umweltschutz wird im Jahr 2026 auf 1,40 Milliarden USD, im Jahr 2027 auf 1,5 Milliarden USD und bis 2032 auf 2,01 Milliarden USD prognostiziert, mit einer CAGR von 6,03 % von 2027 bis 2032.
Umweltkonformität, Abwasseraufrüstungen und Maßnahmen zur Klimaanpassung lenken die Nachfrage auf Filtrationsmedien, Geotextilien, Sorbentien und Regenwasserprodukte. Der europäische Markt für technische Textilien zum Umweltschutz wird durch regulatorische Arbeiten gestützt, die Betreiber nicht ohne Weiteres aufschieben können, was seine Anfälligkeit gegenüber diskretionären Industrieausgaben verringert. Die Beschaffung konzentriert sich zunehmend auf dokumentierte Filtrationsleistung, Langlebigkeit und Materialrückverfolgbarkeit. Hersteller, die Faserproduktion, Gewebebildung, Beschichtung und Konfektionierung kombinieren, können konsistentere Produkte für anspruchsvolle Anwendungen bereitstellen. Dies begünstigt Lieferanten, die über etablierte technische Qualifikationen und regionale Vertriebsnetze verfügen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen im Jahr 2026 34,0 % des Marktanteils des europäischen Marktes für technische Textilien zum Umweltschutz auf Textilien zur Luftreinhaltung, während Textilien für die Wasser- und Abwasserbehandlung bis 2032 voraussichtlich mit einer CAGR von 7,6 % wachsen werden.
- Nach Materialtyp entfielen im Jahr 2026 30,5 % der Marktgröße des europäischen Marktes für technische Textilien zum Umweltschutz auf Polyester, während hochleistungsfähige Synthesefasern bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen werden.
- Nach Endanwendung entfielen im Jahr 2026 32,0 % des Marktanteils auf Industrie- und Fertigungsanlagen, während kommunale Wasser- und Abwasserversorgungsunternehmen bis 2032 voraussichtlich mit einer CAGR von 7,4 % wachsen werden.
-
Nach Geografie entfielen im Jahr 2026 27,5 % des Marktanteils auf Deutschland, während Polen bis 2032 voraussichtlich mit einer CAGR von 7,1 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der industriellen Emissionsvorschriften und der Abwasserkonformität | +2.0% | EU-weit, mit frühen Gewinnen in Deutschland, Frankreich und Italien | Kurzfristig (≤ 2 Jahre) |
| Klimaresistenter Hochwasser-, Erosions- und Küstenschutz | +1.5% | Deutschland, Niederlande, Vereinigtes Königreich, Belgien, Polen und Schweden | Mittelfristig (2–4 Jahre) |
| Kohlenstoffarmer Ersatz von Schotter- und Mineralschichten | +0.9% | EU-weit, insbesondere Frankreich, Polen und Spanien | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Deponieabdichtungs- und Sickerwassermanagementsystemen | +0.7% | EU-weit, insbesondere Belgien, Frankreich und Deutschland | Mittelfristig (24 Jahre) |
| Spezifikationsgetriebene Nachfrage nach dokumentierter Filtrationsleistung | +0.5% | EU-weit, mit höchster Relevanz in Deutschland und Italien | Kurzfristig (≤ 2 Jahre) |
| Textilintegrierte Überwachung kritischer Umweltinfrastrukturen | +0.3% | Deutschland, Niederlande, Italien, nordische Länder und Osteuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der industriellen Emissionsvorschriften und der Abwasserkonformität
Der europäische Markt für technische Textilien zum Umweltschutz profitiert von Genehmigungsauflagen, die Industriestandorte verpflichten, Systeme zur Emissionskontrolle innerhalb festgelegter Konformitätszeiträume aufzurüsten. Die Richtlinie EU 2024/1785 trat am 4. August 2024 in Kraft und erforderte eine nationale Umsetzung bis zum 1. Juli 2026, wodurch zeitgebundene Aufrüstungspläne in der gesamten Region entstanden. Die überarbeitete Kommunalabwasserbehandlungsrichtlinie trat am 1. Januar 2025 in Kraft und fügt strengere Behandlungsanforderungen hinzu, die Investitionen in die fortschrittliche Filtration unterstützen.[1] Diese Verpflichtungen erhöhen die Nachfrage nach Membranträgern, nadelgestochenen Medien, Filtertüchern und anderen langlebigen Produkten. Sie verlagern die Beschaffung auch hin zu leistungsstärkeren Materialien anstelle von kostengünstigen Ersatzbeuteln.
Klimaresistenter Hochwasser-, Erosions- und Küstenschutz
Investitionen in den Hochwasserschutz machen Geotextilien und Drainagegewebe in geplanten öffentlichen Infrastrukturprojekten immer wichtiger. Im Januar 2026 unterzeichnete die Europäische Investitionsbank Darlehensverträge in Höhe von 500 Millionen EUR (588,2 Millionen USD) mit der Emschergenossenschaft und dem Lippeverband zur Finanzierung von Hochwasserschutz- und Klimaanpassungsprojekten in der deutschen Emscher-Lippe-Region.[2] Das Programm umfasst die Sanierung von Deichen, die Aufrüstung von Pumpstationen und Verbesserungen der Regenwasserableitung, die eine Nachfrage nach Drainageverbundwerkstoffen, Erosionsschutzgeweben und Filtereinsätzen erzeugen. Diese Anwendungen verlagern technische Textilien von der Notfallreaktion in wiederkehrende Spezifikationen für öffentliche Bauarbeiten. Lange Nutzungsdauern schaffen zudem einen späteren Bedarf an Inspektion, Reparatur und Teilaustausch. Der europäische Markt für technische Textilien zum Umweltschutz gewinnt daher einen Wartungsstrom, der nach der Erstinstallation fortbesteht.
Wachsende Nachfrage nach Deponieabdichtungs- und Sickerwassermanagementsystemen
Der Ausbau der Abfallwirtschaftsinfrastruktur und der Bedarf an zuverlässiger Eindämmung von kommunalem und industriellem Abfall stützen die Nachfrage nach technischen Textilien zum Umweltschutz in ganz Europa. Moderne Deponieeinrichtungen verwenden Geomembranen, Geotextilschutzschichten, Drainageverbundwerkstoffe und Filtrationsgewebe, um die Migration von Sickerwasser zu verhindern, das Grundwasser zu schützen und die Flüssigkeitsdrainage zu steuern. Geotextilien bieten auch Polsterung und Trennung zwischen Schutzauskleidungen und dem umgebenden Boden, wodurch das Risiko von Auskleidungsschäden während der Installation und des Betriebs verringert wird. Zunehmende Investitionen in die Modernisierung, Schließung und Sanierung von Deponien schaffen zusätzliche Möglichkeiten für spezialisierte geosyntetische Materialien. Die Nachfrage ist besonders relevant bei Anwendungen, die mehrschichtige Eindämmungssysteme erfordern, bei denen textilbasierte Produkte die Drainageeffizienz, den Strukturschutz und die langfristige Umweltleistung verbessern.
Nachfrage der Kreislaufwirtschaft nach recycelten und biobasierten Textilanlagen
Die überarbeitete Abfallrahmenrichtlinie trat im Oktober 2025 in Kraft und verpflichtet die Mitgliedstaaten, Systeme der erweiterten Herstellerverantwortung für Textilien und Schuhe einzuführen.[3] Die Maßnahme stärkt die wirtschaftliche Grundlage für Produkte, die recycelten Inhalt, Langlebigkeit und besser handhabbare Wege am Ende der Nutzungsdauer nachweisen können. Hersteller von technischen Textilien zum Umweltschutz haben einen Anreiz, Lieferketten für recycelte Fasern und rohstoffschonendere Ausgangsmaterialien zu entwickeln. France 2030 ko-investierte 6 Millionen EUR (7,1 Millionen USD) in Occitanie Geotex, im Rahmen einer Finanzierungsrunde von 30 Millionen EUR (35,3 Millionen USD), für eine Anlage zur Herstellung biologisch abbaubarer Geotextilien auf Hanfbasis in Ariège. Das Produkt ist für die Erosionskontrolle, Hangstabilisierung und verwandte Anwendungen vorgesehen, bei denen eine biologisch abbaubare Leistung geeignet ist. Der europäische Markt für technische Textilien zum Umweltschutz kann von diesem Wandel profitieren, obwohl Anwendungen, die hohe Temperaturen oder starke chemische Beständigkeit erfordern, weiterhin sorgfältig qualifizierte Materialien benötigen werden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Polymer- und Energiekosten | -0.8% | EU-weit, insbesondere polyolefinintensive Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte nationale Zulassungen und Anforderungen an die öffentliche Beschaffung | -0.5% | EU-weit, mit den größten Reibungsverlusten bei länderübergreifender Beschaffung und in Osteuropa | Mittelfristig (2–4 Jahre) |
| Qualifizierungsaufwand bei geringen Stückzahlen für intelligente Umwelttextilien | -0.4% | Deutschland, Niederlande und Italien | Langfristig (≥ 4 Jahre) |
| Wettbewerb um Recycling-Rohstoffe und Komplexität am Ende der Nutzungsdauer | -0.2% | EU-weit, insbesondere PFAS-haltige und Mischfaseranwendungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Polymer- und Energiekosten
Rohstoff- und Energiekosten können die Margen von Herstellern von Sorbentienmatten, Vliesfiltersäcken und anderen rohstofforientierten Produkten unter Druck setzen. Diese Hersteller verkaufen häufig über öffentliche Verträge, die nur begrenzten Spielraum für Preisanpassungen bieten. Preisänderungen können Ersatzbestellungen verzögern, selbst wenn Umweltvorschriften den zugrunde liegenden Bedarf für ein Produkt unterstützen. Die Auswirkungen sind am stärksten, wo Produkte von Polyolefin- und anderen Polymereinsatzstoffen mit schwankenden Versorgungskosten abhängen. Recycelte Rohstoffe können auch schwierig in Anwendungen einzusetzen sein, die eine konsistente Hochtemperatur-, Chemikalien- oder Filtrationsleistung erfordern. Der europäische Markt für technische Textilien zum Umweltschutz muss daher die Ziele für rohstoffschonendere Materialien mit den Kosten- und Zuverlässigkeitsanforderungen kritischer Umweltanwendungen in Einklang bringen.
Fragmentierte nationale Zulassungen und Anforderungen an die öffentliche Beschaffung
Unterschiede in der nationalen Umsetzung können die Überführung gemeinsamer europäischer Umweltanforderungen in eine einheitliche Beschaffungspraxis verlangsamen. Unterschiede in der nationalen Umsetzung können dazu führen, dass der Durchsetzungszeitplan in den Mitgliedstaaten unterschiedlich ist. Hersteller benötigen möglicherweise separate technische Unterlagen, regionale Gütezeichen und Ausschreibungsnachweise, um mehrere Märkte zu bedienen. EURATEX hat einen harmonisierten Ansatz für analytische PFAS-Schwellenwerte und textilspezifische Prüfmethoden gefordert, um abweichende nationale Auslegungen zu vermeiden. Intelligente Umwelttextilien stehen vor einer zusätzlichen Hürde, da Pilotprojekte in der Regel geringe Stückzahlen und lange Qualifizierungszeiträume aufweisen. Materialien, die PFAS und Mischfasern enthalten, weisen ebenfalls schwierige Wege am Ende der Nutzungsdauer auf, und die ECHA hat technische Textilien in ihrer Aktualisierung des PFAS-Beschränkungsvorschlags vom August 2025 ausdrücklich bewertet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
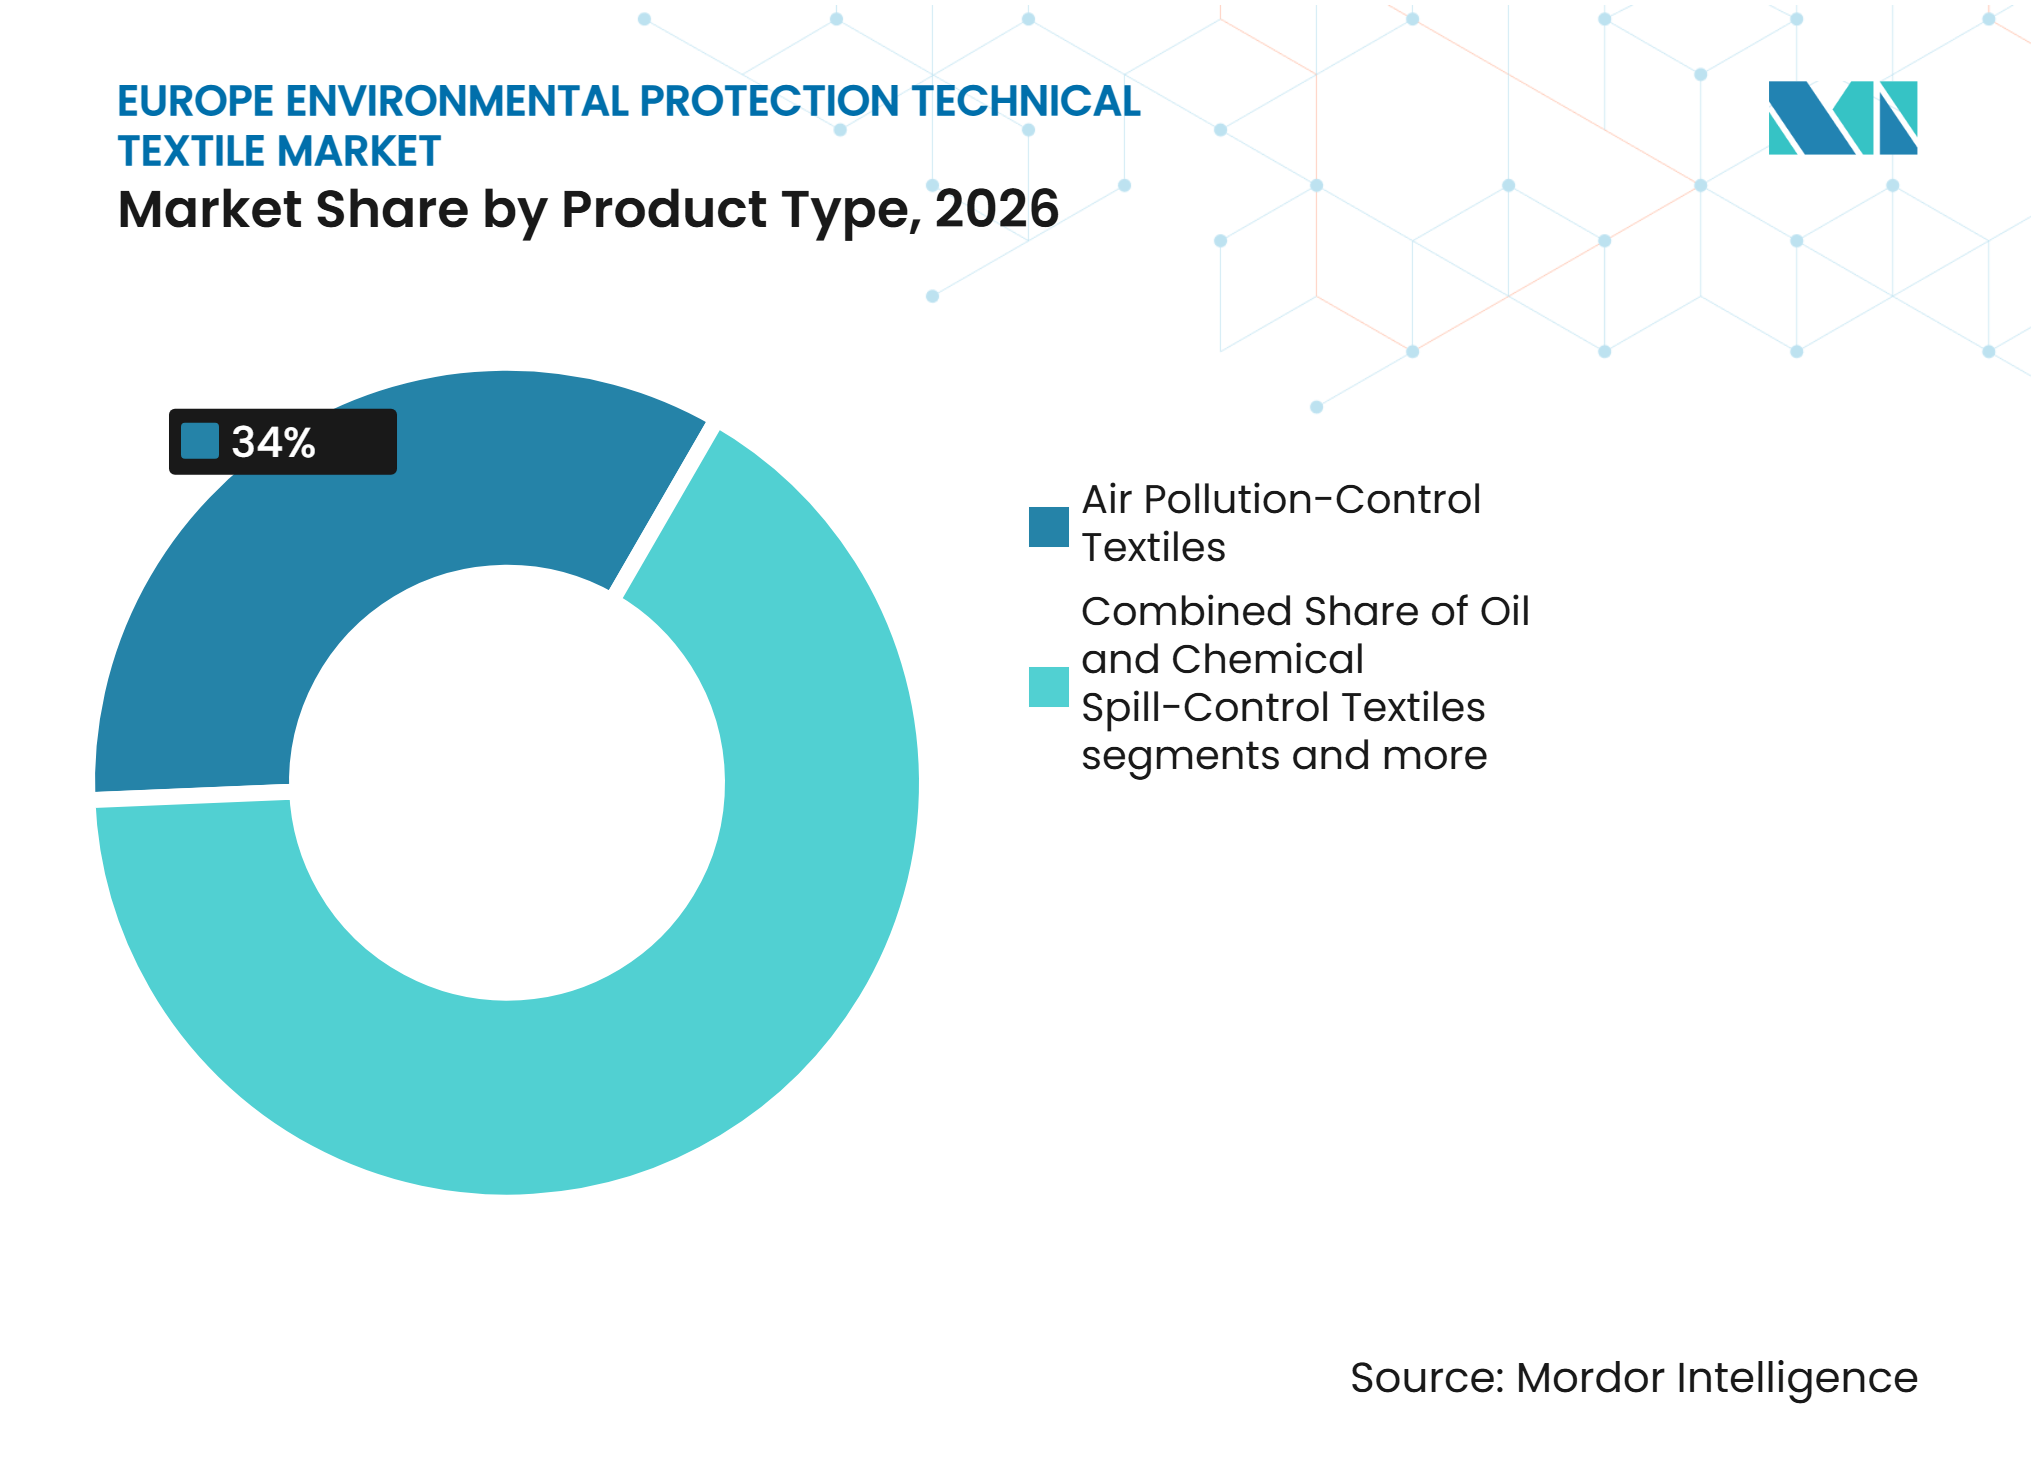
Filtrationskonformität verankert die Führungsposition bei der LuftreinhaltungTextilien zur Luftreinhaltung entfielen im Jahr 2026 auf 34,0 % der Marktgröße des europäischen Marktes für technische Textilien zum Umweltschutz und sind damit die führende Produktkategorie. Ihre installierte Basis umfasst Schlauchfilter- und Druckstoßsysteme in der Zement-, Chemikalien-, Metall-, Energie- und Mineralverarbeitungsindustrie. Diese Anlagen unterliegen weiterhin Genehmigungsanforderungen gemäß der Industrieemissionsrichtlinie. Hochtemperatur- und chemisch stabile Medien sind wichtig, wenn Rauchgase herkömmliche Gewebe stärker beanspruchen. Die Produktgruppe umfasst auch speziellere laminierte und multifunktionale Produkte, die anspruchsvollere Trennungsanforderungen unterstützen können.
Textilien für die Wasser- und Abwasserbehandlung werden bis 2032 voraussichtlich mit einer CAGR von 7,6 % expandieren, der höchsten Rate unter den Produkttypen. Zu den Produkten gehören Membranträger, Filtertücher, Entwässerungsbänder und Medien für die Behandlung und Schlammbehandlung. Textilien zur Kontrolle von Öl- und Chemikalienaustritten bleiben an Raffineriewartung, Chemieanlagenbetrieb und Anforderungen an die maritime Einsatzbereitschaft gebunden. Regenwassergewebe gewinnen an Relevanz, wenn lokale Behörden Einlauffilter, Matten und Kartuscheinsätze zu städtischen Entwässerungssystemen hinzufügen. Andere Spezialprodukte dienen Sanierungsarbeiten, einschließlich Eindämmungs- und Grundwasseranwendungen im Zusammenhang mit dem Fortschreiten der PFAS-Beschränkungen.



Nach Materialtyp:
Polyester dominiert den Marktanteil, Hochleistungsfasern führen das Wachstum anPolyester hielt im Jahr 2026 einen Anteil von 30,5 % am europäischen Markt für technische Textilien zum Umweltschutz. Es wird weiterhin häufig in der Flüssigkeitsfiltration, Geotextil-Drainageschichten und Regenwassermatten eingesetzt, da es Leistung und Kosten ausgewogen kombinieren kann. Polypropylen hat ebenfalls eine breite Rolle bei Sorbentien, Trennschichten und Filtertüchern für die Wasseraufbereitung. Polyamid- und Fluorpolymermedien adressieren Anwendungen, die chemische Beständigkeit, reibungsarme Oberflächen oder speziellere Membranträgerstrukturen erfordern. Die Betriebsumgebung, der Leistungsnachweis und die künftige Konformitätsexposition prägen die Materialauswahl zunehmend.
Hochleistungsfähige Synthesefasern werden bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen. PPS- und Aramidqualitäten eignen sich für Zementwerke, Verbrennungsanlagen und Energieanwendungen mit anhaltenden Temperaturen von 160 °C bis 240 °C und aggressiven Gasen. Natürliche und regenerierte Zellulosefasern sind kleiner, entwickeln sich aber für Erosionsschutz- und Regenwasseranwendungen bei niedrigeren Temperaturen. Occitanie Geotex veranschaulicht, wie zertifizierte biologisch abbaubare Hanfprodukte für Hangstabilisierungs- und Begrünungsprojekte eingesetzt werden können. Glas- und andere anorganische Fasern behalten eine Rolle, wo Polymerfasern die erforderliche Temperaturbeständigkeit nicht bieten können. Der europäische Markt für technische Textilien zum Umweltschutz wird daher wahrscheinlich eine breitere Materialmischung verwenden, anstatt sich einheitlich von etablierten Synthesefasern zu entfernen.
Nach Endanwendung:
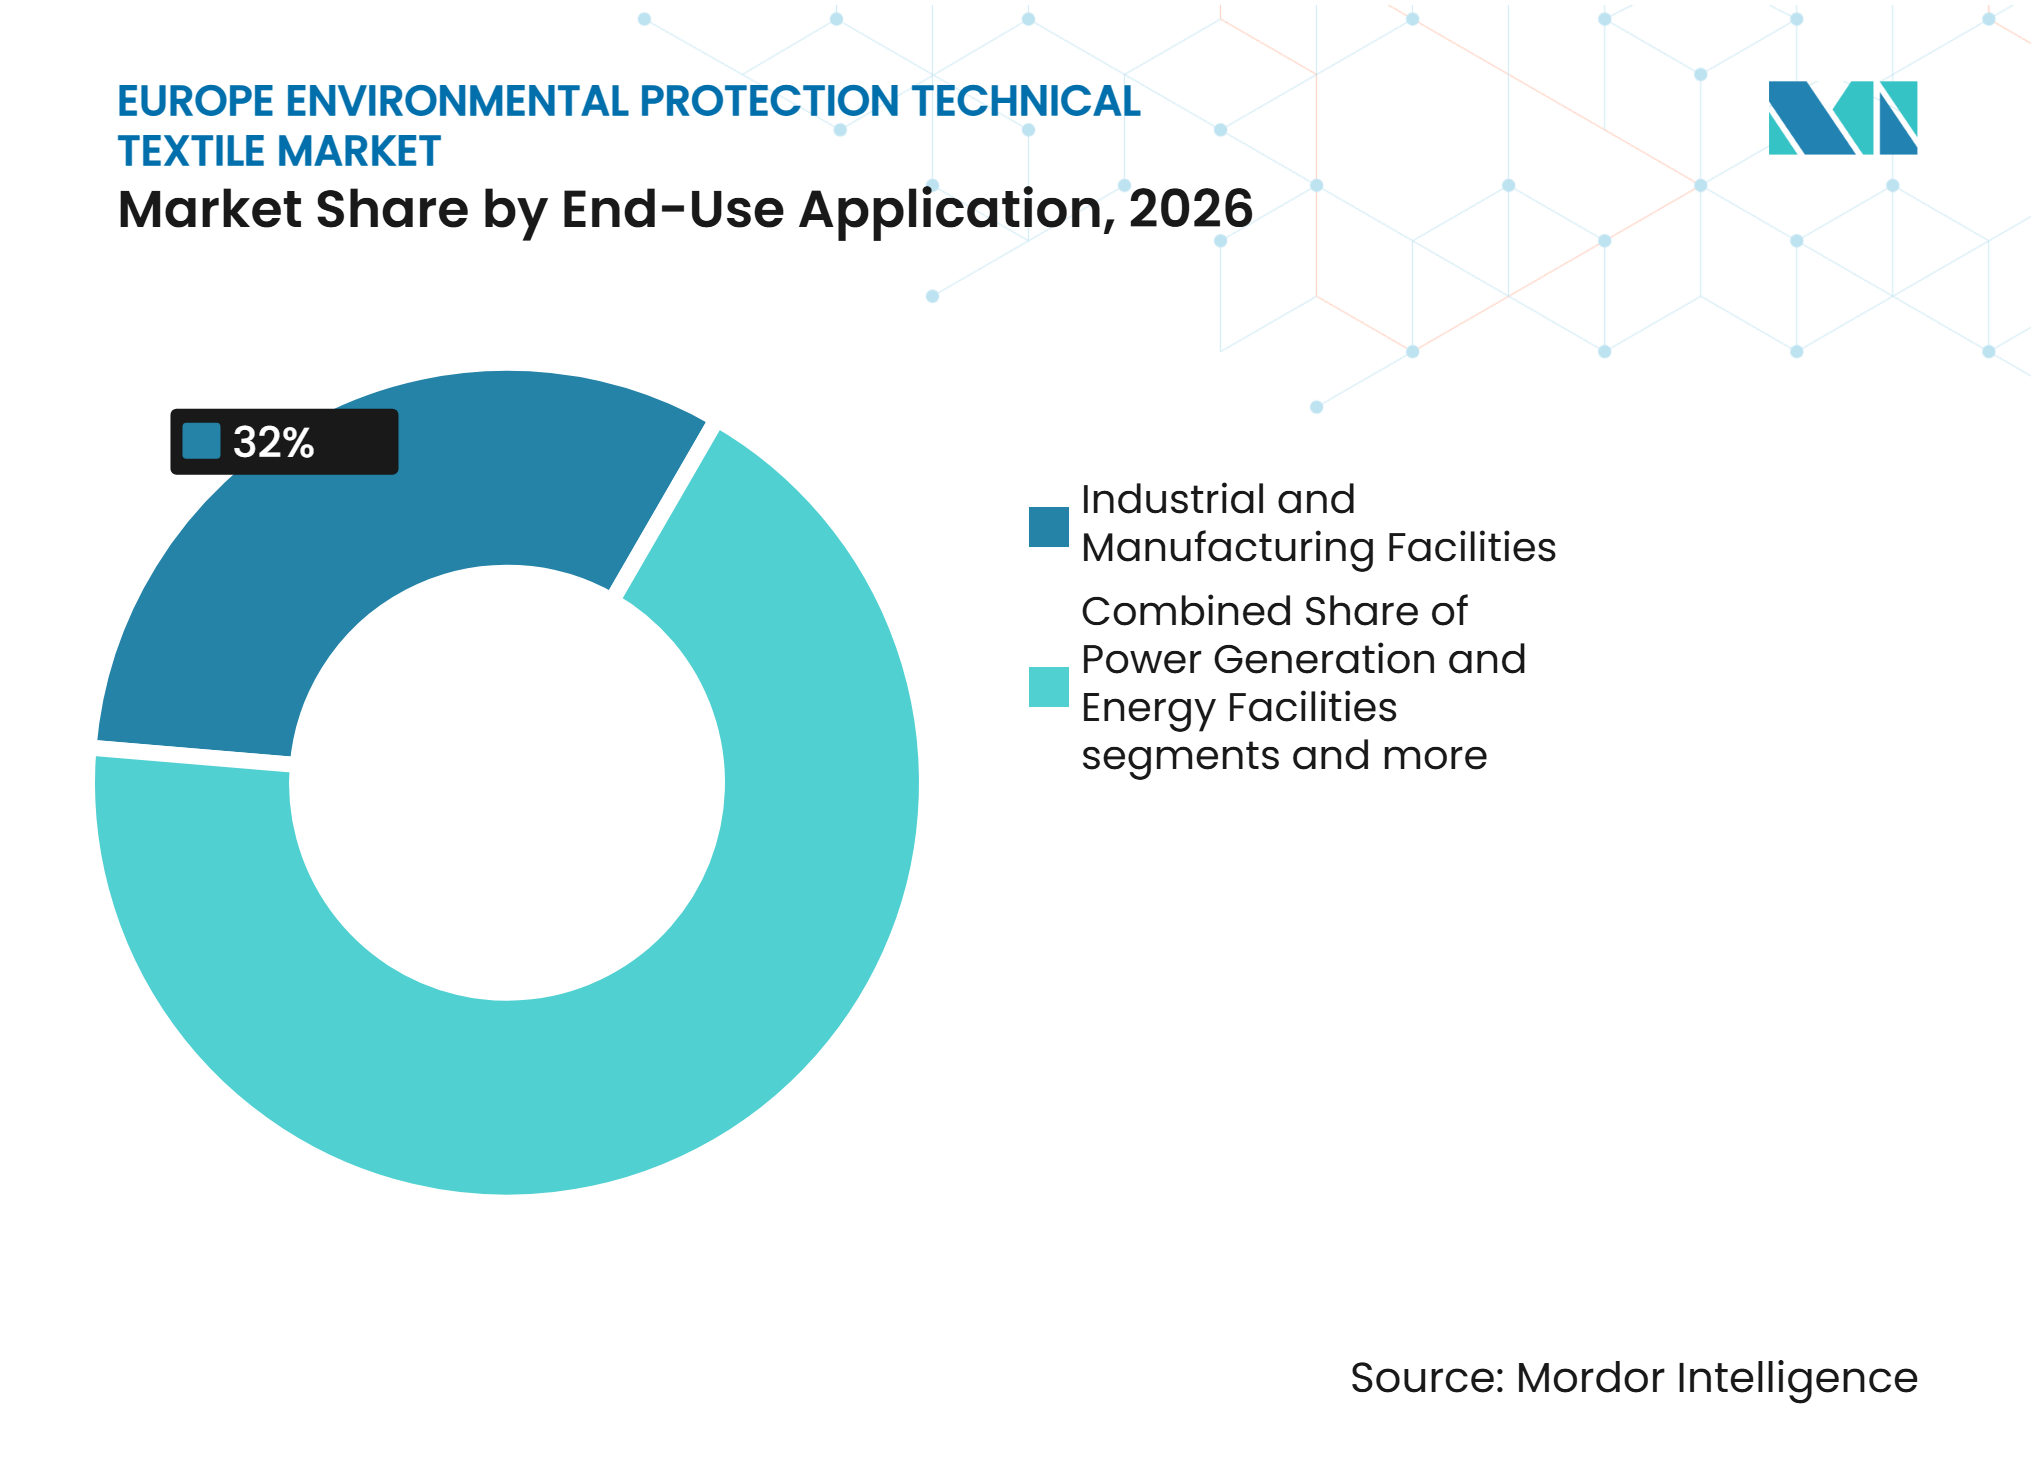
Industrielle Nachfrage bleibt am größten, während kommunale Versorgungsunternehmen schneller wachsenIndustrie- und Fertigungsanlagen hielten im Jahr 2026 einen Anteil von 32,0 % an der Marktgröße des europäischen Marktes für technische Textilien zum Umweltschutz. Chemikalien, Petrochemikalien, Metalle, Bergbau, Zement und andere Industrien mit kontinuierlichen Prozessen benötigen Hochvolumen-Filtrations- und Umweltkontrollsysteme. Ihre Kaufentscheidungen betonen Langlebigkeit, dokumentierte Leistung und zuverlässige Versorgung. Stromerzeugung und Energieanlagen bieten weitere Nachfrage nach Hochtemperatur-Rauchgasfiltrationsgeweben. Stilllegungen von Kohlekraftwerken in Westeuropa können einige Volumina reduzieren, während Abfall-zu-Energie-Betriebe diese Veränderung teilweise ausgleichen.
Kommunale Wasser- und Abwasserversorgungsunternehmen werden bis 2032 voraussichtlich mit einer CAGR von 7,4 % wachsen. Ihre Investitionspläne unterstützen fortschrittliche Filtrationsmedien, Entwässerungsbänder, Schlammpressen-Gewebe und verwandte Systeme. Die Beschaffung durch Versorgungsunternehmen kann Produktspezifikationen über Anlagennetzwerke hinweg konsolidieren, was Lieferanten begünstigt, die bereits Qualifikationsanforderungen erfüllen. Öl- und Gas-, Marine- und Havarieschutzorganisationen kaufen Sorbentien und Eindämmungsmaterialien, um Bereitschaftsanforderungen zu erfüllen. Die städtische Regenwasser- und Entwässerungsinfrastruktur wird ebenfalls ausgebaut, da öffentliche Bauprogramme textilbasierte Wassermanagementkomponenten hinzufügen. Umweltsanierung und Notfallreaktionsdienste bieten einen kleineren, aber spezialisierten Kanal für Eindämmungs- und Standortschutzmaterialien.

Geografische Analyse
Deutschland: Europas dominierendes Zentrum für Filtrationsfertigung und -nachfrage
Deutschland entfiel im Jahr 2026 auf 27,5 % des Marktanteils des europäischen Marktes für technische Textilien zum Umweltschutz. Das Land kombiniert eine dichte Basis regulierter Industrieanlagen mit starker Fertigungskapazität für technische Textilien und Filtrationsmedien. Deutsche Hersteller technischer Textilien erzielten im Jahr 2025 einen Umsatz von nahezu 2,5 Milliarden EUR (2,9 Milliarden USD), was nahezu einem Viertel des Umsatzes der deutschen Textilindustrie von 10,07 Milliarden EUR (11,8 Milliarden USD) entspricht. Das Hochwasserschutzprogramm Emscher-Lippe schafft Nachfrage nach Drainageverbundwerkstoffen, Erosionsschutzgeweben und Regenwasserfilter-Einsätzen. Deutschland unterstützt auch die Produktentwicklung bei biobasierten Meltblown-Materialien, digitaler Filtrationssimulation und Nanofaserintegration.
Polen: Finanzierung der Umweltinfrastruktur unterstützt schnelleres Wachstum
Polen wird bis 2032 voraussichtlich mit einer CAGR von 7,1 % wachsen, der schnellsten Rate im europäischen Markt für technische Textilien zum Umweltschutz. Das Wachstum spiegelt Investitionen in die Umweltinfrastruktur und die Nachfrage aus der Chemikalien-, Energie-, Zement- und Metallindustrie wider. Der Nationale Fonds für Umweltschutz und Wasserwirtschaft Polens plante, im Jahr 2026 37 Milliarden PLN (10,3 Milliarden USD) zuzuweisen, wobei etwa 85 % auf die Energiewende und den Klimaschutz entfallen. Im Rahmen des FEnIKS-Programms waren nahezu 5 Milliarden PLN (1,4 Milliarden USD) an Wasser- und Abwasserverträgen unterzeichnet worden, die Kanalisation, neue Hausanschlüsse sowie den Bau oder die Modernisierung von Kläranlagen abdecken. Diese Finanzierung unterstützt die Beschaffung von Drainage-, Erosionsschutz-, Filtrations- und Wasseraufbereitungstextilien, während Hersteller widerstandsfähigere regionale Produktionsstandorte in Betracht ziehen.
Andere europäische Märkte: Unterschiedliche Nachfragemuster unterstützen eine breitere Akzeptanz
Das Vereinigte Königreich unterstützt weiterhin die Nachfrage nach Geotextilien und Erosionsschutz durch seine Hochwasserschutzpipeline und seinen Umweltgenehmigungsrahmen. Frankreich kombiniert Nachfrage aus der industriellen Emissionskontrolle mit der Entwicklung biobasierter Geotextilien, die durch France-2030-Mittel unterstützt wird. Italien bietet eine Produktionsbasis für anspruchsvolle Filtrationsmedien und einen Tiefbaumarkt, der mit Hochwasserresilienzanforderungen konfrontiert ist. Ahlstrom schloss im Juni 2025 in Turin eine Produktionseinheit für fortschrittliche molekulare Filtrationsmedien ab, mit Trockentechnologie und einem In-Line-Filtrationsprüfstand. Spanien wird durch kommunale Abwasseraufrüstungen und Regenwasserbedarf in urbanisierten Küstengebieten geprägt. Die Niederlande und Belgien verfügen über eine technisch ausgereifte Nachfrage im Wassermanagement und in der Chemieindustrie, während Schwedens Zellstoff-, Bergbau- und Abfall-zu-Energie-Sektoren qualitativ hochwertige Filtrationsprodukte unterstützen. Tschechische Republik, Rumänien, Ungarn und Österreich werden durch die östliche Neuausrichtung kohäsionsfinanzierter Umweltinfrastrukturarbeiten gestützt.
Wettbewerbslandschaft
Marktkonzentration
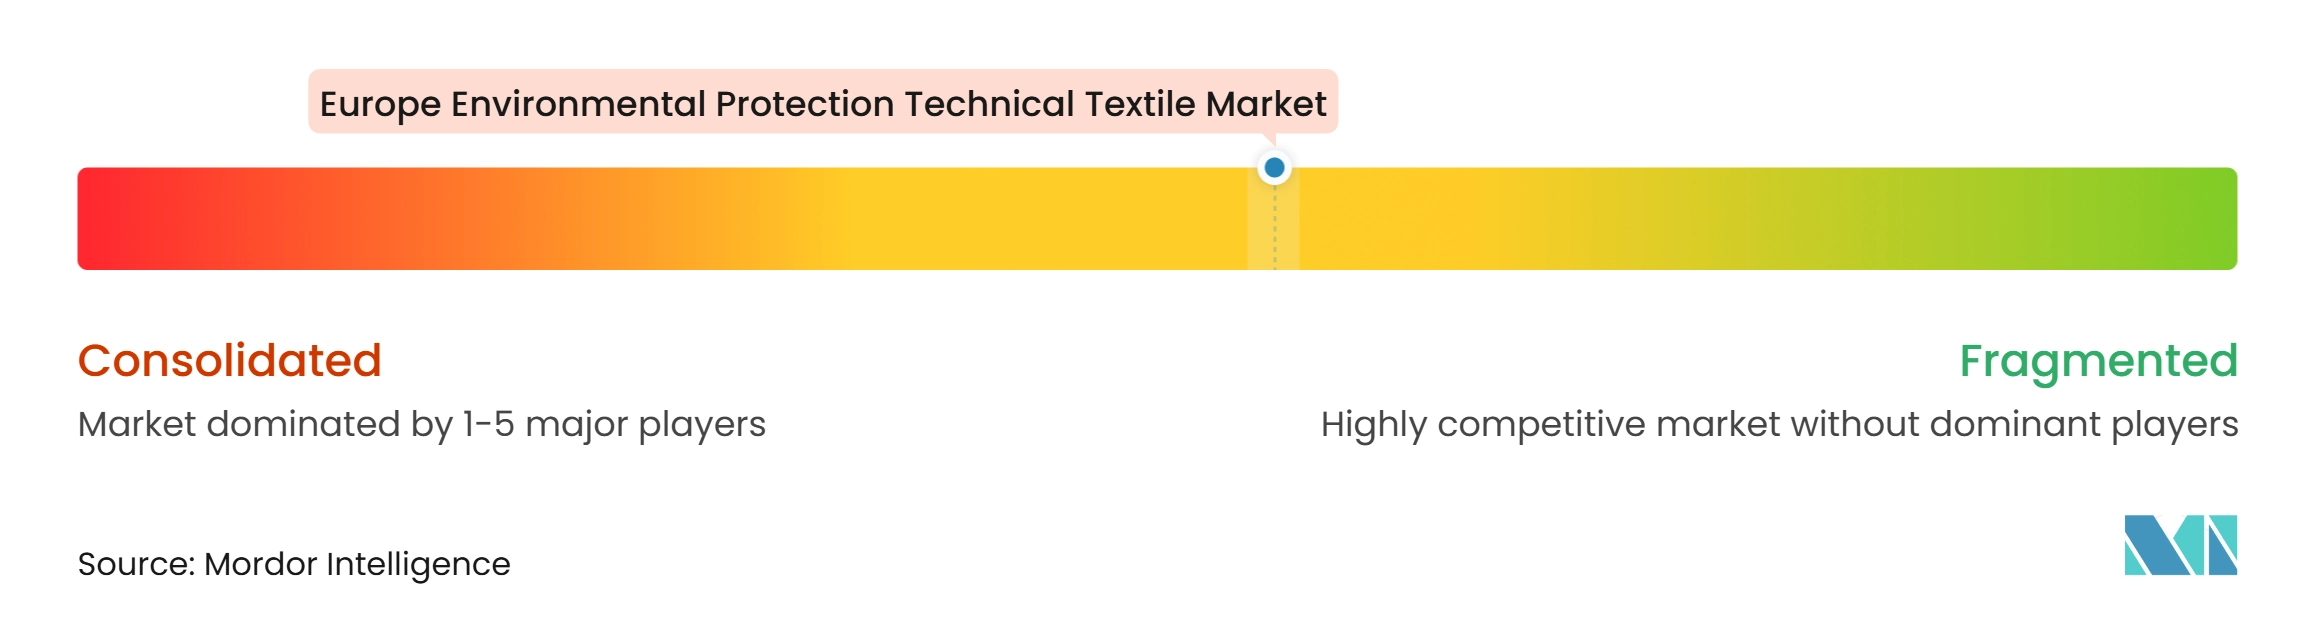
Der europäische Markt für technische Textilien zum Umweltschutz weist eine mittlere Marktkonzentration auf. Freudenberg Performance Materials, Ahlstrom und MANN+HUMMEL profitieren von vertikaler Integration über Faser-, Gewebe-, Beschichtungs- und Konfektionierungsprozesse. Diese Struktur unterstützt die Qualitätskonsistenz für anspruchsvolle Filtrations- und Umweltkontrollanwendungen. Freudenberg stellte die Neuentwicklung von Produkten mit PFAS ein und schloss die ISO-14001-Zertifizierung an 11 globalen Fertigungsstandorten ab. Diese Maßnahme positioniert das Unternehmen für Materialveränderungen, die dem REACH-PFAS-Prozess folgen können. Das Patentportfolio von Donaldson überstieg Mitte 2026 2.800 Schutzrechte, was auf einen anhaltenden Schwerpunkt auf proprietären Trenntechnologien hindeutet.
Solmax startete im Juni 2025 seine Plattform für Leistungswerkstoffe und brachte das Erbe von TenCate Geosynthetics und Propex in eine Leistungstextilsparte. Der Schritt konsolidiert Forschung, Produktentwicklung und kommerzielle Aktivitäten in Geokunststoffen für Umweltschutzanwendungen. HUESKER schloss Investitionen in Dülmen ab und erwarb Sineco International im Jahr 2025, wodurch sein Portfolio für Umweltsanierung erweitert wurde. Sein Produkt Tektoseal Active kombiniert Ionenaustauschharz und Aktivkohle für die Sanierung von PFAS-kontaminierten Standorten. Diese Schritte zeigen, dass technische Kompetenz und Produktumfang zu wichtigen Differenzierungsmerkmalen bei Eindämmungs-, Sanierungs- und wasserbezogenen Anwendungen werden.
Ahlstrom erweiterte im Juni 2026 seine ECO-Filtrationsmedienkapazität auf Europa und übertrug ligninbasierte, fossile-harzfreie Zellulosemedien auf europäische Werke. Testori erwarb im April 2026 Tessitura Fratelli Fontana, um seine Kapazität und Expertise in gewebten Filtertüchern für Staub- und Flüssigkeitsfiltration auszubauen. Testori lancierte auch die Xtes-Filtrationsvliesplattform für industrielle Staubabscheidungsanwendungen. Camfil Air Pollution Control stellte im Oktober 2025 OmniPleat-Filtermedien vor und erklärte, dass seine Faltarchitektur eine um 30 % längere Filterlebensdauer als standardmäßige gefaltete Medien bietet. Chancen bestehen bei der Erfassung von Mikroplastik und Feinstpartikeln aus Regenwasser, sensorintegrierten Membranen und wiederverwendbaren Sorbentien, die für kreislaufwirtschaftliche Wege am Ende der Nutzungsdauer konzipiert sind.
Marktführer der Branche für technische Textilien zum Umweltschutz in Europa
-
Solmax
-
HUESKER International
-
NAUE GmbH & Co. KG
-
Freudenberg Performance Materials
-
Fibertex Nonwovens A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für technische Textilien zum Umweltschutz Unternehmen in diesem Bericht
- Solmax
- HUESKER International
- NAUE GmbH & Co. KG
- Freudenberg Performance Materials
- Fibertex Nonwovens A/S
- BontexGeo
- Officine Maccaferri S.p.A.
- AFITEXINOV
- Thrace Nonwovens & Geosynthetics S.A.
- Berry Global, Inc.
- Ahlstrom
- Toray Industries, Inc.
- Asahi Kasei Corporation
- DuPont de Nemours, Inc.
- Sioen Industries NV
- Camfil Group
- Donaldson Company, Inc.
- MANN+HUMMEL
- Testori S.p.A.
Neueste Industrielle Entwicklungen in Europäischer Markt für technische Textilien zum Umweltschutz
- April 2026: Die Testori Group übernimmt Tessitura Fratelli Fontana, einen italienischen Spezialisten für technische Textilien und industrielle Filtrationslösungen, und erweitert damit ihre europäische Fertigungskapazität sowie ihre Expertise in der Herstellung gewebter Filtertücher für industrielle Staub- und Flüssigkeitsfiltration.
- April 2026: Die Testori Group lanciert Xtes, eine Filtrationsvliesplattform der nächsten Generation, die eine überlegene Partikeltrennungseffizienz, einen reduzierten Druckabfall und eine verlängerte Nutzungsdauer für industrielle Staubabscheidungsanwendungen bieten soll.
- Januar 2026: Das Horizon-Europe-Projekt I-TEXGEO wird gestartet, eine EU-geförderte Initiative zur Entwicklung von IoT-gestützten, biologisch abbaubaren, kohlenstoffimprägnierten Geotextil-Sensornetzwerken für die Bodenüberwachung in der Landwirtschaft und Umweltinfrastruktur, mit 13 Konsortialpartnern aus 7 Ländern.
Berichtsumfang des europäischen Marktes für technische Textilien zum Umweltschutz
Der europäische Markt für technische Textilien zum Umweltschutz ist segmentiert nach Produkttyp (Textilien zur Kontrolle von Öl- und Chemikalienaustritten und weitere), nach Materialtyp (Polypropylen, Polyester und weitere), nach Endanwendung (kommunale Wasser- und Abwasserversorgungsunternehmen, Industrie- und Fertigungsanlagen und weitere) sowie nach Geografie (Deutschland, Frankreich, Italien und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Textilien zur Luftreinhaltung | Filtertextilien zur Kontrolle von Partikelemissionen |
| Katalytische und multifunktionale Textilien zur Emissionskontrolle | |
| Andere spezialisierte Textilien zur Luftreinhaltung | |
| Textilien für die Wasser- und Abwasserbehandlung | Textilmedien für die Wasserreinigung und Feinfiltration |
| Textilien für die Abwasser- und Effluentfiltration | |
| Textilien zur Entwässerung von Abwasserschlamm | |
| Textilien zur Kontrolle von Öl- und Chemikalienaustritten | Flächige absorbierende Textilien |
| Geformte absorbierende Textilprodukte | |
| Textilbasierte Produkte zur Eindämmung von Auslaufmengen | |
| Andere spezialisierte Textilien zur Auslaufkontrolle | |
| Textilien zur Kontrolle von Regenwasser- und Oberflächenabfluss-Verschmutzung | Textilfiltersäcke für Einläufe und Absetzbecken |
| Regenwasserfiltermatten und Textileinsätze | |
| Textilmedien für Regenwasserfilterpatronen | |
| Andere dedizierte Textilien zur Entfernung von Abfluss-Verschmutzung | |
| Andere spezialisierte technische Textilien zum Umweltschutz (Produkte zur Schadstoffsanierung usw.) |
| Polypropylen |
| Polyester |
| Polyamid |
| Polyethylen und andere Polyolefine |
| Hochleistungsfähige Synthesefasern (Polyphenylensulfid, Aramid usw.) |
| Fluorpolymer-Textilmedien |
| Glas- und andere anorganische Fasern |
| Natürliche und regenerierte Zellulosefasern |
| Andere Materialien |
| Kommunale Wasser- und Abwasserversorgungsunternehmen | Trinkwasseraufbereitung |
| Kommunale Abwasserbehandlung | |
| Industrie- und Fertigungsanlagen | Chemikalien und Petrochemikalien |
| Metalle, Bergbau und Mineralverarbeitung | |
| Zement- und Baustoffherstellung | |
| Sonstige industrielle Fertigung | |
| Stromerzeugung und Energieanlagen | |
| Kommunale Siedlungsabfall- und Recyclinganlagen | |
| Öl- und Gas-, Marine- und Havarieschutzoperationen | |
| Städtische Regenwasser- und Entwässerungsinfrastruktur | |
| Umweltsanierung und Notfallreaktionsdienste | |
| Andere Endnutzer im Umweltschutz |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Niederlande |
| Belgien |
| Polen |
| Schweden |
| Übriges Europa |
| Nach Produkttyp | Textilien zur Luftreinhaltung | Filtertextilien zur Kontrolle von Partikelemissionen |
| Katalytische und multifunktionale Textilien zur Emissionskontrolle | ||
| Andere spezialisierte Textilien zur Luftreinhaltung | ||
| Textilien für die Wasser- und Abwasserbehandlung | Textilmedien für die Wasserreinigung und Feinfiltration | |
| Textilien für die Abwasser- und Effluentfiltration | ||
| Textilien zur Entwässerung von Abwasserschlamm | ||
| Textilien zur Kontrolle von Öl- und Chemikalienaustritten | Flächige absorbierende Textilien | |
| Geformte absorbierende Textilprodukte | ||
| Textilbasierte Produkte zur Eindämmung von Auslaufmengen | ||
| Andere spezialisierte Textilien zur Auslaufkontrolle | ||
| Textilien zur Kontrolle von Regenwasser- und Oberflächenabfluss-Verschmutzung | Textilfiltersäcke für Einläufe und Absetzbecken | |
| Regenwasserfiltermatten und Textileinsätze | ||
| Textilmedien für Regenwasserfilterpatronen | ||
| Andere dedizierte Textilien zur Entfernung von Abfluss-Verschmutzung | ||
| Andere spezialisierte technische Textilien zum Umweltschutz (Produkte zur Schadstoffsanierung usw.) | ||
| Nach Materialtyp | Polypropylen | |
| Polyester | ||
| Polyamid | ||
| Polyethylen und andere Polyolefine | ||
| Hochleistungsfähige Synthesefasern (Polyphenylensulfid, Aramid usw.) | ||
| Fluorpolymer-Textilmedien | ||
| Glas- und andere anorganische Fasern | ||
| Natürliche und regenerierte Zellulosefasern | ||
| Andere Materialien | ||
| Nach Endanwendung | Kommunale Wasser- und Abwasserversorgungsunternehmen | Trinkwasseraufbereitung |
| Kommunale Abwasserbehandlung | ||
| Industrie- und Fertigungsanlagen | Chemikalien und Petrochemikalien | |
| Metalle, Bergbau und Mineralverarbeitung | ||
| Zement- und Baustoffherstellung | ||
| Sonstige industrielle Fertigung | ||
| Stromerzeugung und Energieanlagen | ||
| Kommunale Siedlungsabfall- und Recyclinganlagen | ||
| Öl- und Gas-, Marine- und Havarieschutzoperationen | ||
| Städtische Regenwasser- und Entwässerungsinfrastruktur | ||
| Umweltsanierung und Notfallreaktionsdienste | ||
| Andere Endnutzer im Umweltschutz | ||
| Nach Geografie | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Belgien | ||
| Polen | ||
| Schweden | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der europäische Markt für technische Textilien zum Umweltschutz bis 2032 erreichen?
Der europäische Markt für technische Textilien zum Umweltschutz wird bis 2032 voraussichtlich 2,01 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 6,03 % wachsen.
Welche Produktkategorie hat den größten Anteil in Europa?
Textilien zur Luftreinhaltung führen mit einem Anteil von 34,0 % im Jahr 2026, was die Nachfrage aus regulierten industriellen Filtrationssystemen widerspiegelt.
Welche Materialkategorie wächst am schnellsten?
Hochleistungsfähige Synthesefasern werden bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen, unterstützt durch Hochtemperatur- und chemisch anspruchsvolle Filtrationsanwendungen.
Was treibt die Nachfrage nach Abwassertextilien in Europa an?
Die überarbeitete Kommunalabwasserbehandlungsrichtlinie unterstützt Behandlungsaufrüstungen, einschließlich Filtrations- und Schlammbehandlungsinvestitionen bei Versorgungsunternehmen.
Welches Land wächst in Europa am schnellsten?
Polen wird bis 2032 voraussichtlich mit einer CAGR von 7,1 % wachsen, unterstützt durch Umweltinfrastrukturprogramme und industrielle Konformitätsausgaben.
Wie konzentriert ist der europäische Markt für technische Textilien zum Umweltschutz?
Der Bericht beschreibt eine moderate Konzentration, bei der integrierte Lieferanten neben regionalen Konfektionären und Spezialherstellern konkurrieren.