
ヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
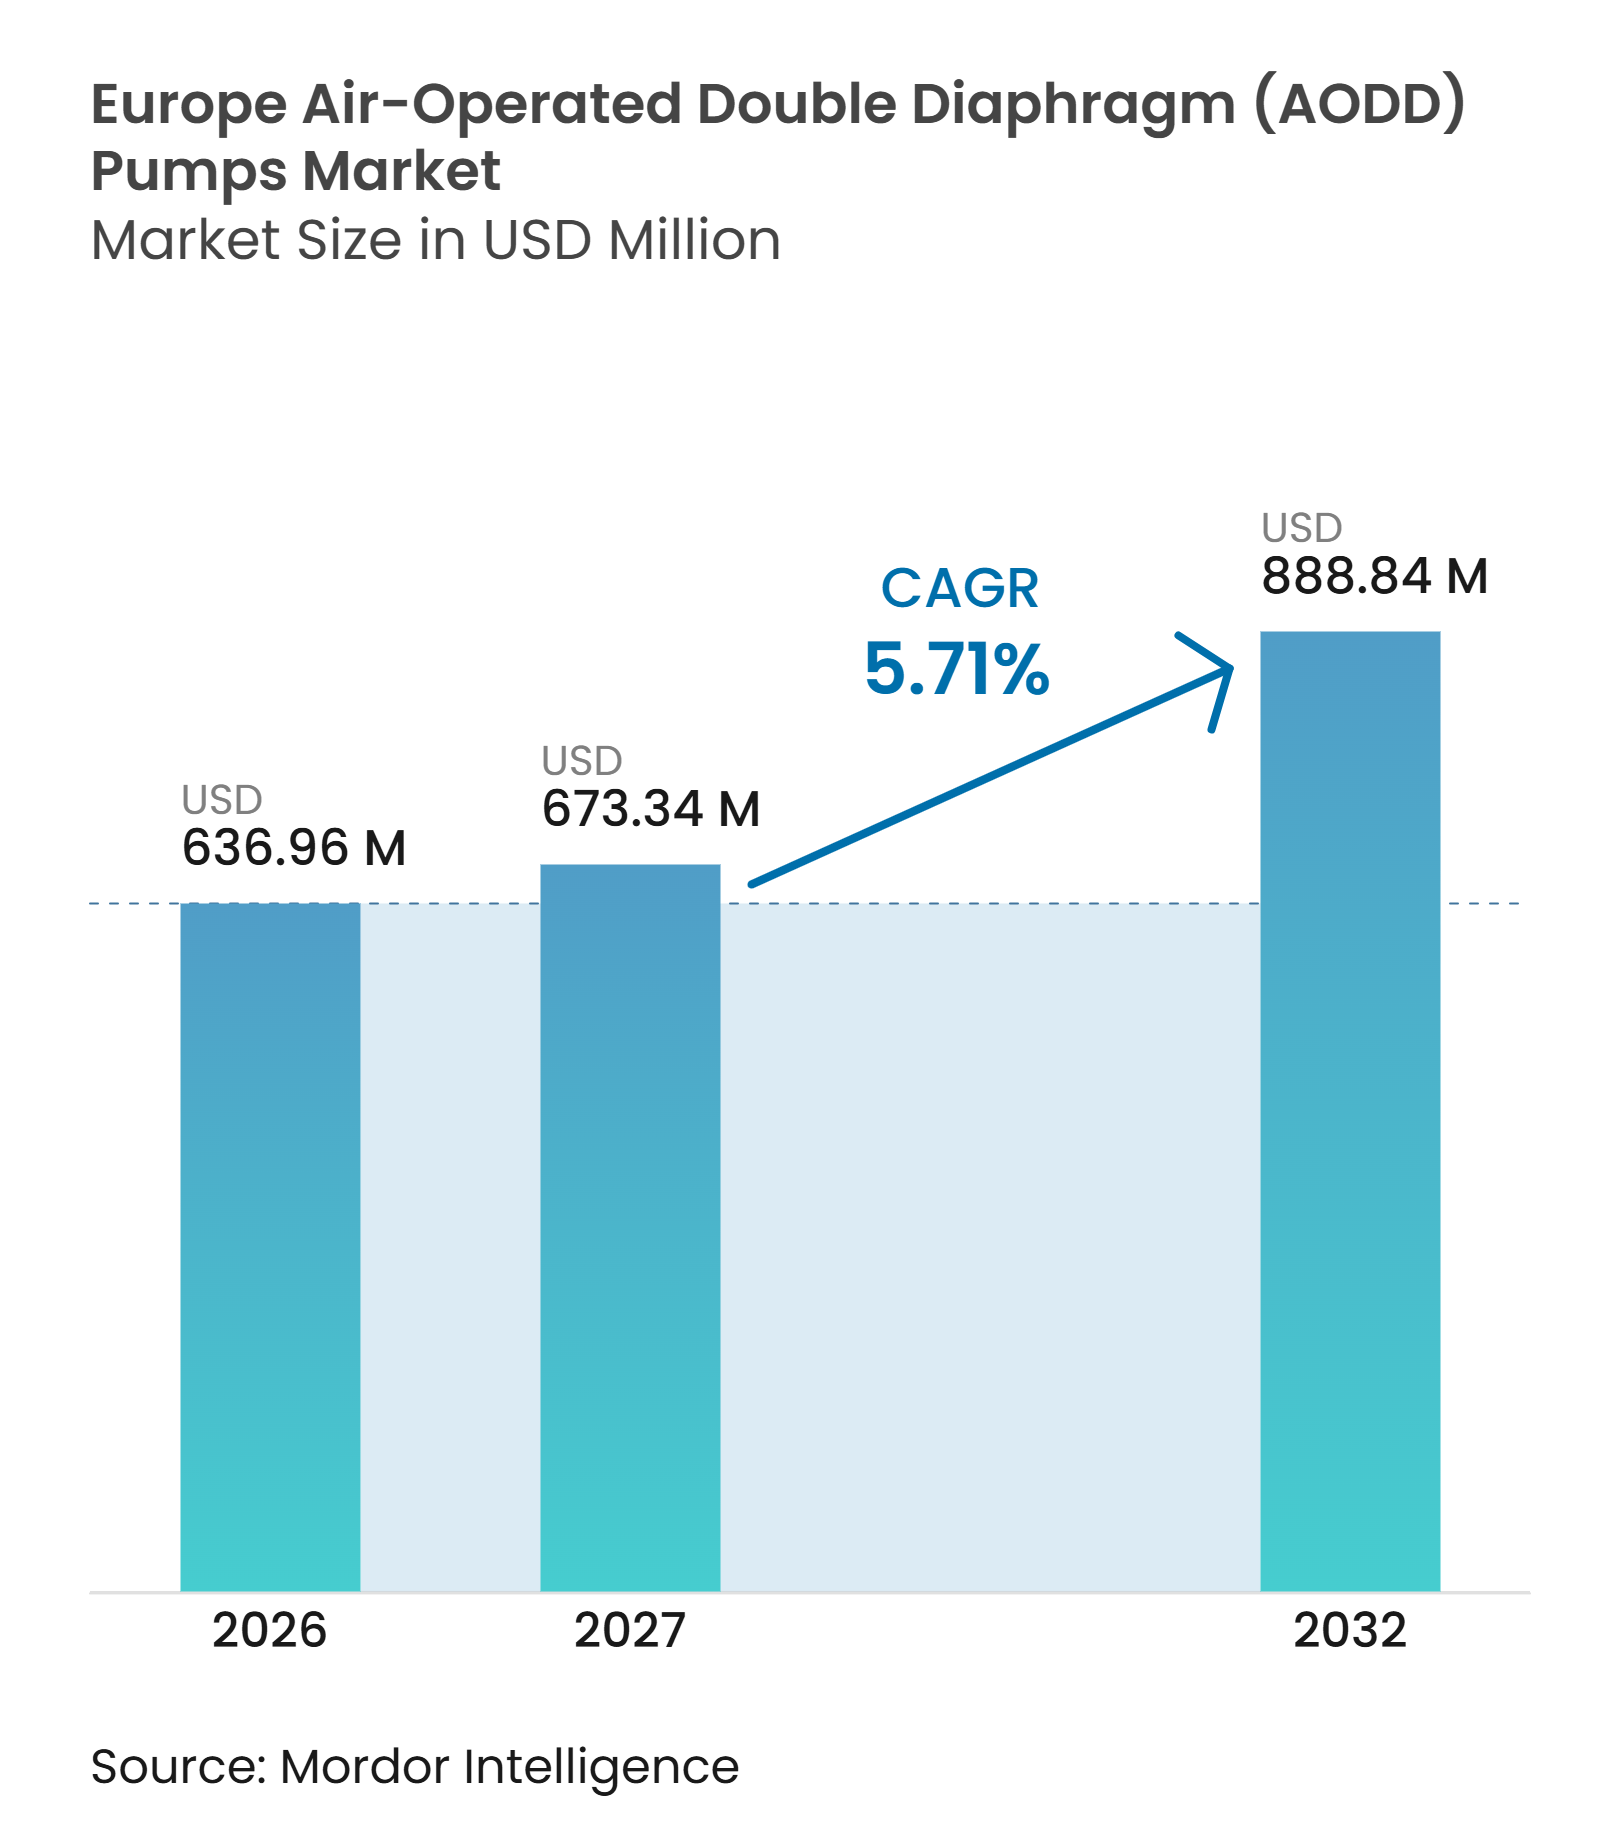
| 基準年の市場規模 (2026) | 636.96 百万米ドル |
| 市場規模 (2027) | 673.34 百万米ドル |
| 市場規模 (2032) | 888.84 百万米ドル |
| 成長率 (2027 - 2032) | 5.71 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場分析
ヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム ポンプ市場規模は、2026年の636.96 ミリオン 米ドルから2027年には673.34 ミリオン 米ドルへと成長し、2027年~2032年の期間において5.71%のCAGRで2032年までに888.84 ミリオン 米ドルに達すると予測されています。ヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場は、危険雰囲気、研磨性媒体、デリケートな流体、または変化する運転条件により、従来の電動機駆動設備が適さない用途に対応しています。改訂された都市廃水処理指令は、2045年まで処理および汚泥管理義務を適用するため、長期的な更新サイクルを生み出しています。[1] ATEXの文書化および市場監視要件は、認証済み製品ポートフォリオと信頼性の高いコンプライアンス記録を維持できるサプライヤーを優遇します。[2] これにより、確立されたヨーロッパのプロセス産業全体で安定した更新需要が支えられています。ヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場はまた、電動代替品および圧縮空気コストからの圧力にも直面しており、低空気消費設計、用途特化型材料、衛生的製品ラインがサプライヤー戦略の中心となっています。化学プラントの閉鎖は一部の需要を制限する一方、特殊化学品およびバッテリーバリューチェーンプロジェクトは、より高仕様の設備に対してより良い機会を提供しています。[3]
レポートの主要ポイント
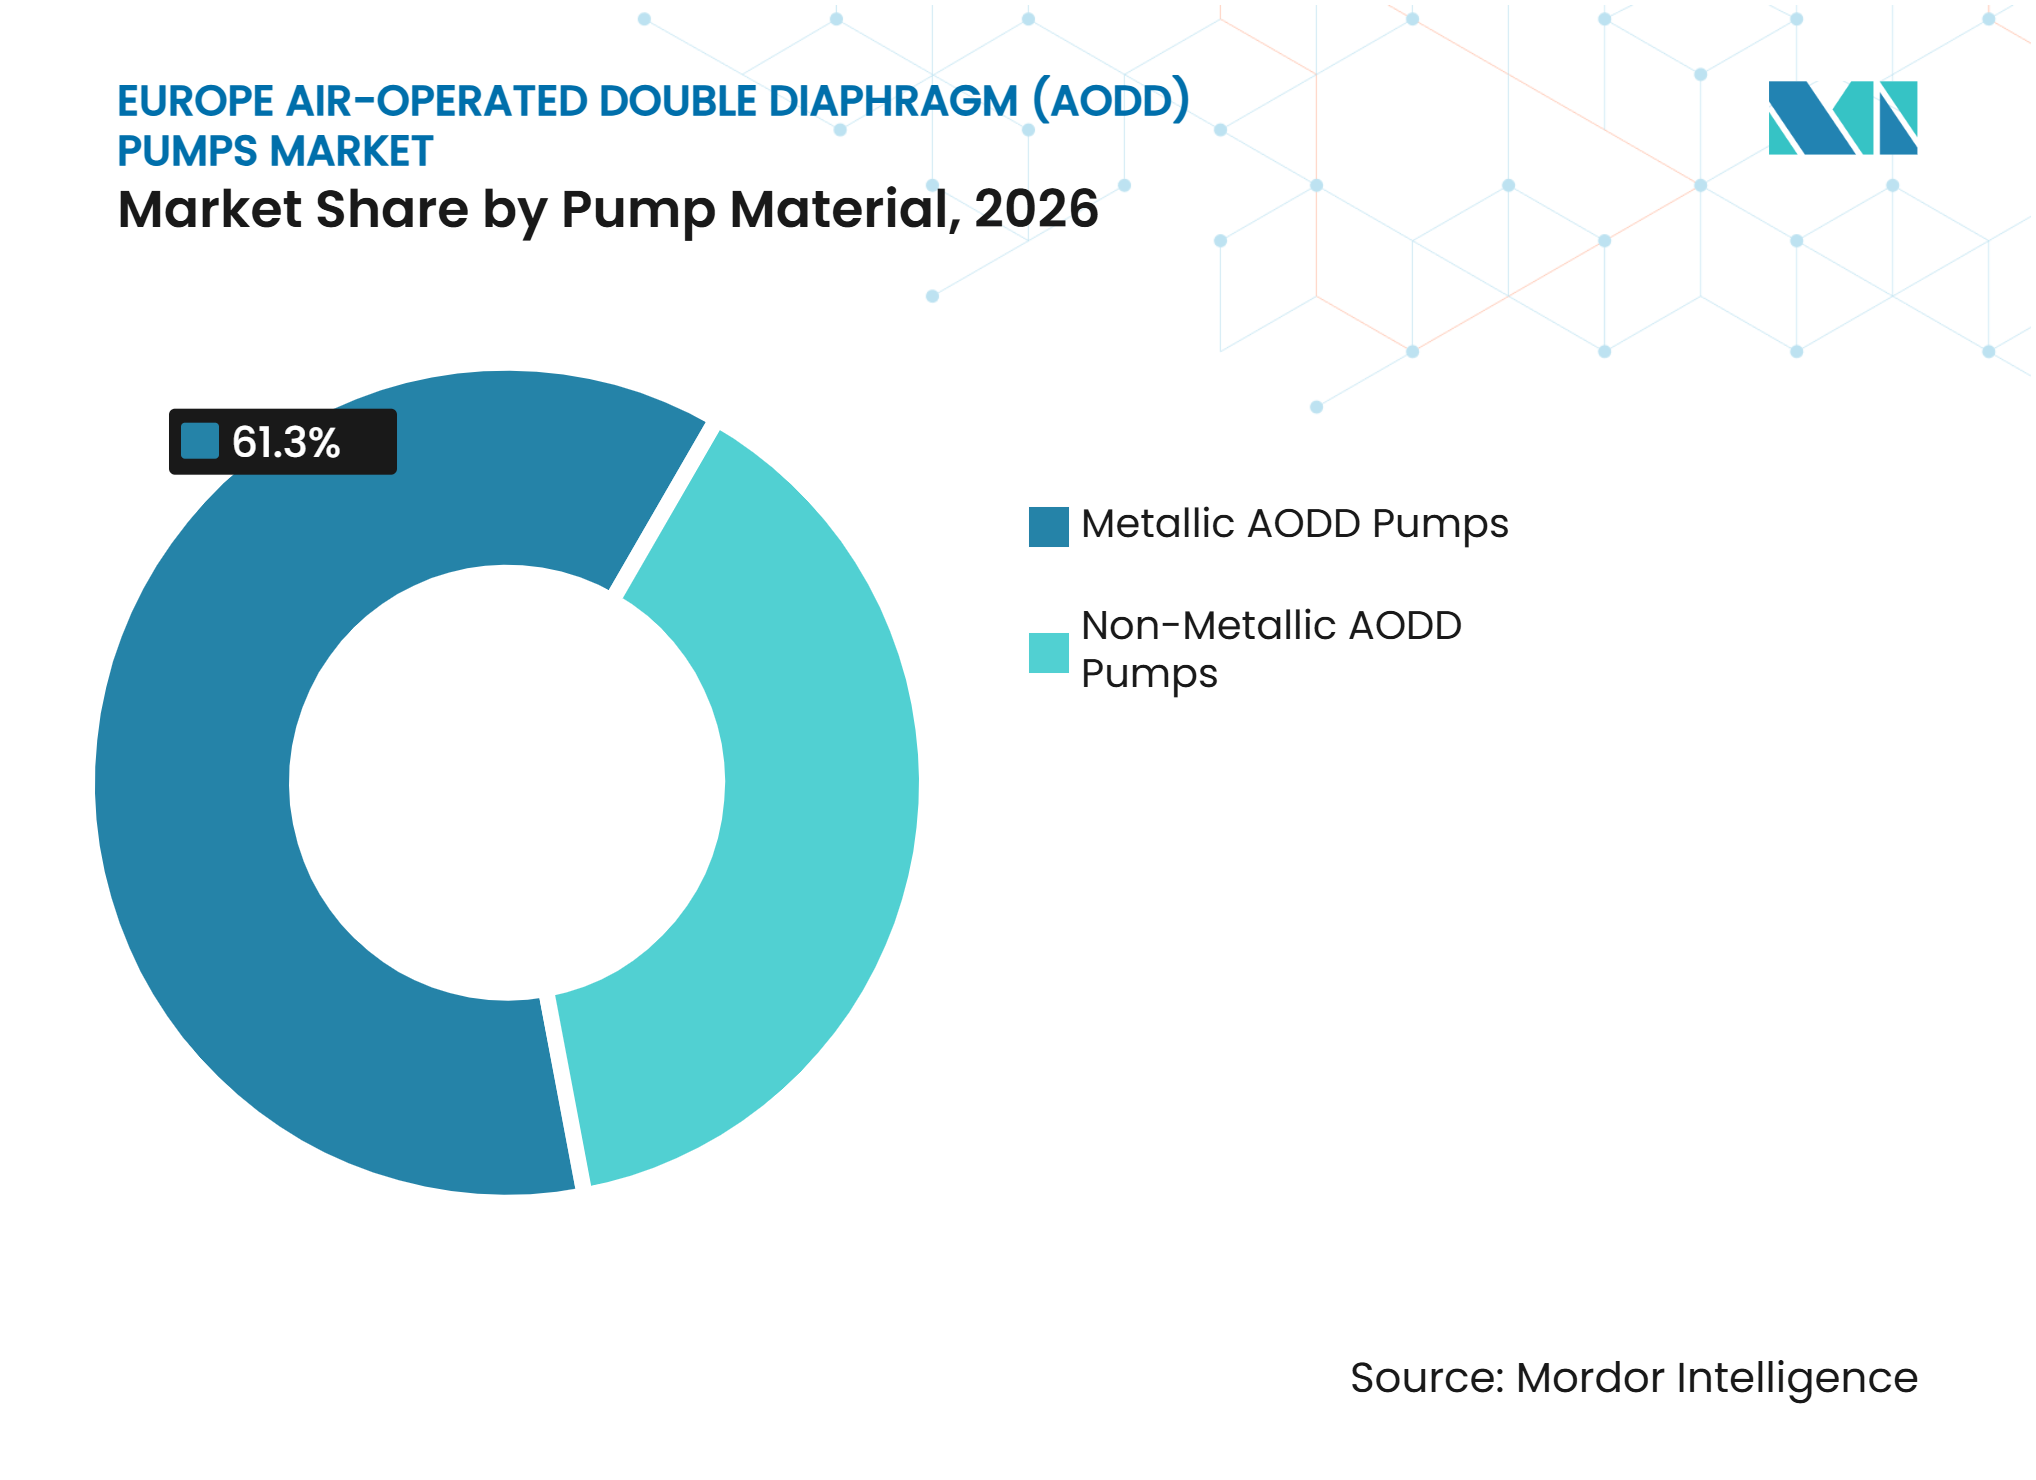
- ポンプ材料別では、金属製ポンプが2026年のヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場シェアの61.3%を占め、非金属製ポンプは2032年までに6.4%のCAGRで成長すると予測されています。
- ポンプ設計別では、標準型ポンプが2026年のヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場規模の38.7%を占め、サニタリーポンプは2032年までに6.2%のCAGRで成長すると予測されています。
- 最終用途産業別では、化学品および石油化学品が2026年のヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場シェアの24.6%を占め、製薬品およびバイオテクノロジーは2032年までに5.9%のCAGRで成長すると予測されています。
- 地域別では、ドイツが2026年のヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場規模の23.2%を占め、ポーランドは2032年までに6.7%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ATEX準拠の危険区域ポンプ更新 | +1.2% | ドイツ、フランス、イタリア、オランダ、ヨーロッパ全域に関連性あり | 短期(2年以内) |
| 廃水処理アップグレードおよび汚泥処理 | +0.9% | ヨーロッパ全域、ドイツ・フランス・イタリアでの早期需要および東ヨーロッパでの段階的な拡大 | 中期(2年~4年) |
| 化学品および特殊化学品の設備近代化 | +0.8% | ドイツ、ベルギー、オランダ、スペインおよびイタリアへの二次的関連性あり | 中期(2年~4年) |
| サニタリーおよびアセプティックな流体送 | +1.1% | ヨーロッパ全域、特にドイツ、フランス、イタリア、イギリス | 長期(4年以上) |
| 低空気消費およびスマートポンピングの改修 | +0.7% | 北部および西部ヨーロッパ、ポーランドおよびチェコ共和国での関連性の高まり | 中期(2年~4年) |
| 東ヨーロッパの産業・自治体インフラ資金調達 | +0.6% | ポーランド、チェコ共和国、ハンガリー、ルーマニア、バルト三国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
危険区域における電動ポンプのATEX準拠更新
防爆流体移送は、ヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場において持続的な用途として残っています。2026年1月に発行されたATEX 2014/34/EU適用ガイドラインの第6版は、デジタルコンプライアンス文書化および市場監視規定を明確化しました。これらの要件は、化学・石油化学サイトにおける文書化・認証済み設置の価値を高めます。同等の空気圧式更新は、設備コンセプトの変更に伴う追加作業なしに、既存の危険区域アプローチを維持できます。DebemはゾーンおよびゾーンBOXER製品を提供し、DEPAおよびWildenはATEX準拠のAODDポートフォリオを維持しています。[4] これにより、購入価格のみで競合するサプライヤーよりも、技術ファイル、認証済み材料、および現地アプリケーションサポートを提供できるサプライヤーが優遇されます。また、ディストリビューターが、ポンプ材料、接地配置、および文書化を関連ゾーンに適合させるためにユーザーを支援する実践的な役割を担います。この要件は、顧客が迅速に交換品を必要としながらも既存の安全ケースを妥協できない場合に特に重要です。その結果、コンプライアンスの継続性は、流量や初期価格と同様に購買決定に影響を与える可能性があります。
EUの廃水処理アップグレードおよび汚泥処理
改訂された都市廃水処理指令は2025年1月1日に発効し、2045年まで延びる段階的な処理、汚泥、および資源回収要件を確立しました。汚泥脱水およびポリマー注入ラインは、粘性、研磨性、および変動する粘度の流体を扱うため、AODDポンプに適しています。新しい処理設備は、リン回収、三次処理、および汚泥処理のためのポンプ回路を追加できます。これらの回路は、長い運転寿命にわたって初期設備需要と後の更新需要の両方を生み出します。ポーランドはまた、公正移行基金から5.35 ビリオン 米ドル(48 ビリオン ユーロ)を受け取り、東ポーランド欧州基金プログラムは2021年から2027年にかけて2.95 ビリオン 米ドル(2.65 ビリオン ユーロ)を提供します。この組み合わせは、中央・東ヨーロッパの自治体および産業設備需要を支えます。この資金は、汚泥、化学品、洗浄水、および処理添加剤の耐久性のあるポンピングを必要とする工事を支援します。また、現地設置サポートを提供できるサプライヤーの対応可能な基盤を広げます。プロジェクトの計画、調達、および建設が数年にわたって分散されているため、その効果は段階的です。
化学品および特殊化学品の設備近代化
ヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場は、化学品メーカーが攻撃性または汚染に敏感な媒体を使用するプロセスを近代化する際に恩恵を受けます。確認済みの化学品投資設備投資額(CAPEX)は、2022年の8.47 ビリオン 米ドル(76 ビリオン ユーロ)から2025年には1.67 ビリオン 米ドル(15 ビリオン ユーロ)に減少し、発表された設備閉鎖は2025年までに17.2 ミリオン トンに達しました。残りの特殊化学品およびバッテリーバリューチェーンプロジェクトが確認済みCAPEXの40%を占めており、大量汎用品需要よりも化学品特化型設備の重要性が高まっています。ポリフッ化ビニリデン(PVDF)およびポリテトラフルオロエチレン(PTFE)のポンプ本体は、フッ化水素酸、リン酸、および苛性スラリーを含む用途に対応できます。低空気消費の改修は、プラントが圧縮空気消費量の削減を求めているため、別の需要源を追加します。TapfloはそのLEAPテクノロジーが最低0.3バールで動作し、従来のAODD設計に対して最大70%のエネルギー節約を実現できると述べています。
食品・製薬分野におけるサニタリーおよびアセプティックな流体移送
製薬品およびバイオテクノロジーは5.9%のCAGRで成長すると予測されており、ヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場における衛生設備への需要を支えています。食品、製薬、およびバイオテクノロジー施設は、手動洗浄を削減し、繰り返し可能な生産を支援するために、定置洗浄(CIP)および定置蒸気滅菌(SIP)手順を使用しています。サニタリーAODDポンプは、メカニカルシール接触なしにせん断に敏感な流体を処理できます。欧州衛生エンジニアリング・デザイングループ(EHEDG)は2025年に衛生的なポンプ設計ガイダンスの作業を継続し、製品接触部位の排水性、洗浄性、および使用材料への注目を支援しました。EHEDGは2025年12月に衛生設計原則ガイドラインを改訂し、表面仕上げ、排水、およびガスケット管理の要件を強化しました。EHEDG、FDA、3-A、米国薬局方(USP)クラスVI、および関連文書を持つサプライヤーは、これらの仕様を満たすためにより有利な立場にあります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 圧縮空気のエネルギーペナルティおよび漏れ | -0.8% | ヨーロッパ全域、特にドイツ、フランス、イタリア | 短期(2年以内) |
| 電動、ペリスタルティック、および遠心ポンプによる代替 | -1.0% | 北部および西部ヨーロッパ、スカンジナビア、イギリス、オランダでの採用加速 | 中期(2年~4年) |
| ダイアフラムおよびエラストマーの供給リスク | -0.4% | アジア太平洋地域のエラストマー価格変動へのヨーロッパ全域のエクスポージャー | 中期(2年~4年) |
| 騒音、着氷、および低圧運転制約 | -0.3% | 北部ヨーロッパおよび人口密集した産業地帯 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
圧縮空気のエネルギーペナルティおよび漏れ
圧縮空気の使用は、ヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場にとって重大な抑制要因であり続けています。典型的な空気圧ネットワークは、空気がポンプに到達する前に熱、摩擦、および漏れによってエネルギー入力の20%から30%を失います。2025年の産業用電力価格は1kWhあたり0.19 ビリオン 米ドル(0.17 ビリオン ユーロ)から0.26 ビリオン 米ドル(0.23 ビリオン ユーロ)であり、適切に維持されていない圧縮空気システム運転コストを引き上げています。エネルギー効率指令は、加盟国およびプラント事業者にエネルギー使用とシステム性能に注目するよう促しています。この圧力により、一般的な移送およびバッチ処理用途においてライフサイクルコストがより重要になっています。サプライヤーは、TapfloのLEAPテクノロジーを含む空気分配の改善および低圧運転システムで対応しています。
電動、ペリスタルティック、および遠心ポンプによる代替
電動ダブルダイアフラム、ペリスタルティック、および遠心ポンプは、非危険区域の移送およびバッチ処理作業において最も直接的に競合しています。Ingersoll Randは2025年に一般的な移送およびバッチ処理用途向けにARO EVO 210電動ダブルダイアフラムポンプを発売しました。Warren Ruppは2025年4月にCognito 電動式ダブルダイアフラム(EODD)シリーズを1インチモデルで完成させ、空気圧式代替品に対して最大70%のエネルギー節約を挙げました。ダイアフラムおよびエラストマーの供給コストもまた、ヨーロッパの事業者をアジア太平洋地域の価格変動にさらしています。着氷、騒音、および低圧制約は、北部気候および密集した産業地域での使用を制限する可能性があります。AODDポンプは、ATEXゾーン1の用途、可燃性液体の取り扱い、および粘性または固形物を含む流体を伴うサービスにおいてより防御力を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプ材料別:
金属製の優位性が非金属製の急増を覆い隠す金属製ポンプは2026年のヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場シェアの61.3%を占めました。その設置基盤は化学処理、石油・ガス、廃水処理、鉱業、およびその他の重工業用途にわたっています。ステンレス鋼316L、アルミニウム、および球状黒鉛鋳鉄は、機械的強度と確立されたプロセス受容性を兼ね備えているため、一般的な選択肢であり続けています。アルミニウム製品は、コストと耐薬品性のバランスが必要な一般的な産業用途に対応しています。ステンレス鋼製品は、より厳しい材料基準を必要とする製薬および食品接触環境をサポートします。AlmatecのE2.0シリーズは2025年に改良された締結ボルト材料と人間工学的なセンターハンドルを導入しました。
非金属製ポンプは2032年までに6.4%のCAGRで成長すると予測されています。ヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場のこの部分は、金属イオン汚染を避けようとする特殊化学品、半導体、バッテリー電解質、および製薬業務によって支えられています。PVDFおよびPTFEの湿潤経路は、強酸、塩素化溶剤、および高純度プロセスに指定されています。したがって、プロセス適合性が初期設備コストよりも重要な場合、非金属製品はより高い価値を要求できます。AlmatecのFUTURシリーズおよびArgalのQUANTUM-S DQSラインは、半導体および超純粋用途への注力を示しています。材料のシフトはすべての用途で金属製ポンプを置き換えるわけではありませんが、より特化した設備へとミックスを変化させます。


注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
ポンプ設計別:
標準型ポンプがリード、サニタリー型が加速標準型ポンプは2026年のヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場規模の38.7%を占めました。化学品、鉱業、自動車、水処理、および一般製造業が同様のコア移送要件を使用するため、最も広い構成として残っています。重負荷型設計は研磨性および固形物を含む流体に対応します。防爆型設計は、危険区域分類がアトモスフェール・エクスプロジブル(ATEX)定格設備を必要とする場所で選択されます。高圧ポンプはフィルタープレスおよび高粘度移送用途に対応します。標準型設計は、その運転ニーズがより特化していないため、最も強い代替圧力に直面しています。
サニタリーポンプは2032年までに6.2%のCAGRで成長すると予測されています。食品、製薬、およびバイオテクノロジープラントが柔軟な生産ラインとより自動化された洗浄手順を採用するにつれて、その使用は拡大しています。欧州衛生エンジニアリング・デザイングループ(EHEDG)認証およびFDA準拠ポンプは、これらの施設では基本的な調達要件であることが多いです。AlmatecのBIOCORシリーズ、DebemのSaniboxer、およびVerderのHC-PUREシリーズは、研磨された湿潤面と適合材料を通じて衛生要件に対応しています。衛生仕様がより詳細になるにつれて、ヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ産業は恩恵を受けます。これは、適格性確認、文書化、および製品バリデーションがより重要になるためです。これにより、洗浄性、排水性、および製品接触要件への適合を実証できる企業が優遇されます。文書化の必要性は、規制された施設での未実証製品の魅力を低下させる可能性もあります。需要は新しいプラントに限定されず、既存のラインも定期的に設備を交換したりプロセスを調整したりする必要があります。したがって、バリデーション文書化をサポートできるメーカーは、より長い調達サイクルにおいて優位性を持ちます。
最終用途産業別:
化学品がリードするが製薬品がペースを設定化学品および石油化学品は2026年のヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場シェアの24.6%を占めました。ドイツ、オランダ、ベルギーには、酸移送、溶剤、ポリマー注入、およびタンク荷降ろしにAODDポンプを使用する主要な化学クラスターがあります。基礎石油化学品の統合は、地域全体で不均一な需要を生み出しています。特殊・精密化学品メーカーは、プロセス媒体がより要求が高くなるにつれて、依然として高仕様のポンプを必要としています。欧州委員会の化学品行動計画は、より迅速な許可と提案されたクリーン国家補助金救済を通じて近代化を支援しています。これにより、サプライヤーは商品価格ではなく材料適合性と安全な取り扱いで製品を位置付ける機会を得ます。
製薬品およびバイオテクノロジーは2032年までに5.9%のCAGRで拡大すると予測されてます。多品種バイオロジクス施設がバッチ間で洗浄、バリデーション、および使用できる設備を必要とするため、柔軟な製造がこの需要を支えています。シャフトシールのないAODD設計は、汚染制御目標および全ポリマー流体経路をサポートできます。水・廃水処理、食品・飲料、鉱業、自動車、および石油・ガスが残りの最終用途基盤を構成しています。廃水および鉱業需要は東ヨーロッパのインフラ開発から恩恵を受けています。石油・ガス需要はヨーロッパのエネルギー転換政策の方向性によってより制約されています。したがって、ヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ産業は、衛生的、腐食性、および困難な流体が関与する場合により有利なミックスを持っています。


地域分析
ドイツ
ドイツは2026年のヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場シェアの23.2%を占めました。同国は化学品生産、食品加工、製薬製造、および確立されたポンプエンジニアリング能力を組み合わせています。これらのセクターは、危険流体、サニタリー移送、スラリー管理、および一般的な産業用途にAODD製品を使用しています。ATEX準拠は、化学・石油化学サイトの設置において重要な規制上の影響を持ちます。Almatec、DEPA、およびディストリビューターネットワークの現地プレゼンスは、アプリケーションエンジニアリングおよびサービスへのアクセスを支援します。KSBの2025年のドイツへの投資もまた、ポンプ関連産業能力への継続的な投資を示しています。同国の近代化機会は、プラントがより安全で、より効率的で、よりコンプライアンスに準拠した流体移送システムを求める場所で最も強くなっています。
ポーランド
ポーランドは2032年までに6.7%のCAGRで成長すると予測されています。同国はエネルギー、自治体、および産業プロジェクトを支援する主要なEU移行・結束資金を受け取っています。都市廃水処理指令が処理および資源回収のための段階的な要件を確立しているため、廃水処理は重要な出口となっています。食品生産および化学品処理は、標準型および衛生設備の両方に対する追加需要を生み出しています。市場はまた、ポーランドにおけるサプライヤーの生産・流通業務からも恩恵を受けています。これらの現地能力は、自治体および産業顧客に対してより迅速な対応をサポートできます。また、同様のインフラニーズが発展している近隣市場へのサービス提供にも役立ちます。この機会は、既存設備の更新だけでなく、資産建設に結びついています。これにより、ポーランドは一部の西ヨーロッパ化学サイトでの投資低迷に対する有用な対抗軸なっています。サプライヤーは現地製造、サービス、およびディストリビューター能力を活用して、新規プロジェクトの納期を短縮できます。同国はまた、より広い中央ヨーロッパの需要をドイツおよびチェコ共和国の確立された産業基盤と結びつけています。その見通しは、継続的なプロジェクト実施と利用可能なEU資金の適時使用に依存しています。
フランス、イタリア、スペイン、イギリス、ロシア、およびその他のヨーロッパ
フランスは製薬および食品加工基盤を通じてサニタリー設備需要を支えています。イタリアは国内ポンプ製造と特殊化学品、印刷インク、および輸出志向の産業活動を組み合わせています。Argal、Debem、Fluimac、およびPCHEMは、PTFE、衛生型、およびATEX定格設計を含む用途特化型製品をイタリアから供給しています。スペインはヒホンにSAMOA Industrialを有し、2025年4月にコンパクトなCP10 AODDポンプを発売しました。イギリスは製薬および水道産業の需要を維持しており、英国適合性評価(UKCA)適合性に関する並行した考慮事項があります。ロシアは貿易制限および西側設備プレゼンスの低下により、ヨーロッパブランドのサプライヤーにとって近期的な可能性が限られています。これらの多様な地域全体で、メーカーは衛生認証、ATEX文書化、エネルギー性能、およびディストリビューターリーチを通じてオファーを差別化しています。
競合環境
市場集中度
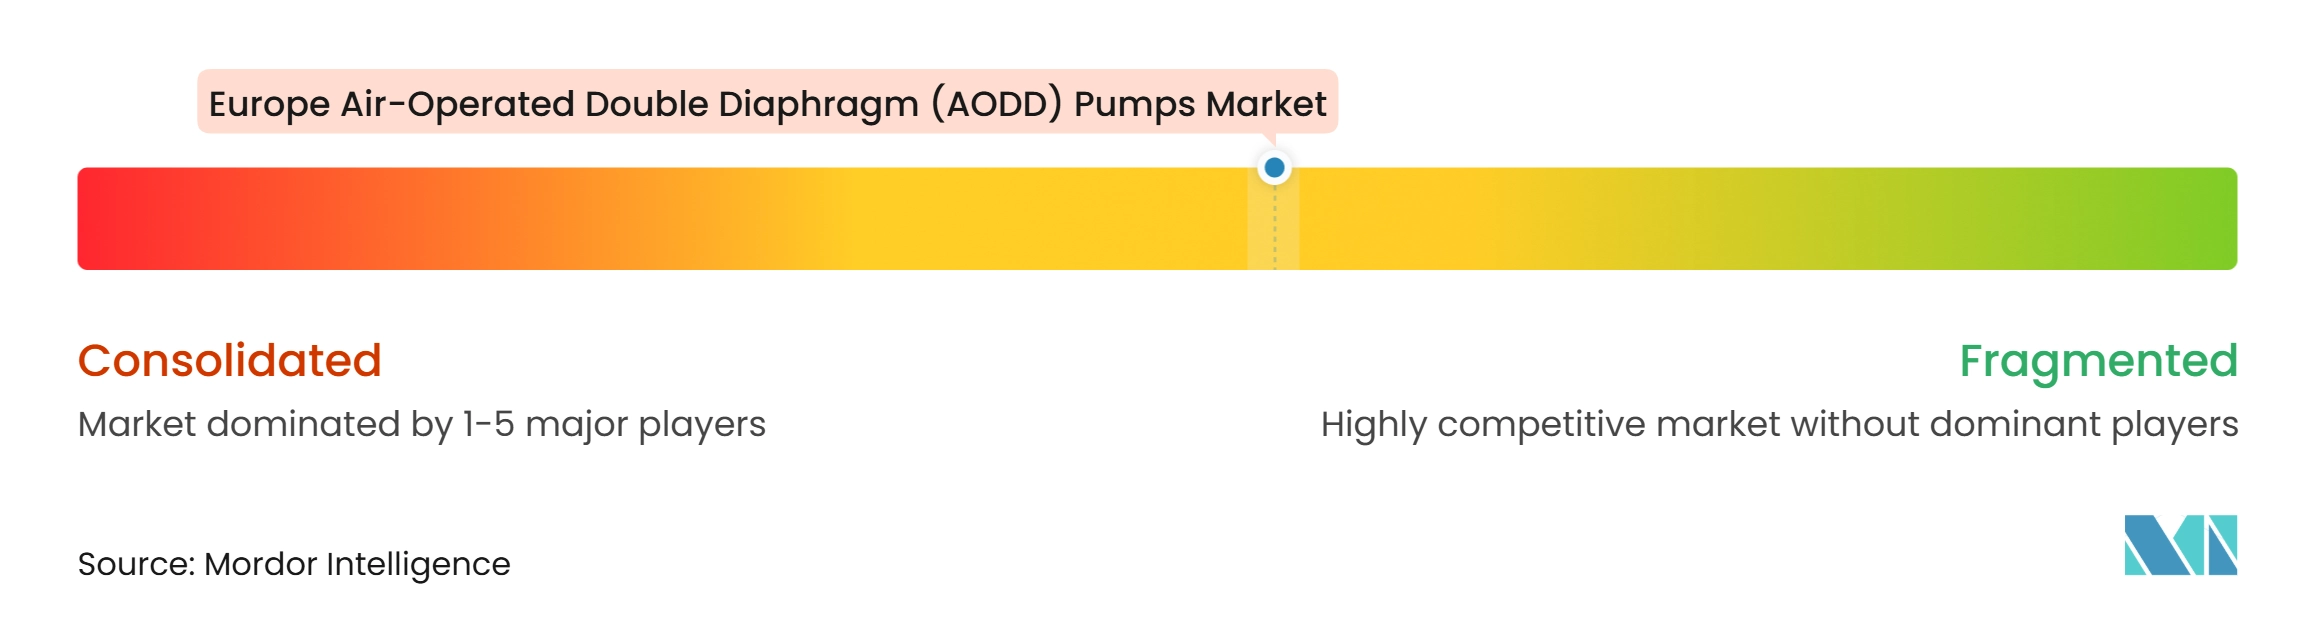
ヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場は適度に統合されています。IDEX、PSGを通じたDover、Graco、およびIngersoll Randは、Tapflo、Verder、Argal、Debem、Fluimac、PCHEM、およびSAMOA Industrialなどのヨーロッパの専門メーカーと並んで事業を展開しています。大手グループは幅広い製品ポートフォリオと確立された流通ネットワークを持っています。専門メーカーは材料知識、認証、納期、および特定の最終用途への適合性を通じて競合しています。検証済みの上位プレイヤー合計シェアがないため、市場シェアベースの集中度推定はできません。したがって、競争は製品性能とコンプライアンスを単に主張するだけでなく実証しなければならない場所で最も激しくなっています。大手企業は複数のポンプ技術をバンドルできる一方、専門メーカーは要求の高い流体またはプロセス要件の狭いセットに集中できます。このバランスにより、競合フィールドが単一の製品設計に支配されることを防いでいます。また、ディストリビューターの知識とアフターセールスサポートが現地の購買決定において重要になります。
サプライヤーはエネルギー効率とデジタルモニタリングに対応するためにポートフォリオを拡大しています。Warren Ruppは2025年4月にCognito 1インチ電動式ダブルダイアフラム(EODD)ポンプを導入し、重負荷型電動ダブルダイアフラムシリーズを完成させました。Ingersoll Randは2025年に電動ダブルダイアフラム用途向けにARO EVO 210を発売しました。TapfloのTCシリーズはLEAPエアバルブテクノロジーを使用して圧縮空気使用量に対応しています。Crane ChemPharmaはDEPA IonTec EODDポンプをリアルタイム分析およびリモートモニタリングで位置付けています。これらの動きにより、サプライヤーは一部の用途で空気圧性能を求め、他の用途で電動代替品を求めるアカウントに対応できます。
DoverはPSGの衛生ポンプポートフォリオを2025年6月にipp Pump Products GmbHを買収することで拡大しました。この取引は、食品、製薬、化粧品、およびバイオテクノロジーアカウントにおけるAlmatecおよびWilden AODDオファリングを補完しています。イタリアのメーカーは半導体グレード流体、衛生サービス、およびPLCリンク制御のためのニッチ設計に引き続き注力しています。指令2014/34/EUに基づくATEX認証は、危険用途における基本要件であり続けています。認証済みの金属製および導電性プラスチックモデルは、顧客がゾーン1またはゾーン2の適合性を実証する必要がある場合に価格決定力を維持できます。ヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場は、信頼できる技術サポートと準拠した用途特化型製品を提供できる場合、小規模メーカーにも開かれています。
ヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ産業のリーダー企業
-
Graco Inc.
-
Ingersoll Rand Inc.
-
Verder Group
-
Tapflo Group
-
Dover Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場 このレポートでカバーされる企業
- Almatec Maschinenbau GmbH
- AlphaDynamic Pumps S.A.
- Argal S.r.l.
- Blagdon Pump Ltd.
- Crane ChemPharma & Energy
- Debem S.r.l.
- Dover Corporation
- Drummond Pumps Ltd.
- Fluimac S.r.l.
- Graco Inc.
- Ingersoll Rand Inc.
- Kecol Pumping Systems Ltd.
- PCHEM S.r.l.
- SAMOA Industrial, S.A.
- Warren Rupp, Inc.
- Tapflo Group
- Verder Group
- Wilden Pump & Engineering, LLC
- Yamada Corporation
- YTS Pneumatics Co., Ltd.
最近の産業開発事情 ヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場
- 2026年5月:Verder LiquidsのグループであるPackoは、ベルギーのディクスムイデにある製造施設へのVerdermag磁気駆動ポンプ生産の完全統合を発表しました。この統合により、ステンレス鋼遠心ポンプの製造・エンジニアリングセンターとしてのPackoの地位が強化されます。移行後、最初のVerdermag ポンプがベルギーの施設で組み立てられました。
- 2025年6月:Dover Corporationは、PSGビジネスユニットを通じて、ベルゼンブリュックに本社を置くドイツの衛生型ローブ、プログレッシブキャビティ、およびその他のサニタリーポンプ技術メーカーであるipp Pump Products GmbHを買収しました。この買収はPSGの食品、製薬、化粧品、およびバイオテクノロジーカバレッジを拡大し、PSGファミリー内のAlmatecおよびWildenのAODDポートフォリオを補完します。
- 2025年6月:Argal S.r.l.はLutz-Jesco Italia S.r.l.との戦略的商業パートナーシップを発表し、イタリアにおけるArgalの市場リーチを拡大し、Lutz-Jesco ItaliaにArgalのASTRAevo AODDポンプシリーズへのアクセスを提供しました。このアライアンスはイタリアの化学品、食品、および製薬市場における流通カバレッジを強化します。
- 2025年4月:IDEXコーポレーションの子会社であるWarren Ruppは、Cognito 1インチEODDポンプを発売し、1インチ、2インチ、3インチ、4インチサイズにわたる重負荷型電動駆動ダブルダイアフラムシリーズを完成させました。このポンプは従来のAODD同等品と比較して最大70%のエネルギー節約を実現し、石油・ガス、化学品、製薬、リチウムバッテリー、およびプリント回路基板(PCB)用途をターゲットとしています。
ヨーロッパ エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場レポートの範囲
エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプは、電動モーターの代わりに圧縮空気を使用して液体を移動させる往復式容積型ポンプの一種です。
ヨーロッパのエア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場は、ポンプ材料、ポンプ設計、最終用途産業、および地域別にセグメント化されています。ポンプ材料別では、市場は金属製AODDポンプと非金属製AODDポンプにセグメント化されています。ポンプ設計別では、市場は標準型AODDポンプ、サニタリーAODDポンプ、重負荷型AODDポンプ、防爆型AODDポンプ、および高圧AODDポンプに分類されています。最終用途産業別では、市場は化学品および石油化学品、水・廃水処理、石油・ガス、食品・飲料、製薬品およびバイオテクノロジー、鉱業・鉱物、自動車および製造業、およびその他の産業にセグメント化されています。レポートはまた、7カ国にわたるヨーロッパのエア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 金属製AODDポンプ |
| 非金属製AODDポンプ |
| 標準型AODDポンプ |
| サニタリーAODDポンプ |
| 重負荷型AODDポンプ |
| 防爆型AODDポンプ |
| 高圧AODDポンプ |
| 化学品および石油化学品 |
| 水・廃水処理 |
| 石油・ガス |
| 食品・飲料 |
| 製薬品およびバイオテクノロジー |
| 鉱業・鉱物 |
| 自動車および製造業 |
| その他の産業 |
| ドイツ |
| フランス |
| イタリア |
| スペイン |
| イギリス |
| ポーランド |
| ロシア |
| その他のヨーロッパ |
| ポンプ材料別 | 金属製AODDポンプ |
| 非金属製AODDポンプ | |
| ポンプ設計別 | 標準型AODDポンプ |
| サニタリーAODDポンプ | |
| 重負荷型AODDポンプ | |
| 防爆型AODDポンプ | |
| 高圧AODDポンプ | |
| 最終用途産業別 | 化学品および石油化学品 |
| 水・廃水処理 | |
| 石油・ガス | |
| 食品・飲料 | |
| 製薬品およびバイオテクノロジー | |
| 鉱業・鉱物 | |
| 自動車および製造業 | |
| その他の産業 | |
| 地域別 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| イギリス | |
| ポーランド | |
| ロシア | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパにおけるエア・オペレーテッド・ダブル・ダイアフラムポンプの需要を促進しているものは何ですか?
危険区域コンプライアンス、廃水アップグレード、サニタリー処理、および特殊化学品用途が需要を支えています。このセクターは2032年までに5.71%のCAGRで成長すると予測されています。
ヨーロッパのAODD需要においてどのンプ材料がリードしていますか?
金属製品が2026年に61.3%のシェアでリードしており、化学品処理、廃水処理、鉱業、およびその他の重負荷用途によって支えられています。
ヨーロッパで非金属製AODDポンプがより速く成長しているのはなぜですか?
PVDFおよびPTFE材料が高純度および攻撃性流体用途をサポートするため、非金属製モデルは6.4%のCAGRで成長すると予測されています。
ヨーロッパのAODDポンプにおいて最も速く成長している最終用途セクターはどれですか?
製薬品およびバイオテクノロジーは、柔軟な製造および衛生要件に支えられ、2032年までに5.9%のCAGRで成長すると予測されています。
ヨーロッパのAODDポンプにおいて最も強い成長見通しを持つ国はどこですか?
ポーランドは、EU資金による自治体、エネルギー、および産業インフラ投資に支えられ、2032年までに6.7%のCAGRで成長すると予測されています。
電動ダイアフラムポンプは空気圧式AODD需要にどのような影響を与えますか?
電動代替品は非危険区域の移送およびバッチ処理用途で最も強く、空気圧式AODD製品は危険区域、粘性、および固形物を含む用途での優位性を維持しています。