
Taille et part du marché européen des pompes à double membrane pneumatiques (AODD)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
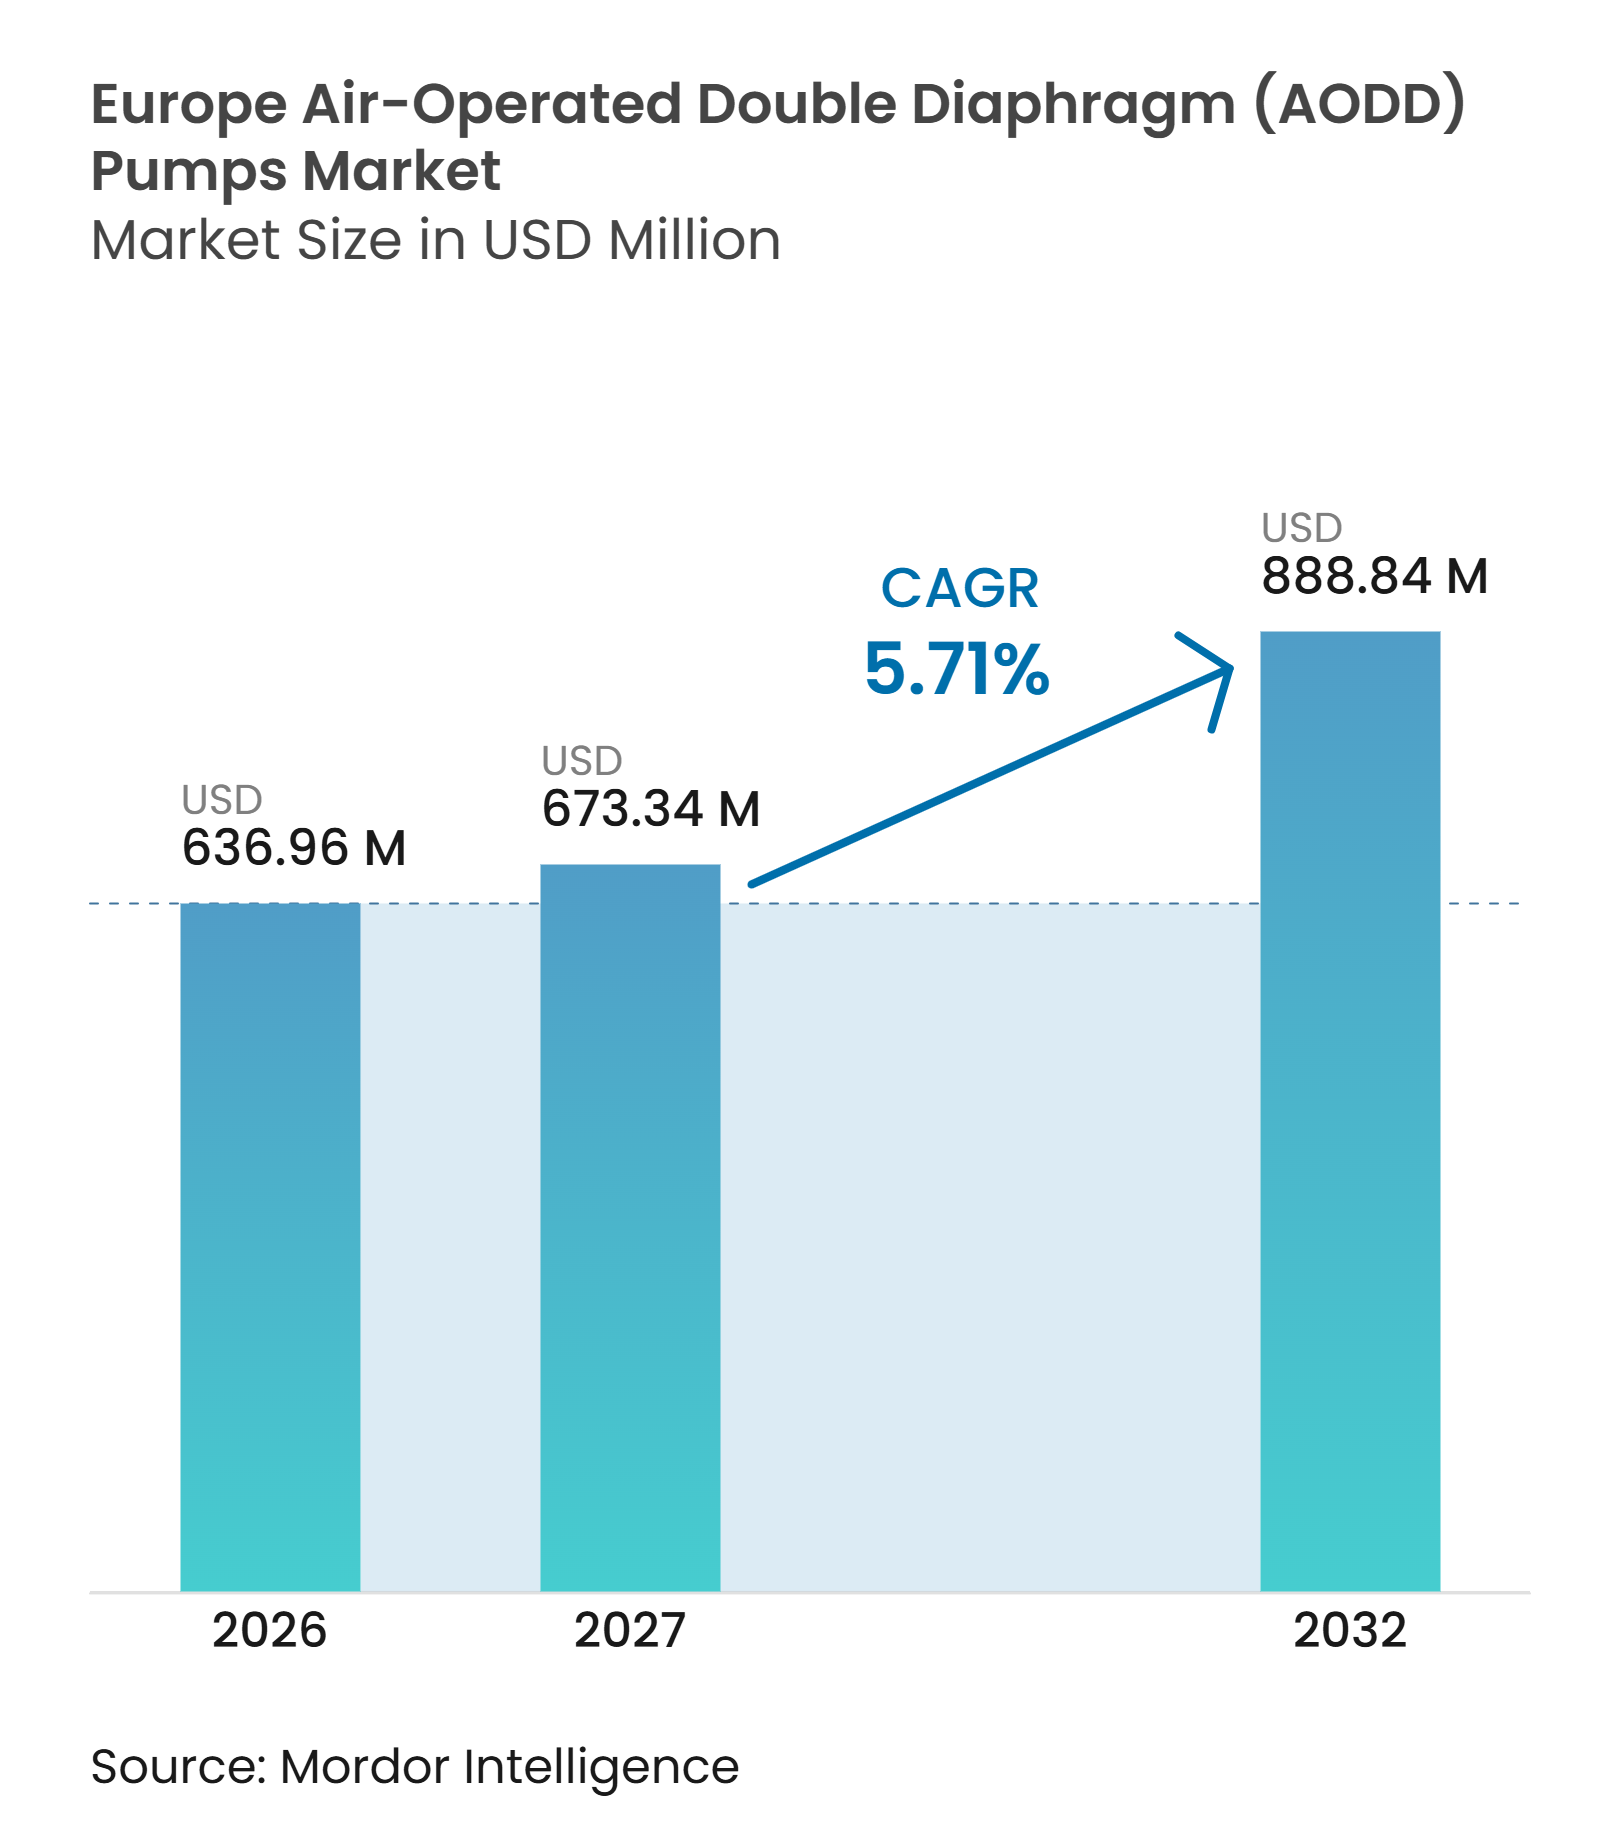
| Taille du marché de l'année de base (2026) | 636.96 Millions de dollars américains |
| Taille du Marché (2027) | 673.34 Millions de dollars américains |
| Taille du Marché (2032) | 888.84 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.71 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des pompes à double membrane pneumatiques (AODD) par Mordor Intelligence
La taille du marché européen des pompes à double membrane pneumatiques devrait croître de 636,96 millions USD en 2026 à 673,34 millions USD en 2027 et devrait atteindre 888,84 millions USD d'ici 2032 à un CAGR de 5,71 % sur la période 2027-2032. Le marché européen des pompes à double membrane pneumatiques (AODD) dessert des applications où les atmosphères dangereuses, les fluides abrasifs, les fluides sensibles ou les conditions d'exploitation variables rendent les équipements conventionnels à moteur électrique moins adaptés. La directive révisée sur le traitement des eaux urbaines résiduaires crée un long cycle de remplacement car elle impose des obligations de traitement et de gestion des boues jusqu'en 2045.[1] Les exigences de documentation ATEX et de surveillance du marché favorisent les fournisseurs capables de maintenir des portefeuilles de produits certifiés et des dossiers de conformité fiables.[2] Cela soutient une demande de remplacement régulière dans les industries de transformation européennes établies. Le marché européen des pompes à double membrane pneumatiques (AODD) est également soumis à la pression des alternatives électriques et des coûts de l'air comprimé, ce qui place les conceptions à faible consommation d'air, les matériaux spécifiques aux applications et les gammes de produits hygiéniques au cœur des stratégies des fournisseurs. Les fermetures d'usines chimiques limitent une partie de la demande, tandis que les projets de chimie de spécialité et de chaîne de valeur des batteries offrent de meilleures opportunités pour des équipements à spécifications plus élevées.[3]
Principaux enseignements du rapport
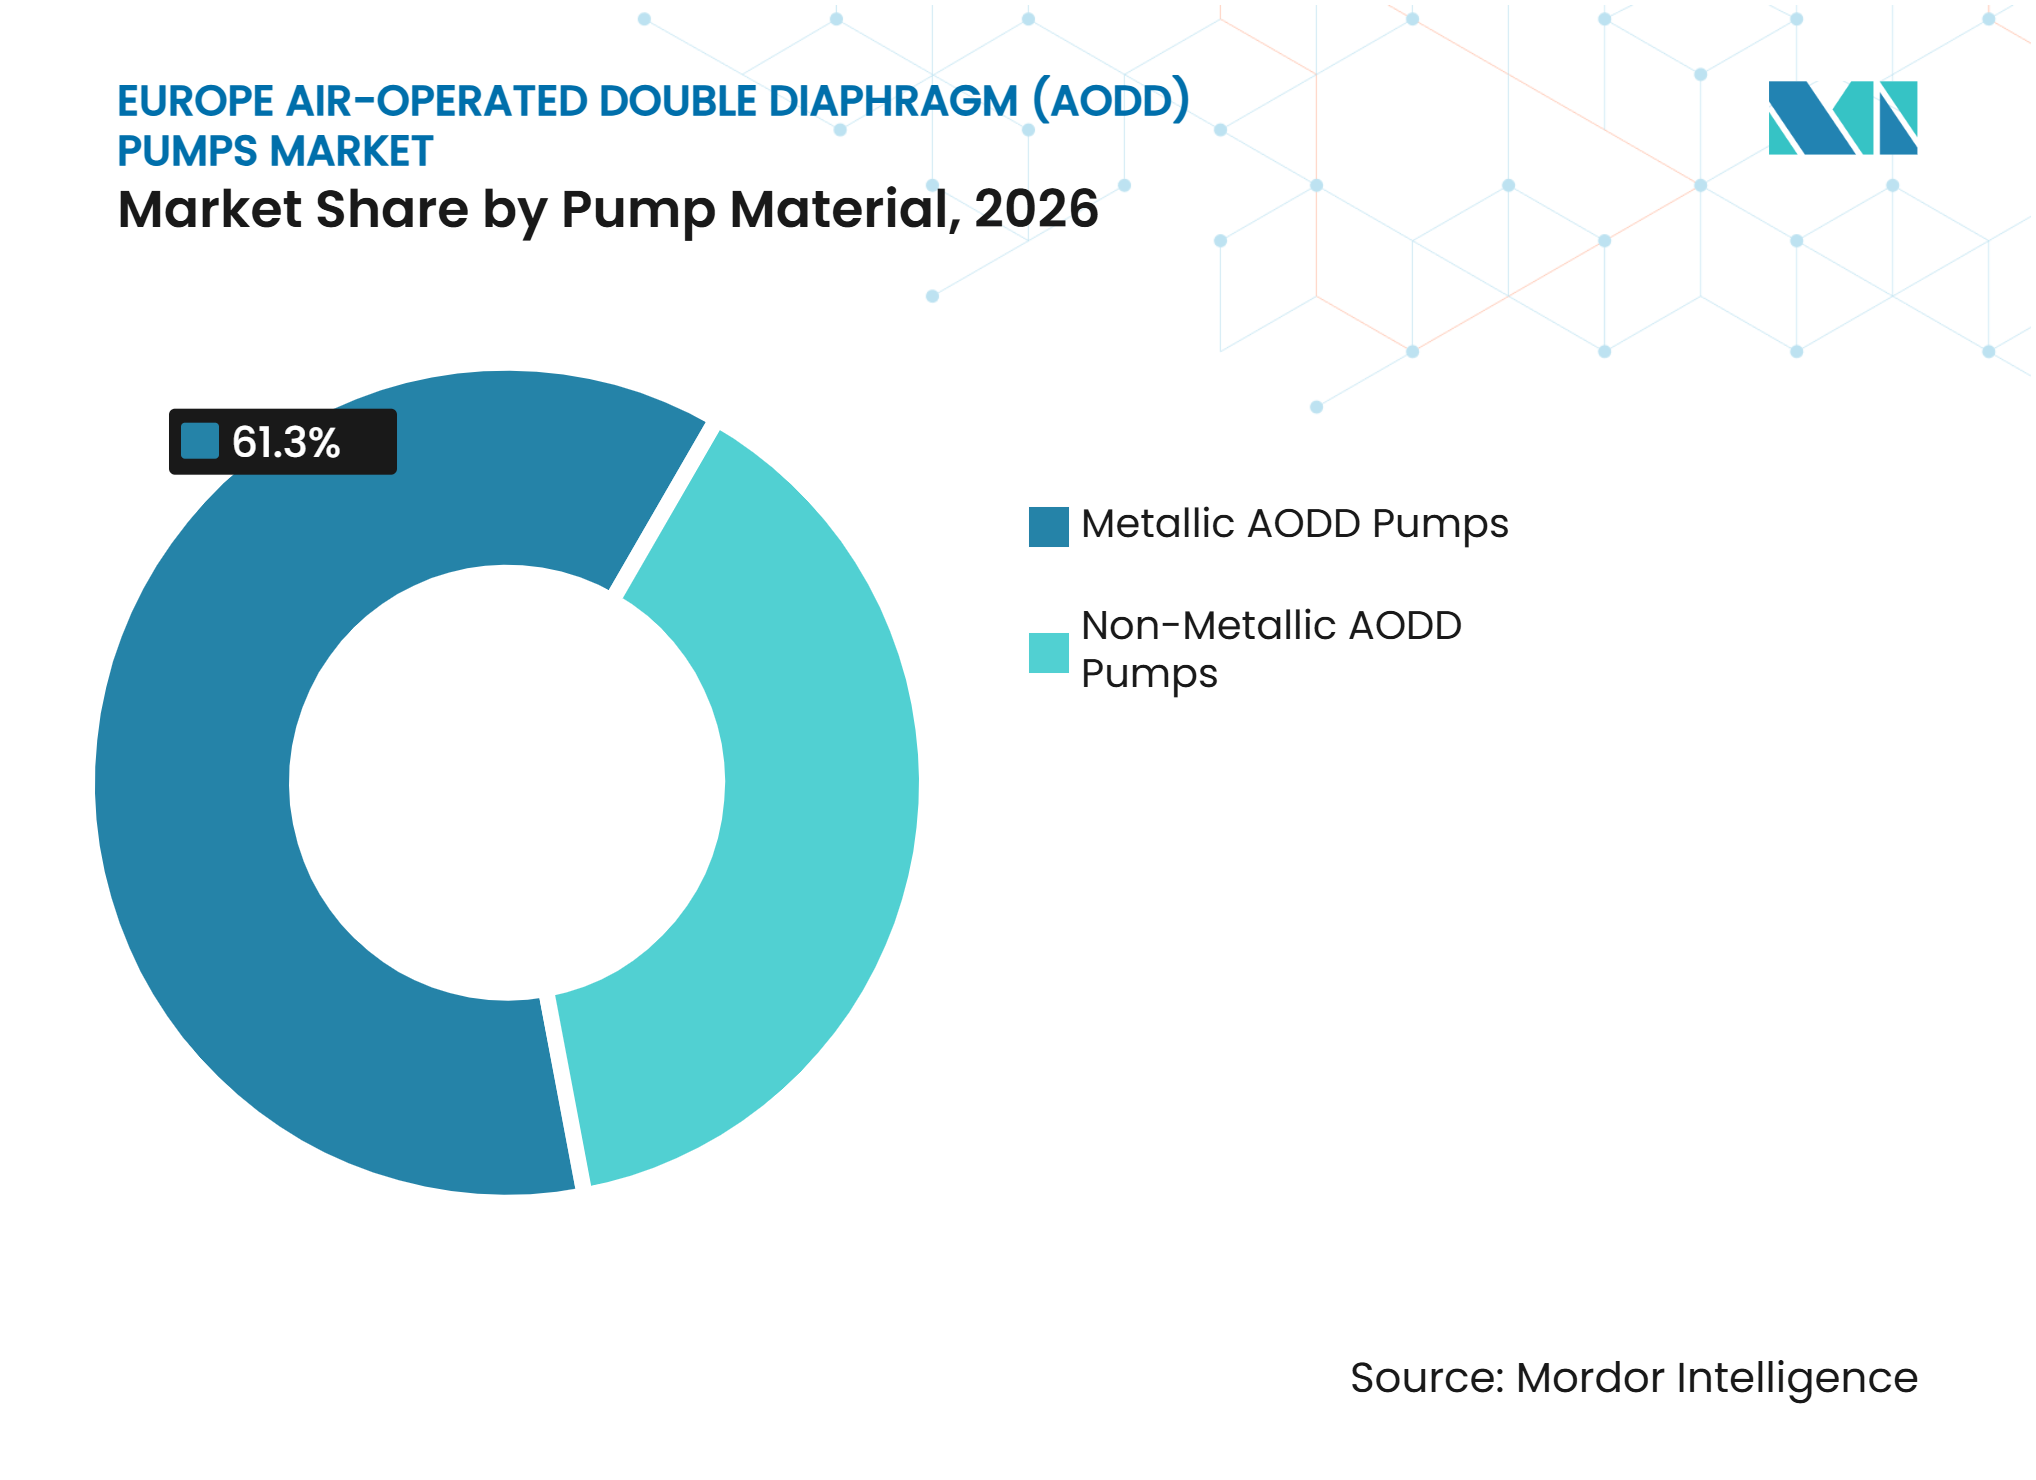
- Par matériau de pompe, les pompes métalliques détenaient 61,3 % de la part du marché européen des pompes à double membrane pneumatiques (AODD) en 2026, tandis que les pompes non métalliques devraient croître à un CAGR de 6,4 % jusqu'en 2032.
- Par conception de pompe, les pompes standard représentaient 38,7 % de la taille du marché européen des pompes à double membrane pneumatiques (AODD) en 2026, tandis que les pompes sanitaires devraient croître à un CAGR de 6,2 % jusqu'en 2032.
- Par secteur d'utilisation finale, les produits chimiques et pétrochimiques détenaient 24,6 % de la part du marché européen des pompes à double membrane pneumatiques (AODD) en 2026, tandis que la pharmacie et la biotechnologie devraient croître à un CAGR de 5,9 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait 23,2 % de la taille du marché européen des pompes à double membrane pneumatiques (AODD) en 2026, tandis que la Pologne devrait croître à un CAGR de 6,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Remplacement des pompes en zones dangereuses conformes ATEX | +1.2% | Allemagne, France, Italie et Pays-Bas, avec une pertinence à l'échelle européenne | Court terme (≤ 2 ans) |
| Mises à niveau du traitement des eaux usées et gestion des boues | +0.9% | À l'échelle européenne, avec une demande précoce en Allemagne, en France et en Italie, et des gains progressifs en Europe de l'Est | Moyen terme (2-4 ans) |
| Modernisation des capacités chimiques et de chimie de spécialité | +0.8% | Allemagne, Belgique et Pays-Bas, avec une pertinence secondaire en Espagne et en Italie | Moyen terme (2-4 ans) |
| Transfert de fluides sanitaires et aseptiques | +1.1% | À l'échelle européenne, notamment en Allemagne, en France, en Italie et au Royaume-Uni | Long terme (≥ 4 ans) |
| Modernisation vers des pompes à faible consommation d'air et des systèmes de pompage intelligents | +0.7% | Europe du Nord et de l'Ouest, avec une pertinence croissante en Pologne et en République tchèque | Moyen terme (2-4 ans) |
| Financement des infrastructures industrielles et municipales en Europe de l'Est | +0.6% | Pologne, République tchèque, Hongrie, Roumanie et États baltes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Remplacement conforme ATEX des pompes à entraînement électrique en zones dangereuses
Le transfert de fluides en zone protégée contre les explosions reste un cas d'usage durable pour le marché européen des pompes à double membrane pneumatiques (AODD). La sixième édition des lignes directrices d'application ATEX 2014/34/UE, publiée en janvier 2026, a clarifié la documentation de conformité numérique et les dispositions de surveillance du marché. Ces exigences accroissent la valeur des installations documentées et certifiées dans les sites chimiques et pétrochimiques. Un remplacement pneumatique à l'identique peut préserver une approche de zone dangereuse existante sans les travaux supplémentaires associés à un changement de concept d'équipement. Debem propose des produits BOXER pour les environnements de Zone 1 et Zone 2, tandis que DEPA et Wilden maintiennent des portefeuilles AODD conformes ATEX.[4] Cela favorise les fournisseurs capables de fournir des dossiers techniques, des matériaux certifiés et un support d'application local par rapport aux fournisseurs qui ne se concurrencent que sur le prix d'achat. Cela donne également aux distributeurs un rôle pratique pour aider les utilisateurs à faire correspondre les matériaux de pompe, les dispositifs de mise à la terre et la documentation à la zone concernée. Cette exigence est particulièrement pertinente lorsqu'un client a besoin d'un remplacement rapide mais ne peut pas compromettre le dossier de sécurité existant. Par conséquent, la continuité de la conformité peut influencer les décisions d'achat autant que le débit ou le prix initial.
Mises à niveau du traitement des eaux usées de l'UE et gestion des boues
La directive révisée sur le traitement des eaux urbaines résiduaires est entrée en vigueur le 1er janvier 2025 et a établi des exigences progressives en matière de traitement, de boues et de récupération des ressources s'étendant jusqu'en 2045. Les lignes de déshydratation des boues et de dosage de polymères conviennent aux pompes AODD car ces tâches impliquent des fluides visqueux, abrasifs et à consistance variable. Les nouvelles capacités de traitement peuvent ajouter des circuits de pompage pour la récupération du phosphore, le traitement tertiaire et la gestion des boues. Ces circuits créent à la fois une demande initiale en équipements et une demande de remplacement ultérieure sur de longues durées de vie opérationnelle. La Pologne reçoit également 5,35 milliards USD (4,8 milliards EUR) du Fonds pour une transition juste, tandis que le programme Fonds européens pour la Pologne orientale fournit 2,95 milliards USD (2,65 milliards EUR) pour la période 2021 à 2027. Cette combinaison soutient la demande en équipements municipaux et industriels en Europe centrale et orientale. Le financement soutient des travaux nécessitant un pompage durable pour les boues, les produits chimiques, les eaux de lavage et les additifs de traitement. Il élargit également la base adressable pour les fournisseurs capables d'assurer un support d'installation local. L'effet est progressif car la planification des projets, les achats et la construction sont répartis sur plusieurs années.
Modernisation des capacités chimiques et de chimie de spécialité
Le marché européen des pompes à double membrane pneumatiques (AODD) bénéficie lorsque les producteurs chimiques modernisent des procédés utilisant des fluides agressifs ou sensibles à la contamination. Le CAPEX d'investissement chimique confirmé est passé de 8,47 milliards USD (7,6 milliards EUR) en 2022 à 1,67 milliard USD (1,5 milliard EUR) en 2025, tandis que les fermetures de capacités annoncées ont atteint 17,2 Mt d'ici 2025. Les projets restants de chimie de spécialité et de chaîne de valeur des batteries représentaient 40 % du CAPEX confirmé, ce qui rend les équipements spécifiques à la chimie plus importants que la demande de produits de base à grand volume. Les corps de pompe en fluorure de polyvinylidène (PVDF) et en polytétrafluoroéthylène (PTFE) peuvent prendre en charge des applications impliquant de l'acide fluorhydrique, de l'acide phosphorique et des boues caustiques. Les modernisations à faible consommation d'air ajoutent un autre flux de demande car les usines cherchent à réduire leur consommation d'air comprimé. Tapflo indique que sa technologie LEAP peut fonctionner à une pression minimale de 0,3 bar et offrir des économies d'énergie allant jusqu'à 70 % par rapport aux conceptions AODD conventionnelles.
Transfert de fluides sanitaires et aseptiques dans l'alimentation et la pharmacie
La pharmacie et la biotechnologie devraient croître à un CAGR de 5,9 %, soutenant la demande en équipements sanitaires sur le marché européen des pompes à double membrane pneumatiques (AODD). Les installations alimentaires, pharmaceutiques et biotechnologiques utilisent des procédures de nettoyage en place (NEP) et de stérilisation en place (SEP) pour réduire le nettoyage manuel et soutenir une production reproductible. Les pompes AODD sanitaires peuvent traiter des fluides sensibles au cisaillement sans contact avec un joint mécanique. Le Groupe européen d'ingénierie et de conception hygiéniques (EHEDG) a poursuivi ses travaux sur les lignes directrices de conception hygiénique des pompes en 2025, ce qui soutient l'attention portée à la drainabilité, à la nettoyabilité et aux matériaux utilisés dans les zones de contact avec le produit. L'EHEDG a révisé sa directive sur les principes de conception hygiénique en décembre 2025, renforçant les exigences relatives à l'état de surface, au drainage et à la gestion des joints. Les fournisseurs disposant de la documentation EHEDG, FDA, 3-A, Pharmacopée des États-Unis (USP) classe VI et connexe sont mieux placés pour répondre à ces spécifications.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénalité énergétique de l'air comprimé et fuites | -0.8% | À l'échelle européenne, notamment en Allemagne, en France et en Italie | Court terme (≤ 2 ans) |
| Substitution par des pompes électriques, péristaltiques et centrifuges | -1.0% | Europe du Nord et de l'Ouest, avec une adoption plus rapide en Scandinavie, au Royaume-Uni et aux Pays-Bas | Moyen terme (2-4 ans) |
| Exposition à l'approvisionnement en membranes et élastomères | -0.4% | Exposition à l'échelle européenne à la volatilité des prix des élastomères en Asie-Pacifique | Moyen terme (2-4 ans) |
| Contraintes de bruit, de givrage et de fonctionnement à basse pression | -0.3% | Europe du Nord et zones industrielles densément peuplées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénalité énergétique de l'air comprimé et fuites
L'utilisation de l'air comprimé reste un frein important pour le marché européen des pompes à double membrane pneumatiques (AODD). Les réseaux pneumatiques typiques perdent 20 % à 30 % de l'énergie en entrée par la chaleur, les frottements et les fuites avant que l'air n'atteigne la pompe. Les prix de l'électricité industrielle de 0,19 milliard USD (0,17 EUR) à 0,26 milliard USD (0,23 EUR) par kWh en 2025 augmentent le coût d'exploitation des systèmes d'air comprimé mal entretenus. La directive sur l'efficacité énergétique encourage les États membres et les exploitants d'usines à se concentrer sur la consommation d'énergie et les performances des systèmes. Cette pression rend le coût du cycle de vie plus important dans les applications de transfert général et de dosage. Les fournisseurs répondent par des améliorations de la distribution d'air et des systèmes de fonctionnement à basse pression, notamment la technologie LEAP de Tapflo.
Substitution par des pompes électriques, péristaltiques et centrifuges
Les pompes à double membrane électriques, péristaltiques et centrifuges sont en concurrence directe dans les travaux de transfert et de dosage non dangereux. Ingersoll Rand a lancé la pompe à double membrane électrique ARO EVO 210 en 2025 pour les tâches de transfert général et de dosage. Warren Rupp a complété sa gamme Cognito de pompes à double membrane à entraînement électrique (EODD) avec un modèle 1 pouce en avril 2025 et a cité des économies d'énergie allant jusqu'à 70 % par rapport aux alternatives pneumatiques. Les coûts d'approvisionnement en membranes et élastomères exposent également les opérateurs européens à la volatilité des prix en Asie-Pacifique. Le givrage, le bruit et les contraintes de basse pression peuvent limiter l'utilisation dans les climats nordiques et les zones industrielles denses. Les pompes AODD restent plus défendables dans les tâches de Zone 1 ATEX, la manipulation de liquides inflammables et les services impliquant des fluides visqueux ou chargés en solides.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau de pompe :
la dominance des pompes métalliques masque une progression des pompes non métalliquesLes pompes métalliques détenaient 61,3 % de la part du marché européen des pompes à double membrane pneumatiques (AODD) en 2026. Leur base installée couvre le traitement chimique, le pétrole et le gaz, le traitement des eaux usées, l'exploitation minière et d'autres utilisations industrielles lourdes. L'acier inoxydable 316L, l'aluminium et la fonte ductile restent des choix courants car ils combinent résistance mécanique et acceptation établie dans les procédés. Les produits en aluminium servent les applications industrielles générales où le coût et la résistance chimique doivent être équilibrés. Les produits en acier inoxydable soutiennent les environnements pharmaceutiques et de contact alimentaire qui exigent des normes de matériaux plus strictes. La série E2.0 d'Almatec a introduit des matériaux de boulons de fixation améliorés et une poignée centrale ergonomique en 2025.
Les pompes non métalliques devraient croître à un CAGR de 6,4 % jusqu'en 2032. Cette partie du marché européen des pompes à double membrane pneumatiques (AODD) est soutenue par les produits chimiques de spécialité, les semi-conducteurs, les électrolytes de batteries et les opérations pharmaceutiques qui cherchent à éviter la contamination par des ions métalliques. Les voies humides en PVDF et PTFE sont spécifiées pour les acides forts, les solvants chlorés et les procédés de haute pureté. Les produits non métalliques peuvent donc atteindre des valeurs plus élevées lorsque la compatibilité des procédés est plus importante que le coût initial de l'équipement. La gamme FUTUR d'Almatec et la ligne QUANTUM-S DQS d'Argal illustrent l'accent mis sur les applications pour semi-conducteurs et ultra-pures. Le changement de matériau ne déplace pas les pompes métalliques dans toutes les utilisations, mais il fait évoluer le mix vers des équipements plus spécialisés.



Par conception de pompe :
les pompes standard en tête, les variantes sanitaires s'accélèrentLes pompes standard représentaient 38,7 % de la taille du marché européen des pompes à double membrane pneumatiques (AODD) en 2026. Elles restent la configuration la plus répandue car les produits chimiques, l'exploitation minière, l'automobile, le traitement de l'eau et la fabrication générale utilisent des exigences de transfert de base similaires. Les conceptions usage intensif traitent les fluides abrasifs et chargés en solides. Les conceptions anti-déflagrantes sont sélectionnées lorsque les classifications de zones dangereuses exigent des équipements classés Atmosphères Explosibles (ATEX). Les pompes haute pression servent les filtres-presses et les tâches de transfert à haute viscosité. Les conceptions standard font face à la pression de substitution la plus forte car leurs besoins opérationnels sont moins spécialisés.
Les pompes sanitaires devraient croître à un CAGR de 6,2 % jusqu'en 2032. Leur utilisation s'étend à mesure que les usines alimentaires, pharmaceutiques et biotechnologiques adoptent des lignes de production flexibles et des procédures de nettoyage plus automatisées. Les pompes certifiées par le Groupe européen d'ingénierie et de conception hygiéniques (EHEDG) et conformes FDA sont souvent des exigences d'approvisionnement de base dans ces installations. La série BIOCOR d'Almatec, le Saniboxer de Debem et la gamme HC-PURE de Verder répondent aux exigences hygiéniques grâce à des surfaces humides polies et des matériaux compatibles. Le secteur européen des pompes à double membrane pneumatiques (AODD) bénéficie lorsque les spécifications sanitaires deviennent plus détaillées car la qualification, la documentation et la validation des produits prennent plus d'importance. Cela favorise les entreprises capables de démontrer la nettoyabilité, le drainage et la conformité aux exigences de contact avec le produit. La nécessité de documentation peut également réduire l'attrait des produits non éprouvés dans les installations réglementées. La demande n'est pas limitée aux nouvelles usines car les lignes existantes doivent périodiquement remplacer les équipements ou ajuster les procédés. Les fabricants capables de soutenir la documentation de validation ont donc un avantage dans les cycles d'approvisionnement plus longs.
Par secteur d'utilisation finale :
les produits chimiques en tête mais la pharmacie donne le rythmeLes produits chimiques et pétrochimiques détenaient 24,6 % de la part du marché européen des pompes à double membrane pneumatiques (AODD) en 2026. L'Allemagne, les Pays-Bas et la Belgique abritent d'importants pôles chimiques qui utilisent des pompes AODD pour le transfert d'acides, de solvants, le dosage de polymères et le déchargement de réservoirs. La consolidation pétrochimique de base crée une demande inégale dans la région. Les producteurs de chimie de spécialité et de chimie fine nécessitent toujours des pompes à spécifications plus élevées à mesure que leurs fluides de procédé deviennent plus exigeants. Le plan d'action chimique de la Commission européenne soutient la modernisation par un octroi de permis plus rapide et un allègement proposé des aides d'État propres. Cela donne aux fournisseurs l'opportunité de positionner leurs produits sur la compatibilité des matériaux et la manipulation sécurisée plutôt que sur les prix des produits de base.
La pharmacie et la biotechnologie devraient se développer à un CAGR de 5,9 % jusqu'en 2032. La fabrication flexible soutient cette demande car les installations biologiques multi-produits ont besoin d'équipements pouvant être nettoyés, validés et utilisés sur plusieurs lots. Les conceptions AODD sans joints d'arbre peuvent soutenir les objectifs de contrôle de la contamination et les voies fluidiques entièrement en polymère. L'eau et le traitement des eaux usées, l'alimentation et les boissons, l'exploitation minière, l'automobile et le pétrole et le gaz constituent la base d'utilisation finale restante. La demande en eaux usées et en exploitation minière bénéficie du développement des infrastructures en Europe de l'Est. La demande en pétrole et gaz est davantage contrainte par l'orientation politique de transition énergétique de l'Europe. Le secteur européen des pompes à double membrane pneumatiques (AODD) présente donc un mix plus favorable là où des fluides hygiéniques, corrosifs et difficiles sont impliqués.


Analyse géographique
Allemagne
L'Allemagne détenait 23,2 % de la part du marché européen des pompes à double membrane pneumatiques (AODD) en 2026. Le pays combine production chimique, transformation alimentaire, fabrication pharmaceutique et capacité d'ingénierie de pompes établie. Ces secteurs utilisent des produits AODD pour les fluides dangereux, le transfert sanitaire, la gestion des boues et les tâches industrielles générales. La conformité ATEX est une influence réglementaire significative pour les installations dans les sites chimiques et pétrochimiques. La présence locale d'Almatec, DEPA et des réseaux de distributeurs soutient l'accès à l'ingénierie d'application et au service. L'investissement de KSB en 2025 en Allemagne signale également un investissement continu dans les capacités industrielles liées aux pompes. L'opportunité de modernisation du pays est la plus forte là où les usines cherchent des systèmes de transfert de fluides plus sûrs, plus efficaces et plus conformes.
Pologne
La Pologne devrait croître à un CAGR de 6,7 % jusqu'en 2032. Elle reçoit d'importants financements de transition et de cohésion de l'UE qui soutiennent les projets énergétiques, municipaux et industriels. Le traitement des eaux usées est un débouché important car la directive sur le traitement des eaux urbaines résiduaires établit des exigences progressives en matière de traitement et de récupération des ressources. La production alimentaire et la transformation chimique créent une demande supplémentaire pour des équipements standard et hygiéniques. Le marché bénéficie également des opérations de production et de distribution des fournisseurs en Pologne. Ces capacités locales peuvent soutenir une réponse plus rapide pour les clients municipaux et industriels. Elles aident également les fournisseurs à desservir les marchés voisins où des besoins d'infrastructure similaires se développent. L'opportunité est liée à la construction d'actifs, pas uniquement au remplacement des équipements existants. Cela fait de la Pologne un contrepoids utile aux conditions d'investissement plus lentes dans certains sites chimiques d'Europe occidentale. Les fournisseurs peuvent utiliser les capacités de fabrication, de service et de distribution locales pour raccourcir les délais de livraison pour les nouveaux projets. Le pays relie également la demande plus large d'Europe centrale aux bases industrielles établies de l'Allemagne et de la République tchèque. Ses perspectives dépendent de la poursuite de la réalisation des projets et de l'utilisation en temps opportun des fonds européens disponibles.
France, Italie, Espagne, Royaume-Uni, Russie et reste de l'Europe
La France soutient la demande en équipements sanitaires grâce à sa base pharmaceutique et de transformation alimentaire. L'Italie combine la fabrication nationale de pompes avec les produits chimiques de spécialité, les encres d'imprimerie et l'activité industrielle orientée vers l'exportation. Argal, Debem, Fluimac et PCHEM fournissent des produits spécifiques aux applications depuis l'Italie, notamment des conceptions en PTFE, hygiéniques et classées ATEX. L'Espagne dispose de SAMOA Industrial à Gijón, qui a lancé la pompe AODD compacte CP10 en avril 2025. Le Royaume-Uni maintient une demande pharmaceutique et dans le secteur de l'eau et dispose de considérations de conformité parallèles relatives à l'évaluation de conformité du Royaume-Uni (UKCA). La Russie présente un potentiel à court terme limité pour les fournisseurs de marques européennes en raison des restrictions commerciales et de la réduction de la présence des équipements occidentaux. Dans ces géographies mixtes, les fabricants utilisent la certification hygiénique, la documentation ATEX, les performances énergétiques et la portée des distributeurs pour différencier leurs offres.
Paysage concurrentiel
Concentration du Marché
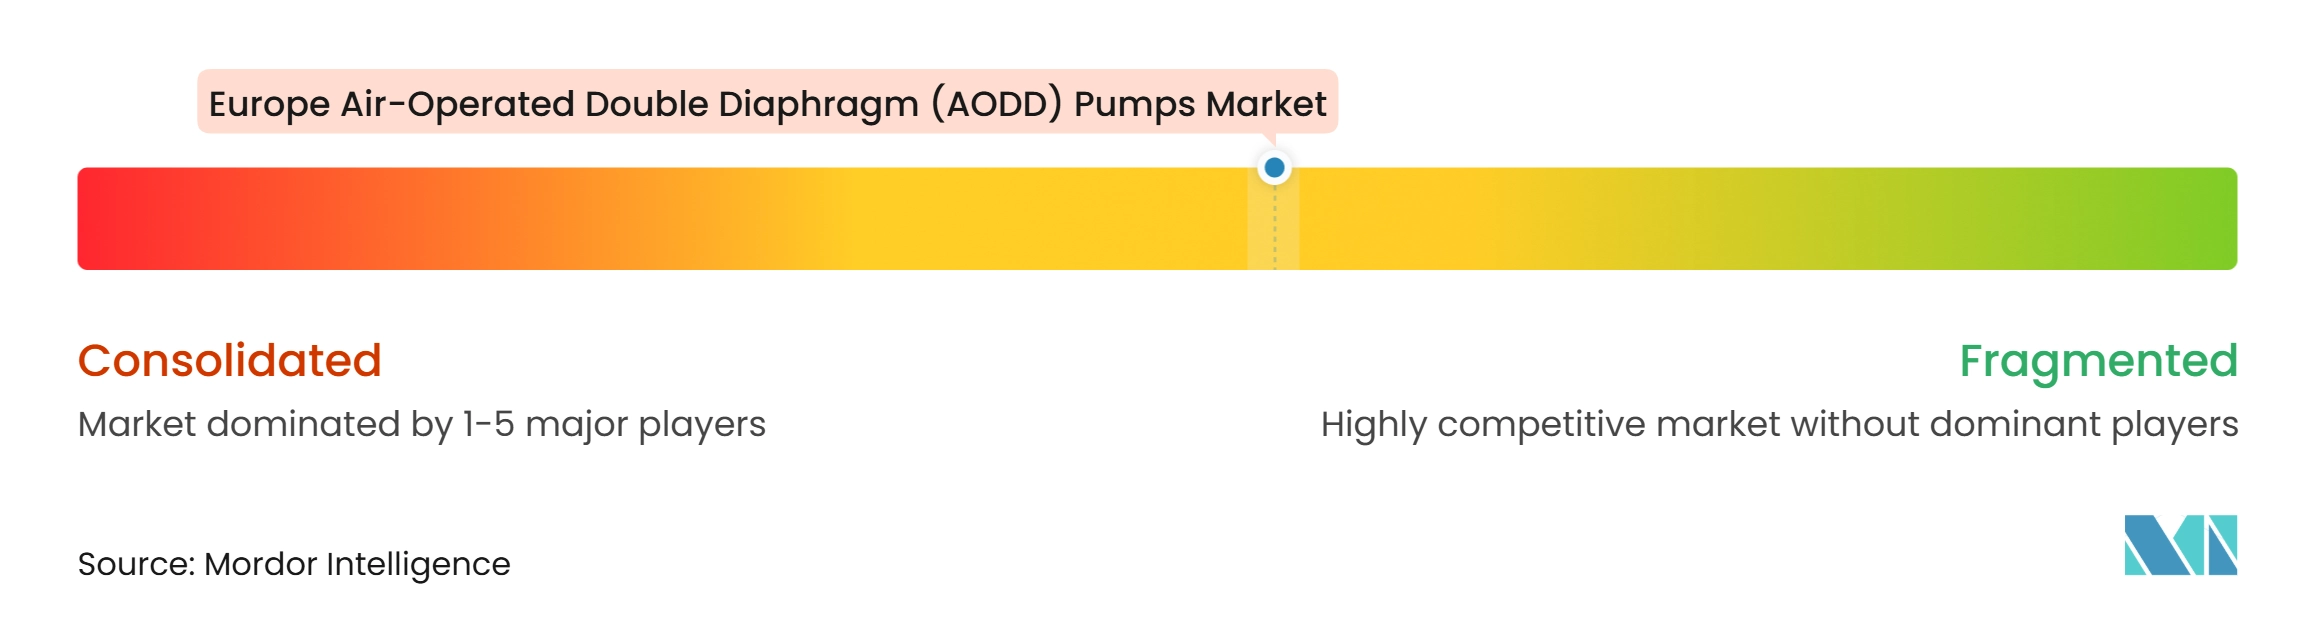
Le marché européen des pompes à double membrane pneumatiques (AODD) est modérément consolidé. IDEX, Dover via PSG, Graco et Ingersoll Rand opèrent aux côtés de spécialistes européens tels que Tapflo, Verder, Argal, Debem, Fluimac, PCHEM et SAMOA Industrial. Les grands groupes disposent de larges portefeuilles de produits et de réseaux de distribution établis. Les producteurs spécialisés se concurrencent par la connaissance des matériaux, les certifications, les délais de livraison et l'adéquation avec des utilisations finales spécifiques. L'absence de parts combinées vérifiées des principaux acteurs empêche une estimation de la concentration basée sur les parts de marché. La concurrence est donc la plus forte là où les performances des produits et la conformité doivent être démontrées plutôt que simplement affirmées. Les grandes entreprises peuvent regrouper plusieurs technologies de pompage, tandis que les spécialistes peuvent se concentrer sur un ensemble restreint de fluides exigeants ou d'exigences de procédés. Cet équilibre empêche le champ concurrentiel d'être dominé par une seule conception de produit. Il rend également la connaissance des distributeurs et le support après-vente pertinents dans les décisions d'achat locales.
Les fournisseurs élargissent leurs portefeuilles pour répondre à l'efficacité énergétique et à la surveillance numérique. Warren Rupp a introduit sa pompe à double membrane à entraînement électrique Cognito 1 pouce (EODD) en avril 2025, complétant sa gamme de pompes à double membrane électriques usage intensif. Ingersoll Rand a lancé l'ARO EVO 210 en 2025 pour les applications de pompes à double membrane électriques. La série TC de Tapflo utilise la technologie de distributeur d'air LEAP pour réduire la consommation d'air comprimé. Crane ChemPharma positionne la pompe EODD DEPA IonTec avec des analyses en temps réel et une surveillance à distance. Ces évolutions permettent aux fournisseurs de servir des comptes qui souhaitent des performances pneumatiques pour certaines tâches et des alternatives électriques pour d'autres.
Dover a élargi le portefeuille de pompes hygiéniques de PSG en acquérant ipp Pump Products GmbH en juin 2025. La transaction complète ses offres AODD Almatec et Wilden dans les comptes alimentaires, pharmaceutiques, cosmétiques et biotechnologiques. Les producteurs italiens continuent de se concentrer sur des conceptions de niche pour les fluides de qualité semi-conducteur, le service hygiénique et le contrôle lié aux automates programmables. La certification ATEX en vertu de la directive 2014/34/UE reste une exigence de base dans les applications dangereuses. Les modèles métalliques certifiés et en plastique conducteur peuvent conserver un pouvoir de fixation des prix là où les clients ont besoin d'une aptitude démontrée en Zone 1 ou Zone 2. Le marché européen des pompes à double membrane pneumatiques (AODD) reste ouvert aux petits fabricants lorsqu'ils fournissent un support technique crédible et des produits conformes et spécifiques aux applications.
Leaders du secteur européen des pompes à double membrane pneumatiques (AODD)
-
Graco Inc.
-
Ingersoll Rand Inc.
-
Verder Group
-
Tapflo Group
-
Dover Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des pompes à double membrane pneumatiques (AODD) Entreprises couvertes dans ce rapport
- Almatec Maschinenbau GmbH
- AlphaDynamic Pumps S.A.
- Argal S.r.l.
- Blagdon Pump Ltd.
- Crane ChemPharma & Energy
- Debem S.r.l.
- Dover Corporation
- Drummond Pumps Ltd.
- Fluimac S.r.l.
- Graco Inc.
- Ingersoll Rand Inc.
- Kecol Pumping Systems Ltd.
- PCHEM S.r.l.
- SAMOA Industrial, S.A.
- Warren Rupp, Inc.
- Tapflo Group
- Verder Group
- Wilden Pump & Engineering, LLC
- Yamada Corporation
- YTS Pneumatics Co., Ltd.
Développements industriels récents dans Marché européen des pompes à double membrane pneumatiques (AODD)
- Mai 2026 : Packo, membre de Verder Liquids, a annoncé l'intégration complète de la production de pompes à entraînement magnétique Verdermag dans son site de fabrication à Diksmuide, en Belgique. L'intégration renforce la position de Packo en tant que centre de fabrication et d'ingénierie pour les pompes centrifuges en acier inoxydable. Les premières pompes Verdermag ont été assemblées dans l'installation belge à la suite de la transition.
- Juin 2025 : Dover Corporation, par l'intermédiaire de son unité commerciale PSG, a acquis ipp Pump Products GmbH, un fabricant allemand de technologies de pompes hygiéniques à lobes, à cavité progressive et autres technologies de pompes sanitaires dont le siège est à Bersenbrück. L'acquisition étend la couverture de PSG dans les secteurs alimentaire, pharmaceutique, cosmétique et biotechnologique et complète les portefeuilles AODD d'Almatec et Wilden au sein de la famille PSG.
- Juin 2025 : Argal S.r.l. a annoncé un partenariat commercial stratégique avec Lutz-Jesco Italia S.r.l., élargissant la portée commerciale d'Argal en Italie et offrant à Lutz-Jesco Italia l'accès à la gamme de pompes AODD ASTRAevo d'Argal. L'alliance renforce la couverture de distribution sur les marchés chimiques, alimentaires et pharmaceutiques italiens.
- Avril 2025 : Warren Rupp, une société du groupe IDEX Corporation, a lancé la pompe EODD Cognito 1 pouce, complétant sa gamme de pompes à double membrane à entraînement électrique usage intensif en tailles 1 pouce, 2 pouces, 3 pouces et 4 pouces. La pompe offre jusqu'à 70 % d'économies d'énergie par rapport aux équivalents AODD conventionnels et cible les applications pétrole et gaz, chimiques, pharmaceutiques, batteries au lithium et circuits imprimés (PCB).
Périmètre du rapport sur le marché européen des pompes à double membrane pneumatiques (AODD)
Une pompe à double membrane pneumatique (AODD) est un type de pompe à déplacement positif alternatif qui utilise de l'air comprimé au lieu d'un moteur électrique pour déplacer des liquides.
Le marché européen des pompes à double membrane pneumatiques (AODD) est segmenté par matériau de pompe, conception de pompe, secteur d'utilisation finale et géographie. Par matériau de pompe, le marché est segmenté en pompes AODD métalliques et pompes AODD non métalliques. Par conception de pompe, le marché est divisé en pompes AODD standard, pompes AODD sanitaires, pompes AODD usage intensif, pompes AODD anti-déflagrantes et pompes AODD haute pression. Par secteur d'utilisation finale, le marché est segmenté en produits chimiques et pétrochimiques, traitement de l'eau et des eaux usées, pétrole et gaz, alimentation et boissons, pharmacie et biotechnologie, exploitation minière et minéraux, automobile et fabrication, et autres secteurs. Le rapport couvre également la taille du marché et les prévisions pour le marché européen des pompes à double membrane pneumatiques (AODD) dans 7 pays. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Pompes AODD métalliques |
| Pompes AODD non métalliques |
| Pompes AODD standard |
| Pompes AODD sanitaires |
| Pompes AODD usage intensif |
| Pompes AODD anti-déflagrantes |
| Pompes AODD haute pression |
| Produits chimiques et pétrochimiques |
| Traitement de l'eau et des eaux usées |
| Pétrole et gaz |
| Alimentation et boissons |
| Pharmacie et biotechnologie |
| Exploitation minière et minéraux |
| Automobile et fabrication |
| Autres secteurs |
| Allemagne |
| France |
| Italie |
| Espagne |
| Royaume-Uni |
| Pologne |
| Russie |
| Reste de l'Europe |
| Par matériau de pompe | Pompes AODD métalliques |
| Pompes AODD non métalliques | |
| Par conception de pompe | Pompes AODD standard |
| Pompes AODD sanitaires | |
| Pompes AODD usage intensif | |
| Pompes AODD anti-déflagrantes | |
| Pompes AODD haute pression | |
| Par secteur d'utilisation finale | Produits chimiques et pétrochimiques |
| Traitement de l'eau et des eaux usées | |
| Pétrole et gaz | |
| Alimentation et boissons | |
| Pharmacie et biotechnologie | |
| Exploitation minière et minéraux | |
| Automobile et fabrication | |
| Autres secteurs | |
| Par géographie | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de pompes à double membrane pneumatiques en Europe ?
La conformité aux zones dangereuses, les mises à niveau des eaux usées, le traitement sanitaire et les applications de chimie de spécialité soutiennent la demande. Le secteur devrait croître à un CAGR de 5,71 % jusqu'en 2032.
Quel matériau de pompe domine la demande européenne en pompes AODD ?
Les produits métalliques sont en tête avec une part de 61,3 % en 2026, soutenus par le traitement chimique, le traitement des eaux usées, l'exploitation minière et d'autres utilisations usage intensif.
Pourquoi les pompes AODD non métalliques croissent-elles plus rapidement en Europe ?
Les modèles non métalliques devraient croître à un CAGR de 6,4 % car les matériaux PVDF et PTFE soutiennent les tâches de haute pureté et de fluides agressifs.
Quel secteur d'utilisation finale connaît la croissance la plus rapide pour les pompes AODD européennes ?
La pharmacie et la biotechnologie devraient croître à un CAGR de 5,9 % jusqu'en 2032, soutenues par la fabrication flexible et les exigences hygiéniques.
Quel pays présente les meilleures perspectives de croissance pour les pompes AODD en Europe ?
La Pologne devrait croître à un CAGR de 6,7 % jusqu'en 2032, soutenue par les investissements en infrastructures municipales, énergétiques et industrielles financés par l'UE.
Comment les pompes à double membrane électriques affectent-elles la demande en pompes AODD pneumatiques ?
Les alternatives électriques sont les plus présentes dans les applications de transfert et de dosage non dangereux, tandis que les produits AODD pneumatiques conservent des avantages dans les tâches dangereuses, visqueuses et chargées en solides.