
Marktgröße und Marktanteil der europäischen luftbetriebenen Doppelmembranpumpen (AODD)
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
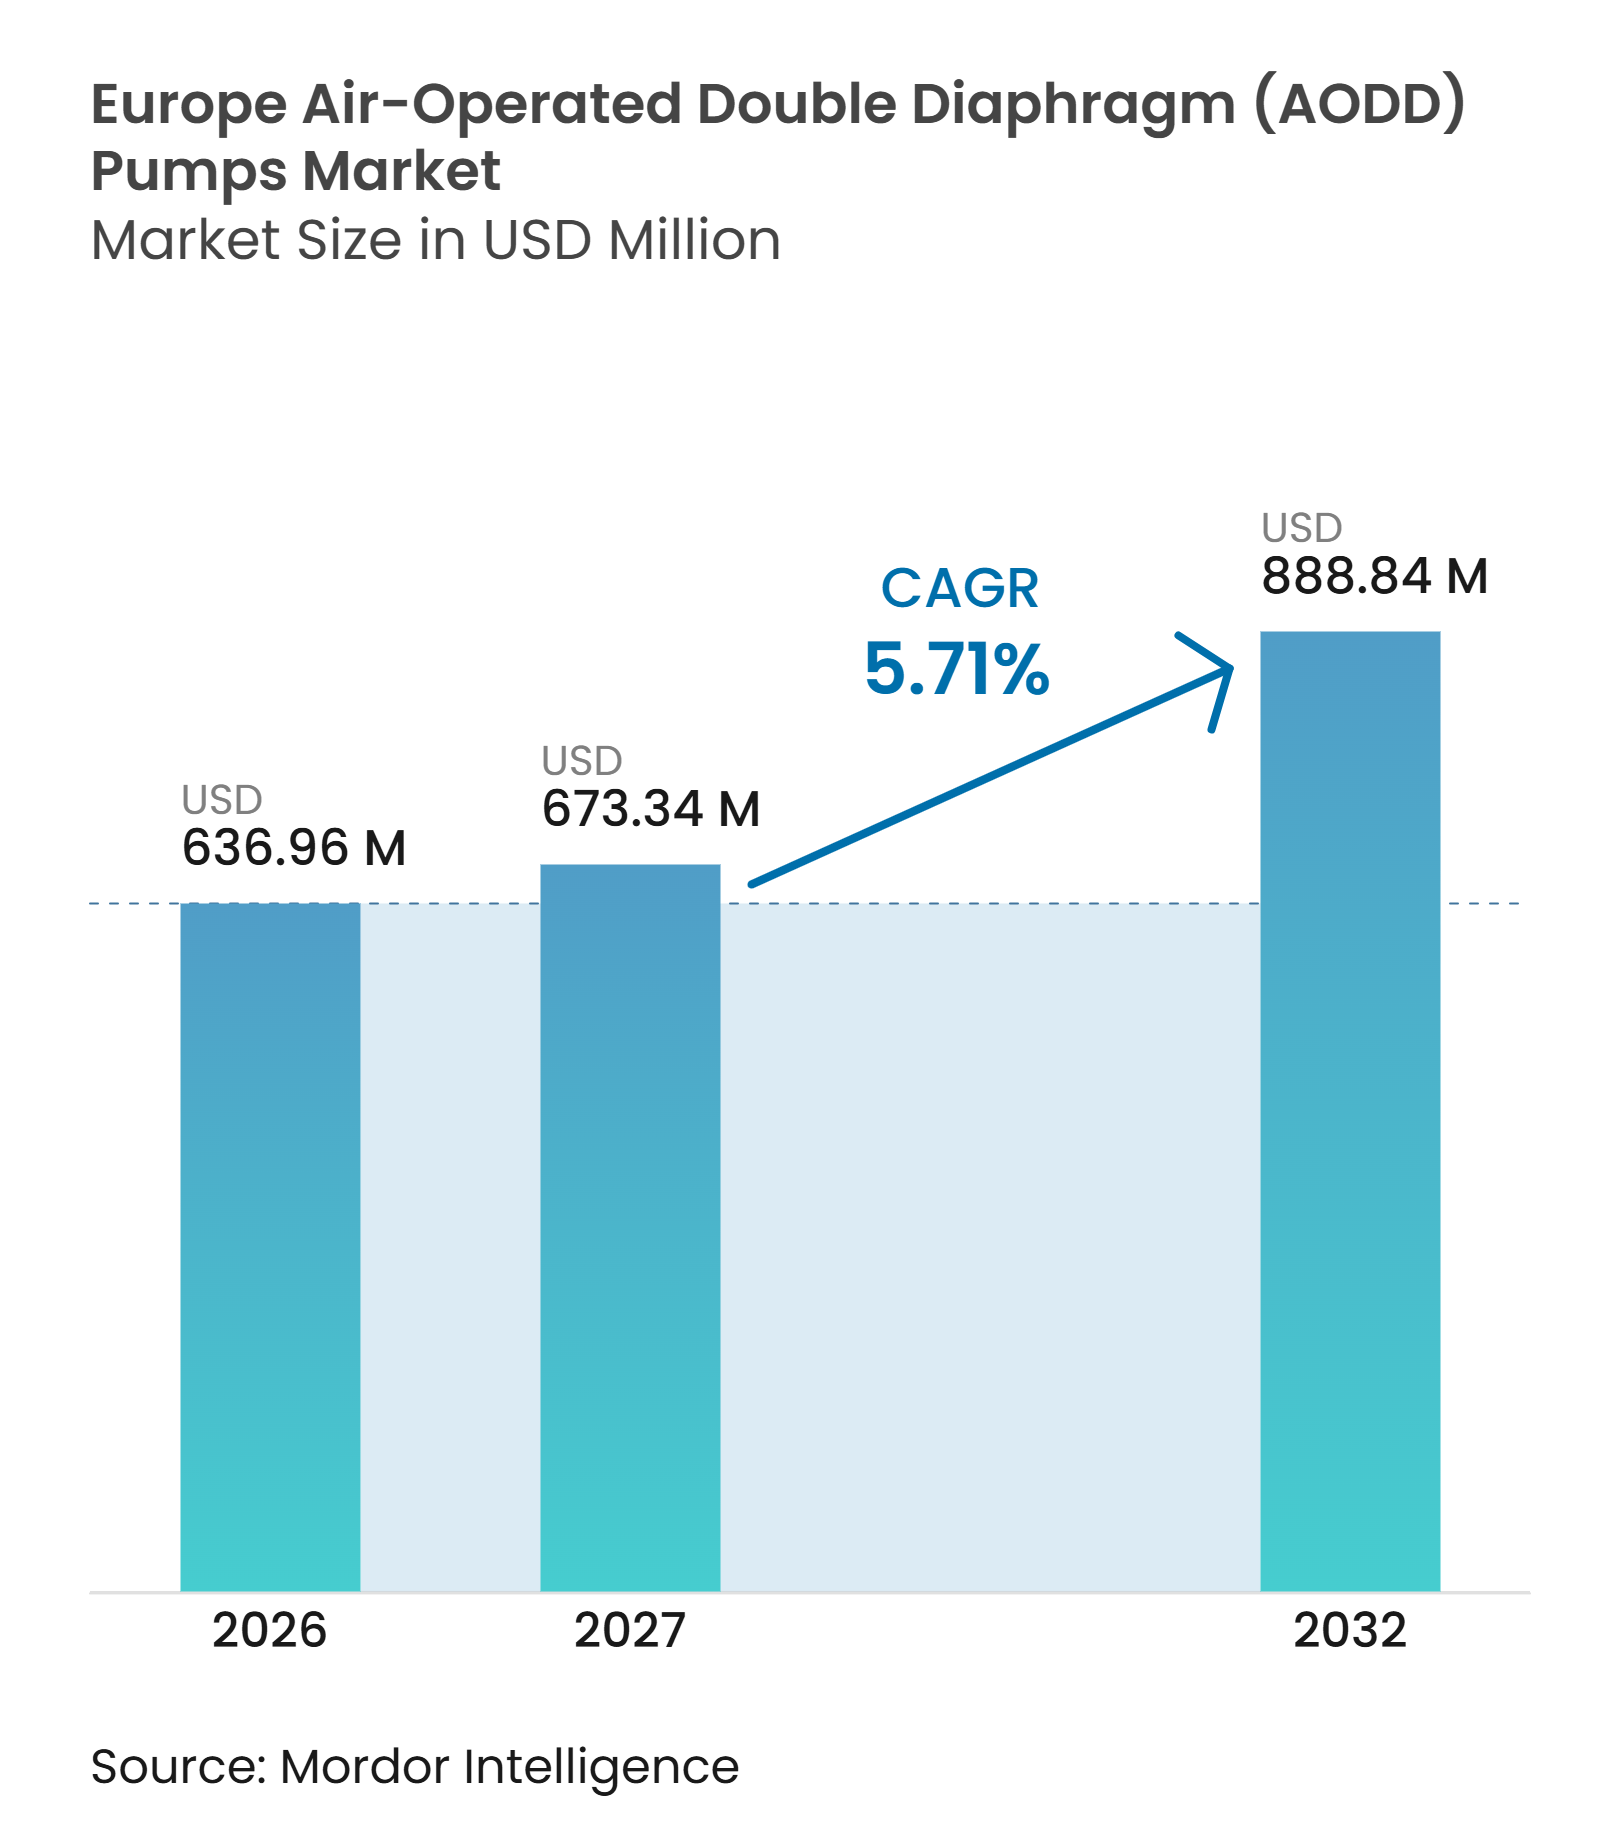
| Marktgröße im Basisjahr (2026) | 636.96 Millionen US-Dollar |
| Marktgröße (2027) | 673.34 Millionen US-Dollar |
| Marktgröße (2032) | 888.84 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.71 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für luftbetriebene Doppelmembranpumpen (AODD) von Mordor Intelligence
Die Marktgröße für europäische luftbetriebene Doppelmembranpumpen (AODD) wird voraussichtlich von 636,96 Millionen USD im Jahr 2026 auf 673,34 Millionen USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 5,71 % über den Zeitraum 2027–2032 voraussichtlich 888,84 Millionen USD erreichen. Der europäische Markt für luftbetriebene Doppelmembranpumpen (AODD) bedient Anwendungen, bei denen gefährliche Atmosphären, abrasive Medien, empfindliche Flüssigkeiten oder wechselnde Betriebsbedingungen konventionelle motorgetriebene Geräte weniger geeignet machen. Die überarbeitete Kommunalabwasserbehandlungsrichtlinie schafft einen langen Ersatzzyklus, da sie Behandlungs- und Schlammmanagementverpflichtungen bis 2045 vorschreibt.[1] ATEX-Dokumentations- und Marktüberwachungsanforderungen begünstigen Lieferanten, die zertifizierte Produktportfolios und zuverlässige Compliance-Nachweise vorhalten können.[2] Dies unterstützt eine stetige Ersatznachfrage in den etablierten europäischen Prozessindustrien. Der europäische Markt für luftbetriebene Doppelmembranpumpen (AODD) steht auch unter dem Druck elektrischer Alternativen und Druckluftkosten, was luftverbrauchsarme Designs, anwendungsspezifische Materialien und hygienische Produktlinien zu zentralen Elementen der Lieferantenstrategien macht. Chemiewerksschließungen begrenzen einen Teil der Nachfrage, während Spezialchemie- und Batterie-Wertschöpfungskettenprojekte bessere Möglichkeiten für höherspezifizierte Geräte bieten.[3]
Wichtigste Erkenntnisse des Berichts
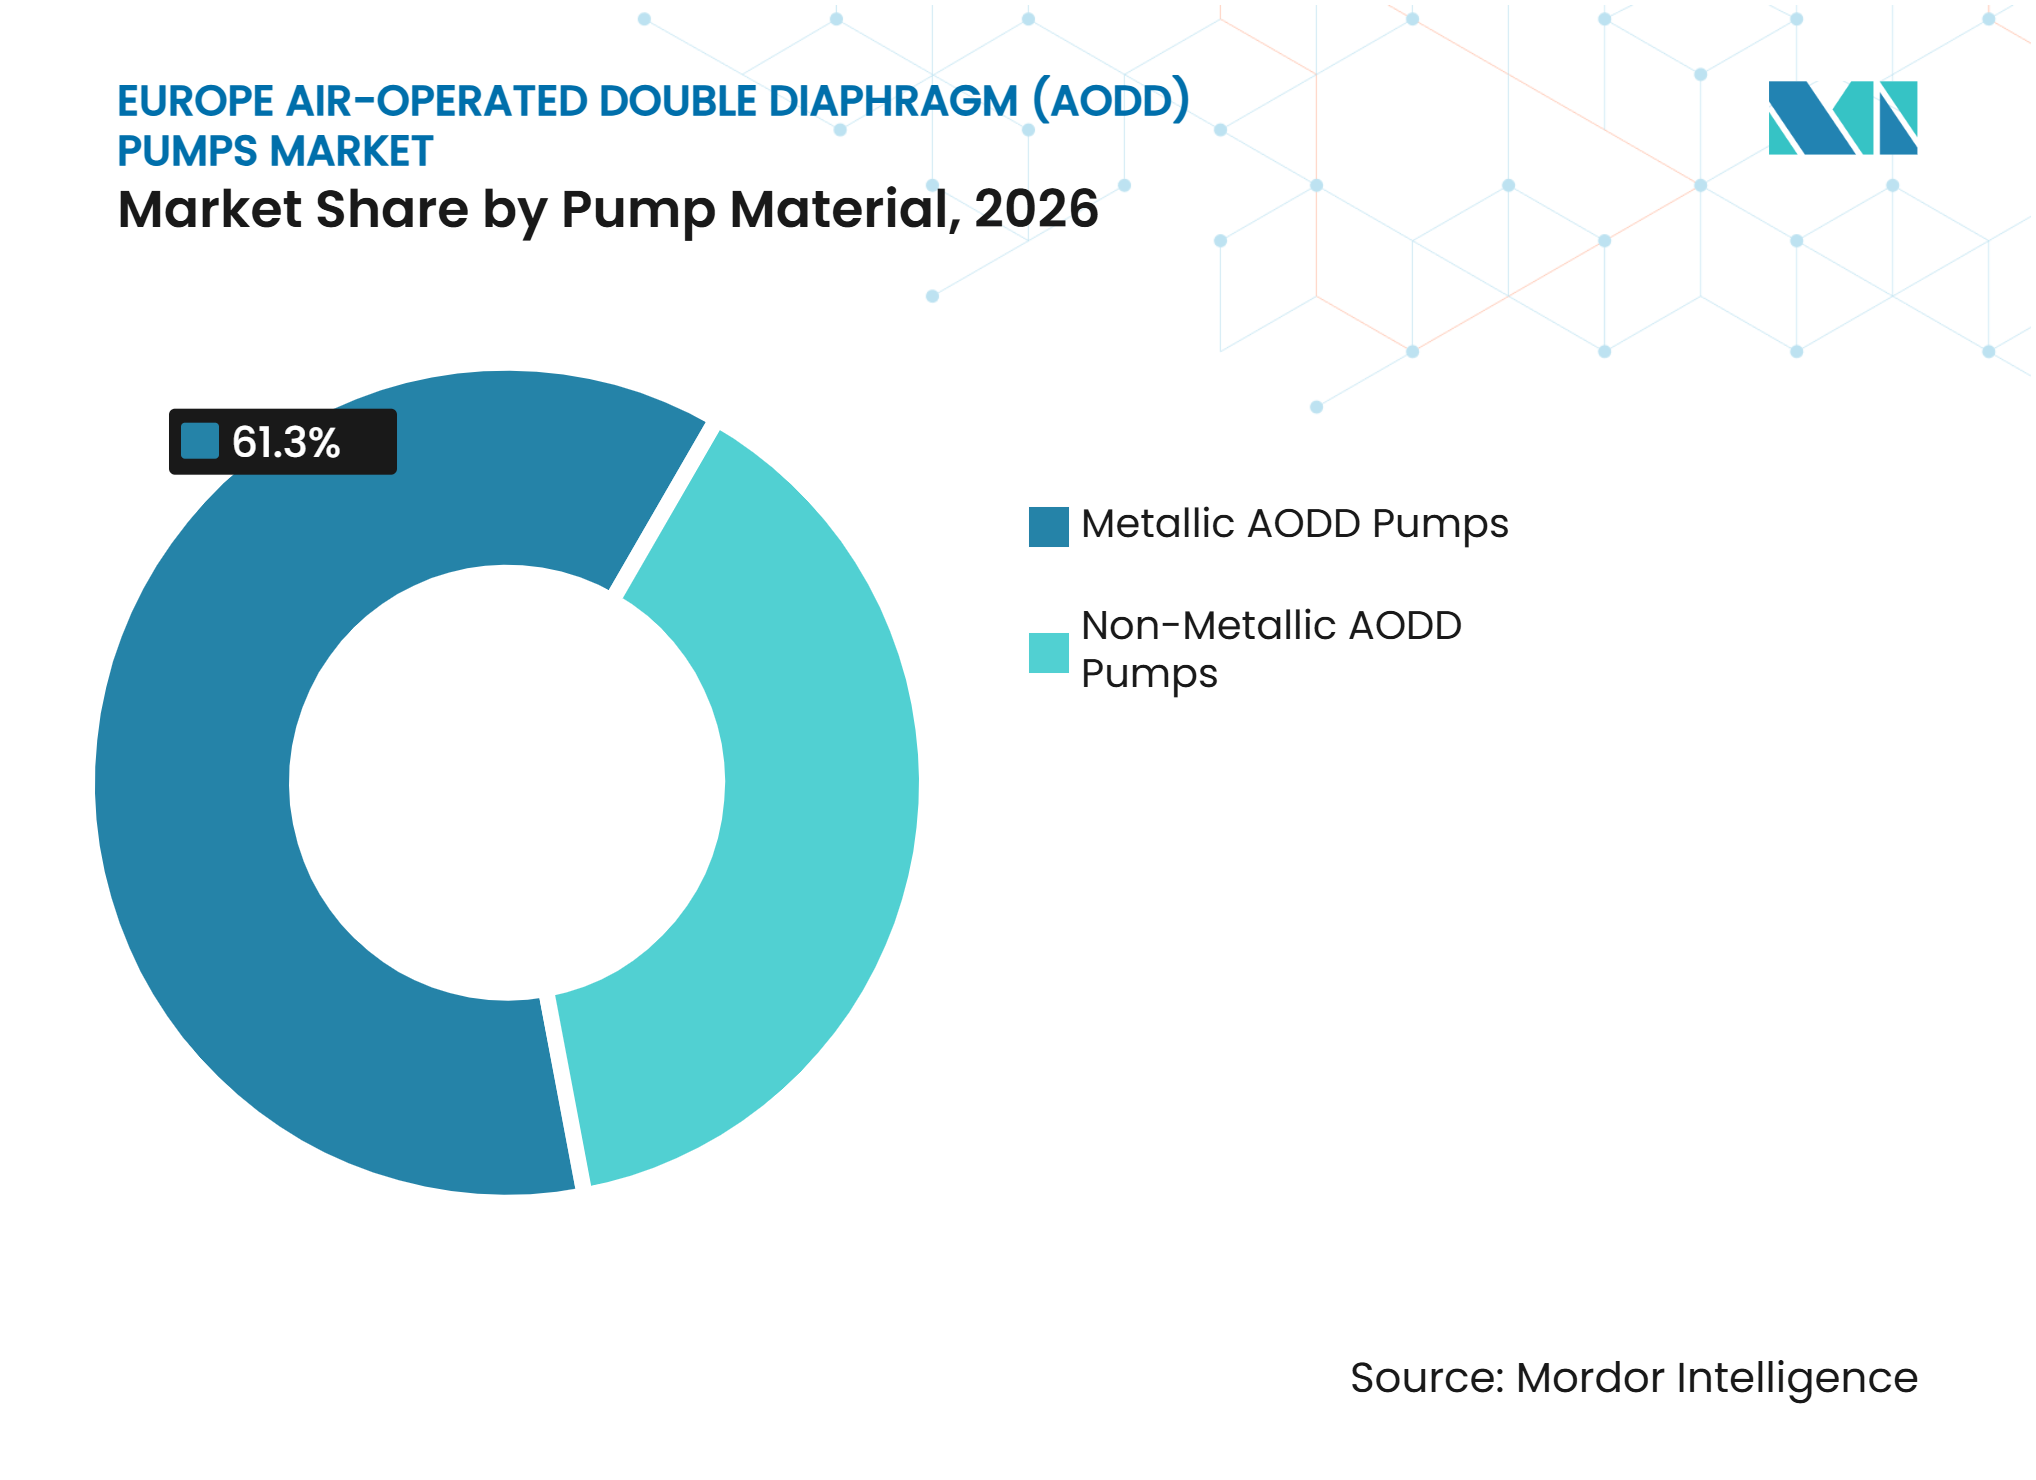
- Nach Pumpenmaterial hielten metallische Pumpen im Jahr 2026 einen Marktanteil von 61,3 % am europäischen Markt für luftbetriebene Doppelmembranpumpen (AODD), während nichtmetallische Pumpen bis 2032 voraussichtlich mit einem CAGR von 6,4 % wachsen werden.
- Nach Pumpendesign entfielen Standardpumpen im Jahr 2026 auf 38,7 % der Marktgröße der europäischen luftbetriebenen Doppelmembranpumpen (AODD), während Sanitärpumpen bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen werden.
- Nach Endverbrauchsbranche hielten Chemie und Petrochemie im Jahr 2026 einen Marktanteil von 24,6 % am europäischen Markt für luftbetriebene Doppelmembranpumpen (AODD), während Pharmazeutika und Biotechnologie bis 2032 voraussichtlich mit einem CAGR von 5,9 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Marktanteil von 23,2 % an der Marktgröße der europäischen luftbetriebenen Doppelmembranpumpen (AODD), während Polen bis 2032 voraussichtlich mit einem CAGR von 6,7 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ersatz von ATEX-konformen Pumpen in explosionsgefährdeten Bereichen | +1.2% | Deutschland, Frankreich, Italien und die Niederlande, mit Relevanz in ganz Europa | Kurzfristig (≤ 2 Jahre) |
| Aufrüstungen der Abwasserbehandlung und Schlammhandhabung | +0.9% | Europaweit, mit früher Nachfrage in Deutschland, Frankreich und Italien sowie schrittweisen Zuwächsen in Osteuropa | Mittelfristig (2–4 Jahre) |
| Modernisierung der Kapazitäten in der Chemie und Spezialchemie | +0.8% | Deutschland, Belgien und die Niederlande, mit sekundärer Relevanz in Spanien und Italien | Mittelfristig (2–4 Jahre) |
| Sanitäre und aseptische Flüssigkeitsübertragung | +1.1% | Europaweit, insbesondere Deutschland, Frankreich, Italien und das Vereinigte Königreich | Langfristig (≥ 4 Jahre) |
| Nachrüstungen für luftverbrauchsarme und intelligente Pumpensysteme | +0.7% | Nord- und Westeuropa, mit wachsender Relevanz in Polen und der Tschechischen Republik | Mittelfristig (2–4 Jahre) |
| Finanzierung der industriellen und kommunalen Infrastruktur in Osteuropa | +0.6% | Polen, Tschechische Republik, Ungarn, Rumänien und die baltischen Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
ATEX-konformer Ersatz elektrisch angetriebener Pumpen in explosionsgefährdeten Bereichen
Der explosionsgeschützte Flüssigkeitstransfer bleibt ein dauerhafter Anwendungsfall für den europäischen Markt für luftbetriebene Doppelmembranpumpen (AODD). Die sechste Ausgabe der ATEX 2014/34/EU-Anwendungsleitlinien, die im Januar 2026 herausgegeben wurde, klärte die digitale Konformitätsdokumentation und die Marktüberwachungsbestimmungen. Diese Anforderungen erhöhen den Wert dokumentierter, zertifizierter Installationen in Chemie- und Petrochemiestandorten. Ein gleichartiger pneumatischer Ersatz kann einen bestehenden Explosionsschutzansatz beibehalten, ohne den zusätzlichen Aufwand zu verursachen, der mit einer Änderung des Gerätekonzepts verbunden ist. Debem bietet BOXER-Produkte für Zone-1- und Zone-2-Umgebungen an, während DEPA und Wilden ATEX-konforme AODD-Portfolios unterhalten.[4] Dies begünstigt Lieferanten, die technische Unterlagen, zertifizierte Materialien und lokale Anwendungsunterstützung bereitstellen können, gegenüber Lieferanten, die ausschließlich über den Kaufpreis konkurrieren. Es gibt Distributoren auch eine praktische Rolle dabei, Benutzern zu helfen, Pumpenmaterialien, Erdungsanordnungen und Dokumentation der jeweiligen Zone zuzuordnen. Die Anforderung ist besonders relevant, wenn ein Kunde schnell einen Ersatz benötigt, aber den bestehenden Sicherheitsnachweis nicht gefährden kann. Infolgedessen kann die Kontinuität der Compliance Kaufentscheidungen ebenso stark beeinflussen wie Durchflussrate oder Anschaffungspreis.
Aufrüstungen der EU-Abwasserbehandlung und Schlammhandhabung
Die überarbeitete Kommunalabwasserbehandlungsrichtlinie trat am 1. Januar 2025 in Kraft und legte schrittweise Behandlungs-, Schlamm- und Ressourcenrückgewinnungsanforderungen bis 2045 fest. Schlammentwässerungs- und Polymerdosierlinien eignen sich für AODD-Pumpen, da diese Aufgaben viskose, abrasive und in der Konsistenz variable Flüssigkeiten beinhalten. Neue Behandlungskapazitäten können Pumpenkreisläufe für die Phosphorrückgewinnung, die Tertiärbehandlung und die Schlammhandhabung hinzufügen. Diese Kreisläufe schaffen sowohl anfängliche Geräteanforderungen als auch spätere Ersatznachfrage über lange Betriebslebensdauern. Polen erhält außerdem 5,35 Milliarden USD (4,8 Milliarden EUR) aus dem Fonds für einen gerechten Übergang, während das Programm Europäische Fonds für Ostpolen 2,95 Milliarden USD (2,65 Milliarden EUR) für den Zeitraum 2021 bis 2027 bereitstellt. Diese Kombination unterstützt die kommunale und industrielle Geräteanforderung in Mittel- und Osteuropa. Die Finanzierung unterstützt Arbeiten, die eine dauerhafte Pumpenlösung für Schlamm, Chemikalien, Waschwasser und Behandlungszusätze erfordern. Sie erweitert auch die adressierbare Basis für Lieferanten, die lokale Installationsunterstützung anbieten können. Der Effekt ist graduell, da Projektplanung, Beschaffung und Bau über mehrere Jahre verteilt sind.
Modernisierung der Kapazitäten in der Chemie und Spezialchemie
Der europäische Markt für luftbetriebene Doppelmembranpumpen (AODD) profitiert, wenn Chemieproduzenten Prozesse modernisieren, die aggressive oder kontaminationsempfindliche Medien verwenden. Die bestätigten chemischen Investitions-CAPEX sanken von 8,47 Milliarden USD (7,6 Milliarden EUR) im Jahr 2022 auf 1,67 Milliarden USD (1,5 Milliarden EUR) bis 2025, während die angekündigten Kapazitätsschließungen bis 2025 17,2 Mt erreichten. Die verbleibenden Spezialchemie- und Batterie-Wertschöpfungskettenprojekte machten 40 % der bestätigten CAPEX aus, was chemiebranchenspezifische Geräte wichtiger macht als die Nachfrage nach Massengütern mit hohem Volumen. Polyvinylidenfluorid (PVDF)- und Polytetrafluorethylen (PTFE)-Pumpenkörper können Anwendungen mit Flusssäure, Phosphorsäure und kaustischen Schlämmen unterstützen. Nachrüstungen mit geringerem Luftverbrauch schaffen einen weiteren Nachfragestrom, da Anlagen bestrebt sind, den Druckluftverbrauch zu reduzieren. Tapflo gibt an, dass seine LEAP-Technologie bei einem Mindestdruck von 0,3 bar betrieben werden kann und Energieeinsparungen von bis zu 70 % gegenüber herkömmlichen AODD-Designs erzielt.
Sanitäre und aseptische Flüssigkeitsübertragung in Lebensmitteln und Pharmazeutika
Pharmazeutika und Biotechnologie werden voraussichtlich mit einem CAGR von 5,9 % wachsen und die Nachfrage nach Sanitärgeräten im europäischen Markt für luftbetriebene Doppelmembranpumpen (AODD) unterstützen. Lebensmittel-, Pharma- und Biotechnologieanlagen verwenden Clean-in-Place (CIP)- und Steam-in-Place (SIP)-Verfahren, um die manuelle Reinigung zu reduzieren und eine wiederholbare Produktion zu unterstützen. Sanitäre AODD-Pumpen können schersensible Flüssigkeiten ohne mechanischen Dichtungskontakt handhaben. Die Europäische Hygienic Engineering & Design Group (EHEDG) setzte 2025 ihre Arbeit an Leitlinien für hygienisches Pumpendesign fort, was die Aufmerksamkeit auf Entwässerbarkeit, Reinigbarkeit und in produktberührenden Bereichen verwendete Materialien lenkt. Die EHEDG überarbeitete ihre Leitlinie für hygienische Designprinzipien im Dezember 2025 und verstärkte die Anforderungen an Oberflächenfinish, Entwässerung und Dichtungsmanagement. Lieferanten mit EHEDG-, FDA-, 3-A-, United States Pharmacopeia (USP) Klasse VI- und verwandter Dokumentation sind besser positioniert, um diese Spezifikationen zu erfüllen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energiestrafe durch Druckluft und Leckagen | -0.8% | Europaweit, insbesondere Deutschland, Frankreich und Italien | Kurzfristig (≤ 2 Jahre) |
| Substitution durch elektrische, peristaltische und Kreiselpumpen | -1.0% | Nord- und Westeuropa, mit schnellerer Einführung in Skandinavien, dem Vereinigten Königreich und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Versorgungsrisiko bei Membranen und Elastomeren | -0.4% | Europaweite Exposition gegenüber der Elastomerpreisvolatilität im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Betriebliche Einschränkungen durch Lärm, Vereisung und Niederdruck | -0.3% | Nordeuropa und dicht besiedelte Industriezonen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energiestrafe durch Druckluft und Leckagen
Der Druckluftverbrauch bleibt ein wesentliches Hemmnis für den europäischen Markt für luftbetriebene Doppelmembranpumpen (AODD). Typische pneumatische Netze verlieren 20 % bis 30 % des Energieeinsatzes durch Wärme, Reibung und Leckagen, bevor die Luft die Pumpe erreicht. Industrielle Strompreise von 0,19 Milliarden USD (0,17 EUR) bis 0,26 Milliarden USD (0,23 EUR) pro kWh im Jahr 2025 erhöhen die Betriebskosten schlecht gewarteter Druckluftsysteme. Die Energieeffizienzrichtlinie ermutigt Mitgliedstaaten und Anlagenbetreiber, sich auf den Energieverbrauch und die Systemleistung zu konzentrieren. Dieser Druck macht die Lebenszykluskosten in allgemeinen Transfer- und Dosieranwendungen wichtiger. Lieferanten reagieren mit Verbesserungen der Luftverteilung und Niederdruckbetriebssystemen, einschließlich der LEAP-Technologie von Tapflo.
Substitution durch elektrische, peristaltische und Kreiselpumpen
Elektrische Doppelmembranpumpen, Peristaltik- und Kreiselpumpen konkurrieren am direktesten im nicht explosionsgefährdeten Transfer- und Dosierbereich. Ingersoll Rand brachte 2025 die ARO EVO 210 elektrische Doppelmembranpumpe für allgemeine Transfer- und Dosieraufgaben auf den Markt. Warren Rupp vervollständigte seine Cognito elektrisch betriebene Doppelmembranpumpen (EODD)-Reihe im April 2025 mit einem 1-Zoll-Modell und nannte Energieeinsparungen von bis zu 70 % gegenüber pneumatischen Alternativen. Membran- und Elastomerversorgungskosten setzen europäische Betreiber auch der Preisvolatilität im asiatisch-pazifischen Raum aus. Vereisung, Lärm und Niederdruckbeschränkungen können die Nutzung in nördlichen Klimazonen und dichten Industriegebieten einschränken. AODD-Pumpen bleiben in ATEX-Zone-1-Anwendungen, bei der Handhabung brennbarer Flüssigkeiten und bei Diensten mit viskosen oder feststoffbeladenen Flüssigkeiten besser verteidigbar.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpenmaterial:
Metallische Dominanz verdeckt einen nichtmetallischen AufschwungMetallische Pumpen hielten im Jahr 2026 einen Marktanteil von 61,3 % am europäischen Markt für luftbetriebene Doppelmembranpumpen (AODD). Ihre installierte Basis umfasst chemische Verarbeitung, Öl und Gas, Abwasserbehandlung, Bergbau und andere schwere industrielle Anwendungen. Edelstahl 316L, Aluminium und Sphäroguss bleiben gängige Materialien, da sie mechanische Festigkeit mit etablierter Prozessakzeptanz verbinden. Aluminiumprodukte dienen allgemeinen Industrieanwendungen, bei denen Kosten und chemische Beständigkeit abgewogen werden müssen. Edelstahlprodukte unterstützen pharmazeutische und lebensmittelberührende Umgebungen, die anspruchsvollere Materialstandards erfordern. Almatecs E2.0-Serie führte 2025 verbesserte Befestigungsschraubenmaterialien und einen ergonomischen Mittelgriff ein.
Nichtmetallische Pumpen werden voraussichtlich bis 2032 mit einem CAGR von 6,4 % wachsen. Dieser Teil des europäischen Marktes für luftbetriebene Doppelmembranpumpen (AODD) wird durch Spezialchemie, Halbleiter, Batterieelektrolyte und pharmazeutische Betriebe unterstützt, die eine Kontamination durch Metallionen vermeiden möchten. PVDF- und PTFE-Nasskanäle werden für starke Säuren, chlorierte Lösungsmittel und Hochreinheitsprozesse spezifiziert. Nichtmetallische Produkte können daher höhere Werte erzielen, wenn die Prozesskompatibilität wichtiger ist als die anfänglichen Gerätekosten. Almatecs FUTUR-Reihe und Argals QUANTUM-S DQS-Linie veranschaulichen den Fokus auf Halbleiter- und Ultrareinanwendungen. Die Materialverschiebung verdrängt metallische Pumpen nicht in allen Anwendungen, verändert aber die Mischung hin zu spezialisierteren Geräten.



Nach Pumpendesign:
Standardpumpen führen, Sanitärvarianten beschleunigenStandardpumpen entfielen im Jahr 2026 auf 38,7 % der Marktgröße der europäischen luftbetriebenen Doppelmembranpumpen (AODD). Sie bleiben die breiteste Konfiguration, da Chemie, Bergbau, Automobil, Wasseraufbereitung und allgemeine Fertigung ähnliche Kerntransferanforderungen haben. Schwerlastdesigns adressieren abrasive und feststoffbeladene Flüssigkeiten. Explosionsgeschützte Designs werden gewählt, wo Klassifizierungen explosionsgefährdeter Bereiche ATEX-bewertete Geräte erfordern. Hochdruckpumpen dienen Filterpressen und Hochviskositätstransferaufgaben. Standarddesigns sind dem stärksten Substitutionsdruck ausgesetzt, da ihre Betriebsanforderungen weniger spezialisiert sind.
Sanitärpumpen werden voraussichtlich bis 2032 mit einem CAGR von 6,2 % wachsen. Ihre Nutzung weitet sich aus, da Lebensmittel-, Pharma- und Biotechnologieanlagen flexible Produktionslinien und stärker automatisierte Reinigungsverfahren einführen. EHEDG-zertifizierte und FDA-konforme Pumpen sind in diesen Einrichtungen oft grundlegende Beschaffungsanforderungen. Almatecs BIOCOR-Serie, Debems Saniboxer und Verders HC-PURE-Reihe erfüllen hygienische Anforderungen durch polierte Nasskanäle und kompatible Materialien. Die europäische Luftbetriebene Doppelmembranpumpen (AODD)-Branche profitiert, wenn Sanitärspezifikationen detaillierter werden, da Qualifizierung, Dokumentation und Produktvalidierung wichtiger werden. Dies begünstigt Unternehmen, die Reinigbarkeit, Entwässerung und die Einhaltung von Anforderungen an produktberührende Teile nachweisen können. Der Dokumentationsbedarf kann auch die Attraktivität unerprobter Produkte in regulierten Einrichtungen verringern. Die Nachfrage ist nicht auf neue Anlagen beschränkt, da bestehende Linien regelmäßig Geräte ersetzen oder Prozesse anpassen müssen. Hersteller, die die Validierungsdokumentation unterstützen können, haben daher einen Vorteil in längeren Beschaffungszyklen.
Nach Endverbrauchsbranche:
Chemie führt, aber Pharma gibt das Tempo vorChemie und Petrochemie hielten im Jahr 2026 einen Marktanteil von 24,6 % am europäischen Markt für luftbetriebene Doppelmembranpumpen (AODD). Deutschland, die Niederlande und Belgien beherbergen bedeutende Chemiestandorte, die AODD-Pumpen für Säuretransfer, Lösungsmittel, Polymerdosierung und Tankentleerung einsetzen. Die Konsolidierung der Basispetrochemie schafft eine ungleichmäßige Nachfrage in der Region. Spezial- und Feinchemieproduzenten benötigen weiterhin höherspezifizierte Pumpen, da ihre Prozessmedien anspruchsvoller werden. Der Chemieaktionsplan der Europäischen Kommission unterstützt die Modernisierung durch schnellere Genehmigungsverfahren und vorgeschlagene Beihilfeerleichterungen für saubere Technologien. Dies gibt Lieferanten die Möglichkeit, Produkte auf Materialkompatibilität und sicherer Handhabung statt auf Massenpreisen zu positionieren.
Pharmazeutika und Biotechnologie werden voraussichtlich bis 2032 mit einem CAGR von 5,9 % wachsen. Flexible Fertigung unterstützt diese Nachfrage, da Mehrprodukt-Biologika-Anlagen Geräte benötigen, die gereinigt, validiert und chargenübergreifend eingesetzt werden können. AODD-Designs ohne Wellendichtungen können Kontaminationskontrollziele und vollständig aus Polymer bestehende Flüssigkeitswege unterstützen. Wasser und Abwasserbehandlung, Lebensmittel und Getränke, Bergbau, Automobil und Öl und Gas bilden die verbleibende Endverbrauchsbasis. Die Nachfrage aus Abwasser und Bergbau profitiert von der Infrastrukturentwicklung in Osteuropa. Die Nachfrage aus Öl und Gas wird stärker durch die energiepolitische Ausrichtung Europas auf den Übergang eingeschränkt. Die europäische Luftbetriebene Doppelmembranpumpen (AODD)-Branche hat daher eine günstigere Mischung, wo hygienische, korrosive und schwierige Flüssigkeiten beteiligt sind.


Geografische Analyse
Deutschland
Deutschland hielt im Jahr 2026 einen Marktanteil von 23,2 % am europäischen Markt für luftbetriebene Doppelmembranpumpen (AODD). Das Land vereint Chemieproduktion, Lebensmittelverarbeitung, Pharmafertigung und etablierte Pumpentechnikkapazitäten. Diese Sektoren verwenden AODD-Produkte für gefährliche Flüssigkeiten, sanitären Transfer, Schlammmanagement und allgemeine Industrieaufgaben. Die ATEX-Konformität ist ein wesentlicher regulatorischer Einfluss für Installationen in Chemie- und Petrochemiestandorten. Die lokale Präsenz von Almatec, DEPA und Distributornetzwerken unterstützt den Zugang zu Anwendungstechnik und Service. KSBs Investition in Deutschland im Jahr 2025 signalisiert auch weiterhin Investitionen in pumpenbezogene Industriekapazitäten. Die Modernisierungsmöglichkeit des Landes ist am stärksten dort, wo Anlagen sicherere, effizientere und konformere Flüssigkeitsübertragungssysteme anstreben.
Polen
Polen wird voraussichtlich bis 2032 mit einem CAGR von 6,7 % wachsen. Es erhält bedeutende EU-Übergangs- und Kohäsionsfinanzierungen, die Energie-, Kommunal- und Industrieprojekte unterstützen. Die Abwasserbehandlung ist ein wichtiger Absatzmarkt, da die Kommunalabwasserbehandlungsrichtlinie schrittweise Anforderungen für Behandlung und Ressourcenrückgewinnung festlegt. Lebensmittelproduktion und chemische Verarbeitung schaffen zusätzliche Nachfrage nach Standard- und Hygienegeräten. Der Markt profitiert auch von Lieferantenproduktions- und Vertriebsoperationen in Polen. Diese lokalen Kapazitäten können eine schnellere Reaktion für kommunale und industrielle Kunden unterstützen. Sie helfen Lieferanten auch dabei, benachbarte Märkte zu bedienen, in denen ähnliche Infrastrukturbedürfnisse entstehen. Die Möglichkeit ist an den Aufbau von Anlagen geknüpft, nicht nur an den Ersatz bestehender Geräte. Dies macht Polen zu einem nützlichen Gegengewicht zu langsameren Investitionsbedingungen in einigen westeuropäischen Chemiestandorten. Lieferanten können lokale Fertigungs-, Service- und Distributorkapazitäten nutzen, um Lieferzeiten für neue Projekte zu verkürzen. Das Land verbindet auch die breitere mitteleuropäische Nachfrage mit den etablierten Industriebasen Deutschlands und der Tschechischen Republik. Seine Aussichten hängen von der kontinuierlichen Projektdurchführung und der rechtzeitigen Nutzung verfügbarer EU-Mittel ab.
Frankreich, Italien, Spanien, das Vereinigte Königreich, Russland und Rest Europas
Frankreich unterstützt die Nachfrage nach Sanitärgeräten durch seine Pharma- und Lebensmittelverarbeitungsbasis. Italien kombiniert inländische Pumpenherstellung mit Spezialchemie, Druckfarben und exportorientierter Industrietätigkeit. Argal, Debem, Fluimac und PCHEM liefern anwendungsspezifische Produkte aus Italien, darunter PTFE-, Hygiene- und ATEX-bewertete Designs. Spanien hat SAMOA Industrial in Gijón, das im April 2025 die kompakte CP10 AODD-Pumpe auf den Markt brachte. Das Vereinigte Königreich unterhält Pharma- und Wasserindustrienachfrage und hat parallele Konformitätsüberlegungen zur UK Conformity Assessed (UKCA)-Kennzeichnung. Russland hat für europäische Markenlieferanten aufgrund von Handelsbeschränkungen und reduzierter westlicher Gerätepräsenz kurzfristig begrenztes Potenzial. In diesen gemischten Geografien nutzen Hersteller hygienische Zertifizierung, ATEX-Dokumentation, Energieleistung und Distributorreichweite, um ihre Angebote zu differenzieren.
Wettbewerbslandschaft
Marktkonzentration
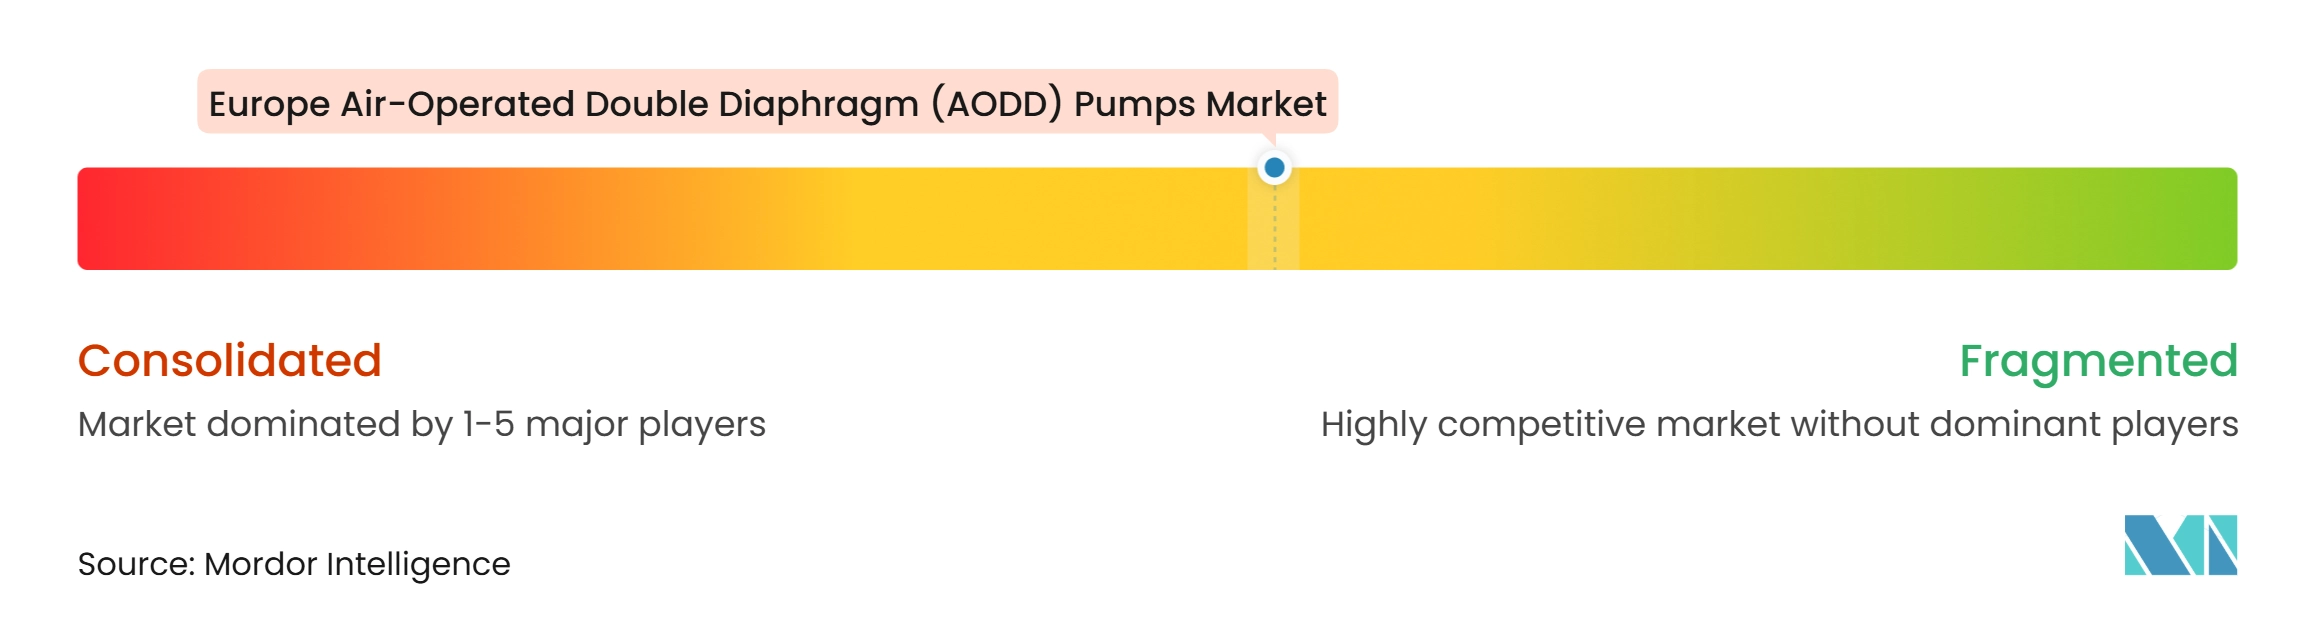
Der europäische Markt für luftbetriebene Doppelmembranpumpen (AODD) ist mäßig konsolidiert. IDEX, Dover über PSG, Graco und Ingersoll Rand agieren neben europäischen Spezialisten wie Tapflo, Verder, Argal, Debem, Fluimac, PCHEM und SAMOA Industrial. Die größeren Gruppen verfügen über breite Produktportfolios und etablierte Distributionsnetzwerke. Spezialproduzenten konkurrieren durch Materialwissen, Zertifizierungen, Lieferzeiten und Eignung für spezifische Endanwendungen. Das Fehlen verifizierter kombinierter Marktanteile der führenden Anbieter verhindert eine marktanteilsbasierte Konzentrationsschätzung. Der Wettbewerb ist daher am stärksten dort, wo Produktleistung und Compliance nachgewiesen und nicht nur behauptet werden müssen. Größere Unternehmen können mehrere Pumpentechnologien bündeln, während Spezialisten sich auf eine enge Auswahl anspruchsvoller Flüssigkeiten oder Prozessanforderungen konzentrieren können. Dieses Gleichgewicht verhindert, dass das Wettbewerbsfeld von einem einzigen Produktdesign dominiert wird. Es macht auch Distributorwissen und Kundendienst in lokalen Kaufentscheidungen relevant.
Lieferanten erweitern ihre Portfolios, um Energieeffizienz und digitale Überwachung zu adressieren. Warren Rupp stellte im April 2025 seine Cognito 1-Zoll elektrisch betriebene Doppelmembranpumpe (EODD) vor und vervollständigte damit seine Schwerlast-Elektro-Doppelmembranpumpenreihe. Ingersoll Rand brachte 2025 die ARO EVO 210 für elektrische Doppelmembranpumpenanwendungen auf den Markt. Tapflos TC-Serie verwendet LEAP-Luftventiltechnologie, um den Druckluftverbrauch zu adressieren. Crane ChemPharma positioniert die DEPA IonTec EODD-Pumpe mit Echtzeit-Analysen und Fernüberwachung. Diese Schritte ermöglichen es Lieferanten, Kunden zu bedienen, die in einigen Anwendungen pneumatische Leistung und in anderen elektrische Alternativen wünschen.
Dover erweiterte PSGs hygienisches Pumpenportfolio durch die Übernahme von ipp Pump Products GmbH im Juni 2025. Die Transaktion ergänzt seine Almatec- und Wilden-AODD-Angebote in Lebensmittel-, Pharma-, Kosmetik- und Biotechnologiekonten. Italienische Hersteller konzentrieren sich weiterhin auf Nischendesigns für Flüssigkeiten in Halbleiterqualität, Hygienedienste und SPS-verknüpfte Steuerung. Die ATEX-Zertifizierung gemäß Richtlinie 2014/34/EU bleibt eine grundlegende Anforderung in gefährlichen Anwendungen. Zertifizierte metallische und leitfähige Kunststoffmodelle können Preissetzungsmacht behalten, wo Kunden eine nachgewiesene Zone-1- oder Zone-2-Eignung benötigen. Der europäische Markt für luftbetriebene Doppelmembranpumpen (AODD) bleibt für kleinere Hersteller offen, wenn sie glaubwürdige technische Unterstützung und konforme, anwendungsspezifische Produkte bereitstellen.
Marktführer der europäischen Luftbetriebene Doppelmembranpumpen (AODD)-Branche
-
Graco Inc.
-
Ingersoll Rand Inc.
-
Verder Group
-
Tapflo Group
-
Dover Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für luftbetriebene Doppelmembranpumpen (AODD) Unternehmen in diesem Bericht
- Almatec Maschinenbau GmbH
- AlphaDynamic Pumps S.A.
- Argal S.r.l.
- Blagdon Pump Ltd.
- Crane ChemPharma & Energy
- Debem S.r.l.
- Dover Corporation
- Drummond Pumps Ltd.
- Fluimac S.r.l.
- Graco Inc.
- Ingersoll Rand Inc.
- Kecol Pumping Systems Ltd.
- PCHEM S.r.l.
- SAMOA Industrial, S.A.
- Warren Rupp, Inc.
- Tapflo Group
- Verder Group
- Wilden Pump & Engineering, LLC
- Yamada Corporation
- YTS Pneumatics Co., Ltd.
Neueste Industrielle Entwicklungen in Europäischer Markt für luftbetriebene Doppelmembranpumpen (AODD)
- Mai 2026: Packo, Teil von Verder Liquids, gab die vollständige Integration der Verdermag-Magnetkupplungspumpenproduktion in sein Fertigungswerk in Diksmuide, Belgien, bekannt. Die Integration stärkt Packos Position als Fertigungs- und Ingenieurtechnikzentrum für Edelstahl-Kreiselpumpen. Die ersten Verdermag-Pumpen wurden nach dem Übergang im belgischen Werk montiert.
- Juni 2025: Dover Corporation erwarb über seine Geschäftseinheit PSG die ipp Pump Products GmbH, einen deutschen Hersteller von hygienischen Lappen-, Exzenterschnecken- und anderen Sanitärpumpentechnologien mit Hauptsitz in Bersenbrück. Die Übernahme erweitert PSGs Abdeckung in den Bereichen Lebensmittel, Pharma, Kosmetik und Biotechnologie und ergänzt die AODD-Portfolios von Almatec und Wilden innerhalb der PSG-Familie.
- Juni 2025: Argal S.r.l. gab eine strategische Handelspartnerschaft mit Lutz-Jesco Italia S.r.l. bekannt, die Argals Marktreichweite in Italien erweitert und Lutz-Jesco Italia Zugang zu Argals ASTRAevo AODD-Pumpensortiment verschafft. Die Allianz stärkt die Distributionsabdeckung auf den italienischen Chemie-, Lebensmittel- und Pharmamärkten.
- April 2025: Warren Rupp, ein Unternehmen der IDEX Corporation, brachte die Cognito 1-Zoll EODD-Pumpe auf den Markt und vervollständigte damit seine Schwerlast-Elektroantrieb-Doppelmembranpumpenreihe in den Größen 1 Zoll, 2 Zoll, 3 Zoll und 4 Zoll. Die Pumpe liefert bis zu 70 % Energieeinsparungen im Vergleich zu herkömmlichen AODD-Äquivalenten und zielt auf Öl und Gas, Chemie, Pharma, Lithiumbatterien und Anwendungen für gedruckte Leiterplatten (PCB) ab.
Berichtsumfang des europäischen Marktes für luftbetriebene Doppelmembranpumpen (AODD)
Eine luftbetriebene Doppelmembranpumpe (AODD) ist eine Art Verdrängerpumpe mit Hin- und Herbewegung, die Druckluft anstelle eines Elektromotors verwendet, um Flüssigkeiten zu bewegen.
Der europäische Markt für luftbetriebene Doppelmembranpumpen (AODD) ist nach Pumpenmaterial, Pumpendesign, Endverbrauchsbranche und Geografie segmentiert. Nach Pumpenmaterial ist der Markt in metallische AODD-Pumpen und nichtmetallische AODD-Pumpen segmentiert. Nach Pumpendesign ist der Markt in Standard-AODD-Pumpen, Sanitär-AODD-Pumpen, Schwerlast-AODD-Pumpen, explosionsgeschützte AODD-Pumpen und Hochdruck-AODD-Pumpen unterteilt. Nach Endverbrauchsbranche ist der Markt in Chemie und Petrochemie, Wasser und Abwasserbehandlung, Öl und Gas, Lebensmittel und Getränke, Pharmazeutika und Biotechnologie, Bergbau und Mineralien, Automobil und Fertigung sowie sonstige Branchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den europäischen Markt für luftbetriebene Doppelmembranpumpen (AODD) in 7 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Metallische AODD-Pumpen |
| Nichtmetallische AODD-Pumpen |
| Standard-AODD-Pumpen |
| Sanitär-AODD-Pumpen |
| Schwerlast-AODD-Pumpen |
| Explosionsgeschützte AODD-Pumpen |
| Hochdruck-AODD-Pumpen |
| Chemie und Petrochemie |
| Wasser und Abwasserbehandlung |
| Öl und Gas |
| Lebensmittel und Getränke |
| Pharmazeutika und Biotechnologie |
| Bergbau und Mineralien |
| Automobil und Fertigung |
| Sonstige Branchen |
| Deutschland |
| Frankreich |
| Italien |
| Spanien |
| Vereinigtes Königreich |
| Polen |
| Russland |
| Rest Europas |
| Nach Pumpenmaterial | Metallische AODD-Pumpen |
| Nichtmetallische AODD-Pumpen | |
| Nach Pumpendesign | Standard-AODD-Pumpen |
| Sanitär-AODD-Pumpen | |
| Schwerlast-AODD-Pumpen | |
| Explosionsgeschützte AODD-Pumpen | |
| Hochdruck-AODD-Pumpen | |
| Nach Endverbrauchsbranche | Chemie und Petrochemie |
| Wasser und Abwasserbehandlung | |
| Öl und Gas | |
| Lebensmittel und Getränke | |
| Pharmazeutika und Biotechnologie | |
| Bergbau und Mineralien | |
| Automobil und Fertigung | |
| Sonstige Branchen | |
| Nach Geografie | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Rest Europas |
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach luftbetriebenen Doppelmembranpumpen in Europa an?
Konformität in explosionsgefährdeten Bereichen, Abwasseraufrüstungen, Sanitärverarbeitung und Spezialchemie-Anwendungen unterstützen die Nachfrage. Der Sektor wird voraussichtlich bis 2032 mit einem CAGR von 5,71 % wachsen.
Welches Pumpenmaterial führt die europäische AODD-Nachfrage an?
Metallische Produkte führen mit einem Anteil von 61,3 % im Jahr 2026, unterstützt durch chemische Verarbeitung, Abwasserbehandlung, Bergbau und andere Schwerlastanwendungen.
Warum wachsen nichtmetallische AODD-Pumpen in Europa schneller?
Nichtmetallische Modelle werden voraussichtlich mit einem CAGR von 6,4 % wachsen, da PVDF- und PTFE-Materialien Hochreinheits- und Aggressivflüssigkeitsanwendungen unterstützen.
Welcher Endverbrauchssektor wächst am schnellsten für europäische AODD-Pumpen?
Pharmazeutika und Biotechnologie werden voraussichtlich bis 2032 mit einem CAGR von 5,9 % wachsen, unterstützt durch flexible Fertigung und Hygieneanforderungen.
Welches Land hat die stärksten Wachstumsaussichten für AODD-Pumpen in Europa?
Polen wird voraussichtlich bis 2032 mit einem CAGR von 6,7 % wachsen, unterstützt durch EU-finanzierte kommunale, Energie- und Industrieinfrastrukturinvestitionen.
Wie beeinflussen elektrische Membranpumpen die pneumatische AODD-Nachfrage?
Elektrische Alternativen sind am stärksten in nicht explosionsgefährdeten Transfer- und Dosieranwendungen, während pneumatische AODD-Produkte Vorteile in gefährlichen, viskosen und feststoffbeladenen Anwendungen behalten.