
エスニックウェア市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
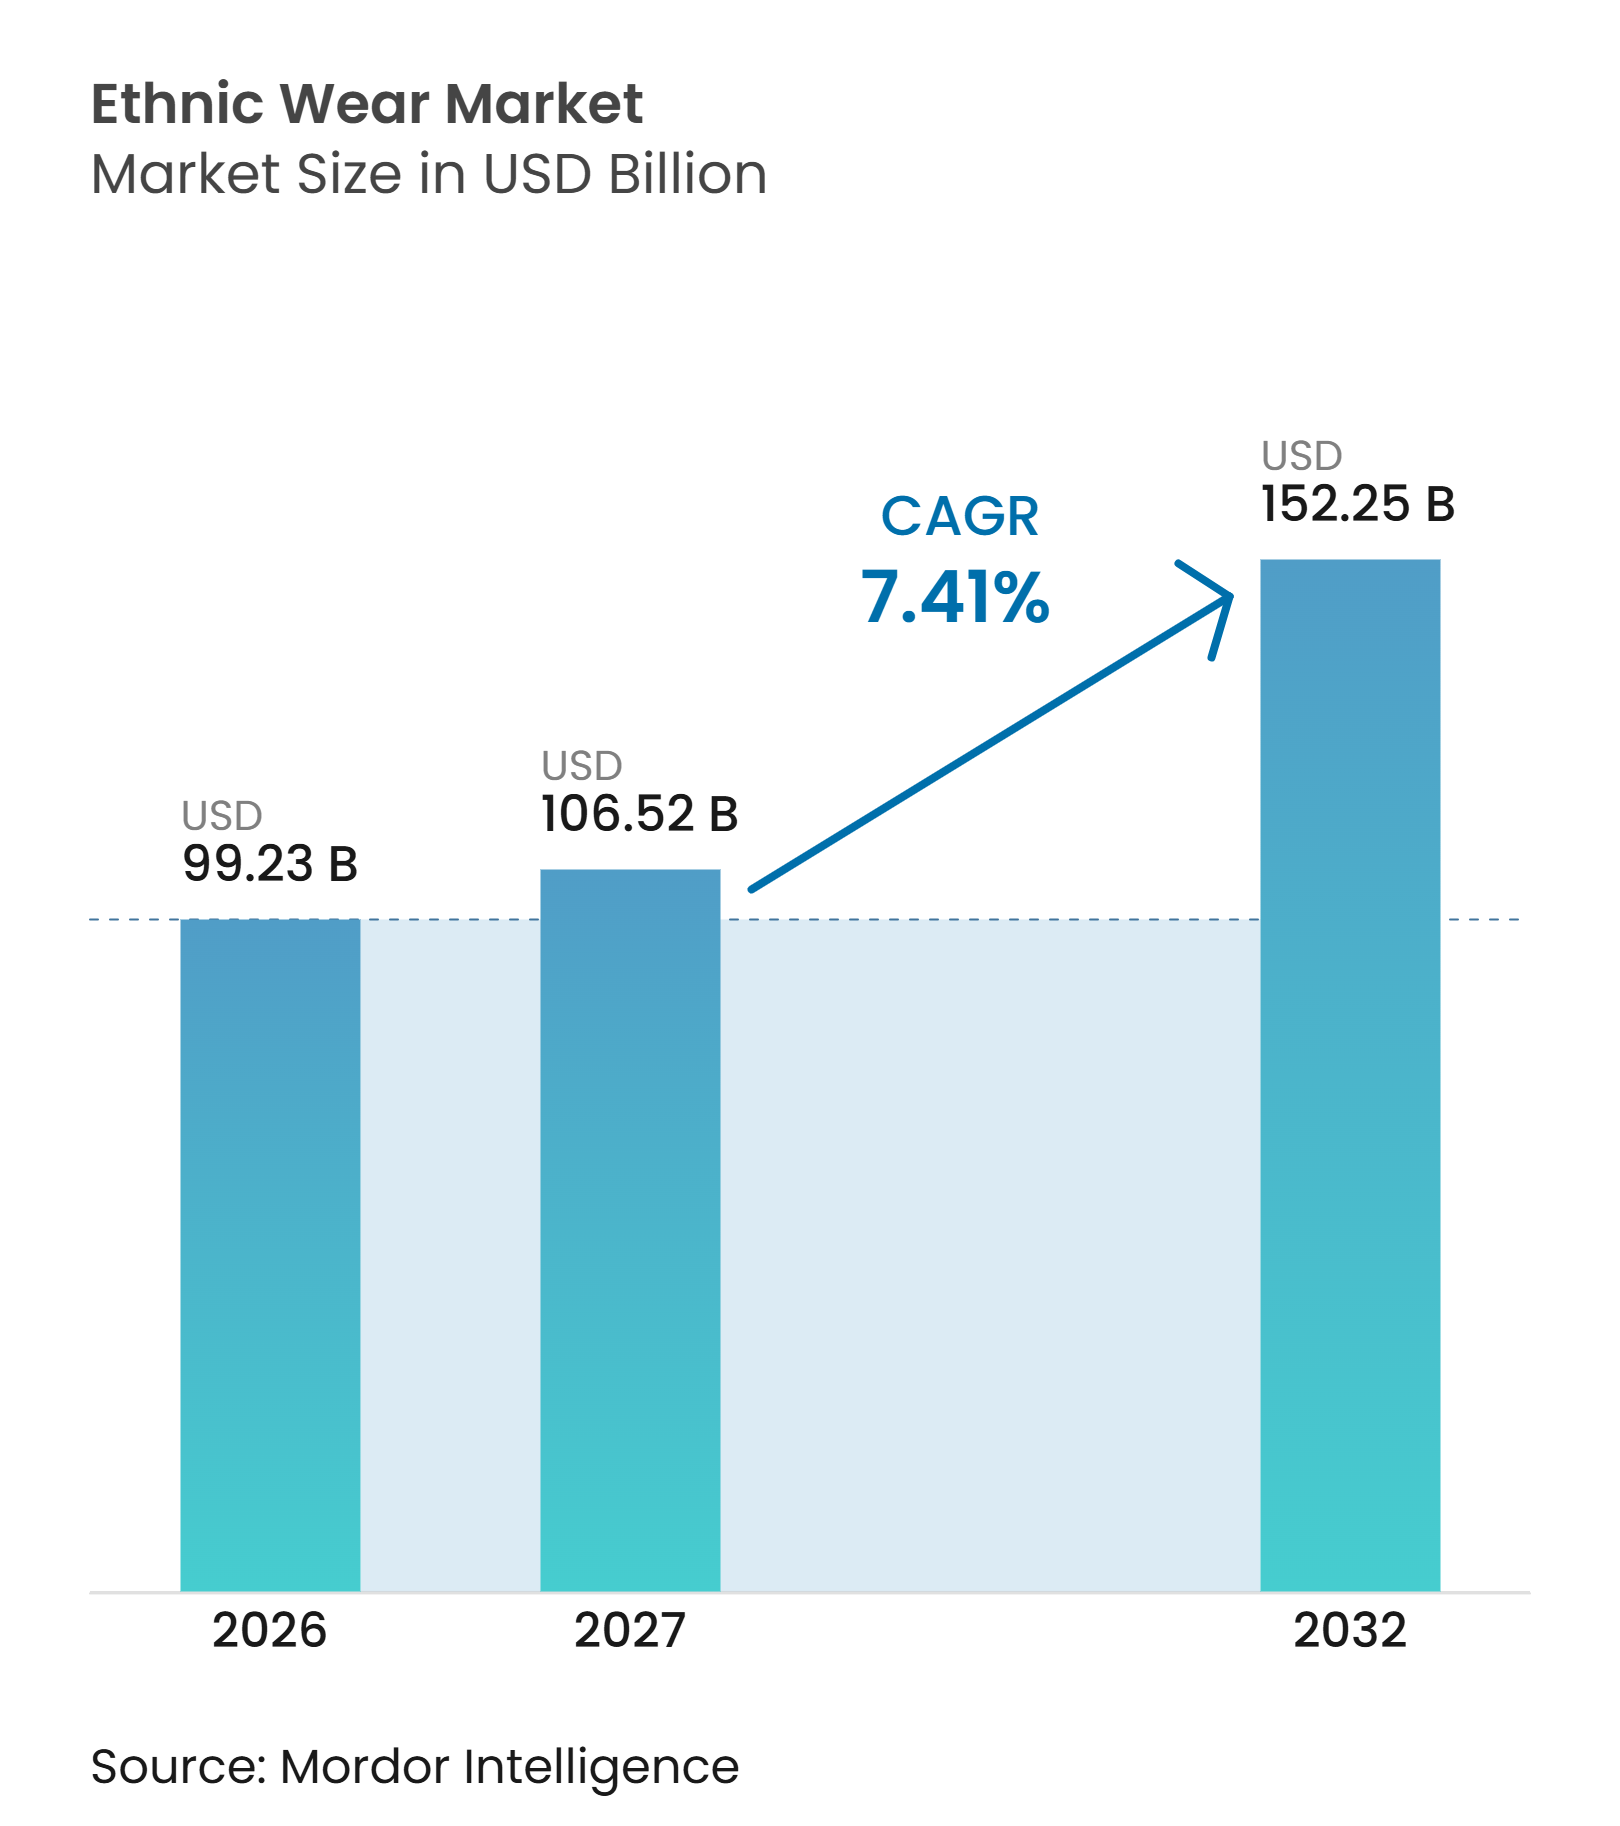
| 市場規模 (2027) | 106.52 十億米ドル |
| 市場規模 (2032) | 152.25 十億米ドル |
| 成長率 (2027 - 2032) | 7.41 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエスニックウェア市場分析
エスニックウェア市場は2026年に99.23 ビリオン 米ドルと評価され、2027年の106.52 ビリオン 米ドルから2032年には152.25 ビリオン 米ドルへと成長し、2027年から2032年の期間においてCAGR 7.41%を記録する見込みです。文化的アイデンティティ、繰り返し行われる祝祭行事、およびデジタルアクセスの拡大が、既存コミュニティおよびディアスポラコミュニティ全体での需要を支えています。消費者がフュージョンガーメントを職場、社交の場、日常着として活用するようになるにつれ、市場は単発的な購買を超えた広がりを見せています。この変化は、手頃な製品と信頼性の高いクラフト主導のプレミアムレンジの両方を提供するブランドを後押ししています。オンラインチャネルは中小都市や海外コミュニティへのリーチを拡大しており、一方で実店舗はフィッティング、生地の確認、高額購買において引き続き重要な役割を果たしています。市場は依然として断片化されており、組織化されたブランドがサプライチェーンの規律、明確なポジショニング、信頼性の高いオムニチャネルサービスを通じてシェアを拡大する余地があります。
レポートの主要ポイント
-
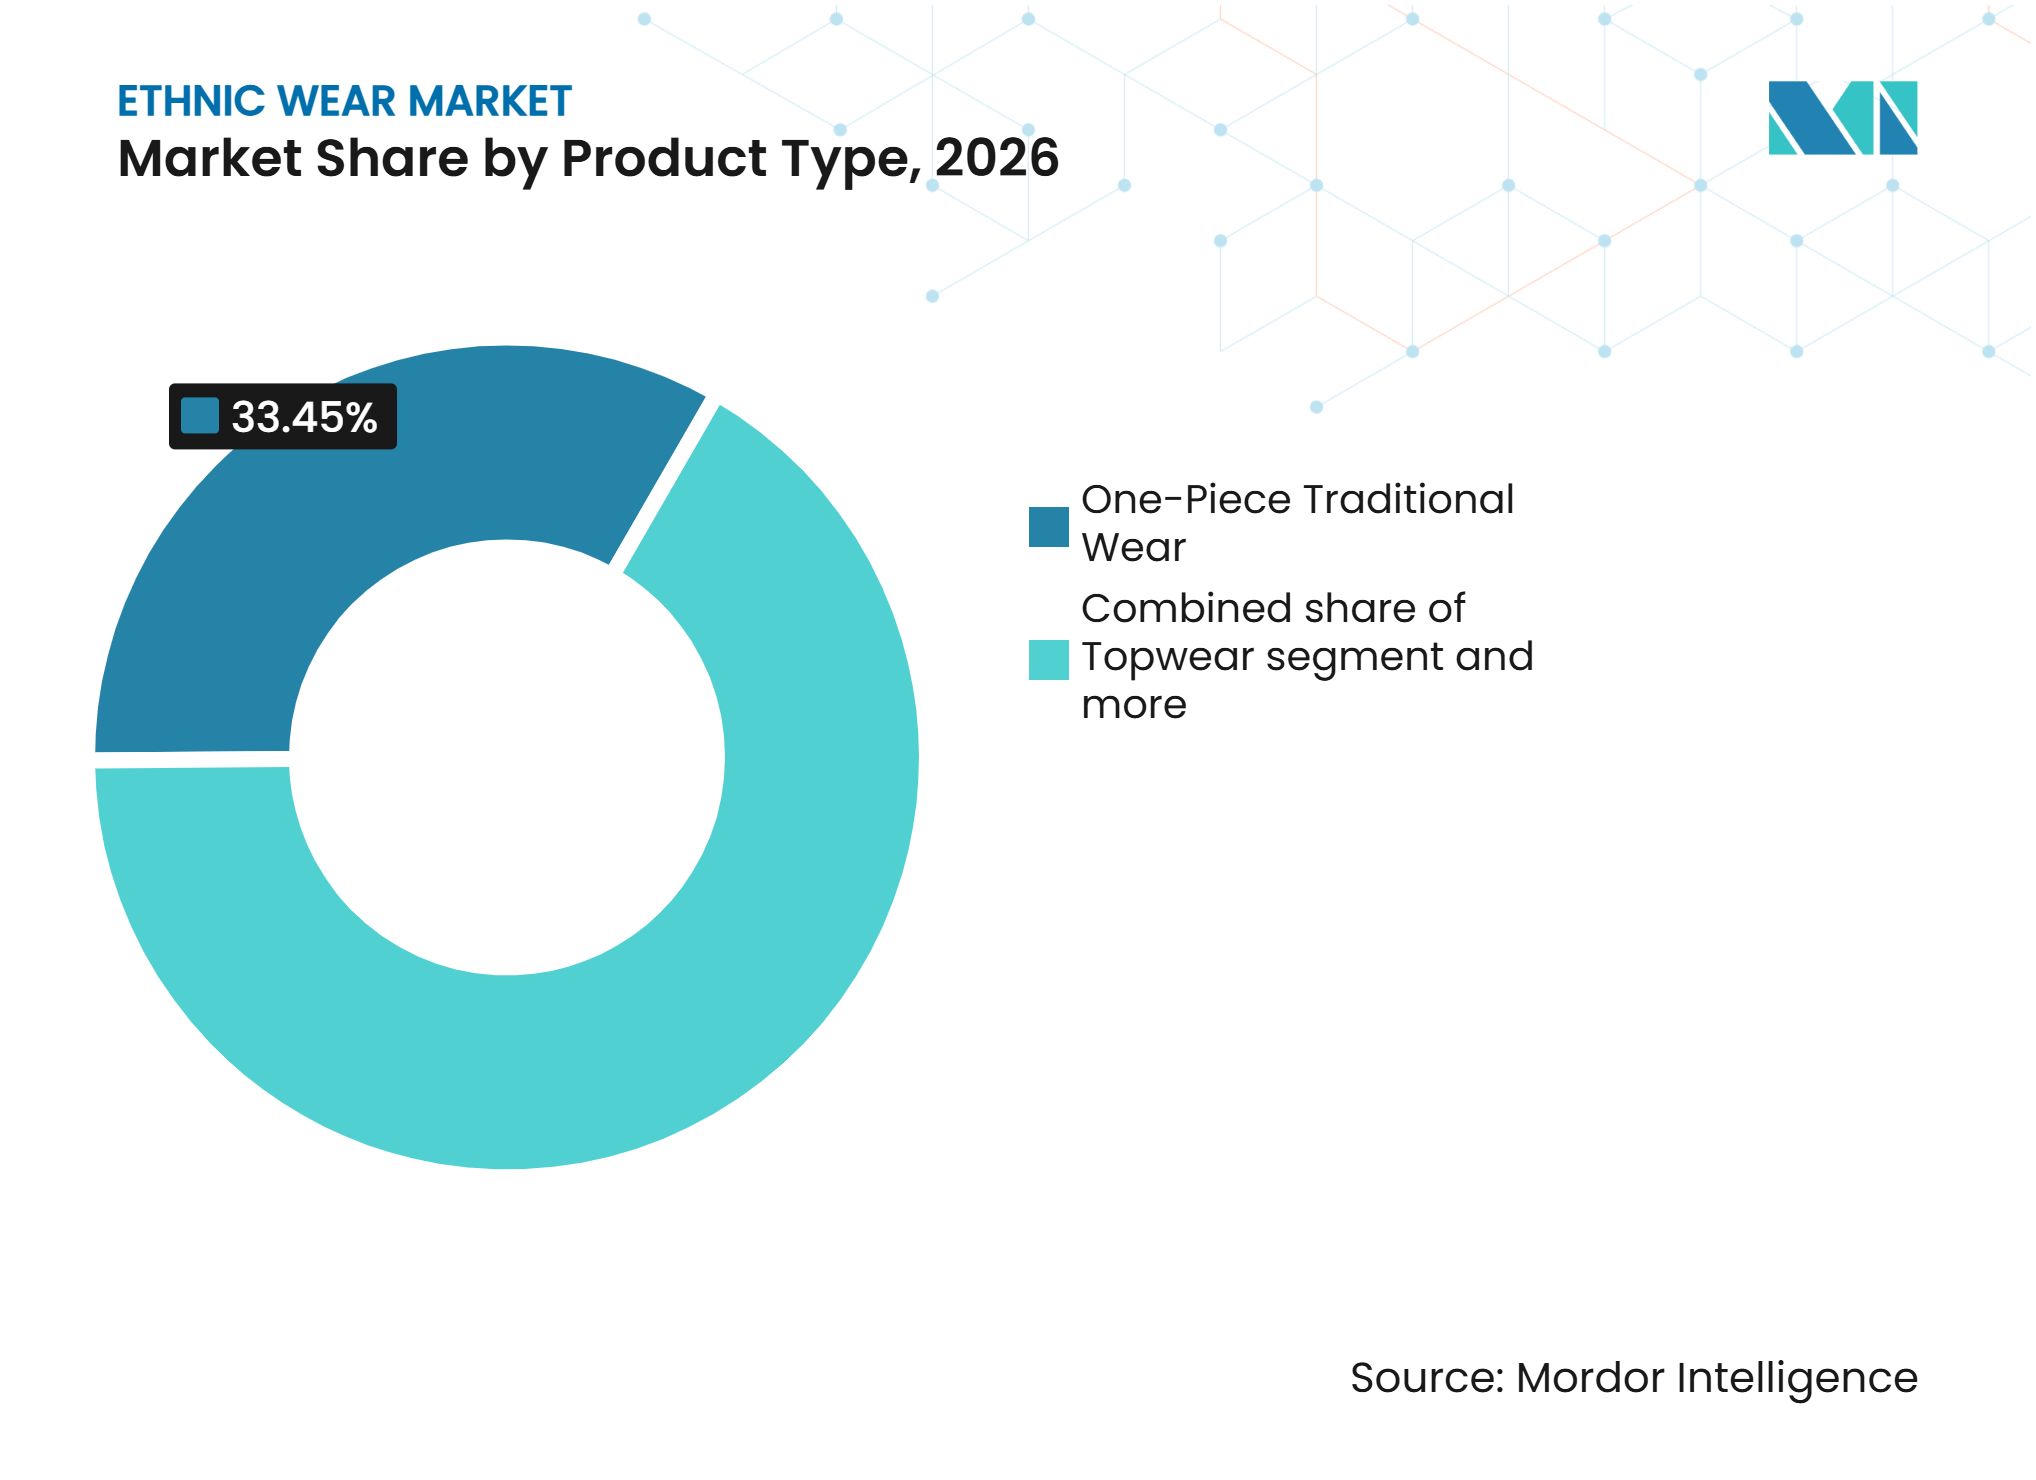
製品タイプ別では、ワンピース型伝統衣装が2026年の市場シェアの33.45%を占め、トップウェアは2032年にかけてCAGR 8.35%で成長すると予測されています。
-
生地タイプ別では、コットンが2026年の市場規模の34.56%を占め、合成・混紡生地は2032年にかけてCAGR 8.12%で拡大する見込みです。
-
価格帯別では、マスが2026年の市場シェアの72.32%を占め、プレミアムは2032年にかけてCAGR 8.93%で成長すると予測されています。
-
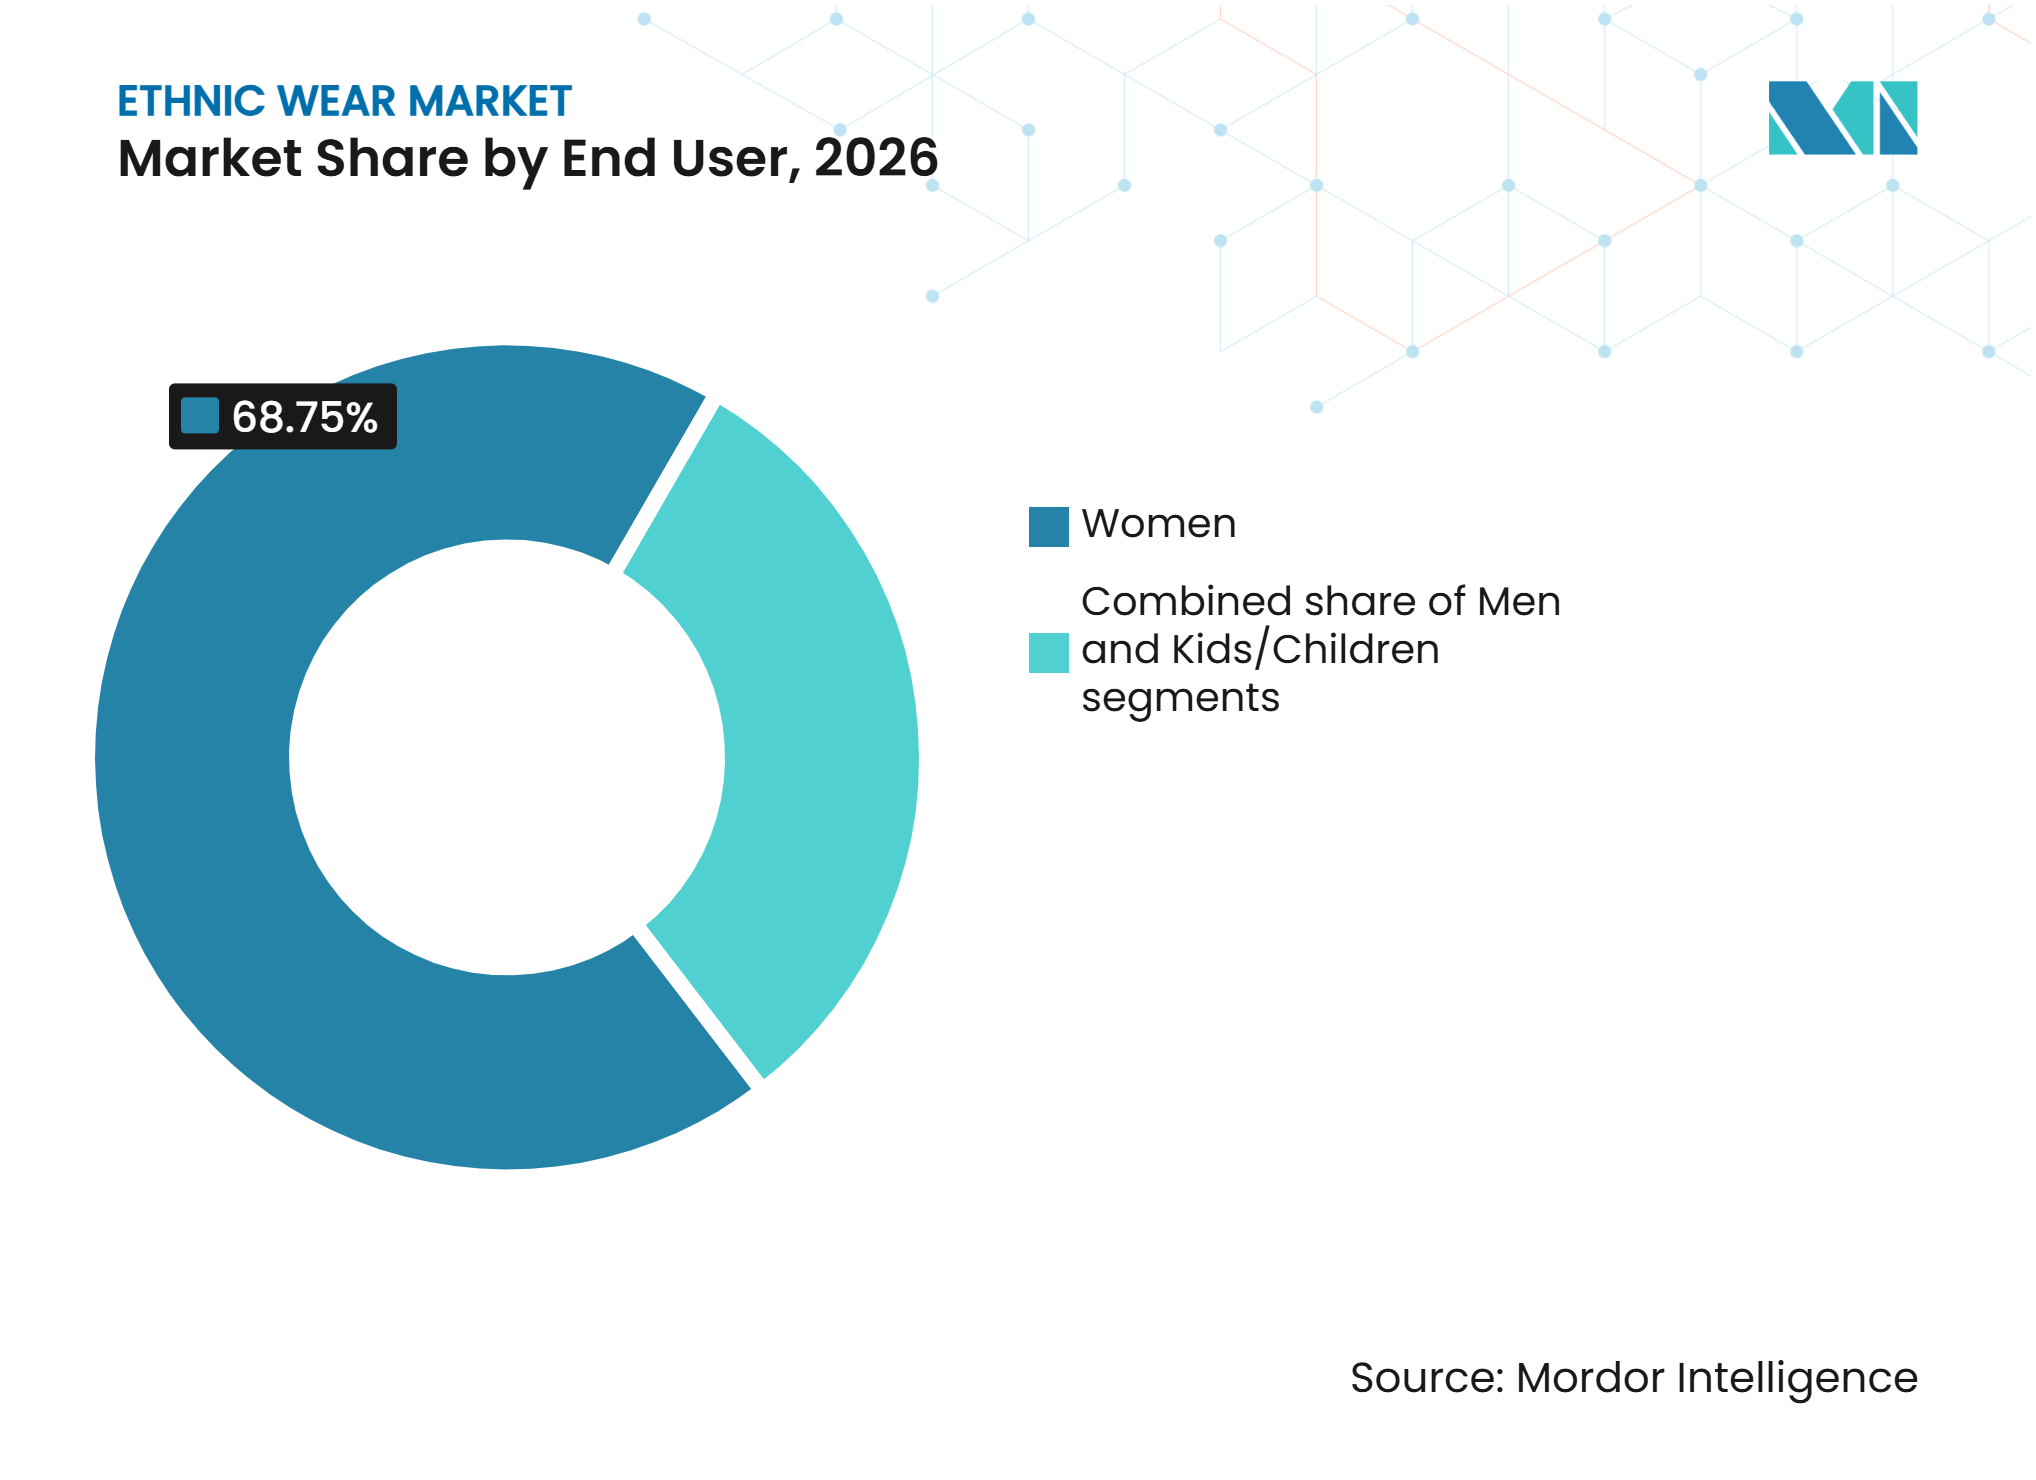
エンドユーザー別では、女性が2026年の市場の68.75%を占め、男性は2032年にかけてCAGR 8.34%で成長する見込みです。
-
流通チャネル別では、オフライン小売店が2026年の市場の68.57%を占め、オンライン小売店は2032年にかけてCAGR 10.45%で成長する見込みです。
-
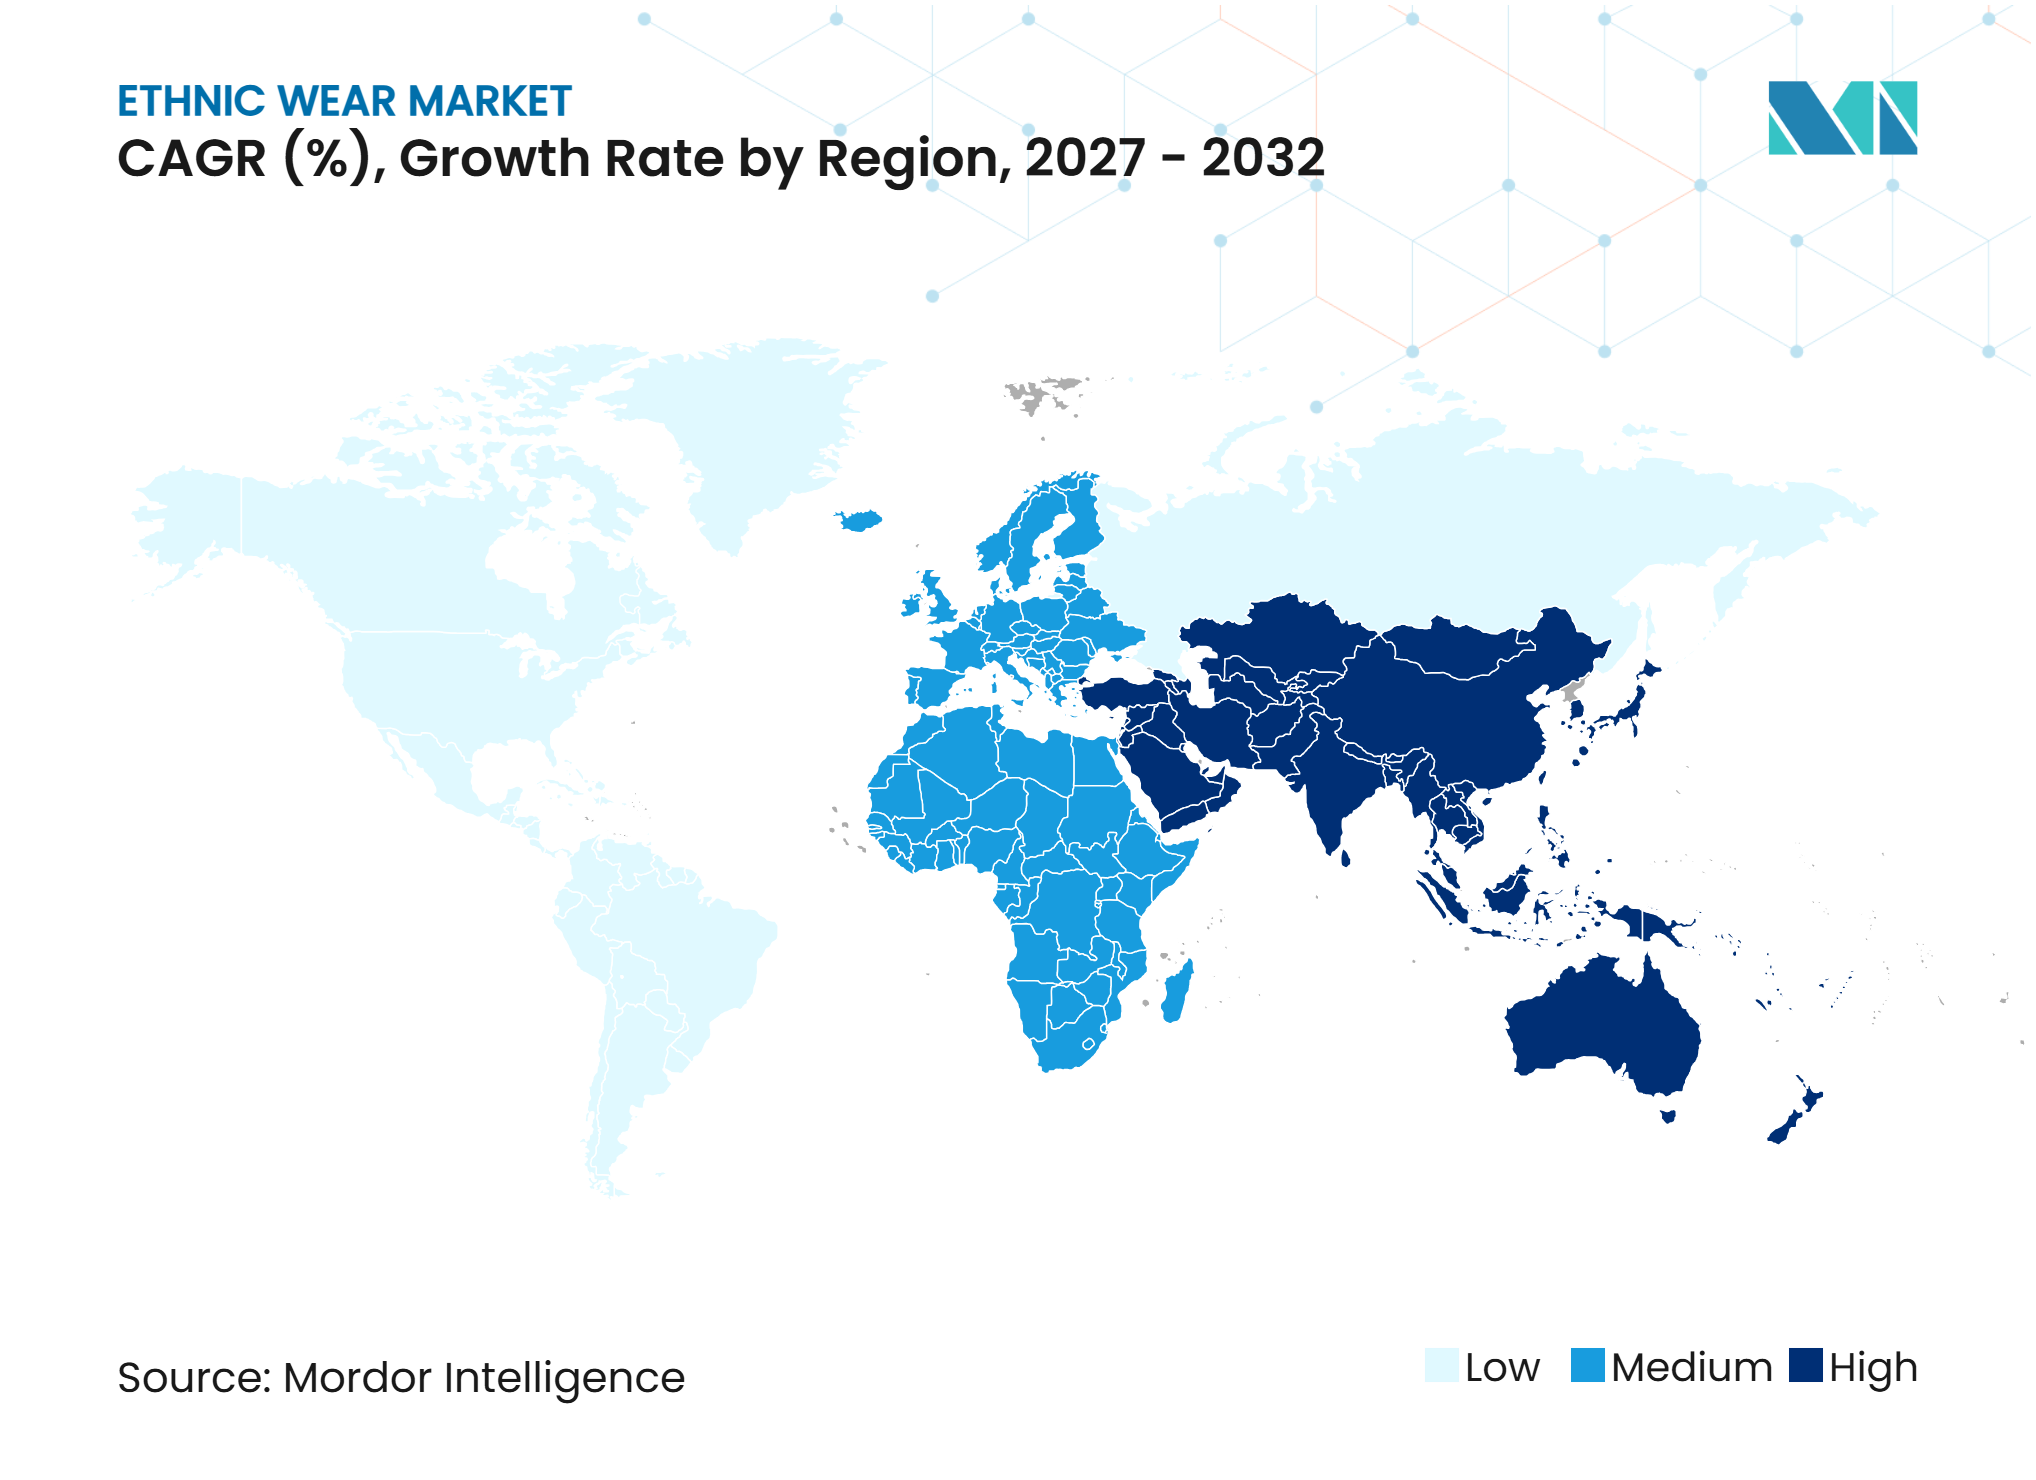
地域別では、アジア太平洋が2026年の市場の53.82%を占め、中東・アフリカは2032年にかけてCAGR 8.48%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国際市場における多文化主義の拡大と移住の増加 | +1.4% | グローバル;北米、欧州、GCCに集中 | 中期(2〜4年) |
| 文化的アイデンティティおよび伝統的遺産保存に対する消費者の選好の高まり | +1.1% | アジア太平洋中核(インド、中国、インドネシア)、中東・アフリカおよび西洋ディアスポラへの波及 | 長期(4年以上) |
| 婚礼、祭り、文化的祝祭における民族衣装への需要の高まり | +1.7% | グローバル;インド、南アジア、中東・アフリカ、北米および英国のディアスポラハブで支配的 | 短期(2年以内) |
| コンテンポラリーエスニックウェアおよびフュージョンファッショントレンドの人気拡大 | +0.9% | アジア太平洋および北米(Z世代・ミレニアル世代主導)、欧州への波及 | 中期(2〜4年) |
| ソーシャルメディア、ファッションインフルエンサー、グローバル文化交流の影響力の増大 | +0.8% | グローバル;特に東南アジア、南アジア、GCC | 短期(2年以内) |
| Eコマースプラットフォームの拡大と越境エスニックアパレル小売 | +1.2% | アジア太平洋および北米、欧州、アラブ首長国連邦のディアスポラ市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
国際市場における多文化主義の拡大と移住の増加
移住と多文化コミュニティの成長は、特に強い文化的・祝祭的伝統を維持する消費者が集まる主要都市圏において、民族衣装の需要を拡大しています。エジソン、ブランプトン、ウェンブリー、ドバイなどのディアスポラハブでは、婚礼衣装、祝祭用衣服、伝統的衣装への集中的な需要が生まれています。シンガポールでは、2026年6月時点でインド系住民が居住人口の9.0%を占めており、文化的に親しみのある衣装への需要を支えています [1]。越境Eコマースプラットフォームは民族ファッションへのアクセスをさらに向上させており、ブランドが海外消費者にリーチし、物理的な小売ネットワークへの即時投資なしに国際需要を評価することを可能にしています。伝統的衣装のコンテンポラリーな解釈に対する第二世代ディアスポラ消費者の関心の高まりも、ブランドがフュージョンコレクションやローカライズされた製品ラインナップを開発する動機となっています。
文化的アイデンティティおよび伝統的遺産保存に対する消費者の選好の高まり
文化的アイデンティティはエスニックウェアの購買に引き続き影響を与えており、消費者は認識可能な伝統的デザイン、地域の織物、職人技を反映した衣装への関心を示しています。中国の漢服消費者は、色、フィット感、価格といった従来の要素に加え、購買決定においてコデザイン、個人的な関与、本物の伝統的要素をますます重視しています。インドネシアでは、成長するモデストファッション産業が政府の支援を受けており、地元デザイナーの国際的プレゼンスを強化し輸出機会を拡大する取り組みが進められています。同様に、ウズベキスタンの若い消費者は、伝統的なアドラスやアトラスの衣装をコンテンポラリーなワードローブに取り入れることで、これらを積極的に受け入れるようになっています。こうした動向は、文化的アイデンティティと遺産の表現としての民族衣装への需要を強化し、購買を季節的・儀礼的な機会を超えて拡大させています。
婚礼、祭り、文化的祝祭における民族衣装への需要の高まり
婚礼と文化的祭りは繰り返し購買機会を生み出し、伝統的・祝祭的・特定の機会向けの民族衣装への需要を支えています。全インド商人連合会(CAIT)によると、インドの2025年11月〜12月の婚礼シーズンは46ラーク件の婚礼にわたり6.5ラーク・クローレのINRのビジネスを生み出すと予測されており、衣装とサリーが婚礼総支出の10%を占めています [2]。 メヘンディ、ハルディ、挙式、披露宴など複数の婚礼行事が、各機会に異なる衣装を購入する動機となっています。カルワ・チョート、ディワリ、イード、地域の収穫祭などの祝祭行事も季節的な衣装需要を持続させています。これらの繰り返し行われる機会により、小売業者は祭り向けコレクション、婚礼カプセル、在庫サイクル、プロモーションキャンペーンを計画でき、年間を通じたリピート購買を支えています。
コンテンポラリーエスニックウェアおよびフュージョンファッショントレンドの人気拡大
フュージョンスタイングは、消費者が民族衣装をワードローブに取り入れる機会や場面を拡大しています。特にTikTokやInstagramなどのソーシャルメディアプラットフォームは、コーディネート変換、スタイリングコンテンツ、クリエイター主導の文化的表現を通じて、コンテンポラリーな民族ファッションの認知度を高めています。こうした露出により、クルタ、ドレープジャケット、コーディネートセットなどの衣装がキャンパス、オフィス、カジュアルな社交の場でも受け入れられるようになっています。消費者はコンテンポラリーなカットやモダンなシルエットに伝統的な刺繍、地域のプリント、文化的な装飾を取り入れることをますます好むようになっています。こうしたデザインにより、民族衣装は文化的アイデンティティを保ちながら、より頻繁な着用に適したものとなっています。そのため小売業者は、機会特化型コレクションと汎用性の高い日常使いのレンジのバランスを取り、婚礼や季節の祝祭を超えた需要を拡大しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 文化コミュニティ外での主流採用の限界 | -1.1% | 北米、欧州(非民族系購買者セグメント) | 長期(4年以上) |
| 伝統的職人技の高い生産コスト | -0.9% | アジア太平洋(インド、バングラデシュ、インドネシア);中東・アフリカのクラフトクラスターへの波及 | 中期(2〜4年) |
| 西洋ファッションおよびファストファッションアパレルとの競合 | -0.8% | グローバル;アジア太平洋の第2・第3層市場および新興中東・アフリカ都市市場で顕著 | 短期(2年以内) |
| サイズとデザインの標準化の欠如 | -0.5% | グローバル;インドおよび東南アジアからディアスポラ市場への越境Eコマースフローで最も顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
伝統的職人技の高い生産コスト
クラフトベースのエスニックウェア生産は、熟練労働者不足、原材料コストの上昇、低価格の機械製品との競合という課題に直面しています。オディシャ州のサンバルプリの織り手は、ETV Bharatによると、手織りサリー1枚あたりの生産コストが5,000〜7,000インドルピーであり、各製品に約30日間の熟練作業が必要である一方、機械製の模倣品は200〜300インドルピーという大幅に低い価格で販売されていると報告しています。スリランカの手織り生産者は、高い生産コスト、長いリードタイム、大量注文への対応困難から、プレミアムファッションサプライチェーンへの参入に課題を抱えています。こうした制約により、小規模な職人グループが組織化された小売業者への安定した注文を履行することが困難になっています。サステナビリティ、トレーサビリティ、フェアトレード要件も輸出志向の生産者のコンプライアンス負担を増大させています。そのため、本物のクラフトベース製品を求めるブランドは、信頼性の高いソーシングネットワークを構築するために、職人のトレーニング、財務支援、より良い生産計画への投資が必要です。
西洋ファッションおよびファストファッションアパレルとの競合
ファストファッション小売業者は、伝統的なクラフトベースの生産者よりも低価格かつ短い生産サイクルで民族インスパイアのデザインを提供することで競争を激化させています。特に中国からの低コストアパレル輸入品の増加は、国内の繊維・アパレルメーカーの価格競争を激化させています。この圧力は、民族衣装を文化的購買ではなくファッショントレンドとして捉える消費者の間で特に顕著です。機械製の模倣品は、伝統的な職人技、製品の出所、オリジナルデザインの知覚価値を低下させることで、本物ブランドの価格決定力も弱めています。インド衣料品製造業者協会(CMAI)は、機械製レプリカによる国内繊維セクター全体の雇用への影響を懸念事項として指摘しています。こうした課題により、グローバルエスニックウェア市場で競合するブランドにとって、製品差別化、職人技の認証、消費者啓発がますます重要になっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
トップウェアが日常着としての用途を拡大ワンピース型伝統衣装は2026年のグローバルエスニックウェア市場の33.45%を占めており、婚礼、祭り、宗教的祝祭における確立された役割によって牽引されています。これらの衣装は、プレミアム生地の使用、精巧な刺繍、豪華な装飾により、平均販売価格が高い傾向があります。伝統的な衣装が正式な場での文化的意義を持ち続ける南アジアおよび中東・アフリカ全体で需要は堅調です。このセグメントは、祝祭・婚礼シーズンのピーク時に小売業者に安定した収益基盤を提供し、完全な伝統的衣装に対する消費者の選好を反映しています。
トップウェアは2032年にかけてCAGR 8.35%で成長すると予測されており、日常・カジュアルな場面でのクルタ、刺繍シャツ、民族ジャケットの採用増加によって支えられています。Flipkartのエスニックウェアカテゴリーはリピート購買の強さを示しており、需要は大都市圏を超えて中小都市や町へと拡大しています。BIBAのボトムウェアへの新たな注力も、コーディネートセットやミックス&マッチのセパレーツへの関心の高まりを反映しています。アクセサリーやフュージョンシルエットを含むその他のカテゴリーも、消費者が年間の祝祭に限らず複数の機会に対応する汎用性の高い民族ワードローブを構築するようになっていることから恩恵を受けています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
生地タイプ別:
コットンが基盤を維持しながら混紡が勢いを増すコットンは2026年のグローバルエスニックウェア市場の34.56%を占めており、高温多湿な気候への適性、快適性、伝統的衣装への幅広い使用によって牽引されています。チャンデリ、マヘシュワリ、カーディなどの確立された手織り品種は、独自の地域繊維アイデンティティを通じてその魅力をさらに高めています。インド繊維省による製品標準化とサイズ規格の改善に向けた取り組みも、より組織化されたアパレルエコシステムの発展を支えています。コットンは実用性、手頃な価格、文化的遺産を兼ね備えた日常的な民族衣装として広く好まれています。
合成・混紡生地は2032年にかけてCAGR 8.12%で成長すると予測されており、その汎用性、手頃な価格、コンテンポラリーな民族デザインへの適性によって支えられています。これらの素材は、プレミアムな天然素材の代替として、望ましいドレープ感、光沢、イージーケア特性を提供します。標準化されたソーシングと短い生産サイクルにより、メーカーは変化するファッションの好みにより効率的に対応できます。シルクはブライダル・儀礼コレクションで引き続き重要な位置を占め、シフォンとジョーゼットは祝祭・フォーマルなアパレルで人気を維持しています。また、品質の標準化と国際的に整合した製造慣行は、組織化された生産者が輸出市場の要件を満たし、より幅広い消費者層にサービスを提供するのに役立っています。
価格帯別:
プレミアムの成長がマスの基盤を補完マス製品は2026年のグローバルエスニックウェア市場の72.32%を占めており、人口の多いアジア市場における日常・祝祭需要の強さを反映しています。手頃な価格のクルタ、コーディネートセット、機会着が販売量を牽引し、消費者は日常的な衣料ニーズを満たしながら重要な祝祭のために高い予算を確保できます。このセグメントは価格に敏感な都市や町でのアクセシビリティを支えながら、バリュー小売業者とプレミアムブランドが異なる消費者ニーズに対応することを可能にしています。
プレミアム製品は2032年にかけてCAGR 8.93%で成長すると予測されており、ブライダル購買者、高所得GCC消費者、クラフト主導の衣装を求めるディアスポラコミュニティからの需要によって牽引されています。2025年の婚礼シーズンには高級民族衣装の売上が30〜50%増加しており、プレミアムな機会着への支出の強化が浮き彫りになっています。手工芸の織物や精巧なアンティーク・ザルドジ刺繍は、その職人技と希性によって高い価格を実現しています。Vedant FashionsによるTwamevのプレミアム男性機会着への拡大も、専門的なオファリングの機会を反映しています。プレミアム需要はマスセグメントの確立された市場基盤を損なうことなく強化される可能性があります。
エンドユーザー別:
女性が需要をリードしながら男性が勢いを加える女性は2026年のグローバルエスニックウェア市場の68.75%を占めており、異なる価格帯にわたる日常クルタ、サリー、サルワール・カミーズ、レヘンガ、フュージョンアパレルを含む幅広いオファリングによって牽引されています。婚礼、祭り、文化的祝祭への頻繁な参加が繰り返しの購買機会を生み出しています。文化的アイデンティティと伝統的なスタイリングも女性のアパレルの好みに影響を与えています。このセグメントは実用的な日常衣料ニーズとプレミアムな機会着の両方に対応しており、製品開発と小売品揃え戦略の中心となっています。
男性は2032年にかけてCAGR 8.34%で成長すると予測されており、複数の婚礼行事、祭り、社交の場での民族衣装の採用増加によって支えられています。需要は伝統的なシェルワニを超えて、クルタ、ネルージャケット、インド・ウェスタンスタイルの衣装、コーディネートセットへと徐々に拡大しています。家族の祝祭やギフティングも、イード、ディワリ、婚礼を中心とした子供向け民族衣装の購買を支えています。BIBA Girlsなどのブランドはコーディネートコレクションを通じて若い消費者に対応しており、家族お揃いの衣装はバスケット単価を高める機会を生み出しています。コンテンポラリーな民族スタイリングの受容の高まりも、ブランドが男性コレクションを拡大し、より幅広い消費者層をターゲットにすることを可能にしています。

流通チャネル別:
オンライン小売が店舗を超えたアクセスを拡大オフライン小売店は2026年のグローバルエスニックウェア市場の68.57%を占めており、消費者が購買前に生地の品質、ドレープ感、刺繍、色、フィット感を確認することを好むためです。この選好は、製品選択とフィッティングにより細心の注意が必要なブライダル衣装やプレミアムな機会着において特に強く見られます。Vedant Fashionsは、国内外の市場にわたる広範な専売ブランドアウトレットネットワークを通じて、物理的な小売プレゼンスを強化し続けています。実店舗はまた、個別フィッティングが必要な伝統的衣装にとっての重要性を強化する、お直し、パーソナライズドスタイリング、新コレクションへのアクセスなどのサービスも提供しています。
オンライン小売店は2032年にかけてCAGR 10.45%で成長すると予測されており、デジタルアクセスの拡大、越境ショッピング、中小都市でのEコマース採用の増加によって支えられています。Amazon Fashionは第2・第3層市場からの需要の増加を目の当たりにしており、小売業者はフィット感と色の正確さに関する懸念に対応するために商品画像、サイズガイド、バーチャルショッピングツールを改善しています。Myntra Globalのシンガポールへの拡大は、デジタルプラットフォームが物理的な店舗への多大な投資なしにエスニックウェアブランドが海外消費者にアクセスするのをどのように支援するかをさらに示しています。共有在庫、顧客データ、フルフィルメントサービスを通じたオンラインとオフラインチャネルの統合は、小売業者にとってますます重要になっています。
地域分析
アジア太平洋
アジア太平洋は2026年のグローバルエスニックウェア市場シェアの53.82%を占めており、大規模な消費者基盤、確立された繊維産業、強い文化的伝統によって支えられています。インドは日常、祝祭、儀礼的な購買を通じて地域需要を牽引しており、組織化された小売業者は大都市圏と中小都市全体でプレゼンスを拡大しています。中国では文化的遺産への意識の高まりを背景に漢服への関心が高まっており、消費者は本物のデザインと伝統的なスタイリングをますます重視しています。インドネシアはモデストファッションにおける機会を提示しており、デザイナーの能力強化と輸出参加を促進する政府の取り組みによって支えられています。日本と韓国は確立された着物とハンボク市場を通じてさらに貢献しており、デジタルプラットフォームと文化的コンテンツが消費者の関心と製品の認知度拡大を支えています。
中東・アフリカ
中東・アフリカは2032年にかけてCAGR 8.48%で成長すると予測されており、文化的投資、若い消費者基盤、急速な都市化、民族衣装への在外居住者需要の増加によって支えられています。サウジアラビアのビジョン2030プログラムおよびサウジファッション委員会の取り組みは、地元ファッション、伝統的衣装、クリエイティブ産業を促進し、トーブ、アバヤ、儀礼的衣装などのカテゴリーの正式化を支えています。GCCでは、特にアラブ首長国連邦における大規模な南アジア系在外居住者人口が需要をさらに支えており、伝統的・コンテンポラリーな民族衣装の機会を生み出しています。地域の小売業者は物理的プレゼンスを拡大しており、ファッションイベントやデザイナーショーケースがモダンなアラビア系メンズウェアと伝統インスパイアのコレクションの認知度を高め、地域全体での組織化された小売とブランドポジショニングを強化しています。
北米、欧州、南米
北米は相当規模のディアスポラ人口から恩恵を受けており、伝統的衣装、機会着、文化的に親しみのある製品への需要を支えています。米国は相当規模の外国生まれの人口を有しており、コミュニティ主導のエスニックウェア需要の相当な消費者基盤を提供し、伝統的衣装、機会着、文化的に親しみのある製品の購買を支えています。欧州も相当な機会を提示しており、2025年1月時点で欧州連合域外生まれの居住者が4,670万人おり、南アジア、北アフリカ、その他の文化的ルーツを持つ衣装への需要を支えています [3]。 南米は先住民の職人技と地域インスパイアのファッションで認知度を高めており、中央アジア市場、特にウズベキスタンでは、コンテンポラリーなスタイリングを通じた伝統的衣装への関心の再燃が見られます。これらの地域全体で、専門小売業者とデジタルマーケットプレイスがブランドのディアスラコミュニティおよび文化的に独自のファッションに関心を持つ消費者へのリーチを支えています。
競合環境
市場集中度
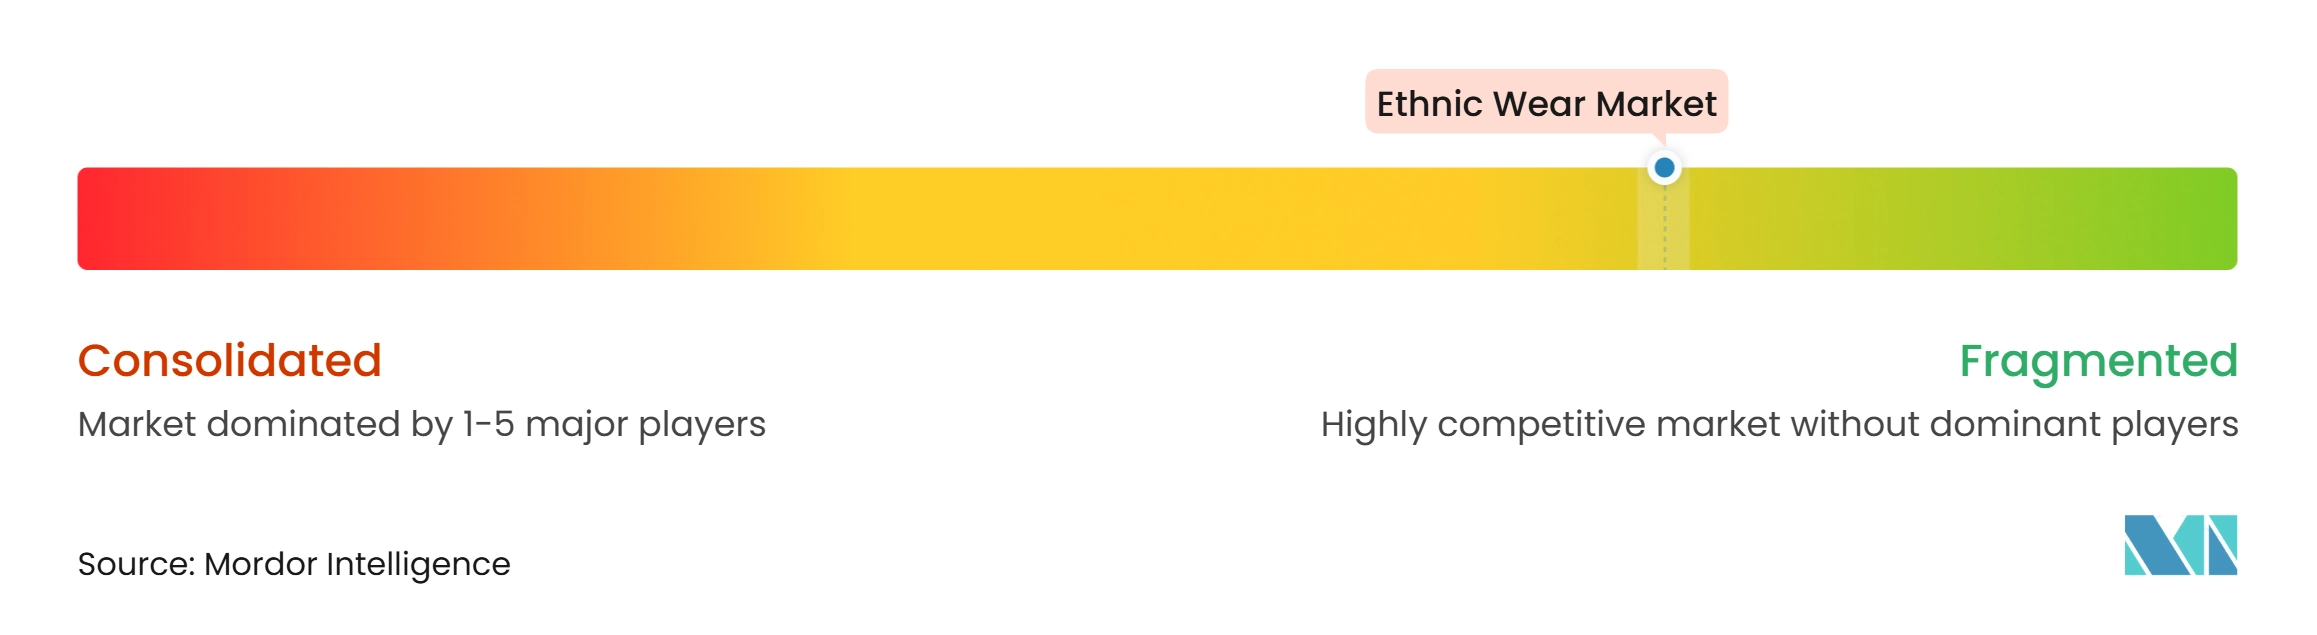
エスニックウェア市場は依然として高度に断片化されており、組織化された小売業者が職人ネットワーク、独立した仕立て職人、伝統的なクラフトクラスター、地元のバザール販売者と競合しています。主要な組織化された参加者には、南アジアのVedant FashionsとBIBA Fashion、GCCのLandmark Group、Alshiaka、Kamal Osman Jamjoom Groupが含まれます。この断片化された構造は消費者に多様な製品選択肢を提供しますが、一貫した品質の維持、ブランド認知の構築、顧客ロイヤルティの確立に課題をもたらします。競争上の成功は、文化的真正性と信頼性の高い製品供給および強力な小売プレゼンスの組み合わせにますます依存しています。
確立されたプレイヤーは、ブランド開発、デザイナーコラボレーション、ポートフォリオ拡大、デジタルマーケティングを通じて市場ポジションを強化しています。企業はセレブリティとの提携、ソーシャルメディアキャンペーン、プレミアムデザイナーレーベルを活用してブランドの認知度を向上させ、若い消費者を引き付けています。ポートフォリオの統合とブランドの統合も、より効率的な小売オペレーションと明確な市場ポジショニングを支えています。さらに、在庫管理、デジタルプラットフォーム、ソーシャルコマースへの投資は、組織化された小売業者が製品のアクセシビリティを向上させ、非公式な市場参加者と競合するのに役立っています。
デジタルファーストブランドは、国際Eコマース、職人主導のコレクション、ディアスポラコミュニティをターゲットとした製品を通じてプレゼンスを拡大しています。企業は伝統的な職人技、独自のデザイン、本物のソーシング、便利な越境ショッピング体験を通じて差別化を図っています。産地証明の取り組み、地理的表示に関連した製品、標準化された品質慣行も製品の信頼性を強化しています。小規模ブランドも、広範な物理的小売ネットワークを維持するのではなく、専門的な製品カテゴリー、独自の地域職人技、ニッチな消費者の好みに焦点を当てることで競合しています。全体として、競争上のポジショニングは文化的関連性、製品の真正性、デジタルアクセシビリティ、信頼性の高い顧客サービスのバランスに依存しています。
エスニックウェア産業のリーダー企業
-
Vedant Fashions Limited
-
BIBA Fashion Limited
-
Yamato Co., Ltd.
-
Landmark Group
-
LEESLE Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
エスニックウェア市場 このレポートでカバーされる企業
- Vedant Fashions Limited
- BIBA Fashion Limited
- Yamato Co., Ltd.
- SHIMAMURA Co., Ltd.
- LEESLE Co., Ltd.
- Landmark Group
- Kamal Osman Jamjoom Group
- Alshiaka
- Weaves Corporation Limited
- UTAN Group
- Aditya Birla Fashion and Retail Limited
- Gul Ahmed Group
- PT. Perusahaan Dagang dan Industri Batik Keris
- Fabindia Limited
- Global Shop Group
- Outfitters Stores Pvt. Ltd.
- EastEssence
- Aab Collection
- Tafaseel LLC
- Zivore Apparel Pvt Ltd
最近の産業開発事情 エスニックウェア市場
- 2026年6月:Sochはカナダのブリティッシュコロンビア州サリーに5店舗目の海外店舗を開設し、国際的プレゼンスを強化しました。約1,500平方フィートの店舗では、サリー、サルワールスーツ、クルタ、祝祭・機会着コレクションを提供し、カナダの成長する南アジア系消費者層をターゲットとしています。
- 2026年5月:KKCL(Kewal Kiran Clothing Limited)は、伝統的なスタイリングとモダンなデザイン、手頃な価格を融合させたコンテンポラリーなインドウェアを提供するブランド「Punya」を立ち上げ、インドのエスニックウェア市場に参入しました。同ブランドはKKCLの既存の小売ネットワーク、マルチブランドアウトレット、主要Eコマースプラットフォームを活用してインド全土の消費者にリーチするとしています。
- 2026年3月:Sutaはモーリシャスのグランベイにあるクール・ド・ヴィル・モールに410平方フィートの初の海外旗艦店を開設し、国際展開を拡大しました。同店舗では手工芸のサリーとアパレルを提供するとともに、カスタマイズ、仕立て、お直しサービスも行っており、ブランドの国際的な物理的小売への参入を示しています。
グローバルエスニックウェア市場レポートの調査範囲
セグメンテーション概要
| トップウェア |
| ボトムウェア |
| ワンピース型伝統衣装 |
| その他の製品タイプ |
| コットン |
| シルク |
| シフォン・ジョーゼット |
| 合成・混紡生地 |
| その他の生地タイプ |
| マス |
| プレミアム |
| 男性 |
| 女性 |
| 子供 |
| オフライン小売店 |
| オンライン小売店 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | トップウェア | |
| ボトムウェア | ||
| ワンピース型伝統衣装 | ||
| その他の製品タイプ | ||
| 生地タイプ別 | コットン | |
| シルク | ||
| シフォン・ジョーゼット | ||
| 合成・混紡生地 | ||
| その他の生地タイプ | ||
| 価格帯別 | マス | |
| プレミアム | ||
| エンドユーザー別 | 男性 | |
| 女性 | ||
| 子供 | ||
| 流通チャネル別 | オフライン小売店 | |
| オンライン小売店 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのグローバルエスニックウェアセクターの予測値は?
グローバルエスニックウェア市場は2032年までに152.25 ビリオン 米ドルに達し、2027年からCAGR 7.41%で成長すると予測されています。
どの製品カテゴリーがエスニックアパレルの売上をリードしていますか?
ワンピース型伝統衣装が2026年に33.45%のシェアでリードしており、婚礼、祭り、宗教的行事によって支えられています。
どのエスニックアパレルの価格帯が最も速く成長していますか?
プレミアムは、消費者がブライダル、クラフト主導、高機会向け衣装により多くを支出するにつれ、2032年にかけてCAGR 8.93%で成長すると予測されています。
なぜオンラインのエスニックアパレル販売が増加しているのですか?
オンライン小売は、プラットフォームがディアスポラの購買者や中小都市の消費者にリーチするにつれ、CAGR 10.45%で成長すると予測されています。