
Marktgröße und Marktanteil für ethnische Bekleidung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 106.52 Milliarden US-Dollar |
| Marktgröße (2032) | 152.25 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.41 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für ethnische Bekleidung von Mordor Intelligence
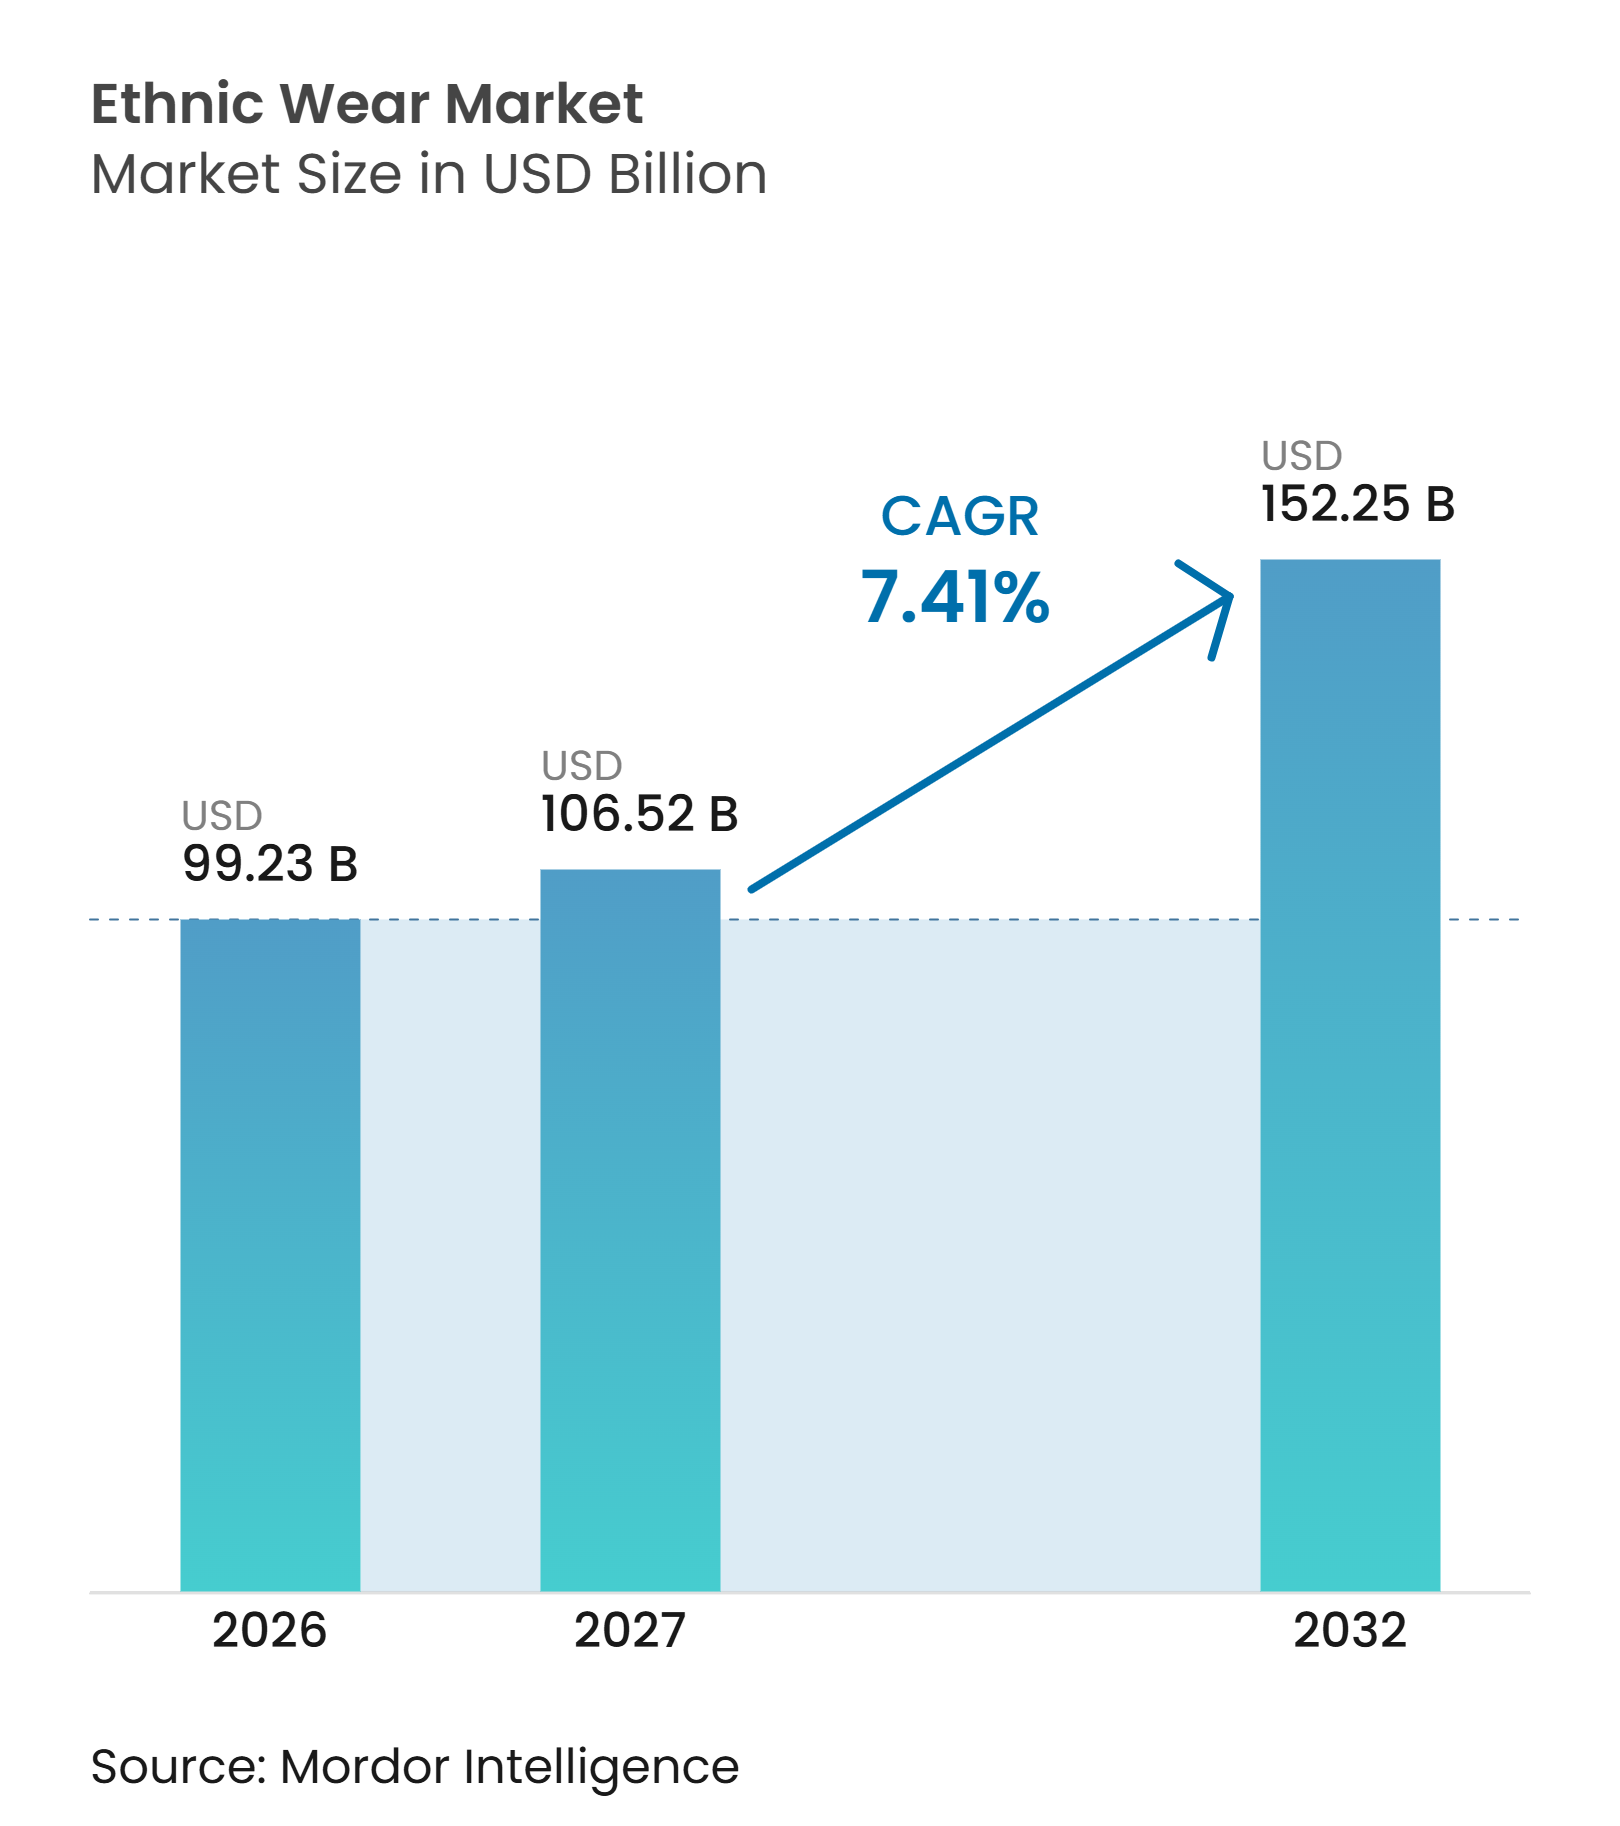
Der Ethno-Modemarkt wurde im Jahr 2026 auf 99,23 Milliarden USD geschätzt und soll von 106,52 Milliarden USD im Jahr 2027 auf 152,25 Milliarden USD bis 2032 wachsen, was einem CAGR von 7,41 % im Zeitraum 2027–2032 entspricht. Kulturelle Identität, wiederkehrende Feste und ein breiterer digitaler Zugang stützen die Nachfrage in etablierten Gemeinschaften und Diaspora-Gemeinschaften. Der Markt geht über gelegentliche Käufe hinaus, da Verbraucher Fusion-Kleidungsstücke für die Arbeit, soziale Anlässe und den Alltag tragen. Dieser Wandel begünstigt Marken, die sowohl erschwingliche Produkte als auch glaubwürdige, handwerklich geprägte Premiumsortimente anbieten. Online-Kanäle erweitern die Reichweite in kleineren Städten und Auslandsgemeinschaften, während stationäre Geschäfte für Anproben, Stoffprüfungen und höherwertige Käufe weiterhin wichtig bleiben. Der Markt bleibt fragmentiert, was organisierten Marken ermöglicht, durch Lieferdisziplin, klare Positionierung und zuverlässige Omnichannel-Dienste Marktanteile zu gewinnen.
Wichtigste Erkenntnisse des Berichts
-
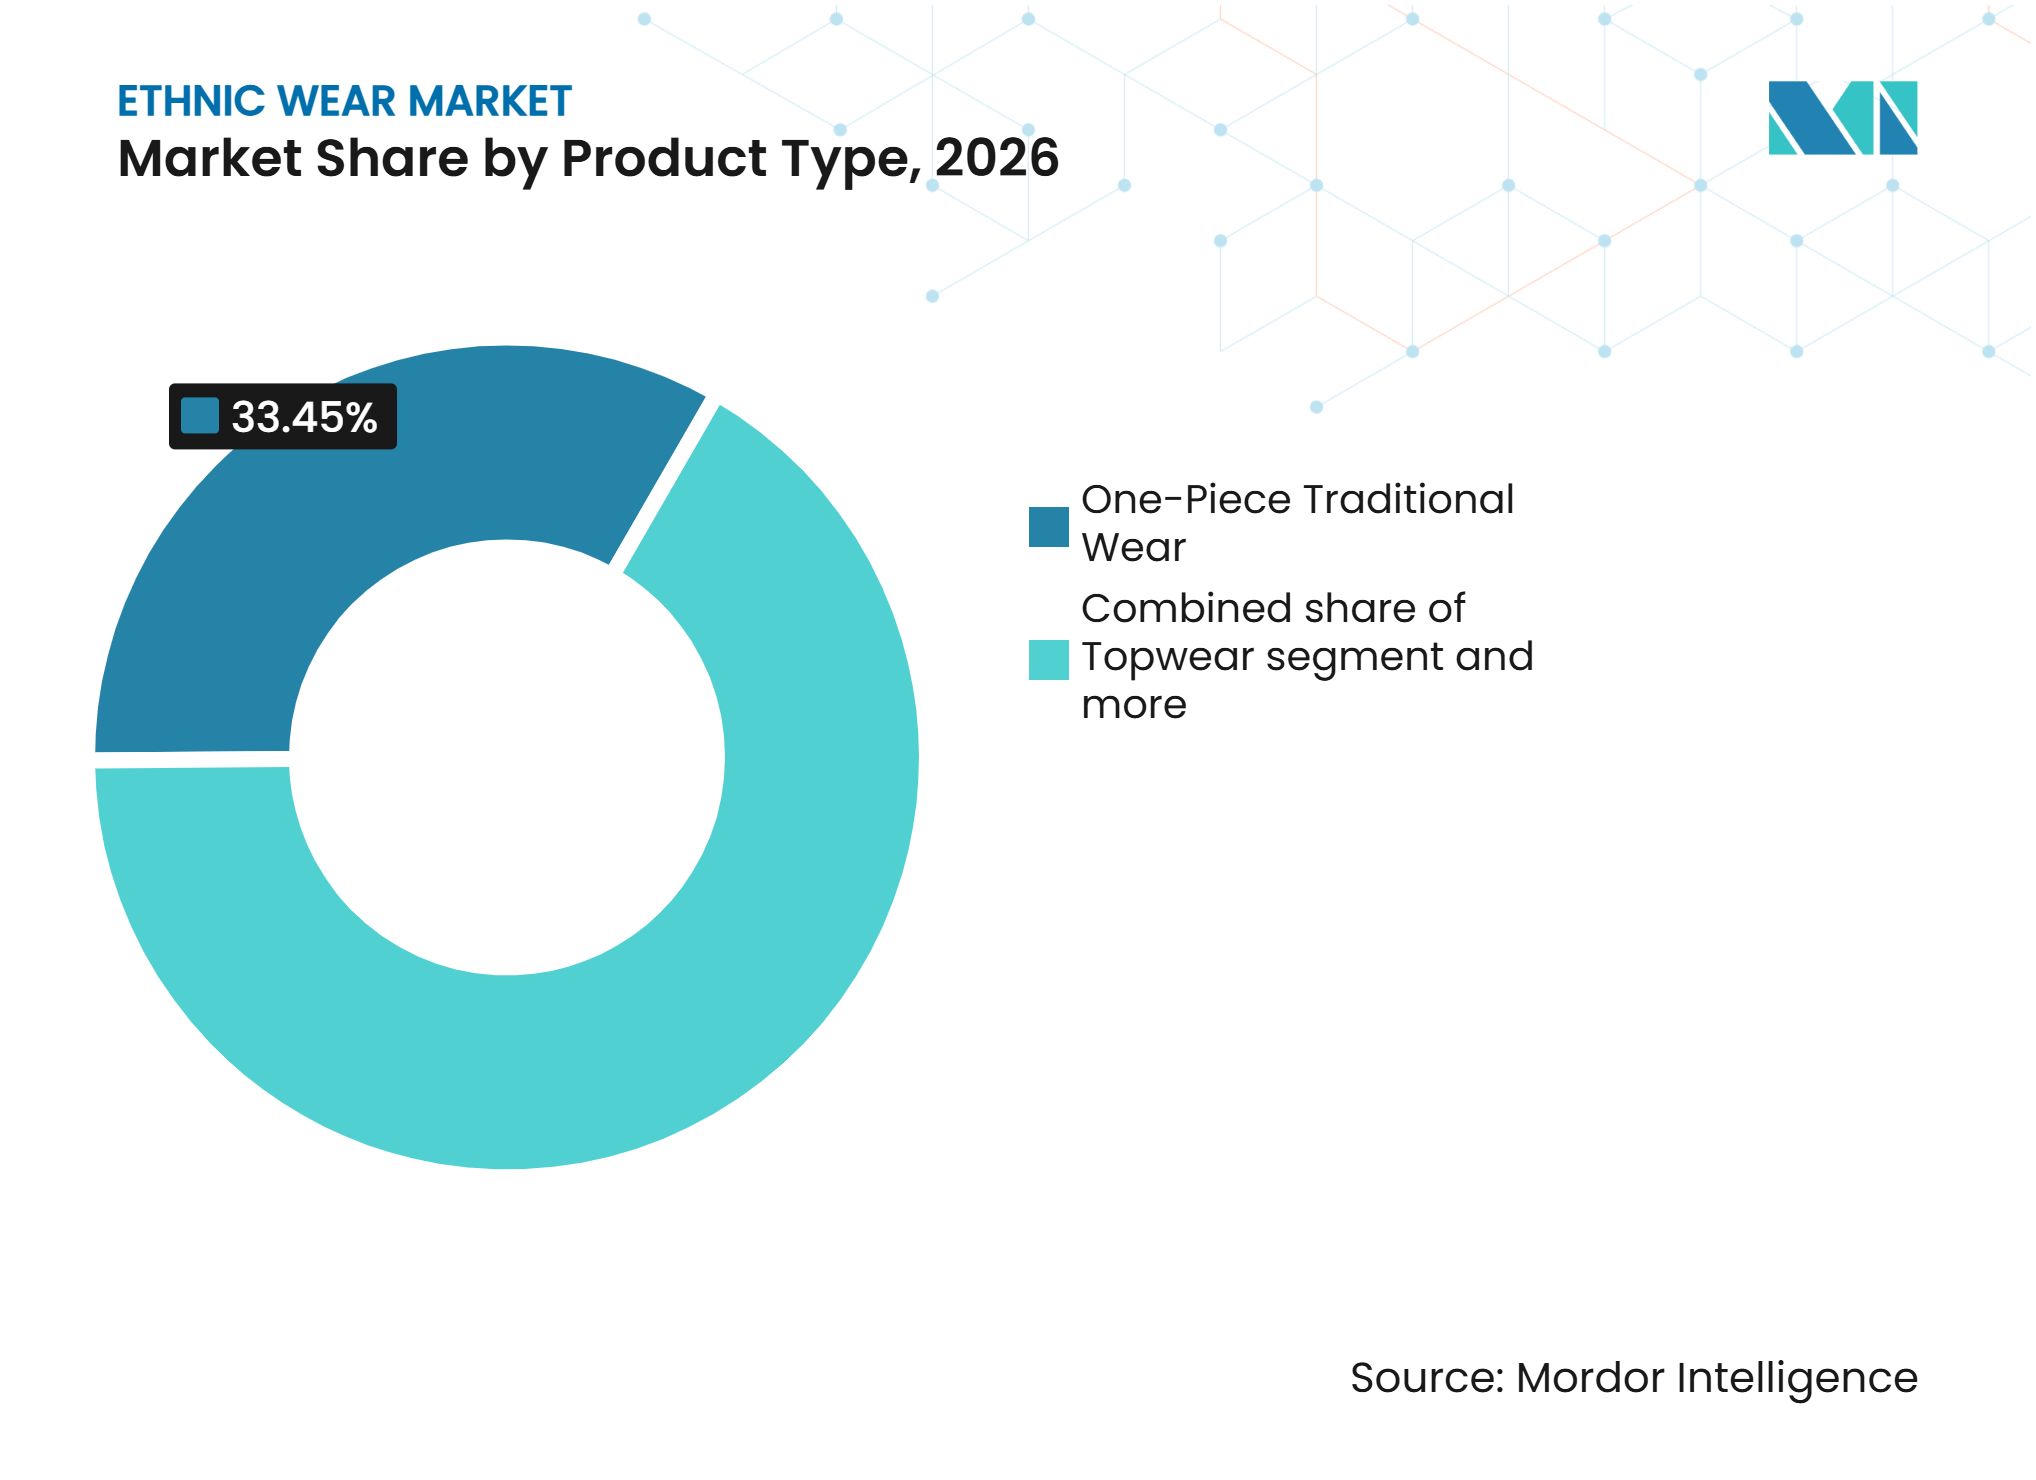
Nach Produkttyp hielt traditionelle einteilige Bekleidung im Jahr 2026 einen Marktanteil von 33,45 %, während Oberbekleidung bis 2032 voraussichtlich mit einem CAGR von 8,35 % wachsen wird.
-
Nach Stofftyp entfiel auf Baumwolle im Jahr 2026 ein Anteil von 34,56 % an der Marktgröße, während synthetische und gemischte Stoffe bis 2032 voraussichtlich mit einem CAGR von 8,12 % wachsen werden.
-
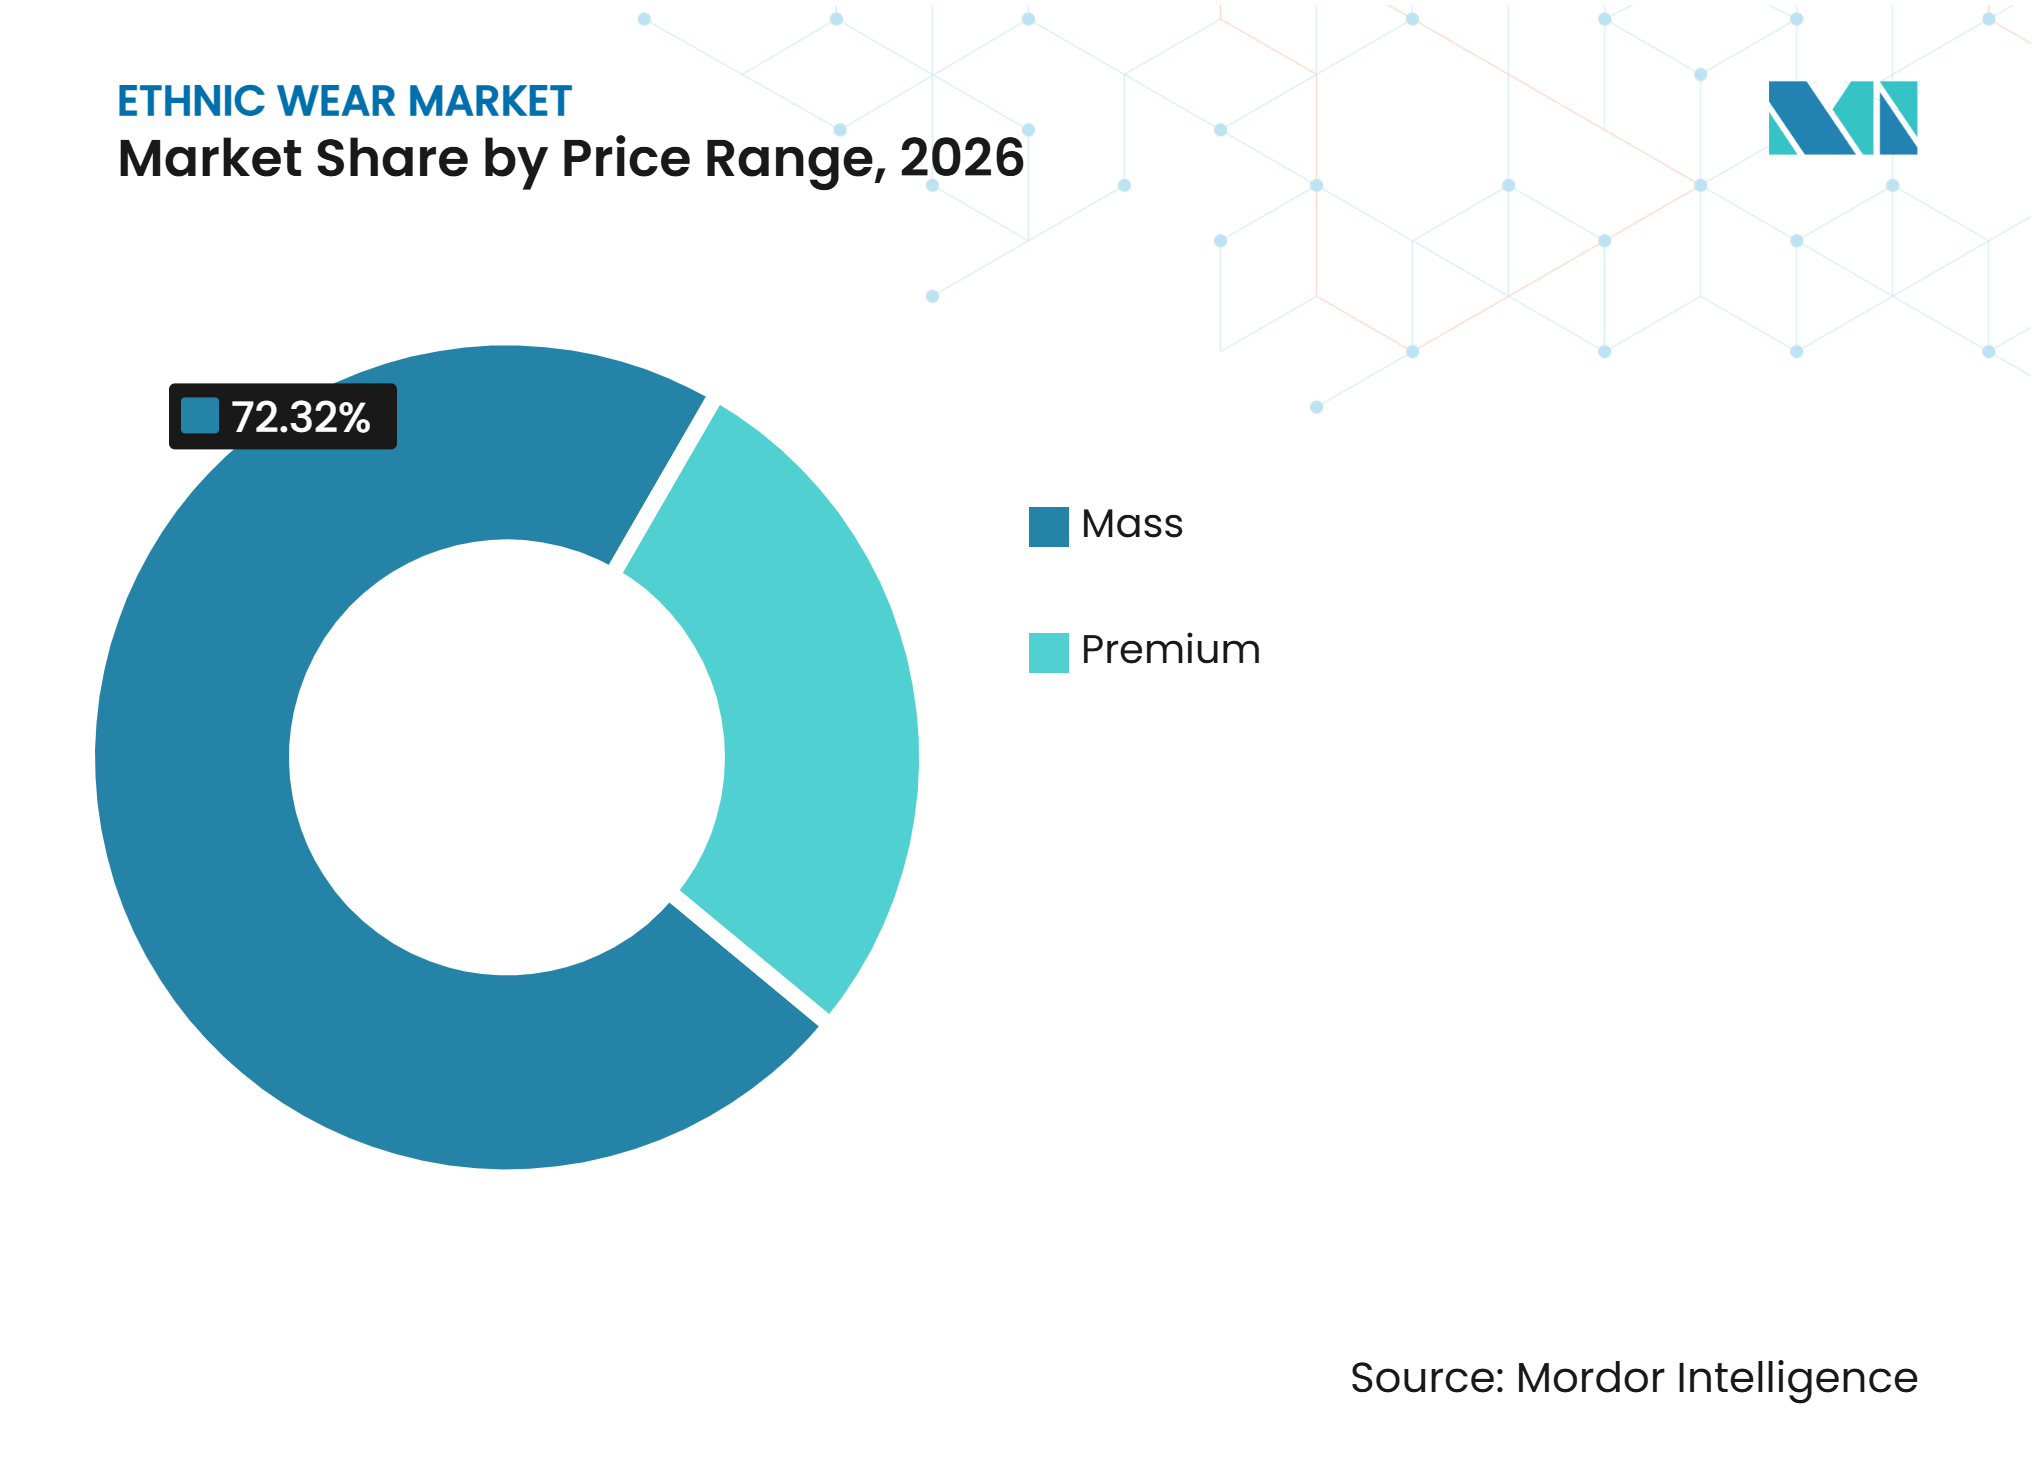
Nach Preissegment hielt der Massenmarkt im Jahr 2026 einen Marktanteil von 72,32 %, während das Premiumsegment bis 2032 voraussichtlich mit einem CAGR von 8,93 % wachsen wird.
-
Nach Endnutzer entfielen auf Frauen im Jahr 2026 68,75 % des Marktes, während Männer bis 2032 voraussichtlich mit einem CAGR von 8,34 % wachsen werden.
-
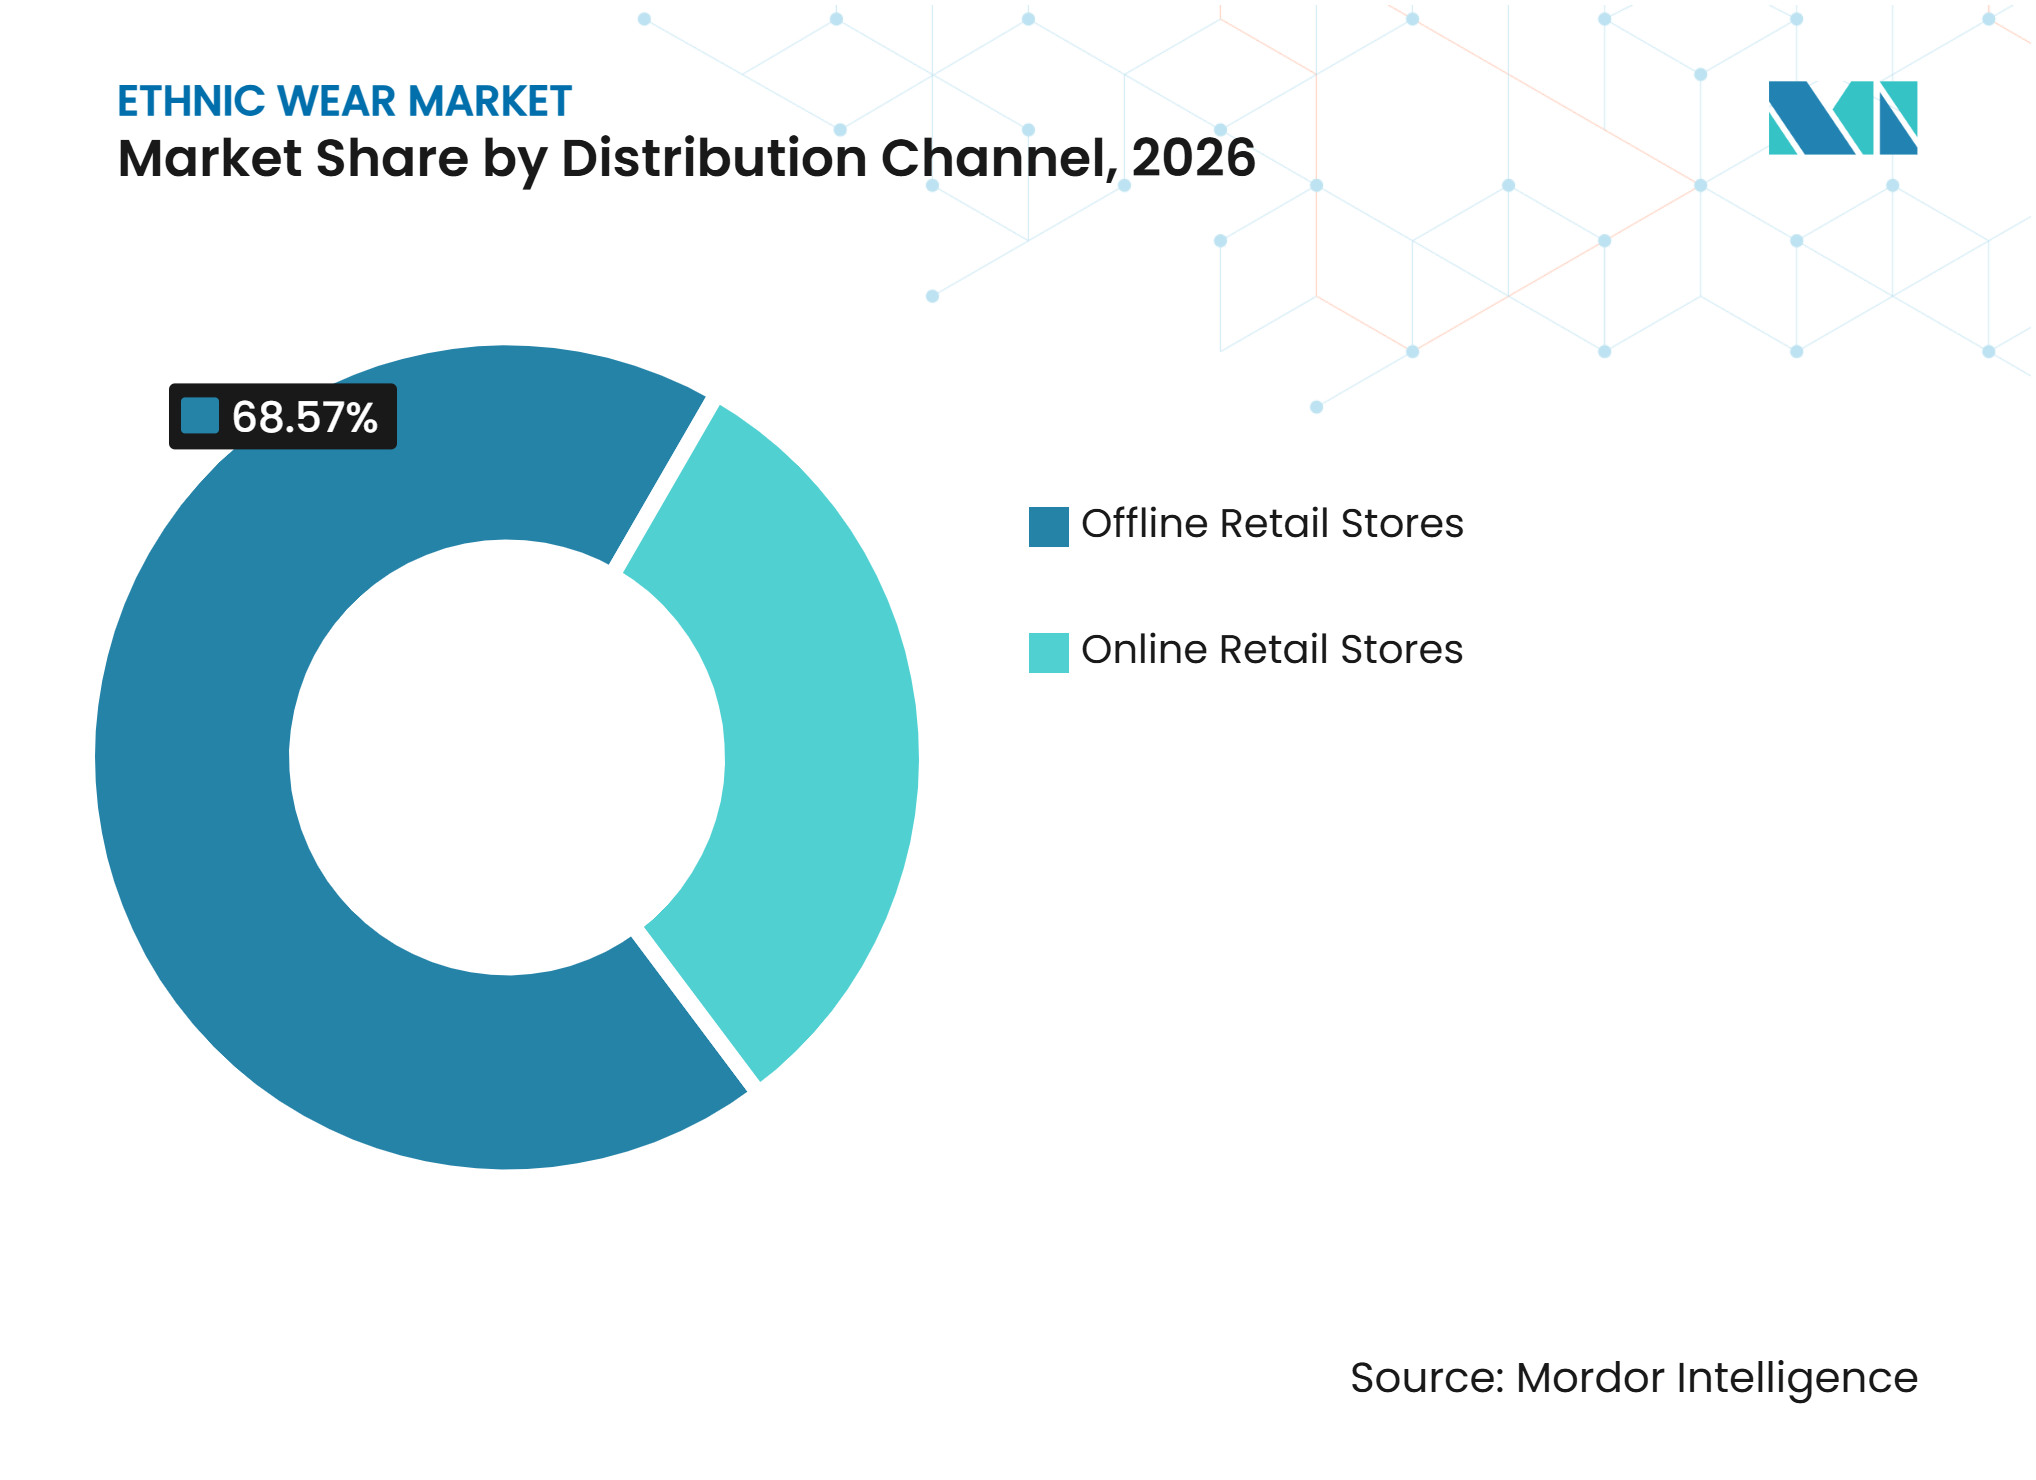
Nach Vertriebskanal hielten stationäre Einzelhandelsgeschäfte im Jahr 2026 einen Marktanteil von 68,57 %, während Online-Einzelhandelsgeschäfte bis 2032 voraussichtlich mit einem CAGR von 10,45 % wachsen werden.
-
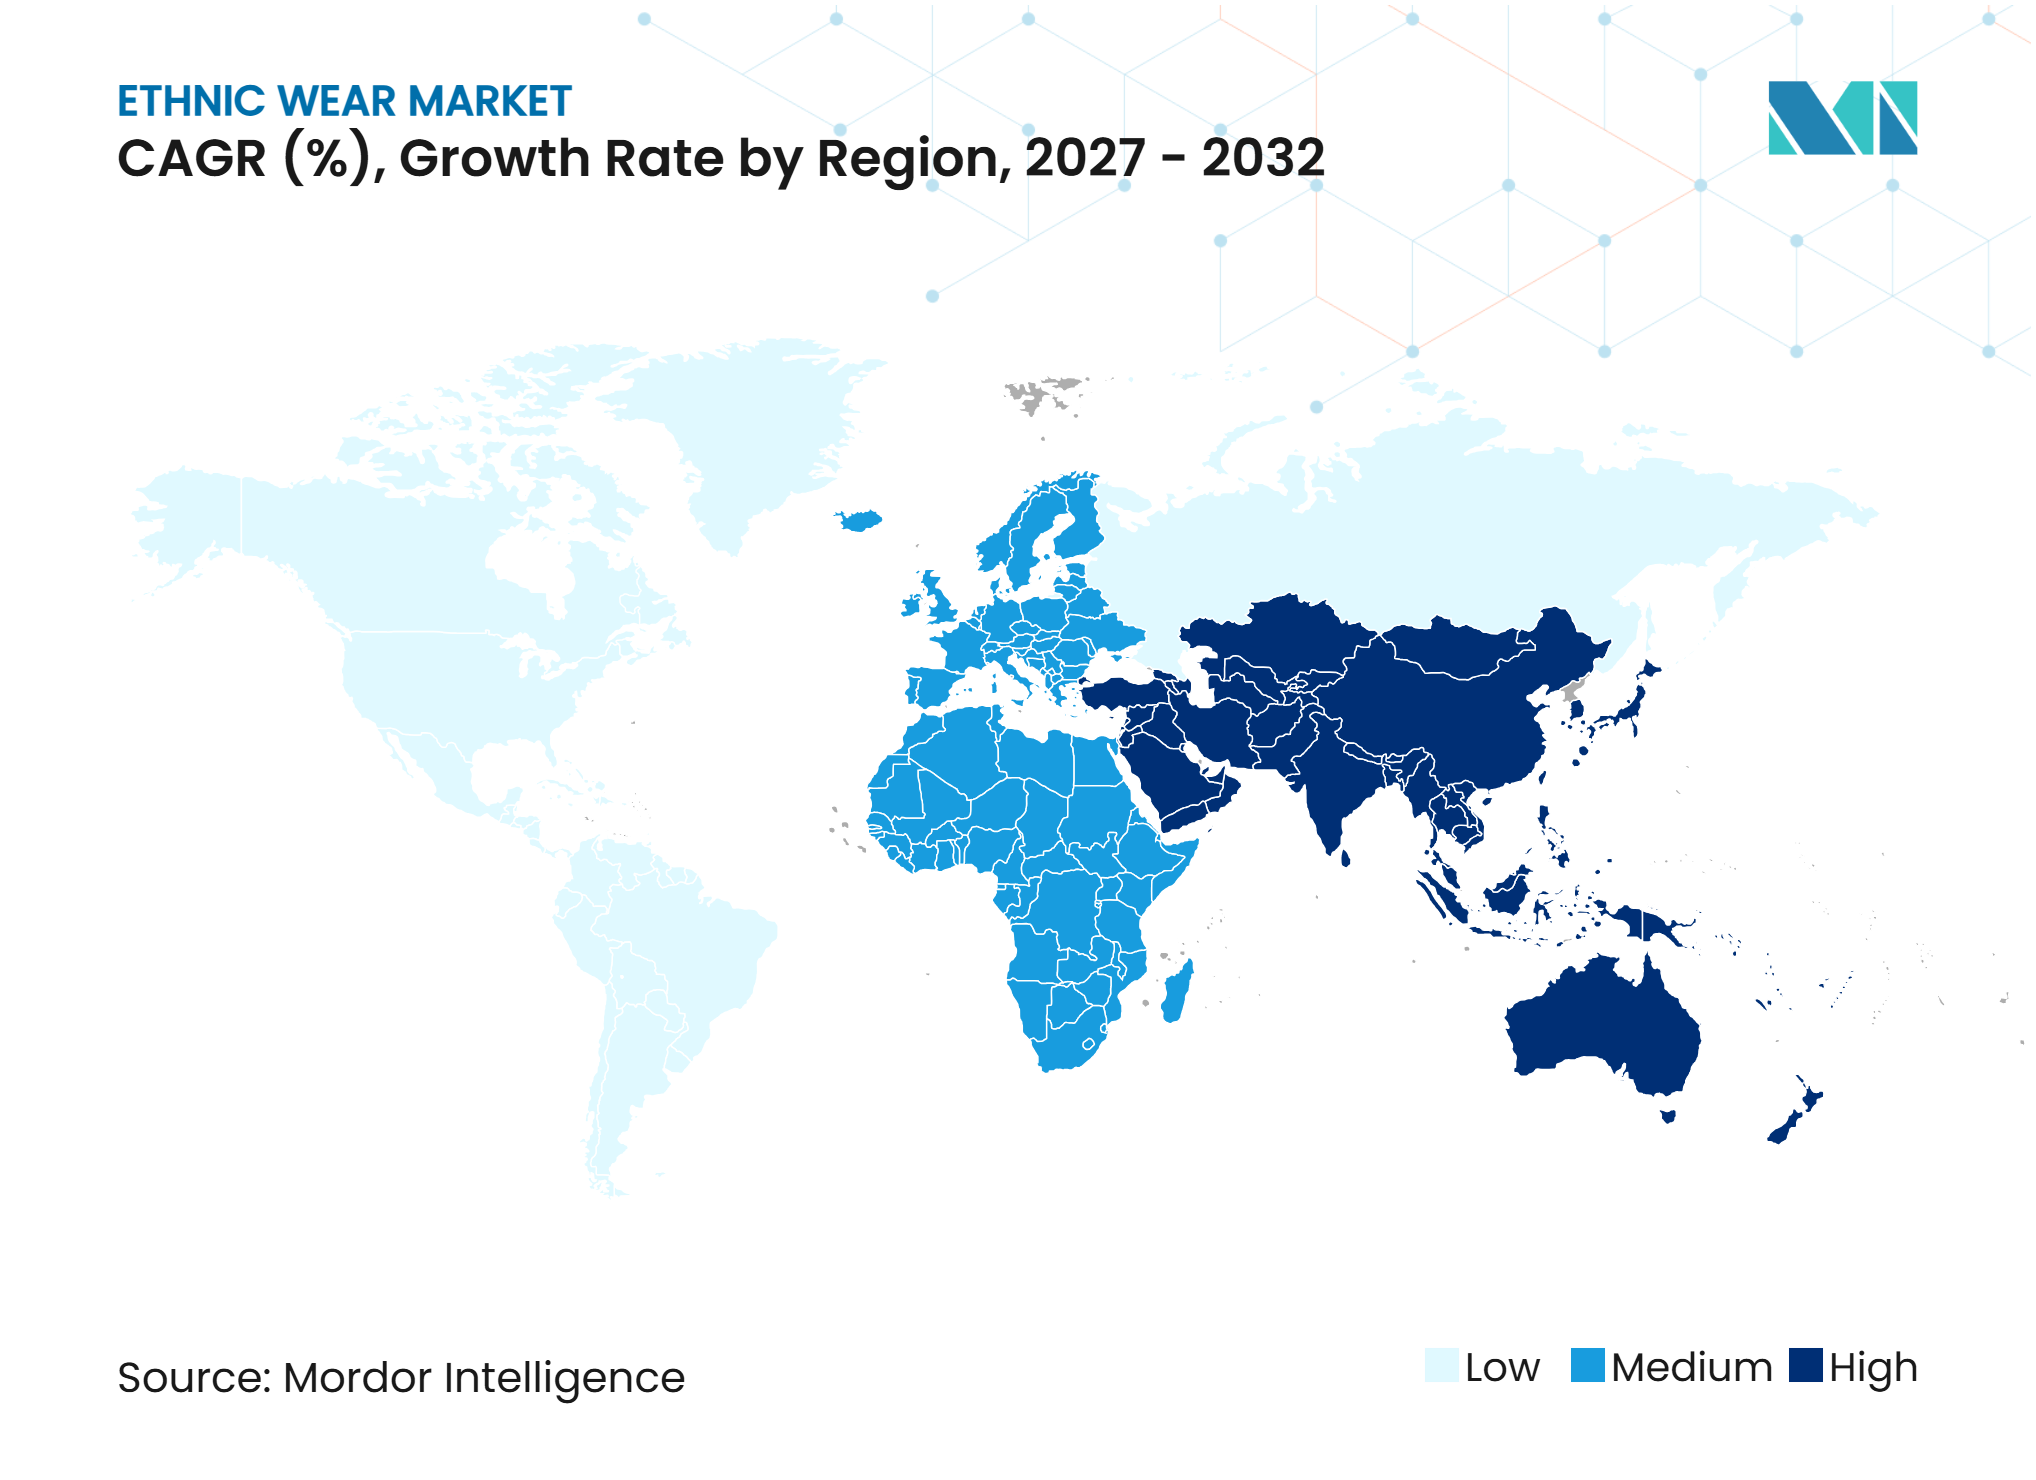
Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 53,82 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 8,48 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Multikulturalismus und zunehmende Migration auf internationalen Märkten | +1.4% | Global; konzentriert in Nordamerika, Europa und GCC | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbraucherpräferenz für kulturelle Identität und Bewahrung des traditionellen Erbes | +1.1% | Kernregion Asien-Pazifik (Indien, China, Indonesien), Ausstrahlungseffekte auf Naher Osten und Afrika sowie westliche Diaspora | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach ethnischer Bekleidung bei Hochzeiten, Festen und kulturellen Feiern | +1.7% | Global; dominant in Indien, Südasien, Naher Osten und Afrika sowie Diaspora-Zentren in Nordamerika und dem Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Wachsende Beliebtheit zeitgenössischer ethnischer Bekleidung und Fusionsmode-Trends | +0.9% | Asien-Pazifik und Nordamerika (getrieben von Generation Z und Millennials), Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Zunehmender Einfluss sozialer Medien, Modeinfluencer und globaler kultureller Austausch | +0.8% | Global; insbesondere Südostasien, Südasien und GCC | Kurzfristig (≤ 2 Jahre) |
| Expansion von E-Commerce-Plattformen und grenzüberschreitender Einzelhandel mit ethnischer Bekleidung | +1.2% | Asien-Pazifik und Diaspora-Märkte in Nordamerika, Europa, Vereinigte Arabische Emirate | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Multikulturalismus und zunehmende Migration auf internationalen Märkten
Migration und das Wachstum multikultureller Gemeinschaften weiten die Nachfrage nach ethnischer Bekleidung in großen städtischen Zentren aus, insbesondere dort, wo Verbraucher starke kulturelle und festliche Traditionen pflegen. Diaspora-Zentren wie Edison, Brampton, Wembley und Dubai erzeugen eine konzentrierte Nachfrage nach Hochzeitskleidung, Festtagskleidung und traditionellen Kleidungsstücken. In Singapur machen Inder ab Juni 2026 9,0 % der ansässigen Bevölkerung aus, was die Nachfrage nach kulturell vertrauter Bekleidung stützt [1]. Grenzüberschreitende E-Commerce-Plattformen verbessern den Zugang zu ethnischer Mode weiter und ermöglichen es Marken, Auslandskunden zu erreichen und die internationale Nachfrage zu bewerten, ohne sofort in physische Einzelhandelsnetze investieren zu müssen. Das wachsende Interesse von Diaspora-Verbrauchern der zweiten Generation an zeitgenössischen Interpretationen traditioneller Kleidung ermutigt Marken zudem, Fusion-Kollektionen und lokalisierte Produktsortimente zu entwickeln.
Zunehmende Verbraucherpräferenz für kulturelle Identität und Bewahrung des traditionellen Erbes
Kulturelle Identität beeinflusst weiterhin den Kauf von Ethno-Mode, wobei Verbraucher Interesse an Kleidungsstücken zeigen, die erkennbare traditionelle Designs, regionale Textilien und Handwerkskunst widerspiegeln. Hanfu-Verbraucher in China legen bei Kaufentscheidungen zunehmend Wert auf Co-Design, persönliche Beteiligung und authentische traditionelle Elemente, neben konventionellen Faktoren wie Farbe, Passform und Preis. In Indonesien erhält die wachsende Modest-Fashion-Industrie staatliche Unterstützung, wobei Initiativen lokale Designer dazu ermutigen, ihre internationale Präsenz zu stärken und Exportmöglichkeiten auszubauen. Ebenso greifen jüngere Verbraucher in Usbekistan zunehmend auf traditionelle Adras- und Atlas-Kleidungsstücke zurück, indem sie diese in zeitgenössische Garderoben integrieren. Diese Entwicklungen stärken die Nachfrage nach ethnischer Bekleidung als Ausdruck kultureller Identität und kulturellen Erbes und weiten Käufe über saisonale und zeremonielle Anlässe hinaus aus.
Steigende Nachfrage nach ethnischer Bekleidung bei Hochzeiten, Festen und kulturellen Feiern
Hochzeiten und Kulturfeste schaffen wiederkehrende Kaufanlässe und unterstützen die Nachfrage nach traditioneller, festlicher und anlassbezogener ethnischer Bekleidung. Laut der Confederation of All India Traders (CAIT) sollte Indiens Hochzeitssaison November–Dezember 2025 bei 46 Lakh Hochzeiten einen Umsatz von INR 6,5 Lakh Crore generieren, wobei Bekleidung und Sarees 10 % der gesamten Hochzeitsausgaben ausmachten [2]. Mehrere Hochzeitsfunktionen, darunter Mehndi, Haldi, Zeremonien und Empfänge, veranlassen Haushalte, für jeden Anlass unterschiedliche Outfits zu kaufen. Festliche Feiern wie Karva Chauth, Diwali, Eid und regionale Erntefeste stützen die saisonale Bekleidungsnachfrage weiter. Diese wiederkehrenden Anlässe ermöglichen es Einzelhändlern, festspezifische Kollektionen, Hochzeitskapseln, Bestandszyklen und Werbekampagnen zu planen und so Wiederholungskäufe das ganze Jahr über zu unterstützen.
Wachsende Beliebtheit zeitgenössischer ethnischer Bekleidung und Fusionsmode-Trends
Fusionsstyling erweitert die Anlässe und Umgebungen, in denen Verbraucher ethnische Bekleidung in ihre Garderobe integrieren. Social-Media-Plattformen, insbesondere TikTok und Instagram, erhöhen die Sichtbarkeit zeitgenössischer ethnischer Mode durch Outfit-Übergänge, Styling-Inhalte und kreatorgeführten kulturellen Ausdruck. Diese Präsenz hilft Kleidungsstücken wie Kurtas, drapierten Jacken und koordinierten Sets, Akzeptanz für Campus, Büro und lässige soziale Umgebungen zu gewinnen. Verbraucher greifen zunehmend auf traditionelle Stickereien, regionale Drucke und kulturelle Details auf zeitgenössischen Schnitten und modernen Silhouetten zurück. Diese Designs ermöglichen es ethnischer Bekleidung, ihre kulturelle Identität zu bewahren und gleichzeitig für den häufigen Gebrauch geeigneter zu werden. Einzelhändler balancieren daher anlassbezogene Kollektionen mit vielseitigen Alltagssortimenten und weiten die Nachfrage über Hochzeiten und saisonale Feiern hinaus aus.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Akzeptanz im Mainstream außerhalb kultureller Gemeinschaften | -1.1% | Nordamerika, Europa (nicht-ethnische Käufersegmente) | Langfristig (≥ 4 Jahre) |
| Hohe Produktionskosten traditioneller Handwerkskunst | -0.9% | Asien-Pazifik (Indien, Bangladesch, Indonesien); Ausstrahlungseffekte auf Handwerkszentren in Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch westliche Bekleidung und Fast-Fashion | -0.8% | Global; ausgeprägt in Tier-2- und Tier-3-Märkten in Asien-Pazifik sowie aufstrebenden städtischen Märkten in Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Standardisierung von Größen und Designs | -0.5% | Global; am bedeutendsten bei grenzüberschreitenden E-Commerce-Strömen aus Indien und Südostasien in Diaspora-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten traditioneller Handwerkskunst
Die handwerkliche Produktion von Ethno-Mode steht vor Herausforderungen durch Fachkräftemangel, steigende Inputkosten und den Wettbewerb durch günstige maschinell hergestellte Alternativen. Sambalpuri Handweberei-Sarees erzielen aufgrund ihres arbeitsintensiven Ikat-Webprozesses Premiumpreise, wobei feinere Baumwollvarianten zwischen 5.000 und 15.000 INR kosten, während günstigere fabrikgefertigte Alternativen laut Sahapedia einen Wettbewerbsdruck auf traditionelle Weber ausüben. Srilankische Handweberei-Produzenten haben Schwierigkeiten, in Premium-Modezulieferketten einzutreten, da hohe Produktionskosten, lange Vorlaufzeiten und Schwierigkeiten bei der Erfüllung großvolumiger Auftragsanforderungen bestehen. Diese Einschränkungen erschweren es kleineren Handwerkergruppen, konsistente Aufträge für organisierte Einzelhändler zu erfüllen. Nachhaltigkeits-, Rückverfolgbarkeits- und Fairtrade-Anforderungen erhöhen zudem die Compliance-Verantwortung für exportorientierte Produzenten. Marken, die authentische handwerkliche Produkte suchen, müssen daher in Handwerkerausbildung, finanzielle Unterstützung und bessere Produktionsplanung investieren, um zuverlässige Beschaffungsnetzwerke aufzubauen.
Wettbewerb durch westliche Bekleidung und Fast-Fashion
Fast-Fashion-Einzelhändler verschärfen den Wettbewerb, indem sie ethnisch inspirierte Designs zu niedrigeren Preisen und kürzeren Produktionszyklen als traditionelle handwerklich basierte Produzenten anbieten. Die zunehmende Verfügbarkeit kostengünstiger Bekleidungsimporte, insbesondere aus China, verschärft den Preiswettbewerb für inländische Textil- und Bekleidungshersteller. Dieser Druck ist besonders bei Verbrauchern spürbar, die ethnische Bekleidung eher als Modetrend denn als kulturellen Kauf betrachten. Maschinell hergestellte Imitationen schwächen auch die Preissetzungsmacht authentischer Marken, indem sie den wahrgenommenen Wert traditioneller Handwerkskunst, Produktherkunft und Originaldesigns verringern. Die Clothing Manufacturers Association of India (CMAI) hat die durch maschinell hergestellte Repliken verursachte Verdrängung als Bedenken für die Beschäftigung im inländischen Textilsektor hervorgehoben. Diese Herausforderungen machen Produktdifferenzierung, Handwerksauthentifizierung und Verbraucherbewusstsein für Marken, die im globalen Markt für ethnische Bekleidung konkurrieren, zunehmend wichtig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Oberbekleidung weitet den Alltagsgebrauch ausTraditionelle einteilige Bekleidung macht im Jahr 2026 33,45 % des globalen Marktes für ethnische Bekleidung aus, angetrieben durch ihre etablierte Rolle bei Hochzeiten, Festen und religiösen Feiern. Diese Kleidungsstücke erzielen aufgrund der Verwendung von Premiumstoffen, aufwendiger Stickereien und aufwändiger Verzierungen oft höhere Durchschnittsverkaufspreise. Die Nachfrage bleibt in Südasien sowie im Nahen Osten und Afrika stark, wo traditionelle Kleidung bei formellen Anlässen weiterhin kulturelle Bedeutung hat. Dieses Segment bietet Einzelhändlern während der Hochsaison für Feste und Hochzeiten eine stabile Umsatzbasis und spiegelt die Verbraucherpräferenz für vollständige traditionelle Outfits wider.
Oberbekleidung wird bis 2032 voraussichtlich mit einem CAGR von 8,35 % wachsen, unterstützt durch die zunehmende Verwendung von Kurtas, bestickten Hemden und ethnischen Jacken für den Alltag und lässige Anlässe. Flipkarts Kategorie für ethnische Bekleidung zeigt starke Wiederholungskäufe, wobei die Nachfrage über Metropolmärkte hinaus in kleinere Städte und Gemeinden reicht. BIBAs erneuter Fokus auf Unterbekleidung spiegelt auch das wachsende Interesse an koordinierten Sets und Mix-and-Match-Separates wider. Andere Kategorien, einschließlich Accessoires und Fusionssilhouetten, profitieren davon, dass Verbraucher zunehmend vielseitige ethnische Garderoben für mehrere Anlässe aufbauen, anstatt Käufe auf jährliche Feiern zu beschränken.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Stofftyp:
Baumwolle behält ihre Basis, während Mischgewebe an Dynamik gewinnenBaumwolle macht im Jahr 2026 34,56 % des globalen Marktes für ethnische Bekleidung aus, angetrieben durch ihre Eignung für heiße und feuchte Klimazonen, ihren Tragekomfort und ihre weit verbreitete Verwendung in traditioneller Bekleidung. Etablierte Handwebsorten wie Chanderi, Maheshwari und Khadi stärken ihre Attraktivität durch unverwechselbare regionale Textilidentitäten weiter. Initiativen des indischen Ministeriums für Textilien zur Verbesserung der Produktstandardisierung und Größengebung unterstützen auch die Entwicklung eines stärker organisierten Bekleidungsökosystems. Baumwolle bleibt für alltägliche ethnische Kleidung weit bevorzugt und verbindet Praktikabilität, Erschwinglichkeit und kulturelles Erbe.
Synthetische und gemischte Stoffe werden bis 2032 voraussichtlich mit einem CAGR von 8,12 % wachsen, unterstützt durch ihre Vielseitigkeit, Erschwinglichkeit und Eignung für zeitgenössische ethnische Designs. Diese Materialien bieten wünschenswerte Drapierung, Glanz und pflegeleichte Eigenschaften und stellen Alternativen zu hochwertigen Naturstoffen dar. Ihre standardisierte Beschaffung und kürzeren Produktionszyklen ermöglichen es Herstellern auch, effizienter auf sich ändernde Modepräferenzen zu reagieren. Seide behält ihre Bedeutung in Braut- und Zeremonialsammlungen, während Chiffon und Georgette für festliche und formelle Bekleidung beliebt bleiben. Darüber hinaus helfen Qualitätsstandardisierung und international ausgerichtete Fertigungspraktiken organisierten Produzenten, die Anforderungen der Exportmärkte zu erfüllen und ein breiteres Verbraucherspektrum zu bedienen.
Nach Preissegment:
Premiumwachstum ergänzt die MassenbasisMassenprodukte machen im Jahr 2026 72,32 % des globalen Ethno-Modemarkts aus, was die starke Alltags- und Festtagsnachfrage in bevölkerungsreichen asiatischen Märkten widerspiegelt. Erschwingliche Kurtas, koordinierte Sets und Gelegenheitskleidung treiben die Volumina an und ermöglichen es Verbrauchern, ihren regulären Kleidungsbedarf zu decken, während sie höhere Budgets für bedeutende Feiern reservieren. Dieses Segment unterstützt die Zugänglichkeit in preissensiblen Städten und Gemeinden und ermöglicht es Werteinzelhändlern und Premiummarken, unterschiedliche Verbraucheranforderungen zu bedienen.
Premiumprodukte sollen bis 2032 mit einem CAGR von 8,93 % wachsen, angetrieben durch die Nachfrage von Brautkäufern, einkommensstärkeren GCC-Verbrauchern und Diaspora-Gemeinschaften, die handwerklich geprägte Kleidungsstücke suchen. Die Verkäufe von Luxus-Ethno-Mode steigen in der Hochzeitssaison 2025 erheblich an, was auf höhere Ausgaben für Premium-Gelegenheitskleidung hindeutet. Handgefertigte Textilien und aufwendige antike Zardozi-Arbeiten erzielen durch ihre Handwerkskunst und Exklusivität höhere Preise. Die Expansion von Vedant Fashions mit Twamev im Bereich Premium-Herren-Gelegenheitskleidung spiegelt weitere Chancen für spezialisierte Angebote wider. Die Premiumnachfrage kann sich daher stärken, ohne die etablierte Marktbasis des Massensegments zu verringern.


Nach Endnutzer:
Frauen führen die Nachfrage an, während Männer Dynamik hinzufügenFrauen machen im Jahr 2026 68,75 % des globalen Marktes für ethnische Bekleidung aus, angetrieben durch ein breites Angebot, darunter alltägliche Kurtas, Sarees, Salwar Kameez, Lehengas und Fusionsbekleidung in verschiedenen Preissegmenten. Die häufige Teilnahme an Hochzeiten, Festen und kulturellen Feiern schafft wiederkehrende Kaufmöglichkeiten. Kulturelle Identität und traditionelles Styling beeinflussen die Bekleidungspräferenzen von Frauen weiter. Das Segment bedient sowohl praktische alltägliche Kleidungsbedürfnisse als auch Premium-Anlassbekleidung und ist damit zentral für Produktentwicklungs- und Einzelhandelssortimentstrategien.
Männer werden bis 2032 voraussichtlich mit einem CAGR von 8,34 % wachsen, unterstützt durch die zunehmende Verwendung ethnischer Bekleidung bei mehreren Hochzeitsfunktionen, Festen und sozialen Anlässen. Die Nachfrage weitet sich allmählich über traditionelle Sherwanis hinaus auf Kurtas, Nehru-Jacken, Indo-Western-Outfits und koordinierte Sets aus. Familienfeiern und Schenkungen unterstützen auch den Kauf ethnischer Kinderbekleidung rund um Eid, Diwali und Hochzeiten. Marken wie BIBA Girls bedienen jüngere Verbraucher durch koordinierte Kollektionen, während passende Familienoutfits Möglichkeiten zur Erhöhung der Warenkorbwerte schaffen. Die wachsende Akzeptanz zeitgenössischen ethnischen Stylings ermöglicht es Marken auch, Herrenkollektionen zu erweitern und eine breitere Verbraucherbasis anzusprechen.
Nach Vertriebskanal:
Online-Einzelhandel erweitert den Zugang über Geschäfte hinausStationäre Einzelhandelsgeschäfte machen im Jahr 2026 68,57 % des globalen Ethno-Modemarkts aus, da Verbraucher es vorziehen, Stoffqualität, Drapierung, Stickerei, Farben und Passform vor dem Kauf zu prüfen. Diese Präferenz ist besonders stark bei Brautkleidung und Premium-Gelegenheitskleidung, bei der Produktauswahl und Anprobe größere Aufmerksamkeit erfordern. Vedant Fashions stärkt weiterhin seine physische Einzelhandelspräsenz durch ein umfangreiches Netzwerk exklusiver Markengeschäfte in in- und ausländischen Märkten. Stationäre Geschäfte bieten auch Dienstleistungen wie Änderungen, persönliche Stilberatung und Zugang zu neuen Kollektionen an, was ihre Bedeutung für traditionelle Kleidungsstücke unterstreicht, die individuelle Anproben erfordern.
Online-Einzelhandelsgeschäfte sollen bis 2032 mit einem CAGR von 10,45 % wachsen, unterstützt durch breiteren digitalen Zugang, grenzüberschreitendes Einkaufen und zunehmende Akzeptanz von E-Commerce in kleineren Städten. Amazon Fashion verzeichnet eine wachsende Nachfrage aus Tier-2- und Tier-3-Märkten, während Einzelhändler Produktbilder, Größenführer und virtuelle Einkaufstools verbessern, um Bedenken hinsichtlich Passform und Farbgenauigkeit zu begegnen. Die internationale Expansion von Myntra Global nach Singapur zeigt weiter, wie digitale Plattformen Ethno-Modemarken helfen, Auslandskunden zu erreichen, ohne erhebliche Investitionen in stationäre Geschäfte zu tätigen. Die Integration von Online- und Offline-Kanälen durch gemeinsame Bestände, Kundendaten und Fulfillment-Dienste wird für Einzelhändler zunehmend wichtiger.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik macht im Jahr 2026 53,82 % des globalen Marktanteils für ethnische Bekleidung aus, unterstützt durch seine große Verbraucherbasis, die etablierte Textilindustrie und starke kulturelle Traditionen. Indien treibt die regionale Nachfrage durch alltägliche, festliche und zeremonielle Käufe an, während organisierte Einzelhändler ihre Präsenz in Metropolen und kleineren Städten ausbauen. China verzeichnet ein wachsendes Interesse an Hanfu, angetrieben durch das Bewusstsein für kulturelles Erbe, während Verbraucher zunehmend authentische Designs und traditionelles Styling schätzen. Indonesien bietet Möglichkeiten in der Modest-Fashion-Branche, unterstützt durch staatliche Initiativen zur Stärkung der Designerkompetenzen und der Exportbeteiligung. Japan und Südkorea tragen weiter durch ihre etablierten Kimono- und Hanbok-Märkte bei, wobei digitale Plattformen und kulturelle Inhalte dazu beitragen, das Verbraucherinteresse und die Produktsichtbarkeit zu erweitern.
Naher Osten und Afrika
Der Nahe Osten und Afrika wird bis 2032 voraussichtlich mit einem CAGR von 8,48 % wachsen, unterstützt durch kulturelle Investitionen, eine junge Verbraucherbasis, rasche Urbanisierung und steigende Expatriate-Nachfrage nach ethnischer Bekleidung. Saudi-Arabiens Vision-2030-Programm und Initiativen der Saudi Fashion Commission fördern lokale Mode, traditionelle Kleidung und die Kreativwirtschaft und unterstützen die Formalisierung von Kategorien wie Thobes, Abayas und Zeremonialkleidung. Im GCC wird die Nachfrage weiter durch die große südasiatische Expatriate-Bevölkerung unterstützt, insbesondere in den Vereinigten Arabischen Emiraten, was Möglichkeiten für traditionelle und zeitgenössische ethnische Bekleidung schafft. Regionale Einzelhändler bauen ihre physische Präsenz aus, während Modeveranstaltungen und Designerschauen die Sichtbarkeit moderner arabischer Herrenmode und traditionell inspirierter Kollektionen erhöhen und so den organisierten Einzelhandel und die Markenpositionierung in der Region stärken.
Nordamerika, Europa und Südamerika
Nordamerika profitiert von einer erheblichen Diaspora-Bevölkerung, die die Nachfrage nach traditioneller Bekleidung, Gelegenheitskleidung und kulturell vertrauten Produkten stützt. Die Vereinigten Staaten haben eine beträchtliche im Ausland geborene Bevölkerung, die eine bedeutende Verbraucherbasis für gemeinschaftsgetriebene Ethno-Modenachfrage bildet und Käufe von traditioneller Bekleidung, Gelegenheitskleidung und kulturell vertrauten Produkten unterstützt. Europa bietet ebenfalls erhebliche Chancen, mit 46,7 Millionen Einwohnern, die außerhalb der Europäischen Union geboren wurden, Stand Januar 2025, was die Nachfrage nach südasiatischer, nordafrikanischer und anderer kulturell verwurzelter Bekleidung stützt [3]. Südamerika gewinnt an Sichtbarkeit für indigenes Handwerk und lokal inspirierte Mode, während zentralasiatische Märkte, insbesondere Usbekistan, ein erneuertes Interesse an traditionellen Kleidungsstücken durch zeitgenössisches Styling verzeichnen. In all diesen Regionen helfen Facheinzelhändler und digitale Marktplätze Marken dabei, Diaspora-Gemeinschaften und Verbraucher zu erreichen, die an kulturell unverwechselbarer Mode interessiert sind.
Wettbewerbslandschaft
Marktkonzentration
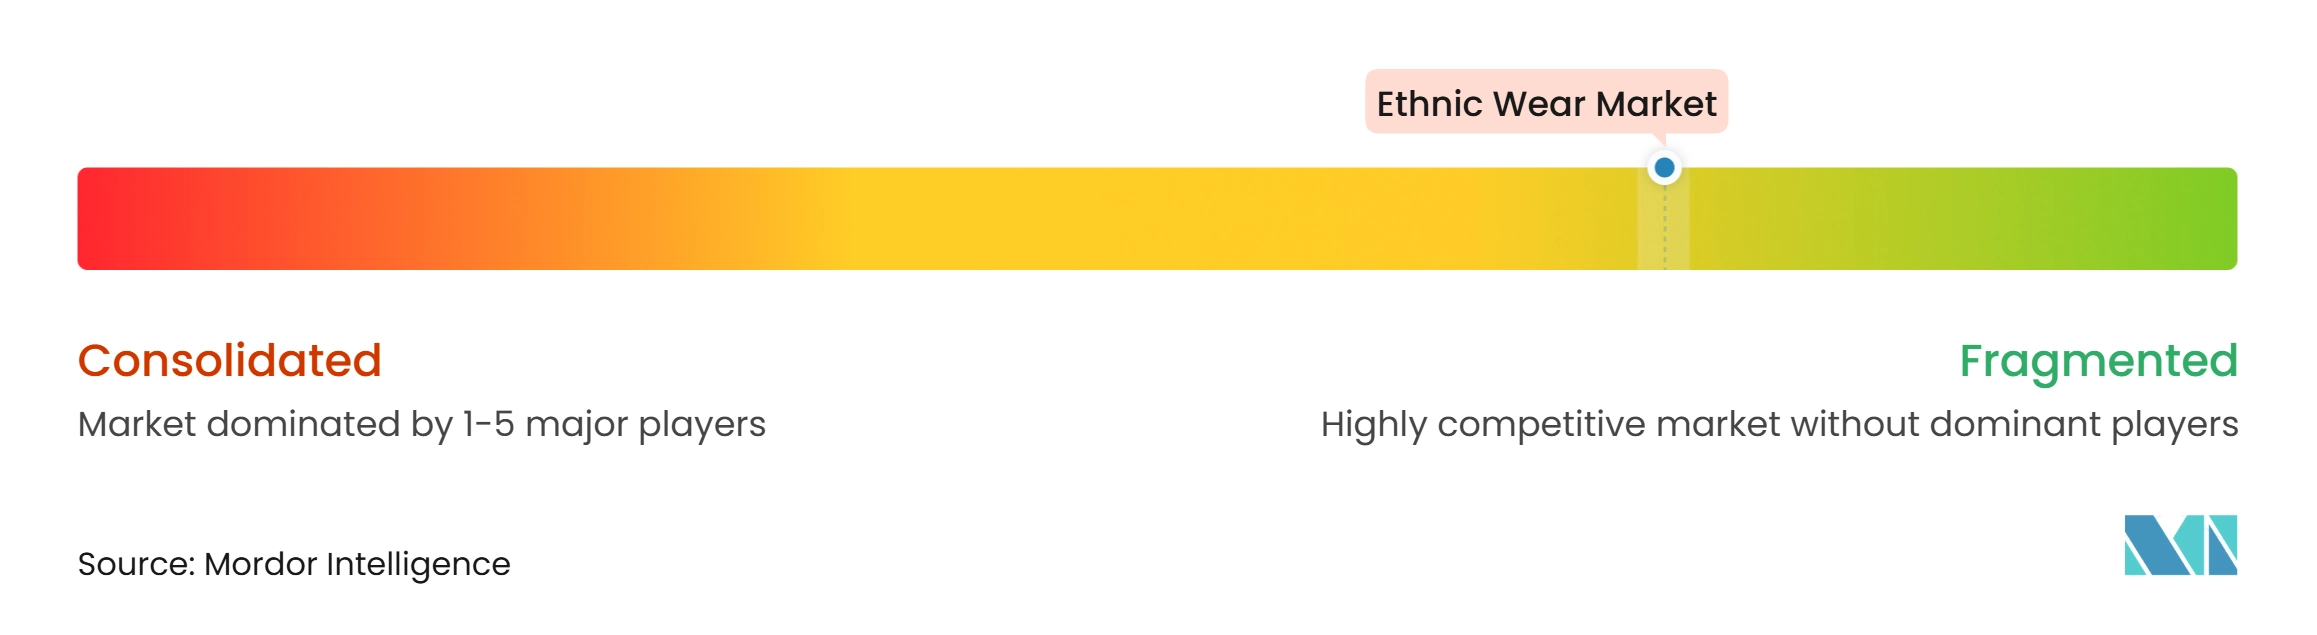
Der Markt für ethnische Bekleidung bleibt stark fragmentiert, wobei organisierte Einzelhändler neben Handwerkernetzwerken, unabhängigen Schneidern, traditionellen Handwerkszentren und lokalen Basarhändlern konkurrieren. Zu den prominenten organisierten Teilnehmern gehören Vedant Fashions und BIBA Fashion in Südasien sowie Landmark Group, Alshiaka und Kamal Osman Jamjoom Group im GCC. Diese fragmentierte Struktur bietet Verbrauchern vielfältige Produktauswahl, schafft jedoch Herausforderungen bei der Aufrechterhaltung konsistenter Qualität, dem Aufbau von Markenbekanntheit und der Etablierung von Kundentreue. Wettbewerbserfolg hängt zunehmend davon ab, kulturelle Authentizität mit zuverlässiger Produktverfügbarkeit und einer starken Einzelhandelspräsenz zu verbinden.
Etablierte Akteure stärken ihre Marktpositionen durch Markenentwicklung, Designerkooperationen, Portfolioerweiterung und digitales Marketing. Unternehmen nutzen Prominentenverbindungen, Social-Media-Kampagnen und Premium-Designerlabels, um die Markensichtbarkeit zu verbessern und jüngere Verbraucher anzuziehen. Portfoliokonsolidierung und Markenintegration unterstützen auch effizientere Einzelhandelsoperationen und eine klarere Marktpositionierung. Darüber hinaus helfen Investitionen in Bestandsmanagement, digitale Plattformen und Social Commerce organisierten Einzelhändlern, die Produktzugänglichkeit zu verbessern und mit informellen Marktteilnehmern zu konkurrieren.
Digital-first-Marken bauen ihre Präsenz durch internationalen E-Commerce, handwerkergeführte Kollektionen und Produkte aus, die auf Diaspora-Gemeinschaften abzielen. Unternehmen differenzieren sich durch traditionelle Handwerkskunst, unverwechselbare Designs, authentische Beschaffung und bequeme grenzüberschreitende Einkaufserlebnisse. Herkunftsinitiativen, geografisch geschützte Produkte und standardisierte Qualitätspraktiken stärken die Produktglaubwürdigkeit weiter. Kleinere Marken konkurrieren auch, indem sie sich auf spezialisierte Produktkategorien, unverwechselbares regionales Handwerk und Nischenverbraucherpräferenzen konzentrieren, anstatt umfangreiche physische Einzelhandelsnetzwerke zu unterhalten. Insgesamt hängt die Wettbewerbspositionierung davon ab, kulturelle Relevanz, Produktauthentizität, digitale Zugänglichkeit und zuverlässigen Kundenservice in Einklang zu bringen.
Branchenführer im Bereich ethnische Bekleidung
-
Vedant Fashions Limited
-
BIBA Fashion Limited
-
Yamato Co., Ltd.
-
Landmark Group
-
LEESLE Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ethno-Modemarkt Unternehmen in diesem Bericht
- Vedant Fashions Limited
- BIBA Fashion Limited
- Yamato Co., Ltd.
- SHIMAMURA Co., Ltd.
- LEESLE Co., Ltd.
- Landmark Group
- Kamal Osman Jamjoom Group
- Alshiaka
- Weaves Corporation Limited
- UTAN Group
- Aditya Birla Fashion and Retail Limited
- Gul Ahmed Group
- PT. Perusahaan Dagang dan Industri Batik Keris
- Fabindia Limited
- Global Shop Group
- Outfitters Stores Pvt. Ltd.
- EastEssence
- Aab Collection
- Tafaseel LLC
- Zivore Apparel Pvt Ltd
Neueste Industrielle Entwicklungen in Ethno-Modemarkt
- Juni 2026: Soch stärkte seine internationale Präsenz durch die Eröffnung seines fünften Auslandsgeschäfts in Surrey, British Columbia, Kanada, mit einer Fläche von ca. 1.500 Quadratfuß. Das Geschäft bietet Sarees, Salwar-Anzüge, Kurtas sowie Festtags- und Gelegenheitskleidungskollektionen an und richtet sich an Kanadas wachsende südasiatische Verbraucherbasis.
- Mai 2026: KKCL (Kewal Kiran Clothing Limited) trat mit der Einführung von Punya in den indischen Ethno-Modemarkt ein, einer Marke, die zeitgenössische indische Kleidung anbietet, die traditionellen Stil mit modernem Design und erschwinglichen Preisen verbindet. Die Marke gibt an, das bestehende Einzelhandelsnetzwerk von KKCL, Multi-Marken-Outlets und führende E-Commerce-Plattformen zu nutzen, um Verbraucher in ganz Indien zu erreichen.
- März 2026: Suta expandierte international durch die Eröffnung seines ersten Auslands-Flagshipstores im Cœur de Ville Mall in Grand Baie, Mauritius, mit einer Fläche von 410 Quadratfuß. Das Geschäft bietet handgefertigte Sarees und Bekleidung sowie Individualisierungs-, Schneider- und Änderungsdienstleistungen an und markiert den Eintritt der Marke in den internationalen stationären Einzelhandel.
Berichtsumfang des globalen Marktes für ethnische Bekleidung
Segmentierungsübersicht
| Oberbekleidung |
| Unterbekleidung |
| Traditionelle einteilige Bekleidung |
| Sonstige Produkttypen |
| Baumwolle |
| Seide |
| Chiffon und Georgette |
| Synthetische und gemischte Stoffe |
| Sonstige Stofftypen |
| Massenmarkt |
| Premium |
| Männer |
| Frauen |
| Kinder |
| Stationäre Einzelhandelsgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Oberbekleidung | |
| Unterbekleidung | ||
| Traditionelle einteilige Bekleidung | ||
| Sonstige Produkttypen | ||
| Nach Stofftyp | Baumwolle | |
| Seide | ||
| Chiffon und Georgette | ||
| Synthetische und gemischte Stoffe | ||
| Sonstige Stofftypen | ||
| Nach Preissegment | Massenmarkt | |
| Premium | ||
| Nach Endnutzer | Männer | |
| Frauen | ||
| Kinder | ||
| Nach Vertriebskanal | Stationäre Einzelhandelsgeschäfte | |
| Online-Einzelhandelsgeschäfte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen projizierten Wert wird der globale Sektor für ethnische Bekleidung bis 2032 erreichen?
Der globale Markt für ethnische Bekleidung wird voraussichtlich bis 2032 einen Wert von 152,25 Milliarden USD erreichen und von 2027 an mit einem CAGR von 7,41 % wachsen.
Welche Produktkategorie führt den Umsatz mit ethnischer Bekleidung an?
Traditionelle einteilige Bekleidung führt mit einem Anteil von 33,45 % im Jahr 2026, unterstützt durch Hochzeiten, Feste und religiöse Anlässe.
Welches Preissegment für ethnische Bekleidung wächst am schnellsten?
Das Premiumsegment wird bis 2032 voraussichtlich mit einem CAGR von 8,93 % wachsen, da Verbraucher mehr für Braut-, handwerklich orientierte und hochwertige Anlassbekleidung ausgeben.
Warum steigen die Online-Umsätze mit ethnischer Bekleidung?
Der Online-Einzelhandel wird voraussichtlich mit einem CAGR von 10,45 % wachsen, da Plattformen Diaspora-Käufer und Verbraucher in kleineren Städten erreichen.