
Taille et part du marché des vêtements ethniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
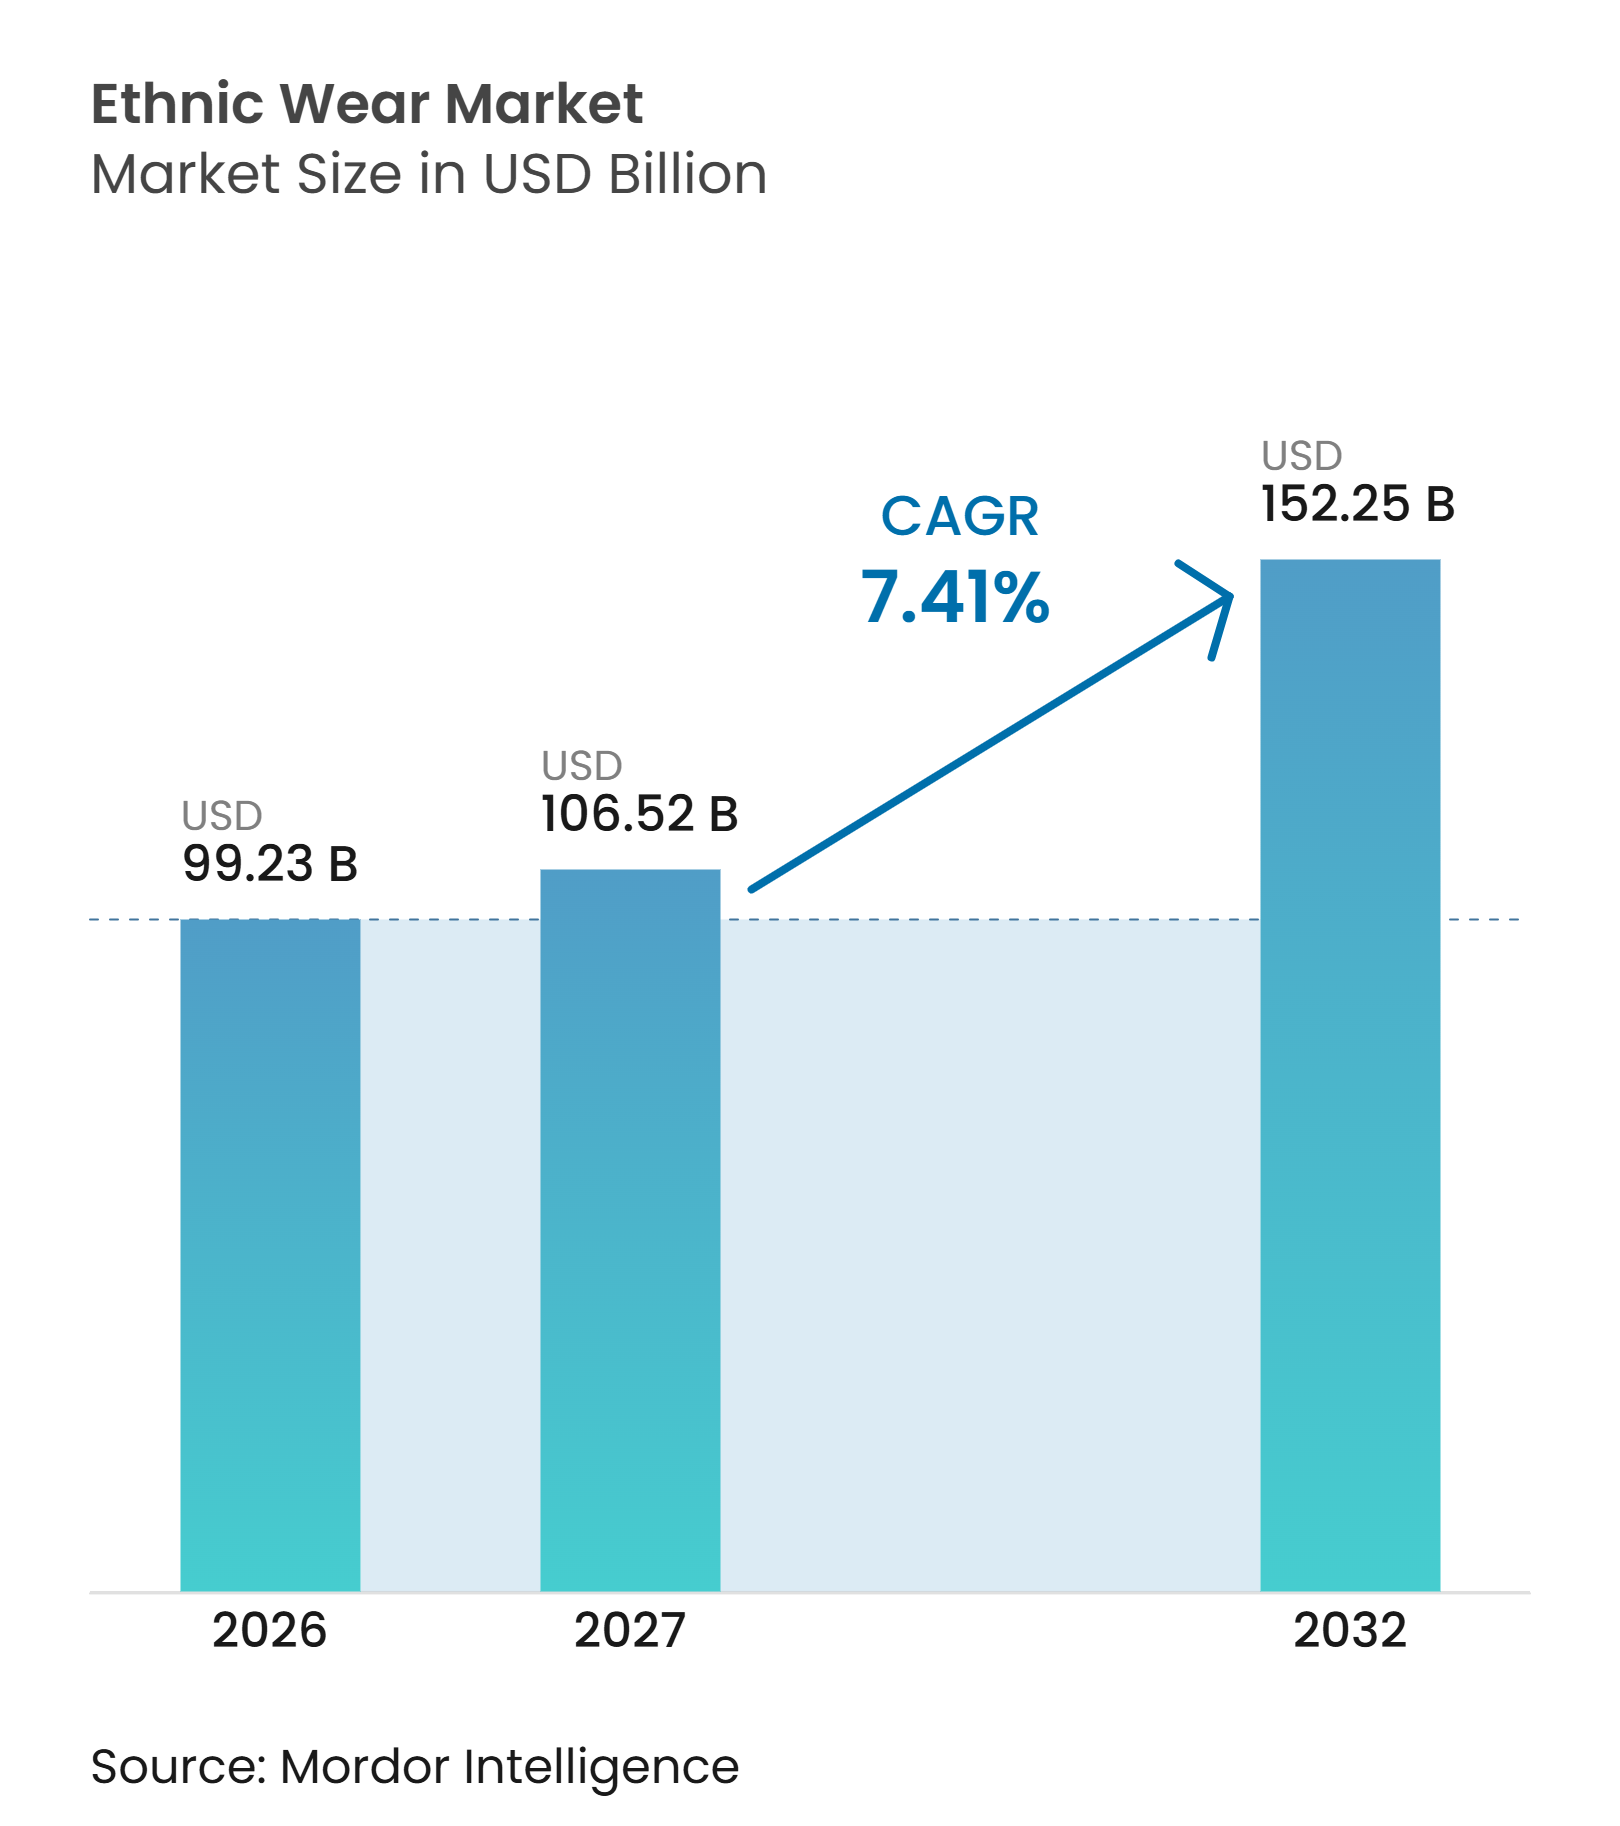
| Taille du Marché (2027) | 106.52 Milliards de dollars |
| Taille du Marché (2032) | 152.25 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.41 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vêtements ethniques par Mordor Intelligence
Le marché des vêtements ethniques était évalué à 99,23 milliards USD en 2026 et devrait croître de 106,52 milliards USD en 2027 à 152,25 milliards USD d'ici 2032, enregistrant un CAGR de 7,41 % durant la période 2027-2032. L'identité culturelle, les célébrations récurrentes et un accès numérique plus large soutiennent la demande au sein des communautés établies et de la diaspora. Le marché dépasse le cadre des achats occasionnels, les consommateurs portant des vêtements de fusion au travail, dans des contextes sociaux et au quotidien. Cette évolution profite aux marques proposant à la fois des produits accessibles et des gammes premium crédibles axées sur l'artisanat. Les canaux en ligne élargissent la portée dans les villes de taille moyenne et les communautés à l'étranger, tandis que les magasins physiques restent importants pour l'essayage, l'inspection des tissus et les achats de plus grande valeur. Le marché demeure fragmenté, ce qui permet aux marques organisées de gagner du terrain grâce à la discipline d'approvisionnement, un positionnement clair et des services omnicanaux fiables.
Points clés du rapport
-
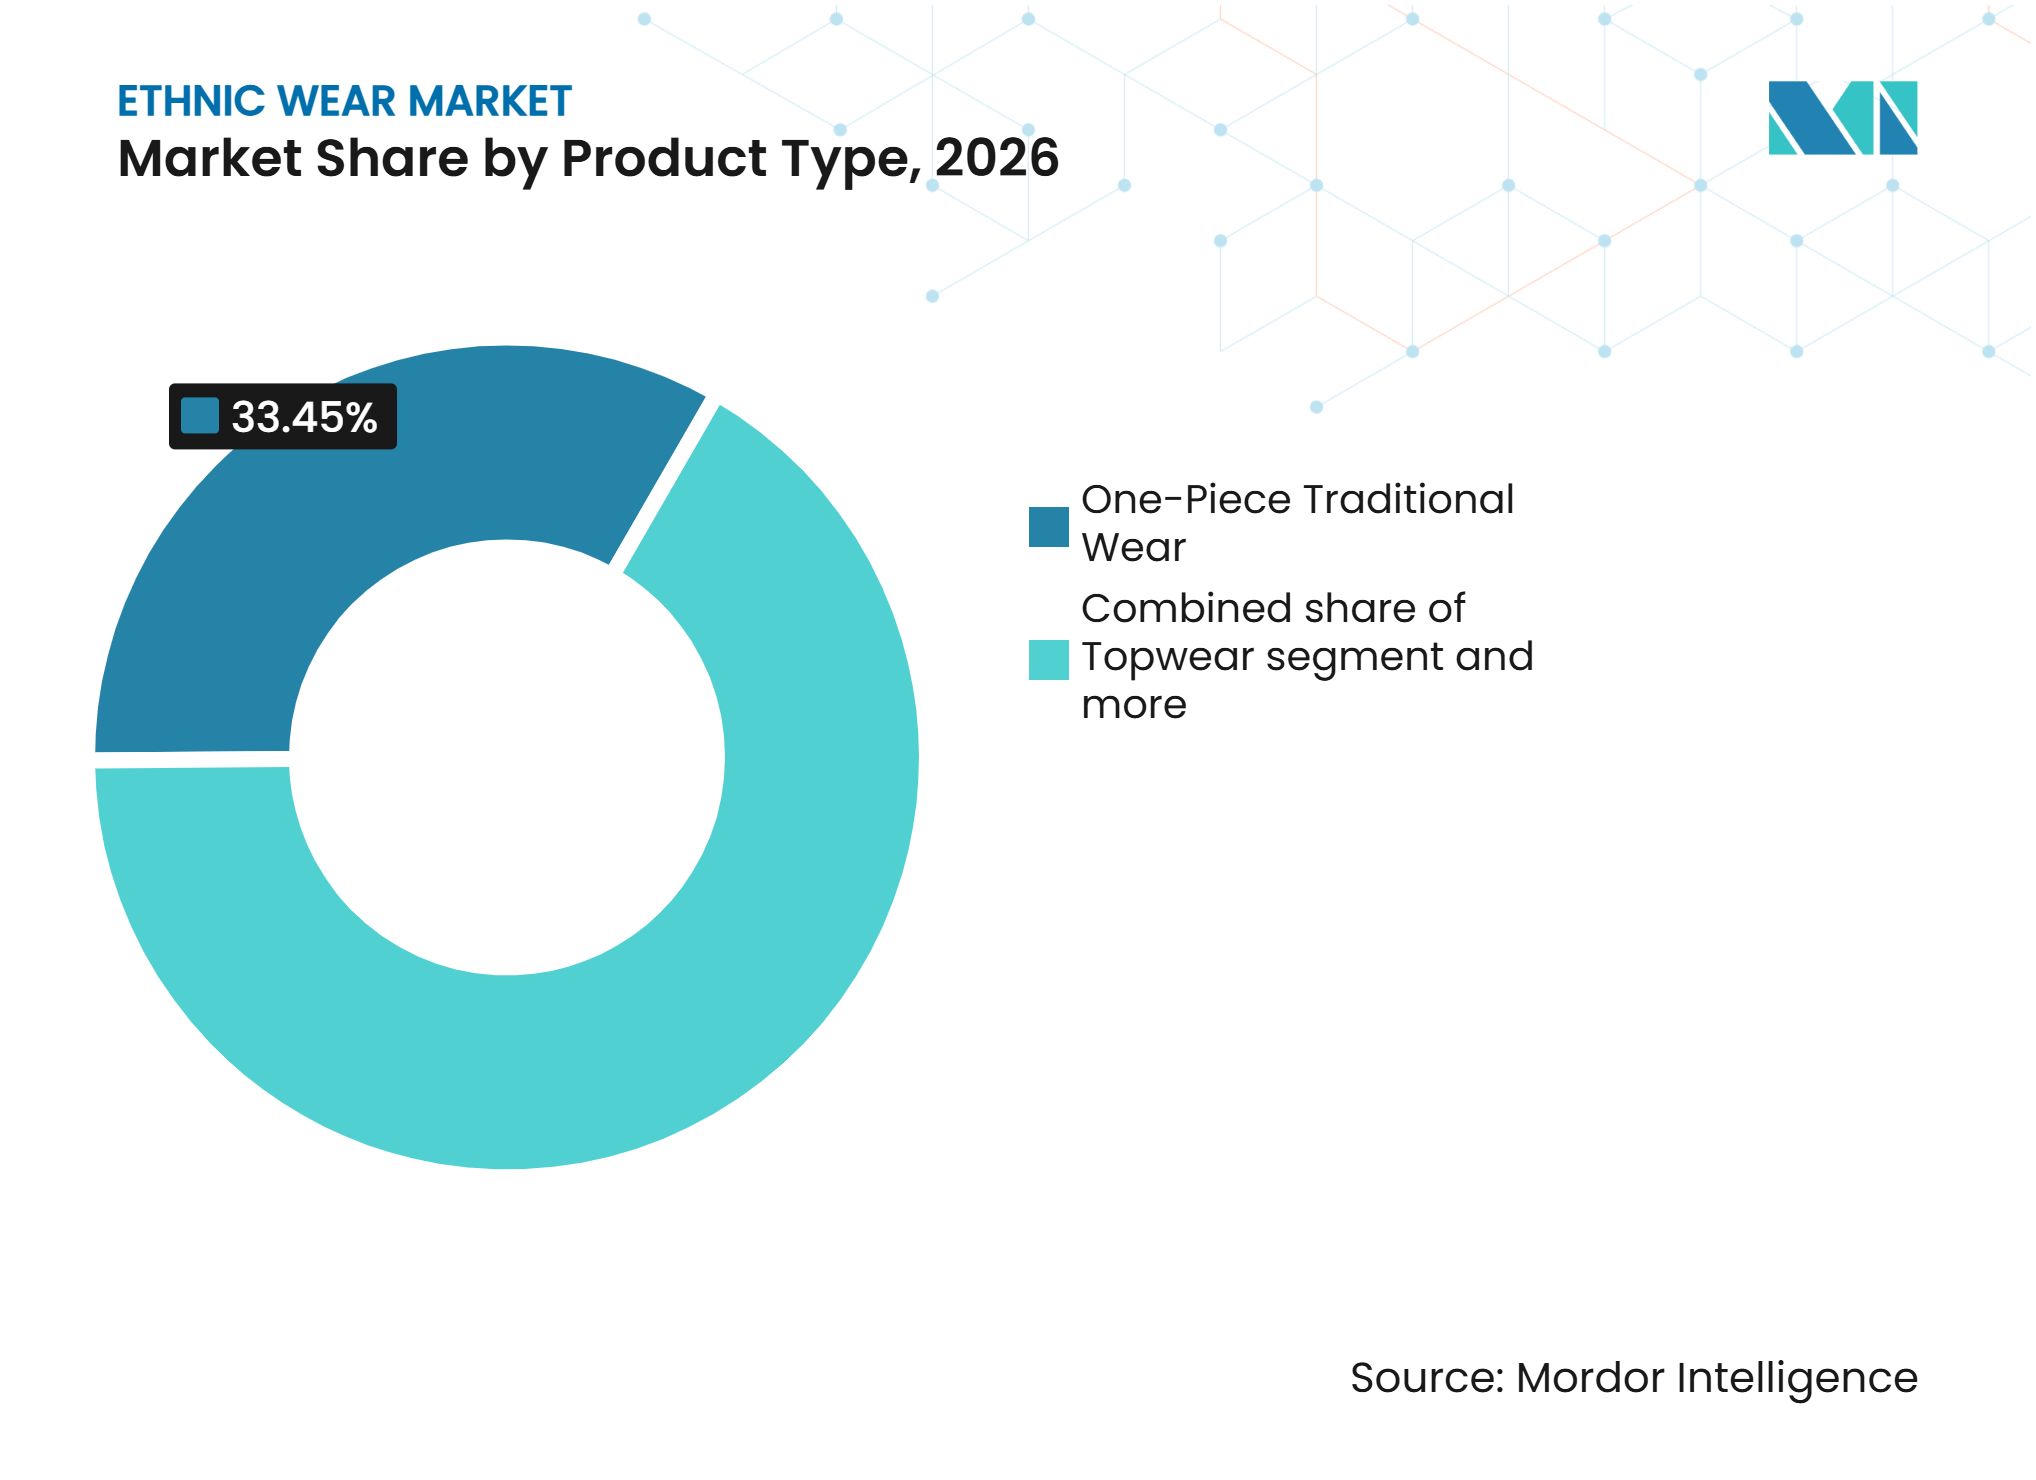
Par type de produit, les vêtements traditionnels une pièce détenaient 33,45 % de la part de marché en 2026, tandis que les hauts devraient croître à un CAGR de 8,35 % jusqu'en 2032.
-
Par type de tissu, le coton représentait 34,56 % de la taille du marché en 2026, tandis que les tissus synthétiques et mélangés devraient se développer à un CAGR de 8,12 % jusqu'en 2032.
-
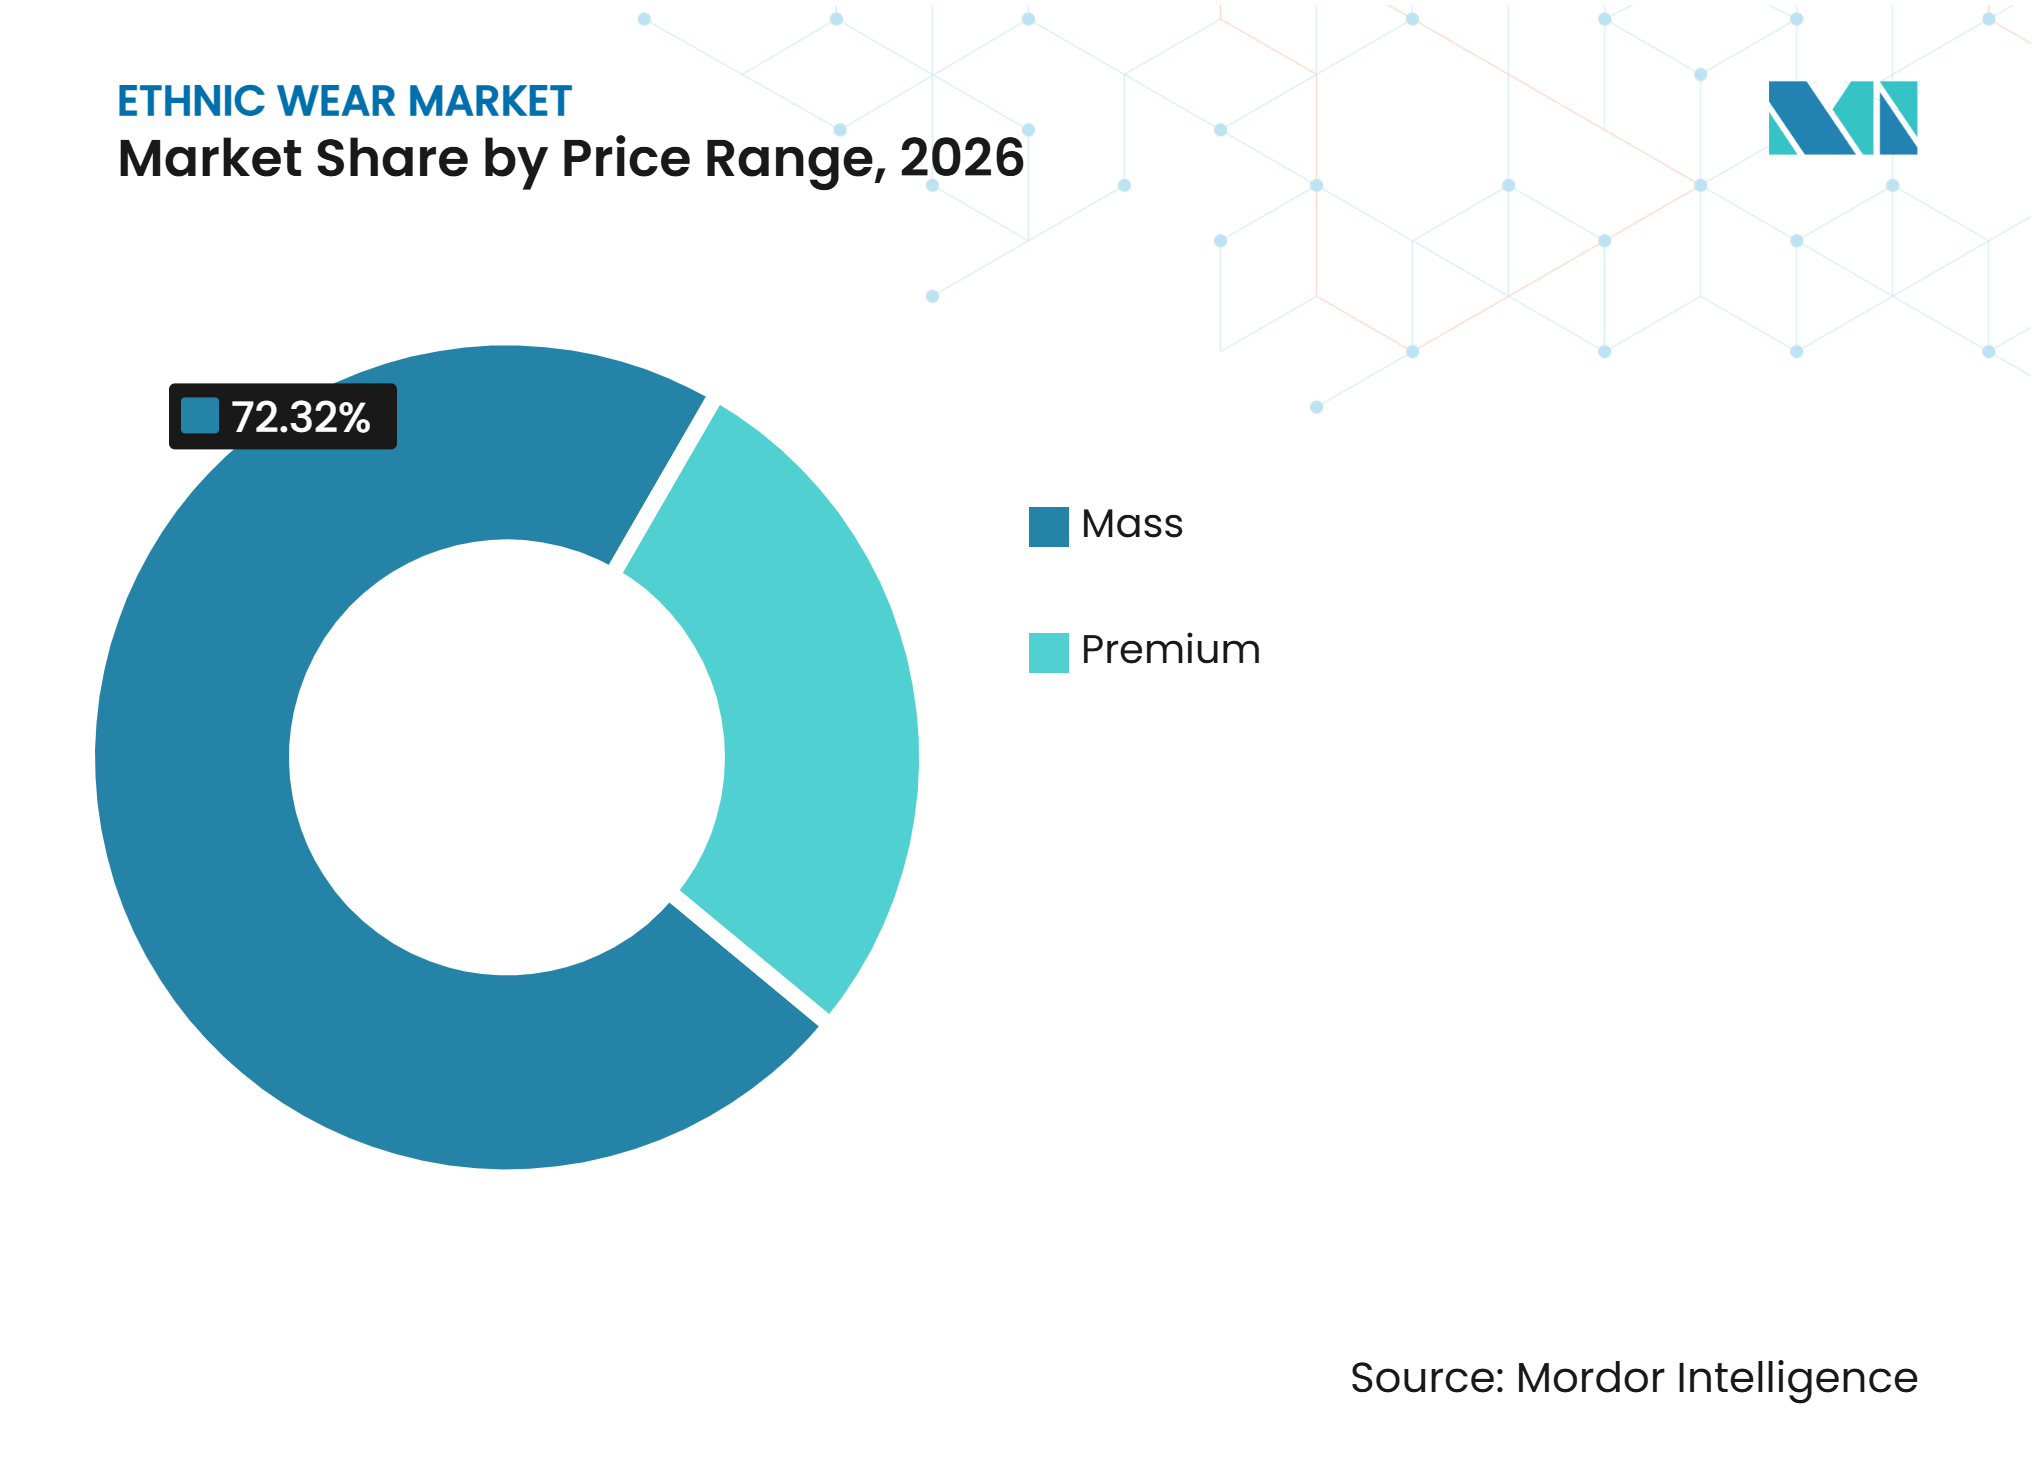
Par gamme de prix, la grande consommation détenait 72,32 % de la part de marché en 2026, tandis que le segment premium devrait croître à un CAGR de 8,93 % jusqu'en 2032.
-
Par utilisateur final, les femmes représentaient 68,75 % du marché en 2026, tandis que les hommes devraient croître à un CAGR de 8,34 % jusqu'en 2032.
-
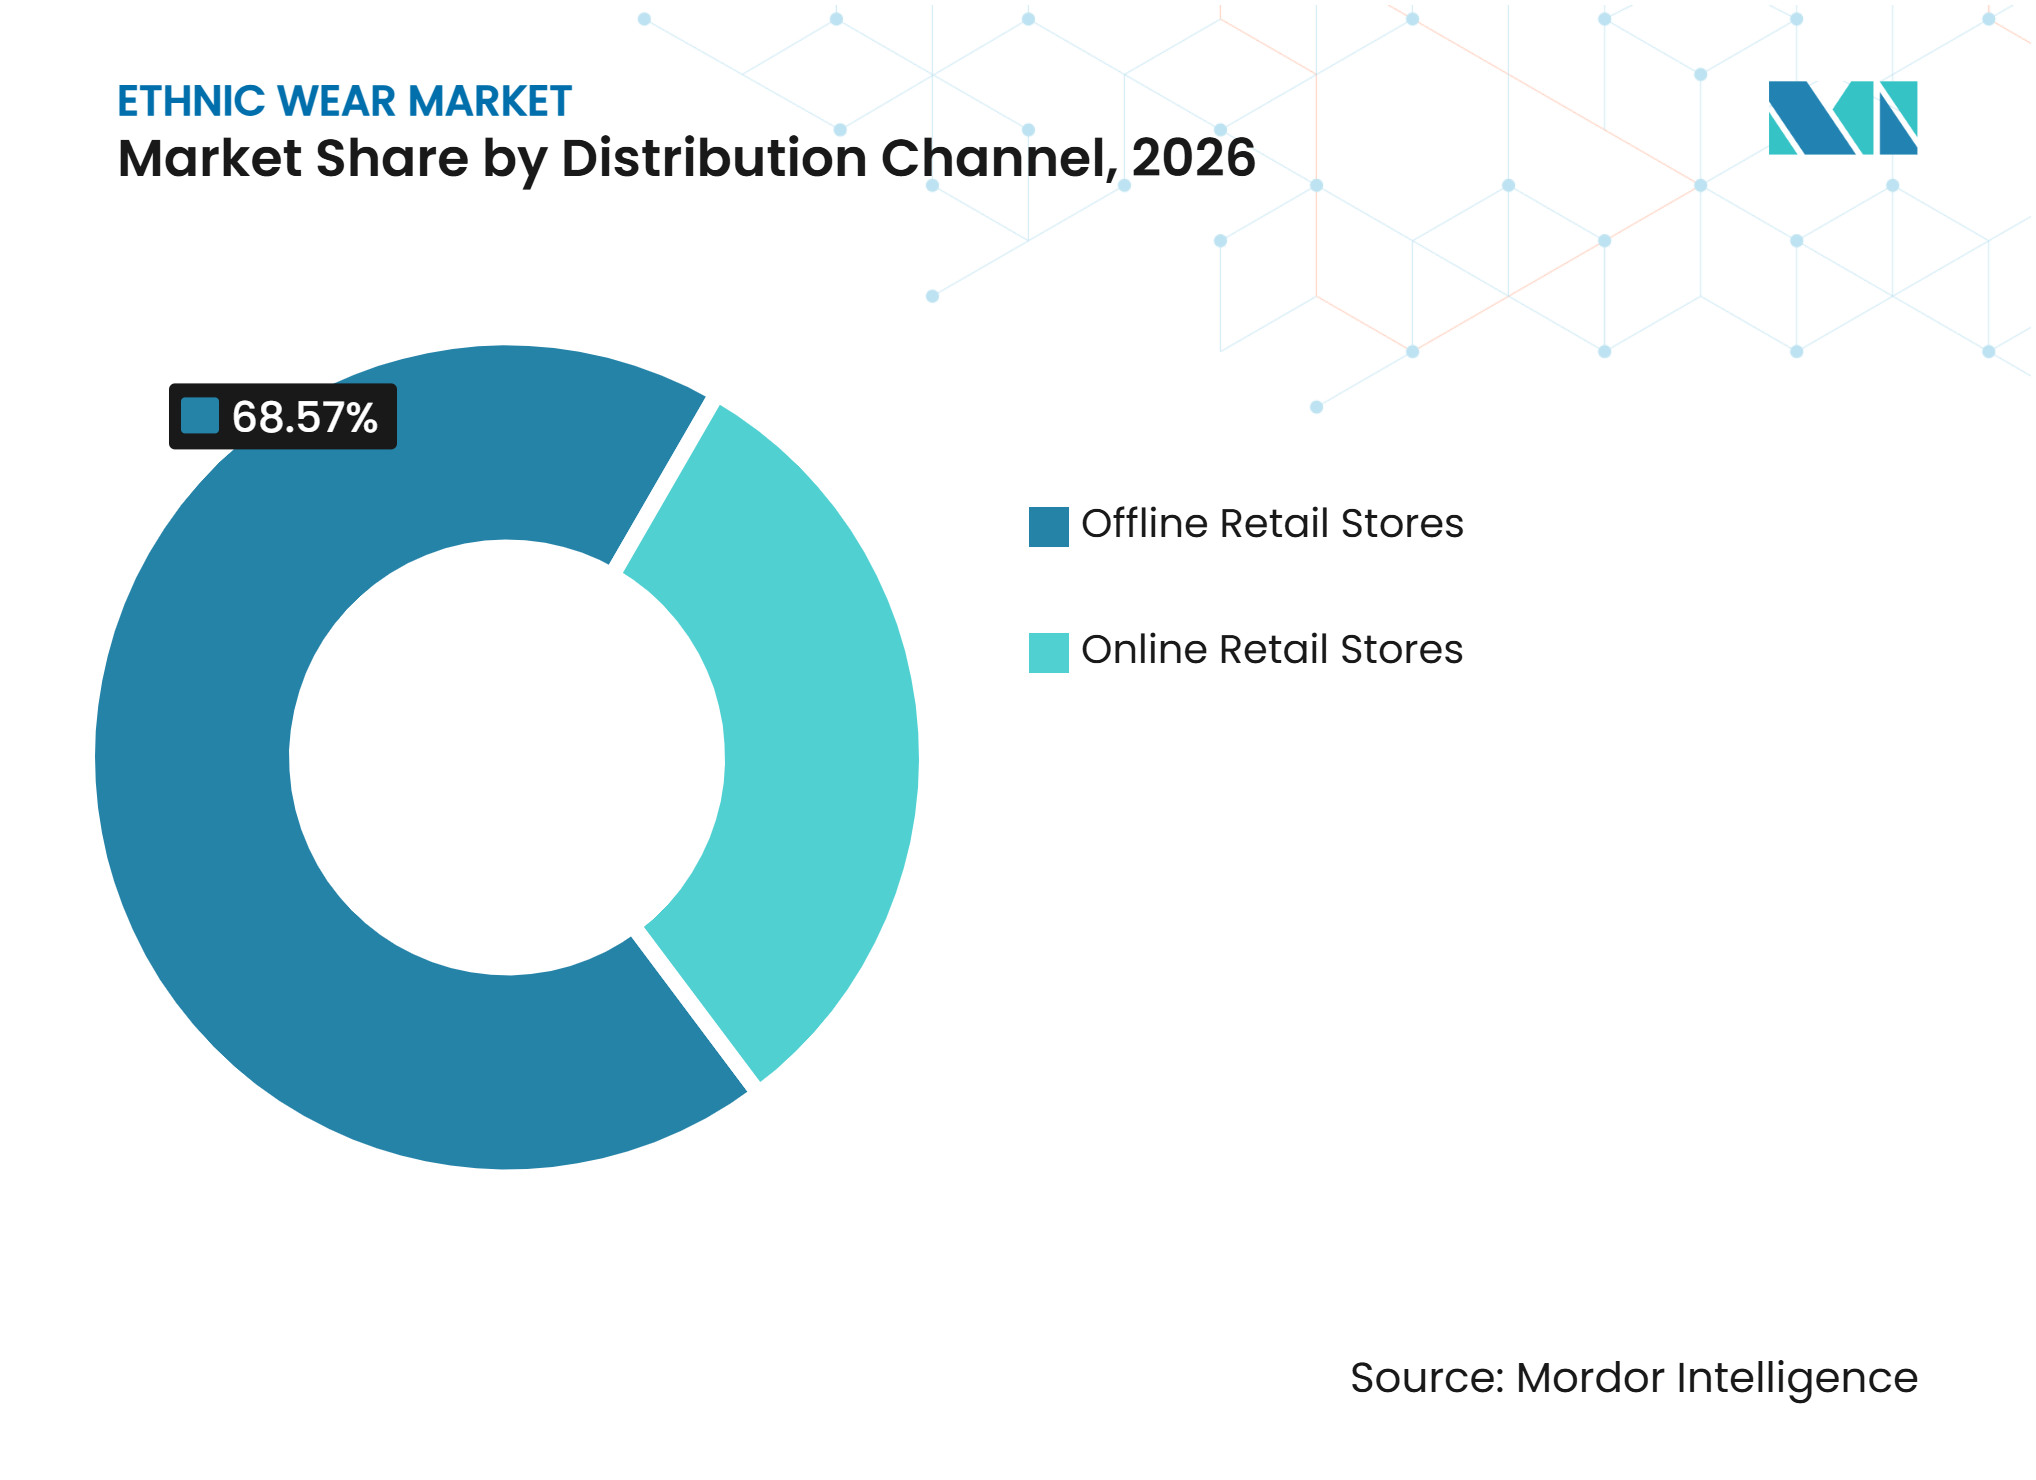
Par canal de distribution, les magasins de détail hors ligne détenaient 68,57 % du marché en 2026, tandis que les magasins de détail en ligne devraient croître à un CAGR de 10,45 % jusqu'en 2032.
-
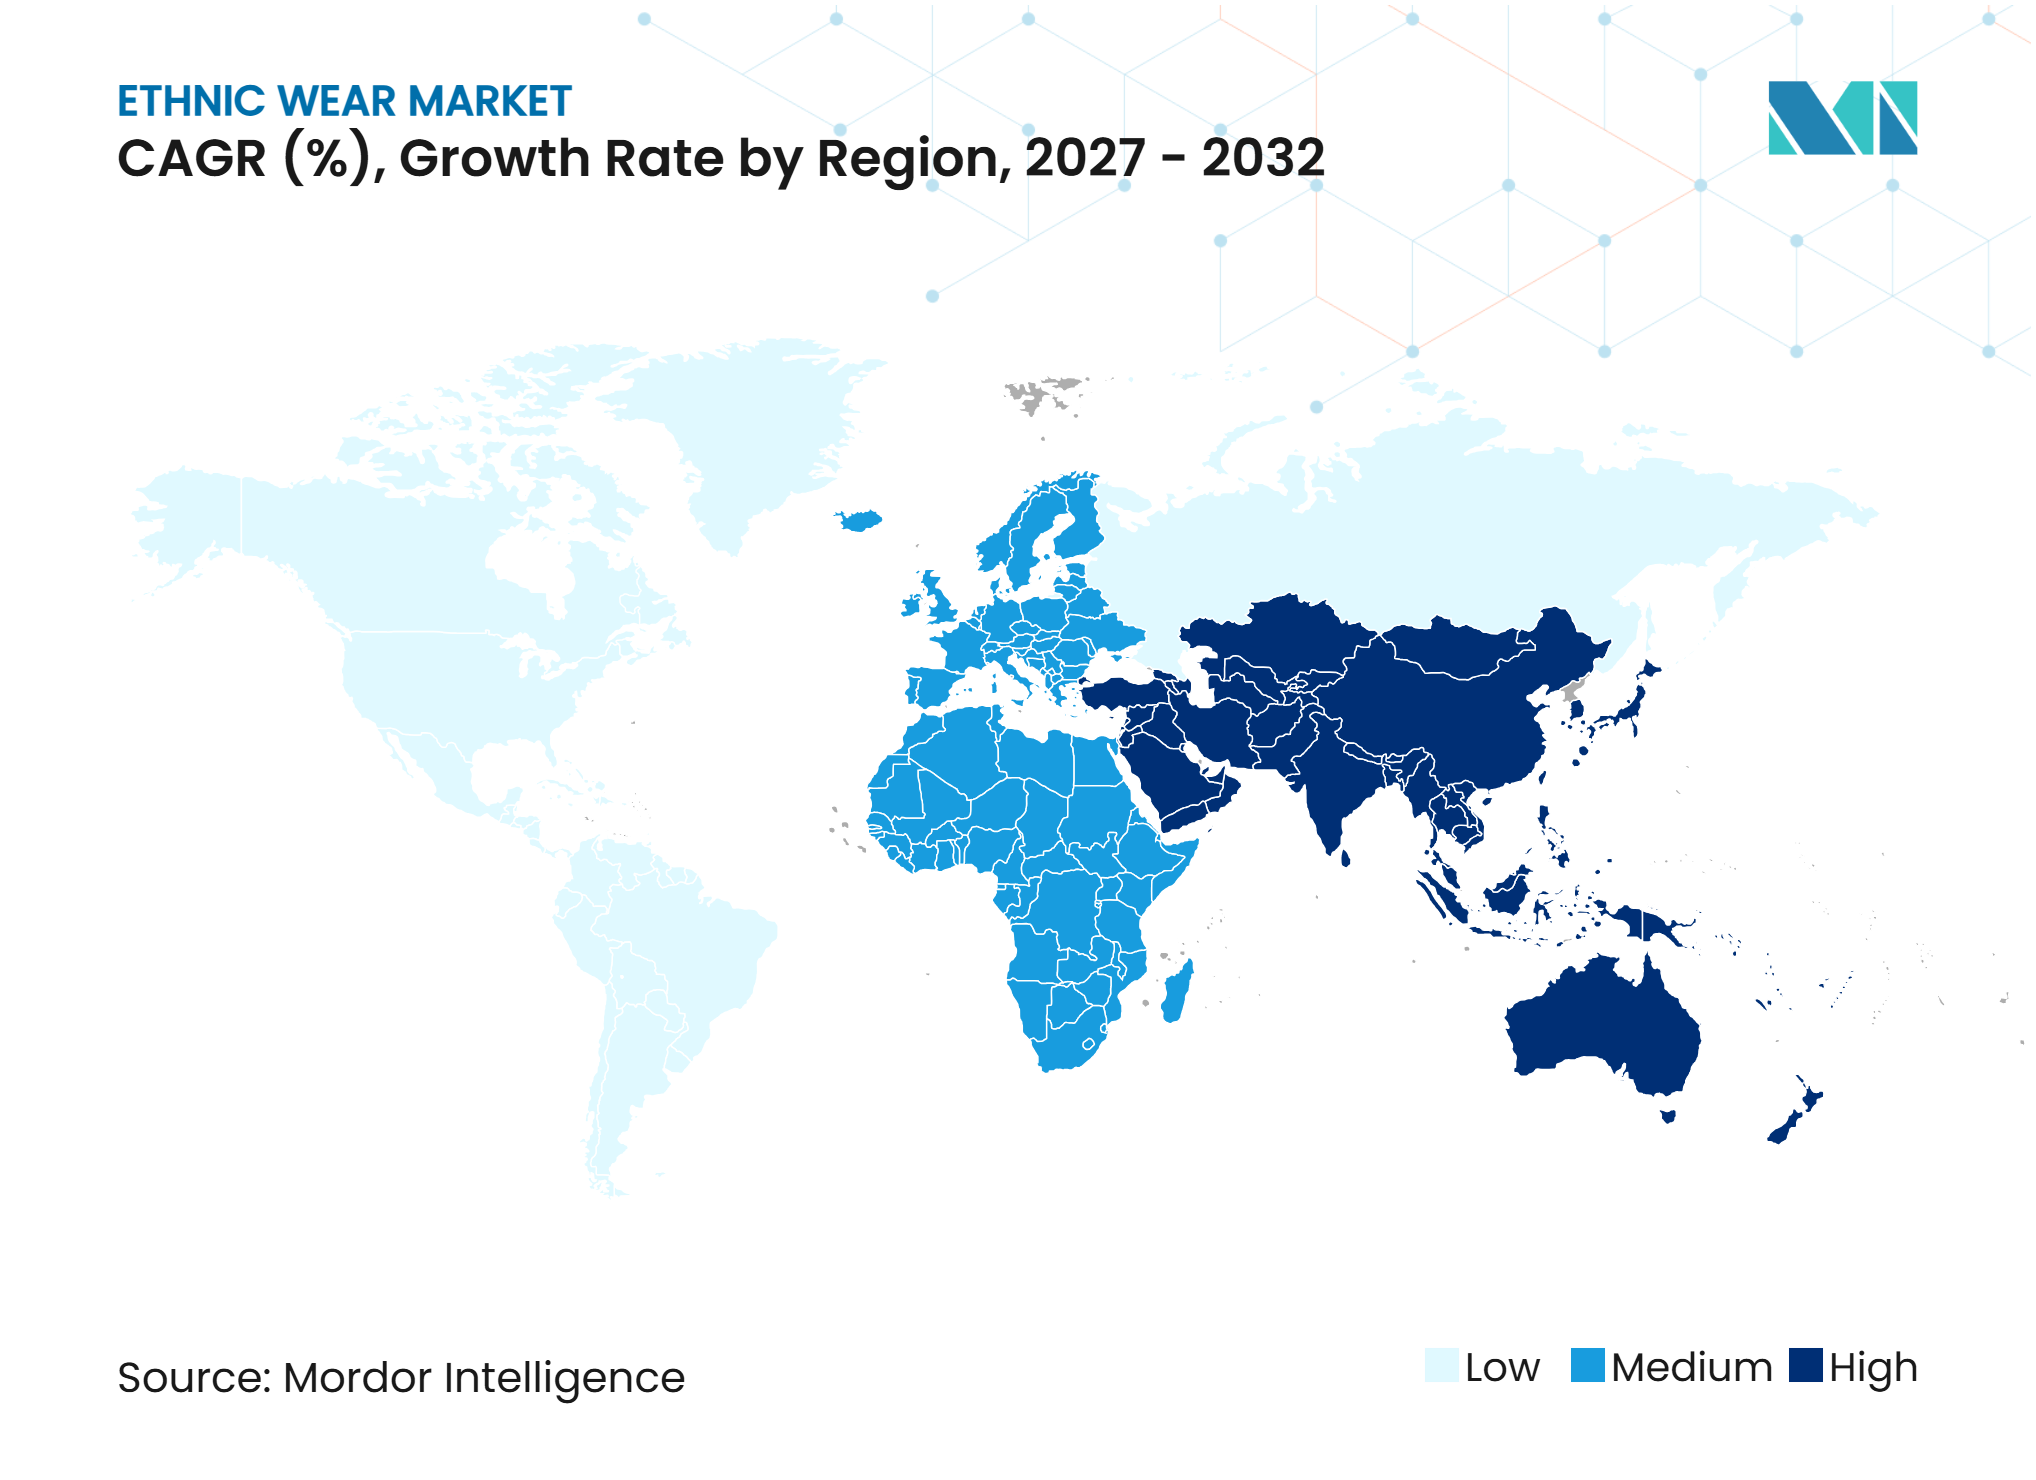
Par géographie, l'Asie-Pacifique détenait 53,82 % du marché en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,48 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Multiculturalisme croissant et augmentation des migrations sur les marchés internationaux | +1.4% | Mondial ; concentré en Amérique du Nord, en Europe et dans les pays du GCC | Moyen terme (2 à 4 ans) |
| Préférence croissante des consommateurs pour l'identité culturelle et la préservation du patrimoine traditionnel | +1.1% | Cœur Asie-Pacifique (Inde, Chine, Indonésie), extension vers le Moyen-Orient et l'Afrique et la diaspora occidentale | Long terme (≥ 4 ans) |
| Demande croissante de vêtements ethniques lors des mariages, des fêtes et des célébrations culturelles | +1.7% | Mondial ; dominant en Inde, en Asie du Sud, au Moyen-Orient et en Afrique, et dans les pôles de diaspora en Amérique du Nord et au Royaume-Uni | Court terme (≤ 2 ans) |
| Popularité croissante des vêtements ethniques contemporains et des tendances de la mode fusion | +0.9% | Asie-Pacifique et Amérique du Nord (portés par la génération Z et les millennials), extension vers l'Europe | Moyen terme (2 à 4 ans) |
| Influence croissante des médias sociaux, des influenceurs de mode et des échanges culturels mondiaux | +0.8% | Mondial ; particulièrement en Asie du Sud-Est, en Asie du Sud et dans les pays du GCC | Court terme (≤ 2 ans) |
| Expansion des plateformes de commerce électronique et du commerce transfrontalier de vêtements ethniques | +1.2% | Asie-Pacifique et marchés de la diaspora en Amérique du Nord, en Europe, aux Émirats arabes unis | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Multiculturalisme croissant et augmentation des migrations sur les marchés internationaux
Les migrations et la croissance des communautés multiculturelles amplifient la demande de vêtements ethniques dans les grands centres urbains, notamment là où les consommateurs maintiennent de fortes traditions culturelles et festives. Les pôles de diaspora tels qu'Edison, Brampton, Wembley et Dubaï génèrent une demande concentrée pour les tenues de mariage, les vêtements de fête et les habits traditionnels. À Singapour, les Indiens représentent 9,0 % de la population résidente en juin 2026, soutenant la demande de vêtements culturellement familiers [1]. Les plateformes de commerce électronique transfrontalier améliorent davantage l'accès à la mode ethnique, permettant aux marques d'atteindre les consommateurs à l'étranger et d'évaluer la demande internationale sans investir immédiatement dans des réseaux de vente physique. L'intérêt croissant des consommateurs de la diaspora de deuxième génération pour les interprétations contemporaines des vêtements traditionnels encourage également les marques à développer des collections de fusion et des assortiments de produits localisés.
Préférence croissante des consommateurs pour l'identité culturelle et la préservation du patrimoine traditionnel
L'identité culturelle continue d'influencer les achats de vêtements ethniques, les consommateurs manifestant un intérêt pour les vêtements qui reflètent des motifs traditionnels reconnaissables, des textiles régionaux et un savoir-faire artisanal. Les consommateurs de Hanfu en Chine accordent une valeur croissante à la co-conception, à l'implication personnelle et aux éléments traditionnels authentiques lors de leurs décisions d'achat, aux côtés de facteurs conventionnels tels que la couleur, la coupe et le prix. En Indonésie, le secteur de la mode modeste en plein essor bénéficie du soutien du gouvernement, avec des initiatives encourageant les créateurs locaux à renforcer leur présence internationale et à développer leurs opportunités d'exportation. De même, les jeunes consommateurs en Ouzbékistan adoptent de plus en plus les vêtements traditionnels adras et atlas en les intégrant dans des garde-robes contemporaines. Ces évolutions renforcent la demande de vêtements ethniques en tant qu'expression de l'identité culturelle et du patrimoine, étendant les achats au-delà des occasions saisonnières et cérémonielles.
Demande croissante de vêtements ethniques lors des mariages, des fêtes et des célébrations culturelles
Les mariages et les fêtes culturelles créent des occasions d'achat récurrentes, soutenant la demande de vêtements ethniques traditionnels, festifs et spécifiques aux occasions. Selon la Confédération des commerçants de toute l'Inde (CAIT), la saison des mariages de novembre à décembre 2025 en Inde devait générer 6,5 lakh crore INR de chiffre d'affaires pour 46 lakh de mariages, les vêtements et les saris représentant 10 % des dépenses totales liées aux mariages [2]. Les multiples fonctions de mariage, notamment le Mehndi, le Haldi, les cérémonies et les réceptions, incitent les ménages à acheter des tenues différentes pour chaque occasion. Les célébrations festives telles que le Karva Chauth, Diwali, l'Aïd et les fêtes régionales des récoltes soutiennent davantage la demande saisonnière de vêtements. Ces occasions récurrentes permettent aux détaillants de planifier des collections spécifiques aux fêtes, des capsules de mariage, des cycles de stocks et des campagnes promotionnelles, soutenant les achats répétés tout au long de l'année.
Popularité croissante des vêtements ethniques contemporains et des tendances de la mode fusion
Le style fusion élargit les occasions et les contextes dans lesquels les consommateurs intègrent des vêtements ethniques dans leur garde-robe. Les plateformes de médias sociaux, notamment TikTok et Instagram, accroissent la visibilité de la mode ethnique contemporaine grâce aux transitions de tenues, aux contenus de style et à l'expression culturelle portée par les créateurs. Cette exposition aide des vêtements tels que les kurtas, les vestes drapées et les ensembles coordonnés à être acceptés pour les campus, les bureaux et les contextes sociaux décontractés. Les consommateurs adoptent de plus en plus les broderies traditionnelles, les imprimés régionaux et les détails culturels sur des coupes contemporaines et des silhouettes modernes. Ces designs permettent aux vêtements ethniques de conserver leur identité culturelle tout en devenant plus adaptés à un usage fréquent. Les détaillants équilibrent donc les collections axées sur les occasions avec des gammes polyvalentes pour le quotidien, étendant la demande au-delà des mariages et des célébrations saisonnières.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption limitée par le grand public en dehors des communautés culturelles | -1.1% | Amérique du Nord, Europe (segments d'acheteurs non ethniques) | Long terme (≥ 4 ans) |
| Coûts de production élevés de l'artisanat traditionnel | -0.9% | Asie-Pacifique (Inde, Bangladesh, Indonésie) ; extension vers les clusters artisanaux du Moyen-Orient et de l'Afrique | Moyen terme (2 à 4 ans) |
| Concurrence des vêtements occidentaux et de la mode rapide | -0.8% | Mondial ; particulièrement marqué dans les marchés de niveau 2 à 3 en Asie-Pacifique et dans les marchés urbains émergents du Moyen-Orient et de l'Afrique | Court terme (≤ 2 ans) |
| Standardisation limitée des tailles et des designs | -0.5% | Mondial ; plus significatif dans les flux de commerce électronique transfrontalier depuis l'Inde et l'Asie du Sud-Est vers les marchés de la diaspora | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de production élevés de l'artisanat traditionnel
La production de vêtements ethniques artisanaux est confrontée à des défis liés aux pénuries de main-d'œuvre qualifiée, à la hausse des coûts des intrants et à la concurrence des alternatives bon marché fabriquées à la machine. Les saris Sambalpuri faits à la main atteignent des prix élevés en raison de leur processus de tissage Ikat à forte intensité de main-d'œuvre, les variétés de coton plus fines étant proposées entre 5 000 et 15 000 INR, tandis que des alternatives moins chères produites en usine exercent une pression concurrentielle sur les tisserands traditionnels, selon Sahapedia. Les producteurs de tissus à la main sri-lankais rencontrent des difficultés pour intégrer les chaînes d'approvisionnement de la mode haut de gamme en raison des coûts de production élevés, des délais de fabrication prolongés et des difficultés à satisfaire des commandes en grande quantité. Ces contraintes rendent difficile pour les petits groupes d'artisans de répondre à des commandes régulières pour les détaillants organisés. Les exigences en matière de durabilité, de traçabilité et de commerce équitable augmentent encore les responsabilités de conformité pour les producteurs orientés vers l'exportation. Les marques à la recherche de produits artisanaux authentiques doivent donc investir dans la formation des artisans, le soutien financier et une meilleure planification de la production pour établir des réseaux d'approvisionnement fiables.
Concurrence des vêtements occidentaux et de la mode rapide
Les détaillants de mode rapide intensifient la concurrence en proposant des designs d'inspiration ethnique à des prix inférieurs et avec des cycles de production plus courts que les producteurs artisanaux traditionnels. La disponibilité croissante d'importations de vêtements à bas coût, notamment en provenance de Chine, intensifie la concurrence par les prix pour les fabricants nationaux de textiles et de vêtements. Cette pression est particulièrement évidente chez les consommateurs qui considèrent les vêtements ethniques comme une tendance de mode plutôt que comme un achat culturel. Les imitations fabriquées à la machine affaiblissent également le pouvoir de fixation des prix des marques authentiques en réduisant la valeur perçue de l'artisanat traditionnel, de la provenance des produits et des designs originaux. L'Association des fabricants de vêtements de l'Inde (CMAI) a mis en évidence le déplacement causé par les répliques fabriquées à la machine comme une préoccupation pour l'emploi dans le secteur textile national. Ces défis rendent la différenciation des produits, l'authentification de l'artisanat et la sensibilisation des consommateurs de plus en plus importants pour les marques qui se disputent le marché mondial des vêtements ethniques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les hauts élargissent leur usage quotidienLes vêtements traditionnels une pièce représentent 33,45 % du marché mondial des vêtements ethniques en 2026, portés par leur rôle établi dans les mariages, les fêtes et les célébrations religieuses. Ces vêtements commandent souvent des prix de vente moyens plus élevés en raison de l'utilisation de tissus premium, de broderies complexes et d'ornements élaborés. La demande reste forte en Asie du Sud et au Moyen-Orient et en Afrique, où la tenue traditionnelle continue d'avoir une signification culturelle lors des occasions formelles. Ce segment offre aux détaillants une base de revenus stable pendant les saisons festives et de mariage de pointe, reflétant la préférence des consommateurs pour les tenues traditionnelles complètes.
Les hauts devraient croître à un CAGR de 8,35 % jusqu'en 2032, soutenus par l'adoption croissante des kurtas, des chemises brodées et des vestes ethniques pour les occasions quotidiennes et décontractées. La catégorie vêtements ethniques de Flipkart démontre des achats répétés importants, avec une demande s'étendant au-delà des marchés métropolitains vers les villes et communes de taille plus modeste. Le recentrage de BIBA sur les bas reflète également l'intérêt croissant pour les ensembles coordonnés et les séparables à combiner. D'autres catégories, notamment les accessoires et les silhouettes de fusion, bénéficient du fait que les consommateurs constituent de plus en plus des garde-robes ethniques polyvalentes pour de multiples occasions plutôt que de limiter leurs achats aux célébrations annuelles.



Par type de tissu :
le coton conserve sa base tandis que les mélanges gagnent en dynamismeLe coton représente 34,56 % du marché mondial des vêtements ethniques en 2026, porté par son adéquation aux climats chauds et humides, son confort et son utilisation répandue dans les vêtements traditionnels. Les variétés de tissage à la main établies telles que le Chanderi, le Maheshwari et le Khadi renforcent encore son attrait grâce à des identités textiles régionales distinctives. Les initiatives du ministère des Textiles de l'Inde visant à améliorer la standardisation des produits et des tailles soutiennent également le développement d'un écosystème vestimentaire plus organisé. Le coton reste largement préféré pour les vêtements ethniques du quotidien, alliant praticité, accessibilité et patrimoine culturel.
Les tissus synthétiques et mélangés devraient croître à un CAGR de 8,12 % jusqu'en 2032, soutenus par leur polyvalence, leur accessibilité et leur adéquation aux designs ethniques contemporains. Ces matériaux offrent un tombé, un lustre et des propriétés d'entretien facile souhaitables tout en constituant des alternatives aux tissus naturels premium. Leur approvisionnement standardisé et leurs cycles de production plus courts permettent également aux fabricants de répondre plus efficacement aux évolutions des préférences de mode. La soie continue de tenir une place importante dans les collections de mariage et cérémonielles, tandis que le mousseline et le georgette restent populaires pour les vêtements festifs et formels. De plus, la standardisation de la qualité et les pratiques de fabrication alignées sur les normes internationales aident les producteurs organisés à répondre aux exigences des marchés d'exportation et à servir un plus large éventail de consommateurs.
Par gamme de prix :
la croissance du premium complète la base grande consommationLes produits de masse représentent 72,32 % du marché mondial des vêtements ethniques en 2026, reflétant une forte demande quotidienne et festive sur les marchés asiatiques à forte population. Les kurtas abordables, les ensembles coordonnés et les tenues de cérémonie stimulent les volumes, permettant aux consommateurs de répondre à leurs besoins vestimentaires courants tout en réservant des budgets plus importants pour les grandes célébrations. Ce segment favorise l'accessibilité dans les villes et les communes sensibles aux prix, tout en permettant aux détaillants à prix abordables et aux marques premium de répondre à des exigences distinctes des consommateurs.
Les produits premium devraient croître à un CAGR de 8,93 % jusqu'en 2032, portés par la demande des acheteurs de tenues de mariée, des consommateurs GCC à revenus élevés et des communautés de la diaspora à la recherche de vêtements artisanaux. Les ventes de vêtements ethniques de luxe augmentent considérablement durant la saison des mariages 2025, soulignant des dépenses plus importantes pour les tenues de cérémonie haut de gamme. Les textiles faits à la main et les travaux d'antique zardozi complexes atteignent des prix plus élevés grâce à leur artisanat et leur exclusivité. L'expansion par Vedant Fashions de Twamev dans les tenues de cérémonie masculines haut de gamme reflète également les opportunités offertes par les offres spécialisées. La demande premium peut donc se renforcer sans réduire la base de marché tablie du segment de masse.

Par utilisateur final :
les femmes mènent la demande tandis que les hommes ajoutent de l'élanLes femmes représentent 68,75 % du marché mondial des vêtements ethniques en 2026, portées par une large gamme d'offres, notamment les kurtas du quotidien, les saris, les salwar kameez, les lehengas et les vêtements de fusion dans différents segments de prix. La participation fréquente aux mariages, aux fêtes et aux célébrations culturelles crée des occasions d'achat récurrentes. L'identité culturelle et le style traditionnel influencent davantage les préférences vestimentaires des femmes. Le segment répond à la fois aux besoins vestimentaires pratiques du quotidien et aux tenues de circonstance premium, le plaçant au cœur des stratégies de développement de produits et d'assortiment de détail.
Les hommes devraient croître à un CAGR de 8,34 % jusqu'en 2032, soutenus par l'adoption croissante de vêtements ethniques lors de multiples fonctions de mariage, de fêtes et d'occasions sociales. La demande s'étend progressivement au-delà des sherwanis traditionnels pour inclure les kurtas, les vestes Nehru, les tenues indo-occidentales et les ensembles coordonnés. Les célébrations familiales et les cadeaux soutiennent également les achats de vêtements ethniques pour enfants autour de l'Aïd, de Diwali et des mariages. Des marques telles que BIBA Girls s'adressent aux jeunes consommateurs grâce à des collections coordonnées, tandis que les tenues familiales assorties créent des opportunités d'augmenter la valeur du panier. L'acceptation croissante du style ethnique contemporain permet également aux marques d'élargir leurs collections masculines et de cibler une base de consommateurs plus large.
Par canal de distribution :
le commerce de détail en ligne étend l'accès au-delà des magasinsLes magasins de détail physiques représentent 68,57 % du marché mondial des vêtements ethniques en 2026, les consommateurs préférant examiner la qualité du tissu, le drapé, la broderie, les couleurs et la coupe avant d'effectuer leurs achats. Cette préférence est particulièrement marquée pour les vêtements de mariée et les tenues de cérémonie haut de gamme, où la sélection des produits et l'essayage requièrent une plus grande attention. Vedant Fashions continue de renforcer sa présence physique en magasin grâce à un vaste réseau de points de vente exclusifs sur les marchés nationaux et internationaux. Les magasins physiques proposent également des services tels que les retouches, le stylisme personnalisé et l'accès aux nouvelles collections, renforçant leur importance pour les vêtements traditionnels qui nécessitent un essayage individuel.
Les magasins de détail en ligne devraient croître à un CAGR de 10,45 % jusqu'en 2032, soutenus par un accès numérique plus large, les achats transfrontaliers et l'adoption croissante du commerce électronique dans les villes de taille moyenne. Amazon Fashion constate une demande croissante en provenance des marchés de niveau 2 et de niveau 3, tandis que les détaillants améliorent les visuels produits, les guides de tailles et les outils d'achat virtuels pour répondre aux préoccupations concernant la précision des tailles et des couleurs. L'expansion de Myntra Global à Singapour illustre en outre comment les plateformes numériques aident les marques de vêtements ethniques à atteindre les consommateurs à l'étranger sans investissement significatif dans des magasins physiques. L'intégration des canaux en ligne et hors ligne grâce à des stocks partagés, des données clients et des services de livraison devient de plus en plus importante pour les détaillants.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique représente 53,82 % de la part du marché mondial des vêtements ethniques en 2026, soutenue par sa large base de consommateurs, son secteur textile établi et ses fortes traditions culturelles. L'Inde stimule la demande régionale grâce aux achats quotidiens, festifs et cérémoniels, tandis que les détaillants organisés étendent leur présence dans les métropoles et les villes de taille plus modeste. La Chine connaît un intérêt croissant pour le Hanfu, porté par la conscience du patrimoine culturel, tandis que les consommateurs accordent de plus en plus de valeur aux designs authentiques et au style traditionnel. L'Indonésie présente des opportunités dans la mode modeste, soutenue par des initiatives gouvernementales visant à renforcer les capacités des créateurs et la participation aux exportations. Le Japon et la Corée du Sud contribuent également grâce à leurs marchés établis du kimono et du hanbok, les plateformes numériques et le contenu culturel aidant à élargir l'intérêt des consommateurs et la visibilité des produits.
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,48 % jusqu'en 2032, soutenus par l'investissement culturel, une base de consommateurs jeune, une urbanisation rapide et une demande expatriée croissante pour les vêtements ethniques. Le programme Vision 2030 de l'Arabie saoudite et les initiatives de la Commission saoudienne de la mode promeuvent la mode locale, la tenue traditionnelle et les industries créatives, soutenant la formalisation de catégories telles que les thobes, les abayas et les vêtements cérémoniels. Dans les pays du GCC, la demande est également soutenue par la large population expatriée d'Asie du Sud, notamment aux Émirats arabes unis, créant des opportunités pour les vêtements ethniques traditionnels et contemporains. Les détaillants régionaux étendent leur présence physique, tandis que les événements de mode et les présentations de créateurs accroissent la visibilité de la mode masculine arabe moderne et des collections d'inspiration traditionnelle, renforçant le commerce de détail organisé et le positionnement des marques dans la région.
Amérique du Nord, Europe et Amérique du Sud
L'Amérique du Nord bénéficie d'une importante population de diaspora, soutenant la demande de vêtements traditionnels, de tenues de cérémonie et de produits culturellement familiers. Les États-Unis comptent une importante population née à l'étranger, offrant une base de consommateurs conséquente pour la demande de vêtements ethniques portée par les communautés et soutenant les achats de vêtements traditionnels, de tenues de cérémonie et de produits culturellement familiers. L'Europe présente également des opportunités considérables, avec 46,7 millions de résidents nés en dehors de l'Union européenne en janvier 2025, soutenant la demande de vêtements d'origine sud-asiatique, nord-africaine et d'autres cultures [3]. L'Amérique du Sud gagne en visibilité pour l'artisanat indigène et la mode d'inspiration locale, tandis que les marchés d'Asie centrale, notamment l'Ouzbékistan, connaissent un regain d'intérêt pour les vêtements traditionnels à travers un style contemporain. Dans ces régions, les détaillants spécialisés et les places de marché numériques aident les marques à atteindre les communautés de la diaspora et les consommateurs intéressés par une mode culturellement distinctive.
Paysage concurrentiel
Concentration du Marché
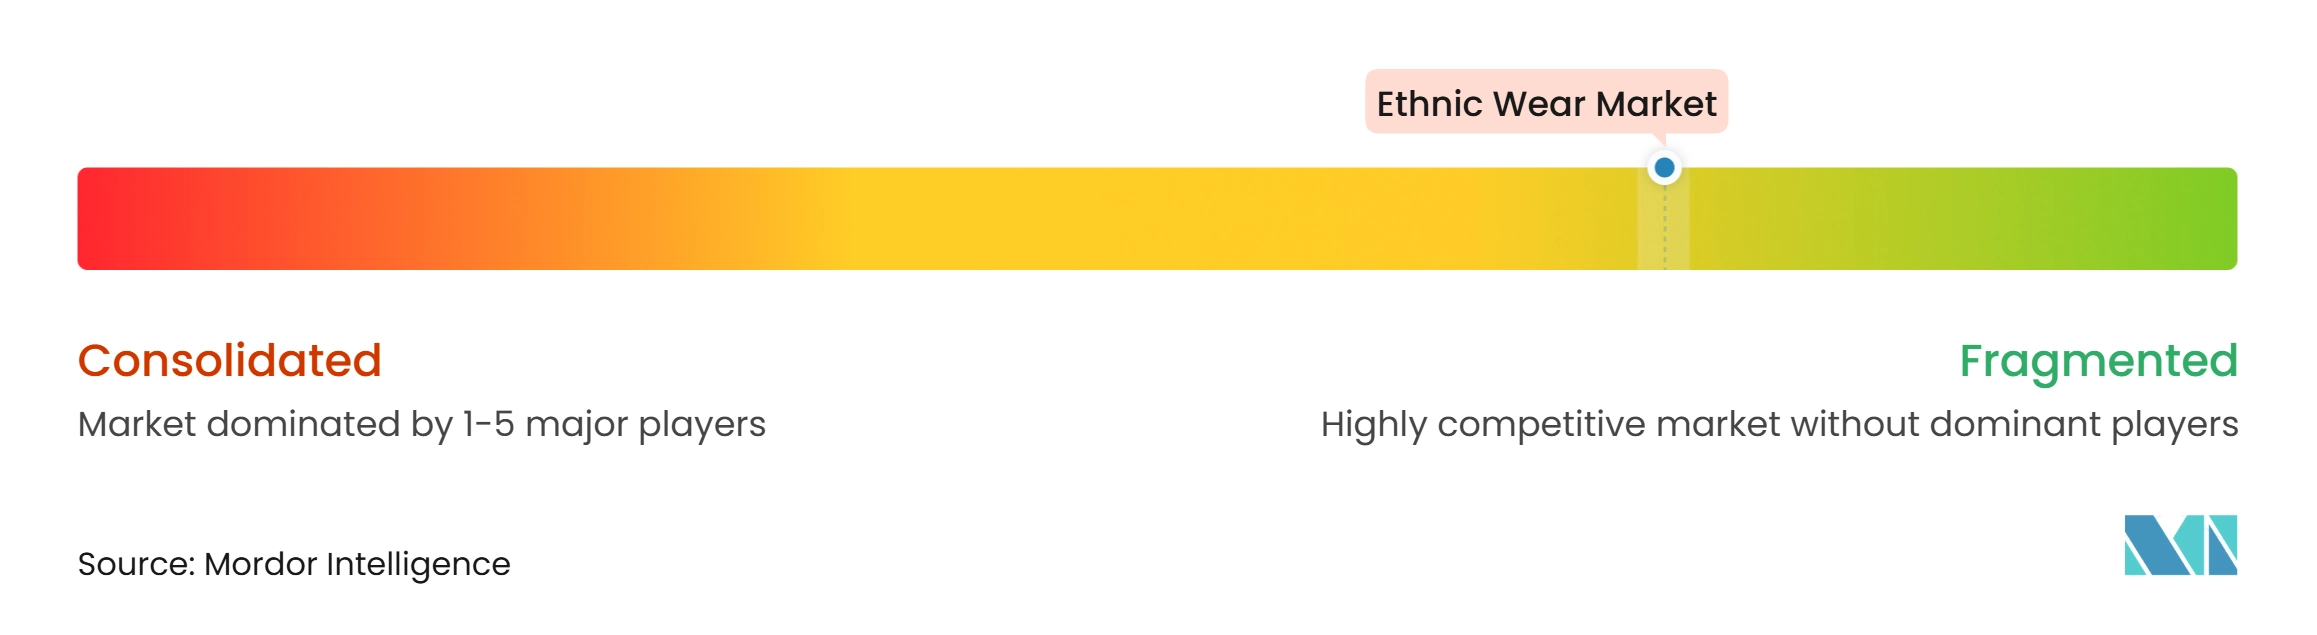
Le marché des vêtements ethniques reste très fragmenté, avec des détaillants organisés en concurrence aux côtés de réseaux d'artisans, de tailleurs indépendants, de clusters artisanaux traditionnels et de vendeurs de bazars locaux. Les participants organisés de premier plan comprennent Vedant Fashions et BIBA Fashion en Asie du Sud, ainsi que Landmark Group, Alshiaka et Kamal Osman Jamjoom Group dans les pays du GCC. Cette structure fragmentée offre aux consommateurs des choix de produits diversifiés, mais crée des défis pour maintenir une qualité constante, développer la notoriété de la marque et fidéliser les clients. Le succès concurrentiel dépend de plus en plus de la combinaison de l'authenticité culturelle avec une disponibilité fiable des produits et une forte présence dans le commerce de détail.
Les acteurs établis renforcent leurs positions sur le marché grâce au développement de marques, aux collaborations avec des créateurs, à l'expansion du portefeuille et au marketing numérique. Les entreprises s'appuient sur des associations avec des célébrités, des campagnes sur les médias sociaux et des labels de créateurs premium pour améliorer la visibilité de la marque et attirer les jeunes consommateurs. La consolidation du portefeuille et l'intégration des marques soutiennent également des opérations de vente au détail plus efficaces et un positionnement de marché plus clair. De plus, les investissements dans la gestion des stocks, les plateformes numériques et le commerce social aident les détaillants organisés à améliorer l'accessibilité des produits et à concurrencer les acteurs informels du marché.
Les marques axées sur le numérique étendent leur présence grâce au commerce électronique international, aux collections menées par des artisans et aux produits ciblant les communautés de la diaspora. Les entreprises se différencient grâce à l'artisanat traditionnel, aux designs distinctifs, à l'approvisionnement authentique et aux expériences d'achat transfrontalier pratiques. Les initiatives de provenance, les produits liés aux indications géographiques et les pratiques de qualité standardisées renforcent encore la crédibilité des produits. Les marques plus petites se démarquent également en se concentrant sur des catégories de produits spécialisées, un artisanat régional distinctif et des préférences de consommateurs de niche plutôt qu'en maintenant de vastes réseaux de vente au détail physiques. Dans l'ensemble, le positionnement concurrentiel dépend de l'équilibre entre la pertinence culturelle, l'authenticité des produits, l'accessibilité numérique et un service client fiable.
Leaders du secteur des vêtements ethniques
-
Vedant Fashions Limited
-
BIBA Fashion Limited
-
Yamato Co., Ltd.
-
Landmark Group
-
LEESLE Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Vêtements Ethniques Entreprises couvertes dans ce rapport
- Vedant Fashions Limited
- BIBA Fashion Limited
- Yamato Co., Ltd.
- SHIMAMURA Co., Ltd.
- LEESLE Co., Ltd.
- Landmark Group
- Kamal Osman Jamjoom Group
- Alshiaka
- Weaves Corporation Limited
- UTAN Group
- Aditya Birla Fashion and Retail Limited
- Gul Ahmed Group
- PT. Perusahaan Dagang dan Industri Batik Keris
- Fabindia Limited
- Global Shop Group
- Outfitters Stores Pvt. Ltd.
- EastEssence
- Aab Collection
- Tafaseel LLC
- Zivore Apparel Pvt Ltd
Développements industriels récents dans Marché des Vêtements Ethniques
- Juin 2026 : Soch a renforcé sa présence internationale en ouvrant son cinquième magasin à l'étranger à Surrey, en Colombie-Britannique, au Canada, d'une superficie d'environ 1 500 pieds carrés. Le magasin propose des saris, des salwar suits, des kurtas, ainsi que des collections de tenues festives et de cérémonie, ciblant la base croissante de consommateurs sud-asiatiques au Canada.
- Mai 2026 : KKCL (Kewal Kiran Clothing Limited) est entré sur le marché indien des vêtements ethniques avec le lancement de Punya, une marque proposant des vêtements indiens contemporains qui allient le style traditionnel aux designs modernes et à des prix abordables. La marque affirme s'appuyer sur le réseau de distribution existant de KKCL, les points de vente multi-marques et les principales plateformes de commerce électronique pour atteindre les consommateurs à travers l'Inde.
- Mars 2026 : Suta s'est développée à l'international en ouvrant son premier magasin phare à l'étranger au Cœur de Ville Mall à Grand Baie, à Maurice, d'une superficie de 410 pieds carrés. Le magasin propose des saris et des vêtements faits à la main, ainsi que des services de personnalisation, de couture et de retouche, marquant l'entrée de la marque dans la vente physique internationale.
Portée du rapport mondial sur le marché des vêtements ethniques
Aperçu de la segmentation
| Hauts |
| Bas |
| Vêtements traditionnels une pièce |
| Autres types de produits |
| Coton |
| Soie |
| Mousseline et georgette |
| Tissus synthétiques et mélangés |
| Autres types de tissus |
| Grande consommation |
| Premium |
| Hommes |
| Femmes |
| Enfants |
| Magasins de détail hors ligne |
| Magasins de détail en ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| mirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Hauts | |
| Bas | ||
| Vêtements traditionnels une pièce | ||
| Autres types de produits | ||
| Par type de tissu | Coton | |
| Soie | ||
| Mousseline et georgette | ||
| Tissus synthétiques et mélangés | ||
| Autres types de tissus | ||
| Par gamme de prix | Grande consommation | |
| Premium | ||
| Par utilisateur final | Hommes | |
| Femmes | ||
| Enfants | ||
| Par canal de distribution | Magasins de détail hors ligne | |
| Magasins de détail en ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| mirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur mondial des vêtements ethniques d'ici 2032 ?
Le marché mondial des vêtements ethniques devrait atteindre 152,25 milliards USD d'ici 2032, avec un CAGR de 7,41 % à partir de 2027.
Quelle catégorie de produits mène les ventes de vêtements ethniques ?
Les vêtements traditionnels une pièce sont en tête avec une part de 33,45 % en 2026, soutenus par les mariages, les fêtes et les occasions religieuses.
Quel segment de prix des vêtements ethniques connaît la croissance la plus rapide ?
Le premium devrait croître à un CAGR de 8,93 % jusqu'en 2032, les consommateurs dépensant davantage pour les tenues de mariage, les vêtements artisanaux et les occasions importantes.
Pourquoi les ventes de vêtements ethniques en ligne augmentent-elles ?
Le commerce de détail en ligne devrait croître à un CAGR de 10,45 % à mesure que les plateformes atteignent les acheteurs de la diaspora et les consommateurs dans les villes de taille moyenne.