
環境保護技術繊維市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
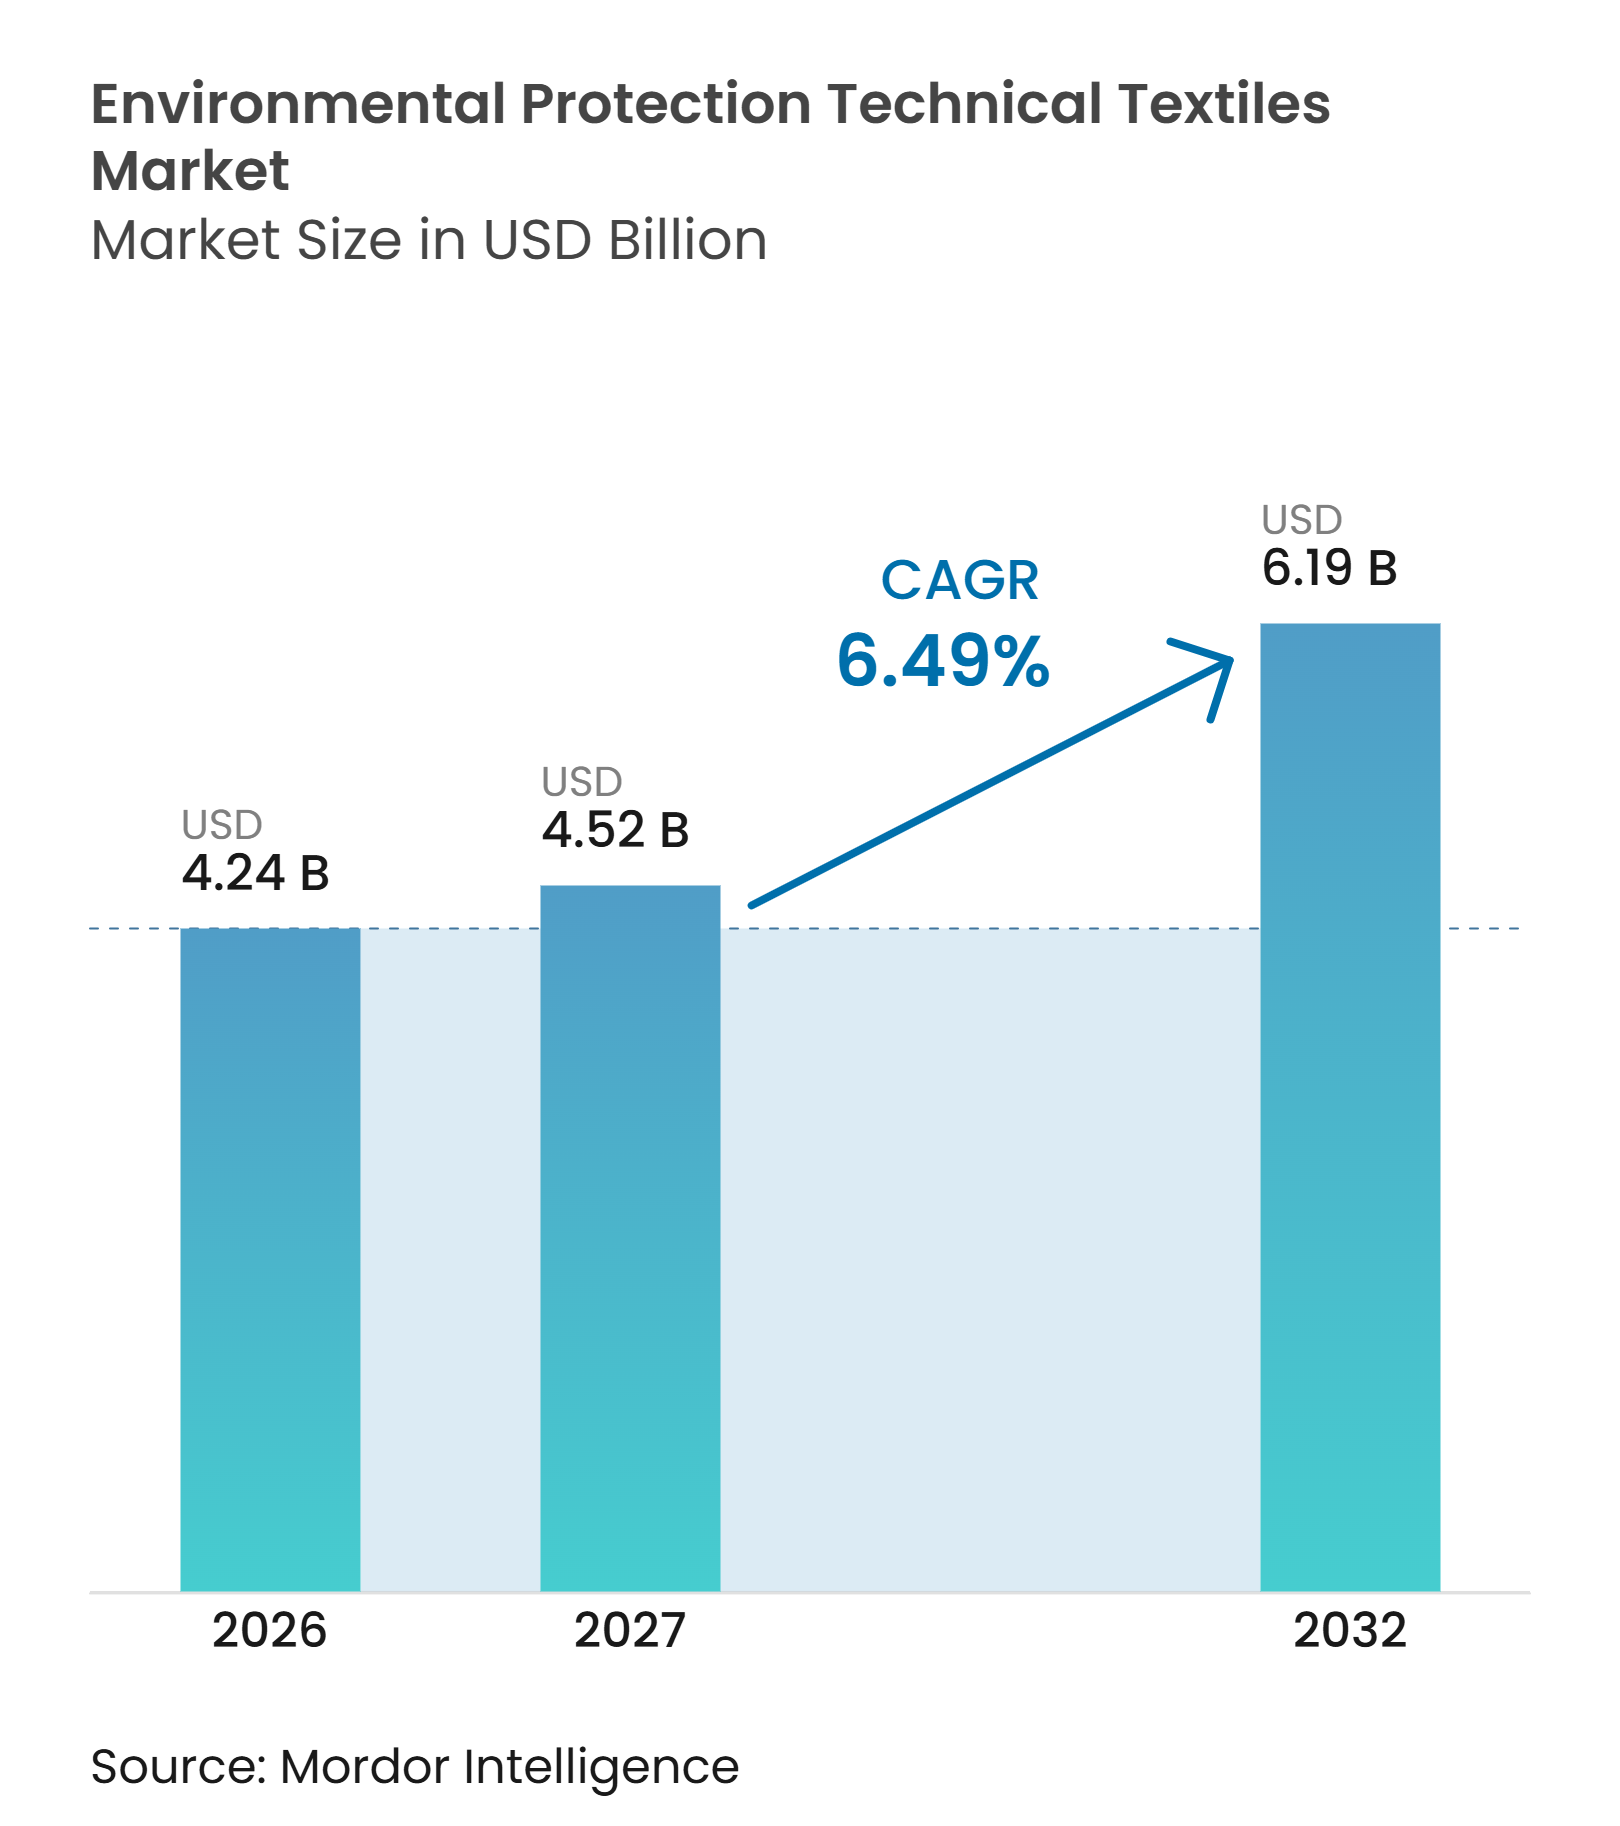
| 市場規模 (2027) | 4.52 十億米ドル |
| 市場規模 (2032) | 6.19 十億米ドル |
| 成長率 (2027 - 2032) | 6.49 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる環境保護技術繊維市場分析
環境保護技術繊維市場規模は2026年に42.4億米ドルと評価され、2027年の45.2億米ドルから2032年には61.9億米ドルに達すると推定され、予測期間(2027年~2032年)のCAGRは6.49%となっています。
産業排出、廃水処理、および流出対準備に関する規制要件が、環境保護技術繊維市場の需要基盤を拡大しています。調達はもはや主に電力セクターのフィルター交換に依存しているわけではなく、地方自治体の公益事業者、化学プラント、金属生産者、および雨水プロジェクトも濾過・封じ込め製品を購入しています。この幅広い顧客基盤は、環境保護技術繊維市場における特定の最終用途分野の低迷に対するエクスポージャーを低減できます。サプライヤーは、特殊素材、ポートフォリオ買収、およびより厳しい操業条件を満たす製品を通じて対応しています。原材料コストの変動、非繊維代替品、エネルギー使用、およびインフラ資金調達の制約は、依然として環境保護技術繊維市場における購買決定に影響を与えています。
レポートの主要ポイント
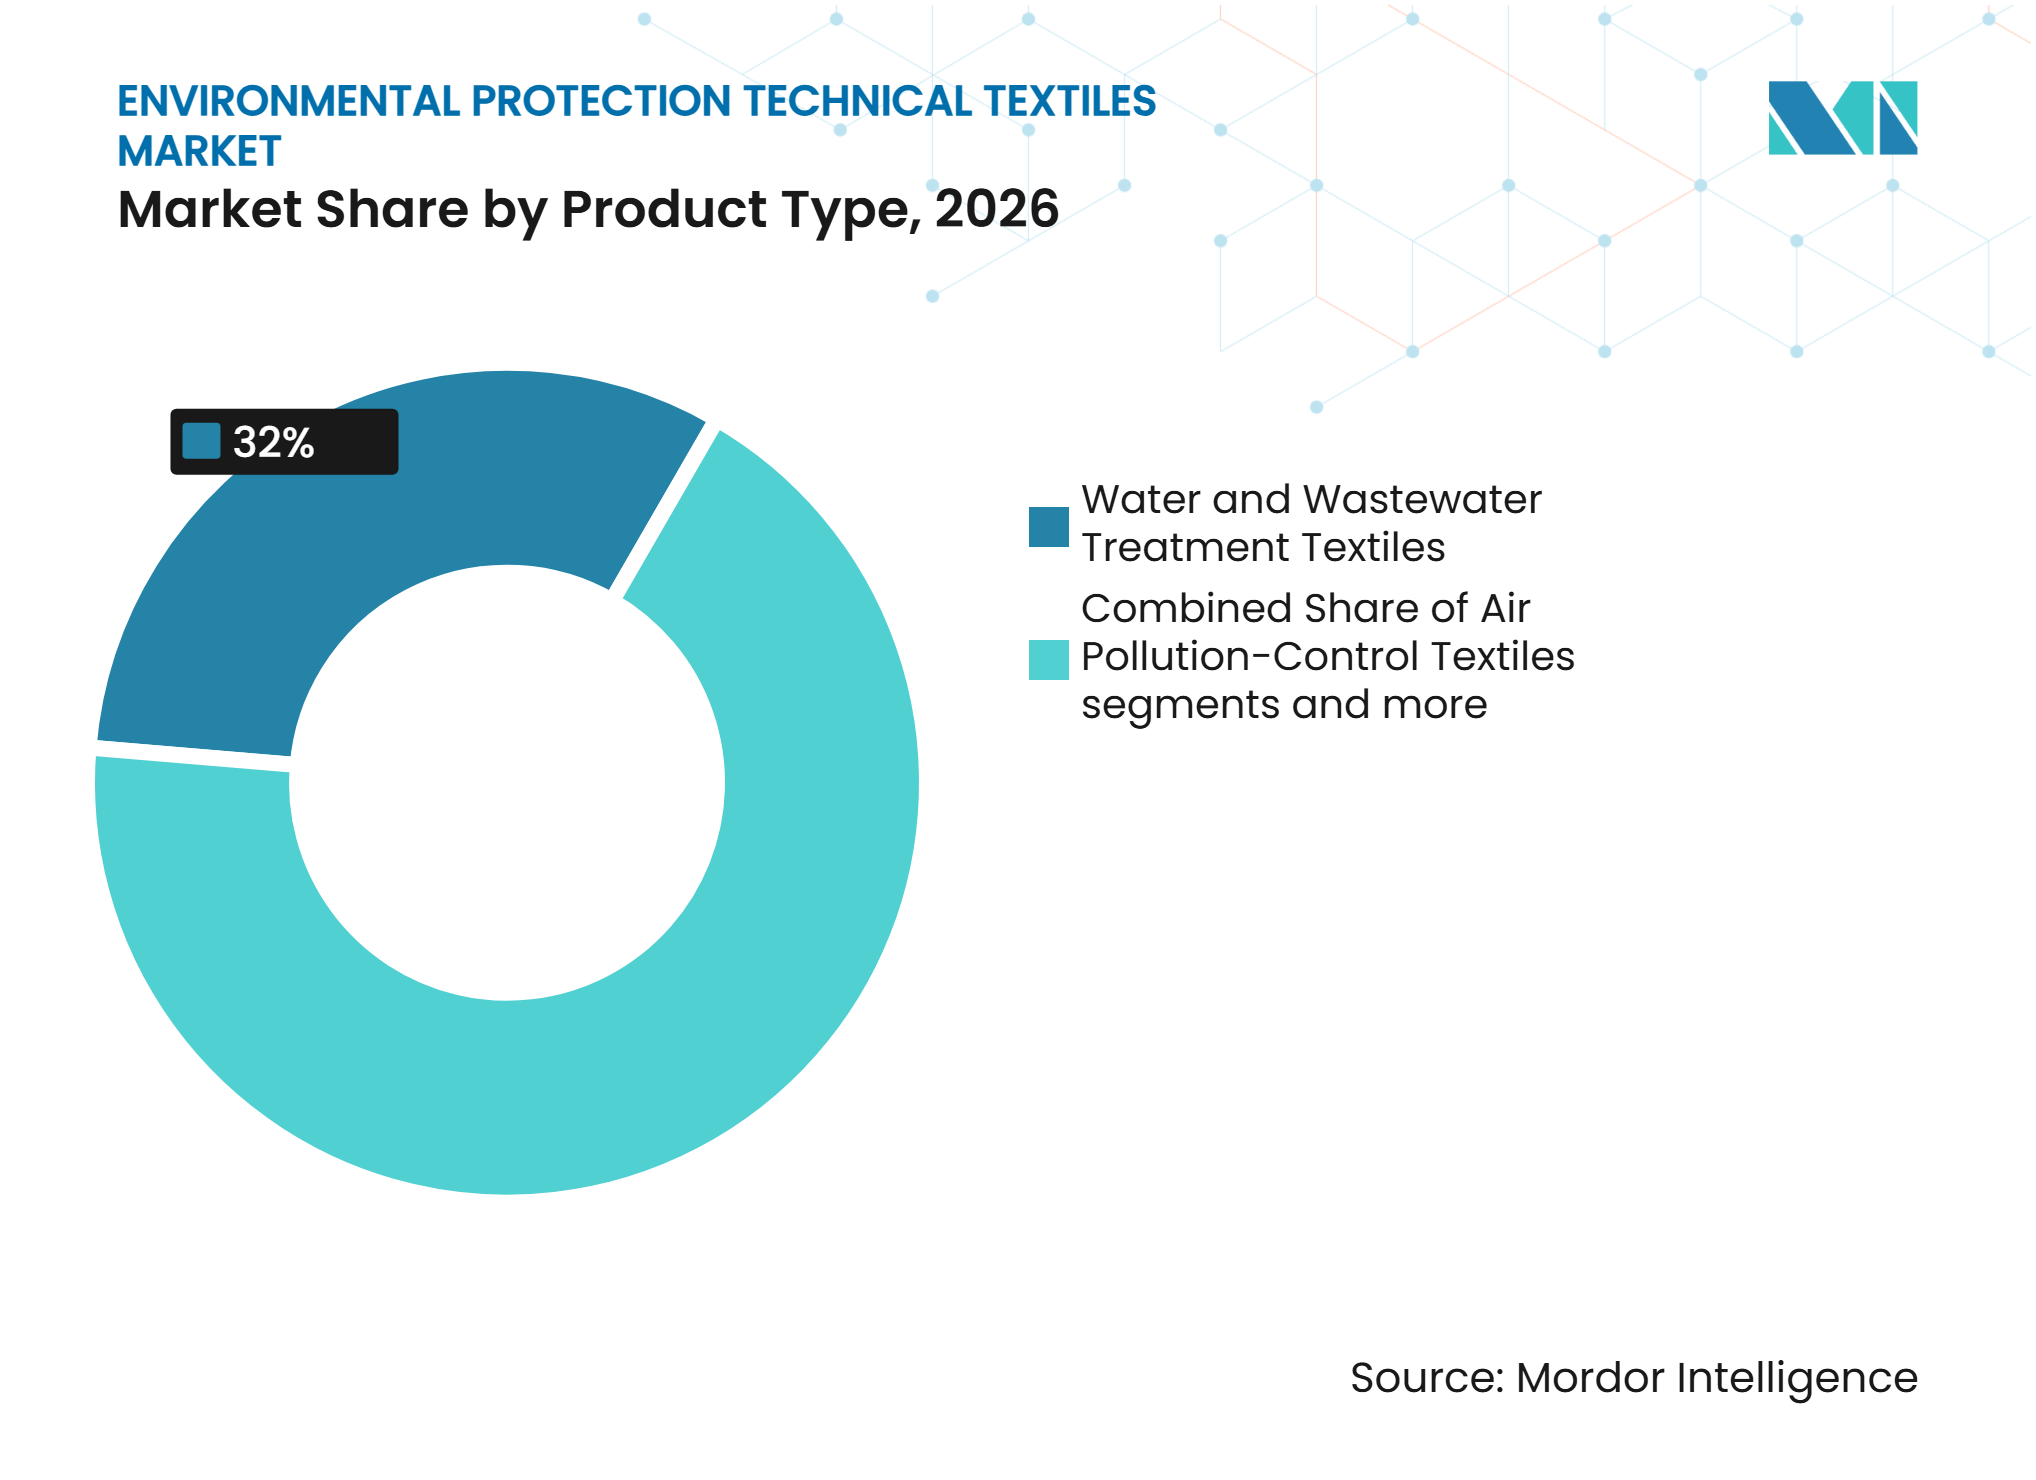
- 製品タイプ別では、水・廃水処理繊維が2026年の環境保護技術繊維市場シェアの32%を占め、2032年までのCAGRが7.6%と最高を記録すると予測されています。
- 素材タイプ別では、ポリプロピレンが2026年の環境保護技術繊維市場規模の27%を占、高性能合成繊維が2032年までのCAGRが8.2%と最高を記録すると予測されています。
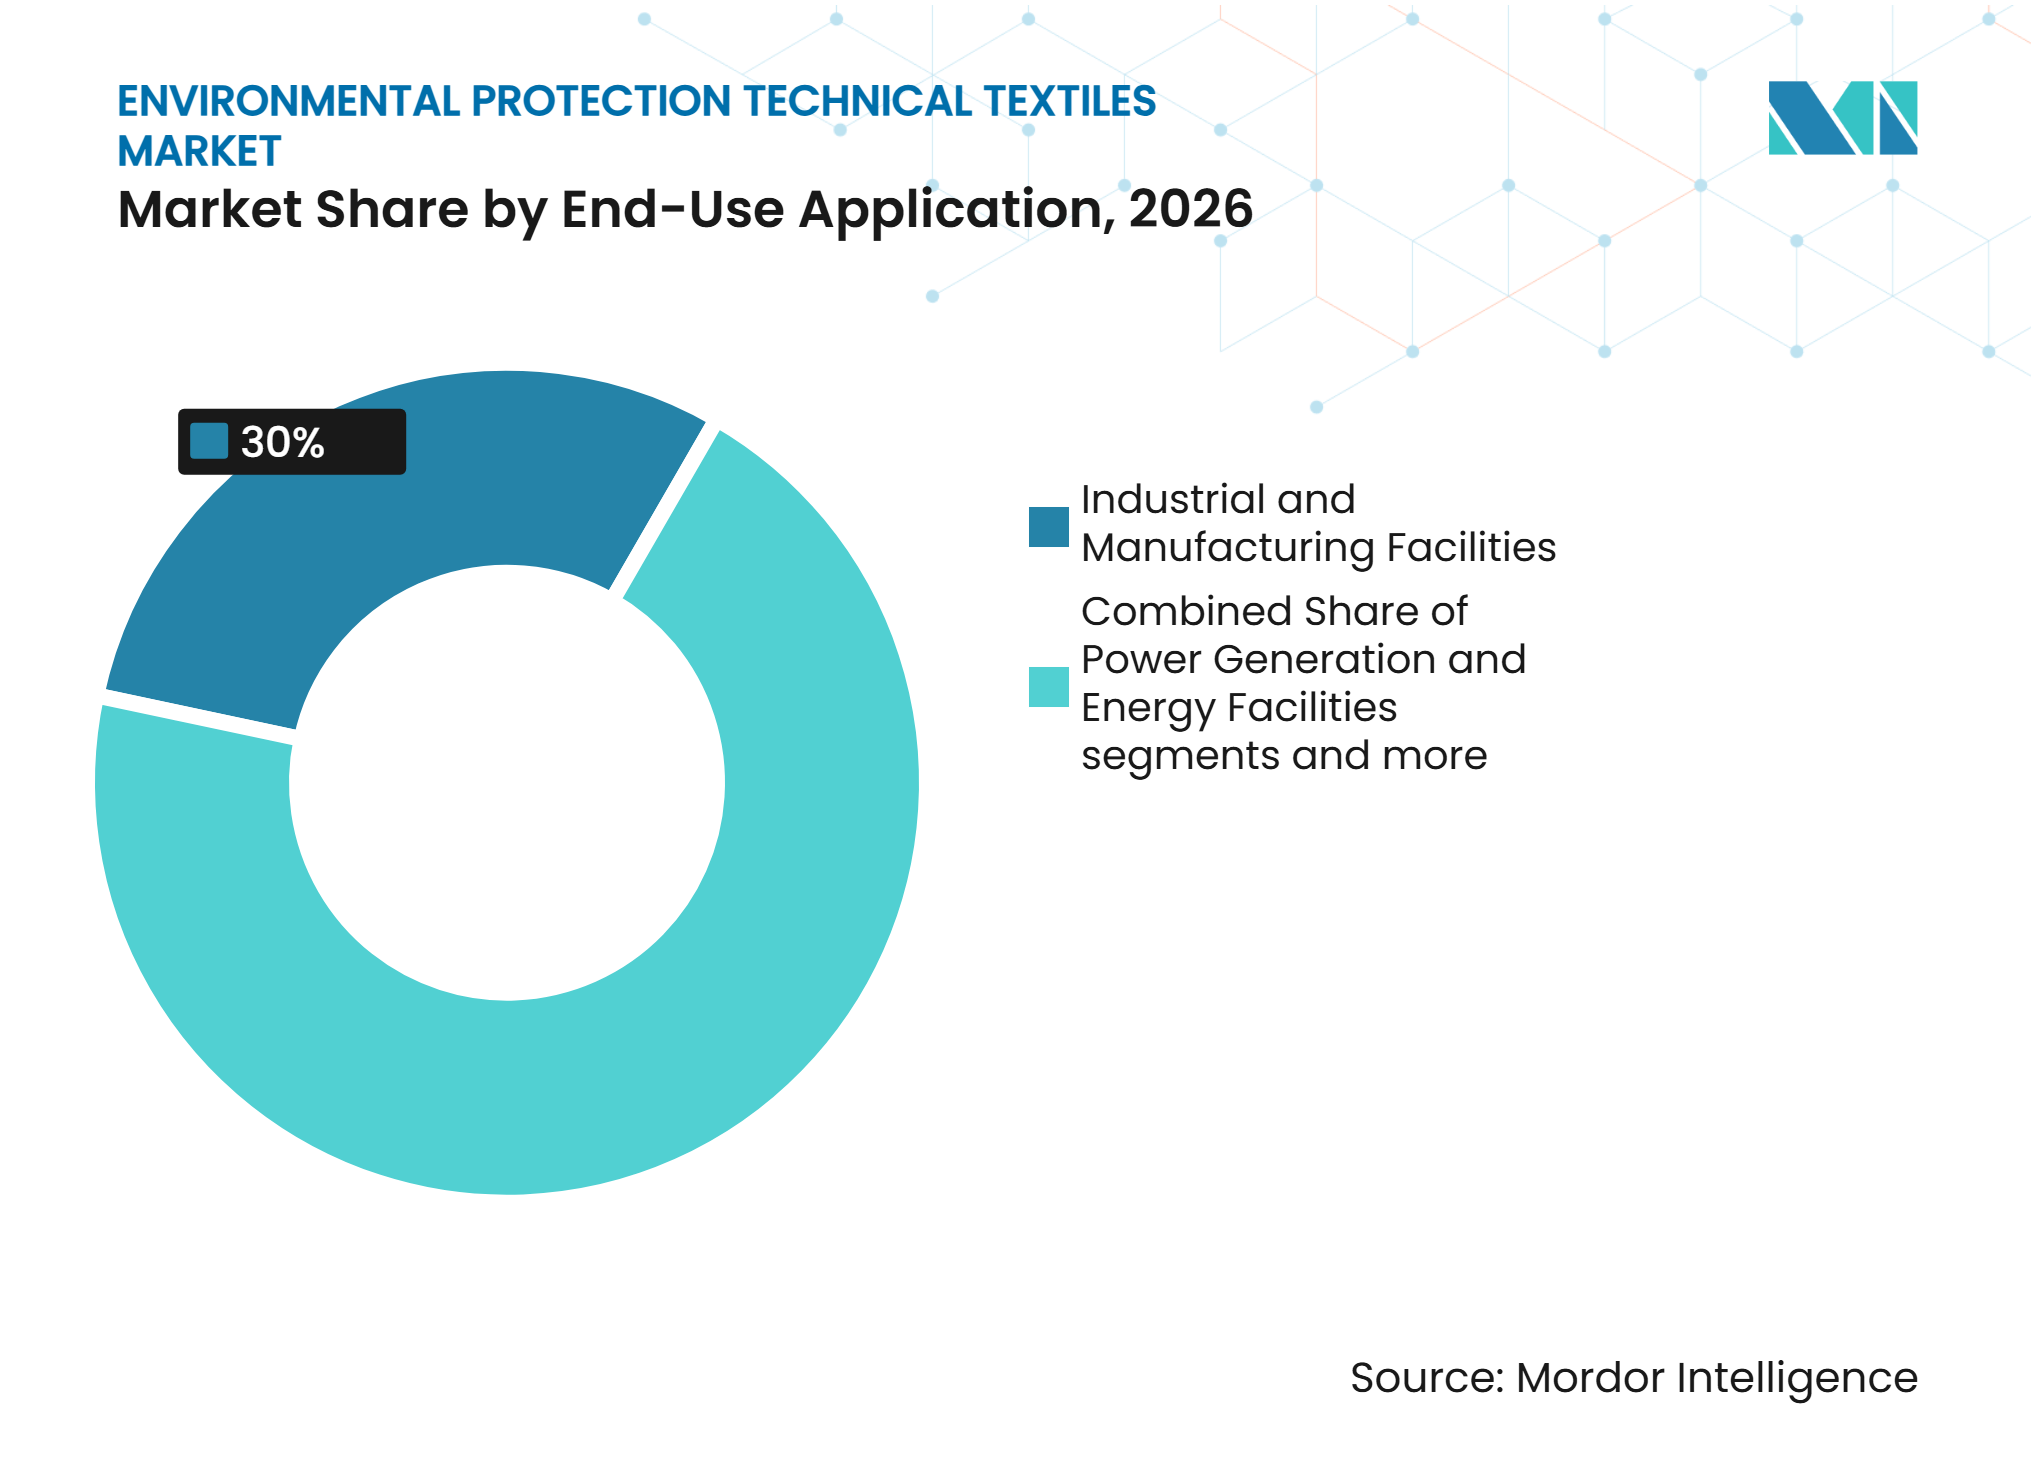
- 最終用途アプリケーション別では、産業・製造施設が2026年の収益の30%を占め、地方自治体の上下水道事業者が2032年までのCAGRが7.8%と最高を記録すると予測されています。
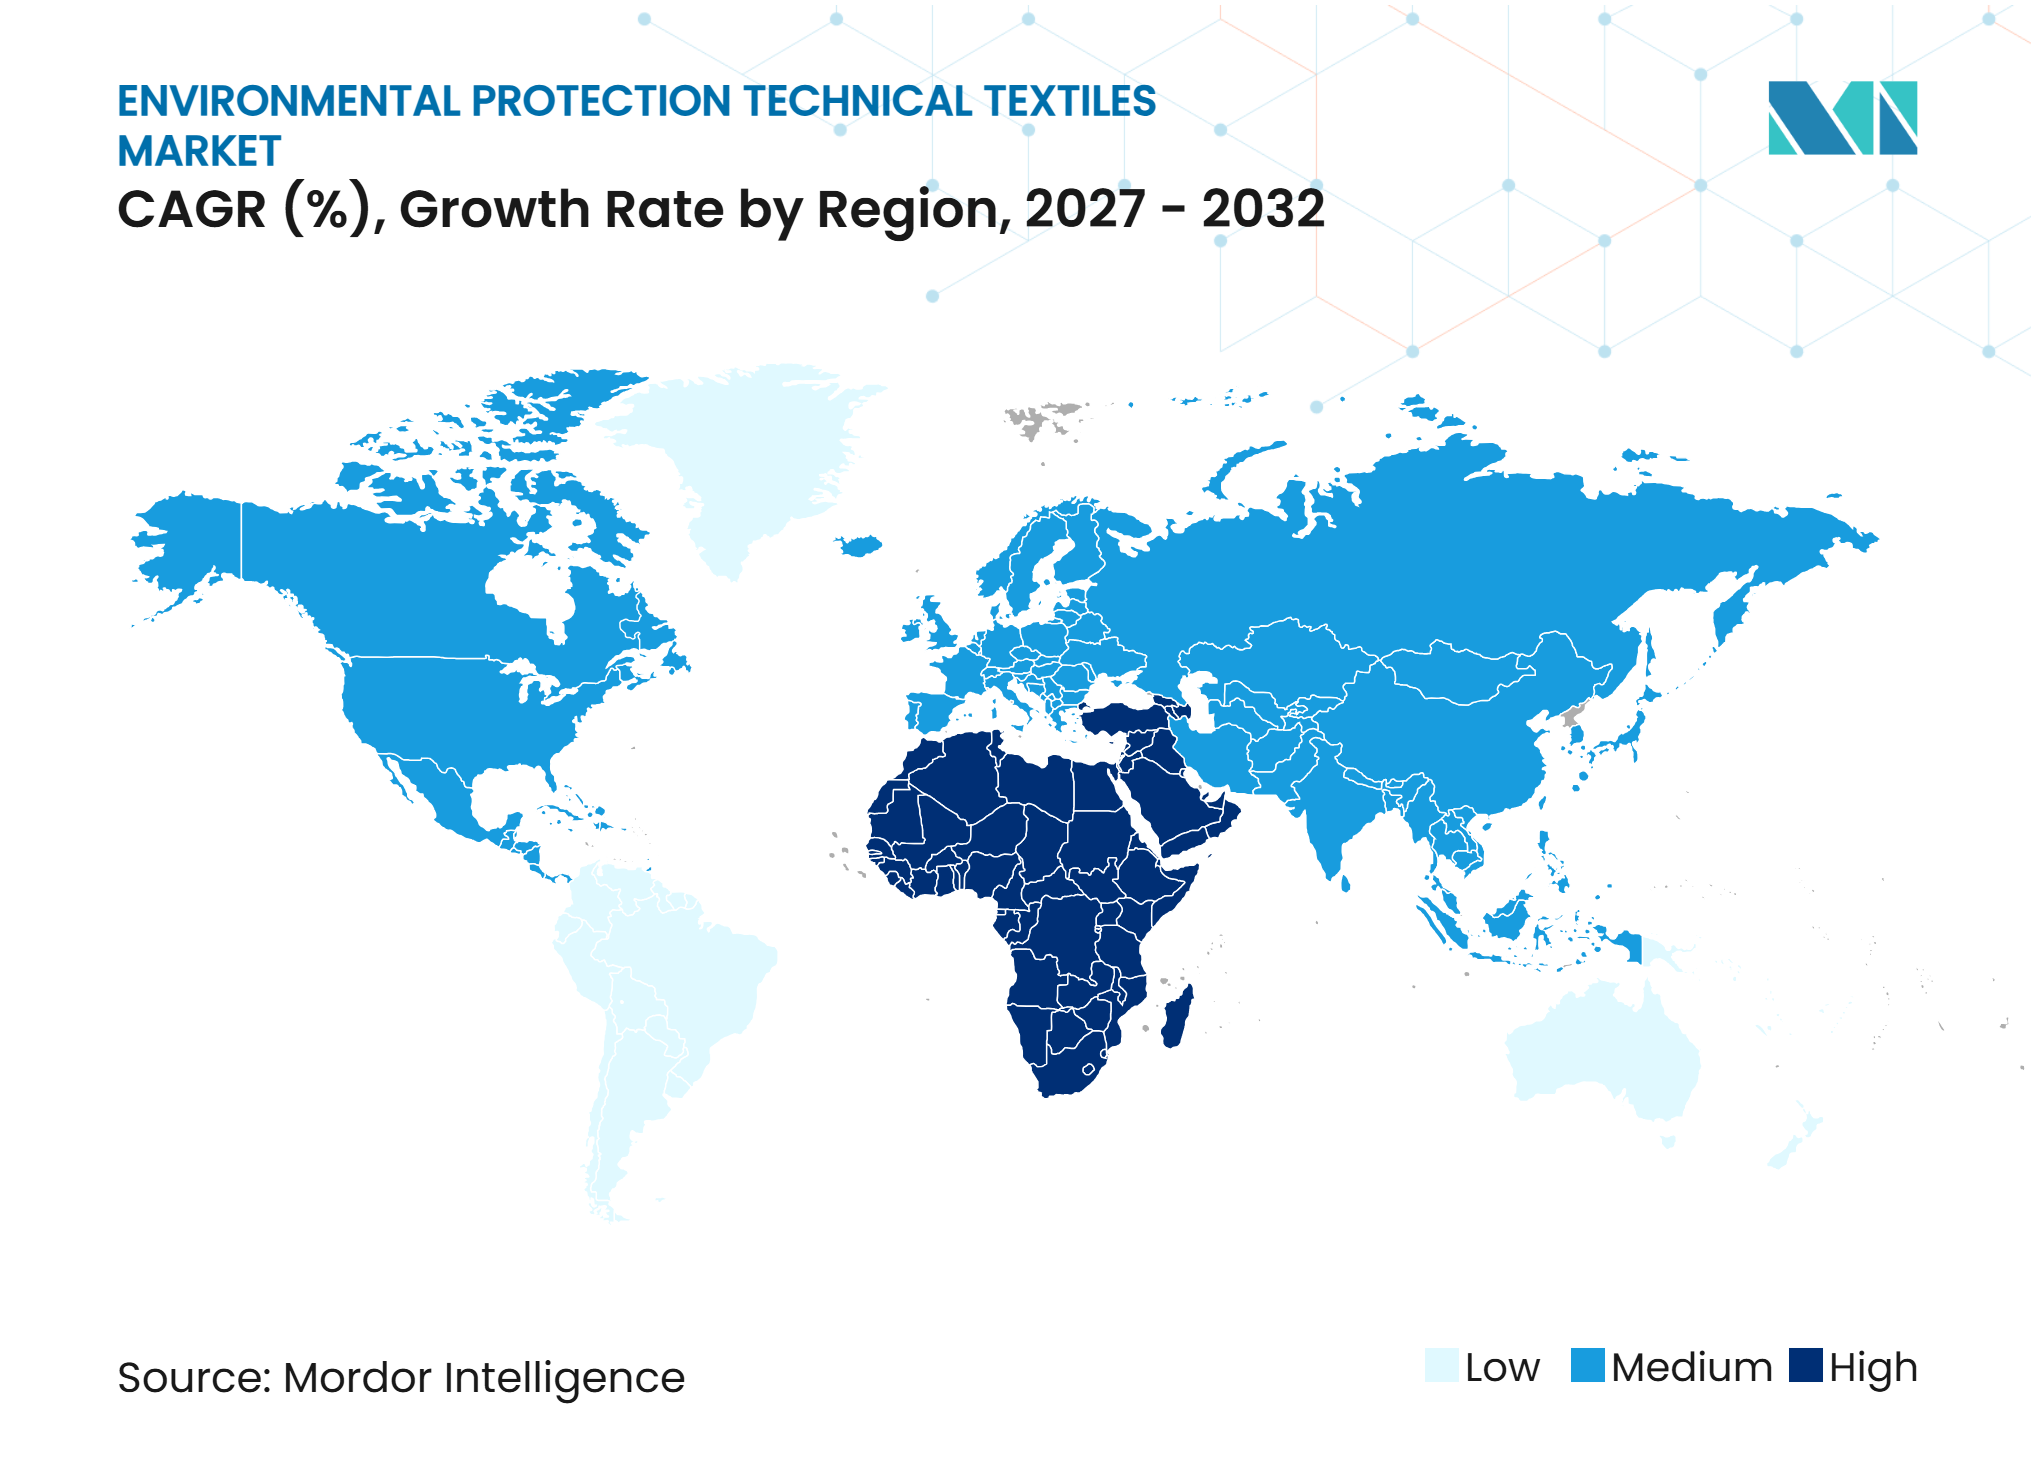
- 地域別では、アジア太平洋が2026年の収益の33%を占め、中東・アフリカが2032年までのCAGRが9.9%と最高の予測成長率を記録しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業用大気排出基準および粒子状物質汚染制御 | +1.8% | 中国、EU、北米でより強い強度を持つグローバル | 中期(2〜4年) |
| 地方自治体および産業用廃水処理インフラの拡大 | +1.5% | アジア太平洋および北米でより強い投資を持つローバル | 中期(2〜4年) |
| 水不足と廃水再利用要件 | +1.1% | MENA、南欧、南アジアで深刻な圧力を持つグローバル | 長期(4年以上) |
| 石油流出防止と環境対応準備 | +0.7% | 沿岸北米、中東、サハラ以南アフリカに重点を置くグローバル | 短期(2年以内) |
| 都市雨水汚染と流出処理要件 | +0.6% | 北米、西欧、および都市化が進むアジア太平洋の都市 | 中期(2〜4年) |
| 廃棄物焼却とエネルギー回収排出制御 | +0.5% | EU、東アジア、および中東・アフリカ・南米の一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業用大気排出基準および粒子状物質汚染制御
産業用大気基準は、環境保護技術繊維市場の多くの施設において、布製濾過をコンプライアンス要件としています。関連する新規発生源に関する米国の規則では、布製フィルターが少なくとも99.5%の粒子状物質制御効率または0.023 g/dscmの出口濃度を達成することを要求しており、既存の発生源は99%の基準または0.034 g/dscmに直面しています。[1] 改訂されたEU産業排出指令は、大規模産業施設に最良利用可能技術の適用を義務付けており、粉塵制御のための参照技術としてバグフィルターを特定しており、加盟国は2026年7月1日までに指令を国内法化することが求められていました。[2] 中国も鉄鋼、セメント、化学処理に超低排出アップグレードスケジュールを適用し、ポリエステルからPPS、P84、および膜ラミネートメディアへの注文のシフトを促しています。 これらの重複するコンプライアンススケジュールは、環境保護技術繊維市場の主要な濾過地域全体で同時に需要を支えています。より高グレードのフィルターメディアへのシフトは、高温かつ化学的に過酷な排煙条件での性能を検証できる生産者に機会をもたらしています。
地方自治体および産業用廃水処理インフラの拡大
地方自治体および産業用処理プロジェクトは、脱水、研磨、および汚泥管理における環境保護技術繊維の需要を拡大しています。アラバマ州環境管理局は2025年11月、アードモア廃水処理場の拡張・改良に1,430万米ドルを割り当てました。 タンパ市は、63万人以上の住民にサービスを提供するハワード・F・カレン先進廃水処理場の改修に約2億8,000万米ドルを投じることを約束しました。2025年12月、ペルーはプエルト・マルドナード廃水処理場に対して1億5,000万米ドル、24年間の事業権を付与し、192キロメートルの下水道改修と新たな脱水インフラを含んでいます。世界的に、2022年に発生した2,680億立方メートルの家庭廃水のうち、1,550億立方メートルが安全に処理されており、大きな処理ギャップが残っています。[3]
水不足と廃水再利用要件
水不足と再利用規則は、処理水が後段の精製段階に移行する前に、より一貫した濾過を必要とします。国連水機関は、目標を絞った投資と実現可能な規制により、2040年までに飲料水および工業用水の再利用を8倍の1日4億3,000万立方メートルに増加できると述べています。この移行には、膜処理の前に浮遊固形物と生物学的物質を除去するための多段階濾過が必要です。EUの都市廃水処理指令、水再利用規則、およびスペインの王令1085/2024は、再生水利用の要件を定めています。これらの基準は、再利用アプリケーションが基本的な排出コンプライアンスよりも細かく信頼性の高い濾過を必要とするため、より高性能な繊維メディアへの需要を支えています。
石油流出防止と環境対応準備
石油流出対応準備要件は、吸収繊維および封じ込め製品の定期的な購入を通じて環境保護術繊維市場を支えています。米国沿岸警備隊は2025年4月、改訂された海洋環境対応・準備政策を発行し、計画、準備、対応、および調査を運営の柱としています。米国の規制は、二次汚染を制限しながら除去を促進できる吸収材を使用した石油除去方法を要求しています。南アフリカの2025年海洋石油汚染準備・対応・協力法第8号は、海洋施設および設備に対して現場固有の汚染緊急時対応計画を要求しています。在庫管理と対応訓練は、環境保護技術繊維市場の購買をイベント主導の調達よりも安定させることができます。これは、文書化された製品性能、信頼性の高い補充、および沿岸事業者へのサポートを提供できるサプライヤーに有利です。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリプロピレン、ポリエステル、および特殊ポリマー価格の変動 | -1.2% | 欧州および北米でより大きなエクスポージャーを持つグローバル | 短期(2年以内) |
| 高度な濾過および機能性繊維素材の高コスト | -0.9% | 価格に敏感なアジア太平洋および中東・アフリカ市場でより大きな限を持つグローバル | 中期(2〜4年) |
| セラミック、金属、および非繊維濾過技術との競合 | -0.7% | 世界中の高温産業用途 | 長期(4年以上) |
| 濾過効率対圧力損失とエネルギー消費 | -0.5% | コストに敏感な電力および地方自治体ユーザーへのより大きな影響を持つグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ポリプロピレン、ポリエステル、および特殊ポリマー価格の変動
ポリプロピレンおよびポリエステルのコストは、環境保護技術繊維市場全体の主要な投入物であるため、マージンと入札価格に影響を与えます。国際エネルギー機関は、石油化学品の価格サイクルの繰り返しを、コモディティポリマー投入物に依存する川下生産者のサプライチェーンリスクとして特定しています。中国の技術繊維セクターは、2025年1月から10月にかけて総利益が11.8%減少したと報告しており、長期調達契約の下で操業するメーカーの原料コスト圧力を部分的に反映しています。PTFEラミネート、PPSフェルト、フルオロポリマーコーティングメディア、ナノファイバー複合材などのプレミアム製品は、標準的なポリエステルまたはポリプロピレン代替品の3〜5倍のコストがかかる場合があります。この差は、環境規制が高度な性能を要求しない市場では低コスト製品を優位にする可能性があります。目的適合型水処理システムの資金調達ギャップも、低所得国における特殊メディアの普及を遅らせています。
高度な濾過および機能性繊維素材の高コスト
PTFEメンブレンラミネート、PPSニードルパンチフェルト、フルオロポリマーコーティングメディア、およびナノファイバー複合材は、標準製品よりも優れた排出性能と長いサービス寿命を提供できます。そのコストはポリエステルまたはポリプロピレン代替品の3〜5倍になる場合があります。この差により、既存のコンプライアンス要件が高度な素材を必要としない場合、購買者は低コストのメディアを選択する可能性があります。目的適合型水処理システムの資金調達ギャップも、低所得国における特殊メディアの普及を遅らせています。 途上国の公共機関は、流出対応のために最低性能の吸収材を指定することが多く、より高い選択性を持つ素材への需要を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
水処理が最大セグメントを牽引水・廃水処理繊維は2026年の環境保護技術繊維市場シェアの32%を占め、2032年までのCAGRが7.6%で拡大すると予測されています。汚泥プレス用フィルタークロス、排水研磨用膜ラミネートメディア、および重力ベルト濃縮用織物モノフィラメント生地は、プラント操業の異なる段階に対応しています。その需要は、地方自治体の処理拡大、産業排水コンプライアンス、および消耗品濾過コンポーネントの交換ニーズに結びついています。発生した家庭廃水と安全に処理された廃水の世界的なギャップは、処理インフラの長期的なプロジェクトパイプラインを示しています。各プラントは、設置、試運転、およびその後の交換間隔において繊維の購入を生み出すことができます。
大気汚染制御繊維は2番目に大きな製品カテゴリーであり、発電、セメント、鉄鋼、廃棄物焼却に使用されるバグハウスフィルターバッグを中心としています。粒子状物質制御フィルター繊維がカテゴリーの中核を形成し、触媒および多機能製品は1つのフィルター段階から粉塵と窒素酸化物の除去が必要な場合に使用されます。ドイツ、日本、韓国にはこのより特殊な機器の用途があります。石油・化学品流出制御繊維には、海洋および産業の準備プログラムを支援する吸収パッド、ブーム、および成形製品が含まれます。雨水および地表流出汚染制御繊維には、排水口バッグ、フィルターマット、および集水桝インサートが含まれます。その他の特殊環境保護繊維には、土壌修復ジオテキスタイルおよび汚染物質吸着製品が含まれます。これらのアプリケーションは合わせて、環境保護技術繊維市場全体の需要を広げています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
素材タイプ別:
特殊繊維がコモディティ素材を上回る高性能合成繊維は2032年までのCAGRが8.2%で成長すると予測されており、環境保護技術繊維市場で最も成長の速い素材セグメントとなっています。PPS、アラミド、およびポリイミドの変種は、通常のポリマーが熱ストレスや化学的暴露に耐えられない場所で使用されます。PPSは200℃までの連続温度および酸性排煙環境で完全性を維持できます。これにより、セメント、鉄鋼、化学処理、および廃棄物焼却バグハウスに関連する素材となっています。中国の超低排出要件は、以前はポリエステルフィルターバッグが使用されていたセクターでPPS、P84、および膜ラミネートメディアへの代替を促進しています。Yanpaiは2025年に、炭素回収分離とPTFE濾過膜機能を組み合わせたPPSラミネートフィルターバッグデバイスの実用新案特許を取得しました。
ポリプロピレンは2026年の収益の27%を占め、液体濾過、石油吸収材、および雨水製品の最大の素材グループであり続けました。そのコストと耐薬品性は、中程度のサービス温度の用途に適しています。ポリエステルは、食品加工、医薬品製造、および軽製造の大気濾過バッグに広く使用されています。PTFEメンブレンを含むフルオロポリマー繊維メディアは、非常に低い粉塵濃度を必要とする超低排出表面濾過に使用されます。ガラスおよびその他の無機繊維は、PPSの動作範囲を超える発電および廃棄物エネルギー変換条件に対応しています。ポリアミドは精密液体濾過に引き続き関連性があり、天然および再生セルロース繊維は流出吸収材の代替品として注目を集めています。製品のスケールアップと性能標準化は、環境保護技術繊維市場におけるこれらのバイオベース素材のより広い使用への障壁であり続けています。
最終用途アプリケーション別:
産業需要がリード、地方自治体の成長が加速産業・製造施設は2026年の収益の30%を占め、最大の最終用途アプリケーションとなっています。化学品、石油化学品、金属・鉱業、セメント、および建材生産者は、確立されたメンテナンススケジュールを持つ継続的な濾過システムを運営しています。許可条件はフィルターコンポーネントの計画的な交換を要求し、大量購入を支援する場合があります。EU指令2024/1785および中国の超低排出政策の規制的影響は、多くの産業用途における最低性能要件を引き上げています。これらの要件は、購買者が技術的およびコンプライアンス基準に対してメディアを認定しなければならないため、環境保護技術繊維市場においてより長いサライヤー関係を支援できます。中国とインドのセメントアップグレードは、大気質要件の厳格化に伴い、PPSおよびアラミドフィルターバッグへの需要を支えています。
地方自治体の上下水道事業者は2032年までのCAGRが7.8%で成長すると予測されており、最終用途アプリケーションの中で最高の成長率となっています。その環境保護技術繊維市場規模は、処理場の建設、汚泥管理のアップグレード、および定期的な交換とともに拡大しています。廃水発生量と安全に処理された量の差は、持続的な地方自治体インフラニーズを示しています。発電・エネルギー施設も、アジアの旧式石炭プラントのアップグレードおよび欧州のバイオマス燃焼のための濾過製品を必要としています。地方自治体の固形廃棄物・リサイクル施設は、廃棄物エネルギー変換排煙処理全体で高性能バッグを使用しています。石油・ガス、海洋、都市排水、修復、および緊急対応サービスは特殊な需要を加え、特定の最終用途セクターへの依存を制限しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋:最大の地域市場
アジア太平洋は2026年の収益の33%を占めました。中国は、排出アップグレードが鉄鋼、セメント、化学品、およびその他の非電力セクターをカバーしているため、主要な需要源となっています。中国産業用繊維協会は、2025年の濾過・分離繊維生産高が220億人民元(31.4億米ドル)を超え、成長率が5.5%を超えたと報告しました。中国は2025年に2,279万トンの技術繊維繊維を処理し、不織布生産高は921万トンに達しました。需要は鉄鋼、セメント、廃棄物焼却にシフトしており、これらが合わせて中国のフィルター生地消費量の55%以上を占め、PPSおよび膜ラミネート製品を優位にしています。インドの水インフラ、日本の精密濾過能力、および東南アジアの産業成長が地域基盤を広げています。これらの条件は、より高性能な素材と地域の生産・サービス能力を組み合わせることができるサプライヤーを支援しています。
欧州:規制の深さがプレミアム需要を持続
欧州の環境保護技術繊維市場の需要は、広範な産業排出フレームワークと規制施設の大規模な既設基盤に基づいています。EU指令2024/1785は最良利用可能技術の義務と環境許可要件を拡大し、約5万の大規模産業施設に影響を与えています。この指令はまた、PCDD/Fおよびダイオキシン様ポリ塩化ビフェニルを含む廃棄物焼却炉排出の監視要件を強化しています。ドイツ、フランス、オランダ、および英国は、化学品、電力、セメント、および廃棄物エネルギー変換事業からの実質的な需要を維持しています。ドイツにはまた、BWF EnvirotecおよびFreudenberg Filtration Technologiesを含む統合されたサプライベースがありま。彼らの存在は、触媒メディア、PTFEメンブレンラミネート、および高度なニードルパンチフェルトの開発を支援しています。
構造的な乖離が残りの市場を形成
中東・アフリカは、2027年〜2032年のCAGRが9.9%で地域の中で最も速く成長すると予測されています。北米は、廃水資金調達、クリーンウォーター法の許可、および雨水コンプライアンスに支えられた成熟しているが活発な市場です。米国の国家汚染物質排出削減システムは、地方自治体、建設、および産業発生源からの雨水排出を規制しており、2025年の米国沿岸警備隊の政策は石油および有害物質事故の準備要件を強化しました。中東・アフリカでは、海水淡水化、産業再利用、および南アフリカの海洋流出法がより的を絞った需要を生み出しています。南米は、ペルーの1億5,000万米ドルのプエルト・マルドナード処理事業権を含む鉱業、石油化学品、および地方自治体プロジェクトによって牽引されています。これらの市場全体で調達条件が異なるため、地域パートナーシップと慎重な製品選択がサプライヤーにとって重要で。
競合環境
市場集中度
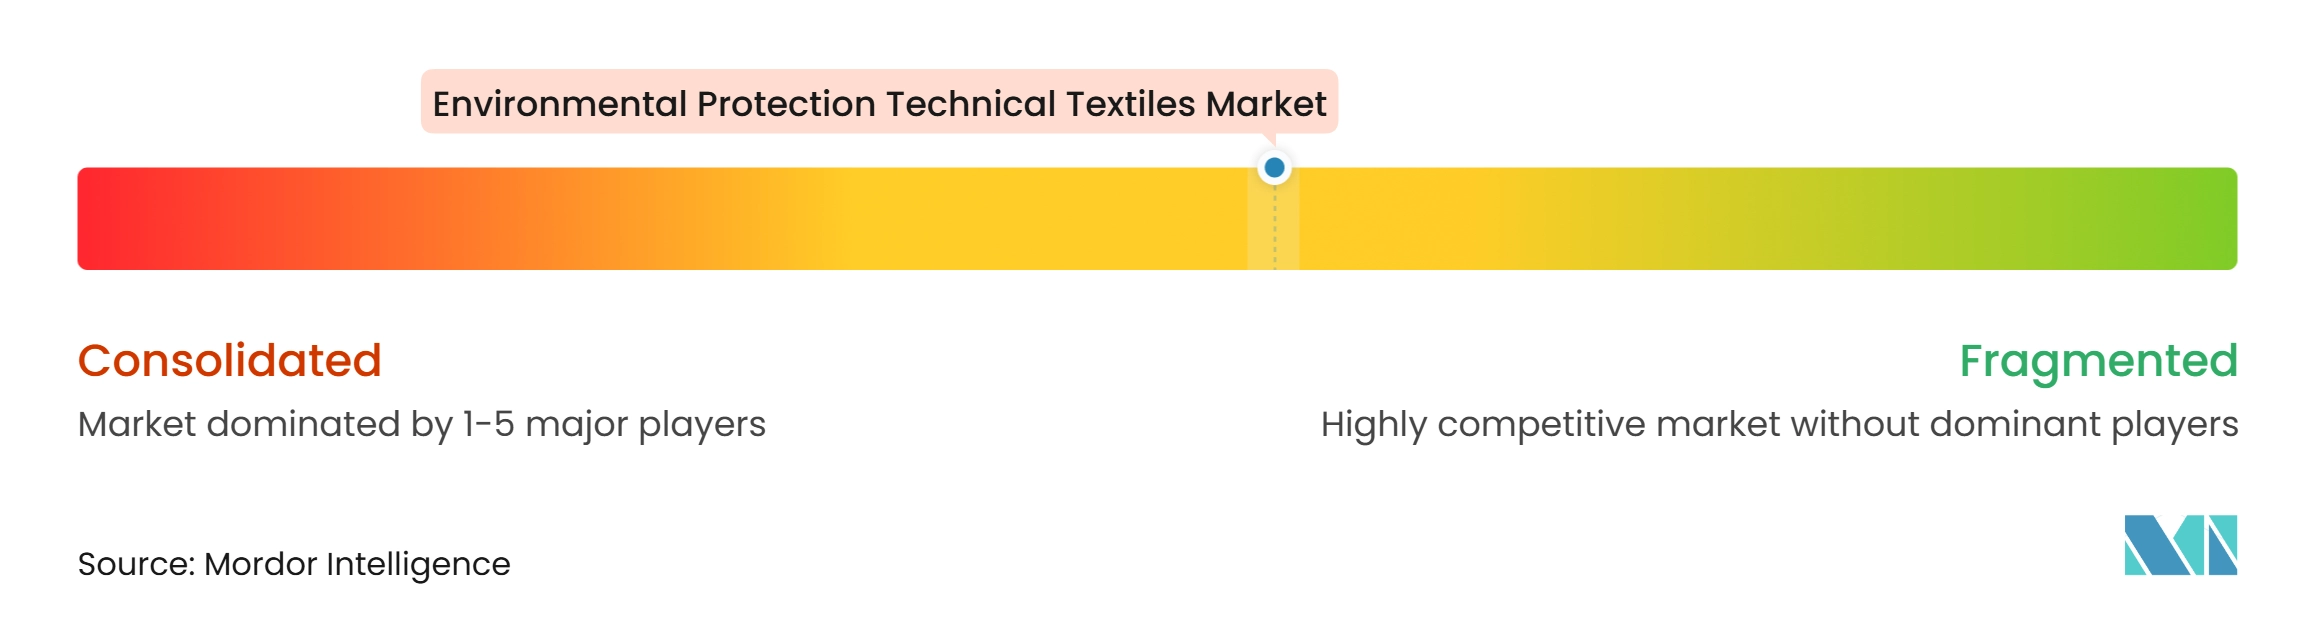
環境保護技術繊維市場は中程度の市場集中度を示しています。大気濾過には、BWF Envirotec、W.L. Gore & Associates、Freudenberg Filtration Technologies、およびDonaldson Companyなどの主要企業があります。液体濾過、流出吸収材、および雨水製品にはより多くの地域専門業者がいます。PTFEメンブレンラミネーション、PPS繊維処理、および独自のニードルパンチングは、製品差別化の重要な分野です。ISO 11057フィルターバッグ試験方法および関連規格は、新規サプライヤーの認定要件を引き上げる可能性があります。この構造は、技術的に要求の高い用途において確立された企業を優位にしながら、より狭い製品カテゴリーに機会を残しています。
2026年 11月9日時点で、買収は完了しています。Japan Vilene Companyの公式企業情報には、Freudenberg SEが唯一の株主として記載されています。この取引は、不織布および濾過用途にサービスを提供するアジアの15拠点ネットワークを統合します。Donaldsonは2026年5月4日、Filtration GroupからFacet Filtrationを8億2,900万米ドルの全額現金取引で買収し、燃料・流体濾過能力を強化し、航空宇宙、防衛、および発電産業へのエクスポージャーを拡大しました。Camfilは2026年3月にBioconservaciónを買収し、分子汚染制御能力を拡大しました。これらの行動は、大企業が買収を通じて技術、製造、および顧客リーチを追加していることを示しています。
バイオベース吸収材、マイクロプラスチック捕捉メディア、および雨水インサートは、中小企業が競争できる分野であり続けています。New Pig、Evolution Sorbent Products、Fabco Industries、およびStormwater360は、これらのより特殊なカテゴリーにポジションを持っています。Yanpaiは2025年の収益が8億9,700万人民元(1億2,810万米ドル)と報告し、14.28%の成長を報告しました。そのPPSラミネートフィルターバッグ特許は、炭素回収分離とPTFE濾過を組み合わせ、排出制御と脱炭素化ニーズを結びつけています。したがって、環境保護技術繊維市場における競合活動は、大規模グループ間の統合と地域メーカーによる特殊製品開発にまたがっています。購買者は、コンプライアンスを文書化し、交換供給を提供し、地域の操業条件にメディアを適応させることができる企業を優先する場合があります。
環境保護技術繊維産業のリーダー
-
BWF Group (BWF Envirotec)
-
W. L. Gore & Associates Inc.
-
Freudenberg Group (Filtration Technologies)
-
Ahlstrom
-
Donaldson Company Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
環境保護技術繊維市場 このレポートでカバーされる企業
- BWF Group (BWF Envirotec)
- W. L. Gore & Associates Inc.
- Freudenberg Group (Filtration Technologies)
- Ahlstrom
- Donaldson Company Inc.
- Camfil AB
- Sefar AG
- GKD - Gebr. Kufferath AG
- Valmet Oyj
- ANDRITZ AG
- Clear Edge Filtration (Filtration Group)
- Micronics Engineered Filtration Group (Cleanova)
- New Pig Corporation
- Brady Corporation (SPC Absorbents)
- FyterTech Nonwovens LLC
- Evolution Sorbent Products
- Chemtex Inc.
- Fabco Industries Inc.
- Stormwater360 Ltd.
- Advanced Drainage Systems Inc. (FLEXSTORM)
最近の産業開発事情 環境保護技術繊維市場
- 2026年3月:CamfilはスペインのBioconservaciónを買収しました。同社は産業・商業用途向けの大気濾過ソリューションおよび吸着剤のプロバイダーです。この取引により、Camfilの分子汚染制御能力が拡大し、化学濾過、吸着剤技術、およびクリティカルクリーン環境の顧客関係における補完的な専門知識が追加されました。
- 2026年2月:Donaldson Companyは、Filtration GroupからFacet Filtrationを約8億2,000万米ドルの全額現金取引で買収する最終合意を締結しました。
- 2025年12月:Camfilはイタリアの大気濾過会社F.C.R.を買収し、2026年1月1日付で発効しました。これにより、Camfilの現地製造能力が拡大し、クリーンルーム、発電、食品加工を含むイタリアの産業・商業大気濾過セクター全体のサービスカバレッジが強化されました。
世界の環境保護技術繊維市場レポートの範囲
環境保護技術繊維市場は、製品タイプ別(石油・化学品流出制御繊維、その他)、素材タイプ別(ポリプロピレン、ポリエステル、その他)、最終用途アプリケーション別(地方自治体の上下水道事業者、産業・製造施設、その他)、地域別(北米、欧州、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 大気汚染制御繊維 | 粒子状物質排出制御フィルター繊維 |
| 触媒および多機能排出制御繊維 | |
| その他の特殊大気汚染制御繊維 | |
| 水・廃水処理繊維 | 水精製および精密濾過繊維メディア |
| 廃水および排水濾過繊維 | |
| 廃水汚泥脱水繊維 | |
| 石油・化学品流出制御繊維 | 平面型吸収繊維 |
| 成形吸収繊維製品 | |
| 繊維ベースの流出封じ込め製品 | |
| その他の特殊流出制御繊維 | |
| 雨水および地表流出汚染制御繊維 | 排水口および集水桝繊維フィルターバッグ |
| 雨水フィルターマットおよび繊維インサート | |
| 雨水フィルターカートリッジ用繊維メディア | |
| その他の専用流出汚染除去繊維 | |
| その他の特殊環境保護繊維(汚染物質修復製品等) |
| ポリプロピレン |
| ポリエステル |
| ポリアミド |
| ポリエチレンおよびその他のポリオレフィン |
| 高性能合成繊維(ポリフェニレンスルフィド、アラミド等) |
| フルオロポリマー繊維メディア |
| ガラスおよびその他の無機繊維 |
| 天然および再生セルロース繊維 |
| そ他の素材 |
| 地方自治体の上下水道事業者 | 飲料水処理 |
| 地方自治体廃水処理 | |
| 産業・製造施設 | 化学品および石油化学品 |
| 金属、鉱業、および鉱物処理 | |
| セメントおよび建材製造 | |
| その他の産業製造 | |
| 発電・エネルギー施設 | |
| 地方自治体固形廃棄物・リサイクル施設 | |
| 石油・ガス、海洋、および流出対応業務 | |
| 都市雨水および排水インフラ | |
| 環境修復および緊急対応サービス | |
| その他の環境保護最終ユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ベルギー | |
| ポーランド | |
| スウェーデン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| 台湾 | |
| インドネシア | |
| タイ | |
| ベトナム | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 大気汚染制御繊維 | 粒子状物質排出制御フィルター繊維 |
| 触媒および多機能排出制御繊維 | ||
| その他の特殊大気汚染制御繊維 | ||
| 水・廃水処理繊維 | 水精製および精密濾過繊維メディア | |
| 廃水および排水濾過繊維 | ||
| 廃水汚泥脱水繊維 | ||
| 石油・化学品流出制御繊維 | 平面型吸収繊維 | |
| 成形吸収繊維製品 | ||
| 繊維ベースの流出封じ込め製品 | ||
| その他の特殊流出制御繊維 | ||
| 雨水および地表流出汚染制御繊維 | 排水口および集水桝繊維フィルターバッグ | |
| 雨水フィルターマットおよび繊維インサート | ||
| 雨水フィルターカートリッジ用繊維メディア | ||
| その他の専用流出汚染除去繊維 | ||
| その他の特殊環境保護繊維(汚染物質修復製品等) | ||
| 素材タイプ別 | ポリプロピレン | |
| ポリエステル | ||
| ポリアミド | ||
| ポリエチレンおよびその他のポリオレフィン | ||
| 高性能合成繊維(ポリフェニレンスルフィド、アラミド等) | ||
| フルオロポリマー繊維メディア | ||
| ガラスおよびその他の無機繊維 | ||
| 天然および再生セルロース繊維 | ||
| そ他の素材 | ||
| 最終用途アプリケーション別 | 地方自治体の上下水道事業者 | 飲料水処理 |
| 地方自治体廃水処理 | ||
| 産業・製造施設 | 化学品および石油化学品 | |
| 金属、鉱業、および鉱物処理 | ||
| セメントおよび建材製造 | ||
| その他の産業製造 | ||
| 発電・エネルギー施設 | ||
| 地方自治体固形廃棄物・リサイクル施設 | ||
| 石油・ガス、海洋、および流出対応業務 | ||
| 都市雨水および排水インフラ | ||
| 環境修復および緊急対応サービス | ||
| その他の環境保護最終ユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ベルギー | ||
| ポーランド | ||
| スウェーデン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| インドネシア | ||
| タイ | ||
| ベトナム | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
環境保護技術繊維の2032年の予測値は?
環境保護技術繊維市場は2032年までに61.9億米ドルに達すると予測されており、2027年からのCAGRは6.49%です。
環境保護技術繊維においてどの製品カテゴリーがリードしていますか?
水・廃水処理繊維は2026年の収益の32%を占めてリードしており、2032年までのCAGRが7.6%で成長すると予測されています。
環境保護技術繊維において最も速く成長している素材はどれですか?
高性能合成繊維は、過酷な熱的・化学的条件に適しているため、2032年までのCAGRが8.2%で成長すると予測されています。
最も高い成長見通しを持つ最終用途アプリケーションはどれですか?
地方自治体の上下水道事業者は、処理インフラと再利用ニーズの拡大に伴い、2032年までのCAGRが7.8%で成長すると予測されています。
環境保護技術繊維におてどの地域がリードしていますか?
アジア太平洋は2026年の収益の33%を占め、中東・アフリカは2032年までのCAGRが9.9%で成長すると予測されています。
高度な濾過繊維の普及を制限する要因は何ですか?
ポリマー価格の変動、高度な素材のコスト、代替フィルター、および圧力損失のエネルギー影響が普及を制約する可能性があります。