
Marktgröße und Marktanteil für technische Textilien zum Umweltschutz
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.52 Milliarden US-Dollar |
| Marktgröße (2032) | 6.19 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.49 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für technische Textilien zum Umweltschutz von Mordor Intelligence
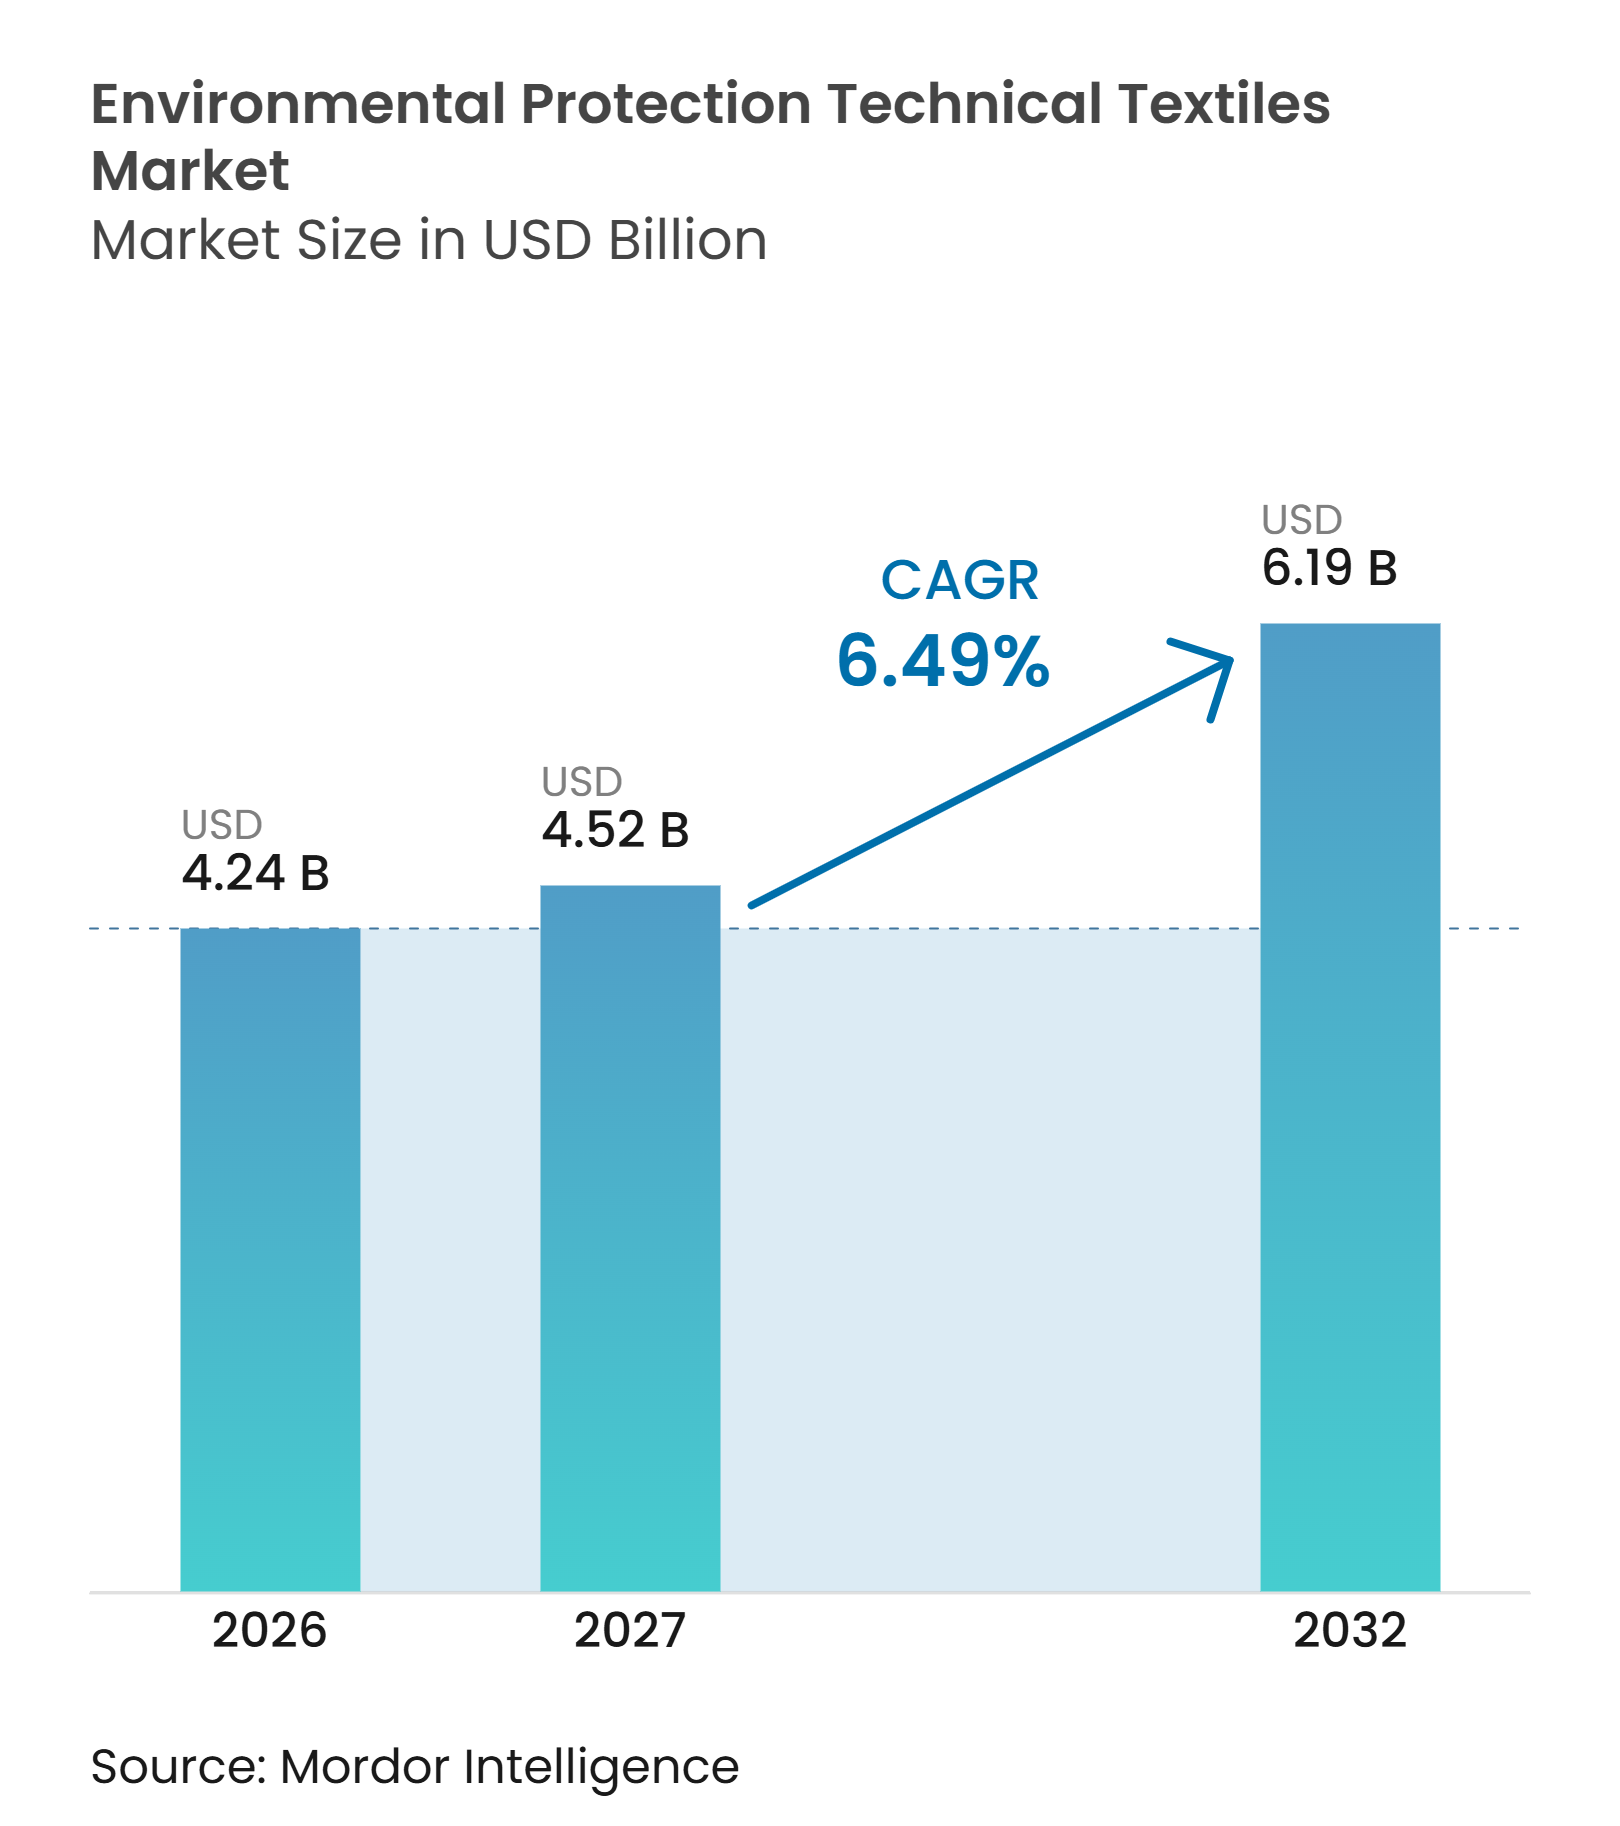
Die Marktgröße für technische Textilien zum Umweltschutz wurde im Jahr 2026 auf 4,24 Milliarden USD geschätzt und wird voraussichtlich von 4,52 Milliarden USD im Jahr 2027 auf 6,19 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,49 % während des Prognosezeitraums (2027–2032).
Regulatorische Anforderungen an industrielle Emissionen, Abwasserbehandlung und Notfallvorsorge bei Unfällen erweitern die Nachfragebasis für den Markt für technische Textilien zum Umweltschutz. Die Beschaffung ist nicht mehr hauptsächlich vom Austausch von Filtern im Energiesektor abhängig, da auch kommunale Versorgungsunternehmen, Chemieanlagen, Metallproduzenten und Regenwasserprojekte Filtrations- und Eindämmungsprodukte kaufen. Diese breitere Kundenbasis kann die Anfälligkeit gegenüber einem Abschwung in einem einzelnen Endanwendungsbereich des Marktes für technische Textilien zum Umweltschutz verringern. Lieferanten reagieren mit Spezialmaterialien, Portfolioakquisitionen und Produkten, die strengere Betriebsbedingungen erfüllen. Schwankungen bei den Inputkosten, nicht-textile Alternativen, Energieverbrauch und Einschränkungen bei der Infrastrukturfinanzierung beeinflussen weiterhin Kaufentscheidungen im Markt für technische Textilien zum Umweltschutz.
Wichtigste Erkenntnisse des Berichts
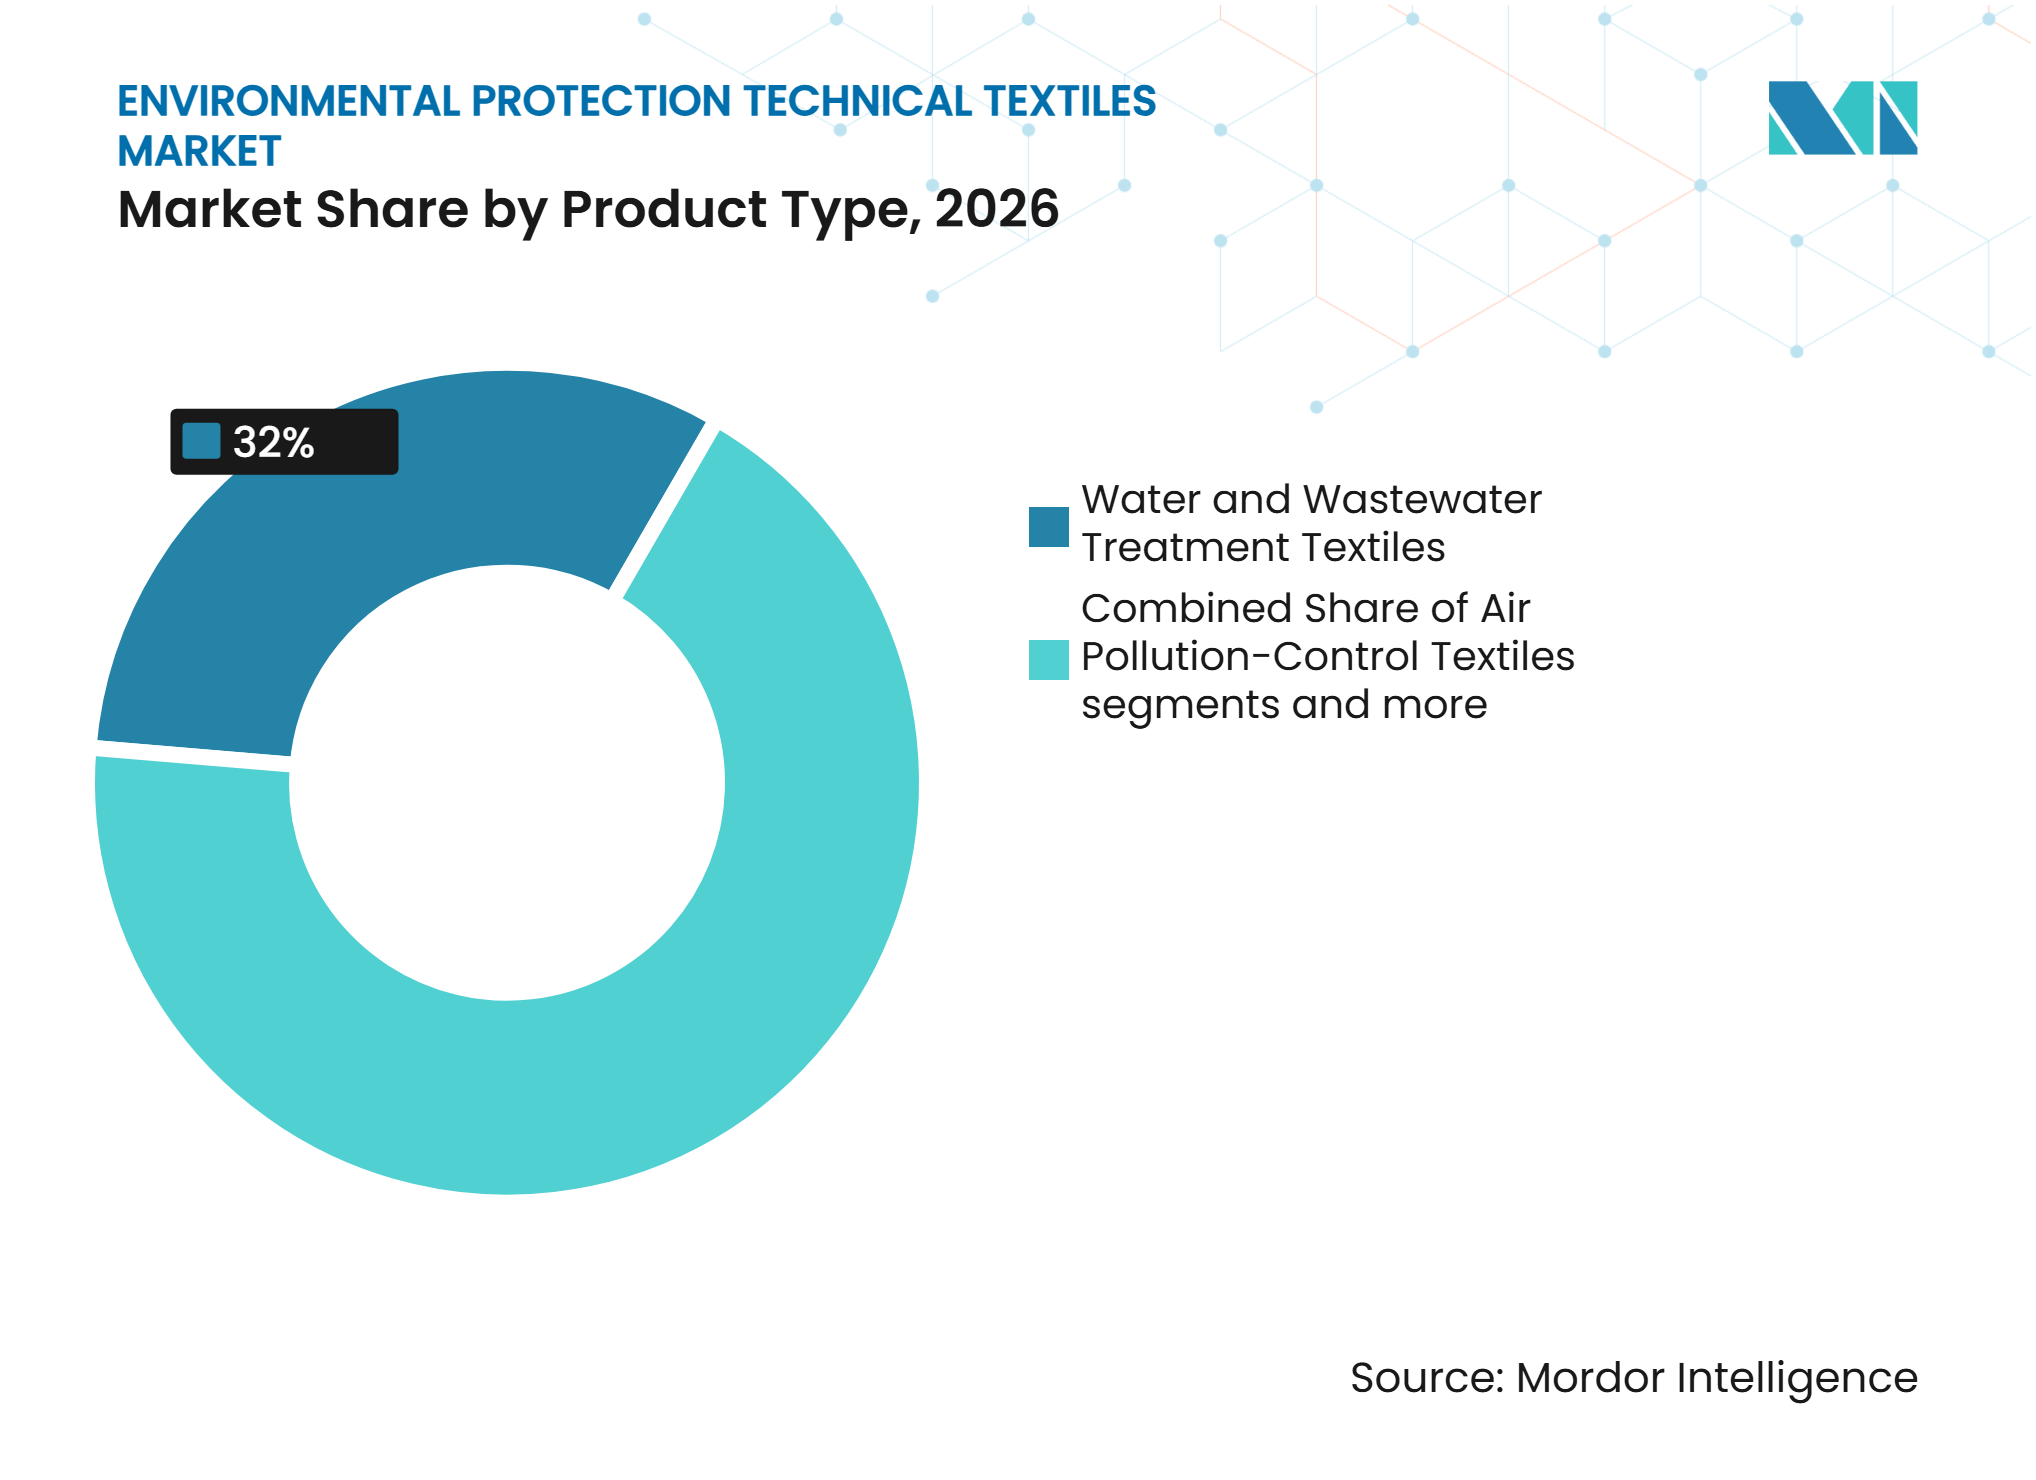
- Nach Produkttyp hielten Textilien zur Wasser- und Abwasserbehandlung im Jahr 2026 einen Marktanteil von 32 % am Markt für technische Textilien zum Umweltschutz und werden voraussichtlich bis 2032 die höchste CAGR von 7,6 % verzeichnen.
- Nach Materialtyp hielt Polypropylen im Jahr 2026 einen Anteil von 27 % an der Marktgröße für technische Textilien zum Umweltschutz, während hochleistungsfähige Synthesefasern voraussichtlich bis 2032 die höchste CAGR von 8,2 % verzeichnen werden.
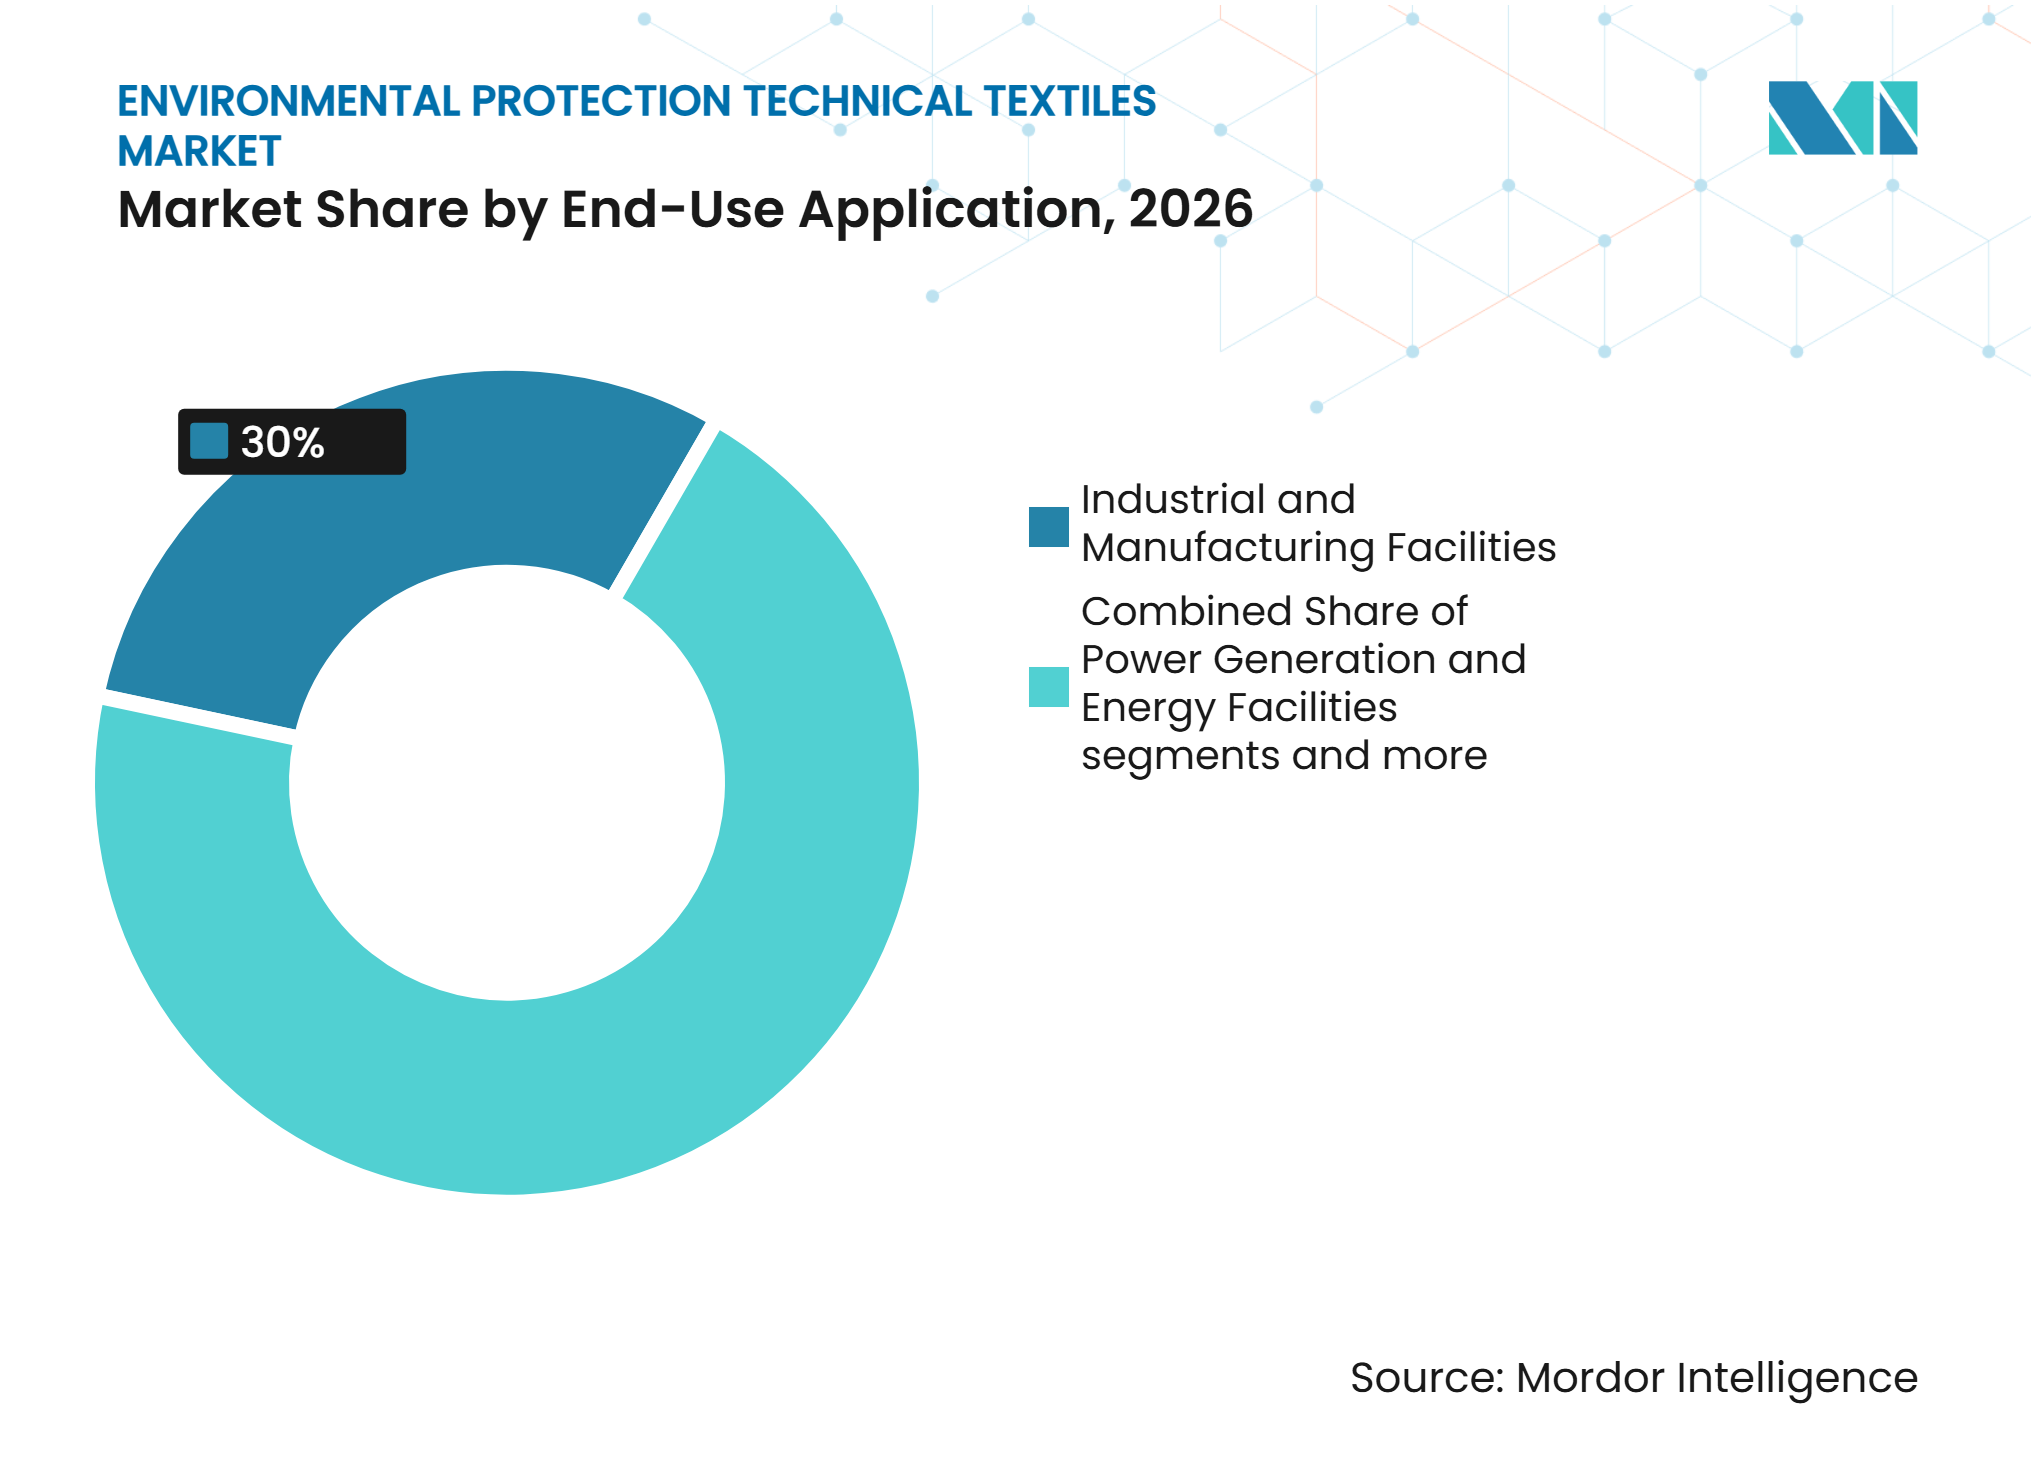
- Nach Endanwendung hielten Industrie- und Fertigungsanlagen im Jahr 2026 einen Umsatzanteil von 30 %, während kommunale Wasser- und Abwasserversorgungsunternehmen voraussichtlich bis 2032 die höchste CAGR von 7,8 % verzeichnen werden.
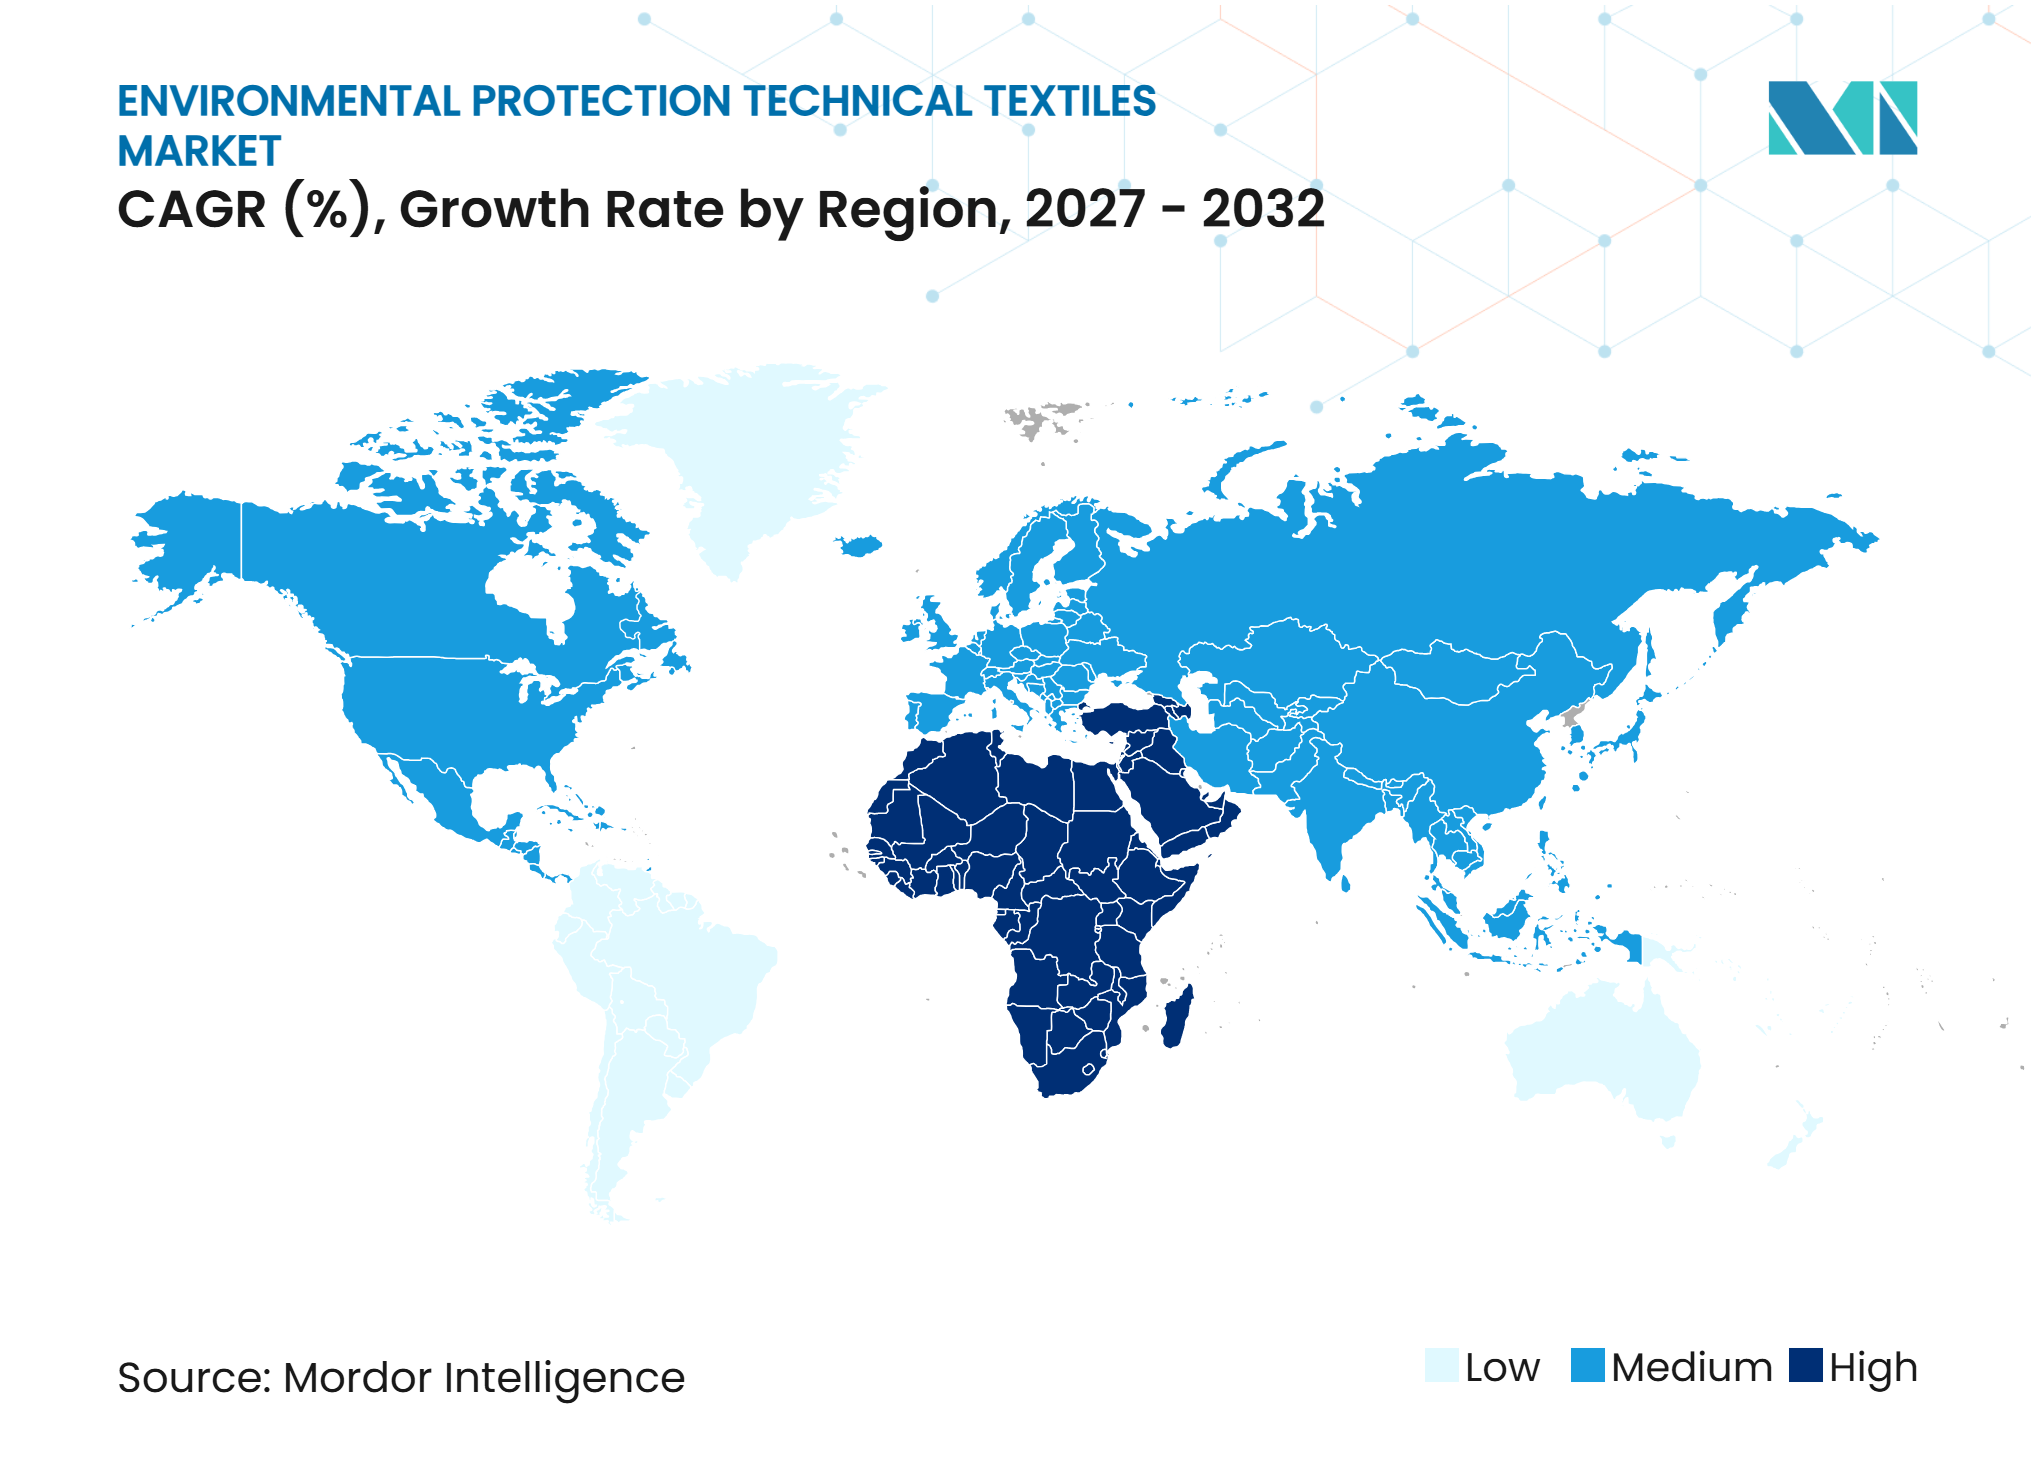
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Umsatzanteil von 33 %, während der Nahe Osten und Afrika die höchste prognostizierte CAGR von 9,9 % bis 2032 verzeichneten.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrielle Luftemissionsstandards und Kontrolle von Feinstaubverschmutzung | +1.8% | Global, mit stärkerer Intensität in China, der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau der kommunalen und industriellen Abwasserbehandlungsinfrastruktur | +1.5% | Global, mit stärkeren Investitionen im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Wasserknappheit und Anforderungen an die Wiederverwendung von Abwasser | +1.1% | Global, mit akutem Druck in der MENA-Region, Südeuropa und Südasien | Langfristig (≥ 4 Jahre) |
| Vorsorge gegen Ölverschmutzung und Vorbereitung auf Umwelteinsätze | +0.7% | Global, mit Schwerpunkt auf der Küstenregion Nordamerikas, dem Nahen Osten und dem subsaharischen Afrika | Kurzfristig (≤ 2 Jahre) |
| Städtische Regenwasserverschmutzung und Anforderungen an die Behandlung von Oberflächenabfluss | +0.6% | Nordamerika, Westeuropa und sich urbanisierende Städte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Emissionskontrolle bei der Abfallverbrennung und Energie-aus-Abfall-Anlagen | +0.5% | EU, Ostasien und Teile des Nahen Ostens, Afrikas und Südamerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrielle Luftemissionsstandards und Kontrolle von Feinstaubverschmutzung
Industrielle Luftstandards machen die Gewebefiltration für viele Anlagen im Markt für technische Textilien zum Umweltschutz zu einer Compliance-Anforderung. US-amerikanische Vorschriften für relevante neue Quellen verlangen, dass Gewebefilter eine Partikelkontrolleffizienz von mindestens 99,5 % oder eine Auslasskonzentration von 0,023 g/dscm erreichen, während bestehende Quellen einem Standard von 99 % oder 0,034 g/dscm unterliegen.[1] Die überarbeitete EU-Richtlinie über Industrieemissionen verpflichtet große Industrieanlagen zur Anwendung der besten verfügbaren Techniken, die Schlauchfilter als Referenztechnologie für die Staubkontrolle ausweisen, und die Mitgliedstaaten waren verpflichtet, die Richtlinie bis zum 1. Juli 2026 umzusetzen.[2] China hat auch Zeitpläne für Ultra-Niedrigemissions-Upgrades auf Stahl, Zement und chemische Verarbeitung angewendet, wodurch Aufträge von Polyester hin zu PPS, P84 und membranlaminierten Medien verlagert wurden. Diese überlappenden Compliance-Zeitpläne stützen die Nachfrage in den wichtigsten Filtrationsregionen des Marktes für technische Textilien zum Umweltschutz gleichzeitig. Der Wandel hin zu höherwertigen Filtermedien schafft eine Öffnung für Hersteller, die die Leistung unter heißen und chemisch anspruchsvollen Rauchgasbedingungen nachweisen können.
Ausbau der kommunalen und industriellen Abwasserbehandlungsinfrastruktur
Kommunale und industrielle Behandlungsprojekte erweitern die Nachfrage nach technischen Textilien zum Umweltschutz in den Bereichen Entwässerung, Nachbehandlung und Schlammmanagement. Das Alabama Department of Environmental Management stellte im November 2025 14,3 Millionen USD bereit, um die Abwasserbehandlungsanlage Ardmore zu erweitern und aufzurüsten. Die Stadt Tampa verpflichtete sich zu fast 280 Millionen USD für die Überholung ihrer fortschrittlichen Abwasseranlage Howard F. Curren, die mehr als 630.000 Einwohner versorgt. Im Dezember 2025 vergab Peru eine Konzession im Wert von 150 Millionen USD mit einer Laufzeit von 24 Jahren für die Abwasserbehandlungsanlage Puerto Maldonado, einschließlich 192 Kilometern Kanalsanierung und neuer Entwässerungsinfrastruktur. Weltweit wurden im Jahr 2022 von den 268 Milliarden m³ erzeugten Haushaltsabwässern 155 Milliarden m³ sicher behandelt, was eine erhebliche Behandlungslücke hinterlässt.[3]
Wasserknappheit und Anforderungen an die Wiederverwendung von Abwasser
Wasserknappheit und Wiederverwendungsvorschriften erfordern eine konsistentere Filtration, bevor behandeltes Wasser in spätere Reinigungsstufen gelangt. UN-Water erklärt, dass gezielte Investitionen und förderliche Vorschriften die Wiederverwendung von Trink- und Industriewasser bis 2040 auf 430 Millionen m³ pro Tag verachtfachen könnten. Dieser Übergang erfordert eine mehrstufige Filtration, um Schwebstoffe und biologische Substanzen vor der Membranbehandlung zu entfernen. Die EU-Richtlinie zur Behandlung von kommunalem Abwasser, die Verordnung zur Wasserwiederverwendung und Spaniens Königliches Dekret 1085/2024 legen Anforderungen für die Nutzung von aufbereitetem Wasser fest. Diese Standards unterstützen die Nachfrage nach leistungsfähigeren Textilmedien, da Wiederverwendungsanwendungen eine feinere und zuverlässigere Filtration erfordern als die grundlegende Einhaltung von Einleitungsvorschriften.
Vorsorge gegen Ölverschmutzung und Vorbereitung auf Umwelteinsätze
Anforderungen an die Vorsorge gegen Ölverschmutzung unterstützen den Markt für technische Textilien zum Umweltschutz durch regelmäßige Käufe von Sorptionstextilien und Eindämmungsprodukten. Die US-Küstenwache veröffentlichte im April 2025 ihre überarbeitete Politik zur marinen Umwelteinsatz- und Vorsorgeplanung mit den Säulen Planung, Vorsorge, Einsatz und Untersuchung. US-amerikanische Vorschriften verlangen Ölentfernungsmethoden, die Sorptionsmittel verwenden, die eine schnelle Entfernung ermöglichen und gleichzeitig die Sekundärverschmutzung begrenzen. Südafrikas Marine Oil Pollution Preparedness, Response and Cooperation Act 8 von 2025 verlangt standortspezifische Notfallpläne für marine Einrichtungen und Anlagen. Die Bestandspflege und Einsatzübungen können die Beschaffung im Markt für technische Textilien zum Umweltschutz gleichmäßiger gestalten als ereignisgesteuerte Beschaffung. Dies begünstigt Lieferanten, die dokumentierte Produktleistung, zuverlässige Nachlieferung und Unterstützung für Küstenbetreiber bieten können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Polypropylen-, Polyester- und Spezialpolymerpreisen | -1.2% | Global, mit stärkerer Exposition in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für fortschrittliche Filtrations- und Funktionaltextilmaterialien | -0.9% | Global, mit stärkeren Einschränkungen in preissensiblen Märkten im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch keramische, metallische und nicht-textile Filtrationstechnologien | -0.7% | Hochtemperatur-Industrieanwendungen weltweit | Langfristig (≥ 4 Jahre) |
| Filtrationseffizienz gegenüber Druckabfall und Energieverbrauch | -0.5% | Global, mit stärkeren Auswirkungen auf kostenempfindliche Energie- und kommunale Nutzer | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Polypropylen-, Polyester- und Spezialpolymerpreisen
Polypropylen- und Polyesterkosten beeinflussen Margen und Ausschreibungspreise, da sie primäre Inputs im gesamten Markt für technische Textilien zum Umweltschutz sind. Die Internationale Energieagentur identifiziert wiederkehrende petrochemische Preiszyklen als Lieferkettenrisiko für nachgelagerte Produzenten, die auf Rohstoffpolymereingaben angewiesen sind. Chinas technischer Textilsektor verzeichnete von Januar bis Oktober 2025 einen Rückgang des Gesamtgewinns um 11,8 %, was teilweise den Rohstoffkostendruck für Hersteller widerspiegelt, die unter langfristigen Beschaffungsverträgen tätig sind. Premiumprodukte wie PTFE-Laminate, PPS-Filze, fluoropolymerbeschichtete Medien und Nanofaserverbundwerkstoffe können 3 bis 5 Mal mehr kosten als Standard-Polyester- oder Polypropylenalternativen. Dieser Unterschied kann in Märkten, in denen Umweltvorschriften keine fortschrittliche Leistung erfordern, günstigere Produkte bevorzugen. Finanzierungslücken für zweckgerechte Wasseraufbereitungssysteme verzögern auch die Einführung von Spezialmedien in einkommensschwächeren Ländern.
Hohe Kosten für fortschrittliche Filtrations- und Funktionaltextilmaterialien
PTFE-Membranlaminate, PPS-Nadelfilze, fluoropolymerbeschichtete Medien und Nanofaserverbundwerkstoffe können eine stärkere Emissionsleistung und eine längere Lebensdauer als Standardprodukte bieten. Ihre Kosten können 3 bis 5 Mal höher sein als Polyester- oder Polypropylenalternativen. Dieser Unterschied kann dazu führen, dass Käufer kostengünstigere Medien wählen, wenn bestehende Compliance-Anforderungen keine fortschrittlichen Materialien erfordern. Finanzierungslücken für zweckgerechte Wasseraufbereitungssysteme verzögern auch die Einführung von Spezialmedien in einkommensschwächeren Ländern. Öffentliche Stellen in Entwicklungsländern schreiben häufig Sorptionsmittel mit Mindestleistung für die Unfallbekämpfung aus, was die Nachfrage nach Materialien mit höherer Selektivität einschränken kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Wasseraufbereitung verankert das größte SegmentTextilien zur Wasser- und Abwasserbehandlung machten im Jahr 2026 32 % des Marktanteils für technische Textilien zum Umweltschutz aus und werden voraussichtlich bis 2032 mit einer CAGR von 7,6 % wachsen. Filtertücher für Schlammpressen, membranlaminierten Medien zur Abwassernachbehandlung und gewebte Monofilamentgewebe für die Schwerkraftbandverdickung decken verschiedene Phasen des Anlagenbetriebs ab. Ihre Nachfrage ist an den Ausbau der kommunalen Behandlung, die Einhaltung industrieller Abwasservorschriften und den Bedarf an Ersatz verbrauchbarer Filtrationskomponenten gebunden. Die globale Lücke zwischen erzeugtem und sicher behandeltem Haushaltsabwasser weist auf eine lange Projektpipeline für die Behandlungsinfrastruktur hin. Jede Anlage kann Textilkäufe bei der Installation, Inbetriebnahme und späteren Austauschintervallen generieren.
Textilien zur Luftreinhaltung bleiben die zweitgrößte Produktkategorie, die sich auf Schlauchfilter konzentriert, die in der Stromerzeugung, im Zement-, Stahl- und Abfallverbrennungsbereich eingesetzt werden. Partikelemissionskontroll-Filtertextilien bilden den Kern der Kategorie, während katalytische und multifunktionale Produkte dort eingesetzt werden, wo Staub- und Stickoxidentfernung in einer Filterstufe erforderlich sind. Deutschland, Japan und Südkorea haben Anwendungen für diese spezielleren Geräte. Textilien zur Eindämmung von Öl- und Chemikalienunfällen umfassen Absorptionsmatten, Ölsperren und geformte Produkte, die marine und industrielle Vorsorgeprogramme unterstützen. Textilien zur Kontrolle von Regenwasser- und Oberflächenabfluss umfassen Einlaufbeutel, Filtermatten und Schachteinlagen. Andere spezialisierte technische Textilien zum Umweltschutz umfassen Geotextilien zur Bodensanierung und Produkte zur Schadstoffsorption. Zusammen verbreitern diese Anwendungen die Nachfrage im gesamten Markt für technische Textilien zum Umweltschutz.



Nach Materialtyp:
Spezialfasern übertreffen RohstoffmaterialienHochleistungsfähige Synthesefasern werden voraussichtlich bis 2032 mit einer CAGR von 8,2 % wachsen und sind damit das am schnellsten wachsende Materialsegment im Markt für technische Textilien zum Umweltschutz. PPS, Aramid und Polyimidvarianten werden dort eingesetzt, wo gewöhnliche Polymere thermischer Belastung oder chemischer Exposition nicht standhalten können. PPS kann bei Dauertemperaturen von bis zu 200 °C und in sauren Rauchgasumgebungen seine Integrität bewahren. Dies macht das Material relevant für Zement-, Stahl-, chemische Verarbeitungs- und Abfallverbrennungsschlauchfilter. Chinas Ultra-Niedrigemissionsanforderungen haben die Substitution hin zu PPS, P84 und membranlaminierten Medien in Sektoren gefördert, die zuvor von Polyester-Filterbeuteln bedient wurden. Yanpai erhielt 2025 ein Gebrauchsmusterpatent für eine PPS-laminierte Filterbeutelvorrichtung, die Kohlenstoffabscheidungstrennung und PTFE-Filtrationsmembranfunktionen kombiniert.
Polypropylen hielt im Jahr 2026 einen Umsatzanteil von 27 % und blieb die größte Materialgruppe für Flüssigkeitsfiltration, Ölsorptionsmittel und Regenwasserprodukte. Seine Kosten und chemische Beständigkeit eignen sich für Anwendungen mit moderaten Betriebstemperaturen. Polyester wird häufig in Luftfiltrationsbeuteln für die Lebensmittelverarbeitung, Pharmaproduktion und leichte Fertigung eingesetzt. Fluoropolymer-Textilmedien, einschließlich PTFE-Membranen, werden in der Ultra-Niedrigemissions-Oberflächenfiltration eingesetzt, die sehr niedrige Staubkonzentrationen erfordert. Glas- und andere anorganische Fasern dienen Stromerzeugungsanlagen und Energie-aus-Abfall-Bedingungen, die den Betriebsbereich von PPS überschreiten. Polyamid bleibt für die Präzisionsflüssigkeitsfiltration relevant, während natürliche und regenerierte Zellulosefasern als Alternativen zu Ölsorptionsmitteln Aufmerksamkeit erregen. Produktskalierung und Leistungsstandardisierung bleiben Hindernisse für eine breitere Nutzung dieser biobasierten Materialien im Markt für technische Textilien zum Umweltschutz.
Nach Endanwendung:
Industrielle Nachfrage führt, kommunales Wachstum beschleunigt sichIndustrie- und Fertigungsanlagen machten im Jahr 2026 30 % des Umsatzes aus und sind damit die größte Endanwendung. Chemie, Petrochemie, Metalle und Bergbau, Zement und Baustoffhersteller betreiben kontinuierliche Filtrationssysteme mit etablierten Wartungsplänen. Genehmigungsbedingungen können einen geplanten Austausch von Filterkomponenten vorschreiben und unterstützen den Kauf großer Mengen. Der regulatorische Einfluss der EU-Richtlinie 2024/1785 und Chinas Ultra-Niedrigemissionspolitik erhöht die Mindestleistungsanforderungen in vielen industriellen Anwendungen. Diese Anforderungen können längere Lieferantenbeziehungen im Markt für technische Textilien zum Umweltschutz unterstützen, da Käufer Medien gegen technische und Compliance-Kriterien qualifizieren müssen. Zementaufrüstungen in China und Indien unterstützen die Nachfrage nach PPS- und Aramidfilterbeuteln, da die Luftqualitätsanforderungen strenger werden.
Kommunale Wasser- und Abwasserversorgungsunternehmen werden voraussichtlich bis 2032 mit einer CAGR von 7,8 % wachsen, der höchsten Rate unter den Endanwendungen. Ihre Marktgröße für technische Textilien zum Umweltschutz wächst mit dem Bau von Behandlungsanlagen, Schlammmanagement-Upgrades und periodischen Ersatzmaßnahmen. Die Differenz zwischen Abwassererzeugung und sicher behandelten Mengen weist auf anhaltende kommunale Infrastrukturbedürfnisse hin. Stromerzeugung und Energieanlagen benötigen ebenfalls Filtrationsprodukte für ältere Kohlekraftwerk-Upgrades in Asien und Biomasseverbrennung in Europa. Kommunale Festabfall- und Recyclinganlagen verwenden Hochleistungsbeutel für die Rauchgasbehandlung in Energie-aus-Abfall-Anlagen. Öl und Gas, Marine, städtische Entwässerung, Sanierung und Notfalleinsatzdienste fügen spezialisierte Nachfrage hinzu und begrenzen die Abhängigkeit von einem einzelnen Endanwendungssektor.

Geografische Analyse
Asiatisch-pazifischer Raum: Der größte regionale Markt
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Umsatzanteil von 33 %. China ist eine wichtige Nachfragequelle, da seine Emissionsaufrüstungen Stahl, Zement, Chemikalien und andere Nicht-Elektrizitätssektoren abdecken. Der Verband der chinesischen Industrietextilien meldete für 2025 eine Produktionsleistung von Filtrations- und Separationstextilien von über 22 Milliarden CNY (3,14 Milliarden USD), mit einem Wachstum von über 5,5 %. China verarbeitete im Jahr 2025 22,79 Millionen Tonnen technische Textilfasern, während die Vliesstoffproduktion 9,21 Millionen Tonnen erreichte. Die Nachfrage hat sich hin zu Stahl, Zement und Abfallverbrennung verlagert, die zusammen mehr als 55 % von Chinas Filtergewebeverbrauch ausmachten, was PPS- und membranlaminierten Produkten zugutekam. Indiens Wasserinfrastruktur, Japans Präzisionsfiltrationsfähigkeiten und das Industriewachstum in Südostasien verbreitern die regionale Basis. Diese Bedingungen begünstigen Lieferanten, die leistungsfähigere Materialien mit regionaler Produktions- und Servicekapazität kombinieren können.
Europa: Regulatorische Tiefe stützt Premium-Nachfrage
Die Nachfrage im europäischen Markt für technische Textilien zum Umweltschutz basiert auf einem umfangreichen Rahmen für industrielle Emissionen und einer großen installierten Basis regulierter Anlagen. Die EU-Richtlinie 2024/1785 erweitert die Verpflichtungen zu den besten verfügbaren Techniken und die Anforderungen an Umweltgenehmigungen und betrifft rund 50.000 große Industrieanlagen. Die Richtlinie stärkt auch die Überwachungsanforderungen für Abfallverbrennungsemissionen, einschließlich PCDD/F und dioxinähnlicher polychlorierter Biphenyle. Deutschland, Frankreich, die Niederlande und das Vereinigte Königreich behalten eine erhebliche Nachfrage aus Chemie, Energie, Zement und Energie-aus-Abfall-Betrieben. Deutschland verfügt auch über eine integrierte Lieferbasis, die BWF Envirotec und Freudenberg Filtration Technologies umfasst. Ihre Präsenz unterstützt die Entwicklung von katalytischen Medien, PTFE-Membranlaminate und fortschrittlichen Nadelfilzen.
Strukturelle Divergenz prägt die verbleibenden Märkte
Der Nahe Osten und Afrika wird voraussichtlich am schnellsten unter den Regionen wachsen, mit einer CAGR von 9,9 % im Zeitraum 2027–2032. Nordamerika ist ein reifer, aber aktiver Markt, der durch Abwasserfinanzierung, Genehmigungen nach dem Clean Water Act und die Einhaltung von Regenwasservorschriften unterstützt wird. Das US-amerikanische National Pollutant Discharge Elimination System reguliert Regenwassereinleitungen aus kommunalen, Bau- und Industriequellen, und die US-Küstenwachenpolitik von 2025 verstärkte die Vorsorgenanforderungen für Öl- und Gefahrstoffvorfälle. Im Nahen Osten und Afrika schaffen Entsalzung, industrielle Wiederverwendung und Südafrikas Meeresölverschmutzungsgesetz eine gezieltere Nachfrage. Südamerika wird durch Bergbau, Petrochemie und kommunale Projekte angetrieben, einschließlich Perus 150-Millionen-USD-Behandlungskonzession Puerto Maldonado. Da sich die Beschaffungsbedingungen in diesen Märkten unterscheiden, sind lokale Partnerschaften und eine sorgfältige Produktauswahl für Lieferanten wichtig.
Wettbewerbslandschaft
Marktkonzentration
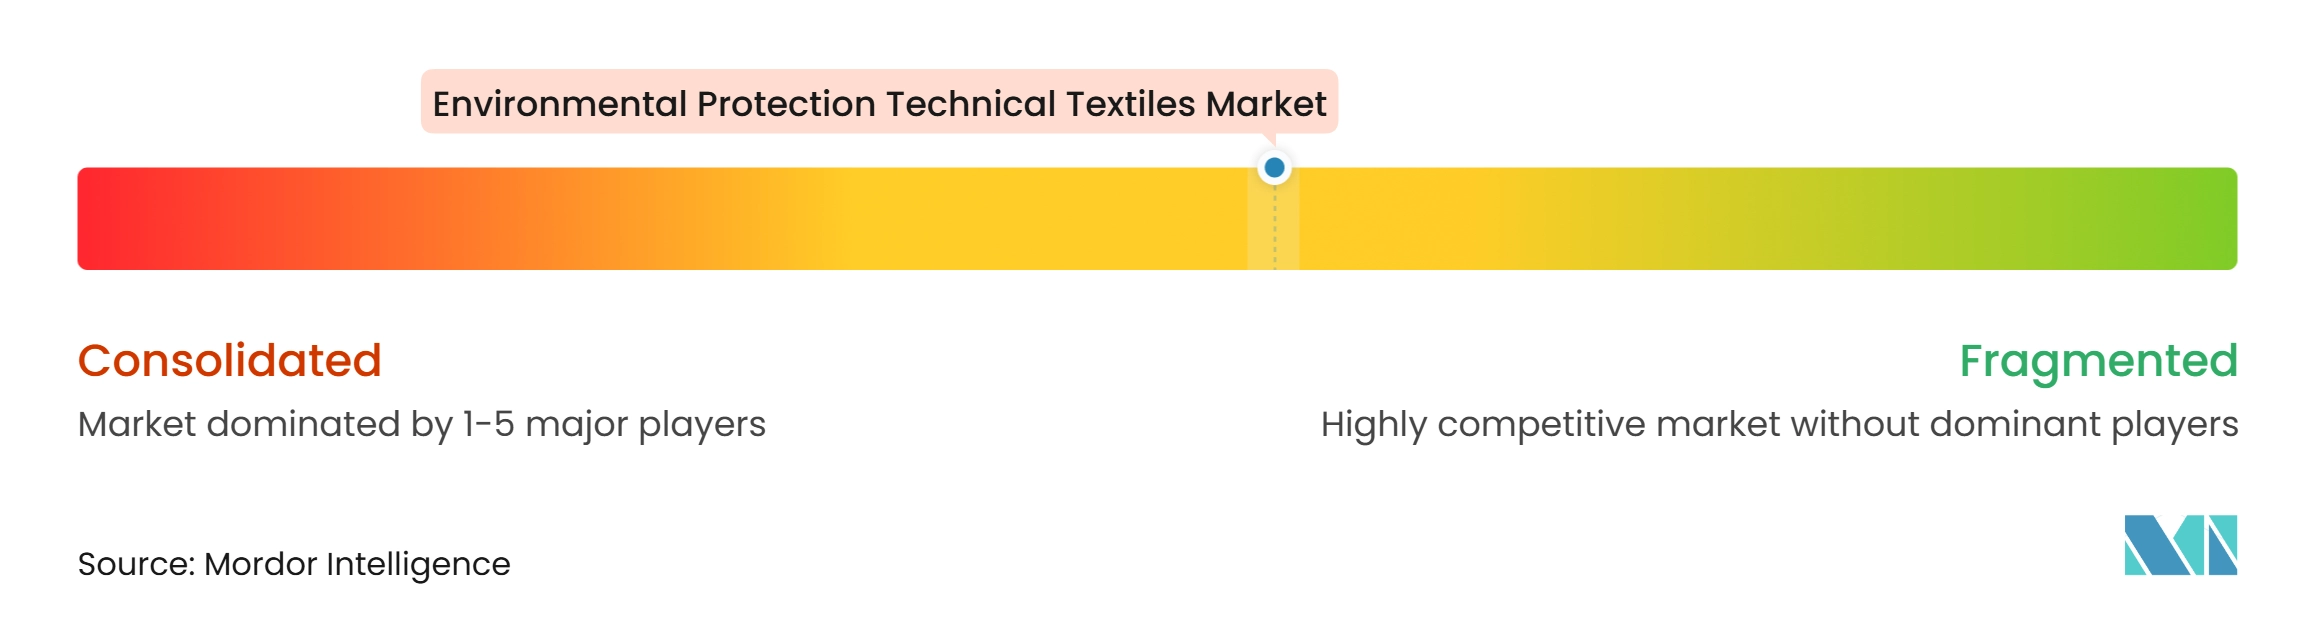
Der Markt für technische Textilien zum Umweltschutz weist eine mittlere Marktkonzentration auf. Zur Luftfiltration gehören führende Unternehmen wie BWF Envirotec, W.L. Gore & Associates, Freudenberg Filtration Technologies und Donaldson Company. Flüssigkeitsfiltration, Ölsorptionsmittel und Regenwasserprodukte haben mehr regionale Spezialisten. PTFE-Membranlamination, PPS-Faserverarbeitung und proprietäres Nadelfilzen sind wichtige Bereiche der Produktdifferenzierung. ISO-11057-Filterbeutelprüfmethoden und verwandte Standards können die Qualifikationsanforderungen für neue Lieferanten erhöhen. Diese Struktur begünstigt etablierte Unternehmen in technisch anspruchsvollen Anwendungen, während sie Öffnungen in engeren Produktkategorien lässt.
Mit Stand vom 9. November 2026 wurde die Akquisition abgeschlossen. Die offiziellen Unternehmensinformationen von Japan Vilene Company führen Freudenberg SE als alleinigen Aktionär auf. Die Transaktion konsolidiert ein 15-Standorte-Netzwerk in Asien, das Vliesstoff- und Filtrationsanwendungen bedient. Donaldson schloss die Akquisition von Facet Filtration am 4. Mai 2026 in einer reinen Bartransaktion im Wert von 829 Millionen USD ab, was seine Kraftstoff- und Flüssigkeitsfiltrationsfähigkeiten stärkt und sein Engagement in der Luft- und Raumfahrt-, Verteidigungs- und Stromerzeugungsbranche ausbaut. Camfil erwarb Bioconservación im März 2026, um seine Fähigkeiten zur Kontrolle molekularer Kontamination zu erweitern. Diese Maßnahmen zeigen, dass große Unternehmen durch Akquisitionen Technologie, Fertigung und Kundenzugang hinzufügen.
Biobasierte Sorptionsmittel, Mikroplastik-Aufnahmemedien und Regenwassereinsätze bleiben Bereiche, in denen kleinere Unternehmen konkurrieren können. New Pig, Evolution Sorbent Products, Fabco Industries und Stormwater360 haben Positionen in diesen spezialisierteren Kategorien. Yanpai meldete für 2025 einen Umsatz von 897 Millionen RMB (128,1 Millionen USD) und ein Wachstum von 14,28 %. Sein PPS-laminiertes Filterbeutelpatent kombiniert Kohlenstoffabscheidungstrennung mit PTFE-Filtration und verbindet Emissionskontrolle und Dekarbonisierungsbedürfnisse. Die Wettbewerbsaktivität im Markt für technische Textilien zum Umweltschutz umfasst daher die Konsolidierung unter größeren Gruppen und die spezialisierte Produktentwicklung durch regionale Hersteller. Käufer können Unternehmen bevorzugen, die Compliance dokumentieren, Ersatzlieferungen anbieten und Medien an lokale Betriebsbedingungen anpassen können.
Branchenführer im Bereich technische Textilien zum Umweltschutz
-
BWF Group (BWF Envirotec)
-
W. L. Gore & Associates Inc.
-
Freudenberg Group (Filtration Technologies)
-
Ahlstrom
-
Donaldson Company Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für technische Textilien zum Umweltschutz Unternehmen in diesem Bericht
- BWF Group (BWF Envirotec)
- W. L. Gore & Associates Inc.
- Freudenberg Group (Filtration Technologies)
- Ahlstrom
- Donaldson Company Inc.
- Camfil AB
- Sefar AG
- GKD - Gebr. Kufferath AG
- Valmet Oyj
- ANDRITZ AG
- Clear Edge Filtration (Filtration Group)
- Micronics Engineered Filtration Group (Cleanova)
- New Pig Corporation
- Brady Corporation (SPC Absorbents)
- FyterTech Nonwovens LLC
- Evolution Sorbent Products
- Chemtex Inc.
- Fabco Industries Inc.
- Stormwater360 Ltd.
- Advanced Drainage Systems Inc. (FLEXSTORM)
Neueste Industrielle Entwicklungen in Markt für technische Textilien zum Umweltschutz
- März 2026: Camfil erwarb Bioconservación, einen in Spanien ansässigen Anbieter von Luftfiltrationslösungen und Adsorbentien für industrielle und kommerzielle Anwendungen. Die Transaktion erweitert Camfils Fähigkeiten zur Kontrolle molekularer Kontamination durch ergänzendes Fachwissen in chemischer Filtration, Adsorptionstechnologien und Kundenbeziehungen für kritische Reinumgebungen.
- Februar 2026: Donaldson Company schloss eine endgültige Vereinbarung zum Erwerb von Facet Filtration von Filtration Group in einer reinen Bartransaktion im Wert von rund 820 Millionen USD ab.
- Dezember 2025: Camfil erwarb F.C.R., ein italienisches Luftfiltrationsunternehmen, mit Wirkung zum 1. Januar 2026, und erweiterte damit Camfils lokale Fertigungskapazitäten und verbesserte die Serviceabdeckung in Italiens industriellen und kommerziellen Luftfiltrationssektoren, einschließlich Reinräume, Stromerzeugung und Lebensmittelverarbeitung.
Globaler Berichtsumfang für den Markt für technische Textilien zum Umweltschutz
Der Markt für technische Textilien zum Umweltschutz ist segmentiert nach Produkttyp (Textilien zur Eindämmung von Öl- und Chemikalienunfällen und weitere), nach Materialtyp (Polypropylen, Polyester und weitere), nach Endanwendung (kommunale Wasser- und Abwasserversorgungsunternehmen, Industrie- und Fertigungsanlagen und weitere) sowie nach Geografie (Nordamerika, Europa und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Textilien zur Luftreinhaltung | Filtertextilien zur Kontrolle von Partikelemissionen |
| Katalytische und multifunktionale Emissionskontrolltextilien | |
| Andere spezialisierte Textilien zur Luftreinhaltung | |
| Textilien zur Wasser- und Abwasserbehandlung | Textilmedien zur Wasserreinigung und Feinfiltration |
| Textilien zur Abwasser- und Effluentfiltration | |
| Textilien zur Entwässerung von Abwasserschlamm | |
| Textilien zur Eindämmung von Öl- und Chemikalienunfällen | Flächige Absorptionstextilien |
| Geformte Absorptionstextilprodukte | |
| Textilbasierte Unfalleinschließungsprodukte | |
| Andere spezialisierte Textilien zur Unfallkontrolle | |
| Textilien zur Kontrolle von Regenwasser- und Oberflächenabfluss | Textilfiltersäcke für Einläufe und Schächte |
| Regenwasserfiltermatten und Textileinsätze | |
| Textilmedien für Regenwasserfilterpatronen | |
| Andere dedizierte Textilien zur Entfernung von Abflussschadstoffen | |
| Andere spezialisierte technische Textilien zum Umweltschutz (Produkte zur Schadstoffsanierung usw.) |
| Polypropylen |
| Polyester |
| Polyamid |
| Polyethylen und andere Polyolefine |
| Hochleistungsfähige Synthesefasern (Polyphenylensulfid, Aramid usw.) |
| Fluoropolymer-Textilmedien |
| Glas- und andere anorganische Fasern |
| Natürliche und regenerierte Zellulosefasern |
| Andere Materialien |
| Kommunale Wasser- und Abwasserversorgungsunternehmen | Trinkwasseraufbereitung |
| Kommunale Abwasserbehandlung | |
| Industrie- und Fertigungsanlagen | Chemie und Petrochemie |
| Metalle, Bergbau und Mineralverarbeitung | |
| Zement- und Baustoffherstellung | |
| Sonstige Industriefertigung | |
| Stromerzeugung und Energieanlagen | |
| Kommunale Festabfall- und Recyclinganlagen | |
| Öl und Gas, Marine und Unfallbekämpfungseinsätze | |
| Städtische Regenwasser- und Entwässerungsinfrastruktur | |
| Umweltsanierungs- und Notfalleinsatzdienste | |
| Andere Endnutzer im Umweltschutzbereich |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Belgien | |
| Polen | |
| Schweden | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Taiwan | |
| Indonesien | |
| Thailand | |
| Vietnam | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Textilien zur Luftreinhaltung | Filtertextilien zur Kontrolle von Partikelemissionen |
| Katalytische und multifunktionale Emissionskontrolltextilien | ||
| Andere spezialisierte Textilien zur Luftreinhaltung | ||
| Textilien zur Wasser- und Abwasserbehandlung | Textilmedien zur Wasserreinigung und Feinfiltration | |
| Textilien zur Abwasser- und Effluentfiltration | ||
| Textilien zur Entwässerung von Abwasserschlamm | ||
| Textilien zur Eindämmung von Öl- und Chemikalienunfällen | Flächige Absorptionstextilien | |
| Geformte Absorptionstextilprodukte | ||
| Textilbasierte Unfalleinschließungsprodukte | ||
| Andere spezialisierte Textilien zur Unfallkontrolle | ||
| Textilien zur Kontrolle von Regenwasser- und Oberflächenabfluss | Textilfiltersäcke für Einläufe und Schächte | |
| Regenwasserfiltermatten und Textileinsätze | ||
| Textilmedien für Regenwasserfilterpatronen | ||
| Andere dedizierte Textilien zur Entfernung von Abflussschadstoffen | ||
| Andere spezialisierte technische Textilien zum Umweltschutz (Produkte zur Schadstoffsanierung usw.) | ||
| Nach Materialtyp | Polypropylen | |
| Polyester | ||
| Polyamid | ||
| Polyethylen und andere Polyolefine | ||
| Hochleistungsfähige Synthesefasern (Polyphenylensulfid, Aramid usw.) | ||
| Fluoropolymer-Textilmedien | ||
| Glas- und andere anorganische Fasern | ||
| Natürliche und regenerierte Zellulosefasern | ||
| Andere Materialien | ||
| Nach Endanwendung | Kommunale Wasser- und Abwasserversorgungsunternehmen | Trinkwasseraufbereitung |
| Kommunale Abwasserbehandlung | ||
| Industrie- und Fertigungsanlagen | Chemie und Petrochemie | |
| Metalle, Bergbau und Mineralverarbeitung | ||
| Zement- und Baustoffherstellung | ||
| Sonstige Industriefertigung | ||
| Stromerzeugung und Energieanlagen | ||
| Kommunale Festabfall- und Recyclinganlagen | ||
| Öl und Gas, Marine und Unfallbekämpfungseinsätze | ||
| Städtische Regenwasser- und Entwässerungsinfrastruktur | ||
| Umweltsanierungs- und Notfalleinsatzdienste | ||
| Andere Endnutzer im Umweltschutzbereich | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Belgien | ||
| Polen | ||
| Schweden | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Indonesien | ||
| Thailand | ||
| Vietnam | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden technische Textilien zum Umweltschutz bis 2032 erreichen?
Der Markt für technische Textilien zum Umweltschutz wird voraussichtlich bis 2032 einen Wert von 6,19 Milliarden USD erreichen und ab 2027 mit einer CAGR von 6,49 % wachsen.
Welche Produktkategorie führt bei technischen Textilien zum Umweltschutz?
Textilien zur Wasser- und Abwasserbehandlung führten im Jahr 2026 mit einem Umsatzanteil von 32 % und werden voraussichtlich bis 2032 mit einer CAGR von 7,6 % wachsen.
Welches Material wächst am schnellsten bei technischen Textilien zum Umweltschutz?
Hochleistungsfähige Synthesefasern werden voraussichtlich bis 2032 mit einer CAGR von 8,2 % wachsen, da sie für anspruchsvolle thermische und chemische Bedingungen geeignet sind.
Welche Endanwendung hat die höchsten Wachstumsaussichten?
Kommunale Wasser- und Abwasserversorgungsunternehmen werden voraussichtlich bis 2032 mit einer CAGR von 7,8 % wachsen, da die Behandlungsinfrastruktur und der Bedarf an Wiederverwendung zunehmen.
Welche Region führt bei technischen Textilien zum Umweltschutz?
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Umsatzanteil von 33 %, während der Nahe Osten und Afrika voraussichtlich bis 2032 mit einer CAGR von 9,9 % wachsen werden.
Welche Faktoren schränken die Einführung fortschrittlicher Filtrationsgewebe ein?
Polymerkursvolatilität, die Kosten für fortschrittliche Materialien, alternative Filter und die Energieauswirkungen des Druckabfalls können die Einführung einschränken.