
電気炊飯器市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
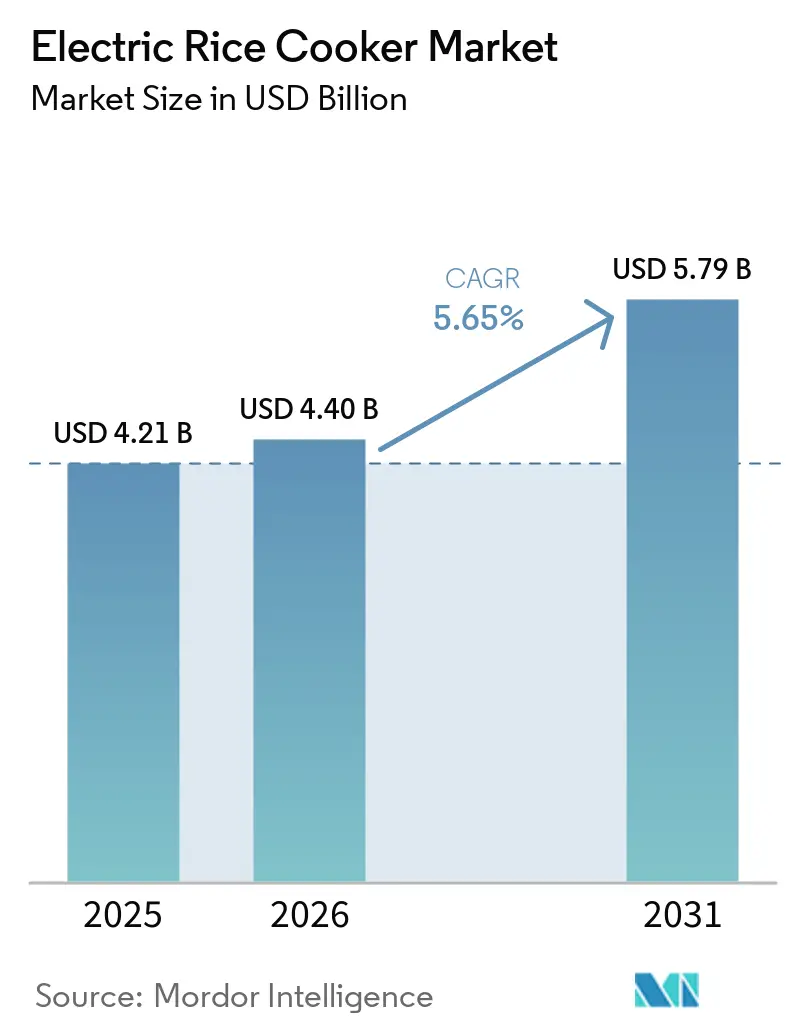
| 市場規模 (2026) | 4.40 十億米ドル |
| 市場規模 (2031) | 5.79 十億米ドル |
| 成長率 (2026 - 2031) | 5.65 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
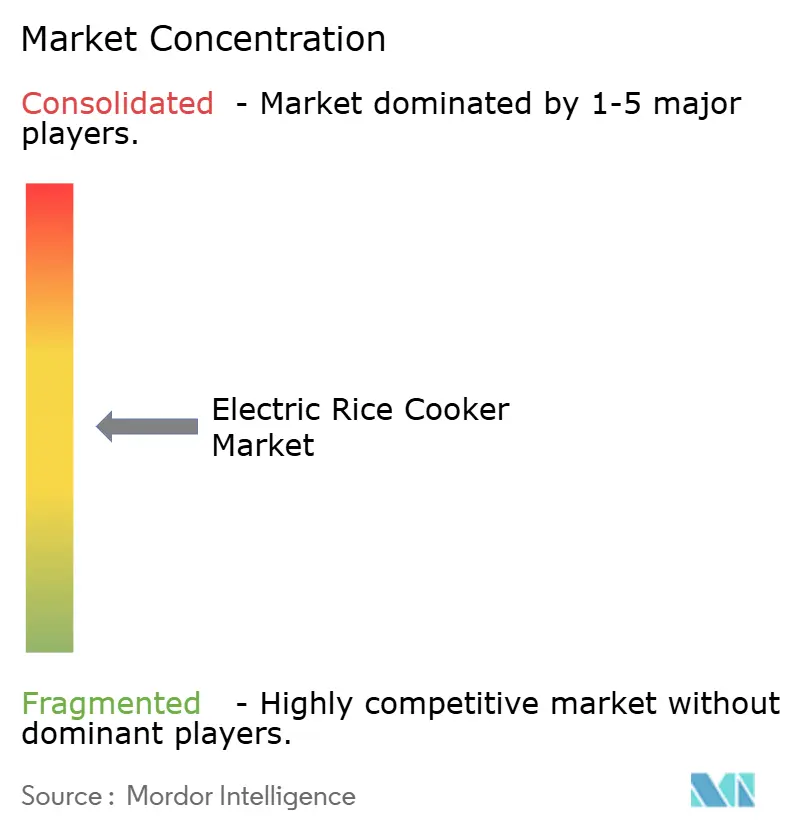
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気炊飯器市場分析
電気炊飯器市場規模は2025年に42.0億米ドルと評価され、2031年までに58.0億米ドルに達すると予測されており、2026年~2031年にかけてCAGR 5.7%で成長します。このカテゴリーは、都市部における小規模世帯の増加、簡便な調理に対する需要の高まり、および高付加価値家電の買い替え需要から恩恵を受けています。米が日常的な主食として定着している地域や、基本的な家電をより安定した調理結果をもたらすモデルへ買い替える世帯において需要が最も強くなっています。IH加熱、圧力制御、接続機能などの製品アップグレードは、従来型モデルよりも高い価格帯を形成しているため、価値構成も変化しています。メーカーは、初めて購入する消費者向けの手頃な製品と、自動調理や調理の一貫性を求める世帯向けのプレミアムモデルのバランスを取っています。電気炊飯器市場は、米の消費が増加しており、かつ家電の普及が限られている地域においても成長地があります。
レポートの主要ポイント
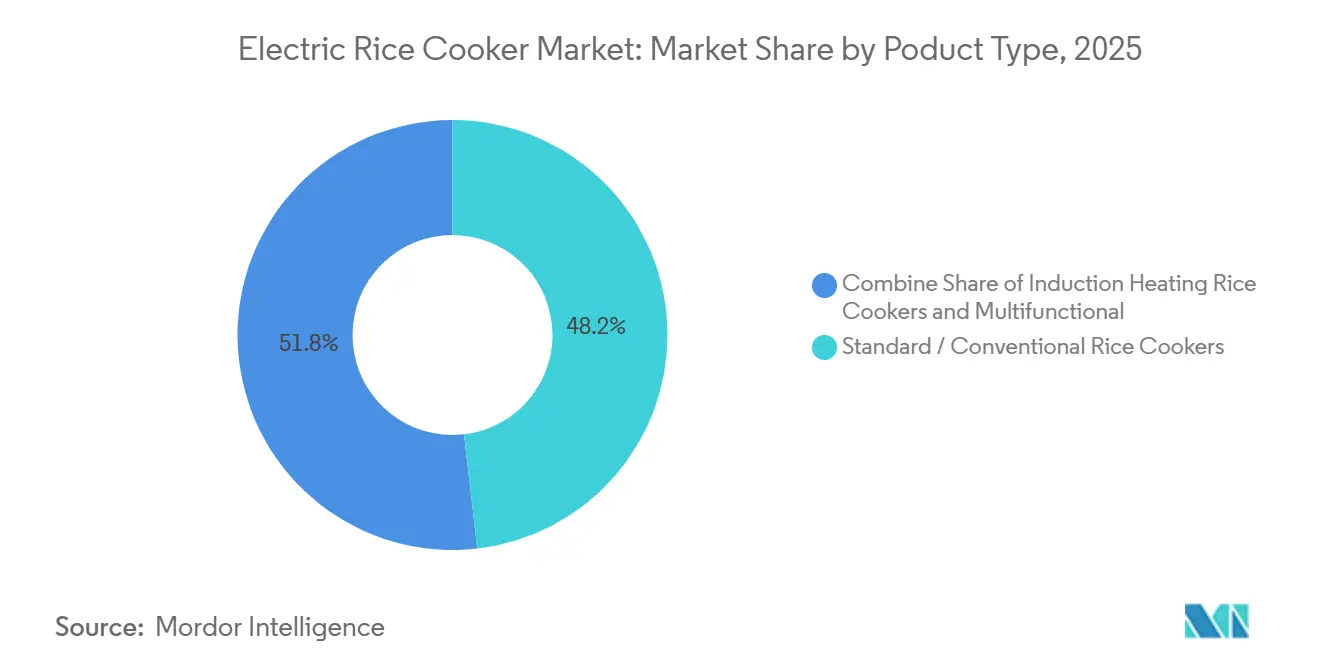
- 製品タイプ別では、標準・従来型炊飯器が2025年の電気炊飯器市場シェアの48.2%を占め、多機能・スマート型モデルは2031年にかけてCAGR 7.7%で成長すると予測されています。
- 容量別では、1リットル~1.9リットルの家電が2025年の電気炊飯器市場シェアの34.3%を占め、4リットル超の家電は2031年にかけてCAGR 6.9%で成長すると予測されています。
- 価格帯別では、ミドルレンジ家電が2025年の金額の53.2%を占め、プレミアム家電は2031年にかけてCAGR 7.5%で成長すると予測されています。
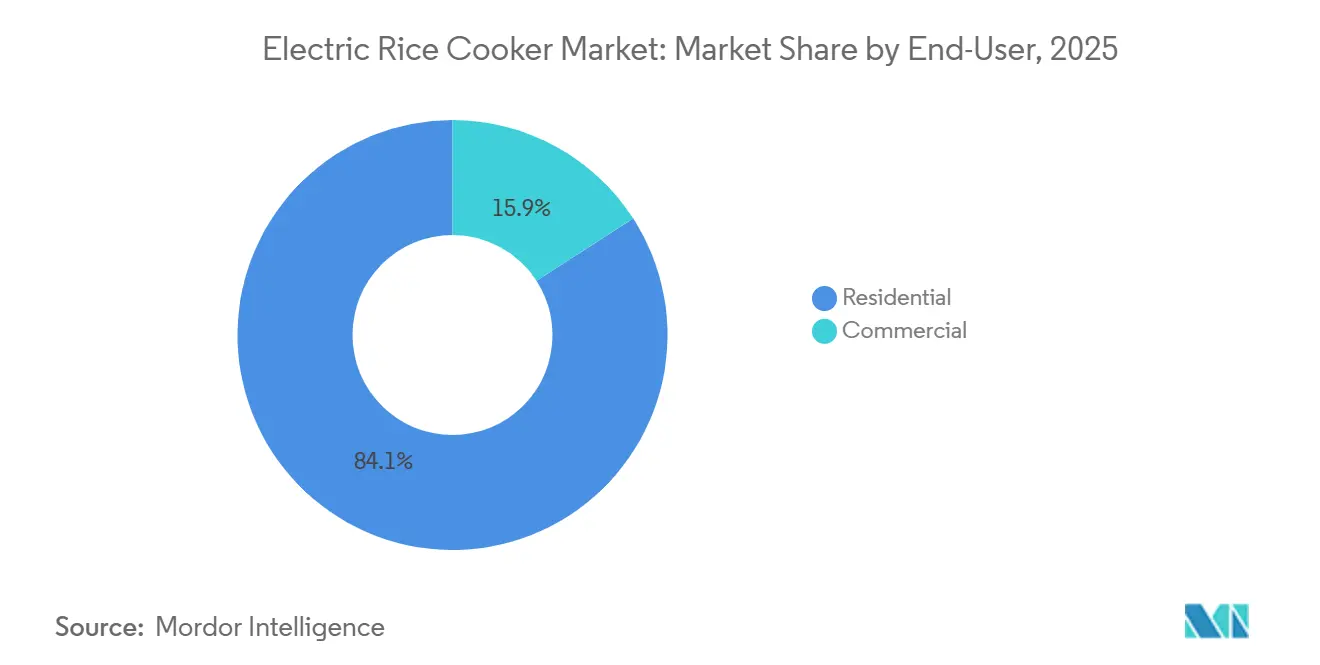
- エンドユーザー別では、住宅用ユーザーが2025年の電気炊飯器市場シェアの84.1%を占め、業務用ユーザーは2031年にかけてCAGR 7.1%で成長すると予測されています。
- 流通チャネル別では、B2C・小売が2025年の電気炊飯器市場シェアの88.5%を占め、2031年にかけてCAGR 8.2%で成長すると予測されています。
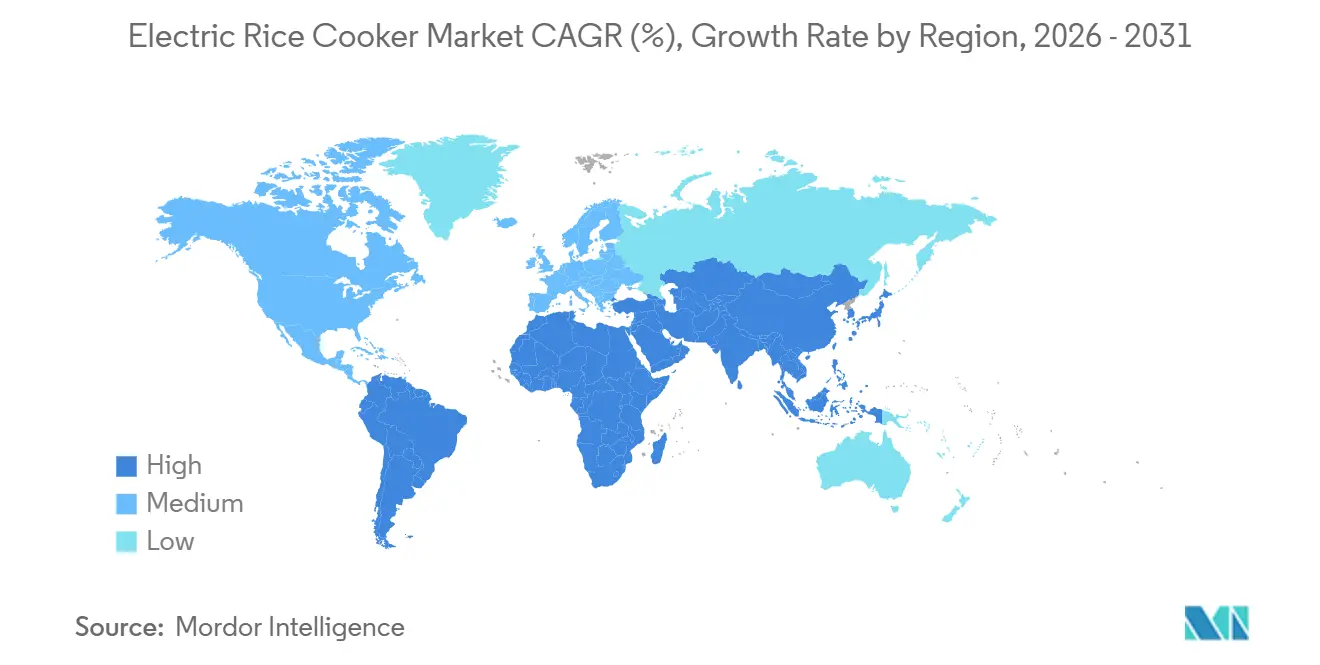
- 地域別では、アジア太平洋が2025年の金額の46.7%を占め、2031年にかけてCAGR 6.7%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 時短調理家電に対する需要の高まり | +1.2% | 世界規模、特にアジア太平洋都市部、北米、欧州に集中 | 短期(2年以内) |
| 多機能・スマートキッチン家電の拡大 | +1.6% | アジア太平洋中心(中国、韓国、日本)、北米およびEUへの波及 | 中期(2~4年) |
| アジア太平洋域外における米料理およびアジア料理消費の成長 | +0.8% | 北米、欧州、中東・アフリカ | 中期(2~4年) |
| Eコマースおよび消費者直販による家電アクセスの拡大 | +0.7% | アジア太平洋、南米、中東・アフリカ(都市部) | 短期(2年以内) |
| 都市部の狭小キッチンとコンパクト容量への需要 | +0.5% | 日本、韓国、中国都市部、西欧 | 中期(2~4年) |
| 電力・LPGコストの均衡とクリーン調理への移行 | +0.5% | インド、東南アジア、サハラ以南アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
時短調理家電に対する需要の高まり
都市部の世帯は、能動的な調理時間を削減し、安定した結果をもたらす家電をより重視するようになっています。これは、頻繁な監視なしに米を炊くことができる電気炊飯器市場を後押しします。Panasonicは、2026年9月に発売したSR-C306Eコンパクト圧力IHモデルを、日本の変化する世帯構造と結びつけました。同社は、平均世帯人数が2.15人、単身世帯が全世帯の34%を占めるという2025年国勢調査の暫定数値を示しました。小規模世帯は、限られたキッチンスペースに収まり、少量を調理できるコンパクトな家電を好む傾向があります。成熟市場では、買い替え需要は単に台数を増やすのではなく、より高い調理精度を持つコンパクトモデルへと移行する可能性があります。
同様の需要パターンは、都市生活がより一般的になるにつれて、ソウル、上海、ベンガルールなどの市場にも影響を与える可能性があります。ハンズフリーの家電は、大きなキッチンや複雑な調理プロセスを必要とせず、日常の食事準備ニーズに対応できます。消費者が安定したタイミングと自動調理を任意の付加機能ではなく実用的な機能として捉えるとき、このカテゴリーは恩恵を受けます。メーカーはこの需要を活用して、改善された加熱制御、予約設定、簡単なお手入れを有用な家庭向け機能として訴求できます。消費者が基本モデルから日常の調理準備作業を軽減する製品へと移行するとき、電気炊飯器市場は価値を高めます。このパターンは、世帯のスケジュールが過密でキッチンスペースが限られている都市において最も顕著です。
多機能・スマートキッチン家電の拡大
多機能・スマート炊飯器は、2031年にかけてCAGR 7.7%で成長すると予測されており、製品タイプの中で最も高い成長率です。このセグメントは、米の調理と蒸し調理、スロークッキング、その他のキッチン機能を組み合わせた家電への需要を反映しています。接続機能は、複数の米の種類を使用する世帯に対して、予約調理やレシピサポートも提供できます。Panasonicのコンパクト圧力IH発売は、高度な加熱技術がより小型のフォーマットでも利用可能になりつつあることを示しています。これにより、従来は高級家電を購入していた大規模世帯を超えて、対象顧客層が広がります。電気炊飯器市場は、容量だけでなく、調理結果と利便性によってより差別化されるようになっています。
製品開発は、熱制御、圧力管理、および異なる穀物の食感に適応するプログラムにますます重点が置かれています。これらの機能により、メーカーはプレミアムおよびミドルレンジ層内でより明確な製品差別化を提供できます。また、すべての購入者に関係するとは限らない汎用機能の長いリストへの依存を減らすことにもなります。IEC 63399:2024は、製品タイプ間での調理均一性とエネルギー使用量を測定するための共通フレームワークをカテゴリーに提供します[1]。この規格は、小売業者や調達担当者が比較可能な仕様を求める際に、測定されたパフォーマンスに基づく競争を支援できます。また、耐久性のある部品とコーティング品質を製品選択においてより重要にする可能性もあります。
アジア太平洋域外における米料理およびアジア料理消費の成長
米の消費トレンドは、電気炊飯器市場の地理的機会を広げています。OECD-FAO農業アウトルックは、アフリカの一人当たり米消費量が2035年まで年間1.0%増加すると予測しています。2023年~2025年の一人当たり年間26.0キログラムから2035年には29.6キログラムへの増加が見込まれています。人口増加、都市化、および米の手頃な価格がこの見通しを支えています。米の使用量の増加は、まだ所有していない世帯において、手頃で耐久性のある専用調理家電の関連性を高める可能性があります。食料消費の増加が自動的にプレミアム家電需要に転換するわけではないため、製品設計と価格は依然として重要です。
北米と欧州では、米炊飯器がすでに身近なキッチン家電であるアジア系ディアスポラ世帯の間で確立された需要があります。寿司、ライスボウル、南アジア料理への幅広い関心も、初めての購入者をこのカテゴリーに引き込む可能性があります。OECD-FAOアウトルックは、北米の一人当たり米消費量が2035年まで年間0.5%成長すると予測しています。これらの地域での成長は、購入者が炊飯器を多目的キッチン家電と比較する可能性があるため、エントリーレベル製品の必要性をなくすものではありません。メーカーは、専門的プレミアム製品と並んでシンプルなモデルを提供することでこれに対応できます。このアプローチにより、電気炊飯器市場は高価格帯の製品のみに依存することなく新規消費者を獲得できます。
Eコマースおよび消費者直販による家電アクセスの拡大
デジタル小売は、電気炊飯器市場における製品の視認性と購入アクセスを高めています。オンラインチャネルは、特に家電小売が分散している都市において、地元の店舗よりも多くのモデルの選択肢を消費者に提供できます。製品動画やライブデモンストレーションにより、購入者が容量、加熱方式、調理プログラムを比較しやすくなります。消費者直販は、消費者の好みや製品に関する懸念についてメーカーがより迅速なフィードバックを得ることも可能にします。このフィードバックは、レシピ、操作性、製品フォーマットの更新に役立てることができます。B2C・小売は2025年の金額の88.5%を占め、依然として最大のチャネルであり、消費者向け流通の中心的な役割を示しています。
このチャネルは、流通チャネルの中で最も高い成長率となるCAGR 8.2%で2031年まで成長すると予測されています。オンライン販売は、多くの消費者が購入前にサイズ、仕上げ、操作性を確認したいと考えるため、店舗での購入をすべて代替するわけではありません。しかし、デジタルチャネルは、専門の家電店がない地域の購入者へのリーチコストを下げることができます。また、各小売業者がすべてのモデルを在庫する必要なく、ブランドが複数の容量と価格オプションを提示するのにも役立ちます。電気炊飯器市場は、オンライン購入が増加するにつれて、信頼性の高いアフターサポートを維持するメーカーを優遇する可能性があります。購入者が購入前に家電をテストできない場合、明確な製品情報とサービスの利用可能性が重要です。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムモデルの価格感度と高い初期費用 | -0.60% | 南米、サハラ以南アフリカ、価格感応度の高いアジア太平洋(ベトナム、インドネシア、フィリピン) | 中期(2~4年) |
| マルチクッカー、圧力鍋、エアフライヤーによる代替 | -0.90% | 北米、欧州、都市部オーストラリア、富裕層都市部アジア太平洋への波及 | 長期(4年以上) |
| 農村部アフリカおよび南米における不安定な電力供給 | -0.40% | 農村部サハラ以南アフリカ(ナイジェリア、コンゴ民主共和国、エチオピア)、農村部南米(ブラジル内陸部、ペルー、ボリビア) | 長期(4年以上) |
| 偽造品および接続型電子機器の修理性の低さ | -0.30% | 東南アジア(ベトナム、インドネシア、フィリピン)、中東・アフリカのインフォーマル小売拠点、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアムモデルの価格感度と高い初期費用
プレミアムIH加熱式およびスマートモデルは、高所得市場以外では購入しやすさの制約に直面する可能性があります。その高い価格は、基本的で信頼性の高い炊飯を必要とする世帯にとって正当化が難しい場合があります。これは特に、東南アジアの農村部、サハラ以南アフリカ、および南米の一部に当てはまります。インドネシアの家庭用炊飯器配布プログラムは、一部の状況ではアクセスが購入支援ルートに依存する可能性があることを示しています[2]。メーカーが複数の所得層にサービスを提供したい場合、エコノミー、ミドルレンジ、プレミアム製品間の明確な差別化が必要です。実用的な価値のない外観上の変更は、価格感応度の高い消費者の信頼を損なう可能性があります。
高度なコンポーネントは、特に接続型コントロールとより複雑な加熱システムを含むモデルでは、製品コストを引き上げる可能性があります。デジタル機能よりも安定した調理を重視する世帯は、代わりに標準的な家電やノーブランドの代替品を選択する可能性があります。これにより、電気炊飯器市場のエントリーレベルでの価格圧力が高まる可能性があります。機能が実際の購入者ニーズに合致している場合、段階的な製品ラインは手頃な価格とプレミアムポジショニングの両方を守ることができます。ファイナンシング、小売業者とのパートナーシップ、耐久性のある基本製品も初期コストの障壁に対処するのに役立ちます。多くの拡大地域が最も価格感応度の高い地域でもあるため、この制約は依然として重要です。
マルチクッカー、圧力鍋、エアフライヤーによる代替
マルチクッカー、圧力鍋、エアフライヤーは、米が日常的な主食でない市場において、専用炊飯器の購入を制限する可能性があります。この懸念は、北米、西欧、都市部オーストラリアで最も強くなっています。限られたカウンタースペースを持つ消費者は、複数のタスクをこなせる1台の家電を好む場合があります。多目的クッカーをすでに所有している購入者は、米の品質が異なる場合でも、専用炊飯器の購入を先送りにする可能性があります。これにより、専用の米調理に不慣れな購入者がいる市場では、カテゴリー教育がより重要になります。また、米の消費成長がすべての地域で同等の家電成長に直接転換しない理由も説明しています。
メーカーは、専用炊飯器に蒸し調理、スロークッキング、圧力調理機能を追加することで対応しています。これにより製品の汎用性が高まりますが、カテゴリーのポジショニングが不明確になる可能性もあります。優れた炊飯結果、安定した容量、簡単なメンテナンスは依然として重要な差別化ポイントです。電気炊飯器市場は、米が頻繁に調理され、消費者が食感の一貫性を高く評価する場所でより明確な優位性を持ちます。成熟した西洋市場では、このカテゴリーは認知不足ではなく、家電の利便性と競争しなければなりません。したがって、製品ポジショニングは地域の調理習慣と利用可能なキッチンスペースを反映する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
標準モデルが規模を維持しながらスマートモデルが価値を獲得標準・従来型家電は2025年の電気炊飯器市場シェアの48.2%を占めました。そのポジションは、手頃な価格、シンプルな操作性、マスマーケット小売での幅広い入手可能性を反映しています。これらの製品は、東南アジア、南アジア、中東、ラテンアメリカの多くの世帯が最初に購入する炊飯器であり続けています。その魅力は、高度な機能よりも信頼性の高い日常使用に基づいています。これにより、標準製品は初めての購入者や予算が限れた世帯にとって重要です。このセグメントは、複雑な電子機器のローカルサービスネットワークが限られている場所でも実用的な選択肢を提供します。その継続的な規模は、プレミアム化が基本的な調理家電への需要に代わってではなく、並行して起きていることを意味します。
多機能・スマート炊飯器は、2031年にかけてCAGR 7.7%で拡大すると予測されています。この製品タイプは、接続機能、調整可能な調理プログラム、より高い利便性への需要に支えられています。IH加熱製品は、技術的能力と価格の両面で、基本的な抵抗プレートモデルと完全接続型家電の中間に位置します。より均一な加熱を提供でき、品質重視の市場での買い替え需要を支援できます。IEC 63399:2024は、製品タイプ間での調理均一性、エネルギー消費、内釜コーティングの耐久性を比較するための共通フレームワークを提供します。これにより、製品の選択肢がより複雑になるにつれて、消費者や購入者がパフォーマンスの主張を判断するのに役立つ可能性があります。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
容量別:
コンパクト家電が価値をリードしながら大容量モデルへの需要が拡大1リットル~1.9リットルセグメントは2025年の電気炊飯器市場規模の34.3%を占めました。コンパクト容量は、都市部の小規模世帯や個人消費者に適しています。PanasonicのSR-C306Eの発売は、日本の小規模世帯と単身生活パターンを対象として位置づけられました[3]。1リットル未満の製品は、寮生活、旅行、少量の個人用途などの限られたユースケースに対応します。コンパクト家電は、大型のキッチン機器を望まない消費者に圧力IH加熱技術を提供することもできます。プレミアムブランドも小型フォーマットに投資しているため、その関連性は低価格エントリー製品を超えて広がっています。
4リットル超の家電は、2031年にかけてCAGR 6.9%で成長すると予測されています。大容量は、大家族の住宅需要と業務用食品調理ニーズの両方に対応します。これにより、同じ電気炊飯器市場内でも、コンパクトな家庭用家電とは異なる需要プロファイルが生まれます。2リットル~4リットルの範囲は、世界的な家族規模の要件に幅広く対応し、安定したミドルマーケットの売上を支えます。大型モデルは、安定したバッチパフォーマンス、耐久性のあるコンポーネント、および定期的な大量使用に対応できる操作性が必要です。業務用キッチンは、接続機能よりもメンテナンスサポートと容量の信頼性を優先する場合もあります。これらのニーズは、差別化された大型フォーマット製品ラインの余地を生み出します。
価格帯別:
ミドルレンジ家電が価値需要の中核を形成ミドルレンジ家電は2025年の電気炊飯器市場シェアの53.2%を占めました。この層はアジア太平洋における主要な買い替えオプションであり、新興市場における実用的なアップグレードパスです。エコノミーモデルよりも優れた調理制御を提供しながら、プレミアム製品の価格には達しません。このセグメントは、加熱技術がハイエンドモデルからよりアクセスしやすい製品へと移行するときに恩恵を受けます。また、スマート機能を必要としないが信頼性の高い品質を求める消費者にも対応します。電気炊飯器市場において、このバランスはミドルレンジ層を全体的な価値需要の中心にしています。メーカーは、明確な品質、保証、パフォーマンスの差別化によってこのポジションを守る必要があります。
プレミアム炊飯器は、2031年にかけてCAGR 7.5%で成長すると予測されています。プレミアム製品は、IH加熱、圧力機能、より専門的な調理制御と関連しています。その成長は、高所得都市世帯においてより良い調理結果と利便性のために対価を支払う消費者の意欲を反映しています。健康関連の米調理機能も、購入者が明確な家庭的メリットを求める場合にプレミアムポジショニングを強化できます。この層は依然としてミドルレンジ製品に対する明確な実用的優位性を示す必要があります。価格感応度の高い地域では、プレミアム需要は大都市と高所得世帯に集中したままになる可能性があります。このセグメントは、エコノミーおよびミドルレンジ家電をその中核的役割から排除することなく成長できます。
エンドユーザー別:
住宅用需要が引き続き支配的で業務用が拡大住宅用エンドユーザーは2025年の電気炊飯器市場規模の84.1%を占めました。主要なアジア市場全体で米の調理が日常的な家庭活動であるため、世帯需要はカテゴリーの基盤であり続けています。買い替え需要は、世帯普及率が高い成熟市場でますます重要になっています。消費者は、既存の製品が耐用年数の終わりに達したとき、標準的な家電をIH加熱またはスマートモデルに買い替える可能性があります。コンパクトフォーマットも小規模世帯の住宅需要を支えます。初回購入と買い替え活動のこの組み合わせが住宅用基盤を維持します。電気炊飯器市場は、家庭の調理習慣と変化する住宅規模と密接に結びついています。
業務用エンドユーザーは、2031年にかけてCAGR 7.1%で成長すると予測されています。ホテル、レストラン、ケータリング業者、施設用キッチン、企業カフェテリアは、より大量での安定した調理を必要とします。信頼性、メンテナンスコスト、保証範囲、一括調達条件がより重要であるため、その購買基準は家庭用基準とは異なります。フードサービスの拡大が大容量機器への需要を増加させる可能性があるため、東南アジアと中東は重要な地域です。キッチン運営が正式化されている大規模な雇用主キャンパスや病院も施設需要を支援できます。業務用製品ラインとサービスインフラを持つメーカーは、これらの要件により直接対応できます。このセグメントは、電気炊飯器市場に家庭用買い替えサイクルを超えた成長パスを提供します。
流通チャネル別:
B2C・小売が消費者への主要ルートとして持B2C・小売は2025年の電気炊飯器市場シェアの88.5%を占めました。このチャネルには、マルチブランドストア、ブランド直営店、オンラインマーケットプレイス、その他の消費者向けルートが含まれます。その規模は、需要の世帯主導の性質と小売の視認性の重要性を反映しています。このチャネルは、2031年にかけてCAGR 8.2%で成長すると予測されています。オンラインショッピングにより、消費者はより幅広い容量と価格帯の製品を入手できます。また、ブランドと購入者の直接的な関係を可能にします。B2C・小売は、製品発見と消費者比較の主要な場であり続けます。
B2B・メーカー直販は2025年の金額の11.5%を占めました。主に業務用アカウント、施設購入者、政府調達、その他の大量顧客にサービスを提供します。このルートは、個別の小売取引よりも予測可能な単位需要と低い顧客獲得コストを提供できます。また、アカウント管理、サービスサポート、一括供給計画など、異なる販売能力も必要とします。直販は、業務用キッチンが拡大している市場でオンライン消費者販売を補完できます。家庭用と施設用の購入者は製品を異なる基準で評価するため、メーカーはこれらのチャネルニーズを区別する必要があります。バランスの取れた市場参入戦略は、消費者リーチと業務用成長の両方を支援できます。
地域分析
アジア太平洋地域の電気炊飯器市場
アジア太平洋地域は2025年の電気炊飯器市場シェアの46.7%を占め、2031年までに6.7%のCAGRで成長すると予測されている。同地域は、根強い米食文化と活発な買い替え需要、および家電アップグレードへの高まる関心を兼ね備えている。中国は大きな販売量基盤を提供し、日本と韓国は高度な製品において高い平均販売価格を支えている。パナソニックが日本向けにコンパクトな圧力IH炊飯器を発売したことは、同地域における小世帯需要の重要性を反映している。東南アジアは、強固な米食文化、成長する都市部の中間層、および拡大するデジタル小売を組み合わせている。インドの電気調理への移行は、家電へのアクセス、手頃な価格、および電力事情が許す範囲で、さらなる需要源を加える可能性がある。
北米および欧州の電気炊飯器市場
北米と欧州は、電気炊飯器市場において異なる機会を示している。定着したアジア系ディアスポラコミュニティが、米専用家電への安定した需要を支えている。ライスボウル、寿司、南アジア料理への幅広い関心も、新たな購買層をこのカテゴリーに引き込む可能性がある。北米の一人当たり米消費量は、2035年まで年率0.5%増加すると予測されている。これらの地域の購買者は、専用炊飯器とマルチクッカーやエアフライヤーを比較する可能性があり、製品の差別化が重要となる。一部の欧州市場における高所得世帯は、レミアム家電への需要を支えることができる。認証済み製品と確立されたアフターサービスサポートも、安全性とコンプライアンスへの期待が高い市場においてブランドポジショニングを強化できる。
中東・アフリカおよび南米の電気炊飯器市場
南米と中東・アフリカは、電気炊飯器市場において長期的な需要機会を提供している。ブラジル、ペルー、チリは、都市部の消費者需要と小売アクセスの改善に伴い、普及を支える可能性がある。アフリカの世界米輸入に占めるシェアは、2035年までに35%から45%に上昇すると予測されている。米需要の増加は、普及率の低い市場において手頃な価格の家電の重要性を高める可能性がある。GCCのホスピタリティ投資も、業務用・大容量機器への需要を支えることができる。ナイジェリアと南アフリカは依然として重要な消費者市場であるが、バリュー層製品と非公式小売チャネルが重要な役割を果たしている。これらの地域全体でより広範な発展を実現するためには、耐久性のある製品、電圧耐性、手頃な価格設定、および地域サービスパートナーが不可欠でる。
競合ランドスケープ
電気炊飯器市場は中程度の集中度を持ち、地域と価格層によって競争が異なります。Midea、Zhejiang Supor、Joyoungはマスマーケットおよびミドルレンジ製品における重要な数量競合他社です。そのポジションは、製造規模、幅広い流通、中国の大きな消費者基盤へのアクセスによって支えられています。Zojirushi、Tiger、Panasonic、Cuckooはプレミアム家電において確立されたポジションを持っています。これらのブランドは、圧力IH加熱、調理制御、製品信頼性、ブランド評判を通じて競争しています。その製品は、消費者が米の食感と専門的な調理を高く評価する市場で特に関連性があります。したがって、競合状況はカテゴリー全体で均一ではありません。
Panasonicは、SR-C306Eを2026年9月の日本発売に向けた最小のおどり炊き圧力IHモデルとして発表しました。この動きは、プレミアム技術ポジションを維持しながら小規模世帯に対応します。Tigerは2026年にJRI-S100、JRI-S180、JRI-C060の圧力IH加熱モデルをリリースし、コンパクトから標準容量をカバーしました[4]。Zojirushiも2026年6月に3D回転IH構造と1,400W出力を備えたNX-AB圧力IHモデルを発売しました。これらの動きは、大手メーカーが異なる容量と製品フォーマット全体に技術を拡大している様子を示しています。
競合戦略には、健康関連機能、スマートホーム統合、地域に関連した調理プログラムによる地理的拡大も含まれます。ブランドは、明確な価格層の区別を失わずに、ミドルレンジ製品にどこまで高度な機能を拡張するかを決定する必要があります。大容量業務用家電は、消費者ブランドが専用製品ラインやサービスネットワークを限定している場所で依然として機会があります。価格アクセスしやすさと電圧耐性が依然として重要であるため、中東・アフリカのミドルレンジスペースも注目が必要です。TTK Prestige、Bajaj Electricals、Groupe SEBは、地域流通とブランド親しみやすさが重要な移行市場で関連性があります。競争は、製品品質、アクセスしやすいサービス、適切な価格ポジショニングを組み合わせる能力によって引き続き形成されます。
電気炊飯器産業リーダー
-
Midea Group Co., Ltd.
-
Panasonic Holdings Corporation
-
Zojirushi Corporation
-
Cuckoo Electronics Co., Ltd.
-
Zhejiang Supor Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
電気炊飯器市場 このレポートでカバーされる企業
- Midea Group Co., Ltd.
- Panasonic Holdings Corporation
- Zojirushi Corporation
- Cuckoo Electronics Co., Ltd.
- Zhejiang Supor Co., Ltd.
- Tiger Corporation
- Koninklijke Philips N.V.
- Joyoung Co., Ltd.
- Breville Group Limited
- Hamilton Beach Brands Holding Company
- Toshiba Corporation
- Aroma Housewares Company
- TTK Prestige Limited
- Bajaj Electricals Limited
- Groupe SEB
- Electrolux AB
- Xiaomi Corporation
- Hitachi Global Life Solutions, Inc.
- Conair Corporation
- Spectrum Brands, Inc.
最近の産業開発事情 電気炊飯器市場
- 2026年9月:Panasonicは日本で2機種の可変圧力IH炊飯器を発売しました。フラッグシップのX9Eシリーズ、SR-X910E(5.5合)とSR-X918E(1升)は、強化されたW-おどり炊き技術により前モデル比で粒の食感が6%、粒の柔らかさが7%向上しました。また、SR-C306E(3.5合・0.63L)は同ブランド史上最小のおどり炊きコンパクトモデルで、価格は34,600円、単身世帯をターゲットとしています。
- 2026年9月:ZojirushiはNV-KAタイプIH炊飯器、NV-KA10(1L)とNV-KA18(1.8L)を発売しました。従来は上位モデル専用だった高出力加熱ユニット構造をより幅広い製品層に採用しています。この構造により、沸騰維持フェーズ中の温度低下を防ぐ安定した高熱調理が可能です。
- 2026年6月:Zojirushiは、2つの独立した底部IHヒーターを使用して多方向対流を生成する特許取得済みの3D回転IH構造を採用したNX-ABタイプ炎舞炊き圧力IH炊飯器を発売しました。この家電は1,400W高出力加熱により米の甘みを向上させます。
- 2026年6月:Tiger Corporationは、圧力IH技術を採用したJRI-S100(1L)、JRI-S180(1.8L)、JRI-C060(0.63L)の圧力IH加熱炊飯器をJKT(炊きたて)ブランドでリリースし、コンパクトから標準容量範囲をカバーしました。
世界の電気炊飯器市場レポートの調査範囲
セグメンテーション概要
| 標準・従来型炊飯器 |
| IH加熱炊飯器 |
| 多機能・スマート炊飯器 |
| 1リットル未満 |
| 1リットル~1.9リットル |
| 2リットル~4リットル |
| 4リットル超 |
| エコノミー |
| ミドルレンジ |
| プレミアム |
| 住宅用 | |
| 業務用 | ホレカ(ホテル、レストラン、カフェ・ケータリング) |
| 施設用キッチン | |
| 企業・オフィスカフェテリア | |
| その他業務用途(輸送、小売、ヘルスケアを含む) |
| B2B・メーカー直販 | |
| B2C・小売 | マルチブランドストア |
| ブランド直営店 | |
| オンライン | |
| その他流通チャネル |
| 北米 | カナダ |
| 米国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | 標準・従来型炊飯器 | |
| IH加熱炊飯器 | ||
| 多機能・スマート炊飯器 | ||
| 容量別 | 1リットル未満 | |
| 1リットル~1.9リットル | ||
| 2リットル~4リットル | ||
| 4リットル超 | ||
| 価格帯別 | エコノミー | |
| ミドルレンジ | ||
| プレミアム | ||
| エンドユーザー別 | 住宅用 | |
| 業務用 | ホレカ(ホテル、レストラン、カフェ・ケータリング) | |
| 施設用キッチン | ||
| 企業・オフィスカフェテリア | ||
| その他業務用途(輸送、小売、ヘルスケアを含む) | ||
| 流通チャネル別 | B2B・メーカー直販 | |
| B2C・小売 | マルチブランドストア | |
| ブランド直営店 | ||
| オンライン | ||
| その他流通チャネル | ||
| 地域別 | 北米 | カナダ |
| 米国 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
電気炊飯器市場の予測は?
このカテゴリーは2025年に42.0億米ドルと評価され、2031年までに58.9億米ドルに達すると予測されており、CAGRは5.7%です。
最も成長が速い電気炊飯器の製品タイプは?
多機能・スマート製品は、製品タイプの中で最も速い成長率となるCAGR 7.7%で2031年まで成長すると予測されています。
コンパクト電気炊飯器の需要が強い理由は?
1リットル~1.9リットルカテゴリーは2025年の金額の34.3%を占め、小規模世帯と都市部の限られたキッチンスペースに支えられています。
電気炊飯器の需要をリードする地域は?
アジア太平洋は2025年の金額の46.7%を占め、2031年にかけてCAGR 6.7%で成長すると予測されています。
業務用電気炊飯器の需要を牽引しているものは?
ホテル、レストラン、ケータリング業者、施設用キッチン、企業カフェテリアは、より大量での安定した調理を必要としています。