
Tamaño y Participación del Mercado de Arroceras Eléctricas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
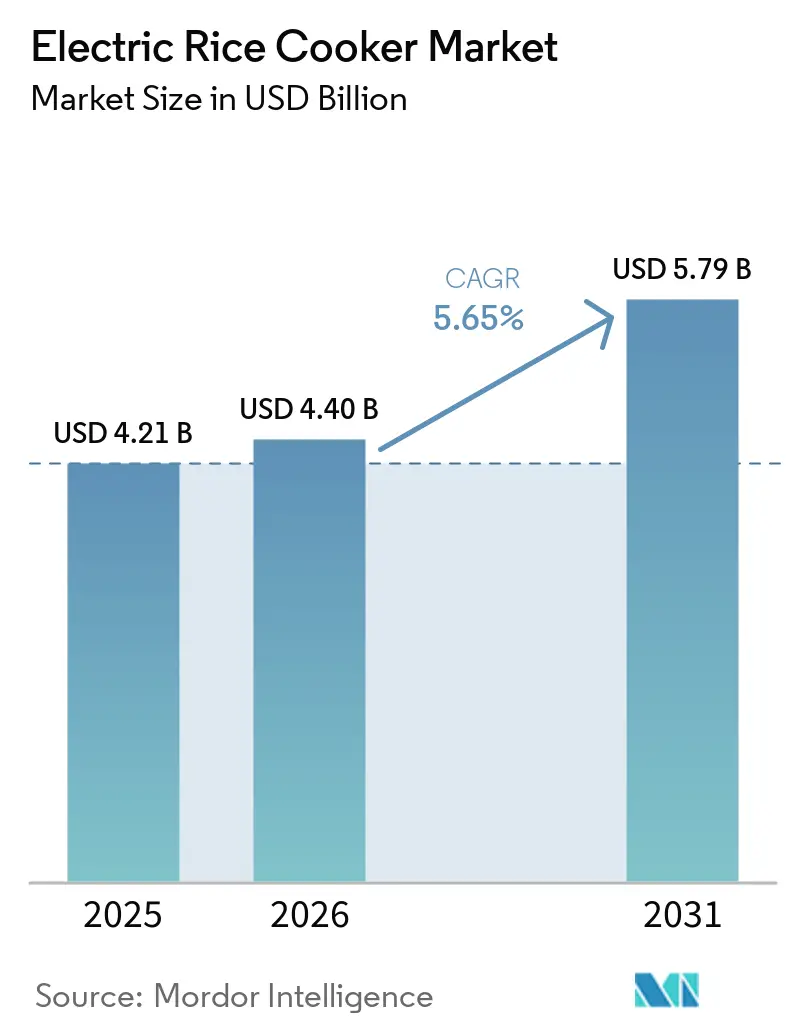
| Tamaño del Mercado (2026) | 4.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.79 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.65 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Arroceras Eléctricas por Mordor Intelligence
El tamaño del mercado de arroceras eléctricas fue valorado en 4,20 mil millones de USD en 2025 y se prevé que alcance los 5,8 mil millones de USD en 2031, creciendo a una CAGR del 5,7% durante 2026-2031. La categoría se beneficia de los hogares urbanos más pequeños, la creciente demanda de cocina conveniente y las compras de reemplazo de electrodomésticos de mayor valor. La demanda es más fuerte donde el arroz sigue siendo un alimento básico diario y los hogares están reemplazando electrodomésticos básicos por modelos que ofrecen resultados más consistentes. Las actualizaciones de productos también están cambiando la combinación de valor porque el calentamiento por inducción, el control de presión y las funciones conectadas tienen precios más altos que los modelos convencionales. Los fabricantes están equilibrando productos asequibles para compradores por primera vez con modelos premium diseñados para hogares que buscan preparación automatizada y consistencia en la cocción. El mercado de arroceras eléctricas también tiene margen de crecimiento en regiones donde el consumo de arroz está aumentando y la propiedad de electrodomésticos sigue siendo limitada.
Conclusiones Clave del Informe
- Por tipo de producto, las arroceras Estándar/Convencionales representaron el 48,2% de la participación del mercado de arroceras eléctricas en 2025, mientras que los modelos Multifuncionales/Inteligentes se pronostican con una CAGR del 7,7% hasta 2031.
- Por capacidad, los electrodomésticos de 1 Litro a 1,9 Litros representaron el 34,3% de la participación del mercado de arroceras eléctricas en 2025, mientras que los electrodomésticos de Más de 4 Litros se pronostican con una CAGR del 6,9% hasta 2031.
- Por rango de precio, los electrodomésticos de Rango Medio capturaron el 53,2% del valor en 2025, mientras que los electrodomésticos Premium se pronostican con una CAGR del 7,5% hasta 2031.
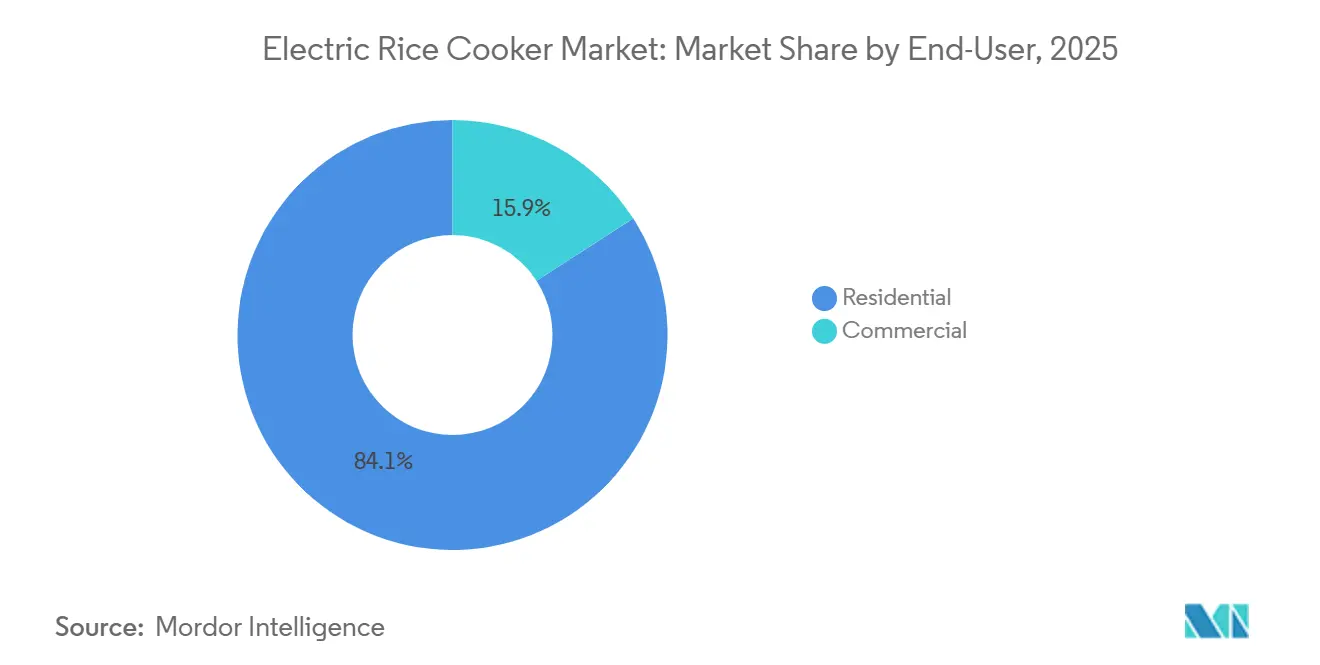
- Por usuario final, los usuarios Residenciales representaron el 84,1% de la participación del mercado de arroceras eléctricas en 2025, mientras que los usuarios Comerciales se pronostican con una CAGR del 7,1% hasta 2031.
- Por canal de distribución, B2C/Minorista representó el 88,5% de la participación del mercado de arroceras eléctricas en 2025 y se pronostica con una CAGR del 8,2% hasta 2031.
- Por geografía, Asia-Pacífico representó el 46,7% del valor en 2025 y se pronostica con una CAGR del 6,7% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Electrodomésticos de Cocina que Ahorran Tiempo | +1.2% | Global, concentrado en Asia-Pacífico urbano, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de Electrodomésticos de Cocina Multifuncionales e Inteligentes | +1.6% | Núcleo de Asia-Pacífico (China, Corea del Sur, Japón), expansión hacia América del Norte y la UE | Mediano plazo (2–4 años) |
| Crecimiento del Consumo de Cocina Basada en Arroz y Cocina Asiática Fuera de Asia-Pacífico | +0.8% | América del Norte, Europa, Oriente Medio y África | Mediano plazo (2–4 años) |
| Comercio Electrónico y Acceso Directo al Consumidor de Electrodomésticos | +0.7% | Asia-Pacífico, América del Sur, MEA (centros urbanos) | Corto plazo (≤ 2 años) |
| Cocinas Urbanas Más Pequeñas y Demanda de Capacidad Compacta | +0.5% | Japón, Corea del Sur, China urbana, Europa Occidental | Mediano plazo (2–4 años) |
| Paridad de Costos Electricidad-GLP y Transición hacia Cocina Limpia | +0.5% | India, Sudeste Asiático, África Subsahariana, América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Electrodomésticos de Cocina que Ahorran Tiempo
Los hogares urbanos están otorgando mayor valor a los electrodomésticos que reducen el tiempo activo de cocción y ofrecen resultados confiables. Esto favorece al mercado de arroceras eléctricas porque el electrodoméstico permite cocinar el arroz sin supervisión frecuente. Panasonic vinculó su lanzamiento en septiembre de 2026 del modelo compacto de calentamiento por inducción a presión variable SR-C306E a la cambiante estructura de los hogares en Japón. La empresa señaló cifras provisionales del Censo de 2025 que muestran un tamaño promedio de hogar de 2,15 personas y hogares unipersonales en el 34% de todos los hogares. Los hogares pequeños pueden preferir electrodomésticos compactos que se adapten a espacios de cocina limitados y preparen porciones modestas. En los mercados maduros, las compras de reemplazo pueden por tanto orientarse hacia modelos compactos con mayor precisión de cocción en lugar de simplemente agregar más unidades.
El mismo patrón de demanda puede influir en mercados como Seúl, Shanghái y Bengaluru a medida que la vida urbana se vuelve más común. Un electrodoméstico de uso autónomo puede satisfacer las necesidades cotidianas de preparación de comidas sin requerir una cocina grande ni un proceso de cocción complejo. La categoría se beneficia cuando los consumidores consideran la temporización confiable y la cocción automática como características prácticas en lugar de extras opcionales. Los fabricantes pueden aprovechar esta demanda para posicionar el control mejorado de calentamiento, los ajustes de inicio diferido y la fácil limpieza como características domésticas útiles. El mercado de arroceras eléctricas gana valor cuando los consumidores cambian modelos básicos por productos que reducen el trabajo rutinario de preparación. Este patrón es más relevante en ciudades donde los horarios de los hogares son ajustados y el espacio de cocina es limitado.
Expansión de Electrodomésticos de Cocina Multifuncionales e Inteligentes
Las arroceras Multifuncionales/Inteligentes se pronostican para crecer a una CAGR del 7,7% hasta 2031, la tasa más alta entre los tipos de productos. El segmento refleja la demanda de electrodomésticos que combinan la preparación de arroz con cocción al vapor, cocción lenta y otras funciones de cocina. Las funciones conectadas también pueden ofrecer cocción programada y soporte de recetas para hogares que utilizan varios tipos de arroz. El lanzamiento del calentamiento por inducción a presión compacto de Panasonic muestra que la tecnología de calentamiento avanzada está cada vez más disponible en formatos más pequeños. Esto amplía la base de clientes potenciales más allá de los hogares grandes que tradicionalmente compraban electrodomésticos de alta gama. El mercado de arroceras eléctricas se está volviendo por tanto más diferenciado por resultado de cocción y conveniencia, no solo por capacidad.
El desarrollo de productos se centra cada vez más en el control del calor, la gestión de la presión y los programas que se adaptan a diferentes texturas de granos. Estas capacidades permiten a los fabricantes ofrecer diferencias de producto más claras dentro de los niveles premium y de rango medio. También reducen la dependencia de una larga lista de funciones genéricas que pueden no ser relevantes para todos los compradores. La norma IEC 63399:2024 proporciona a la categoría un marco reconocido para medir la uniformidad de cocción y el consumo de energía[1]. La norma puede favorecer la competencia basada en el rendimiento medido cuando los minoristas y los compradores de adquisiciones buscan especificaciones comparables. También puede hacer que los componentes duraderos y la calidad del revestimiento sean más relevantes para la elección del producto.
Crecimiento del Consumo de Cocina Basada en Arroz y Cocina Asiática Fuera de Asia-Pacífico
Las tendencias de consumo de arroz están ampliando la oportunidad geográfica para el mercado de arroceras eléctricas. Las Perspectivas Agrícolas de la OCDE-FAO proyectan que el consumo per cápita de arroz en África aumentará un 1,0% cada año hasta 2035. Se proyecta que el consumo aumentará de 26,0 kilogramos por persona por año en 2023-25 a 29,6 kilogramos en 2035. El crecimiento de la población, la urbanización y la asequibilidad del arroz respaldan estas perspectivas. Un mayor uso del arroz puede aumentar la relevancia de los electrodomésticos de cocción dedicados, asequibles y duraderos en hogares que aún no los poseen. El diseño del producto y el precio siguen siendo importantes porque el aumento del consumo de alimentos no se traduce automáticamente en demanda de electrodomésticos premium.
América del Norte y Europa tienen una demanda establecida entre los hogares de la diáspora asiática, donde las arroceras ya son electrodomésticos de cocina familiares. Un interés más amplio en el sushi, los cuencos de arroz y la cocina del sur de Asia también puede introducir el electrodoméstico a compradores por primera vez. Las perspectivas de la OCDE-FAO proyectan que el consumo per cápita de arroz en América del Norte crecerá un 0,5% anual hasta 2035. El crecimiento en estas regiones no elimina la necesidad de productos de nivel básico porque los compradores pueden comparar las arroceras con electrodomésticos de cocina multiusos. Los fabricantes pueden abordar esto ofreciendo modelos sencillos junto con productos premium especializados. Este enfoque permite al mercado de arroceras eléctricas llegar a nuevos consumidores sin depender únicamente de ofertas de alto precio.
Comercio Electrónico y Acceso Directo al Consumidor de Electrodomésticos
El comercio minorista digital está aumentando la visibilidad de los productos y el acceso a la compra en el mercado de arroceras eléctricas. Los canales en línea pueden ofrecer a los consumidores más opciones de modelos que las tiendas locales, especialmente en ciudades con comercio minorista de electrodomésticos fragmentado. Los videos de productos y las demostraciones en vivo pueden facilitar a los compradores la comparación de capacidad, métodos de calentamiento y programas de cocción. Las ventas directas al consumidor también pueden proporcionar a los fabricantes una retroalimentación más rápida sobre las preferencias de los consumidores y las preocupaciones sobre los productos. Esta retroalimentación puede informar actualizaciones de recetas, controles y formatos de productos. B2C/Minorista sigue siendo el canal más grande con el 88,5% del valor en 2025, lo que muestra el papel central de la distribución orientada al consumidor.
También se pronostica que el canal crecerá a una CAGR del 8,2% hasta 2031, la tasa más alta entre los canales de distribución. Las ventas en línea no reemplazan todas las compras en tienda porque muchos consumidores aún quieren inspeccionar el tamaño, el acabado y los controles antes de comprar. Sin embargo, los canales digitales pueden reducir el costo de llegar a compradores en áreas que carecen de tiendas de electrodomésticos dedicadas. También pueden ayudar a las marcas a presentar varias opciones de capacidad y precio sin requerir que cada minorista tenga en stock todos los modelos. Es probable que el mercado de arroceras eléctricas recompense a los fabricantes que mantengan un soporte posventa confiable a medida que aumentan las compras en línea. La información clara del producto y la disponibilidad del servicio son importantes cuando los compradores no pueden probar un electrodoméstico antes de comprarlo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sensibilidad al Precio y Alto Costo Inicial de los Modelos Premium | -0.60% | América del Sur, África Subsahariana, APAC sensible al precio (Vietnam, Indonesia, Filipinas) | Mediano plazo (2–4 años) |
| Sustitución por Multicookers, Ollas a Presión y Freidoras de Aire | -0.90% | América del Norte, Europa, Australia urbana; expansión hacia APAC urbano de altos ingresos | Largo plazo (≥ 4 años) |
| Suministro Eléctrico Poco Confiable en África Rural y América del Sur | -0.40% | África Subsahariana rural (Nigeria, RDC, Etiopía), América del Sur rural (interior de Brasil, Perú, Bolivia) | Largo plazo (≥ 4 años) |
| Productos Falsificados y Débil Capacidad de Reparación de Electrónica Conectada | -0.30% | Sudeste Asiático (Vietnam, Indonesia, Filipinas), centros de comercio minorista informal de MEA, América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sensibilidad al Precio y Alto Costo Inicial de los Modelos Premium
Los modelos premium de calentamiento por inducción e inteligentes pueden enfrentar restricciones de asequibilidad fuera de los mercados de altos ingresos. Sus precios más altos pueden ser difíciles de justificar para los hogares que necesitan una preparación de arroz básica y confiable. Esto es especialmente relevante en el Sudeste Asiático rural, el África Subsahariana y partes de América del Sur. El programa de distribución de arroceras domésticas de Indonesia muestra que el acceso puede depender de rutas de compra asistida en algunos contextos[2]. Los fabricantes necesitan diferencias claras entre los productos económicos, de rango medio y premium si quieren atender a varios grupos de ingresos. Los cambios cosméticos sin valor práctico pueden debilitar la confianza entre los consumidores sensibles al precio.
Los componentes avanzados pueden aumentar el costo del producto, particularmente cuando los modelos incluyen controles conectados y sistemas de calentamiento más complejos. Los hogares que valoran la cocción confiable por encima de las funciones digitales pueden en cambio seleccionar electrodomésticos estándar o alternativas sin marca. Esto puede mantener alta la presión de precios en el nivel básico del mercado de arroceras eléctricas. Las líneas de productos escalonadas pueden proteger tanto la asequibilidad como el posicionamiento premium cuando las características se adaptan a las necesidades reales del comprador. El financiamiento, las asociaciones con minoristas y los productos básicos duraderos también pueden ayudar a abordar la barrera del costo inicial. La restricción sigue siendo significativa porque muchas regiones de expansión son también las más sensibles al precio.
Sustitución por Multicookers, Ollas a Presión y Freidoras de Aire
Los multicookers, las ollas a presión y las freidoras de aire pueden limitar las compras de arroceras dedicadas en mercados donde el arroz no es un alimento básico cotidiano. La preocupación es más fuerte en América del Norte, Europa Occidental y Australia urbana. Los consumidores con espacio de encimera limitado pueden preferir un electrodoméstico que realice varias tareas. Un comprador que ya posee una olla multiusos puede aplazar la compra de una arrocera dedicada incluso cuando la calidad del arroz difiere. Esto hace que la educación sobre la categoría sea más importante en mercados donde los compradores están menos familiarizados con la preparación dedicada de arroz. También explica por qué el crecimiento del consumo de arroz puede no traducirse directamente en un crecimiento igual de electrodomésticos en todas las regiones.
Los fabricantes están respondiendo añadiendo funciones de cocción al vapor, cocción lenta y cocción a presión a las arroceras dedicadas. Esto puede hacer que el producto sea más versátil, pero también puede hacer que el posicionamiento de la categoría sea menos diferenciado. Los resultados sólidos de cocción de arroz, la capacidad confiable y el fácil mantenimiento siguen siendo puntos de diferenciación importantes. El mercado de arroceras eléctricas tiene una ventaja más clara donde el arroz se prepara con frecuencia y los consumidores otorgan un alto valor a la consistencia de la textura. En los mercados occidentales maduros, la categoría debe competir contra la conveniencia de los electrodomésticos en lugar de contra la falta de conocimiento. El posicionamiento del producto debe por tanto reflejar los hábitos de cocina locales y el espacio de cocina disponible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Modelos Estándar Mantienen la Escala Mientras los Modelos Inteligentes Ganan ValorLos electrodomésticos Estándar/Convencionales representaron el 48,2% de la participación del mercado de arroceras eléctricas en 2025. Su posición refleja precios accesibles, controles simples y amplia disponibilidad en el comercio minorista masivo. Estos productos siguen siendo las primeras arroceras compradas por muchos hogares en el Sudeste Asiático, el Sur de Asia, el Oriente Medio y América Latina. Su atractivo se basa en el uso cotidiano confiable en lugar de en características avanzadas. Esto hace que los productos estándar sean importantes para los compradores por primera vez y los hogares con presupuestos limitados. El segmento también proporciona una opción práctica donde las redes de servicio local para electrónica compleja son limitadas. Su escala continua significa que la premiumización está ocurriendo junto con la demanda de electrodomésticos de cocción básicos, no en lugar de ella.
Las arroceras Multifuncionales/Inteligentes se pronostican para expandirse a una CAGR del 7,7% hasta 2031. Este tipo de producto está respaldado por la demanda de funciones conectadas, programas de cocción ajustables y mayor conveniencia. Los productos de calentamiento por inducción se sitúan entre los modelos básicos de placa de resistencia y los electrodomésticos totalmente conectados tanto en capacidad técnica como en precio. Pueden ofrecer un calentamiento más uniforme y pueden respaldar las compras de reemplazo en mercados orientados a la calidad. La norma IEC 63399:2024 proporciona un marco común para comparar la uniformidad de cocción, el consumo de energía y la durabilidad del revestimiento interior de la olla en todos los tipos de productos. Esto puede ayudar a los consumidores y compradores a evaluar las afirmaciones de rendimiento a medida que las opciones de productos se vuelven más complejas.
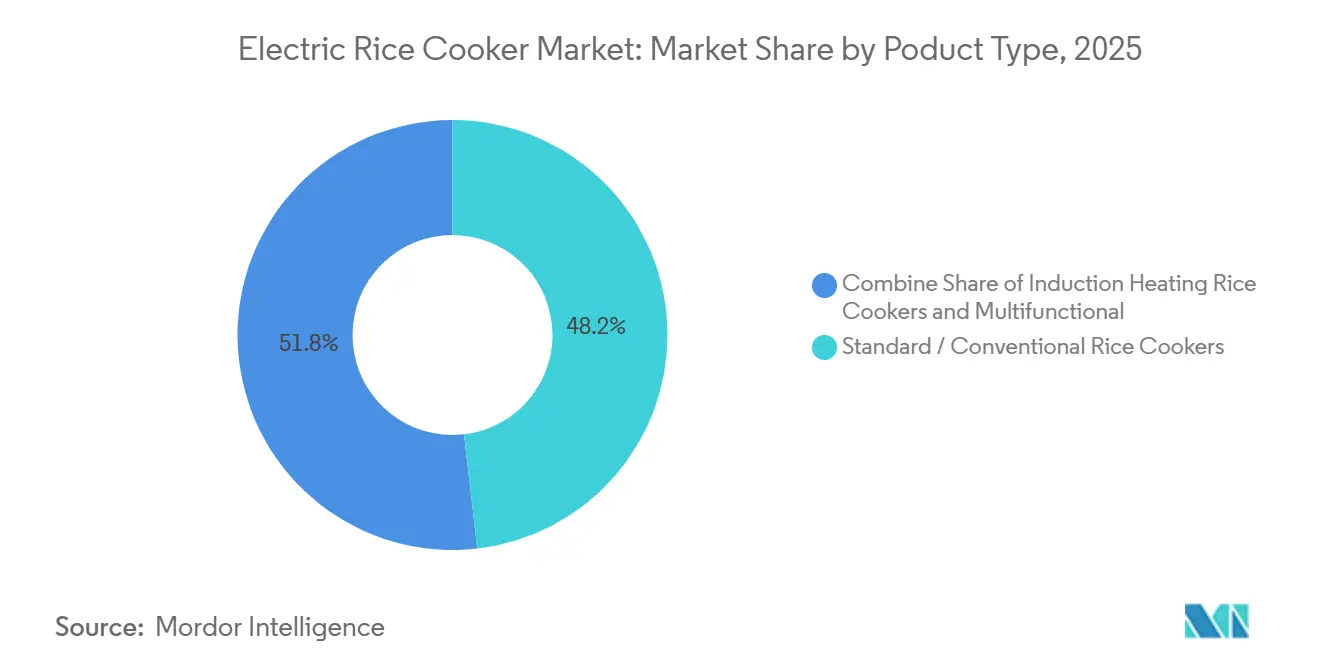
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Capacidad:
Los Electrodomésticos Compactos Lideran el Valor Mientras los Modelos Grandes Ganan DemandaEl segmento de 1 Litro a 1,9 Litros representó el 34,3% del tamaño del mercado de arroceras eléctricas en 2025. La capacidad compacta está bien alineada con los hogares pequeños y los consumidores individuales en áreas urbanas. El lanzamiento del SR-C306E de Panasonic fue posicionado para los hogares más pequeños de Japón y los patrones de vida unipersonal[3]. Los productos de menos de 1 litro sirven para casos de uso específicos como la vida en dormitorios, viajes y porciones individuales pequeñas. Los electrodomésticos compactos también pueden llevar la tecnología de calentamiento por inducción a presión a consumidores que no desean un dispositivo de cocina grande. Su relevancia se extiende más allá de los productos de entrada de bajo precio porque las marcas premium también están invirtiendo en formatos pequeños.
Los electrodomésticos de Más de 4 Litros se pronostican para crecer a una CAGR del 6,9% hasta 2031. Las grandes capacidades atienden tanto la demanda residencial de familias numerosas como las necesidades de preparación de alimentos comerciales. Esto crea un perfil de demanda diferente al de los electrodomésticos domésticos compactos, incluso dentro del mismo mercado de arroceras eléctricas. El rango de 2 Litros a 4 Litros sirve a un amplio requisito global de tamaño familiar y respalda ventas estables en el mercado medio. Los modelos más grandes necesitan un rendimiento de lotes consistente, componentes duraderos y controles que puedan manejar un uso regular de alto volumen. Las cocinas comerciales también pueden priorizar el soporte de mantenimiento y la confiabilidad de la capacidad sobre las funciones conectadas. Estas necesidades crean espacio para líneas de productos de gran formato diferenciadas.
Por Rango de Precio:
Los Electrodomésticos de Rango Medio Forman el Núcleo de la Demanda de ValorLos electrodomésticos de Rango Medio capturaron el 53,2% de la participación del mercado de arroceras eléctricas en 2025. Este nivel es la principal opción de reemplazo en Asia-Pacífico y una ruta de actualización práctica en los mercados emergentes. Puede proporcionar un mejor control de cocción que los modelos económicos sin el precio de los productos premium. El segmento se beneficia cuando la tecnología de calentamiento pasa de los modelos de alta gama a productos más accesibles. También sirve a los consumidores que desean una calidad confiable pero no necesitan funciones inteligentes extensas. En el mercado de arroceras eléctricas, este equilibrio hace que el nivel de rango medio sea central para la demanda de valor general. Los fabricantes necesitan proteger esta posición a través de diferencias claras de calidad, garantía y rendimiento.
Las arroceras Premium se pronostican para crecer a una CAGR del 7,5% hasta 2031. Los productos premium están asociados con el calentamiento por inducción, las funciones de presión y controles de cocción más especializados. Su crecimiento refleja la disposición de los consumidores a pagar por mejores resultados de cocción y conveniencia en hogares urbanos de mayores ingresos. Las características de preparación de arroz relacionadas con la salud también pueden fortalecer el posicionamiento premium donde los compradores buscan un beneficio doméstico diferenciado. El nivel aún debe mostrar una ventaja práctica clara sobre los productos de rango medio. En las regiones sensibles al precio, es probable que la demanda premium permanezca concentrada en las grandes ciudades y los hogares de mayores ingresos. El segmento puede crecer sin desplazar a los electrodomésticos económicos y de rango medio de sus roles principales.
Por Usuario Final:
La Demanda Residencial Sigue Siendo Dominante Mientras el Uso Comercial se ExpandeLos usuarios finales Residenciales representaron el 84,1% del tamaño del mercado de arroceras eléctricas en 2025. La demanda doméstica sigue siendo la base de la categoría porque la preparación de arroz es una actividad doméstica rutinaria en los principales mercados asiáticos. Las compras de reemplazo son cada vez más importantes en los mercados maduros con alta penetración en los hogares. Los consumidores pueden reemplazar los electrodomésticos estándar por modelos de calentamiento por inducción o inteligentes cuando su producto existente llega al final de su vida útil. Los formatos compactos también respaldan la demanda residencial entre los hogares más pequeños. Esta combinación de compras por primera vez y actividad de reemplazo sostiene la base residencial. El mercado de arroceras eléctricas sigue estrechamente vinculado a las rutinas de cocina doméstica y los cambiantes tamaños de los hogares.
Los usuarios finales Comerciales se pronostican para crecer a una CAGR del 7,1% hasta 2031. Los hoteles, restaurantes, servicios de catering, cocinas institucionales y cafeterías corporativas requieren una preparación consistente en volúmenes más altos. Sus criterios de compra difieren de los criterios domésticos porque la confiabilidad, los costos de mantenimiento, la cobertura de garantía y los términos de adquisición a granel tienen más peso. El Sudeste Asiático y el Oriente Medio son áreas importantes porque la expansión de los servicios de alimentación puede aumentar la demanda de equipos de alta capacidad. Los grandes campus de empleadores y los hospitales también pueden respaldar la demanda institucional donde las operaciones de cocina se están formalizando. Los fabricantes con líneas de productos comerciales e infraestructura de servicio pueden abordar estos requisitos de manera más directa. Este segmento le da al mercado de arroceras eléctricas una ruta de crecimiento más allá de los ciclos de reemplazo doméstico.
Por Canal de Distribución:
B2C/Minorista Sigue Siendo la Principal Ruta hacia los ConsumidoresB2C/Minorista representó el 88,5% de la participación del mercado de arroceras eléctricas en 2025. Este canal incluye tiendas multimarca, puntos de venta de marca, mercados en línea y otras rutas orientadas al consumidor. Su escala refleja la naturaleza liderada por los hogares de la demanda y la importancia de la visibilidad en el comercio minorista. También se pronostica que el canal crecerá a una CAGR del 8,2% hasta 2031. Las compras en línea pueden poner a disposición de los consumidores una gama más amplia de capacidades y puntos de precio. También puede permitir relaciones directas entre marcas y compradores. B2C/Minorista seguirá siendo el principal escenario para el descubrimiento de productos y la comparación por parte de los consumidores.
B2B/Directo de Fabricantes representó el 11,5% del valor en 2025. Sirve principalmente a cuentas comerciales, compradores institucionales, adquisiciones gubernamentales y otros clientes de alto volumen. Esta ruta puede proporcionar una demanda de unidades más predecible y menores costos de adquisición de clientes por unidad que las transacciones minoristas individuales. También requiere diferentes capacidades de venta, incluida la gestión de cuentas, el soporte de servicio y la planificación de suministro a granel. La distribución directa puede complementar las ventas en línea al consumidor en mercados donde las cocinas comerciales se están expandiendo. Los fabricantes necesitan mantener estas necesidades de canal distintas porque los compradores domésticos e institucionales evalúan los productos de manera diferente. Una estrategia equilibrada de ruta al mercado puede respaldar tanto el alcance al consumidor como el crecimiento comercial.
Análisis Geográfico
Mercado de Arroceras Eléctricas en Asia-Pacífico
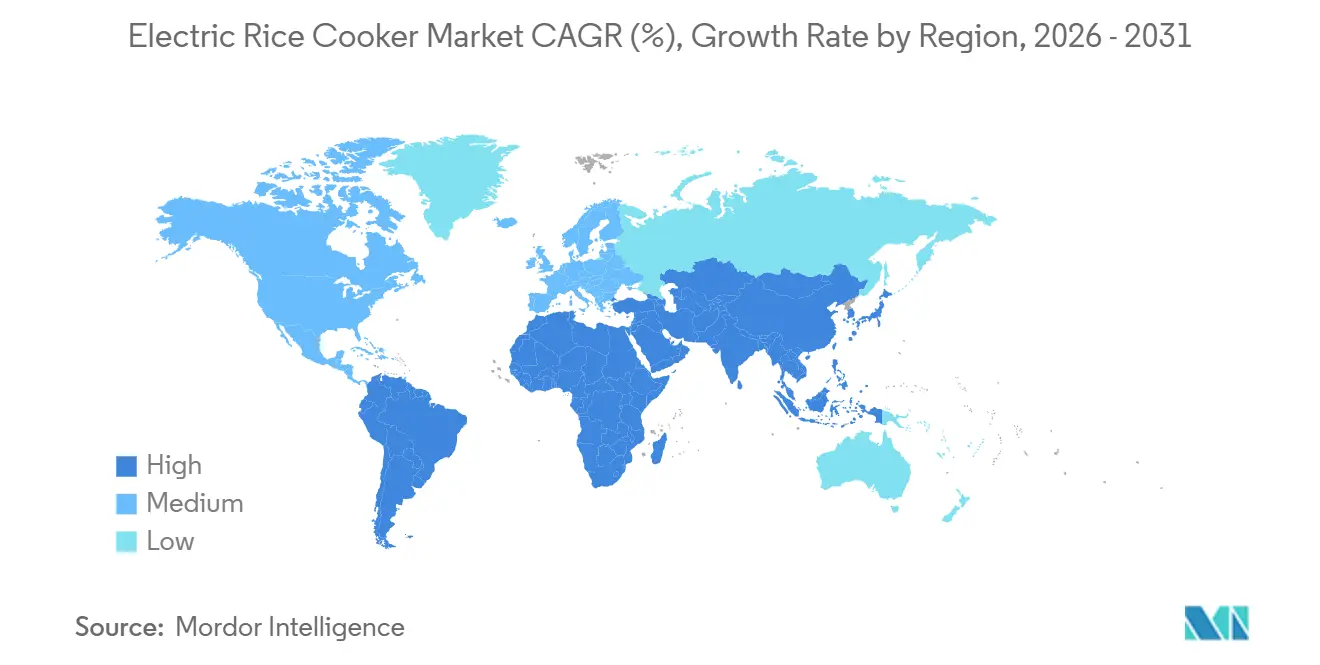
Asia-Pacífico concentró el 46,7% de la cuota del mercado de arroceras eléctricas en 2025 y se prevé que crezca a una CAGR del 6,7% hasta 2031. La región combina un consumo de arroz arraigado con una demanda activa de reemplazo y un creciente interés en la actualización de electrodomésticos. China aporta una gran base de volumen, mientras que Japón y Corea del Sur sostienen precios de venta promedio más elevados para productos avanzados. El lanzamiento de Panasonic de una arrocera compacta de calentamiento por inducción a presión para Japón refleja la importancia de la demanda de hogares pequeños en la región. El Sudeste Asiático combina una sólida cultura arrocera, una clase media urbana en crecimiento y una expansión del comercio minorista digital. El avance de India hacia la cocción eléctrica puede añadir otra fuente de demanda donde el acceso a electrodomésticos, la asequibilidad y las condiciones eléctricas lo permitan.
Mercado de Arroceras Eléctricas en América del Norte y Europa
América del Norte y Europa representan una oportunidad diferente para el mercado de arroceras eléctricas. Las comunidades establecidas de la diáspora asiática sostienen una demanda constante de electrodomésticos específicos para arroz. El mayor interés en los cuencos de arroz, el sushi y la cocina del sur de Asia también puede incorporar nuevos compradores a la categoría. Se proyecta que el consumo per cápita de arroz en América del Norte crecerá un 0,5% anual hasta 2035. Los compradores en estas regiones pueden comparar las arroceras dedicadas con las ollas multicooker y las freidoras de aire, lo que hace que la diferenciación del producto sea importante. Los hogares de ingresos más altos en determinados mercados europeos pueden sostener la demanda de electrodomésticos premium. Los productos certificados y el soporte posventa consolidado también pueden fortalecer el posicionamiento de marca en mercados donde las expectativas de seguridad y cumplimiento normativo son elevadas.
Mercado de Arroceras Eléctricas en Oriente Medio y África y América del Sur
América del Sur y Oriente Medio y África ofrecen una oportunidad de demanda a largo plazo para el mercado de arroceras eléctricas. Brasil, Perú y Chile pueden impulsar la adopción a medida que mejoran la demanda del consumidor urbano y el acceso al comercio minorista. Se proyecta que la participación de África en las importaciones mundiales de arroz aumentará del 35% al 45% para 2035. El aumento de la demanda de arroz puede incrementar la relevancia de los electrodomésticos asequibles en mercados con baja penetración. La inversión en hospitalidad del GCC también puede impulsar la demanda de equipos comerciales de alta capacidad. Nigeria y Sudáfrica siguen siendo mercados de consumo importantes, aunque los productos de gama económica y los canales de venta minorista informales son significativos. Los productos duraderos, la resistencia al voltaje, los precios accesibles y los socios de servicio regionales son necesarios para un desarrollo más amplio en estas regiones.
Panorama Competitivo
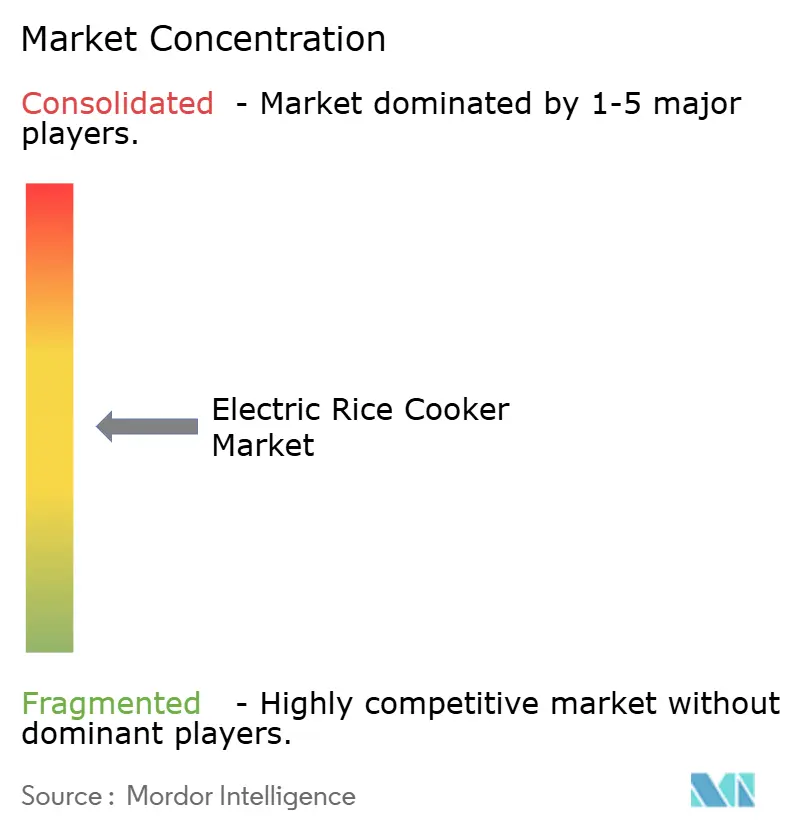
El mercado de arroceras eléctricas tiene una concentración moderada, con una competencia que varía según la geografía y el nivel de precio. Midea, Zhejiang Supor y Joyoung son importantes competidores en volumen en productos de mercado masivo y de rango medio. Sus posiciones están respaldadas por la escala de fabricación, la amplia distribución y el acceso a la gran base de consumidores de China. Zojirushi, Tiger, Panasonic y Cuckoo tienen posiciones establecidas en electrodomésticos premium. Estas marcas compiten a través del calentamiento por inducción a presión, el control de cocción, la confiabilidad del producto y la reputación de la marca. Sus productos son particularmente relevantes en mercados donde los consumidores otorgan un alto valor a la textura del arroz y la preparación especializada. El panorama competitivo no es por tanto uniforme en toda la categoría.
Panasonic anunció el SR-C306E como su modelo más pequeño de calentamiento por inducción a presión Odori-daki para un lanzamiento en septiembre de 2026 en Japón. El movimiento aborda los hogares más pequeños mientras mantiene una posición de tecnología premium. Tiger lanzó los modelos de calentamiento por inducción a presión JRI-S100, JRI-S180 y JRI-C060 en 2026, cubriendo capacidades compactas y estándar[4]. Zojirushi también lanzó su modelo NX-AB de calentamiento por inducción a presión en junio de 2026 con una estructura de calentamiento por inducción de rotación 3D y una potencia de 1.400 W. Estos movimientos muestran cómo los fabricantes líderes están expandiendo la tecnología a través de diferentes formatos de capacidad y producto.
Las estrategias competitivas también incluyen funciones relacionadas con la salud, integración con el hogar inteligente y expansión geográfica a través de programas de cocción localmente relevantes. Las marcas deben decidir hasta qué punto extender las características avanzadas a los productos de rango medio sin perder distinciones claras de nivel de precio. Los electrodomésticos comerciales de gran capacidad siguen siendo una oportunidad donde las marcas de consumo tienen líneas de productos dedicadas o redes de servicio limitadas. El espacio de rango medio de Oriente Medio y África también requiere atención porque la accesibilidad de precios y la resistencia al voltaje siguen siendo importantes. TTK Prestige, Bajaj Electricals y Groupe SEB tienen relevancia en los mercados en transición donde la distribución local y la familiaridad con la marca importan. La competencia seguirá siendo moldeada por la capacidad de combinar calidad del producto, servicio accesible y posicionamiento de precio apropiado.
Líderes de la Industria de Arroceras Eléctricas
-
Midea Group Co., Ltd.
-
Panasonic Holdings Corporation
-
Zojirushi Corporation
-
Cuckoo Electronics Co., Ltd.
-
Zhejiang Supor Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Arroceras Eléctricas Empresas cubiertas en este informe
- Midea Group Co., Ltd.
- Panasonic Holdings Corporation
- Zojirushi Corporation
- Cuckoo Electronics Co., Ltd.
- Zhejiang Supor Co., Ltd.
- Tiger Corporation
- Koninklijke Philips N.V.
- Joyoung Co., Ltd.
- Breville Group Limited
- Hamilton Beach Brands Holding Company
- Toshiba Corporation
- Aroma Housewares Company
- TTK Prestige Limited
- Bajaj Electricals Limited
- Groupe SEB
- Electrolux AB
- Xiaomi Corporation
- Hitachi Global Life Solutions, Inc.
- Conair Corporation
- Spectrum Brands, Inc.

Desarrollos recientes de la industria en Mercado de Arroceras Eléctricas
- Septiembre de 2026: Panasonic lanzó dos arroceras IH de presión variable en Japón, la Serie X9E insignia, SR-X910E de 5,5 gō y SR-X918E de 1 shō, con tecnología W-Odori-daki mejorada que mejora la textura del grano en un 6% y la suavidad del grano en un 7% en comparación con el modelo anterior, y el SR-C306E, de 3,5 gō y 0,63 L, el modelo compacto Odori-daki más pequeño de la marca con un precio de 34.600 JPY, dirigido a hogares unipersonales
- Septiembre de 2026: Zojirushi lanzó la arrocera IH tipo NV-KA, NV-KA10 de 1 L y NV-KA18 de 1,8 L, incorporando la estructura de unidad de calentamiento de alta potencia previamente reservada para modelos de gama más alta en un nivel de producto más amplio. La estructura permite una cocción consistente a alta temperatura que evita la reducción de temperatura durante la fase de mantenimiento de ebullición.
- Junio de 2026: Zojirushi lanzó la arrocera IH a presión tipo NX-AB Flame Dance Cooking con una estructura IH de rotación 3D patentada que utiliza 2 calentadores IH de fondo distintos para generar convección multidireccional. El electrodoméstico utiliza calentamiento de alta potencia de 1.400 W para mejorar la dulzura del grano.
- Junio de 2026: Tiger Corporation lanzó las arroceras de calentamiento por inducción a presión JRI-S100 de 1 L, JRI-S180 de 1,8 L y JRI-C060 de 0,63 L bajo la marca Freshly Cooked, cubriendo rangos de capacidad de compacto a estándar con tecnología IH a presión.


Alcance del Informe Global del Mercado de Arroceras Eléctricas
| Arroceras Estándar / Convencionales |
| Arroceras de Calentamiento por Inducción |
| Arroceras Multifuncionales / Inteligentes |
| Menos de 1 Litro |
| 1 Litro a 1,9 Litros |
| 2 Litros a 4 Litros |
| Más de 4 Litros |
| Económico |
| Rango Medio |
| Premium |
| Residencial | |
| Comercial | HoReCa (Hoteles, Restaurantes y Cafés/Catering) |
| Cocinas Institucionales | |
| Cafeterías Corporativas y de Oficinas | |
| Otras Aplicaciones Comerciales, incluidos Transporte, Comercio Minorista y Atención Médica |
| B2B / Directo de Fabricantes | |
| B2C / Minorista | Tiendas Multimarca |
| Puntos de Venta Exclusivos de Marca | |
| En Línea | |
| Otros Canales de Distribución |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Arroceras Estándar / Convencionales | |
| Arroceras de Calentamiento por Inducción | ||
| Arroceras Multifuncionales / Inteligentes | ||
| Por Capacidad | Menos de 1 Litro | |
| 1 Litro a 1,9 Litros | ||
| 2 Litros a 4 Litros | ||
| Más de 4 Litros | ||
| Por Rango de Precio | Económico | |
| Rango Medio | ||
| Premium | ||
| Por Usuario Final | Residencial | |
| Comercial | HoReCa (Hoteles, Restaurantes y Cafés/Catering) | |
| Cocinas Institucionales | ||
| Cafeterías Corporativas y de Oficinas | ||
| Otras Aplicaciones Comerciales, incluidos Transporte, Comercio Minorista y Atención Médica | ||
| Por Canal de Distribución | B2B / Directo de Fabricantes | |
| B2C / Minorista | Tiendas Multimarca | |
| Puntos de Venta Exclusivos de Marca | ||
| En Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el mercado de arroceras eléctricas?
La categoría fue valorada en 4,20 mil millones de USD en 2025 y se pronostica que alcanzará los 5,89 mil millones de USD en 2031, con una CAGR del 5,7%.
¿Qué tipo de producto de arrocera eléctrica está creciendo más rápido?
Se pronostica que los productos Multifuncionales/Inteligentes crecerán a una CAGR del 7,7% hasta 2031, la tasa más rápida entre los tipos de productos.
¿Por qué las arroceras eléctricas compactas tienen una fuerte demanda?
La categoría de 1 Litro a 1,9 Litros representó el 34,3% del valor en 2025, respaldada por hogares más pequeños y espacio de cocina urbana limitado.
¿Qué región lidera la demanda de arroceras eléctricas?
Asia-Pacífico representó el 46,7% del valor en 2025 y se pronostica que crecerá a una CAGR del 6,7% hasta 2031.
¿Qué está impulsando la demanda comercial de arroceras eléctricas?
Los hoteles, restaurantes, servicios de catering, cocinas institucionales y cafeterías corporativas necesitan una preparación consistente en volúmenes más altos.


 Sus datos están seguros y nunca se venden ni se comparten.
