
渦電流アレイイメージングシステム市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
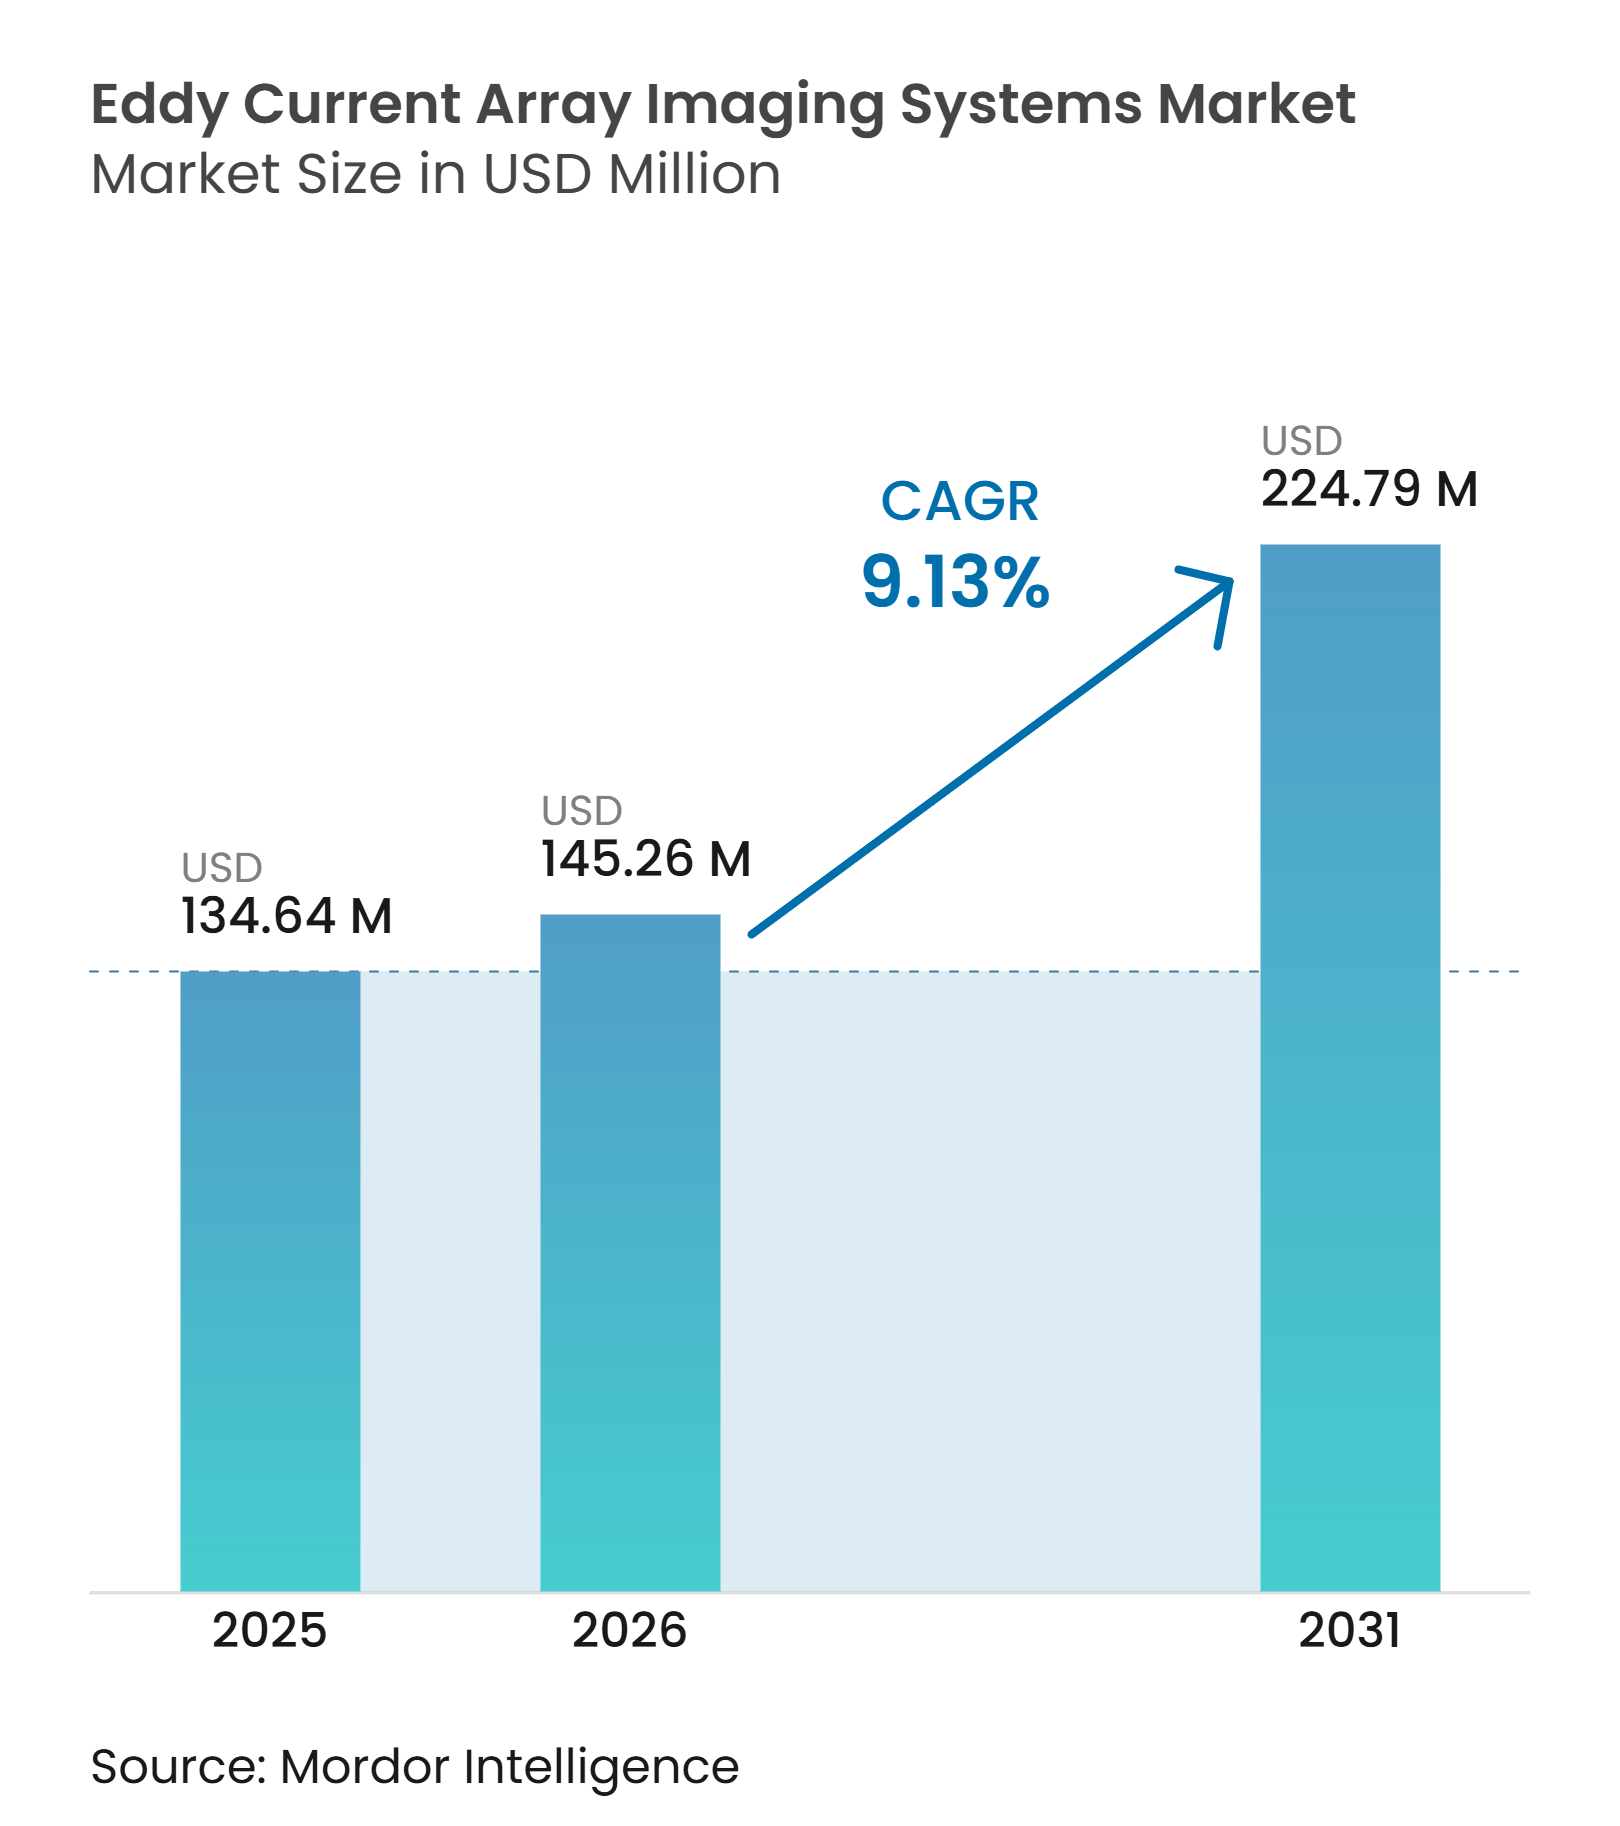
| 市場規模 (2026) | 145.26 百万米ドル |
| 市場規模 (2031) | 224.79 百万米ドル |
| 成長率 (2026 - 2031) | 9.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる渦電流アレイイメージングシステム市場分析
渦電流アレイイメージングシステムの市場規模は2025年に134.64 ミリオン 米ドルであり、2026年から2031年にかけてCAGR 9.13%で成長し、2031年までに224.79 ミリオン 米ドルに達する見込みです。需要は、航空宇宙、原子力発電、その他の安全性が重視される業務における定期的な検査作業によって支えられています。義務付けられた検査インターバルにより、支出の一部は裁量的な設備投資予算に左右されにくい構造となっています。また、メーカーがリアルタイムの品質検証を採用しており、定期的なフィールド検査を超えた用途への展開が進んでいます。渦電流アレイイメージングシステム市場は、そのため、完成品メーカー、資産オペレーター、検査サービスプロバイダーの間で注目を集めています。自動化、デジタル記録、用途特化型プローブがベンダー戦略と購買意思決定を形成しています。
主要レポートのポイント
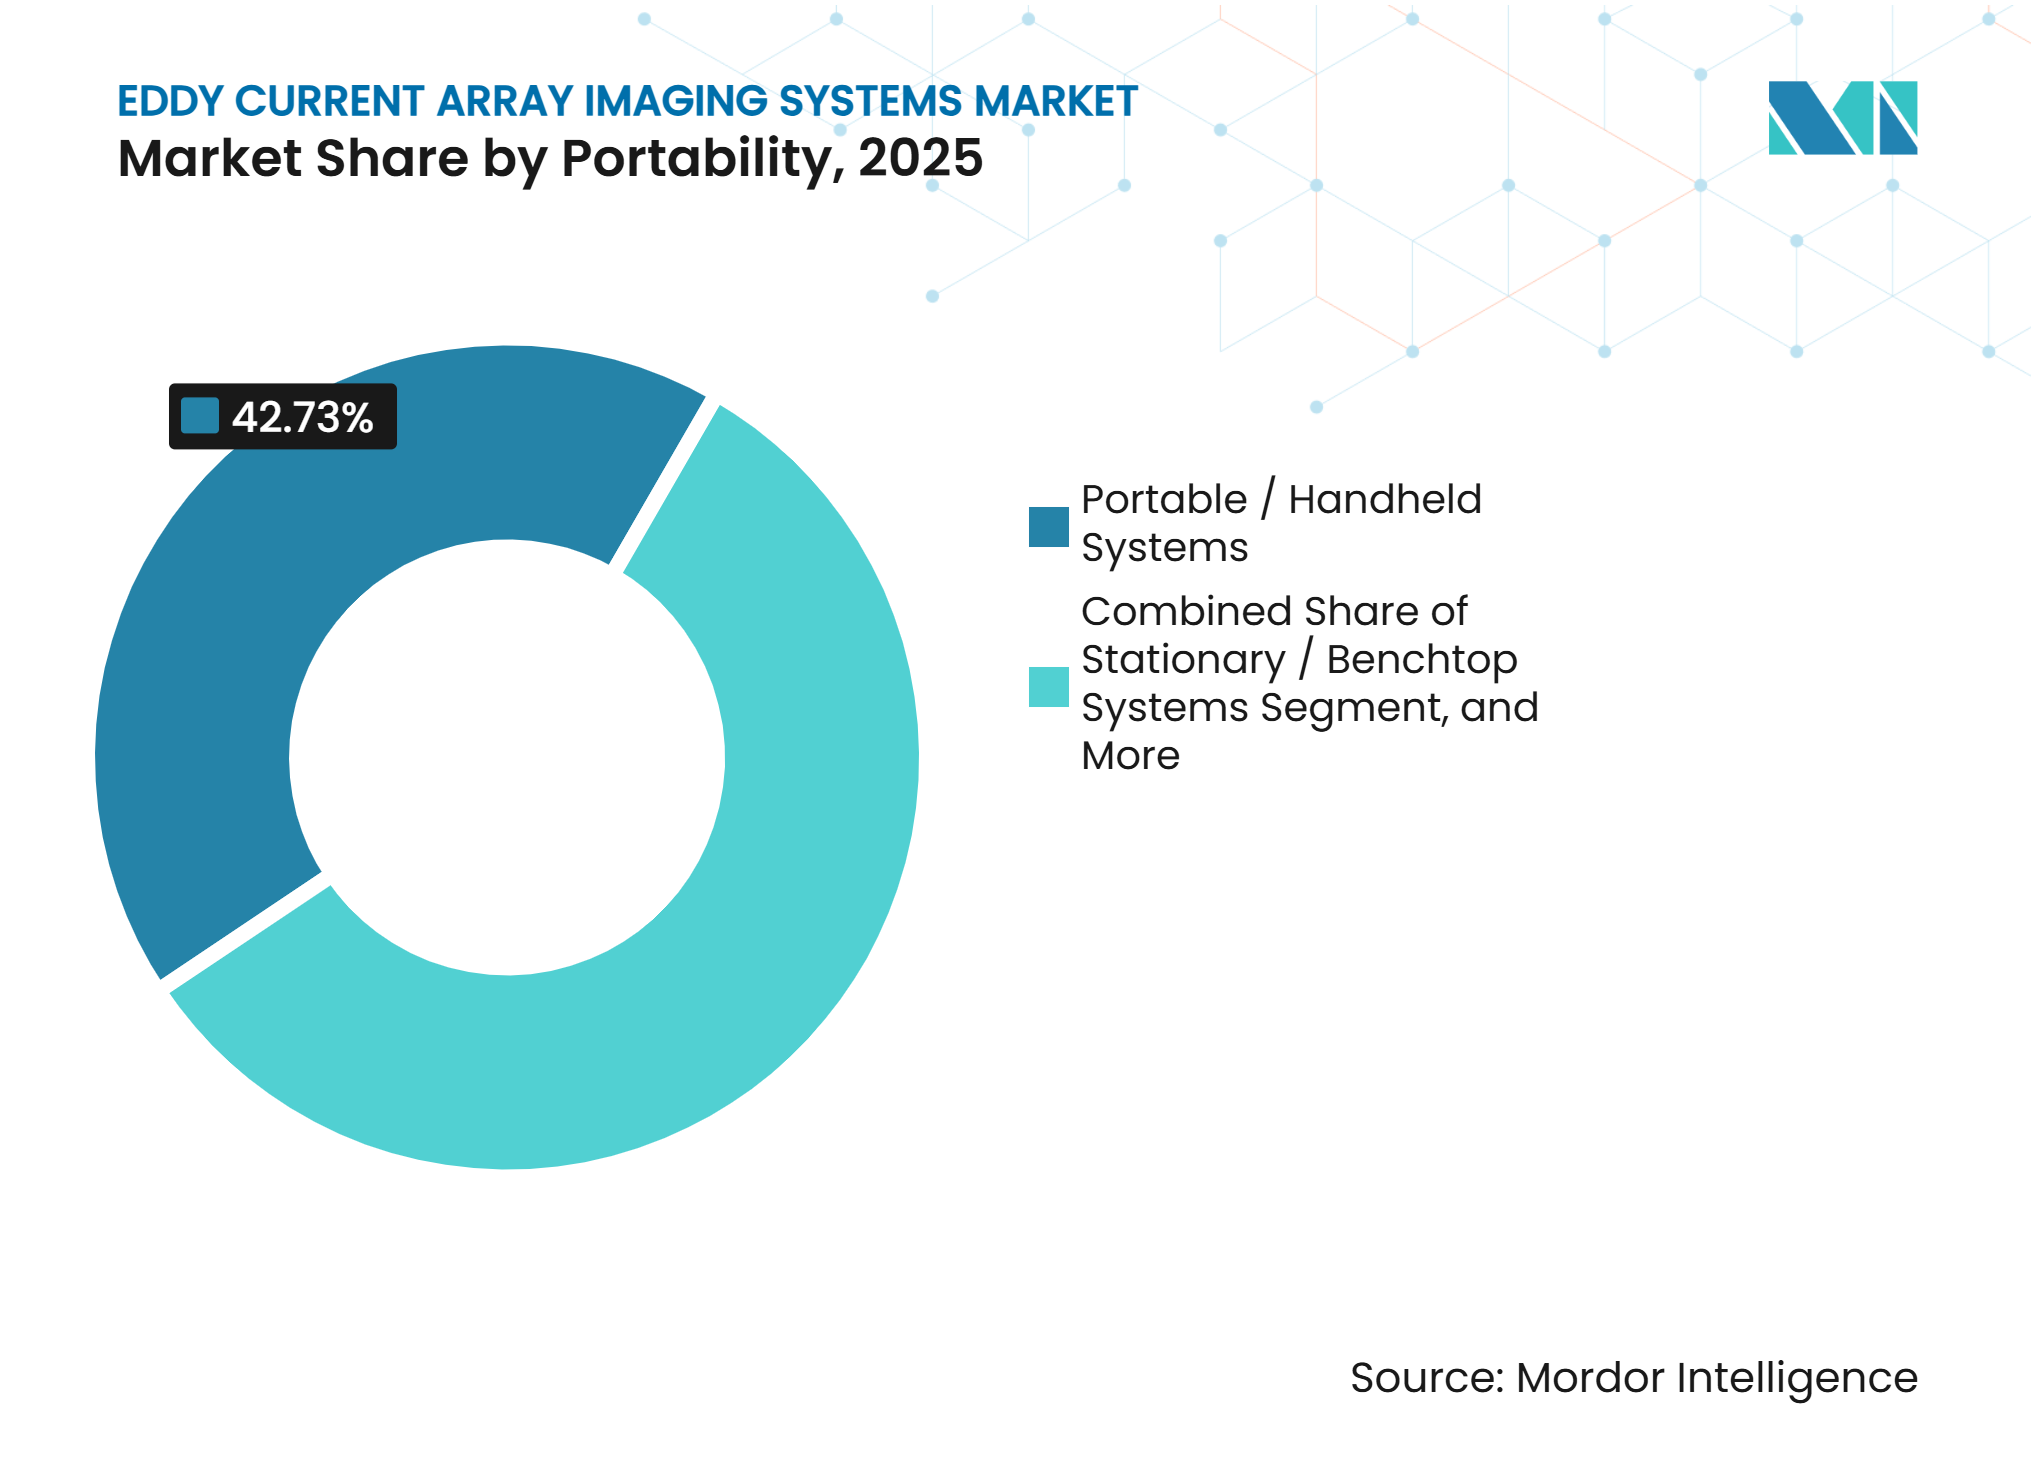
- 可搬性別では、ポータブル・ハンドヘルドシステムが2025年の渦電流アレイイメージングシステム市場シェアの42.73%を占め、自動化・ロボットシステムは2031年にかけてCAGR 9.73%で拡大する見込みです。
- プローブアーキテクチャ別では、表面アレイプローブが2025年に34.87%の収益シェアを占め、フレキシブル・コンフォーマブルアレイプローブは2031年にかけてCAGR 10.12%で拡大する見込みです。
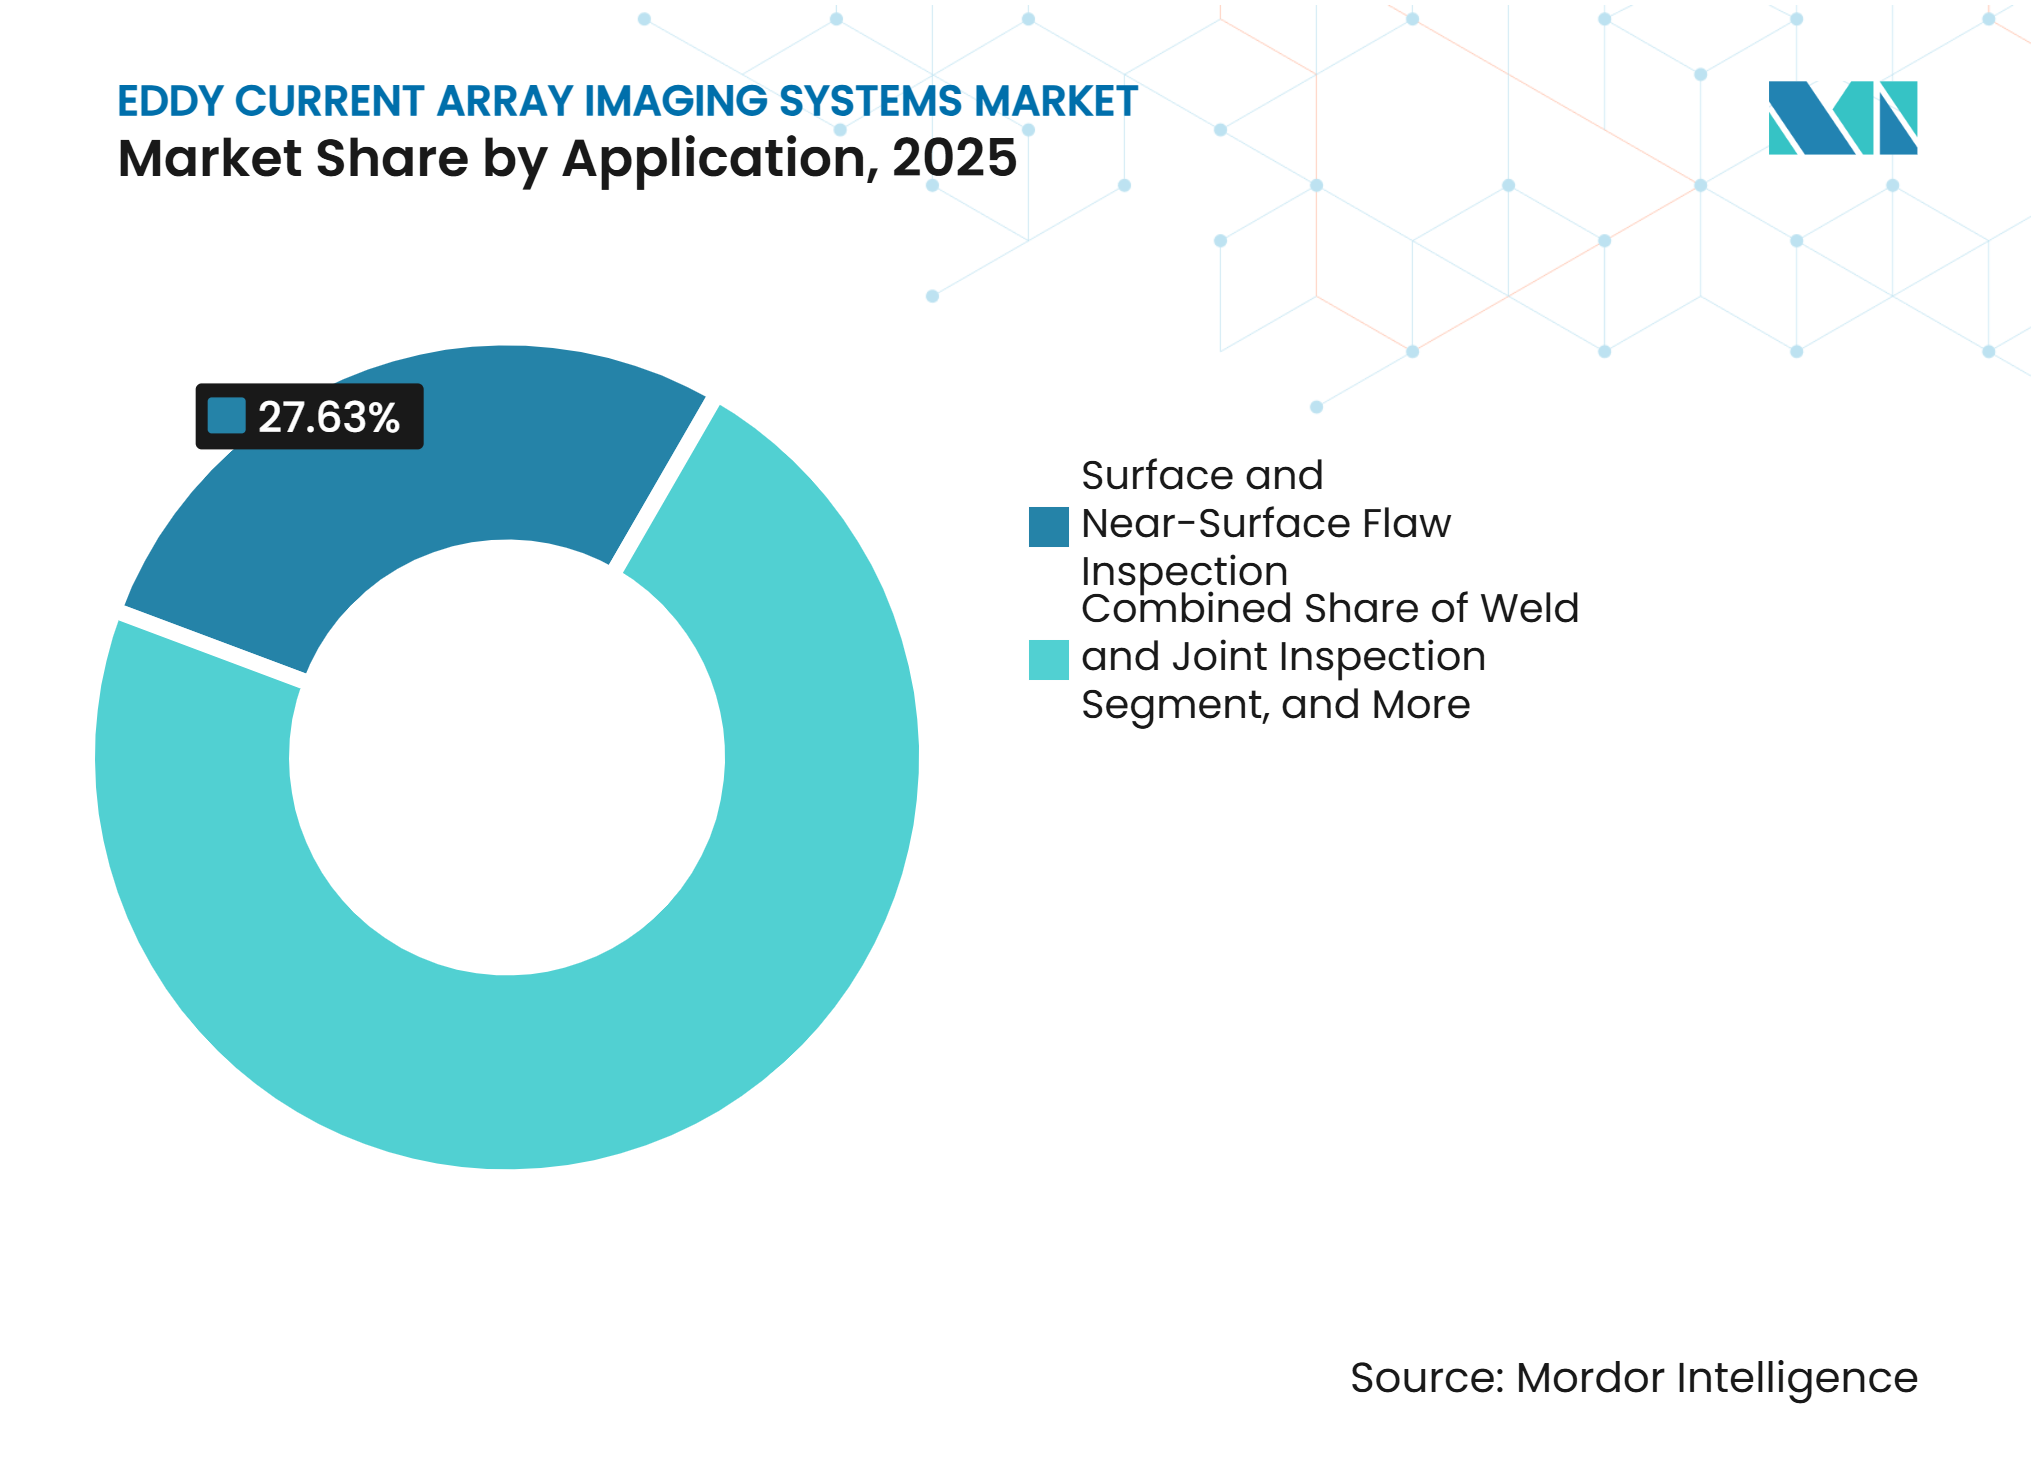
- 用途別では、表面および表面近傍の欠陥検査が2025年に27.63%の収益シェアを占め、インプロセスおよび生産ライン検査は2031年にかけてCAGR 10.54%で拡大する見込みです。
- エンドユーザー産業別では、航空宇宙・防衛が2025年の収益の28.47%を占め、発電・原子力は2031年にかけてCAGR 10.68%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の収益の36.93%を占め、2031年にかけてCAGR 10.11%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 航空宇宙MRO検査バックログ | +2.8% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 老朽化した原子力・発電資産 | +2.1% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 自動化インライン品質管理 | +1.7% | 北米・欧州が先行するグローバル | 中期(2〜4年) |
| AI支援欠陥分類とデジタルトレーサビリティ | +1.3% | 北米、欧州、アジア太平洋への波及あり | 短期(2年以内) |
| 石油・ガス資産の延命プログラム | +1.1% | 中東、北米、南米 | 中期(2〜4年) |
| 表面前処理なしでの複雑形状の検査 | +0.7% | 北米・欧州の航空宇宙製造拠点に集中するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
航空宇宙MRO検査バックログが渦電流アレイの構造的需要を持続させる
民間航空機のメンテナンス・修理・オーバーホール活動は、高い航空機稼働率と新型機の納入遅延による長期的な圧力に直面しています。オペレーターは老朽化した機体を長期間運用し続けており、義務付けられた検査の件数が増加し、計画されたダウンタイム中に検査を完了させるためのメンテナンス組織への圧力が高まっています。渦電流アレイシステムは、単一コイルのラスタースキャンが低速かつオペレーター依存になりがちなボルトホールおよびファスナー周辺の検査に適しています。訓練を受けたメンテナンス人員の必要性も依然として大きく、ボーイングは2044年までに世界の航空業界が71万人の新規メンテナンス技術者を必要とすると推定しています。[1] この人材不足は、繰り返し可能なスキャンを提供し、手動検査時間を削減できる機器を有利にします。また、メンテナンススケジュールが逼迫している状況では、再現性があり文書化された検査結果がより価値を持ちます。
老朽化した原子力・発電資産が長期的な渦電流アレイ投資を促進
多くの原子炉群が後期運転年数に移行するにつれ、原子力オペレーターはより高い検査負荷に直面しています。米国原子力規制委員会と電力研究所は、加圧水型原子炉の蒸気発生器および加圧器を対象としたASMEコード検査項目の性能監視検査計画を発行し、2025年後半から2026年初頭にかけての実施を予定しています。蒸気発生器チューブ検査では多素子渦電流構成が使用されます。各定期検査では多数のチューブを検査する必要があり、再検査や手動再スキャン作業に充てられる時間が限られた定期検査スケジュールのもとで実施されることが多いためです。ECNDT 2026で発表された論文では、原子炉容器ヘッドのJ溶接部検査への渦電流アレイの使用が紹介され、永久検査記録、化学物質使用量の削減、ロボット統合が含まれていました。ASNTが引用したEPRI調査では、82名の原子力非破壊検査専門家の61%が将来の要件を満たすのに十分な人員を確保できないと予想していることが示されました。[2] 渦電流アレイイメージングシステム市場は、オペレーターが経験豊富な人員が少ない状況でも検査スループットを維持しようとする中で恩恵を受けています。
自動化インライン品質管理が渦電流アレイの用途をMRO以外に拡大
渦電流アレイ検査は従来、メンテナンスおよび生産後の完全性検証に使用されてきました。ワイヤーアーク積層造形、バッテリー電極製造、複合材製造が、生産中の欠陥検出に新たな役割をもたらしています。2026年の研究では、Ti-6Al-4Vワイヤーアーク積層造形部品のインプロセス検査のために、フェーズドアレイ超音波検査と渦電流アレイを組み合わせたロボットシステムが実証されました。このシステムは、単一センサーアプローチと比較してコントラスト対ノイズ比を最大9.02 dB改善し、後の製造工程に影響を与える前にビルドプロセス中の欠陥を早期に特定することを可能にしましたフラウンホーファーIKTSは、EddyCus Pro-IIシステムを使用して、バッテリーフォイルや複合材層を含む平板材料のインライン検査を行い、最大101インチ幅のリアルタイム導電率・欠陥マッピングを実現しています。この変化により、渦電流アレイイメージングシステム市場はフィールド検査を超えて拡大し、先進的な生産メーカーを潜在的な顧客基盤に取り込んでいます。
AI支援欠陥分類とデジタルトレーサビリティが検査ワークフローを再構築
認定インタープリターの供給よりも検査量の増加が速い中、AI支援シグナル解釈の重要性が高まっています。2026年のECNDT論文では、欠陥局在化のための3D Grad-CAMと規格準拠レポートのための検索拡張プロセスを使用した説明可能なAI検査エージェントが紹介されました。このアプローチにはISO 20601リアルタイム異常検証とデジタル監査証跡が含まれていました。これらの機能は誤判定を減らし、特に経験豊富な専門家が複数のサイトや生産ラインの結果を評価する必要がある場合に、検査チーム全体での結果レビューを容易にします。デジタル記録は、規制された空宇宙、電力、製造環境でのトレーサビリティもサポートします。渦電流アレイイメージングシステム市場は、機器、検査結果、レポートワークフローを接続する能力によってますます形成されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチチャンネルイメージングシステムの高い初期費用 | -1.9% | 南米、東南アジア、中東・アフリカで特に顕著なグローバル | 長期(4年以上) |
| ET認定検査人員の不足 | -1.5% | 北米・欧州で最も深刻なグローバル | 中期(2〜4年) |
| AI対応検査ワークフローの認定摩擦 | -1.0% | 北米・欧州 | 中期(2〜4年) |
| 材料導電率と形状の制限 | -0.6% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
マルチチャンネルイメージングシステムの高い初期費用が普及を制約
マルチチャンネル渦電流アレイ機器には、多重化チャンネル、高速データ収集、イメージングソフトウェア、用途特化型プローブライブラリが必要です。この組み合わせにより、中小規模のサービスプロバイダーやメーカーにとって高い初期費用が生じます。キャリブレション、プローブ修理、ソフトウェアアップデートも、特にサービスプロバイダーが個別の顧客用途や検査手順に対応するために複数のプローブタイプを維持しなければならない場合、時間の経過とともに所有コストを増加させる可能性があります。コスト障壁は、検査がアウトソーシングされることが多く、資本へのアクセスがより限られている南米、東南アジア、中東、アフリカで特に重要です。ECNDT 2026の論文では、従来のデュアルチャンネル機器が外部コントローラーを通じて8素子フレキシブルアレイをサポートし、炭素鋼の表面開口き裂を検出できることが示されました。モジュール式機器とサブスクリプションモデルはアクセスを改善できる可能性がありますが、既存の調達パターンは依然として価格感応度の高い環境での展開を制限しています。
ET認定検査人員の不足が展開スループットを制限
渦電流検査の人材パイプラインは、入職、訓練、定着の各段階で引き続き圧力を受けています。ASNTは2025年に米国の非破壊検査人材の42%が45歳以上であると報告しました。同じASNT出版物は、2024年のEPRI調査を引用し、原子力非破壊検査専門家の37%が2030年までに退職を予定し、さらに24%がその後の10年間に退職を予定していることを示しました。経験豊富なレベルIIおよびレベルIII人員は、複雑な結果の解釈と資格を持つ作業の監督において特に重要です。なぜなら、彼らの判断は安全性が重視される用途における手順選択、シグナルレビュー、合否判定をサポートするからです。ASNTは2026年に人材パイプラインの再構築を支援するための国家見習いプログラムを承認しました。この能力が改善されるまで、人員の可用性が渦電流アレイイメージングシステム市場の機器をユーザーが完全に展開できるペースを制約し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
可搬性別:
ハンドヘルドシステムがフィールド検査を支援し、ロボティクスが普及拡大ポータブル・ハンドヘルドシステムは2025年の渦電流アレイイメージングシステム市場の42.73%を占めました。その地位は、航空機、パイプライン、原子炉、その他の固定資産を使用現場で検査する必要性を反映しています。航空宇宙メンテナンス、石油・ガスの完全性作業、原子力定期検査は、分散した場所に移動できる機器に依存しています。ポータブルシステムは、限られた時間枠と変化するサイト条件での検査キャンペーンにも適しています。確立されたワークフローと技術者の習熟度が、渦電流アレイイメージングシステム市場全体でのインストールベースを支えています。
自動化・ロボットシステムは2031年にかけてCAGR 9.73%で拡大する見込みであり、最も成長の速い可搬性タイプとなっています。固定式・卓上型システムは、金属加工や自動車製造の固定生産ラインに引き続き関連性を持ちます。2025年に発表されたマンチェスター大学の研究では、16コイル渦電流アレイセンサーを搭載したUR5ロボットアームを使用して、未知の形状を持つパイプの適応スキャンを実施しました。CADモデルなしで再構成された表面の二乗平均平方根誤差が0.51 mmであることが報告されました。ロボットシステムは複雑な形状での再現性を向上させ、人員不足への対応を支援します。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
プローブアーキテクチャ別:
表面プローブが主導し、フレキシブルタイプが拡大表面アレイプローブは2025年の渦電流アレイイメージングシステム市場において収益の34.87%を占めました。胴体パネル、溶接シーム、圧力容器シェルなどの平坦または緩やかに湾曲した部品に広く使用されています。確立されたキャリブレーション手順と互換性のある機器エコシステムが、渦電流アレイイメージングシステム市場での継続的な使用を支えています。チューブアレイプローブは、電力、石油、ガス施設の熱交換器や蒸気発生器に使用されます。接線方向および特注形状プローブは、標準的な表面プローブでは渦電流アレイイメージングシステムに十分なカップリングが得られない可能性があるタービンブレードルートやボルト締結部の作業に対応します。
フレキシブル・コンフォーマブルアレイプローブは2031年にかけてCAGR 10.12%で拡大する見込みです。フレキシブルプリント回路基板リソグラフィの進歩が、狭い曲率半径や不規則な表面での使用を支援しています。Eddyfiは、P-Flexプローブが0.2 mm基板上に32コイルを備え、最小曲げ半径が2 mmであると述べています。この設計は、剛性プローブでは到達が困難なタービンブレードルート、湾曲した溶接止端、ファスナーゾーンの検査をサポートします。2025年のCommunications Engineering誌の研究では、5 kHz励起を使用して20〜30 μmの亜鉛コーティングの0.5〜1.0 mm下の表面下き裂を検出しました。
用途別:
欠陥検査が主導し、生産ライン用途が拡大表面および表面近傍の欠陥検査は2025年の渦電流アレイイメージングシステム市場規模の27.63%を占めました。その主導的な地位は、航空、原子力運転、圧力機器における定期的な検査要件を反映していす。これらのプログラムは、広範な前処理なしに表面関連の欠陥を特定する方法への需要を生み出しています。溶接・継手検査は、パイプライン、圧力容器、構造部品の重要な接続部をカバーします。チューブ、パイプ、熱交換器検査では、製油所や原子力の定期検査中のカバレッジを高めるために多素子プローブが使用されます。
インプロセスおよび生産ライン検査は2031年にかけてCAGR 10.54%で拡大する見込みです。この用途には、積層造形品質保証、複合材積層検査、バッテリー電極モニタリングが含まれます。渦電流法は、手動チェックが困難な連続生産において高速・非接触検査を提供します。生産ユーザーはまた、個々の部品やバッチに紐付けられた文書化された結果を必要とします。これらの要件は、製造品質作業における渦電流アレイイメージングシステム市場の役割を広げ、より継続的な検証の基盤を生み出します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
航空宇宙・防衛が主導し、電力・原子力が加速航空宇宙・防衛は2025年の収益の28.47%を占めました。耐空性要件、デポメンテナンスプログラム、OEM品質手順がこのエンドユーザーグループの需要を持続させています。航空機構造には、生産と運用の両方において渦電流アレイイメージングシステム市場全体で繰り返し可能な検査を必要とするファスナー、継手、表面領域が含まれています。軍用機もまた、即応性と安全性を先する検査スケジュールのもとで運用されています。これらの用途により、航空宇宙・防衛はポータブル機器、アレイプローブ、関連ソフトウェアの安定した需要源となっています。
発電・原子力は2031年にかけてCAGR 10.68%で拡大する見込みです。北米と欧州でのライセンス更新により、プラント運転が延長され、継続的な検査義務が維持されます。アジア太平洋の建設プログラムは、試運転前および初期運転サイクルの検査要件を追加します。石油・ガスは、パイプライン評価、熱交換器検査、腐食マッピングの実質的なユーザーであり続けます。自動車、金属生産、製造、インフラのユーザーは、品質要件がより多くの生産環境に拡大するにつれて、渦電流アレイイメージングシステム市場全体で需要を追加します。
地域分析
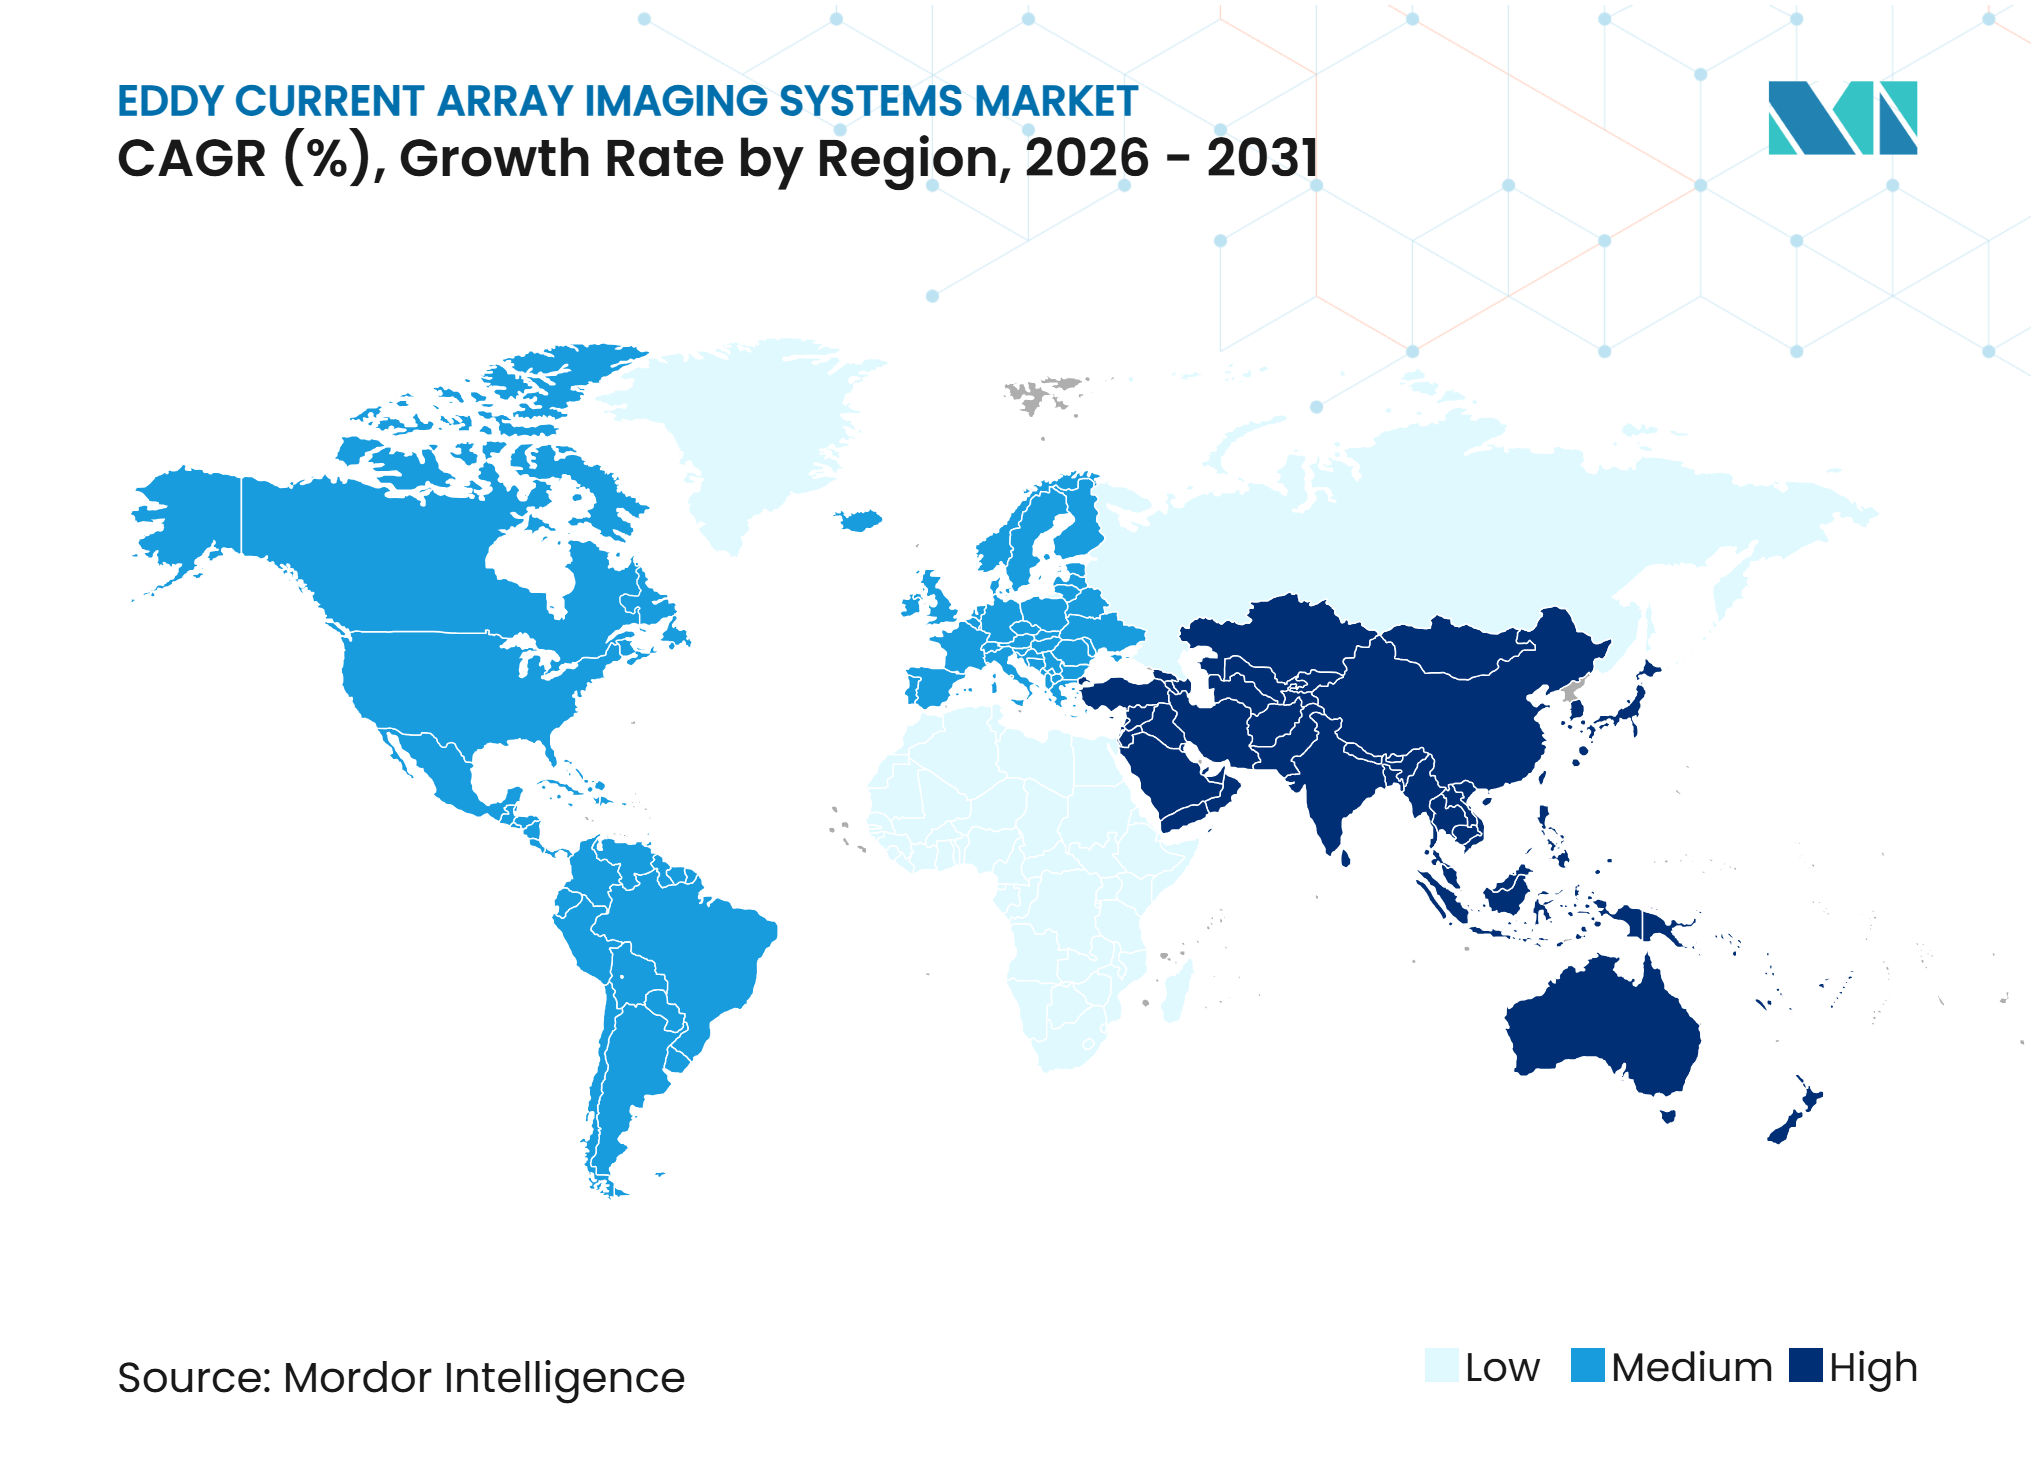
アジア太平洋は2025年の渦電流アレイイメージングシステム市場シェアの36.93%を占め、2031年にかけてCAGR 10.11%で拡大する見込みです。中国は、原子力容量の追加、航空宇宙製造、大規模な産業資産基盤を通じて地域需要を支えています。日本と韓国は、原子力運転電子機器製造、造船、オフショア完全性作業からの需要を追加します。インドは、インフラ投資、初期段階の航空宇宙製造、より正式な非破壊検査要件によって支えられています。ベトナム、タイ、インドネシアは、重工業製造とエネルギーインフラにおける渦電流アレイイメージングシステムの需要を牽引しています。
北米と欧州は、成熟したサービスネットワークと大規模なインストールベースを持つ渦電流アレイイメージングシステムの確立した市場です。北米の需要は、航空機および原子力施設の定期的な要件、ならびにASMEボイラー・圧力容器コードへの準拠によって支えられています。これらの要件により、重要な機器使用が短期的な経済サイクルの影響を受けにくくなっています。欧州は、重工業、発電、自動車製造において大規模な産業基盤を持っています。その原子力艦隊と航空要件への整合が、資格を持つ検査サービスへの需要を持続させています。
中東・アフリカはインストールベースが小さいものの、石油・ガス資産の延命プログラムに関連した需要が見られます。サウジアラムコは、63,000件の静的機器と20,000のパイプラインセグメントにわたって毎年1,000万件以上の腐食監視測定値を収集しています。このデータ環境は、検証済みの欠陥情報を提供するツールをサポートします。Applus+は2025年にアラブ首長国連邦でのオフショアパイプライン完全性契約を5年間更新し、検査範囲を拡大しました。南米では、ブラジル、アルゼンチン、メキシコがパイプライン、石油化学、製造業からの需要を追加しています。
競合環境
市場集中度
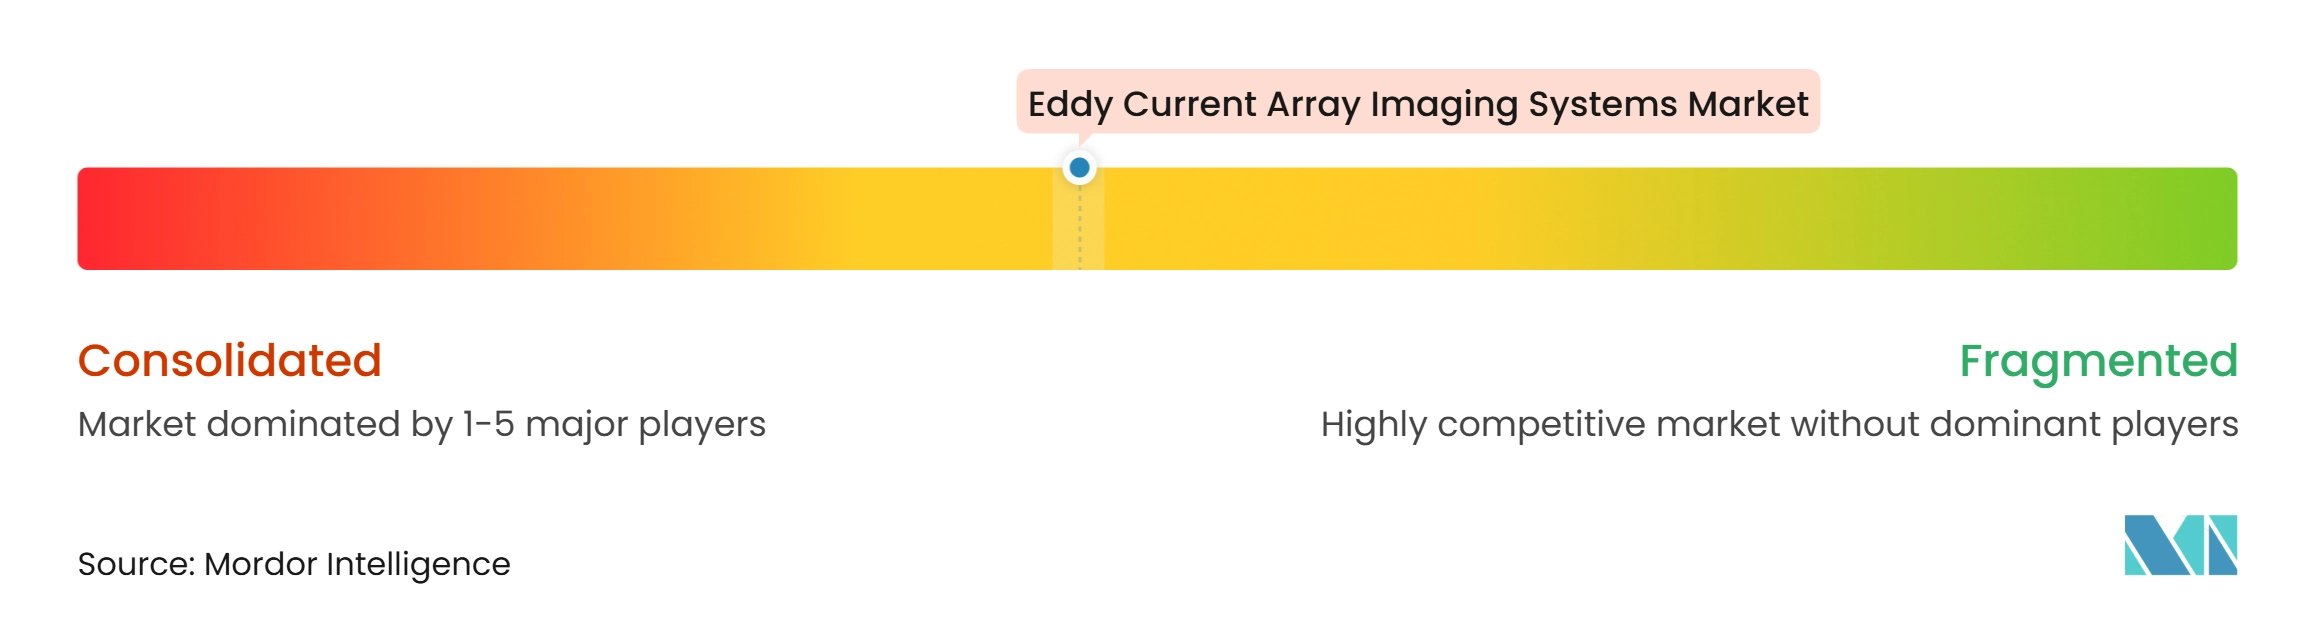
渦電流アレイイメージングシステム市場は、テクノロジープラットフォームサプライヤーの間で中程度の集中度を示しています。大手ベンダーは機器能力、プローブ設計、自動化、ソフトウェア統合を通じて競争しています。少数のベンダーがマルチチャンネル機器、用途特化型プローブ、関連ソフトウェアを設計しています。検査サービスは、地域の請負業者が地元の資産オーナーや特化した用途にサービスを提供することが多いため、分散したままです。ESABは2026年6月にEddyfi Technologiesの買収を1.45 ビリオン 米ドルで完了しました。[3] この取引により、渦電流アレイ計装、ロボット検査プラットフォーム、ソフトウェアがESABのワークフローポートフォリオに追加されました。
Wabtecは2025年7月にEvidentの検査技術部門の買収を1.78 ビリオン 米ドルで完了しました。Wabtecは、この買収によりデジタルインテリジェンスの総アドレス可能市場が8 ビリオン 米ドルから16 ビリオン 米ドルに倍増したと述べました。Hexagonは2026年4月にBaker HughesからWaygate Technologiesを1.45 ビリオン 米ドルで買収する契約に署名しました。HexagonはWaytateの非破壊検査ポートフォリオをVolume Graphics CTソフトウェアおよび精密測定ハードウェアと統合する計画でした。これらの取引は、産業グループが機器販売と並んで検査データ、分析、ワークフロー統合を重視していることを示しています。
Rohmann GmbH、KARL DEUTSCH、UniWest、OKOndt GROUP、IBG NDT Systemsを含む専門企業は、自動車選別、原子力定期検査、精密加工部品検査において引き続き機会を持っています。Institut Dr. FoersterはPrüftechnik NDT事業部門を買収することで渦電流計装の範囲を拡大しました。渦電流アレイイメージングシステム市場における競争は、用途知識、自動化、ワークフロー統合を中心に展開しています。
渦電流アレイイメージングシステム業界リーダー
-
Eddyfi Technologies
-
Evident Corporation
-
Zetec Inc.
-
Waygate Technologies(Baker Hughes Company)
-
Institut Dr. Foerster GmbH & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
渦電流アレイイメージングシステム市場 このレポートでカバーされる企業
- Eddyfi Technologies
- Evident Corporation
- Zetec Inc.
- Waygate Technologies
- Institut Dr. Foerster GmbH & Co. KG
- Baker Hughes Company
- MISTRAS Group, Inc.
- Magnetic Analysis Corporation
- UniWest Corporation
- Rohmann GmbH
- Ashtead Technology Holdings plc
- Ether NDE Limited
- Centurion NDT
- Creaform Inc.
- KARL DEUTSCH Prüf- und Messgerätebau GmbH + Co KG
- OKOndt GROUP
- Nanjing BKN Automation System Co., Ltd.
- IBG NDT Systems Corporation
- Criterion NDT, Inc.
- Salem Design and Manufacturing, Inc.
- Applus+
- TÜV Rheinland AG
最近の産業開発事情 渦電流アレイイメージングシステム市場
- 2026年9月:ASNTの理事会は、2026年夏に非破壊検査人材パイプライン危機に対処するための国家見習いプログラムを承認しました。これは、ASNT財団の2025年非破壊検査の経済的影響レポートが米国の非破壊検査人材の42%が現在45歳以上であることを明らかにしたことを受けたのです。
- 2026年6月:ESAB CorporationはEddyfi Technologiesの買収を1.45 ビリオン 米ドルで完了しました。Eddyfiは2026年に270 ミリオン 米ドルの収益と80 ミリオン 米ドルの調整後EBITDAを生み出すと予測されており、110カ国以上で原子力、航空宇宙、防衛、石油・ガス、輸送セクターにサービスを提供する渦電流アレイ計装、遠隔監視ロボティクス、ソフトウェアをもたらします。ESABはEddyfiの人材とカナダのケベックシティの本社を維持しながら、製造、検査、資産監視を結びつけるエンドツーエンドのワークフローを構築することを約束しました。
- 2026年6月:EvidentはNORTEC 700渦電流アレイ欠陥検出器を3モデルで発売しました。従来の渦電流検査向けN700、デュアル周波数およびボルトホール検査向けN700D、最大256チャンネルの渦電流検査と高度な渦電流アレイ向けN700iです。このプラットフォームは、自動層検出と欠陥識別のためのインテリジェントシグナル解釈を組み込んでいます。ボルトホールおよび表面欠陥用途での誤判定と手直しを削減しようとする航空宇宙MRO検査員をターゲットとしています。
- 2026年4月:Hexagon ABはBaker HughesからWaygate Technologiesを1.45 ビリオン 米ドルの全額現金取引で買収する最終契約に署名し、2026年下半期に完了する見込みです。Waytateは25拠点の1,500名の従業員から放射線検査、遠隔目視検査、フェーズドアレイ超音波技術にわたって2025年度に630 ミリオン 米ドルの収益を生み出しました。Hexagonはこの買収をVolume Graphics CTソフトウェアおよび三次元測定機ポートフォリオと統合し、製品ライフサイクル全体をカバーする計画でした。
世界の渦電流アレイイメージングシステム市場レポートの範囲
渦電流アレイイメージングシテム市場は、アレイプローブ内に配置された複数の電子駆動渦電流コイルまたはセンサーを使用する非破壊検査システムに関連する販売、統合、ソフトウェア、メンテナンス、検査サービスから生み出される収益で構成されています。これらのシステムは、き裂、腐食、材料劣化、溶接欠陥、形状変化によって引き起こされる電磁応答の変化を測定することにより、電気伝導性材料の表面および表面近傍の不連続部を検出・イメージングします。従来の単一コイル渦電流検査と比較して、アレイシステムはより少ないパスでより広い検査エリアをカバーし、欠陥の位置特定、サイジング、レビューを改善するためのエンコードされた2Dまたは3D検査マップを生成できます。
渦電流アレイイメージングシステム市場レポートは、可搬性(ポータブル/ハンドヘルドシステム、固定式/卓上型システム、自動化/ロボットシステム)、プローブアーキテクチャ(表面アレイプローブ、チューブアレイプローブ、フレキシブル・コンフォーマブルアレイプローブ、接線方向アレイプローブ、特注形状アレイプローブ)、用途(表面および表面近傍の欠陥検査、溶接・継手検査、チューブ・パイプ・熱交換器検査、ファスナーホールおよび形状特徴検査、腐食および材料劣化検査、インプロセスおよび生産ライン検査、その他の用途)、エンドユーザー産業(航空宇宙・防衛、発電・原子力、石油・ガス、自動車・輸送、金属生産・加工、一般製造・重工業、建設・インフラ、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ポータブル/ハンドヘルドシステム |
| 固定式/卓上型システム |
| 自動化/ロボットシステム |
| 表面アレイプローブ |
| チューブアレイプローブ |
| フレキシブル・コンフォーマブルアレイプローブ |
| 接線方向アレイプローブ |
| 特注形状アレイプローブ |
| 表面および表面近傍の欠陥検査 |
| 溶接・継手検査 |
| チューブ・パイプ・熱交換器検査 |
| ファスナーホールおよび形状特徴検査 |
| 腐食および材料劣化検査 |
| インプロセスおよび生産ライン検査 |
| その他の用途 |
| 航空宇宙・防衛 |
| 発電・原子力 |
| 石油・ガス |
| 自動車・輸送 |
| 金属生産・加工 |
| 一般製造・重工業 |
| 建設・インフラ |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米そ他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
| 可搬性別 | ポータブル/ハンドヘルドシステム | ||
| 固定式/卓上型システム | |||
| 自動化/ロボットシステム | |||
| プローブアーキテクチャ別 | 表面アレイプローブ | ||
| チューブアレイプローブ | |||
| フレキシブル・コンフォーマブルアレイプローブ | |||
| 接線方向アレイプローブ | |||
| 特注形状アレイプローブ | |||
| 用途別 | 表面および表面近傍の欠陥検査 | ||
| 溶接・継手検査 | |||
| チューブ・パイプ・熱交換器検査 | |||
| ファスナーホールおよび形状特徴検査 | |||
| 腐食および材料劣化検査 | |||
| インプロセスおよび生産ライン検査 | |||
| その他の用途 | |||
| エンドユーザー産業別 | 航空宇宙・防衛 | ||
| 発電・原子力 | |||
| 石油・ガス | |||
| 自動車・輸送 | |||
| 金属生産・加工 | |||
| 一般製造・重工業 | |||
| 建設・インフラ | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米そ他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| アフリカその他 | |||
レポートで回答される主要な質問
渦電流アレイイメージングシステム市場の規模はどのくらいですか?
渦電流アレイイメージングシステム市場は2025年に134.64 ミリオン 米ドルと評価され、CAGR 9.13%で2031年までに224.79 ミリオン 米ドルに達する見込みです。予測期間は2026年から2031年にかけてであり、規制された検査、フィールドメンテナンス、複数の安全性が重視されるセクターにわたる生産品質用途によって需要が支えられています。
渦電流アレイイメージングシステムへの需要を促進しているものは何ですか?
定期的な航空宇宙・原子力検査、生産ライン品質管理、認定人員不足への対応の必要性が主要な要因です。需要はまた、航空宇宙メンテナンスや原子力機器検査を含む規制された検査プログラムにおける文書化された再現可能な結果への要件からも恩恵を受けています。
渦電流アレイシステムの需要をリードする可搬性タイプはどれですか?
ポータブル・ハンドヘルドシステムは、多くの検査作業が資産の場所で実施されなければならないため2025年に42.73%の収益シェアで主導しました。このカテゴリーは、部品の移動が非現実的または計画された検査キャンペーンを中断させる航空機、パイプライン、原子炉、その他の固定資産に使用されています。
最も速く拡大すると予想される渦電流アレイプローブタイプはどれですか?
フレキシブル・コンフォーマブルアレイプローブは、湾曲した複雑な表面を検査する能力に支えられ、2031年にかけてCAGR 10.12%で拡大する見込みです。フレキシブルプリント回路基板設計により、プローブアレイが剛性プローブでは効果的に検査できない可能性のある狭い曲率半径や不規則な部品プロファイルに追従できます。
2031年にかけて最も速く拡大すると予測される用途はどれですか?
インプロセスおよび生産ライン検査は、メーカーがリアルタイムの欠陥検出を採用するにつれてCAGR 10.54%で拡大する見込みです。この用途には、後の手直しを制限し、記録された生産検証をサポートする積層造形、複合材積層、バッテリー電極品質チェックが含まれます。
渦電流アレイシステム需要をリードすると予想され地域はどこですか?
アジア太平洋は2025年に36.93%の収益シェアで主導し、2031年にかけてCAGR 10.11%で拡大する見込みです。この地域は、原子力投資、航空宇宙生産、拡大する産業インフラ、中国、インド、日本、韓国からの需要を組み合わせており、ASEAN製造・エネルギープロジェクトからの追加需要もあります。