
ドライキャットペットフード市場規模とシェア
市場概要
| 調査期間 | 2026 - 2031 |
|---|---|
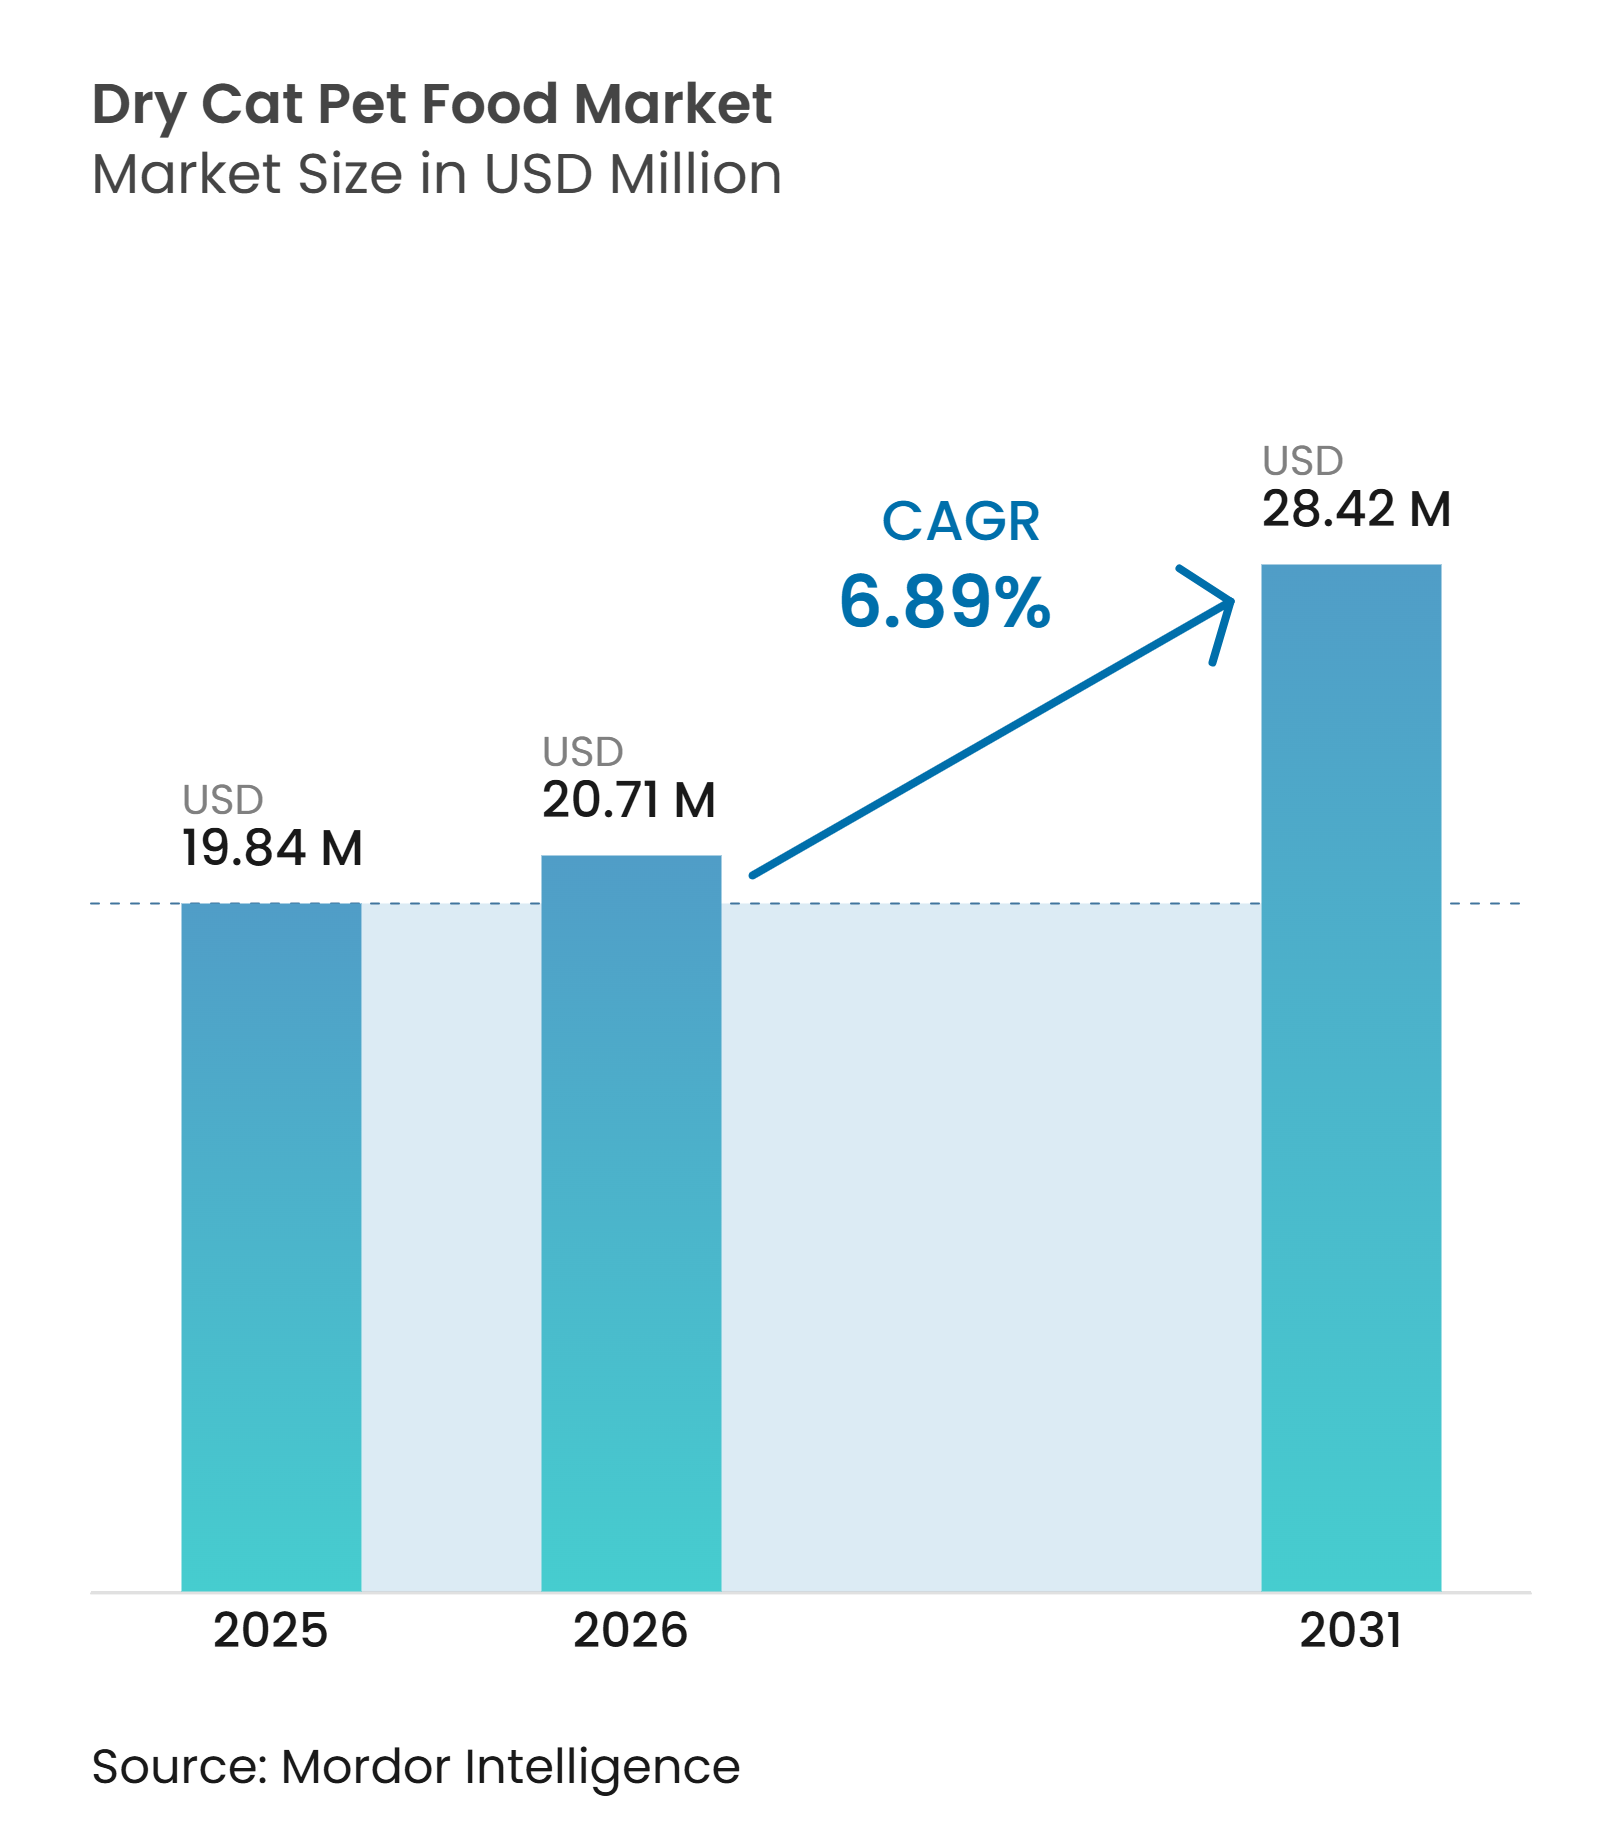
| 市場規模 (2026) | 20.71 百万米ドル |
| 市場規模 (2031) | 28.42 百万米ドル |
| 成長率 (2026 - 2031) | 6.89 % |
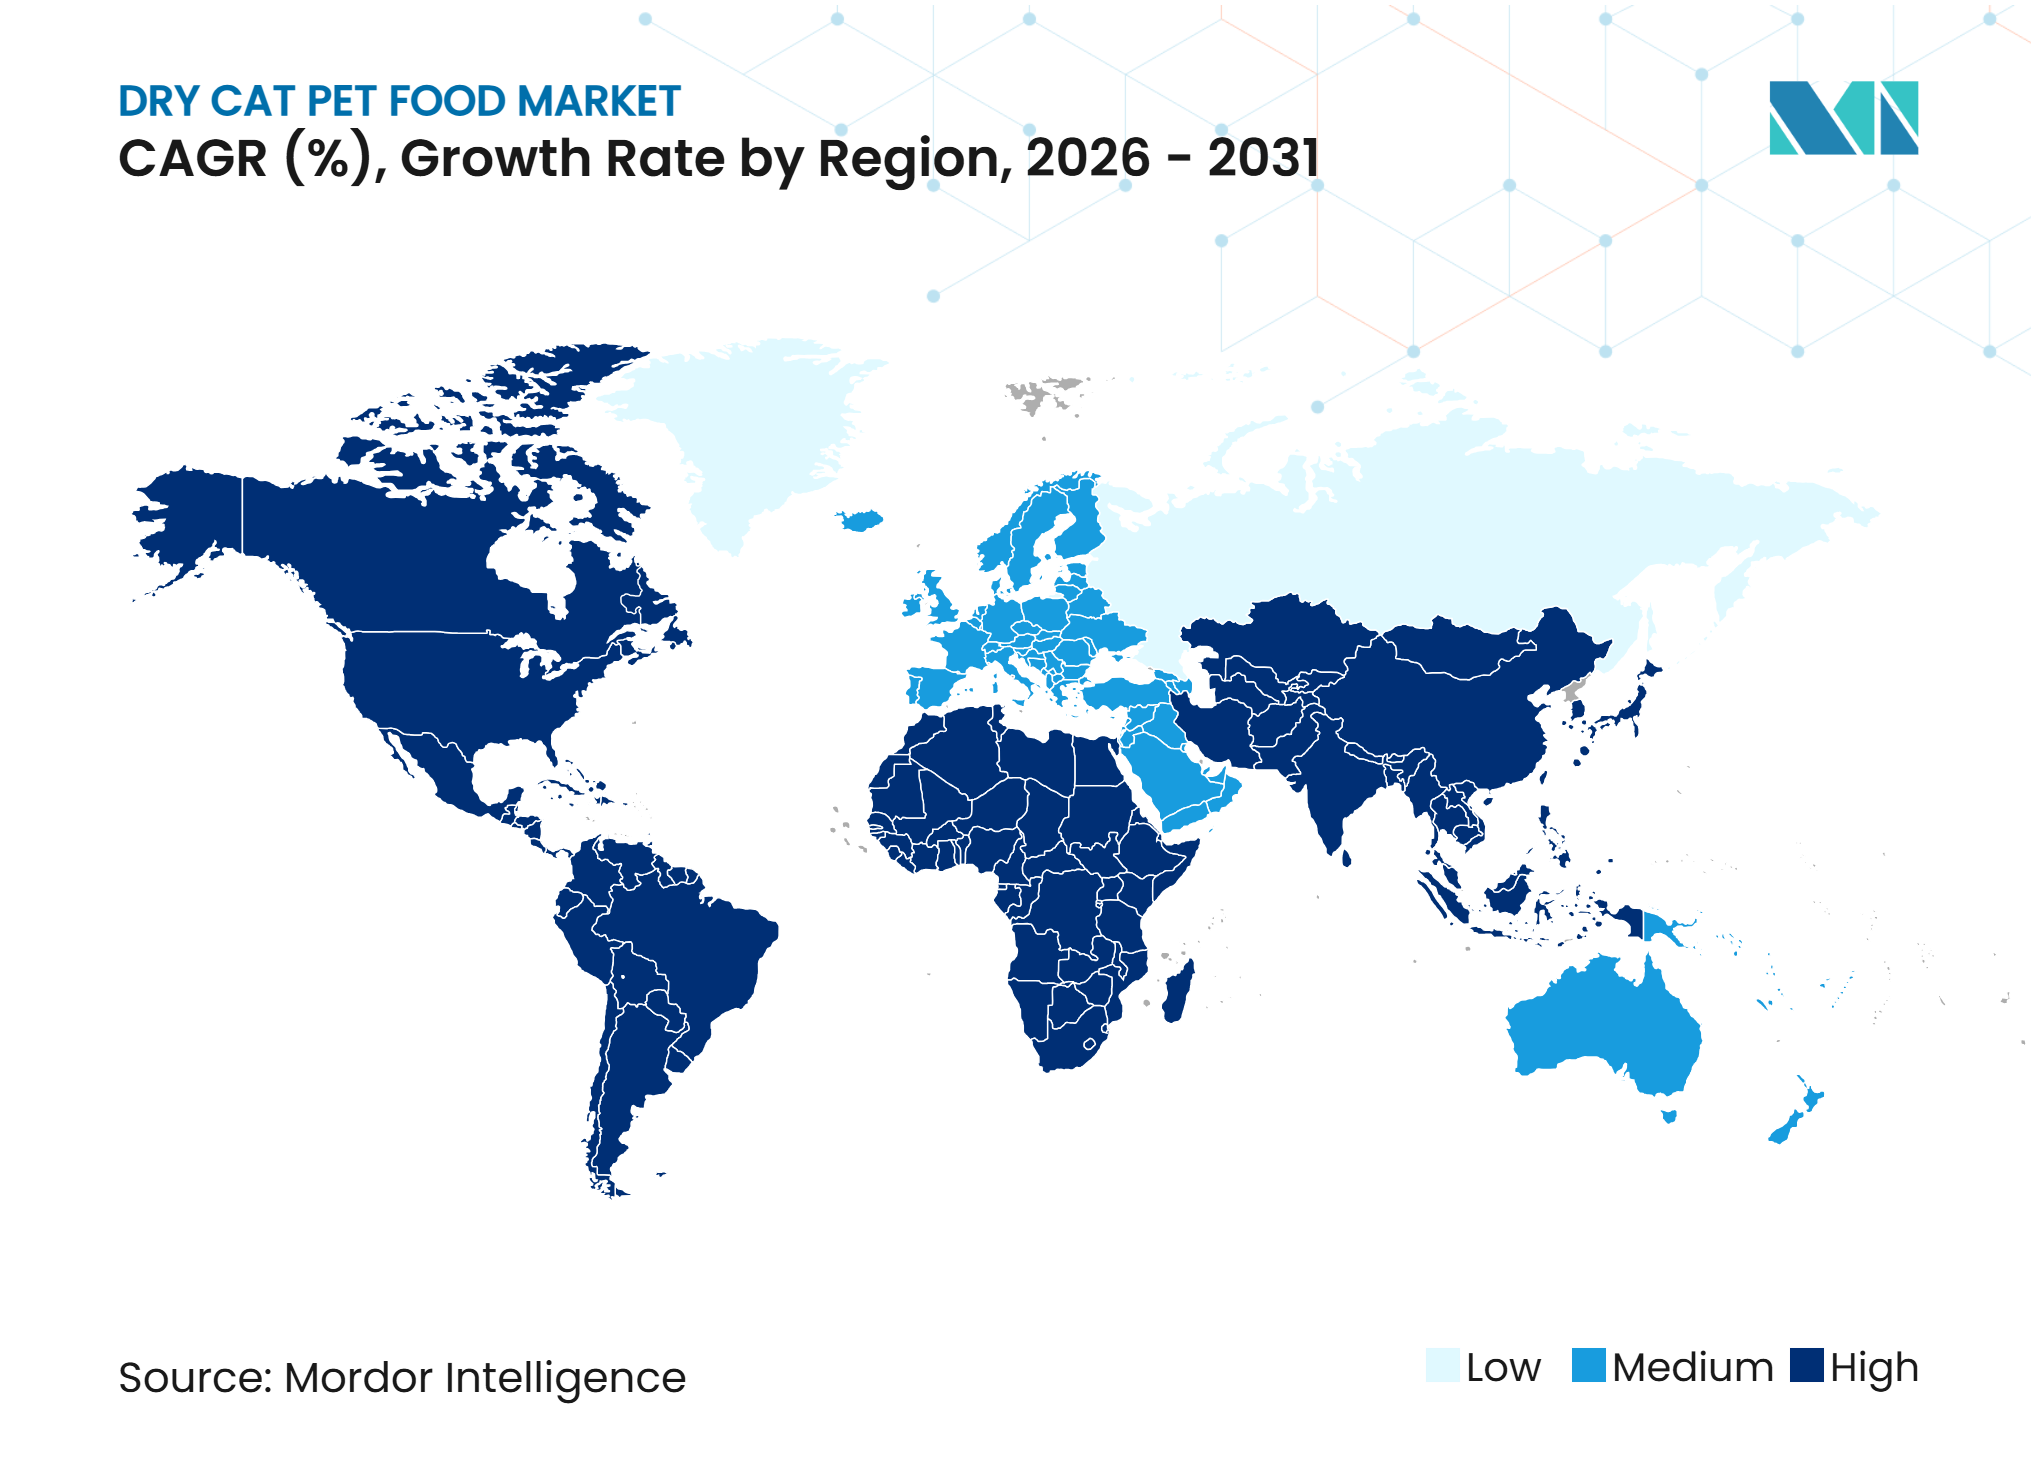
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドライキャットペットフード市場分析
ドライキャットペットフード市場規模は、2025年の1,984万米ドルおよび2026年の2,071万米ドルから、2031年までに2,842万米ドルへと拡大する見込みであり、2026年から2031年の間にCAGR 6.89%を記録すると予測されています。ドライキャットフード市場は、都市部の家庭における猫の飼育数の増加に支えられており、保管のしやすさ、給餌の利便性、廃棄物の削減といった特性が、ドライフードを日常的な選択肢として実用的なものにしています。プレミアム購買行動も価値成長を牽引しており、より多くの猫の飼い主が機能性レシピ、高品質原材料、泌尿器・消化器・シニアケアのニーズに対応したターゲット型健康フォーミュラへと移行しています。ドライキャットフード市場はまた、定期購入配送によって再注文の手間が省かれ、ブランドに安定した顧客維持の経路とパーソナライズされた商品提案の機会をもたすオンラインリピート購入からも恩恵を受けています。同時に、より大きな調達規模と強固なコンプライアンス体制を持つメーカーは、タンパク質コストの上昇や複数年にわたる表示変更への対応において有利な立場にあり、既存大手企業の地位を強化しています。生産能力の増強、プレミアムポートフォリオの拡充、パーソナライズされた給餌ツールへの早期投資が成長の余地を生み出す一方で、ドライキャットペットフード市場における小規模ブランドの参入障壁を高めています。
主要レポートのポイント
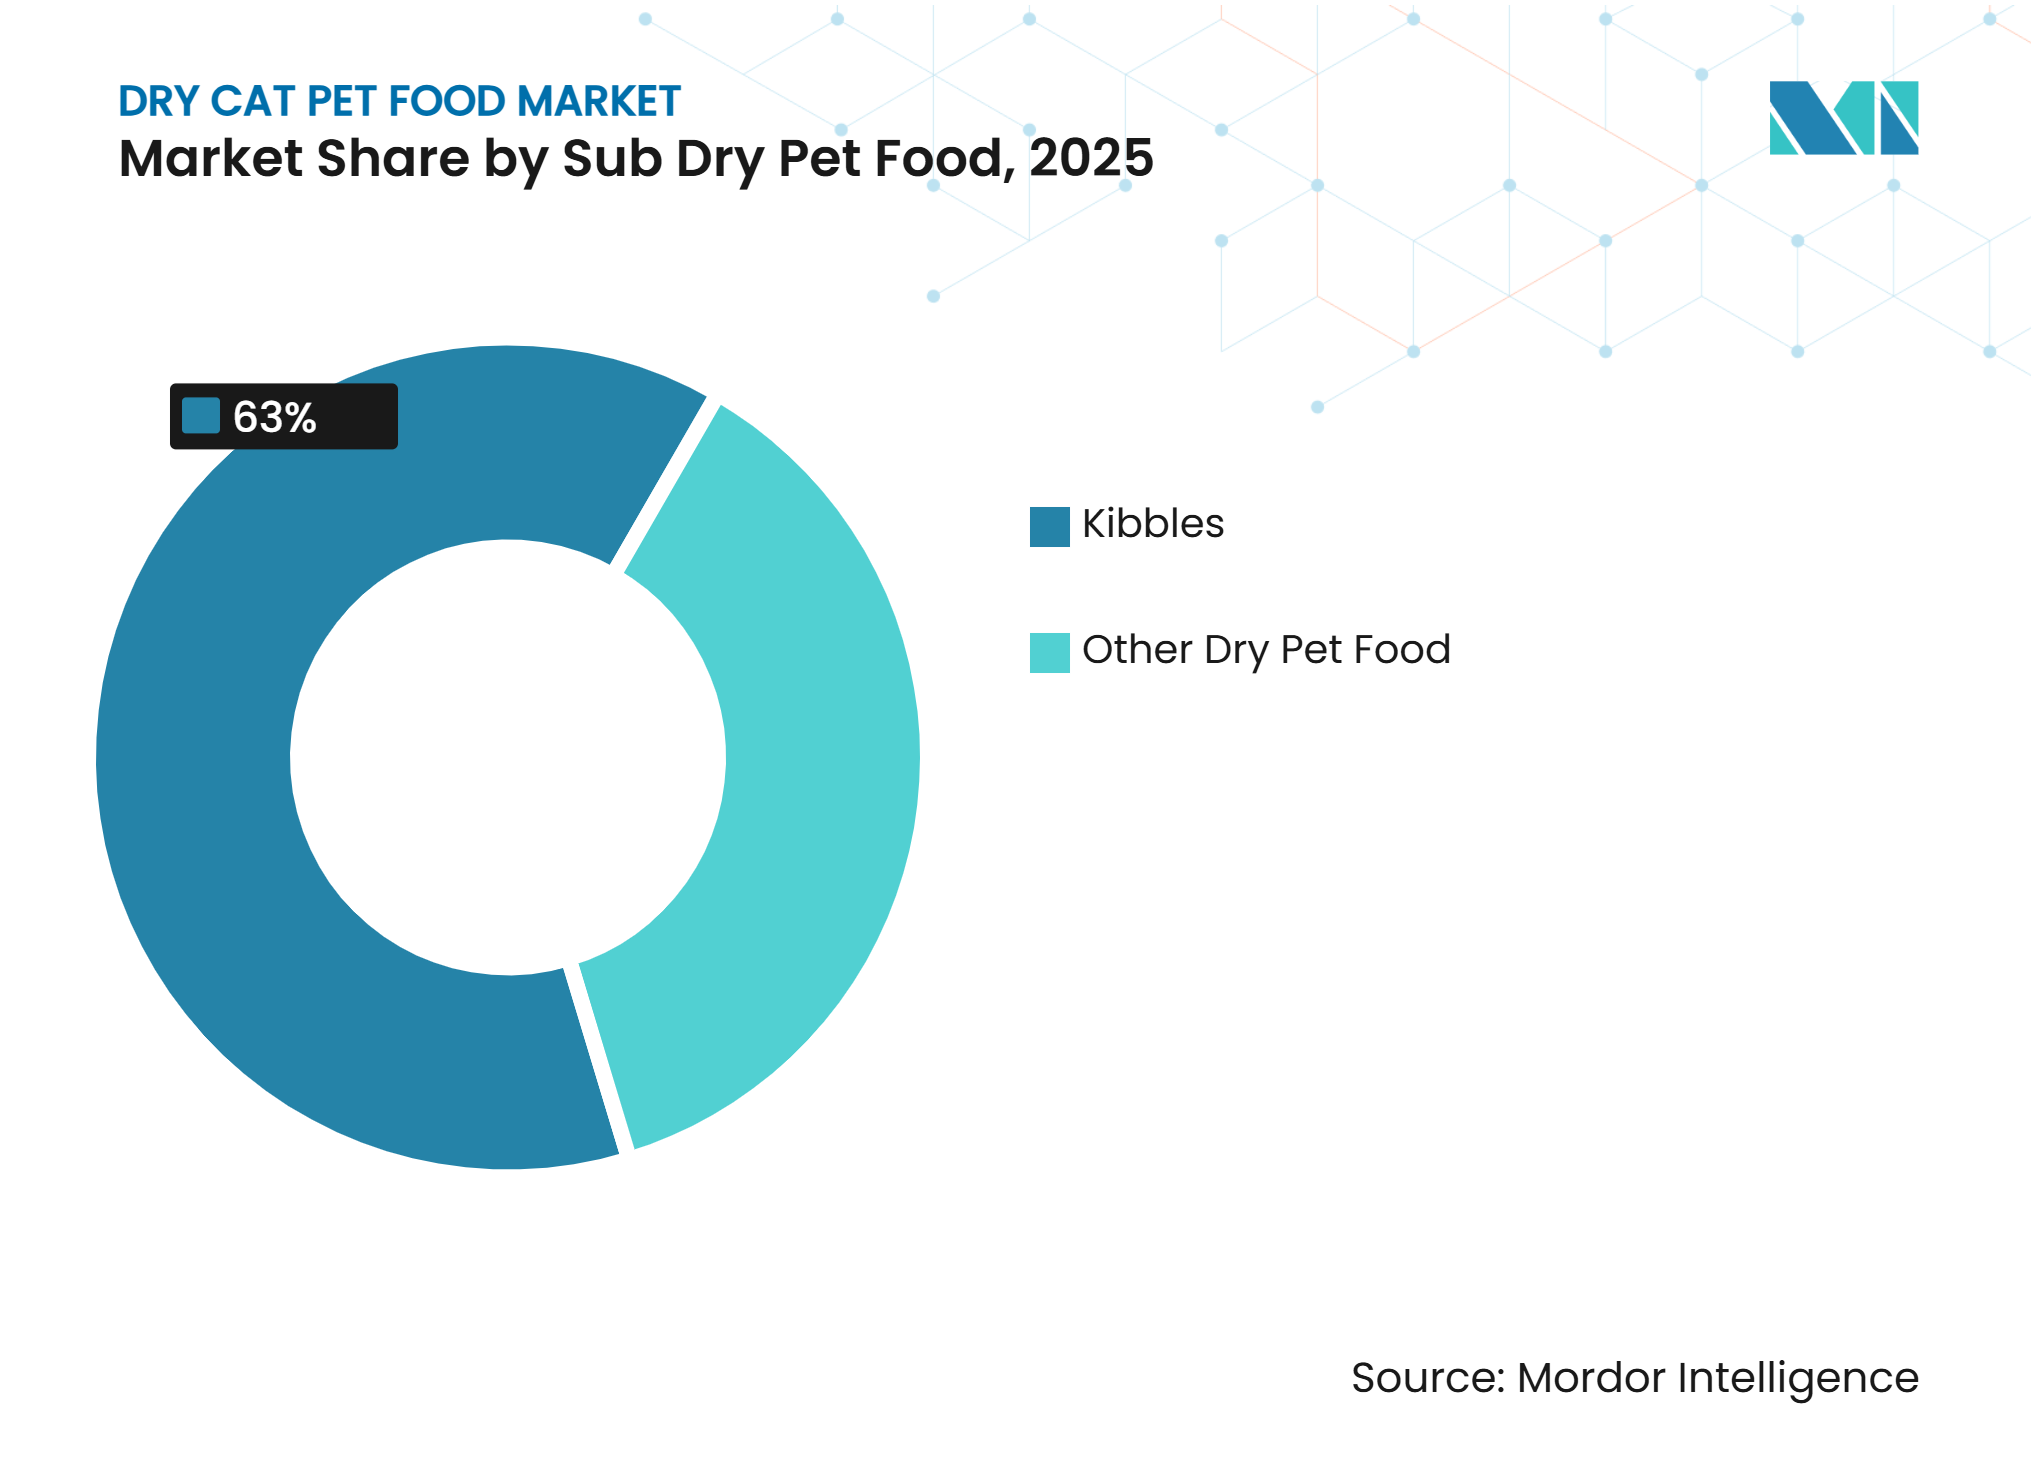
ドライペットフードのサブカテゴリ別では、キブルが2025年に63.0%のシェアを持つ最大セグメントであり、最も成長の速いセグメントのCAGRはユーザー提供の草稿には記載されていません。
原材料タイプ別では、タンパク質原材料が2025年に38.7%のシェアを持つ最大セグメントですが、最も成長の速いセグメントのCAGRはユーザー提供の草稿には記載されていません。
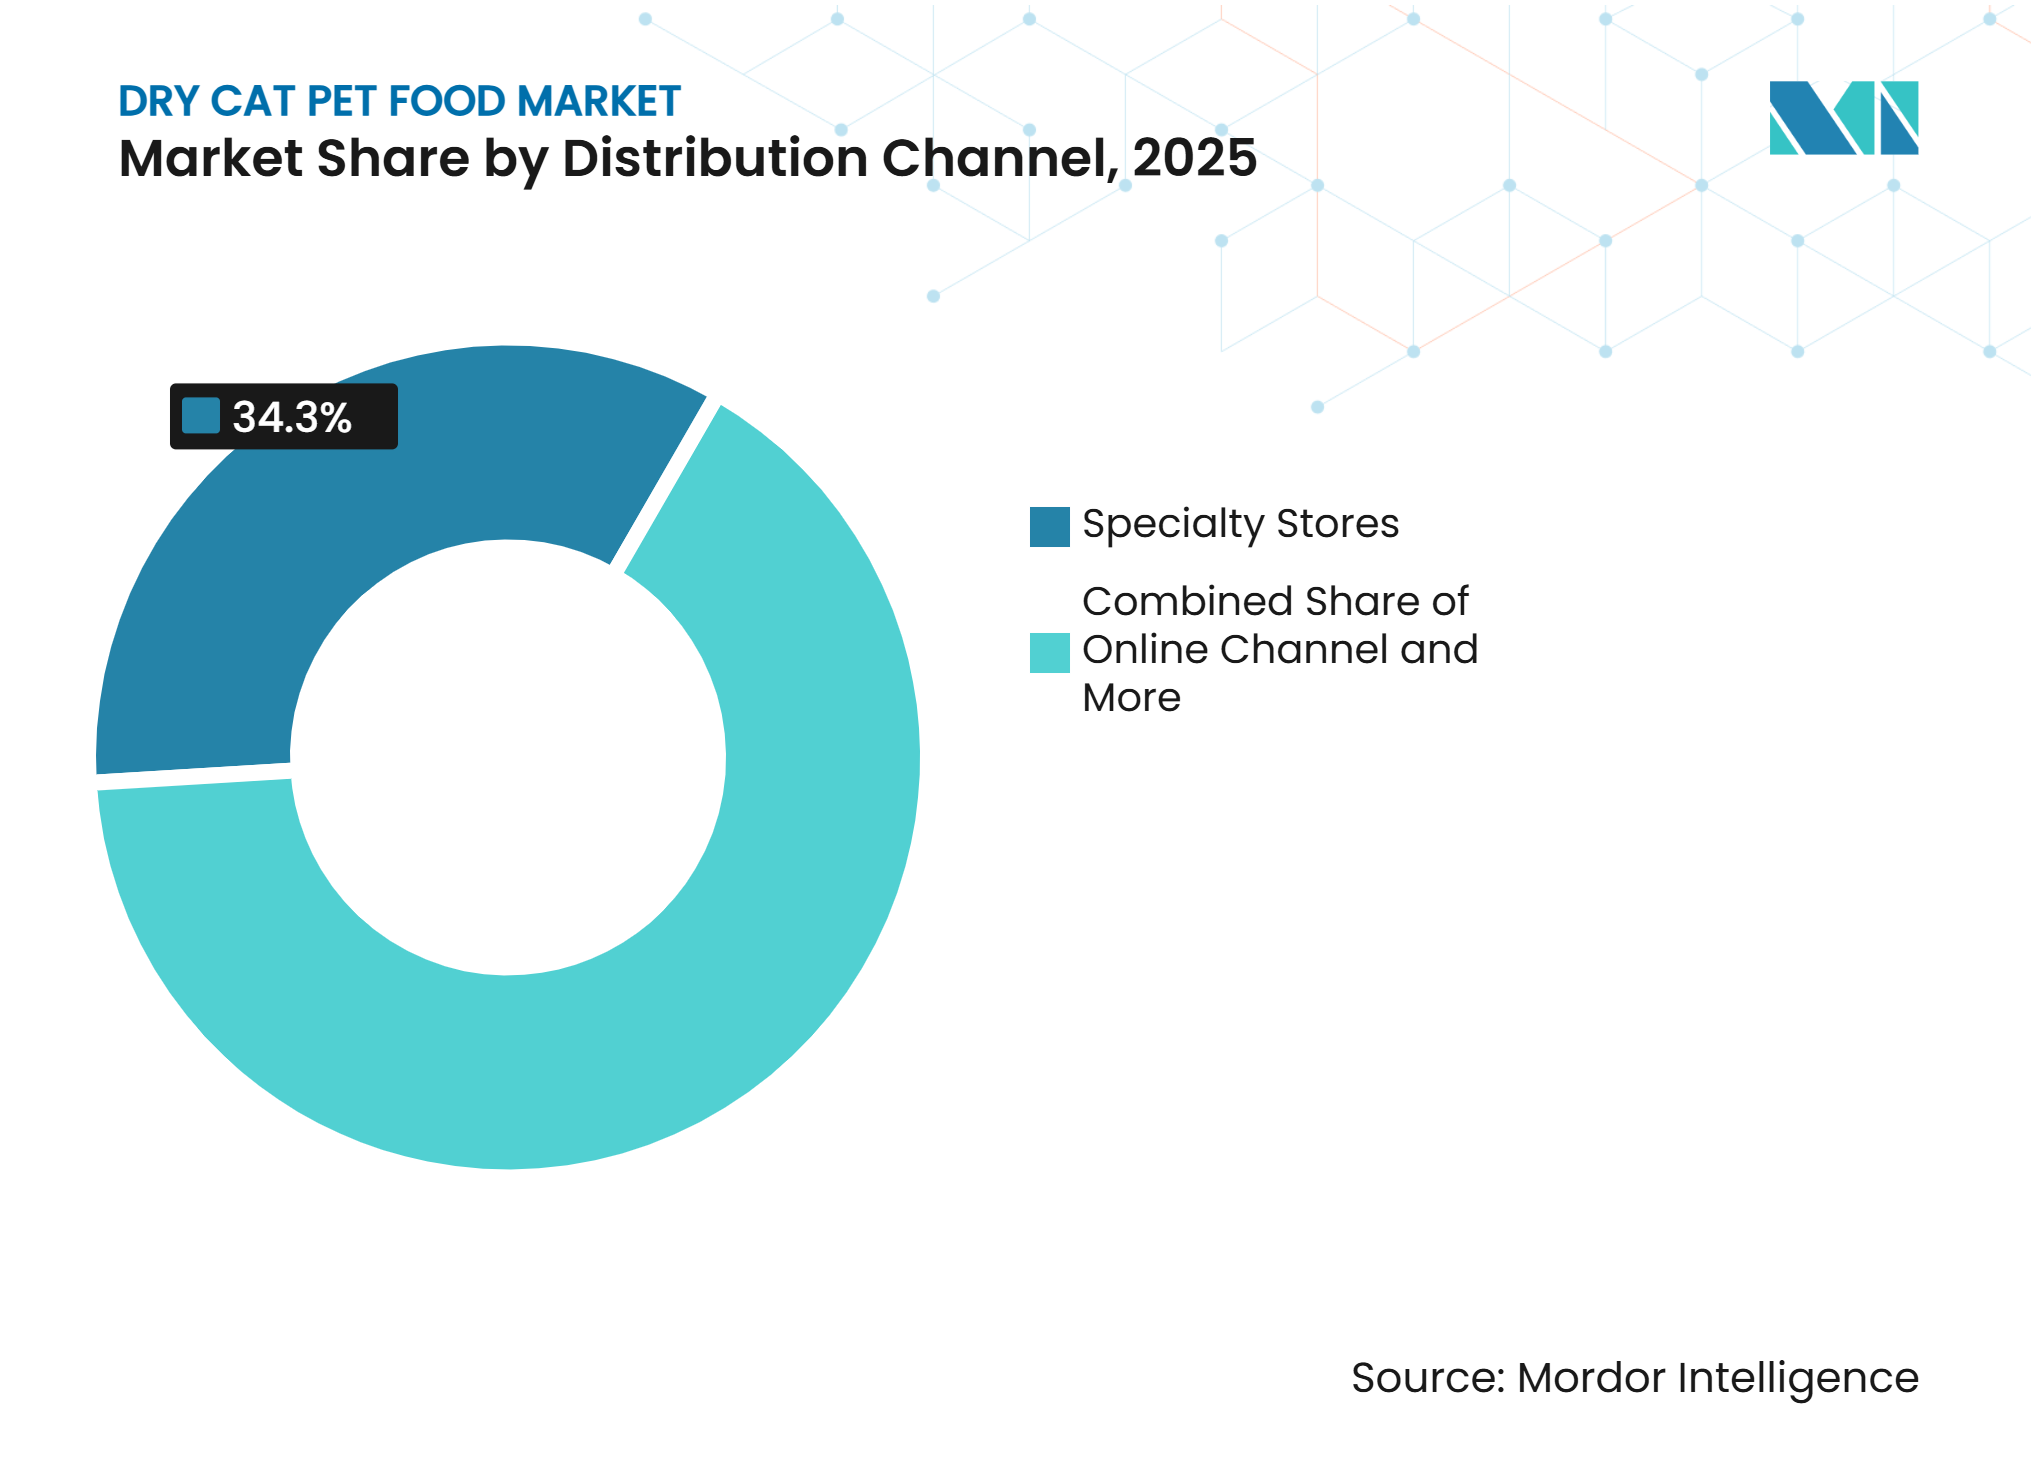
流通チャネル別では、専門店が最大セグメントであり、2025年のドライキャットペットフード市場シェアの34.3%を占め、オンラインチャネルが最も成長の速いセグメントであり、2031年までに8.8%のCAGRで拡大すると予測されています。
地域別では、北米が最大セグメントであり、2025年のドライキャットペットフード市場規模の39.9%を占め、アフリカが最も成長の速いセグメントであり、2031年までに8.6%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市部の単身世帯およびシニア世帯における猫の飼育数の増加 | +1.5% | グローバル、特に北米およびアジア太平洋地域 | 中期(2〜4年) |
| ドライフードの手頃な価格と長い賞味期限 | +1.2% | グローバル、特に南米およびアフリカ | 短期(2年以内) |
| Eコマースの再注文および定期購入の普及 | +1.0% | 北米、欧州、アジア太平洋地域 | 中期(2〜4年) |
| 機能性ドライキブルのプレミアム化 | +1.3% | 北米および欧州、アジア太平洋地域への波及あり | 中期(2〜4年) |
| 昆虫および単細胞タンパク質による原材料改良 | +0.6% | 欧州および北米 | 長期(4年以上) |
| AI主導のパーソナライズされた猫用栄養管理 | +0.4% | 北米、日本、北欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市部の単身世帯およびシニア世帯における猫の飼育数の増加
ドライキャットペットフード市場は、より手のかかるコンパニオンアニマルよりも猫を好む単身世帯およびシニア世帯の拡大から着実な支持を得ています。アメリカペット製品協会は、米国における猫の飼育数が2024年に増加し、4,900万世帯に達し、3匹以上の猫を飼育する家庭が増加したと報告しています。これらの家庭は通常、保管のしやすさ、清潔な給餌、柔軟な分量管理を重視しており、これによりドライフードは、より早く傷むウェットフードよりも日常のルーティンに適したものとなっています。このパターンはまた、高齢の猫の個体群や多頭飼育の家庭がデンタルケア、腎臓ケア、関節サポート製品を購入する可能性が高いため、より高付加価値製品の需要も支えています。同様の都市生活パターンが、猫がより大型のペットよりも小さな住居や忙しいスケジュールに適しているアジア太平洋地域においても、ドライキャトペットフード市場を支えています。
ドライフードの手頃な価格と長い賞味期限
ドライキャットペットフード市場は、特に家計が依然として厳しい地域において、キブルのコスト効率から引き続き恩恵を受けています。ドライフードは常温で12〜18ヶ月の賞味期限を持ち、コールドチェーンへの依存を排除し、南米、アフリカ、中東の一部において小売業者がより広範に製品を流通させることを可能にしています。ペットフードインスティテュートとIFEEDERは、2024年にアップサイクル原材料がペットフード製造において計測可能な形で使用され始め、猫用フードに100万メトリックトン以上が使用されたと報告しており、生産レベルでのコストと原材料効率が改善していることを示しています[1]。これにより、ドライフードはカテゴリーの実用的な量的基盤となっています。消費者はフォーマット自体から離れる前に価格帯内で移行することが多いためです。小売業者もまた、ドライ製品が廃棄リスクを低減し、ドライキャットペットフード市場全体での在庫管理を容易にするため、恩恵を受けています。
Eコマースの再注文および定期購入の普及
ドライキャットペットフード市場は、デジタル注文と定期購入による補充からより強力なチャネルサポートを受けています。ペットフードインスティテュートは、オンラインチャネルが現在米国のペットフード売上の40%を占めており、給餌ルーティンが予測可能であるため、ドライキャットフードが定期配送に最も適したカテゴリーの一つであると述べています。定期購入モデルは購買の手間を減し、乗り換え率を低下させ、ブランドにより安定したリピート需要と将来の売上に対するより良い可視性を提供します。また、再注文のタイミング、袋のサイズ、健康関連製品への移行に関する直接的な消費データを生成し、店舗のみの競合他社よりも迅速に品揃えを改善するのに役立ちます。これにより、デジタル決済と配送ネットワークがまだ発展途上にある地域において、ドライキャットペットフード市場がオンラインで拡大し続ける余地が大きく残されています。
機能性ドライキブルのプレミアム化
ドライキャットペットフード市場は、機能性キブルが通常のドライフードとよりプレミアムな給餌フォーマットとの間の認識上のギャップを縮めることで価値を高めています。2024年10月、米国食品医薬品局は業界向けガイダンス第284号を発行し、成猫用維持食における泌尿器の健康に関する主張を支持するための検証済み相対過飽和度法をメーカーに提供しました。これにより、泌尿器の健康、腎臓サポート、およびより強い価格設定が可能なその他のシニア猫のニーズに関連しプレミアムドライ製品の商業的魅力が高まります。フリーズドライの添加物、プロバイオティクス、またはターゲット型ミネラルバランスを加えるブランドは、価格実現と製品差別化の両面でドライキャットペットフード市場を上向きに押し上げています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食肉および魚粉の原材料コストの変動 | -1.3% | グローバル、特にアジア太平洋地域および欧州 | 短期(2年以内) |
| 厳格な表示および食品安全コンプライアンスの負担 | -0.8% | 北米および欧州連合 | 中期(2〜4年) |
| インフレ局面におけるプレミアム価格への感度 | -1.0% | グローバル、特に南米およびアフリカ | 短期(2年以内) |
| 動物性タンパク質フォーミュラに対するカーボンフットプリントの精査 | -0.6% | 欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
食肉および魚粉の原材料コストの変動
ドライキャットペットフード市場は、猫の食事が動物性および魚由来の原材料に大きく依存しているため、タンパク質コストの変動にさらされ続けています。ペットフードインティテュートとIFEEDERは、2024年の米国猫用フード製造において海洋性原材料が重量ベースで最も価値の高い原材料カテゴリーであったと指摘しており、このカテゴリーが漁業およびタンパク質コストの動向に対していかに敏感であるかを強調しています。食肉、家禽、魚の生産者物価指数は2024年以降上昇したままであり、短期的な急騰ではなくより堅固なコストフロアを示唆しています[2]。ユーザー提供の資料はまた、タウリン価格が前年比15%〜25%変動していることを示しており、ほとんどの猫用フォーミュラが補充を必要とするため、さらなる圧力要因となっています。この環境は、より強い購買力と長期調達契約を持つ大企業に有利であり、ドイキャットペットフード市場全体で小規模事業者を圧迫する可能性があります。
厳格な表示および食品安全コンプライアンスの負担
ドライキャットペットフード市場は、多くの製品ラインで同時に表示基準が変更されているため、より長いコンプライアンスサイクルに直面しています。米国飼料管理官協会は、2024年公式出版物においてペットフード表示近代化フレームワークを発表し、2030年までに完全なコンプライアンスが求められています。同じ規制期間には、原材料表示、栄養成分表示、および裏付け文書に関するより詳細な作業も含まれており、広範なポートフォリオを持つ企業の再設計および検証コストが増加します。2024年10月の米国食品医薬品局と米国飼料管理官協会との間の覚書の失効も、ユーザー提供の草稿において新規原材料の承認経路に関する不確実性を残しました。これらの変更は最終的にはより明確なコミュニケーションを支援できますが、移行期間中にドライキャットペットフード市場の運営負担を高めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ドライペットフードのサブカテゴリ:
キブルが量を支え、プレミアムバリアントが価値を牽引キブルは最大セグメントであり、2025年のドライキャットペットフード市場規模の63.0%を占めました。そのリードは、保管のしやすさ、幅広い価格帯のカバレッジ、および日常的なメンテナンスレシピから獣医用・治療用食事まで対応できるフォーミュラベースから来ています。これにより、キブルはドライキャットペットフード市場の中心的な量的エンジンとなっており、特に利便性と廃棄リスクの低減を求める家庭において重要です。The J.M. Smucker Companyは、ユーザー提供の資料において、Meow Mix Gravy Burstsラインが2025年の計測小売期間においてトップのドライキャットフードイノベーション発売となったと述べており、成熟したフォーマット内でも製品のアップグレードが家庭への普及を促進できることを示しています。ビスケットやペレットブレンドを含むその他のドライペットフードフォーマットは、完全な日常給餌よりも多様性やターゲット機能のために使用されることが多いため、規模が小さいままです。
キブルの中では、主流の価帯製品とより高い単価を実現するプレミアムバリアントとの間に明確な分裂が生じています。ドライキャットペットフード産業では、フリーズドライ生食ブレンド、コールドプレスレシピ、および品種特定フォーミュラにおいてより強い競争が見られ、フォーマットの従来のコモディティイメージを超えた価格帯へと押し上げています。General Mills, Inc.は2025年7月にPetSmartを通じてEdgard and Cooperを米国で発売し、フレッシュ原材料のポジショニングを使用してドライフードにおけるプレミアムリーチを拡大しました。これにより、中間価格帯のキブルに圧力がかかっています。上位にはアップグレードされたプレミアム製品、下位にはより強力なプライベートブランドの圧力があるためです。その結果、ドライキャットペットフード市場は、キブルが量ベースで最大の製品フォーマットであり続けているにもかかわらず、価値獲得においてより二極化しています。


注記: 個別セグメントのシェアはレポート購入時に入手可能
原材料タイプ別:
タンパク質原材料が猫用栄養基準を牽引タンパク質原材料は2025年に38.7%のシェアを持つ最大セグメントでした。そのリードは、食事性タンパク質源からタウリンやアルギニンなどのアミノ酸を必要とする猫の生物学的ニーズを反映しています。家禽ミール、魚粉、および肉副産物は多くのフォーミュラの基盤であり続けていますが、クリーンラベルの好みが動物性原材料とエンドウ豆またはポテトタンパク質を組み合わせたハイブリッドシステムへの扉を開いています。ペットフードインスティテュートとIFEEDERはまた、2024年の猫用フードにおいて100万メトリックトン以上のアップサイクル原材料を記録しており調達イノベーションが効率性と持続可能性の両方の目標に貢献し始めていることを示唆しています。穀物および穀物派生物は、プレミアムグレインフリーポジショニングにおける役割がより限定的であるにもかかわらず、押し出し成形の構造と手頃なカロリー供給を支えるため、依然として重要です。
その他のカテゴリーは重量ベースでは小さいですが、嗜好性、微量栄養素バランス、および健康主張のサポートに対して不均衡な影響を持っています。これは、ドライキャットペットフード市場の一部において、単純な原材料調達よりもフォーミュラの専門知識がより重要になっていることを意味します。欧州は欧州連合の新規食品・飼料フレームワークの下で代替タンパク質に関してより早く動いており、その地域のメーカーに昆虫ベース製品の商業的発売に向けた、一部の他地域の競合他社よりも明確な経路を提供しています。このタイミングのギャップは、大企業が能力のギャップをより迅速に埋めたい場合に、技術ライセンスや選択的買収を支援する可能性があります。したがって、ドライキャットフード産業は、規制への準備とフォーミュラの専門知識が原材料へのアクセスと同様に重要となる、より専門化された原材料モデルへとシフトしています。
流通チャネル別:
専門店がシェアをリードし、オンライン注文が最速で拡大専門店は2025年に34.3%のシェアを持つ最大チャネルであり、オンラインチャネルは2031年までに8.8%のCAGRで最速の成長を記録し、ドライキャットペットフード市場規模の見通しにおいて最もダイナミックな経路となっています。専門店は、訓練されたスタッフ、厳選された品揃え、ロイヤルティプログラムが買い物客をプレミアムおよび機能性製品へとアップグレードするのに役立つため、その地位を維持しています。2026年6月、Open FarmとPetSmartは北米の約1,700店舗でプレミアムペット栄養へのアクセスを拡大し、推薦主導の購買におる専門小売の役割を強化しました。スーパーマーケットおよびハイパーマーケットは、日常的な買い物に便利であるため依然として相当な量を占めていますが、プレミアム購買者がより専門化されたチャネルへとシフトするにつれて成長は遅くなっています。コンビニエンスストアおよびその他のチャネルは、ドライキャットフードが嵩張り、衝動買いよりも計画的な購買で購入されることが多いため、限定的なままです。
オンラインチャネルは、定期購入が再注文の手間を省き、カスタマイズされた製品発見をサポートするため、より速く拡大しています。これにより、デジタルプラットフォームはドライキャットペットフード市場においてますます重要になっており、特にリピート使用と高い信頼に依存するプレミアムフォーミュラにとって重要です。Eコマースプレイヤーはまた、買い物客データへのより直接的なアクセスを持っており、実店舗の小売業者よりも迅速に製品ミックスと価格設定を調整するのに役立ちます。同時に、専門チェーンはオンラインへの乗り換えから顧客基盤を守るために、イヤルティプログラムとデジタル統合にさらに投資しています。その結果、店舗主導のアドバイスとデジタルによる補充が別々のモデルとしてではなく、ますます並行して機能するチャネル構造が生まれています。

注記: 個別セグメントのシェアはレポート購入時に入手可能
地域分析
北米は最大の地域であり、2025年のドライキャットペットフード市場シェアの39.9%を占めました。アメリカペット製品協会が、2024年末までに米国の4,900万世帯が少なくとも1匹の猫を飼育しており、年間で23%増加したと報告しているように、この地域は大きな飼育基盤から恩恵を受けています。成熟した専門小売、より深いオライン普及、および広範なプレミアムブランドアーキテクチャが、ドライキャットペットフード市場における価値創造の中心として北米を維持しています。Nestlé S.A.は2026年5月にオハイオ州バタビアの5億5,000万米ドルの施設を開設し、Purina Pro Plan、Purina ONE、Dog Chow向けのドライキャット・ドッグフードを生産しており、地域需要への継続的な信頼を示しています。
欧州は、ドライキャットペットフード市場においてプレミアムおよび規制基準の重要な中心地であり続けています。この地域は昆虫由来原材料の承認と表示の整合化においてより早く動いており、コンプライアンス要求を高める一方で、先行者を保護できる参入障壁を生み出しています。アジア太平洋地域は内部的に幅広い差異を示しており、日本は成熟したプレミアム環境を代表し、中国はより大きな量的拡大の可能性を提供しています。Unicharm Corporationは2025年9月に中国の新しいペットフード製造工場での本格稼働を開始し、以前の輸入主導モデルと比較して輸送距離とリードタイムを短縮しました。オーストラリアでは、Mars, Incorporatedが20266月に1億1,250万オーストラリアドル(7,300万米ドル)のウォドンガ施設を開設し、自動化生産を通じて地域のペットフード製造能力を拡大しました。
アフリカは最も成長の速い地域であり、2031年までに8.6%のCAGRで拡大すると予測されており、地域別のドライキャットペットフード市場成長の最前線に位置しています。都市化、家計所得の上昇、および常温保管のフォーマット上の優位性が、コールドチェーンインフラが未発達な市場でのより広範な流通を支えています。南米もまた、多国籍企業が製造拠点を深め、カテゴリー投資を増やすにつれて、より低い普及率ベースからより競争的な環境へと移行しています。中東は依然として輸入依存度が高いですが、都市部の高い可処分所得と改善する小売インフラが、主要な湾岸市場全体でドライキャットフードへの安定した需要を支えています。これらのパターンは、ドライキャットペットフード市場が依然として北米と欧州の成熟した価値プールによって牽引されており、より速い増分拡大はアフリカと選択された新興市場から来ていることを示しています
競合環境
市場集中度
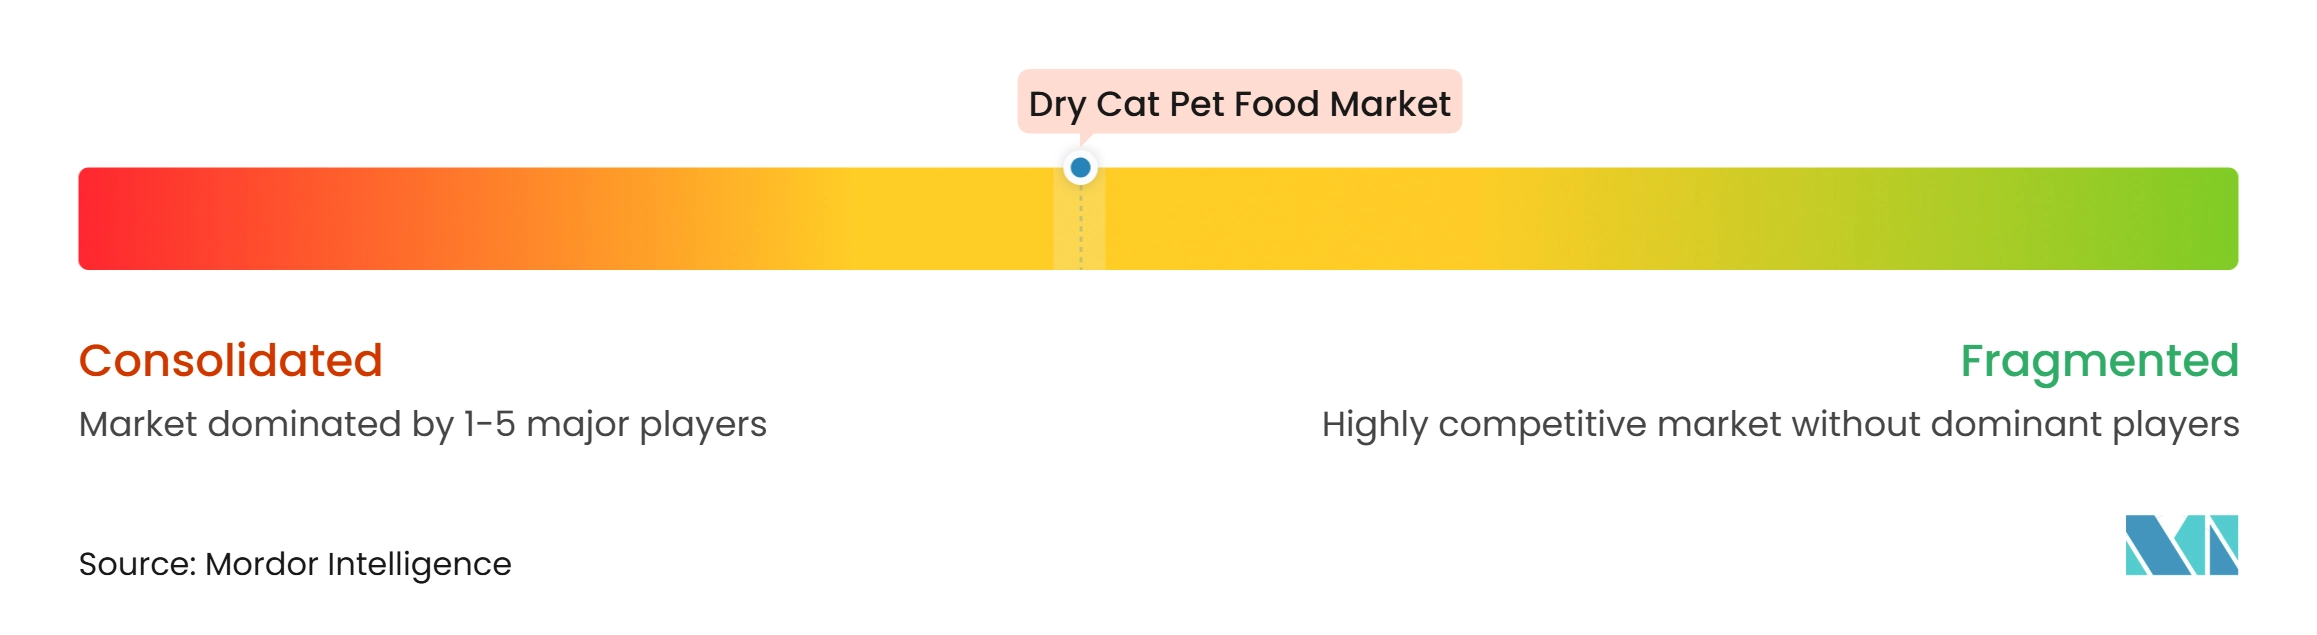
ドライキャットペットフード市場は2025年に中程度の集中度を示しており、大手多国籍企業がエコノミー、メインストリーム、治療用、プレミアムの各価格帯にわたって強固な地位を占めています。Nestlé S.A. (Purina)、Mars, Incorporated、General Mills, Inc.、The J.M. Smucker Company、Colgate-Palmolive Companyは調達、製造、チャネルアクセスにおける規模の優位性を持ち、地域の専門企業は地元調達と小売業者との関係が迅速に複製しにくい場所で依然として重要です。この構造はドライキャットフード市場を競争的に保っていますが、原材料の変動を吸収し、規制の移行を乗り越え、より高いプロモーションおよびイノベーション支を支援できる企業を依然として優遇しています。小規模プレイヤーはアレルギー管理、プレミアムキブル、パーソナライズされた栄養などのニッチな分野で勝つことができますが、以前よりも高い運営閾値に直面しています。現在の競争の形は、厳格な支配を避けるほど広範でありながら、規模と実行力を報いるほど集中しています。
生産能力の拡大は、ドライキャットペットフード市場における最も明確な戦略的シグナルの一つとなっています。Nestlé S.A.は2026年5月にオハイオ州バタビアの5億5,000万米ドルの施設を開設し、Mars, Incorporatedは2025年5月にオハイオ州ルイスバーグの4億5,000万米ドルのRoyal Canin施設を開設しました[3]。General Mills, Inc.はまた、2025年7月のEdgard and Cooperの米国発売を通じてプレミアムプラットフォームを拡張し、ブランドの向上とポートフォリオ拡充が工場投資と並行して機能することを示しました。Nasta Pet Foodは2026年2月にFirstMate Pet Foodsを買収し、北米に年間5万4,000メトリックトンのドライペットフード製造プラットフォームを構築し、超プレミアム製品における挑戦者規模を強化しました。
競争のもう一つの領域は、物理的な流通を超えてフォーミュラとデータ能力へと移行しています。泌尿器ケア、消化、シニア猫の健康に関連した機能性製品は、臨床的なポジショニングがブランド価値にとってより重要になるにつれて拡大しています。2024年10月の米国食品医薬品局による泌尿器の健康ガイダンスは、成猫用維持食のより構造化された主張開発を支援し、大企業が検証済みのプレミアム製品でより迅速に動くのを助けています。同時に、代替タンパク質とAI支援給餌ツールが、カテゴリーがより標準化される前に速いブランドが際立つことができる新しい領域を開いています。しがって、ドライキャットペットフード市場は、リーダーシップが価格だけでなく、規模、コンプライアンスへの準備、製品科学、および選択的なデジタル能力によって形成される、中程度に統合された状態を維持する可能性が高いです。
ドライキャットペットフード産業のリーダー
-
Mars, Incorporated
-
Colgate-Palmolive Company
-
General Mills, Inc.
-
The J.M. Smucker Company
-
Nestle S.A. (Purina)
- 注:主要企業の掲載順は順位を示すものではありません。
ドライキャットペットフード市場 このレポートでカバーされる企業
- Nestle S.A. (Purina)
- Mars, Incorporated
- Colgate-Palmolive Company
- General Mills, Inc.
- The J.M. Smucker Company
- Wellness Pet Company, Inc.
- Unicharm Corporation
- Affinity Petcare, S.A.
- Diamond Pet Foods, Inc.
- Deuerer GmbH
- Sunshine Mills, Inc.
- heristo aktiengesellschaft
- Agroindustrias Baires S.A.
- Central Garden and Pet Company
- Simmons Foods, Inc.
最近の産業開発事情 ドライキャットペットフード市場
- 2026年5月:Nestlé S.A. (Purina)は、5億5,000万米ドルのオハイオ州バタビア施設のグランドオープニングを発表しました。これは同社が1975年以来初めての新規建設工場であり、ピュリナへのネスレ最大の製造投資の一つです。120万平方フィートの工場はPurina Pro Plan、Purina ONE、Dog Chow向けのドライキャット・ドッグフードを生産しており、現在340名以上のスタッフが500名以上に増加する見込みです。
- 2026年2月:Nasta Pet Foodはカナダのブリティッシュコロンビア州でFirstMate Pet Foodsおよびその親会社Taplow Ventures Ltd.を買収し、北米に年間5万4,000メトリックトンの合計ドライペットフード製造能力を確立しました。合算事業体は2026年に2億ユーロ(2億2,000万米ドル)の連結収益を生み出すと予測されています。
- 2025年12月:Unicharm Corporationは、日本の地域産地指定から国内調達した原材料を使用したプレミアムドライキャットトリート「銀のスプーン ニッポンセレクト 味わいクランチ」を発売しました。この発売は、日本の成熟した機能性猫用栄養市場におけるUnicharm Corporationの産地ベースのプレミアムポジショニング戦略を反映しています。
グローバルドライキャットペットフード市場レポートの範囲
キャットフードは通常、猫に完全でバランスの取れた栄養を提供することを目的としていますが、主に機能性製品として使用されています。ドライ、ビスケット、またはキブル食は加工ペットフード食です。ドライキャットフード市場は、製品タイプ、原材料タイプ、流通チャネル、および地域によって区分されています。製品タイプはさらにキブルとその他のドライペットフードに区分されています。原材料タイプはさらにタンパク質、穀物および穀物派生物、その他の原材料タイプに区分されています。流通チャネルはさらに専門ペットストア、スーパーマケット・ハイパーマーケット、オンラインチャネル、その他の流通チャネルに区分されています。レポートはさらに地域別に北米、欧州、アジア太平洋、南米、中東・アフリカに区分されています。レポートは上記すべてのセグメントについて金額ベース(米ドル)の市場規模を提供しています。
セグメンテーション概要
| キブル |
| その他のドライペットフード |
| タンパク質 | 動物由来 |
| 植物由来 | |
| 穀物および穀物派生物 | |
| その他 |
| コンビニエンスストア |
| オンラインチャネル |
| 専門店 |
| スーパーマーケット・ハイパーマーケット |
| その他のチャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ーストラリアおよびニュージーランド | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| ドライペットフードのサブカテゴリ | キブル | |
| その他のドライペットフード | ||
| 原材料タイプ | タンパク質 | 動物由来 |
| 植物由来 | ||
| 穀物および穀物派生物 | ||
| その他 | ||
| 流通チャネル | コンビニエンスストア | |
| オンラインチャネル | ||
| 専門店 | ||
| スーパーマーケット・ハイパーマーケット | ||
| その他のチャネル | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ーストラリアおよびニュージーランド | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
ドライキャットペットフードの2031年の価値見通しは?
このカテゴリーは2026年の20.71 ビリオン 米ドルから6.89%のCAGRで成長し、2031年までに28.42 ビリオン 米ドル達すると予測されています。
猫向けの販売をリードする製品フォーマットは?
キブルは最大のフォーマットであり、利便性、長い賞味期限、幅広い価格帯のカバレッジを提供するため、2025年に63.0%のシェアを保持しています。
猫用キブル購入において最も速く拡大している販売チャネルは?
オンラインチャネルは最も速く成長している経路であり、定期購入とリピート注文に支えられ、2031年までに8.8%のCAGRを記録しています。
ドライキャットフードのグローバル需要をリードしている地域は?
北米は2025年に39.9%のシェアを持つ最大の地域であり、大きな猫の飼育人口と強力なプレミアム小売インフラに支えられています。
2031年まで最も速く成長すると予測されている地域は?
アフリカは都市化とドライフードの保管上の優位性に助けられ、8.6%のCAGRで最速の地域成長を記録すると予測されています。
このカテゴリーの生産者に影響を与える主なリスクは?
主な圧力は、動物性タンパク質コストの上昇、表示およびコンプライアンスの変更、インフレ期のプレミアム価格への感度および原材料のカーボンフットプリントへの精査の高まりです。