
Marktgröße und Marktanteil für Trockenfutter für Katzen
Marktübersicht
| Studienzeitraum | 2026 - 2031 |
|---|---|
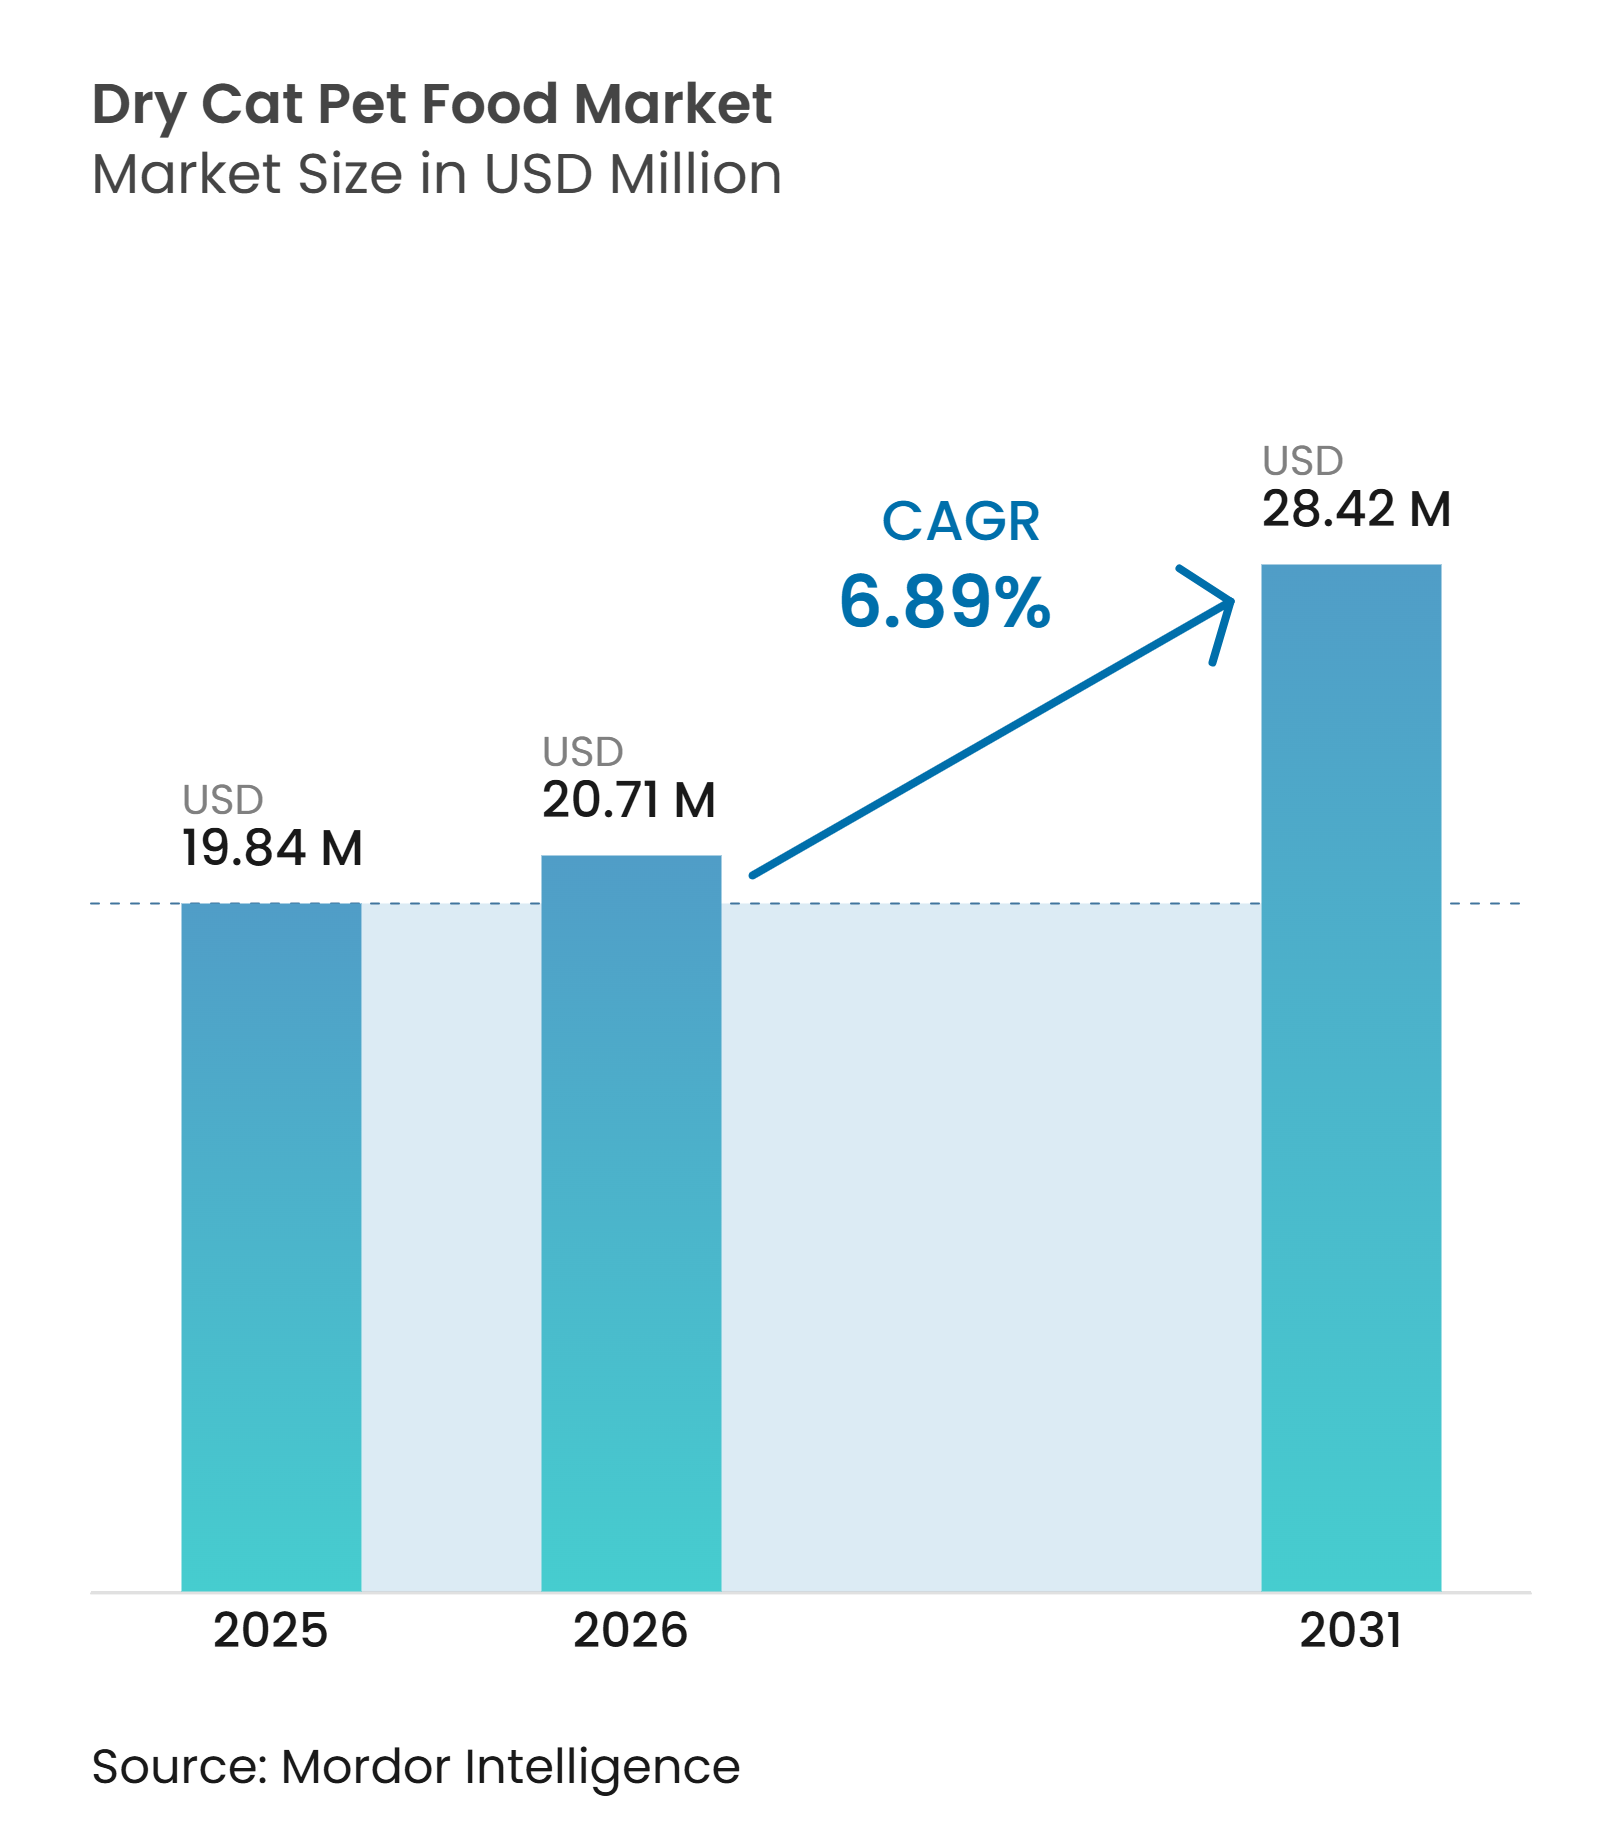
| Marktgröße (2026) | 20.71 Millionen US-Dollar |
| Marktgröße (2031) | 28.42 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.89 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Trockenfutter für Katzen von Mordor Intelligence
Die Marktgröße für Trockenfutter für Katzen wird voraussichtlich von 19,84 Millionen USD im Jahr 2025 und 20,71 Millionen USD im Jahr 2026 auf 28,42 Millionen USD bis 2031 anwachsen, mit einem CAGR von 6,89 % zwischen 2026 und 2031. Der Markt für Trockenfutter für Katzen wird durch den zunehmenden Katzenbesitz in städtischen Haushalten gestützt, wo einfache Lagerung, Fütterungskomfort und reduzierter Abfall Trockenfutter zu einer praktischen täglichen Wahl machen. Premiumkaufverhalten treibt ebenfalls das Wertwachstum an, da immer mehr Katzenbesitzer zu funktionellen Rezepturen, hochwertigeren Zutaten und gezielten Gesundheitsformeln übergehen, die auf Harnwegs-, Verdauungs- und Seniorenpflegebedürfnisse eingehen. Der Markt für Trockenfutter für Katzen profitiert auch von wiederkehrenden Online-Käufen, da Abonnement-Lieferungen die Nachbestellungshürde senken und Marken einen stabilen Weg zur Kundenbindung und personalisierten Produktvorschlägen bieten. Gleichzeitig sind Hersteller mit größeren Beschaffungsvolumina und stärkeren Compliance-Systemen besser positioniert, um erhöhte Proteinkosten und mehrjährige Kennzeichnungsänderungen zu bewältigen, was die Position etablierter Unternehmen stärkt. Kapazitätserweiterungen, Premium-Portfolioerweiterungen und frühzeitige Investitionen in personalisierte Fütterungstools schaffen Wachstumsspielraum und erhöhen gleichzeitig die Betriebsschwelle für kleinere Marken im Markt für Trockenfutter für Katzen.
Wichtigste Erkenntnisse des Berichts
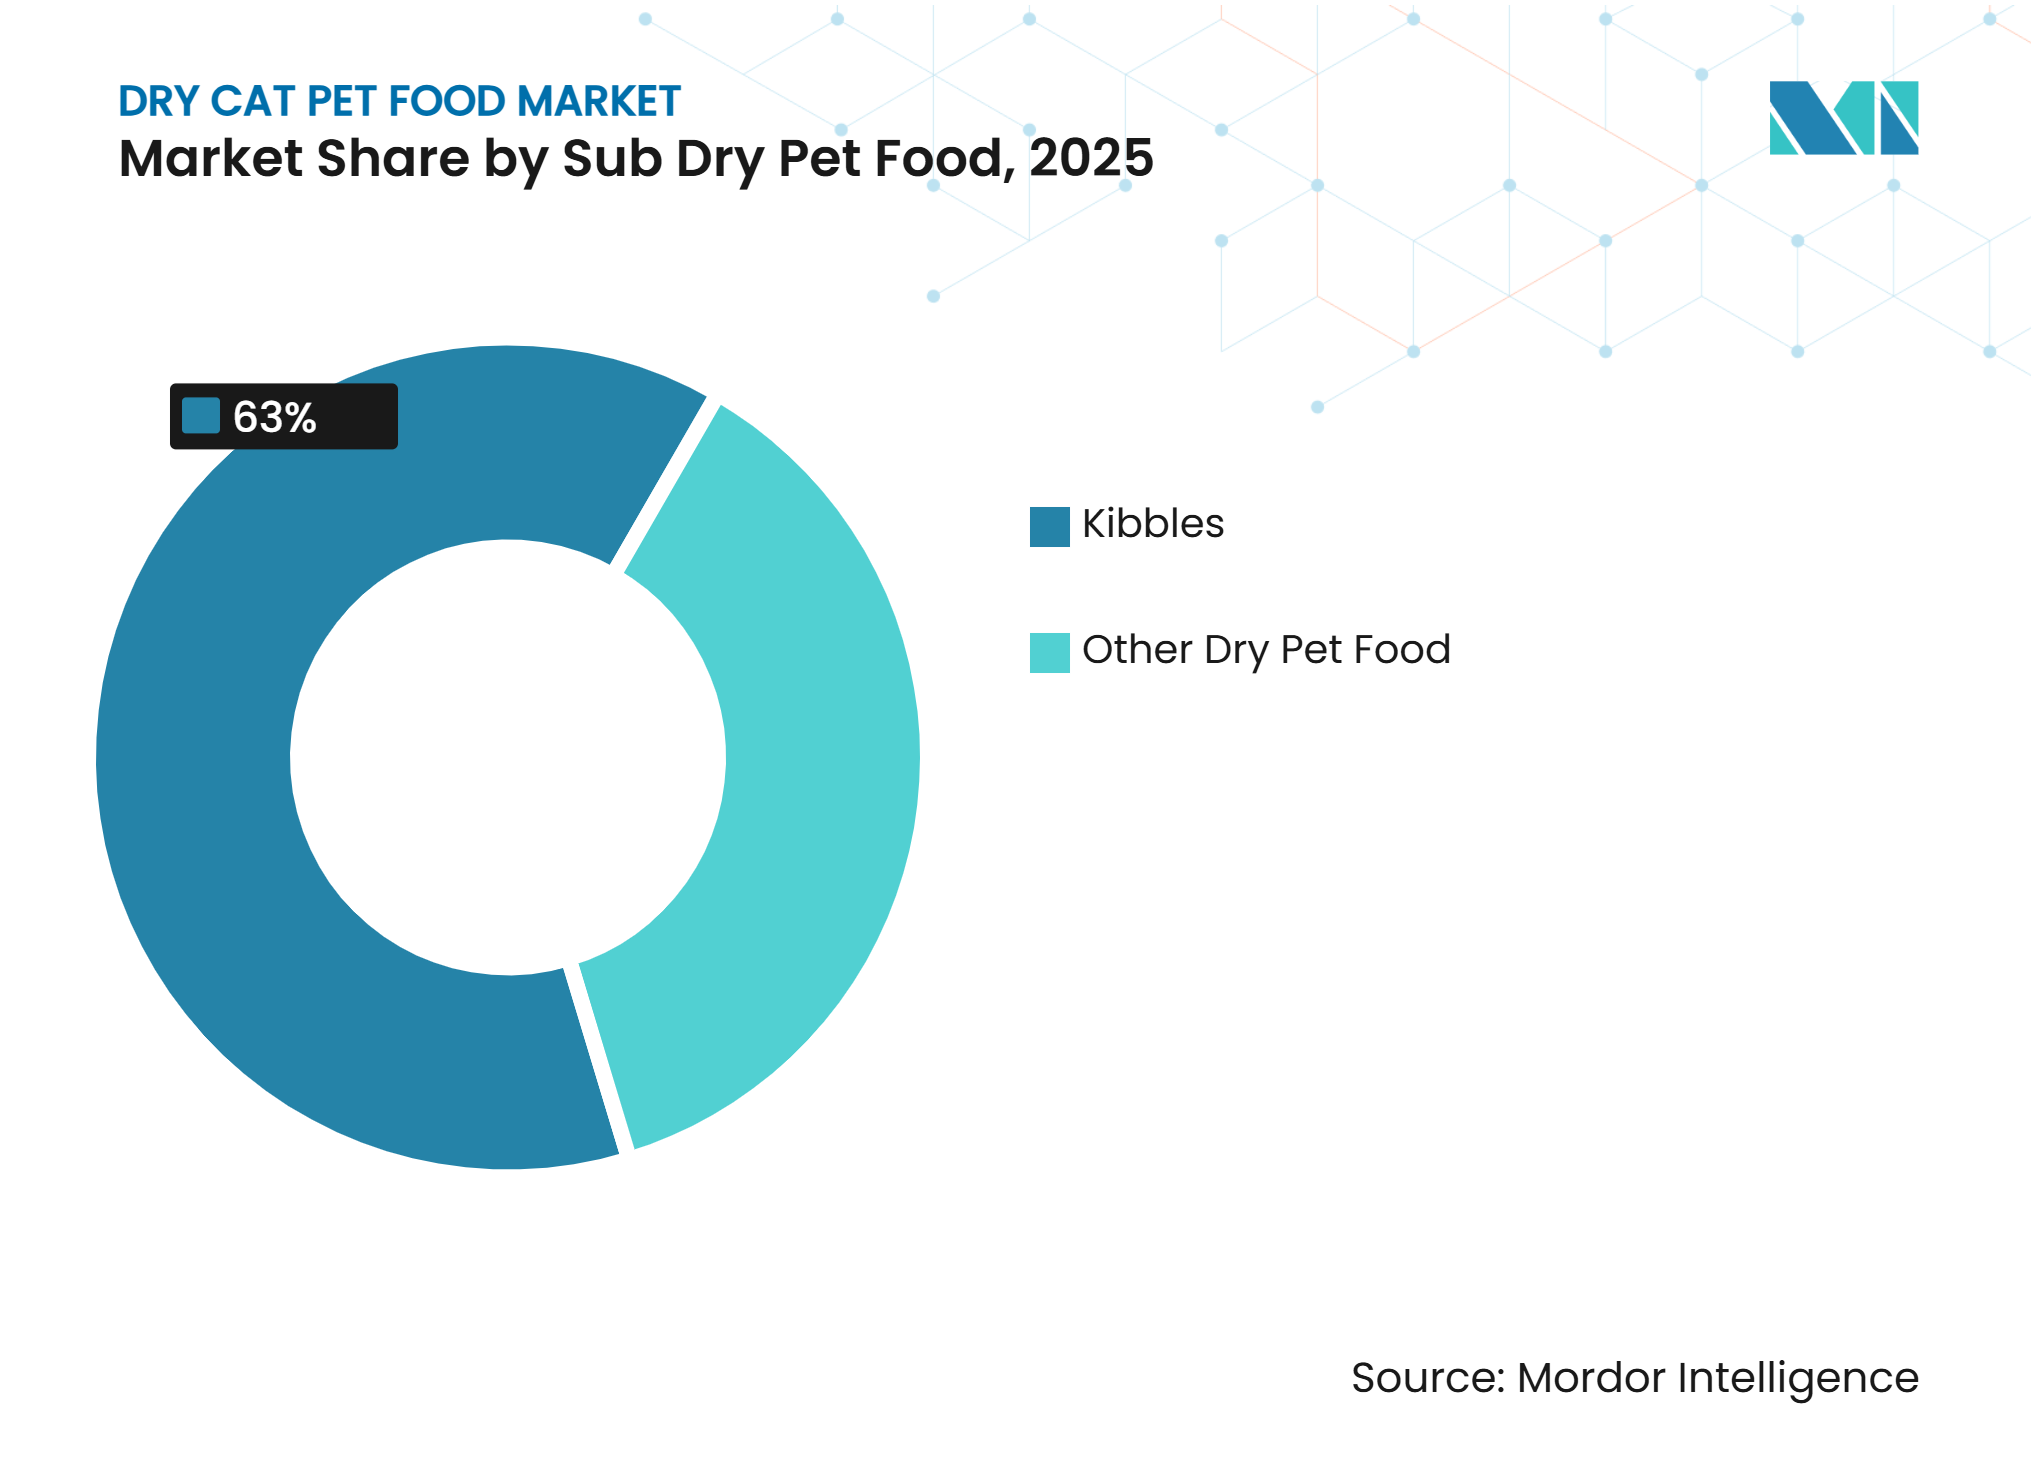
Nach Unterkategorie Trockenfutter für Haustiere waren Kibbles das größte Segment mit einem Anteil von 63,0 % im Jahr 2025, während der schnellste CAGR des Segments im vom Nutzer bereitgestellten Entwurf nicht angegeben wurde.
Nach Zutatentyp waren Proteinzutaten das größte Segment mit einem Anteil von 38,7 % im Jahr 2025, der schnellste CAGR des Segments wurde jedoch im vom Nutzer bereitgestellten Entwurf nicht angegeben.
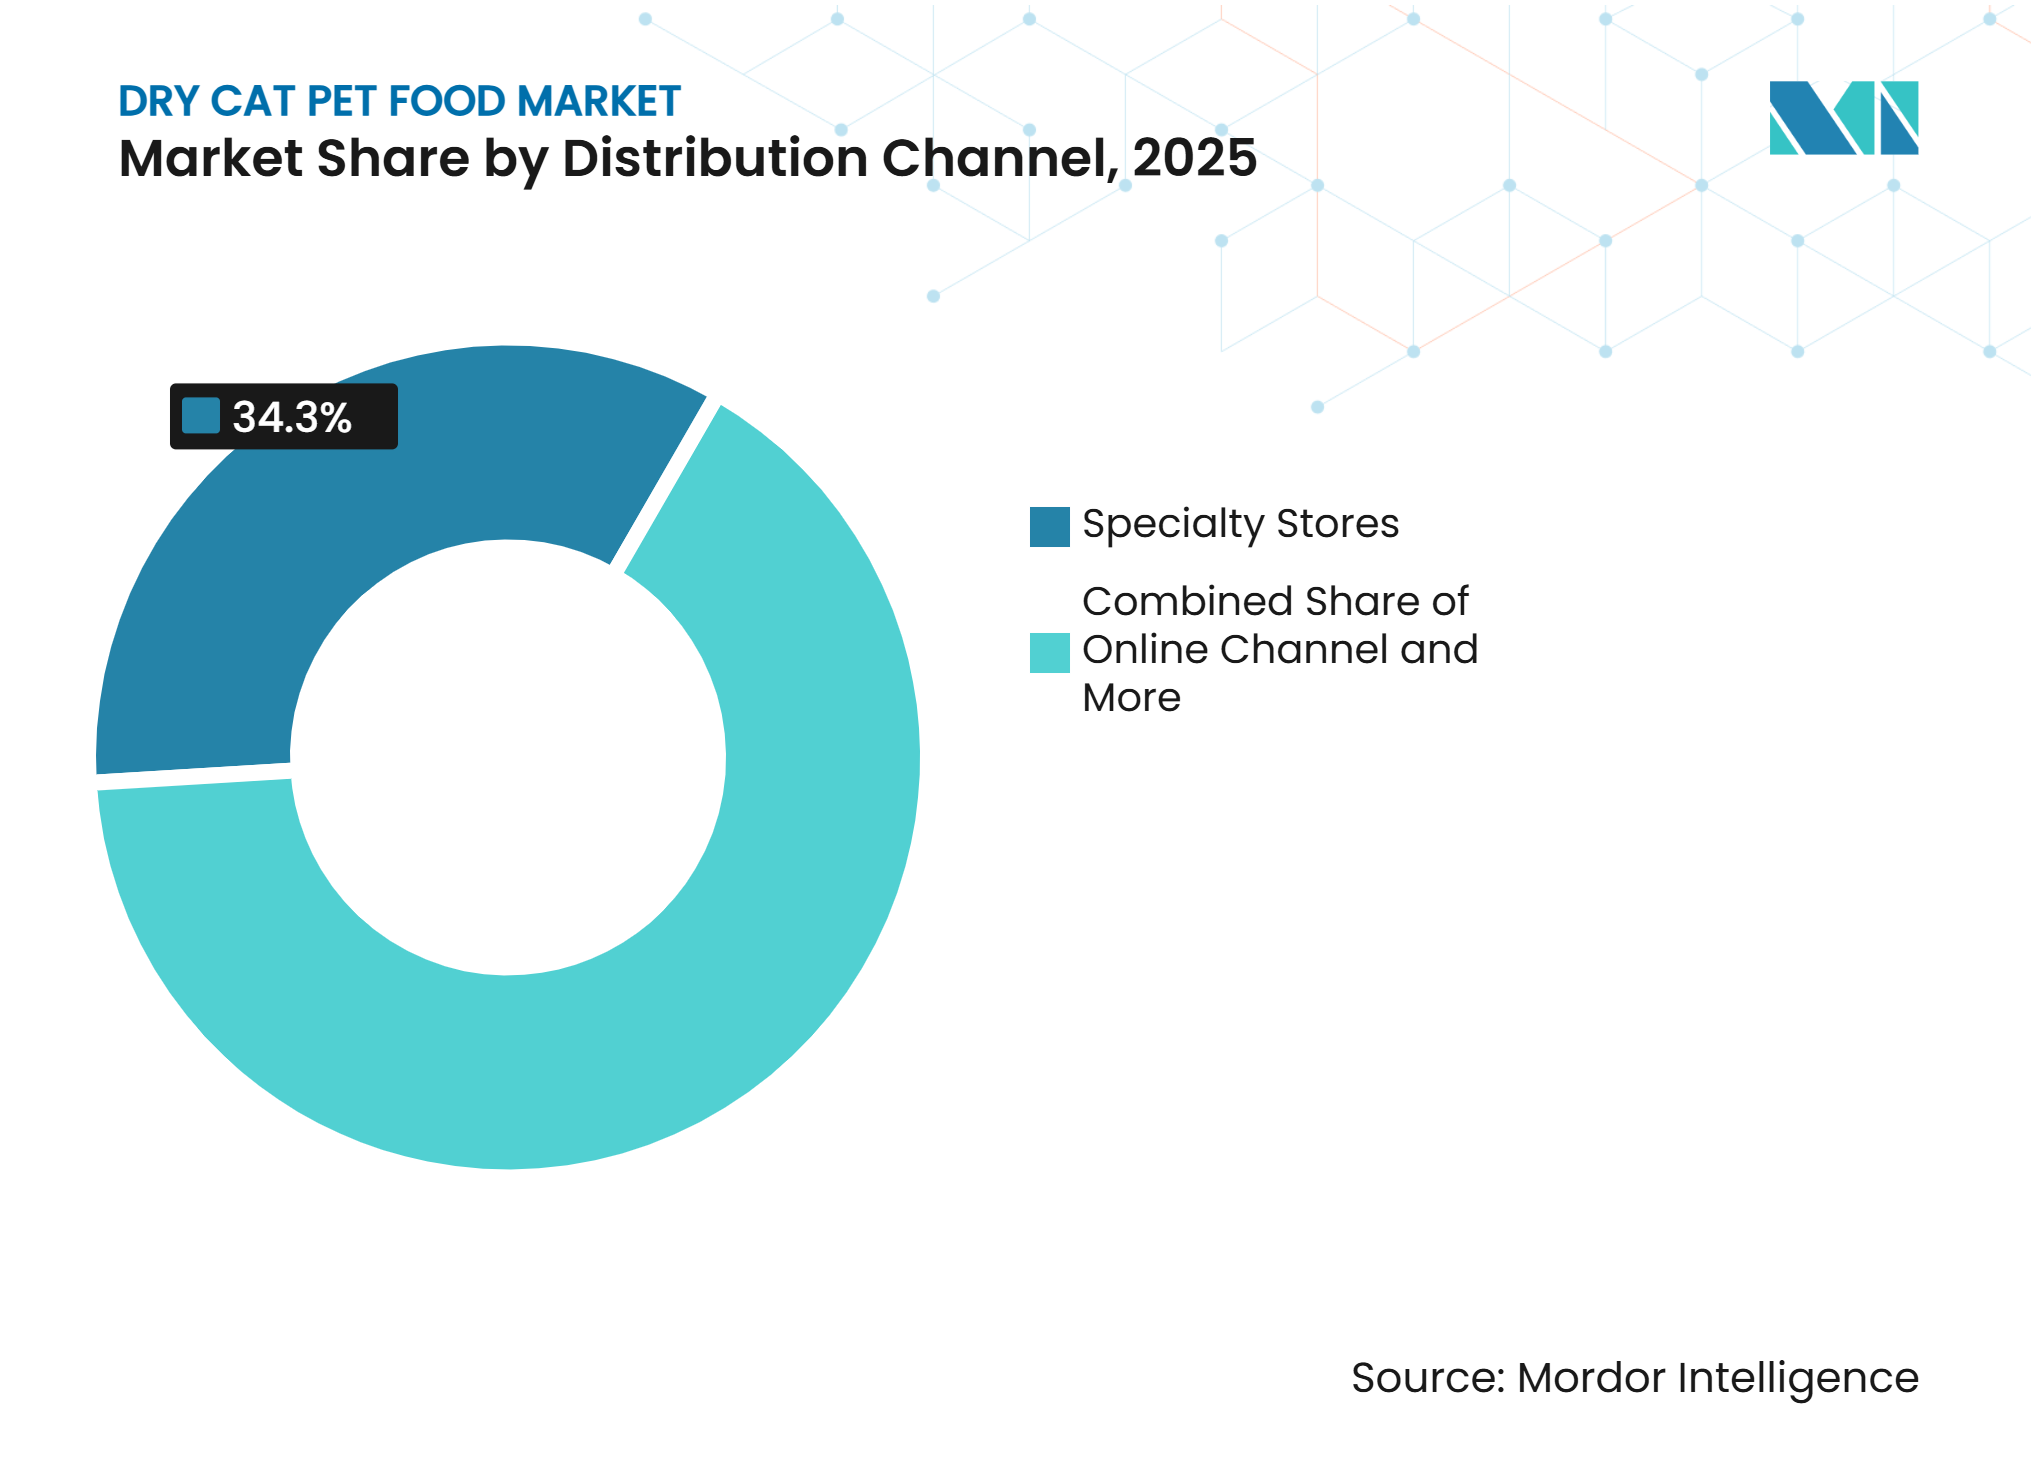
Nach Vertriebskanal waren Fachgeschäfte das größte Segment mit einem Anteil von 34,3 % am Marktanteil für Trockenfutter für Katzen im Jahr 2025, während der Online-Kanal das am schnellsten wachsende Segment war und voraussichtlich bis 2031 mit einem CAGR von 8,8 % wachsen wird.
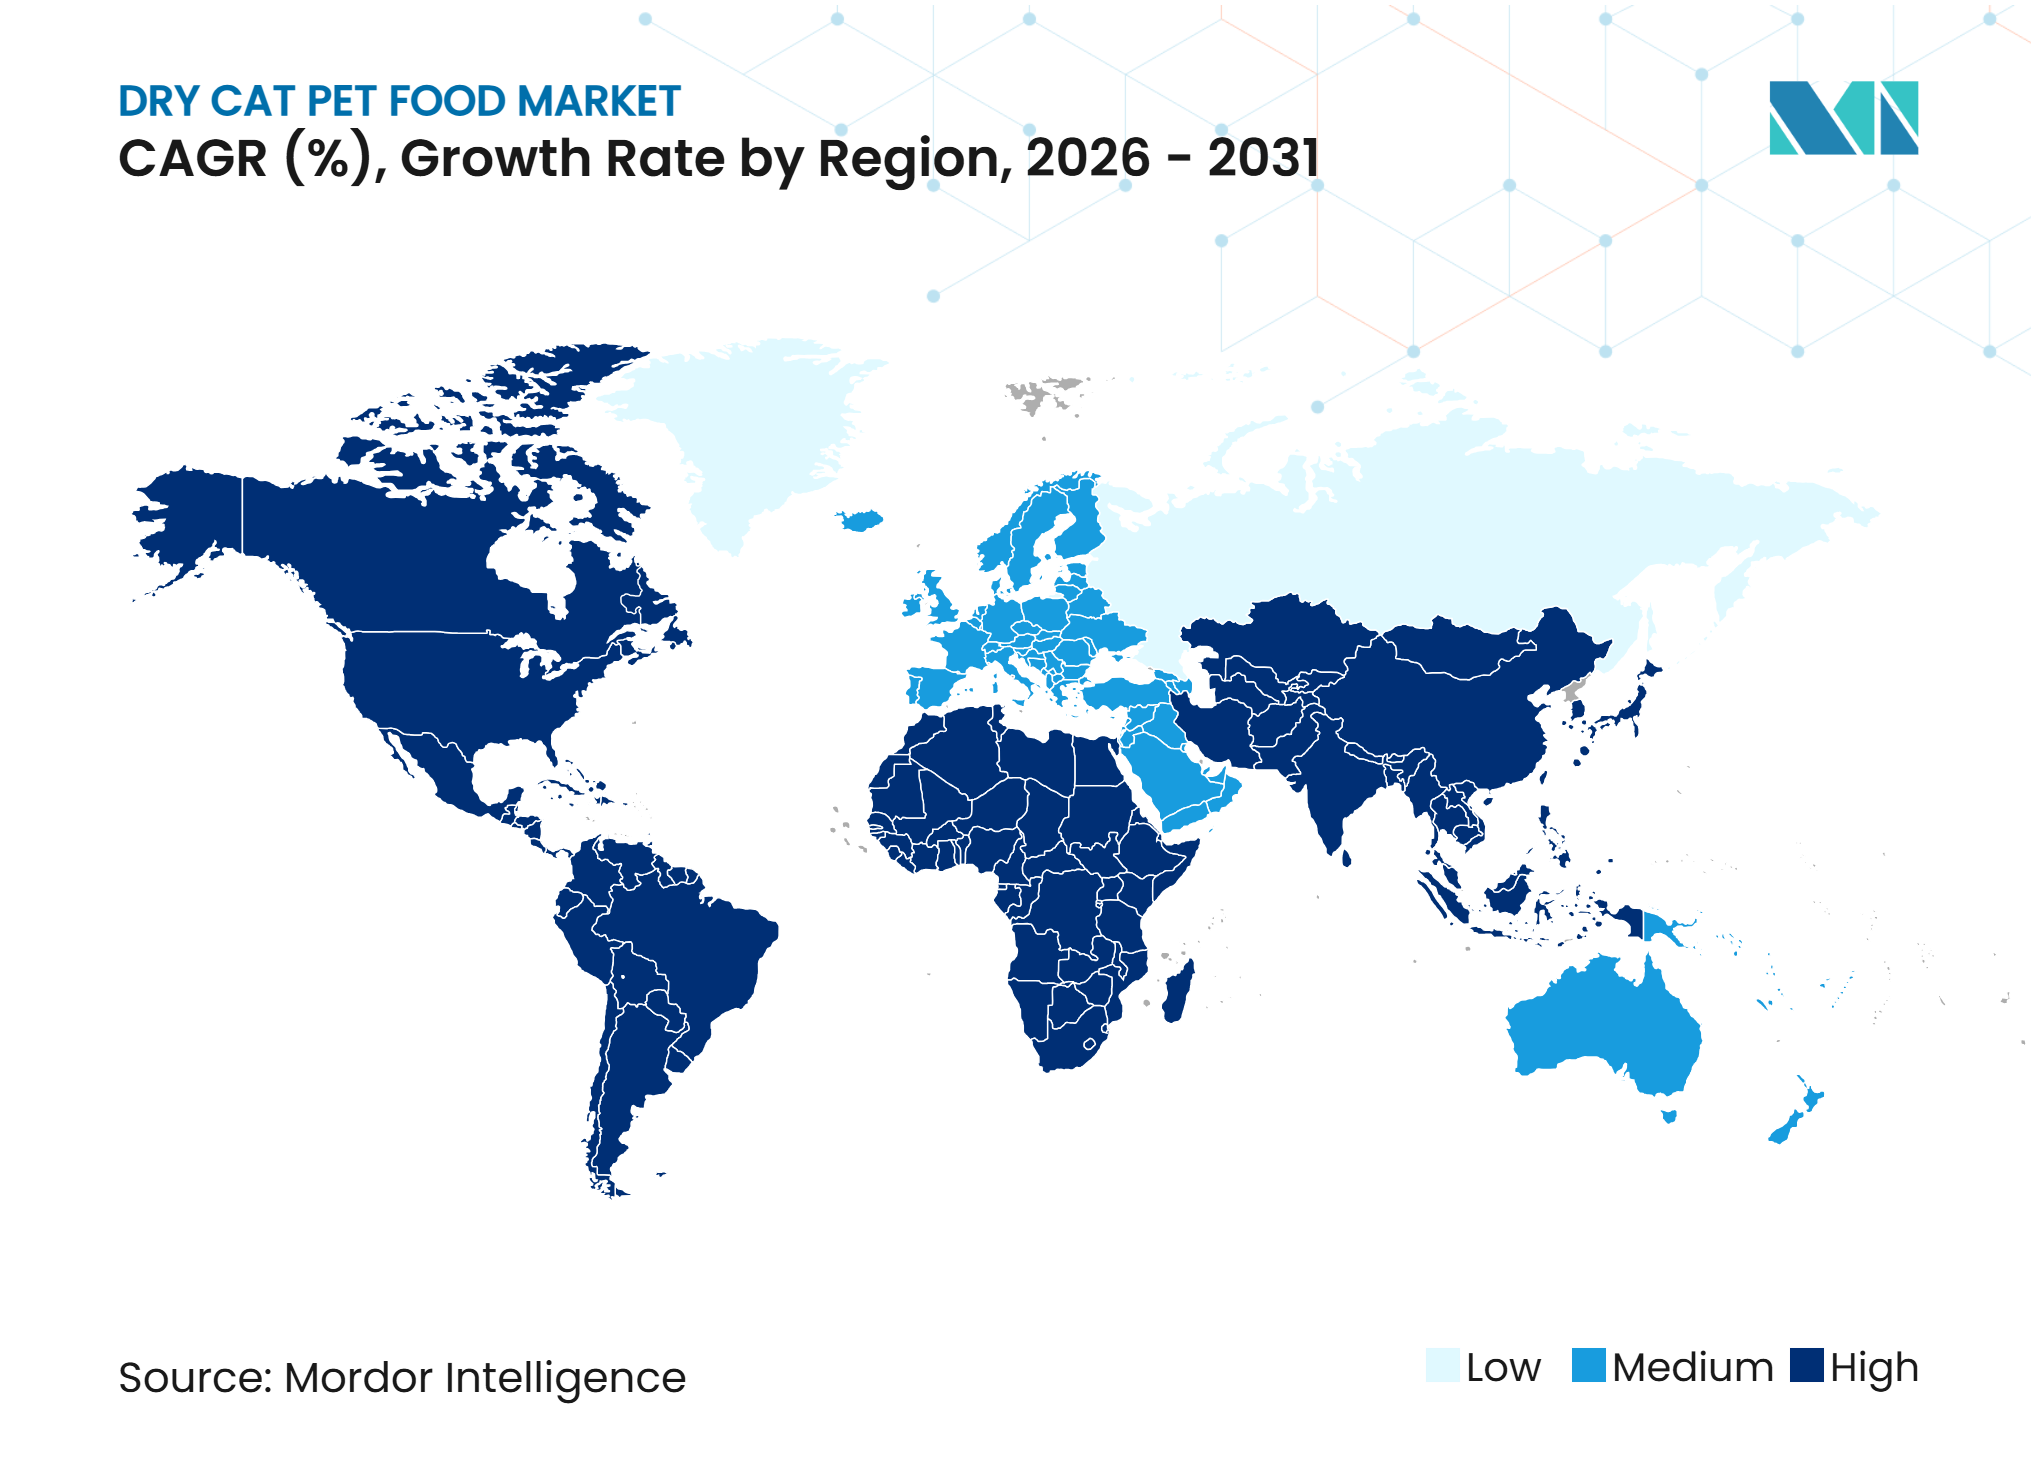
Nach Geografie war Nordamerika das größte Segment mit einem Anteil von 39,9 % an der Marktgröße für Trockenfutter für Katzen im Jahr 2025, während Afrika das am schnellsten wachsende Segment war und voraussichtlich bis 2031 mit einem CAGR von 8,6 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Katzenbesitz in städtischen Einpersonen- und Seniorenhaushalten | +1.5% | Global, am stärksten in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Erschwinglichkeit von Trockenfutter und lange Haltbarkeit | +1.2% | Global, am stärksten in Südamerika und Afrika | Kurzfristig (≤ 2 Jahre) |
| E-Commerce-Nachbestellung und Abonnementdurchdringung | +1.0% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Premiumisierung von funktionellem Trockenkibble | +1.3% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Reformulierung mit Insekten- und Einzellerprotein | +0.6% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| KI-gestützte personalisierte Katzenernährung | +0.4% | Nordamerika, Japan und Nordeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Katzenbesitz in städtischen Einpersonen- und Seniorenhaushalten
Der Markt für Trockenfutter für Katzen erhält stetigen Rückhalt durch die Zunahme von Einpersonen- und Seniorenhaushalten, die Katzen gegenüber anspruchsvolleren Begleittieren bevorzugen. Die American Pet Products Association berichtete, dass der Katzenbesitz in den Vereinigten Staaten im Jahr 2024 gestiegen ist und 49 Millionen Haushalte erreichte, wobei Haushalte mit 3 oder mehr Katzen zunahmen. Diese Haushalte legen in der Regel Wert auf einfache Lagerung, saubere Fütterung und flexible Portionskontrolle, was Trockenfutter für den täglichen Gebrauch besser geeignet macht als Nassfutter, das schneller verdirbt. Dieses Muster unterstützt auch höherwertige Produkte, da ältere Katzenpopulationen und Mehrkatzen-Haushalte eher Produkte für Zahnpflege, Nierenpflege und Gelenkunterstützung kaufen. Dasselbe städtische Wohnmuster unterstützt den Markt für Trockenfutter für Katzen im gesamten Asien-Pazifik-Raum, wo Katzen besser in kleinere Wohnungen und vollere Terminkalender passen als größere Haustiere.
Erschwinglichkeit von Trockenfutter und lange Haltbarkeit
Der Markt für Trockenfutter für Katzen profitiert weiterhin von der Kosteneffizienz von Kibble, insbesondere in Regionen, in denen die Haushaltsbudgets knapp bleiben. Trockenfutter hat eine Umgebungshaltbarkeit von 12 bis 18 Monaten, was die Abhängigkeit von der Kühlkette beseitigt und Einzelhändlern hilft, Produkte in Südamerika, Afrika und Teilen des Nahen Ostens breiter zu vertreiben. Das Pet Food Institute und IFEEDER berichteten, dass aufgewertete Zutaten 2024 in die gemessene Heimtiernahrungsherstellung eingeflossen sind, wobei über 1 Million Tonnen in Katzenfutter verwendet wurden, was zeigt, dass Kosten- und Zutateneffizienz auf Produktionsebene verbessert werden[1]. Dies macht Trockenfutter zur praktischen Volumenbasis der Kategorie, da Verbraucher oft innerhalb von Preisstufen wechseln, bevor sie das Format selbst aufgeben. Einzelhändler profitieren ebenfalls, da Trockenprodukte das Verderbnisrisiko reduzieren und die Bestandsverwaltung im gesamten Markt für Trockenfutter für Katzen erleichtern.
E-Commerce-Nachbestellung und Abonnementdurchdringung
Der Markt für Trockenfutter für Katzen verzeichnet eine stärkere Kanalunterstützung durch digitale Bestellungen und Abonnement-Nachschub. Das Pet Food Institute erklärte, dass Online-Kanäle nun 40 % des Heimtiernahrungsabsatzes in den Vereinigten Staaten ausmachen, und Trockenfutter für Katzen gehört zu den am besten geeigneten Kategorien für wiederkehrende Lieferungen, da Fütterungsroutinen vorhersehbar sind. Abonnementmodelle reduzieren die Einkaufshürde und senken die Wechselraten, was Marken eine stabilere Wiederholungsnachfrage und eine bessere Sichtbarkeit zukünftiger Umsätze verschafft. Sie generieren auch direkte Verbrauchsdaten zu Nachbestellungszeitpunkten, Beutelgrößen und gesundheitsbezogenen Produktwechseln, was Marken hilft, ihr Sortiment schneller anzupassen als reine Ladenkonkurrenten. Dies lässt dem Markt für Trockenfutter für Katzen erheblichen Spielraum, um online weiter zu wachsen, insbesondere in Regionen, in denen digitale Zahlungen und Liefernetzwerke noch im Aufbau sind.
Premiumisierung von funktionellem Trockenkibble
Der Markt für Trockenfutter für Katzen gewinnt an Wert, da funktionelles Kibble die wahrgenommene Lücke zwischen gewöhnlichem Trockenfutter und hochwertigeren Fütterungsformaten verringert. Im Oktober 2024 erließ die US-amerikanische Food and Drug Administration den Leitfaden für die Industrie Nr. 284, der Herstellern eine validierte relative Übersättigungsmethode zur Unterstützung von Harnwegsgesundheitsansprüchen in Katzenfutter für die Erwachsenenerhaltung bietet. Dies steigert die kommerzielle Attraktivität von Premium-Trockenprodukten, die mit Harnwegsgesundheit, Nierenunterstützung und anderen Seniorenkatzen-Bedürfnissen verbunden sind und stärkere Preisgestaltung ermöglichen. Marken, die gefriergetrocknete Einschlüsse, Probiotika oder gezieltes Mineralstoffgleichgewicht hinzufügen, treiben den Markt für Trockenfutter für Katzen daher sowohl bei der Preisrealisierung als auch bei der Produktdifferenzierung nach oben.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Einstandskosten für Fleisch- und Fischmehl | -1.3% | Global, am stärksten in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Belastung durch Kennzeichnungs- und Lebensmittelsicherheits-Compliance | -0.8% | Nordamerika und die Europäische Union | Mittelfristig (2–4 Jahre) |
| Preissensitivität bei Premium-Produkten in inflationären Zyklen | -1.0% | Global, am stärksten in Südamerika und Afrika | Kurzfristig (≤ 2 Jahre) |
| Prüfung des CO₂-Fußabdrucks bei Formulierungen mit tierischen Proteinen | -0.6% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Einstandskosten für Fleisch- und Fischmehl
Der Markt für Trockenfutter für Katzen bleibt der Volatilität der Proteinkosten ausgesetzt, da Katzenfutter stark von tierischen und fischbasierten Zutaten abhängt. Das Pet Food Institute und IFEEDER stellten fest, dass Meeresfrüchte-Zutaten 2024 die wertvollste Zutatenkategorie nach Gewicht in der US-amerikanischen Katzenfutterherstellung waren, was unterstreicht, wie sensibel diese Kategorie gegenüber Schwankungen bei Fischerei- und Proteinkosten ist. Der Erzeugerpreisindex für Fleisch, Geflügel und Fisch ist seit 2024 erhöht geblieben, was auf einen festeren Kostenboden hindeutet als auf einen kurzlebigen Anstieg[2]. Vom Nutzer bereitgestelltes Material zeigte auch Taurin-Preisschwankungen von 15 % bis 25 % von Jahr zu Jahr, was einen weiteren Druckpunkt darstellt, da die meisten Katzenformeln eine Supplementierung erfordern. Dieses Umfeld begünstigt größere Unternehmen mit stärkerer Kaufkraft und längeren Beschaffungsverträgen, was kleinere Betreiber im gesamten Markt für Trockenfutter für Katzen unter Druck setzen kann.
Hohe Belastung durch Kennzeichnungs- und Lebensmittelsicherheits-Compliance
Der Markt für Trockenfutter für Katzen sieht sich einem längeren Compliance-Zyklus gegenüber, da sich Kennzeichnungsstandards gleichzeitig über viele Produktlinien hinweg ändern. Die Association of American Feed Control Officials veröffentlichte ihren Rahmen zur Modernisierung der Heimtiernahrungskennzeichnung in der Amtlichen Veröffentlichung 2024, und die vollständige Einhaltung ist bis 2030 erforderlich. Derselbe Regulierungszeitraum umfasst auch detailliertere Arbeiten zu Zutatenangaben, Nährwertpanels und unterstützenden Dokumenten, was die Redesign- und Verifizierungskosten für Unternehmen mit breiten Portfolios erhöht. Das Auslaufen des Memorandums of Understanding zwischen der US-amerikanischen Food and Drug Administration und der Association of American Feed Control Officials im Oktober 2024 hinterließ laut dem vom Nutzer bereitgestellten Entwurf zusätzliche Unsicherheit bezüglich neuartiger Zutatenwege. Obwohl diese Änderungen letztendlich eine klarere Kommunikation unterstützen können, erhöhen sie die Betriebsbelastung im Markt für Trockenfutter für Katzen während der Übergangszeit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Unterkategorie Trockenfutter für Haustiere:
Kibbles sichern das Volumen, während Premium-Varianten den Wert steigernKibbles waren das größte Segment und machten 63,0 % der Marktgröße für Trockenfutter für Katzen im Jahr 2025 aus. Ihre Führungsposition ergibt sich aus einfacher Lagerung, breiter Preisabdeckung und einer Formulierungsbasis, die sowohl alltägliche Erhaltungsrezepte als auch veterinärmedizinische und therapeutische Diäten unterstützen kann. Dies macht Kibbles zur zentralen Volumenmaschine des Marktes für Trockenfutter für Katzen, insbesondere in Haushalten, die Komfort und geringeres Verderbnisrisiko wünschen. The J.M. Smucker Company erklärte in vom Nutzer bereitgestelltem Material, dass seine Meow Mix Gravy Bursts-Linie als die führende Trockenfutter-Innovationseinführung für Katzen im gemessenen Einzelhandelszeitraum 2025 eingestuft wurde, was zeigt, wie Produktverbesserungen die Haushaltsdurchdringung innerhalb eines reifen Formats noch steigern können. Andere Trockenfutterformate für Haustiere, einschließlich Kekse und Pelletmischungen, bleiben kleiner, da sie eher für Abwechslung oder gezielte Funktionen als für die vollständige tägliche Fütterung verwendet werden.
Innerhalb der Kibbles zeichnet sich nun eine klare Spaltung zwischen Mainstream-Wertprodukten und Premium-Varianten mit höherer Einheitenrealisierung ab. Die Branche für Trockenfutter für Katzen verzeichnet stärkeren Wettbewerb bei gefriergetrockneten Rohkostmischungen, kaltgepressten Rezepten und rassenspezifischen Formeln, die das Format über sein älteres Rohstoffimage hinaus heben. General Mills, Inc. führte Edgard and Cooper im Juli 2025 über PetSmart in den Vereinigten Staaten ein und nutzte die Positionierung mit frischen Zutaten, um seine Premium-Reichweite im Trockenfutter zu erweitern. Dies setzt mittlere Kibble-Segmente unter Druck, da sie nun verbesserten Premium-Angeboten von oben und stärkerem Eigenmarken-Druck von unten ausgesetzt sind. Infolgedessen wird der Markt für Trockenfutter für Katzen bei der Wertschöpfung polarisierter, obwohl Kibble nach Volumen das größte Produktformat bleibt.



Nach Zutatentyp:
Proteinzutaten prägen Ernährungsstandards für KatzenProteinzutaten waren das größte Segment mit einem Anteil von 38,7 % im Jahr 2025. Ihre Führungsposition spiegelt den biologischen Bedarf von Katzen wider, die Aminosäuren wie Taurin und Arginin aus diätetischen Proteinquellen benötigen. Geflügelmehl, Fischmehl und Fleischnebenprodukte bleiben die Grundlage vieler Formeln, aber Clean-Label-Präferenzen öffnen die Tür für Hybridsysteme, die tierische Inputs mit Erbsen- oder Kartoffelprotein kombinieren. Das Pet Food Institute und IFEEDER verzeichneten 2024 auch mehr als 1 Million Tonnen aufgewerteter Zutaten in Katzenfutter, was darauf hindeutet, dass Beschaffungsinnovationen beginnen, sowohl Effizienz- als auch Nachhaltigkeitsziele zu bedienen. Getreide und Getreidederivate spielen weiterhin eine Rolle, da sie die Extrusionsstruktur und eine erschwingliche Kalorienlieferung unterstützen, obwohl ihre Rolle bei der Premium-Getreidefreipositionierung begrenzter ist.
Die Kategorie „Sonstiges” bleibt nach Gewicht kleiner, hat aber einen überproportionalen Einfluss auf Schmackhaftigkeit, Mikronährstoffgleichgewicht und Unterstützung von Gesundheitsansprüchen. Das bedeutet, dass Formulierungsexpertise in Teilen des Marktes für Trockenfutter für Katzen wichtiger wird als einfache Zutatenbeschaffung. Europa hat sich früher bei alternativen Proteinen im Rahmen des EU-Rahmens für neuartige Lebens- und Futtermittel bewegt, was Herstellern in dieser Region einen klareren Weg zu kommerziellen Einführungen insektenbasierter Produkte bietet als einigen Wettbewerbern anderswo. Diese zeitliche Lücke könnte Technologielizenzierung oder selektive Akquisitionen unterstützen, wenn größere Unternehmen Fähigkeitslücken schneller schließen wollen. Die Branche für Trockenfutter für Katzen entwickelt sich daher hin zu einem spezialisierten Zutatenmodell, bei dem regulatorische Bereitschaft und Formulierungs-Know-how genauso wichtig sein können wie der Zugang zu Rohstoffen.
Nach Vertriebskanal:
Fachgeschäfte führen den Marktanteil, während Online-Bestellungen am schnellsten wachsenFachgeschäfte waren der größte Kanal mit einem Anteil von 34,3 % im Jahr 2025, während der Online-Kanal mit einem CAGR von 8,8 % bis 2031 das schnellste Wachstum verzeichnete und damit die dynamischste Route in der Marktgrößenentwicklung für Trockenfutter für Katzen darstellt. Fachgeschäfte behaupten ihre Position, weil geschultes Personal, kuratierte Sortimente und Treueprogramme Käufern helfen, auf Premium- und Funktionsprodukte umzusteigen. Im Juni 2026 erweiterten Open Farm und PetSmart den Zugang zu Premium-Heimtiernahrung in fast 1.700 nordamerikanischen Geschäften, was die Rolle des Facheinzelhandels bei empfehlungsgesteuerten Käufen stärkt. Supermärkte und Verbrauchermärkte machen weiterhin ein erhebliches Volumen aus, da sie für den routinemäßigen Einkauf bequem bleiben, aber ihr Wachstum ist langsamer, da Premium-Käufer zu spezialisierten Kanälen wechseln. Convenience-Stores und andere Kanäle bleiben begrenzt, da Trockenfutter für Katzen sperrig ist und oft geplant statt impulsiv gekauft wird.
Der Online-Kanal wächst schneller, weil Abonnements die Nachbestellungshürde beseitigen und eine maßgeschneiderte Produktentdeckung unterstützen. Das macht digitale Plattformen für den Markt für Trockenfutter für Katzen zunehmend wichtig, insbesondere für Premium-Formeln, die auf Wiederholungsnutzung und höherem Vertrauen basieren. E-Commerce-Akteure haben auch direkteren Zugang zu Käuferdaten, was ihnen hilft, ihr Produktmix und ihre Preisgestaltung schneller anzupassen als stationäre Einzelhändler. Gleichzeitig investieren Fachhandelsketten mehr in Treueprogramme und digitale Integration, um ihre Kundenbasis vor Online-Wechseln zu schützen. Das Ergebnis ist eine Kanalstruktur, in der ladengestützte Beratung und digitale Nachschubversorgung zunehmend nebeneinander statt als getrennte Modelle funktionieren.

Geografische Analyse
Nordamerika war die größte Region mit einem Anteil von 39,9 % am Marktanteil für Trockenfutter für Katzen im Jahr 2025. Die Region profitiert von einer großen Besitzerbasis, da die American Pet Products Association berichtete, dass 49 Millionen Haushalte in den Vereinigten Staaten bis Ende 2024 mindestens 1 Katze besaßen, nach einem Anstieg von 23 % im Laufe des Jahres. Reifer Facheinzelhandel, tiefere Online-Akzeptanz und breite Premium-Markenarchitektur halten Nordamerika im Mittelpunkt der Wertschöpfung im Markt für Trockenfutter für Katzen. Nestlé S.A. hat im Mai 2026 seine 550 Millionen USD teure Anlage in Batavia, Ohio, eröffnet, die Trockenfutter für Katzen und Hunde für Purina Pro Plan, Purina ONE und Dog Chow produziert, und signalisiert damit anhaltendes Vertrauen in die regionale Nachfrage.
Europa bleibt ein wichtiges Zentrum für Premium- und Regulierungsstandards im Markt für Trockenfutter für Katzen. Die Region hat sich früher bei der Genehmigung von insektenbasierten Zutaten und der Kennzeichnungsharmonisierung bewegt, was die Compliance-Anforderungen erhöht, aber auch Barrieren schafft, die frühe Akteure schützen können. Asien-Pazifik zeigt eine breitere interne Variation, wobei Japan ein reifes Premium-Umfeld darstellt und China ein größeres Volumenwachstumspotenzial bietet. Unicharm Corporation nahm im September 2025 den Vollbetrieb in einem neuen Heimtiernahrungswerk in China auf, was die Transportentfernungen und Vorlaufzeiten im Vergleich zum früheren importgestützten Modell reduzierte. In Australien eröffnete Mars, Incorporated im Juni 2026 seine 112,5 Millionen AUD (73 Millionen USD) teure Anlage in Wodonga und erweiterte damit die lokale Heimtiernahrungsproduktionskapazität durch automatisierte Produktion.
Afrika war die am schnellsten wachsende Region und wird voraussichtlich bis 2031 mit einem CAGR von 8,6 % wachsen, was es an die Spitze des Wachstums im Markt für Trockenfutter für Katzen nach Geografie stellt. Urbanisierung, steigende Haushaltseinkommen und der Formatvorteil der Umgebungslagerung unterstützen eine breitere Distribution in Märkten mit weniger entwickelter Kühlketteninfrastruktur. Südamerika bewegt sich ebenfalls von einer niedrigeren Durchdringungsbasis hin zu einem wettbewerbsfähigeren Umfeld, da multinationale Unternehmen ihre Produktionsreichweite vertiefen und die Kategorieinvestitionen erhöhen. Der Nahe Osten bleibt stärker importabhängig, aber höhere städtische verfügbare Einkommen und eine verbesserte Einzelhandelsinfrastruktur unterstützen eine stetige Nachfrage nach Trockenfutter für Katzen in den wichtigsten Golfmärkten. Diese Muster zeigen, dass der Markt für Trockenfutter für Katzen weiterhin von reifen Wertpools in Nordamerika und Europa angetrieben wird, während schnelleres inkrementelles Wachstum aus Afrika und ausgewählten Schwellenmärkten kommt.
Wettbewerbslandschaft
Marktkonzentration
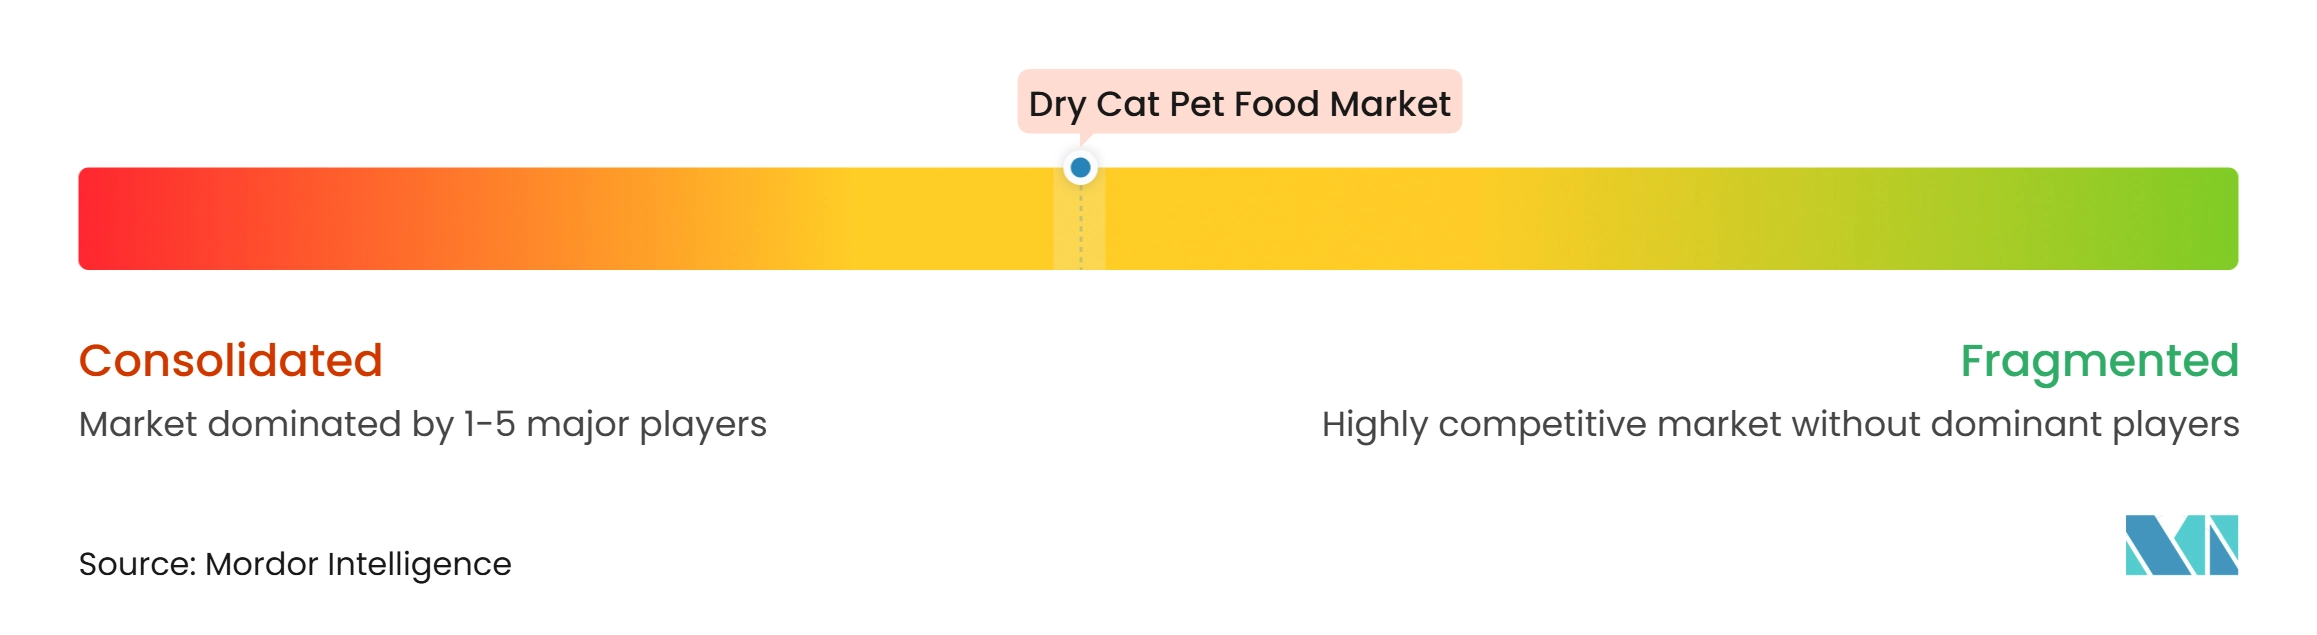
Der Markt für Trockenfutter für Katzen zeigt im Jahr 2025 eine moderate Konzentration, wobei große multinationale Unternehmen eine starke Position in den Preisspannen Wirtschaft, Mainstream, Therapeutisch und Premium halten. Nestlé S.A. (Purina), Mars, Incorporated, General Mills, Inc., The J.M. Smucker Company und Colgate-Palmolive Company profitieren von Skaleneffekten bei Beschaffung, Produktion und Kanalzugang, während regionale Spezialisten dort relevant bleiben, wo lokale Beschaffung und Einzelhändlerbeziehungen schwer schnell zu replizieren sind. Diese Struktur hält den Markt für Trockenfutter für Katzen wettbewerbsfähig, begünstigt aber weiterhin Unternehmen, die Zutatenschwankungen absorbieren, regulatorische Übergänge bewältigen und höhere Werbe- und Innovationsausgaben unterstützen können. Kleinere Akteure können in Nischenbereichen wie Allergiemanagement, Premium-Kibble und personalisierter Ernährung noch gewinnen, stehen aber vor einer höheren Betriebsschwelle als zuvor. Die aktuelle Wettbewerbsform ist daher breit genug, um eine enge Dominanz zu vermeiden, aber konzentriert genug, um Skaleneffekte und Ausführung zu belohnen.
Kapazitätserweiterungen sind zu einem der deutlichsten strategischen Signale im Markt für Trockenfutter für Katzen geworden. Nestlé S.A. eröffnete im Mai 2026 seine 550 Millionen USD teure Batavia-Anlage in Ohio, während Mars, Incorporated im Mai 2025 seine 450 Millionen USD teure Royal Canin-Anlage in Lewisburg, Ohio, eröffnete[3]. General Mills, Inc. erweiterte auch seine Premium-Plattform durch die US-Einführung von Edgard and Cooper im Juli 2025 und demonstrierte damit, wie Markenaufwertung und Portfolioerweiterung neben Werksanlagen funktionieren. Nasta Pet Food erwarb FirstMate Pet Foods im Februar 2026 und schuf damit eine Plattform für Trockenfutter für Haustiere mit 54.000 Tonnen Jahreskapazität in Nordamerika, was die Herausforderer-Skalierung bei Ultra-Premium-Produkten stärkt.
Ein weiterer Wettbewerbsbereich geht über die physische Distribution hinaus in Formulierungs- und Datenkompetenz. Funktionelle Produkte für Harnwegspflege, Verdauung und Seniorenkatzengesundheit expandieren, da klinische Positionierung für den Markenwert immer wichtiger wird. Der Leitfaden zur Harnwegsgesundheit der US-amerikanischen Food and Drug Administration vom Oktober 2024 unterstützt eine strukturiertere Anspruchsentwicklung für Katzenfutter zur Erwachsenenerhaltung und hilft größeren Unternehmen, schneller mit validierten Premium-Angeboten voranzukommen. Gleichzeitig eröffnen alternative Proteine und KI-gestützte Fütterungstools neues Terrain, auf dem schnellere Marken noch hervorstechen können, bevor die Kategorie standardisierter wird. Der Markt für Trockenfutter für Katzen wird daher wahrscheinlich moderat konsolidiert bleiben, wobei die Führungsposition durch Skaleneffekte, Compliance-Bereitschaft, Produktwissenschaft und selektive digitale Kompetenz geprägt wird, nicht allein durch den Preis.
Branchenführer im Markt für Trockenfutter für Katzen
-
Mars, Incorporated
-
Colgate-Palmolive Company
-
General Mills, Inc.
-
The J.M. Smucker Company
-
Nestle S.A. (Purina)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Trockenfutter für Katzen Unternehmen in diesem Bericht
- Nestle S.A. (Purina)
- Mars, Incorporated
- Colgate-Palmolive Company
- General Mills, Inc.
- The J.M. Smucker Company
- Wellness Pet Company, Inc.
- Unicharm Corporation
- Affinity Petcare, S.A.
- Diamond Pet Foods, Inc.
- Deuerer GmbH
- Sunshine Mills, Inc.
- heristo aktiengesellschaft
- Agroindustrias Baires S.A.
- Central Garden and Pet Company
- Simmons Foods, Inc.
Neueste Industrielle Entwicklungen in Markt für Trockenfutter für Katzen
- Mai 2026: Nestlé S.A. (Purina) gab die feierliche Eröffnung seiner 550 Millionen USD teuren Anlage in Batavia, Ohio, bekannt – die erste Fabrikneubauten des Unternehmens seit 1975 und eine der größten Fertigungsinvestitionen von Nestlé in Purina bis dato. Das 111.500 Quadratmeter große Werk produziert Trockenfutter für Katzen und Hunde für Purina Pro Plan, Purina ONE und Dog Chow, mit einer aktuellen Belegschaft von über 340 Mitarbeitern, die voraussichtlich auf über 500 anwachsen wird.
- Februar 2026: Nasta Pet Food erwarb FirstMate Pet Foods und dessen Muttergesellschaft Taplow Ventures Ltd in British Columbia, Kanada, und etablierte damit eine kombinierte Produktionskapazität für Trockenfutter für Haustiere von 54.000 Tonnen jährlich in Nordamerika. Das kombinierte Unternehmen wird voraussichtlich im Jahr 2026 einen konsolidierten Umsatz von 200 Millionen EUR (220 Millionen USD) erzielen.
- Dezember 2025: Unicharm Corporation führte Gin no Spoon Nippon Select Ajiwai Crunch ein, einen Premium-Trockenkatzenleckerli mit inländisch bezogenen Zutaten aus japanischen regionalen Herkunftsbezeichnungen. Die Einführung spiegelt die herkunftsbasierte Premium-Positionierungsstrategie von Unicharm Corporation auf Japans reifem funktionellen Katzenernährungsmarkt wider.
Globaler Berichtsumfang für den Markt für Trockenfutter für Katzen
Katzenfutter ist in der Regel dazu bestimmt, Katzen eine vollständige und ausgewogene Ernährung zu bieten, wird aber hauptsächlich als Funktionsprodukt verwendet. Eine Trocken-, Keks- oder Kibble-Diät ist eine verarbeitete Heimtiernahrungsdiät. Der Markt für Trockenfutter für Katzen ist nach Produkttyp, Zutatentyp, Vertriebskanal und Geografie segmentiert. Produkttypen sind weiter in Kibble und sonstiges Trockenfutter für Haustiere unterteilt. Die Zutatentypen sind weiter in Protein, Getreide und Getreidederivate sowie sonstige Zutatentypen unterteilt. Die Vertriebskanäle sind weiter in spezialisierte Tierhandlungen, Supermärkte/Verbrauchermärkte, Online-Kanäle und sonstige Vertriebskanäle unterteilt. Der Bericht ist weiter nach Geografie in Nordamerika, Europa, Asien-Pazifik, Südamerika und den Nahen Osten & Afrika unterteilt. Der Bericht bietet die Marktgröße für alle oben genannten Segmente in Wertangaben (USD).
Segmentierungsübersicht
| Kibbles |
| Sonstiges Trockenfutter für Haustiere |
| Protein | Tierisch gewonnen |
| Pflanzlich gewonnen | |
| Getreide und Getreidederivate | |
| Sonstiges |
| Convenience-Stores |
| Online-Kanal |
| Fachgeschäfte |
| Supermärkte/Verbrauchermärkte |
| Sonstige Kanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Unterkategorie Trockenfutter für Haustiere | Kibbles | |
| Sonstiges Trockenfutter für Haustiere | ||
| Zutatentyp | Protein | Tierisch gewonnen |
| Pflanzlich gewonnen | ||
| Getreide und Getreidederivate | ||
| Sonstiges | ||
| Vertriebskanal | Convenience-Stores | |
| Online-Kanal | ||
| Fachgeschäfte | ||
| Supermärkte/Verbrauchermärkte | ||
| Sonstige Kanäle | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie ist der Wertausblick für Trockenfutter für Katzen bis 2031?
Die Kategorie wird voraussichtlich bis 2031 28,42 Milliarden USD erreichen, ausgehend von 20,71 Milliarden USD im Jahr 2026 bei einem CAGR von 6,89 %.
Welches Produktformat führt den Absatz bei Katzen an?
Kibbles sind das größte Format mit einem Anteil von 63,0 % im Jahr 2025, da sie Komfort, lange Haltbarkeit und breite Preisabdeckung bieten.
Welcher Absatzkanal wächst am schnellsten bei Katzenkibble-Käufen?
Der Online-Kanal ist die am schnellsten wachsende Route mit einem CAGR von 8,8 % bis 2031, unterstützt durch Abonnements und Wiederholungsbestellungen.
Welche Region führt die globale Nachfrage nach Trockenfutter für Katzen an?
Nordamerika ist die größte Region mit einem Anteil von 39,9 % im Jahr 2025, gestützt durch eine große katzenbesitzende Bevölkerung und eine starke Premium-Einzelhandelsinfrastruktur.
Welche Region wird voraussichtlich bis 2031 am schnellsten wachsen?
Afrika wird voraussichtlich das schnellste regionale Wachstum mit einem CAGR von 8,6 % verzeichnen, begünstigt durch Urbanisierung und die Lagervorteile von Trockenfutter.
Was sind die Hauptrisiken für Hersteller in dieser Kategorie?
Die Hauptdruckpunkte sind erhöhte tierische Proteinkosten, Kennzeichnungs- und Compliance-Änderungen, Preissensitivität bei Premium-Produkten in inflationären Perioden und zunehmende Prüfung des CO₂-Fußabdrucks von Zutaten.