
デジタルフォレンジックリテイナーサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.32 十億米ドル |
| 市場規模 (2032) | 5.83 十億米ドル |
| 成長率 (2027 - 2032) | 11.92 % |
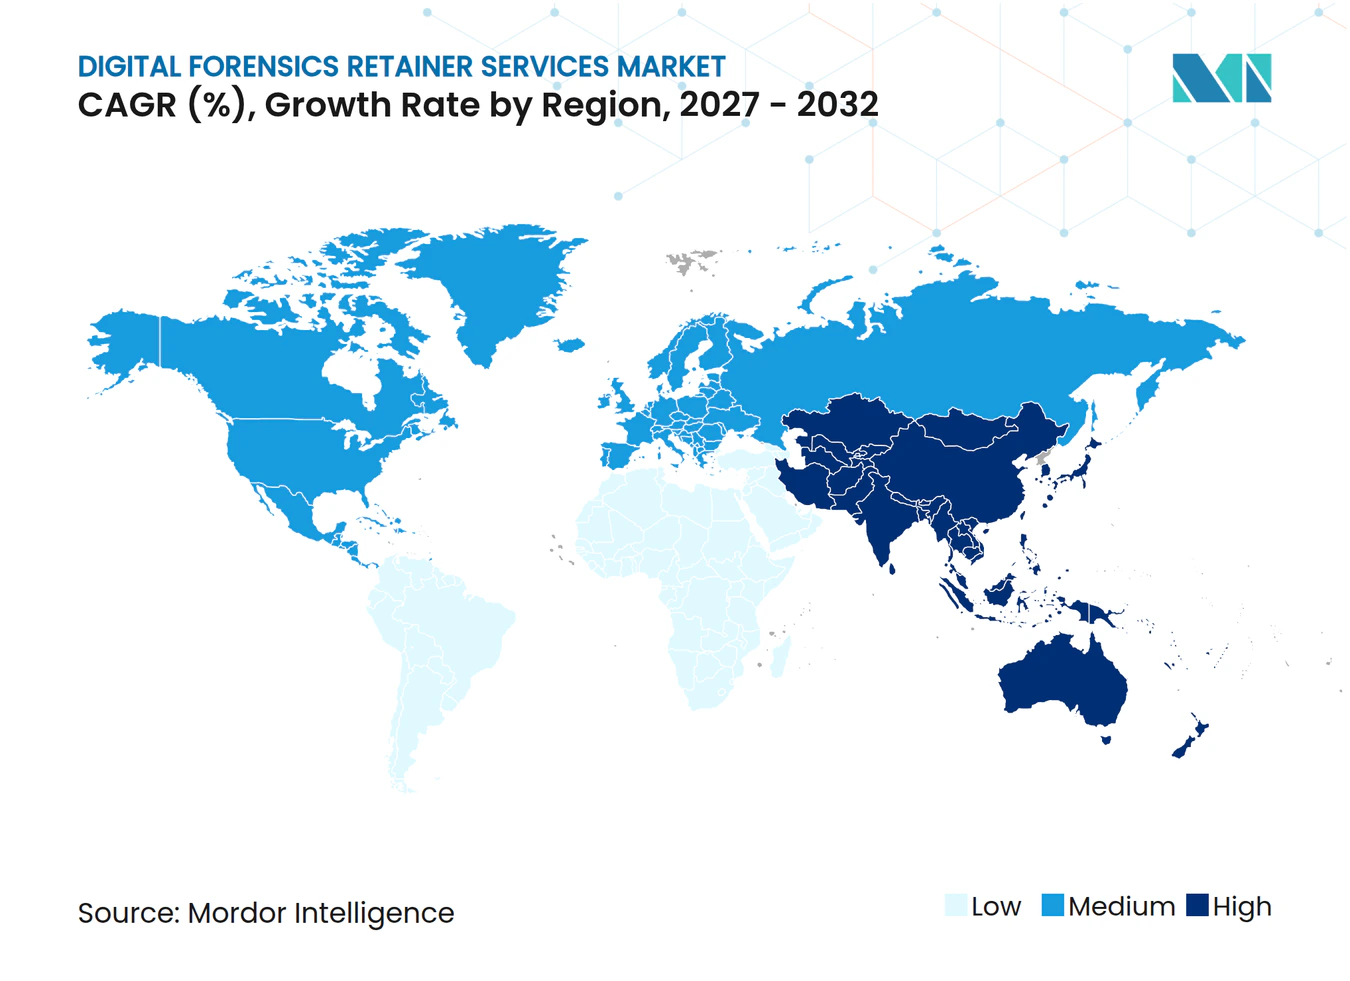
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタルフォレンジックリテイナーサービス市場分析
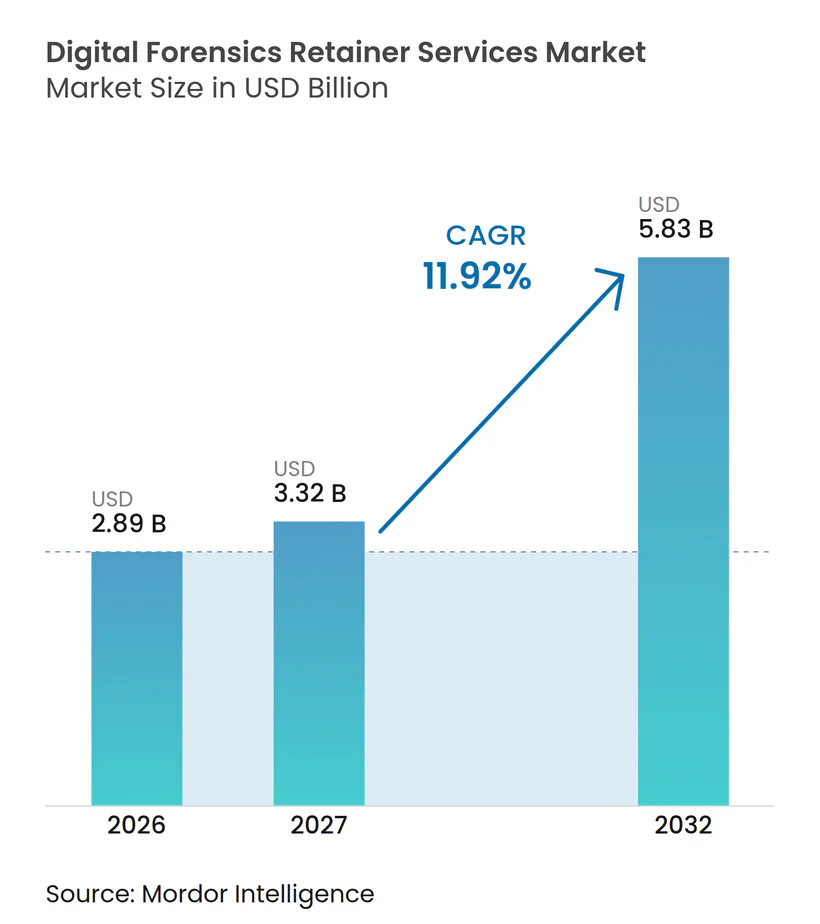
デジタルフォレンジックリテイナーサービスの市場規模は、2026年の2.89 ビリオン 米ドル、2027年の3.32 ビリオン 米ドルから2032年には5.83 ビリオン 米ドルへと拡大し、2027年〜2032年の間に11.92%のCAGRを記録すると予測されています。デジタルフォレンジックリテイナーサービス市場は、サイバーインシデントが迅速な封じ込め、証拠保全、および文書化された意思決定を必要とするため、事前契約型のレスポンス体制へと移行しいます。違反通知規則とサイバー保険の条件も、規制対象組織にとってあらかじめ取り決められたレスポンス能力の重要性を高めています。署名済みのリテイナーはアクティブなインシデント発生時のオンボーディング遅延を軽減し、法務・セキュリティ・ビジネスチーム間の迅速な引き継ぎをサポートします。プロバイダーは、柔軟なクレジット構造、クラウド証拠能力、およびインシデントレスポンスから準備作業まで拡張するサービスで対応しています。競争は、レスポンス速度、専門的な調査スキル、保険適合性、そして1つのエンゲージメント内でエンドポイント、ネットワーク、クラウド、および運用技術の証拠を扱う能力を中心に展開されています。
主要レポートの要点
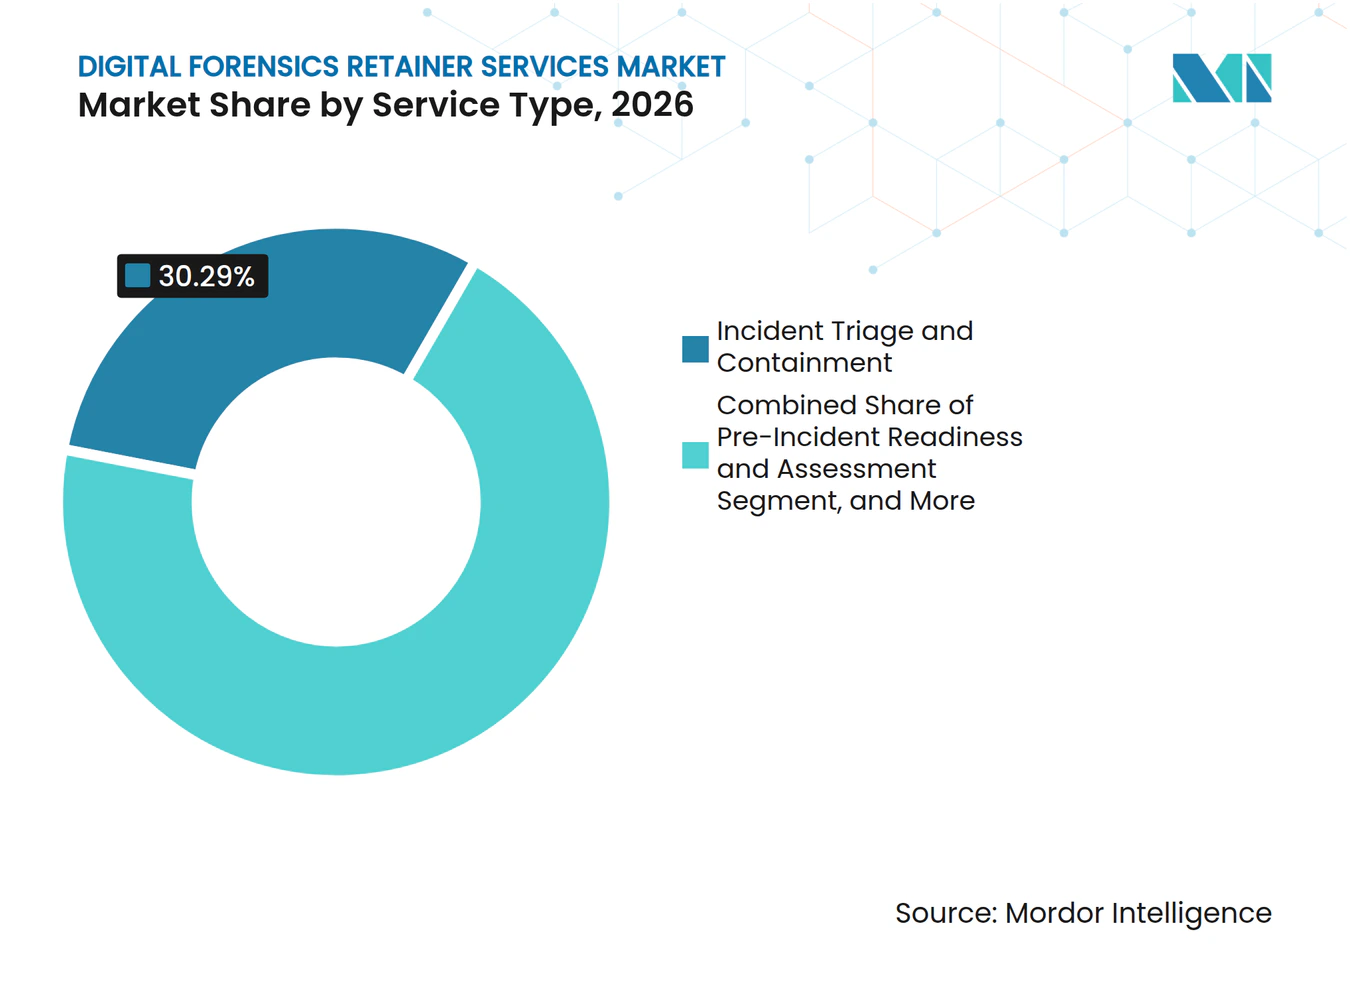
- サービスタイプ別では、インシデントトリアージと封じ込めが2026年のデジタルフォレンジックリテイナーサービス市場の収益シェアの30.29%を占め、リカバリー・修復・教訓サービスは2032年まで14.13%のCAGRで拡大すると予測されています。
- エンゲージメントモデル別では、クレジットベースのマルチサービリテイナーが2026年に36.43%の収益シェアを占め、2032年まで13.97%のCAGRというより速い成長率を記録すると予測されています。
- デプロイメントモード別では、ハイブリッドデプロイメントが2026年のデジタルフォレンジックリテイナーサービス市場の収益シェアの49.78%を占め、クラウドベースのデプロイメントは2032年まで14.57%のCAGRで拡大すると予測されています。
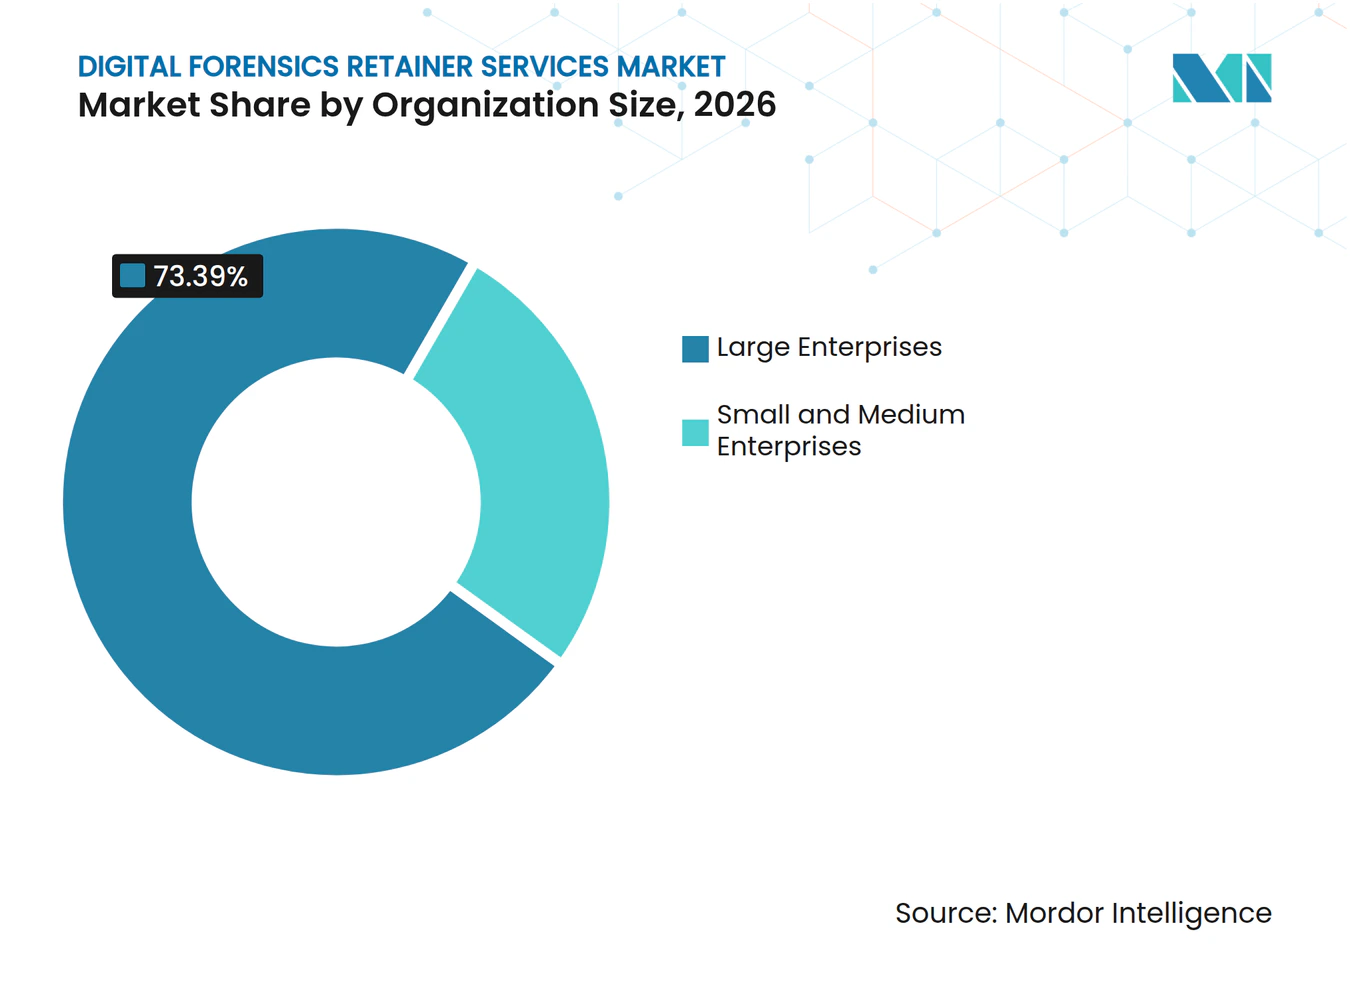
- 組織規模別では、大企業が2026年に73.39%の収益シェアを占め、中小企業は2032年まで14.83%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、銀行・金融サービス・保険(BFSI)が2026年のデジタルフォレンジックリテイナーサービス市場の収益シェアの25.57%を占め、ヘルスケアおよびライフサイエンスは2032年まで13.89%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年に41.34%の収益シェアを占め、アジア太平洋地域が最も成長が速い地域であり、2032年まで13.97%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーズ・インパクト分析*
| 推進要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| サイバー攻撃の頻度と高度化の増大 | +2.8% | グローバル | 短期(2年以内) |
| データ保護および違反報告要件の拡大 | +2.3% | グローバル(北米およびヨーロッパに集中) | 中期(2〜4年) |
| あらかじめ取り決められたレスポンス能力に対するサイバー保険要件 | +1.9% | 北米およびヨーロッパ(アジア太平洋地域への波及) | 短期(2年以内) |
| 取締役会レベルのサイバーレジリエンスに対する説明責任 | +1.5% | グローバル | 中期(2〜4年) |
| コネクテッドオペレーションにおけるOTおよびIoT証拠の拡大 | +0.9% | 北米、アジア太平洋地域コア(ヨーロッパへの波及) | 中期(2〜4年) |
| クラウドネイティブおよびXDRアーキテクチャからの証拠対応テレメトリ | +0.8% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サイバー攻撃の頻度と高度化の増大
デジタルフォレンジックリテイナーサービス市場は、脅威アクターが証拠を削除または改ざんする前に組織が調査担当者を必要とする場合に恩恵を受けます。Unit 42は、攻撃者がほぼ5件に1件のエンゲージメントで1時間以内にデータ漏洩に至ったと報告しました。同インシデントの証拠によると、70%のケースで3つ以上の攻撃対象領域が関与していました。このことにより、エンドポイント、ネットワーク、クラウドレコードにまたがる協調的な作業が、デジタルフォレンジックリテイナーサービス市場におけるリテイナーの価値の中核となっています。ランサムウェアアフィリエイトモデルは、かつては大企業に集中していた能力を持つ攻撃者に中規模組織をさらすことにもなります。事前にオンボーディングされたチームは、競合審査、商業交渉、またはアクセス設定を最初に完了することなく封じ込めを開始することができます。
データ保護および違反報告要件の拡大
デジタルフォレンジックリテイナーサービス市場は、証拠収集と報告に利用できる時間を短縮するルールによって支えられています。NIS2は、インシデント認識後24時間以内の早期警告と、対象事業者に対する72時間以内の通知を義務付けています。DORAは金融事業体に関連する報告要件を定め、レスポンスプロセスを業務レジリエンス義務に結びつけています。米国証券取引委員会は、重要性の判断から4営業日以内にフォーム8-Kの提出を義務付けています。[1] ライブ侵害中に調達を開始する組織は、特権計画、競合確認、およびデータアクセス承認に重要な時間を失う可能性があります。リテイナー契約は、デジタルフォレンジックリテイナーサービス市場全体で複数の報告義務への準拠をサポートできる運用パスを構築します。
あらかじめ取り決められたレスポンス能力に対するサイバー保険要件
デジタルフォレンジックリテイナーサービス市場は、補償を発行する前にインシデント準備状況を考慮する保険引受からの支援を得ています。Arctic Wolf Networksは、32%の保険会社が補償にインシデントレスポンス計画またはリテイナーを義務付けたと報告しました。同社の分析では、包括的なリテイナーを持つ組織のほぼ半数が10%以上の保険料削減を達成したことも判明しました。保険会社パネルは、被保険組織を承認されたフォレンジック企業と交渉済みのレスポンス条件へと誘導することができます。したがって、リテイナー構造には、レスポンス時間のコミットメント、完了したオンボーディング、および請求処理に適した文書化がますます含まれるようになっています。Beazley SecurityとHalcyonは、2026年7月にインシデント管理、レスポンス、およびランサムウェアレジリエンスを組み合わせた複合レジリエンスリテイナーを発表しました。
取締役会レベルのサイバーレジリエンスに対する説明責任
デジタルフォレンジックリテイナーサービス市場は、サイバーレジリエンスの成果に対する取締役会の責任強化によっても形成されています。世界経済フォーラムは、ヨーロッパと北米以外の最高経営責任者の半数以上がサイバーセキュリティ目標を達成するために必要なスキルを欠いていることを発見しました。[2] これにより、取締役会がリスク監督の一環として審査できる文書化されたレスポンス能力への需要が生まれます。リテイナーは、デジタルフォレンジックリテイナーサービス市場における重要なイベント発生時に、監査委員会に明確なエスカレーションプロセスと専門調査担当者へのアクセスを提供することができます。プロバイダーはサービス設計に経営幹部向けブリーフィング、報告テンプレート、および準備演習をますます含めるようになっています。商業的な議論は、セキュリティオペレーションを超えて、ガバナンス、開示準備、およびビジネス継続性にまで拡大しています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 資格を持つDFIR専門家の不足 | -1.5% | グローバル | 長期(4年以上) |
| 専門ツールおよびリテイナー能力の高コスト | -1.0% | グローバルの中小企業市場(アジア太平洋地域および南米に集中) | 中期(2〜4年) |
| 証拠収集を制限する暗号化とゼロトラスト境界 | -0.7% | 北米およびヨーロッパコア(アジア太平洋地域への波及) | 中期(2〜4年) |
| 国境を越えた証拠アクセスと管轄権の競合 | -0.5% | アジア太平洋地域、ヨーロッパ、および国境を越えたグローバルケース | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
資格を持つDFIR専門家の不足
デジタルフォレンジックリテイナーサービス市場は、資格を持つ実務者が依然として不足しているため、長期にわたる能力制約に直面しています。Fortinet社は、2026年に71%の組織がスキル不足を重要なリスクと見なしたと報告しました。同レポートは、56%の組織が資格を持つサイバーセキュリティ候補者の採用に苦労していることも明らかにしました。英国政府はデジタルフォレンジックを深刻な技術的ギャップの中に特定しており、2026年には57%の企業が基本的な技術スキルのギャップを報告しました。[3] プロバイダーは、より高い報酬コスト、長期化する採用サイクル、および同時インシデント割り当ての制限を管理しなければなりません。自動化は調査ごとのアナリスト時間を削減できますが、その導入にも専門的なエンジニアリングスキルが必要です。
専門ツールおよびリテイナー能力の高コスト
特にセキュリティ予算が予防、検知、レスポンス、およびコンプライアンス要求をまとめてカバーしなければならない場合、コストはデジタルフォレンジックリテイナーサービス市場を検討する小規模組織にとって重大な障壁であり続けています。専門ツール、訓練を受けたレスンダー、および保証された可用性は、インシデントが発生する前にプロバイダーがコストのかかる能力を保持することを要求します。小規模なバイヤーは、すぐには使用しないかもしれないサービスのための資金を確保しなければならない場合、長い社内承認プロセスに直面することがあります。これにより、組織が選択肢と交渉力を失った侵害後まで購入決定が遅れる可能性があります。ゼロダラーリテイナー、クレジットベースの構造、および保険連動型製品は、初期コミットメントを低下させることを目指しています。自動化による生産性向上により、時間の経過とともにアクセスが広がる可能性がありますが、希少な調査専門知識は依然としてデジタルフォレンジックリテイナーサービス市場全体でどこまで価格が下落できるかを制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
トリアージが収益をリードし、リカバリーサービスが前進インシデントトリアージと封じ込めは、2026年のデジタルフォレンジックリテイナーサービス市場シェアの30.29%を占めました。バイヤはこのサービスを利用して、アクティブな侵害のスコープと封じ込め、揮発性レコードの保全、および発生した事象の信頼性の高い技術的説明の確立を迅速に行える調査担当者への素早いアクセスを確保します。トリアージは通常、技術環境、疑われる脅威アクター、または最終的なレスポンスの規模に関係なく、インシデントが開始された後に最初に使用されるサービスです。この位置付けにより、セキュリティ成熟度が異なる組織全体のリテイナー設計において中心的な役割を担い、バイヤーがより専門的なフォレンジック作業の前にレスポンスの可用性を優先させる理由となっています。また、最初の技術的レスポンスを法的通知、証拠保護、および経営幹部向けコミュニケーションに関する決定と結びつけます。
リカバリー・修復・教訓サービスは、2032年まで14.13%のCAGRで拡大すると予測されています。これらのサービスは、エンゲージメント作業を封じ込めを超えて、根本原因分析、報告書作成、コントロールの改善、および後のインシデント時の露出を低減できる行動の構造的なレビューにま拡張します。NIS2とDORAは、影響を受けた組織にとって構造化された調査記録と最終報告書の重要性を高めています。2026年の産業用モノのインターネットフォレンジックに関するIEEEフレームワークは調査のための12のステップを説明しており、これはコネクテッド環境における証拠手続きの形式化が進んでいることを反映しています。インシデント前の準備、法的サポート、および専門家証言は、特に調査プロセスの完全性を示す必要がある組織にとって、違反が規制審査または訴訟につながる可能性がある場合に引き続き関連性があります。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入後にご利用いただけます
エンゲージメントモデル別:
クレジットベースリテイナーが購入決定を変えるクレジットベースのマルチサービスリテイナーは、2026年のデジタルフォレンジックリテイナーサービス市場の収益シェアの36.43%を占め、2032年まで13.97%のCAGRを記録すると予測されています。バイヤーがクレジットプールを好むのは、深刻なサイバーイベントの不確実なタイミングのためだけに価値を確保するのではなく、インシデントレスポンス、アセスメント、脅威ハンティング、およびテーブルトップ演習にわたって使用できるためです。これにより、前払い時間が価値を生み出すことなく失効するリスクが低減され、セキュリティリーダーにリテイナー支出と定期的な準備活動を結びつける実践的な方法を提供します。また、セキュリティリーダーは、大規模なインシデントが発生する前にリテイナーを準備活動に使用することもできます。この構造は、務チームがインシデントが運用上または規制上の圧力を生み出す前に完了した作業を含む、明確なサービス利用の証拠を必要とする場合に、年間支出を正当化しやすくします。
LevelBlueは2026年3月に完全クレジットロールオーバーと300人以上のグローバルレスポンダーへのアクセスを備えたレジリエンスリテイナーを立ち上げました。このサービスは1時間という低いレスポンスサービスレベル契約を設定し、クレジットをプロアクティブなレジリエンス作業に活用できるようにしました。専用容量の取り決めは、共有プロバイダーの容量を使い尽くす可能性のある大規模なイベント時に調査担当者の可用性を保証することを必要とする大規模な金融機関および政府バイヤーにとって引き続き重要です。前払い資金およびレスポンスアワーの構造は、厳格な契約規則、定義されたベンダーパネル、および柔軟性を制限する内部予算管理を持つ調達環境を引き続き提供します。しかし、柔軟性のない取り決めを持つプロバイダーは、バイヤーがロールオーバー条件と保険適合性を求める中で、より大きな更新プレシャーに直面する可能性があります。
デプロイメントモード別:
クラウド利用拡大の中でハイブリッドが中核に留まるハイブリッドデプロイメントは、2026年のデジタルフォレンジックリテイナーサービス市場の収益シェアの49.78%を占めました。このモデルは、クラウド証拠を収集しながら選択したレコードを管理された現地環境に保持する必要性に対応しており、組織が運用上のアクセスと内部処理要件のバランスを取るのに役立ちます。金融機関や公共部門の機関は、居住権または主権規則の対象となるレコードのオンプレミス処理を必要とする場合があります。同時に、これらの組織はサービスとしてのソフトウェアアプリケーション、クラウドインフラストラクチャ、IDシステム、およびそれらの個別環境全体に記録されたイベント間のリンクへの可視性を必要としています。ハイブリッドデリバリーにより、調査担当者はすべての証拠を単一の場所に強制することなく、これらの環境にわたって作業する方法を得られます。これは、処理規則がデータタイプ、システム、または管轄区域によって異なる場合に重要となることがあります。
クラウドベースのデプロイメントは、2032年まで14.57%のCAGRで拡大すると予測されています。クラウドワークロードは、コンテナログ、IDトレイル、オブジェクトストレージアクセスレコードなどの一時的な証拠を生成します。これらのソースは、クラウドプラットフォームおよびシステム状態の急速な変化のために設計された収集方法を必要とします。関連レコードはサービスが自動的にスケールするにつれて分散、短命、または変更される可能性があるためです。オンプレミスデリバリーは、エアギャップおよび高度に制限された設定では引き続き必要です。しかし、クラウド分析と共有脅威インテリジェンスは、証拠ソースがより分散するにつれて、また調査担当者が複数のビジネスアプリケーションにわたるアクティビティを相関させる必要が生じるにつれて、調査速度を向上させることができます。
組織規模別:
大企業が収益を提供し、中小企業が需要を追加大企業は、2026年のデジタルフォレンジックリテイナーサービス市場の収益シェアの73.39%を占めました。より大きな技術基盤と広範な規制上の露出により、事前に取り決められたレスポンス能力を正当化しやすくなっています。特に、侵害が多くのシステム、顧客、パートナー、およびコンプライアンス義務に同時に影響を与える可能性がある場合はなおさらです。主要なプロバイダーも、企業の法的ワークフロー、ガバナンスニーズ、詳細な文書化、および重要なインシデント時に予想される内部調整を中心に多くのサービスを設計しています。大規模なバイヤーは、調査全体を通じてタイムリーな情報を必要とする企業リスクチーム、顧問弁護士、保険会社、技術レスポンダー、および上級リーダーのために個別の取り決めを必要とする場合があります。これらの要件は、より複雑な契約とより高いリテイナー支出をサポートします。
中小企業は、2032年まで14.83%のCAGRで拡大すると予測されています。その需要は、文書化されたレスポンス準備状況に報酬を与えるサブスクリプションモデルおよび保険条件によってサポートされており、未使用のレスポンス能力への大規模な事前コミットメントよりも手頃なパスを提供しています。AgileBlueは2026年8月にAIRサブスクリプションを導入し、侵害前にパートナーのオンボーディング、レスポンスレート交渉、および準備計画を完了するようにしました。[4] このサービスは、事前購入のレスポンスアワーを必要とするのではなく、必要に応じてフォレンジックリソースを起動して請求します。このアプローチは、小規模な組織が従来のリテイナーへの署名を妨げる予算上の制限に対処し、イベントが通常業務を混乱させる前に基本的なレスポンス計画を完了できるようにします。

エンドユーザー産業別:
BFSIが収益リーダーシップを維持しながらヘルスケアが前進BFSIは、2026年のデジタルフォレンジックリテイナーサービス市場の収益シェアの25.57%を占めました。金融機関は金銭的動機を持つアクターの標的となる頻度が高く、レスポンス決定を審査する可能性のある規制当局、顧客、保険会社、および他の当事者のために防御可能な記録を保全しなければなりません。これらのインシデントレスポンスプログラムには、インシデントの詳細な再構築をサポートする法的特権、報告手続き、保険調整、および技術的証拠実践が一般的に組み込まれています。一部の機関は保険会社パネルプロバイダーと独自のDFIRパートナーの両方と契約しており、大なイベントが2つ以上のレスポンスチームを起動する場合には明確に定義された役割が必要です。これにより、パートナーが重大なイベント時に異なる役割を持つ場合にリテイナー活動が増加する可能性があります。
ヘルスケアおよびライフサイエンスは、2032年まで13.89%のCAGRで拡大すると予測されています。コネクテッド医療機器と臨床システムはサイバーインシデント時により広範な証拠ソースを生み出し、医療提供を保護する必要性は明確なレスポンス手続きの重要性を高める可能性があります。米国保健福祉省は、2026年1月にHIPAA要件の対象事業者向けのサイバーセキュリティガイダンスを発行しました。ヘルスケア組織は、患者ケアの継続性をサポートしながら機密データを保護し、技術作業を臨床、法務、およびコンプライアンスの利害関係者と調整する調査実践を必要としています。政府・防衛、ITおよび通信、製造業も、それぞれの規制義務と攻撃プロファイルを通じて需要を維持しており、産業組織は運用技術のカバレッジにさらに注意を払っています。
地域分析
北米デジタルフォレンジック・リテイナーサービス市場
北米は2026年のデジタルフォレンジック・リテイナーサービス市場シェアの41.34%を占めた。同地域は、厳格な情報開示要件、成熟したサイバー保険環境、大規模な企業バイヤーの集積、および重要性判断後の米国上場企業の情報開示義務を兼ね備えている。また、大手DFIRプロバイダーが多数存在し、対応時間、業種別経験、クラウド調査能力をめぐる競争が激化している。組織が侵害対応弁護士を通じてフォレンジックチームを起用する場合があるため、弁護士・依頼人間の秘匿特権の取り決めが引き続き重要であり、NISTサイバーセキュリティフレームワーク2.0は対応準備状況見直すための共通の参照点を提供している。
欧州デジタルフォレンジック・リテイナーサービス市場
欧州は、GDPR、NIS2、およびDORAに基づく重複する義務によって引き続き形成されている。NIS2は対象事業者に対し、24時間以内の早期警告および72時間以内の通知提出を義務付けている。英国、ドイツ、フランスはリテイナー需要における重要な国内拠点であり、英国の組織はインシデント管理および調査体制の整備にあたって国家サイバーセキュリティセンターのガイダンスを活用できる。[5] 南欧および東欧市場は導入サイクルの初期段階にある。NIS2の国内実施により、これまで事後対応型サポートに依存していた重要事業者および重要インフラ事業者の間で需要が拡大する可能性がある。
アジア太平洋・中東アフリカデジタルフォレンジック・リテイナーサービス市場
アジア太平洋地域はデジタルフォレンジック・リテイナーサービス市場において最も成長が速い地域的機会であり、2032年までに13.97%のCAGRを記録すると予測されている。需要はクラウド利用の拡大、規制の進化、および複数の主要経済圏におけるフォレンジック人材不足によって支えられている。日本、インド、中国、韓国、オーストラリアは、グローバルおよび国内プロバイダーにとって異なる市場参入経路を提供している。Palo Alto Networksは2026年に日本語対応のUnit 42サービスを拡充し、現地での調査、対応計画策定、およびテーブルトップ演習を支援している。中東では、デジタルプログラムの拡大に伴い重要インフラへのエクスポージャーが増大するサウジアラビアおよびアラブ首長国連邦において需要が高まっている。アフリカは依然として小規模な機会にとどまっており、金融サービスおよび通信事業者がインシデント対応準備を強化する中、南アフリカおよびナイジェリアで初期的な活動が見られる。
競合ランドスケープ
市場集中度
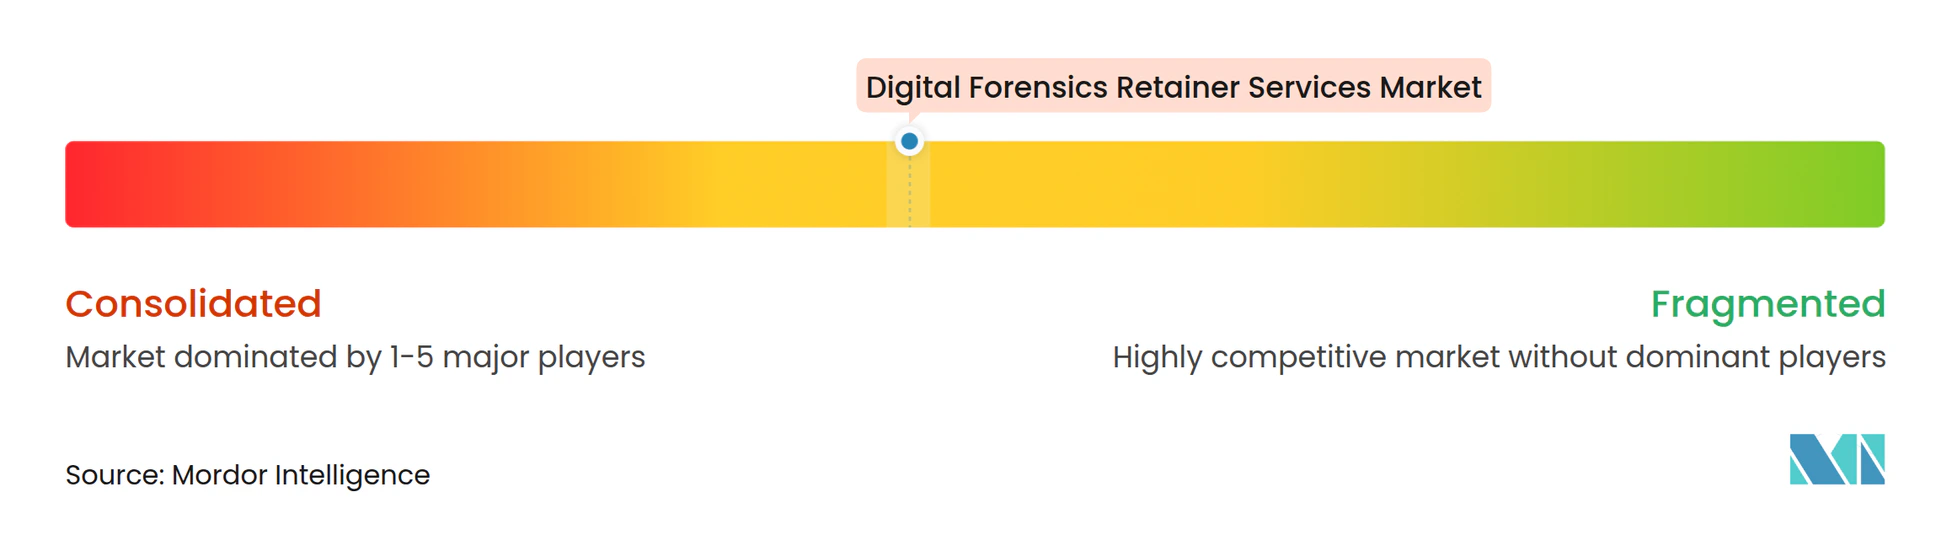
デジタルフォレンジックリテイナーサービス市場は、IBM X-Force、Google Mandiant、Kroll、Palo Alto Networks Unit 42、およびCrowdStrike Servicesが主導する適度に統合された構造を持っています。これらのプロバイダーは、グローバルなレスポンダーネットワーク、保険関係、およびクラウド、エンドポイント、運用技術、モバイル、および法的特権のあるケースを調査する能力を通じて競争しています。これらのプラットフォームはまた、封じ込めとリカバリーの決定を改善できるテレメトリと脅威インテリジェンスを提供します。CrowdStrikeとKrollは2025年12月に、50万以上のエンドポイントの保護をCrowdStrike Falcon Complete次世代MDRに移行することをカバーする複数年のパートナーシップを発表しました。CrowdStrikeは、この複合モデルによって平均レスポンス時間が75%短縮されたと述べました。
プロフェッショナルサービスプロバイダーも、より広範なサイバーセキュリティおよびレジリエンス関係の中にDFIRリテイナーを配置することで参加しており、その既存の取締役会関係は大規模な企業アカウントへのアクセスをサポートすることができます。同時に、専門プロバイダーは深い技術的作業、迅速なレスポンス、またはクターに焦点を当てた専門知識によって差別化することができます。NCC GroupとDragosは、2025年11月に産業組織向けのITおよびOT統合リテイナーを立ち上げました。このサービスはDFIR能力とOTセキュリティ技術および脅威インテリジェンスを組み合わせました。これにより、コネクテッドな産業環境に対応できるプロバイダーに市場の開口部がサポートされます。
商業設計は、デジタルフォレンジックリテイナーサービス市場において技術的能力と同様に重要になっています。LevelBlueは2026年3月のサービスをクレジットロールオーバー、1時間のレスポンス契約、および50以上の保険会社ポリシーとの互換性を中心に位置付け、CydElphiは2026年9月にCYVISIONARYを保険および規制用途のための自動化ワークフローとカストディチェーン記録とともに立ち上げました。厳格なレスポンスアワー契約を持つプロバイダーは、顧客が柔軟性と準備サービスを優先する場所では地位を失う可能性があります。したがって、デジタルフォレンジックリテイナーサービス産業は統合されたサービス、プラットフォーム、および保険提案評価する一方、商業モデルを運用デリバリーから切り離すプロバイダーはより大きな競合プレッシャーに直面します。
デジタルフォレンジックリテイナーサービス産業リーダー
-
Accenture plc
-
Arctic Wolf Networks, Inc.
-
Booz Allen Hamilton Holding Corporation
-
Broadcom Inc.
-
Cellebrite DI Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルフォレンジック・リテイナーサービス市場 このレポートでカバーされる企業
- Accenture plc
- Arctic Wolf Networks, Inc.
- Atos SE
- Booz Allen Hamilton Holding Corporation
- Broadcom Inc.
- Cellebrite DI Ltd.
- Cisco Systems, Inc.
- CrowdStrike Holdings, Inc.
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- Exterro, Inc.
- Google LLC, Mandiant
- IBM Corporation, X-Force Incident Response
- Kroll, LLC
- Magnet Forensics Inc.
- MSAB AB
- NCC Group plc
- OpenText Corporation
- Palo Alto Networks, Inc., Unit 42
- Rapid7, Inc.
- Secureworks Corp., a Sophos Company
- Trustwave Holdings, Inc., a LevelBlue Company
- Verizon Communications Inc.
- Vodafone Group Plc
最近の産業開発事情 デジタルフォレンジック・リテイナーサービス市場
- 2026年10月:グローバルなリーガルテクノロジープロバイダーであるLinealは、スイスを拠とするデジタルフォレンジック、サイバーセキュリティ、およびオープンソースインテリジェンス(OSINT)企業Forentecの買収を完了しました。この買収により、Linealはスイス市場にフォレンジックプレゼンスを確立し、法律事務所、企業、金融機関にわたるLinealのグローバルクライアントベースにデジタル証拠収集、サイバーインシデントレスポンス、およびOSINT能力をもたらします。
- 2026年10月:DXR Cyberは、2025年にプライベートエクイティ企業Limerston Capitalによる買収後、CyberCrowd、DigitalXRAID、Aristi、IntaForensicsの4社を単一ブランドに統合した、英国のサイバーセキュリティおよびデジタルフォレンジックグループとしてリブランドしました。この統合により、20年近くの合計運用経験を持つ180名の専門家からなるデジタルフォレンジックおよびレジリエンスグループが生まれ、大規模な企業および政府のリテイナー契約に向けて競争できるようになります。
- 2026年9月:Cydelphi社は、壊滅的な侵害からのリカバリーを数週間から数日に短縮するように設計された特許出願中の自動化とエージェンティックワクフローに基づいて構築されたAIネイティブDFIRプラットフォーム、CYVISIONARYを公開しました。このプラットフォームは、既存のリテイナーサービス提供における訴訟に対して防御可能なフォレンジック自動化のギャップをターゲットとして、サイバー保険、規制コンプライアンス、および内部報告のための自動化された検証可能なカストディチェーンの記録システムを提供します。
- 2026年8月:AgileBlueは、インシデントが発生する前にDFIRパートナーのオンボーディング、事前交渉済みレスポンスレート、および準備計画を完了する侵害前プログラムであるAgileBlueインシデント準備(AIR)サブスクリプションを開始しました。事前購入時間に対して請求する従来のリテイナーとは異なり、AIRは必要なときにのみフォレンジックリソースを起動して請求し、中小企業バイヤーの財務リスクを低減します。
グローバルデジタルフォレンジックリテイナーサービス市場レポートの範囲
デジタルフォレンジックリテイナーサービスは、企業が専門的な外部サイバーセキュリティ専門家とフォレンジック調査担当者へのプロアクティブなオンコールアクセスを確保するための契約型・サブスクリプション型の企業間契約です。事前交渉済みの[サービスレベル契約(SLA)]のもとで運用されるこれらのサービスは、サイバー侵害の調査、根本原因の特定、および法的に防御可能なデジタル証拠の収集への迅速な展開を保証します。
デジタルフォレンジックリテイナーサービス市場レポートは、サービスタイプ(インシデント前の準備とアセスメント、インシデントトリアージと封じ込め、ジタル証拠取得と保全、フォレンジック審査と根本原因分析、リカバリー・修復・教訓、法的・規制・訴訟サポート)、エンゲージメントモデル(レスポンスアワーリテイナー、前払い資金リテイナー、クレジットベースマルチサービスリテイナー、専用容量リテイナー)、デプロイメントモード(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業および中小企業)、エンドユーザー産業(銀行・金融サービス・保険[BFSI]、政府・防衛、ヘルスケアおよびライフサイエンス、ITおよび通信、製造・産業、小売・Eコマース、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| インシデント前の準備とアセスメント |
| インシデントトリアージと封じ込め |
| デジタル証拠取得と保全 |
| フォレンジック審査と根本原因分析 |
| リカバリー・修復・教訓 |
| 法的・規制・訴訟サポート |
| レスポンスアワーリテイナー |
| 前払い資金リテイナー |
| クレジットベースマルチサービスリテイナー |
| 専用容量リテイナー |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府・防衛 |
| ヘルスケアおよびライフサイエンス |
| ITおよび通信 |
| 製造・産業 |
| 小売・Eコマース |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他の地域 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| ヨーロッパのその他の地域 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋のその他の地域 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東のその他の地域 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカのその他の地域 |
| サービスタイプ別 | インシデント前の準備とアセスメント | |
| インシデントトリアージと封じ込め | ||
| デジタル証拠取得と保全 | ||
| フォレンジック審査と根本原因分析 | ||
| リカバリー・修復・教訓 | ||
| 法的・規制・訴訟サポート | ||
| エンゲージメントモデル別 | レスポンスアワーリテイナー | |
| 前払い資金リテイナー | ||
| クレジットベースマルチサービスリテイナー | ||
| 専用容量リテイナー | ||
| デプロイメントモード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・防衛 | ||
| ヘルスケアおよびライフサイエンス | ||
| ITおよび通信 | ||
| 製造・産業 | ||
| 小売・Eコマース | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他の地域 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| ヨーロッパのその他の地域 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋のその他の地域 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東のその他の地域 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカのその他の地域 | ||
レポートで回答される主な質問
デジタルフォレンジックリテイナーサービス市場の規模はどのくらいですか?
デジタルフォレンジックリテイナーサービス市場は、2026年の2.89 ビリオン 米ドル、2027年の3.32 ビリオン 米ドルから2032年には5.83 ビリオン 米ドルへと、11.92%のCAGRで拡大すると予測されています予測は2027年〜2032年の期間をカバーし、準備されたレスポンス能力、正式な報告サポート、柔軟なサービスモデル、および規制対象バイヤーのための保険整合に対する継続的な需要を反映しています。
組織がデジタルフォレンジックリテイナーを使用する理由は何ですか?
リテイナーは、サイバーインシデント時の迅速な封じ込め、証拠保全、報告、およびサポートのために調査担当者への事前取り決めアクセスを提供します。エンドポイント、ネットワーク、クラウド、および運用技術システム全体で証拠とシステム情報が急速に変化する可能性がある最初のレスポンス期間中に、オンボーディングとアクセス承認に関連する遅延を取り除くことができます。
最大の収益シェアを保有するサービスタイプはどれですか?
インシデントトリアージと封じ込めは、侵害後の最初の技術的レスポンスをサポートするため、2026年に30.29%の収益シェアを保有しました。また、さらなる調査作業のための範囲、優先事項、証拠ニーズ、文書化要件、およびレスポンス順序の確立にも役立ちます。
最も急速に用を増やしているバイヤーはどこですか?
中小企業は、サブスクリプションおよび保険連動型サービスによってサポートされ、2032年まで14.83%のCAGRで拡大すると予測されています。これらのモデルは、準備作業が始まる前に大規模な未使用容量のコミットメントと長い予算承認サイクルの必要性を低減します。
フォレンジックリテイナーにとってクラウドデプロイメントが重要な理由は何ですか?
クラウドシステムは、専門的な収集および調査プロセスを必要とするコンテナログ、IDトレイル、およびオブジェクトストレージレコードを生成します。ハイブリッドの取り決めは、規制対象組織のクラウドと現地管理の証拠の両方をサポートしながら、複雑なインシデント時にIDレコード、アプリケーションログ、およびインフラストラクチャアクティビティへのアクセスをサポートすることができます。
デジタルフォレンジックリテイナーの需要をリードしている地域はどこですか?
北米は、開示規則、サイバー保険の成熟度、および大企業の需要によってサポートされ、2026年に41.34%の収益シェア保有しました。この地域にはまた、準備されたインシデントレスポンスの購入期待を形成するフォレンジックサービスプロバイダー、企業顧客、法律顧問、サイバー保険参加者、およびセキュリティテクノロジーベンダーの大規模な集中があります。